エグゼクティブサマリー
ホームセンターは、約4兆円の成熟市場で、地域の店舗網と専門機能を組み替え、住まいと現場の維持を支える業界である。本稿は「13 商社・卸・小売 > 専門小売」に属する日本市場を中心に、2026年11月4日までの公表情報を扱う。
要点
- 市場・構造:2025年の国内年間総売上高は4兆130億円、前年比−0.12%(計算)である。一方、店舗は5,080店へ60店増えた。市場の横ばいと出店拡大が同時に進み、商圏内の需要を取り合う構造である。(日本DIY・ホームセンター協会「年間総売上高とホームセンター数の推移(推計値)」)
- 競争・専門化:主要上場企業の売上指標は、DCMのHC事業4,762.72億円、コーナン5,197.79億円、コメリ3,853.84億円である。PRO、農業・園芸など専門化の方向は異なる。(DCMホールディングス「2026年2月期決算短信」/コーナン商事「2026年2月期決算短信」/コメリ「2026年3月期決算説明会資料」)
- 再編:コーナンはバローとアレンザを共同運営する提携を結んだ一方、ジョイフル本田とアークランズの統合日程は未定へ変更された。基本合意と実行を分けて見る。(コーナン商事「第50期半期報告書」/ジョイフル本田・アークランズ「共同持株会社設立の日程変更」)
- 海外・制度:北米大手は建材流通の買収でプロ向け機能を拡張している。日本でも物流効率化法や取適法への対応に伴い、配送・取引条件まで含む採算管理が重要になる。(ホーム・デポ「SRSを通じたGMS買収完了」/経済産業省「物流効率化法の概要・特定荷主説明会資料」/公正取引委員会「取適法の概要・リーフレット」)
- AI:需要予測と用途・適合条件を説明する接客で導入が進む。公表された予測精度の改善を利益増と同一視せず、欠品、返品、残在庫、作業時間で効果を確かめる。(Google Cloud「カインズがAlphaEvolveで需要予測の誤差を19%改善」/ロウズ「店舗従業員向けMylow Companion導入」)
経営・企画部門への示唆
- 大手:買収・提携の成果は店舗数の合計でなく、物流・PB・商品マスターの共通化と統合先の既存店売上で四半期ごとに測る。完全子会社化に限らず、共同運営で調達・物流から先に統合する形も比べる。
- 中堅・中小:農業・設備工事・補修で即日そろう規格品と加工・積み込みに絞る。荒利益率の高い工具・金物の相談と薄利の日用品・燃料を、人員配置で分けて管理し、仕入れは共同化する。
- 新規参入:総合大型店ではなく、建材の現場配送・与信・施工など既存チェーンにない機能で提携する。北米の建材流通買収は参考になるが、日本では限定商圏で注文密度を確かめてから資本関係へ進む。
業界データまとめ
国内市場は約4兆円で推移する成熟市場であるが、店舗数は増加しており、既存商圏での売上配分が厳しくなっている。以下は2026年11月4日までに確認した公表資料に基づき、全国推計、経済センサス、企業決算を分けて示す基準表である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内ホームセンター年間総売上高4兆130億円。日本DIY・ホームセンター協会による推計値 | 2025年(協会表の年表記) | 日本DIY・ホームセンター協会「年間総売上高とホームセンター数の推移(推計値)」 |
| 市場の伸び | 前年比−0.12%(計算:4兆130億円÷4兆180億円−1)。上記と同一系列 | 2025年対2024年 | 日本DIY・ホームセンター協会「年間総売上高とホームセンター数の推移(推計値)」 |
| 事業者数 | 6,059事業所。産業細分類6091「ホームセンター」の国内事業所数で、法人の事業所のみ(個人経営は細分類に格付けされない)。企業数ではない | 2021年6月1日 | 総務省・経済産業省「令和3年経済センサス‐活動調査、卸売業・小売業、産業編第1表」 |
| 従業者数 | 18万4,622人。同分類の個人業主・無給家族従業者・有給役員・常用雇用者の合計。臨時雇用者を含まない | 2021年6月1日 | 総務省・経済産業省「令和3年経済センサス‐活動調査、卸売業・小売業、産業編第1表」 |
| 平均年収 | 424万2,300円(計算)。中分類「その他の小売業」、一般労働者・男女計・学歴計・企業規模計10人以上。月額30万2,000円×12+年間賞与等61万8,300円。ホームセンター以外も含む | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査、一般労働者・産業中分類第1表」 |
| 上位3社の売上高 | カインズ5,874億円(非上場。会社概要の売上高で、単体・連結の別は記載なし)/コーナン商事5,197.79億円(連結営業収益。単一セグメント)/DCM 4,762.72億円(ホームセンター事業・外部顧客への営業収益。EC事業を除く)。営業収益は商品売上高に不動産賃貸等の営業収入を加えたもの | いずれも2026年2月期 | カインズ「会社概要」 コーナン商事「2026年2月期決算短信」 DCMホールディングス「2026年2月期決算短信」 |
| ホームセンター店舗数 | 国内5,080店(協会推計)。前年5,020店から60店増、+1.20%(計算) | 2025年 | 日本DIY・ホームセンター協会「年間総売上高とホームセンター数の推移(推計値)」 |
| 売場面積 | 国内1,605万1,967㎡。経済センサスの産業細分類6091「ホームセンター」 | 2021年6月1日 | 総務省・経済産業省「令和3年経済センサス‐活動調査、卸売業・小売業、産業編第1表」 |
協会の店舗推計5,080店と経済センサスの6,059事業所は、対象範囲・分類方法・調査時点が異なり、差を閉店数と解釈してはならない。上位3社は公表された売上の大きい順に選び、4位はコメリの連結営業収益3,853.84億円(2026年3月期)である。カインズの値は会社概要の記載で、上場企業の決算とは開示の基準が異なる。上記の営業収益には不動産賃貸等の営業収入が含まれるため、全国推計を分母にした厳密な市場シェアは本稿では示さない。年収は短時間労働者を含む全店員の平均ではなく、2025年調査の月例給与と同調査で把握する年間賞与等から計算した比較指標である。
AI・フィジカルAIの影響と経営の打ち手
この業界でAIの効果が出やすいのは、多品種の在庫判断と、用途・適合条件を説明する接客である。フィジカルAIは物流拠点の搬送で実装が進む一方、長尺材、土・肥料、液体、生体を含む売場全体の無人化には商品特性上の制約が大きい。以下の導入段階は公表事実、本格普及までの時期は2026年11月を起点とする、公開情報からの分析であり、企業の導入予定ではない。
工程別の影響
本稿のバリューチェーンは「商品企画・調達、在庫・補充、物流、店舗・EC販売、加工・施工手配、保守・回収」の六工程である。需要予測そのものと、予測モデルを改善する生成AIエージェントは分けて示し、設備の自動化をすべてAIと呼ばない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 商品企画・調達 | 長い仕入リードタイムに対応する需要モデルの改善、発注判断の支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | カインズの長期需要予測モデルへの導入。Google Cloud「カインズがAlphaEvolveで需要予測の誤差を19%改善」 |
| 在庫・補充 | 店舗・商品別の需要予測、在庫配置と例外発注の管理 | データ・IoT | 実用(導入事例あり) | 2年以内 | カインズの需要予測基盤。Google Cloud「カインズがAlphaEvolveで需要予測の誤差を19%改善」 |
| 物流 | 倉庫内搬送、作業者の歩行削減、設備間の仕事の受け渡し | フィジカルAI | 実用(導入事例あり) | 3〜5年 | カインズの物流拠点で自動走行ロボット導入。認識・判断機能の詳細は非開示。カインズ「ロジスティクス」 |
| 店舗・EC販売 | 商品位置・用途・作業方法を対話で案内、従業員の知識検索 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ロウズの従業員向け支援、ホーム・デポの店舗内案内。ロウズ「店舗従業員向けMylow Companion導入」/ホーム・デポ「Magic Apronの店舗内機能拡充」 |
| 加工・施工手配 | プロ向け必要部材リストの作成、見積準備 | 生成AI・AIエージェント | 実用(導入事例あり) | 3〜5年 | ホーム・デポのMaterial List支援。現地調査や施工の自動化とは別。ホーム・デポ「Google Cloudとのエージェント型AI拡充」 |
| 保守・回収 | 適合部品・使用方法の問い合わせ対応、専門担当への引き継ぎ | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Mylow Companionによる商品・作業質問への対応。回収判定の自律化は対象外。ロウズ「店舗従業員向けMylow Companion導入」 |
業務はどう変わるか
第一に、発注担当者の仕事は「大量の予測値を直す」ことから「売上を失う欠品と過剰在庫の条件を決める」ことへ変わる。Google Cloudは2026年10月30日、カインズがAlphaEvolveで長期需要予測の誤差を19%改善し、本番環境へ導入したと公表した。これは提供企業の公表値であり、欠品率19%減、在庫19%減、利益19%増を意味しない。(Google Cloud「カインズがAlphaEvolveで需要予測の誤差を19%改善」)
公表時点で新モデルの本番稼働は約4〜5週間であり、対象は13〜39週先の需要である。ホームセンターは輸入PBや季節商品の発注を早期に決める必要があるため、この時間軸には意味がある。ただし経営評価では、予測誤差に加えて、欠品による失注、シーズン終了時の残在庫、値下げ損を同じ対象商品で追う。(Google Cloud「カインズがAlphaEvolveで需要予測の誤差を19%改善」)
第二に、接客は商品検索から「作業を完了するための一式提案」へ移る。ロウズ〈Lowe’s〉は2025年5月、店舗従業員向けのMylow Companionを導入し、商品や作業方法の質問に答える仕組みを展開した。導入済みの海外事例であり、日本で同サービスが普及済みと解釈しない。(ロウズ「店舗従業員向けMylow Companion導入」)
蛇口交換なら、接続規格、止水方法、補助部材まで確かめる。メーカーの適合表・説明書・在庫を結び付け、型番不明時には実物確認へ戻す設計が重要である。説明時間が短縮しても、誤購入や返品が増えれば収益改善にならない。
第三に、オンラインと売場の接客情報が接続する。ホーム・デポ〈The Home Depot〉は2026年8月、Magic Apronの店舗内機能を全米展開し、商品位置や店舗ごとの情報に基づく案内を拡充した。これは導入済みであるが、日本では棚位置の変更、屋外売場、ケースと単品の販売単位、実在庫との差異を整備しなければ同じ効果は得られない。(ホーム・デポ「Magic Apronの店舗内機能拡充」)
第四に、倉庫では人が商品を探して歩く仕事を減らし、例外品の取り扱いや設備復旧へ人員を振り向ける。カインズは新物流拠点への自動走行ロボット導入を公表し、YEデジタルは同社向けの倉庫実行システム採用を公表している。搬送ロボットと設備連携は導入事例があるが、WES自体は機器を調整する基盤であり、それだけでAIによる自律判断を証明するものではない。(カインズ「ロジスティクス」/YEデジタル「倉庫自動化システムをカインズの次世代大型物流センターで採用」)
設備導入では小物・ケース品と、長尺材、重量物、液漏れリスク品、生体、屋外保管品を区分する。投資採算には繁忙期の処理量と故障時の人手運用も織り込む。
AI・ロボットの主要プレイヤー
「日本での展開」は表に記した用途・製品についての区分である。「未展開」は日本のホームセンター向け展開を確認できない海外自社用サービスを示し、基盤技術一般の国内提供まで否定するものではない。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| カインズ | 日本 | 需要予測基盤、物流ロボット活用 | 調達・在庫判断と物流拠点運営 | 展開済み。国内導入事例。Google Cloud「カインズがAlphaEvolveで需要予測の誤差を19%改善」/カインズ「ロジスティクス」 |
| グーグル〈Google〉 | 米国 | Google Cloud、AlphaEvolve | カインズの予測モデル改善、ホーム・デポの対話支援 | 展開済み。カインズ事例。Google Cloud「カインズがAlphaEvolveで需要予測の誤差を19%改善」 |
| YEデジタル | 日本 | MMLogiStation | 倉庫設備・ロボットと上位システムの連携。AIそのものとは区別 | 展開済み。カインズ桑名拠点で採用。YEデジタル「倉庫自動化システムをカインズの次世代大型物流センターで採用」 |
| ホーム・デポ | 米国 | Magic Apron、部材リスト支援 | 顧客の売場案内、作業計画、プロ向け購買支援 | 未展開。公表対象は米国等の自社顧客。ホーム・デポ「Google Cloudとのエージェント型AI拡充」/ホーム・デポ「Magic Apronの店舗内機能拡充」 |
| ロウズ | 米国 | Mylow Companion(OpenAIと共同開発) | 店舗従業員の知識検索と接客支援 | 未展開。公表対象は自社店舗。ロウズ「店舗従業員向けMylow Companion導入」 |
人材・収益・競争への影響
減る可能性があるのは、定型的な商品説明の検索、発注表の転記、倉庫内の長距離歩行である。増える仕事は、商品属性の整備、誤回答の検証、適合情報の更新、機器の保守である。資格や現場経験が必要な相談は残り、売場担当者は検索結果を伝える役割から、施工条件や使用環境を確認して責任ある提案にまとめる役割へ移ると見込まれる。
欠品や買い忘れの削減は売上に効く一方、利用料と商品情報・機器の維持費が発生する。外部の対話サービスを使う場合も、規格・互換性・現場別購買履歴を自社で管理できるかが、顧客接点を維持する条件になる。
安全面では、電気・ガス・構造部材に関する助言を一般的なDIYと同じ基準で自動化してはならない。必要資格や専門確認に該当する質問を判別し、メーカー資料と有資格者への引き継ぎを組み込む。売場を自律移動する機器では子どもや台車との混在、商品の落下、停止時の通行確保まで含めて責任分界を定める。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 水栓・電材・工具の適合情報を型番単位で整え、接客支援を一部売場から導入 | 共通 | 2年以内 | 誤購入・照会時間の削減 | メーカー資料の利用許諾、更新担当、回答停止条件 |
| 高 | 園芸・冷暖房・防災商品の予測を通常需要と特需に分けて評価 | 共通 | 2年以内 | 欠品と季末処分の抑制 | 天候、販促、欠品日、災害特需の履歴 |
| 高 | AIの試験店舗と比較店舗で粗利額・返品・作業時間を同時測定 | 共通 | 2年以内 | 効果の過大評価を防止 | 商品構成と営業条件の近い比較群 |
| 高 | 部材リストをプロ会員の見積・引取予約に接続 | 大手 | 2年以内 | 一括受注と買い忘れ削減 | 販売単位、納期、代替品承認のルール |
| 中 | 小物・ケース品に絞って倉庫の自律搬送を導入 | 大手 | 3〜5年 | 歩行・搬送負荷の軽減 | 荷姿統一、WMS・WES連携、手動復旧訓練 |
| 中 | 共同調達先と商品マスターを共有し、問い合わせ支援を共同運用 | 中堅・中小 | 2年以内 | 固定費を分担し専門情報を確保 | データ所有権、メーカー変更時の更新責任 |
| 高 | 危険作業・資格作業への助言を人へ引き継ぐ回答設計 | 共通 | 導入時から | 事故・説明責任リスクの抑制 | 対象作業一覧、監修者、問い合わせ記録 |
失敗しやすいのは、予測精度の改善をそのまま利益効果へ換算すること、全商品を一つのロボット動線へ載せること、根拠資料が更新されない対話機能を公開することである。導入範囲を絞り、返品理由と欠品理由まで追跡してから拡張する。
業界の定義と市場構造
ホームセンターは、住まいの維持・補修、園芸、日常生活、現場作業に必要な商品を横断的に提供する小売業である。業界を理解するには、総合的な売場の市場と、そこから分化するプロ向け専門店・施工サービスを併せて見る。分析対象は日本のホームセンターチェーンと付随する専門業態であり、時点は2026年11月である。
対象には、DIY用具・素材、建築資材、園芸・農業資材、家庭用品、ペット用品、作業用品、店舗が受注するリフォームを含む。建材卸、工務店、家具専業店、ドラッグストア、純粋なEC専業者は市場規模の直接対象から外し、競合・供給者として扱う。各社の決算には外食、食品、家具、EC等が混在するため、連結売上高をそのまま業界売上とみなさない。
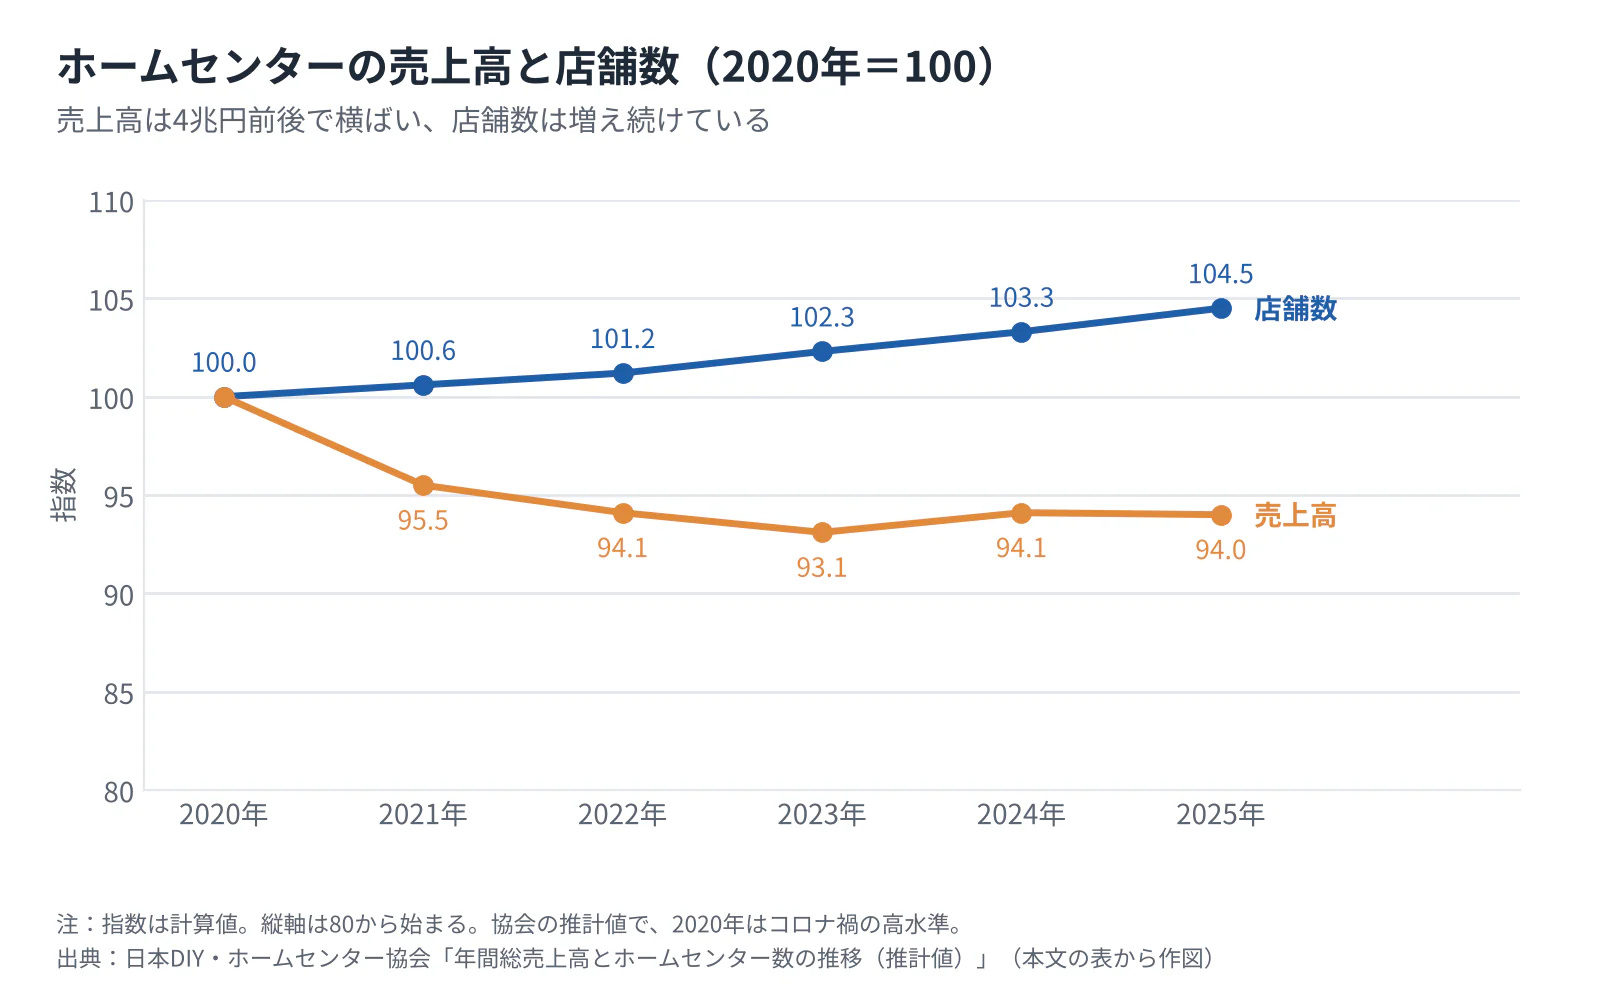
全国市場の推移と商品領域
 タップすると拡大して見られます
| 年 | 協会推計の年間総売上高 | 協会推計店舗数 | 読み取れること |
|---|---|---|---|
| 2020年 | 4兆2,680億円 | 4,860店 | 直近期間の売上の高水準 |
| 2021年 | 4兆760億円 | 4,890店 | 売上減と店舗増が同時進行 |
| 2022年 | 4兆150億円 | 4,920店 | 4兆円前後へ回帰 |
| 2023年 | 3兆9,750億円 | 4,970店 | 売上が4兆円を下回る |
| 2024年 | 4兆180億円 | 5,020店 | 売上は持ち直す |
| 2025年 | 4兆130億円 | 5,080店 | 売上は横ばい、出店は継続 |
上表の出典は同一の協会推計であり、2020〜2025年の売上高の年平均変化率は−1.22%である(計算)。これはコロナ禍の高水準を起点にした名目値であり、長期的な構造縮小率として固定して使うべきではない。(日本DIY・ホームセンター協会「年間総売上高とホームセンター数の推移(推計値)」)
商品構成は企業の商圏によって大きく異なる。全国の統一された顧客別内訳が得られないため、下表では農業・資材に強いコメリの開示を一例として示す。これは国内市場全体の構成比ではなく、品ぞろえの違いを理解するための企業別実績である。
| 商品領域 | コメリ売上高 | 構成比 | 前期比 | 主な需要 |
|---|---|---|---|---|
| 園芸・農業・ペット用品 | 1,163.13億円 | 30.2% | +3.3% | 農業資材、園芸、季節作業、ペット |
| 日用品・家電・カー・レジャー用品 | 755.23億円 | 19.6% | +1.4% | 日用品、生活維持、余暇 |
| 工具・金物・作業用品 | 698.40億円 | 18.1% | +1.8% | 工事・修繕・職人の補充 |
| リフォーム資材・エクステリア用品 | 557.05億円 | 14.5% | +0.9% | 住宅の補修・外構 |
| インテリア・家庭・オフィス用品 | 337.04億円 | 8.7% | −1.2% | 家庭用品、清掃、事務用途 |
| 燃料他 | 149.98億円 | 3.9% | −2.7% | 灯油など季節・地域需要 |
対象はコメリ連結の2026年3月期で、構成比は連結営業収益に対する公表値である。表にない「その他(不動産賃貸収入等)」とその他事業を含めて100%となる。工具・金物・作業用品、リフォーム資材・エクステリア用品、園芸・農業・ペット用品の3部門で62.8%を占める(公表構成比の合計、計算)ことは、ホームセンターを日用品販売だけで捉える限界を示している。(コメリ「2026年3月期決算補足資料」)
過去5年は、在宅時間増加時の需要、その反動、物価上昇による名目売上への押し上げ、天候・防災需要の変動を分けて見る。経済産業省の別系列では2025年のホームセンター販売額は前年比0.2%減で、減少寄与が大きかったのはインテリアとペット・ペット用品であった。同統計の直近の2026年7〜9月期は8,531億円、前年同期比1.2%増である(経済産業省「商業動態統計 2026年9月分(速報)」第18表)。供給側では専門業態の出店と統合による調達範囲の拡大が進み、市場の横ばいと個社の成長が両立する構造になっている。(経済産業省「2025年小売業販売を振り返る」/コーナン商事「2027年2月期第2四半期決算説明会資料」)
顧客と需要の特性
需要は、一般家庭の生活用品購入と、職人・農業者の仕事を止めないための購買で性質が異なる。後者では単価だけでなく、必要な規格の商品が必要な時に手に入ることが重要である。以下の購買過程は、公開された業態構成をもとにした分析であり、全国共通の顧客調査による比率ではない。
| 顧客層 | 購買の決め手 | 主な意思決定者・購買過程 | 継続利用の条件 |
|---|---|---|---|
| 一般家庭・DIY愛好者 | 価格、使いやすさ、完成イメージ、持ち帰りやすさ | 本人・家族が比較し、店頭で現物やサイズを確認 | 相談品質、近さ、返品のしやすさ |
| 職人・小規模工事業者 | 規格、在庫、早朝営業、積み込み、必要数量 | 現場担当が不足を把握し、事業主・購買担当が仕入先や掛け払い条件を決定 | 欠品の少なさ、引取時間、請求管理 |
| 農業者・園芸事業者 | 地域の栽培条件、資材価格、大容量、季節在庫 | 経営者・作業責任者が作付け・作業計画から数量決定 | 作期に合わせた供給、専門相談 |
| 賃貸オーナー・管理会社 | 補修の早さ、同一仕様の確保、施工責任 | 管理担当が不具合を確認し、予算承認後に資材・施工を発注 | 過去履歴、納期、再修理対応 |
プロ向け需要を独立して見る根拠は、企業が専用業態を拡大し、売上を開示している点にある。コーナンのPRO業態売上高は2026年2月期1,477.12億円で、2025年2月期の1,391.50億円から増加した。一般客向け総合店舗の客数だけでは、この成長を捉えられない。(コーナン商事「2027年2月期第2四半期決算説明会資料」)
日用品や既製品は他業態・ECとの価格比較が容易であり、乗り換えの負担は小さい。一方、補修部材では規格確認をやり直す手間、法人では与信・請求・引取手順を変更する手間がある。値引きへの依存を下げるには、会員数の拡大より、現場や物件単位で必要品をそろえる利便性を高めることが有効と考えられる。
季節性は売場運営に直結する。園芸・農業用品は作業時期、灯油・暖房は寒さ、散水・暑熱対策は高温、養生資材・防災用品は災害への備えに左右される。異常気象や災害による販売増を恒常需要として次年度に積み増すと、季末在庫と値下げが増えるため、前年同月比較には特需の有無を添える。
人口減少だけから市場を推定することも適切ではない。2023年の空き家は900万2千戸、空き家率は13.8%であり、住宅管理や修繕の対象は居住人口と同じようには減らない。ただし所有者不明、予算不足、取り壊し予定の住宅は購買につながりにくく、空き家数をそのまま有料補修サービスの対象件数に換算してはならない。(総務省「2023年住宅・土地統計調査、基本集計結果」)
家庭のDIY意欲と施工を依頼する需要も分けて見る。高齢世帯にとっては、商品価格以上に運搬や設置の負担が大きい場合がある。ここに配送・小修繕を組み合わせる余地はあるが、地域ごとの支払意思額と施工者の確保を検証しなければ、売上増が店員の追加作業だけを生む恐れがある。
バリューチェーンと収益構造
利益を左右するのは、仕入粗利だけでなく、在庫、売場作業、持ち帰り・配送・施工を合わせた総費用である。PBは価格と仕様を設計する手段であるが、調達数量、品質責任、処分在庫も小売側へ移る。以下は国内チェーンを中心に、2026年11月時点の工程と収益源を整理したものである。
| 工程 | 役割・主要な担い手 | 付加価値の源泉 | 管理すべき収益・費用 |
|---|---|---|---|
| 商品企画・調達 | メーカー・卸、カインズ・DCM・コーナン・コメリ等の調達部門 | PB仕様、規格の選定、仕入量の集約 | 仕入原価、品質検査、最低発注量 |
| 在庫・補充 | 本部商品部、店舗、物流部門 | 地域・季節・職種に合わせた欠品抑制 | 在庫金利、値下げ、売り逃し |
| 物流 | 自社物流拠点、委託物流会社、メーカー | 重量物・小口多品種を必要頻度で届ける能力 | 幹線輸送、荷待ち、荷役、店舗検品 |
| 店舗・EC販売 | 総合店舗、PRO、農業型店舗、ネットストア | 現物確認、即時入手、専門相談、法人受注 | 店舗人件費、賃料、決済、集客費 |
| 加工・施工手配 | 店舗加工担当、提携工事店、リフォーム子会社 | 材料を使える状態にして引き渡すこと | 加工工数、現地調査、施工外注、再工事 |
| 保守・回収 | 店舗、メーカー、修理会社、回収事業者 | 部品供給、購入履歴、責任ある対応 | 保証費、逆物流、廃棄・保管費 |
粗利率の高さだけでは収益力は判断できない
コメリの2026年3月期は営業収益3,853.84億円、営業総利益1,331.29億円、販管費1,100.73億円、営業利益230.55億円であった。営業収益に対する比率はそれぞれ34.5%、28.6%、6.0%であり、粗利の大部分が店舗・物流・本部の運営に充てられる構造が分かる。(コメリ「2026年3月期決算説明会資料」)
同社の販売管理費の内訳では、人件費が483.05億円、設備費が374.88億円である。営業収益比は人件費12.5%、設備費9.7%(計算)となるが、これは一社の例であり業界平均ではない。設備費の構成は資料に定義がなく、単純に店舗賃料と読み替えず、自社の費目と対応させて比較する。(コメリ「2026年3月期決算説明会資料」)
DCMは2026年2月期にホームセンター事業のセグメント利益315.30億円、エクスプライス事業8.39億円を開示している。ただし本部取引、のれん償却等の調整があり、工程別利益ではない。商品別の利益や「PB、物流、施工のどこが最も利益を生むか」を全国共通の数値で示せる公開資料は確認できない。(DCMホールディングス「2026年2月期決算短信」)
利益改善の方向は、売上拡大と費用増を同じ単位で測ることである。例えば土・肥料は重量当たりの販売単価が低く、遠距離の個別配送を増やすと売上が伸びても採算を損ないやすい。工具や補修部材は単品の大きさが小さくても規格確認や取りそろえに工数が掛かるため、商品粗利から荷役・接客・配送の費用を引いた注文単位の利益を確かめる。
再編の効果は調達と物流の接続で決まる
コーナンとバローの提携では、アレンザの共同運営、PBの相互供給、関西圏・関東圏を中心とする市場深耕が明示されている。商品を相互供給するだけでなく、発注単位・納品曜日・梱包・売場変更をそろえられるかが、利益への効果を左右する。買収前の仕入条件を単純に良い方へ合わせた金額は、そのまま実現可能な統合効果とはならない。(コーナン商事「第50期半期報告書」)
カインズの桑名流通センターは、海外荷物の受け入れを西日本へ分散し、長距離幹線輸送と店舗供給を改善する狙いを持つ。物流網の設計は欠品と配送費を同時に左右し、商品企画時点での荷姿の統一も重要になる。災害時には拠点集約の効率と供給停止リスクが相反するため、代替出荷拠点と重要商品の保管方針まで設計する。(カインズ「桑名流通センター本格稼働開始」)
価格転嫁では、同一メーカー品は競合価格との比較が容易であり、コスト増を一律に上乗せしにくい。PBでも仕様変更による実質的な値上げは、品質と用途の説明が伴わなければ継続利用を損なう。商品価格を維持する施策と、配送・加工・施工を明確に有料化する施策を分け、無料サービスの範囲を売場ごとに可視化する必要があると考えられる。
競争環境
競争の中心は、全国一律の出店数競争から、地域の店舗網をまとめる再編と、プロ・農業・住関連サービスへの専門化に移っている。全国の売上規模だけでは優位性を説明できず、商圏内の在庫、受け取りやすさ、専門担当者の配置が重要である。以下の競争評価は公表資料をもとにした分析である。
全国規模と地域競争を分ける
協会推計では2020年から2025年に売上高が4兆2,680億円から4兆130億円へ減少する一方、店舗数は4,860店から5,080店へ増えている。同期間の売上高の年平均成長率は−1.22%である(計算)。総額の拡大に頼るより、来店目的を明確にし、商圏内の購買頻度と購入品目を増やす。(日本DIY・ホームセンター協会「年間総売上高とホームセンター数の推移(推計値)」)
ただし、異なる決算期・対象事業の企業売上高を協会推計で割った集中度は適切でない。本稿は厳密な上位集中度を示さず、店舗網と事業内容で競争を比較する。公正取引委員会がDCMによるエンチョー株式取得について問題解消措置を前提に審査した事実も、全国規模だけでは地域競争を判断できないことを示す。(公正取引委員会「DCMによるエンチョー株式取得の審査結果」)
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 市場が横ばい圏でも店舗は増加。専門業態と地域再編が並行 | 強まる |
| 新規参入の脅威 | 中 | 総合大型店には土地・在庫・物流が必要。工具などに絞る参入余地はある | 変わらない |
| 代替手段の脅威 | 強 | 規格品はEC、日用品は食品スーパー・ドラッグストア、施工は専門業者と競合 | 強まる |
| 買い手の交渉力 | 強 | 一般品は比較しやすい。プロでも欠品・納期次第で他店に切り替わる | 強まる |
| 売り手の交渉力 | 中 | PB調達は小売側に選択肢がある一方、指名工具・専用電池等はメーカー依存 | 変わらない |
方向は2030年までを見通した、公開情報からの分析である。代替手段との競合は商品群ごとに異なり、長尺材の即時引き取りと洗剤の買い足しを同じ競争市場として評価すべきではない。
国内主要企業の比較
| 企業 | 規模・対象期 | 事業基盤・戦略の違い |
|---|---|---|
| カインズ | 売上高5,874億円、2026年2月期 | 非上場。263店舗という公式会社概要の範囲で、商品開発と生活提案を展開。カインズ「会社概要」 |
| DCM | HC事業の外部顧客営業収益4,762.72億円、2026年2月期 | 地域チェーンの統合基盤。グループにはEC事業もあり、連結全体とHC事業を区別する。DCMホールディングス「2026年2月期決算短信」 |
| コーナン商事 | 連結営業収益5,197.79億円、2026年2月期 | PRO売上高1,477.12億円。職人向け専門化とアレンザ共同運営を推進。コーナン商事「2026年2月期決算短信」/コーナン商事「2027年2月期第2四半期決算説明会資料」 |
| コメリ | 連結営業収益3,853.84億円、2026年3月期 | 園芸・農業・ペット用品が営業収益の30.2%で最大、工具・金物・作業用品とリフォーム資材・エクステリア用品が計32.6%。小型店と大型パワーの組み合わせ。コメリ「2026年3月期決算説明会資料」/コメリ「2026年3月期決算補足資料」 |
| アークランズ | HC部門売上高2,623.21億円、2026年2月期 | リフォームサービスとペット(ペッツファーストを含む)を内訳に含むHC部門の値。外食・不動産等を含むグループ全体とは区別。訂正決算を使用。アークランズ「2026年2月期決算短信の訂正」 |
| ジョイフル本田 | 連結売上高1,328.17億円、2026年6月期 | 大型店を基盤に住関連・専門品を展開。当期から連結決算であり、前期単体との増収率は示さない。ジョイフル本田「2026年6月期決算短信」 |
直近の動向では、コーナンの2027年2月期上期営業収益は2,871.35億円、前年同期比8.3%増、営業利益は176.62億円、20.1%増となった。コメリの2027年3月期上期も営業収益2,088.03億円、3.8%増、営業利益173.01億円、12.6%増である。市場の横ばいと個社の増収増益は両立するが、出店・買収・既存店の寄与を分けて読む。(コーナン商事「2027年2月期第2四半期決算説明会資料」/コメリ「2027年3月期中間期決算説明会資料」)
再編は実行段階まで確認する
直近3年の再編で、DCMはエンチョーを2025年に子会社化した。一方、コーナンは2026年4月にアレンザの議決権の38.79%を取得し、その後の株式併合で保有割合は49.4%となった。アレンザはバローホールディングスの連結子会社、コーナンの持分法適用関連会社という関係にある。2026年6月の提携は、共同運営・PB相互供給と相互出資を伴うが、コーナンへの完全統合ではない。(DCMホールディングス「2026年2月期決算短信」/コーナン商事「第50期半期報告書」)
ジョイフル本田とアークランズは2026年4月に経営統合の基本合意を公表した。しかし同年7月、ペッツファーストグループの会計処理に関する調査等を受け、当初2027年3月1日を目指した共同持株会社設立を含む日程を未定へ変更した。アークランズは10月に決算を訂正しているが、本稿確認時点で統合完了や確定した新日程として扱わない。(ジョイフル本田・アークランズ「経営統合に関する基本合意書締結のお知らせ」/ジョイフル本田・アークランズ「共同持株会社設立の日程変更」/アークランズ「2026年2月期決算短信の訂正」)
成功条件は、①地域密度を生かす補充網、②プロが必要とする規格の欠品抑制、③PBの品質・補修対応、④加工・配送・施工を含む案件採算の管理である。コメリは農業・資材構成、コーナンはPRO拡大、カインズは商品開発と物流網、DCMは統合基盤で異なる条件を満たそうとしている。再編の評価では店舗数の合計より、重複在庫・物流経路・専門人員をどこまで共通化できるかを確かめる。
海外の動向と主要企業
海外の先行例で日本への示唆が大きいのは、DIY小売と建材流通をつなぎ、プロ顧客の取引を深める動きである。北米・欧州・豪州は住宅形態、施工の分業、商圏の広さが異なるため、店舗面積や売上規模の模倣では成果を再現できない。世界市場の統一された最新公表値と日本の比率は、確認した一次資料では確定できない。
地域比較は同じ定義の系列で行う
ホーム・デポの2026年度第2四半期売上高は前年同期比5.7%増だが、既存店売上高は1.7%増であり、買収を含む連結拡大と基礎需要は異なる。ロウズの同四半期の既存店売上高は0.2%増であった。これらは企業業績であり、北米全体の市場成長率を表すものではない。(ホーム・デポ「2026年度第2四半期決算」/ロウズ「2026年度第2四半期決算」)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ホーム・デポ | 米国 | US$164.7 billion、2025年度 | 大型店・プロ向け流通。米国・カナダ・メキシコに店舗 | SRSを通じ2025年9月にGMS買収完了 | 公表店舗網に日本のHC店舗なし。ホーム・デポ「2025年度年次報告書」/ホーム・デポ「SRSを通じたGMS買収完了」 |
| ロウズ | 米国 | US$86.286 billion、2025年度 | 米国住関連小売、プロ向けサービス | 内装建材流通のFBM、内装仕上げ材の設計・流通・施工を担うADGを買収 | 公表店舗網に日本のHC店舗なし。ロウズ「2025年度第4四半期・通期決算」/ロウズ「ADG買収完了」 |
| キングフィッシャー〈Kingfisher〉 | 英国 | £12.945 billion、2025/26年度 | B&Q、Screwfix等。専門業態とEC | プロ向け売上比率30%、前年度27%から拡大 | 公表店舗網に日本のHC店舗なし。キングフィッシャー「2025/26年度通期決算」 |
| バニングス〈Bunnings〉 | 豪州 | A$20.399 billion、2026年度 | ウェスファーマーズ傘下。豪州・NZのDIYとプロ需要 | 2026年7月からBlackwoods・Workwear Groupを事業部へ移管 | 公表店舗網に日本のHC店舗なし。ウェスファーマーズ「2026年度通期決算説明資料」 |
| ホルンバッハ〈HORNBACH〉 | ドイツ | グループ€6,433.9 million、2025/26年度 | 欧州の大型DIY店と建材流通 | 欧州での成長投資と店舗網拡充を継続 | 公表店舗網に日本のHC店舗なし。ホルンバッハ「2025/26年度決算発表」 |
各社の年度末は異なり、金額は原通貨のままである。日本での事業欄はホームセンター店舗の展開についての確認であり、調達・法人間取引まで存在しないと断定するものではない。バニングスの数値には、2026年7月以降の移管を反映した参考値は含まない。
プロ向けの拡張は卸売機能の獲得でもある
ホーム・デポのGMS買収は、職人が店舗で小口購入する需要に加えて、建築現場への納品を取り込む動きと読める。ロウズのFBM買収も、内装建材流通への接続という共通点を持つ。日本への影響は、既存小売と地域建材商社・施工ネットワークの連携という形で現れやすいと考えられる。(ホーム・デポ「SRSを通じたGMS買収完了」/ロウズ「Foundation Building Materials買収契約」/ロウズ「2025年度第4四半期・通期決算」)
ただし、掛売りの与信、現場への時間指定配送、荷下ろし、破損・返品対応を引き受ければ、店舗小売とは異なる費用が生じる。米国型の売上規模拡大を目標にする前に、日本では現場密度と納品単位を検証する。今後2〜3年は、専門店・建材流通の提携と限定商圏での実装を注視する時期とみられる。
日本企業の海外展開では、コーナンがベトナムを含む店舗網を開拓しているが、2027年2月期上期資料の海外売上構成比は0.8%である。現段階では国内収益の構造を大きく変える規模ではなく、国内業態をそのまま移植するより、住まい方・配送・専門人材に合わせる段階といえる。海外売上比率を全社で一律に開示しない企業もあるため、国内大手全体の海外依存度は本稿では示さない。(コーナン商事「2027年2月期第2四半期決算説明会資料」)
外部環境と制度の変化
制度面で経営への影響が大きいのは、物流の荷主責任、PB・輸入品の安全責任、取引適正化、短時間労働者の社会保険である。販売数量が伸びにくい中で、これらの費用を店頭価格だけに転嫁することは難しく、発注条件・荷姿・サービス料金まで見直す。以下は2026年11月4日時点の確認であり、影響の大小と方向は、公開情報からの分析である。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 物流制度 | 日本 | 物流効率化法の特定荷主に中長期計画・定期報告・物流統括管理者の選任等。年間取扱貨物重量9万tが指定基準 | 2026年4月1日施行 | 大・対応費は向かい風、荷待ち削減は追い風 | 経済産業省「物流効率化法の概要・特定荷主説明会資料」 |
| 取引制度 | 日本 | 取適法施行。対象となる製造委託等や特定運送委託の取引条件を点検 | 2026年1月1日施行 | 大・委託管理の負担増、安定供給には追い風 | 公正取引委員会「取適法の概要・リーフレット」/公正取引委員会「中小受託取引適正化法関係」 |
| 製品安全 | 日本 | 海外から日本向けに直接販売する事業者を製品安全4法の対象に追加。国内管理人等の仕組み | 2025年12月25日施行 | 中・適正な競争には追い風、品揃え管理は負担 | 経済産業省「海外事業者の製品安全4法規制対象化」 |
| 雇用・社会保障 | 日本 | 短時間労働者の社会保険適用で企業規模要件を段階縮小。36人以上、次いで21人以上へ | 2027年10月、2029年10月 | 中・中小の人件費には向かい風、就業継続には追い風 | 厚生労働省「社会保険加入の要件」 |
| 住宅制度 | 日本 | 木造2階建て等の大規模な修繕・模様替えで建築確認が必要となる範囲が拡大 | 2025年4月1日施行 | 中・手続き負担増、適切な施工相談には追い風 | 国土交通省「木造戸建の大規模なリフォームに関する建築確認手続について」 |
| 資源循環 | EU | 携帯型電池等の取り外し・交換可能性に関する要件を適用。2026年7月、欧州委員会がウェアラブル機器、電動玩具などを例外に加える委任規則と改定指針を採択 | 2027年2月18日適用 | 中・欧州向け製品の設計・部品供給には負担、修理需要には追い風 | 欧州委員会「電池の取り外し・交換可能性に関する指針」/欧州委員会「携帯型電池の取り外し規則に例外を追加」 |
物流では、商品を軽くしても容積が減らない収納用品と、重量が大きい園芸土・資材を分けて輸送効率を考える。仕入先の配送費値上げを交渉するだけではなく、納品回数、検品、バラ荷役、待機の発生場所を把握する。荷主の制度対応を物流子会社や運送会社任せにできない点が、経営管理上の変化である。(経済産業省「物流効率化法の概要・特定荷主説明会資料」)
取適法はすべての商品仕入れに一律適用される法律ではない。PBの製造委託、対象となる運送委託等について、取引類型と資本金・従業員数などの要件を確かめる。価格交渉や代金の扱いを店舗・商品部ごとの慣行に任せず、本部で契約と運用を整合させる。(公正取引委員会「取適法の概要・リーフレット」)
住宅制度の変化も、あらゆるリフォームに建築確認が必要になることを意味しない。構造に関わる大規模工事と、内装・設備の交換を受付時に分け、必要な案件を建築士や施工会社へつなぐ体制が重要になる。受注件数を増やす施策と、現場調査・責任分担を整える施策は同時に進める。(国土交通省「木造戸建の大規模なリフォームに関する建築確認手続について」)
脱炭素・資源循環では、修理できる工具や交換部品の供給が商品寿命を延ばす一方、部品在庫と回収費を生む。EU制度は日本の全店に直接適用されるものではないが、共通仕様の工具・電池を調達する企業や欧州向けPBを扱う企業には設計変更の影響が出うる。人口減少と住宅ストックの老朽化には、単なる品目削減でなく、地域で継続して必要な補修用品を残す対応が求められる。
人材と生産性
人材面の課題は、会計・品出しの人数確保に加え、工具・資材・園芸・施工受付を理解する担当者の確保である。同じ販売時間でも、単品販売と施工を伴う相談では必要な技能が異なる。公開統計だけでホームセンター固有の人手不足率や職種別賃金を把握することはできない。
経済センサスの従業者は2021年6月時点で18万4,622人である。一方、年収の比較指標は2025年調査の「その他の小売業」一般労働者から計算した424万2,300円であり、対象年・産業範囲・雇用区分が異なる。両者を掛け合わせて業界の人件費を推計することはできない。(総務省・経済産業省「令和3年経済センサス‐活動調査、卸売業・小売業、産業編第1表」/厚生労働省「令和7年賃金構造基本統計調査、一般労働者・産業中分類第1表」)
コメリの2026年3月期人件費は483.05億円で、前期477.63億円から1.1%増であった(前期は公表の前年差から計算)。これは一社の費用増加であり、賃上げ率や同じ人員当たりの給与上昇率とは異なる。業界全体の最新賃上げ率を確認できない以上、賃金水準の比較と個社の人員・労働時間の変化は分けて評価する。(コメリ「2026年3月期決算説明会資料」)
| 人材・業務 | 現場で必要になる能力 | 生産性を確認する指標の例 |
|---|---|---|
| 工具・建材担当 | 規格・互換性・用途の確認、取引先への照会 | 問い合わせ再来店率、適合違い返品率、専門相談当たり粗利益 |
| 園芸・農業担当 | 季節・地域条件を踏まえた商品説明と管理 | シーズン終了残在庫、廃棄・値下げ損、再購入率 |
| 加工・積み込み担当 | 安全な加工、重量物の取り扱い、受け渡し確認 | 待ち時間、事故・破損、加工を含む注文別利益 |
| 施工受付担当 | 現地調査の要否判断、見積・施工会社との調整 | 見積成約率、手戻り、工事後の再対応費 |
これらは経営管理用の提案指標であり、公表された業界平均ではない。店舗間比較には有給労働時間と、外注を含むサービス提供費をそろえる。売上高を人数で割るだけでは、短時間勤務の比率や施工の外注化によって見かけの生産性が変わる。
制度面では、2027年10月以降の社会保険適用拡大が、小規模事業者の勤務設計と費用に影響する。人数要件は店舗単位の総在籍人数をそのまま使うものではなく、制度上の企業規模の定義を確かめる。勤務時間を短く抑えるだけの対応より、専門担当者の継続勤務と収益性の高い相談業務を組み合わせる選択肢を検討する。(厚生労働省「社会保険加入の要件」)
2030年に向けたシナリオ
将来を左右する軸は、「住宅・設備の維持補修需要がどれだけ支出に結び付くか」と「専門化・再編によって供給費用を抑えられるか」の二つである。人口減少だけでは市場の方向は決まらず、老朽住宅の保有者が修繕を実行できるかが重要になる。以下は分析にもとづく条件付きシナリオであり、売上高の予測値や確率を示すものではない。
| シナリオ | 需要・供給の条件 | 2030年の業界像 | 可能性の見立て |
|---|---|---|---|
| 維持補修を軸に緩やかに再構成 | 補修需要が支出につながり、物流・在庫統合も進む | 総合店に専門店・施工受付・配送を組み合わせる。既存商圏の利用頻度を高める | 基本シナリオ。既存のPRO拡大と共同運営が継続する場合 |
| 専門需要は増えるが利益が残りにくい | 補修需要は強いが、物流・施工・人件費の上昇を吸収できない | 売上が増えても配送・工事の負担で利益が伸びない。再編後の統合が課題化 | 十分に起こりうる。サービスの値付けが遅れる場合 |
| 支出抑制と地域の供給縮小 | 家計・小規模事業者の支出が弱く、統合効果も限定的 | 不採算店の見直し、品揃え縮小、地域の専門店・ECとの役割分担が進む | 下振れシナリオ。需要不足と費用増が重なる場合 |
空き家900万2千戸、空き家率13.8%という2023年の住宅ストックは、補修需要の可能性を示す一方、所有者の資金力や利用意向を示すものではない。居住・賃貸・売却の予定がない住宅では、老朽化が進んでも修繕支出が発生しない場合がある。したがって「空き家が多いからリフォーム市場が必ず伸びる」という読み方は避ける。(総務省「2023年住宅・土地統計調査、基本集計結果」)
| 先行指標 | 確認先 | 判断に使う問い |
|---|---|---|
| 全国売上高と店舗数の組み合わせ | 日本DIY・ホームセンター協会の年次推計 | 店舗増加に売上が追いついているか。日本DIY・ホームセンター協会「年間総売上高とホームセンター数の推移(推計値)」 |
| 月次商品別販売と店舗の動向 | 経済産業省「商業動態統計」、年次振り返り | 日用品とDIY・資材のどちらが全体を動かしているか。経済産業省「2025年小売業販売を振り返る」 |
| PROの売上と既存店動向 | コーナンの決算説明資料 | 専門化が既存店の需要拡大を伴っているか。コーナン商事「2027年2月期第2四半期決算説明会資料」 |
| 在庫・人件費・物流関連費と利益 | 各社の決算・補足資料 | 増収が運転資金・費用増に吸収されていないか。コメリ「2026年3月期決算補足資料」 |
| 再編の正式契約・実行日・訂正開示 | 当事会社の適時開示 | 基本合意から実行・統合効果へ進んでいるか。ジョイフル本田・アークランズ「共同持株会社設立の日程変更」/アークランズ「2026年2月期決算短信の訂正」 |
経営上は年次市場の確定を待つだけでは遅い。月次の既存店売上と客数・客単価を確認し、四半期には在庫と利益、年次には地域別の店舗配置を照合する。複数の指標が同じ方向を示した段階で、出店・業態変更・撤退の判断を更新する運用が有効と考えられる。
経営・企画部門への示唆
最優先の意思決定は、出店の継続と、既存商圏で職人・農業者・住宅の管理者の作業を止めない機能への投資の配分である。売上が横ばいのまま店舗が増える局面では、新店の売上を業界の成長と取り違えず、商圏ごとの採算で投資先を選ぶ。
立場別の戦略の選択肢
| 立場 | 選択肢 | 判断の条件・根拠 |
|---|---|---|
| 大手 | 買収・提携の成果を、店舗数の合計ではなく、物流センター・PB・商品マスターの共通化の進み具合と、統合先の既存店売上で四半期ごとに測る。完全子会社化に限らず、持分法と共同運営で調達・物流から先に統合する形も比べる。PRO業態は、現場配送と掛売りを伴う法人取引として総合店と採算を分ける | DCMはエンチョーを2025年10月から連結に含めたが、HC事業の外部顧客営業収益は前期の4,807.04億円から4,762.72億円へ、セグメント利益は341.10億円から315.30億円へ減った(DCMホールディングス「2026年2月期決算短信」)。年間取扱貨物9万t以上の特定荷主は中長期計画の提出と物流統括管理者の選任が必要で、土・肥料・建材など重量物の多いホームセンターは統合で基準に達しやすいとみられる(経済産業省「物流効率化法の概要・特定荷主説明会資料」) |
| 中堅・中小 | 地域の農業・設備工事・補修で、即日そろう規格品と加工・積み込みに絞る。工具・金物の専門相談と、薄利の日用品・燃料を、売場面積と人員の配置で分けて管理する。仕入れと商品マスターは共同化し、大手への資本提携・売却も選択肢に残して店別採算と賃貸契約を整理しておく | コメリの部門別の荒利益率は、工具・金物・作業用品42.5%に対し、日用品・家電・カー・レジャー用品26.0%、燃料等13.2%である(コメリ「2026年3月期決算説明会資料」)。2027年10月から短時間労働者の社会保険の適用が従業員36人以上の企業へ広がり、専門担当者を短時間勤務で確保する前提が変わる(厚生労働省「社会保険加入の要件」) |
| 新規参入を考える企業 | 総合大型店での参入ではなく、建材の現場配送、工具の専門販売、施工、回収など、既存チェーンが自前で持たない機能で提携する。建材商社・物流会社は、チェーンの現場納品と与信を受託する形が考えられる。海外企業やEC事業者は、限定した商圏で注文密度と荷姿の費用を確かめてから資本関係へ進む | 北米ではホーム・デポが企業価値約55億ドルのGMSを(ホーム・デポ「SRSを通じたGMS買収完了」)、ロウズが約88億ドルでFBMを買収し(ロウズ「Foundation Building Materials買収契約」)、店舗小売に建材の現場納品を加えた。国内の店舗数は2025年も60店増えており、総合店での参入余地は狭いとみられる |
通説と異なる見方
第一に、店舗網の拡大は業界の成長を意味しない。 協会推計では2020年から2025年に売上高が5.97%減る一方、店舗数は4.53%増え、1店当たりの売上高は約8.8億円から約7.9億円へ約10%下がった(計算。日本DIY・ホームセンター協会「年間総売上高とホームセンター数の推移(推計値)」)。新店は自社の取り分を増やしても、業界としては商圏の重複を深めている。出店の可否は、近隣の自社既存店から移る売上まで差し引いて判断すべきと考えられる。
第二に、成長は日用品の取り込みより、作業・補修の需要から生まれている。 商業動態統計の調査対象では、2025年の減少はインテリアとペット・ペット用品の寄与が大きく、2026年7〜9月期はDIY用具・素材が2.9%増と全体の1.2%増を上回った(経済産業省「商業動態統計 2026年9月分(速報)」第18表)。コーナンのPRO業態の売上高は2026年2月期に6.2%増、2027年2月期上期も12.0%増であり(コーナン商事「2027年2月期第2四半期決算説明会資料」)、英国のキングフィッシャーもプロ向け売上比率を27%から30%へ高めた(キングフィッシャー「2025/26年度通期決算」)。ただし同期の電気(6.6%増)はエアコンなど天候に左右される品目を含むため、季節要因を除いて読む。
第三に、統合の発表や連結の開始は、統合効果の発生を意味しない。 上表のエンチョーの例では、連結後もHC事業は減収減益であった。ジョイフル本田とアークランズは、買収先子会社の会計処理の調査を受けて統合の日程を未定とした(ジョイフル本田・アークランズ「共同持株会社設立の日程変更」)。統合の評価は売上の合算ではなく、物流経路と商品マスターをいつ共通化できたかで行う。
公開情報ではわからないこと
- 職人・工事業者が店を選ぶ理由と、取引を切り替える負担。 価格、欠品、早朝営業、積み込み、掛売りの優先順位は開示がない。PRO業態の会員や工務店への聞き取りと、近隣の競合店での来店者調査を業種別に行い確かめる。
- 加工・配送・施工手配の採算。 無料対応の作業時間、外注費、再工事の費用は公表されていない。店舗でのタイムスタディ、施工協力店への聞き取り、受注案件を見積から引き渡し後の再対応まで追う記録で把握する。
- 買収・提携で実現できる統合効果の実額。 PB相互供給の品目数、物流センターの共通化、仕入条件の変化、買収先子会社の管理体制は公開資料ではわからない。デューデリジェンスで仕入・物流委託・賃貸の契約を精査し、取引先のメーカー・卸に納品条件の変化を聞き取る。
- AIの需要予測が欠品・残在庫に与える効果。 カインズの事例では予測誤差の19%改善が公表されたが、欠品や値下げへの効果は公表時点で示されていない。導入企業への聞き取りと、自社の試験店と比較店の対照実験で、季節品の残在庫と値下げ損まで測る。
- 北米型の建材の現場納品が日本で成り立つ条件。 現場1件当たりの注文量、配送距離、与信の負担を示す公開データはない。地域の建材商社と工務店への聞き取りと、限定した商圏での配送の試行記録で、注文密度と費用を確かめる。
出典
官公庁・業界団体の原表と企業の公式開示を優先した。本文のリンクは該当資料に直接接続し、以下に公表日を併記する。
- 日本DIY・ホームセンター協会「年間総売上高とホームセンター数の推移(推計値)」(公表日記載なし、2026年11月4日確認)
- DCMホールディングス「2026年2月期決算短信」(2026年4月14日)
- コーナン商事「2026年2月期決算短信」(2026年4月13日)
- コメリ「2026年3月期決算説明会資料」(2026年4月30日)
- コーナン商事「第50期半期報告書」(2026年10月提出)
- ジョイフル本田・アークランズ「共同持株会社設立の日程変更」(2026年7月3日)
- ホーム・デポ「SRSを通じたGMS買収完了」(2025年9月4日)
- 経済産業省「物流効率化法の概要・特定荷主説明会資料」(2026年5月18日)
- 公正取引委員会「取適法の概要・リーフレット」(2026年版、更新日記載なし)
- Google Cloud「カインズがAlphaEvolveで需要予測の誤差を19%改善」(2026年10月30日)
- ロウズ「店舗従業員向けMylow Companion導入」(2025年5月5日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査、卸売業・小売業、産業編第1表」(2023年3月28日)
- 厚生労働省「令和7年賃金構造基本統計調査、一般労働者・産業中分類第1表」(2026年3月24日)
- カインズ「ロジスティクス」(公表日記載なし、2026年11月4日確認)
- ホーム・デポ「Magic Apronの店舗内機能拡充」(2026年8月27日)
- ホーム・デポ「Google Cloudとのエージェント型AI拡充」(2026年1月11日)
- YEデジタル「倉庫自動化システムをカインズの次世代大型物流センターで採用」(2023年2月1日)
- コメリ「2026年3月期決算補足資料」(2026年4月28日)
- 経済産業省「2025年小売業販売を振り返る」(2026年4月14日)
- コーナン商事「2027年2月期第2四半期決算説明会資料」(2026年10月14日)
- 総務省「2023年住宅・土地統計調査、基本集計結果」(2024年9月25日)
- カインズ「桑名流通センター本格稼働開始」(2024年3月11日)
- 公正取引委員会「DCMによるエンチョー株式取得の審査結果」(2025年8月29日)
- カインズ「会社概要」(公表日記載なし、2026年11月4日確認)
- アークランズ「2026年2月期決算短信の訂正」(2026年10月13日)
- ジョイフル本田「2026年6月期決算短信」(2026年8月3日)
- コメリ「2027年3月期中間期決算説明会資料」(2026年10月28日)
- ジョイフル本田・アークランズ「経営統合に関する基本合意書締結のお知らせ」(2026年4月14日)
- ホーム・デポ「2026年度第2四半期決算」(2026年8月18日)
- ロウズ「2026年度第2四半期決算」(2026年8月19日)
- ホーム・デポ「2025年度年次報告書」(2026年公表)
- ロウズ「2025年度第4四半期・通期決算」(2026年2月25日)
- キングフィッシャー「2025/26年度通期決算」(2026年3月公表)
- ウェスファーマーズ「2026年度通期決算説明資料」(2026年8月27日)
- ホルンバッハ「2025/26年度決算発表」(2026年5月19日)
- ロウズ「Foundation Building Materials買収契約」(2025年8月20日)
- 公正取引委員会「中小受託取引適正化法関係」(公表日記載なし、2026年11月4日確認)
- 経済産業省「海外事業者の製品安全4法規制対象化」(公表日記載なし、2026年11月4日確認)
- 厚生労働省「社会保険加入の要件」(公表日記載なし、2026年11月4日確認)
- 国土交通省「木造戸建の大規模なリフォームに関する建築確認手続について」(2025年2月21日時点の資料)
- 欧州委員会「電池の取り外し・交換可能性に関する指針」(2025年1月10日)
- 欧州委員会「携帯型電池の取り外し規則に例外を追加」(2026年7月14日)
- 経済産業省「商業動態統計 2026年9月分(速報)」第18表(2026年10月30日)
- ロウズ「ADG買収完了」(2025年6月2日)
