エグゼクティブサマリー
家電量販店は、家電の価格競争を続けながら、配送・設置・修理を通じて「購入後に使える状態」を売る産業へと重心を移している。市場全体の増減より、商品構成と販売後工程の採算が企業間の差を生む。2026年11月4日時点では、次の五点が経営判断の出発点となる。
要点
- 市場・需要:2025年の家電大型専門店販売額は4兆9,214億円、前年比+4.1%である。ただし生活家電は横ばい、情報家電は+13.9%であり、回復は一様でない。2026年9月は総額が-2.7%となった。(経産省「商業動態統計・2026年9月速報」 経産省「家電大型専門店・時系列表」)
- 構造・競争:家電関連EC化率は2025年が43.08%で、前年の43.03%からほぼ横ばいである。量販店自身のECも含まれるため、店舗対ECの二分法では捉えられない。主要5社は住生活、都市大型店、物流、地域の保証・施工など、異なる資産を組み合わせて競う。(経産省「令和7年度電子商取引市場調査 報告書」)
- 海外:ベスト・バイのMarketplace・広告、カリーズの継続サービス、JD.comとCECONOMYの資本再編は、販売以外の収入と顧客接点を増やす動きである。海外モデルの導入では、保守費用と保証責任まで検証する。(ベスト・バイ「2026年度通期決算」 カリーズ「2025/26年度決算」 CECONOMY・JD.com「最終承認取得」)
- 制度:免税販売のリファンド方式は2026年11月1日に開始済みである。2027年度のエアコン省エネ基準への対応も迫るが、旧基準品の流通在庫が一律に販売禁止になるわけではない。返金手続と省エネ説明の品質が問われる。(国税庁「免税販売のリファンド方式」 家電製品協会「2027年度エアコン基準Q&A」)
- AI:商品比較、電話応対、倉庫搬送が先行する一方、国内の店内案内等には実証段階の事例が多い。接客支援は応対時間の短縮だけでなく、設置不可・返品・再訪問を減らせるかで評価する。(エディオン・PFN「店舗ナビゲーション実証」 ugo「ビックカメラでの案内実証」 Amazon「物流ロボット・DeepFleet」)
経営・企画部門への示唆
- 2025年の伸びは情報・通信家電に偏り、2026年9月には情報家電が24.9%減に転じた。全社一律の増収目標をやめ、商品群と商圏ごとに在庫と工事枠を配分し、設置・回収まで終えた取引の利益で管理する。
- 冷蔵庫・洗濯機・エアコンの買替え理由は故障が6割強〜7割強を占める。値引きで需要を前倒しするより、最短の設置日を示せる在庫と工事枠を確保し、料金を明示した設置・修理を店を選ぶ理由にする。
- 家電のEC化率は43%台で横ばいとなり、店舗とECの線引きより受取と設置の連携が問われる。提携・買収は売上の加算ではなく、施工網、会員データ、保証債務の引継ぎ条件で判断する。
業界データまとめ
市場は商品構成と買替え時期の変動によって動いている。以下は2026年11月4日を情報の締切とし、全国の販売統計、事業所統計、賃金統計を、それぞれの対象範囲を保って整理したものである。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の家電大型専門店の商品販売額4兆9,214億円。対象企業のEC販売を含む、消費税込みの業態別販売額 | 2025年 | 経産省「商業動態統計・2026年9月速報」 |
| 市場の伸び | 家電大型専門店の商品販売額、前年比+4.1%。同じ統計系列の公表増減率 | 2025年 | 経産省「商業動態統計・2026年9月速報」 |
| 事業者数 | 4万399事業所。小分類593「機械器具小売業(自動車、自転車を除く)」であり、量販店以外の電器店・情報通信機器店等を含む | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・卸売小売集計」 |
| 従業者数 | 27万6,161人。同じ小分類593の従業者で、個人業主・無給家族従業者・有給役員・常用雇用者を含み、臨時雇用者を含まない | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・卸売小売集計」 |
| 平均年収 | 535.98万円(計算)。中分類59「機械器具小売業」、一般労働者・男女計・学歴計・企業規模計10人以上。35.66万円×12+108.06万円。自動車・自転車小売業も含むため、家電量販店単独の年収ではない | 2025年調査 | 厚労省「2025年賃金構造基本統計・産業中分類」 |
| 上位3社の売上高 | ヤマダHD 1兆3,211.35億円(デンキ、外部顧客売上)/ビックカメラ1兆286.05億円(物品販売、外部顧客売上)/エディオン7,937.46億円(連結全社)。比較対象5社の主要上場3社 | ヤマダHD・エディオン:2026年3月期、ビックカメラ:2026年8月期 | ヤマダHD「2026年3月期決算短信」 ビックカメラ「2026年8月期決算短信」 エディオン「2026年3月期決算短信」 |
| 家電大型専門店店舗数 | 2,644店、前年同月比-0.2%。調査対象企業の店舗数であり、全国の電器店総数ではない | 2026年9月(速報) | 経産省「商業動態統計・2026年9月速報」 |
| 家電関連商品のEC化率 | 43.08%(前年43.03%)。国内BtoC「生活家電、AV機器、PC・周辺機器等」の取引額に占めるEC比率。EC市場規模2兆8,829億円、前年比+5.05% | 2025年 | 経産省「令和7年度電子商取引市場調査 報告書」 |
| ルームエアコンの買替え前平均使用年数 | 13.4年。二人以上の世帯のうち、直近1年間に買替えを実施した世帯。買替え理由の「故障」は66.6% | 2026年3月調査 | 内閣府「2026年消費動向調査・3月耐久財」 |
販売額と企業売上高は、消費税、決算期間、取扱商品、連結範囲が異なるため、そのまま割って市場シェアを算出できない。家電ECは家電大型専門店のECと重複するので、市場規模に含まない。平均年収の賞与は調査定義上の前年1年間の支給額であり、暦年の実収入そのものではない。
AI・フィジカルAIの影響と経営の打ち手
この業界で先に変わるのは、商品説明、問い合わせ対応、在庫・物流の運用である。住宅内の搬入・設置は物理条件が毎回異なるため、倉庫内の自律搬送と同じ速度では自動化しない。経営上は、接客人数の削減を先に置くよりも、適合確認と設置完了までの失敗を減らすことを優先する。
影響の全体像
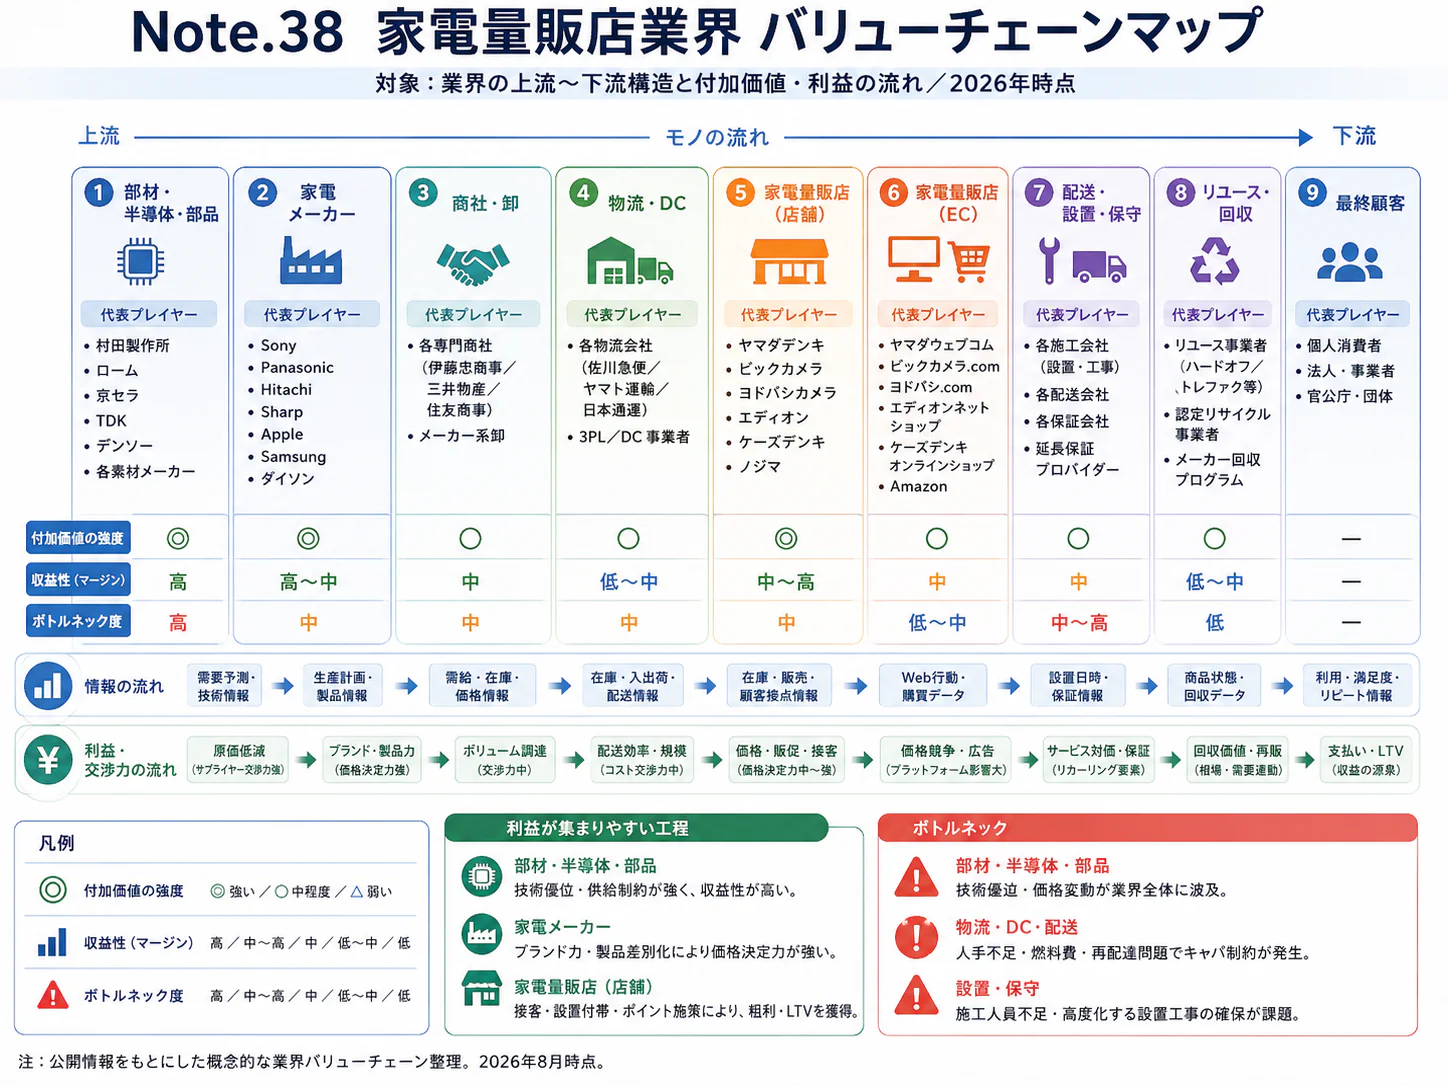
分析対象のバリューチェーンは「商品企画・調達→在庫・物流→比較・接客→受注・決済→配送・設置→保守・回収」である。以下の段階は公表事例の到達点、普及時期は2026年11月を起点とする、公開情報からの分析にもとづく見通しであり、企業が約束した導入日ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 商品企画・調達 | 需要変動の分析、補充・商品構成の見直し | データ・IoT | 構想段階 | 2年以内 | エディオンは需要予測・業務改善への活用方針を提示。全商品への導入実績を意味しない。エディオン「2026年3月期決算説明資料」 |
| 在庫・物流 | 棚・カートの搬送、ロボット群の経路調整、商品のピッキング | フィジカルAI | 実用(導入事例あり) | 2年以内 | Amazonの物流ロボット、日本への配備とDeepFleet。国内量販店ではビックカメラのEC物流拠点で協働ロボットによるピッキングを実証(2023年11月〜2024年3月の予定)。家電専用倉庫での本格導入の実績ではない。Amazon「物流ロボット・DeepFleet」 山善「物流施設におけるロボット活用の実証事業」 |
| 比較・接客 | 商品検索、仕様比較、売場の案内 | 生成AI・AIエージェント | 実証(2026年5〜6月) | 2年以内 | エディオンJR尼崎駅店のMiseMise実証(5月26日〜6月中旬の予定)。結果は未公表。エディオン・PFN「店舗ナビゲーション実証」 |
| 比較・接客 | 店内を移動する案内と多言語対話 | フィジカルAI | 実証(2026年6〜9月) | 3〜5年 | ビックカメラ池袋西口IT tower店のugo Pro(6月16日〜9月15日)。ugo「ビックカメラでの案内実証」 |
| 受注・決済 | 注文・配送予約の変更受付、会員契約の問い合わせ | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ベスト・バイの支援対象とGoogle Cloudの導入事例。決済の完全自律化を指すものではない。ベスト・バイ「生成AI顧客支援」 Google Cloud「Best Buy導入事例」 |
| 配送・設置 | 施設内の荷移動を自然言語で指示 | フィジカルAI | 実証中 | 3〜5年 | 次世代Proteusは研究施設で試験、欧州展開は2027年上期予定。住宅内工事の自動化事例ではない。Amazon「次世代Proteusの試験」 |
| 保守・回収 | 営業時間外の電話問い合わせへの応答(修理案内、返品交換、配送時間など) | 生成AI・AIエージェント | 実証(PoC、2024年11月開始) | 2年以内 | アシュリオンとビックカメラのVoiceBot PoC。対象の質問は段階的に広げる計画。回収・修理の物理作業は別工程。アシュリオン「ビックカメラとのVoiceBot実証」 |
フィジカルAIは、周囲を認識し現実空間で動作する機械であり、固定ルールの搬送設備や文章生成とは分けて示す。倉庫の自動化実績を住宅内の搬入・工事へ読み替えてはならない。
業務はどう変わるか
第一に、接客は仕様の読み上げから、購入条件の確認へ移る。 従来は販売員がカタログを読み、機種の差を説明していた。エディオンとPreferred Networksの実証では、プライスカード等の撮影から容量・省エネ性能・寸法などを比較し、メーカー資料と同社資料に基づく説明を提示する設計である。公表されたのは2026年5月26日から6月中旬までの予定で行われた実証であり、全店導入や売上増加の実証結果までは確認できない。(エディオン・PFN「店舗ナビゲーション実証」)
変化後に販売員が担う仕事は、「置けるか」「搬入できるか」「使う人が扱えるか」「追加工事が必要か」の確認である。仕様比較が速くなっても、洗濯機の防水パン、冷蔵庫の扉の開き、エアコンの配管経路を誤れば、返品・再訪問・信用低下を招く。接客支援の評価指標には会話時間だけでなく、設置不可率、追加費用の事後発生率、返品率を入れる。
第二に、ECの入口は検索語の入力から用途の相談へ広がる。 AmazonのRufusは日本で一般提供され、商品選びや比較に自然文で回答する。楽天は2026年1月に楽天市場のアプリへ対話型の「Rakuten AI」を搭載し、Yahoo!ショッピングも2025年7月に、質問への回答から商品を絞り込む機能のβ版を始めた。来店前の比較が他社画面内で完結する可能性がある。量販店側は自社ECに対話機能を置くだけでなく、対応機種・付属品・設置条件を機械が取り出せる商品情報として維持する。(Amazon「日本でのRufus提供」 楽天グループ「Rakuten AIを楽天市場アプリに搭載」 LINEヤフー「Yahoo!ショッピング、生成AIによる商品検索支援β版」)
推奨を販売数量だけで評価すると、顧客適合性より広告・粗利益を優先する誘因が生まれる。推奨理由、資料の更新日、代替品を選んだ理由を残し、誤説明を検証可能にする。
第三に、電話対応は「人につながるまで待つ」方式から、定型処理と例外処理の分担へ変わる。 ベスト・バイは生成AIによる注文・サポート支援を打ち出し、Google Cloudは実運用の導入事例を公表している。効果は提供企業による報告であり、日本での投資回収には別途検証が必要である。(ベスト・バイ「生成AI顧客支援」 Google Cloud「Best Buy導入事例」)
国内ではアシュリオンとビックカメラの電話応対PoCが確認できるが、対象質問は段階的な拡大を前提としている。焦げ臭い、漏電が疑われる、水漏れが止まらない、といった相談を通常の操作案内と同列に処理してはならない。顧客の希望による有人切替え、安全上の停止条件、メーカーへのエスカレーションを運用の必須項目とする。(アシュリオン「ビックカメラとのVoiceBot実証」)
第四に、物流は人の歩行を減らす段階から、搬送全体を調整する段階へ進む。 Amazonはロボット群を運用し、DeepFleetによる移動時間改善を公表している。100万台目を日本に配備したという記述は世界での累計配備の節目であり、日本に100万台あるという意味ではない。公表された移動時間10%改善は提供・運用企業の公表値で、物流原価全体や人員が10%減るという意味でもない。(Amazon「物流ロボット・DeepFleet」)
国内の量販店では、ビックカメラ、三菱HCキャピタル、山善が、ビックカメラのEC物流拠点(船橋センター)で協働ロボットが商品を1点ずつ取り出すピッキングの実証を、2023年11月から2024年3月の予定で行った。人とロボットの作業分担を確かめる段階であり、成果の公表は確認できない。(山善「物流施設におけるロボット活用の実証事業」)
適用時は小型商品と大型家電を分ける。前者は保管・出荷単位を標準化しやすい一方、後者は容積、破損、姿勢、二人作業などの制約が強い。投資判断は出荷件数だけでなく、商品群別の寸法分布、繁忙期の波動、保守停止時の迂回能力で行う。
AI・ロボットの主要プレイヤー
「日本での展開」は当該技術・事例についての区分であり、その企業の日本法人の有無を示すものではない。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| Preferred Networks | 日本 | MiseMise、商品検索・比較 | エディオンで来店客と販売員を支援 | 提携・実証あり。エディオン・PFN「店舗ナビゲーション実証」 |
| ugo | 日本 | ugo Pro、移動・多言語会話 | ビックカメラの店内案内 | 提携・実証あり。ugo「ビックカメラでの案内実証」 |
| アシュリオン | 米国 | 生成AI・VoiceBot | ビックカメラの電話問い合わせ支援 | 提携・実証あり。アシュリオン「ビックカメラとのVoiceBot実証」 |
| Amazon | 米国 | Rufus、Amazon Robotics | 商品相談、EC物流の搬送・運用 | 展開済み。Rufusと物流ロボットの国内運用を確認。Amazon「日本でのRufus提供」 Amazon「物流ロボット・DeepFleet」 |
| 楽天グループ | 日本 | Rakuten AI、対話型の商品探索 | 楽天市場での商品相談・比較 | 展開済み。楽天グループ「Rakuten AIを楽天市場アプリに搭載」 |
| 山善 | 日本 | 協働ロボットの調達・システム統合 | ビックカメラのEC物流拠点でのピッキング実証 | 提携・実証あり。山善「物流施設におけるロボット活用の実証事業」 |
| ベスト・バイ | 米国 | 顧客支援・従業員支援の仕組み | 注文変更、故障相談、ナレッジ提供 | 未展開。同社による当該小売サービスの日本展開は未確認。ベスト・バイ「生成AI顧客支援」 |
人材・収益・競争への影響
減る可能性が高いのは、定型的な商品照会、在庫確認、電話の取次ぎ、倉庫内歩行に費やす作業時間である。増えるのは、商品情報の整備、回答検証、例外対応、ロボット保守、安全管理であり、販売員は生活条件と設置条件を確認する役割へ移る。以上は職務構成に関する、公開情報からの分析にもとづく見通しである。
利益改善の経路は、人件費削減だけではない。回答待ちによる離脱、設置不可による返品、型落ち商品の滞留を減らせれば、粗利益と運転資金の双方に効く。一方、商品データと会員履歴が外部サービスに閉じ込められると、販促・問い合わせ・推奨順位を制御する費用が増え、量販店の交渉力が弱まる可能性がある。
最も重いリスクは、誤った適合判断と責任の空白である。商品説明を作った企業、販売契約の当事者、設置業者、保証提供者の責任は同じではない。生成された回答の保存範囲、個人情報の利用目的、学習利用の可否、機械の停止権限を、契約と現場手順の両方に反映する。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 型番別に寸法・搬入・電源・工事条件の原本データを統一 | 共通 | 6か月以内 | 誤提案、設置不可、再訪問の抑制 | メーカー資料の更新責任者、型番対応表 |
| 高 | 冷蔵庫・洗濯機・エアコンで接客支援を限定導入 | 共通 | 1年以内 | 比較時間短縮と見積り品質向上 | 正答率と設置完了率を測る比較店舗 |
| 高 | 修理受付に危険症状の有人切替えルールを設定 | 共通 | 6か月以内 | 安全事故と誤案内の抑制 | メーカー別の停止・連絡手順 |
| 高 | ECの推奨理由、広告表示、参照情報を記録 | 大手 | 1年以内 | 誤表示の追跡と顧客説明 | 商品・広告・保証データの分離管理 |
| 中 | 小型商品倉庫で繁閑を含めて搬送投資を検証 | 大手 | 1〜2年 | 歩行削減、出荷能力の平準化 | 寸法データ、保守費、代替運転の計画 |
| 中 | 共同利用できる問い合わせ基盤を調達 | 中堅・中小 | 1〜2年 | 固定費を抑えたサービス時間拡大 | 顧客情報の持出し条件、有人担当の確保 |
| 中 | 設置後の問い合わせ・返品原因を仕入れへ戻す | 共通 | 1年以内 | 不適合商品の仕入れ抑制 | 理由コードの統一とメーカーとの改善会議 |
よくある失敗は、実証店舗での会話成立を全店の採算改善とみなすこと、応対時間だけを短縮して再問い合わせを増やすこと、倉庫の標準化が済む前に機械を導入することである。導入効果は繁忙期を含む比較で測り、業務委託料・保守費・再対応費まで含む総費用で判定する。
業界の定義と市場構造
家電量販店は、メーカーの製品を集めて売るだけでなく、比較、与信・決済、配送、設置、保証、回収を組み合わせる小売業である。競争の単位は店頭価格から、購入後に使える状態へ到達するまでの総費用と確実性へ広がっている。ただし、商品ごとに必要なサービスが違うため、全国の家電市場を一つの競争市場とみなすのは粗すぎる。
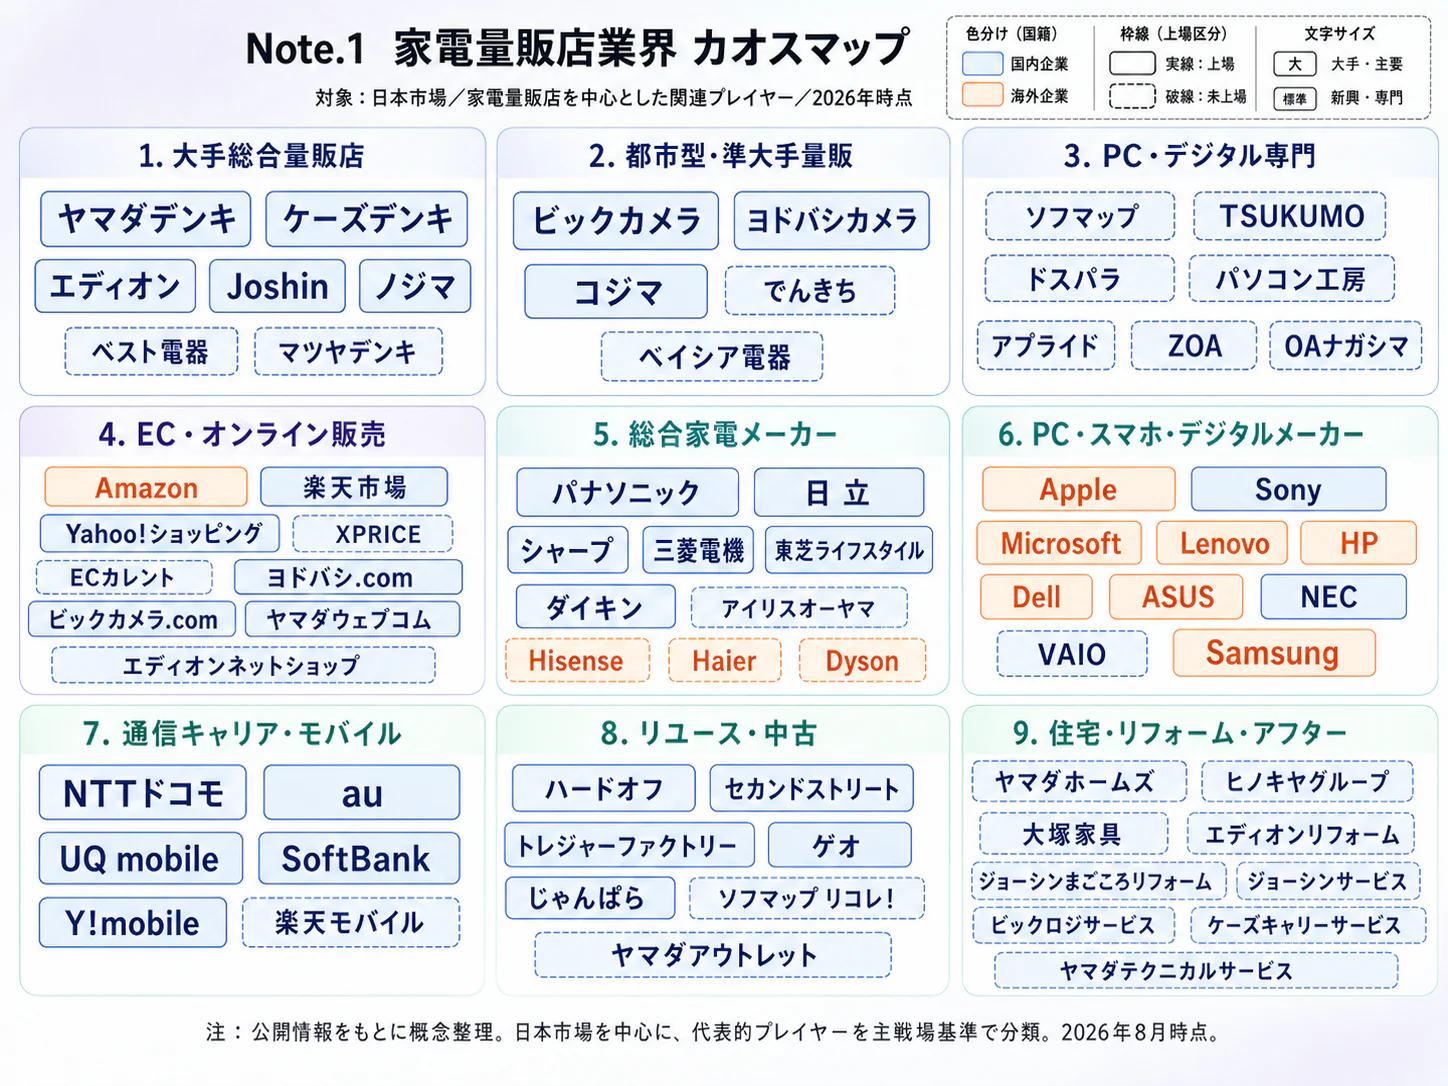
本稿は日本の家電量販チェーンとそのECを中心に、ヤマダ、ビックカメラ、ヨドバシカメラ、ケーズ、エディオンを比較する。地域電器店、EC専業、メーカー直販、中古販売は競争・補完関係として扱い、住宅建設、通信回線、家具、リフォームは量販店の収益に関わる範囲に限定する。家電メーカーの生産額や、住宅事業を含む企業全体の売上高は、家電量販店市場そのものとは分けて示す。
商業動態統計の家電大型専門店は、電気機械器具小売業等に属する売場面積500㎡以上の店舗を10店以上持つ企業を対象とする。対象企業の販売額にはEC等も含まれるため、「リアル店舗市場」の同義語ではない。また、商品分類の「その他」には玩具、ゲームソフト、時計、食料品等も含まれ、家電という製品だけを切り出した市場とも一致しない。(経産省「商業動態統計・調査概要」 経産省「商業動態統計・利用上の注意」 経産省「商業動態統計・商品分類表」)
商品構成と変化
| 商品群 | 2025年販売額 | 2025年前年比 | 経営上の読み方 |
|---|---|---|---|
| 生活家電 | 2兆668.95億円 | 0.0% | 約42.0%を占める中心分野。季節家電は増えても家事・調理家電が相殺 |
| 情報家電 | 1兆789.91億円 | +13.9% | PC・ゲーム機等の更新局面の影響が大きい |
| AV家電 | 5,256.55億円 | -5.5% | 買替えと高付加価値化で売場効率を管理する領域 |
| 通信家電 | 4,994.05億円 | +16.8% | 端末・周辺商品の伸びと回線関連の販売体制を分けて分析 |
| カメラ類 | 1,391.63億円 | -3.4% | 単価、機種供給、顧客用途で差が出る |
| その他 | 6,112.54億円 | +4.2% | 住宅設備家電、玩具等を含み、非家電化だけを表す数字ではない |
販売額は百万円の公表値を億円に単位換算、生活家電の構成比は計算である。内訳合計は4兆9,213.63億円で、データ表の4兆9,214億円は同統計概況の億円単位の公表値である。(経産省「家電大型専門店・時系列表」)
過去5年は、2020年の在宅需要拡大、2021〜2023年の反動・商品別の買替え差、2024〜2025年の回復という順に理解できる。販売額は2020年4兆7,927.59億円、2023年4兆6,324.12億円、2025年4兆9,213.63億円である。2025年の増加を恒常的な台数成長とみなさず、情報・通信家電への構成変化を分けて読む。(経産省「家電大型専門店・時系列表」)
足元では2026年9月の販売額が3,866億円、前年同月比-2.7%となった。情報家電は-24.9%、通信家電は+19.4%であり、同じ店内でも需要の方向が異なる。この統計だけで反動減の原因を断定することはできないが、全店一律の増収予算より、商品群別に前年の販売イベントを取り除いた計画が必要である。(経産省「商業動態統計・2026年9月速報」)
顧客と需要の特性
家電の顧客を分けるうえでは、年齢や所得だけでなく「故障して急ぐか」「比較を楽しむか」「設置の不安があるか」が重要である。価格感応度は高いが、冷蔵庫の故障とイヤホンの買増しでは、安さと納期の重みが大きく異なる。顧客の支払意思を見極めるには、商品価格と問題解決への対価を分けて見る。
| 顧客・購買場面 | 購買の決め手 | 販売・サービス設計 |
|---|---|---|
| 故障した冷蔵庫・洗濯機の買替え | 最短設置日、搬入可能性、旧品回収、総額 | 在庫だけでなく施工枠を示し、追加工事の条件を事前説明 |
| 新生活・転居・世帯形成 | まとめ買いの総額、同日配送、寸法適合 | 複数商品の一括見積りと配送日統合 |
| 高齢者・操作支援を必要とする世帯 | 使いやすさ、設定、修理窓口のわかりやすさ | 高機能の説明より、操作体験と購入後の相談を重視 |
| カメラ・AV・PCの専門用途 | 仕様、実機体験、互換性、在庫 | 専門販売員、周辺品の組合せ、取り置き |
| 訪日客 | 携行性、保証条件、免税手続、帰国後の利用適合 | 電圧・言語・保証地域と返金手続の確認 |
| 法人・賃貸管理会社・宿泊施設 | 台数確保、設置工程、請求条件、保守 | 調達・施設担当を起点に、現場確認後、予算責任者が決裁 |
表は商品・サービス特性からの購買仮説である。法人営業では小規模事業者の経営者・総務と、ホテル等の施設・購買部門で決裁構造が異なるため、現場調整者と予算責任者を確かめる。
需要の基礎は長い使用期間を経た買替えである。内閣府の2026年3月調査では、買替え前の平均使用年数は冷蔵庫13.1年、洗濯機10.1年で、故障を理由とする割合はそれぞれ63.8%、76.2%である。買替え世帯の実績であり、製品の安全使用年限ではない。(内閣府「2026年消費動向調査・3月耐久財」)
型番が同じ小型商品は比較しやすく、取引先の変更も容易である。一方、既存機器の購入履歴、設置状況、保証、修理窓口をまとめて持つ店舗には継続利用の理由が生まれる。ケーズの購入履歴を用いた消耗品案内やリコール連絡は、その接点を具体化したサービスである。(ケーズデンキ「あんしんパスポート」)
季節性ではエアコン、引越し、年末商戦、ボーナス、新機種発売を分けて管理する。猛暑で受注が増えても、工事要員が不足すれば売上計上や顧客満足につながらない。分析では、単身・高齢世帯への対応で重要なのは一律の小型化ではなく、購入から使用開始までの手間をどこまで引き受けるかである。
バリューチェーンと収益構造
家電量販店の利益は、仕入れと販売の差額から、店舗・配送・設置・保証・在庫処分の費用を差し引いた結果である。粗利益率だけでは、ポイントの扱い、仕入割引、物流費の計上区分が異なる企業を正しく比較できない。経営管理では、商品群と受注経路ごとに、設置・回収まで完了した取引の利益を把握する。
| 工程 | 主な役割・担い手 | 付加価値の源泉 | 利益を失う要因 |
|---|---|---|---|
| 商品企画・調達 | メーカー、量販店の商品部、PB開発担当 | 品揃え、仕入条件、独自仕様、需要の把握 | 過大発注、機種更新、供給先集中 |
| 在庫・物流 | 量販店物流拠点、委託物流会社 | 即納在庫、店舗間融通、注文集約 | 二重在庫、滞留、容積費用、破損 |
| 比較・接客 | 店舗販売員、自社EC、メーカー販売支援 | 実機体験、用途適合、複数商品提案 | 接客後の他社流出、誤説明、価格追随 |
| 受注・決済 | 店舗・EC、決済会社、通信代理店部門 | 成約、分割・会員サービス、顧客履歴 | ポイント負担、決済費、不正注文、取消し |
| 配送・設置 | 自社・委託配送、電気工事・住宅設備業者 | 希望日に使える状態を完成 | 不在、搬入不可、追加工事、再訪問 |
| 保守・回収 | 量販店、メーカー修理、リユース・再資源化会社 | 継続接点、修理、下取り、法定回収 | 保証費用、査定ミス、回収不備、再販事故 |
ヤマダはデンキに加え住建・金融・環境を持ち、ビックカメラはコジマ、ソフマップ等を含む物品販売を展開する。エディオンは住生活支援とサービスの拡張を掲げる。どの会社も同じ範囲を自社保有しているわけではないため、外注費が低いことだけで高効率と判定せず、固定資産と人員の負担も見る。(ヤマダHD「2026年3月期決算短信」 ビックカメラ「2026年8月期決算短信」 エディオン「2026年3月期決算説明資料」)
公開数値で見える利益と費用
ケーズの2026年3月期は売上高7,597.10億円、売上総利益2,102.13億円、販管費1,834.14億円、営業利益267.99億円である。売上高に対する比率は順に粗利益27.67%、販管費24.14%、営業利益3.53%となる(計算)。給料・手当549.28億円、地代家賃323.00億円という固定的な費用を抱えるため、売上が増えても粗利益率が下がれば利益は大きく変動する。(ケーズHD「2026年3月期決算短信」)
給料・手当には賞与引当や退職給付費用を含まず、人件費総額ではない。営業外の仕入割引もあるため、経常利益と営業利益を分けて見る。(ケーズHD「2026年3月期決算短信」)
ヤマダのデンキセグメントは2026年3月期に営業利益24.92億円となり、会社は在庫処分、ポイント施策に伴う収益認識の影響、退店による粗利益減少等を説明している。ここから読み取れるのは、大きな売場と仕入数量があっても、在庫と会計上の販売促進負担が利益を圧迫し得るという点である。会社が示す影響除外後の概算利益を、監査対象の会計利益や他社実績と置き換えて比較してはならない。(ヤマダHD「2026年3月期決算短信」)
修理、延長保証、設置工事、下取りのどこが最も高収益かは、主要5社の同一定義の工程別利益が非開示であるため断定できない。サービスは価格比較を難しくするが、保証債務や再訪問費も伴う。PBも仕入原価を下げる余地がある一方、品質保証・部品供給・売れ残りの責任が小売側に移るため、粗利率の高さだけでは評価できない。
価格転嫁は、商品本体、配送料、設置工事、保証で分けて考える。本体価格を競合に合わせながら工事を無償化すれば、施工単価上昇を自社で吸収することになる。逆に、追加工事の条件が購入後に判明すれば顧客の納得を損なうため、標準工事の範囲と追加料金を見積り段階で説明することが重要である。
供給網では人気製品の配分、海外生産・為替・輸送費が論点となる。メーカー別仕入比率は十分に公開されていないため、社内で欠品時の代替可能性、部品供給、保証対応まで含めて取引先を評価する。
競争環境
主要5社の競争は、規模の大小だけでなく、都市の大型店、郊外の生活商圏、ECと物流、住生活支援という異なる強みの組合せである。EC化が進んでも店舗の役割は消えず、展示・相談・受取・修理受付の価値を売上へ結びつけられるかが問われる。一方、店舗を持つ費用をすべての商品で回収できるわけではなく、商品と商圏の選別が必要である。
集中度と戦略グループ
全国には量販チェーン、地域電器店、通信機器店、専門ECが同時に存在する。企業売上と販売統計の範囲がそろわないため、上位5社比率は本稿では示さない。
住生活への拡張、都市大型店、地域の家電・保証、施工サービスという戦略の差がある。ただしビックには郊外型のコジマ、ヨドバシには全国向けECがあり、都市型・郊外型の二分法では不十分である。
| 企業 | 規模・直近通期 | 公表情報で確認できる特徴 | 経営上の比較点 |
|---|---|---|---|
| ヤマダHD | デンキ外部売上1兆3,211.35億円、2026年3月期。連結全社は1兆6,918.08億円 | LIFE SELECTを中核に家電・家具・住生活を組み合わせる。PB・SPAも推進 | 売場拡張と在庫回転、住宅等との送客効果を分けて検証。ヤマダHD「2026年3月期決算短信」 |
| ビックカメラ | 物品販売外部売上1兆286.05億円、2026年8月期。連結営業利益376.64億円 | 都市型店舗に加え、コジマ、ソフマップ等の顧客接点。物品販売は連結売上の98.8% | 都市店舗、郊外、EC、法人、中古を横断する顧客利用を測定。ビックカメラ「2026年8月期決算短信」 |
| ヨドバシカメラ | 非上場。採用基準に適合する直近通期の決算原本を確認できず、売上高は掲載しない | 公式会社概要は25店舗。多品種の自社ECと店舗受取を提供 | 店舗数より品揃え・在庫配置・受取利便性を比較。会社概要の店舗数は更新時点の差に留意。ヨドバシホールディングス「株式会社ヨドバシカメラ・会社概要」 ヨドバシカメラ「ネットで注文 店舗で受け取りサービス」 |
| ケーズHD | 売上高7,597.10億円、営業利益267.99億円、2026年3月期 | 会員向け現金値引、対象商品への長期無料保証、購入履歴活用 | ポイント型とは別の価値提案。保証費用と地域別の店舗採算を確認。ケーズHD「2026年3月期決算短信」 ケーズデンキ「あんしんパスポート」 |
| エディオン | 売上高7,937.46億円、営業利益257.82億円、2026年3月期 | 住生活支援、リフォーム、サービスを強化し、EC・店舗在庫の共有を計画 | 商品販売から施工・保守への送客と、受注後の工程管理が焦点。エディオン「2026年3月期決算短信」 エディオン「2026年3月期決算説明資料」 |
ビックの物品販売セグメント利益は経常利益、ヤマダのデンキは営業利益ベースであり、率を直接比較できない。(ビックカメラ「2026年8月期決算短信」 ヤマダHD「2026年3月期決算短信」)
5つの競争要因
以下の強さと方向は、確認した企業戦略と商品特性をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 同じメーカー・型番を複数社が扱い、店頭とEC双方で比較される。サービスとPBへの展開も重なる | 強まる |
| 買い手の交渉力 | 強 | 家電関連EC化率43.08%(2025年)という比較・購入経路が存在。大型家電では納期・工事が選択を制約 | 変わらない |
| 売り手の交渉力 | 中 | 人気製品のブランド・供給力に対し、量販店の販売網とPBが対抗。商品群で差が大きい | 変わらない |
| 新規参入の脅威 | 中 | EC出店は可能だが、全国の設置・修理・回収を伴う事業には投資と運用能力が必要 | 強まる |
| 代替の脅威 | 中 | 中古・修理・長期使用が新品販売を代替する一方、量販店自身も中古・サービスを取り込む | 強まる |
評価の根拠はEC調査と上掲の各社資料である。小型商品は価格、大型家電は設置供給力、専門商品は品揃えと説明が焦点となる。(経産省「令和7年度電子商取引市場調査 報告書」)
再編と成功の条件
直近の重要な動きは、量販店同士の統合だけではない。ノジマは2025年1月にVAIOを連結子会社化し、2026年4月には日立GLSの家電事業を承継する新会社の80.1%取得契約を締結した。後者は2026年度中の完了予定として公表されており、本稿では契約締結と買収完了を分けて示す。(ノジマ「VAIOの子会社化完了」 日立「ノジマとの新会社設立」)
この再編は店頭情報を製品企画へつなぐ一方、他の量販店には競合グループ内のメーカーとの取引という論点を生む。ただし販売先の制限や特別条件の導入は公表されておらず、帰結は未確定である。
店舗投資ではヨドバシカメラが2026年6月30日にマルチメディア池袋を開業し、約3万3,000㎡の売場とEC連携を打ち出した。全国店数が微減しても大商圏への投資は続き、立地と機能の選別が進んでいる。(ヨドバシカメラ「マルチメディア池袋・2026年6月30日オープン」)
成功条件は四つに絞られる。第一は店舗・ECの在庫と受取を結ぶことであり、ヨドバシの店舗受取が具体例となる。第二は購入後の安心を価格以外の理由にすることで、ケーズの保証と履歴活用が対応する。(ヨドバシカメラ「ネットで注文 店舗で受け取りサービス」 ケーズデンキ「あんしんパスポート」)
第三は住生活や保守の需要を取り込むことで、ヤマダとエディオンが異なる資産構成で追求する。第四は都市・郊外・中古・法人などの接点を使い分けることで、ビックカメラのグループ構成に表れている。優劣の確定には、獲得費用・継続率・サービス原価をそろえることが前提となる。(ヤマダHD「2026年3月期決算短信」 エディオン「2026年3月期決算説明資料」 ビックカメラ「2026年8月期決算短信」)
海外の動向と主要企業
海外では専門店が修理・会員・広告・マーケットプレイスへ収益源を広げている。日本への影響は直接出店だけでなく、ECのサービス水準、メーカー交渉、物流・保守を通じて生じる。
地域市場の位置づけ
中国国家統計局による2025年の一定規模以上の事業者の「家用電器・音像器材類」小売額は1兆1,695億元、前年比+11.0%である。これは中国の全事業者・全家電を網羅する金額ではなく、日本の家電大型専門店販売額とも対象が違う。地域別の成長を比較する際は、買替え支援政策、対象事業者、製品範囲を補正せずに伸び率だけを経営目標へ移さないことが重要である。(中国国家統計局「2025年12月小売統計」)
同一定義の世界市場・日本比率は、確認した資料では確認できない。以下の企業売上は地域市場規模の代用ではなく、競争モデルの比較資料である。
海外主要企業の比較
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ベスト・バイ | 米国 | US$41,691 million、2026年1月31日終了年度、連結 | 店舗・EC・設置・技術サポートを組み合わせる | 米国のデジタルMarketplaceを拡大し、広告事業も成長 | 国内小売店舗は未確認。ベスト・バイ「2026年度通期決算」 |
| カリーズ | 英国 | £9,254 million、2026年5月2日終了年度、連結 | 英国・アイルランドと北欧。販売後サービス・通信・信用販売 | 継続サービス売上とiD Mobile契約を拡大 | 国内小売店舗は未確認。カリーズ「2025/26年度決算」 |
| CECONOMY | ドイツ | €23.1 billion、2025年9月期、連結公表値 | MediaMarkt・Saturn等、店舗とオンラインを運営 | JD.comとの取引に必要な最終規制承認を2026年11月3日に取得 | 国内小売店舗は未確認。CECONOMY「2024/25年度決算」 CECONOMY・JD.com「最終承認取得」 |
| JD.com〈京東〉 | 中国 | RMB605,131 million、2025年12月期、電子製品・家電の商品売上。連結全社ではない | 商品販売と物流を組み合わせる事業構造 | 欧州CECONOMYとの資本関係を通じた事業拡張 | 日本向け同名家電量販チェーンは本調査で未確認。日本商品の対中販売とは区別。JD.com「2025年通期決算」 CECONOMY・JD.com「最終承認取得」 |
| Amazon | 米国 | US$716,924 million、2025年12月期、連結全社。AWS等を含み家電売上は非開示 | EC、第三者出品、配送、会員の複合基盤 | 北米・海外部門の売上を拡大、継続的に物流へ投資 | Amazon.co.jpで家電を販売。日本の国別売上高はUS$30,688 million(2025年12月期、全事業)で、家電の売上は非開示。Amazon「2025年 年次報告書(10-K)・国別売上高」 Amazon「2025年通期・第4四半期決算」 Amazon「日本でのRufus提供」 |
ベスト・バイの2026年1月終了年度は全社既存店ベース売上が+0.5%である。専門小売として大幅な数量増に頼らず、第三者出品と広告を追加する動きが確認できる。日本への示唆は、商品販売の薄い利益を別収入で補う選択肢がある一方、広告売上が商品推奨の中立性と衝突しない設計が必要という点である。(ベスト・バイ「2026年度通期決算」)
カリーズは2026年5月終了年度に英国・アイルランドの継続サービス売上+7%、iD Mobile契約者260万人を公表している。ただし金融・通信の収益には規制対応、貸倒れ、解約等のコストがあり、日本での横展開には個別事業の採算確認が必要となる。(カリーズ「2025/26年度決算」)
CECONOMYは2025年9月期のオンライン比率26%を公表した。JD.comとの取引は2026年11月3日の発表時点で全条件を満たし、数日内のクロージングを予定する段階であり、11月4日時点で完了済みとは記述しない。店舗網とEC・物流を組み合わせる国際再編が、競争の中心的な方向の一つとなっている。(CECONOMY「2024/25年度決算」 CECONOMY・JD.com「最終承認取得」)
日本企業の立ち位置と波及
対象5社の比較可能な海外売上比率はそろわない。非開示をゼロと扱わず、国内店舗の訪日客売上と、海外の店舗・物流・修理事業を分けて見る。
日本企業の海外戦略としては、総合量販店の店舗網をそのまま持ち出すより、現地の修理・設置企業やECとの提携、専門商品、メーカー事業との組合せが検討対象になる。ノジマと日立の公表案件は、海外家電事業の資本再編も含むため、小売と製造の境界を越えた展開の参考となる。(日立「ノジマとの新会社設立」)
日本で今後2〜3年に広がりやすいのは、広告や会員サービスを組み合わせる収益モデルと、販売後の修理・回収接点の強化とみられる。海外チェーンによる大規模な国内買収が起きるとまでは予測できない。提携・買収を検討する企業は、店舗の立地より、顧客データの移管可能性、施工網、部品調達、保証債務の承継を重視する。
外部環境と制度の変化
2026〜2027年の優先課題は、免税手続の変更、エアコンの省エネ基準、物流・接客の運用負担である。販売時の説明、商品構成、配送予約、委託先管理への反映が必要である。以下の影響評価は、公開情報からの分析であり、企業の業績予想ではない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 環境・商品政策 | 日本 | 家庭用エアコンの対象区分で新省エネ基準。別区分は2029年度が目標 | 2027年4月1日、別区分2029年4月1日 | 大・高効率機への更新は追い風、品揃え・価格帯の再設計は負担 | 資源エネルギー庁「2027年度エアコン基準」 資源エネルギー庁「エアコン・トップランナー」 |
| 税制 | 日本 | 訪日客向け免税販売が、税込購入後に持出し確認を経て返金する方式へ移行 | 2026年11月1日施行済み | 大・不正防止に追い風、接客・返金処理と購入時負担には向かい風 | 国税庁「免税販売のリファンド方式」 |
| 物流 | 日本 | 物流効率化法に基づき特定荷主の中長期計画・定期報告、物流統括管理者の選任等 | 2026年4月1日開始 | 大・荷待ち削減に追い風、指定対象企業の管理負担は増加 | 経産省「物流効率化法・特定荷主」 |
| 製品安全 | 日本 | 国内消費者へ直接販売する海外事業者を製品安全4法の対象に追加。対象製品の基準適合・国内管理人等 | 2025年12月25日施行済み | 中・安全管理を行う事業者の競争条件改善、輸入・出品管理の負担増 | 経産省「海外事業者への製品安全4法適用」 |
| 資源循環 | EU | 修理促進指令。対象製品について製造者の修理等を求める。全製品一律ではない | 国内法化・適用期限2026年7月31日 | 中・修理事業に追い風。欧州向け商品・提携先の部品体制に影響 | 欧州委員会「修理促進指令」 |
| 労働 | 日本 | カスタマーハラスメント防止措置が全事業主の義務に | 2026年10月1日施行済み | 中・就業環境に追い風、相談・対応体制の整備が必要 | 厚労省「ハラスメント防止対策」 |
エアコンの新基準は、2027年に既存製品が一斉に使えなくなる、あるいは販売店の在庫が一律に販売禁止になる制度ではない。家電製品協会も流通在庫は2027年4月以降も購入可能と説明している。販売企画は過度な買急ぎ訴求を避け、機種別の省エネ性能、購入費、電気料金の試算条件を比較可能にする。(家電製品協会「2027年度エアコン基準Q&A」)
免税では、購入時の支払額と最終的な負担額が分かれる。都市旗艦店は、返品、決済取消し、持出し確認、返金を別々の窓口にせず、多言語で一連の手続を説明する。移行後の評価は免税売上だけでなく、会計離脱率、返金問い合わせ、手数料負担まで含めて行う。(国税庁「免税販売のリファンド方式」)
資源循環では、家電リサイクル法に沿う引取り・引渡しと、中古品としての買取り・再販を混同しないことが重要である。再販価値がある商品だけを集める事業と、買替え時に対象廃家電を適切に回収する義務では、必要な物流と費用が異なる。修理・リユースの拡張は、新品販売額だけでは測れない顧客接点を増やす一方、査定・品質管理の責任を伴う。(経産省「家電リサイクル制度FAQ」)
為替や資材価格の変動はメーカーの価格改定と仕入条件を通じて影響するが、小売価格への転嫁率を一律には示せない。値引きの訴求では、実態のない通常価格との比較を避け、ポイント・保証・工事費を含む条件を明示する。消費者庁の二重価格表示の考え方を、広告制作と店頭表示の双方に適用することが基本となる。(消費者庁「二重価格表示」)
人材と生産性
人材面の制約は、販売員の人数だけでなく、工事・修理を完了できる技能と、繁忙期に動ける体制にある。店頭の受注能力だけを増やしても施工枠が不足すれば成約を取りこぼすため、本部・店舗・委託先を通じた労働時間の配分が重要である。ただし家電量販店だけの欠員率や、配送設置職だけの全国求人倍率は、確認した資料では確認できない。
データ表の平均年収535.98万円は、2025年賃金構造基本統計の中分類「機械器具小売業」からの計算値である。自動車販売も含む一般労働者の平均であり、家電販売員の採用相場、パート時給、設置委託単価の代用にはできない。賃上げの予算にはこの値を一律適用せず、店長・専門販売・修理・施工管理などの職務別に、地域の採用実績と離職状況を重ねる。(厚労省「2025年賃金構造基本統計・産業中分類」)
必要技能は、商品知識、設置条件の確認、契約説明、修理受付で異なる。家電製品協会には家電製品アドバイザー、家電製品エンジニア、スマートマスター等の認定がある。資格取得人数だけで評価せず、担当商品と相談内容を対応させ、受注後の手戻りが減ったかまで確認することが望ましい。(家電製品協会「資格認定・受験案内」)
生産性も、売上高を従業者数で割るだけでは判断できない。高価格の端末を扱う店と修理受付を多く担う店、施工を内製する会社と外注する会社では、売上も従業者の範囲も異なる。2021年の広い産業分類の従業者数で2025年の大型専門店売上を割る計算値は本稿では示さず、同一年度・同一範囲の付加価値額と労働投入がそろわない海外比較も示さない。
社内では、接客1時間当たり粗利益に加え、工事の初回完了率、1訪問当たりの完了件数、保証対応の再訪問率を測る。短期の販売数量だけで評価すると、設置困難な案件を後工程へ渡す誘因が生まれる。エディオンが2027年度に予定する人事制度改革のような取り組みも、評価・配置・育成を事業の変化へ合わせられるかが論点となる。(エディオン「2026年3月期決算説明資料」)
また、カスタマーハラスメント対策では、値引き要求、工事の追加料金、故障対応を現場個人に抱え込ませない運用が必要である。正当な苦情や合理的配慮の求めと、就業環境を害する言動を区別し、管理者への引継ぎ条件を明確にする。従業員保護と顧客の問題解決を両立させることが、専門人材の定着にもつながる。(厚労省「ハラスメント防止対策」)
2030年に向けたシナリオ
2030年の分岐点は、顧客が購入後サービスに対価を払うか、そして量販店が配送・設置・修理の供給力を維持できるかである。人口や世帯数だけから売上を延長するより、この二軸で利益の残り方を考える方が経営判断に役立つ。以下は2026年11月時点の分析にもとづくシナリオであり、売上予測や発生確率の統計推計ではない。
| シナリオ | 二軸の状態と起きる条件 | 2030年の事業像 | 可能性の見立て |
|---|---|---|---|
| 生活支援の対価が定着 | 安心・納期への支払意思が高まり、施工・修理供給も維持。料金とサービス範囲が明確になる | 販売額の拡大が小さくても、保守・更新・回収の継続利用で顧客当たり利益を伸ばす | 基本シナリオ。ただし有料サービスへの支払意思は要調査 |
| 価格競争が続く | 顧客は本体最安値を優先し、サービス料金の転嫁が進まない。供給力は保てる | 小型商品はECに集中し、店舗は専門相談・大型家電に絞る。固定費の重い店舗で再編が進む | 十分あり得る下振れ。EC化率の高さが比較の容易さを示す |
| 施工能力が成長を制限 | 支払意思があっても、猛暑や買替え集中に工事・修理網が追いつかない | 在庫があるのに売れず、長納期と再訪問費が利益を圧迫。施工網を持つ企業との提携価値が上がる | 地域・季節ごとの発生を重視すべきリスク |
基本シナリオでも、全顧客が高額サービスを選ぶとは想定しない。標準的な購入を低費用で処理する経路と、相談・工事・保証を付ける経路を分け、サービス料金が現場負担に見合うことが条件となる。
施工制約シナリオは需要減少と逆の現象であるため、売上未達を販促不足と誤認すると、さらに受注を増やして納期を悪化させる。対策は閑散期への予約分散、標準工事の事前確認、複数施工先の確保となる。これらは需要の大小にかかわらず準備でき、三つのシナリオに共通する投資でもある。
| 先行指標 | 確認先・頻度 | 見るべき変化 |
|---|---|---|
| 商品別販売額と店舗数 | 経産省「商業動態統計」、月次。経産省「商業動態統計・2026年9月速報」 | 総額より生活・情報・通信家電の差、店舗減と販売額の組合せ |
| EC化率とEC取引額 | 経産省「電子商取引に関する市場調査」、年次。経産省「令和7年度電子商取引市場調査 報告書」 | 比率上昇がEC拡大か、非EC縮小かを区別 |
| 買替え年数と故障理由 | 内閣府「消費動向調査」、耐久財調査。内閣府「2026年消費動向調査・3月耐久財」 | 更新の先送りと、緊急の故障買替えの増加 |
| 在庫・粗利益・サービス施策 | 各社決算資料、四半期・通期。ヤマダHD「2026年3月期決算短信」 エディオン「2026年3月期決算説明資料」 | 売上増と在庫増の乖離、サービス拡張が利益に結びつくか |
| 高効率機種への移行 | 資源エネルギー庁の基準・各社商品発表。資源エネルギー庁「エアコン・トップランナー」 | 機種構成と価格帯の変化を、店頭の工事待ち日数と併せて把握 |
経営・企画部門への示唆
最優先の判断は、販売額の伸びを追う投資と、配送・設置・修理を確実に終える投資の配分である。2025年の家電大型専門店の販売額は4.1%増えたが、伸びは情報家電と通信家電に偏り、2026年9月には情報家電が前年同月比24.9%減に転じた(経産省「商業動態統計・2026年9月速報」)。商品群ごとに需要の山と谷がずれる以上、全社一律の増収目標ではなく、商品群と商圏ごとに在庫と工事枠を配分する管理へ移ることが求められる。
立場別の戦略の選択肢
| 立場 | 選択肢 | 判断の材料 |
|---|---|---|
| 大手 | 設置・修理・リフォームを独立した採算単位として管理し、都市大型店・郊外店・ECの役割を商圏ごとに決める。M&Aは売上の加算ではなく、施工網、会員データ、保証債務を引き継げるかで評価する | エディオンは住生活関連(ELS)の売上を2025年度の650億円(速報)から2030年度に1,000億円とする目標を掲げる(エディオン「2026年3月期決算説明会資料」)。ヨドバシの店舗は25店で、2026年6月には池袋に約3万3,000㎡の店を開いた(ヨドバシホールディングス「株式会社ヨドバシカメラ・会社概要」 ヨドバシカメラ「マルチメディア池袋・2026年6月30日オープン」) |
| 中堅・中小 | 即日訪問、設置・修理、買替え相談に絞り、料金を明示して売る。仕入れ・物流・システムは大手のFC網や共同調達で補い、自前で持つのは顧客との関係と施工の品質にとどめる | 2021年の小分類593は4万399事業所で、商業動態統計が対象とする大型店(2026年9月2,644店)を大きく上回る。ヤマダのグループ店舗はFC店を含めて8,774店(直営957店)、エディオンは1,180店のうちFC店が727店で、大手のFC網への加盟は現実的な選択肢だとみられる(ヤマダHD「2026年3月期決算短信」 エディオン「2026年3月期決算短信」) |
| 新規参入を考える企業 | 汎用ECで同じ型番の価格を競うのではなく、賃貸住宅・宿泊施設の一括更新、法人の保守、修理・回収など、既存店が満たしにくい需要から入る。大型家電を扱う場合は、施工網との提携を先に確保する | 家電ECは2兆8,829億円の市場だが、EC化率は43.03%から43.08%とほぼ横ばいである(経産省「令和7年度電子商取引市場調査 報告書」)。ネットで家電4品目を売る事業者も家電リサイクル法の小売業者として、買替え時の引取りと料金の事前表示の義務を負う(経産省「インターネット販売・通信販売事業者の皆様へ」) |
通説と異なる見方
第一に、家電のEC化率はもう急には上がっていない。 家電関連のEC化率は2024年43.03%、2025年43.08%で、EC市場が5.05%伸びた同じ年に、家電大型専門店の販売額も4.1%伸びた。この比率には量販店自身のECも含まれる。分析では、問う点は店舗かECかではなく、ヨドバシの店舗受取(在庫のある店なら通常30分ほどで準備)のように、受注経路をまたいで在庫と受取を結べるかである(経産省「令和7年度電子商取引市場調査 報告書」 ヨドバシカメラ「ネットで注文 店舗で受け取りサービス」)。
第二に、市場が伸びても各社の利益は同じ方向に動かない。 ヤマダのデンキ事業は外部顧客への売上が1.5%増えた一方、セグメント利益は302.04億円から24.92億円へ減った。ケーズは売上が2.9%増で営業利益が23.0%増、ビックカメラの物品販売は売上6.9%増でセグメント利益が23.7%増である(計算。決算期と利益の定義は各社で異なる)。ヤマダは減益の理由に在庫処分、ポイント施策に伴う会計上の負担、退店を挙げており、市場の伸びより在庫と販促の運営が利益を左右しているとみられる(ヤマダHD「2026年3月期決算短信」 ケーズHD「2026年3月期決算短信」 ビックカメラ「2026年8月期決算短信」)。
第三に、主要家電の買替えは販促よりも故障で起きる。 買替え理由に占める故障の割合は、冷蔵庫63.8%、洗濯機76.2%、エアコン66.6%である(内閣府「2026年消費動向調査・3月耐久財」)。時期を選べない需要が中心であるため、値引きで需要を前倒しするより、故障した日に最短の設置日を示せる店が選ばれるとみられる。2027年度のエアコン新基準も流通在庫の販売を制限しないため、駆け込みを前提とした仕入れは在庫の負担を増やす(家電製品協会「2027年度エアコン基準Q&A」)。
公開情報ではわからないこと
- 設置・延長保証・修理の工程別の採算。 主要5社とも工程別の利益を開示していない。自社と委託先の施工担当への聞き取りと、保証の請求・再訪問の記録を商品群別に集計して確かめる。
- 繁忙期の工事待ちで逃している売上。 エアコン工事の待ち日数は公表されていない。猛暑期に複数地域の店頭とECで覆面調査を行って最短設置日を定点で記録し、施工業者への聞き取りで不足する人員と単価を確かめる。
- 故障で買い替える顧客が、何にいくら払うか。 最短設置、旧品回収、設定代行への支払意思は統計にない。冷蔵庫・洗濯機・エアコンを直近に買い替えた世帯へのアンケートで、他社で購入した人も含めて確かめる。
- 提携・買収が取引条件に与える影響。 ノジマが過半を持つ予定の日立の家電新会社が他の量販店とどう取引するか、JD.comの傘下に入るCECONOMYがどの市場に投資するかは公表されていない(日立「ノジマとの新会社設立」 CECONOMY・JD.com「最終承認取得」)。メーカー営業と量販店バイヤーへのインタビュー、欧州の店舗・ECの現地調査で確かめる。買収する側は、会員ポイントと延長保証の債務、施工委託契約の引継ぎ条件をデューデリジェンスで精査する。
出典
統計は元の統計表、企業数値は決算原本・公式発表を用いた。以下は本文で使用した資料であり、比較範囲の違いと確認できなかった項目は次章に示す。
- 経済産業省「商業動態統計速報・2026年9月分」概況・第12表(2026年10月30日)
- 経済産業省「家電大型専門店商品別販売額等及び前年比」時系列表(2026年10月15日更新)
- 経済産業省「令和7年度電子商取引に関する市場調査 報告書」(2026年10月21日公表)
- ベスト・バイ「Q4 FY26 Results」(2026年3月3日)
- カリーズ「Full Year Results 2025/26」(2026年7月2日)
- CECONOMY「CECONOMY and JD.com receive final regulatory clearance」(2026年11月3日)
- 国税庁「輸出物品販売場制度のリファンド方式への見直し」(随時更新、2026年11月4日確認)
- 家電製品協会「2027年4月からエアコンの新たな省エネ基準がスタート」(公表日記載なし、2026年11月4日確認)
- エディオン・Preferred Networks「AI店舗ナビゲーションの実証実験を開始」(2026年5月21日)
- ugo「AIロボットugo Proによるビックカメラでの案内業務の実証実験」(2026年6月25日)
- Amazon「100万台目のロボットを日本に導入、DeepFleetで効率化」(2025年公表、2026年11月4日確認)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・卸売業、小売業に関する集計 結果の概要」(2023年3月28日)
- 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業中分類・第1表(2026年3月24日)
- ヤマダホールディングス「2026年3月期 決算短信」(2026年5月8日)
- ビックカメラ「2026年8月期 決算短信」(2026年10月9日)
- エディオン「2026年3月期 決算短信」(2026年5月11日)
- 内閣府「消費動向調査・令和8年結果の概要」3月調査・主要耐久消費財(2026年3月調査、年内の結果を追記更新)
- エディオン「2026年3月期 決算説明会資料」(2026年5月11日)
- ベスト・バイ「How Best Buy is using generative AI」(2024年4月9日)
- Google Cloud「Best Buy customer care導入事例」(公表日記載なし、2026年11月4日確認)
- Amazon「Next-generation Proteus robot and European fulfillment investment」(2026年公表、2026年11月4日確認)
- アシュリオン・ジャパン「ビックカメラとVoiceBotサービスのPoCを開始」(2024年公表、2026年11月4日確認)
- Amazon「生成AIショッピングアシスタントRufus、日本のすべてのお客様が利用可能に」(2024年公表、更新ページを2026年11月4日確認)
- 楽天グループ「エージェント型AIツール『Rakuten AI』を『楽天市場』のスマートフォンアプリに搭載」(2026年1月5日)
- LINEヤフー「Yahoo!ショッピング、生成AIが質問を通じて商品検索をサポートする機能のβ版を提供開始」(2025年7月2日)
- 山善「三菱HCキャピタル、ビックカメラ、山善が物流施設におけるロボットを活用した実証事業を開始」(2023年11月14日)
- 経済産業省「商業動態統計・調査の概要」(公表日記載なし、2026年11月4日確認)
- 経済産業省「商業動態統計・調査の結果/利用上の注意」(公表日記載なし、2026年11月4日確認)
- 経済産業省「商業動態統計・利用上の注意(商品分類表)」(公表日記載なし、2026年11月4日確認)
- ケーズデンキ「ケーズデンキあんしんパスポートとは」(公表日記載なし、2026年11月4日確認)
- ケーズホールディングス「2026年3月期 決算短信」(2026年5月8日)
- ヨドバシホールディングス「株式会社ヨドバシカメラ・会社概要」(公表日記載なし、2026年11月4日確認)
- ヨドバシカメラ「ネットで注文 店舗で受け取りサービス」(公表日記載なし、2026年11月4日確認)
- ノジマ「VAIO株式会社およびVJホールディングス3株式会社の子会社化完了に関するお知らせ」(2025年1月6日)
- 日立製作所・日立GLS「ノジマとの戦略的パートナーシップに基づく新会社設立」(2026年4月21日)
- ヨドバシカメラ「マルチメディア池袋・2026年6月30日オープン」(2026年6月16日)
- 中国国家統計局「2025年12月社会消費品小売総額」(2026年1月19日)
- CECONOMY「2024/25通期決算」(2025年12月17日)
- JD.com「Fourth Quarter and Full Year 2025 Results」(2026年3月5日)
- Amazon「2025年通期・第4四半期決算」(2026年2月5日)
- Amazon「2025年 年次報告書(Form 10-K)・国別売上高」(2026年提出、2026年11月4日確認)
- 資源エネルギー庁「2027年4月からエアコンの新たな省エネ基準がスタート」(2026年4月17日)
- 資源エネルギー庁「トップランナー・エアコンディショナー」(公表日記載なし、2026年11月4日確認)
- 経済産業省「物流効率化法の概要と特定荷主の届出等」(2026年5月18日)
- 経済産業省「海外事業者が製品安全4法の規制対象となりました」(公表日記載なし、2026年11月4日確認)
- 欧州委員会「Directive on repair of goods」(随時更新、2026年11月4日確認)
- 厚生労働省「職場におけるハラスメントの防止のために」(随時更新、2026年11月4日確認)
- 経済産業省「家電リサイクル制度FAQ」(公表日記載なし、2026年11月4日確認)
- 経済産業省「インターネット販売・通信販売により家電4品目を販売する事業者の皆様へ」(2018年2月)
- 消費者庁「二重価格表示」(公表日記載なし、2026年11月4日確認)
- 家電製品協会「資格認定・受験案内」(公表日記載なし、2026年11月4日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
