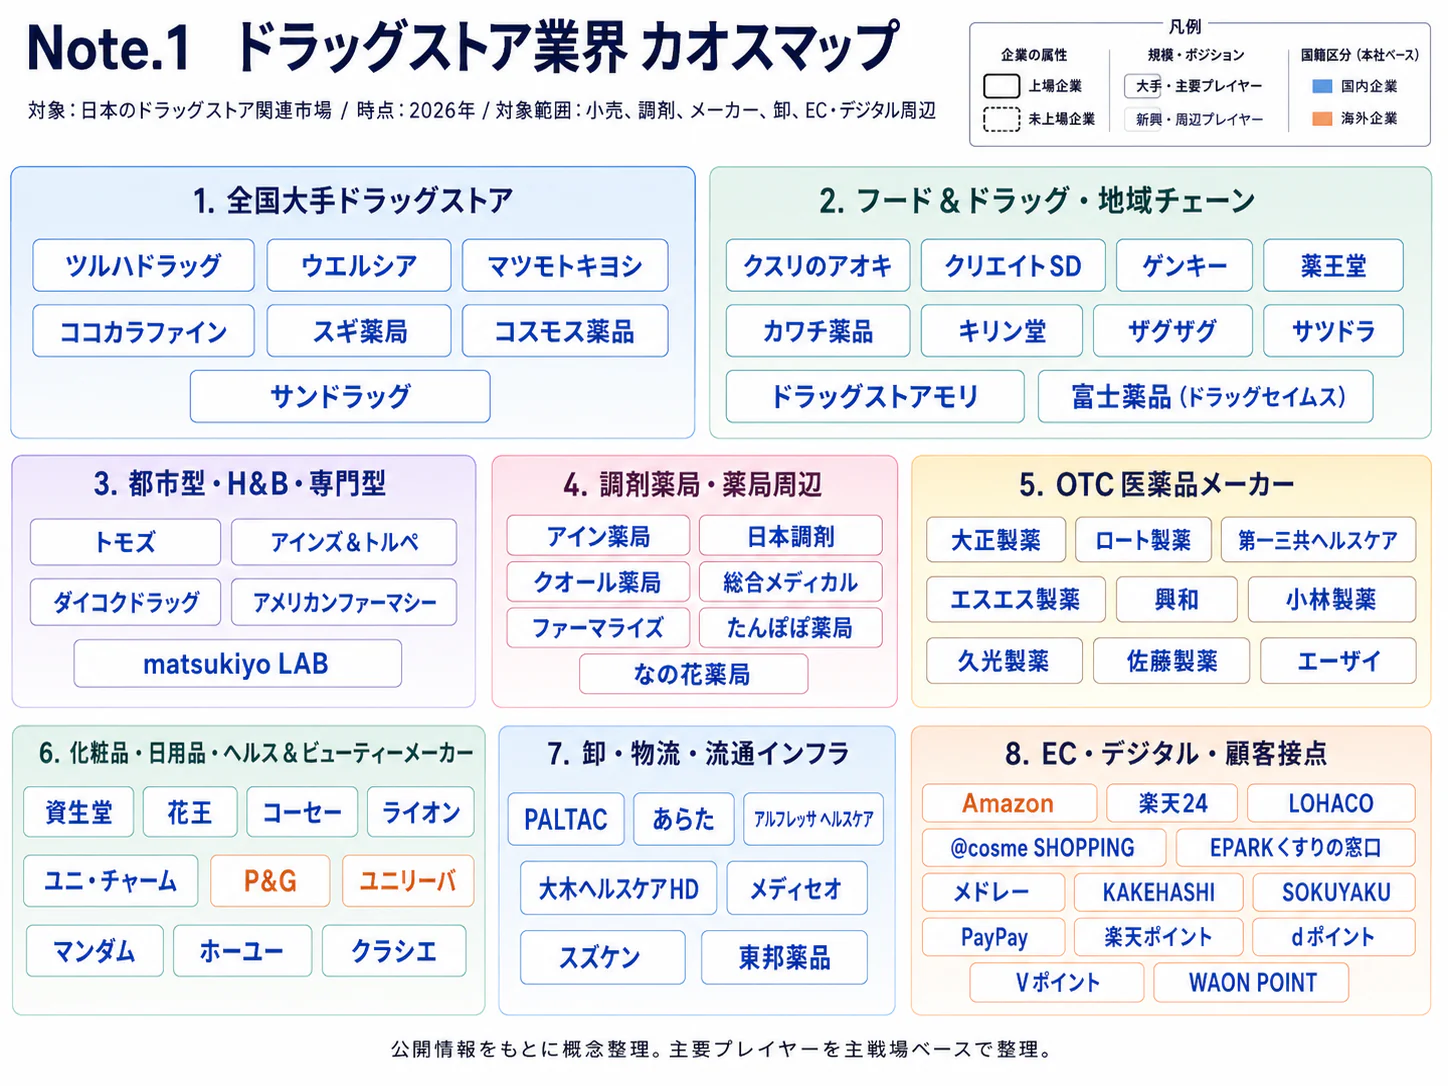
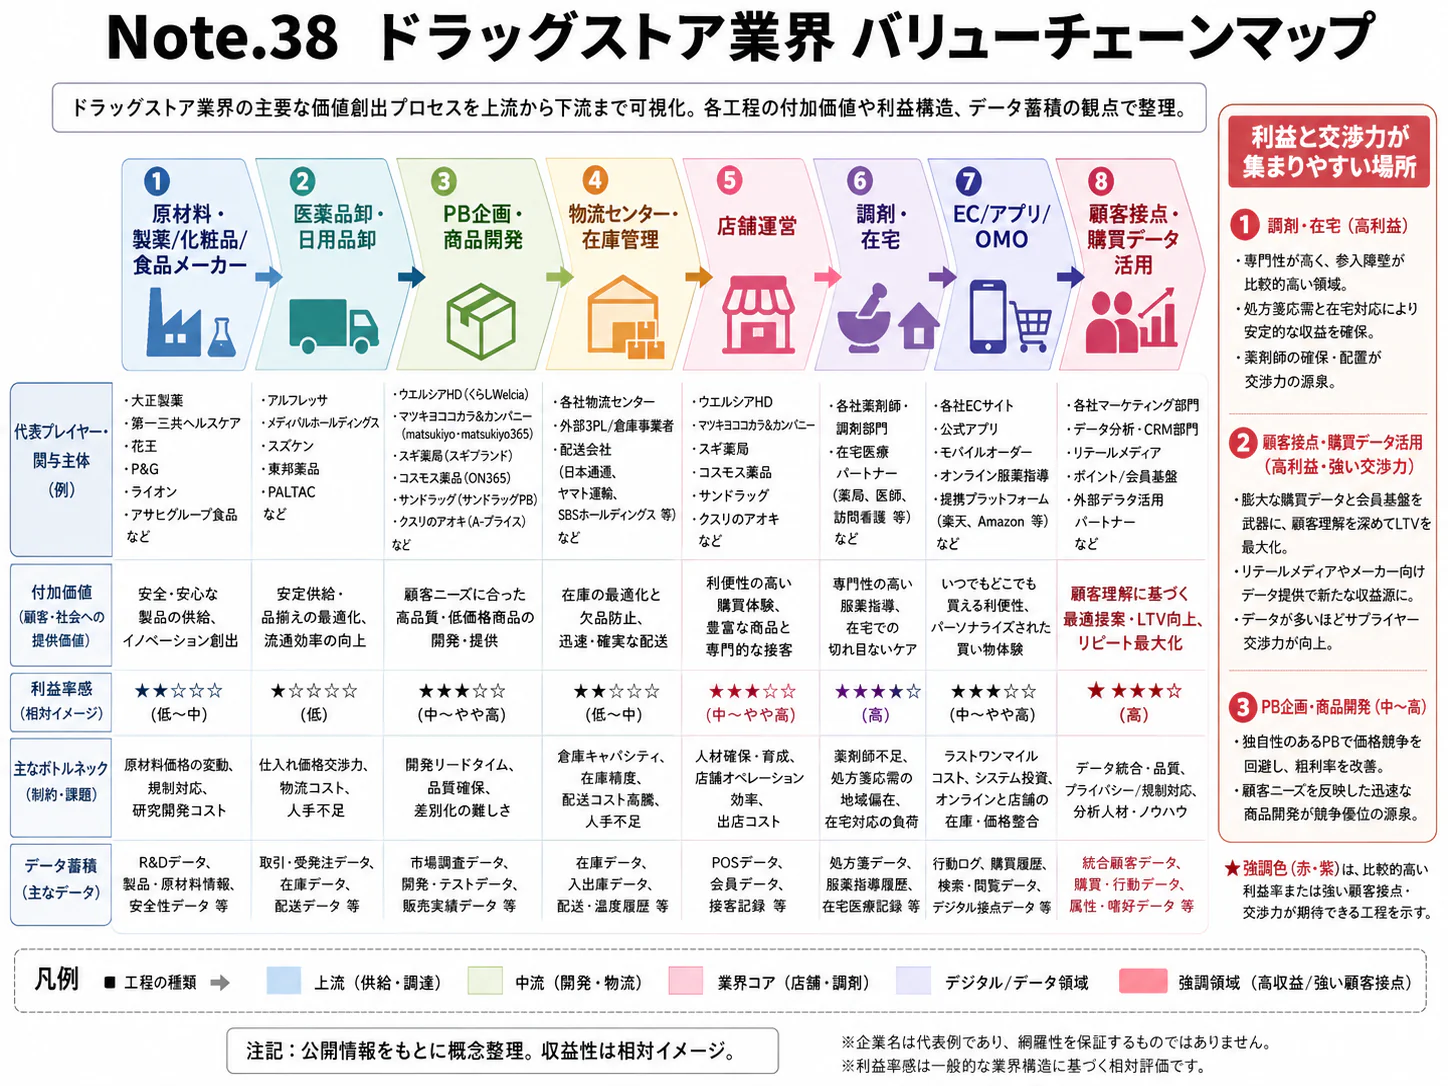
エグゼクティブサマリー
ドラッグストアは、食品で日常の来店を広げ、医薬品・美容・調剤で付加価値を得る複合小売へ進み、規模の拡大を地域ごとの利益に変えられるかが問われる業界である。2026年11月4日時点では、大手統合後の運営再設計と制度対応が同時に進み、売上順位だけでは競争力を判断できない。
対象は日本のドラッグストアとその食品・調剤事業、分類は「13 商社・卸・小売 > 専門小売」である。海外は競争・事業モデル・制度の比較対象として扱う。
要点
- 市場・構造: JACDSの2025年度全国推計は10兆6,427億円、前年度比6.1%増で、店舗数も813店増えた(業界紙の報道値)。経産省の調査対象企業では2025年が9兆4,129億円・5.5%増であり、2026年7〜9月は販売額と店舗数がともに3.1%増と、成長の多くを店舗の増加が占める(薬事日報「Dgs総売上高は10.6兆円‐25年度」、経産省「2026年9月商業動態統計」)。
- 競争: ツルハの直近通期売上は1兆4,505.85億円であるが、ウエルシアの損益連結は期中からである。統合後の2026年8月末までに国内店舗は24店純減しており、次の焦点は共同調達と重複商圏の整理である(ツルハHD「2026年2月期決算短信」、ツルハHD「2027年2月期第2四半期(中間期)決算短信」)。
- 需要・制度: 2026年9月の調剤医薬品販売額は898億円、前年比9.1%増に対し、OTCは2.0%減である。2027年3月開始のOTC類似薬の別途負担を含め、両者を同じ成長事業として扱うべきではない(経産省「2026年9月商業動態統計」、厚労省「OTC類似薬の一部保険外療養」)。
- 海外: 米国の保険・薬剤給付管理との統合モデルと、欧州・アジアの美容・日用品型では前提が違う。旧WBAの非公開化と事業別運営は、事業領域の拡大自体を成功条件としないための参照事例になる(シカモア「WBA買収完了」)。
- AI: 薬歴の下書きは実用化し、店舗間在庫の再配置や自律巡回ロボットは実証が進む。投資は薬剤師の確認を維持し、修正時間、廃棄、欠品、配送費まで含めて判定する(カケハシ「音声薬歴生成機能の本格提供」、NEC「ツルハHDとの在庫運用検証」、MUSE「ウエルシアでArmo実証」)。
経営・企画部門への示唆
- 店舗数と販売額の伸びが並び、新店に頼る成長は1店当たりの売上を押し上げにくくなった。出店より、既存店を食品・調剤・美容のどれに寄せるかを商圏ごとに決め、店別の利益で投資を回収する。
- 統合・買収の成果は、店舗数ではなく商品政策・仕入れ・物流の統一で測る。食品・生鮮の取り込みは売上を伸ばしても利益率を下げ得るため、獲得する能力と統合費用を店舗群ごとに見積もる。
- 調剤とOTCは別事業として管理する。2026年度改定は地域の供給体制と対人業務を評価し、2027年3月のOTC類似薬見直しは対象が限られるため、資格者配置と説明体制を先に整える。
業界データまとめ
国内市場は、食品・日用品の購買と処方箋需要を同じ店舗網へ取り込むことで拡大している。ただし、全国推計、一定規模以上の企業を対象とする販売統計、産業分類別の事業所統計は母集団が異なるため、以下では定義を分けて示す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 10兆6,427億円。日本チェーンドラッグストア協会(JACDS)による全国ドラッグストアの総売上高の推計値。業界紙の報道値で、協会の原資料は未確認 | 2025年度 | 薬事日報「Dgs総売上高は10.6兆円‐25年度」 |
| 市場の伸び | 前年度比+6.1%(同上の推計値) | 2025年度 | 薬事日報「Dgs総売上高は10.6兆円‐25年度」 |
| 事業者数 | 細分類6031「ドラッグストア」の事業所数1万8,605事業所。法人の事業所のみ(個人経営は細分類に格付けされない)。企業数・薬局許可件数ではない | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・表1」 |
| 従業者数 | 細分類6031「ドラッグストア」27万2,607人。事業所ベースの従業者数 | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・表1」 |
| 平均年収 | 424万2,300円(計算)。中分類「その他の小売業」、一般労働者・男女計・企業規模計10人以上。月30万2,000円×12+年間賞与等61万8,300円。ドラッグストア専業の値ではない | 2025年調査 | 厚労省「2025年賃金構造基本統計・第1表」 |
| 上位3社の売上高 | ツルハHD 1兆4,505.85億円/マツキヨココカラ&カンパニー 1兆1,174.40億円/コスモス薬品 1兆995.83億円。いずれも連結全社、ドラッグストア事業が中心。ツルハのウエルシア損益連結は期中から | 順に2026年2月期・3月期・5月期、直近通期実績 | ツルハHD「2026年2月期決算短信」 マツキヨココカラ「2026年3月期決算短信」 コスモス薬品「2026年5月期決算短信」 |
| 経産省統計の販売額 | 9兆4,129億円、前年比+5.5%(公表値。調査対象変更等をリンク係数で調整)。経産省の調査対象企業の店舗販売額であり、業界全体の全国推計とは異なる | 2025年 | 経産省「2026年9月商業動態統計」(ドラッグストア販売額表) |
| 店舗数 | 経産省調査対象2万847店(前年同月比+3.1%)。全国すべての店舗数ではない | 2026年9月(速報) | 経産省「2026年9月商業動態統計」(ドラッグストア販売額表) |
| 調剤医薬品販売額 | ドラッグストア内898億円(前年同月比+9.1%)。独立した調剤薬局全体の市場規模ではない | 2026年9月(速報) | 経産省「2026年9月商業動態統計」(ドラッグストア販売額表) |
| 食品販売額 | ドラッグストア内2,692億円(前年同月比+2.5%) | 2026年9月(速報) | 経産省「2026年9月商業動態統計」(ドラッグストア販売額表) |
| 協会推計の全国店舗数 | 2万4,536店(前年度から813店増)。JACDSによる全国推計。業界紙の報道値 | 2025年度 | 薬事日報「Dgs総売上高は10.6兆円‐25年度」 |
経産省の対象は、原則としてドラッグストアを50店舗以上有する企業、または同業態の年間販売額が100億円以上の企業である(中部経産局「調査対象の定義」)。JACDSの2025年度調査は2026年9月1日に公表されたが、協会の数値は、協会の原資料ではなく、業界紙が報じた値による。年収は広い産業分類の参考値であり、薬剤師の給与やパートを含む全従業者の平均給与ではない。
AI・フィジカルAIの影響と経営の打ち手
この業界で先に利益へ結びつきやすいのは、薬歴の下書き、食品の発注、店舗間の在庫偏在の解消である。店内を自律移動するロボットは実証が進む一方、販売資格や薬剤師の確認を置き換える段階にはない。投資では、実用化済みの調剤設備とフィジカルAIを区別する。
影響の全体像
工程は後掲のバリューチェーン表と共通とする。「時期」は2026年11月を起点とした、公開情報からの分析にもとづく普及見通しであり、提供企業の納期や確約ではない。従来型の予測・自動制御は「データ・IoT」に整理し、ロボットであることだけを理由にフィジカルAIとはしない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 商品企画・調達 | 食品需要を予測し、発注量と納品頻度を調整 | データ・IoT | 実証中 | 2年以内 | 青果のドラッグストア実証。シノプス「需要予測・自動発注を活用した青果DX」 |
| 物流・在庫配置 | 店舗間移送の候補・数量を提示し、調整を支援 | 生成AI・AIエージェント | 実証中 | 2年以内 | 2026年9月からツルハHDで検証。NEC「ツルハHDとの在庫運用検証」 |
| 店舗販売 | 自律巡回で棚を撮影し欠品を把握、販促表示 | フィジカルAI | 実証中 | 3〜5年 | ウエルシア5店で実証、棚スキャンはうち1店。MUSE「ウエルシアでArmo実証」 |
| 調剤・服薬支援 | 会話から薬歴の下書きを作成し、薬剤師が修正・確定 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Musubiで標準機能として展開。カケハシ「音声薬歴生成機能の本格提供」 |
| 調剤・服薬支援 | 医薬品包装の入庫・保管・取り出しを自動化 | データ・IoT | 実用(導入事例あり) | 2年以内 | 杏林堂でBD Rowa EasyLoad稼働。学習型制御の有無は原資料で確認できない。日本BD「BD Rowa EasyLoad稼働開始」 |
| 継続接点・本部管理 | 統合した顧客データで分析し、販促配信に活用 | データ・IoT | 実用(導入事例あり) | 2年以内 | ツルハ・ウエルシアの顧客データ基盤統合の第一段階(約5,700店)。フェズ「ツルハ・ウエルシアCDP統合」 |
業務はどう変わるか
第一に、薬歴作成が「指導後の入力」から「会話の記録を検証する仕事」へ移る。 カケハシは2026年5月、Musubiの音声薬歴生成機能を全利用薬局へ本格展開すると発表した。提供仕様は薬剤師による確認・修正を前提とする下書き支援であり、処方監査や服薬指導の責任をシステムへ移すものではない(カケハシ「音声薬歴生成機能の本格提供」)。
第二に、発注担当者の経験を、廃棄・欠品・配送の同時調整へ変える。 シノプスは、西日本のドラッグストア企業と青果仲卸を含む実証を2024年10月〜2025年1月に実施した。食品ロス25%、発注作業50%の削減と、試算による配送トラック最大47%の削減を公表しているが、いずれも提供企業の公表値であり、対象・条件の異なる全店舗へそのまま適用できない(シノプス「需要予測・自動発注を活用した青果DX」)。
食品を増やす企業では、需要予測が合っていても、入荷単位が大きい、店内加工が追いつかない、配送締切に間に合わないという理由で廃棄が発生する。モデルの精度だけでなく、発注ロット、鮮度、値下げ時刻、配送曜日まで変えられるかが効果を決める。青果で得た結果を医薬品の発注へ無条件に転用してはならない。
第三に、店舗間移送が「店長同士の調整」から「候補を比較して承認する業務」へ移る。 NECとツルハHDの2026年9月開始の検証は、販売・在庫情報から将来需要を見込んだ在庫配置案を作るものである。公表時点では効果検証であり、全店導入や利益改善の確定値は示されていない(NEC「ツルハHDとの在庫運用検証」)。
分析上、重視するのは、移送による粗利回収額から、輸送費、梱包、検品、店舗作業費を差し引く評価である。欠品の解消件数を増やすだけでは、少量配送が増え、利益を損なう場合がある。医薬品では期限・ロット・保管条件・回収対象の追跡可能性も制約条件に入れる。
第四に、棚の確認と調剤の物理作業が部分的に機械へ移る。 MUSEのArmoは、ウエルシアの首都圏5店で販促を、うち江東平野店で棚スキャンを検証する。客や台車が通る売場を移動するため、通路幅、混雑時の停止、低い位置の商品や棚札の読み取りを実店舗で確かめる(MUSE「ウエルシアでArmo実証」)。
一方、BDの入庫設備は杏林堂で稼働済みであり、米ウォルグリーンも集中調剤拠点を拡張している。これらは物理作業の自動化の参照事例であるが、すべての機能をAIと呼ぶ根拠はない(日本BD「BD Rowa EasyLoad稼働開始」、ウォルグリーン「集中調剤網の拡張」)。閉じた調剤室の定型作業のほうが、客のいる売場で多様な商品をつかんで補充する作業より、先に標準化しやすいとみられる。
AI・ロボットの主要プレイヤー
「日本での展開」は当該製品・用途についての分類であり、企業全体の日本進出の有無ではない。海外事例を国内に当てはめるときは、医薬品流通と調剤の制度を別に確かめる。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| カケハシ | 日本 | Musubi・音声薬歴生成 | 調剤併設店を含む薬局の記録支援 | 展開済み。カケハシ「音声薬歴生成機能の本格提供」 |
| NEC | 日本 | SCM AIエージェント | ツルハHDの店舗間在庫配置を検証 | 提携・実証あり。NEC「ツルハHDとの在庫運用検証」 |
| シノプス | 日本 | sinops-R・需要予測型自動発注 | ドラッグストアの青果と仲卸の物流を接続 | 提携・実証あり。表は青果用途。シノプス「需要予測・自動発注を活用した青果DX」 |
| MUSE | 日本 | Armo・自律巡回/棚スキャン | ウエルシアで販促・欠品把握を検証 | 提携・実証あり。MUSE「ウエルシアでArmo実証」 |
| BD | 米国 | BD Rowa・EasyLoad | 医薬品の入出庫自動化。フィジカルAIの隣接技術 | 展開済み。日本BD・杏林堂事例。日本BD「BD Rowa EasyLoad稼働開始」 |
| ウォルグリーン | 米国 | 集中調剤・自動化拠点 | 店舗の調剤作業の一部を集約する活用企業 | 未展開。公表事例は米国拠点で、日本展開の発表は確認できない。ウォルグリーン「集中調剤網の拡張」 |
人材・収益・競争への影響
減る可能性があるのは、薬歴の定型入力、棚の巡回確認、発注案の作成といった作業時間である。増えるのは、例外処理、データ修正、機器保守、記録品質の確認であり、薬剤師・登録販売者の資格者配置が不要になるとはいえない。これらは、公表された製品機能をもとにした、業務の見通しについての分析であり、雇用削減人数の予測ではない。
価値の所在は、単体のモデルよりも、商品・在庫・薬歴の基盤との接続、監査履歴、現場の承認手順へ移るとみられる。ベンダー変更時のデータ返却、医療情報の利用目的、録音の取扱い、誤出力時の責任分担を契約前に定めておく。患者への自動回答や効能訴求を、社内文書の要約と同じ基準で運用してはならない。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 薬歴下書きの導入前後で修正時間・残業・誤記を測る | 共通 | 2年以内 | 記録負荷と品質の両立 | 薬剤師の確認手順、録音・保存方針 |
| 高 | 食品の廃棄・欠品・値下げをSKU単位で同時評価 | 共通 | 2年以内 | 食品拡大に伴う粗利流出を抑制 | 入荷時刻、期限、発注ロットの記録 |
| 高 | 統合前の企業別に商品・店舗・在庫コードを照合 | 大手 | 2年以内 | 在庫再配置と共同調達の前提整備 | 旧システムの定義、データ責任者 |
| 高 | 在庫移送案に配送費と店舗作業費の上限を設ける | 大手 | 2年以内 | 売上回収だけを狙う過剰移送を防止 | 移送原価、期限・回収情報との接続 |
| 中 | 棚スキャンを欠品損失の大きい売場に限定して実証 | 共通 | 3〜5年 | 巡回負荷の削減と補充改善 | 通路安全、撮影範囲、補充担当の割当て |
| 中 | 調剤自動化を処方量・包装規格・保守費で選別 | 共通 | 2年以内 | 高稼働店の作業負荷を低減 | 繁閑別処方量、停電・故障時の代替手順 |
| 高 | ベンダー契約に記録の出力・移行・削除条件を入れる | 中堅・中小 | 導入前 | 乗り換え不能と二重投資の回避 | データ形式、患者情報と購買情報の権限分離 |
よくある失敗は、入力時間だけを削減して確認作業が増えたことを見落とすこと、好条件の実証店の成果を全店へ外挿すること、ロボットが見つけた欠品を補充する担当を決めないことである。投資判断は、実際に減った費用と回収した粗利で行い、作業時間の理論上の削減をそのまま利益へ換算しない。
業界の定義と市場構造
ドラッグストアは、医薬品の販売資格を備えた小売店舗に、化粧品・日用品・食品を組み合わせる業態である。現在の成長を理解するには、医薬品市場の伸びだけでなく、スーパーからの日常購買の取り込みと、調剤薬局からの処方箋需要の取り込みを同時に見る。
本稿の対象は日本のドラッグストア運営企業と、その調剤併設・食品事業である。独立した調剤薬局専業、医薬品卸、食品スーパー専業、医薬品・化粧品メーカーは市場規模へ加算せず、供給者・競合・買収対象として扱う。企業比較では、店舗の主業分類と企業グループの事業範囲が異なる点に注意する。
公開統計で見える市場の内訳
JACDSの2025年度全国推計は10兆6,427億円であり、商品分野別には次の構成である。これは協会による推計を業界紙が報じた値であって、本稿独自の推計ではない(薬事日報「Dgs総売上高は10.6兆円‐25年度」)。
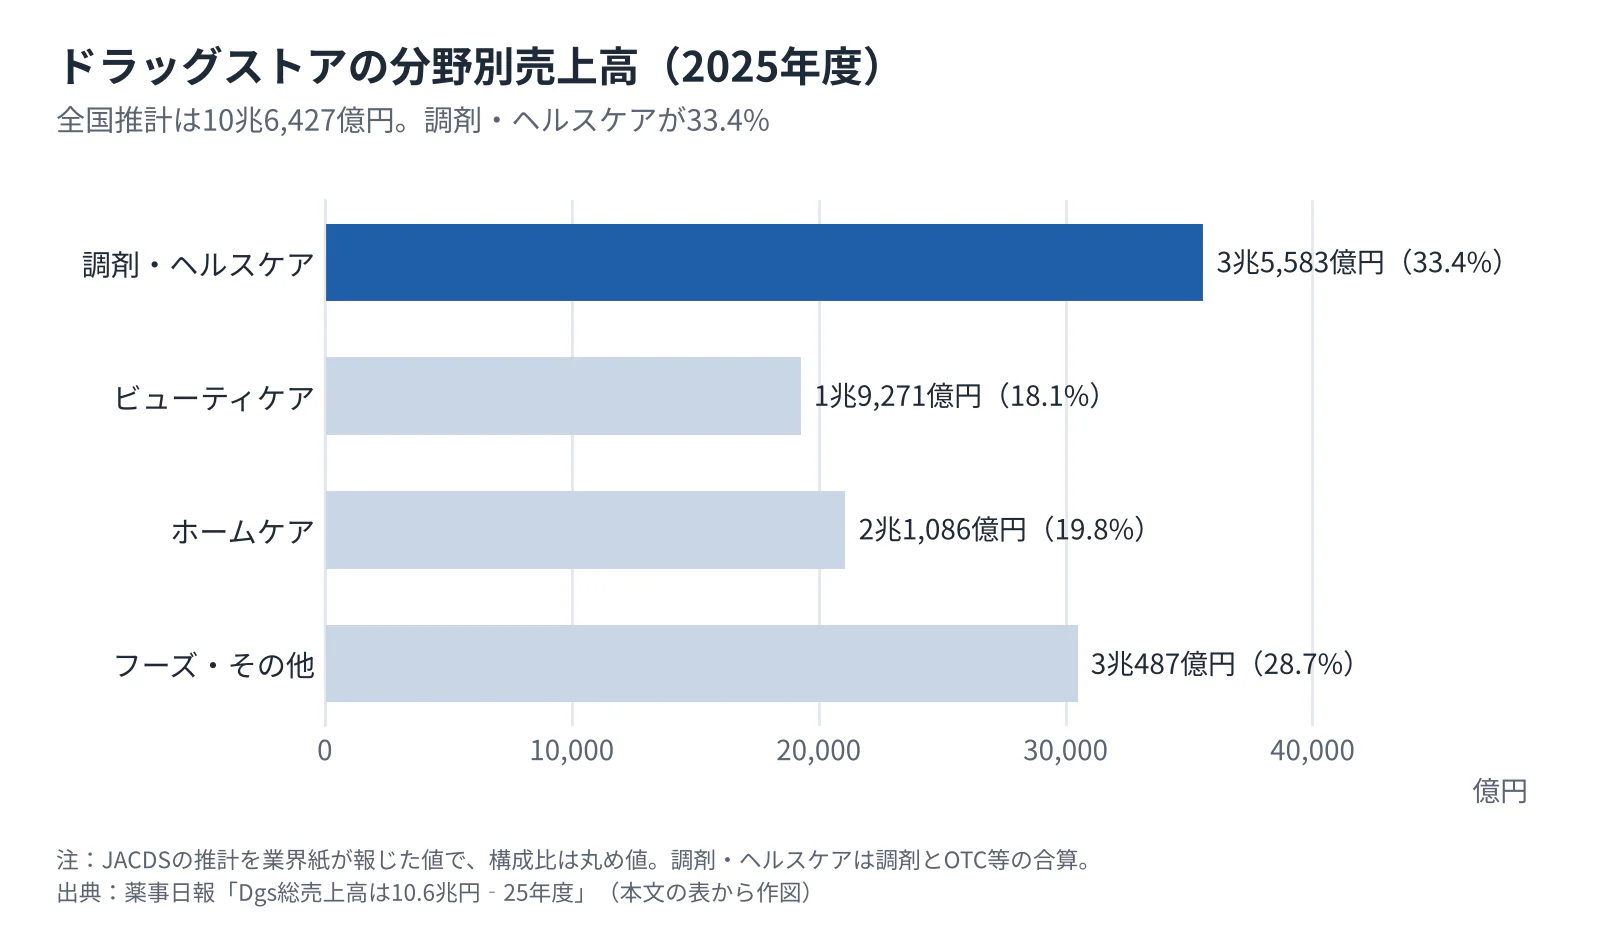 タップすると拡大して見られます
| 分野 | 売上高 | 構成比 | 経営上の読み方 |
|---|---|---|---|
| 調剤・ヘルスケア | 3兆5,583億円 | 33.4% | 調剤とOTC等が合算されており、調剤だけの市場規模ではない |
| ビューティケア | 1兆9,271億円 | 18.1% | 商品選択の支援、ブランド、立地が差別化要因となる |
| ホームケア | 2兆1,086億円 | 19.8% | 日用品の価格・品ぞろえ・買いやすさが競争軸となる |
| フーズ・その他 | 3兆487億円 | 28.7% | 食品を含む日常購買の取り込み。食品単独の構成比ではない |
構成比は報道された丸め値である。前年度比の伸びはフーズ・その他が7.6%増と最も高く、調剤・ヘルスケア6.8%増、ビューティケア5.5%増、ホームケア3.4%増の順であった(薬事日報「Dgs総売上高は10.6兆円‐25年度」)。経産省の2026年9月では、調剤医薬品が前年同月比9.1%増、食品が2.5%増に対して、OTC医薬品は2.0%減であり、同じ店舗内でも需要の方向は一致していない(経産省「2026年9月商業動態統計」)。食品拡大をもって医薬品需要まで強いと判断することはできない。
2025年度の拡大について、JACDSの全国推計売上高は前年度比6.1%増の10兆6,427億円となった一方、店舗数も813店増の2万4,536店となり、前年度比で約3.4%増えた(計算、薬事日報「Dgs総売上高は10.6兆円‐25年度」)。売上増を既存店の生産性改善だけで説明してはならない。ここには店舗網拡張と取り扱い分野の拡張が含まれ、物価上昇分を除いた実質需要の伸びはこの数字だけではわからない。
需要側では、食品や日用品の買い物と健康関連の相談・受け取りを一度に済ませる利便性が競争上の仮説となる。供給側では、大手の共同調達、地域の配送密度、調剤薬局や食品スーパーの買収が、従来の品ぞろえを広げている。ツルハの統合、スギのI&H取り込み、アオキの食品スーパー買収は、異なる能力を獲得する動きとして読む(ツルハHD「2027年2月期第2四半期(中間期)決算短信」、スギHD「連結子会社間の合併に関するお知らせ」、クスリのアオキHD「2026年5月期決算短信」)。
顧客と需要の特性
購買の決め手は、食品では日常の総支払額、化粧品では商品選択とブランド、調剤では薬を確実に受け取れることと継続的な対応である。来店客を一つの顧客像にまとめると、食品の値下げが美容や調剤の利用へ結びついたかを測れなくなる。
以下は各社の業態と制度から整理した需要仮説であり、消費者調査による購買理由の順位ではない。実際の選択理由は、会員の購買履歴と顧客インタビューを組み合わせて確かめる。
| 主な顧客・利用場面 | 購買の決め手 | 乗り換えの特性 | 店舗側で確認する指標 |
|---|---|---|---|
| 子育て・日常生活世帯 | 食品、紙製品、育児用品の価格、近さ、駐車・持ち運び | 同じ商品なら比較しやすい。複数店を使い分ける可能性 | 買い物かご全体の粗利、来店頻度、非食品の併買 |
| 美容・化粧品の購入者 | ブランド、試用、説明、限定商品、ポイント | 定番品は価格比較、専門的な提案は店舗差が生じる | 継続購入、定価販売比率、相談後の購入 |
| 慢性疾患等で処方箋を持つ患者 | 在庫、待ち時間、服薬情報の継続、相談対応 | 利便性だけでなく継続的な情報共有が影響 | 処方箋枚数、再来局、欠品、対人業務の実施 |
| 急な体調変化でOTCを求める客 | 営業時間、適切な情報提供、必要時の受診勧奨 | 緊急性と資格者へのアクセスが優先される | 相談待ち、販売できない時間帯、適正販売の確認 |
| 訪日旅行者 | 日本の商品、立地、言語、免税手続のわかりやすさ | 都市・店舗をまたいで比較しやすい | 免税客単価、返金完了、問い合わせ・離脱 |
調剤は処方箋の受け取り場所を選ぶ患者の需要であると同時に、報酬制度に左右される事業でもある。医療機関との連携、在宅対応、医薬品の供給体制は重要だが、販売促進と同じ発想で処方や利用を誘導する設計は適切でない。2026年度改定が地域での医薬品供給や対人業務を評価する方向を示していることも、この違いを強める(厚労省「2026年度調剤報酬改定の概要」)。
季節性は、花粉、感染症、紫外線、気温に対応する商品で異なる。月次売上の増減には天候・流行の時期ずれと客単価が混在するため、前年同月比だけで新施策の成果を判定しない。食品・日用品の家計防衛需要と、化粧品の選択的支出では景気への反応も異なるという前提で、数量・価格・商品構成を分解する。
バリューチェーンと収益構造
利益は、食品・日用品の回転と、医薬品・美容・調剤の付加価値を、店舗の固定費の中でどう組み合わせるかで決まる。粗利率の高低だけを比較するより、同じ商圏・売場面積で、人件費、賃料、廃棄、物流を差し引いた利益と投下資本を比べるほうが有効である。
バリューチェーンマップ
日本の店舗運営を対象とする工程の整理である。各工程の主要企業は役割の例示であり、取引関係や市場シェアを示すものではない。
| 工程 | 役割・主な担い手 | 付加価値の源泉 | 利益を失いやすい箇所 |
|---|---|---|---|
| 商品企画・調達 | メーカー、医薬品・日用品・食品卸、小売本部 | 商品選定、PB、価格条件、品質保証 | 品ぞろえの過剰、仕入条件だけを優先した滞留 |
| 物流・在庫配置 | 卸、物流会社、各チェーンのセンター | 地域配送密度、欠品抑制、期限・ロット管理 | 多頻度少量配送、返品、冷蔵・冷凍の負担 |
| 店舗販売 | ツルハ、マツキヨココカラ、コスモス等 | 立地、価格、接客、売場、資格者配置 | 店舗間の需要重複、廃棄、盗難、営業時間と人員の不一致 |
| 調剤・服薬支援 | 併設薬局、薬剤師、医療・介護との連携 | 安定供給、服薬管理、在宅・地域対応 | 薬価部分だけの売上拡大、資格者不足、稼働の偏り |
| 継続接点・本部管理 | 会員基盤、商品・経理・店舗開発部門 | 再来店、商品改善、店別採算、出退店判断 | 値引きの重複、システム併存、統合費用 |
一般商品の価格転嫁は競合と顧客の反応に左右される一方、保険調剤の薬価・報酬は制度で決まる。低価格を維持する企業ほど、品数・配送・作業方法の見直しが必要になる。
二つの利益モデルは両立条件が異なる
マツキヨココカラの2026年3月期は売上総利益率35.2%、販管費率27.6%、営業利益率7.6%である。コスモス薬品の2026年5月期は、決算の売上総利益と販管費から計算すると、それぞれ20.9%、17.0%であり、公表営業利益率は3.9%である(マツキヨココカラ「2026年3月期決算短信」、コスモス薬品「2026年5月期決算短信」)。会計期間と業態が異なるため単純な優劣ではないが、粗利率と運営費率の組み合わせが大きく違うことは確認できる。
個別商品の利益率や、調剤・食品・化粧品別の営業利益は、主要企業で横並びに比較できる開示がそろっていない。したがって「食品は必ず赤字の集客商品」「調剤は必ず最も儲かる」とは断定できない。調剤売上には医薬品そのものの金額が含まれ、技術・管理に対する報酬と、薬剤購入費を区別して見る。
コストと資金の見方
費用の中心は商品仕入れと店舗運営であり、店舗運営には資格者・一般従業員の人件費、賃借料、水道光熱費、減価償却等がある。マツキヨココカラの2026年3月期には給与及び手当1,126.16億円、地代家賃793.37億円が計上されており、価格変更だけで吸収できるほど小さい費用ではない(マツキヨココカラ「2026年3月期決算短信」)。このため、営業時間の延長や接客サービス追加は、時間帯別売上と資格者の配置費を合わせて検討する。
調達リスクには、医薬品の供給制約、特定商品のメーカー依存、輸入原料・資材の価格変動がある。供給停止時に店の在庫を増やすだけでは、企業全体で余剰と欠品が同時に起こり得る。代替可否、配分、期限、返品条件を確かめる。食品分野では鮮度と温度帯が物流設計を変え、常温の日用品と同じセンター運営を前提にできない。
また、成長期には新店・改装・調剤室の整備が現金を使う。コスモス薬品の2026年5月期は営業キャッシュフロー587.90億円に対し、投資キャッシュフローは819.03億円の支出であった(コスモス薬品「2026年5月期決算短信」)。利益率だけでなく、出店後の回収期間、改装効果、在庫と買掛金の変化を追う。
競争環境
競争は全国規模の経営統合と、個々の商圏での価格・立地・資格者確保の二層で進んでいる。ツルハとウエルシアの統合で最大級の店舗網が成立したが、実際の成果は、重複店舗の整理と商品・システム・運営の統合によって決まる。
規模と戦略による主要企業の比較
以下は2026年11月4日までに確認した直近通期実績を中心とする。営業利益率は原則公表値であり、買収の連結期間や決算月が異なる。
| 企業 | 売上高・営業利益率 | 事業の特徴・公表された動き | 経営としての評価点 |
|---|---|---|---|
| ツルハHD | 1兆4,505.85億円・4.3%、2026年2月期 | 2025年12月にウエルシアと統合。2026年8月末国内5,652店、調剤取扱3,338店 | 共同調達と店舗整理が、統合費用・のれん償却を上回るか。ツルハHD「2026年2月期決算短信」、ツルハHD「2027年2月期第2四半期(中間期)決算短信」 |
| マツキヨココカラ&カンパニー | 1兆1,174.40億円・7.6%、2026年3月期 | 美容・健康、PB、都市部・訪日客、アジア展開 | 粗利の維持と、接客・立地に伴う費用の管理。マツキヨココカラ「2026年3月期決算短信」、マツキヨココカラ「中期経営計画(2026年3月期〜2031年3月期)」 |
| コスモス薬品 | 1兆995.83億円・3.9%、2026年5月期 | 食品構成比62.9%、期末1,708店 | 低い運営費率を保ちながら出店投資を回収できるか。コスモス薬品「2026年5月期決算短信」 |
| スギHD | 1兆103.36億円・4.8%、2026年2月期 | 調剤の拡大、I&Hの取り込み | 資格者・在宅対応・供給体制を地域単位で運営できるか。スギHD「2026年2月期決算短信」、スギHD「連結子会社間の合併に関するお知らせ」 |
| クスリのアオキHD | 5,668.65億円・4.8%、2026年5月期 | 食品40.6%と生鮮12.6%。スーパー買収と調剤併設 | 生鮮を含む食品53.2%(計算)の運営能力を展開できるか。クスリのアオキHD「2026年5月期決算短信」 |
決算月・連結範囲と市場統計の対象が異なるため、上位社売上の単純合計による全国集中度は本稿では示さない。買収審査では、全国規模と地域の競争強度を分けて確かめる。
ファイブフォース
強さと今後の方向は、公表事実をもとにした分析である。全国平均ではなく、食品・美容・調剤を併せ持つ国内ドラッグストアの競争を対象とする。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 店舗数が増え、食品・調剤への拡張で商圏が重なる。2026年9月の経産省対象店舗は前年比3.1%増 | 強まる |
| 新規参入の脅威 | 中 | 単店参入に加え、隣接業態の参入余地があるが、資格者・配送網・出店用地の確保が障壁 | 変わらない |
| 代替の脅威 | 強 | 食品はスーパー、化粧品・日用品はECや専門店、調剤は独立薬局と利用機会が重なる | 強まる |
| 買い手の交渉力 | 強 | 一般商品は店舗間で比較可能。調剤は選択要因と制度が異なり、同一の価格競争ではない | 強まる |
| 売り手の交渉力 | 中 | 大手の調達集約に対し、ブランド力のあるメーカーや代替困難な医薬品では供給側の力が残る | 変わらない |
直近3年の再編は、規模と能力の両方を買っている
最大の変化は2025年12月1日のツルハ・ウエルシア統合である。ツルハの2027年2月期中間売上高は1兆2,755.14億円、前年同期比128.7%増であるが、これは連結範囲の変化を含むため、既存店需要の成長率ではない。2026年8月末の国内店舗は前期末から24店減っており、統合後の経営が店舗数の拡大一辺倒でないことも確認できる(ツルハHD「2027年2月期第2四半期(中間期)決算短信」)。
公取委は、ウエルシアの親会社であったイオンとツルハの経営統合について、両グループの店舗が重なる商圏を審査し、競争圧力が認められなかった10商圏で、それぞれ1店舗を第三者へ譲渡する措置等を前提に問題なしとした。これは、全国売上の規模だけでなく、買い物客が利用する地域単位で競争を判断することを示す(公取委「イオン・ツルハHD経営統合の審査結果」)。買収候補の評価でも、店舗数を足す前に、重複商圏・賃貸契約・閉店費用を精査する。
スギはI&Hを取り込み、2025年3月には子会社間の合併で運営体制を再編した。クスリのアオキは2025年6月のミワ商店(香川県)、2026年2月の新潟県内の食品スーパー5社の株式取得と事業譲受などを通じて、食品の店舗網と生鮮運営を取り込んでいる(スギHD「連結子会社間の合併に関するお知らせ」、クスリのアオキHD「2026年5月期決算短信」)。前者は医療関連の能力、後者は食品の能力の獲得という違いがあり、買収額や店舗数だけでは戦略を比較できない。
勝つための条件
第一は、食品の価格、買いやすさ、配送密度が一体になっていることである。コスモスの低い販管費率はこの方向の評価材料になるが、別企業が同じ食品比率を目指せば同じ利益率になるわけではない。第二は、美容・健康の選択理由を持つことであり、マツキヨココカラのPBや海外展開は、価格以外の来店理由を広げる取り組みとして読むことができる(コスモス薬品「2026年5月期決算短信」、マツキヨココカラ「2026年3月期決算短信」)。
第三は、調剤の店舗数と地域の需要・人員を整合させることである。第四は、買収後の共通化で削減できる費用と、地域に残すべき品ぞろえ・運営を区別することである。ツルハは2026年10月の開示で商品政策・仕入運用の一体化準備を示しており、経営統合の完了と運営統合の完了を混同してはならない(ツルハHD「2027年2月期第2四半期(中間期)決算短信」)。
海外の動向と主要企業
海外から日本への示唆は、企業の売上順位より、調剤・保険・美容・日用品をどこまで一体運営するかの違いにある。米国の保険・薬剤給付管理との統合、欧州の美容・日用品型、アジアの多地域展開は、日本の食品・調剤併設型と収益の前提が異なる。
世界市場は同じ定義で足し合わせられない
本稿の出典基準に合う、各国の薬局・ドラッグストアを統一定義で集計した世界市場規模は、確認した資料では確認できない。そのため、日本の世界シェアは本稿では示さない。米国企業の保険料収入や薬剤給付管理を含む売上を、日本の店舗小売市場と比べるのも不適切である。
地域差の参考として、ASワトソンの親会社CKハチソンの2025年開示では、ヘルス&ビューティー事業の売上は中国132.65億香港ドル、アジア416.73億香港ドル、欧州1,317.61億香港ドルである。現地通貨ベースの前年比は、中国が2%減、アジアが11%増、欧州が7%増であり、同じ企業でも地域の動きは異なる。これらは企業の事業実績であって、各地域の市場全体の伸びではない(CKハチソン「2025年年次報告書・小売事業概況」)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| CVSヘルス | 米国 | 2025年、4,021億米ドル。保険・薬剤給付管理を含む全社 | 薬局、医療サービス、保険を一体運営 | 2026年7月に薬剤給付管理等に関するFTCとの和解を公表 | 日本で同型の薬局・保険一体事業の公表は確認できない。CVSヘルス「2025年通期決算」、CVS Caremark「FTCとの和解」 |
| ウォルグリーン/旧WBA | 米国 | 2024年8月期、米国Retail Pharmacy部門1,157.78億米ドル。非公開化前の確認できた通期値 | 全米の薬局店舗網 | 2025年8月にシカモアが買収完了。ウォルグリーン、ブーツ等を独立した事業として運営 | 米国型薬局網の国内展開は確認できない。旧WBA「2024年Form 10-K」、シカモア「WBA買収完了」 |
| ASワトソン〈屈臣氏集團〉 | 香港 | 2025年12月期、2,092.67億香港ドル。親会社CKハチソンの小売部門の総収入 | アジア・欧州の複数ブランド、店舗とオンラインの連携 | 2025年末に31市場・1万7,114店。ロスマンとの合弁(ポーランド)を含み、下のロスマン行と範囲が一部重なる | 国内の直接店舗網は確認できない。日本企業のアジア展開では競合となる。CKハチソン「2025年年次報告書・小売事業概況」 |
| dm | ドイツ | 2025年9月期、191.97億ユーロ。欧州税込売上 | 美容・日用品、PB、欧州店舗網 | 健康領域・通販薬局への拡張方針を2025年10月に公表 | 国内店舗の公表は確認できない。dm「2024/2025年度業績と健康領域の戦略」 |
| ロスマン | ドイツ | 2025年、166億ユーロ | 美容・日用品と欧州展開 | 2025年売上8.5%増。2026年は欧州で342店の新規出店を計画 | 国内店舗の公表は確認できない。ロスマン「Geschäftsentwicklung 2025」 |
海外企業の売上は全社・部門・税込売上が混在するため、規模の参考値であって順位表ではない。dmは確認できた通期公表値、旧WBAは非公開化前の参照値であり、2026年の実績と読み替えてはならない。
日本企業の立ち位置と波及
マツキヨココカラは2026年3月末に海外100店を展開し、タイ37店、台湾23店、ベトナム20店、香港18店、グアム・マレーシア各1店である。2031年3月期の海外売上高1,000億円は中期経営計画の会社目標であり、現在の売上ではない(マツキヨココカラ「2026年3月期決算短信」、マツキヨココカラ「中期経営計画(2026年3月期〜2031年3月期)」)。ツルハの2026年2月期は国内売上が連結売上の90%超であり、主要企業の収益基盤はなお国内にある(ツルハHD「2026年2月期決算短信」)。
海外売上比率の比較可能な開示は限られ、店舗数から代用できない。日本に広がる動きとしては、今後2〜5年では、巨大な外資薬局網の直接進出より、商品調達、PB、販売チャネル、店舗運営での提携が現実的とみられる。米国の再編は、医療機能を広げれば自動的に収益性が高まるわけではないという参照事例になる。欧州・アジアの美容と日用品の運営は、日本企業が海外へ食品・調剤まで同時に持ち込む必要があるかを再考する材料となる。
外部環境と制度の変化
2026〜2027年の経営に直接効くのは、医薬品の適正販売、調剤報酬、免税手続、OTC類似薬の負担見直しである。いずれも売上機会だけでなく、人員配置、説明、システム、供給体制の変更を伴い、施行済みと将来の開始予定を分けて見る。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 医薬品販売 | 日本 | 指定濫用防止医薬品の購入者確認等を強化。要指導医薬品は薬剤師の判断でオンライン服薬指導を経たインターネット販売が可能となり、対面での確認が適切な品目は対面販売を維持 | 2026年5月1日施行 | 大・負担面は向かい風、適切な相談体制には追い風 | 厚労省「2026年5月の医薬品販売制度改正」 |
| 調剤報酬 | 日本 | 面分業や地域の供給体制、対人業務の評価を見直し。立地・処方箋集中等に応じた適正化 | 2026年6月1日適用 | 大・機能を満たす薬局に追い風、立地依存の採算には向かい風 | 厚労省「2026年度調剤報酬改定の概要」 |
| 消費税免税 | 日本 | 出国時の確認を経て税を返すリファンド方式へ移行 | 2026年11月1日施行 | 大・会計・返金・問い合わせ対応の負担は向かい風 | 国税庁「免税のリファンド方式」 |
| 医療保険 | 日本 | 対象のOTC類似薬を保険診療で使用する際、薬剤費の4分の1の別途負担。一定の患者・療養は対象外 | 2027年3月1日開始予定 | 大・OTC選択への影響余地、説明・請求対応の負担 | 厚労省「OTC類似薬の一部保険外療養」 |
| 物流 | 日本 | 特定荷主等に中長期計画・定期報告等、特定荷主には物流統括管理者の選任など | 2026年4月1日全面施行 | 大・対応負担は向かい風、荷待ち等の削減は追い風 | 経産省「物流効率化法・説明会資料」 |
| 調剤の分業 | 英国 | 異なる法人間のハブ・アンド・スポーク調剤を可能とする仕組み。NHSでは届出要件を設定 | 2025年10月1日開始 | 中・機能分担の参考となる追い風。日本へ直接適用はできない | 英国「Human Medicines (Hub and Spoke Dispensing etc.) Regulations 2025」、NHS England「ハブ・スポークの届出要件」 |
| 競争・薬剤費 | 米国 | Caremark等を巡るFTC手続で和解。価格・取引の透明性等が経営課題 | 2026年7月14日和解公表 | 中・垂直統合モデルの運営条件を見直す圧力 | 米FTC「Caremark等に関する手続」 |
OTC類似薬の制度変更を、処方薬すべての保険除外や、患者が自由に自己判断で切り替える制度と説明してはならない。対象の医薬品・療養が定められ、子ども、がん・難病患者など一定の場合は別途負担の対象外となる。店舗には、受診の必要性を損なわず、医療用と一般用の違いを適切に説明する体制が求められる(厚労省「OTC類似薬の一部保険外療養」)。
免税の新方式は、販売時の税相当額を含む支払いから返金までの顧客体験を変える。2026年11月4日時点では施行後の日数が短く、ドラッグストアの売上への実績効果は判定できない。経営側が追うのは、免税売上だけでなく、出国確認後の返金、返品、多言語問い合わせの処理である(国税庁「免税のリファンド方式」)。
資源循環・脱炭素への対応では、食品を増やすほど廃棄、包装、冷蔵冷凍設備の電力、配送の負担が大きくなるという構造を投資計画に入れる。人口が減る地域で売場面積だけを拡張すると、設備と配送を維持する売上密度が不足し得る。これは、公開情報からの分析による経営上の論点であり、確認した資料で確認できない排出量や環境効果の数値は本稿では示さない。
人材と生産性
人材制約は従業員の総数より、必要な時間帯・地域に薬剤師、登録販売者、食品運営の担当者を配置できるかに表れる。調剤・食品を同時に拡大する企業ほど、資格者の採用だけでなく、一般従業員との仕事の分担を設計する。
経済センサスのドラッグストア従業者は2021年6月時点で27万2,607人であり、法人の事業所のみを対象とし、臨時雇用者を含まない。JACDSの実態調査は回答企業の範囲やパートの集計方法が異なるため、両者から雇用の増加率を計算することはできない(総務省・経産省「2021年経済センサス・表1」)。
全国の薬局数は2026年3月末に6万3,417施設であり、ドラッグストアの調剤だけが薬剤師を採用するわけではない(厚労省「2025年度衛生行政報告例」)。ただし、同じ定義の全国職種別求人倍率は、確認した資料では確定できない。このため、本稿では人手不足の程度を倍率では示さない。採用難の地域・資格・時間帯は、企業の求人充足日数と店舗運営記録で確かめる。
平均年収424万2,300円は「その他の小売業」の一般労働者の参考値である。月例のきまって支給する現金給与30万2,000円と年間賞与等61万8,300円を算式で組み合わせた値であり、特定の従業員が実際に受け取った年収の平均とは一致しない。薬剤師・店長・一般従業員・短時間労働者の賃金をこの一つの値で設計することはできない(厚労省「2025年賃金構造基本統計・第1表」)。
資格制度は営業時間の収益性に直接関わる。通常の店舗販売業では、要指導医薬品・第一類医薬品と、第二類・第三類医薬品で必要な資格者の配置条件が異なり、薬局の調剤には薬剤師の勤務等の要件がある(厚労省「薬局等の業務体制を定める省令」)。2026年4月からの登録販売者研修の取扱いも踏まえ、資格の有無と、管理者要件・研修の充足を分けて管理する(厚生労働省「登録販売者に対する研修の実施要領の一部改正」)。
生産性は、売上高を人数で割るだけでは測れない。薬価部分を多く含む処方や食品への構成変化で売上が増えても、残る利益や必要な労働時間は異なるためである。付加価値額と実労働時間を同じ範囲で比較できる国内外の統計がそろわないため、本稿では国際生産性順位は示さない。
実務についての分析にもとづく提案は、店舗販売は廃棄控除後粗利/総労働時間、調剤は技術・管理に関わる収益と必要な業務時間を軸にすることである。加えて、欠品・誤り・休暇取得・離職を合わせて見る。資格者を一人増やすことで営業時間と受入能力を広げられる店と、既存人員の作業配分を変えるべき店を分けることが、人件費率だけの削減より重要である。
2030年に向けたシナリオ
将来を左右するのは、食品・調剤への拡張で得る粗利が追加費用を上回るかと、統合・共同化が地域の運営効率を高めるかである。市場規模の一点予測を置くより、この二軸で店舗投資と買収の条件を設定するほうが経営判断に使いやすい。
以下は、分析にもとづく条件付きシナリオであり、外部機関の市場予測ではない。第一の軸を「食品・調剤の追加投資の採算」、第二の軸を「統合後の運営共通化・店舗配置の進展」とする。
| シナリオ | 二軸の状態 | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|---|
| 基本:地域別に業態を選ぶ | 追加投資の採算は商圏で分かれ、統合は段階的 | 食品型・美容型・調剤型を使い分け、改装と閉店を組み合わせる | 単価・人件費が上昇し、画一的な店舗では回収が難しい | 最も重視する。現在の企業間の費用構造の差と整合的 |
| 上振れ:統合と高稼働化が進む | 追加投資の採算が改善、共通化・適正配置が進展 | 共同調達・配送と既存店改装が利益を増やし、地域の供給機能が強まる | 統合費用を抑え、重複店舗を整理し、資格者の配置効率も改善 | 十分あり得るが、計画と実績の継続的な照合が必要 |
| 下振れ:店舗と機能が過剰になる | 追加投資の採算が悪化、共通化も遅延 | 食品の価格競争と調剤人員費が利益を圧迫、閉店・資産処分が増える | 商圏需要を超える出店、廃棄増、報酬対応の遅れ、旧システム併存 | 地域・企業ごとに生じ得る。全国一律の縮小を前提としない |
ツルハが2026年8月末までの半年に国内店舗を純減させたことは、統合後の評価指標が出店数だけではないことを示している。一方、コスモスなどの店舗網拡大も続いており、業界全体が一斉に縮小へ向かうと判断する根拠はない(ツルハHD「2027年2月期第2四半期(中間期)決算短信」、コスモス薬品「2026年5月期決算短信」)。将来の違いは、店舗数の増減そのものより、その地域で必要な機能を維持しながら投下資本を回収できるかに出る。
| 先行指標 | 確認する統計・発表 | 見るべき変化 |
|---|---|---|
| 調剤・食品・OTCの販売額と店舗数 | 経産省「商業動態統計」月次 | 売上の伸びが店舗数だけに依存していないか。分野間の乖離 |
| 客数・客単価・既存店売上 | 各社月次・決算資料 | 値上げで客数減を覆っていないか。統合対象店をどう扱うか |
| 粗利率・販管費率・在庫・資金収支 | 各社決算短信・有価証券報告書 | 調達改善が人件費・物流費・在庫増で相殺されていないか |
| 改装、新店、閉店と調剤取扱店舗 | 各社決算・中期計画 | 店舗網の整理と調剤の稼働が進んでいるか |
| 制度変更と実際の対応状況 | 厚労省の調剤報酬・OTC類似薬資料、各社開示 | 新要件の充足、対象薬の需要変化、説明・請求業務の負担 |
経営・企画部門への示唆
最優先の意思決定は、店舗を増やす投資と、既存店の機能を食品・調剤・美容の間で組み替える投資の配分である。経産省の調査対象では2026年7〜9月の販売額の伸びが店舗数の伸びと並んでおり、新店に頼る成長の余地は狭まっている(経産省「2026年9月商業動態統計」)。
立場別の戦略の選択肢
| 立場 | 選択肢 | 判断の条件 |
|---|---|---|
| 大手 | 統合・買収の成果を、店舗数ではなく商品政策・仕入れ・物流の統一の進み具合で測り、統合対象店の既存店売上、在庫日数、共同調達による原価差を四半期ごとに追う。重複商圏では閉店、業態転換、調剤特化を店ごとに選ぶ。調剤取扱店は、2026年度改定で評価される地域の供給体制と対人業務を満たせる店に絞って増やす | ツルハは中間期に53店を出店して77店を閉じ、国内5,652店のうち調剤取扱店は3,338店である(ツルハHD「2027年2月期中間決算短信」)。マツキヨココカラは国内3,618店のうち調剤薬局が1,112店で(マツキヨココカラ「2026年3月期決算短信」)、改定の影響の受け方が異なる。公取委の審査が商圏単位だったように、統合効果も商圏ごとに測る |
| 中堅・中小 | 食品・生鮮、調剤・在宅、美容相談のうち、地域で選ばれる来店理由を一つに絞り、資格者を置けない時間帯は医薬品売場を閉じる前提で営業時間を設計する。仕入れ・物流・システムは共同化し、品ぞろえと資格者の配置で差をつける。大手への売却・資本提携も選択肢に残し、店別採算と賃貸契約を整理しておく | 調剤報酬は、大都市で処方元が集中する新規薬局を減算し、地域の医薬品供給と対人業務を評価する方向にある(厚労省「2026年度調剤報酬改定の概要」)。複数の医療機関から処方を受ける郊外・地方の店ほど影響を受けにくいとみられる |
| 新規参入を考える企業 | 食品スーパーは、医薬品売場の自前化と、調剤薬局・ドラッグストアの併設誘致を比べる。EC事業者は、要指導医薬品のオンライン販売をオンライン服薬指導の体制ごと設計する。海外のドラッグストアは単独出店より、商品供給・PB・提携から入る | 第一類医薬品は薬剤師、第二類・第三類医薬品は薬剤師か登録販売者が営業時間中常に勤務する必要がある。2026年5月から指定濫用防止医薬品の購入者確認も義務となった。dm、ロスマンの国内店舗の公表は確認できない |
通説と異なる見方
第一に、業界の成長は「1店当たり」ではすでに鈍っている。 経産省の調査対象では、2025年は販売額5.5%増に対し年末店舗数は3.6%増だったが、2026年7〜9月は販売額3.1%増に対し9月末の店舗数も前年同月比3.1%増であった(計算。販売額の増減率は調査対象の変更を調整した値で、既存店比較ではない)。JACDSの全国推計が10兆円を超えたことは、店舗網の拡大の成果であり、既存店の需要の強さを示すものではない。
第二に、食品・生鮮の取り込みは売上を伸ばすが、利益率は下がり得る。 クスリのアオキの2026年5月期は、生鮮を含む食品が売上の過半を占め、売上高13.0%増に対し営業利益は1.9%増で、営業利益率は5.3%から4.8%へ下がった(クスリのアオキHD「2026年5月期決算短信」)。食品構成比62.9%のコスモス薬品も、投資キャッシュフロー819.03億円の支出が営業キャッシュフロー587.90億円を上回る(コスモス薬品「2026年5月期決算短信」)。食品型は低い粗利を出店の速さと運営費の低さで補う資本集約型のモデルであり、売場に食品を足すだけでは同じ結果にならないとみられる。
第三に、OTC類似薬の見直しは、OTC医薬品の売上に自動的には結びつかない。 2027年3月からの別途負担は薬剤費の4分の1にとどまり、子どもや、がん・指定難病の治療などは対象外である(厚労省「OTC類似薬の一部保険外療養」)。2026年9月のOTC医薬品販売額は前年同月比2.0%減で、調剤医薬品の9.1%増とは方向が逆である。保険診療を続ける患者が多ければ、店頭では需要より先に説明・請求の負担が増えるとみられる。
公開情報ではわからないこと
- 閉店した店の需要が、どれだけ近隣の自社店へ移るか。 重複商圏の整理の成否を決めるが、開示はない。閉店前後の会員の購買履歴の追跡と、閉店地域の生活者へのアンケートで移行率を測る。
- 食品・生鮮のカテゴリー別の利益。 主要企業はいずれも食品だけの営業利益を開示していない。補充・加工の作業時間を店舗で計測し、卸・物流会社への聞き取りで配送費と廃棄の負担を確かめる。
- 2026年度改定後の調剤の採算。 新しい体制加算を取得した店の比率や、処方箋1枚当たりの薬剤師の作業時間は公表されていない。地方厚生(支)局が公表する施設基準の届出受理状況を店舗単位で集計し、薬剤師へのインタビューで業務時間を確かめる。
- 買収・提携で残すべき店舗と人材。 賃貸契約の残存期間、閉店費用、店長・薬剤師の定着見込みは公開資料ではわからない。デューデリジェンスで契約を精査し、店長・薬剤師への面談で離職の可能性を確かめる。
- 海外で日本の商品と店舗運営が評価される条件。 ASワトソンのヘルス&ビューティー事業は2025年にアジアで11%増、中国で2%減と、同じ企業でも地域差が大きい(CKハチソン「2025年年次報告書・小売事業概況」)。現地の店頭価格調査、消費者への聞き取り、提携候補への面談で、出店・商品供給・提携のどれが合うかを確かめる。
出典
統計は政府の原表、企業数値は公式開示を使用した。業界団体(JACDS)の推計は、原資料を入手できなかったため業界紙の報道値を用いた。資料名は下記にまとめ、本文にも該当箇所へのリンクを付した。
- 経済産業省「商業動態統計速報(2026年9月分)」(2026年10月30日)
- ツルハHD「2026年2月期決算短信」(2026年4月9日)
- ツルハHD「2027年2月期第2四半期(中間期)決算短信」(2026年10月7日)
- 厚生労働省「OTC類似薬の一部保険外療養について」(2026年9月30日更新)
- シカモア・パートナーズ「ウォルグリーン・ブーツ・アライアンス買収完了」(2025年8月28日)
- カケハシ「音声薬歴生成機能の本格提供開始」(2026年5月11日)
- NEC「ツルハHDとAIエージェントによる適正在庫運用を検証」(2026年9月3日)
- MUSE「Welcia Introduces Store Robot Armo at Five Locations」(2026年8月24日、8月28日更新)
- 総務省・経済産業省「令和3年経済センサス‐活動調査/卸売業・小売業/産業編・表1」(2023年3月28日)
- 厚生労働省「令和7年賃金構造基本統計調査/一般労働者・産業中分類・第1表」(2026年3月24日)
- マツキヨココカラ&カンパニー「2026年3月期決算短信」(2026年5月13日)
- コスモス薬品「2026年5月期決算短信」(2026年7月13日)
- 薬事日報「【JACDS】Dgs総売上高は10.6兆円‐25年度、前年から6%伸長」(2026年9月8日。JACDS「2025年度 日本のドラッグストア実態調査」の公表値を報じた業界紙)
- 中部経済産業局「管内商業動態統計・調査対象の定義」(2026年10月20日更新)
- シノプス「需要予測・自動発注を活用した青果DX」(2025年7月3日)
- 日本BD「BD Rowa EasyLoad稼働開始」(2024年9月4日)
- フェズ「ツルハグループ・ウエルシアグループの顧客データ統合基盤の第一段階整備が完了」(2026年9月8日)
- ウォルグリーン「Micro-Fulfillment Network拡大」(2025年5月20日)
- スギHD「連結子会社間の合併に関するお知らせ」(2025年2月18日)
- クスリのアオキHD「2026年5月期決算短信」(2026年7月2日)
- 厚生労働省「令和8年度診療報酬改定の概要・調剤」(2026年3月5日版)
- マツキヨココカラ&カンパニー「中期経営計画(2026年3月期〜2031年3月期)」(2025年5月9日)
- スギHD「2026年2月期決算短信」(2026年4月9日)
- 公正取引委員会「イオン株式会社及び株式会社ツルハホールディングスの経営統合」審査結果・詳細(2025年4月30日)
- CKハチソン「Annual Report 2025・Operations Review – Retail」(2026年、同社IRページ掲載の年次報告書)
- CVSヘルス「2025年通期決算」(2026年2月10日)
- CVS Caremark「FTCとの和解」(2026年7月14日)
- ウォルグリーン・ブーツ・アライアンス「2024年Form 10-K・セグメント情報」(2024年10月15日)
- dm「2024/2025年度業績と健康領域の戦略」(2025年10月21日)
- ロスマン「Geschäftsentwicklung 2025」(2026年1月8日)
- 厚生労働省「2026年5月1日施行の医薬品販売制度の改正内容」(2026年、掲載ページ参照)
- 国税庁「外国人旅行者向け消費税免税制度の見直し(リファンド方式)」(2026年11月施行の案内、公表日記載なし)
- 経済産業省「物流効率化法・説明会資料」(2026年5月18日)
- 英国「The Human Medicines (Amendments Relating to Hub and Spoke Dispensing etc.) Regulations 2025」(2025年、2025年10月1日施行)
- NHS England「Notification of a hub and spoke arrangement」(2025年、制度開始2025年10月1日)
- 米連邦取引委員会「Caremark Rxほか・インスリンに関する手続」(2026年7月14日の和解を含む随時更新)
- 厚生労働省「令和7年度衛生行政報告例の概況・薬事」(2026年10月27日)
- 厚生労働省「薬局並びに店舗販売業及び配置販売業の業務を行う体制を定める省令」(現行法令、2026年11月4日確認)
- 厚生労働省「登録販売者に対する研修の実施要領の一部改正」(2026年3月19日改正)
- マツキヨココカラ&カンパニー「2026年3月期決算短信の一部訂正」(2026年5月19日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
