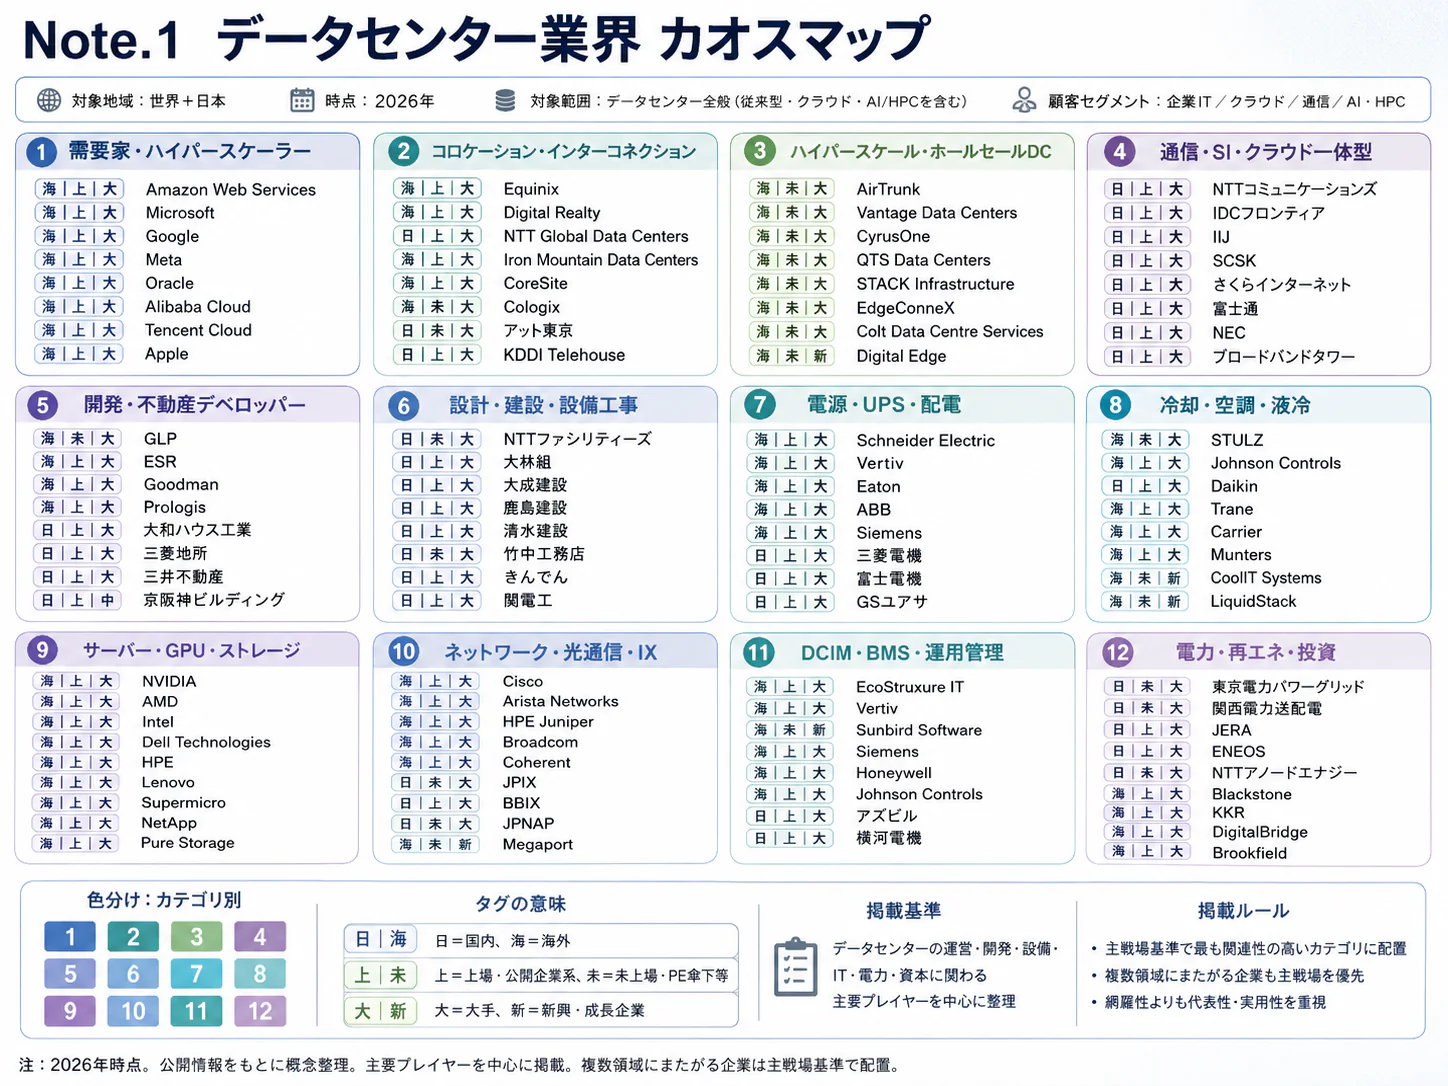
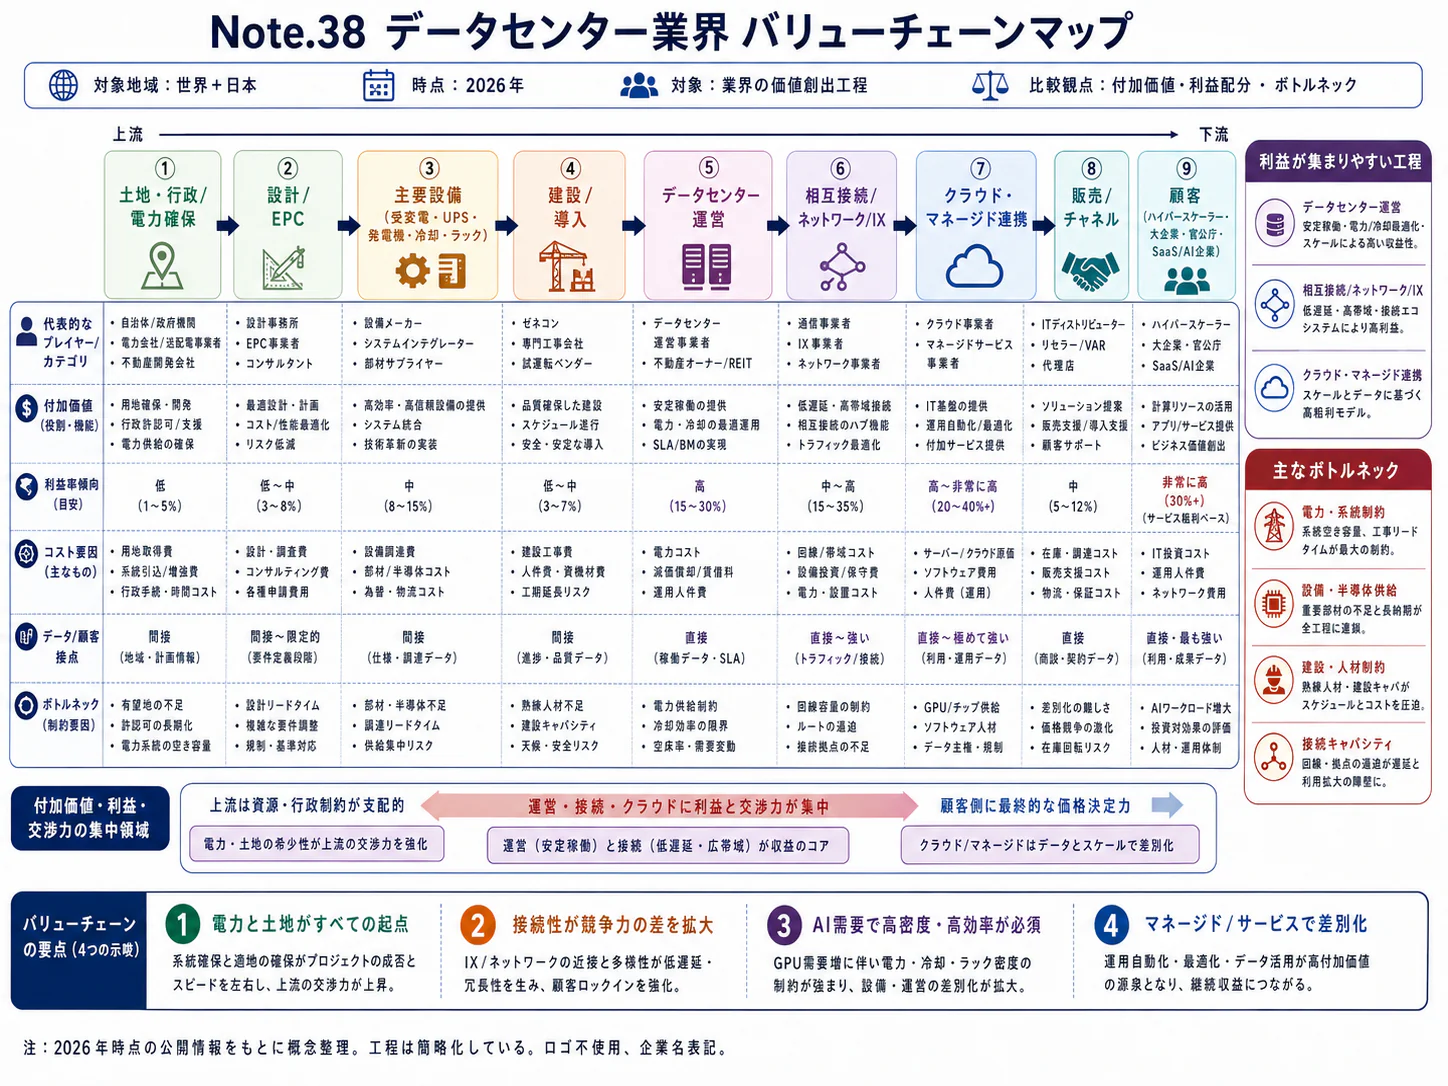
エグゼクティブサマリー
この業界をひと言で表すと、電力・冷却・通信を必要な場所と時期にそろえ、計算需要を継続収入へ変えるインフラ産業である。 2026年10月時点の公表資料を基準とすると、経営の争点は市場の成長率だけでなく、接続・建設の実現性と、設備投資に先立つ顧客確約へ移っている。
要点
- 市場は拡大するが、定義をそろえて見る。 国内コロケーション市場の2024年実績推計は9,717億円である。クラウド利用料を含む広義市場とは別系列であり、同系列の実績成長率は公開資料で確認できない(IDC Japan「国内データセンターコロケーション市場予測を発表」)。
- 供給の制約は土地だけではない。 広域機関は2026年度需要想定で工事・設計等による需要の後ろ倒しを反映した。北海道・九州の集積政策が進んでも、売上になるのは、個別地点の受電・通信・顧客契約が成立してからである(広域機関「2026年度需要想定」)。
- 競争は顧客・資本・運営能力の組み合わせで決まる。 海外では運営会社自体の大型買収が進み、日本でも合弁や共同開発が供給を増やす(STT GDC「KKR・シングテルによる買収完了」、MCデジタル・リアルティ「NRT14データセンターを開業」)。都市の接続拠点、地方の大口供給、地域の運用支援では、競争相手と必要資源が異なる。
- 省エネ対応は設計・契約の問題である。 報告対象の2024年度PUEは加重平均1.571、1.4以下の達成割合は21.3%にとどまる。日本の新設基準とEUの制度検討をもとに、計測・情報共有・改修費を契約へ織り込む(資源エネルギー庁「令和7年度ベンチマーク実績」、資源エネルギー庁「データセンター省エネ新制度」、欧州委員会「DC最低性能基準に関する公開協議の開始」)。
- AIは需要と設備仕様の両方を変える。 高密度機器は電源・冷却の一体設計を要求する。冷却制御、巡回、遠隔推論には導入・実証例があるが、施設投資とGPU保有、実証効果と商用保証は分けて評価する(NTTデータ・ダイキン「冷却最適化の共同検証」、KDDI等「分散型データセンター実証」)。
経営・企画部門への示唆
- 大手は、大口施設の増設を、受電、主要設備、顧客の最低支払義務がそろった区画から段階的に決裁する。2029年度以降の新設は稼働2年経過後の翌年度からPUE1.3以下が求められるため、負荷の立ち上げ計画も投資条件に含める。
- 中堅・中小は、企業向けの設置需要が伸び悩み、運用サービスが伸びる構図を生かし、移行、常駐運用、液冷設備の保守を束ねて売る。地方の大型施設には、建物を持たずに運用受託で入る道もある。
- 新規参入や提携・買収では、稼働容量や譲渡益込みの利益率で判断しない。課金開始済み容量、電力費の転嫁条件、建設年度と転用の有無によるPUE基準の適用、資産売却後の運営契約を確かめる。
業界データまとめ
国内市場の基準値には、クラウド利用料を含まないコロケーション市場を用いる。施設数、受電容量、電力消費は別の指標であり、開発計画を稼働済み供給量として扱わない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内データセンター・コロケーション市場9,717億円。顧客機器の設置環境と関連サービスの市場で、IDC Japanによる実績推計 | 2024年実績、2025年11月公表 | IDC Japan「国内データセンターコロケーション市場予測を発表」 |
| 市場の伸び | 公開データなし | — | — |
| 事業者数 | 1,214企業等。企業産業中分類「通信業」、経営組織総数。固定・移動通信などを含む近接分類であり、DC事業者の数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」企業等に関する集計・第1表 |
| 従業者数 | 160,525人。企業産業中分類「通信業」の国内従業者数(男女計)。DC専業の人数ではない参考値 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」企業等に関する集計・第1表 |
| 平均年収 | 675.96万円(計算)。中分類「通信業」、一般労働者・男女計・企業規模計10人以上。43.50万円×12+153.96万円。DC専業ではなく固定・移動通信等を含む参考値 | 2025年調査。月例給与は2025年6月、賞与は2024年の年間額 | 厚生労働省「令和7年賃金構造基本統計調査・第1表」 |
| データセンター業のPUE | 報告対象事業者の加重平均1.571、前年1.602。施設全体のエネルギー使用量÷IT機器のエネルギー使用量で、無次元 | 2024年度実績、2025年度定期報告、2026年6月24日更新 | 資源エネルギー庁「令和7年度ベンチマーク実績」 |
| PUEベンチマーク達成率 | PUE1.4以下を達成した事業者13/報告者61、達成割合21.3%。全DC企業数や全施設の達成率ではない | 2024年度実績、2025年度定期報告、2026年6月24日更新 | 資源エネルギー庁「令和7年度ベンチマーク実績」 |
| 世界のデータセンター電力消費量 | 485TWh、前年比17%増。IEAによる2025年の推計実績。売上高・設備容量を表す数値ではない | 2025年、2026年4月公表 | IEA「Key Questions on Energy and AI」 |
市場の伸びは、同じ系列の過去年次実績が確認できない。予測CAGRによる代替も、本稿では対象外とする。日本標準産業分類ではIDC業がISP、IX、IaaS・PaaSなどとともに細分類「その他の固定電気通信業」に含まれ、経済センサスの公表表からDC専業の企業・従業者を分離できない。このため、事業者数と従業者数は、平均年収と同じ中分類「通信業」の参考値である(総務省「日本標準産業分類3719」)。PUEは報告対象に限った値であり、全国施設の平均ではない。
AI・フィジカルAIの影響と経営の打ち手
AIは需要を増やすとともに、電力・冷却・通信の一体提供を要求する。生成AIによる判断支援と、現実世界を認識して機械を動かすフィジカルAIは、成熟度を分けて評価する。
影響の全体像
本稿のバリューチェーンは、立地・電力通信確保 → 設計・建設 → IT設備導入・接続 → 運用・保守 → 更新・再配置の5工程である。「時期」は2026年10月を起点とする公開情報からの分析、「段階」は公表時点である。デジタルツイン等は「データ・IoT」に区分する。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 立地・電力通信確保 | 複数拠点の計算資源とネットワークを組み合わせ、配置を検証する | データ・IoT | 実証中 | 3〜5年 | 大阪・多摩を接続する分散型DC実証(KDDI等「分散型データセンター実証」) |
| 設計・建設 | 電源・冷却・通信の設計を仮想環境で検証する | データ・IoT | 実用(導入事例あり) | 2年以内 | DSX Blueprintの一般提供と設計ソフトへの統合(NVIDIA「Vera Rubin DSX・Omniverse DSX発表」) |
| IT設備導入・接続 | サーバーと液冷設備を同時に検証し、協調運転する | データ・IoT | 実証中 | 2年以内 | PFN・IIJ・JAISTの直接水冷試験稼働(PFN・IIJ・JAIST「AI計算基盤実証」) |
| 運用・保守 | 熱状態を予測し、冷却設備の運転を自律的に調整する | フィジカルAI | 実証中 | 2年以内 | NTTデータ・ダイキンの共同検証(NTTデータ・ダイキン「冷却最適化の共同検証」) |
| 運用・保守 | 機器前まで自律移動し、搭載カメラでサーバーの状態を巡回確認する | フィジカルAI | 実証中 | 3〜5年 | 2023年の実証計画。商用移行は未確認(NTTコミュニケーションズ等「DCロボット実証」) |
| 更新・再配置 | 管理者の意図をくみ取り、IT管理の作業を自律的に進める | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 自律型AIエージェントによるIT管理の将来像。DC設備への適用は明記されていない(NTTドコモビジネス「テクノロジーロードマップ2025」) |
業務はどう変わるか
第一は、空きスペースの確認から熱・電力の収容能力の確認への移行である。NVIDIAのGB200 NVL72は120kWのラック冷却能力を必要とする。特定製品の設計値であり、国内平均ではない(NVIDIA「GB200 NVL72設計のOpen Compute Projectへの提供」)。
従来の空きラック、床荷重、電源口数に加え、高密度機器では冷却液分配装置(CDU)、水温、流量、水質、漏水検知まで同時に決める。MCデジタル・リアルティのNRT14では最大150kW/ラックのコロケーションを公表しており、高密度対応は国内でも商用提供に移っている。ただし、ホール全体の電源配分と契約条件を確かめる(MCデジタル・リアルティ「NRT14データセンターを開業」)。
第二は、固定的な冷却から負荷追随制御への変化である。NTTデータとダイキンは2026年7月〜2027年3月、電力・温度等から熱状態を予測する共同検証を行い、2027年度商用化を目指す。削減効果の実測値は未確認である(NTTデータ・ダイキン「冷却最適化の共同検証」)。
海外の導入済み事例として、Google DeepMindは2018年に複数DCで冷却の直接制御を報告し、対象冷却システムの平均約30%の省エネを公表した。これは提供企業の公表値であり、施設全体の削減率でも、日本施設での保証値でもない。人が制御を解除でき、現地側でも安全条件を照合する仕組みが採用されている点が、導入判断には重要である(Google DeepMind「Safety-first AI for autonomous data centre cooling and industrial control」)。
第三は、部門別設計から建物と計算機の一体検証への変化である。NVIDIAは2026年3月、電力・冷却・通信を模擬するOmniverse DSX Blueprintの一般提供を発表した。ただし、施設固有の配管抵抗、停電時の挙動、機器構成をモデルへ反映する工程が残る(NVIDIA「Vera Rubin DSX・Omniverse DSX発表」)。
経営上の効果は、「電源はあるが必要な温度で冷やせない」という手戻りの防止である。設備・建設・運営各社と利用者は、性能保証の条件を設計段階で合意する。
第四は、人による巡回からロボットでの状態確認への変化である。NTTコミュニケーションズ等は2023年、2024年3月までの自律移動・遠隔確認の実証計画を公表した。その後の商用化は確認できない。また、遠隔操作をすべてAIとは扱えず、部品交換まで無人化した事例でもない(NTTコミュニケーションズ等「DCロボット実証」)。
第五は、フィジカルAIを利用する顧客側から生じる需要の変化である。KDDI、モルゲンロット、トークネットは2026年9月、リテールロボットの分散学習・遠隔推論を通じ、GPUの配置と通信性能を検証する実証を開始した。現場と遠隔で計算を分担する検証であり、安全制御を遠隔DCに一任できると証明したものではない(KDDI等「分散型データセンター実証」)。
AI・ロボットの主要プレイヤー
「日本での展開」は、記載した技術・用途についての状況である。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| NVIDIA | 米国 | Blackwell、Omniverse DSX | 高密度計算基盤、設備の設計・シミュレーション | 展開済み。Blackwellの石狩稼働を確認。DSXの国内個別導入は別途確認が必要(さくらインターネット「Blackwell稼働開始」) |
| KDDI | 日本 | GPU基盤、APN | 大阪堺での計算基盤運営と分散処理の検証 | 展開済み。大阪堺の稼働開始を公表(KDDI「大阪堺データセンターの稼働開始」) |
| NTTデータ | 日本 | GDCEMS、熱状態予測 | 設備データを使った冷却統合制御 | 提携・実証あり。ダイキンとの国内実証(NTTデータ・ダイキン「冷却最適化の共同検証」) |
| ダイキン工業 | 日本 | 空調制御AI、熱源・冷却制御 | サーバー負荷に連動する自律制御 | 提携・実証あり。2027年度商用化目標(NTTデータ・ダイキン「冷却最適化の共同検証」) |
| Preferred Networks | 日本 | MN-Core、直接水冷サーバー | 計算性能と施設冷却の協調検証 | 提携・実証あり。IIJ・JAISTと試験稼働(PFN・IIJ・JAIST「AI計算基盤実証」) |
| 東京ロボティクス | 日本 | 自律移動・遠隔制御ロボット | 巡回と機器状態の遠隔確認 | 提携・実証あり。NTTコミュニケーションズなどと実証(NTTコミュニケーションズ等「DCロボット実証」) |
人材・収益・競争への影響
分析では、定時巡回、転記、一次報告書作成の作業時間が減り、冷却液管理、制御モデル検証、設備とソフトウェアをまたぐ障害切り分けが増す。国内DCの雇用削減人数を示す統計は確認できないため、人員削減効果は先取りしない。
高密度化で面積当たり売上が増えても、受変電・配管投資が増えれば投下資本利益率は改善しない。GPU保有では世代交代と利用率のリスクも負うため、施設賃貸とGPUサービスの採算は分けて見る。
機器仕様を決める半導体企業、冷却系統を統合する設備企業、負荷データを持つ利用者の影響力も増す。運営会社は、設備を最適化するためのデータ利用権と制御権限を確保する。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | ホール別に電源・冷却・床荷重の収容限界を台帳化する | 共通 | 直ちに | 販売済み容量と実装可能容量の乖離を防ぐ | 機器構成と系統図、計測点の整合 |
| 高 | 液冷の水質・漏水・停止復旧を引き渡し試験に含める | 共通 | 新規契約前 | 責任の空白と改修の手戻りを減らす | 顧客、CDU、サーバー各社の保証条件 |
| 高 | GPU保有投資を施設投資から分離して審査する | 大手 | 投資決裁前 | 機器陳腐化による損失を識別する | 世代別利用率、残存価値、最低利用保証 |
| 高 | 冷却AIを助言、限定制御、全体制御の順に移す | 共通 | 2年以内 | 省エネと安定運転を両立する | 復帰手順、制御上限、変更承認者 |
| 中 | 巡回ロボットを一つの区画で検証する | 中堅・中小 | 2年以内 | 夜間の確認作業と移動負担を軽減する | 通路、扉、充電、撮影・入室権限 |
| 中 | 遠隔推論を顧客の応答時間要件で評価する | 大手 | 3〜5年 | 地方拠点の用途と販売先を広げる | 通信断時の現場側処理、遅延の実測 |
| 高 | テナントと電力・温度データの共有条項を定める | 共通 | 契約更新時 | 最適化と制度報告を継続可能にする | データ粒度、利用目的、アクセス監査 |
注意点は三つである。液冷対応という名称で互換性まで保証されたと考えず、PUEだけでなく施設全体の消費量も確認する。生成AIの提案による電源切り替えや停止には、責任者の承認と既存の保安手順を適用する。
業界の定義と市場構造
本稿の対象は、サーバーを安定運転するための建物、電源、冷却、接続、物理セキュリティを開発・提供・運営する産業である。クラウド事業者の自社施設も物理的な供給として扱うが、クラウド利用料をコロケーション売上に足して市場を膨らませることはしない。
含むもの・含まないもの
対象には、ラック単位のリテール型、ホール・建物単位のホールセール型、特定顧客向け施設、地域型・エッジ型施設と運用サービスを含む。半導体製造、サーバー販売、発電・送配電、一般的なクラウドアプリケーションは隣接産業である。施設を所有する不動産会社、運営会社、計算機を保有する顧客が異なる案件では、それぞれの売上や投資を重複集計しない。
| 区分 | 公開資料で確認できる規模・変化 | 経営上の読み方 |
|---|---|---|
| 国内コロケーション | 2024年9,717億円。IDCは2029年1兆7,817億円、2024〜2029年CAGR12.9%を予測 | 実績は2024年、後半は見通し。全社売上の合計ではない(IDC Japan「国内データセンターコロケーション市場予測を発表」) |
| ハイパースケール向け | IDCは2029年に国内コロケーション市場の40%超になると予測 | 顧客集中と大口契約の比重上昇を示す見通しである(IDC Japan「国内データセンターコロケーション市場予測を発表」) |
| クラウド等を含む広義のDCサービス | JEITAは2030年に5兆6,540億円になると見通す | 見通しであり、集計範囲も異なるため、上段との大小を市場成長と解釈できない(JEITA「データセンターサービスの市場見通しを発表」) |
| 国内の地域分布 | 2023年時点で面積の約90%が東京圏・大阪圏 | 施設件数や電力容量の比率ではない(資源エネルギー庁「エネルギー白書2025」) |
施設開発会社は不動産、設備保守会社は別業種に分類され得るため、産業分類による企業集計とサービス市場の範囲は一致しない(総務省「日本標準産業分類3719」)。
過去5年に進んだ構造変化
需要面では、企業内の小規模な設備から、クラウドと外部DCを組み合わせる構成への移行が進んだ。IDCは、企業向けの設置需要が伸び悩む一方、運用の複雑化による付加価値サービス売上が市場を支えていると説明する。データ処理量の増加が、すべての施設種別に均等な需要増をもたらすわけではない(IDC Japan「国内データセンターコロケーション市場予測を発表」)。
供給面では、土地と建設資金に加えて、電力供給の開始時期が増設可能量を決めるようになった。広域機関の2026年度需要想定は、工事延期・遅延、設計変更などによりDCの運開と需要の立ち上がりが後ろ倒しになったと明記している。計画の発表件数が増えても、短期の利用可能容量が同じだけ増えるとは限らない(広域機関「2026年度需要想定」)。
顧客と需要の特性
顧客が買うのは空間だけでなく、必要な日に、必要な電力と接続を、停止リスクを抑えて使える状態である。購買力の強い大口顧客ほど詳細な仕様と契約条件を要求し、地域企業ほど運用代行や障害時の対応力を重視する傾向があるというのが、分析上の需要仮説である。
| 顧客層 | 主な購買の決め手 | 意思決定に参加する部門 |
|---|---|---|
| 大手クラウド・大規模計算事業者 | 稼働開始日、拡張可能容量、複数地域の供給、契約期間中の総費用 | グローバル調達、設備開発、ネットワーク、法務、財務 |
| 金融・大企業 | 継続運転、監査対応、災害分散、既存拠点やクラウドとの接続 | 情報システム、リスク管理、監査、施設、経営会議 |
| 公共・規制産業 | 調達仕様、管理権限、国内運用、データ取り扱い、保守体制 | 業務主管、調達、情報セキュリティ、法務 |
| 地域企業・中堅企業 | 現地対応、移行支援、回線を含めた費用と運用負担 | 情報システム責任者、総務、経営者 |
この区分は公開サービス内容から整理したものであり、顧客調査による構成比ではない。QTnetは福岡で3つの施設を提供し、専任の技術者が24時間365日体制で運用・保守に当たることを案内しており、地域施設では設置場所と運用支援を組み合わせた提供価値が確認できる(QTnet「QT PRO データセンターサービス」)。
購買は候補地・仕様の照合、監査、契約、移行・受入試験へ進む。大口案件では仕様決定前に容量交渉が始まる場合もある。内示、予約、拘束力のある契約は区別して見る。営業上の見込み容量をすべて売上に変わる受注として扱うと、過剰建設につながる。
価格への敏感さも顧客によって異なる。大口顧客は複数国で調達を比較できる一方、受電済みの場所が限られる局面では供給開始の早さに価値が生まれる。既存顧客は機器搬送だけでなく、回線変更、再認証、停止時間、社内承認の費用を負うため、移転コストを含めて更新価格を評価する。
需要の季節性は、小売の売上のように単純ではない。顧客の処理負荷には繁閑があっても、契約容量と月額料金が一定の案件では運営会社の収入は平準化される。一方、夏季の冷却費用は増え得る。したがって、稼働率は契約面積、課金開始済み電力容量、実負荷の三つを分けて管理する。
人口減少は、顧客企業の運用要員不足による外部委託を促す一方、地域施設の要員確保も難しくする。景気後退時は増設予約や更新時の契約量が変わり得るため、継続収入と追加成長を別々に見通す。
バリューチェーンと収益構造
高い営業キャッシュ創出力と、大きな設備投資負担が同居する業界である。収益性を評価する際は、開業済み施設の利益、建設中資産の資金負担、資産売却による利益を分離することが欠かせない。
| 工程 | 役割・主要プレイヤーの例 | 付加価値の源泉 | 収益・費用の主な論点 |
|---|---|---|---|
| 立地・電力通信確保 | 運営会社、不動産会社、送配電事業者、通信事業者、自治体 | 供給開始日が具体化した土地・電力・通信の組み合わせ | 未稼働期間の土地代、接続費、資金拘束 |
| 設計・建設 | ゼネコン、設備工事会社、受変電・空調メーカー | 冗長性の設計、施工能力、統合試験 | 工期、設備納期、追加工事、保証範囲 |
| IT設備導入・接続 | 顧客、運営会社、機器メーカー、回線・接続事業者 | 受入性能、回線集積、移行の確実性 | 機器所有者による資本負担の違い |
| 運用・保守 | NTTグループ、KDDI、IIJ、地域DC等 | 継続運転、障害対応、接続・作業代行 | 電気料金、保守費、交代勤務、設備更新 |
| 更新・再配置 | 運営会社、資産保有者、ファンド、機器回収会社 | 既存顧客の維持、改修と拡張、資本の回収 | 残存契約、改修停止、撤去・原状回復 |
コロケーションの料金は、スペース、確保電力、実使用電力量、回線・相互接続、作業代行等から構成される。電力を実費に近い形で精算する契約と定額に含む契約では、同じ電気料金上昇でも売上・利益への影響が異なる。比較するには、料金表の単価に加えて、最低支払額、物価連動、増設権、解約条件、障害時のサービスクレジットを確かめる。
公開決算が示す利益の所在
NTTデータの海外DC事業は、2025年度に売上高5,203億円を計上し、DC譲渡益を除くEBITDAマージンは39%、営業利益率は20%と開示した。譲渡益を含む値はそれぞれ55%、41%であり、売却益を継続収益力と混同すると評価を大きく誤る。いずれも管理会計上の非監査数値で、営業利益には本社共通コスト配賦前という条件が付く(NTTデータグループ「2025年度決算説明資料」)。
デジタル・リアルティの2025年の光熱費は14億2,648.5万米ドル、営業収益は61億1,269.2万米ドルであり、光熱費の売上比率は約23.3%である(計算)。これは同社の会計上の比率であり、日本の新設DCの標準原価率ではない。電力費の顧客への請求方法や資産構成が違えば、比率も変わる(デジタル・リアルティ「2025年通期決算」)。
公開資料から、設計・建設、運営、接続、機器保有の各工程を同じ会計条件で比較することはできない。定性的には、接続先が蓄積する都市型施設は移転しにくさを収益につなげやすく、大規模施設は複数年の容量契約によって投資回収を安定させる余地がある。ただし、後者は一社の減額・解約が稼働率へ大きく響くため、規模だけで利益の出やすさを判断できない。
供給網と資金回収
IEAは2026年の報告で、ガスタービンや先端半導体の供給網のひっ迫と、送電網への接続の遅れ、計画・許認可手続きの逼迫を指摘し、高密度化が変圧器などの供給能力も試すとしている。発電機や受変電設備が一つ欠ければ、建物が完成してもサービス開始に至らない。このため、最も高価な機器に加えて、最も遅れる部材を管理する。外貨建て調達は為替リスクを伴うが、顧客料金の改定条件が一致しなければ自動的には転嫁できない(IEA「Key Questions on Energy and AI」)。
分析にもとづく提案は、案件の収益モデルに、契約締結、設備発注、受電、受入試験、課金開始を別の節目として置くことである。さらに、初期投資だけでなく、契約期間中に必要なUPS、蓄電池、空調、制御装置の更新を含めて資金繰りを組む。
競争環境
競争は、大口顧客向け、都市の接続集積型、地域運用型に分かれる。同一定義の国内売上シェアや企業規模分布は確認できないため、集中度は数値ではなく、供給条件と顧客層で捉える。
競争圧力はどこにあるか
下表は公開情報からの分析であり、大口・地域施設で強弱が異なる。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 外資の新設と国内増設が並行。ただし、受電時期が異なる物件は完全な代替にならない(MCデジタル・リアルティ「NRT14データセンターを開業」、STT GDC「STT Tokyo 1開業」) | 強まる |
| 新規参入の脅威 | 中 | 資金と土地に加え、電力・通信・運用実績が必要。既存工場転用は参入経路の一つ(KDDI「大阪堺データセンターの稼働開始」) | 強まる |
| 売り手の交渉力 | 強 | 送配電接続と長納期設備が供給を制約し、工事延期も発生(広域機関「2026年度需要想定」、IEA「Key Questions on Energy and AI」) | 強まる |
| 買い手の交渉力 | 強 | IDCは大口ハイパースケール向けの比重上昇を予測。既存設備から移りにくい小口顧客とは条件が違う(IDC Japan「国内データセンターコロケーション市場予測を発表」) | 強まる |
| 代替手段の脅威 | 中 | 大口顧客の自社施設と外部施設は代替関係。クラウド移行は企業向け需要を減らしても、別のDC需要を生む(IDC Japan「国内データセンターコロケーション市場予測を発表」) | 変わらない |
国内主要企業の比較
開示範囲が異なるためランキングではない。国内合弁を含む。
| 企業・グループ | 公開された規模・基盤 | 戦略・提供価値の違い |
|---|---|---|
| NTTグループ | NTTデータの海外DC稼働容量は2026年3月末約1,630MW | 海外の大口供給と国内通信・運用基盤を併せ持つ。国内容量との合計ではない(NTTデータグループ「2025年度決算説明資料」) |
| KDDI | 2026年1月に大阪堺を稼働 | シャープ工場の既存電力・冷却設備を活用。新築以外の供給拡大を実行(KDDI「大阪堺データセンターの稼働開始」) |
| ソフトバンク | 苫小牧は2026年度の開業を目指し、受電容量は将来300MW超へ拡大する見込み | 地方で段階的に拡張。300MW超は将来の受電容量の見込みで、稼働済みIT容量ではない(ソフトバンク「北海道苫小牧データセンター」) |
| さくらインターネット | 石狩で外気冷却を採用する自社施設を運営 | 寒冷地の設備設計と自社サービスを組み合わせる。設備保有と顧客基盤を一体運営(さくらインターネット「石狩データセンター」) |
| IIJ | 松江DC等で計算機・冷却の検証拠点を保有 | ネットワーク、運用、施設技術を組み合わせる(PFN・IIJ・JAIST「AI計算基盤実証」) |
| QTnet | 福岡の3施設で約1,000、約600、約1,400ラックの収容規模を案内 | 地域顧客に通信と現地運用を提供。各施設の仕様と利用可能量は別途確認が必要(QTnet「QT PRO データセンターサービス」) |
| MCデジタル・リアルティ | NRT14開業後の印西キャンパスはサーバー用電源約100MW | 国内の事業基盤と海外運営会社の施設提供力を組み合わせる(MCデジタル・リアルティ「NRT14データセンターを開業」) |
北海道・九州は何で勝負するか
2026年9月11日、北海道の石狩市・苫小牧市と、福岡県の北九州市・直方市・鞍手町がGX戦略地域のデータセンター集積型に認定された。集積を促す政策上の位置づけであり、受電・顧客契約の成立を意味しない(北海道「経済産業省GX戦略地域制度について」、福岡県「GX戦略地域に正式に認定」)。
| 立地 | 確認できる事業基盤 | 契約前に検証すべき条件 |
|---|---|---|
| 東京圏・大阪圏 | 2023年に国内面積の約90%が集中 | 接続先への距離と利用料、増設余地、電力供給開始日(資源エネルギー庁「エネルギー白書2025」) |
| 北海道・石狩/苫小牧 | 寒冷地での運営実績と新規開発、GX集積政策 | 必要時期の受電、道外通信の複数経路、保守要員と部品配送(さくらインターネット「石狩データセンター」、ソフトバンク「北海道苫小牧データセンター」、北海道「経済産業省GX戦略地域制度について」) |
| 九州・福岡周辺 | QTnetの複数施設と新たなGX集積認定 | 各候補地の接続余力、災害リスク、主要クラウドへの接続、顧客の移転意思(QTnet「QT PRO データセンターサービス」、福岡県「GX戦略地域に正式に認定」) |
地方立地は回線、要員、保守部品、移行支援を加えた総費用で評価する。顧客の業務・データの移転可否も制約となる。
九州電力は非化石電源比率と料金を利点とする一方、半導体工場とDCの双方の増設を見込む。北海道の寒冷地設計、九州の電源構成・産業集積という利点も、個別地点の接続余力とは別に評価する(九州電力「統合報告書2025・シン・シリコンアイランド」、さくらインターネット「石狩データセンター」)。
再編と成功条件
再編では、NTTデータグループが2025年9月30日にNTTの完全子会社となり、海外展開・M&Aの投資余力拡大を掲げた。KDDIの工場転用は、異業種資産を供給能力へ変える経路である(NTTデータグループ「2026年社長年頭所感」、KDDI「大阪堺データセンターの稼働開始」)。
成功条件は、受電の確度、用途に合う接続、設備と運用の一体設計、拡張資金である。KDDIの転用、QTnetの地域運用、NTTデータの海外基盤は、それぞれの条件に対応する取り組みの例である(分析)。
海外の動向と主要企業
世界の競争軸は、複数国で電力・顧客・資本を確保できる事業基盤へ広がる。日本でも単独進出、合弁、融資、運営会社の買収を通じて競争が進む。
世界市場の構造と日本の位置
IEAによる2024年の世界DC電力消費の地域構成は、米国45%、中国25%、欧州15%である。これは売上シェアではない。同じ定義・年次の日本単独値がないため、日本の比率は本稿では示さない(IEA「Energy and AI・Executive summary」、IEA「Key Questions on Energy and AI」)。
米国エネルギー省の2024年12月時点の推計は、米国DC電力消費が2023年176TWh、2028年325〜580TWhである。予測幅が大きく、日本の成長率にも直接適用できない(米国エネルギー省「米国データセンター電力使用量報告」)。
海外主要企業
売上は直近通期・原通貨で示す。親会社売上や推計による、非上場企業の非開示値の補完は、本稿では対象外とする。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| エクイニクス | 米国 | 2025年92億1,700万米ドル | リテール型施設と相互接続。全社売上(エクイニクス「2025年通期決算」) | 2026年7月に通期見通しを上方修正(エクイニクス「2026年第2四半期決算」) | 東京・大阪で施設と接続サービス(エクイニクス「エクイニクス・ジャパンについて」) |
| デジタル・リアルティ | 米国 | 2025年61億1,269.2万米ドル | 大口施設、コロケーション、接続。全社売上(デジタル・リアルティ「2025年通期決算」) | 国内合弁で2026年4月NRT14開業 | 三菱商事とのMCデジタル・リアルティ(MCデジタル・リアルティ「NRT14データセンターを開業」) |
| GDS〈万国数据〉 | 中国 | 2025年114億3,230万元 | 中国の大規模DC運営。全社売上(GDS「2025年通期決算」) | 同年売上は前年比10.8%増(GDS「2025年通期決算」) | 国内DC運営の公表を確認できず |
| VNET〈世纪互联〉 | 中国 | 2025年IDC事業74.3億元 | 卸売・小売DC。クラウド等を除く部門売上(VNET「2025年通期決算」) | IDC事業は前年比28.5%増(VNET「2025年通期決算」) | 国内DC運営の公表を確認できず |
| AirTrunk | 豪州 | 非公表 | アジア太平洋の大口施設 | 2026年3月にTOK1向け1,916億円のグリーンローン調達(AirTrunk「TOK1向け1,916億円のグリーンローン調達」) | 東京・大阪で開発・運営。TOK1の増設を進行(AirTrunk「TOK1向け1,916億円のグリーンローン調達」) |
| STテレメディアGDC | シンガポール | 非公表 | 複数国での施設運営と地域パートナー活用 | KKR・シングテルによる買収が2026年9月完了(STT GDC「KKR・シングテルによる買収完了」) | 2025年6月STT Tokyo 1開業(STT GDC「STT Tokyo 1開業」) |
日本企業の海外展開と国内への波及
NTTデータが開示した2026年3月末の海外稼働容量は、北米約675MW、欧州・中東・アフリカ約430MW、インド約425MW、その他アジア太平洋約100MWである。計約1,630MWの広域展開が特徴である。国内外を同一定義で分離したDCの海外売上比率は未確認であり、全社比率で代用しない(NTTデータグループ「2025年度決算説明資料」)。
ブラックストーンなどは2024年9月、企業価値240億豪ドル超のAirTrunk買収契約を発表した。STテレメディアGDCと併せ、運営基盤自体が大型取引の対象である。国内でも土地・電力・施工能力の長期確保競争につながる(ブラックストーン「AirTrunk買収契約」、STT GDC「KKR・シングテルによる買収完了」)。
2026〜2028年も、国内外の役割分担型開発が有力とみられる。用地取得だけを担うと、顧客・運営データへの接点が限られる。このため、顧客開拓、仕様、運営、追加投資の意思決定権と収益配分を定めておく。
外部環境と制度の変化
制度の焦点は、施設の増設支援と、エネルギー効率・資源使用の説明責任を両立させることにある。2026年10月時点では、日本の省エネ措置強化と欧州の性能基準検討が、今から設計する施設の採算と仕様に直結する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 省エネ制度 | 日本 | DC向け措置を強化。区画を借りるテナント型DCもPUEの報告対象とし、電力使用量・PUE等の自社サイト等での公表を求める | 2026年4月施行、2026年度提出分の報告から対応 | 大・効率改善に追い風、計測・報告費用に向かい風 | 資源エネルギー庁「データセンター省エネ新制度」 |
| 設備性能 | 日本 | 2029年度以降に新設する対象DCにPUE1.3以下等の基準。稼働後の猶予・対象除外あり | 2029年度以降の新設、稼働開始から2年経過後の翌年度以降に判定 | 大・新設時の設計と負荷立ち上げに影響 | 資源エネルギー庁「データセンター省エネ新制度」、中部経済産業局「2026年度変更点」 |
| 立地・産業政策 | 日本 | 石狩市・苫小牧市、北九州市・直方市・鞍手町をGX戦略地域のDC集積型に認定 | 2026年9月11日 | 大・地方集積に追い風。個別接続の保証とは別 | 北海道「経済産業省GX戦略地域制度について」、福岡県「GX戦略地域に正式に認定」 |
| 情報開示 | EU | 設置IT電力500kW以上のDC等を対象にエネルギー、水、排熱等の情報を報告 | 初回2024年9月15日、2025年以降は毎年5月15日 | 中・欧州事業の計測・データ管理費用に向かい風 | EU「委任規則2024/1364」 |
| 性能基準の検討 | EU | 最低性能基準の公開協議を開始。法案提出前であり、数値基準は未確定 | 2026年9月21日開始、2027年第2四半期に提案予定 | 大・効率的な新設に追い風、既存資産に不確実性 | 欧州委員会「DC最低性能基準に関する公開協議の開始」 |
| エネルギー効率法 | ドイツ | 新設DCにPUE1.2以下と排熱利用要件。稼働時期別の基準、猶予・例外あり | 2026年7月1日以降の稼働施設。排熱利用率は2027年・2028年に段階強化 | 大・設計と熱需要家確保の費用に向かい風 | ドイツ「エネルギー効率法第11条」 |
日本のPUE1.4というベンチマークの目標水準と、新設施設に対する1.3以下の基準は、対象も判定条件も異なる。既存建物の転用、小規模施設、低稼働期間等には扱いの違いがある。対象範囲を確かめたうえで、設計・運用計画に落とす。平均1.571から機械的に一律の削減率を設定するだけでは、制度対応にならない(資源エネルギー庁「令和7年度ベンチマーク実績」、中部経済産業局「2026年度変更点」)。
電力政策では、2025年6月のワット・ビット連携取りまとめが、電力・通信・DCの各事業者が連携し、電力系統と通信基盤を効率的に整備する方向を示した。事業者にとって重要なのは、地域全体の発電余力と、候補地で希望時期に使える受電容量を区別することである。系統増強の費用負担、接続時期、電源調達の条件は、サイト内の「送配電」「電力」の記事と併せて評価する論点である(経済産業省「ワット・ビット連携取りまとめ1.0」)。
環境面では、PUE、温室効果ガス排出、水使用量、排熱利用を別々に管理する。年間の再エネ証書等による調達実績と、毎時の低炭素電力供給、災害時の非常用電源は異なる。このため、顧客へ提示する指標の意味をそろえる。EUの報告枠組みが水と排熱も扱うことは、日本企業の海外施設や国際顧客対応にも影響する(EU「委任規則2024/1364」)。
人材と生産性
人材の中心課題は、人数の一律削減ではなく、電気・機械設備とIT運用をつなぐ能力の確保である。公的統計ではDC専業の雇用・賃金を分離できないため、広い産業分類の数値と現場の職務要件を混同しないことが重要である。
厚生労働省の2025年調査による中分類「通信業」の年収相当額は675.96万円である。一般労働者・男女計・企業規模計10人以上の「きまって支給する現金給与額」43.50万円を12倍し、年間賞与その他特別給与額153.96万円を加えた計算値である。月例給与には時間外手当等も含まれ、採用時の基本給やDC設備技術者の提示年収とは一致しない(厚生労働省「令和7年賃金構造基本統計調査・第1表」)。
DC専業に限定した賃上げ率、有効求人倍率、資格別の不足人数は、確認した一次資料では把握できない。したがって「人手不足である」という定性的な課題を、広いIT職種の求人倍率で数値化しない。採用難の度合いは、拠点別の欠員期間、夜間要員、資格保有者の年齢構成、委託会社の応援可能人数で測る。
| 職務 | 必要な能力・制度 | 生産性を改善する具体的な方法 |
|---|---|---|
| 電気保安・設備管理 | 設備の保安監督、停電試験、受変電の理解。電気主任技術者等の要件を確認 | 系統図と作業手順を一致させ、切替前の照合を標準化する(経済産業省「電気主任技術者」) |
| 冷却・機械設備保守 | 熱源、ポンプ、配管、水質、保守計画 | 点検履歴と負荷データを結び、不要な予防交換と故障復旧を減らす |
| サービス・IT運用 | 顧客調整、構成管理、障害切り分け | 顧客ごとの例外手順を減らし、標準サービスと追加作業を明確化する(日本データセンター協会「JDCC研修・人材育成ガイドライン」) |
| 建設から運用への引き継ぎ | 図面、設備試験、保証、障害時手順の理解 | 竣工前から運用担当者が試験に参加し、受入後の再調査を減らす |
日本データセンター協会は、運用管理、システム管理、オペレーション、サービスデスク、ファシリティマネジメントの5分野を対象とする人材育成ガイドラインと研修を提供している。経営側は資格取得だけで配置完了とせず、異常時の判断と引き継ぎを実地で確かめる。省人化の技術と職務変化の詳細は「AI・フィジカルAIの影響と経営の打ち手」で扱った(日本データセンター協会「JDCC研修・人材育成ガイドライン」)。
DC専業の付加価値額・人数を同一定義で得られず、労働生産性の国際比較は行わない。委託による見かけの改善を避けるため、委託費込みの運営費、受入試験の日数、障害再発率を追う。
2030年に向けたシナリオ
2030年の分岐を生むのは、需要総量だけでなく、電力接続・建設が間に合うかと、予約された容量が課金を伴う利用へ移るかである。この二つを軸に、拡大と収益性が一致する場合、一致しない場合を分けて考える。
広域機関の2026年度需要想定では、個別に織り込んだDC新増設分の2030年度需要は、最大電力328万kW、電力量243億kWhである。これは既存施設を含む全国DCの総需要でも、設備の受電容量総計でもない。2035年度は同661万kW、494億kWhであり、需要の積み上がりを見込む一方、短中期には工期等の遅延が反映されている(広域機関「2026年度需要想定」)。
IEAは2026年4月時点で、世界のDC電力消費が2025年485TWhから2030年約950TWh、世界の電力消費の約3%になると予測した。国内ではIDCがコロケーション市場の2029年1兆7,817億円を予測するが、電力需要と売上は異なる系列である。以下では両者を機械的に連動させず、分析にもとづく定性的なシナリオとして整理する(IEA「Key Questions on Energy and AI」、IDC Japan「国内データセンターコロケーション市場予測を発表」)。
| シナリオ | 起きる条件 | 2030年の姿 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 制約下での拡大 | 実利用は増えるが、接続・建設の遅延が続く | 稼働済み容量に価値が集中し、計画と売上の間隔が長くなる | 中心シナリオ。既に需要想定へ遅延が反映されている。段階増設と運開確度を重視 |
| 分散立地の定着 | 地方の電力・通信整備と顧客移転がともに進む | 都市部の接続拠点と地方の大規模施設の役割分担が進む | 条件付きで成立。政策認定に加え、顧客契約と回線実装の確認が必要 |
| 一部施設の供給過剰 | 建設が進む一方、顧客の利用開始・追加契約が遅れる | 国内需要が増えても、立地・仕様の合わない施設で空きが発生 | 下振れシナリオ。予約の拘束力、解約条件、用途転換費用を点検 |
都市の特定拠点で不足が続く一方、地方の新設で負荷が立ち上がらないなど、シナリオは同時に起こり得る。裏付ける公開データがないため、発生確率は数値化しない。
| 先行指標 | 確認先 | 読み取る変化 |
|---|---|---|
| 新増設需要の年度別計上と後ろ倒し | 広域機関の毎年度需要想定(広域機関「2026年度需要想定」) | 計画容量の増減より、実際に需要へ反映される年度の変化 |
| 稼働容量、契約、課金開始の差 | NTTデータ等のIR、各社の開業発表(NTTデータグループ「2025年度決算説明資料」) | 建設が進んでも収入が立ち上がらない兆候 |
| 受電・回線・主要設備の工程 | 事業者の進捗発表、送配電事業者との個別協議 | 開業予定日を支える条件の確度。個別接続情報には非公開部分が多い |
| PUE実績と達成事業者の変化 | 資源エネルギー庁の年次ベンチマーク公表(資源エネルギー庁「令和7年度ベンチマーク実績」) | 設備更新と制度対応。対象変更があれば前年と単純比較しない |
| 地方拠点の顧客確約と段階開業 | 自治体のGX集積公表、運営会社の開業・受注発表(北海道「経済産業省GX戦略地域制度について」、福岡県「GX戦略地域に正式に認定」) | 政策上の候補地から、商用稼働への移行 |
経営・企画部門への示唆
この業界の戦略は、土地、電力、建物、設備、計算機、運用のどこまでを自ら持ち、どのリスクを顧客や資本の出し手に移すかで分かれる。以下の選択肢と見方は、本稿のデータをもとにした分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 本稿のデータとの結び付き | 判断の基準 |
|---|---|---|---|
| 大手(通信・商社系の運営会社、外資系の運営会社) | 都市の接続拠点と地方の大口施設を別の事業として採算管理する。大口施設は、受電・主要設備・顧客の最低支払義務がそろった区画から段階的に決裁し、稼働が安定した施設は売却や外部資本の導入で資金を回収しながら運営を続ける | 広域機関は、DC新増設の需要を2030年度に最大電力328万kWと見込む一方、工事延期や設計変更による後ろ倒しを明記した。海外では、AirTrunkやSTテレメディアGDCのように運営会社ごと投資家に買収される取引が続く(広域機関「2026年度需要想定」、ブラックストーン「AirTrunk買収契約」、STT GDC「KKR・シングテルによる買収完了」) | 課金開始済み容量の比率、売却益を除く利益率、売却後の運営報酬と顧客契約の継続条件 |
| 中堅・中小(地域DC、ISP・SI系の運営会社) | 空きラックを売るのではなく、移行、常駐運用、液冷設備の保守を束ねて売る。地方の大型施設には、建物を持たずに運用・保守の受託で入る | IDCは、企業向けの設置需要が伸び悩む一方で運用サービスの売上が伸びていると説明する。QTnetは専任技術者による24時間365日の運用・保守を案内し、IIJはPFN・JAISTと直接水冷サーバーの試験稼働を始めた(IDC Japan「国内データセンターコロケーション市場予測を発表」、QTnet「QT PRO データセンターサービス」、PFN・IIJ・JAIST「AI計算基盤実証」) | 常駐要員1人当たりの運用売上、ラック当たりの運用売上、液冷設備を保守できる技術者の数 |
| 新規参入を考える企業(電力・不動産・製造業、金融機関) | 高圧の受電設備や冷却設備が残る工場・遊休地を、運営会社との合弁や長期賃貸で提供する。運営そのものは実績のある会社に任せ、意思決定権と収益配分を契約で定める | KDDIはシャープ堺工場の電力・冷却設備を再利用し、2026年1月に稼働した。三菱商事とデジタル・リアルティの合弁は、NRT14で最大150kW/ラックを提供する。DC以外の建物を転用した新設は、PUE1.3の基準の対象外である(KDDI「大阪堺データセンターの稼働開始」、MCデジタル・リアルティ「NRT14データセンターを開業」、中部経済産業局「2026年度変更点」) | 受電開始日の確度、高密度化に必要な冷却・床荷重への改修費、運営会社との権利・収益の分担 |
通説と異なる見方
第一に、「電力さえ確保すれば収益化できる」とは言えない。広域機関は、DCの運開と需要の立ち上がりが後ろ倒しになった理由に、事業者の工事延期・遅延や設計変更を挙げている。さらに2029年度以降の新設DCは、稼働開始から2年経過後の翌年度以降にPUE1.3以下を求められる。IT機器の負荷が少ないうちは冷却などの固定的な電力の比率が高く、PUEが悪化しやすい(分析)。中部経済産業局の資料は、設計時PUEが1.28以下で、未達の理由がIT機器の低稼働にある場合を合理化計画の作成指示の例外としている(中部経済産業局「2026年度変更点」)。受電の次に問われるのは、設計の余裕と、顧客の機器搬入を早く確定させる営業力である。
第二に、「稼働容量(MW)の拡大は、保有資産と利益の拡大を意味する」とは限らない。NTTデータは、REITへ譲渡したDCも運用を続ける限り提供中の容量に含めている。2025年度の海外DCの営業利益率は、譲渡益を含めると41%、除くと20%であった(NTTデータグループ「2026年度第1四半期決算説明資料」、NTTデータグループ「2025年度決算説明資料」)。電力費の扱いも利益率を左右する。デジタル・リアルティの光熱費は営業収益の約23.3%であり、電力費を顧客に転嫁できる契約かどうかで、同じ容量でも利益は変わる。容量の比較では、所有と運営、継続収益と売却益、電力費の負担者を分けて見る。
第三に、「地方の大規模DCが都市の施設を置き換える」という見方も当たらない。2023年時点でDC面積の約90%が東京圏・大阪圏にあり、IDCは2029年にハイパースケール向けがコロケーション市場の40%を超えると予測する。一方、KDDI等の実証は、遠隔推論の計算資源を端末内蔵から500km超の県外まで4段階に置き分けて比べる段階にある(KDDI等「分散型データセンター実証」)。分析では、北海道・九州のGX集積地は、学習や一括処理のように遅延を許容できる用途から埋まり、接続先が集まる都市の拠点は推論と相互接続で価値を保つ。地方の案件は、都市の拠点との回線と顧客の用途区分を同時に契約できるかで評価する。
公開情報ではわからないこと
- 候補地ごとの受電可能時期と系統増強の費用負担。 広域機関の需要想定は全国・エリア単位の積み上げであり、個別地点でいつ何MWを受電できるかは公表されていない。送配電事業者への事前相談と、GX戦略地域の自治体・電力会社の担当者への聞き取りで、接続時期と工事費の負担を確かめる。
- 顧客の確約の強さ。 内示、予約、最低支払義務の付いた確定契約がそれぞれどれだけあるかは、運営会社の開示からはわからない。大口顧客の調達担当と仲介会社へのインタビュー、守秘契約の下での契約書の確認で、解約条件と課金開始日の決め方を確かめる。
- 液冷・高密度ラックの実運用での負担。 最大150kW/ラックといった提供の上限は公表されているが、実際の平均負荷、漏水・水質管理の手間、部分負荷時のPUEは公表されていない。液冷区画を運用する施設を訪問し、運用担当と保守委託先へのインタビューで確かめる。
- 地方移転を受け入れる用途と条件。 どの業務なら北海道・九州へ移せるかという顧客側の基準は公表されていない。学習、推論、バックアップなど用途別に顧客企業へアンケートを行い、候補地と都市の拠点の間の遅延を自社で実測して照らし合わせる。
- 提携・買収で確かめる論点。 運営会社や施設の買収では、建設年度と転用の有無によるPUE基準の適用、電力費の転嫁条項、上位顧客への依存度、REIT等への売却後の運営契約と買戻しの条件が価値を左右するが、開示からはわからない。デューデリジェンスで電力契約・顧客契約・PUEの計測記録を確認し、主要顧客と運用責任者へのインタビューで継続の意向を確かめる。海外の運営会社と組む場合は、現地の拠点を訪問し、現地の顧客と施工会社への聞き取りで運営能力と工期の実績を確かめる。
出典
公的統計・制度資料を優先し、事業動向と決算は企業自身の開示を用いた。本文のリンク先と以下の一覧は対応しており、公表日が明記されていない継続更新ページは確認日を示す。
- IDC Japan「国内データセンターコロケーション市場予測を発表」(2025年11月19日)
- 電力広域的運営推進機関「全国及び供給区域ごとの需要想定(2026年度)」(2026年1月21日)
- STT GDC「KKR・シングテルによる買収完了」(2026年9月2日)
- MCデジタル・リアルティ「NRT14データセンターを開業」(2026年4月8日)
- 資源エネルギー庁「ベンチマーク指標の実績について(令和7年度定期報告・令和6年度実績)」(2026年6月24日更新)
- 資源エネルギー庁「増加が見込まれるデータセンターの電力需要をどうする?さらなる省エネを進める新たな制度に注目!」(2026年5月20日、6月4日訂正)
- 欧州委員会「DC最低性能基準に関する公開協議の開始」(2026年9月21日)
- NTTデータ・ダイキン「AIによるデータセンター冷却最適化の共同検証」(2026年6月29日)
- KDDIほか「リテールロボットを活用した分散型データセンター実証」(2026年9月18日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類、第1表」(2026年3月24日)
- IEA「Key Questions on Energy and AI」(2026年4月16日)
- 総務省「日本標準産業分類・その他の固定電気通信業」(2023年7月改定)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・企業等に関する集計 第1表」(2023年6月27日)
- NVIDIA「Vera Rubin DSX参照設計とOmniverse DSX Blueprint」(2026年3月16日)
- PFN・IIJ・JAIST「超高効率AI計算基盤技術の実証実験」(2025年9月11日)
- NTTコミュニケーションズほか「DC運用保守の遠隔制御ロボット実証」(2023年9月26日)
- NTTドコモビジネス「テクノロジーロードマップ2025」(2025年9月17日)
- NVIDIA「GB200 NVL72設計のOpen Compute Projectへの提供」(2024年10月)
- Google DeepMind「Safety-first AI for autonomous data centre cooling and industrial control」(2018年8月17日)
- さくらインターネット「NVIDIA Blackwell GPU約1,100基の稼働開始」(2026年2月25日)
- KDDI「大阪堺データセンターの稼働開始」(2026年1月22日)
- JEITA「データセンターサービスの市場見通しを発表」(2025年12月16日)
- 資源エネルギー庁「エネルギー白書2025・DX・GXを踏まえたエネルギー・産業政策」(2025年6月)
- QTnet「QT PRO データセンターサービス」(公表日記載なし、2026年10月20日確認)
- NTTデータグループ「2025年度決算説明資料」(2026年5月8日)
- NTTデータグループ「2026年度第1四半期決算説明資料」(2026年8月6日)
- デジタル・リアルティ「2025年通期決算」(2026年2月5日)
- STT GDC「STT Tokyo 1開業」(2025年6月25日)
- さくらインターネット「石狩データセンター」(公表日記載なし、2026年10月20日確認)
- 北海道「経済産業省GX戦略地域制度について」(2026年9月11日)
- 福岡県「国の「GX戦略地域」に福岡県(北九州市・直方市・鞍手町)が正式に認定されました」(2026年9月11日)
- ソフトバンク「北海道苫小牧データセンター」(公表日記載なし、2026年10月20日確認)
- 九州電力「統合報告書2025・シン・シリコンアイランド」(2025年)
- NTTデータグループ「2026年社長年頭所感」(2026年1月5日)
- IEA「Energy and AI・Executive summary」(2025年4月10日)
- 米国エネルギー省「米国データセンター電力使用量報告」(2024年12月20日)
- エクイニクス「2025年通期決算」(2026年2月11日)
- エクイニクス「2026年第2四半期決算」(2026年7月29日)
- エクイニクス「エクイニクス・ジャパンについて」(公表日記載なし、2026年10月20日確認)
- GDS「2025年通期決算」(2026年3月17日)
- VNET「2025年通期決算」(2026年3月16日)
- AirTrunk「TOK1向け1,916億円のグリーンローン調達」(2026年3月10日)
- ブラックストーン「AirTrunk買収契約」(2024年9月4日)
- 中部経済産業局「2026年度における変更点について」(2026年度提出用)
- EU「委任規則2024/1364」(2024年3月14日採択)
- ドイツ「エネルギー効率法第11条」(現行条文、2026年10月20日確認)
- 経済産業省「ワット・ビット連携官民懇談会取りまとめ1.0」(2025年6月12日)
- 経済産業省「電気主任技術者」(2026年4月24日更新)
- 日本データセンター協会「JDCC研修・人材育成ガイドライン」(公表日記載なし、2026年10月20日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
