エグゼクティブサマリー
この業界をひと言で表すと、計算資源の大量供給から、企業・行政の業務をどこで、誰の責任で、いくらで動かすかを設計する産業への転換期である。2026年10月時点では、需要拡大、設備の先行負担、公共移行の継続、国内運営の選択肢拡大が同時に進んでいる。
要点
- 市場は成長しているが、統計の範囲に注意が必要である。 国内IaaS・PaaS市場は2025年に2兆7,100億円、前年比18.9%増という矢野経済研究所の推計である。SaaSを含む普及率や各社の広い事業部門売上から、この市場のシェアを算出してはならない(矢野経済研究所・市場調査)。
- 次の需要は導入済み企業の中にもある。 企業のクラウド利用率は83.5%だが、全社利用は60.0%である。いずれもSaaSを含む2025年調査値であり、基幹業務の移行や全社の契約・運用統合が完了したことを意味しない(総務省・通信利用動向調査)。
- 公共需要は移行と運用改善に分かれる。 さくらを含む5サービスが政府の対象となった一方、2026年3月末の標準準拠システム移行完了率は70.9%である。採択、標準化、本番でのクラウド利用は別の指標であり、期限後も移行の供給能力が課題となる(デジタル庁・選定結果/デジタル庁・移行進捗)。
- 海外競争は規模と相互接続の両面で進む。 3強の国内展開に加え、Oracle Alloy等の国内運営型、複数基盤をつなぐDBサービスが広がる。EUでは2027年に切替料金廃止が予定されるが、技術・運用上の依存関係まで解消するわけではない(Google Cloud・国内DB連携/欧州委員会・Data Act解説)。
- AIは需要と責任を同時に増やす。 移行・運用のエージェント化が実用へ進む一方、設備投資、権限、受入試験が収益と安全を左右する。データセンターのフィジカルAIは点検ロボットの試験配備が中心であり、全面無人化の実績とは区別する(Microsoft・SRE Agent一般提供/NTTデータ・業務効率化事例)。
経営・企画部門への示唆
- 大手は汎用資源の量と単価で3強と競わず、国内での運用責任、相互接続、国内GPUの供給を組み合わせて売る。GPU・DCの増設は長期の予約契約が取れた分から決裁し、現金回収の期間で判断する。
- 中堅・中小は、自治体の未完了10,013システムの移行と移行後の運用費削減を一続きで請け負う。政府が目指す運用経費3割削減に合わせ、利用料の再販差益ではなく、合意した削減成果で対価を得る。
- 提携先を「国産か外資か」で選ばず、データ所在、管理権限、障害時の決定権、技術更新への依存を分けて評価する。切替料金が撤廃されても、依存は認証・権限の管理と運用手順に残る点を契約前に確かめる。
業界データまとめ
国内IaaS・PaaSの市場規模と、クラウドを利用する企業の普及率は別の統計である。以下では金額、雇用、利用、行政システムの移行を分け、近接分類を使う場合は範囲のずれを明示する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内IaaS・PaaSサービスの事業者売上高 2兆7,100億円。矢野経済研究所による過去年の推計値。SaaSを含まない | 2025年 | 矢野経済研究所「クラウド基盤(IaaS/PaaS)サービス市場に関する調査を実施(2026年)」 |
| 市場の伸び | 上記と同じ系列で前年比18.9%増(公表値「前年比118.9%」から100を引いて計算) | 2025年 | 矢野経済研究所「クラウド基盤(IaaS/PaaS)サービス市場に関する調査を実施(2026年)」 |
| 事業者数 | 8,791事業所。民営、中分類「インターネット附随サービス業」。企業数ではなく事業所数であり、ポータル運営等を含む近接分類 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」事業所に関する集計・表2-1 |
| 従業者数 | 202,284人。民営、中分類「インターネット附随サービス業」の従業者数。IaaS・PaaS専業の人数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」事業所に関する集計・表2-1 |
| 平均年収 | 707.06万円(計算)。中分類「インターネット附随サービス業」、一般労働者・男女計・企業規模10人以上。きまって支給する現金給与額506.0千円×12+年間賞与その他特別給与額998.6千円 | 2025年調査。月額は2025年6月、賞与は2024年中 | 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・第1表 G情報通信業(産業中分類別) |
| 上位3社の売上高 | Amazon・AWS 1,287.25億米ドル/Microsoft・Intelligent Cloud 1,377.91億米ドル/Alphabet・Google Cloud 587.05億米ドル。主要3社の世界セグメント売上であり、後二者はIaaS・PaaS以外を含む。Azure単独の売上額は非開示(同社CEOは同期に初めて1,000億米ドルを超えたと説明) | Amazon・Alphabet:2025年12月期、Microsoft:2026年6月期 | Amazon「2025 Form 10-K」 Microsoft「FY2026 Q4 Earnings Release」 Alphabet「2025 Form 10-K」 |
| 企業のクラウドサービス利用率 | 83.5%。公務を除く常用雇用者100人以上の企業のうち、全社または一部の事業所・部門で利用する割合。ファイル保管・電子メール等のSaaSを含む。無回答を除いて算出 | 2025年調査 | 総務省「令和7年通信利用動向調査の結果」別紙2(概要) |
| 全社でのクラウドサービス利用率 | 60.0%(前年から6.9ポイント増)。上記と同じ調査対象・分母で、全社的に利用する企業の割合。IaaS・PaaSの全社導入率ではない | 2025年調査 | 総務省「令和7年通信利用動向調査の結果」別紙2(概要) |
| 自治体の標準準拠システム移行完了率 | 70.9%、対象34,366システム中24,353システム。ガバメントクラウドの採用率・稼働率とは異なる | 2026年3月末現在 | デジタル庁「移行支援期間における特定移行支援システムの数について」 |
市場規模に一致する官公庁・業界団体の売上統計は確認できないため、市場規模は国内調査会社の原公表による。雇用統計と市場推計の対象は一致せず、この表から「市場売上高÷従業者数」や外資・国産の市場シェアを算出することはできない。金額は原通貨で示し、外貨の円換算は行わない。
AI・フィジカルAIの影響と経営の打ち手
AIはクラウド事業者にとって、計算資源の販売機会を増やす一方、設備の先行負担と運用責任を重くする変化である。生成AI・AIエージェントは移行・構築・運用を直接変え、フィジカルAIはデータセンター点検と顧客側のロボット・自律機械を通じて影響する。以下の普及時期は、2026年10月を起点とする公開情報からの分析であり、企業の導入予定や確約ではない。
工程ごとの影響
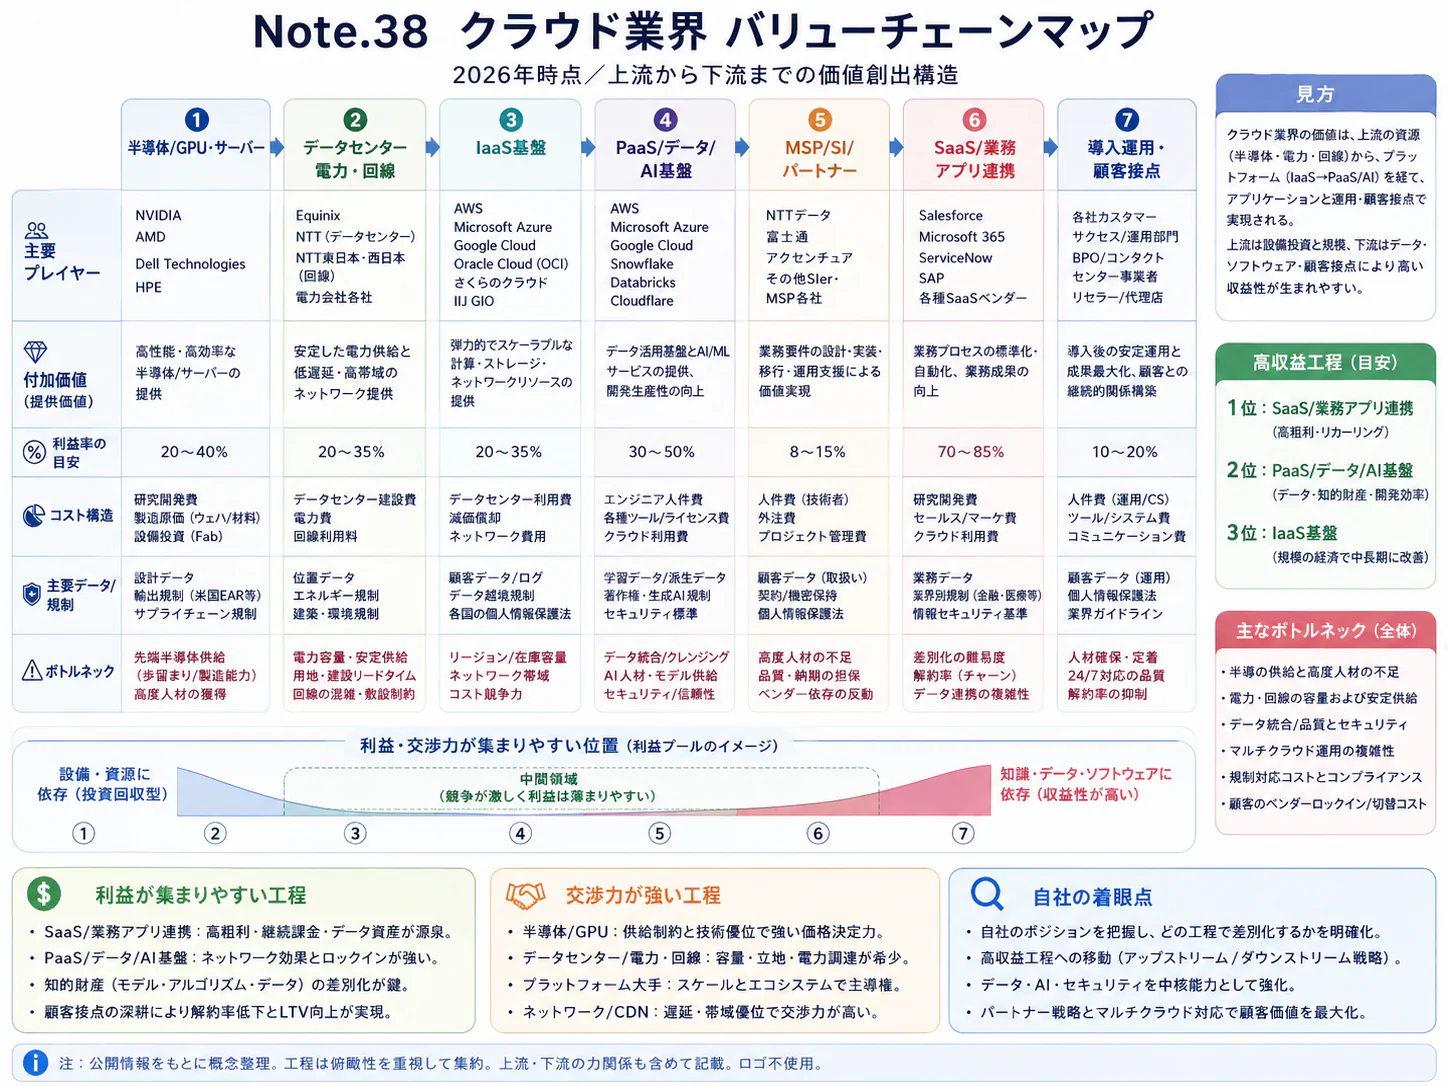
次表は本稿のバリューチェーンマップを兼ねる。設備・電力、計算・保存基盤、PaaS提供、移行・構築、運用・最適化の順に価値が積み上がり、後段の利用実績が前段の設備投資判断に戻る構造である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 設備・電力 | 人による巡回、メーター確認、異常の一次検知 | フィジカルAI | 実証中 | 3〜5年 | NTTデータが顧客との取り組み事例として紹介した、データセンター運営会社での点検ロボット3台の試験配備(NTTデータ・業務効率化事例) |
| 計算・保存基盤 | 汎用仮想サーバー中心の販売からGPUコンテナ・推論基盤の供給へ | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | さくらの高火力DOK・H100正式提供(さくら・H100正式提供) |
| PaaS提供 | 個別モデル接続、権限管理、検索基盤を共通サービスとして提供 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | トヨタ自動車がAWS上に構築した、認証とファイル権限を一元管理する部門横断のRAG基盤(AWS・トヨタ導入事例) |
| 移行・構築 | コード・構成の読み解き、変換案、移行文書の作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | AWS Transformの利用実績。ただし国内メインフレーム事例は試験検証。マイクロソフトの移行エージェントは公開プレビュー(AWS Transform・1周年報告/AWS・アクセンチュア検証事例/Microsoft・移行エージェント) |
| 運用・最適化 | ログ収集、障害原因の候補提示、対応手順の実行 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Azure SRE Agentの一般提供。マイクロソフト社内チームと先行顧客でのプレビューを経たもの(Microsoft・SRE Agent一般提供) |
業務を変える四つの動き
第一は、設備販売から稼働率と実処理単価の管理への転換である。 従来の仮想サーバーでは、CPU、メモリー、保存容量が主要な見積軸だった。生成AIでは、GPUの占有、モデルの大きさ、入力・出力トークン、キャッシュ、推論の待ち時間まで原価を左右する。さくらは2026年3月に高火力DOKのH100プランを正式提供しており、国内でも専用設備を利用サービスに変える段階に入っている(さくら・H100正式提供)。
第二は、移行作業の中心が「書き直す」から「意味が同じか確かめる」に移ることである。 AWS Transformはコード変換や分析を支援し、AWSの2026年8月掲載の1周年記事では、累計45億行超の処理を公表している。ただし、これは提供企業の公表値である。アクセンチュアとAWSの国内メインフレーム事例は試験検証であり、業務全体の無人移行や本番品質の保証を実証したものとは扱わない(AWS Transform・1周年報告/AWS・アクセンチュア検証事例)。マイクロソフトも2026年3月に、Azure Copilot migration agentとGitHub Copilotのmodernization agentを公開プレビューとして公表している(Microsoft・移行エージェント)。移行工程のエージェント化は複数の基盤事業者で進むが、成熟度は製品ごとに異なる。
移行会社の付加価値は、コード量から業務仕様・帳票・締め処理の同等性を検証する能力へ移る。見積もりを解析、変換、受入試験、切り戻しに分け、顧客の暗黙仕様を明らかにすることが、最終工程を短縮する条件である。
第三は、障害対応の自動化と権限制御を同時に設計する必要が生じることである。 Azure SRE Agentは2026年3月に一般提供へ進み、ログ等から調査し対応する運用への組み込みが示されている。一方、Google CloudのGemini Cloud Assist investigationsは確認時点でプレビューであり、利用条件も付くため、両者を同じ成熟度とみなすことはできない(Microsoft・SRE Agent一般提供/Google Cloud・調査機能資料)。
ログ探索は減らせても、データ削除、権限変更、広範囲の再起動は誤操作の影響が大きい。調査専用権限から承認付き変更へ進め、対応時間に加えて誤検知、再発、切り戻し、参照証拠の保存を評価する。
第四は、フィジカルAIの影響が「施設の無人化」と「顧客の機械制御」で異なることである。 NTTデータが顧客との取り組み事例として紹介したデータセンターの点検ロボットは、運営会社が3台を試験的に配備し、人の点検と並行して判定基準を確かめている段階である。公表された効果は点検作業の約10〜50%の削減であり、故障機器の交換まで含む全面無人化が確認された事例ではない(NTTデータ・業務効率化事例)。
顧客側では、NVIDIAとソフトバンクが日本でAI-RANの屋外実証を行い、遠隔車両支援やロボット制御を扱っている。これは、学習・履歴分析をクラウドで行い、遅延や通信断に弱い制御は現場側で処理する需要を示す事例である(NVIDIA・ソフトバンク実証)。IaaS・PaaSの本体はソフトウェアと計算資源であるため、フィジカルAIが全工程を直接置き換える影響は限定的である。クラウドと現場機器の役割分担が、主な経営論点となる。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| アマゾン・ウェブ・サービス | 米国 | Amazon Bedrock、AWS Transform | モデル利用基盤、コード分析・移行支援 | 展開済み。トヨタのRAG基盤、国内の移行検証事例(AWS・トヨタ導入事例/AWS・アクセンチュア検証事例) |
| マイクロソフト | 米国 | Azure、Azure SRE Agent | AI基盤と運用エージェント | 展開済み。日本への投資計画と国内企業との協業検討を公表。個別機能の国内提供条件は別途確認が必要(Microsoft・日本投資計画) |
| さくらインターネット | 日本 | 高火力DOK | GPUをコンテナ単位で提供 | 展開済み。H100プランを正式提供(さくら・H100正式提供) |
| NTTデータ | 日本 | 点検ロボットを使う設備管理の遠隔化 | データセンターの点検・計器確認 | 提携・実証あり。顧客との取り組み事例として、D社のデータセンターでの試験配備を紹介(NTTデータ・業務効率化事例) |
| NVIDIA | 米国 | GPU、AI-RAN関連基盤 | クラウド計算資源と現場側のAI処理 | 提携・実証あり。ソフトバンクとの日本国内実証(NVIDIA・ソフトバンク実証) |
マイクロソフトは2026〜2029年の日本への100億米ドル投資計画と、さくら・ソフトバンクとの協業検討を公表した。競争と協力が同時に進んでいることを示すが、計画を設備・販売実績とは扱わない(Microsoft・日本投資計画)。
人材・収益・競争への影響
減少し得るのは定型的な構成記述、一次ログ確認、移行文書作成の作業量であり、職種全体の雇用減を示す公的数量は確認できない。増えるのは、モデル・データの権限設計、推論の単位原価管理、復旧手順の検証、電力・冷却と計算設備の共同設計である。運用担当者も、手順実行から自動実行の許容範囲と例外の設計へ役割が変わる。
価格競争の単位も仮想サーバー時間から、回答、検索、推論などの成功処理に移り得る。顧客の利用量が増えても、再試行や不要な推論ばかりなら価値は増えない。このため、利用明細を顧客業務の成果に結び付ける。単位経済性を扱うFinOpsの考え方を、この業界では「成功した処理当たりの原価」と「設備の回収期間」に具体化することが有効である(FinOps Foundation・単位経済性)。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | GPU増設を予約契約・解約条件・電力確保と一体審査する | 大手 | 投資決裁前 | 未稼働設備と回収期間のずれを抑える | 設備世代別の原価、顧客別予約、受電計画 |
| 高 | エージェントの参照権限と変更権限を分離する | 共通 | 導入時 | 誤変更の被害範囲を限定する | 権限台帳、承認記録、切り戻し手順 |
| 高 | 移行案件の受入基準をコード変換前に合意する | 共通 | 契約・要件定義時 | 手戻りと責任争いを減らす | 現行処理の証跡、比較試験、業務部門の承認 |
| 高 | 推論・検索・再試行の原価を顧客単位に配賦する | 共通 | 2年以内 | 赤字利用と有望用途を識別する | 利用ID、計量、予算上限、請求との照合 |
| 中 | 自社保有と他社GPU調達を需要の確度で使い分ける | 中堅・中小 | 2年以内 | 過大な固定費を避けて販売を試す | 再販条件、データ所在、容量保証の確認 |
| 中 | ロボット点検を限定区域・限定作業から導入する | 大手 | 3〜5年 | 巡回負担を下げ、異常記録をそろえる | 通路整備、人との併走評価、停止条件 |
よくある失敗は、提供企業の削減効果を自社案件にそのまま当てはめること、本番変更権限を先に広げること、GPUの購入費だけで採算を判断することである。導入評価では、品質を満たした処理数、事故時の復旧、保守・電力を含む総費用を同時に測る。
業界の定義と市場構造
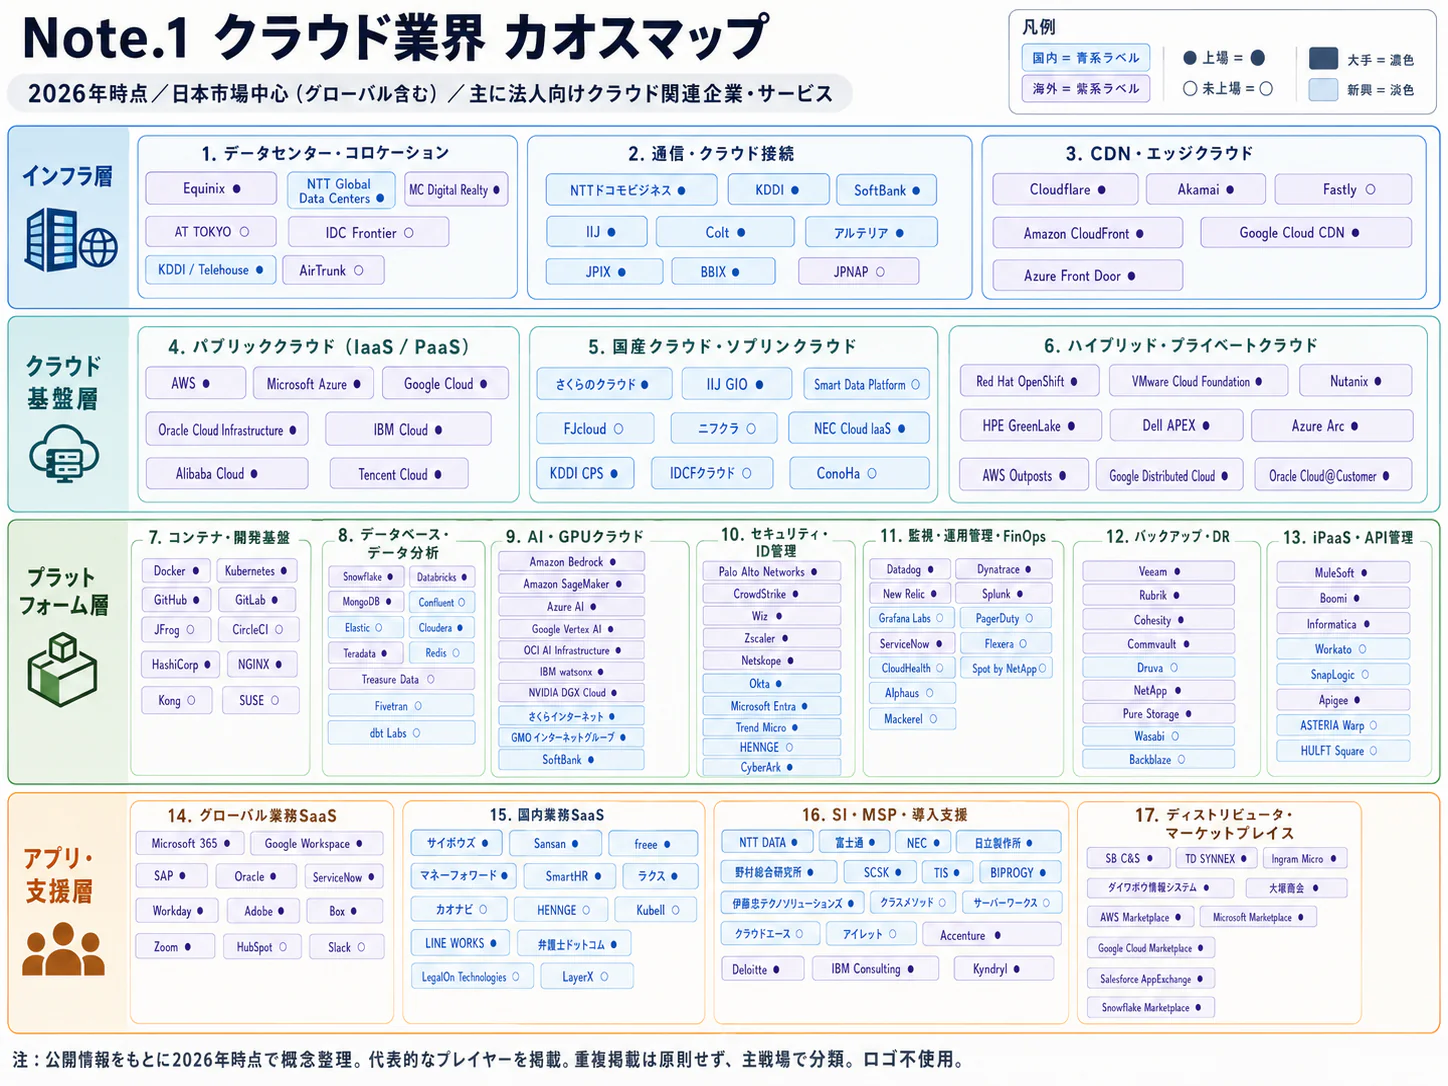
本業界は、計算・保存・ネットワークを貸すIaaSと、その上で開発・運用するための共通機能を提供するPaaSからなる。市場を読むときは、SaaSを含む「クラウド全体」、データセンター不動産、システム構築の受託売上を切り分ける。
対象範囲と隣接市場
IaaSは仮想サーバー、ストレージ、仮想ネットワーク等を含み、PaaSはデータベース、実行環境、コンテナ管理、分析・連携基盤等を含む。メール、会計、顧客管理等の完成したアプリケーションを提供するSaaS、建物やラックの賃貸、回線販売、機器販売は本稿の市場規模には含めない。区分の基本はNISTのサービスモデルに沿うが、実際の企業開示には複数モデルが混在する(NIST・SP 800-145)。
| 区分 | 顧客が購入するもの | 競争・需要の特徴 | 公開データで分かる範囲 |
|---|---|---|---|
| IaaS | 計算時間、容量、ネットワーク機能 | 単価、供給余力、地域、可用性が選定軸 | 国内単独金額の無料公表内訳は確認できない |
| PaaS | DB、実行環境、分析・管理機能 | 開発速度、運用負担、既存資産との接続が選定軸 | IaaSとの合計が国内2兆7,100億円、2025年推計(矢野経済研究所・市場調査) |
| 全社利用・部門利用 | 導入の広がりを示す需要側の区分 | 部門導入後の権限・契約統合が課題 | 全社60.0%、全社または一部83.5%。2025年、SaaSを含む(総務省・通信利用動向調査) |
| 公共・自治体 | 標準システムを稼働させる基盤 | 調達要件、標準仕様、移行期限が重要 | 標準準拠システム移行完了70.9%。2026年3月末、クラウド利用率とは異なる(デジタル庁・移行進捗) |
| 民間の基幹業務 | 会計、生産、販売等を支える基盤 | 周辺システムとの依存関係が強い | 用途別・地域別の国内売上構成比は確認できない |
市場規模はパブリッククラウドが対象だが、競争分析では自社設備・専有環境も代替手段として扱う。ガバメントクラウドは複数の対象サービスを利用する仕組みであり、政府所有の単一施設を意味しない(矢野経済研究所・市場調査/デジタル庁・ガバメントクラウド)。
過去5年の変化をどう読むか
需要は導入の是非から、情報系・基幹系と周辺システムをどう統合するかへ広がった。クラウド利用83.5%、全社利用60.0%という2025年の調査は拡張余地を示すが、両者の差をIaaSの未開拓市場とは扱えない(総務省・通信利用動向調査)。
供給側では国内設備への長期投資と、国内運用主体によるサービス拡充が並行している。AWSの日本投資計画、Oracle Alloyを使う富士通・日鉄ソリューションズの展開は、需要を「外資か国産か」の二択では捉えられないことを示す(AWS・日本投資計画/富士通・Alloyサービス資料/オラクル・NSSOLとの協業)。今後の需要を左右するのは、企業数の増減以上に、一社当たりで移す業務の重要度、保存データ、利用する共通機能の厚みであると考えられる。
顧客と需要の特性
顧客が購入しているのは、最安の仮想サーバーに加えて、業務を止めずに変更できる能力である。需要は基幹系への移行で長期化する。一方、契約更新や予算見直しでは、停止・縮小しやすい資源から削減される。このため、設備供給者と運用受託者では売上の変動要因が異なる。
| 顧客層 | 主な購買関与者 | 購買の決め手 | 商談で確認すべき点 |
|---|---|---|---|
| 大企業・金融・重要インフラ | CIO、情報システム、セキュリティ、調達、業務責任者 | 既存DB・認証との整合、復旧、監査、契約責任 | 障害時の意思決定者、データ持ち出し条件、海外拠点との共通化 |
| デジタルサービス企業 | CTO、開発責任者、事業責任者、財務 | 開発速度、需要変動への追随、処理当たり費用 | 利用増に応じた採算、予約割引の未消化、成長地域 |
| 中堅・中小企業 | 経営者、情報システム担当、既存SI会社 | 移行・運用を任せられること、月額の予見可能性 | 運用費と利用料の内訳、夜間対応、既存委託先への依存 |
| 国・自治体 | 調達部門、情報政策、業務部門、システム事業者 | 調達要件、標準仕様、移行計画、運用総費用 | CSPの採択と対象アプリの対応状況、移行後の費用配分 |
上表は公開情報に基づく購買仮説であり、個社の決裁権限は個別に確かめる。商談は資産棚卸し、技術検証、契約審査、移行計画、予算承認、本番移行へ進むが、停止許容時間や監査証跡が未確定なら基盤担当だけでは決められない。
価格感応度は利用単価よりも総額の説明可能性に表れる。デジタル庁は自治体の運用経費増の要因として、二重の基盤・ネットワーク管理、最適化不足、見積もりのバッファー等を整理している。したがって営業では、利用料、アプリ保守、回線、運用、移行後に残る設備費を分けて提示する(デジタル庁・運用経費対策)。
乗り換えは、DB、認証、監視、ライセンス、手順にまで及ぶ。公取委・英国CMAも、切替障壁を検討している。短期の値引き率とともに、終了時に取り出せるデータ・構成の範囲を確かめる(公取委・クラウド実態調査/CMA・2025年最終決定)。
業界共通の季節変動を測る公的系列は確認できないが、個別需要には小売の繁忙期、決算処理、公共調達の年度進行がある。景気悪化時も稼働中の基幹業務は止めにくい一方、検証環境、未使用資源、新規開発案件は見直されやすい。人口減少は、クラウド需要を直ちに縮めるとは限らない。自治体や企業が個別設備・個別保守を維持する人員制約が、集約需要を生むという見方が妥当である(デジタル庁・運用経費対策)。
バリューチェーンと収益構造
利益の源泉は、設備を大規模に共同利用させることと、顧客の運用・開発負担を継続的に引き受けることにある。ただし、設備運営、PaaS、受託移行では、資本負担も売上計上の仕方も異なる。競争力を判断するには、売上高の大きさに加えて、資本負担と売上計上の仕方を見る。
| 工程 | 主な役割・企業例 | 付加価値の源泉 | 主な収益・負担 |
|---|---|---|---|
| 設備・電力 | DC事業者、電力・通信、NTTデータ、IIJ、さくら | 立地、受電、冗長性、保守品質 | 長期契約収入に対し建設・設備更新が先行 |
| 計算・保存基盤 | AWS、Azure、Google Cloud、OCI、さくら | 資源の共同利用、調達力、障害分離 | 従量・予約収入、減価償却・電力・ネットワーク費 |
| PaaS提供 | 上記各社、DB・開発基盤事業者 | 運用機能、ソフトウェア、顧客資産との接続 | 継続課金、開発・保守投資、ライセンス |
| 移行・構築 | SI会社、コンサルタント、クラウド専業パートナー | 業務理解、移行設計、受入・切替能力 | 案件収入、人件費、仕様変更・手戻り負担 |
| 運用・最適化 | MSP、SI会社、顧客内製組織 | 障害対応、監査証跡、費用配賦、変更管理 | 継続契約、人員配置、契約外対応の負担 |
利益率が高くても資金負担は軽くない
2026年4〜6月のAWSは売上高422.32億米ドル、営業利益166.21億米ドルで、営業利益率は39.4%となる。Google Cloudは同じ四半期に売上高247.68億米ドル、営業利益88.14億米ドル、営業利益率35.6%である。いずれも計算値であり、後者はWorkspace等を含むため、純粋なIaaSの利益率比較ではない(Amazon・2026年Q2決算/Alphabet・2026年Q2決算)。
オラクルは2026年5月期に営業キャッシュフロー320億米ドルを計上する一方、同社定義のフリーキャッシュフローは237億米ドルの赤字であり、成長と投資資金の確保が別問題であることを示す(Oracle・2026年5月期決算)。
単価よりも費用の発生条件を管理する
この業界に共通する公表原価比率はなく、「電力何割、人件費何割」という一律のモデルは置けない。自社設備を持つ事業者では減価償却、電力、回線、保守、ソフトウェアが主な固定・準固定費となり、再販・運用中心の事業者では仕入利用料と技術者工数の比重が高まる。予約割引の未消化、外部送信、ログ保存、複数拠点の複製は、見積もり時に見落とすと利益を圧迫する。
価格転嫁も契約次第である。外貨建て仕入れを円建て定額で長期販売する場合、為替変動を再販側が負担し得る。また、顧客の利用量が増えても運用受託料が固定なら、対応費だけが増える。契約では為替・ライセンス改定、利用量、保持期間、障害時対応の変更条件を明示し、請求データとサービス原価を照合する。
供給網のリスクは、海外製のサーバーやネットワーク機器の納期だけではない。電力接続、建設、ソフトウェア利用権、保守部材、海外の障害情報へのアクセスがサービス継続を左右する。複数クラウドを使っていても、同じ通信経路や認証基盤に依存すれば共通障害は残る。このため、調達先の数ではなく、障害原因の独立性を確かめる。
競争環境
競争は、世界規模の汎用基盤を持つ企業と、日本の調達・運用条件に合わせる企業の間で階層化している。国産クラウドには、公共・機密データ・専有運用という機会がある。ただし、国内運営、国内資本、国内開発は別の意味であり、顧客が求める統制の内容によって競争相手が変わる。
集中市場と国内企業の立ち位置
AWS・Azure・Google Cloudを主要3強として比較するが、2026年10月時点の日本IaaS・PaaS市場について、同一定義で3社の集中度を算出できる原資料は確認できない。2022年の公正取引委員会調査は競争上の問題を把握する一次資料として有用であるが、その調査時点のシェアを2026年の値として使うことはできない(公取委・クラウド実態調査)。
国内企業は、自社基盤型、外国製基盤の国内運営型、他社基盤の構築・運用型に分かれ、同じ案件で協業もする。国産の価値は、保存場所、管理権限、暗号鍵、障害時の決定権、技術更新の継続性に分けて確かめる。
| 国内の主要企業 | 規模の見方 | 公開情報で確認できる強み・特徴 | 戦略の違い |
|---|---|---|---|
| さくらインターネット | 2026年3月期クラウドサービス売上約153.2億円。決算の千円値を億円に換算・丸め。レンタルサーバー等を含む | 自社クラウドを開発・運営。2026年3月にガバメントクラウドの要件充足・採択 | 国内主体による汎用基盤の選択肢を拡充(さくら・2026年3月期決算/デジタル庁・選定結果) |
| IIJ | 2025年度設備投資322.08億円(全社、クラウド以外も含む)。IaaS・PaaS単独売上は分離できない | ネットワークとクラウド・運用を組み合わせる。VMware専有基盤の新サービスを発表 | 専有・既存資産・接続要件を含む企業基盤を提供(IIJ・2025年度決算説明/IIJ・専有型サービス発表) |
| 富士通 | 当該サービス単独売上は非開示 | Oracle Alloyを使う国内クラウドサービスを提供 | 国内運営と海外技術の組合せで統制要件に対応(富士通・Alloyサービス資料) |
| 日鉄ソリューションズ | 当該サービス単独売上は非開示 | Oracle Alloyを採用したabsonneの次世代サービスを計画 | 既存の運用・基幹業務顧客へ拡張。2026年度下期の提供予定は実績と区別(オラクル・NSSOLとの協業) |
さくらの採択は選択肢の拡大であるが、自治体アプリの対応や既存契約の切替は別途必要となる。対象アプリ、移行手順、運用主体、料金・性能がそろって初めて商談になる。CSP別の最新採用件数・支出額は確認できない(デジタル庁・選定結果)。
五つの競争要因
以下の強さと方向は、公開情報からの分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 世界規模の設備投資に加え、国内運営型の選択肢が増加。基盤機能だけでなく運用・契約で競争(AWS・日本投資計画/オラクル・NSSOLとの協業) | 強まる |
| 新規参入の脅威 | 弱 | 汎用基盤には設備資金、継続開発、監査、販売網が必要。運用特化型には参入余地がある(Oracle・2026年5月期決算/デジタル庁・選定結果) | 変わらない |
| 供給者の交渉力 | 強 | 施設・電力と特定ソフトウェアへの依存が残る。ライセンスの競争影響も規制当局の検討対象(資源エネルギー庁・省エネ法FAQ/CMA・2026年10月発表) | 強まる |
| 買い手の交渉力 | 中 | 大口調達は交渉余地があるが、切替の技術・契約負担が制約。EUで切替費用規制が進む(公取委・クラウド実態調査/欧州委員会・Data Act解説) | 強まる |
| 代替サービスの脅威 | 中 | 自社設備、専有基盤、SaaS化が用途別の選択肢となる。IIJの専有型拡充はその一例(IIJ・専有型サービス発表) | 変わらない |
再編と成功の鍵
直近3年の再編では、基盤容量だけでなく、複数環境を管理する機能が対象になっている。IBMは2025年2月にHashiCorpの買収を完了し、Googleは2026年3月にクラウドセキュリティ企業Wizの買収を完了した。いずれも、日本企業の構築・運用で使う技術や連携先に影響する動きである。特定基盤に依存しない管理を掲げる製品でも、その提供主体と製品方針を追う(IBM・HashiCorp買収完了/Google・Wiz買収完了)。
成功の鍵は四つである。第一は設備投資と需要契約を対応させる資金・供給管理、第二は顧客の既存DB・ネットワーク・運用への接続力、第三は監査と障害対応を証明できる運営、第四は移行後の費用を継続的に説明する能力である。AWSの継続投資、IIJの接続・専有構成、さくらの政府要件対応、富士通・日鉄ソリューションズの国内運営型サービスは、それぞれ異なる条件を満たす取り組みと整理できる(AWS・日本投資計画/IIJ・専有型サービス発表/デジタル庁・選定結果/富士通・Alloyサービス資料/オラクル・NSSOLとの協業)。
海外の動向と主要企業
海外では米国の大手が大規模基盤を展開する一方、DB、国内運営、複数クラウド間の接続を軸に競争と提携が同時に進んでいる。日本企業にとっては世界全体の順位よりも、日本の顧客業務に接続する製品、国内で確保される容量、契約・運用の主体を見る方が提携判断に有用である。
世界市場の位置づけと主要5社
世界全体・地域別のIaaS・PaaS市場規模を示す公的統計は確認できないため、日本の世界市場比率も本稿では示さない。英国CMAは2024年の英国クラウドインフラサービス支出を約105億英ポンド、2020年以降の年間成長を約30%と報告している。ただし、対象地域・定義が異なるため、国内2兆7,100億円との単純な比率比較はできない(CMA・2025年最終決定)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| アマゾン | 米国 | AWS 1,287.25億米ドル、2025年12月期 | 計算・保存・DB等の広いサービス群とパートナー網 | 2026年4〜6月AWS売上422.32億米ドル(Amazon・2025年10-K/Amazon・2026年Q2決算) | 国内基盤投資を継続。ガバメントクラウド対象(AWS・日本投資計画/デジタル庁・選定結果) |
| マイクロソフト | 米国 | Intelligent Cloud 1,377.91億米ドル、2026年6月期 | AzureとWindows Server・SQL Server等を含む企業基盤。開示額はAzure単独値ではない | 同期4〜6月のAzure等売上成長率43%(Microsoft・2026年6月期決算) | Azureを提供。ガバメントクラウド対象(デジタル庁・選定結果) |
| アルファベット | 米国 | Google Cloud 587.05億米ドル、2025年12月期 | GCPのデータ分析・アプリ基盤にWorkspace等を含む | Wiz買収完了、Oracle DBとの連携(Alphabet・2025年10-K/Google・Wiz買収完了) | 国内GCPとDB連携、ガバメントクラウド対象(Google Cloud・国内DB連携/デジタル庁・選定結果) |
| オラクル | 米国 | Cloud Infrastructure(IaaS)181億米ドル、2026年5月期 | DBとOCI、他社拠点・パートナー運営型への展開 | Oracle Alloy、他クラウド内のDB提供。2027年5月期第1四半期(2026年6〜8月)のCloud Infrastructure売上は74億米ドル、前年同期比121%増(Oracle・2026年5月期決算/Oracle・2027年5月期第1四半期決算/オラクル・NSSOLとの協業) | OCI、国内企業のAlloy展開。ガバメントクラウド対象(デジタル庁・選定結果) |
| アリババ〈阿里巴巴〉 | 中国 | Cloud Intelligence Group 1,581.32億元、2026年3月期。内部取引を含む | 中国の事業基盤を持ち、海外も含むクラウド・データ基盤を提供 | 同セグメント売上は前年比34%増。2026年6月四半期(4〜6月)からT-Headと統合した「AI Cloud and Compute Services」に区分を変更し、同四半期の売上は484.37億元、前年同期比45%増(アリババ・2026年3月期決算/アリババ・2026年6月四半期決算) | 2026年6月に日本で5カ所目のDCを開設(アリババ・国内DC開設)。上記政府採択5サービスには含まれない |
日本企業の海外展開と海外モデルの波及
日本発IaaS・PaaSの海外売上比率を比較できる開示は確認できない。海外DCや受託サービスの売上を国産クラウドのシェアとみなさず、汎用基盤で競う道と、日系顧客の海外運用・現地規制対応を提供する道を分けて検討する。
日本への直接の波及として、AWSは2027年までに東京・大阪のクラウドインフラへ2兆2,600億円を投資する計画を2024年1月に公表している。これは国内需要に供給余力を用意する動きであり、2026年までの支出完了額ではない(AWS・日本投資計画)。国内事業者には、その容量を顧客向け運用へ結び付ける機会と、汎用資源の単価だけでは差別化しにくくなる圧力が同時に生じる。
Oracle Database@Google Cloudは2025年6月に日本で提供が始まり、海外で進んだ基盤横断の協業がすでに国内に入っている。ただし、他社クラウドからDBを使えることは、DB製品・契約の依存関係が消えることを意味しない(Google Cloud・国内DB連携)。今後2〜3年には、国内運営型と基盤横断型の提案が増えるとみられる。ただし、採算を左右するのは製品の数ではなく、接続・監視・請求・障害対応を一つの契約設計にまとめられるかである。
外部環境と制度の変化
制度面の焦点は、公共調達の選択肢、切替のしやすさ、運用責任、電力効率である。国内にデータを置くことだけで規制対応が完了するわけではなく、日本企業の海外業務や調達契約にはEU・英国の制度も影響する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 公共調達 | 日本 | さくらの要件充足により、AWS・Azure・Google Cloud・OCI・さくらの5サービスが対象 | 2026年3月27日 | 大・国産基盤に追い風。実契約にはアプリ対応・運用準備が必要 | デジタル庁・選定結果 |
| 行政システム | 日本 | 原則期限後も標準準拠システムへの移行が継続 | 原則期限2026年3月31日、未完了案件は2026年度以降 | 大・移行支援に追い風、並行稼働・人員負担は向かい風 | デジタル庁・移行進捗 |
| 競争・データ | EU | Data Actによるデータ処理サービスの切替支援。切替料金の廃止を段階的に実施 | 適用2025年9月12日、切替料金廃止2027年1月12日 | 大・利用者と移行事業者に追い風、提供者の実装・契約対応は負担 | 欧州委員会・Data Act解説 |
| 金融の運用耐性 | EU | DORAによりICT委託先管理、契約・退出計画等への対応 | 2025年1月17日適用 | 中・監査・運用サービスに追い風、EU金融顧客への供給に追加負担 | ESMA・DORA解説 |
| 競争・ライセンス | 英国 | CMAがMicrosoftの業務ソフトウェアでSMS指定を提案。クラウドの改善協議も継続 | 2026年10月16日公表、指定の最終期限2027年2月、クラウド協議の更新は2027年春予定 | 中・選択肢拡大に追い風。ただし提案段階 | CMA・2026年10月発表 |
| エネルギー | 日本 | DCの省エネ評価・報告を強化。一定の新設DCにPUE基準を設定 | 2026年度から報告等、2029年度以降の新設施設に効率基準 | 大・効率的な設備に追い風、改修・設計対応は負担 | 資源エネルギー庁・省エネ法FAQ |
ガバメントクラウドは採択から実装・運用の局面へ
2026年3月27日、さくらインターネットの要件充足が確認され、政府の対象サービスに採択された。条件付き採択の状態は解消したが、採択を利用シェアや国産への置換実績とは扱わない(デジタル庁・ガバメントクラウド/デジタル庁・選定結果)。
2026年3月末の標準準拠システムは34,366件のうち24,353件が移行完了し、未完了は10,013件、29.1%である。期限後も相当量の移行が続くことは確認できる。ただし、この統計は標準化の進捗であり、5サービスのどれを採用したか、ガバメントクラウドで実稼働しているかの集計ではない(デジタル庁・移行進捗)。経営上の受注機会は、未移行案件の完遂と、移行済み案件の運用費・契約構造の改善に分かれる。
国境・契約・設備の三つを分けて確認する
EUの2027年の切替料金廃止は、すべてのデータ転送料や途中解約費用が世界で一律にゼロになるという制度ではない。契約上の切替義務と、アプリケーションをそのまま別基盤で動かせる技術的互換性も異なる。日本企業がEUでサービスを提供・利用する場合は、対象サービスと契約条件を点検する。国内契約へ自動適用されるとは想定しない(欧州委員会・Data Act解説)。
データ所在についても、個人情報保護委員会は、外国事業者が日本国内のサーバーで取り扱うケースを含め、外国にある第三者への提供の該当性を契約・取扱実態で判断する考え方を示している。ISMAPは政府情報システム向けのセキュリティ評価・登録制度であり、国産性、政府の個別採用、すべての法令適合を同時に保証する認証ではない(個人情報保護委員会・Q12-4/ISMAP・制度概要)。
環境面では、対象事業者が2029年度以降に新設するDCに、稼働開始後2年経過以降のPUE1.3以下という効率基準を求める。未達時には合理化計画の作成・提出等が求められるため、単なる任意目標とは扱わない(資源エネルギー庁・省エネ法FAQ)。PUEは施設電力とIT機器電力の比率であるため、低いPUEだけで再生可能電力の比率、総排出量、機器廃棄の適切さまで評価することはできない。
人材と生産性
人材の制約は、クラウド資格の保有者数だけでなく、基幹業務の移行と稼働後の責任を担えるチームの不足として表れる。生産性を上げるには、担当者を増やすことに加えて、個社ごとに異なる構成・契約・運用手順を減らす。
不足するのは工程をつなぐ人材である
デジタル庁の2026年3月末の進捗資料では、未完了10,013システムのうち9,590システムが事業者のリソースひっ迫に関係する区分に整理されている。これは全国のクラウド技術者不足率ではないが、自治体移行の供給制約を直接示す材料である。営業受注額だけで成長を評価すると、移行担当者や業務検証担当者を確保できず、納期と品質のリスクが後から現れる(デジタル庁・移行進捗)。
分析上、重要になるのは、ネットワーク・認証の設計者、DB切替責任者、復旧訓練を実施する運用責任者、公共業務の担当者である。資格取得と本番移行の経験は別物であり、認定人数と同時遂行可能な案件数を分けて把握する。
賃金と生産性を誤読しない
近接分類である「インターネット附随サービス業」の平均年収は、2025年調査で707.06万円となる。これは一般労働者・男女計・企業規模10人以上について月額を12倍し前年の賞与を加えた計算値であり、クラウドエンジニアの採用相場や2025年中の実受取年収そのものではない。職種、管理職比率、企業規模の構成差を除いた賃金上昇率はこの値だけでは判断できない(厚労省・賃金構造基本統計)。
また、本業界に限定した付加価値額と従業者数を同じ範囲で結び付ける統計は確認できない。市場推計の2兆7,100億円を近接分類の202,284人で割れば、外資事業の売上と別分類の国内雇用を混ぜた誤った生産性になる。海外企業の世界売上を日本の人員で割る方法も同様に不適切である(矢野経済研究所・市場調査/総務省等・経済センサス)。
実務では、運用対象当たりの粗利益、標準構成から外れた環境の比率、変更一件当たりの作業時間、復旧訓練の成功率でチームの生産性を測る方が有効である。夜間・休日対応を特定担当者に依存させず、交代可能な手順、権限、連絡系統を整えることは、採用難への対応とサービス継続を同時に支える。デジタル庁の総合対策も、運用管理の省力化や基盤・業務一体の調達を通じて構造的な負担を減らす方向を示している(デジタル庁・運用経費対策)。
2030年に向けたシナリオ
2030年を左右する不確実性は、「電力・設備・投資資金を需要に合わせて確保できるか」と「基盤間の切替・連携が実務で容易になるか」の二つである。市場拡大と収益改善は別物であり、同じ需要成長でも供給制約、契約、運用効率によって勝ち筋が変わる。
矢野経済研究所は2026年3月の公表で国内IaaS・PaaS市場を2029年に5兆2,200億円と予測している。これは外部機関の見通しであり、本稿の2030年実績予測でも、達成が確定した市場規模でもない(矢野経済研究所・市場調査)。以下は、この予測を機械的に延長せず、公開されている設備投資、切替制度、移行進捗をもとにした、分析にもとづく定性シナリオである。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て・経営上の対応 |
|---|---|---|---|
| 基準:供給拡大と依存関係が併存 | 大手基盤が拡大し、国内運営・専有環境が用途別に残る。既存顧客の深耕が続く | 国内設備投資が進む一方、DB・認証・運用の移行負担が残る | 最も整合的な基本ケースとみられる。特定基盤の深い専門性と出口設計を両立させる |
| 開放:複数基盤を使い分けやすくなる | 切替・接続サービスが普及し、国内事業者も機密業務や運用単位で入りやすくなる | 料金だけでなく、データ形式・契約・監視・復旧手順の相互運用が進む | 中程度の可能性。独自DBまで完全互換になる想定は置かず、移行可能な範囲を商品化する |
| 制約:容量と運用負担が成長を抑える | 一部地域・用途で容量待ちが生じ、設備投資と顧客利用の時期がずれる | 電力接続、建設、資金調達、人材の制約が重なり、切替も容易にならない | 無視できない下振れケース。予約・再販・自社保有を分け、固定費と契約期間を管理する |
先行指標は五つに絞る。第一はデジタル庁の標準化進捗と移行後の運用費資料、第二は矢野経済研究所の同一定義による市場実績推計、第三は主要社の四半期売上・営業利益・設備投資、第四は省エネ法に基づくDC報告と設備計画、第五はEUの切替規則とCMAの改善協議の実施状況である(デジタル庁・移行進捗/矢野経済研究所・市場調査/Amazon・2026年Q2決算/資源エネルギー庁・省エネ法FAQ/CMA・2026年10月発表)。
経営会議では、需要成長率に加えて、販売可能な容量、受注から本番までの期間、顧客の総費用、現金回収を同じ表で追う。
経営・企画部門への示唆
この業界の戦略は、設備、ソフトウェア、移行、運用のうち、どの責任を引き受けて対価を得るかで分かれる。以下の選択肢と見方は、本稿のデータをもとにした分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 本稿のデータとの結び付き | 判断の基準 |
|---|---|---|---|
| 大手(自社DCや自社基盤を持つ通信・SI・国産クラウド) | 汎用資源の量と単価で3強と競わず、国内での運用責任、3強との相互接続、国内GPUの供給を組み合わせて売る。GPU・DCの増設は、長期の予約契約が取れた分から決裁する | 2026年4〜6月の営業利益率はAWSが39.4%、Google Cloudが35.6%(計算値)。一方、オラクルは2026年5月期に設備投資556.63億米ドルを投じ、フリーキャッシュフローは237億米ドルの赤字だった。規模の競争は資金調達の競争になる(Amazon・2026年Q2決算/Alphabet・2026年Q2決算/Oracle・2026年5月期決算) | 予約契約の期間と設備の償却期間が一致するか。受注から稼働開始までの月数、設備1単位当たりの現金回収期間 |
| 中堅・中小(SI、MSP、地域のIT企業) | 自治体の未完了システムの移行と、移行済みシステムの運用費削減を一続きで請け負う。対価は利用料の再販差益ではなく、見積精査、費用の見える化、運用自動化による削減成果に置く | 未完了10,013システムのうち9,590システムが事業者のリソースひっ迫に関係する。デジタル庁は2030年度以降に向けて運用経費等の3割削減を目指している(デジタル庁・移行進捗/デジタル庁・運用経費対策) | 技術者1人が同時に受け持てる団体数、運用対象当たり粗利益、削減額を顧客と合意して測る契約の比率 |
| 新規参入を考える企業(電力・不動産、通信、業務ソフト) | 汎用IaaSを一から作らず、自社資産の側から入る。電力・用地を持つ企業は、効率基準を満たす新設DCを長期契約で基盤事業者に提供する。業務ソフト企業は、ガバメントクラウド上で動く標準準拠アプリとして入る | 2029年度以降の新設DCにはPUE1.3以下の基準がかかる。政府の対象になるには全技術要件の充足が必要で、さくらは2024年3月から2026年3月まで進捗報告を重ねて充足が確認された(資源エネルギー庁・省エネ法FAQ/デジタル庁・ガバメントクラウド) | 自社資産で担える工程と、基盤・監査・販売網を他社に頼る工程の比率。撤退時に設備や契約を転用できるか |
いずれの立場でも、移行・運用のAIエージェントは見積もりの前提を変える。変換作業が短くなるほど、受入基準、切り戻し、権限の設計に対価が移る。このため、工数単価の契約は、早めに品質基準と成果で測る契約へ切り替える。
通説と異なる見方
第一に、「利用率が8割を超えたので市場は成熟した」という見方は当たらない。2025年の企業のクラウド利用率83.5%にはSaaSが含まれ、利用内容の上位はファイル保管・データ共有73.3%、社内情報共有・ポータル61.4%、電子メール57.4%である。全社利用は60.0%で前年から6.9ポイント増え、市場推計も2025年に18.9%伸びた(総務省・通信利用動向調査/矢野経済研究所・市場調査)。分析では、次の需要の中心は未導入企業ではなく、導入済み企業の基幹系とデータ基盤の移行にある。
第二に、「国産か外資か」という二択は実態に合わない。IIJの専有型サービスはVMware Cloud Foundationを使い、富士通と日鉄ソリューションズはOracle Alloyで国内運営型のサービスを組む。逆に、マイクロソフトはさくらインターネット・ソフトバンクとソリューションの共同開発の検討を始め、両社がAzureから使える国内GPUを含む計算資源を提供するとした(IIJ・専有型サービス発表/富士通・Alloyサービス資料/オラクル・NSSOLとの協業/Microsoft・日本投資計画)。顧客が求めるのは「国産」そのものより、データの所在、管理権限、障害時の決定権、技術更新の継続性のいずれかであり、提携先の評価軸も、それに合わせて分ける。
第三に、「切替料金がなくなれば特定基盤への依存は解消する」とは言えない。EUでは2027年1月に切替料金が廃止され、英国CMAによれば、AWSとマイクロソフトはクラウドを乗り換える顧客のデータ転送料を全面的に撤廃した。それでもCMAは、クラウドをまたぐ認証・権限管理と、移しやすい構成を残る課題に挙げている(欧州委員会・Data Act解説/CMA・2026年10月発表)。依存の源泉は料金から認証、権限、運用手順へ移っており、この部分を設計し移管できる事業者に機会がある。
公開情報ではわからないこと
- ガバメントクラウドの基盤別の本番稼働と、移行後の費用の増減。 公表されているのは標準準拠システムの移行数であり、5サービスのどれで稼働し、費用が移行前後でどう変わったかは集計されていない。移行済みの自治体の情報政策担当と標準準拠システムの事業者に聞き取りを行い、見積書・請求書の提供を受けて基盤別に比べる。
- 大口顧客の実効単価。 公開価格からは、大口割引、予約の未消化、外部へのデータ転送、運用の追加請求を含めた支払額はわからない。業種・規模の異なる利用企業に匿名化した請求明細の提供を依頼し、CIO・調達担当へのインタビューで値引きの条件と併せて確かめる。
- 国内のGPU・DC容量を実際に使える時期。 投資計画の金額からは、どの地域で、いつ、どれだけの容量が使えるかはわからない。複数の基盤事業者とDC事業者に同じ条件で情報提供依頼を出し、納期、最低契約期間、電力の確保状況を比べる。
- AIによる移行・運用自動化の本番での効果。 公表されている処理量や削減時間は提供企業の値であり、受入試験の手戻りや誤操作を含めた効果は示されていない。移行会社2〜3社に同じ既存システムの一部で比較検証を依頼し、変換後の不具合件数、受入試験の工数、切り戻しの回数を測る。
- 提携・買収で確かめる論点。 MSP・SI会社の買収では、特定技術者への依存、顧客別粗利益、利用料の再販比率、基盤事業者とのパートナー契約が支配権の移転後も続くかが開示からはわからない。外国製基盤を国内で運営する提携では、ライセンス改定、技術更新の時期、障害時のエスカレーション先が論点になる。デューデリジェンスで契約書を確認し、主要技術者と上位顧客へのインタビューで定着の見込みを確かめる。海外で協業先を探す場合は、現地のMSPと日系顧客への現地調査で保守体制と価格条件を確かめる。
出典
市場推計、企業決算、制度、導入事例は発表主体の原資料を用いた。随時更新ページで公表日を特定できないものは確認日を示し、本文では事実の時点と将来予定を区別した。
- 矢野経済研究所「クラウド基盤(IaaS/PaaS)サービス市場に関する調査を実施(2026年)」(2026年3月16日)
- 総務省「令和7年通信利用動向調査の結果」別紙2(概要)(2026年5月29日)
- デジタル庁「ガバメントクラウド整備のためのクラウドサービスの提供-令和8年度募集-における審査結果」(2026年3月27日)
- デジタル庁「移行支援期間における特定移行支援システムの数について」(2026年6月30日)
- Google Cloud「Oracle Database@Google Cloud、日本で提供開始」(2025年6月13日)
- 欧州委員会「Data Act explained」(随時更新、2026年10月20日確認)
- Microsoft「What’s new in Azure SRE Agent in the GA release」(2026年3月10日)
- NTTデータ「攻めの業務効率化5事例 人手不足は価値創造のチャンス!」(2025年2月12日、同8月13日追記)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」事業所に関する集計・表2-1(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・第1表 G情報通信業(産業中分類別)(2026年3月24日)
- Amazon「2025 Form 10-K」(2026年2月6日)
- Microsoft「FY2026 Q4 Earnings Release」(2026年7月29日)
- Alphabet「2025 Form 10-K」(米SEC)(2026年2月5日)
- さくらインターネット「【高火力 DOK】料金算定方法の変更と、「H100プラン」正式提供のお知らせ」(2026年3月25日)
- AWS「トヨタ、先進技術開発カンパニーにおいて開発者向けのセキュアな RAG 基盤を AWS 上に構築し、問い合わせへの回答・調査工数を 20% 以上削減」(公表日記載なし、2026年10月20日確認)
- AWS「1年間の経験。45億行のコード。160万時間の節約。そして私たちが学んだこと。」(2026年8月12日)
- AWS「Accenture による AWS Transform for mainframe 検証結果と活用方法」(2025年10月8日)
- Google Cloud「Troubleshoot issues with Gemini Cloud Assist investigations」(2026年10月13日更新)
- Microsoft「Many agents, one team: Scaling modernization on Azure」(2026年3月11日)
- NVIDIA「NVIDIA and SoftBank Accelerate Japan’s Journey to Global AI Powerhouse」(2024年11月12日)
- マイクロソフト「マイクロソフト、日本の AI 主導型成長に 1 兆 6000 億円を投資。AI インフラ、国家安全保障、人材育成を通じたさらなる国力強化を支援」(2026年4月3日)
- FinOps Foundation「Unit Economics」(随時更新、2026年10月20日確認)
- NIST「The NIST Definition of Cloud Computing」SP 800-145(2011年9月)
- デジタル庁「ガバメントクラウド」(2026年3月27日更新)
- AWS「AWS、日本への 2 兆 2,600 億円の投資計画を発表 2027 年までに国内クラウドインフラに継続投資」(2024年1月19日)
- 富士通「ミッションクリティカルシステムを支えるソブリンクラウド(Fujitsu クラウドサービス powered by Oracle Alloy)」(公表日記載なし、2026年10月20日確認)
- 日本オラクル「日鉄ソリューションズとオラクル、ソブリンクラウド・AIで協業」(2026年1月30日)
- デジタル庁「自治体情報システムの標準化・ガバメントクラウド移行後の運用経費に係る総合的な対策〈概要〉」(2025年6月13日)
- 公正取引委員会「クラウドサービス分野の取引実態に関する報告書について」(2022年6月28日)
- 英国CMA「Cloud services market investigation: Summary of final decision」(2025年7月31日)
- Amazon「Second Quarter 2026 Results」(2026年7月30日)
- Alphabet「Second Quarter 2026 Results」(2026年7月22日)
- Oracle「Oracle Announces Record Q4 and FY 2026 Results Driven by Cloud Infrastructure & Cloud Applications」(2026年6月10日)
- Oracle「Oracle Announces Q1 Results Driven by Triple Digit Growth in Cloud Infrastructure Revenues」(2026年9月10日)
- さくらインターネット「2026年3月期 決算短信」(2026年4月27日)
- IIJ「2026年3月期連結業績説明資料」(2026年5月14日、同22日訂正)
- IIJ「IIJ、VMware Cloud Foundationを活用した「IIJ GIO プライベートクラウドプラットフォーム タイプ V」を提供開始」(2026年3月30日)
- 資源エネルギー庁「よくある質問|工場・事業場の省エネ法規制」(随時更新、2026年10月20日確認)
- 英国CMA「CMA takes first steps to ensure choice in business software」(2026年10月16日)
- IBM「IBM Completes Acquisition of HashiCorp」(2025年2月27日)
- Google Cloud「Welcoming Wiz to Google Cloud: Redefining security for the AI era」(2026年3月11日)
- Alibaba Group「Announcement of the March Quarter 2026 Results and Fiscal Year 2026 Annual Results」(米SEC提出Form 6-K別紙)(2026年5月13日)
- Alibaba Group「Alibaba Group Announces June Quarter 2026 Results」(米SEC提出Form 6-K別紙)(2026年8月20日)
- Alibaba Cloud「Alibaba Cloud Expands AI Infrastructure in Japan with Launch of Fifth Data Center and New Model Service Platform」(2026年6月18日)
- ESMA「Digital Operational Resilience Act(DORA)」(随時更新、2026年10月20日確認)
- 個人情報保護委員会「個人情報保護法Q&A」Q12-4(随時更新、2026年10月20日確認)
- ISMAP運営支援機関「ISMAPの概要」(随時更新、2026年10月20日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
