エグゼクティブサマリー
コンサルティング(戦略・総合)は、経営判断の質と変革の実行力を、人材と組織的な知識によって提供する業界である。本稿は2026年11月時点の日本市場を中心に、戦略系・総合系・会計系を扱い、海外の動きと日本への影響を整理する。
要点
- 市場は拡大しているが、数字の定義が重要である。 政府統計の「経営コンサルタント業」に分類された法人企業売上は2024年に7兆215億1,000万円、改定後の前年値に対し5.8%増であった。ただし他事業を含む企業全体の売上であり、戦略・総合コンサルサービスだけの市場額ではない。(総務省・経産省「2025年経済構造実態調査・二次集計表00201」、総務省・経産省「2024年経済構造実態調査・参考値二次集計表00901」)
- 小規模事業者と大規模な雇用集積が共存する。 2021年の1万9,152事業所のうち1〜4人規模は74.9%である一方、100人以上の事業所に従業者の49.2%が所属する。業種特化の継続支援と、大企業向けの複数専門家による変革支援では、勝ち筋が異なる。(総務省・経産省「2021年経済センサス‐活動調査・表5-1」)
- 競争は専門性を組み合わせる体制へ広がる。 国内の助言法人統合や現地機能の買収が進む。英国MCAは2025年の同国市場を218億ポンドと推計。専門サービスの輸出は海外提携の参考となる。(デロイト トーマツ「新会社名称・合同会社デロイト トーマツを発表」、タナベ「米国Actusとの資本業務提携」、英国MCA「2026年業界年次調査・輸出収入の拡大」)
- 制度対応需要は一方向には伸びない。 日本ではSSBJ基準の段階適用等が準備需要を生む一方、EUでは2026年に報告・デューデリジェンスの対象を絞る簡素化が承認された。対象企業と期限の再判定が営業・人員計画を左右する。(金融庁「企業内容等の開示に関する内閣府令等の公布」、EU理事会「サステナビリティ報告・デューデリジェンス要件簡素化の最終承認」)
- 生成AIは作業時間と収益モデルの双方を変える。 社内知識検索の導入、診断支援のサービス化が進むが、時短をそのまま原価削減とはみなせない。出典検証、合意形成、成果測定を含む案件採算の管理が重要である。(マッキンゼー「生成AI基盤Lilliの開発から得た知見」、PwC Japan「Future Ready Workflow Design提供開始」)
経営・企画部門への示唆
- 大手は、採用数ではなく案件を率いるマネジャー層の育成速度を成長の上限とみなす。統合で増えた共同案件は一人の顧客責任者の下で値決めし、増収と利益率改善を別の目標として管理する。
- 中堅・中小は、業種と反復課題を絞った月次支援で契約単価と担当交代後の継続率を管理する。採用では大手と同じ月給水準で競わず、早く顧客を任せる育成経路と長期の報酬で差をつける。
- 新規参入を考える企業は、SSBJ基準など適用期限で需要が確定する制度対応から入り、助言・保証・実装の利益相反を先に整理する。買収で機能を得る場合は、主要人材の残留を対価の条件に組み込む。
業界データまとめ
国内のコンサルティング業を捉えるには、サービスの市場と、企業・事業所の産業分類を分けて見る。以下は2026年11月時点で確認できた公表資料に基づく統計上の基準値であり、戦略系・総合系・会計系の助言業務だけを合計した市場規模ではない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の広義参考値:企業産業分類「経営コンサルタント業」の法人企業売上高 7兆215億1,000万円。主業で分類された企業の全事業売上であり、戦略・総合コンサルサービスだけの金額ではない | 2024年の売上高、2025年調査・二次集計 | 総務省・経産省「2025年経済構造実態調査・二次集計表00201」 |
| 市場の伸び | 上記と同系列の売上高、前年比 +5.8%(計算)。2023年の6兆6,385億5,200万円に対する増加率。前年は母集団情報を更新した参考値二次集計を使用 | 2024年/2023年 | 総務省・経産省「2025年経済構造実態調査・二次集計表00201」 総務省・経産省「2024年経済構造実態調査・参考値二次集計表00901」 |
| 事業者数 | 「経営コンサルタント業」の民営 2万5,481事業所。雇用者のいない個人経営の事業所を除く。企業数・資格登録者数ではない。参考:雇用者のいない個人経営を含む2021年活動調査では1万9,152事業所。調査範囲が異なるため増減は計算しない | 2024年6月1日現在(参考値は2021年6月1日現在) | 総務省・経済産業省「令和6年経済センサス‐基礎調査 甲調査確報・第4-2表」 総務省・経産省「2021年経済センサス‐活動調査・表5-1」 |
| 従業者数 | 同分類の民営事業所の従業者 21万5,718人。雇用者のいない個人経営の事業所を除く。経営者、管理・事務職等を含み、コンサルタント職のみではない。参考:2021年活動調査では17万4,405人 | 2024年6月1日現在(参考値は2021年6月1日現在) | 総務省・経済産業省「令和6年経済センサス‐基礎調査 甲調査確報・第4-2表」 総務省・経産省「2021年経済センサス‐活動調査・表5-1」 |
| 平均年収 | 778.3万円(計算)。中分類「専門サービス業(他に分類されないもの)」、一般労働者・男女計・企業規模計10人以上。月額52万1,200円×12+年間賞与等152万8,600円。士業等を含む広い分類 | 2025年調査 | 厚生労働省「2025年賃金構造基本統計調査・産業中分類表1」 |
| 小規模事業所の比率 | 従業者1~4人の事業所 1万4,346事業所、74.9%(比率は計算)。分母は同分類の全民営事業所 | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス‐活動調査・表5-1」 |
| 大規模事業所の雇用集積 | 従業者100人以上の 195事業所に8万5,809人、従業者全体の49.2%(合計・比率は計算) | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス‐活動調査・表5-1」 |
| 常用雇用者の比率 | 常用雇用者 14万4,846人、従業者全体の83.1%(比率は計算)。正社員だけを表す値ではない | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス‐活動調査・表5-1」 |
経済構造実態調査の企業売上と経済センサスの事業所・従業者は対象、時点、集計単位が異なるため、割り算して業界の一人当たり売上にはしない。事業者数・従業者数は2024年基礎調査、規模別の構成比は規模区分のある2021年活動調査の値であり、両者を組み合わせた比率も、本稿では示さない。経済構造実態調査は法人企業を対象に推計を含み、2025年調査の売上は2024年の実績であるため、「2025年市場」と読み替えてはならない。(総務省・経産省「2025年経済構造実態調査・結果概要」)
AI・フィジカルAIの影響と経営の打ち手
生成AIは調査・資料作成を省力化すると同時に、顧客の業務と組織を再設計する案件を生んでいる。争点は、検証可能な分析を意思決定と実行後の成果につなげられるかである。以下の普及時期と経営への影響は、公表事例をもとにした分析である。
工程別にみた変化
本稿のバリューチェーンは「営業・課題設定」「調査・診断」「戦略・業務設計」「実行・変革支援」「定着・効果検証」の5工程である。フィジカルAIは現実世界を認識して動くロボット等であり、助言・分析を中心とするコンサル会社自身の業務を直接代替する範囲は小さい。影響は主として製造・物流等の顧客で生じ、それに伴う投資判断、業務分担、安全責任の設計が支援対象となる。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 営業・課題設定 | 過去の知見検索、論点と提案のたたき台作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | マッキンゼーの社内Lilli活用。マッキンゼー「生成AI基盤Lilliの開発から得た知見」 |
| 調査・診断 | 文献・社内知識の検索と統合、出典に戻る検証 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Lilliの知識抽出・統合への利用。マッキンゼー「生成AI基盤Lilliの開発から得た知見」。EYの社内向け大規模言語モデルEY.ai EYQ。EY「人工知能プラットフォームEY.aiの提供開始」 |
| 戦略・業務設計 | 複数案の作成と評価を短い周期で反復 | 生成AI・AIエージェント | 実証中 | 2年以内 | BCGのコンサルタントを対象とする大学との比較実験。ハーバード・ビジネス・スクール「生成AIと知識労働の比較実験」 |
| 実行・変革支援 | 人とエージェントの役割、承認・例外処理を設計 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | アクセンチュアの自社マーケティング業務への組み込み。アクセンチュア「AI Refinery導入事例・動画原稿」 |
| 実行・変革支援 | 顧客工場等の自律機械導入に伴う投資・運用設計 | フィジカルAI | 構想段階 | 3〜5年 | 富士通とロボット各社による事業検討開始。事業化完了の発表ではない。富士通「ロボット各社とフィジカルAIの社会実装に向けた事業検討を開始」 |
| 定着・効果検証 | 利用教育、出力点検、改善要望を運用へ反映 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Lilliの教育・リスク確認・利用者コミュニティー。マッキンゼー「生成AI基盤Lilliの開発から得た知見」 |
段階は表に挙げた特定の事例についての判定であり、業界全体への普及率を意味しない。とりわけ国内の新サービス提供開始と、顧客企業での導入完了・効果実証は区別する。
業務が変わる四つの局面
第一は、検索して資料を作る仕事から、仮説の根拠と反証を管理する仕事への移行である。マッキンゼーはLilliを社内で導入済みであり、過去の知識を取り出すだけでなく、複数の知識や機能を組み合わせる仕組みとして説明している。EYも2023年9月、技術系の4,200人による試行を経て、社内向けの大規模言語モデルEY.ai EYQを提供すると発表した。若手が作る初稿の速度が上がっても、古い市場区分、契約上再利用できない情報、顧客固有の条件を見抜く工程は残るため、評価対象を資料枚数から「裏付けのある判断材料」に変える。(マッキンゼー「生成AI基盤Lilliの開発から得た知見」、EY「人工知能プラットフォームEY.aiの提供開始」)
第二は、ヒアリングの省力化と、合意形成への時間配分の変更である。PwCコンサルティングは2026年6月、現場ヒアリングの一部を独自エージェントが担い、業務の可視化と将来像の設計につなげるサービスを提供開始した。「合意形成を含む構想策定に要する時間を、従来の2分の1にあたる最短1カ月まで短縮」とするのは提供企業の公表値であり、業界平均の改善率でも、独立した第三者の検証結果でもない。(PwC Japan「Future Ready Workflow Design提供開始」)
人の仕事は、部門間で回答が食い違う理由の確認へ移る。自己申告と業務記録を照合し、削減できる作業と統制上残す承認を分ける。顧客別の継続効果は、確認した資料では確認できない。検証工程を省いてはならない。
第三は、戦略の選択肢を広げる能力と、正解を見極める能力の分離である。KPMGコンサルティングは2026年4月、市場・技術・政策・社会等の変化を分析して有望セグメントを探索するAIエージェントを使った支援を提供開始した。ただし有望セグメントの特定から勝ち筋の定義までは顧客とのワークショップ形式で検討するとしており、経営判断まで自動化したサービスではない。(KPMG「有望セグメント探索AIエージェントによる新規事業開発支援」)
ハーバード・ビジネス・スクール等によるBCGの758人を対象とした2023年の実験では、AIが得意な課題で速度が25%超、評価された成果品質が40%超改善した。ただし特定モデル・課題での結果であり、全案件の原価や人数を同率で減らせる証拠ではない。(ハーバード・ビジネス・スクール「生成AIと知識労働の比較実験」)
第四は、構想書の納品から、業務への組み込みと運用責任の設計への拡張である。アクセンチュアは自社マーケティングへのAIエージェント導入を公表しており、ワークフローの中で人とエージェントが協働する事例を示している。コンサル会社にとっては、対象業務の選定だけでなく、データ利用権、承認権限、エラー時の停止・復旧、成果の測定を設計する仕事が増えるという含意がある。(アクセンチュア「AI Refinery導入事例・動画原稿」)
主な提供・活用企業
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| PwC/PwCコンサルティング | 英国のネットワーク統括/日本法人は東京 | Future Ready Workflow Design | ヒアリング、業務整理、適用候補と将来像の具体化 | 展開済み。日本法人が2026年6月に提供開始。PwC Japan「Future Ready Workflow Design提供開始」 |
| KPMG/KPMGコンサルティング | 英国の統括法人/日本法人は東京 | 有望セグメント探索AIエージェント | 新規事業の調査・分析・仮説構築を支援 | 展開済み。日本法人が2026年4月に提供開始。KPMG「有望セグメント探索AIエージェントによる新規事業開発支援」 |
| アクセンチュア | アイルランド | AI Refinery | 業務別エージェントの設計、構築、運用を伴う変革支援 | 展開済み。日本向けサービスを案内。アクセンチュア「AI Refinery」 |
| ボストン コンサルティング グループ(BCG) | 米国 | AIトランスフォーメーション支援(AIエージェント、生成AIを含む) | AI導入、中核業務の再設計、新たな成長機会の創出を支援 | 展開済み。国内向け支援体制・サービスを案内。BCG「AIトランスフォーメーション・コンサルティング」 |
「展開済み」は国内でのサービス提供を指し、全機能の顧客効果が公表されたという意味ではない。フィジカルAIでは富士通、ファナック、安川電機、川崎重工業がNVIDIAの技術を取り入れた事業検討を2026年7月に発表しており、機械メーカー等との役割分担が前提となる。(富士通「ロボット各社とフィジカルAIの社会実装に向けた事業検討を開始」)
人材・収益・競争への含意
分析では、デスク調査・議事録・定型資料の初稿に必要な時間は減り、例外の判断、情報検証、権限設計、成果測定への人材配分は増える。若手が経験してきた作業を削った後、どう判断力を育成するかが課題である。
収益への作用は契約によって逆になる。時間精算なら作業短縮が請求額の縮小につながり得るが、固定報酬なら検証コストを含めても原価が下がれば利益を改善できる。成果連動契約では顧客側の実行、価格改定、景気変動が成果に混ざるため、導入前の基準値、除外要因、測定期間を合意しなければ紛争の種となる。
価値の配分も、モデル提供企業、ソフトウエア企業、ファーム、顧客の間で変わる。ファームの優位を支えるのは、合法的に再利用できる業界知識と、顧客の現場で改善を定着させる能力である。機密情報の外部送信、他案件情報の混入、無根拠な出典、機械の誤動作について、データ保有者と助言者、実装者、運用者の責任を契約で分ける。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 調査成果に原資料・確認日・反証をひも付け、レビューを必須化 | 共通 | 直ちに | 誤引用と結論の飛躍を減らす | 出典台帳、責任者、確認基準 |
| 高 | 案件別に生成・検証・修正の時間を測り、固定報酬の採算を再計算 | 共通 | 6カ月以内 | 見かけの時短を利益と誤認しない | 作業分類、品質差、モデル利用料の把握 |
| 高 | 顧客の回答収集を自動化する前に、例外業務と承認権限を棚卸し | 共通 | 提案・契約時 | 実装後の手戻りを減らす | 現場責任者、業務記録、例外の定義 |
| 高 | 過去案件を再利用可・匿名化後可・不可に分けて知識基盤を整備 | 大手 | 1年以内 | 知識の共有と守秘義務を両立 | 契約確認、アクセス制御、削除手順 |
| 中 | 業種を絞り、診断項目と改善効果の測り方を一つの商品にする | 中堅・中小 | 1年以内 | 説明可能な品質と見積もりを反復 | 同意取得済みの実例、標準成果物 |
| 高 | 若手に反証調査と顧客説明を担当させ、初稿作成だけの評価を廃止 | 共通 | 次期評価から | 判断力と顧客対応力の空洞化を防ぐ | 指導時間、模擬レビュー、評価項目 |
| 中 | 自律機械案件で安全設計・施工・運用の専門企業と責任分界を定義 | 大手 | 実証着手前 | 助言範囲を超える責任の混同を防ぐ | 技術評価者、停止条件、保険・契約確認 |
生成時間の短縮だけで値下げし、確認・修正費を見落とすことが典型的な失敗である。顧客の同意なく過去案件を再利用すること、実証の成功を全社展開の成果と同一視することも避け、導入と収益改善を別の到達点として管理する。
業界の定義と市場構造
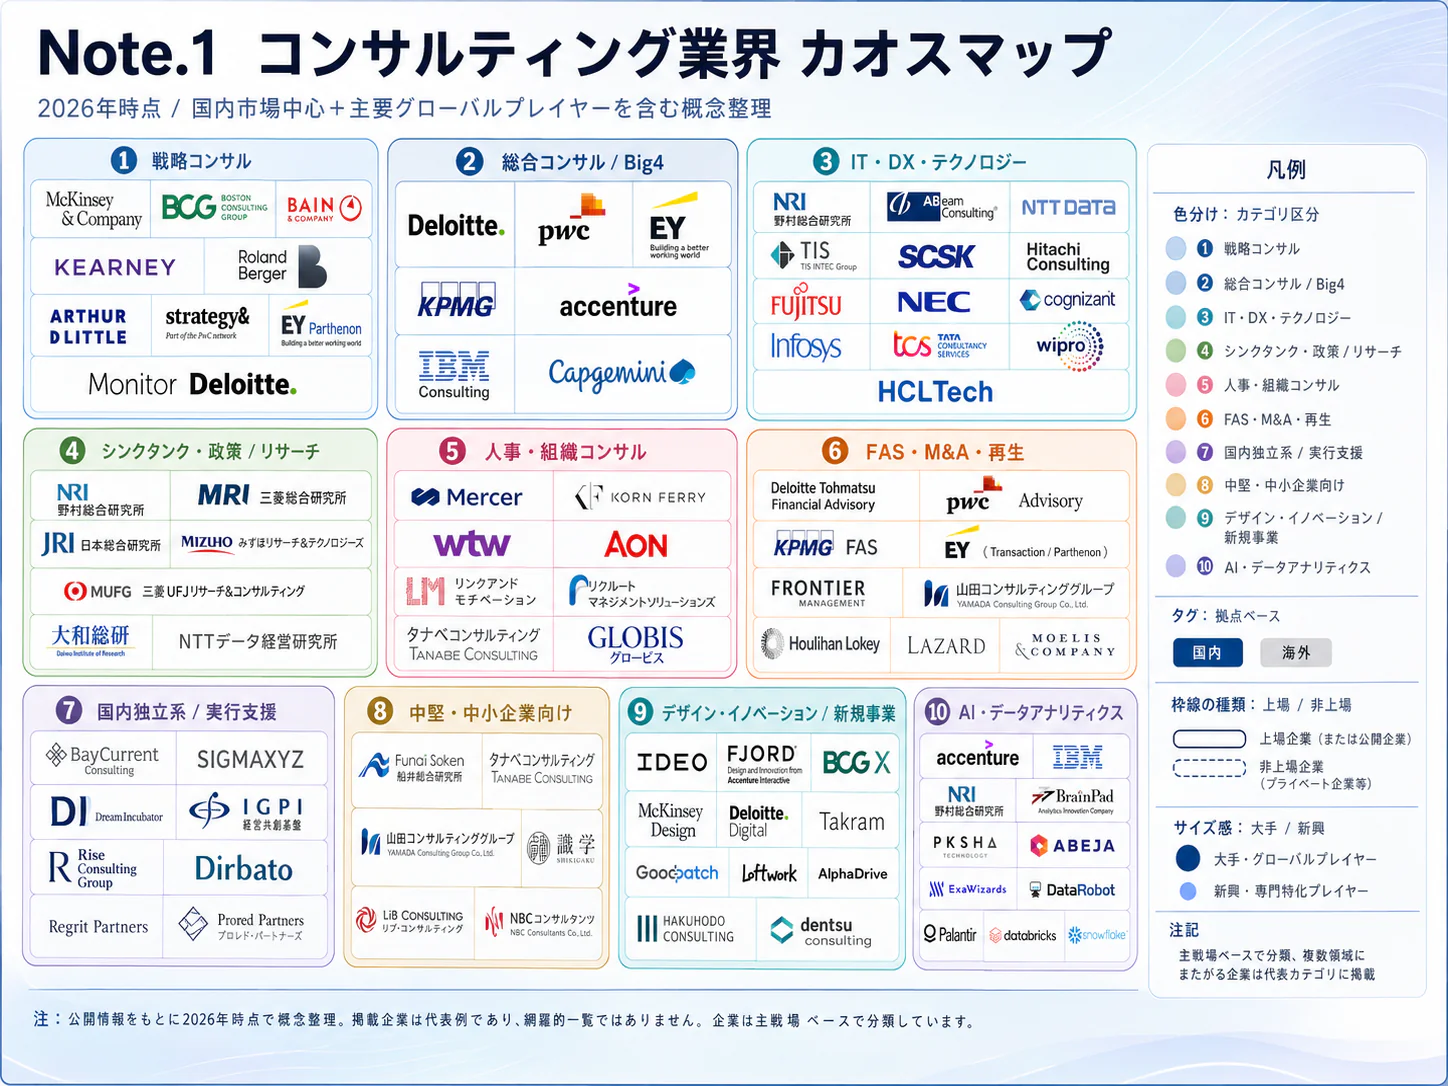
この業界の核心は、企業の意思決定と組織変革に外部の専門性を提供することである。戦略系・総合系・会計系は出自と提供能力による区分であり、現在のサービス範囲は重なっているため、企業名だけで市場を切り分けると二重計上が生じる。
対象は、全社・事業戦略、事業ポートフォリオ、組織・人事、業務改革、経営管理、M&A前後の経営課題、変革の実行支援である。IT投資の経営判断や業務要件の設計は接点として扱うが、システム開発、製品導入、インフラ運用、IT人材供給の市場そのものは別記事の対象とする。監査証明、税務申告、法律事務、M&A仲介の成約手数料も、本稿のコンサル市場へ一括計上しない。
| 区分 | 主な対象・提供物 | 代表的な企業群 | 公開データで把握できる範囲 |
|---|---|---|---|
| 戦略系 | 経営資源配分、成長戦略、事業再編、買収判断 | マッキンゼー、BCG、ベイン・アンド・カンパニー、各総合系の戦略部門 | 国内の統一的な売上内訳は確認できない。世界売上でも実行支援等を含む |
| 総合系 | 戦略と業務・組織改革を接続し、長期の実行を支援 | アクセンチュア、アビーム、ベイカレント、NRI等 | IT実装を含む全社売上とコンサル部門売上が混在 |
| 会計系 | 経営・財務・リスク・取引の専門性を組み合わせる | デロイト、PwC、EY、KPMGの助言部門 | 世界のサービスライン売上は一部公表。監査・税務込みのネットワーク総額とは分離が必要 |
| 国内の経営・業種特化系 | 中堅・中小企業の成長、事業承継、営業、生産性、経営者支援 | 船井総研、タナベ等 | 上場企業の部門決算や継続支援の指標が比較材料になる |
政府統計の「経営コンサルタント業」はファームのサービス商品別市場ではなく、主たる事業で企業・事業所を分類したものである。2024年の法人企業売上7兆215億1,000万円には、当該企業が行う他の事業も含まれる一方、別産業に分類された企業のコンサル売上は原則としてこの企業分類の外にある。したがって、この金額を「戦略系・総合系市場7兆円」と表現したり、特定ファームのコンサル売上を割って市場シェアを求めたりすることは適切でない。(総務省・経産省「2025年経済構造実態調査・二次集計表00201」)
同分類の2024年売上は、母集団更新に対応した2023年の改定参考値から5.8%増えた。未改定の過去年次との接続は避け、5年成長率は本稿では示さない。戦略・組織・業務改善等のサービス別金額も、出典条件を満たす共通統計では確定できない。(総務省・経産省「2024年経済構造実態調査・参考値二次集計表00901」)
過去5年を読むうえでは、単に案件数が増えたかより、顧客の投資と提供体制の変化が重要である。2023年以降の東証による資本コストを意識した経営の要請は、事業別採算や投資配分を経営課題として表に出した。一方、供給側では2025年のデロイト国内助言法人の統合にみられるように、複数の専門領域を組み合わせる体制が強化されている。(東京証券取引所「資本コストや株価を意識した経営の実現に向けた対応」、デロイト トーマツ「新会社名称・合同会社デロイト トーマツを発表」)
分析では、この組み合わせが戦略策定と継続的な実行支援を結び付ける。ただし、中立的な助言と実装受注を求める動機は一致するとは限らず、誰が予算を持ち、どこで契約を更新するかを見る。
顧客と需要の特性
顧客が購入するのは、調査報告書そのものに加え、経営判断の確度、部門横断の合意形成、実行能力である。したがって需要を読む単位は顧客企業の規模だけでなく、「決める人」「実行する人」「費用を負担する人」が誰かである。
次表は、各社の提供領域と制度対応需要をもとにした購買構造の整理であり、顧客構成比の統計ではない。(船井総研ホールディングス「2025年12月期 決算説明資料」、野村総合研究所「2026年3月期 決算説明資料」、金融庁「企業内容等の開示に関する内閣府令等の公布」)
| 顧客・案件 | 主な起案・意思決定者 | 購買の決め手 | 契約で確認すべき点 |
|---|---|---|---|
| 大企業の全社戦略・事業再編 | CEO、CFO、経営企画、取締役会 | 経営論点の理解、同種案件の経験、意思決定者との対話力 | 調査対象、選択肢、意思決定期限、利益相反 |
| 業務・組織変革 | 事業部長、COO、人事、経理、改革責任者 | 現場で実行できる設計、部門間調整、定着支援 | 顧客側の実行責任者、実装範囲、引き継ぎ条件 |
| 中堅・中小企業の成長・承継 | オーナー、社長、後継者 | 業種の理解、具体的な売上・採算改善、継続相談 | 月額支援と追加案件の区分、担当者交代 |
| 投資先改革・買収後統合 | 投資会社、買収企業、投資先経営陣 | 短期間の事業評価、統合の実行力 | 売り手・買い手との関係、成果の帰属 |
| 規制・開示対応 | CFO、サステナビリティ、リスク管理 | 適用範囲の正確さ、証拠を残す業務設計 | 助言と保証の区分、更新対応、データ責任 |
購買は、課題の特定、予算化、候補の選定、提案・体制の比較、契約・守秘審査を経て進むというのが実務上の基本形である。ただし緊急再建や買収案件では期限が先に決まり、年度計画型の業務改革では複数部門の予算調整が先になる。営業で確かめるのは、案件金額の大きさより、経営スポンサーがいるか、顧客が資料提供と現場調整に人を出せるかである。
価格への敏感さも一様でない。経営判断への影響が大きい案件では、価格だけでなく誤判断の損失や経営陣との対話の質が比較される一方、成果物を定義しやすい調査・制度整理では相見積もりが行いやすい。船井総研は2025年に月次支援単価が前年比6.1%上昇したと公表しており、継続サービスでも単価改善は可能であるが、これを業界全体の価格上昇率とはみなさない。(船井総研ホールディングス「2025年12月期 決算説明資料」)
乗り換えの負担は、顧客固有の事情を説明し直す時間にも発生する。成果・データ・判断の経緯が顧客側に残らなければ、継続が依存に変わる。このため、終了時に引き渡す資料と運用手順を契約で定める。
景気減速では任意の新規事業調査を延期しやすい一方、資金・採算改善や期限のある制度対応は残りやすいと考えられる。年度予算と決算期による案件の偏りはあり得るが、業界横断の月別受注統計からは、季節性を定量化できない。営業計画では景気一般より、顧客の投資計画、経営者交代、制度適用期限を先行情報にすることが適切である。
バリューチェーンと収益構造
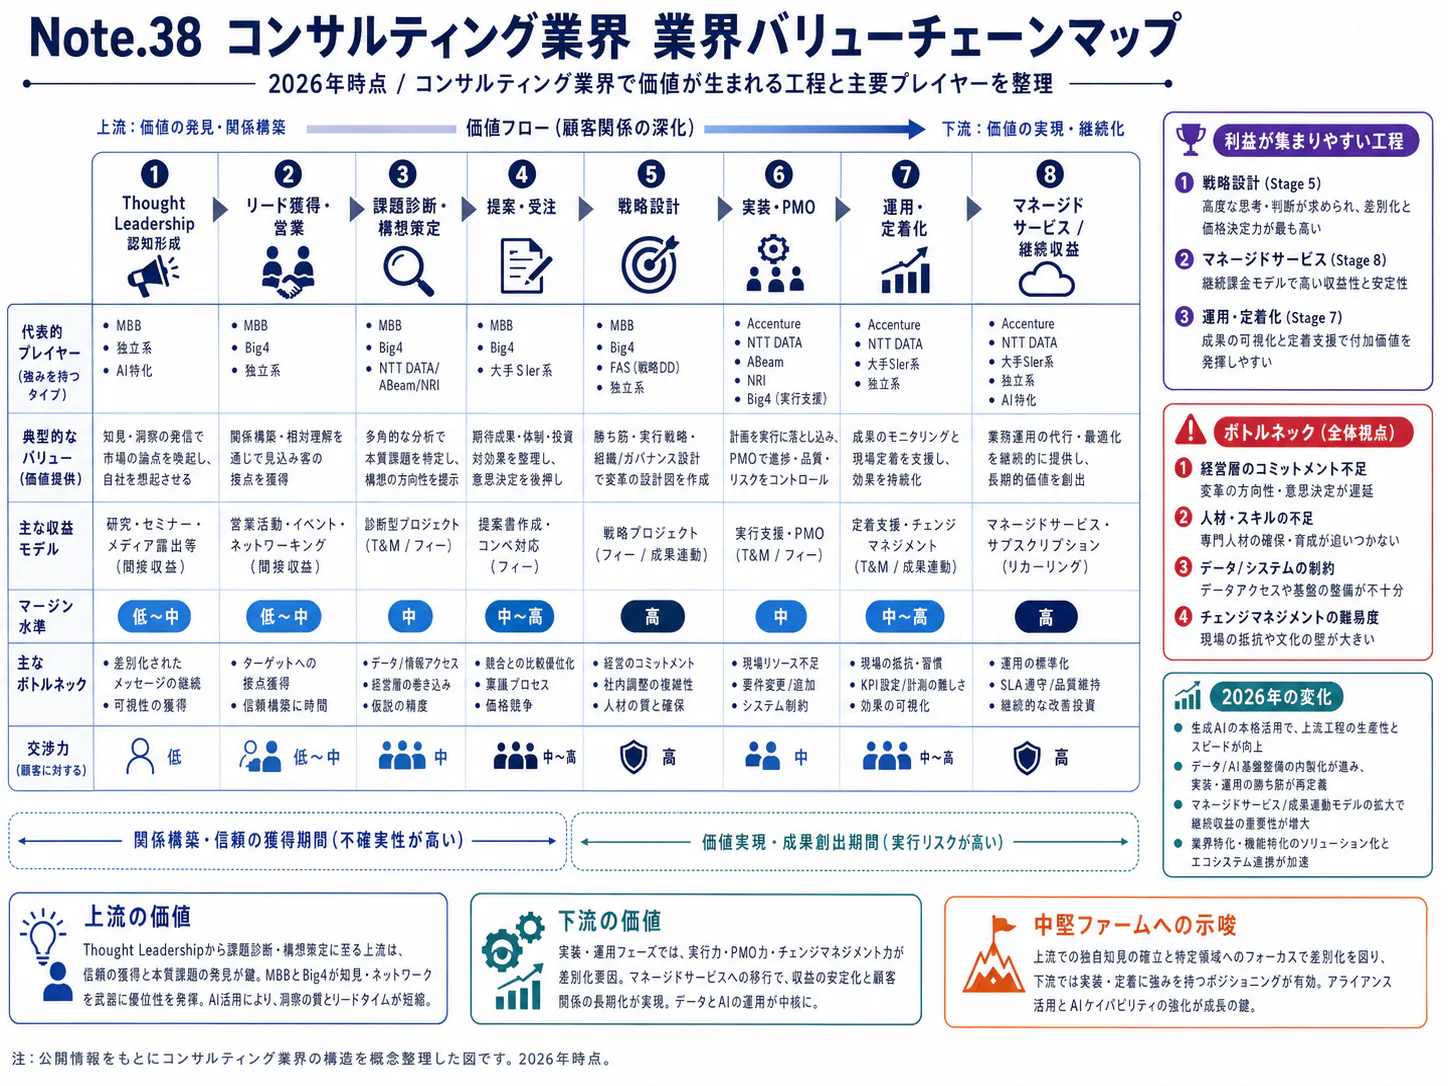
収益を左右するのは人数だけでなく、請求可能な時間、実現単価、再作業、継続受注の組み合わせである。公開決算では高い営業利益率を示す例があるが、それが戦略立案という特定工程だけの利益なのかは開示されていない。
工程と価値の所在
| 工程 | 役割・成果物 | 主な企業の例 | 付加価値・採算を左右する点 |
|---|---|---|---|
| 営業・課題設定 | 経営課題の特定、提案、契約範囲の確定 | 全社。中堅市場では船井総研、タナベ等 | 経営層との接点、受注までの提案工数、問題設定の精度 |
| 調査・診断 | 市場・競争・財務・業務の事実確認 | 戦略系、NRI、会計系等 | 独自情報、業界比較、誤った仮説の早期修正 |
| 戦略・業務設計 | 選択肢、投資配分、将来業務・組織の設計 | 戦略系、総合系、会計系 | 意思決定者の納得、実行可能性、責任分担 |
| 実行・変革支援 | 施策推進、PMO、組織・業務の移行 | 総合系、会計系、業種特化系 | 管理者の力量、現場との調整、追加範囲の有償化 |
| 定着・効果検証 | 改善効果の測定、月次支援、教育・引き継ぎ | 船井総研等の継続支援、総合系各社 | 顧客の継続理由、担当者の再現性、支援終了後の成果 |
各社の提供範囲は、NRIと船井総研の部門開示等に基づく。(野村総合研究所「2026年3月期 決算説明資料」、船井総研ホールディングス「2025年12月期 決算説明資料」)
売上の管理式は、時間精算型なら「課金対象人員×稼働時間×実現時間単価」である。ただし、固定報酬案件では約束した成果物をいくらの総工数で作るかが採算を決め、月額支援では継続社数と支援単価、成果連動では成果の定義と回収可能性が重要となる。契約額を人数で割っただけの単価は、外注・出張・データ購入や非課金の営業工数を捉えない。
公開決算から確認できる利益
| 企業・対象範囲 | 売上高 | 営業利益等 | 読み方 |
|---|---|---|---|
| ベイカレント連結、2026年2月期 | 1,483.32億円 | 営業利益509.31億円、営業利益率34.3% | システムインテグレーション等を含む全社値。ベイカレント「2026年2月期 決算短信〔IFRS〕」 |
| NRIコンサルティング、2026年3月期 | 687.24億円、うち外部顧客635.56億円 | 営業利益192.25億円、利益率28.0% | 利益率の分母は内部取引を含む部門売上。野村総合研究所「2026年3月期 決算説明資料」 |
| 船井総研HD経営コンサルティング、2025年12月期 | 244.71億円 | セグメント利益83.69億円、売上比34.2%(計算) | 全社営業利益とは配賦範囲が異なる。船井総研ホールディングス「2025年12月期 決算説明資料」 |
専門性・継続顧客・人員配置が利益を支える一方、集計範囲や費用配賦が異なるため、この表だけで経営の優劣は決められない。「上流ほど高収益」という通説も、工程別利益が非開示であり検証できない。
主な資源投入は給与・賞与・法定福利費、採用・教育、外部専門家、調査データ、拠点・移動、情報管理である。人材を採用してから案件へ配属するまでの期間には費用が先行し、受注が伸びても管理者不足による再作業が増えれば利益率は下がる。ベイカレントの売上は2026年2月期に27.8%増えた一方、営業利益率は前期36.7%から34.3%となっており、成長と利益率改善を同一視できない実例である。(ベイカレント「2026年2月期 決算短信〔IFRS〕」)
供給網のリスクは、原材料より特定のパートナー、外部専門家、顧客紹介元への集中にある。海外専門家を使う場合は、言語だけでなく業務品質、越境データ移転、契約主体、時差による手戻りが原価に入る。案件の一部を外注しても、顧客に対する説明と成果物の品質責任は自社に残る。調達は、この前提で設計する。
競争環境
日本市場は、小規模な専門事業者の多さと、大規模事業所への雇用集積が同時に存在する構造である。知名度の高い少数社だけを見ても地域・中堅企業市場は説明できず、逆に事業所数の多さから大企業案件の競争が分散しているとも判断できない。
2021年の経済センサスでは1〜4人の事業所が74.9%を占める一方、100人以上の195事業所に従業者の49.2%が所属する。これは企業グループの集中度ではなく、事業所の規模分布である。国内助言売上を共通定義で開示しない非上場・外資系が多いため、市場の上位3社集中度や正確なランキングは、本稿では示さない。(総務省・経産省「2021年経済センサス‐活動調査・表5-1」)
五つの競争要因
以下は、統計・企業開示をもとにした分析であり、強弱を測定した調査結果ではない。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 戦略、業務、組織、財務の提供範囲が重なり、デロイトは国内助言機能を統合。デロイト トーマツ「新会社名称・合同会社デロイト トーマツを発表」 | 強まる |
| 買い手の交渉力 | 中 | 大企業は案件分割・複数社比較が可能。一方、継続支援には顧客理解の蓄積があり、船井総研では単価が上昇。船井総研ホールディングス「2025年12月期 決算説明資料」 | 強まる |
| 人材・専門家の交渉力 | 強 | 知識と顧客関係を人が保有。従業員の長期貢献を促す株式付与制度の導入例がある。タナベ「従業員向けESOP信託の導入」 | 変わらない |
| 新規参入の脅威 | 中 | 小規模な提供主体が多数存在するが、大規模案件では複数分野の人員と品質管理が必要。総務省・経産省「2021年経済センサス‐活動調査・表5-1」 | 強まる |
| 代替サービスの脅威 | 中 | 顧客の企画部門や専門職の採用が外注の代替となる。一方、海外拠点や専門機能を買収で補う動きもある。タナベ「米国Actusとの資本業務提携」 | 強まる |
国内企業の比較
比較対象は国内発の主要企業であり、売上高順位を意味しない。外資系・国際ネットワークは次章で比較する。
| 企業 | 確認できる規模・範囲 | 主な特徴 | 経営上の比較点 |
|---|---|---|---|
| ベイカレント | 2026年2月期連結売上1,483.32億円 | 戦略・業務・テクノロジーを扱い、システム領域も展開 | 採用・人員配置と案件獲得の釣り合い。全社値を戦略助言だけの売上にしない。ベイカレント「2026年2月期 決算短信〔IFRS〕」 |
| 野村総合研究所 | 2026年3月期コンサル部門売上687.24億円 | 調査・経営・システムコンサルと、別部門のITサービスを保有 | 外部顧客売上と社内取引を区分。業界知識を他部門と共有できる構造。野村総合研究所「2026年3月期 決算説明資料」 |
| 船井総研HD | 2025年12月期経営コンサル部門売上244.71億円 | 業種別支援、月次支援、経営研究会等を組み合わせる | コンサルタント数、継続顧客、支援単価の相互作用。船井総研ホールディングス「2025年12月期 決算説明資料」 |
| タナベコンサルティンググループ | 2026年3月期連結売上162.82億円 | 中堅企業等の経営支援を軸に専門会社との連携を拡充 | 専門領域の組み合わせと海外機能の取り込み。タナベ「2026年3月期決算短信」、タナベ「米国Actusとの資本業務提携」 |
| アビームコンサルティング | 経営、業務、IT、アウトソーシングを提供。会社概要で海外拠点を公表 | 日本発の総合系としてアジアを含む拠点網を持つ | 日本本社と海外現場の改革を一貫して支える体制。IT実装の比重に留意。アビームコンサルティング「会社概要」 |
大企業の広いテーマに対応するモデルと、特定業種の経営者へ反復して支援するモデルでは、営業経路、育成内容、案件期間が異なる。企業比較では、規模と併せて継続受注の仕組みを見る。
再編と成功の条件
直近3年の代表的な動きとして、デロイトは国内のコンサルティング、ファイナンシャルアドバイザリー、リスクアドバイザリーの3法人を統合し、2025年12月に合同会社デロイト トーマツを発足させた。これは他社買収ではなくグループ内統合であり、専門家を組み合わせて提供する体制の変更である。(デロイト トーマツ「新会社名称・合同会社デロイト トーマツを発表」、デロイト トーマツ「グループの沿革」)
タナベは2026年8月、米国で人材・組織等の支援を行うアクタス・コンサルティング・グループ〈Actus Consulting Group〉の過半数株式取得を決議した。単に海外へコンサルタントを送り出すのではなく、現地の機能を取り込んで日本企業を支える選択である。買収発表を成功の証拠とはせず、顧客移管、主要人材の残留、共同案件を追う。(タナベ「米国Actusとの資本業務提携」)
成功の条件は、経営課題の特定、個人知識の組織的な再現、複数専門家の編成、利益相反と品質の管理の四つである。船井総研の継続支援、タナベの専門会社拡充、NRIの複数部門、デロイトの機能統合は、これらを異なる方法で強化する動きと解釈できる。成果は、担当者交代後の継続率、案件採算、紹介受注、実行後の改善で確かめる。
海外の動向と主要企業
海外との競争は、世界の売上規模そのものより、国をまたいで専門家・顧客・知識を結び付ける能力に現れる。日本企業にとっては国際大手と全分野で競争する以外に、日系企業の海外事業を支える機能を特定し、現地企業との提携や買収で補完する選択肢がある。
世界全体を本稿と同じ定義で測る官公庁・業界団体の最新総額は確認できず、日本の世界シェアも本稿では示さない。英国MCAは2025年の英国コンサル業を218億ポンドと推計し、調査対象の輸出収入は前年比9%増、報酬収入に占める輸出比率は31%と報告した。技術系の支援等を含む英国の定義であり、日本の企業産業分類の売上と直接比較はできないが、専門サービスを海外へ輸出する事業モデルの存在を示している。(英国MCA「2026年業界年次調査・輸出収入の拡大」)
海外主要企業の比較
世界売上は監査・税務やITサービスを含む場合があるため、比較可能な助言部門の値を優先して併記した。国際ネットワークの統括法人と、日本で顧客にサービスを提供する法人は同一法人ではない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| BCG | 米国 | 2025年、144億米ドル、全社 | 戦略、組織・業務変革、実装支援 | 2025年売上は前年比7%増。戦略助言専業の金額ではない。BCG「2025年業績発表」 | 国内で経営戦略・変革支援を提供 |
| アクセンチュア | アイルランド | 2026年8月期、742億米ドル、全社 | 戦略から技術導入・継続運用まで幅広い | 2026年度の新規受注845億米ドル。運用を含む長期案件の基盤を持つ。アクセンチュア「2026年度通期決算」 | 国内法人を通じ、経営・業務・技術の変革を支援 |
| デロイト | 英国、ネットワーク統括 | 2026年5月期、745億米ドル、監査・税務等を含む | 財務・取引・リスク・技術を組み合わせるネットワーク | 総収入は現地通貨で3.8%増。全世界の人員は約50万人。デロイト「2026年度世界業績」 | 合同会社デロイト トーマツ等。国内助言3法人を統合 |
| PwC | 英国、ネットワーク統括 | 2026年6月期、アドバイザリー258億3,200万米ドル | 経営・業務変革とディール支援等。Strategy&を持つ | アドバイザリーは比較可能ベース・現地通貨で3.0%増。PwC「2026年度世界業績」 | PwCコンサルティング、PwCアドバイザリー等 |
| EY | 英国、ネットワーク統括 | 2026年6月期、コンサルティング174億3,000万米ドル/EY-Parthenon68億3,600万米ドル | 経営・業務変革と、戦略・取引支援を別ラインで開示 | 同期の現地通貨成長率はそれぞれ4.4%、7.4%。EY Japan「2026年度の全世界の業務収入」 | EYストラテジー・アンド・コンサルティング等 |
| KPMG | 英国、統括法人 | 2025年9月期、アドバイザリー164億米ドル | 経営・技術・リスク・ディール等の助言 | 同期アドバイザリーは現地通貨で2.9%増。KPMGジャパン「2025年度グローバル業務収入」 | KPMGコンサルティング、KPMG FAS等 |
各社の成長率は通貨と比較範囲が異なり、米ドル換算の伸びをそのまま実需の差と解釈しない。マッキンゼー、ベイン・アンド・カンパニーも戦略系の重要企業であるが、本稿の原本条件を満たす直近の世界売上は確認した資料では確認できず、二次情報による推計額は採用していない。
地域基盤の参考として、EYの2026年度ネットワーク収入は米州259億3,600万米ドル、欧州・中東・インド・アフリカ232億3,800万米ドル、アジア太平洋77億9,500万米ドルである。監査等を含む同社の構成であり、世界のコンサル市場構成比ではない。(EY Japan「2026年度の全世界の業務収入」)
日本企業の海外展開では、アビームの海外拠点網と、タナベによるアクタスの株式取得決議が異なるモデルを示す。前者は拠点と総合機能を組み合わせ、後者は米国の人材・組織支援という現地機能を取り込むものである。国内各社の「戦略・総合コンサルだけ」に揃えた海外売上比率は確認できず、IT事業を含むグループ比率を代用しない。(アビームコンサルティング「会社概要」、タナベ「米国Actusとの資本業務提携」)
2026〜2028年に、海外専門ファームとの共同提案や助言機能統合が、日本の案件体制へ広がるとみられる。顧客は、ネットワーク規模だけでなく、実際の担当者、国内責任者、他国チームの品質管理を確かめる。
外部環境と制度の変化
制度はコンサル需要を生むと同時に、支援対象と受託可能な範囲を制約する。2026年時点では、日本の開示・排出量取引への対応需要と、EUのサステナビリティ規制簡素化による対象縮小が同時に進んでいる。規制対応市場が一方向に拡大するとの前提は置けない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 資本市場・経営 | 日本 | 資本コストや株価を意識した経営の要請。事業別資源配分、投資家との対話が課題 | 2023年3月31日要請開始、2026年もフォローアップ | 大・追い風。事業ポートフォリオと投資規律の支援 | 東京証券取引所「資本コストや株価を意識した経営の実現に向けた対応」 |
| 開示 | 日本 | プライム市場の一定規模以上企業にSSBJ基準を段階適用。平均時価総額3兆円以上が先行 | 2027年3月31日以後終了年度から先行適用。1兆円以上は2028年3月31日以後終了年度から | 大・追い風。データ収集・統制・経営判断の整備 | 金融庁「企業内容等の開示に関する内閣府令等の公布」 |
| 人的資本 | 日本 | 企業戦略と関連付けた人材戦略、給与等の決定方針、平均給与の前年比等の開示 | 2026年3月31日以後終了年度から | 中・追い風。人事制度と経営計画の接続 | 金融庁「企業内容等の開示に関する内閣府令等の公布」 |
| 環境・経済 | 日本 | 直近3年度平均の直接CO2排出量10万t以上を対象とする排出量取引制度 | 2026年4月1日開始 | 大・追い風。削減投資、排出管理、事業計画の再設計 | 経済産業省「排出量取引制度・制度説明リーフレット」 |
| 開示・環境 | EU | CSRDの対象を従業員1,000人超かつ売上4億5,000万ユーロ超等へ絞り込み。域外国企業には別基準 | 2026年2月24日最終承認。国別国内法化・適用条件の確認が必要 | 大・向かい風と追い風。定型対応需要は減り、適用範囲再判定が発生 | EU理事会「サステナビリティ報告・デューデリジェンス要件簡素化の最終承認」 |
| 人権・供給網 | EU | CSDDDの対象絞り込みと履行時期の変更 | 国内法化期限2028年7月26日、企業の履行は2029年7月から | 中・両面。大型企業の供給網設計は残るが、旧対象数を前提とした需要予測は過大化 | EU理事会「サステナビリティ報告・デューデリジェンス要件簡素化の最終承認」 |
| 外注取引 | 日本 | フリーランス法と取適法による取引条件・支払等の規律 | フリーランス法2024年11月1日、取適法2026年1月1日施行 | 中・コスト面の向かい風。専門家への委託管理と価格協議を整備 | 公正取引委員会「フリーランス・事業者間取引適正化等法」、中小企業庁「取適法・振興法改正について」 |
SSBJ基準の判定には所定期間の平均時価総額を使い、適用開始年度と翌年度には二段階開示の経過措置がある。支援計画では、適用判定、経過措置、顧客の自主目標を区別する。(金融庁「企業内容等の開示に関する内閣府令等の公布」)
外注取引の規律は、委託内容や当事者の規模等で適用が分かれるため、個別の確認が必要である。会計系では独立性が営業上の重要な制約となる。監査先への非保証業務には自己レビュー等の阻害要因があり、別法人で受託すれば自動的に解消するわけではない。上場会社など「社会的影響度の高い事業体」に当たる監査先には、自己レビューという阻害要因が生じ得る非保証業務を、会計事務所等もそのネットワーク・ファームも提供してはならないとされる。日本公認会計士協会の倫理規則等に照らして、ネットワーク、業務内容、顧客の属性を確かめ、制度対応支援と保証をまとめて提案する場合は特に注意を要する。(日本公認会計士協会「倫理規則(2025年7月改正)」)
人口減少への対応は拠点・職務・権限の再配置、脱炭素・資源循環は設備更新・調達・製品構成を含む経営課題である。制度の説明だけでなく、適用範囲を見極めて投資の選択肢に落とし込む支援が、需要変動に対応しやすいと考えられる。
人材と生産性
人材面の課題は、総人数の確保と、案件を率いる経験者の確保を分けて考えることである。若手を増やしても、顧客の意思決定を支え、品質と採算を同時に管理する層が増えなければ、提供能力は比例して拡大しない。
コンサルタント職だけの全国的な不足率や求人倍率は、確認した資料では、対象が一致する公的統計で確定できない。企業例では船井総研の2025年末コンサルタント数が1,098人、前年比7.9%増であり、採用による供給拡大は確認できる。ただし、特定企業の採用増を業界全体の人手不足の程度へ一般化してはならない。(船井総研ホールディングス「2025年12月期 決算説明資料」)
平均年収の参考値778.3万円は、「専門サービス業(他に分類されないもの)」の一般労働者について、きまって支給する現金給与額52万1,200円に12を掛け、年間賞与等152万8,600円を加えた計算値である。月額は2025年6月、賞与等は原則として前年の支給額を基にする統計上の年換算で、実際の同一暦年の所得ではない。専門職以外や他の専門サービス業を含み、パートナーの利益分配や個別ファームの職位別給与を表さない。(厚生労働省「2025年賃金構造基本統計調査・産業中分類表1」)
同じ統計を企業規模別にみると、年換算の参考値は1,000人以上で1,007.6万円(月額67万7,300円、年間賞与等194万8,100円)、100〜999人で739.8万円、10〜99人で598.2万円である。1,000人以上の45〜49歳では年間賞与等423万7,400円が年換算額1,563.5万円の27.1%を占め、25〜29歳の12.7%を上回る(いずれも計算)。大企業では年齢・職位が上がるほど賞与等の比重が高まる報酬構造がうかがえるが、士業等を含む分類であり、コンサル会社の職位別給与そのものではない。(厚生労働省「2025年賃金構造基本統計調査・産業中分類表1」)
| 職位・役割 | 主に担う責任 | 報酬・評価制度を設計する際の論点 |
|---|---|---|
| アナリスト・コンサルタント | 調査、分析、顧客との作業遂行 | 基本給に加え、作業の正確性、説明力、習熟を評価 |
| マネジャー・プロジェクト責任者 | 品質、進行、顧客調整、案件採算 | 売上だけでなく再作業、育成、回収を含む評価 |
| パートナー等の上位責任者 | 顧客開拓、重要判断、品質・組織への責任 | 固定給・変動給・利益分配・持分の関係は会社形態によって異なる |
表は職位別の機能整理であり、特定企業の報酬配分や相場を示すものではない。個人の受注だけに報いると、共同提案、専門家の応援、若手育成が不利になる。打ち手は、組織への貢献を評価する設計である。長期的な貢献を促す施策として、タナベは2026年9月、従業員向け株式付与ESOP信託の導入を決議した。(タナベ「従業員向けESOP信託の導入」)
生産性も売上高を期末人数で割った値だけでは判定できない。採用時期、外注利用、部門内取引、パートナーを人数に含めるかで結果が変わるため、比較可能な国内外の付加価値生産性は本稿では示さない。自社では、平均稼働人員当たりの粗利益、担当者別の再作業時間、顧客継続率を組み合わせて管理する。
中小企業診断士は、中小企業支援法等に基づき経済産業大臣が登録する、中小企業の経営課題について診断・助言を行う専門家の制度である。登録の有無と受託可能な業務を混同せず、監査・税務・法律等の資格者業務との境界を確かめる。(中小企業庁「中小企業診断士とは」)
2030年に向けたシナリオ
2030年を考える軸は、顧客の変革投資が拡大するか、外部支援に任せる範囲が広がるかの二つである。以下は、分析にもとづく条件付きシナリオであり、確率や市場金額の推計ではない。
変革投資には、事業再編、海外展開、経営管理・業務体制の変更を含める。外部支援の範囲は、助言だけで終了するのか、実行・定着まで続くのか、顧客の内製化が進むのかで判断する。同じ売上成長でも人数投入と単価、長期契約の組み合わせは異なるため、金額だけでシナリオを識別しない。
| シナリオ | 二つの軸の状態 | 2030年の姿 | 起きる条件・可能性の見立て |
|---|---|---|---|
| 変革実行への拡張 | 変革投資が拡大/外部支援の範囲が拡大 | 戦略から組織・現場までをつなぐ案件が増え、複数年の関係が形成される | 顧客が経営スポンサーと実行予算を確保し、成果を測定できることが条件。機能統合の動きから十分想定できる |
| 内製化と専門化 | 変革投資は維持・拡大/外部支援の範囲は限定 | 顧客が企画・推進機能を内部に持ち、外部は高度判断・海外・専門領域に集中 | 顧客の人材確保と引き継ぎ能力が条件。大企業の継続支援が自動的に伸びるとは限らない |
| 採算改善への集中 | 変革投資が停滞/外部支援を選別 | 任意調査が縮小し、再建、コスト、期限のある対応へ需要が寄る | 景気・資金制約や投資延期が条件。専門領域によって業績の差が広がる下振れシナリオ |
三つは、顧客業種・規模ごとに同時に起こり得る。大手の総合化と専門ファームの特化が並行すると想定されるが、確率を示す統計的根拠はない。2024年売上増加率5.8%の単純延長による市場予測も、本稿では示さない。
| 先行指標 | 確認する統計・公表資料 | 判断に使う変化 |
|---|---|---|
| 顧客の投資・資源配分 | 東証のフォローアップと顧客各社の決算・中期計画 | 課題の説明にとどまるか、投資額・撤退・実行責任者まで具体化するか。東京証券取引所「資本コストや株価を意識した経営の実現に向けた対応」 |
| 受注と売上の接続 | NRIのコンサル部門受注・受注残、アクセンチュアの新規受注 | 大型受注が売上へ移るか。ただし両社の対象範囲は異なる。野村総合研究所「2026年3月期 決算説明資料」、アクセンチュア「2026年度通期決算」 |
| 継続支援の数量と単価 | 船井総研の決算説明資料 | 人数・顧客・支援単価のどれが伸びを支えるか。船井総研ホールディングス「2025年12月期 決算説明資料」 |
| 法人企業売上と雇用構造 | 経済構造実態調査、経済センサス‐活動調査 | 売上の伸びと規模分布の変化。公表の遅れと分類変更を確認。総務省・経産省「2025年経済構造実態調査・二次集計表00201」、総務省・経産省「2021年経済センサス‐活動調査・表5-1」 |
| 制度の適用対象と期限 | 金融庁、経済産業省、EU理事会等 | 対象の拡大・縮小、延期、経過措置が案件計画へ与える影響。金融庁「企業内容等の開示に関する内閣府令等の公布」、EU理事会「サステナビリティ報告・デューデリジェンス要件簡素化の最終承認」 |
経営・企画部門への示唆
この業界の利益を決めるのは売上規模より、判断を担う上位人材をどれだけ育て、その報酬をどの契約形態で回収するかである。以下には、本文のデータにもとづく分析を含む。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ | 見直しの目安 |
|---|---|---|---|
| 大手(戦略系・総合系・会計系) | 採用数ではなく、案件を率いるマネジャー層の育成速度を成長の上限とみなし、増員計画と受注規模を連動させる。統合で増えた戦略・財務・リスクの共同案件は一人の顧客責任者の下で値決めし、部門間の重複提案と調整費を減らす | 2026年2月期に売上が27.8%増えた一方、営業利益率は36.7%から34.3%へ低下した例がある(ベイカレント「2026年2月期 決算短信〔IFRS〕」)。国内3法人を統合し約1万1,000人の新会社が発足した(デロイト トーマツ「新会社名称・合同会社デロイト トーマツを発表」) | 増員が利益率の低下を伴い続けるか。共同案件の比率と再作業時間 |
| 中堅・中小(業種・地域特化) | 業種と反復する課題を絞った月次支援を軸に、契約単価と担当交代後の継続率を同時に管理する。採用では大手と同じ月給水準で競わず、早く顧客を任せる育成経路と長期の報酬で差をつける | 船井総研の経営コンサル部門は2025年12月期のセグメント利益率34.2%(計算)、月次支援の契約単価は前年比6.1%上昇、コンサルタント数は7.9%増(船井総研ホールディングス「2025年12月期 決算説明資料」)。従業者1~4人の事業所が74.9%を占める(2021年) | 担当交代後の解約率。経営者や特定のコンサルタント個人に結び付く売上の比率 |
| 新規参入を考える企業(SIer、金融機関、事業会社、海外ファーム) | 適用期限で需要が確定する制度対応から入り、助言・保証・実装の利益相反を先に整理する。買収で機能を得る場合は、取得したい現地機能と主要人材の残留を対価の条件に組み込む | SSBJ基準は平均時価総額3兆円以上の企業に2027年3月31日以後終了年度から適用される(金融庁「企業内容等の開示に関する内閣府令等の公布」)。買収の例として、タナベは米国アクタスの議決権94.2%の取得を決議した(タナベ「米国Actusとの資本業務提携」) | 適用対象社数の再判定。買収後の顧客移管と主要人材の残留率 |
通説と異なる見方
第一に、生成AIで若手の作業が減っても、ファームの利益率が自動的に上がるとは限らない。時間精算の契約では作業の短縮が請求額の縮小になる。アクセンチュアの2026年8月期は、コンサルティング売上が現地通貨で3%増にとどまる一方、運用を受託するマネージドサービスは6%増えた(アクセンチュア「2026年度通期決算」)。分析では、AIによる効率化の利益は、助言の時間単価より、実装・運用まで責任を負う契約で回収されやすくなる。助言に特化するファームは、時間ではなく成果物と検証責任で値付けしなければ、効率化が値下げ要求に変わる。
第二に、「コンサル業界は一律に高報酬」という見方は平均値に引きずられている。賃金構造基本統計調査の「専門サービス業(他に分類されないもの)」では、年換算の参考値が企業規模1,000人以上で1,007.6万円、10〜99人で598.2万円と約1.7倍の差がある。1,000人以上の45〜49歳では賞与等が年換算額の27.1%を占め、25〜29歳の12.7%を上回る(いずれも計算、士業等を含む分類)(厚生労働省「2025年賃金構造基本統計調査・産業中分類表1」)。分析では、報酬差の中心は月給より賞与・利益分配にあり、中堅以下が月給だけで上位人材を引き留めるのは難しい。大手にとっても、賞与の配分を個人の受注額だけで決めれば、統合で狙った部門横断の共同案件が進みにくい。
第三に、規制対応の需要は右肩上がりではない。EUはCSRDの対象を従業員1,000人超かつ純売上高4億5,000万ユーロ超等へ絞り込んだ(EU理事会「サステナビリティ報告・デューデリジェンス要件簡素化の最終承認」)。日本のSSBJ基準も、平均時価総額3兆円以上と1兆円以上で適用年度が1年ずれる。需要は適用判定の線引きで階段状に動くため、人員を先に積む前に、顧客ごとの適用年度を一覧にして受注見込みを作る。
公開情報ではわからないこと
- 提案時と実行時の職位構成の差と、実現単価。 決算は部門の売上・利益までで、案件別の値引き、稼働率、再作業は開示されない。発注企業の調達・経営企画部門へのインタビューと、匿名化した見積書・請求書の比較で確かめる。
- 職位別の報酬と、マネジャー層の離職理由・転職先。 賃金統計は士業を含む中分類で、パートナーの利益分配も表さない。退職者インタビュー、転職者へのアンケート、人材紹介会社への聞き取りで、職位ごとの年収幅と離職理由を把握する。
- 生成AIによる工数削減が、値下げ、利益、追加業務のどれに回ったか。 時短効果は提供企業自身の公表値が中心である。ファームの案件責任者へのインタビューと、発注企業への契約形態別の支払額の推移を問うアンケートで確かめる。
- 提携・買収の対象の顧客集中度と、主要人材の残留条件。 買収の発表資料には対価や完了時期が書かれない場合がある。対象会社の顧客へのリファレンスインタビュー、現地の競合や人材市場での聞き取り、契約書の残留・成果連動条項の確認で検証する。
- 会計系が独立性の規律のために受託できない案件の規模。 監査先企業の経理・経営企画部門へのアンケートで、非保証業務を監査人以外へ発注した件数と理由を調べる。
出典
本文の数値は政府統計、業界団体、企業の原資料を優先し、比較・見通しはそれらから導いた分析と区別した。公表日が確認できない更新型ページには確認日を付し、同一資料の重複掲載を避けて以下にまとめる。
- 総務省・経産省「2025年経済構造実態調査・二次集計表00201」(2026年7月29日)
- 総務省・経産省「2024年経済構造実態調査・参考値二次集計表00901」(2026年7月29日)
- 総務省・経産省「2021年経済センサス‐活動調査・表5-1」(2023年6月27日、更新版を参照)
- 総務省・経済産業省「令和6年経済センサス‐基礎調査 甲調査確報・第4-2表」(2024年6月1日現在)
- デロイト トーマツ「新会社名称・合同会社デロイト トーマツを発表」(2025年10月10日)
- タナベ「米国Actusとの資本業務提携」(2026年8月19日)
- 英国MCA「2026年業界年次調査・輸出収入の拡大」(2026年7月6日)
- 金融庁「企業内容等の開示に関する内閣府令等の公布」(2026年2月20日、3月19日更新)
- EU理事会「サステナビリティ報告・デューデリジェンス要件簡素化の最終承認」(2026年2月24日)
- マッキンゼー「生成AI基盤Lilliの開発から得た知見」(2024年11月25日)
- EY「人工知能プラットフォームEY.aiの提供開始」(2023年9月13日)
- PwC Japan「Future Ready Workflow Design提供開始」(2026年6月3日)
- 厚生労働省「2025年賃金構造基本統計調査・産業中分類表1」(2026年3月24日)
- 総務省・経産省「2025年経済構造実態調査・結果概要」(2026年3月27日)
- ハーバード・ビジネス・スクール「生成AIと知識労働の比較実験」(2023年9月21日)
- アクセンチュア「AI Refinery導入事例・動画原稿」(2024年、月日記載なし)
- 富士通「ロボット各社とフィジカルAIの社会実装に向けた事業検討を開始」(2026年7月16日)
- KPMG「有望セグメント探索AIエージェントによる新規事業開発支援」(2026年4月30日)
- アクセンチュア「AI Refinery」(公表日記載なし、2026年11月9日確認)
- BCG「AIトランスフォーメーション・コンサルティング」(公表日記載なし、2026年11月9日確認)
- 東京証券取引所「資本コストや株価を意識した経営の実現に向けた対応」(2023年3月31日以降更新、2026年11月9日確認)
- 船井総研ホールディングス「2025年12月期 決算説明資料」(2026年2月6日)
- 野村総合研究所「2026年3月期 決算説明資料」(2026年4月24日)
- ベイカレント「2026年2月期 決算短信〔IFRS〕」(2026年4月14日)
- タナベ「従業員向けESOP信託の導入」(2026年9月16日)
- タナベ「2026年3月期決算短信」(2026年5月13日)
- アビームコンサルティング「会社概要」(公表日記載なし、2026年11月9日確認)
- デロイト トーマツ「グループの沿革」(公表日記載なし、2026年11月9日確認)
- BCG「2025年業績発表」(2026年4月23日)
- アクセンチュア「2026年度通期決算」(2026年10月1日)
- デロイト「2026年度世界業績」(2026年9月24日)
- PwC「2026年度世界業績」(2026年10月19日)
- EY Japan「2026年度の全世界の業務収入」(2026年10月22日)
- KPMGジャパン「2025年度グローバル業務収入」(2026年1月6日、日本語発表)
- 経済産業省「排出量取引制度・制度説明リーフレット」(公表日記載なし、2026年11月9日確認)
- 公正取引委員会「フリーランス・事業者間取引適正化等法」(2024年11月1日施行、2026年11月9日確認)
- 中小企業庁「取適法・振興法改正について」(2026年1月1日施行、2026年11月9日確認)
- 日本公認会計士協会「倫理規則(2025年7月改正)」(2025年7月23日最終改正。同改正規定は2026年4月1日施行)
- 中小企業庁「中小企業診断士とは」(公表日記載なし、2026年11月9日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
