エグゼクティブサマリー
この業界をひと言で表すと、配信で築いた「演者とファンの関係」を、会員・商品・イベント・ライセンスへ展開するIP事業である。2026年10月時点では市場拡大が続く一方、経営の焦点は視聴者の獲得だけでなく、商品供給、利益構成、海外での収益回収へ移っている。
要点
- 市場:国内VTuber事業者ベースの市場は2024年度1,050億円、前年比31.3%増である。ただし民間の実績推計であり、海外売上を含むため「日本の視聴者が使った金額」ではない(矢野経済研究所「『オタク』市場に関する調査を実施(2025年)」、矢野経済研究所「VTuber市場に関する調査を実施(2025年)」)。
- 構造・競争:主要事務所のANYCOLORは直近通期売上556.82億円、カバーは493.30億円である。事務所層の上位2社と、配信・決済を担う海外基盤を分けて捉える(ANYCOLOR「2026年4月期通期決算説明資料」、カバー「2026年3月期決算短信」)。
- 収益:成長と利益は同義ではない。上位2社でも在庫評価減等が生じ、商品供給と収益構成が業績を左右する。投げ銭の順位だけでは、物販・会員・ライセンスを含む事業力を判断できない(ANYCOLOR「2026年4月期通期決算説明資料」、カバー「事業計画及び成長可能性に関する事項」)。
- 海外・制度:カバーの海外売上比率は24.0%(計算)であり、海外は実際の収益源である。同時に、日本の制作委託、中国の投げ銭、EUの未成年者保護への対応が継続運営の条件となる(カバー「事業計画及び成長可能性に関する事項」、公正取引委員会「取適法特設サイト」、中国国家インターネット情報弁公室「关于加强网络直播打赏规范管理的通知」、欧州委員会「Guidelines on the protection of minors」)。
- AI:翻訳・監視等には実用例があるが、生配信の翻訳は、予定と実装を分けて見る。経営の打ち手は、適用範囲を絞った検証と、音声・素材の許諾管理である(DeNA「PocochaにおけるAIを用いた審査効率化の取り組み」、YouTube「New YouTube Live tools for fan funding, dubbing and more」)。
経営・企画部門への示唆
- 大手は、演者の追加より商品供給とライセンスに資源を回し、在庫の回転と欠品を同じ指標で管理する。上位2社の約18億円の在庫評価減と、カバーの欠品による物販の減収がその根拠である。
- 中堅・中小と新規参入を考える企業は、上位2社の全機能をまねず、専門ジャンルの番組や、EC商品の製造・翻訳監修・権利管理など上位企業でも滞る工程を担う選択肢を検討する。
- 海外展開と提携・買収では、視聴者数より販売と回収を見る。英語圏の演者を置くだけでは収益の柱になりにくく、IP・アカウントの帰属、継続出演、現地の課金規則と、送料・決済を含む販売体制を先に確かめる。
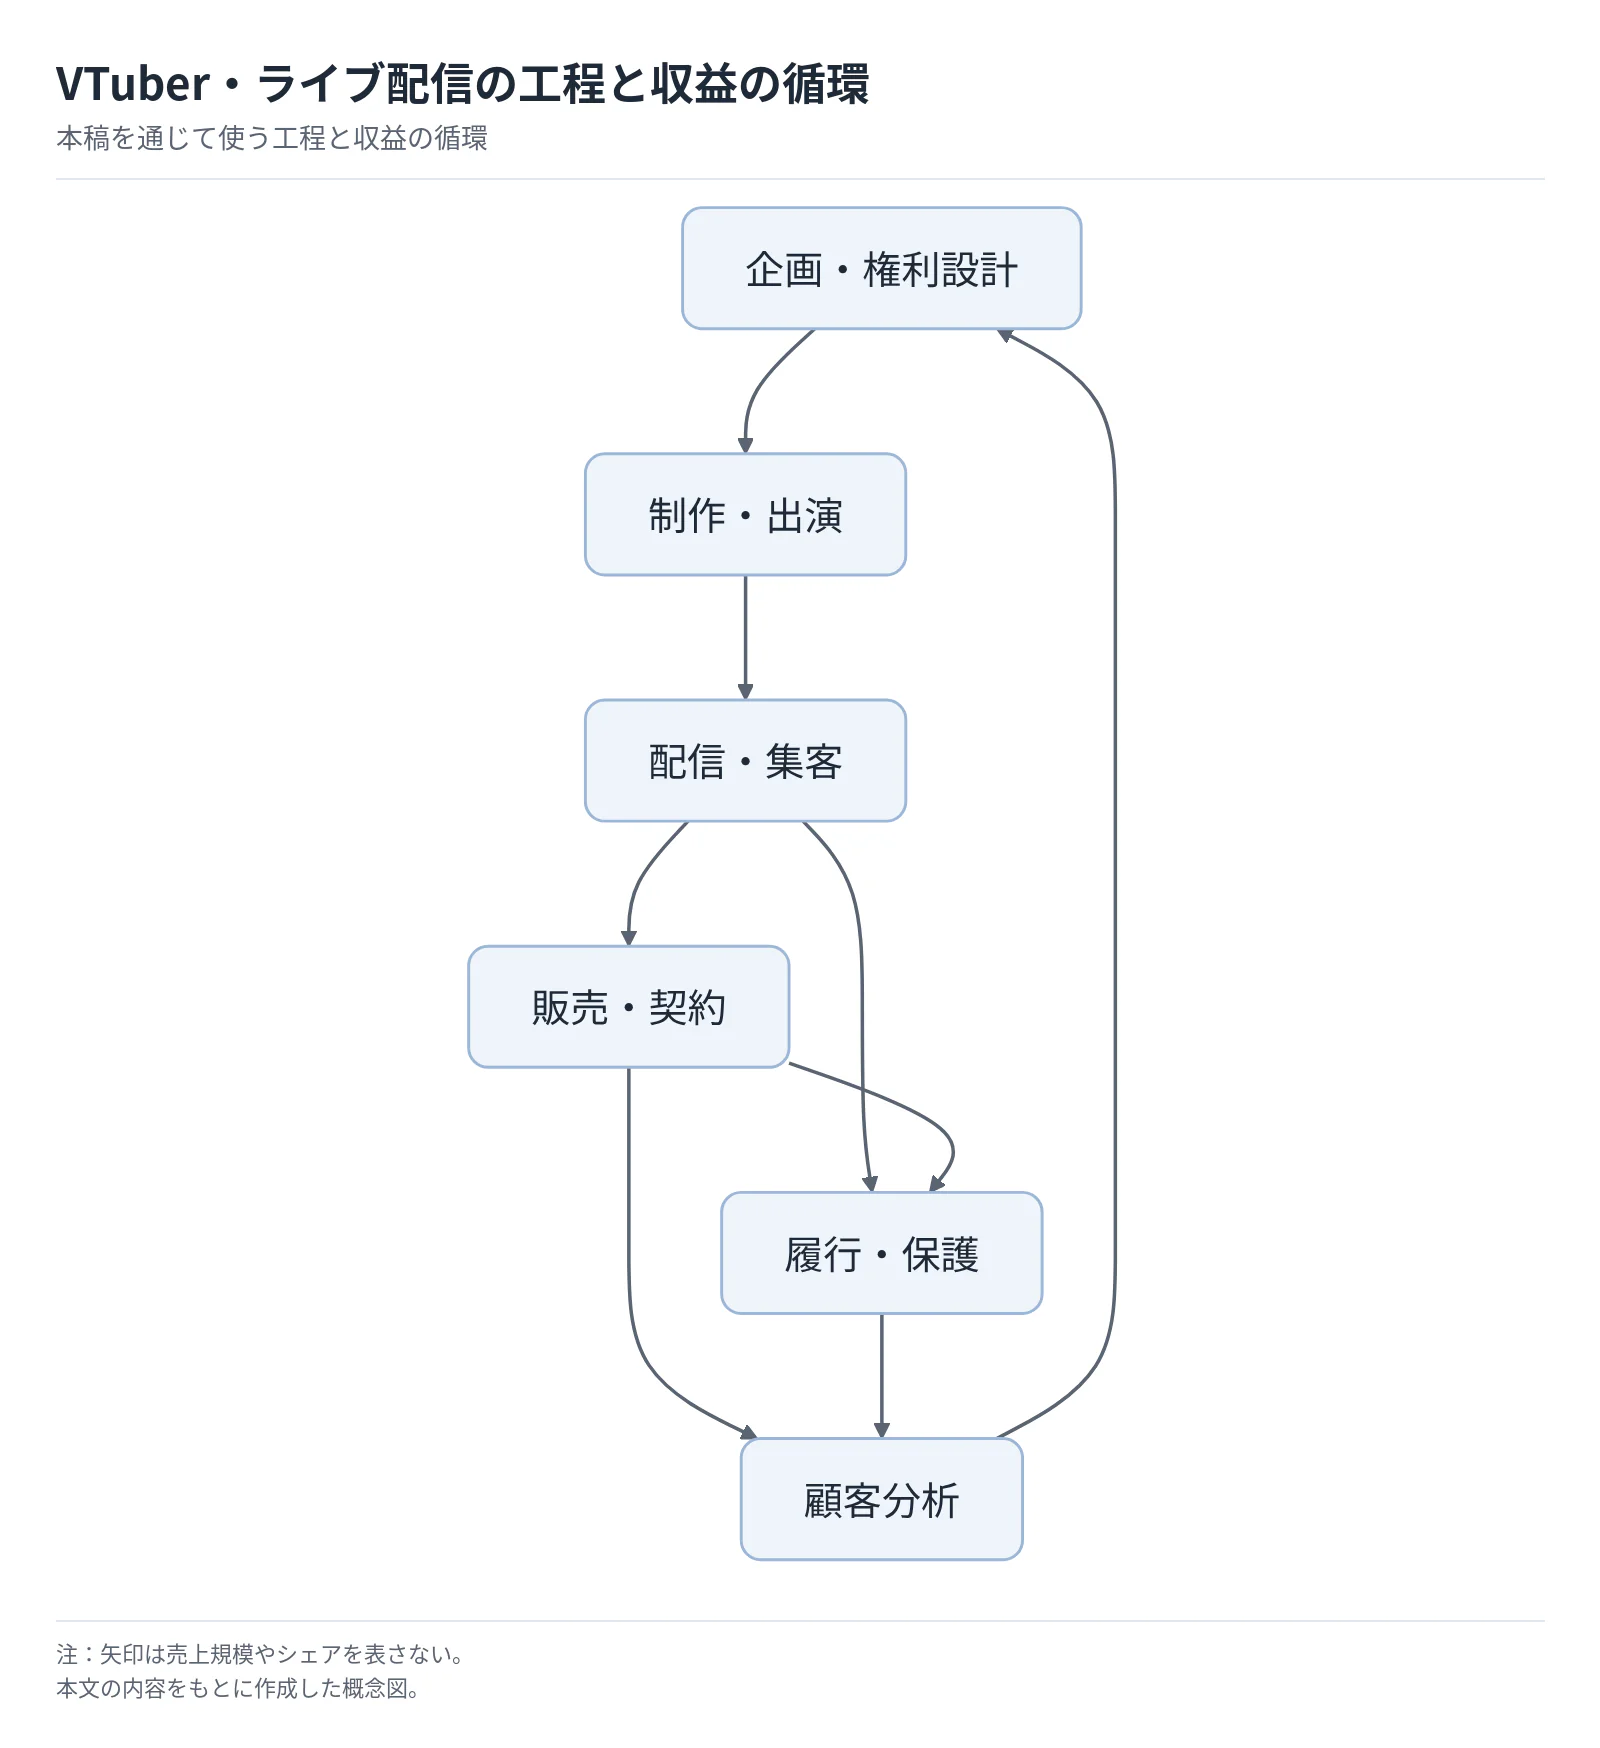
以下の概念図は、本稿を通じて使う工程と収益の循環である。矢印は売上規模やシェアを表さない。
 タップすると拡大して見られます
業界データまとめ
国内VTuber市場は拡大しているが、事務所の売上、配信サービスの売上、視聴者の支払額は別の指標である。以下では比較の基準を国内事業者ベースのVTuber市場に置き、ライブ配信全体の需要は定義を限定した利用率で補う。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内VTuber事業者の関連売上高1,050億円。海外売上を含む民間推計であり、日本居住者の支出額やライブ配信全体の規模ではない | 2024年度実績推計 | 矢野経済研究所「『オタク』市場に関する調査を実施(2025年)」(市場定義:) 矢野経済研究所「VTuber市場に関する調査を実施(2025年)」 |
| 市場の伸び | 上記と同系列の市場規模は前年比+31.3%(公表された前年度比131.3%から計算) | 2024年度実績推計 | 矢野経済研究所「『オタク』市場に関する調査を実施(2025年)」 |
| 事業者数 | 参考:民営3,653事業所。芸能プロダクションを含む小分類「興行場(別掲を除く),興行団」で、劇場・スポーツ興行等も含む。配信基盤を含む小分類「インターネット附随サービス業」は7,607事業所で、いずれもVTuber事業だけの数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」事業所第3-1表 |
| 従業者数 | 参考:上記の小分類「興行場(別掲を除く),興行団」の従業者36,493人(「インターネット附随サービス業」は173,859人)。所属する演者の人数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」事業所第3-1表 |
| 平均年収 | 438.21万円(計算)。産業中分類「娯楽業」、一般労働者・男女計・企業規模10人以上。きまって支給する現金給与額31.43万円×12+年間賞与その他特別給与額61.05万円。VTuber専業や配信基盤企業の給与ではない | 2025年調査。月例給与は2025年6月、賞与は2024年の実績 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業大分類、中分類、第1表」 |
| 上位3社の売上高 | ANYCOLOR 556.82億円(全社・非連結)/カバー493.30億円(全社・非連結)/DeNA 397.90億円(ライブストリーミング事業)。対象領域の主要上場3社を掲載したもので、非上場企業を含む厳密な順位ではない | ANYCOLOR:2026年4月期、カバー・DeNA:2026年3月期 | ANYCOLOR「2026年4月期通期決算説明資料」 カバー「2026年3月期決算短信」 DeNA「2026年3月期決算短信〔IFRS〕(連結)」 |
| ライブ配信型動画共有サービス利用率 | 6.6%。13~79歳の全年代。「ニコニコ生放送、ツイキャスなど」として質問した区分で、YouTube Live等を含む全サービスの網羅的普及率ではない | 2025年度調査 | 総務省「令和7年度情報通信メディアの利用時間と情報行動に関する調査報告書」 |
| YouTube利用率 | 81.5%。13~79歳の全年代、主なソーシャルメディア系サービス/アプリ等の利用状況。ライブ配信・VTuberに限定しない接触基盤の指標 | 2025年度調査 | 総務省「令和7年度情報通信メディアの利用時間と情報行動に関する調査報告書」 |
市場推計の年度、各社の決算期、収益を計上する範囲が異なるため、上位2社の売上合計を1,050億円で割って市場占有率を算出することはできない。事業者数・従業者数は、本稿の範囲だけを切り出した統計がないため、事務所層に近い小分類の参考値であり、配信基盤層の分類も併せて示す。市場の2025年度予測値を、2026年10月時点で確定した実績として扱っていない。
AI・フィジカルAIの影響と経営の打ち手
AIの主要な影響は、演者そのものの置換よりも、翻訳、制作補助、監視、顧客対応の再設計にある。ただし、提供企業の機能公開と、VTuber事務所での導入実績は分けて見る。以下では確認できた範囲を明示する。本業の付加価値はデジタル空間にあり、現実世界で機械を自律制御するフィジカルAIの直接的影響は小さい。
影響の全体像
工程名は冒頭のマップに対応する。「時期」は2026年10月からの普及についての、公開情報からの分析である。「データ・IoT」には従来型機械学習を含め、IoT機器を必須としない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・権利設計 | 多言語の企画案・告知素材を作り、音声利用条件を管理する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 製品の日本展開。事務所の採用は非開示:ElevenLabs「ElevenLabs、日本法人ElevenLabs G.K.を設立」 |
| 制作・出演 | 収録済み動画の字幕・吹替・翻訳版を制作する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 録画向け機能は提供済み:YouTube「Unlocking a global audience with auto dubbing」、アドビ「動画を翻訳|Firefly」 |
| 配信・集客 | 生配信を視聴者の言語へ翻訳する | 生成AI・AIエージェント | 構想段階 | 2年以内 | YouTubeは2027年初めの試験開始予定を公表。2026年10月時点の導入済み機能ではない:YouTube「New YouTube Live tools for fan funding, dubbing and more」 |
| 販売・契約 | 宣伝文案など広告素材の作成を支援する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | DeNAはGPT系モデルによる広告テキストの自動生成を2023年に発表。配信事業での利用は非開示:DeNA「「DeNA TechCon 2023」にてDeNAのAIチームから3件発表します!」 |
| 履行・保護 | 問題の疑いがある配信を検出し、人の確認順を決める | データ・IoT | 実用(導入事例あり) | 2年以内 | Pocochaの機械学習による審査、TwitchのAutoModによるチャット保留:Twitch「Moderators are the sword. Now AutoMod is the shield.」、DeNA「PocochaにおけるAIを用いた審査効率化の取り組み」 |
| 顧客分析 | 投稿・配信への反応を分類し、監視モデルを更新する | データ・IoT | 実用(導入事例あり) | 2年以内 | 人の判断を学習データへ還流する運用:DeNA「PocochaにおけるAIを用いた審査効率化の取り組み」 |
身体情報を映像へ反映するモーションキャプチャー等は、それだけでフィジカルAIとは呼ばない。自律ロボットについては主要事務所の具体的な導入効果は確認できず、普及段階や削減率は本稿では示さない。
業務はどう変わるか
第一に、収録コンテンツの翻訳は「言語ごとに外注して公開を待つ」方式から、「機械で下訳・音声案を作り、担当者が世界観と固有名詞を確認する」方式へ変わる。YouTubeの自動吹替とアドビの動画翻訳は提供済みであるが、ライブの即時翻訳とは異なる。短い切り抜きや商品説明から適用し、歌、即興の掛け合い、ファン固有の呼び名は別に評価する。翻訳量の増加をそのまま海外売上増と見なさず、翻訳後の視聴継続、商品購入、問い合わせ増まで確かめる(YouTube「Unlocking a global audience with auto dubbing」、アドビ「動画を翻訳|Firefly」)。
第二に、生配信では、翻訳の待ち時間と誤訳の責任が商品品質の一部になる。YouTubeは2026年9月、ライブ自動吹替を2027年初めに試験する予定を示したため、現段階で大手事務所が全面導入しているとはいえない。分析では、最初に適用しやすいのは説明主体の番組であり、複数人が重ねて話す番組では検証が必要である。生放送中に訂正できる担当者、誤訳したアーカイブの差し替え、スポンサー発言の確認手順を配信設計に組み込む(YouTube「New YouTube Live tools for fan funding, dubbing and more」)。
第三に、配信の監視は、全件を同じ順序で人が見る運用から、機械が危険度を付け、人が判断・記録する運用へ変わる。Pocochaは問題配信の検出や確認優先順位の改善に機械学習を活用しており、これは導入済みの事例である。Twitchも、配信者が選んだ強度に応じて不適切な疑いのあるチャットを自動で保留し、モデレーターが承認・拒否するAutoModを2016年から提供している(Twitch「Moderators are the sword. Now AutoMod is the shield.」)。必要になるのは、検出モデルに加え、誤検知、見逃し、異議申立てを処理する運用である。声質、衣装、言語、配信者の属性によって誤判定率が偏らないかを確認し、配信停止の最終判断を誰が行ったか記録する(DeNA「PocochaにおけるAIを用いた審査効率化の取り組み」)。
第四に、音声生成には新たな権利管理が必要になる。ElevenLabsの日本法人設立は、日本語を含む音声技術への国内アクセスが広がった事実を示すが、特定の事務所が所属者の声を合成している証拠ではない。経営上は、本人が許諾した用途、地域、期間、学習への利用、退所後の停止条件を分けて管理する。許諾済みの説明音声と、本人のリアルタイム発言をファンが混同する設計は避ける(ElevenLabs「ElevenLabs、日本法人ElevenLabs G.K.を設立」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| グーグル/YouTube | 米国 | 自動吹替、ライブ翻訳構想 | 配信動画の多言語化。録画向けは提供済み、ライブ向けは試験予定 | 展開済み。ライブ翻訳まで導入済みという意味ではない(YouTube「Unlocking a global audience with auto dubbing」、YouTube「New YouTube Live tools for fan funding, dubbing and more」) |
| アドビ | 米国 | Fireflyの音声・動画翻訳 | 収録映像・告知動画の翻訳支援。事務所単位の導入率は非開示 | 展開済み。日本語製品資料を公開(アドビ「動画を翻訳|Firefly」、アドビ「「音声を翻訳」および「動画を翻訳」に関するよくある質問」) |
| ElevenLabs | 米国・英国 | 音声生成・多言語音声技術 | 許諾音声の生成やローカライズに利用可能。主要事務所での採用は未確認 | 展開済み。日本法人を設立(ElevenLabs「ElevenLabs、日本法人ElevenLabs G.K.を設立」) |
| DeNA | 日本 | 配信モデレーション、画像判定等 | Pocochaの配信監視を支援。汎用製品販売企業というより自社活用企業である | 展開済み。実サービスの事例を公開(DeNA「PocochaにおけるAIを用いた審査効率化の取り組み」、DeNA「「DeNA TechCon 2023」にてDeNAのAIチームから3件発表します!」) |
人材・収益・競争への影響
以下は、技術公開をもとにした分析である。減少し得るのは字幕初稿、素材の単純展開、一次監視の作業時間であり、職業全体が不要になるという意味ではない。増えるのは、キャラクター設定を守る翻訳監修、音声許諾の管理、誤検知の救済、海外視聴者との摩擦を調整する仕事である。
制作単価が下がっても、本数、審査、権利確認、推論利用料が増えれば総費用は減らない。評価は、承認済みコンテンツ一本の総工数と、海外の継続購入者の獲得費で行う。法人価格も、本人出演、監修、二次利用の対価を分けて設計する。
翻訳・発見・配信の一体提供は、基盤側の競争力を高めると考えられる。事務所の打ち手は、生成機能では代替しにくい本人との関係を守り、権利台帳、許諾履歴、用語集、購買分析を自社に蓄積することである。
EUではAI法第50条の透明性義務が2026年8月2日から適用され、対話システムや一定の合成・操作コンテンツについて開示・識別の検討が必要となった。同日より前に市場に出したAIシステムの機械可読な表示(同条第2項)は、2026年12月2日までの猶予がある。アニメ調アバターが一律に規制対象となるわけではなく、内容、実在性、用途、事業者の役割を確かめる。EU向け案件では、契約時に表示責任と技術的な来歴情報の保持を定めることが実務上の打ち手である(欧州委員会「Transparency obligations under Article 50 AI Act」)。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 声・歌唱・外見・配信ログの利用許諾を用途別に台帳化する | 共通 | 直ちに | 無許諾利用と退所後の紛争を抑える | 本人同意、二次利用・学習・削除の条件 |
| 高 | 翻訳する切り抜きを限定し、現地監修と購買計測を組み合わせる | 共通 | 6か月以内 | 翻訳量と売上効果を切り分ける | 固有名詞辞書、現地担当者、地域別計測 |
| 高 | 監視の自動判定に異議申立てと人の再審査を接続する | 共通 | 6か月以内 | 見逃しと誤停止による信用毀損を抑える | 判断記録、再審査担当、緊急連絡系統 |
| 高 | ライブ翻訳は少人数番組で遅延・誤訳を検証する | 大手 | 試験機能提供後 | 本番導入の可否を判断する | 許諾済み素材、訂正導線、配信停止基準 |
| 中 | 生成素材と本人の発言を識別して保存・表示する | 共通 | 1年以内 | 広告主・海外当局への説明を容易にする | 来歴情報、素材管理、表示ルール |
| 中 | モデルの内製より権利・用語・顧客分析の共有基盤を優先する | 中堅・中小 | 1年以内 | 固定費を抑えつつ独自性を残す | サービス変更時にデータを移せる契約 |
失敗例は、音声の再現性を本人許諾の代わりにすること、翻訳本数だけを追って修正費用が膨らむことである。監視では、省力化に加え、誤停止の復旧と被害報告への対応時間も管理する。
業界の定義と市場構造
この業界は、出演者とキャラクターを事業化する「IP・事務所層」と、視聴・課金・発見を担う「配信基盤層」が重なる市場である。国内VTuber事務所ではANYCOLORとカバーの規模が大きいが、両社がライブ配信基盤そのものを支配しているわけではない。市場図では両層を分け、上位2社を明示する。
対象には、VTuberの育成・マネジメント、ライブ配信、会員課金、投げ銭、それらを起点とする物販、イベント、ライセンス、法人案件を含める。実写ライバーを含む配信プラットフォームも対象とする一方、映画・一般的な動画配信、ゲーム販売、無関係なキャラクター物販は対象外である。YouTube全体や中国の総合動画企業の売上は競争基盤の規模を示す参考値であり、本業界の市場規模に加算しない。
| 市場の層 | 国内上位2社・基盤企業 | その他の主な事業者 | 数字を読む際の注意 |
|---|---|---|---|
| IP・事務所層 | ANYCOLOR:にじさんじ/カバー:ホロライブプロダクション | Brave group、その他事務所、独立VTuber | 上位2社とその他を同じ大きさのロゴで並べるだけでは規模差を表せない |
| 配信・課金基盤層 | YouTube、Twitch、TikTok LIVE | Pococha、IRIAM、中国の配信サービス等 | 事務所の売上と基盤の取扱高・売上を足すと二重計上が起こる |
| 商品化・法人取引層 | 上位2社の自社EC・ライセンス事業 | メーカー、イベント主催者、広告主、流通企業 | 小売販売額、卸売上、ロイヤルティは異なる |
各社の開示に基づく概念整理で、シェアを表す図ではない。市場と個社の収益内訳は以下のように区別する。
| 対象・時点 | 配信・コンテンツ | 商品販売 | イベント | 法人・ライセンス等 |
|---|---|---|---|---|
| 国内VTuber市場・2023年度実績推計 | 160億円、20.0% | 445億円、55.6% | 64億円、8.0% | BtoB131億円、16.4% |
| カバー・2026年3月期 | 91.37億円、18.5% | 237.47億円、48.1% | 92.47億円、18.7% | ライセンス・タイアップ71.98億円、14.6% |
出典は市場内訳が矢野経済研究所、個社内訳がカバーである。分類と年度が異なるため、この2行から業界全体の構成比の変化は計算できず、カバーの比率合計は丸めで100%と一致しない(矢野経済研究所「VTuber市場に関する調査を実施(2025年)」、カバー「事業計画及び成長可能性に関する事項」)。
過去5年の変化から現在の事業規模を説明するには、無料視聴の拡大に加えて、商品化の進み方を見る。2023年度の時点で市場推計の過半を商品販売が占め、カバーでは直近年度も物販が最大領域であることから、視聴で形成した関係を所有・参加・応援へ変える商品化が成長を支えたと解釈できる。
供給面では、商品企画、権利管理、物流、海外営業まで能力が必要となる。分析では、参入障壁はアバターを作る費用から、継続出演と商品供給を両立する運営能力へ移りつつある。
顧客と需要の特性
需要を決めるのは、視聴者総数に加え、特定の演者を継続して支持し、複数の商品へ支出する顧客の厚みである。無料視聴者、継続課金者、記念商品購入者、法人広告主では購買理由が異なり、一律の客単価や登録者数だけでは事業を管理できない。以下の購買構造は、公表された収益区分とサービス仕様から整理した経営上の仮説である。
| 顧客 | 主な購入対象 | 購買の決め手 | 確認すべき指標 |
|---|---|---|---|
| 無料視聴中心のファン | 将来の会員課金・商品購入 | 配信時間、出演者との相性、発見しやすさ | 新規視聴者の再訪、初回購入への移行 |
| 継続的な支援者 | 会員、投げ銭、限定コンテンツ | 応答、参加感、応援の継続性 | 継続率、課金者数、支出の集中度 |
| 商品・イベント購入者 | 記念グッズ、カード、ライブ券 | 所有価値、記念性、出演者、配送時期 | 再購入、購入単価、返品・未受取 |
| 法人顧客 | 広告出演、共同商品、ライセンス | 顧客層との一致、権利の明確さ、実行力 | 案件粗利、継続発注、実購買への寄与 |
配信には投げ銭以外の会員・広告収益も存在するため、課金行動を一種類として扱うべきではない(YouTubeヘルプ「パートナーの収益に関する概要」)。ANYCOLORの直近四半期では、公式ストアやファンクラブの利用に必要なANYCOLOR IDが2,106千ID(前年同期比19.3%増)に達したが、これは購入者数、アクティブ人数、重複を除いたファン数ではない。購入頻度や一定期間内の稼働率も確かめる(ANYCOLOR「2027年4月期第1四半期決算短信〔日本基準〕(非連結)」)。
法人案件では、広告主の宣伝・ブランド担当が企画し、代理店・事務所との調整後、法務・調達が条件を確認する流れを想定できる。B2B営業では「登録者が多い」という説明より、対象顧客との重なり、二次利用できる素材、店頭・ECへの送客、競合排他の範囲を案件ごとに提案する方が合理的である。
価格感応度にも商品差がある。無料視聴は金銭的な乗り換え負担が小さい一方、会員期間や演者・コミュニティへの愛着は継続を支えると考えられる。ただし、値上げ余地は、送料込みの価格や商品投入の頻度も含めて調べる。
季節性は暦だけでなく、周年・誕生日・大型ライブ・新商品発売日に左右される。カバーの2026年4〜6月期には商品投入時期や在庫不足が業績に影響しており、四半期の増減をそのまま人気の変化と読むのは適切でない(カバー「2027年3月期第1四半期決算説明資料」)。国内人口減少への対応では、海外視聴者数に加え、年齢層ごとの継続率と、送料・言語・決済を越えて購入する海外顧客数を分けて見る。
バリューチェーンと収益構造
収益の源泉は、無料で接触できる配信から、有料の支援、所有、参加、法人利用へ顧客を移す能力にある。利益率は所属人数や視聴時間だけで決まらず、商品構成、契約、在庫、制作・開発投資で大きく変わる。商品領域別の営業利益は十分には開示されていない。
| 工程 | 役割と主な担い手 | 付加価値・収益 | 主な費用・リスク |
|---|---|---|---|
| 企画・権利設計 | 事務所、演者、デザイナー、権利者 | キャラクター設定、出演・商品化の許諾 | 契約不備、権利の分散、活動終了時の処理 |
| 制作・出演 | 演者、制作会社、スタジオ、運営スタッフ | 継続的な番組、ライブ、楽曲 | 演者報酬、外注、人件費、設備、制作待ち |
| 配信・集客 | YouTube等の基盤、事務所、ファンの紹介 | 視聴者との接点、推薦、課金機能 | 規約変更、表示・推薦変更、アカウント停止 |
| 販売・契約 | 自社EC、メーカー、広告主、主催者 | 物販差益、会員収入、出演料、使用許諾料 | 販促、販売手数料、最低保証、商品開発 |
| 履行・保護 | 物流会社、CS、法務、監視担当 | 納品、体験品質、信用維持 | 在庫、返品、配送、権利侵害、事故対応 |
| 顧客分析 | 事務所・基盤の運営部門 | 商品計画、再購入、継続率改善 | データの分断、重複ID、同意・管理負担 |
投げ銭では分配条件が重要である。YouTubeはSuper Chat等について、現地の税やiOSのApp Store手数料等を差し引いた認識収益の70%をクリエイターへ配分すると説明している。視聴者が払った金額の70%が、そのまま所属演者個人の手取りになるわけではなく、事務所との契約による配分や各種費用は別に存在する(YouTubeヘルプ「YouTubeチャットのSuper ChatとSuper Stickersを管理する」)。
視聴者の支払額、基盤の取扱高、事務所の売上、演者の受取額は合算できない。広告収益と会員・投げ銭でもプラットフォームの配分条件が異なる(YouTubeヘルプ「パートナーの収益に関する概要」)。事業計画では、入金経路、控除、返金、為替、入金までの日数を商品別に積み上げる。
上場企業の実績では、ANYCOLORの2026年4月期営業利益は201.73億円、売上高営業利益率は36.2%であった。カバーの2026年3月期営業利益は70.56億円、同率は14.3%であるが、この差は両社の投資、制作体制、商品構成等を含む結果であり、演者単位の収益性の差ではない(ANYCOLOR「2026年4月期通期決算説明資料」、カバー「2026年3月期決算短信」)。DeNAのライブストリーミング事業は、同年度の売上収益397.90億円に対してセグメント利益39.84億円であり、両者の比率は10.0%となるが、全社費用等の扱いも異なるため、事務所の営業利益率との単純な優劣判定は避ける(計算、DeNA「2026年3月期決算短信〔IFRS〕(連結)」)。
分析では、追加製造を伴わないボイス販売やライセンスは限界費用を抑えやすい一方、人気を作り維持する支出が上流に存在する。物販は大きな売上を作れるが、製造原価、物流、売れ残り、販売時期のずれが利益を変える。各社の領域別利益が十分に開示されていない以上、「配信より物販の方が必ず高収益」とまでは断定できない。
在庫管理は現に財務へ影響している。ANYCOLORは2026年4月期第4四半期に約18億円、カバーは2026年3月期通期に約18億円の在庫評価減等を説明しており、両社で計上期間・評価方法は同一ではない(ANYCOLOR「2026年4月期通期決算説明資料」、カバー「事業計画及び成長可能性に関する事項」)。受注生産は在庫を抑えられる反面、納期が長くなりやすいため、定番品の即納と記念商品の予約販売をどう配分するかが重要になる。
調達面では、制作担当者や海外製造先への集中、輸送費・関税、権利確認の遅れが販売機会を失わせ得る。価格転嫁の業界統計は確認できず、送料・商品構成・ライセンス条件を含む収益条件を案件別に検証する。
競争環境
競争は「上位2社の大規模IP運営」「専門性のあるブランド群」「多数の独立配信者」と、それらの接点を握る配信基盤に分かれる。事務所間では演者とファンの獲得、基盤との間では集客・課金条件、商品化ではメーカーや広告主との協業能力が争点になる。上位2社の存在感は明確だが、同一定義・同一期間の市場分母がないため、厳密なCR2やHHIは本稿では示さない。
主要企業の違い
| 企業 | 規模 | 公開情報に表れた事業の特徴 | 経営上の確認点 |
|---|---|---|---|
| ANYCOLOR | 2026年4月期売上556.82億円 | にじさんじを中心に運営。コマース売上380.92億円、全社売上の68.4%(計算) | 商品企画と顧客基盤を拡大しつつ、在庫・制作・演者支援の負荷を管理できるか |
| カバー | 2026年3月期売上493.30億円 | ホロライブプロダクションを中心に、物販・ライブ・ライセンス・海外事業を展開 | 商品供給と大型企画の投資管理、ライセンス収入の継続性 |
| Brave group | 売上高の比較可能な最新公表値は今回確認できず | 複数ブランドを束ね、海外事業譲受や資金調達を実施 | ブランドを維持しながら制作・営業基盤を共有できるか |
| DeNA | 2026年3月期ライブストリーミング事業売上397.90億円 | PocochaとIRIAM等を運営。事務所より配信・コミュニティ基盤に位置する | 配信者と視聴者の定着、販促費と継続収益の均衡 |
各社の事実は決算・公式発表に基づき、右欄は分析から導かれる検討事項である(ANYCOLOR「2026年4月期通期決算説明資料」、カバー「事業計画及び成長可能性に関する事項」、Brave group「シリーズEラウンドにて総額80億円超の資金調達を実施」、DeNA「2026年3月期決算短信〔IFRS〕(連結)」)。上位2社を強調し、非上場企業の売上の推測は本稿では対象外とする。
直近四半期を見ると、ANYCOLORは2026年5〜7月期に売上166.20億円、前年同期比5.4%増、営業利益63.90億円、同8.8%減であった(ANYCOLOR「2027年4月期第1四半期決算短信〔日本基準〕(非連結)」)。カバーは2026年4〜6月期に売上88.25億円、同8.3%減、営業利益6.51億円、同33.0%減であり、商品供給や投入時期等の影響を説明している(カバー「2027年3月期第1四半期決算説明資料」)。配信基盤側のDeNAのライブストリーミング事業は、2026年4〜6月期に売上収益97.25億円(同2.5%減)、セグメント利益9.94億円(同0.8%減)で、IRIAMが四半期として初めて黒字化した(DeNA「2027年3月期第1四半期決算短信〔IFRS〕(連結)」)。対象月が異なり、単純な需要比較はできない。
一方、カバーは2026年9月24日に、上期営業利益予想を19.30億円から35.00億円へ上方修正した。スマートフォンゲーム「hololive Dreams」の初速とライセンス・タイアップの進捗、商品構成による費用変化を理由としており、これは2026年10月時点では実績ではなく会社予想である(カバー「第2四半期(累計)業績予想の修正に関するお知らせ」)。
5つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 上位2社に加え、複数ブランドの統合や海外展開が進む。ファンの時間・予算と出演者の獲得が競合する | 強まる |
| 新規参入の脅威 | 中 | 配信開始の負担は小さいが、継続制作、権利処理、物販供給の規模化には組織能力が必要 | 変わらない |
| 代替品の脅威 | 強 | ゲーム、短尺動画、音楽、他の推し活動が同じ可処分時間・支出を取り合う | 強まる |
| 買い手の交渉力 | 中 | 無料視聴者は移動しやすい。法人は媒体を比較できる一方、特定IPの代替は難しい | 変わらない |
| 売り手の交渉力 | 強 | 有力演者、専門制作者、配信・決済基盤が不可欠。基盤の分配条件は各サービスが設定する | 強まる |
強さと方向は、公開情報からの分析である。根拠となる制度・事実は、Twitchの収益分配制度、YouTubeの課金条件、Brave groupの事業取得、公正取引委員会による制作委託取引への措置で確認できる(Twitch「An Update to Several Streamer Payout Programs」、YouTubeヘルプ「YouTubeチャットのSuper ChatとSuper Stickersを管理する」、Brave group「米国Brave group USが『idol』の事業を譲受」、公正取引委員会「カバー株式会社に対する勧告等について」)。
再編と成功の条件
直近3年では、Brave groupの米国子会社が2024年8月に「idol」の事業を譲り受け、2026年4月には融資を含む総額80億円超の資金調達を発表した。後者は売上でも、全額が株式による調達でもない。海外ブランドの獲得と運営基盤への投資を組み合わせた動きである(Brave group「米国Brave group USが『idol』の事業を譲受」、Brave group「シリーズEラウンドにて総額80億円超の資金調達を実施」)。
異業種との接点は、事務所を新設する参入だけではない。カバーのゲーム共同運営やライセンス収益の伸びは、ゲーム・流通・商品メーカーが既存IPと組む経路を示す。新規参入には、商品化・制作・海外販売を担う経路もある(カバー「第2四半期(累計)業績予想の修正に関するお知らせ」)。
成功条件は四つである。第一は、演者への負担を管理し、番組・商品・イベントを継続供給すること。第二は、上位2社の事業構成に見られるように、視聴を複数の購入機会へつなげることである。
第三は、上位2社でも表に出た在庫・供給の課題を、販売計画と調達の接続で抑えること。第四は、海外の営業・許諾・納品・顧客対応を持つことである。いずれも、公表事実をもとにした分析である。
海外の動向と主要企業
海外市場では、日本企業が強みを持つキャラクター・出演者の運営と、米中企業が持つ配信・課金基盤の規模を分けて考える。本稿の定義に一致する、国際機関等による世界市場規模や日本の構成比は確認できない。したがって、地域別の市場シェアの推計は本稿では対象外とし、公式開示された収益と事業モデルを比較する。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| アルファベット/YouTube | 米国 | YouTubeの広告・サブスクリプション合計は2025年にUS$60 billion超。ライブ専業ではない | 広範な動画視聴基盤と広告・会員・ファン課金 | 2026年9月、ライブの共同配信やファン課金機能の拡充計画を発表 | 日本向けサービスを展開(Alphabet「2025 Q4 Earnings Call」、YouTube「New YouTube Live tools for fan funding, dubbing and more」) |
| アマゾン/Twitch | 米国 | Twitch単独・ライブ部門の売上高は非開示 | ゲーム・配信者コミュニティ、サブスクリプション | Plusプログラム等の収益配分を変更し、2025年には中南米向け条件も調整 | 日本語配信者・視聴者向けサービス(Twitch「An Update to Several Streamer Payout Programs」、Twitch「Supporting Streamers in Latin America」) |
| バイトダンス〈字節跳動〉/TikTok | 中国(親会社) | LIVE部門売上高の公式開示を確認できず | 短尺動画による発見とライブ・ギフトの接続 | LIVE、ギフト、視聴者交流機能を提供。収益配分の固定比率は公表資料から確認できず | TikTok LIVEを展開(TikTok「LIVEギフト・ウォレット」) |
| ビリビリ〈哔哩哔哩〉 | 中国・上海 | 2025年全社売上RMB30.35 billion。動画・広告・ゲーム等を含む | 中国の動画コミュニティ、会員・ライブを含む付加価値サービス | 2025年は広告増収と収益改善が進行 | 日本国内ライブ事業の規模は今回確認できず(Bilibili「Fourth Quarter and Fiscal Year 2025 Financial Results」(香港取引所掲載)) |
| クアイショウ〈快手〉 | 中国・北京 | 2025年ライブストリーミング売上RMB39.1 billion | 動画・ライブ・ECを同じ基盤で運営 | 2026年4~6月期のライブ売上は前年同期比13.5%減 | 主力ライブ事業と同じ形での日本展開は今回確認できず(快手「Fourth Quarter and Full Year 2025 Financial Results」、快手「Second Quarter and Interim 2026 Financial Results」) |
地域差は収益経路に表れる。英語圏ではYouTube・Twitch等で集客できる一方、中国では現地サービスの課金条件等への適応が必要になる。東南アジアを含む各地域では、視聴者を獲得できても商品価格、送料、決済手段が購買を妨げ得るため、視聴国別の人数と販売国別の収益を分けて判断する。
日本企業の実例では、カバーの2026年3月期海外売上高は118.29億円、全社売上高に対する比率は24.0%である(計算)。同社は米国拠点COVER USAの設立も公表しており、コンテンツの配信だけでなく営業・提携を現地で進める体制を持つ。ANYCOLORの英語圏ブランドの売上を、そのまま同社全体の海外売上と扱うことはできない(カバー「事業計画及び成長可能性に関する事項」、カバー「初の海外拠点『COVER USA』を設立」、ANYCOLOR「2026年4月期通期決算説明資料」)。
海外の大手基盤から学べる点は、会員・広告・投げ銭・ECを組み合わせ、収益源を分けて管理することである。快手のライブ売上は2025年通期に前年比5.5%増であった一方、2026年4〜6月期には減収へ転じており、大規模な利用基盤があっても各収益源が同じ方向に伸びるとは限らない(快手「Fourth Quarter and Full Year 2025 Financial Results」、快手「Second Quarter and Interim 2026 Financial Results」)。減収と制度変更の因果関係は断定できない。
日本への波及として、今後2〜3年で、海外の配信者獲得策と、IPの現地商品化を担う提携の重要性が高まるとみられる。海外事務所を買収する場合は、登録者数に加え、継続出演、IP帰属、現地営業、契約承継の義務を確かめる。
外部環境と制度の変化
制度対応は、違反を避けるためだけでなく、制作物を予定どおり調達し、ファンの課金と海外販売を継続するための事業条件である。とくに外部制作者との取引、未成年者の支出、広告表示、越境物販の負担が経営へ直結する。影響評価は公開情報からの分析であり、適用対象は契約・サービス形態による。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制・取引 | 日本 | 取適法による適用基準への従業員基準の追加、協議に応じない一方的な価格決定等の禁止 | 2026年1月1日施行 | 大・短期は管理負担、適正調達には追い風 | 公正取引委員会「取適法特設サイト」 |
| 法規制・就業 | 日本 | フリーランス取引の条件明示、報酬支払、就業環境整備等 | 2024年11月1日施行 | 大・委託管理には負担、継続制作には追い風 | 公正取引委員会「フリーランス法特設サイト」 |
| 広告 | 日本 | 広告であることを判別しにくい表示への規制 | 2023年10月1日施行 | 中・表示確認の負担。適正な法人案件には追い風 | 消費者庁「ステルスマーケティングに関する規制」 |
| 課金・消費者保護 | 中国 | 投げ銭の上限額設定、注意喚起の初期設定、投げ銭額だけによる順位付けの禁止、年齢別の未成年者対応等 | 2026年4月13日公表、通知は4月4日付 | 大・高額課金を促す設計には向かい風、信頼確保には追い風 | 中国国家インターネット情報弁公室「关于加强网络直播打赏规范管理的通知」 |
| 未成年者保護 | EU | DSAに基づく未成年者保護ガイドライン。年齢に応じた安全設計等を提示 | 2025年7月14日公表 | 大・基盤の設計・運用負担。新法施行日ではない | 欧州委員会「Guidelines on the protection of minors」 |
| 資源循環・物販 | EU | 包装・包装廃棄物規則の適用開始。要件は段階的に実施 | 2026年8月12日適用開始 | 中・越境物販の対応費には向かい風、梱包最適化には追い風 | 欧州委員会「New EU rules on packaging enter into application」 |
日本では、事務所の「クリエイター支援」という説明と、実際の発注・検収・報酬支払の管理を一致させる。公正取引委員会は2024年10月25日にカバーに対して下請法に基づく勧告等を行っており、制作委託が現実の取引規制の対象であることを示した。現在の違反継続を示すものではない(公正取引委員会「カバー株式会社に対する勧告等について」)。
実務では、仕様の確定、修正理由、検収期限、追加報酬の要否を発注時点で明確にすることが重要になる。取適法やフリーランス法は、資本金・従業員基準、委託内容、契約期間等によって適用条件が異なるため、すべての出演者や制作者へ同じ契約書を当てはめるべきではない。演者の契約と外注制作の契約も分けて確かめる(公正取引委員会「取適法特設サイト」、公正取引委員会「フリーランス法特設サイト」)。
中国の2026年通知では、ユーザーが1回・1日の投げ銭の上限額を設定できる仕組み、投げ銭時の注意喚起機能を初期設定でオンにすること、投げ銭額だけを根拠に配信者やユーザーを順位付けしないことが求められている。未成年者は8歳未満には提供せず、8〜16歳は保護者の同意、16歳超は保護者の同意または収入証明の確認を求めるなど年齢に応じた条件が定められており、「未成年者は一律に同じ扱い」と要約するのは不正確である。日本企業は、現地パートナーが獲得する売上の大きさに加え、課金の適法性、返金、本人確認に関する責任分担を確かめる(中国国家インターネット情報弁公室「关于加强网络直播打赏规范管理的通知」)。
資源循環への対応は、デジタルコンテンツの電力に加え、物販比率の大きさをもとに設計する。EU向け商品では、包装材・材質等の情報をメーカーから取得し、現地の輸入者や販売主体と対応を調整する。ただし、すべての要件が2026年8月に同時適用されるわけではない(欧州委員会「New EU rules on packaging enter into application」)。人口減少への対応も、地域別の収益と海外対応費を含めて優先順位を付ける。
人材と生産性
本業界の人材問題は、配信者の数と運営側の処理能力が同じ速度で増えるとは限らない点にある。専業人材の求人倍率や業界全体の従業者数は確認できず、「一律に何人不足している」とは示せない。経営上は、採用人数よりも、出演・制作・商品化が止まる工程を特定する方が有効である。
経営上の重点職種としては、演者の活動を支えるマネージャー、ライブの制作進行、3D・映像・音響の専門職、商品調達・在庫管理、権利処理、海外営業・顧客対応が挙げられる。これは業界別求人統計に基づく不足順位ではなく、各社が公表した事業構成と供給上の課題からの整理である。出演者数を増やす前に、スタジオ予約、素材承認、商品検収、問い合わせの処理時間が伸びていないかを確かめる。
賃金の参考値は、2025年賃金構造基本統計調査の「娯楽業」に基づく438.21万円である。月例給与31.43万円と年間賞与61.05万円から計算した値であり、プラットフォームの技術者や人気演者の収入を表すものではない。月例給与と賞与の対象期間も異なるため、厳密な2025暦年の年収ではなく、調査定義に沿った年額換算である(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業大分類、中分類、第1表」)。
採用給与は、職種、時間帯、海外対応、契約形態に応じて評価する。業界全体の賃上げ率も確認できず、個社の給与情報から作る業界平均の上昇率は本稿では示さない。
労働生産性についても、付加価値額と従業者数を同じ範囲で把握できず、他産業・海外との厳密な比較はできない。事務所の売上を社員数で割った値は、演者・外部制作者・海外委託先の投入を十分に反映しない。社内管理では、番組や商品群ごとに外注費を含む粗利、企画から販売までの所要日数、納期遅延、手戻り、演者の稼働余力を組み合わせる。
制度面では、フリーランス法に対応した条件明示や就業環境整備を、制作管理と一体化する(公正取引委員会「フリーランス法特設サイト」)。夜間配信や海外時差に対応する際も、演者の稼働と雇用スタッフの労働時間を区別し、特定担当者が常時対応する体制を避けることが持続的な供給につながる。
2030年に向けたシナリオ
2030年を左右する不確実性は、第一に「継続的に購入するファンがどこまで広がるか」、第二に「配信で得た人気を自社商品・ライセンスへ安定して転換できるか」である。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測や確率推計ではない。投げ銭の増加だけを成長前提に置くより、購入者の広がりと収益転換の質を分けた方が戦略を選びやすい。
| シナリオ | 二つの軸の状態 | 2030年の業界像 | 起きる条件 | 可能性の見立て |
|---|---|---|---|---|
| IP事業の拡張 | 購入者が拡大/収益転換が安定 | 海外・小売・ゲーム等に接点が増え、事務所は複数の収益源を持つ | 継続出演、海外営業、商品供給、許諾管理が規模に追い付く | 十分あり得るが、企業ごとの差が大きい |
| 成熟と選別 | 購入者は緩やかに拡大/収益転換にばらつき | 上位企業と専門ブランドが残り、商品・地域ごとの採算管理が進む | 視聴は広がるが支出予算は限られ、在庫や制作費が利益を左右する | 分析上の中心シナリオ |
| 課金・供給の制約 | 購入者が停滞/収益転換が不安定 | 販促依存や固定費負担が増し、撤退・ブランド移管が進む | 課金条件の変化、主要演者の活動縮小、配送・制作の障害が重なる | 下方リスクとして備える必要がある |
中心シナリオを「成熟と選別」とする理由は、市場推計の拡大と、個社の利益・在庫・供給上の課題が同時に観察されるためである。ただし、カバーのライセンス収益による予想修正のように、同じ視聴基盤から新たな収益を生む余地もある(矢野経済研究所「『オタク』市場に関する調査を実施(2025年)」、カバー「第2四半期(累計)業績予想の修正に関するお知らせ」)。単年度の売上鈍化だけで市場の終わりを判断することも、過去の成長率を2030年まで延ばすことも避ける。
| 先行指標 | 見るべき変化 | 確認先 |
|---|---|---|
| 会員・顧客IDと購入の関係 | ID増加が売上・継続購入へつながるか。購入率が非開示なら確認課題として残す | ANYCOLOR決算説明資料(ANYCOLOR「2027年4月期第1四半期決算短信〔日本基準〕(非連結)」) |
| 商品供給と在庫 | 売上増に比べ在庫が先行して増えていないか、評価減・欠品が繰り返されていないか | 上位2社の決算・説明資料(ANYCOLOR「2026年4月期通期決算説明資料」、カバー「2027年3月期第1四半期決算説明資料」) |
| 海外売上と法人取引 | 海外視聴だけでなく海外の収益・取引が増えるか | カバー通期決算説明資料(カバー「事業計画及び成長可能性に関する事項」) |
| 収益源別の伸び | 配信、物販、イベント、ライセンスが相互に補完するか | 各社事業別売上、DeNAセグメント情報(DeNA「2026年3月期決算短信〔IFRS〕(連結)」) |
| 課金条件・消費者保護 | 分配率、限度額、年齢条件、返金の責任が変わるか | 各基盤の公式規約、中国当局発表(YouTubeヘルプ「YouTubeチャットのSuper ChatとSuper Stickersを管理する」、中国国家インターネット情報弁公室「关于加强网络直播打赏规范管理的通知」) |
四半期開示と随時の規約変更を確認し、悪化の原因を購入者不足・商品不足・手取り低下に分ける。
経営・企画部門への示唆
この業界の勝負どころは、視聴者を集める力よりも、集めた支持を商品・会員・ライセンスとして予定どおり届け、在庫と権利の事故なく回収する運営力にある。以下は、本稿のデータと事例をもとにした分析であり、投資判断の前に後述の一次調査で確かめる。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となる本稿のデータ・事例 | 判断の目安 |
|---|---|---|---|
| 大手(上位2社など) | 演者の追加より、商品供給とライセンスに経営資源を回す。記念商品は予約販売、定番品は即納と分け、在庫の回転日数で評価減の基準を運用する | カバーは低回転在庫の評価減等(約18億円)に続き、2026年4~6月期にはEC商品の製造・販売体制の移行で欠品が生じ、物販が22.1%減った。一方でライブ・イベントは2倍超、ライセンス・タイアップは8.2%伸びた(カバー「2027年3月期第1四半期決算説明資料」) | 物販の売上より在庫の伸びが大きい四半期が2回続いたら、新商品群の投入を絞る |
| 中堅・中小 | 上位2社の全機能を持とうとせず、特定ジャンル・言語の番組で固定ファンを作り、製造・物流・海外販売は外部の基盤に任せる。成長資金は事業取得と組み合わせる | VTuberファンの間では、上位2社のブランド認知は90%超だが、ぶいすぽっ!とあおぎり高校も70%超で、上位2社以外にも広く知られるブランドがある(矢野経済研究所「VTuberに関する消費者アンケート調査を実施(2026年)」)。Brave groupは海外事業の譲受と80億円超の調達を組み合わせた | ブランド認知が会員や商品の購入にどれだけ変わるかを測り、内製する機能を決める |
| 新規参入を考える企業 | 事務所の新設より、上位企業でも滞る工程(EC商品の製造・販売、翻訳監修、権利台帳)を受託するか、配信アプリを運営する | 大手の欄の欠品が示すように、製造・販売の工程は上位企業でも詰まる。DeNAのライブストリーミング事業は1.9%の減収でもセグメント利益39.84億円を確保し、IRIAMは2026年4~6月期に四半期として初めて黒字化した | 上位2社向けの売上比率と、他のIPへ転用できる仕組みかを参入前に確かめる |
3つの立場に共通する打ち手は、演者との契約に、商品化・翻訳・音声合成の許諾範囲と、卒業・退所後の販売停止や在庫処理の条件を入れておくことである。分析では、評価減は在庫の量だけでなく、活動終了時に関連商品を売り切れない契約条件からも生じる。中堅・中小では、取適法で適用基準に従業員基準が加わり、資本金が小さくても従業員数によって発注側の義務を負い得る(公正取引委員会「取適法特設サイト」)。イラストや3Dモデルの外注が増える成長期ほど、発注書の仕様、修正の範囲、検収期限を先に定型化しておく。
通説と異なる見方
第一に、この業界は「投げ銭の市場」ではなく「物販と在庫の事業」に近い。2023年度の市場推計では商品販売が55.6%で、配信は20.0%にとどまる(矢野経済研究所「VTuber市場に関する調査を実施(2025年)」)。利益を左右するのは投げ銭の順位より在庫の回転であり、競合は他の事務所だけでなく、ファンの予算を取り合う推し活商品全般である。新規事業の評価でも、同時視聴者数や投げ銭の順位より、商品群ごとの粗利と在庫日数を主な指標に置く。
第二に、海外は「英語圏の演者と視聴者を増やせば売上が伸びる」市場ではない。ANYCOLORの英語圏グループの2026年4月期売上は19.46億円で、全社売上の3.5%(計算)であった(ANYCOLOR「2026年4月期通期決算説明資料」)。これは同社の海外売上の全体ではないが、現地の演者を置くだけでは収益の柱になりにくいことを示す。基盤側もTwitchが中南米向けに収益配分の基準を引き下げたように、地域ごとに条件を変えている。分析では、視聴と売上の差を埋めるのは翻訳量より、商品価格、送料、決済、現地の販売体制である。
第三に、投げ銭を競わせる仕掛けは、地域によって追い風にも逆風にもなる。YouTubeは投げ銭やSuper Chatで配信者のスコアを競う機能を2027年に予定している(YouTube「New YouTube Live tools for fan funding, dubbing and more」)。一方、中国の2026年通知は投げ銭額だけによる順位付けを禁じ、快手のライブ売上は2026年4〜6月期に13.5%減った。因果は断定できないが、同じ課金設計を全地域で使えるとは限らない。分析にもとづく提案は、対戦型の投げ銭企画について、上限額の設定や注意喚起を自社の運営基準として先に定め、地域ごとに有効・無効を切り替えられる形で導入することである。
公開情報ではわからないこと
- 売上の演者別の集中度:上位数名の休止や卒業で、物販とイベントがどれだけ減るかは開示されていない。投資家向け面談で演者別売上の上位集中度を質問し、ファンへのアンケートで「推しの卒業後に支出をどこへ移したか」を聞いて確かめる。
- 支出の代替と補完:投げ銭、会員、物販、ライブの予算が互いに食い合うのか、一緒に増えるのかは不明である。同じ回答者の支出を12か月追うファンパネル調査で、項目間の動きを測る。
- 在庫評価減の原因:卒業に伴う商品の失効、予約の精度、販売期間の短さのどれが主因かは分からない。受託メーカーと物流会社への聞き取りで、最低発注量、返品、評価減の負担者を確かめる。
- 海外で買わない理由:視聴しても購入しない理由が価格、送料、言語、決済のどれかは公開情報では判断できない。北米・アジアのファンイベントでの購入者インタビューと、現地の物流・決済事業者への聞き取りで送料・関税を含む総支払額を比べて確かめる。
- 提携・買収先の継続性:取得後もIP、配信アカウント、演者の出演、制作チームを使い続けられるかは開示されない。契約書のレビューに加え、演者と外部制作者への面談で、権利の帰属、退所時の扱い、修正依頼と追加報酬の実態を確かめる。
出典
本文は2026年10月28日までに確認できた公表資料を基準とする。統計・企業開示の対象期間は資料ごとに異なり、日付のないサービス説明は同日確認として記載した。
- 矢野経済研究所「『オタク』市場に関する調査を実施(2025年)」(2026年1月6日)
- 矢野経済研究所「VTuber市場に関する調査を実施(2025年)」(2025年4月28日)
- ANYCOLOR「2026年4月期通期決算説明資料」(2026年6月10日)
- カバー「2026年3月期決算短信」(2026年5月14日)
- 公正取引委員会「取適法特設サイト」(2026年1月1日施行、2026年10月28日確認)
- 中国国家インターネット情報弁公室「关于加强网络直播打赏规范管理的通知」(2026年4月13日公表、4月4日付)
- 欧州委員会「Guidelines on the protection of minors」(2025年7月14日)
- DeNA「PocochaにおけるAIを用いた審査効率化の取り組み」(2023年3月27日)
- YouTube「New YouTube Live tools for fan funding, dubbing and more」(2026年9月23日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業大分類、中分類、第1表」(2026年3月24日)
- DeNA「2026年3月期決算短信〔IFRS〕(連結)」(2026年5月12日)
- 総務省「令和7年度情報通信メディアの利用時間と情報行動に関する調査報告書」(2026年6月26日)
- ElevenLabs「ElevenLabs、日本法人ElevenLabs G.K.を設立」(2025年4月14日)
- YouTube「Unlocking a global audience with auto dubbing」(2026年2月4日)
- アドビ「動画を翻訳|Firefly」(2026年3月27日更新)
- DeNA「「DeNA TechCon 2023」にてDeNAのAIチームから3件発表します!」(2023年3月2日開催の告知)
- アドビ「「音声を翻訳」および「動画を翻訳」に関するよくある質問」(2025年9月23日更新)
- 欧州委員会「Transparency obligations under Article 50 AI Act」(公表日記載なし、2026年10月28日確認)
- カバー「事業計画及び成長可能性に関する事項」(2026年5月14日)
- YouTubeヘルプ「パートナーの収益に関する概要」(公表日記載なし、2026年10月28日確認)
- ANYCOLOR「2027年4月期第1四半期決算短信〔日本基準〕(非連結)」(2026年9月9日)
- カバー「2027年3月期第1四半期決算説明資料」(2026年8月12日)
- YouTubeヘルプ「YouTubeチャットのSuper ChatとSuper Stickersを管理する」(公表日記載なし、2026年10月28日確認)
- Brave group「シリーズEラウンドにて総額80億円超の資金調達を実施」(2026年4月22日)
- カバー「第2四半期(累計)業績予想の修正に関するお知らせ」(2026年9月24日)
- Twitch「An Update to Several Streamer Payout Programs」(2024年1月24日)
- Brave group「米国Brave group USが『idol』の事業を譲受」(2024年8月1日)
- 公正取引委員会「カバー株式会社に対する勧告等について」(2024年10月25日)
- Alphabet「2025 Q4 Earnings Call」(2026年2月4日)
- Twitch「Supporting Streamers in Latin America」(2025年5月19日)
- TikTok「LIVEギフト・ウォレット」(公表日記載なし、2026年10月28日確認)
- Bilibili「Fourth Quarter and Fiscal Year 2025 Financial Results」(香港取引所掲載)(2026年3月5日)
- 快手「Fourth Quarter and Full Year 2025 Financial Results」(2026年3月25日)
- 快手「Second Quarter and Interim 2026 Financial Results」(2026年8月19日)
- DeNA「2027年3月期第1四半期決算短信〔IFRS〕(連結)」(2026年8月5日)
- 矢野経済研究所「VTuberに関する消費者アンケート調査を実施(2026年)」(2026年4月27日)
- Twitch「Moderators are the sword. Now AutoMod is the shield.」(2016年12月12日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」事業所第3-1表(2023年6月27日)
- カバー「初の海外拠点『COVER USA』を設立」(2024年3月12日)
- 公正取引委員会「フリーランス法特設サイト」(2024年11月1日施行、2026年10月28日確認)
- 消費者庁「ステルスマーケティングに関する規制」(2023年10月1日施行、2026年10月28日確認)
- 欧州委員会「New EU rules on packaging enter into application」(2026年8月11日)
