エグゼクティブサマリー
この業界をひと言で表すなら、需要の強さを、限られた会場日程・制作能力・販売権益によって収益へ変える産業である。2026年10月時点では市場拡大が続く一方、音楽とステージ、人気公演とその他、興行と周辺サービスの間で成長と利益の差が広がっている。
要点
- 市場成長は一様ではない。 2025年の国内チケット市場は8,564億円、前年比+12.6%である。音楽が拡大する一方、ステージは公演回数が増えても減収となった(ぴあ総研「2025年市場規模」、ぴあ総研「市場規模推移」)。
- 足元は金額の伸びが数量を上回る。 ACPCの2026年上期調査は興行売上3,182億5,215万円、前年同期比+8.3%に対し、動員増は+1.7%である。単価には公演構成の変化も含まれる(ACPC「2026年上期調査」)。
- 会場不足は場所・規模・日程の問題である。 新設アリーナだけで劇場・ホール需要を代替できず、老朽化による劇場・ホールの閉館・休館も続く。競争は作品、販売、制作、施設の組み合わせへ広がり、AEGの日本での会場事業やライブ・ネイションによる国内プロモーターの買収は、海外企業との協業・競争を具体化している(ACPC「2025年調査」、ACPC「2026年上期調査」、AEG「日本事業」、Live Nation「H.I.P.買収」)。
- 転売対策は販売設計の課題である。 文化庁は2026年6月、法の保護対象となる券の要件不足を指摘した。券面・購入画面・本人確認・公式リセールの連動が必要であり、米国の総額表示や競争政策、英国の立法準備も海外事業の条件となる(文化庁・スポーツ庁「2026年6月通知」、米FTC「手数料表示規則施行」、英国議会「HL3584政府回答」)。
- AIは告知・公演探索、ロボットは施設作業が先行する。 国内の本人確認や清掃、海外の販促・対話型販売には事例があるが、舞台全体の無人運営とは異なる。導入効果は、公演の粗利益、総作業時間、誤拒否・事故で測る(Eventbrite「2023年第2四半期株主書簡」、Ticketmaster「AI連携サービス」、パナソニック「滋賀アリーナ導入事例」)。
経営・企画部門への示唆
- 大手は会場を保有ではなく使える日程で管理し、劇場の休館・閉館中も他劇場との複数年契約や巡回で演目と顧客接点を保つ。興行単体の利益率は薄いため、販売・協賛の権益と券面の要件点検を優先する。
- 中堅・中小は、動員が回復した中規模ホールと地方巡回に強みを寄せ、海外招聘は共同主催で負担を分ける。舞台技術は繁忙日の供給力を年間契約の価格に織り込み、万博年の高稼働を平常年の前提にしない。
- 新規参入は、新アリーナの開業が続く地域では稼働の取り合いを想定し、着工前に複数年の利用確約を取る。不足の中心は老朽化が進む中規模ホール・劇場であり、招聘・主催機能を持つ企業との提携も選択肢になる。
業界データまとめ
国内市場の基準は、ぴあ総研による音楽・ステージの入場券売上推計である。2026年の足元はACPCの会員調査で補うが、対象事業者と対象公演が異なるため、両者を接続した時系列や市場占有率は本稿では示さない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の音楽コンサート・ステージ公演のチケット販売額 8,564億円。ぴあ総研による市場推計 | 2025年 | ぴあ総研「2025年市場規模」 |
| 市場の伸び | 上記と同一系列で前年比 +12.6%。公表された実績推計の増減率 | 2025年 | ぴあ総研「2025年市場規模」 |
| 事業者数 | 産業小分類802「興行場(別掲を除く),興行団」の民営事業所(個人経営を除く) 2,500事業所。企業数ではなく、スポーツ興行等を含む原表の集計範囲 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス・サービス関連産業第4表」 |
| 従業者数 | 同分類・同表の男女計 29,918人。コンサート・舞台以外を含み、周辺の機材会社等を網羅する値ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス・サービス関連産業第4表」 |
| 平均年収 | 中分類80「娯楽業」の一般労働者、男女計・企業規模計10人以上。438.21万円(計算)=月額31.43万円×12+年間賞与等61.05万円。遊技場・スポーツ施設等を含む参考値 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者第1表」 |
| 上位3社の売上高 | 主要上場3社の関連部門:松竹272.75億円/東宝223.10億円/ヒビノ213.42億円。順に演劇、演劇、コンサート・イベントサービス。網羅的な業界順位ではなく、ヒビノは企業イベント等を含む | 松竹・東宝:2026年2月期、ヒビノ:2026年3月期 | 松竹「招集通知・事業報告」 東宝「セグメント情報」 ヒビノ「2026年3月期決算説明資料」 |
| 公演数 | ACPC調査対象93社の 15,654本(前年同期比+2.6%) | 2026年1〜6月 | ACPC「2026年上期調査」 |
| 動員数 | 同調査の延べ 28,455,177人(前年同期比+1.7%) | 2026年1〜6月 | ACPC「2026年上期調査」 |
| 興行売上 | 同調査の 3,182億5,215万円(前年同期比+8.3%) | 2026年1〜6月 | ACPC「2026年上期調査」 |
| 平均チケット単価 | 同調査の 11,184円(前年同期比+6.4%)。公演・席種構成の変化を含む平均値 | 2026年1〜6月 | ACPC「2026年上期調査」 |
統計の産業範囲が異なるため、市場規模を上記従業者数で割った生産性は本稿では示さない。ACPCの対象社は前年同期から3社増え、同一企業比較ではない。平均チケット単価も同一公演・席種の値上げ率とは区別する。
AI・フィジカルAIの影響と経営の打ち手
短期の変化は、公演そのものの置き換えより、販売前後の情報処理と会場運営に表れる。生成AI・AIエージェントは告知制作や公演探索、フィジカルAIは清掃・限定区域の搬送が先行しており、舞台上の安全判断や公演全体の自律運営が実用化したとはいえない。
影響の全体像
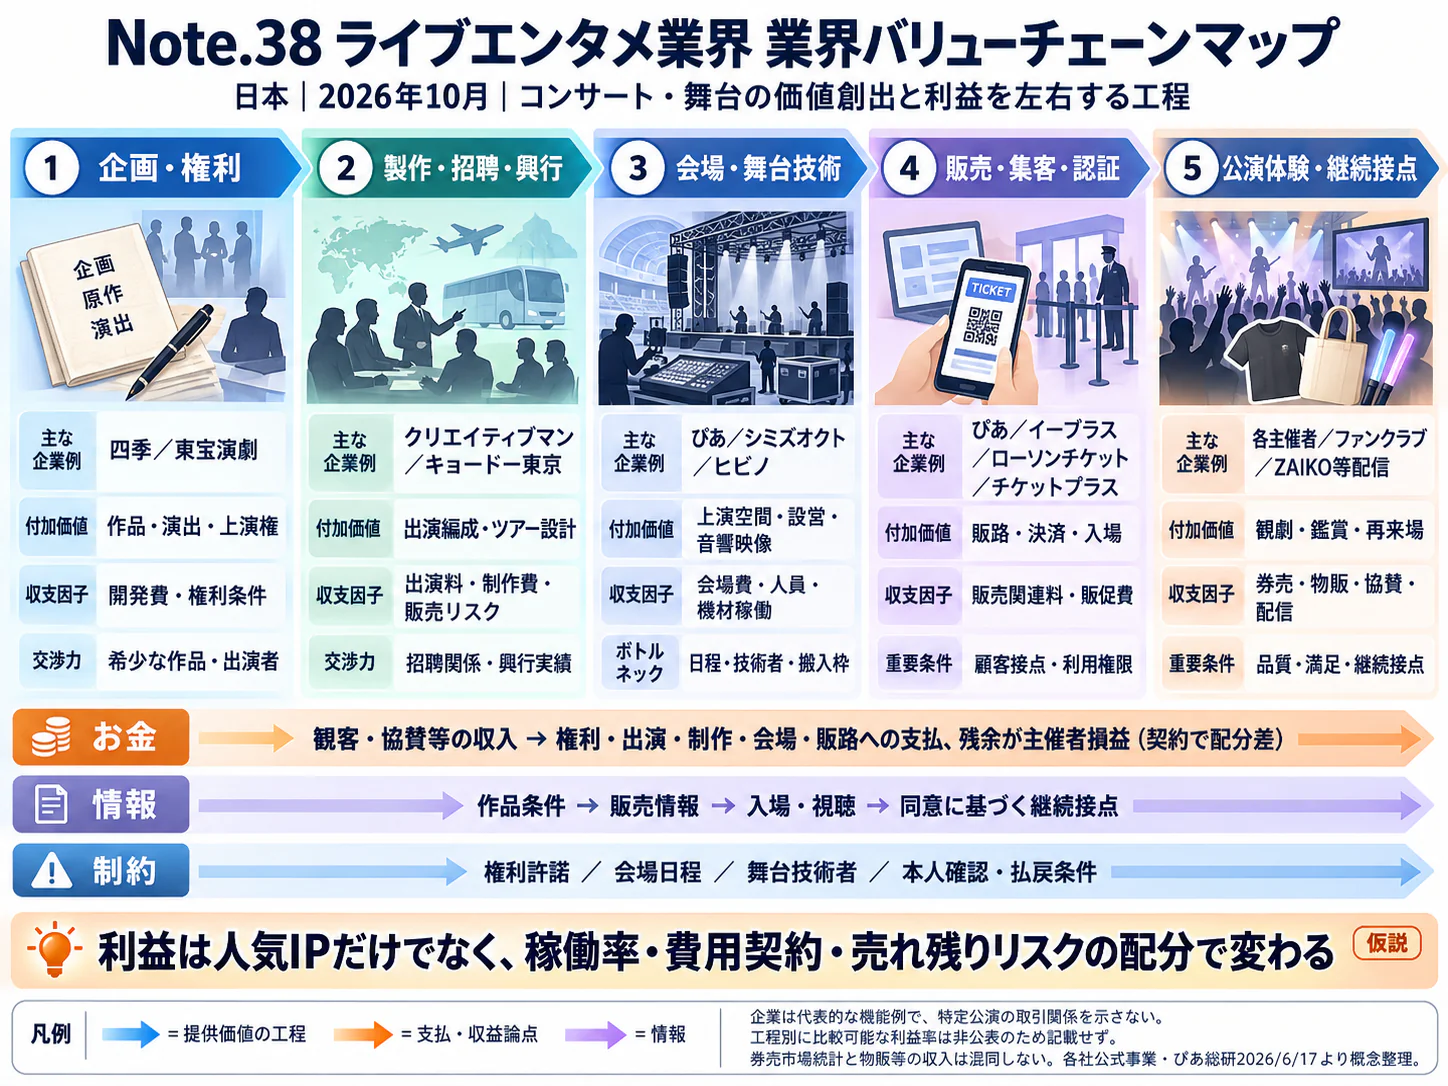
本稿のバリューチェーンは、企画・権利調達 → 会場・制作手配 → 集客・販売 → 公演・入退場 → 精算・顧客継続である。以下の「時期」は2026年10月から日本で用途が広がる時期についての、公開情報からの分析であり、企業の導入予定ではない。顔認証などの認識技術は比較表上「データ・IoT」に整理し、生成AIと区別する。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・権利調達 | 既存公演情報の整理、企画案の下書き。出演・権利契約の自律締結は含めない | 生成AI・AIエージェント | 構想段階 | 3〜5年 | Eventbrite「2023年第2四半期株主書簡」の実用範囲は告知・販促。権利調達までの拡張は分析上の仮説 |
| 会場・制作手配 | 制作工程を通じた搬送経路・作業の自動最適化 | フィジカルAI | 構想段階 | 3〜5年 | ciRobotics「長崎での実証計画」の公表範囲は環境評価等の実証計画。制作工程全体への拡張は分析上の仮説 |
| 集客・販売 | 告知文・広告案の作成、対話からの公演・座席探索 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Eventbrite「2023年第2四半期株主書簡」、Ticketmaster「AI連携サービス」 |
| 公演・入退場 | 入場資格の照合と例外対応の切り分け | データ・IoT | 実用(導入事例あり) | 2年以内 | NEC「コンサート顔認証導入」、チケットプラス「スマホ顔認証の導入」 |
| 公演・入退場 | 閉館後の床清掃、共用部の巡回作業 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | パナソニック「滋賀アリーナ導入事例」 |
| 精算・顧客継続 | 次回公演の案内文作成。興行精算の自動確定は別途検証が必要 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Eventbrite「2023年第2四半期株主書簡」のメール向け文章生成 |
フィジカルAIは、公演ごとに舞台配置、配線、暗転、観客密度が変わるため適用が限られる。吊り物、出演者に近接する装置、避難判断へ清掃の実績をそのまま移植することはできない。
業務はどう変わるか
第一に、告知制作は「毎回書く」から「正しい公演情報を管理し、表現を選ぶ」へ移る。 Eventbriteは米国のコンサート企画会社Duck Clubによる広告・掲載文のAI生成活用を2023年の株主向け資料で公表しており、導入済みの事例である(Eventbrite「2023年第2四半期株主書簡」)。国内では解禁日時、出演者の正式表記、年齢制限、入場条件、払い戻し条件を共通台帳に置き、そこから媒体別に生成する運用が考えられる。
権利者の承認と誤表示の確認は残る。販売効果は同程度の残席・販売残日数で比較し、事例の成果を業界共通の増収率へ置き換えない。
第二に、購入の入口が公演一覧から会話へ広がる。 Ticketmasterは2026年9月、Meta(Muse)、Gemini、ChatGPT、Claude、Alexa+と接続し、公演情報や座席を探して自社の購入画面へ進む機能を紹介した。Gemini向けは米国利用者向けの英語提供、ChatGPT・Claude向けは「20か国超」で利用できるとされるが国名の記載はなく、日本で同じ機能が導入済みという意味ではない(Ticketmaster「AI連携サービス」)。
販売会社には、在庫、総額、車椅子席、同行者条件を機械が誤読しない形で提供する能力が必要になる。購入確定と払い戻しは認証された取引系統に戻す。主催者は、検索への露出条件と、送客後の顧客情報の保有者を確かめる。
第三に、本人確認は全員を同じ列で確認する運用から、通常処理と例外処理の分離へ進む。 NECは2018年に宇多田ヒカルの国内ツアーへの顔認証提供を公表し、2026年4月にはチケットプラスが、スマートフォンだけで顔を照合して電子チケットを表示する入場方式をアリーナツアーに導入すると発表した。認識技術はすでに興行現場で使われている(NEC「コンサート顔認証導入」、チケットプラス「スマホ顔認証の導入」)。ただし照合できない来場者、代理購入、顔登録が難しい人に対応する有人窓口が必要であり、導入だけで不正転売が消えるわけではない。
評価には誤拒否、例外窓口の待ち時間、開演時の未入場者数を含める。正規リセール後の名義更新が遅ければ正当な購入者を止めてしまうため、販売・名義変更・入場の状態を一致させることが先決である。
第四に、ロボットは舞台技術者の代替より、反復する施設作業を受け持つ。 滋賀ダイハツアリーナではRULO Proが床清掃に導入され、パナソニックの事例記事は清掃スタッフ1名分・約8時間の削減を記載している。これは提供企業の公表値であり、単位期間や他施設への再現性を確認せず年間削減額へ換算してはならない(パナソニック「滋賀アリーナ導入事例」)。
長崎スタジアムシティは備品搬送・清掃や走行環境の実証計画を公表したが、完了は確認できない(ciRobotics「長崎での実証計画」)。いずれも本番中の舞台転換を無人化した事例ではなく、段差、避難経路、充電、落とし物回収を含む環境整備が必要である。
AI・ロボットの主要プレイヤー
「日本での展開」は記載した用途・製品の公表範囲に限る。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| NEC | 日本 | NeoFace、顔認証入場 | 本人確認とチケット照合 | 展開済み。国内コンサート採用を公表(NEC「コンサート顔認証導入」) |
| チケットプラス | 日本 | チケプラのスマホ顔認証入場 | 電子チケットの本人確認と入場 | 展開済み。2026年のアリーナツアーへの導入を発表(チケットプラス「スマホ顔認証の導入」) |
| 戸田建設 | 日本 | ロボットが稼働しやすい施設環境の設計・評価 | 長崎スタジアムシティの実証計画に参画 | 提携・実証あり〔計画参画を確認、実証完了は未確認〕(ciRobotics「長崎での実証計画」) |
| Ticketmaster | 米国 | Meta(Muse)、Gemini、ChatGPT、Claude、Alexa+との連携 | 自然文による公演・座席探索、購入画面への送客 | 未確認〔Gemini・Alexa+は米国、Museは米国・カナダ向け。ChatGPT・Claude向けは20か国超とされ、国名・日本の記載なし〕(Ticketmaster「AI連携サービス」) |
| パナソニック | 日本 | RULO Pro | アリーナ床面の環境認識・自動清掃 | 展開済み。滋賀ダイハツアリーナで稼働(パナソニック「滋賀アリーナ導入事例」) |
人材・収益・競争への影響
分析では、告知・メールの反復作成、転記、床清掃の作業時間は減り、権利調整、例外入場、データ品質・ロボット運行管理の比重は増す。職種全体の消滅や削減人数を示す公的統計はなく、配置転換と雇用削減は分けて見る。
販促の作業費を減らしても、認証連携、利用料、保守は固定費化する。大手は複数公演へ投資を分散し、中小は既存サービスへの組み込みを利用する選択肢がある。対話サービスが購入の入口を握れば広告費の一部が送客料へ移る可能性があるが、国内の収益配分は未確定である。
安全上は停止時にも搬入・避難を妨げない設計が必要である。未公開公演、出演契約、顔情報は権限・保存期間・提供先を分離する。生成した画像・音声の許諾や払い戻し案内の最終承認は主催者側に残す。
経営者が実施すべき対策
以下は、分析にもとづく提案であり、効果は導入保証値ではない。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 公演日時・席種・解禁・入場条件を一つの承認済み台帳から配信 | 共通 | 2026〜2027年 | 告知の誤記、媒体間の不一致を減らす | 主催・制作・販売の修正権限と履歴 |
| 高 | 公演単位で広告生成を試し、残席消化と粗利益で比較 | 中堅・中小 | 2026〜2027年 | 少人数で複数公演を告知 | 比較対象、権利者確認、広告費上限 |
| 高 | 本人確認と公式リセールの名義更新を結び付ける | 共通 | 2026〜2028年 | 正当な購入者の誤拒否と現場混乱を抑える | 例外窓口、代替確認、状態更新の接続 |
| 高 | 対話サービスへ提供する在庫・総額・制限事項の仕様を定める | 大手 | 2027〜2028年 | 新しい送客経路を確保 | 更新頻度、責任分担、顧客データ利用条件 |
| 中 | 清掃を閉館後の限定区域で試し、再作業まで計測 | 共通 | 2027〜2029年 | 早朝・夜間作業を平準化 | 走行地図、ケーブル撤去、停止・救援手順 |
| 中 | 複数会場の図面・搬入条件を標準化して搬送実証 | 大手 | 2028〜2030年 | 準備負担と施設ごとの再設定を抑える | 防火・避難条件、施設側との運行責任契約 |
よくある失敗は、生成物の量だけを増やして残席消化を測らないこと、認証を厳格化して例外窓口を減らすこと、スポーツ開催日のロボット実績を客席・配線の異なるコンサートへそのまま当てはめることである。いずれも公演終了までの総工数と事故・苦情を含めて評価する。
業界の定義と市場構造
ライブエンタメは、同じ時刻・場所に出演者と観客を集め、再販売できない座席と上演時間を販売する事業である。音楽と演劇では公演回数、会場制約、作品の再演可能性が異なり、市場全体の成長率だけで投資機会を選ぶと判断を誤る。
市場規模には、ぴあ総研が把握する国内の有料音楽コンサートとステージ公演の入場券売上を用いる。ステージには演劇、ミュージカル、伝統芸能、演芸、バレエ・ダンス等を含み、オンラインライブ、スポーツ、展示会、物販、飲食、交通・宿泊は含めない。開催日を基準とした推計であり、購入時期や主催企業の決算期とは一致しない(ぴあ総研「市場規模推移」)。
経営上は主催・制作、事務所・劇団、会場、プロモーター、舞台技術、販売、警備・運営を含める。同じチケット代から委託費が支払われるため、各社売上の合算は二重計上となる。市場推計は最終需要、企業決算は各社の収益として読み分ける。
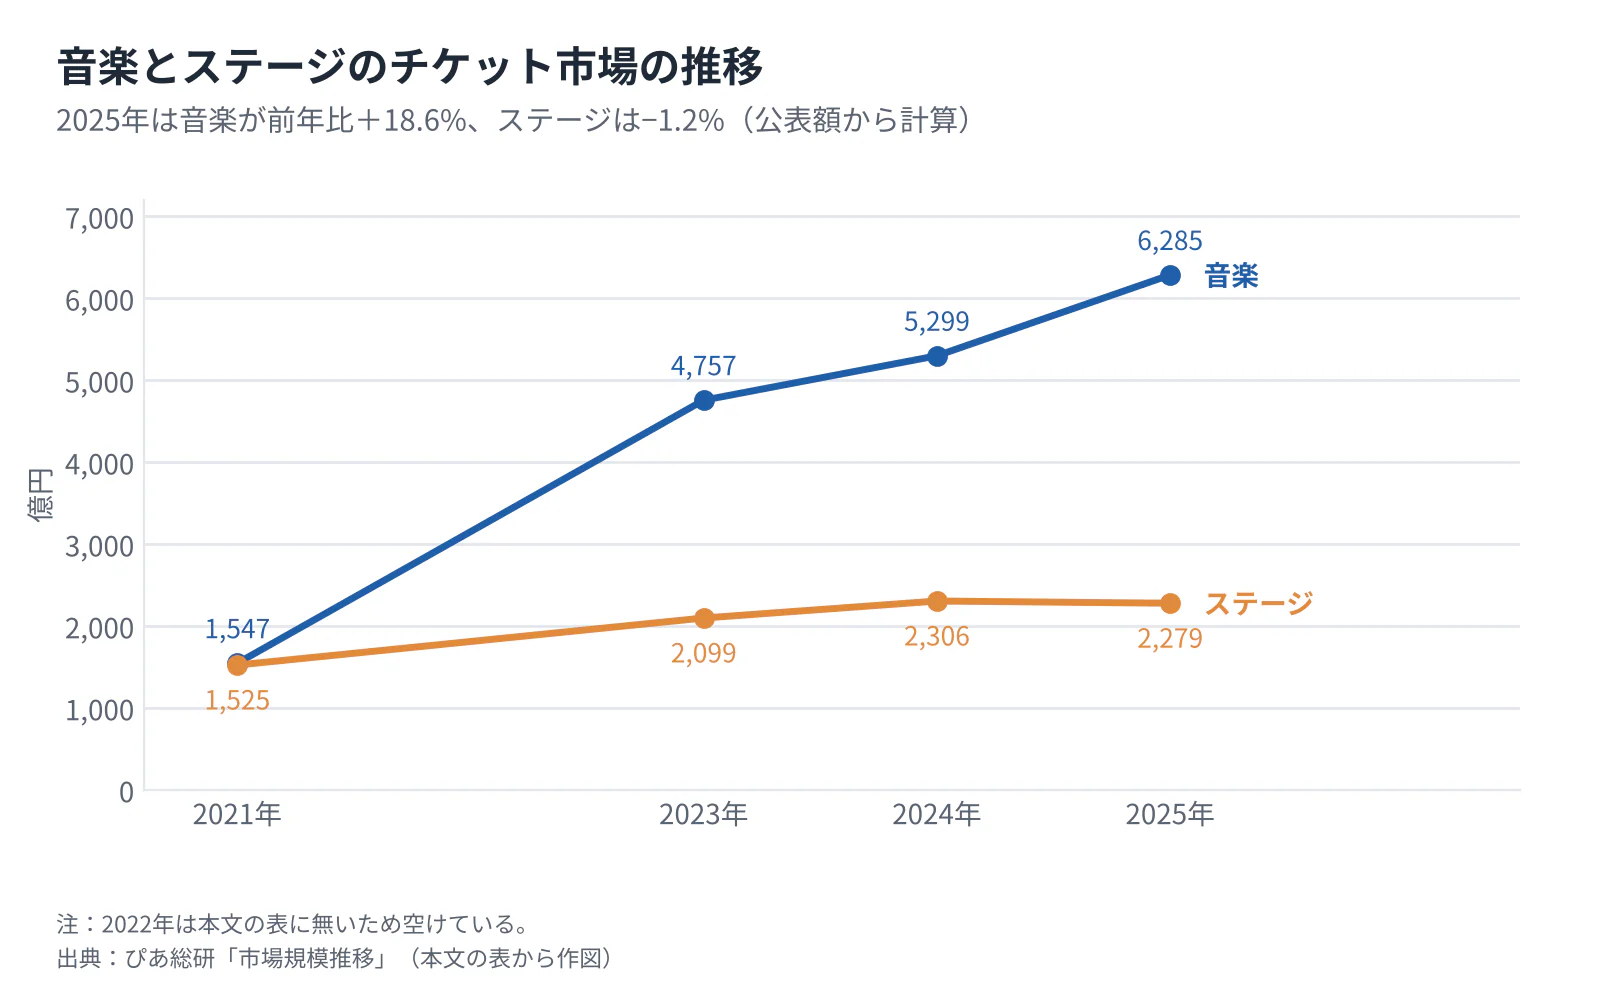
音楽とステージの成長方向は分かれた
 タップすると拡大して見られます
| 区分 | 2021年 | 2023年 | 2024年 | 2025年 | 2025年の変化 |
|---|---|---|---|---|---|
| 音楽のチケット市場 | 1,547億円 | 4,757億円 | 5,299億円 | 6,285億円 | 前年比+18.6%(公表額から計算) |
| ステージのチケット市場 | 1,525億円 | 2,099億円 | 2,306億円 | 2,279億円 | 前年比−1.2%(同) |
| 合計 | 3,072億円 | 6,857億円 | 7,605億円 | 8,564億円 | 前年比+12.6%(公表値) |
| ステージ公演回数 | 50,109回 | 51,373回 | 50,504回 | 53,280回 | 回数増でも金額は減少 |
出典は全行ともぴあ総研の同一系列であり、億円への丸めにより内訳の和と合計が一致しない年がある(ぴあ総研「市場規模推移」)。ステージの延べ動員は2024年2,743万人から2025年2,650万人へ減ったため、「上演機会を増やせば市場が広がる」とは限らない(ぴあ総研「市場規模推移」)。個別作品の原因は断定できない。
過去5年は入場制約からの回復、大型公演の復活、価格・公演構成の変化が重なった。2021年起点の成長率を将来へ延長せず、回復需要と新規需要を分けて見る。2026年上期も売上増が動員増を上回り、数量・金額の別管理が必要である(ACPC「2026年上期調査」)。
供給面では、新設アリーナとホール・劇場の代替性が低い。舞台設備、音響、客席の見やすさ、設営日を含む連続使用、交通条件が一致して初めて代替会場になる。ACPCは2025年のホール動員が1,512万人(前年比93.3%)に減った背景に老朽化による閉館・休館の続発を挙げ、2026年上期は新会場や改修後の再開会場によるホールの回復を報告した(ACPC「2025年調査」、ACPC「2026年上期調査」)。ぴあ総研も舞台技術者不足、施設老朽化、中規模ホール不足が続いていると指摘する(ぴあ総研「2025年市場規模」)。劇場でも、帝国劇場が2025年2月からビル建替えで一時休館し、大阪松竹座は2026年5月の公演をもって閉館する計画が示された(東宝「沿革」、松竹「招集通知・事業報告」)。問題は、恒久的な全国一律の不足ではなく、会場種別・地域・日程の不一致である。
顧客と需要の特性
需要は出演者・作品への指名性と、来場時間・総費用で分かれる。人気公演の完売を全体の価格耐性、延べ動員増を顧客層拡大とみなすことはできない。
以下は、購買場面をもとにした分析である。
| 顧客・購買場面 | 主な決め手 | 価格・乗り換えの特性 | 事業側が確認すべき指標 |
|---|---|---|---|
| 特定出演者のファン | 出演日、席位置、先行購入機会、本人が出演する確実性 | 別の出演者には代替しにくいが、参加回数や遠征先は減らせる | 購入者数、1人当たり公演数、抽選応募から購入への転換 |
| 作品・演劇の固定客 | 演目、配役、劇場、再演・新作の違い | 同作品の別日程・配役へ移れる場合がある | 平日・休日別販売、配役別の残席、再来場 |
| 家族・同行者を伴う一般客 | 総額、開演・終演時刻、アクセス、分かりやすさ | 映画やレジャーとの比較が起きやすい | 複数枚購入の離脱、子供料金、当日アクセス |
| 訪日客・国内遠征客 | 滞在日との一致、海外決済、言語、本人確認の利用可能性 | チケットより宿泊・移動が制約になることがある | 居住地、決済失敗、来場率、滞在との組み合わせ |
| 協賛企業・団体購入 | 対象客との適合、接遇、露出権、開催の確実性 | 契約更新時に他イベントへ移行可能 | 協賛粗利益、更新率、招待客の実来場 |
ACPCの2025年調査ではK-POP関連の売上は883億円、同調査売上の13.7%であった。海外アーティストの招聘は独立した周辺市場ではなく、国内会場の確保と観客の可処分支出に影響する規模となっている。ただし、この比率を日本のライブ市場全体に適用することはできない(ACPC「2025年調査」)。
価格反応は、定価より「購入総額+移動・宿泊+同行人数」で捉える。特定公演への強い需要と年間参加回数の削減は両立するため、増収時も新規購入者の獲得を別に検証する。
季節性も平均化できない。野外フェスティバルは天候と休暇、劇場公演は作品の上演期間、全国ツアーは出演者・会場の連続日程に左右される。景気が弱まる局面では、指名性の高い一公演を残して他の公演を削る行動が考えられるが、業界全体の所得弾力性を示す最新の公開値は確認できない。
法人購買は、協賛なら宣伝、接遇なら営業・総務、会場整備なら施設・調達が起点となり、法務・財務を経る構造が想定される。担当部門を確かめ、肖像使用、業種独占、延期時の代替露出を契約化する。人口減少への対応は、初回来場の障害を下げる席種・時間帯と、海外から購入できる運用が中心になる。
バリューチェーンと収益構造
売上が大きい工程と利益が残る工程は一致しない。興行主は販売前に費用と中止リスクを引き受ける一方、販売基盤、スポンサー権益、稼働率の高い専門機材は、異なる形で付加価値を得る。
| 工程 | 役割・主要な担い手 | 付加価値と収益の源泉 | 主なリスク |
|---|---|---|---|
| 企画・権利調達 | 芸能事務所、劇団、東宝・松竹等の製作興行会社、プロモーター | 出演契約、作品・上演権、再演可能な制作物 | 出演者不在、権利条件、需要予測の外れ |
| 会場・制作手配 | 会場運営者、地域プロモーター、ヒビノ等の専門事業者 | 適切な会場日程、音響・映像の品質、工程調整 | 仮押さえの重複、機材・技術者不足、設営遅延 |
| 集客・販売 | ぴあ等のプレイガイド、主催者・会員組織 | 販売手数料、送客、決済・発券、残席販売 | 購入集中、中止時の返金、顧客情報の分断 |
| 公演・入退場 | 出演者、舞台監督、会場・運営・警備事業者 | 当日の体験品質、追加購買、協賛露出 | 事故、天候、交通混雑、開演遅延 |
| 精算・顧客継続 | 主催・製作委員会、販売会社、権利管理者 | 費用配分、再演・次回公演、協賛更新 | 未収・返金、精算遅延、再利用権の不足 |
表の事業例は各社の公表事業区分による整理である(ぴあ「2026年3月期決算短信」、東宝「セグメント情報」、松竹「招集通知・事業報告」、ヒビノ「2026年3月期決算説明資料」)。音楽著作物の演奏利用はJASRAC等への手続が関係し、出演契約の締結だけで必要な権利処理がすべて完了するとは限らない(JASRAC「コンサート等の演奏」)。
公開利益から読み取れること
| 企業・部門 | 売上・営業収入 | 利益指標 | 読み方 |
|---|---|---|---|
| 東宝・演劇、2026年2月期 | 223.10億円 | 営業利益34.63億円、利益率15.5%(計算) | 作品・劇場を含む部門であり、一公演の利益率ではない(東宝「セグメント情報」) |
| ヒビノ・コンサート・イベントサービス、2026年3月期 | 213.42億円 | セグメント営業利益42.31億円、利益率19.8% | 万博・企業イベント等も含む。本社調整前の部門値(ヒビノ「2026年3月期決算説明資料」) |
| ライブ・ネイション・Concerts、2025年 | USD 20,860.7 million | 調整後営業利益率3.3% | 直接興行の規模と利益率を区別する例(Live Nation「2025年通期決算」) |
| 同・Ticketing/Sponsorship、2025年 | USD 3,081.2 million/USD 1,329.2 million | 調整後営業利益率36.8%/63.6%(計算) | 手数料・権益収入は興行部門と売上計上の基礎が異なる(Live Nation「2025年通期決算」) |
米国の調整後営業利益は非GAAP指標であり、日本の営業利益と直接比較できない。ただし興行と手数料・スポンサー部門の構造差は確認できる。判断の要点は固定費・中止損失の負担者と権益の保有者である。
興行原価は出演・上演権、会場、舞台技術、運搬、運営・警備、広告、販売・決済費から成る。費目別比率の統一的な公開統計はなく、大型公演と長期上演で構造は異なる。追加制作費もあるため、チケット平均単価の上昇を利益率改善と読み替えてはならない。
公演の採算は「販売可能席数×有料販売率×主催者の実収単価」と、既に発生した費用・追加実施費用を分けて管理する。機材席、見切れ席、招待席を含む公称収容人数を売上計画の分母にすると過大計画になる。開催前に入金があっても、それは返金義務を伴う資金であり、自由に使える余剰資金とは限らない。
海外機材の納期、車両、設営・撤去の集中は工程全体へ広がる。ヒビノも大型企業イベント等の集中による高稼働を報告した(ヒビノ「2026年3月期決算説明資料」)。年間契約、代替機材、運搬、延期時の再手配を一体で設計する余地がある。
競争環境
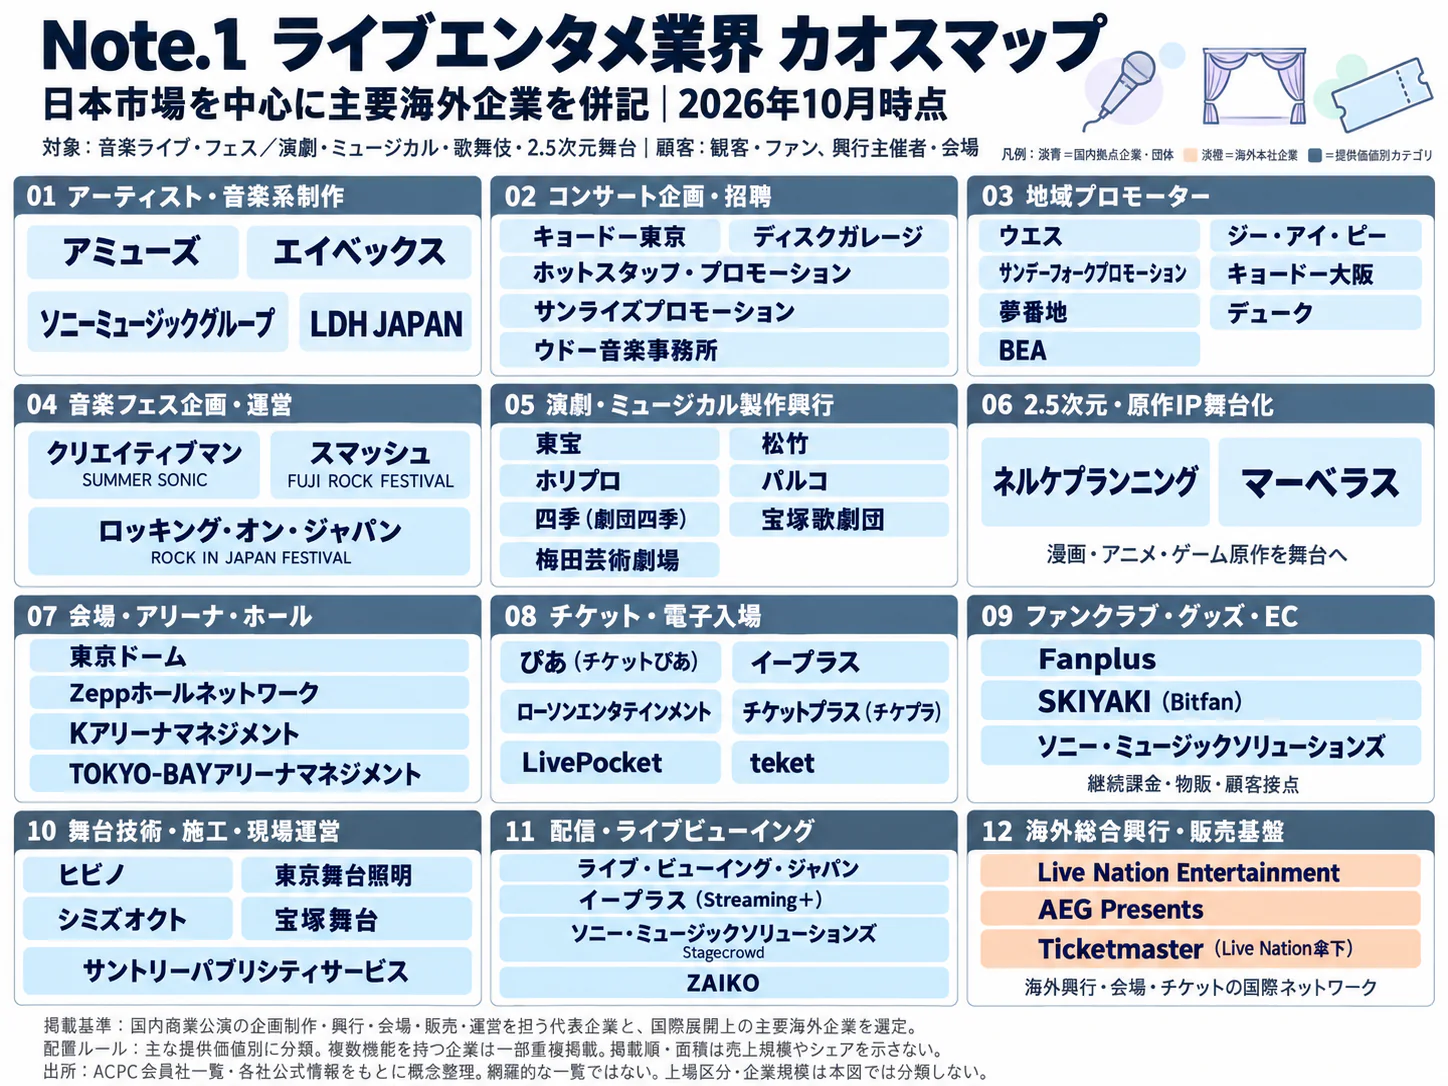
競争は出演者・作品、会場日程、専門人材、販売経路を巡って起こる。企業別シェアの統一資料はなく、比べるのは、売上順位より、保有権利と機能である。
競争構造と国内主要企業
戦略群は、作品・出演者を持つ製作興行、地域の会場・運営網を持つプロモーション、販売、制作技術、施設運営である。共同事業が多く、競合企業が別公演の共同主催者にもなる。経済センサスは企業グループへの集約値ではなく、事業所数を競争集中度には変換できない。
| 企業 | 規模を示す公開値 | 公開情報から確認できる事業基盤 | 戦略を評価する際の論点 |
|---|---|---|---|
| ぴあ | 2026年3月期連結売上553.30億円、営業利益43.11億円。取扱高ベースでは3,000億円超 | チケット流通、ぴあアリーナMM(1万人収容)等の会場運営、興行関連。スポーツ・イベント等も含む(ぴあ「2026年3月期決算短信」、ぴあ「2026年3月期有価証券報告書」) | 取扱高と会計売上を区別し、販売から興行への拡張で増えるリスクを見る |
| 東宝 | 2026年2月期演劇営業収入223.10億円 | 演劇製作・興行、作品の海外上演。帝国劇場は2025年2月からビル建替えに伴い一時休館(東宝「セグメント情報」、東宝「沿革」、東宝芸能「千と千尋・ソウル公演」) | 劇場の日程と作品の再演・海外利用権を組み合わせる能力 |
| 松竹 | 2026年2月期演劇売上272.75億円 | 歌舞伎等の演劇事業と劇場運営。大阪松竹座は2026年5月の公演をもって閉館し、建物の解体に着手する計画(松竹「招集通知・事業報告」) | 劇場更新・休閉館時にも演目と顧客接点を維持できるか |
| ヒビノ | 2026年3月期関連部門売上213.42億円 | コンサート音響・大型映像、映像制作会社の連結(ヒビノ「2026年3月期決算説明資料」) | 機材と専門人材の稼働率、企業イベントとの需要平準化 |
表は非上場の興行会社・劇団・事務所を含む順位ではない。ぴあの決算売上を市場規模で割っても販売シェアにはならない。
五つの競争要因
強さ・方向は、公開情報からの分析である。買い手は観客を中心とし、B2B発注者は供給関係でも検討する。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 人気日程・作品・スタッフを共有し、音楽拡大とステージ減収が併存(ぴあ総研「市場規模推移」) | 強まる |
| 新規参入の脅威 | 中 | 会場事業には外資を含む新規供給があるが、出演・主催・運営網の形成が必要(AEG「日本事業」) | 強まる |
| 供給者の交渉力 | 強 | 代替しにくい出演者・権利と会場条件が存在。制作技術側にも高稼働の実績(ヒビノ「2026年3月期決算説明資料」) | 変わらない |
| 買い手の交渉力 | 中 | 個別の人気公演で交渉余地は小さい一方、参加回数・他公演への支出は選べる。平均単価上昇への需要反応が焦点(ACPC「2026年上期調査」) | 強まる |
| 代替サービスの脅威 | 中 | 配信・他の外出消費は時間と予算を奪うが、その場の上演を完全には代替しない。ステージの動員減は監視材料(ぴあ総研「市場規模推移」) | 変わらない |
配信と動員減の因果関係は未確認である。代替性を測るには、見送った公演と代わりの支出を調べる。
再編は「興行会社の集約」だけではない
直近3年の動きでは、ぴあが2025年4月に興行企画・制作を担うぴあライブクリエイティブを設立したことが、販売から企画制作への機能拡張を示す。これは会社設立であり、外部企業買収とは区別する(ぴあ「2026年3月期有価証券報告書」)。ヒビノは2026年3月期に映像制作のCHグループの連結範囲を拡大し、海外ではシンガポールや豪州の販売施工事業の連結寄与を報告している(ヒビノ「2026年3月期決算説明資料」)。海外勢では、ライブ・ネイションが2025年4月、40年以上の実績を持つ国内プロモーターH.I.P.(Hayashi International Promotions)を買収し、H.I.P.のCEOが統合後の事業を統括すると発表した(Live Nation「H.I.P.買収」)。
施設側では、AEGが2025年開業のIGアリーナを日本事業の中核とし、さらに大阪の計画を進めている(AEG「日本事業」)。この参入は、国内興行会社の買収を待たずに、会場、国際ツアー、協賛営業、販売機能を組み合わせて競争条件を変え得る。国内企業にとっても会場の所有だけが選択肢ではなく、共同運営、長期利用、共同招聘による接続がある。
成功の条件は四つである。第一は出演者・作品への継続的なアクセスであり、東宝・松竹の製作興行基盤はその一類型である。第二は会場日程と制作能力を一緒に確保することであり、専門技術の内製・長期契約は販売後の供給不足を抑える。
第三は販売から入場までの一貫した顧客体験であり、ぴあのような販売基盤を使う場合も主催者が必要な顧客情報を取得できる条件が重要になる。第四は一公演の成功を再演・巡回・協賛更新へつなぐ能力である。規模拡大の評価には、公演本数に加え、再演時の制作費回収、主催者の手取り、協賛更新、延期時の資金余力を用いる。
海外の動向と主要企業
海外の主要な競争モデルは、国際ツアー、チケット販売、会場、スポンサー営業を組み合わせる統合型と、特定の劇場・体験に収益を集める施設・作品型である。日本への波及は海外アーティストの招聘にとどまらず、会場投資と販売・協賛権益の設計に及んでいる。
世界市場は、比較可能な地域指標で把握する
同一定義で集計した公的な世界市場総額は確認できず、日本の世界シェア・順位は算出しない。海外企業の自社紹介にある市場順位も統計として採用しない。
| 地域・範囲 | 最新の確認値 | 伸び・特徴 | 日本との比較上の注意 |
|---|---|---|---|
| 日本・音楽とステージ | 2025年8,564億円 | 前年比+12.6% | ぴあ総研のチケット販売額推計(ぴあ総研「2025年市場規模」) |
| 英国・ライブ音楽関連消費 | 2025年GBP 7.6 billion | 前年比+12.9% | 業界団体LIVEの消費支出推計。日本のチケット市場とは範囲が異なる(LIVE「2025年年次報告」) |
| 米国・ニューヨークのブロードウェイ | 2025–2026シーズンUSD 1.91 billion、動員約1,460万人 | 興行収入+1.0%、動員−0.6% | 全米演劇市場ではない。比較前年は53週、当年は52週(Broadway League「2025–2026年実績」) |
これらは加算できない。経営上は巡回先都市の公演条件、顧客、興行主の配分条件の比較が実用的である。
主要企業の比較
売上は直近の通期公表値である。日本事業は公表を確認できた範囲を示す。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ライブ・ネイション・エンターテインメント | 米国 | 2025年USD 25,201.4 million | 興行、Ticketmaster、協賛の複合事業 | 会場・国際興行の拡大。決算は部門別収益を開示(Live Nation「2025年通期決算」) | 2025年4月に国内プロモーターのH.I.P.を買収し、招聘・主催の基盤を取得(Live Nation「H.I.P.買収」) |
| CTS EVENTIM | ドイツ | 2025年約EUR 3.1 billion | 欧州を中心とする販売・興行・会場の統合 | 国際化による拡大、TicketingとLive Entertainmentを展開(CTS EVENTIM「2025年通期決算」) | 本調査で国内の直接興行基盤を確認できず |
| AEG | 米国 | グループ全体の比較可能な通期売上は非公表 | AEG Presents、会場、AXS、協賛機能 | IGアリーナ開業、大阪アリーナ(仮)を2030年開業予定と説明(AEG「日本事業」) | 会場、招聘・共同興行、AXS Japan |
| マディソン・スクエア・ガーデン・エンターテインメント | 米国 | 2026年6月期USD 1,060.8 million | 劇場・会場とChristmas Spectacular等 | 会場イベントと自社公演を組み合わせた運営(MSG Entertainment「2026年6月期決算」) | 国内の運営施設は本調査で確認できず |
| スフィア・エンターテインメント | 米国 | 2025年Sphere部門USD 781.4 million | 没入型施設、映像体験、アーティスト公演 | アブダビ計画、米国National Harbor計画を公表(Sphere Entertainment「2025年決算」) | 国内施設の正式計画は本調査で確認できず |
スフィアは映像上映も含む隣接モデルであり、ライブ市場に加算できない。同部門は2025年に営業損失USD 268.2 millionを計上しており、話題性と償却・コンテンツ更新費を含む設備投資回収は別に評価する(Sphere Entertainment「2025年決算」)。
日本企業の立ち位置と波及
舞台『千と千尋の神隠し』はロンドン、上海を経て2026年にソウルで上演され、日本語を含む作品輸出の事例となった(東宝芸能「千と千尋・ソウル公演」)。ただし、他作品の再現性は別途検証が必要である。共同興行、現地キャストでのライセンス上演、日本からの巡回では資金負担も異なる。
比較可能なライブ事業だけの海外売上比率は開示が乏しい。東宝の地域別売上は映画等を含み、演劇の指標には使えない(東宝「セグメント情報」)。ヒビノの海外販売施工網も興行コンテンツ輸出とは区別する(ヒビノ「2026年3月期決算説明資料」)。
今後2〜3年で国際ツアー・国内会場・接遇・協賛の連携、3〜5年で会場網を使う複数都市契約が広がるとみられる。提携時には、独占範囲、顧客情報、追加公演権、会場優先順位を個別に交渉する。
外部環境と制度の変化
制度面の焦点は、転売を禁じる表示の有無から、販売・名義変更・入場を通じた実効性へ移っている。海外では価格表示と販売市場の競争条件も争点となっており、国内企業の海外公演や外資提携では日本の販売慣行をそのまま持ち込めない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 消費者保護・転売 | 日本 | 特定興行入場券の要件、本人確認、公式リセールの措置を改めて要請 | 2026年6月12日通知。法律自体は2019年6月14日施行 | 大・適正流通に追い風、販売実務の点検負担 | 文化庁・スポーツ庁「2026年6月通知」 |
| 取引・労務 | 日本 | フリーランスへの発注条件明示、報酬支払等の規律 | 2024年11月1日施行 | 大・取引安定に追い風、委託管理の負担 | 公正取引委員会「フリーランス法」 |
| 取引・労務 | 日本 | 発注事業者が振込手数料を報酬から差し引く取扱いの見直し | 2026年1月1日から | 中・受託者に追い風、発注側の精算変更 | 公正取引委員会「2026年の発注時の注意」 |
| 労働安全・気候 | 日本 | 対象作業について熱中症の報告体制、対応手順、周知を義務化 | 2025年6月1日施行 | 大・事故防止に追い風、野外公演の運営費増 | 厚生労働省「熱中症対策強化」 |
| 価格表示 | 米国 | ライブイベントのチケット等で必須手数料を含む総額の明確表示 | 2025年5月12日施行 | 大・消費者信頼に追い風、販売画面の変更 | 米FTC「手数料表示規則施行」 |
| 競争政策 | 米国 | Live Nation・Ticketmaster事件で司法省との和解案が提出。州側の手続は別途継続 | 2026年6月12日和解案提出。最終確定と同一視しない | 大・販売・会場契約の選択肢に影響、条件は不確実 | 米司法省「Live Nation事件資料」、Live Nation「2026年第2四半期訴訟注記」 |
| 転売規制 | 英国 | 元の販売価格(不可避の手数料を含む)を上回る転売の禁止と、転売サイトの手数料上限を政府が表明。法案草案を今会期中に公表し、下院委員会の事前審査に付すと回答 | 2025年11月19日表明、2026年9月28日回答。施行日は未確定 | 中・適正流通に追い風、販売・リセール設計に影響 | 英国政府「チケット転売禁止の方針」、英国議会「HL3584政府回答」 |
| 施設供給 | 日本 | AEGが大阪アリーナ(仮)の開業を計画 | 2030年予定。企業計画であり確約ではない | 大・供給に追い風、既存会場には競争圧力 | AEG「日本事業」 |
| 施設供給 | 日本 | 帝国劇場がビル建替えで一時休館、大阪松竹座が老朽化で閉館 | 帝国劇場は2025年2月から、大阪松竹座は2026年5月公演まで | 中・既存劇場の日程制約が強まる | 東宝「沿革」、松竹「招集通知・事業報告」 |
転売対策は、法律・販売条件・正規の出口を一体化する
日本法が禁止する不正転売は、対象となる特定興行入場券について、興行主の同意なく、販売価格を超える価格で、業として行う等の要件を満たす行為である。対象券となるには、日時・場所の指定、興行主の同意のない有償譲渡を禁止する旨の販売時の明示、入場資格者または購入者の氏名・連絡先の確認とその旨の券面表示が必要である。すべての譲渡が違法になるわけではなく、販売者による席種別価格設定とも区別する(文化庁「チケット不正転売禁止法及び特定興行入場券の要件について」)。
2026年の通知は、購入者名を印字していても確認済みである旨の表示が足りないなど、法律上の要件を満たさない券があると指摘している。したがって「転売禁止」と一文を加えるだけでは十分でなく、購入画面、券面、確認記録、入場実務を通しで点検する(文化庁・スポーツ庁「2026年6月通知」)。公式リセールには、行けなくなった人が戻せる期限、成立しなかった場合の扱い、同行者変更、返金までの期間が重要になる。
米国の総額表示ルールは手数料の上限規制ではなく、必須費用を分かりにくく後出しする表示を対象とする(米FTC「手数料表示規則施行」)。またLive Nationの司法省との合意と、残る州側訴訟の結果は同じではない。会社開示によれば2026年4月15日の州側手続で陪審評決があり、会社は争う姿勢を示しているため、グループ分割や事業条件がすべて確定したと書くことはできない(Live Nation「2026年第2四半期訴訟注記」)。
気候・資源・人口への対応
野外公演は、開演時間、給水、日陰、救護、休憩、延期判断を事前に設計する。労働者向け熱中症対策と観客の安全計画は対象が異なり、双方を確認する(厚生労働省「熱中症対策強化」)。
ライブ・ネイションは排出削減、再生可能エネルギー、廃棄物削減の目標を含む環境方針を公表しており、海外協業では会場エネルギー・廃棄物の条件も確かめる(Live Nation「Environmental Sustainability Statement」)。分析にもとづく提案は、観客・機材移動、電力、仮設資材を分けて把握し、巡回ルート短縮と舞台部材の再使用から着手することである。人口減少下では地元・遠征・訪日客の利用可能性をそれぞれ維持する。
人材と生産性
人材問題は同時開催日に必要な技能者を配置できるかである。ライブ分野だけの不足率・職種別賃金は把握できず、自社の受注辞退、残業、再委託で制約を測る。
経済センサスの29,918人は関連する興行場・興行団の従業者であり、フリーランスの実演家や別産業に分類される音響・映像・警備・運送を網羅しない(総務省・経済産業省「令和3年経済センサス・サービス関連産業第4表」)。舞台監督、音響・照明の責任者、吊り物や電源を扱う技術者、制作進行、会場運営の熟練者は互換性が低く、採用人数を増やすだけで即座に供給能力を増やせるとは限らない。職種別の必要資格・教育は担当作業により異なるため、発注は「イベントスタッフ」と一括せず、職種ごとに行う。
年収参考値438.21万円は娯楽業全体の一般労働者について、月額給与と年間賞与等から算出した値である。個別の舞台技術者の相場、出演者の収入、フリーランスの売上や手取りを表すものではない(厚生労働省「令和7年賃金構造基本統計調査・一般労働者第1表」)。ぴあは2026年の決算発表で約7%の賃上げを示しているが、これも一社の施策であり、業界平均の上昇率として扱えない(ぴあ「2025年度決算」)。
生産性は、一人当たり売上だけでは判断しにくい。外注比率を高めれば見かけの一人当たり売上は増え、チケット平均単価の上昇も投入時間の改善なしに売上を押し上げる。同一定義の付加価値と総労働投入を用いた業界間・国際比較は、確認した公開資料では成り立たないため、本稿では示さない。
実務では、公演別の有料動員と直接作業時間、設営・撤去時間、機材の実稼働日、再作業、事故・中断を組み合わせる。会場ごとに搬入口、吊り点、電源、音出し可能時間を標準図面化し、同じツアーの手戻りを減らす方が、単なる人数削減より公演供給力につながる。教育費、仕込み日、休養日を価格に含められる契約も、品質と供給の維持に必要である。
フリーランス法の適用条件に該当する発注では、業務内容・報酬・支払期日などを明示し、発注期間や発注者の条件に応じた義務を管理する(公正取引委員会「フリーランス法」)。さらに2026年からの振込手数料の取扱いは、少額・多件数の出演料や制作費の精算に直結する(公正取引委員会「2026年の発注時の注意」)。変更指示、追加リハーサル、深夜撤去、延期・中止時の報酬を事前に合意することが、再発注できる人材基盤の維持につながる。
2030年に向けたシナリオ
2030年を左右するのは、観客の支払能力が参加回数を保てるかと、使える会場・制作能力が需要に合う形で増えるかである。市場金額だけの一本の予測より、この二軸で事業ポートフォリオと投資の延期条件を決める方が有効である。
以下は、分析にもとづく定性シナリオであり、市場規模・発生確率の推計ではない。需要軸は総費用に対する有料動員・購入者数の持続性、供給軸は地域・規模・日程・制作条件の適合度とする。
| シナリオ | 起きる条件 | 2030年の業界像 | 可能性の見立て・対応 |
|---|---|---|---|
| 量と供給がかみ合う成長 | 来場者の裾野が広がり、新会場・既存改修・制作人材が連動 | 大型公演だけでなく中規模巡回が成立。海外作品と日本作品の往来が増える | 十分にあり得るが、新施設の開業だけでは成立しない。会場と作品の複数年計画が必要 |
| 高単価・大規模への偏り | 指名性の高い需要は維持されるが、中規模会場や人材の制約が残る | 売上は伸びても参加回数・新規客は伸びにくく、人気公演とその他の差が拡大 | 現時点で最も警戒すべき延長線。2025年の音楽・ステージ差、2026年上期の単価先行が材料 |
| 供給増に需要が追い付かない | 新会場が増える一方、総費用上昇で参加回数が減り、作品供給も偏る | 平日や一部地域で空き日・売れ残りが増加。料金引下げでも固定費回収が難しい | 地域単位で起こり得る。大規模施設の投資判断では必須の下方ケース |
観測済みの事実は、ぴあ総研の市場内訳とACPCの金額・動員の差であり、上表の将来像はその解釈である(ぴあ総研「市場規模推移」、ACPC「2026年上期調査」)。AEGの大阪計画は供給変化の具体例だが、予定時期や催事構成は計画変更の影響を受ける(AEG「日本事業」)。
先行指標は次の五つに絞る。
| 指標 | 確認する統計・発表 | 読み取る変化 |
|---|---|---|
| 音楽・ステージ別の動員と公演回数 | ぴあ総研の年次市場推計(ぴあ総研「市場規模推移」) | 売上増が参加機会の増加を伴うか |
| 会場種別の公演数・動員・平均単価 | ACPCの半期・年次基礎調査(ACPC「2026年上期調査」) | 大型会場への偏り、ホール回復の持続性 |
| 新設・休館・再開と実際の利用可能日 | 会場・自治体・事業者の発表。例:AEG日本事業(AEG「日本事業」) | 建設計画が販売可能な興行日程へ転換したか |
| 制作サービスの利益・投資・稼働の説明 | ヒビノ等の決算説明資料(ヒビノ「2026年3月期決算説明資料」) | 供給増が利益を伴うか、集中需要の反動があるか |
| 正規流通と販売契約への制度対応 | 文化庁通知、米司法省の事件資料、英国政府・議会発表(文化庁・スポーツ庁「2026年6月通知」、米司法省「Live Nation事件資料」、英国議会「HL3584政府回答」) | 法改正・競争政策が販売条件を変えるか |
社内では新規購入者率、平日の有料販売率、公式リセール成立率を併せて追う。平均単価だけの上昇を需要基盤の拡大と判断せず、利用契約・実入場・追加公演の成立を確かめてから供給投資を進める。
経営・企画部門への示唆
経営課題は「成長市場に入るか」ではなく、「どの会場日程と制作能力を、どの権益と組み合わせて押さえるか」である。以下は、本文の公開データをもとにした分析であり、投資収益を保証するものではない。
立場別の戦略の選択肢
大手(製作興行会社、大手プロモーター、販売大手)は、会場を「保有」ではなく「使える日程」で管理する段階にある。自社劇場でも供給は止まり、東宝の帝国劇場は2025年2月から建替えで休館し、松竹は大阪松竹座を2026年5月の公演で閉じる計画を示した(東宝「沿革」、松竹「招集通知・事業報告」)。選択肢は三つある。第一に、休館・閉館の期間を他劇場との複数年利用契約と地方巡回で埋め、演目と顧客接点を切らさない。第二に、海外展開を自社主催と現地主催へのライセンスに分け、資金負担と収益配分を作品ごとに設計する。舞台『千と千尋の神隠し』は、ロンドン公演を東宝が主催し、2026年のソウル公演はCJ ENMが主催した(東宝芸能「千と千尋・ソウル公演」)。第三に、販売・協賛の権益を握る。ライブ・ネイションは興行部門の調整後営業利益率が3.3%にとどまる一方、販売は37%、協賛は64%と開示している(非GAAP指標、Live Nation「2025年通期決算」)。主催公演の数を増やすだけでは、利益率は上がりにくいとみられる。販売を担う大手は、2026年6月の通知が指摘した券面の確認表示の不足が法の保護を受けられない券を生むため、販売画面と券面の要件を全公演で点検することが最初の一手になる(文化庁・スポーツ庁「2026年6月通知」)。
中堅・中小(地域プロモーター、制作会社、舞台技術会社)は、大型会場の争奪ではなく、中規模ホールと地方巡回に強みを寄せる選択肢が有力である。後述のとおり2026年上期はホールの動員が回復しており、地域のホール日程と運営品質は大手や海外勢との共同主催で交渉材料になる。海外アーティストの公演は同期のACPC会員社の売上の14.2%を占める一方、動員は前年同期比76.5%に減った(ACPC「2026年上期調査」)。招聘は単独で負わず、共同主催で集客と為替の負担を分ける方がよいとみられる。舞台技術会社は、繁忙日の供給力を年間契約や優先予約の価格に織り込み、2025年度のような大型イベントの集中を前提に人員・機材を増やさない。本人確認や公式リセールは自社開発より、販売サービスに組み込まれた機能を使う方が固定費を抑えられる。
新規参入を考える企業(不動産、交通、自治体、海外資本)は、「アリーナを建てれば埋まる」という前提を外して考える。不足が目立つのは老朽化で閉館・休館が続く中規模のホール・劇場であり、2030年に向けて1万8,000席規模のアリーナ計画も控える(AEG「日本事業」)。建設するなら、着工前に主催者の複数年利用の確約、設営・撤去日を含む連続日程、音出し時間の条件を契約で固める。自治体がホールを建て替える場合は、音楽・演劇の主催者が求める舞台設備、吊り点、搬入口を設計段階で確かめ、多目的化で稼働率だけを追わないことが要点になる。もう一つの道は、ライブ・ネイションによるH.I.P.買収のように、招聘・主催の機能を持つ企業との資本提携で、会場と出演者を同時に確保することである(Live Nation「H.I.P.買収」)。
通説と異なる見方
- 「市場は過去最高」は、舞台の拡大を意味しない。 2025年のステージは公演回数が5.5%増えた一方、金額は1.2%減、動員は3.4%減り、1公演当たりの動員は543人から497人へ8.4%下がった(公表値から計算、ぴあ総研「市場規模推移」)。分析では、演劇の制約は劇場不足だけでなく、公演を増やすほど1公演の集客が薄まる需要側にもある。上演期間を延ばす前に、配役・曜日別の販売率で回数を絞る判断があり得る。
- 会場不足の中心はアリーナではない。 2025年はホールの動員が前年比93.3%に落ち、老朽化による閉館・休館の続発が背景とされた。2025年にIGアリーナやGLION ARENA KOBEなどが開業した後も、2026年上期のアリーナの動員は前年同期比98.1%と横ばいで、ホールは113.1%に戻った(同調査は日本ガイシホールの改修後の再開なども挙げる、ACPC「2025年調査」、ACPC「2026年上期調査」)。分析では、アリーナ新設が続く地域では、日程の取り合いより稼働の取り合いが先に来る。
- 周辺企業の好業績には一過性の部分がある。 2026年3月期はぴあの営業利益が63.6%増、ヒビノのコンサート・イベントサービス事業のセグメント利益が71.4%増と伸びたが、両社とも大阪・関西万博などの大型イベントの集中を要因に挙げ、2027年3月期はそれぞれ42.0%、22.0%の減益を見込む(ぴあ「2026年3月期決算短信」、ヒビノ「2026年3月期決算説明資料」)。市場の拡大は周辺企業の増益の継続を意味しない。
公開情報ではわからないこと
- 主催者の実際の手取り。 出演保証、歩合、販売手数料、会場費、中止時の負担の配分は開示されない。興行主・制作会社への匿名の契約条件調査と、規模別の精算書サンプルの提供依頼で確かめる。
- 会場不足の量。 規模・地域別に、何件の公演が日程を取れずに断念・延期されたかは公表されない。主催者へのアンケートと、公立ホールを含む会場の予約台帳の匿名集計を組み合わせて把握する。
- 転売対策の効果と費用。 公式リセールの成立率、本人確認での入場拒否と例外対応の件数、導入費は分からない。販売事業者・主催者への聞き取りと、来場者・購入をやめた人へのアンケートで測る。
- 海外資本との提携・買収の条件。 国内プロモーターの買収や外資系会場との長期契約で、招聘の優先権、独占範囲、顧客データの帰属、キーパーソンの残留条件がどう決まっているかは開示されない。提携・買収の実務担当者への聞き取り、契約書のデューデリジェンス、海外の現地興行主への調査で確かめる。
- 舞台技術者の供給余力。 繁忙日の受注辞退率、二重配員、資格保有者の年齢構成は統計にない。技術会社とフリーランスへのアンケートと、現場の稼働記録の提供で把握する。
出典
統計は元表、企業数値は公式決算資料を参照した。公表日の記載がない更新型ページは確認日を示し、本文中の各リンクからも原資料へ到達できる。
- ぴあ総研「2025年ライブ・エンタテインメント市場規模」(2026年6月17日)
- ぴあ総研「ライブ・エンタテインメント市場規模推計値の推移」(2026年6月17日)
- ACPC「2026年上半期ライブ市場調査」(2026年10月、資料ファイル日付10月9日)
- AEG International「AEG in Japan」(公表日記載なし、2026年10月20日確認)
- 文化庁・スポーツ庁「興行入場券の適正な流通の確保に関する措置について」(2026年6月12日)
- 米FTC「Rule on Unfair or Deceptive Fees Takes Effect May 12, 2025」(2025年5月5日)
- 英国議会「チケット転売規制に関する書面質問HL3584への政府回答」(2026年9月28日)
- Eventbrite「Q2 2023 Shareholder Letter」(2023年8月3日)
- Ticketmaster「Discover Events Near You with Ticketmaster and AI Platforms」(2026年9月8日)
- パナソニック「滋賀ダイハツアリーナ・RULO Pro導入事例」(2024年7月)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・サービス関連産業、第4表」(2023年3月28日公表の産業別集計)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者、産業中分類、第1表」(2026年3月24日)
- 松竹「第160回定時株主総会招集ご通知・事業報告」(2026年4月30日)
- 東宝「セグメント情報」(公表日記載なし、2026年10月20日確認)
- ヒビノ「2026年3月期決算説明資料」(2026年5月27日)
- ciRobotics「長崎スタジアムシティにおけるロボット実装・実証計画」(2024年10月30日)
- NEC「宇多田ヒカルのコンサートツアーに顔認証システムを提供」(2018年11月8日)
- ACPC「2025年ライブ市場調査」(2026年6月)
- ぴあ「2026年3月期決算短信」(2026年5月14日)
- JASRAC「コンサート・イベント等での演奏」(公表日記載なし、2026年10月20日確認)
- ライブ・ネイション「2025年通期・第4四半期決算」(2026年2月19日)
- 東宝芸能「舞台『千と千尋の神隠し』ソウル公演が開幕」(2026年1月10日)
- ぴあ「2026年3月期有価証券報告書」(2026年6月18日)
- LIVE「Annual Report & Economic Highlights 2025」(2026年公表、2026年10月20日確認)
- The Broadway League「2025–2026 Season Results」(2026年5月27日)
- ライブ・ネイション「Live Nation Expands in Japan with Acquisition of Hayashi International Promotions」(2025年4月16日)
- CTS EVENTIM「2025年通期決算発表」(2026年3月26日)
- MSG Entertainment「2026年6月期通期決算」(2026年8月12日)
- Sphere Entertainment「2025年通期・第4四半期決算」(2026年2月12日)
- 公正取引委員会「フリーランス法特設サイト」(公表日記載なし、2026年10月20日確認)
- 公正取引委員会「2026年1月から、フリーランスへの発注時にはご注意を」(公表日記載なし、2026年10月20日確認)
- 厚生労働省・熊本労働局「職場における熱中症対策の強化について」(2025年、2026年10月20日確認)
- 米司法省「U.S. and Plaintiff States v. Live Nation and Ticketmaster」(2026年6月12日付和解案等、2026年10月20日確認)
- ライブ・ネイション「2026年第2四半期・法的手続に関する注記」(2026年6月30日終了四半期、2026年公表)
- 文化庁「チケット不正転売禁止法」(公表日記載なし、2026年10月26日確認)
- 文化庁「チケット不正転売禁止法及び特定興行入場券の要件について」(2021年7月9日)
- ライブ・ネイション「Environmental Sustainability Statement」(公表日記載なし、2026年10月26日確認)
- ぴあ「2025年度決算のお知らせ」(2026年5月14日)
- ACPC「コンサートプロモーターズ協会基礎調査」(公表日記載なし、2026年10月20日確認)
- 英国政府「Government bans ticket touting to protect fans from rip-off prices」(2025年11月19日)
- チケットプラス「『≠ME アリーナツアー2026』にチケプラのスマホ顔認証システムを導入」(2026年4月28日)
- 東宝「沿革」(公表日記載なし、2026年10月26日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
