エグゼクティブサマリー
この業界をひと言で表すなら、音源を売る事業から、作品・原盤・顧客接点を持ち、世界の利用から継続的に対価を回収する事業への転換期である。日本ではソフト購入がなお大きく、配信への移行だけを成長戦略にすると既存の収益源と権利回収の機会を見落とす。
要点
- 市場:2025年の国内音楽ソフト・配信売上推計は3,987.53億円、前年比9.8%増(計算。協会の公表は前年比110%)である。会員・非会員を含む新系列であり、従来の生産実績と混在させてはならない(日本レコード協会「売上推計の推移」/日本レコード協会「令和7年度事業報告」)。
- 構造:2025年の音楽ソフト比率は57.4%(計算)だが、2026年上半期はソフト7%減、配信17%増である。購入・保有需要と継続課金を別々に管理する(日本レコード協会「売上推計の推移」/日本レコード協会「2026年1月~6月売上推計」)。
- 競争:競争領域は人気作品の獲得から、第三者向け流通・精算まで広がる。VMGのDowntown買収はその例であり、規模拡大と顧客データ管理の両立が課題となる(Virgin Music Group「Downtown買収完了」/欧州委員会「UMGのDowntown買収を条件付き承認」)。
- 海外:世界の録音音楽売上は317億米ドル、前年比6.4%増である。日本作品には海外需要があり、配信開始だけでなく、現地での発見と契約・回収経路が成長を左右する(IFPI「Global Music Report 2026」/Spotify「日本の2024年還元実績」)。
- 制度・AI:2026年の未管理著作物裁定制度と取引適正化への対応に加え、生成音源の許諾・表示・分配が経営課題となる。制作費削減だけを追わず、原盤・楽曲・声の同意と利用条件を管理する(文化庁「未管理著作物裁定制度」/内閣官房・公取委「実演家等の取引指針」/Deezer「AI music toggle」/Spotify「AI保護・対策の進捗」)。
経営・企画部門への示唆
- ソフトは作品単位で生産枠を決める:2025年はソフトが国内売上の57.4%を占めたが、2026年上半期はCDが減りアナログが増えた。媒体別の平均ではなく、作品ごとの予約・購入データで在庫を判断する。
- 海外は回収経路から設計する:日本のアーティストがSpotifyで生んだ印税は約半分が海外、約75%が日本語曲による。翻訳より先に、委託する権利の範囲と現地の徴収経路を作品ごとに確かめ、入金で成果を測る。
- AIと再編はデータの扱いを先に決める:生成音源の大量投入で推薦枠と分配原資の希釈が進み、欧州では精算基盤の切り離しが買収の条件になった。制作記録と精算データの扱いを提携・買収の前に定める。
業界データまとめ
国内市場は成長しているが、統計の更新によって従来の「生産金額+配信売上」と比較できない系列が生じている。経営判断では、録音物の売上、配信サービスの売上、著作権使用料の徴収額を分け、同じ資金の流れを重複して市場規模に加えないことが出発点となる。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の音楽ソフト・音楽配信売上推計 3,987.53億円。会員・非会員を含む音楽ソフトの純出荷と音楽配信。消費者の最終支払額、著作権管理市場全体ではない | 2025年 | 日本レコード協会「2025年売上推計」 日本レコード協会「売上推計の推移」 |
| 市場の伸び | 同じ新系列の前年比 +9.8%(計算)。2024年3,631.96億円を基準に計算(協会の公表は前年比110%)。2020~2025年の年平均成長率+6.7%(計算) | 2025年 | 日本レコード協会「売上推計の推移」 日本レコード協会「令和7年度事業報告」 |
| 事業者数 | 小分類「音声情報制作業」(レコード制作業を含む)の民営事業所 792事業所(参考値)。配信・著作権管理を網羅しない。別に著作権等管理事業者が28者登録されている(音楽以外の分野を含む、2026年4月1日現在、文化庁「著作権等管理事業者登録状況」) | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・表5-1」 |
| 従業者数 | 小分類「音声情報制作業」の民営事業所 6,210人(参考値)。録音制作に近い範囲であり、配信・著作権管理を網羅しない | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・表5-1」 |
| 平均年収 | 中分類「映像・音声・文字情報制作業」の一般労働者、男女計・企業規模計10人以上:617.47万円(計算)。月額42.58万円×12+年間賞与等106.51万円。映像・出版等を含む | 2025年調査 | 厚労省「2025年賃金構造基本統計」 |
| 上位3社の売上高 | 世界の主要上場3グループの録音音楽+音楽出版:ソニー 1兆7,651.92億円(外部顧客向け、映像・プラットフォーム3,253.42億円を除く)/UMG 117.16億ユーロ(計算、物販等8.11億ユーロを除く)/WMG 67.07億米ドル(全社、録音と出版のみ)。ソニーの録音音楽にはライブ・物販の収入も含まれる。国内順位・同一範囲の比較ではない | ソニー2026年3月期/UMG2025年12月期/WMG2025年9月期 | ソニーグループ「2025年度連結業績」(SEC提出) ソニーグループ「2025年度業績説明資料」(SEC提出) UMG「2025年決算」 WMG「2025年度決算」 |
| 世界市場 | 世界の録音音楽売上 317億米ドル(前年比+6.4%)。出版・ライブ市場を含まない | 2025年 | IFPI「Global Music Report 2026」 |
| 国内ストリーミング売上 | サブスクリプション1,377.36億円+広告収入202.20億円=1,579.56億円(計算・合算)。国内配信売上の92.9%(計算) | 2025年 | 日本レコード協会「2025年売上推計」 |
| 国内上半期売上 | 音楽ソフト・配信計 1,965.02億円(前年比+4%)。音楽ソフト995.03億円(−7%)、配信969.99億円(+17%)。増減率は公表値 | 2026年1~6月 | 日本レコード協会「2026年1月~6月売上推計」 |
| JASRAC使用料徴収額 | 1,523.2億円。著作物の使用料であり、JASRACの売上高ではない。演奏・コンサート等も含む | 2025年度 | JASRAC「2025年度の事業」 |
| JASRACインタラクティブ配信分配額 | 約148.6億円(前年同期比+7.3%)。分配期の値で、利用・徴収の時期とはずれる | 2026年9月分配期 | JASRAC「2026年9月分配」 |
RIAJは2026年公表分から対象・集計方法を変更しているため、本稿の国内時系列は、すべて新系列の遡及値による(日本レコード協会「統計の変更」)。IFPIの日本市場成長率+8.9%は別の集計値であり、国内新系列の+9.8%と接続しない(IFPI「Global Music Report 2026」)。賃金は2025年6月の給与と原則2024年の年間賞与等を組み合わせた年収相当額であり、個人の実際の年間給与ではない。
AI・フィジカルAIの影響と経営の打ち手
AIの主要な影響は、制作費の低下だけでなく、大量に供給される音源を誰が識別し、許諾し、収益分配の対象にするかという競争条件の変化である。経営課題は「生成する能力」と「正しく権利処理して流通させる能力」を同時に整えることであり、機械による人員代替率を一律に置くことではない。
影響の全体像
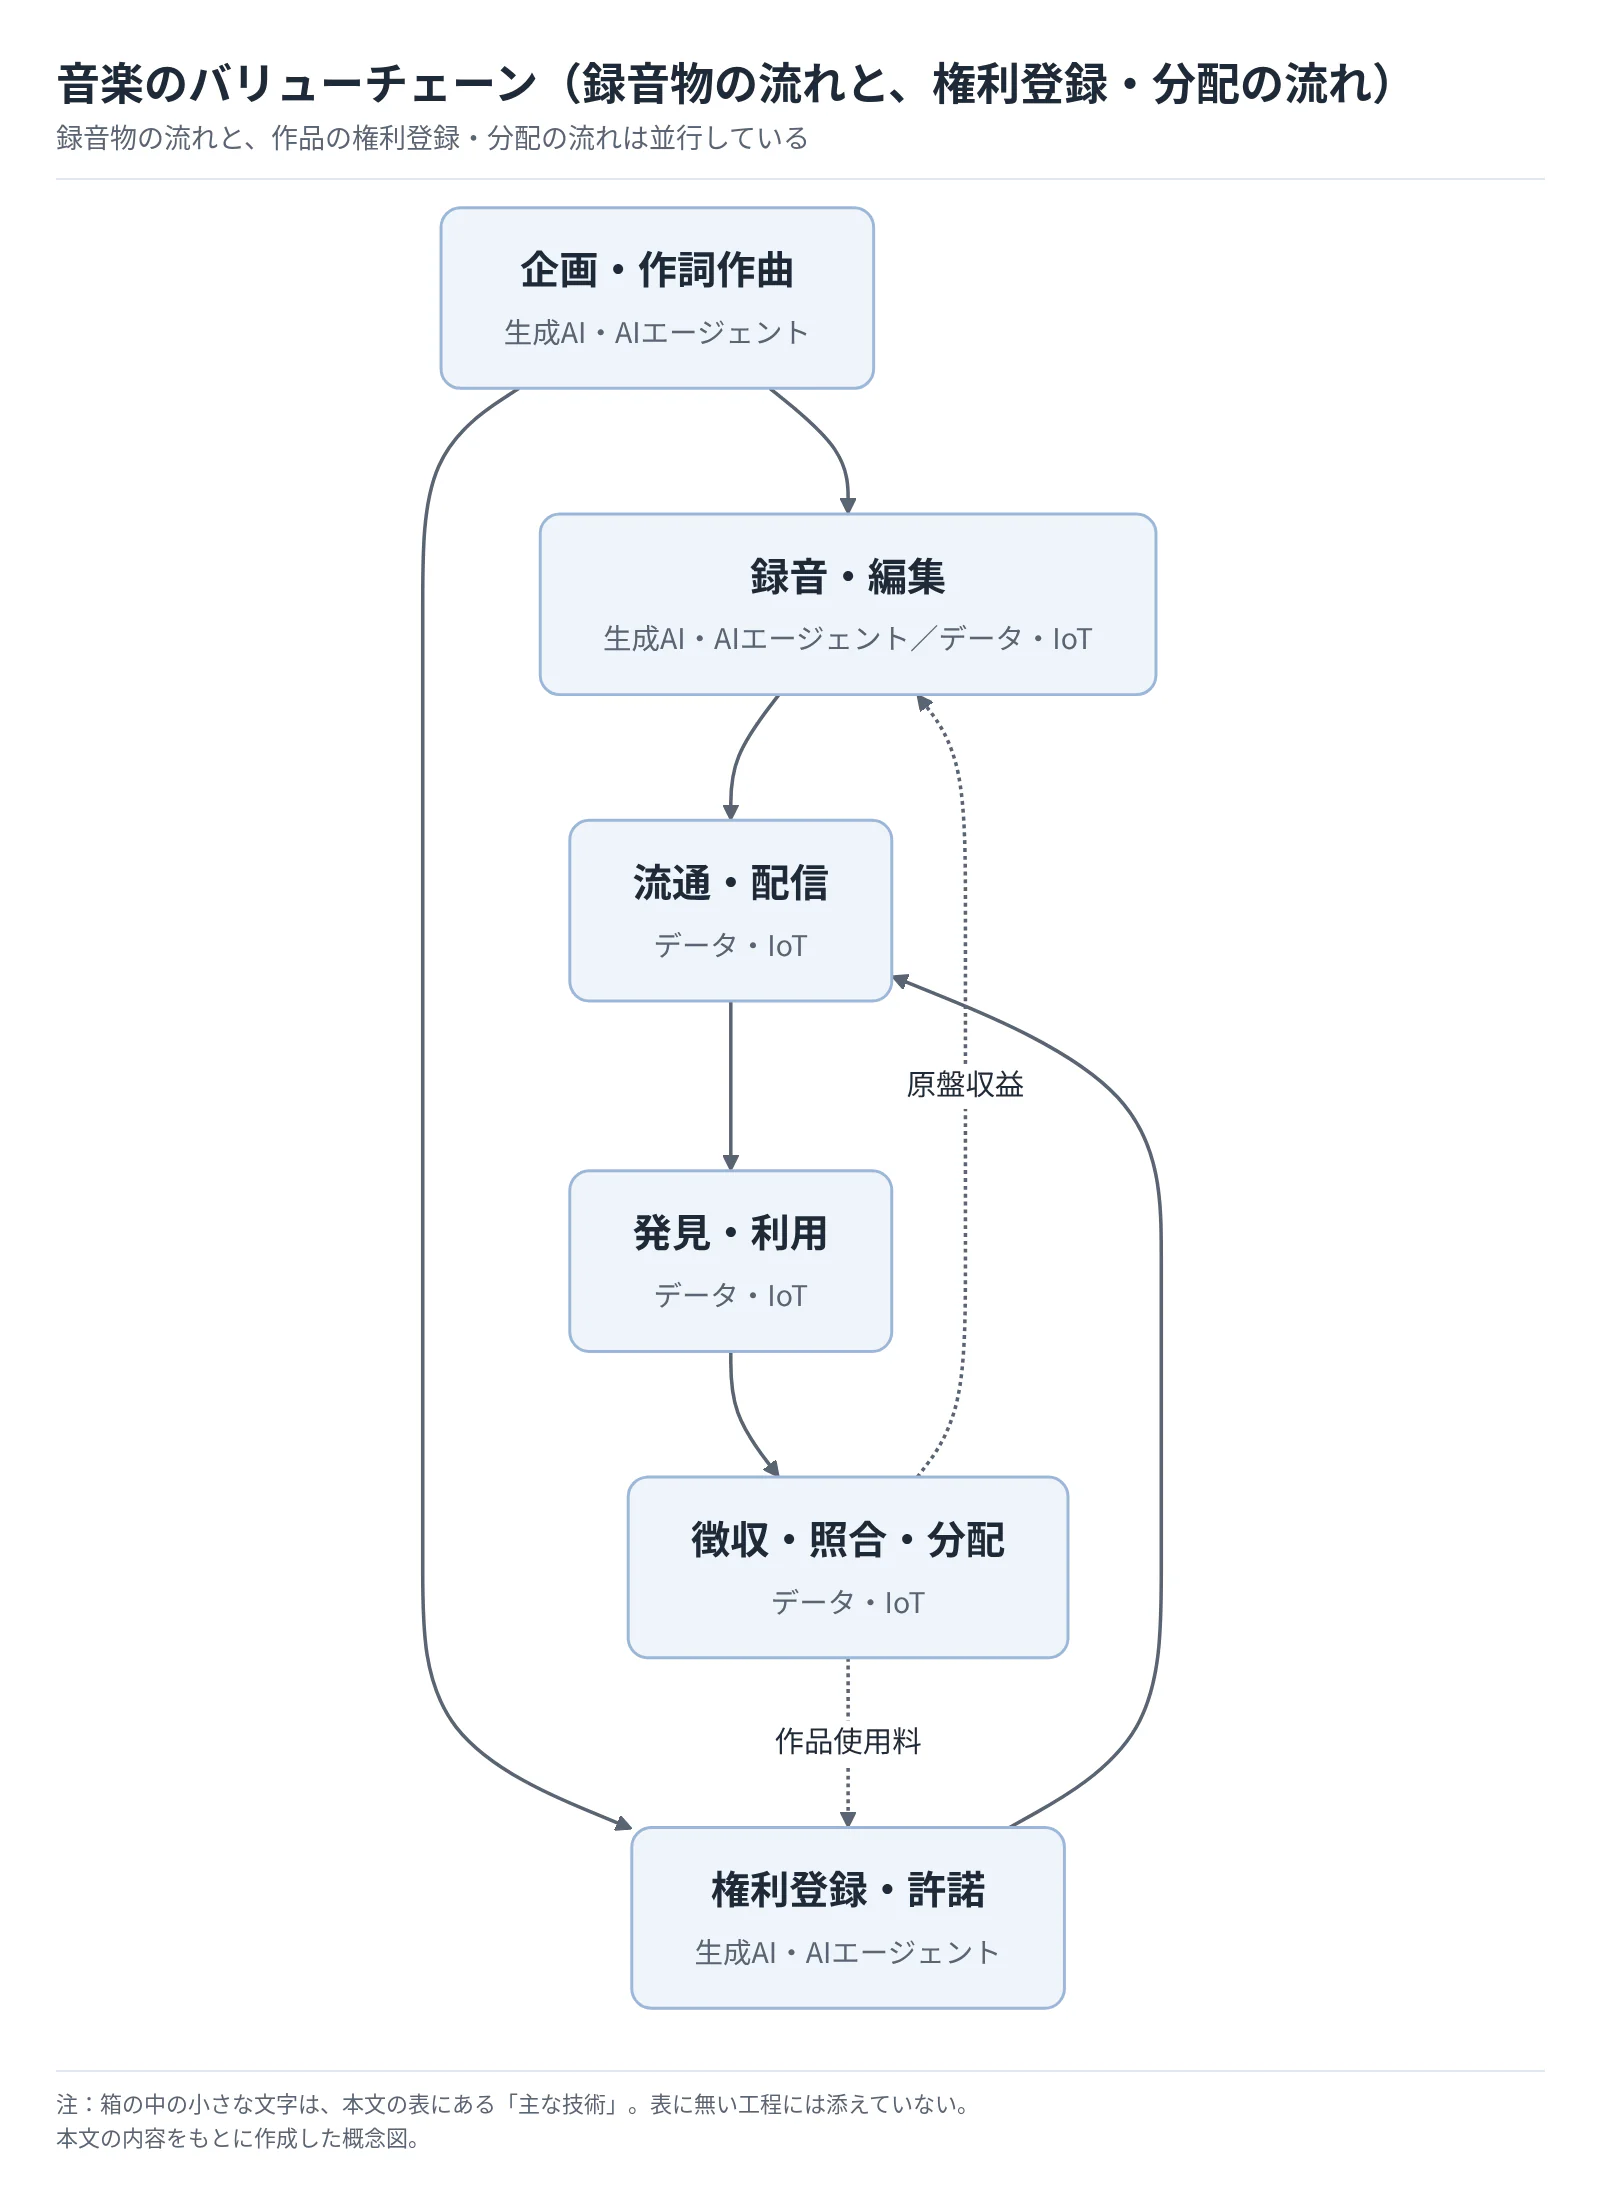
以下が本稿のバリューチェーンである。録音物の流れと、作品の権利登録・分配の流れは並行しており、作詞・作曲の権利と原盤の権利を一つにまとめて扱うと許諾漏れが生じる(JASRAC「ネット音楽利用手続」)。
 タップすると拡大して見られます
表の「時期」は公表済みの導入期限ではなく、2026年10月を起点とした、公開情報からの分析にもとづく普及の見立てである。「データ・IoT」は分類に従い、音響解析・機械学習による検知を含むが、すべてにIoT機器を用いるという意味ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・作詞作曲 | 映像向けBGM案、尺・雰囲気違いの試作 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Fireflyの音楽生成機能(アドビ「Fireflyで音楽を生成」) |
| 録音・編集 | 歌声合成、発音・表情の修正 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | VOCALOIDを使った発表楽曲、Synthesizer V(ヤマハ「VOCALOID使用楽曲発表」/Dreamtonics「Studio 2 Pro発表」) |
| 録音・編集 | 目標ジャンルや音量の指定を反映したマスタリング処理の組み立て | データ・IoT | 実用(導入事例あり) | 2年以内 | Ozone 12のMaster Assistant(iZotope「Ozone 12」) |
| 権利登録・許諾 | 許諾済みカタログを使う生成サービスの契約設計 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | UMG・Udioの新サービス計画。契約締結と全面稼働は区別(UMG「Udioとの契約」) |
| 流通・配信 | 完全生成音源の検知・表示、推薦対象の調整 | データ・IoT | 実用(導入事例あり) | 2年以内 | ディーザーの検知・ラベル表示、スポティファイのAIペルソナ表示とスパム曲の推薦除外(Deezer「AI music toggle」/Spotify「AI保護・対策の進捗」) |
| 発見・利用 | 利用者による生成音楽の表示・非表示選択 | データ・IoT | 構想段階 | 2年以内 | ディーザーが2026年末までの提供を発表(Deezer「AI music toggle」) |
| 徴収・照合・分配 | 不正再生の判定と分配対象からの除外 | データ・IoT | 実用(導入事例あり) | 2年以内 | ディーザーの収益化停止運用(Deezer「2025年決算」) |
フィジカルAIの直接的な影響は小さい。対象事業の主要な成果物・契約・利用報告がデジタル情報であり、ロボットによる物理作業が収益の中心ではないためである。楽器工場・物流の自動化は隣接領域だが、確認した一次資料からは、録音・配信・著作権管理における自律ロボットの普及時期や効果は示せない。
業務はどう変わるか
第一は、仮歌・デモの修正である。歌手の再収録や手作業での編集に加え、歌詞・音高・表情を指定する歌声合成で複数案を比較できる。ヤマハの発表楽曲は導入済みの事例だが、表現判断や最終承認まで不要になるわけではない(ヤマハ「VOCALOID使用楽曲発表」)。
第二は、広告・ゲーム等の背景音楽制作である。Fireflyの提供済み機能では、既存曲を探す工程に、文章等で条件を指定して候補を生成する選択肢が加わる。利用条件・履歴・納品規定の確認は必要であり、人気曲が持つ認知まで代替した実績を示すものではない(アドビ「Fireflyで音楽を生成」)。
第三は、仕上げ作業と承認作業の分離である。市販済みのOzone 12は、目標ジャンルや音量などの判断・手順を反映してマスタリングの処理を組み立てるAIアシスタントを備え、エンジニアは初期設定から表現・納品仕様の確認へ時間を移せる。ただし人員削減率や利益改善率は非公表である(iZotope「Ozone 12」)。
第四は、配信前後の品質管理である。ディーザーは2026年10月、完全生成音源の投入が1日約9万曲に達すると公表した。検知・表示・推薦からの除外は導入済み、非表示を選ぶ新機能は年末までの計画である。スポティファイも2026年に5,000万曲以上のスパム等を推薦対象から除外し、9月からAIで生成された人格のプロフィールにAIペルソナバッジを表示している。曲数は提供企業の公表値であり、市場全体の状況や検知精度を示さない(Deezer「AI music toggle」/Spotify「AI保護・対策の進捗」)。
第五は、許諾を前提とするサービス設計である。UMG・Udio、WMG・Sunoは2025年に契約・提携を公表し、後者はアーティスト等の参加選択を示した。Sunoは2026年9月、WMGなどと開発した新モデル群を公開し、旧モデルを廃止したが、アーティストが参加を選ぶ仕組みは開発中としている(Suno「Introducing v6」)。学習、生成物利用、声・氏名、対価を別々に定める動きだが、当事者以外の権利問題の解消や計画の全面稼働を意味しない(UMG「Udioとの契約」/WMG「Sunoとの提携」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ヤマハ | 日本 | VOCALOID6 | 歌声合成を使った楽曲制作 | 展開済み。国内制作・発表事例あり(ヤマハ「VOCALOID使用楽曲発表」) |
| Dreamtonics | 日本 | Synthesizer V Studio 2 Pro | 歌声生成・歌唱表現の編集 | 展開済み。日本語で製品発表(Dreamtonics「Studio 2 Pro発表」) |
| iZotope | 米国 | Ozone 12 | マスタリング支援 | 展開済み。日本向け製品提供(iZotope「Ozone 12」) |
| アドビ | 米国 | Fireflyの音楽生成 | 雰囲気・目的・テンポ等を指定したBGMの試作・作成 | 展開済み。日本語版の利用手順を提供(アドビ「Fireflyで音楽を生成」) |
| ディーザー | フランス | 生成音楽検知・表示 | 配信カタログと推薦の管理 | 展開済み(配信サービス)。検知技術の日本企業への導入は非公表(Deezer「日本でのサービス開始」/Deezer「AI music toggle」) |
| スポティファイ | スウェーデン | AIペルソナバッジ、スパム曲の推薦除外 | 配信カタログと推薦の管理 | 展開済み。日本語で対策の進捗を公表(Spotify「AI保護・対策の進捗」) |
| KDDI | 日本 | UMGとのAI関連協業 | 音楽体験等の事業化検討 | 提携・実証ありのうち「提携」。覚書段階で実証成果は未公表(ユニバーサル「KDDIとの覚書」) |
人材・収益・競争への影響
分析では、仮歌・候補の試作や定型設定の工数は減る一方、表現の方向付け、本人同意、音源照合・異議申立ての仕事が増す。制作単価が下がっても候補数や監査量が増えれば、企業全体の費用は同じ割合では下がらない。
曲数が増えても聴取時間・分配原資が同じだけ増えるとは限らない。配信先の不正判定が回収額を左右するが、生成音楽、不正再生、著作権侵害は別概念であり、一括排除は適法な制作者も損なう(Deezer「2025年決算」)。
日本の著作権法30条の4を、あらゆる学習・提供・生成物利用が無条件で許される規定と理解してはならない。文化庁資料は学習段階と生成・利用段階を分け、享受目的の有無や権利者の利益を不当に害する場合等を整理している(文化庁「AIと著作権の考え方」)。EUでは、該当する汎用AIモデル提供者に著作権方針・学習内容の要約等の義務が2025年8月2日から適用され、既存モデルには2027年8月2日の適合期限があるため、海外提供者との契約確認にも影響する(欧州委員会「汎用AIの義務」)。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 原盤・楽曲・歌声ごとに学習、生成、広告利用の許諾台帳を作る | 共通 | 直ちに | 契約違反と許諾漏れを抑える | 契約原本、権利者、期間、地域、撤回条件の照合 |
| 高 | 納品音源に使用ツール・モデル・生成履歴・本人同意を添付する | 共通 | 6か月以内 | 配信停止時の説明と再審査を速める | 制作委託契約、保管様式、承認者の設定 |
| 高 | 配信先別に不正判定・収益保留・異議申立ての記録を持つ | 共通 | 6か月以内 | 正当な売上の回収と誤検知への対応 | 配信会社との連絡窓口、再生・入金明細 |
| 高 | カタログの学習許諾を通常の配信許諾から切り分ける | 大手 | 契約更新時 | 用途拡大に対応した対価設計 | 作品持分、実演家同意、二次利用条件 |
| 中 | 仮歌・仕上げ工程で再作業率と最終承認時間を測る | 中堅・中小 | 1年以内 | 単価低下だけに偏らない導入評価 | 同一案件条件での比較、外注契約の確認 |
| 中 | 検知・許諾台帳を海外配信先と接続する共同実証を行う | 大手 | 1~2年 | 海外利用時の説明・照合負担の低減 | データ利用範囲、監査権、誤判定時の責任分担 |
失敗例は、市販ツールの利用を権利処理済みと誤解することと、生成時間だけで採算を測って修正・監査費用を落とすことである。不正検知には、根拠保存と人による再審査を設ける。
業界の定義と市場構造
この業界は、録音物を販売・配信する事業と、作品の権利を許諾・徴収・分配する事業が重なって成立している。日本では音楽ソフトが依然大きい一方、継続的な成長は配信に移っており、媒体の入れ替わりだけでは説明できない複合市場である。
対象は、レコード会社、音楽出版社、音源制作、配信代行、消費者向け配信サービス、著作権等管理である。コンサートの主催・会場・チケット販売はライブエンタメの記事へ分けるが、収録映像の音楽ソフト販売はRIAJ統計に含まれる。楽器メーカーは創作・演奏需要を支える隣接産業として後掲の独立節で扱い、楽器売上を録音音楽市場に合算しない。
市場の内訳と過去5年の変化
 タップすると拡大して見られます
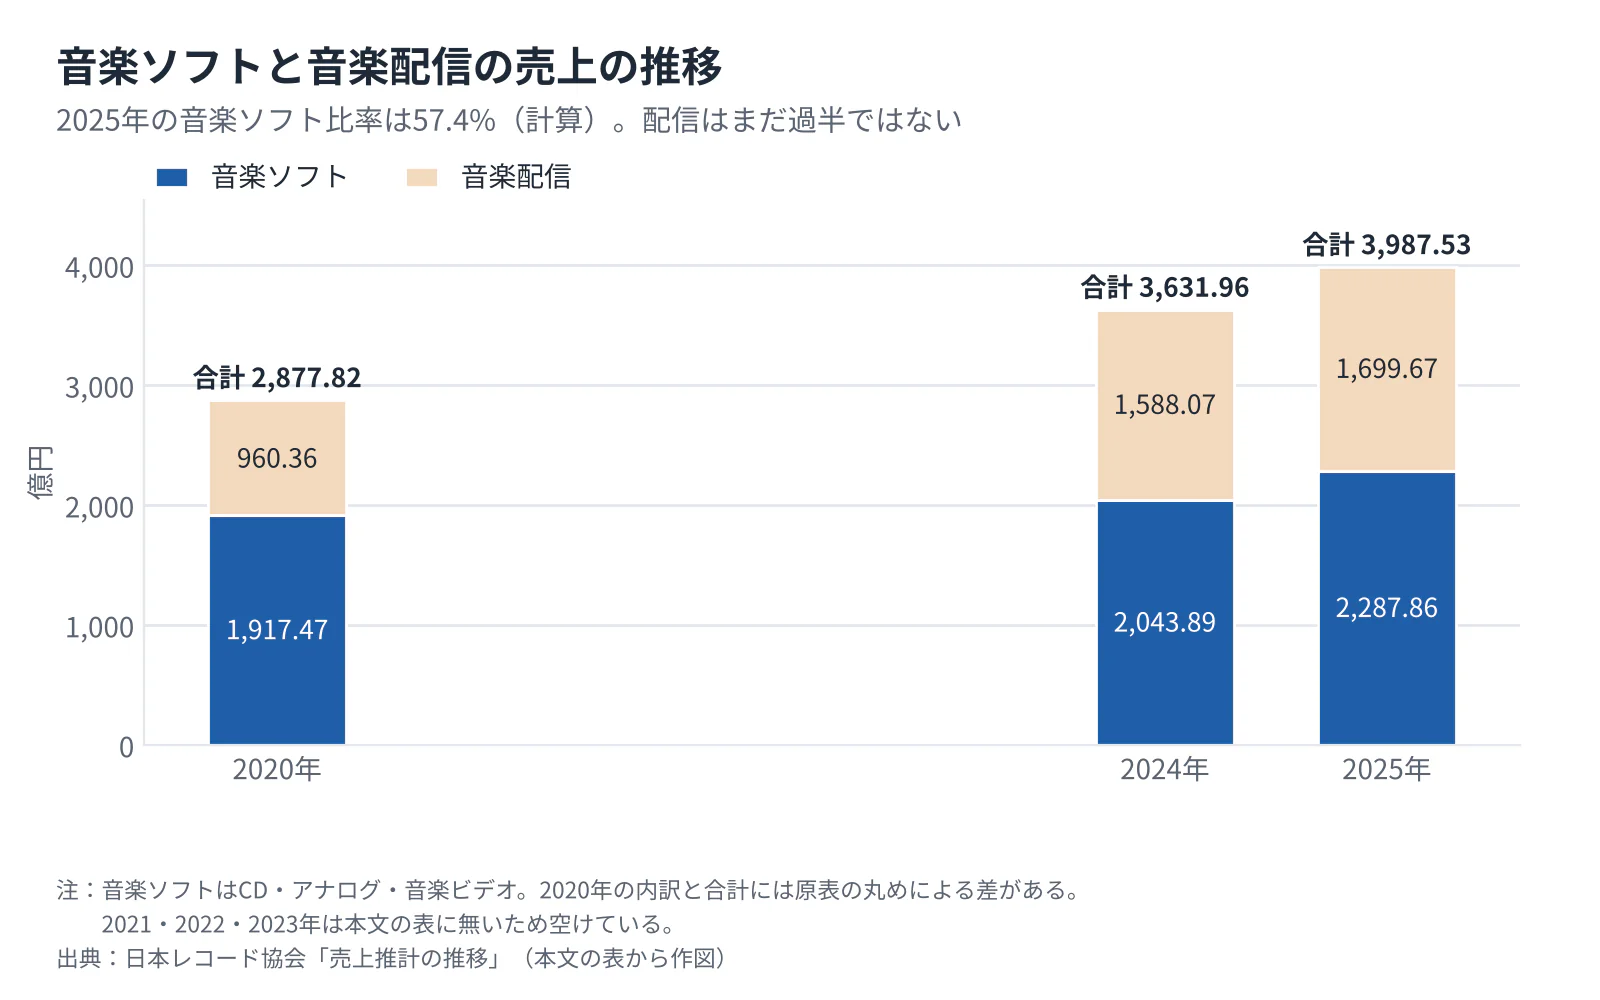
| 区分 | 2020年 | 2024年 | 2025年 | 経営上の読み方 |
|---|---|---|---|---|
| 音楽ソフト | 1,917.47億円 | 2,043.89億円 | 2,287.86億円 | CD・アナログ・音楽ビデオ。購入・保有需要が残る |
| 音楽配信 | 960.36億円 | 1,588.07億円 | 1,699.67億円 | 継続課金・広告が中心。利用の積み重ねが収益になる |
| 合計 | 2,877.82億円 | 3,631.96億円 | 3,987.53億円 | 2020~2025年で約1.39倍(計算) |
出典はすべてRIAJの新系列である。2020年の内訳と合計には原表の丸めによる差がある(日本レコード協会「売上推計の推移」)。2025年の音楽ソフト比率は57.4%(計算)であり、「日本もすでに配信が市場の過半」という理解はこの統計には当てはまらない。
2025年の内訳ではCDが1,686.19億円、音楽ビデオが507.15億円、アナログディスクが88.47億円である。アナログの存在感は高まっても、規模はCDとは大きく異なるため、数量の拡大と限定商品の高付加価値化は分けて見る。配信ではサブスクリプションが1,377.36億円を占め、ダウンロードは114.10億円である(日本レコード協会「2025年売上推計」)。
需要側では、無料動画を入口に聴き、有料配信と保有商品を使い分ける行動が重要である。RIAJの2025年度調査では、直近半年間の音楽視聴者(12〜69歳)の利用手段としてYouTube(ショートを含む)が60.4%、Amazon Music Primeを含む定額制配信が33.2%、CDが22.4%であり、複数回答なので合計は100%にならない(日本レコード協会「2025年度ユーザー調査」)。供給側では配信代行が小規模制作者の市場参加を容易にし、ヒットが出たときの世界同時展開も可能にしている。
もっとも、2026年上半期は音楽ソフトが前年比7%減、配信が17%増で、2025年のソフト増加をそのまま延長できない(日本レコード協会「2026年1月~6月売上推計」)。分析から導かれるのは、個別大型作品に左右される四半期売上と、継続利用から得る収入を分けた管理である。原盤・作品の保有者にとって市場の質を測る指標は、発売初週だけでなく、発売後の継続聴取と地域別の回収である。
顧客と需要の特性
顧客は「音楽を聴く人」だけではない。一般利用者、熱心なファン、楽曲を商用利用する法人、配信を委託する権利者では、支払う対象も選定基準も異なるため、同じ営業資料や価格体系では対応できない。
| 顧客層 | 支払う価値 | 購買の決め手・継続条件 |
|---|---|---|
| 日常的な聴取者 | 手間なく聴ける環境 | 楽曲の揃い方、料金、推薦、端末・家族利用との相性 |
| 特定アーティストのファン | 所有・収集、作品世界への参加 | 装丁、限定性、特典、本人との関係性。音源だけでは説明し切れない |
| 広告・映像・ゲーム制作会社 | 用途に適合し使用できる音楽 | 表現、納期、地域・期間・媒体別の許諾、予算 |
| レーベル・音楽出版社・個人制作者 | 流通と収益回収 | 手数料、入金速度、明細精度、海外対応、権利を保持できる条件 |
| 配信サービス | 利用者を引き付けるカタログ | 必須作品の供給、利用条件、データ品質、地域別権利の明確さ |
無料聴取の存在は、有料配信の値上げと新規獲得の両方を制約する。前掲調査の定額制配信利用率は2024年度30.7%から2025年度33.2%に上がったが、これは音楽聴取層のサービス利用回答であり、国内全人口の有料加入率ではない(日本レコード協会「2025年度ユーザー調査」)。事業計画では無料聴取者数をそのまま有料顧客候補として掛け算しないことが重要である。
配信サービス間では楽曲が重複するため価格比較はしやすい一方、プレイリスト、聴取履歴、家族契約、接続機器が乗り換えの手間になる。ファン向け商品は同じ曲を他媒体で聴けても購入理由が残り、通常の代替財と異なる。分析では、一律値上げよりも、基本聴取と高付加価値商品を分けて検証する余地が大きい。
法人では企画・クリエイティブ部門が候補を選び、プロデューサーが予算・納期を調整し、法務・権利処理担当が利用範囲を確認する。既存曲の広告利用では、楽曲の許諾と既存音源の許諾を別々に確かめる。管理団体への申請だけで全権利が処理されるとは限らない(JASRAC「広告目的での音楽利用」)。営業上は、価格表の提示より先に、媒体、配信国、期間、改変、更新・再利用の有無を確定させる。
季節性は年末等の暦だけでなく、大型作品の発売や作品連動施策に左右される。企業広告は発注側の予算削減、ファン向け商品は可処分所得の影響を受ける一方、月額配信の景気感応度を日本の公開統計だけで定量化することは難しい。人口減少の影響も年齢別の利用拡大と海外聴取によって変わるため、国内人数だけで総需要の減少幅を決めるべきではない。
バリューチェーンと収益構造
利益を左右するのは、音源を作る費用に加え、権利をどの範囲・期間で保有し、どの利用から回収できるかである。配信により製造・物流費は小さくなるが、権利者への支払、アーティスト獲得、宣伝、利用照合の費用は残る。
工程別の役割と付加価値
| 工程 | 主な担い手 | 付加価値と収益源 |
|---|---|---|
| 企画・作詞作曲 | 作家、音楽出版社、レーベル | 発掘・企画、作品の継続利用、著作権持分 |
| 録音・編集 | アーティスト、制作会社、エンジニア | 録音品質、制作受託料、契約に基づく原盤・実演の対価 |
| 権利登録・許諾 | 出版社、JASRAC、NexTone等 | 正確な作品・持分情報、利用区分別の許諾・管理手数料 |
| 流通・配信 | レコード会社、配信代行、DSP | 小売・プラットフォームへの接続、供給管理、代行料・配信売上 |
| 発見・利用 | DSP、動画・SNS、広告主等 | 発見・推薦、顧客接点、課金・広告・用途別ライセンス |
| 徴収・照合・分配 | 管理団体、出版社、原盤権者、配信代行 | 利用実績と権利の照合、適切な入金・明細、回収漏れの抑制 |
消費者の配信料金からは、原盤に関する対価と、作詞・作曲に関する使用料がそれぞれ流れる。レコード会社との原盤契約、出版社との著作権契約、管理事業者への委託は別契約であり、アーティストがすべてを一括所有しているとは限らない(JASRAC「ネット音楽利用手続」)。スポティファイは再生1回ごとの単価で支払っておらず、アーティストの受取額は聴かれ方やレーベル・配信代行との契約によって変わるため、単一の再生単価を売上計画に使うことはできない(スポティファイ「ロイヤリティ」)。
価格の決まり方も媒体で異なる。音楽用CD等には著作物再販制度があり、時限再販や割引等の弾力運用が行われている(日本レコード協会「音楽用CD等の再販制度の弾力運用の状況」)。配信の値上げはDSP側の商品設計と権利者との契約に依存するため、制作費・人件費の上昇が自動的に全利用者へ転嫁されるわけではない。
公開決算から見える利益と資金負担
ソニーの2026年3月期音楽事業は営業利益4,469.86億円、売上高営業利益率21.1%(計算)である。ただし映像等を含み、Peanuts関連の再測定益347億円もあるため、国内レコード事業の平常利益率ではない(ソニーグループ「2025年度連結業績」(SEC提出)/ソニーグループ「2025年度業績説明資料」(SEC提出))。エイベックスの同期間の音楽事業は売上高1,223.12億円、営業利益34.68億円、利益率2.8%(計算)だが、ライブ・物販等を含むため、二社の差をそのまま制作能力の差とは評価できない(エイベックス「2026年3月期決算短信」)。
NexToneの2026年3月期著作権管理事業は、売上高16.0億円、営業利益7.0億円、取扱高156.5億円である。取扱高を分母にするか、手数料等の売上高を分母にするかで利益率は大きく変わり、配信収入を総額計上する事業と単純比較してはいけない(NexTone「2026年3月期決算説明資料」)。公開情報から共通して読み取れるのは、管理・回収の仕組みを多くの作品に使えることが収益上の利点であり、個別曲の採算は非公表という点である。
世界大手でも主要費用はサーバー費だけではない。UMGの2025年決算ではアーティスト関連費用が売上高の46.7%を占め、回収控除後のロイヤルティ前払金の増加は4.02億ユーロである(UMG「2025年決算」)。権利獲得の前払金や買収代金は先に出る一方、利用収入は後から回収するため、会計利益と資金繰りを別に管理する。
音楽ソフトは在庫・返品・製造枠の制約があり、配信はサービス側の納品仕様や審査、収益保留に依存する。権利カタログの買収では、過去の売上推移に加え、契約更新、持分重複、未回収前払金、特定配信先への集中を確かめる。媒体を変えれば供給リスクが消えるのではなく、物理的なリスクから契約・データのリスクへ移る。
楽器メーカー:録音音楽とは異なる採算と海外依存
ヤマハの2026年3月期楽器事業は売上収益3,049億円、事業利益212億円である。中国のピアノ需要と電子楽器・ギター等では動きが異なり、同社は中国のピアノ市場の弱さと、ギターの北米・新興国等での伸びを説明している(ヤマハ「2026年3月期決算説明」)。ローランドも海外売上比率を約90%と公表しており、日本の人口や国内音源市場だけでは楽器メーカーの需要を説明できない(ローランド「Key Figures」)。
楽器は木材・部材・工場・販売店在庫を要するため、権利利用料型事業とは運転資金と供給網の構造が違う。ヤマハは木材調達方針と原産地・合法性等の確認を行っており、原料の追跡可能性も製品供給の条件になる(ヤマハ「生物多様性の保全」)。音楽企業との提携では、楽器販売に音源売上を単純に上乗せするより、練習・制作ソフト、教材、録音・配信開始までの導線を設計し、継続率で評価することが合理的である。
競争環境
大手の競争力はカタログ、資金、国際的な販売網にあり、小規模企業の参入余地は特定ジャンル・顧客との関係と個別業務の専門性にある。配信へのアクセスが容易になっても、発見されること、権利を整理すること、入金まで回収することの難しさは残る。
集中と分散が同時に存在する構造
グローバルではUMG、ソニー、WMGが録音・出版の大手グループであるが、日本市場について同じ定義・同じ時点の上位3社シェアは、確認した資料では確認できない。グローバル連結売上から国内集中度を逆算することもできない。一方、経済センサスの音声情報制作業は792事業所、そのうち従業者1〜4人が594事業所で75.0%(計算)を占め、制作の裾野は小規模事業所が支えている(総務省・経産省「2021年経済センサス・表5-1」)。
総合グループ、ジャンル等に特化する独立レーベル、配信・精算サービス、DSPでは競争の軸が違う。同じ作品について流通では提携し、契約獲得では競合する関係もあり、売上順位だけでは捉えにくい。
5つの競争要因
以下の強さ・方向は、公表事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 権利・アーティストの獲得に加え、配信支援企業の買収が進む。VMGによるDowntown買収(Virgin Music Group「Downtown買収完了」) | 強まる |
| 新規参入の脅威 | 中 | 配信代行で小規模参入は可能だが、需要獲得と権利処理は別途必要。定額プランの提供(TuneCore Japan「料金プラン」) | 強まる |
| 買い手の交渉力 | 強 | DSPは大規模な利用者接点を保有。スポティファイの2026年9月末の有料会員は3.06億人(Spotify「2026年第3四半期決算」(SEC提出)) | 強まる |
| 売り手の交渉力 | 中 | 人気カタログ・作家の代替は難しい一方、作品ごとの差が大きい。大手の権利投資提携(GIC「ソニー・ミュージックグループとの投資提携」) | 強まる |
| 代替品の脅威 | 強 | 無料動画を含む聴取手段が広く使われ、有料商品以外でも聴取可能(日本レコード協会「2025年度ユーザー調査」) | 変わらない |
人気作品を欠くDSPは利用者への価値が下がるため、権利者と配信側は互いに依存する。中小企業は、直接交渉と代行利用の手取りを、手数料に加え回収率・報告精度まで含めて比べる。
国内主要企業・組織の比較
| 企業・組織 | 公開される規模 | 事業の特徴 | 戦略・比較時の注意 |
|---|---|---|---|
| ソニーグループ | 音楽事業売上2兆1,201.10億円、2026年3月期 | 世界の録音・出版、日本の音楽・映像等を保有 | GICとカタログ投資提携。国内売上ではない(ソニーグループ「2025年度連結業績」(SEC提出)/GIC「ソニー・ミュージックグループとの投資提携」) |
| エイベックス | 音楽事業売上1,223.12億円、2026年3月期 | 作品制作、アーティスト関連事業、販売機能 | ライブ・物販を含み、録音だけの規模ではない(エイベックス「2026年3月期決算短信」) |
| NexTone | 連結売上207.7億円、2026年3月期 | 著作権管理、デジタル流通、レコチョク等 | 管理取扱高と連結売上を区別。中国の配信サービスの使用料を現地の徴収代行会社から直接受け取る契約を開始(NexTone「2026年3月期決算説明資料」/NexTone「中国の音楽配信サービスにおける徴収代行契約」) |
| JASRAC | 徴収額1,523.2億円、2025年度 | 多様な利用区分の許諾・徴収・分配 | 一般社団法人。徴収額を企業売上と比較しない(JASRAC「2025年度の事業」) |
| TuneCore Japan | 累計アーティスト還元1,000億円突破、2026年10月発表 | 独立制作者の配信・収益化支援 | 累計額であり単年度売上ではない。原盤を保持する配信モデル(TuneCore Japan「累計還元額」) |
再編の焦点と成功の条件
直近の再編は、国内アーティストの海外流通と、独立系向けサービスの囲い込みが焦点である。ユニバーサル ミュージックは子会社A-Sketchのレーベル機能を2026年4月に自社内へ移し、「A-Sketch Lab」として再編した。カタログ管理・マーケティングを共同で行う方針であり、国内制作基盤と海外販売機能を結ぶ再編と読める(ユニバーサル「A-Sketch Lab設立」)。
ソニーとGICの2026年1月の投資提携は金融資本と音楽の運用能力を結ぶ動きであり、UMG傘下VMGの同年2月のDowntown買収は第三者向けサービスの拡張である(GIC「ソニー・ミュージックグループとの投資提携」/Virgin Music Group「Downtown買収完了」)。買収では、権利の終了時期、顧客の解約権、機密データの取扱いを確かめる。
成功条件は、長く利用される権利の確保、継続聴取への転換、権利情報の整合、国別の回収経路の四つである。ソニーの投資提携は資金面、NexToneの中国契約やTuneCore Japanは回収・流通面の対応例となる(NexTone「中国の音楽配信サービスにおける徴収代行契約」/TuneCore Japan「累計還元額」)。個別施策の利益寄与は非公表である。
海外の動向と主要企業
世界市場の成長は続くが、北米・欧州の大きな収益基盤と、アジア・中南米の高い成長を分けて見る。日本企業の海外展開も、単に配信先を増やす段階から、現地の需要形成と権利回収を改善する段階へ移っている。
地域構造と日本の位置
| 地域・市場 | 2025年の規模・成長 | 日本企業にとっての意味 |
|---|---|---|
| 世界 | 317億米ドル、前年比+6.4% | 成長市場だが国別に課金力と利用条件が異なる |
| 米国・カナダ | 世界売上の38.7%、+3.5% | 大きな収益基盤。成長率だけで優先度を下げない |
| 欧州 | 世界売上の30.4%、+5.6% | 複数言語・複数国の回収とマーケティングが必要 |
| アジア | +10.9% | 世界のフィジカル売上の45.1%を占める |
| 日本 | 世界第2位、+8.9%(IFPI系列) | 国内新系列の+9.8%と定義を分ける |
| 中国 | 世界第4位、+20.1% | 現地サービスへの許諾・回収ルートが重要 |
| 中南米 | +17.1%、売上の88.1%がストリーミング | 物販中心では届かない配信主導の市場 |
いずれもIFPIの録音音楽統計である(IFPI「Global Music Report 2026」)。国内の円建て新系列をそのまま世界の米ドル建て集計で割ると定義差と為替換算の問題が生じるため、日本の世界売上比率は本稿では示さない。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ユニバーサル・ミュージック・グループ(UMG) | オランダ | 2025年12月期 €12,507 million | 録音・音楽出版・物販、世界的カタログ | 2026年2月Downtown買収完了 | 日本法人、A-Sketch Lab等(UMG「2025年決算」/Virgin Music Group「Downtown買収完了」/ユニバーサル「A-Sketch Lab設立」) |
| ワーナー・ミュージック・グループ(WMG) | 米国 | 2025年9月期 US$6,707 million | 録音とWarner Chappellの出版事業 | 2026年7月、Revelator技術統合を含むADA拡張を発表 | 日本法人を通じ録音・出版を展開(WMG「2025年度決算」/ワーナー・ミュージック「ADAの欧州・中東・アフリカ展開拡大」) |
| スポティファイ | スウェーデン、持株会社登記はルクセンブルク | 2025年12月期 €17,186 million | 有料・広告型配信。音楽以外の音声も含む | 2026年9月末の有料会員3.06億人、月間利用者7.88億人 | 国内配信と日本アーティストの海外発信(Spotify「2025年決算資料」/Spotify「2026年第3四半期決算」(SEC提出)/Spotify「日本の2024年還元実績」) |
| テンセント・ミュージック〈腾讯音乐娱乐集团〉(TME) | 中国 | 2025年12月期・オンライン音楽サービス RMB26.73 billion | QQ Music等。定額課金と上位会員を展開 | 同事業売上22.9%増。区分にはオフライン公演等も含む | 日本作品の中国向け利用。NexToneの回収対象(TME「2025年決算」/NexTone「中国の音楽配信サービスにおける徴収代行契約」) |
| ディーザー | フランス | 2025年12月期 €534.0 million | 直接契約と提携販売、事業者向け音楽サービス | 法人向け・外部ブランド向け提供を拡大 | 日本で配信、音響機器連携の実績(Deezer「2025年決算」/Deezer「日本でのサービス開始」) |
表は直近公表の通期決算である。レコード会社の収入はDSPの費用にもなるため、各社売上の合計は市場規模にならない。
日本企業への波及
スポティファイは、2024年に日本のアーティストが同社上で生み出したロイヤルティが250億円を超え、その約半分が海外聴取に由来すると公表した。ただし一社の権利者向け収益であり、日本音楽の輸出総額やアーティストの手取り額ではない(Spotify「日本の2024年還元実績」)。日本語作品の海外利用を国内需要の補完として捉える根拠にはなるが、全社・全作品に同じ海外比率を適用することはできない。
NexToneは、中国の音楽配信サービスの使用料について、中国法人OAMSZ〈酷亚音乐(深圳)有限公司〉と徴収代行契約を結んだ。2026年4月から、欧州の管理団体との従来の契約の対象から外し、OAMSZから直接受け取る。対象はテンセント・ミュージック系とネットイース・クラウドミュージック系のサービスで、同社が録音権と演奏権の両方の管理を受託している作品に限られ、2027年3月期の損益への影響は軽微と見込む(NexTone「中国の音楽配信サービスにおける徴収代行契約」)。この事例は、配信済みかどうかだけでなく、どの権利を誰が現地で回収するかが海外事業の課題であることを示す。
TMEの2025年第4四半期は、有料会員数が前年比5.3%増、月間会員当たり収入が7.2%増であり、会員増と単価向上の両方を進めている(TME「2025年決算」)。上位会員やファン向け機能の設計が、今後2〜3年の日本の検討課題になるとみられる。ただし、中国の課金文化・サービス構成をそのまま輸入せず、日本では既存のソフト購入やファンクラブ支出との重複・置換を検証する。
外部環境と制度の変化
制度変更の中心は、権利の利用円滑化と、実演家・受託者への取引条件の適正化である。許諾可能な作品が増えることと、既存契約を自由に変更できることは別であり、契約・調達・サービス設計をそれぞれ見直す。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 著作権制度 | 日本 | 未管理著作物裁定制度。所定の条件・手続と補償金支払で利用可能に | 2026年4月運用開始 | 中・利用の追い風。権利者は利用意思の表示が重要 | 文化庁「未管理著作物裁定制度」 |
| 取引適正化 | 日本 | 実演家・事務所・レコード会社等の指針。契約説明、退所・移籍等の取扱いを整理 | 2025年9月30日策定、2026年1月1日改正 | 大・適正取引の追い風。従来契約の見直し負担 | 内閣官房・公取委「実演家等の取引指針」 |
| 取引適正化 | 日本 | 取適法。適用対象となる制作委託等の条件・支払管理 | 2026年1月1日施行 | 中・受託側に追い風、発注側の運用負担 | 公正取引委員会「取適法」 |
| 流通・競争政策 | 日本 | スマホソフトウェア競争促進法によるアプリ流通・決済等の競争促進 | 2025年12月18日全面施行 | 中・販売経路の選択肢に追い風 | 公正取引委員会「スマホソフトウェア競争促進法」 |
| 企業結合規制 | EU | UMG/Downtown買収を条件付き承認。Curveの事業売却を条件に | 2026年2月13日決定 | 大・競合の機密データ保護に追い風、統合には制約 | 欧州委員会「UMGのDowntown買収を条件付き承認」 |
| 使用料制度 | 米国 | Phonorecords Vの手続開始。対象期間は2028~2032年 | 2026年1月6日開始公表、2028年1月1日からの期間が対象 | 大・方向未確定。出版社と配信事業者の収支に影響 | 米国CRB「Phonorecords V開始」 |
未管理著作物裁定制度は、連絡に応答がなければ自由に使える制度ではない。文化庁は、利用申込用の連絡先が表示されている場合等は対象外となることを説明している(文化庁「未管理著作物裁定制度」)。旧譜・過去映像の再利用では、まず管理状況と権利者の意思表示を確認し、通常の許諾、従来の裁定、新制度を分けて扱う。
実演家との契約では、育成費用の回収と、過度な拘束を避けることの両立が論点になる。取引適正化指針は個別行為が問題となる条件を示すもので、専属契約や再録音の制限が一律に禁止されたという意味ではない(内閣官房・公取委「実演家等の取引指針」)。買収時には、契約年数に加え、更新・終了・報酬説明の実務が指針に対応しているかを確かめる。
海外では、企業結合審査の対象がカタログ保有量だけでなく、第三者のロイヤルティ処理データへのアクセスにも及んでいる(欧州委員会「UMGのDowntown買収を条件付き承認」)。国内の管理・精算会社を買収する際も、顧客情報をグループ内で共有できる範囲を先に確かめる。米国の将来使用料は、確認した資料で確認できない確定値を置かず、契約更新時の感応度分析項目とする。
構造面では、国内人口の減少に対して、既存顧客の継続利用、海外需要、法人利用を分けて育てる。資源循環ではソフトの過剰製造・返品の抑制、楽器の修理・長期使用、木材調達の追跡が具体的な対象になる。配信と物理媒体の環境負荷は利用回数・機器・物流等の条件に左右されるため、配信化だけで一律に削減量を示さず、企業ごとの算定範囲を確かめる。
人材と生産性
音楽だけの全国的な人手不足率・職種別賃金は、公開統計から切り出しにくい。経営上は、採用人数と同時に、制作・許諾・分配をまたぐ処理の滞留と、小規模外注先への負担を測る。
賃金構造基本統計調査から計算した617.47万円は、映像・音声・文字情報制作業全体の値である。平均年齢41.8歳、平均勤続年数14.3年の一般労働者を含む集計であり、若手制作職やフリーランスの所得水準を表さない(厚労省「2025年賃金構造基本統計」)。音楽分野だけの同一条件での賃上げ率は確認できず、大手企業の有価証券報告書の給与で代用していない。
録音制作ではエンジニア、制作進行、アーティスト開発、著作権管理では契約・照合、海外展開では現地販促と権利実務が必要になる。ただし、これらを一括して「不足職種」と断定できる公的な求人倍率は、確認した資料には見当たらない。分析にもとづく提案は、採用計画を、職種名に加え、未登録作品、差戻し案件、未照合利用、海外未回収の滞留量から組み立てることである。
労働生産性の比較にも範囲の一致が必要である。録音制作の従業者6,210人を分母に、配信や海外事業を含む市場売上を分子にした値は生産性にならない(総務省・経産省「2021年経済センサス・表5-1」)。また、総額計上と手数料計上の差が大きいため、企業内では売上高/人に加え、外注費控除後の付加価値、処理1件当たり時間、正しく入金された割合を追う方が実務的である。
フリーランス法は2024年11月1日に施行され、対象となる委託では取引条件の明示等が求められる(公正取引委員会「フリーランスの取引適正化に向けた取組」)。録音日だけでなく修正回数、追加素材、二次利用、キャンセル、支払期日を事前に定めることが、品質と納期を守る基盤になる。資格保有者数を増やすことより、契約と制作実務を結ぶ担当者を配置することが本業の改善に直結する。
生産性改善の単位は「完成曲数」だけではない。例えば、音源を追加納品するたびに楽曲名・権利持分を再入力している企業では、共通台帳と例外処理の担当分けが改善対象となる。制作の担当者には表現・納期、管理の担当者には登録の完全性、経理には入金照合を持たせ、差戻しの原因を共同で確認する設計が考えられる。これは分析にもとづく提案であり、公表済みの業界平均改善率を示すものではない。
2030年に向けたシナリオ
2030年の業界像を分けるのは、①国内の有料聴取・高付加価値購入がどこまで伸びるか、②日本の権利者が海外利用をどこまで収入に変えられるか、の二軸である。以下は、分析にもとづく条件付きシナリオであり、外部機関の市場予測や発生確率ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 国内の媒体移行が中心 | 配信増がソフト減を補い、総額の伸びは限定的。高額商品はファン層に集中 | 有料利用は増えるが、値上げ・上位契約への移行が緩やか。海外回収改善も限定的 | 基準ケース。2026年上半期の媒体別の差が継続する場合 |
| 国内単価と海外回収の両方が改善 | 定額・ファン商品・海外使用料が補完し、発売時以外の収入が厚くなる | 継続率を保つ商品設計、現地販促、権利データ整備が同時に進む | 十分あり得るが、全社一様ではない。海外利用がある作品ほど検証しやすい |
| 聴取拡大と収益が乖離 | 利用は増えても無料・低単価への偏り、回収漏れ、宣伝費増が採算を圧迫 | 有料転換が鈍化し、海外契約・照合の整備も遅れる | 下振れとして備える。国内総市場の増加とも両立し得る |
基準ケースの根拠は、2026年上半期に総額が4%増でも、ソフト7%減と配信17%増が同時に起きたことである(日本レコード協会「2026年1月~6月売上推計」)。上振れの手掛かりは、日本作品の海外利用収益と中国での徴収代行契約の事例にあるが、いずれも市場全体の将来成長率を保証しない(Spotify「日本の2024年還元実績」/NexTone「中国の音楽配信サービスにおける徴収代行契約」)。市場総額の目標値を置くより、各社の保有権利と顧客構成に沿って条件を置く。
| 先行指標 | 確認する統計・公表 | 判断に使う変化 |
|---|---|---|
| 国内ソフト・配信の増減 | RIAJ四半期売上推計(日本レコード協会「2026年1月~6月売上推計」) | 配信増がソフト減を補っているか |
| 有料利用の広がり | RIAJ音楽メディアユーザー実態調査(日本レコード協会「2025年度ユーザー調査」) | 無料接点から有料利用への移行が続くか |
| 国外利用と回収経路 | DSPの日本向け還元発表、NexTone等の決算(Spotify「日本の2024年還元実績」/NexTone「2026年3月期決算説明資料」) | 再生拡大が入金増に結び付くか |
| 作品使用料の分配 | JASRAC年度・四半期分配発表(JASRAC「2026年9月分配」) | 一時的な遡及分と基調的増加を分ける |
| 課金単価と会員数 | 主要DSPの決算(Spotify「2025年決算資料」/TME「2025年決算」) | 値上げ後も利用者を維持できるか |
経営・企画部門への示唆
音楽の経営判断の軸は、市場全体の伸びを当てることから、どの権利を誰が持ち、どの国・用途の利用を誰が入金まで回収するかを作品ごとに管理することへ移っている。以下の評価と見通しは、本稿のデータをもとにした分析であり、個別企業の業績や投資判断を示すものではない。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 先に確かめる条件 |
|---|---|---|---|
| 大手(レコード会社・音楽出版の大手グループ) | カタログの取得は外部資金との共同投資で進め、自社は発見・海外販促・権利照合の運用で稼ぐ。独立系向けの流通・精算会社を買う場合は、顧客の精算データを自社レーベルから切り離す体制を買収前に決める | ソニー・ミュージックとGICは2026年1月、音楽カタログを取得して価値を高める投資提携を発表した。欧州委員会はUMGによるDowntown買収を、競合レーベルの機密データに触れ得るとして、精算基盤Curveの全面売却を条件に承認した(GIC「ソニー・ミュージックグループとの投資提携」、欧州委員会「UMGのDowntown買収を条件付き承認」) | 権利の残存期間と前払金の未回収残高、独立系顧客の解約条項、精算データの閲覧権限 |
| 中堅・中小(独立系レーベル、音楽出版社、制作会社) | 新譜は配信で継続聴取を積み上げ、ソフトはファン向けの限定盤などに絞って作品ごとに生産枠を決める。海外は、自社で担う販促と、管理事業者・配信代行に任せる徴収を分け、委託する権利の範囲を作品ごとに見直す | NexToneの中国の徴収代行契約は、録音権と演奏権の両方を同社に委託した作品だけが対象である。TuneCore Japanは年額4,400円からの定額プランを持ち、配信ストアの手数料を除く販売収益を全額還元するとしている(NexTone「中国の音楽配信サービスにおける徴収代行契約」、TuneCore Japan「料金プラン」) | 代行の手数料と控除後の手取り、配信先の収益保留の条件、権利を一部だけ委託した作品の海外入金 |
| 新規参入を考える企業(通信、IT、楽器・音響など) | レーベルを持たない立場を生かし、精算・照合、生成音源の検知、法人向けの利用許諾など、権利者と配信事業者の双方が使う機能から入る。楽器・制作ソフトの企業は、制作から配信開始までの導線を継続課金のサービスにする。カタログを持つ場合は大手との共同投資の形をとる | 上記の審査で、精算基盤をレーベル大手から切り離すことが企業結合の条件になった。ヤマハは歌声合成ソフトを自社で開発・提供しており、楽器事業の事業利益率は7.0%だった(ヤマハ「2026年3月期決算説明」) | 誤判定時の責任分担、権利者・配信事業者の双方とのデータ利用契約、既存の配信代行との価格差 |
通説と異なる見方
第一に、「国内でもCDは縮小一方で、配信が市場の主役」とはいえない。2025年は音楽ソフトが国内売上の57.4%(計算)を占め、前年比112%と配信の107%を上回った。一方、2026年上半期はCDが前年同期比89%、アナログが142%と、ソフトの中で明暗が分かれた(日本レコード協会「令和7年度事業報告」、日本レコード協会「2026年1月~6月売上推計」)。分析では、ソフトは「縮小市場」より「作品ごとの振れが大きい市場」であり、媒体別の平均ではなく作品ごとの予約・購入データで生産枠を決める企業ほど在庫負担を抑えられる。
第二に、「海外で稼ぐには外国語の楽曲が要る」とは限らない。日本のアーティストがスポティファイで2024年に生んだ印税は250億円を超え、約半分が海外のリスナー、約75%が日本語の楽曲によるものだった(Spotify「日本の2024年還元実績」)。両者を合わせると、少なくとも印税全体の約4分の1は日本語の楽曲が海外で生んだことになる(計算)。分析では、日本企業の課題は楽曲の言語より、既存の日本語作品が海外で聴かれた分を権利者まで届ける回収経路である。前掲の中国の徴収代行契約が対象作品を限定しているように、その整備は国・権利ごとに始まった段階にある。
第三に、「生成AIの影響は制作費の削減が中心」という見方は、流通の現場の数字と合わない。ディーザーには完全生成音源が1日約9万曲届き、ピーク日には納品全体の半分を超える(Deezer「AI music toggle」)。AIの章で見たとおり、他の大手配信事業者も推薦対象からの除外を進めている。分析では、当面の損益への影響は制作単価の低下より、推薦枠と分配原資の希釈、誤判定による正当な収入の保留に現れる。権利者は、生成の有無を示す制作記録と、配信先ごとの異議申立ての窓口を整えることが守りの投資になる。
公開情報ではわからないこと
- ソフトと配信の置き換わり:同じファンがCD・アナログ・定額配信・ファンクラブに支出をどう配分し、どれが追加でどれが置き換えかは統計からわからない。確かめ方:ファンクラブ会員の購買履歴と配信の聴取データを照合し、購入をやめた会員へのアンケートで理由を聞く。
- 配信の実質手取りと保留:配信代行・配信事業者の控除、収益化の基準、不正判定による保留が手取りをどれだけ減らすかは開示されない。確かめ方:独立系レーベル10社程度への匿名インタビューで同じ様式の入金明細を集め、再生数と入金を比べる。
- 海外で聴かれた分の回収率:国別の再生と入金のずれや、未照合の理由は公開データにない。確かめ方:主要国の管理団体・音楽出版社・配信代行の現地担当者に聞き取り、自社カタログの国別の再生データと入金明細を突き合わせる。
- カタログ・精算会社の買収価値(提携・買収の論点):取得額に対する回収年数、前払金の未回収残高、独立系顧客の解約・データ移管の条件は、前掲の投資提携や買収でも開示されていない。確かめ方:資産査定で作品別の権利台帳と契約更新時期を確かめ、売り手の主要顧客に取引継続の意向を聞く。
- 生成AIの許諾の対価と本人同意(提携の論点):大手レーベルと生成AI企業の契約(WMGとSunoなど)は、学習・生成・声の利用の対価や分配方法を開示していない。確かめ方:実演家・作家の団体、芸能事務所、AI企業の担当者へのインタビューで許諾の範囲別の対価と同意の取り方を比べ、実演家等の取引指針に照らして契約書式を見直す。
出典
本文は官公庁・業界団体の原表と企業の公式資料に基づく。公表日を確認できない随時更新ページは確認日を示した。
- 日本レコード協会「音楽ソフト・音楽配信売上推計の推移」(2026年3月4日)
- 日本レコード協会「2026年1月~6月 音楽ソフト・音楽配信売上推計を公表」(PR TIMES)(2026年8月31日)
- 日本レコード協会「令和7年度事業報告」(2026年6月)
- Virgin Music Group「Virgin Music Group Completes Acquisition Of Downtown」(2026年2月20日)
- 欧州委員会「Commission approves UMG’s acquisition of Downtown, subject to conditions」(2026年2月13日)
- IFPI「Global Music Report 2026: Global recorded music revenues grow 6.4%」(2026年3月18日)
- スポティファイ「Loud & Clear:日本のアーティストの2024年実績」(2025年5月29日)
- 文化庁「未管理著作物裁定制度」(2026年4月運用開始)
- 公正取引委員会等「実演家等と芸能事務所等の取引の適正化に関する指針」(2025年9月30日、2026年1月1日改正)
- ディーザー「AI music toggle」(2026年10月13日)
- 日本レコード協会「2025年音楽ソフト・音楽配信売上推計」(2026年3月4日)
- 文化庁「著作権等管理事業者登録状況」(2026年4月1日現在)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・表5-1」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業別」(2026年3月24日)
- ソニーグループ「2025年度連結業績」(SEC提出の6-K)(2026年5月8日)
- ソニーグループ「2025年度業績説明資料」(SEC提出の6-K)(2026年5月8日)
- ユニバーサル・ミュージック・グループ「2025年通期決算」(2026年3月5日)
- ワーナー・ミュージック・グループ「2025年度通期決算」(2025年11月20日)
- JASRAC「2025年度の使用料徴収額・分配額」(2026年5月20日)
- JASRAC「2026年9月分配期における著作物使用料の分配実績」(2026年9月24日)
- 日本レコード協会「音楽ソフト・音楽配信統計の変更」(2026年2月25日)
- JASRAC「インターネット上での音楽利用・法人向け手続」(公表日記載なし、2026年10月26日確認)
- アドビ「Fireflyで音楽を生成」(2026年8月18日更新)
- ヤマハ「VOCALOID6と初音ミクV6を使用した楽曲の発表」(2026年2月25日)
- Dreamtonics「Synthesizer V Studio 2 Pro発表」(2025年2月13日)
- iZotope「Ozone 12」(公表日記載なし、2026年10月26日確認)
- ユニバーサル・ミュージック「Udioとのライセンス契約」(2025年10月29日)
- ディーザー「2025年通期決算」(2026年3月18日)
- ワーナー・ミュージック「Sunoとの提携」(2025年11月25日)
- Suno「Introducing v6」(2026年9月9日)
- ディーザー「日本でのHiFiサービス開始」(2017年12月7日)
- ユニバーサル ミュージック「KDDIとのAI分野での協業に関する覚書」(2025年9月30日)
- 文化審議会著作権分科会法制度小委員会「AIと著作権に関する考え方について」(2024年3月15日)
- 欧州委員会「汎用AIモデル提供者の義務に関するガイドラインFAQ」(2025年7月公表)
- 日本レコード協会「2025年度音楽メディアユーザー実態調査」(2026年3月(資料表記))
- JASRAC「広告目的での音楽利用」(公表日記載なし、2026年10月26日確認)
- スポティファイ「ロイヤリティ」(公表日記載なし、2026年10月26日確認)
- 日本レコード協会「音楽用CD等の再販制度の弾力運用の状況」(2026年3月2日)
- エイベックス「2026年3月期決算短信」(2026年5月14日)
- NexTone「2026年3月期決算説明資料」(2026年5月12日)
- ヤマハ「2026年3月期決算説明会資料・説明付き」(2026年5月11日)
- ローランド「Key Figures」(公表日記載なし、2026年10月26日確認)
- ヤマハ「Conservation of Biodiversity」(公表日記載なし、2026年10月26日確認)
- TuneCore Japan「料金プラン」(公表日記載なし、2026年10月26日確認)
- スポティファイ「Q4 2025 Shareholder Deck」(2026年2月10日)
- スポティファイ「Q3 2026 Update」(SEC提出の6-K)(2026年10月22日)
- スポティファイ「導入から1年:SpotifyのAI保護・対策における進捗と現状について」(2026年10月20日)
- GIC「GIC and Sony Music Group Announce New Investment Partnership」(2026年1月28日)
- NexTone「中国の音楽配信サービスにおける著作権使用料徴収代行契約締結に関するお知らせ」(2026年4月2日)
- TuneCore Japan「アーティストへの累計還元額1,000億円突破」(2026年10月1日)
- ユニバーサル ミュージック「組織改編およびA-Sketch Lab設立」(2026年3月31日)
- ワーナー・ミュージック「ADAの欧州・中東・アフリカ展開拡大」(WebWire掲載)(2026年7月10日掲載)
- テンセント・ミュージック「2025年通期決算」(2026年3月17日)
- 公正取引委員会「取適法」(2026年1月1日施行)
- 公正取引委員会「スマホソフトウェア競争促進法」(2025年12月18日全面施行)
- 米国著作権使用料委員会「Announcements:Phonorecords V」(2026年1月6日手続開始公表)
- 公正取引委員会「フリーランスの取引適正化に向けた取組」(公表日記載なし、2026年10月26日確認)
