エグゼクティブサマリー
たばこ業界は、縮む紙巻の収益を加熱式などへの転換に配分し、増税下で継続購入と採算を維持する産業である。日本市場を「JTの独占」「喫煙者減少による一様な縮小」と捉えるだけでは、製品構成と競争の変化を読み誤る。
要点
- 市場:2025年度の国内販売代金は紙巻2兆1,055億円、加熱式1兆9,997億円で、前年比はそれぞれ−5.0%、+12.1%である。協会二系列の合計は4兆1,052億円、+2.7%(計算)となるが、加熱式は一部会員社実績を除く。(日本たばこ協会「紙巻たばこ年度別販売実績推移表」) (日本たばこ協会「加熱式たばこ年度別販売実績推移表」)
- 構造・需要:2024年の習慣的喫煙者割合は20歳以上14.8%である。国内製造制度と販売市場は分けて見る。加熱式では、端末選択後の消耗品購入、価格帯移行、保証対応までが競争の単位となる。(厚生労働省「令和6年国民健康・栄養調査結果の概要」) (財務省「たばこ事業等分科会・2025年5月28日議事録」)
- 競争・海外:JTの2026年1〜9月の日本の加熱式内シェアは17.0%へ上昇した。海外大手との競争に加え、PMIがKT&G製機器を日本で販売するように、開発主体と販売主体を分ける提携も存在する。シェア上昇を国内加熱式利益の増加幅に読み替えることはできない。(JT「2026年度第3四半期決算レポート」) (PMJ「lil HYBRID 3.0を2025年4月15日より順次発売」)
- 制度:2026年の加熱式課税方式見直しに続き、2027〜2029年は毎年4月に国のたばこ税が1本0.5円ずつ上がる。販売価格、通常需要、増税前後の在庫を分解して計画する。海外制度も国・製品別に確認する。(財務省「たばこ税等に関する資料」)
- AI:社内文書処理と製造・物流データの活用には公表事例がある。優先すべきは承認済み情報の検索、仮需と実需の分離、製造履歴の連結であり、従来の自動設備と自律的なフィジカルAIを混同してはならない。(JT「業務改善を目的とした生成AI実証実験を開始」) (マイクロソフト「Intelligent Manufacturing Award 2025」) (BAT「Our business model」)
経営・企画部門への示唆
- 大手は、加熱式を価格帯・端末世代別に分け、たばこ税控除後の消耗品利益から端末補助・販促・保証・回収費を差し引いた回収期間で投資を配分する。増税後の離脱は自社の低価格帯で受け止める設計が要となる。
- 卸・小売は、増税日前後の仕入量と返品条件を事前に決め、加熱式の取扱品目を絞って在庫資金を抑える。後継予定者のいない店舗が63.0%に上るため、回収拠点の役割と承継の判断も併せて進める。
- 新規参入の入り口は、国内製造が制度上1社に限られることを前提にすると、輸入販売、端末・部材の受託、保守・回収である。開発主体と販売主体が分かれる提携では、販売権と品質責任の所在を先に確かめる。
業界データまとめ
日本のたばこ市場は、紙巻の減少と加熱式への構成転換が同時に進む市場である。以下は2026年11月6日までに確認できた公表資料であり、年間の市場規模は2025年度、直近の販売動向は2026年4〜6月を基準とする。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内販売代金:紙巻2兆1,055億円、加熱式1兆9,997億円。小売価格ベースの販売代金であり、メーカーの税抜売上収益とは異なる。加熱式は一部会員社実績を除く | 2025年度 | 日本たばこ協会「紙巻たばこ年度別販売実績推移表」 日本たばこ協会「加熱式たばこ年度別販売実績推移表」 |
| 市場の伸び | 同系列の販売代金:紙巻は前年度比−5.0%、加熱式は+12.1% | 2025年度 | 日本たばこ協会「紙巻たばこ年度別販売実績推移表」 日本たばこ協会「加熱式たばこ年度別販売実績推移表」 |
| 事業者数 | たばこ小売販売業の許可を受けた事業所約20万3,000。令和6年度調査の抽出母集団、沖縄県を除く。企業数・現在の営業店舗数ではない | 2024年度調査の母集団、調査実施2025年1〜2月 | 財務省「たばこ小売販売業調査・調査の概要」 |
| 従業者数 | 「たばこ製造業」1,069人(5事業所)。個人経営を除く製造事業所の集計。販売店、卸、本社などを含む産業全体の就業者数ではない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査・産業別統計表」第1表 |
| 平均年収 | 521万2,800円(計算)。中分類「飲料・たばこ・飼料製造業」、一般労働者・男女計・学歴計・企業規模計10人以上・民営事業所。34万8,500円×12+103万800円。たばこ単独の値ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類」第1表・製造業 |
| 価格の動き | 全国消費者物価指数、中分類「たばこ」前年同月比+2.9%。2025年基準 | 2026年9月 | 総務省「2025年基準消費者物価指数・全国2026年9月分」第5表 |
| 上位3社の売上高 | 日本市場の主要上場企業グループ:JT 3兆3,054億円(たばこ事業)/PMI 406億米ドル(全社net revenues、公表値40.6 billion)/BAT 256億1,000万英ポンド(全社revenue)。いずれも世界売上であり、日本国内順位・国内売上を表さない | 各社2025年12月期 | JT「2025年度決算レポート」 PMI「2025年通期決算発表」 BAT「2025年通期決算発表」 |
| 紙巻たばこ販売数量 | 782億本(前年度比−5.6%) | 2025年度 | 日本たばこ協会「紙巻たばこ年度別販売実績推移表」 |
| 加熱式たばこ販売数量 | 734億本(前年度比+11.4%)。1箱20本換算、一部会員社実績を除く | 2025年度 | 日本たばこ協会「加熱式たばこ年度別販売実績推移表」 |
| 習慣的喫煙者の割合 | 20歳以上14.8%。男性24.5%、女性6.5%。「毎日吸っている」又は「時々吸う日がある」者の割合で、喫煙者には加熱式たばこのみの使用者(男性33.0%、女性39.3%)を含む。紙巻のみの普及率ではない | 2024年調査 | 厚生労働省「令和6年国民健康・栄養調査結果の概要」 |
協会統計は4月〜翌年3月、各社決算は暦年である。換算本数は実際の使用回数・人数ではなく、平均年収は調査月の給与と年間賞与を組み合わせた参考値である。
AI・フィジカルAIの影響と経営の打ち手
規制文書・品質記録の検索、需要・在庫調整、製造条件の安定化が先行用途となる。生成AIと製造データ活用には導入事例があり、フィジカルAIは荷姿変更や補給など例外作業で追加効果を得やすいと考えられる。
工程別の影響
工程は後掲のバリューチェーン表に対応する。段階は確認できた用途の到達点、普及時期は2026年11月を起点とする、公開情報からの分析である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 原料調達 | 加工原料と製造条件を結び異常を把握 | データ・IoT | 実用(導入事例あり) | 2年以内 | PMIボローニャの加工から流通までのデータ連携。農場の自律収穫とは異なる。(マイクロソフト「Intelligent Manufacturing Award 2025」) |
| 製品開発・規制対応 | 技術資料の要約・翻訳・検索 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | JTの汎用基盤、PMIの社内展開。申請の自動承認ではない。(ギブリー「JT・PwC登壇、生成AI業務アプリ実装イベント報告」) (PMI「The state of AI at PMI」) |
| 製造・品質管理 | 工程データによる予測・条件調整支援 | データ・IoT | 実用(導入事例あり) | 2年以内 | PMIのスマート工場における機械学習活用。(マイクロソフト「Intelligent Manufacturing Award 2025」) |
| 物流・在庫 | 需要・配送・供給計画の調整 | データ・IoT | 実用(導入事例あり) | 2年以内 | BATが物流へのAI・機械学習活用を開示。(BAT「Our business model」) |
| 物流・在庫 | 視覚認識による荷姿判断と柔軟な積み付け | フィジカルAI | 構想段階 | 3〜5年 | たばこ向けの搬送、パレタイズ、ロボット統合の製品はあるが、視覚認識・AIによる積み付けとの組合せや国内たばこ工場の導入は未確認。(フレックスリンク「Tobacco production automation」) (フレックスリンク「Robotics」) |
| 販売・保守・回収 | 説明書・保証条件に基づく回答支援 | 生成AI・AIエージェント | 構想段階 | 2年以内 | JTの部門別実証を踏まえた適用候補。顧客窓口の導入実績ではない。(ギブリー「JT・PwC登壇、生成AI業務アプリ実装イベント報告」) |
業務はどう変わるか
第一は、文書を探して翻訳する仕事から、根拠と適用範囲を確認する仕事への移行である。 JTは2023年にPwCと「JT Group AI Concierge」の実証を開始し、2024年のギブリーのイベント報告では、全従業員向け環境、翻訳機能、部門別実証が紹介されている。汎用基盤は導入済みであり、個別業務の実証がすべて本番化したという意味ではない。(JT「業務改善を目的とした生成AI実証実験を開始」) (ギブリー「JT・PwC登壇、生成AI業務アプリ実装イベント報告」)
たばこでは国・製品ごとに警告表示や販売可能な表現が異なる。回答案には対象国、銘柄、適用日、原文を添え、規制担当者が現行規則との適合を確認する。翻訳が速くなっても、健康影響に関する表現の責任は軽くならない。
PMIも2024年4月から事務職の従業員向けにCopilotを提供し、2024年末までに250件の活用候補を挙げた。候補数は稼働業務数とは異なる。国内の導入範囲・削減効果は、確認した資料では確認できない。(PMI「The state of AI at PMI」)
第二は、税制変更と在庫移動の原因管理である。 BATは物流でのAI・機械学習活用を開示するが、国内適用範囲・改善率は非公表である。(BAT「Our business model」)
購入、納品、輸入、課税数量は異なる時点で動く。駆け込みを恒常需要と学習させないよう、価格適用日、流通段階別在庫、欠品、返品を入力する。そのうえで、通常需要と一時的変動を分けて承認する。
第三は、原料・工程・結果を結ぶ原因分析である。 PMIボローニャ拠点はAI・機械学習、データ解析、デジタルツインを活用している。国内工場の成果ではないため、一律の削減率は置かない。(マイクロソフト「Intelligent Manufacturing Award 2025」)
加熱式では、消耗品、端末世代、加熱条件、部材ロットの組合せが品質管理対象になる。不良画像だけでなく、原料の受入れ履歴、加工条件、検査機器の校正を追跡できることが先決である。自動で条件を変える場合も、工程責任者が変更範囲を限定し、判断記録と復旧手順を残す。
第四は、固定動作の自動化から、限定された例外作業の機械化への移行である。 フレックスリンクはたばこ向けに搬送、ピッキング、パレタイズ、ロボット統合を提供し、協働型パレタイザーも製品化している。視覚認識やAIによる積み付けは同社の公表資料では確認できず、国内たばこ工場での実用化・実証も、確認した資料では確認できない。(フレックスリンク「Tobacco production automation」) (フレックスリンク「Robotics」)
当面の候補は資材補給や箱の積み付けである。高速の巻上げ・包装は既存の専用設備が担うため、自律機械の導入余地は工程ごとに異なる。投資の評価には、安全な接続、停止時間、製品世代が変わった際の転用性まで含める。
AI・ロボットの主要プレイヤー
下表は、国内実例を確認できる基盤・実装企業である。海外の製造事例は前節を参照。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| JT | 日本 | JT Group AI Concierge | 社内文書・翻訳などの利用と部門別実証 | 展開済み。社員向け基盤。(ギブリー「JT・PwC登壇、生成AI業務アプリ実装イベント報告」) |
| PwCコンサルティング | 日本 | 基盤設計・業務実装支援 | JTの検証基盤を共同構築 | 提携・実証あり。JTへの支援。(PwCコンサルティング「JTの生成AI実証実験を支援」) |
| マイクロソフト | 米国 | Azure OpenAI Service、検索基盤 | JTの社内限定環境を構成。PMIでもCopilotを利用 | 提携・実証あり。JTが構築環境を公表。(JT「業務改善を目的とした生成AI実証実験を開始」) |
| OpenAI | 米国 | GPT系モデル | JTの資料検索・対話でAzure経由利用 | 提携・実証あり。JTの実証で採用。直接提携を意味しない。(JT「業務改善を目的とした生成AI実証実験を開始」) |
人材・収益・競争への影響
減少し得るのは一次翻訳、転記、在庫集計、検査結果の単純な振り分けである。増えるのは国・製品別の参照情報管理、工程分析、機械の安全検証である。これは公開情報からの職務分析であり、人員削減数の予測ではない。
利益への寄与は、廃棄、停止、返品、欠品の減少を通じて現れやすい。小売定価の認可がある日本では、需要予測を改善しても消耗品の価格を随時動かせるわけではない。競争力を左右するのは、汎用モデルだけでなく、製品仕様、承認済み説明、工程条件、販売履歴を結びつける能力である。
PMIは2026年に、調達・利用・監督を含む全社方針と社内研修を公表した。たばこでは誤った健康表現や年齢確認を欠く顧客対応が、販売継続に関わる問題になる。個人情報の利用目的を限定し、未公開配合・顧客情報の外部送信を制御する。(PMI「Responsible use of artificial intelligence」)
経営者が実施すべき対策
以下は、分析にもとづく提案である。費用対効果は通常期と税制変更期を分けて測る。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 増税日・認可価格・旧新商品コードを履歴管理 | 共通 | 直ちに | 値付け・発注の不一致を減らす | 適用日付き台帳、承認者 |
| 高 | 出荷・店頭販売・在庫を分けて需要モデルを評価 | 大手 | 1年以内 | 仮需による過剰在庫を抑える | 卸・小売とのデータ契約 |
| 高 | 国別の製品説明を原文付きで検索し公開前に承認 | 共通 | 1年以内 | 誤説明・翻訳の不整合を減らす | 承認文、失効日、責任者 |
| 高 | スティック・端末世代・部材ロットを対応付ける | 大手 | 1〜2年 | 不具合範囲の特定を早める | 製造・保守の共通識別子 |
| 中 | 補給・積み付けの限定工程で認識機能を検証 | 大手 | 1〜3年 | 切替時の停止と身体負荷を抑える | 安全接続、転用性の評価 |
| 中 | 販売店向けFAQを価格・保証・回収に絞る | 中堅・中小 | 1年以内 | 世代・銘柄の取り違えを減らす | 承認情報、有人引継ぎ |
| 中 | 回収端末の型式・電池状態と処理費を記録 | 共通 | 1〜2年 | 選別・処理の採算を把握 | 回収先、電池取扱手順 |
失敗例は、出荷増と需要増の混同、説明文の無確認公開、固定動作ロボットの自律性の過大評価である。評価指標には、誤説明、差戻し、停止、返品も含める。
業界の定義と市場構造
日本のたばこ業界は、JTによる国内製造、輸入品との競争、許可小売店が重なる構造である。対象は国内の製造・輸入・卸・小売と供給網であり、主要企業の海外事業も比較する。
対象製品と市場の境界
中心は紙巻たばこと、たばこ葉などを加熱して使用する加熱式たばこの消耗品・専用端末である。葉巻、刻みたばこ、口腔用たばこは隣接カテゴリーとして取り上げる。ニコチンを含まない電子たばこ、医薬品としての禁煙補助剤、JTの加工食品などは、国内たばこ市場の規模に含まない。
加熱式は、たばこ葉やたばこ葉を加工したものを燃焼させずに電気的に加熱し、発生したエアロゾルを吸入する製品である。RRP、Smoke-Free、Smokelessは各社で範囲が異なる事業区分であり、本稿では健康への優位性を認定する名称として使用しない。(厚生労働省 e-ヘルスネット「加熱式たばこの健康影響」)
 タップすると拡大して見られます
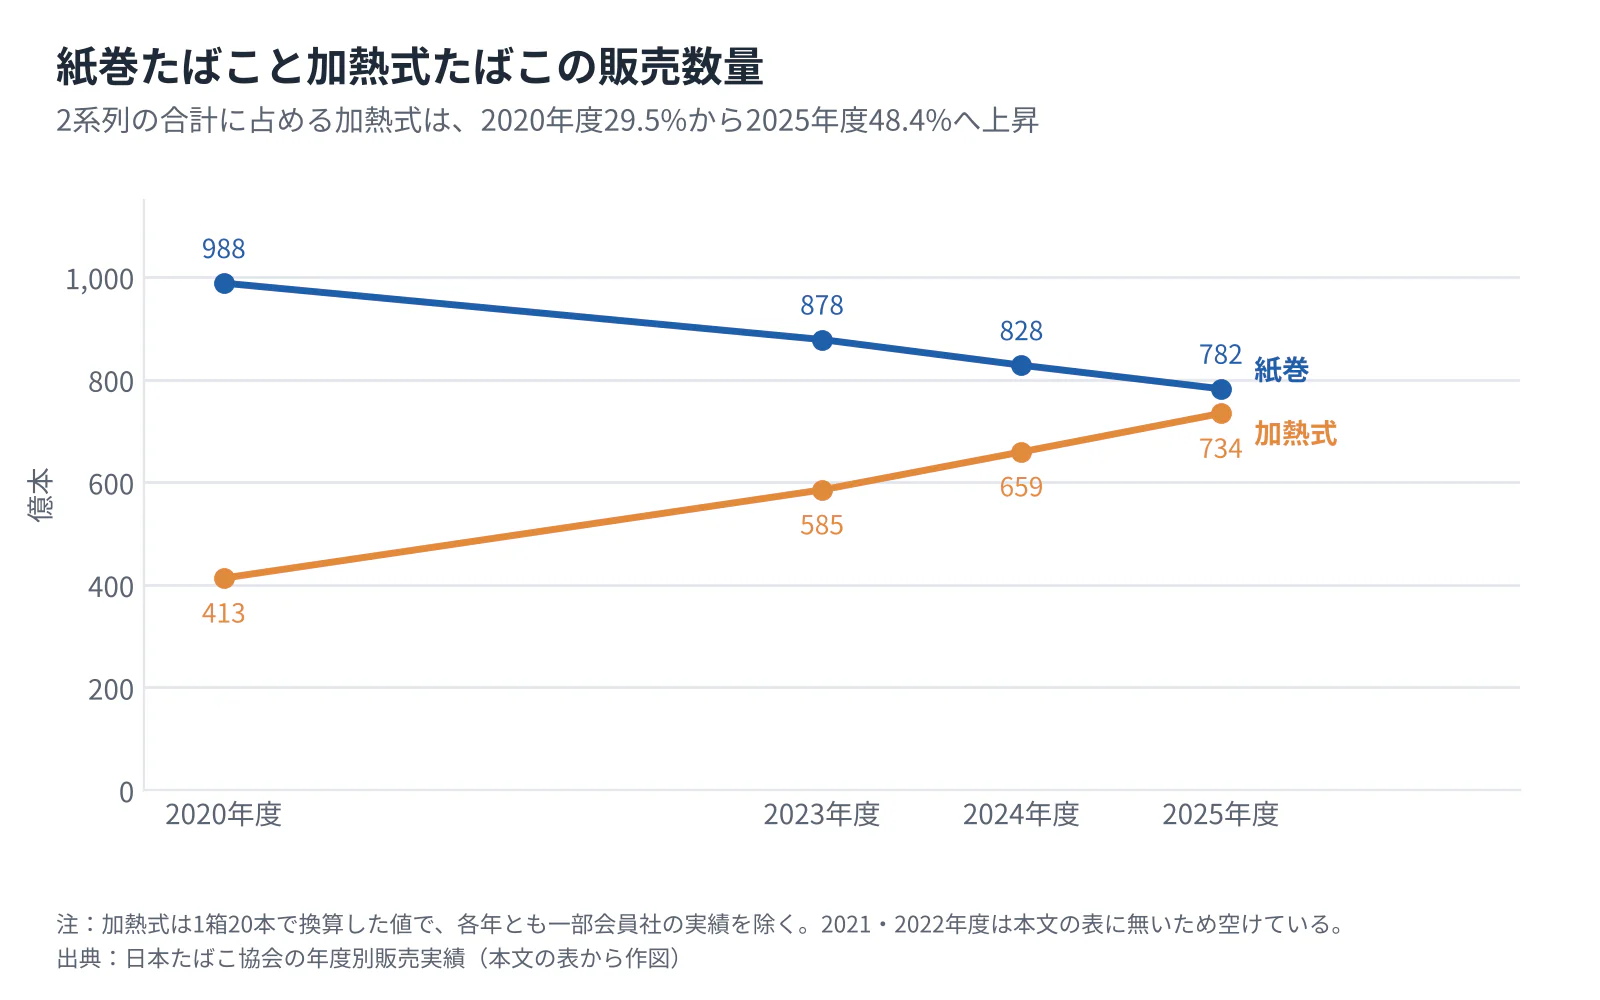
| 指標 | 2020年度 | 2023年度 | 2024年度 | 2025年度 |
|---|---|---|---|---|
| 紙巻販売数量 | 988億本 | 878億本 | 828億本 | 782億本 |
| 加熱式販売数量・換算値 | 413億本 | 585億本 | 659億本 | 734億本 |
| 紙巻販売代金 | 2兆4,749億円 | 2兆3,612億円 | 2兆2,160億円 | 2兆1,055億円 |
| 加熱式販売代金 | 1兆639億円 | 1兆5,908億円 | 1兆7,831億円 | 1兆9,997億円 |
出典は同一系列の協会統計である。加熱式は各年とも一部会員社実績を除き、数量は1箱20本換算である。(日本たばこ協会「紙巻たばこ年度別販売実績推移表」) (日本たばこ協会「加熱式たばこ年度別販売実績推移表」)
二系列の換算数量合計に占める加熱式は、2020年度29.5%から2025年度48.4%へ上昇した(計算)。一方、二系列の販売代金を単純合計すると2025年度は4兆1,052億円、前年度比+2.7%となる(計算)。ただし、これは葉巻などを含む完全な市場総額ではなく、加熱式端末の市場規模やメーカーの取り分を示す値でもない。
2026年は数量の解釈が難しくなる
直近の協会公表値である2026年4〜6月は、紙巻190億本・前年同期比−5.8%、加熱式159億本・同−8.6%である。加熱式の販売代金は4,582億円・同−2.6%であり、数量と金額の落ち方も異なる。2025年度までの二桁成長が、そのまま2026年度に続くという見方は適切でない。(日本たばこ協会「2026年度第1四半期累計紙巻たばこ販売実績」) (日本たばこ協会「2026年度第1四半期累計加熱式たばこ販売実績」)
JTは2026年1〜3月の決算で、日本の加熱式増税に伴う定価改定前の仮需を説明している。BATも日本の流通在庫変動が業績に影響すると説明しており、短期的な納品減には最終需要以外の要因が含まれる。したがって、過去5年の構成転換と直近の在庫循環は、分けて評価する。(JT「2026年度第1四半期決算レポート」) (BAT「2026年上期決算前説明会・質疑記録」)
供給面では既存設備・流通の維持と加熱式の開発への二重投資、需要面では喫煙者減少、価格、使い勝手、使用場所が作用する。拡大・縮小の判定は、金額だけでなく、人数、数量、製品構成、税に分解して行う。
顧客と需要の特性
需要の中心は、既にたばこを使用している20歳以上の消費者による継続購入である。加熱式では最初の端末選択と、その後の消耗品購入が分かれる。継続的な需要は、端末販売台数に加えて消耗品の購入で把握する。国内の習慣的喫煙者割合は2024年14.8%であり、喫煙人口の自然増を前提にする事業計画は支持しにくい。(厚生労働省「令和6年国民健康・栄養調査結果の概要」)
| 顧客・取引先 | 購買・採用の主な判断軸 | 経営上の確認事項 |
|---|---|---|
| 紙巻の既存利用者 | 味、銘柄の継続性、購入価格、近隣での入手性 | 銘柄廃止時の移行、低価格帯への移動、購入本数の変化 |
| 加熱式の既存利用者 | 味、端末の操作・故障対応、消耗品価格、対応製品の入手性 | 端末購入後の継続率、複数機種併用、旧型の買替え |
| コンビニなどの販売店 | 在庫回転、欠品、保管スペース、説明負担 | 消耗品のSKU増加が棚と発注作業に与える影響 |
| 輸入・卸・物流事業者 | 納期、通関、在庫資金、納品条件 | 増税前後の在庫責任、取引先への集中 |
| 端末・部材を供給する法人 | 品質基準、採用期間、数量見通し、保証責任 | 発注者の購買・開発・品質部門による採用審査 |
上表は公開情報からの分析であり、購買要因の順位を確定した顧客調査ではない。法人部材の採用には、仕様決定、試作、品質審査、量産承認、購買契約が想定されるが、企業別の採用期間・審査基準は非公表である。
値上げはブランド間だけでなく同一端末内でも移行を起こす
PMIは2026年7〜9月の日本市場について、IQOS用消耗品の実需に近い調整後市場内販売が前年同期比3.4%増、10月値上げ前の消費者の買い置き影響を除くと1.3%増と説明している。また、SENTIAが価格に敏感なTEREA利用者を受け止める役割を示している。これは企業の推計・説明であり、協会統計と同じ実測値ではないが、価格帯の違いが競争に重要であることを示す。(PMI「2026年第3四半期決算発表」)
対応消耗品や操作への慣れは乗り換えの負担になるが、更新、故障、値上げが選択を見直す機会となる。端末の配布・販売と、継続利用・消耗品売上を分けて管理する。
季節性より制度日程と販売接点が重要になる
家計の負担増は使用中止、本数削減、低価格品への移行、買い置きに結びつき得るが、各行動の直近の価格弾力性を確定できる公的推計は、確認した資料では確認できない。季節要因と、価格改定日前後の納品・購入は、分けて分析する。
財務省の小売調査では、加熱式を扱う店舗の割合は72.9%、紙巻は99.3%である。これは店舗ベースの推計で、売上シェアではない。販売網が広い紙巻と、端末説明・品揃えを要する加熱式では、同じ小売許可店でも対応能力が異なる点に気をつける。(財務省「たばこ小売販売業調査(令和6年度)調査の結果」)
バリューチェーンと収益構造
付加価値は加工だけでなく、ブランド、規制対応、製品設計、継続供給を束ねるメーカー機能にある。小売販売代金には税と流通の取り分が含まれ、市場金額の増加がメーカー利益の増加とは限らない。
工程マップと付加価値
工程の順序は次表の通りである。販売後の使用済み端末は回収・選別へ戻り、再利用できないものは適切な資源回収・処理へ進む。
| 工程 | 主な役割・企業群 | 付加価値の源泉 | 主な採算・供給上の論点 |
|---|---|---|---|
| 原料調達 | 葉たばこ農家、葉処理業者、JTなど | 原料品質、調達の継続性、追跡可能性 | 天候、乾燥・保管、農家の継承、通貨 |
| 製品開発・規制対応 | JT、海外大手、端末・材料供給者 | 味の再現性、端末と消耗品の適合、申請・表示 | 開発費、知的財産、国別の製品要件 |
| 製造・品質管理 | 国内JT工場、海外自社・委託工場、材料メーカー | 大量生産の安定性、歩留まり、品質保証 | 紙巻設備の稼働率、加熱式への設備配分 |
| 物流・在庫 | TSネットワーク、輸入・卸・倉庫事業者 | 全国配送、通関、細かな受注・仕分け | 在庫資金、納品頻度、増税時の在庫変動 |
| 販売・保守・回収 | 許可小売店、メーカー直営・オンライン窓口、回収事業者 | 入手性、適切な説明、保証対応、回収 | 店舗作業、返品・故障費、端末の残存価値 |
財務省は、国内製造をJTに認める一方、輸入・卸を登録制、小売を許可制、小売定価を認可制とする制度を説明している。TSネットワークは国産たばこの配達受託と輸入たばこ卸売、保税・通関・倉庫を事業としており、国内製品と輸入品が共通する物流機能を使う構造が確認できる。(財務省「たばこ事業等分科会・2025年5月28日議事録」) (TSネットワーク「会社概要」)
利益が生まれる工程と比較の限界
JTの2025年たばこ事業は売上収益3兆3,054億円、調整後営業利益9,522億円である。この二値による比率は28.8%(計算)だが、世界事業の値であり、国内紙巻やPloom単独の利益率ではない。ブランド・研究開発・販売・製造を合わせた収益であるため、工場だけの取り分も算出できない。(JT「2025年度決算レポート」)
BATの2025年New Categoriesは、売上36億2,100万英ポンド、カテゴリー貢献利益4億2,700万英ポンド、同利益率11.8%であった。電子たばこ・加熱式・口腔用製品などを含む値であり、JTの調整後営業利益率とは費用配賦も異なる。それでも、成長カテゴリーであることと既存たばこ並みの利益率を実現することは別の課題だと分かる。(BAT「2025年通期決算発表」)
加熱式では、端末販売時の損益と、消耗品購入、保証、離脱を含む利用期間全体の損益を分けて見る。端末を低利益で提供する場合は継続購入による回収が必要だが、顧客獲得費・回収期間は非公表である。
価格転嫁と調達リスク
JTは2026年10月にPloom用スティックの認可価格を改定した。増税を反映した値上げでは、売価とメーカーのたばこ税控除後の取り分は同率には増えない。銘柄別の金額は制度の章で示す。(JT「2026年10月の小売定価改定の認可」)
紙巻・加熱式別の原料、包装、エネルギー、物流、販管費、端末費の国内比率は非公表である。紙巻の固定費と加熱式の投資・保証費の同時負担を検証する。部材・拠点の代替には再検証を伴うため、供給の強さは、仕入先数に加えて代替時の再検証まで含めて測る。
国内原料について、2026年10月30日の葉たばこ審議会答申は、2027年産の耕作面積2,994ha、平均買入れ価格1kg当たり2,079円75銭を示した。これは翌年の契約・買入れに向けた値であり、2027年の実績ではない。調達計画では、国内需要と海外向け原料配分を併せて検討する。(JT「第62回葉たばこ審議会の答申について」)
競争環境
競争の焦点は、紙巻の資金創出と加熱式の利益確保を両立できるかである。JTの国内製造上の地位は強いが、加熱式では海外企業の既存顧客基盤と競合する。
集中市場でもカテゴリーごとの立ち位置は違う
2026年1〜9月のJTの世界たばこ事業は、自社たばこ製品売上収益2兆7,505億円、調整後営業利益1兆54億円である。前年同期比は為替一定ベースで各+8.7%、+16.6%となり、会社は単価・製品構成の改善を説明する。カナダ調整後の比較値であり、日本のPloomだけの成果ではない。(JT「2026年度第3四半期決算レポート」)
JTは2026年1〜9月の日本市場で、総数量シェア40.6%、Heated Products内シェア17.0%と公表した。後者は前年同期から3.0ポイント上昇し、7〜9月単独では17.4%である。JTの競争力の変化は、「市場全体でのシェア」と「加熱式内のシェア」を分けて読む。(JT「2026年度第3四半期決算レポート」)
一方、PMIは2026年7〜9月の日本のIQOSカテゴリーシェアを68%としている。両社の集計・推計方法は同一と確認できないため、68%と17.4%を足して残りをBATのシェアとすることはできない。確認できるのは、加熱式には強い先行企業が存在し、その中でJTがシェアを伸ばしていることである。(PMI「2026年第3四半期決算発表」)
国内企業は、製造制度を考慮し、役割別に比較する。海外メーカーは次章に示す。
| 国内企業 | 規模・位置づけ | 公表情報から確認できる機能 | 戦略上の意味 |
|---|---|---|---|
| JT | 2025年たばこ事業売上3兆3,054億円、世界連結 | 紙巻・加熱式・口腔用などの製品開発・製造販売 | 国内外の既存収益を成長カテゴリーへ配分する主体。(JT「2025年度決算レポート」) |
| TSネットワーク | 2025年度売上547億円、会社公表 | 国内全域の国産品配送受託、輸入品卸、保税・通関 | 競合ブランドを支える流通機能。メーカー売上とは単純比較しない。(TSネットワーク「会社概要」) |
| 日本フィルター工業 | JTの100%子会社、本社は東京都墨田区。2025年12月31日現在 | JT及び海外のグループ企業が製造するたばこのフィルターを製造 | 素材・加工精度を担うグループ内供給基盤。独立した完成品競合ではない。(JT「第41期有価証券報告書」) (JT「グループ会社」) |
5つの競争要因
強さと方向は、制度と事業動向をもとにした2026〜2030年の分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 加熱式のシェア獲得と端末更新が重なり、BATも低価格帯での競争激化を説明。(BAT「2026年上期決算前説明会・質疑記録」) | 強まる |
| 新規参入の脅威 | 弱 | 国内製造制度、許認可、ブランド、全国供給・保守の負担がある。輸入による参入余地は残る。(財務省「たばこ事業等分科会・2025年5月28日議事録」) | 変わらない |
| 代替品・使用中止の圧力 | 強 | 習慣的喫煙者割合の低下と、加熱式・口腔用への構成変化。(厚生労働省「令和6年国民健康・栄養調査結果の概要」) (JT「ノルディックスピリットの新製品・販売店舗拡大」) | 強まる |
| 買い手の交渉力 | 中 | 小売定価制度で消費者の値引交渉は限定されるが、購入量削減と銘柄移行は可能。(財務省「たばこ事業等分科会・2025年5月28日議事録」) (PMI「2026年第3四半期決算発表」) | 強まる |
| 売り手の交渉力 | 中 | 国内葉たばこの契約・買入れ制度、品質を満たす原料・部材の確保が必要。供給者別の集中度は非公表。(財務省「たばこ事業等分科会・2025年5月28日議事録」) (JT「第62回葉たばこ審議会の答申について」) | 変わらない |
再編と資源配分
直近3年でJTの構造に大きく影響したのは、2024年10月7日(米国東部時間)に完了した米国ベクター・グループ(VGR)の買収である。JTはVGRを米国第4位のたばこ会社とし、事業内容を紙巻たばこの製造および販売等と説明している。「加熱式への転換だから紙巻への投資を止める」という戦略ではない。JTは2025年の業績説明で、VGR買収効果を含む数量差の影響1,081億円と、単価差・製品構成の影響2,988億円を挙げている。(JT「Vector Group Ltd.の買収に関する契約締結」) (JT「Vector Group Ltd.に対する公開買付けの結果と子会社化」) (JT「2025年度決算レポート」)
JTは2026〜2028年のRRP戦略投資を約8,000億円とする計画である。設備投資だけでなく各種費用を含む資源投入であり、数量成長に加えて利益回収を評価する。(JT「統合報告書2026」)
成功の鍵
第一は、増税後にも選ばれる価格帯の配置である。JTはPloom内に複数の価格帯を設け、PMIはSENTIAの役割を説明している。競争相手の利用者を獲得する施策と、自社内で低価格品へ移る動きを別々に測る。(JT「2026年10月の小売定価改定の認可」) (PMI「2026年第3四半期決算発表」)
第二は製品・供給・保証の一体運営である。JTのPloom AURA投入とシェア上昇は確認できるが、施策別の寄与は非開示である。競争力は、対応消耗品、保証、入手性、故障時の代替手段で比較する。(JT「統合報告書2026」)
第三は海外収益と国内転換投資を両立する資本配分、第四は製品情報を適切に伝える運営能力である。供給企業にも、開発から量産・保守まで関われるかが取引継続を左右する。
海外の動向と主要企業
海外では加熱式、電子たばこ、口腔用を組み合わせる事業転換が進む。日本は加熱式の展開が進むが、海外の成長製品を同じ制度・採算で持ち込めるとは限らない。
世界の使用者数と売上市場は分ける
WHOの2025年公表資料によると、2024年の世界のたばこ使用者は約12億人である。成人の使用率は欧州地域24.1%、西太平洋地域22.9%、米州地域14%、アフリカ地域9.5%と差がある。これらは使用人口の指標であり、地域の販売額や利益率ではない。(WHO「2025年たばこ使用動向報告・公表資料」)
定義を統一した世界販売額と日本の比率は、確認した資料では確認できない。WHOと日本の使用率も対象年齢・定義が異なる。地域戦略では、人口、単価、製品構成を分けて見る。
海外主要企業の比較
売上高は直近の公表済み通期の値である。税の扱いと事業範囲が異なるため、通貨換算による単純な規模順位は、本稿では示さない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| フィリップ・モリス・インターナショナル(PMI) | 米国 | 2025年、物品税控除後406億米ドル(公表値40.6 billion) | IQOSと口腔用ZYNを含む製品群 | 2026年7〜9月の日本IQOSカテゴリーシェアを68%と説明 | フィリップ モリス ジャパンを通じIQOS、紙巻など。(PMI「2025年通期決算発表」) (PMI「2026年第3四半期決算発表」) |
| ブリティッシュ・アメリカン・タバコ(BAT) | 英国 | 2025年、物品税等控除後256億1,000万英ポンド | glo、Vuse、Veloなど複数カテゴリー | 2025年に日本でglo Hilo投入。2026年上期も新カテゴリーを拡大 | 紙巻・gloを展開。(BAT「2025年通期決算発表」) (BAT「2026年上期決算発表」) |
| インペリアル・ブランズ | 英国 | 2025年9月期、たばこ・NGP純売上83億1,600万英ポンド | 紙巻と次世代製品。物流事業を別に持つ | 2026年10月の取引状況発表で通期見通しを確認 | 日本単独の売上・現行販売範囲は今回の資料では不明。(インペリアル・ブランズ「2025年通期決算」) (インペリアル・ブランズ「2026年度決算前取引状況」) |
| アルトリア・グループ | 米国 | 2025年、物品税控除後201億3,900万米ドル | 米国の紙巻、口腔用、電子たばこ | on!などの事業転換を推進。長期目標に加熱式・電子たばこ市場への参入経路の構築を掲げる | 主要な消費者向け直接事業は米国。(アルトリア「2025年通期決算発表」) |
| KT&G〈케이티앤지〉 | 韓国 | 2025年、連結6兆5,796億韓国ウォン。うち次世代製品8,901億ウォン、海外紙巻1兆8,775億ウォン | 海外紙巻とlilなどの次世代製品 | 日本では2025年4月にlil HYBRID 3.0を順次発売 | PMIがKT&G製機器を販売。独立した販売網だけで競う形ではない。(KT&G「2025年通期決算発表」) (PMJ「lil HYBRID 3.0を2025年4月15日より順次発売」) |
PMIとKT&Gのように開発主体と販売主体が異なる場合、部材企業は、設計、知的財産、量産認定を担う相手を確かめる。ブランド数は独立した購買主体の数とは限らない。
JTの海外基盤と日本への波及
JTの2025年のたばこ事業の総販売数量5,778億本のうち、日本は615億本(約10.6%、計算)である。自社たばこ製品売上収益3兆1,844億円の地域区分は、日本を含むアジア8,642億円、西欧7,356億円、EMA 1兆5,846億円であり、日本単独の売上収益は開示されていない。米国のベクター・グループ取得は、この海外収益基盤を拡張する動きである。(JT「2025年度決算レポート」)
海外での製品構成の変化も進む。BATの2025年売上高に占めるSmokelessは18.2%であり、PMIなどと定義が異なるため比率だけで転換の優劣を決められない。日本への影響としては、今後2〜3年は既存加熱式の価格帯拡充、機種更新、海外開発企業との提携が主軸になるとみられる。(BAT「2025年通期決算発表」)
JTは2026年11月2日からノルディックスピリットの新製品と取扱店舗を拡大した。口腔用は既に国内の事業判断に入るが、販売額・利用者数の公的系列は確認できず、加熱式並みの規模との予測は置かない。(JT「ノルディックスピリットの新製品・販売店舗拡大」)
外部環境と制度の変化
2026〜2029年の国内税制変更は価格と資金繰りを継続的に動かす。海外の販売制限・課税・製品審査も含め、施行済み、施行予定、審議中を分けて投資計画に反映する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 税制 | 日本 | 加熱式の課税方式を見直し、紙巻との税負担差を是正 | 2026年4月1日・10月1日の2段階 | 大・向かい風。価格改定と前後の在庫変動 | (財務省「たばこ税等に関する資料」) |
| 税制 | 日本 | 国のたばこ税を1本当たり各0.5円ずつ引上げ | 2027年4月1日、2028年4月1日、2029年4月1日 | 大・向かい風。累計1.5円増、20本換算30円の税負担増 | (財務省「たばこ税等に関する資料」) |
| 販売制度 | 英国 | 2009年1月1日以降生まれへのたばこ販売を禁止。加熱式も対象 | 2026年4月29日成立、2027年1月1日開始予定 | 大・向かい風。長期の販売対象人口を制約 | (英国政府「Selling tobacco, herbal smoking products and cigarette papers」) (英国「Tobacco and Vapes Act 2026」) |
| 税制 | EU | 最低税率見直しと新たな製品区分への課税拡張を提案 | 2025年7月16日提案。EU理事会の2026年3月26日更新の説明では理事会で審議中(採択は全会一致) | 大・向かい風。成立内容によって投資回収が変化 | (欧州委員会「たばこ課税指令改正提案」) (EU理事会「Excise duties in the EU」) |
| 製品審査 | 米国 | FDAがZYNの20製品について販売を許可した事例 | 2025年1月16日 | 中・対象製品には追い風。製品別審査への対応負担 | (FDA「ZYNニコチンパウチ20製品の販売許可」) |
| 販売インフラ | 日本 | 成人識別自動販売機システムtaspoのサービス終了 | 2026年3月末 | 中・向かい風。販売設備と接点の見直し | (日本たばこ協会「成人識別たばこ自動販売機システム」) |
| 資源循環 | 日本 | 加熱式機器等の回収・リサイクル活動 | 2026年11月6日時点で継続 | 中・対応企業には追い風。回収・分別費用も発生 | (日本たばこ協会「加熱式たばこ機器等の回収・リサイクル活動」) |
影響の評価は分析による。20本換算30円は税額の計算であり、小売価格の上昇予測ではない。認可価格には費用・製品構成・価格戦略も反映される。
国内制度は価格と事業再編の自由度を制約する
国内では、JTによる製造、輸入販売の登録、小売販売の許可、小売定価の認可という制度がある。一般消費財のように、販売店が任意に値引きして需要を取り込む前提は置けない。JTの政府保有義務や国内葉たばこの契約・買入れ制度も、供給網と経営判断を考える際の制度的な条件である。(財務省「たばこ事業等分科会・2025年5月28日議事録」)
2026年10月1日の価格改定では、Ploom用たばこスティック全31銘柄のうち、エボが20本入り580円から620円、メビウス(Ploom用)が550円から590円、キャメル(Ploom用)が530円から570円となった。これは個別製品の認可価格の事実であり、たばこ全体の平均単価上昇率ではない。税制日程と銘柄別価格の適用日は、別々に管理する。(JT「2026年10月の小売定価改定の認可」)
健康影響と販売環境は公的な見解を基準にする
厚生労働省は2026年7月時点の見解として、紙巻たばこおよび加熱式たばこの能動喫煙・受動喫煙による健康影響を、WHOの既公表の見解や厚生労働科学研究等の知見に基づいて整理している。同省のe-ヘルスネットは、加熱式たばこの主流煙ではニコチン以外の有害化学物質の量が少なかったと報告される一方、長期使用に伴う健康影響は明らかになっておらず、紙巻たばこに比べて健康影響が少ないかどうかはまだ明らかになっていないとする。たばこ煙にさらされることに安全なレベルはないとも説明しており、有害物質の量の少なさを疾病リスクの低下や安全性の証明として扱うことはできない。(厚生労働省「受動喫煙をなくすための取り組み」) (厚生労働省 e-ヘルスネット「加熱式たばこの健康影響」)
また、受動喫煙対策上の指定たばこ専用喫煙室は、経過措置として施設の一部に設けた室内に限り、厚生労働大臣が指定した加熱式たばこの使用と飲食等を認めるもので、20歳未満は立入禁止である。加熱式を任意の屋内で使用できる制度ではない。企業の販売説明、職場のルール、施設の運営は、製品の宣伝文句ではなく、適用される制度に合わせることが求められる。米国の特定製品に対する販売許可も、日本での販売可否や健康表現を一括して認めるものではなく、FDA自身も販売許可は製品が安全であることを意味しないとしている。(厚生労働省「各種喫煙室早わかり」) (FDA「ZYNニコチンパウチ20製品の販売許可」)
環境面では包装・吸い殻に加え、端末の電池・電子部材が課題となる。耐用期間、回収先、分解・分別性が供給企業の提案条件になる。原料は気象と農家の継続性、輸入は納期と在庫資金を併せて点検する。
人材と生産性
人材課題は、製造の技能継承と小売の事業承継で異なる。製造の賃金を販売店の収入とみなしたり、世界売上を国内工場の従業者数で割ったりせず、工程ごとに判断する。
製造と小売で異なる継続性の問題
2025年経済構造実態調査では、「たばこ製造業」は5事業所、従業者1,069人である(2025年6月1日現在、個人経営を除く)。うち葉たばこ処理業を除く製造は3事業所・926人で、JTは有価証券報告書で国内のたばこ製造工場を3つとしている。これは同分類に計上される製造事業所の値であり、JT本社、輸入販売、物流、小売などを合わせた雇用規模ではない。少数拠点への集約は、設備保全や製造条件を理解する人材の欠員が、特定拠点の稼働に影響し得る構造を示している。(経済産業省「2025年経済構造実態調査 製造業事業所調査・産業別統計表」第1表) (JT「第41期有価証券報告書」)
一方、財務省の令和6年度小売調査では、後継者がいないとの回答が63.0%である。経営者の年齢は70〜79歳24.6%、60〜69歳24.3%であり、店舗継続は採用だけで解決する問題ではない。これらは調査の定義に基づく値であり、全国の店舗が同率で閉鎖するとの予測には使わない。(財務省「たばこ小売販売業調査(令和6年度)調査の結果」)
賃金水準と必要な職務
2025年の一般労働者について、最も近い公表中分類「飲料・たばこ・飼料製造業」の年収相当額は521万2,800円である(計算)。月額34万8,500円のきまって支給する現金給与額を12倍し、年間賞与等103万800円を加えた値である。異なる製品の製造業を含むため、たばこ専業の賃金相場や採用提示額として直接使用できない。(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類」第1表・製造業)
今後重要になるのは、既存の巻上げ・包装設備の保全に加え、加熱式の端末・消耗品の品質保証、電池・電子部材の不具合解析、国ごとの製品・表示要件を扱う担当者である。これは製品構造をもとにした職務分析であり、職種別の不足人数を示すものではない。たばこに限定した有効求人倍率や技能別の欠員率は、確認した資料では確認できない。
生産性をどう管理するか
業界全体を覆う付加価値額と従業者数は、公開資料では同じ範囲でそろわないため、製造・卸・小売を通じた生産性や国際順位は、本稿では示さない。工場では良品数量、設備停止、切替時間、廃棄を、小売では在庫回転、欠品、説明・返品対応の負荷を測る方が、日常の改善判断に直結する。製品価格に含まれる税を従業者の生産した付加価値と混同しないことも重要である。
販売店には、taspo終了と品種増への対応、承継・移転時の許可確認が求められる。業界共通の新資格制度や専業の賃上げ率は確認できないため、企業別の採用・就業実態で補う。(日本たばこ協会「成人識別たばこ自動販売機システム」) (財務省「たばこ事業等分科会・2025年5月28日議事録」)
2030年に向けたシナリオ
不確実性の軸は、加熱式・口腔用への移行速度と、増税後の価格上昇を需要・製品構成で吸収できるかである。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測値や発生確率は置かない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立てと経営上の対応 |
|---|---|---|---|
| 構成転換と価値維持 | 紙巻数量が減る中、加熱式等への移行と価格帯設計で金額を支える | 継続利用と供給が安定し、増税後も数量減を単価・構成が吸収 | 基準ケース。ただし2026年の在庫変動を除いて検証。製品別の実質収益を管理する |
| 低価格化と利益圧迫 | 加熱式は広がるが、自社内の低価格品への移行と獲得費増が収益を削る | 家計の負担感、端末販売促進、価格競争が税負担増と重なる | 十分に想定すべき下振れ。台数・シェアより継続購入後の利益を優先する |
| 転換鈍化と市場縮小 | 新カテゴリーへの移行も伸びず、既存設備・棚・在庫の余剰が増える | 使用中止・本数削減が増え、新製品の定着や制度対応が遅れる | 長期投資の耐性を確認するケース。転用可能な設備と段階投資を選ぶ |
基準ケースの根拠は、2025年度に紙巻の販売数量が5.6%減る一方、加熱式が11.4%増え、両系列の販売代金合計が2.7%増えたことである。ただし、2026年4〜6月の加熱式数量減は、成長を直線で延長できないことも示す。シナリオは、年度の金額だけでなく、最終需要と在庫の動きを確認して更新する。(日本たばこ協会「紙巻たばこ年度別販売実績推移表」) (日本たばこ協会「加熱式たばこ年度別販売実績推移表」) (日本たばこ協会「2026年度第1四半期累計加熱式たばこ販売実績」)
見ておくべき先行指標
| 指標 | 確認する統計・発表 | 判断のポイント |
|---|---|---|
| 紙巻・加熱式の数量と販売代金 | 日本たばこ協会の四半期・年度統計 | 数量減を金額が補うか。税制変更前後は複数四半期で見る。(日本たばこ協会「2026年度第1四半期累計紙巻たばこ販売実績」) (日本たばこ協会「2026年度第1四半期累計加熱式たばこ販売実績」) |
| 習慣的喫煙者割合 | 厚生労働省「国民健康・栄養調査」 | 製品間移行と使用者基盤の変化を混同しない。(厚生労働省「令和6年国民健康・栄養調査結果の概要」) |
| 加熱式シェアと実需調整 | JT・PMIの四半期決算 | 出荷、カテゴリー内シェア、在庫調整後販売の違いを確認。(JT「2026年度第3四半期決算レポート」) (PMI「2026年第3四半期決算発表」) |
| 税と認可価格の差 | 財務省の税制資料、各社の認可価格発表 | 税負担を超える価格変更と、価格帯間の差がどう動くか。(財務省「たばこ税等に関する資料」) (JT「2026年10月の小売定価改定の認可」) |
| 新カテゴリーの利益・投資 | JT・BAT等の決算・事業計画 | 数量成長と利益回収の時間差を確認。開示区分の変更にも注意。(JT「統合報告書2026」) (BAT「2025年通期決算発表」) |
各シナリオは、設備、在庫、販売支援、回収の予算に結びつける。低価格品への移行で総数量が維持されても、高価格品専用部材の発注は減り得る。供給企業も、顧客の総売上だけでなく担当製品の構成を監視する。
経営・企画部門への示唆
優先課題は、紙巻の数量減と加熱式の伸びを、価格帯、端末世代、流通在庫に分けて、たばこ税控除後の採算で読み直すことである。2026年は加熱式増税の2段階実施に伴う仮需と流通在庫の調整が重なり、年度や四半期の数量・金額だけでは需要の実勢を判断できない。
立場別の戦略の選択肢
大手 国内では、制度上の国内製造を担う大手と、加熱式で先行する海外大手が、同じ認可定価制度の中で競う。選択肢は、①加熱式の中に複数の価格帯を重ね、増税後の離脱や他社への流出を自社の低価格帯で受け止める、②新型端末と販促を集中して他社の利用者を獲得する、③紙巻の価格改定で資金創出を厚くし、加熱式の獲得費に回す、の三つである。JTは2026〜2028年のRRP投資約8,000億円の8割を販促に充てる計画で、日本の加熱式内シェアは2025年10〜12月に15.7%に達したとしている。(JT「統合報告書2026」)分析では、税負担差の解消で加熱式の価格が上がる局面では②の獲得単価が上がりやすく、①と③を組み合わせる大手が有利になる。判断には、価格帯別・端末世代別に「たばこ税控除後の1箱当たり限界利益×継続月数−端末補助・販促・保証・回収費」を並べ、シェアではなくこの回収期間で投資を配分する。
中堅・中小 国内でたばこを製造する中堅・中小はなく、この立場の中心は許可小売店、卸、部材・物流の供給企業である。財務省の調査では、加熱式を扱う店舗は72.9%にとどまり、後継予定者がいない店舗は63.0%であった。(財務省「たばこ小売販売業調査(令和6年度)調査の結果」)選択肢は、①加熱式は売れ筋の消耗品に品目を絞り、在庫資金と説明負担を抑える、②増税日前後の仕入量と返品条件を卸と事前に決め、仮需後の在庫を減らす、③使用済み端末の回収拠点を引き受けて来店機会を確保する、である。協会の回収はおよそ1,000店で行われている。(日本たばこ協会「加熱式たばこ機器等の回収・リサイクル活動」)分析では、後継者のいない店舗は①と②で資金負担を軽くし、承継か廃業かの判断を早める方が損失を抑えられる。判断指標は、加熱式消耗品の在庫日数、増税前後3か月の仕入額と販売額の差、欠品率である。部材・物流の供給企業は、取引先の総売上ではなく、担当する価格帯・端末世代の数量で受注見通しを立てる。
新規参入を考える企業 国内製造は制度上1社に限られ、輸入業者・卸売業者は登録制、小売は許可制である。(財務省「たばこ事業等分科会・2025年5月28日議事録」)参入経路は、①海外製品の輸入販売、②端末・部材の開発・製造受託、③保守・回収・規制対応などの機能受託となる。韓国KT&Gが開発した加熱式機器は、日本では他社の販売網を通じて発売されており(本文「海外の動向と主要企業」参照)、開発主体と販売主体が分かれる型が成立している。同社の2025年の次世代製品売上は8,901億ウォンで、連結売上6兆5,796億ウォンの約14%(計算)である。(KT&G「2025年通期決算発表」)分析では、自社ブランドでの販売より②③から入る方が、許認可と全国の保守網の負担を避けられる。判断指標は、最低発注量、仕様変更時の費用負担、品質事故時の責任分担、機種終売時の在庫と金型の扱いである。
通説と異なる見方
第一に、「喫煙者が減るので販売数量も減る」とは限らない。 協会の二系列の換算数量を合計すると、2021年度1,397億本から2025年度1,516億本へ増えた(計算)。同じ期間に紙巻は937億本から782億本へ減り、加熱式は460億本から734億本へ増えた。加熱式の数量は1箱20本換算で、紙巻1本と使用量が同じとは限らない。2024年の調査では、喫煙者のうち紙巻と加熱式の両方を使う人が男性8.4%、女性4.8%いる。分析では、換算数量の増加は使用者の増加ではなく、換算方法と併用を含む製品構成の変化を映しており、数量だけで需要の底堅さを判断すべきではない。(日本たばこ協会「紙巻たばこ年度別販売実績推移表」) (日本たばこ協会「加熱式たばこ年度別販売実績推移表」) (厚生労働省「令和6年国民健康・栄養調査結果の概要」)
第二に、2026年度の加熱式の数量減は、需要の頭打ちを示すとは限らない。 協会統計では、2026年4〜6月の加熱式は数量−8.6%、金額−2.6%であった。一方、PMIは7〜9月の日本の消耗品の調整後市場内販売を+3.4%、10月の値上げ前の買い置きを除いて+1.3%と説明し、BATは日本の主要卸の在庫調整を上期の減少要因に挙げている。4月の増税前の仮需の反動と流通在庫の調整が、4〜6月の販売実績に重なったとみられる。分析では、増税をまたぐ期間は前年同期比ではなく増税前後6か月の合計で評価し、10月の2段階目でも同じ振れが起きる。(日本たばこ協会「2026年度第1四半期累計加熱式たばこ販売実績」) (PMI「2026年第3四半期決算発表」) (BAT「2026年上期決算前説明会・質疑記録」)
公開情報ではわからないこと
- 換算数量と実際の使用量の関係: 協会の加熱式数量は1箱20本換算で一部会員社を除いており、紙巻と加熱式の1本当たりの使用の違いや、併用者の購入比率はわからない。確認方法は、成人の喫煙者パネルに対する1日の使用本数・機種・併用の継続調査と、販売店のPOSでの同一顧客の併買分析である。
- 価格帯別・端末世代別の採算と獲得費: 国内加熱式単独の利益、端末補助、顧客獲得費、継続率は各社とも開示していない。確認方法は、端末購入者への購入6か月後・12か月後の継続アンケート、販売店・卸への販促条件の聞き取り、業界経験者へのエキスパートインタビューである。
- 増税前後の流通在庫の規模: 協会統計は販売実績、メーカーは出荷や調整後販売を開示するが、卸・小売の段階別在庫は公表されない。確認方法は、卸、コンビニ本部、たばこ販売店への増税日前後の仕入・販売・在庫日数の聞き取りと、POSデータの購入である。
- 提携・買収で確かめる論点: 開発主体と販売主体が異なる加熱式機器の提携では、日本の販売権、知的財産、品質事故時の責任、契約終了時の在庫・保守の扱いが開示されていない。海外のたばこ会社の買収でも、取得後の製品構成と規制変更の影響は買収時の資料だけではわからない。確認方法は、提携先の部材・物流事業者と販売店への聞き取り、対象国の規制当局の製品登録情報と訴訟記録の確認、現地の流通業者への現地調査である。
出典
本文の数値と事例は、以下の原資料を参照した。公表日を確認できない資料は確認日を記し、本文内にも直接リンクを付した。
- 日本たばこ協会「紙巻たばこ年度別販売実績推移表」(2026年5月29日)
- 日本たばこ協会「加熱式たばこ年度別販売実績推移表」(2026年5月29日)
- 厚生労働省「令和6年国民健康・栄養調査結果の概要」(2025年12月2日)
- 財務省「たばこ事業等分科会・2025年5月28日議事録」(2025年5月28日開催)
- JT「2026年度第3四半期決算レポート」(2026年10月29日)
- PMJ「lil HYBRID 3.0を2025年4月15日より順次発売」(2025年4月1日)
- 財務省「たばこ税等に関する資料」(公表日記載なし、2026年11月6日確認)
- JT「業務改善を目的とした生成AI実証実験を開始」(2023年10月13日)
- マイクロソフト「Intelligent Manufacturing Award 2025」(2025年公表)
- BAT「Our business model」(更新日記載なし、2026年11月6日確認)
- 財務省「たばこ小売販売業調査・調査の概要」(2025年6月23日)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査・産業別統計表」第1表(2026年7月29日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類」第1表・製造業(2026年3月24日)
- 総務省「2025年基準消費者物価指数・全国2026年9月分」第5表(2026年10月23日)
- JT「2025年度決算レポート」(2026年2月12日)
- PMI「2025年通期決算発表」(2026年2月6日)
- BAT「2025年通期決算発表」(2026年2月12日)
- ギブリー「JT・PwC登壇、生成AI業務アプリ実装イベント報告」(2024年7月25日)
- PMI「The state of AI at PMI」(2025年4月3日)
- フレックスリンク「Tobacco production automation」(更新日記載なし、2026年11月6日確認)
- フレックスリンク「Robotics」(更新日記載なし、2026年11月6日確認)
- PwCコンサルティング「JTの生成AI実証実験を支援」(2023年10月13日)
- PMI「Responsible use of artificial intelligence」(2026年3月30日)
- 厚生労働省 e-ヘルスネット「加熱式たばこの健康影響」(最終更新日2021年8月11日)
- 日本たばこ協会「2026年度第1四半期累計紙巻たばこ販売実績」(2026年8月31日)
- 日本たばこ協会「2026年度第1四半期累計加熱式たばこ販売実績」(2026年8月31日)
- JT「2026年度第1四半期決算レポート」(2026年5月8日)
- BAT「2026年上期決算前説明会・質疑記録」(2026年6月2日)
- PMI「2026年第3四半期決算発表」(2026年10月21日)
- 財務省「たばこ小売販売業調査(令和6年度)調査の結果」(2025年6月23日)
- TSネットワーク「会社概要」(公表日記載なし、2026年11月6日確認)
- JT「2026年10月の小売定価改定の認可」(2026年8月5日)
- JT「第62回葉たばこ審議会の答申について」(2026年10月30日)
- JT「第41期有価証券報告書」(2026年3月23日)
- JT「グループ会社」(公表日記載なし、2026年11月6日確認)
- JT「Vector Group Ltd.の買収に関する契約締結」(2024年8月21日)
- JT「Vector Group Ltd.に対する公開買付けの結果と子会社化」(2024年10月7日)
- JT「ノルディックスピリットの新製品・販売店舗拡大」(2026年10月19日)
- JT「統合報告書2026」(2026年6月18日)
- WHO「2025年たばこ使用動向報告・公表資料」(2025年10月6日)
- BAT「2026年上期決算発表」(2026年7月30日)
- インペリアル・ブランズ「2025年通期決算」(2025年11月18日)
- インペリアル・ブランズ「2026年度決算前取引状況」(2026年10月8日)
- アルトリア「2025年通期決算発表」(2026年1月29日)
- KT&G「2025年通期決算発表」(2026年2月5日)
- 英国政府「Selling tobacco, herbal smoking products and cigarette papers」(2026年8月11日)
- 英国「Tobacco and Vapes Act 2026」(2026年4月29日成立)
- 欧州委員会「たばこ課税指令改正提案」(2025年7月16日)
- EU理事会「Excise duties in the EU」(2026年3月26日更新)
- FDA「ZYNニコチンパウチ20製品の販売許可」(2025年1月16日)
- 日本たばこ協会「成人識別たばこ自動販売機システム」(公表日記載なし、2026年11月6日確認)
- 日本たばこ協会「加熱式たばこ機器等の回収・リサイクル活動」(公表日記載なし、2026年11月6日確認)
- 厚生労働省「受動喫煙をなくすための取り組み」(2026年8月18日更新。「たばこの健康影響に関する見解(令和8年7月時点)」を掲載)
- 厚生労働省「各種喫煙室早わかり」(公表日記載なし、2026年11月6日確認)
