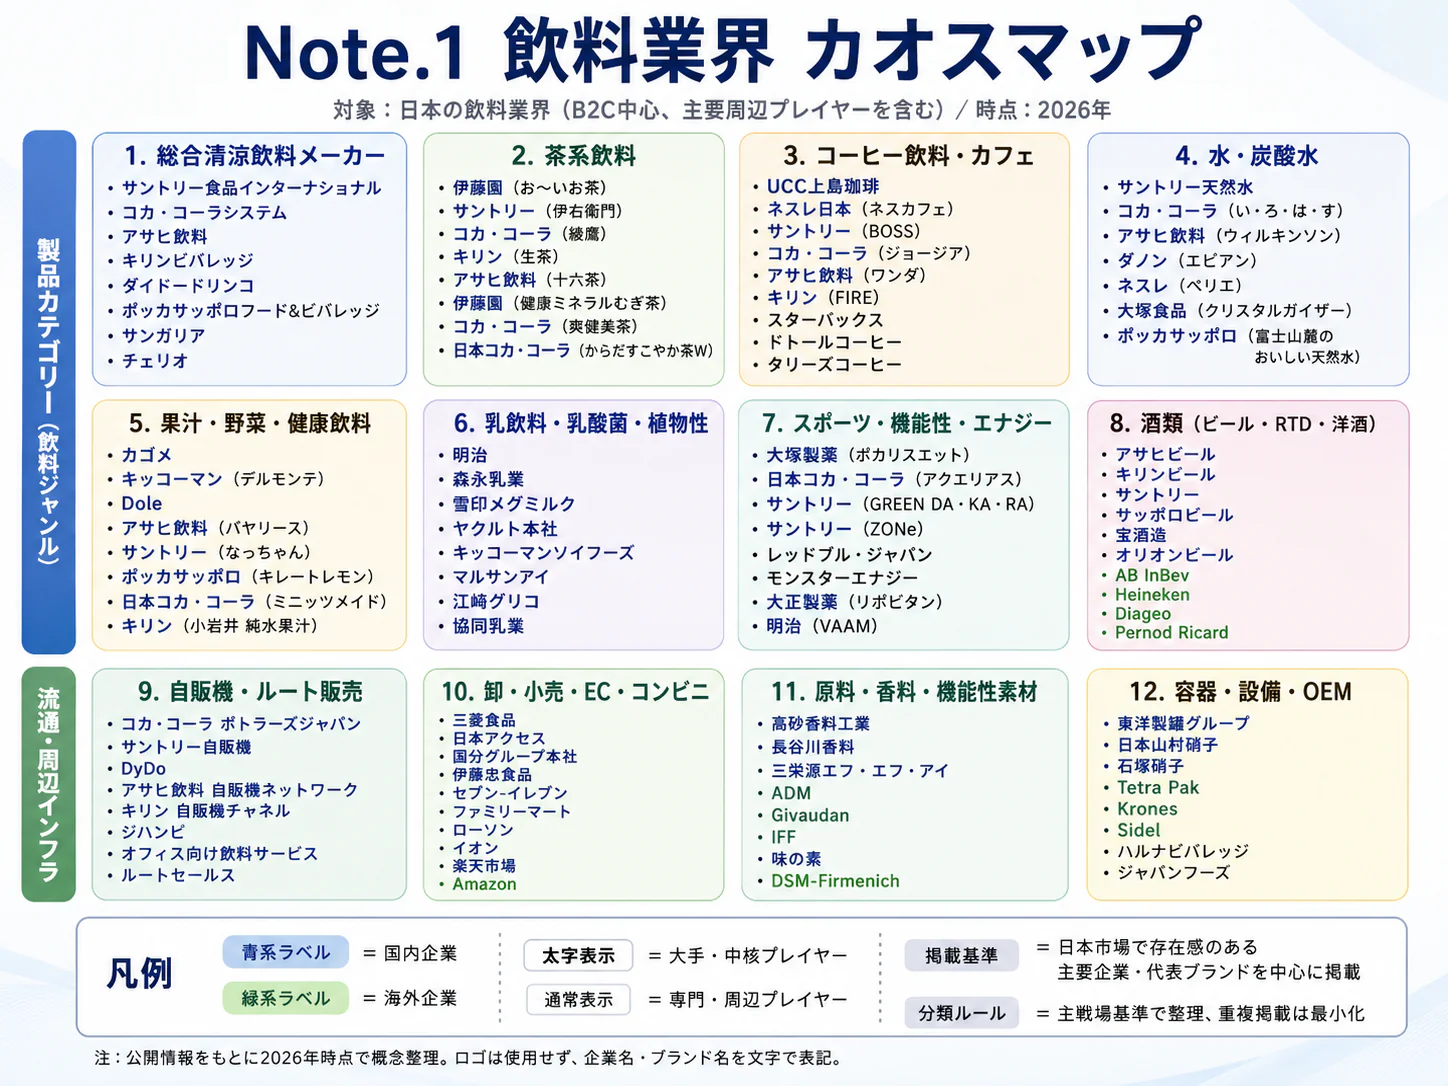
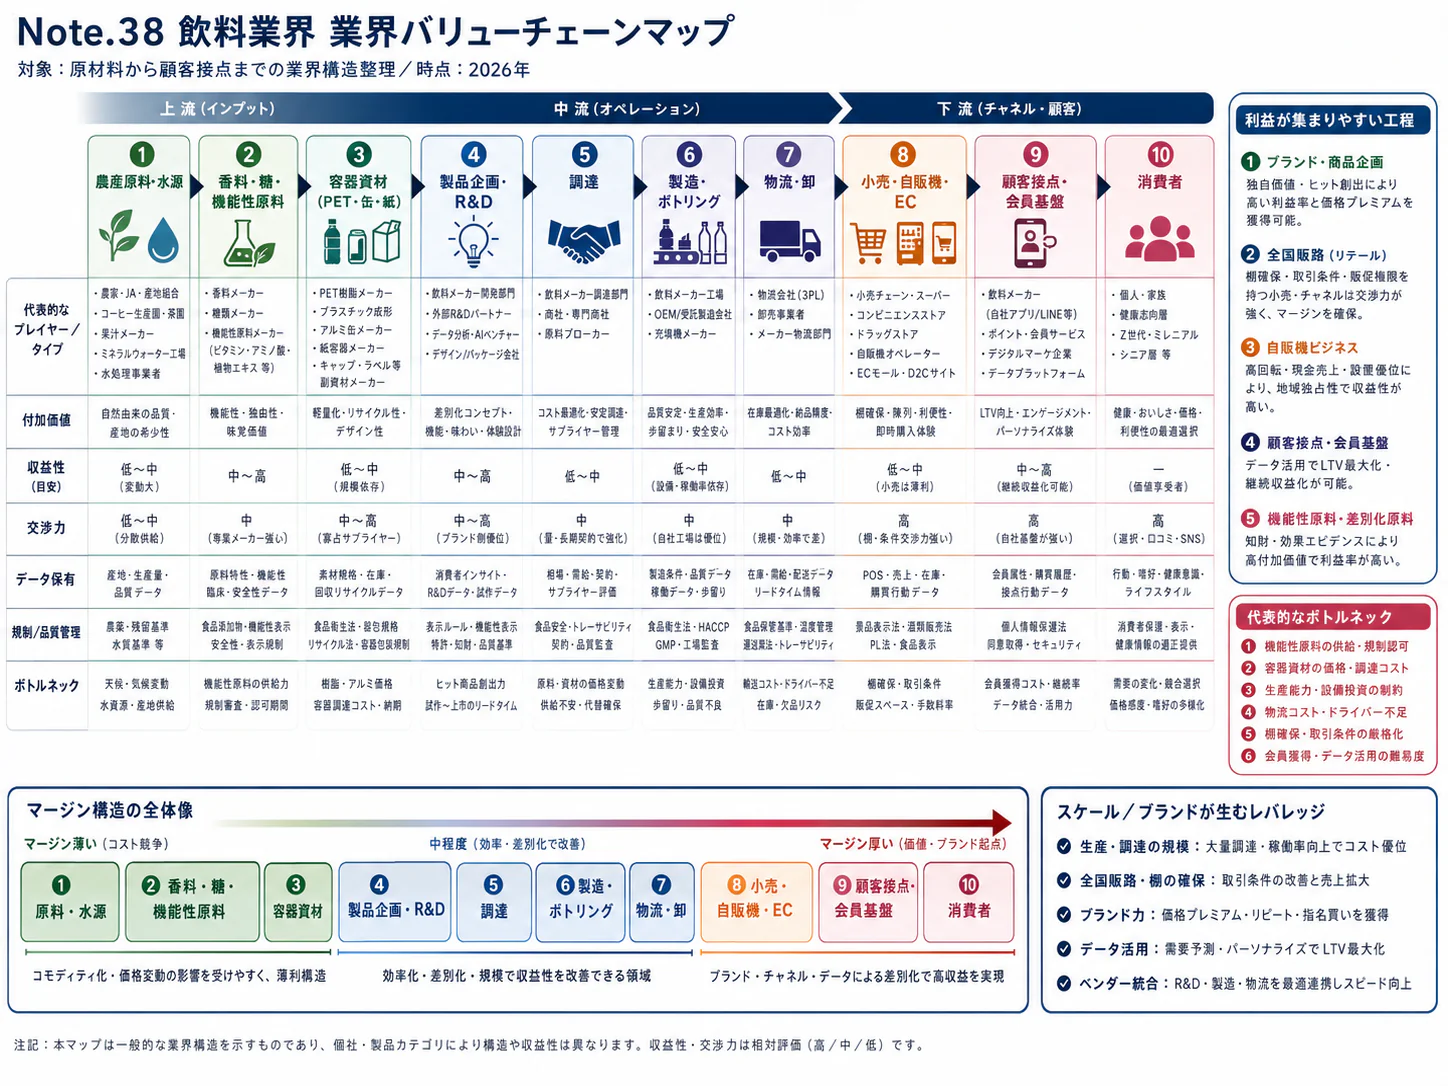
エグゼクティブサマリー
飲料(清涼飲料)業界は、約5兆円の国内市場で、ブランドの選ばれる力と、重い商品を効率よく届ける力が収益を分ける産業である。市場金額の拡大と数量の伸びは既にずれており、経営の焦点は増産一辺倒から、価格・品目・販路の組み合わせへ移っている。(全国清涼飲料連合会「清涼飲料水統計2026」)
対象は日本の容器入り清涼飲料と関連する海外動向である。分類は「14 食品・飲料・農林水産 > 飲料・酒類・たばこ」である。情報の基準日は2026年11月6日であり、通年の業界統計は2025年実績を用いる。
要点
- 市場・構造: 2025年の生産者販売金額は4兆9,824億8,800万円、前年比5.3%増で過去最高となった一方、生産量は2,311万200kl、2.1%減である。売上増を数量成長や需要の強さと同一視できない。(全国清涼飲料連合会「清涼飲料水統計2026」)
- 品目・競争: 茶系・水・炭酸・コーヒーの数量構成比は計74.9%(計算)。大手5陣営が中心だが、茶の専門性、水の製造立地、炭酸の嗜好性、販路運営で競争条件が異なる。比較可能な一次資料がない5陣営合計シェアは示さない。(全国清涼飲料連合会「清涼飲料水統計2026」)
- 収益: 自販機は価格の高さだけで採算を判断できない。コカ・コーラ ボトラーズジャパンHD(以下、CCBJHD)の2026年1〜9月は減収でも事業利益が32.2%増となり、数量・単価と費用改善を分ける重要性が表れている。(CCBJHD「2026年第3四半期決算短信」)
- 海外・制度: 中国では農夫山泉〈农夫山泉〉の茶飲料売上が包装水を上回り、茶の競争力は日本企業だけのものではない。EUの容器規則、英国の加糖飲料税見直しは、現地の配合・容器・調達戦略にも影響する。(農夫山泉「2025年年度報告」香港取引所開示、欧州委員会「包装・包装廃棄物規則」、英国政府「加糖清涼飲料税の改正方針」)
- AI: 需要予測は実務導入が進み、白州工場倉庫では自動運転フォークリフトによるトラック荷役が本格稼働している。一方、嗜好解析や設備の仮想設計には実証段階の取り組みがあり、稼働実績と将来構想を分けて投資する。(サントリー「需要予測AI」、CCBJI・豊田自動織機「自動荷役本格稼働」)
経営・企画部門への示唆
- 販売金額の過去最高は数量の伸びではない。大手は値上げ後に守る数量を茶・水・炭酸・コーヒー別に決め、自販機は台数ではなく補充ルート単位の採算で集約・共同化を進め、工場と物流は1L当たりの物流費で比べる。
- 中堅・中小は水源・茶葉・地域の飲用場面に絞り、受託充填と水質検査の能力で稼働率を確保する。新規参入は受託製造で用途と商圏を試し、継続注文を確かめてから設備投資や工場の承継に進む。
- 提携・買収では、取水量の上限、PFAS検査の履歴、設備更新の先送り、受託先との契約期間を現地で確かめる。海外のボトラーやブランドは、製造販売権の地域と更新条件、現地の配荷力を契約と店頭で検証する。
業界データまとめ
国内市場は金額が拡大する一方、数量は減少に転じている。最新通年統計は2025年実績であり、2026年の決算・制度とは時点を分けて読む。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内清涼飲料水の生産者販売金額4兆9,824億8,800万円。小売店頭販売額ではない | 2025年 | 全国清涼飲料連合会「清涼飲料水統計2026」 |
| 市場の伸び | 同じ生産者販売金額の前年比+5.3%。数量の増加率ではない | 2025年 | 全国清涼飲料連合会「清涼飲料水統計2026」 |
| 事業者数 | 清涼飲料水製造業の許可営業施設数:改正法3,587施設、旧法863施設。企業数ではなく、制度別に掲載 | 2026年3月31日現在 | 厚生労働省「衛生行政報告例・第3-1表」 厚生労働省「衛生行政報告例・第1-1表」 |
| 従業者数 | 清涼飲料製造業31,533人(704事業所)。製造業事業所調査、個人経営を除く全規模事業所。卸売・小売の従業者を含まない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表 |
| 平均年収 | 521.28万円(計算)。産業中分類「飲料・たばこ・飼料製造業」、一般労働者・男女計・企業規模計10人以上。34.85万円×12+103.08万円。酒類・たばこ・飼料を含む代理指標 | 2025年調査 | 厚生労働省「2025年賃金構造基本統計調査」 |
| 上位3社の売上高 | サントリー食品インターナショナル(2026年4月にサントリービバレッジ&フードへ商号変更)1兆7,154.38億円(連結、国内外の飲料中心)/コカ・コーラ ボトラーズジャパンHD8,938.05億円(連結)/キリンHD5,782億円(飲料事業、国内外)。主要上場3社の事業規模比較であり、国内売上順位・シェアではない | いずれも2025年12月期 | サントリー「2025年12月期決算短信」 CCBJHD「2025年12月期決算短信」 キリンHD「2025年決算短信・補足資料」 |
| 清涼飲料水生産量 | 2,311万200kl(前年比-2.1%) | 2025年 | 全国清涼飲料連合会「清涼飲料水統計2026」 |
| 主要4品目の数量構成比 | 茶系飲料24.3%、ミネラルウォーター類21.0%、炭酸飲料16.3%、コーヒー飲料等13.2%。合計74.9%(各生産量から計算、茶系は紅茶を除く) | 2025年 | 全国清涼飲料連合会「清涼飲料水統計2026」 |
| PETボトルの容器別生産量構成比 | 80.1%(計算)。容器別生産量の合計2,230万3,270klに占めるPETボトル1,785万4,925klの比率。本数構成比・回収率ではない | 2025年 | 全国清涼飲料連合会「清涼飲料水統計2026」 |
| 発売品目数 | 新商品1,022品目、全商品6,412品目。ブランド数ではない | 2025年 | 全国清涼飲料連合会「清涼飲料水統計2026」 |
企業売上は地域・流通段階・収益認識が異なり、市場規模で割ってシェアを算出できない。許可施設数、経済構造実態調査、賃金統計も母集団・時点が異なる。
AI・フィジカルAIの影響と経営の打ち手
需要予測と工場・倉庫の反復作業で実装が進む。重量物を扱う飲料ではフィジカルAIの適用余地が大きいが、食品安全の判断まで自律化したわけではない。文章・開発を支援する生成AIと、現物を認識して動く自動運転を分けて評価する。
工程別の影響
以下の6工程はバリューチェーンの章と共通である。普及時期は2026年11月を起点とする、公開情報からの分析であり、企業の導入予定ではない。統計的予測・シミュレーションは「データ・IoT」に分類され、単なる機械化とフィジカルAIは区別される。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・開発 | 嗜好調査・成分・商品評価を統合し、試作品の仮説を絞る | データ・IoT | 実証中 | 3〜5年 | キリン・日立の共同研究。清涼飲料と酒類を対象(キリン・日立「嗜好データ共同研究」) |
| 原料調達・需給計画 | 需要予測の作成、異常値の検知、欠品と在庫の調整 | データ・IoT | 実用(導入事例あり) | 2年以内 | サントリーの需要予測AI(サントリー「需要予測AI」) |
| 製造・品質保証 | 生産・倉庫の配置変更を仮想空間で検証。品質の出荷判定は別管理 | データ・IoT | 実証中 | 3〜5年 | ペプシコの米国工場・倉庫でのデジタルツイン実証(ペプシコ「デジタルツイン共同実証」) |
| 物流・荷役 | トラックの停止位置や積載状態を認識し、パレットを積み込む | フィジカルAI | 実用(導入事例あり) | 2年以内 | コカ・コーラ ボトラーズジャパン白州工場倉庫で本格稼働(CCBJI・豊田自動織機「自動荷役本格稼働」) |
| 販売・顧客接点 | 販促企画・業務照会を支援し、複数業務をつなぐエージェントを検証 | 生成AI・AIエージェント | 実証中 | 3〜5年 | コカ・コーラとマイクロソフトの全社的な活用・検証方針(コカ・コーラ「マイクロソフトとの提携」) |
| 回収・再資源化 | 画像認識で飲料缶等を識別し、自動選別する | フィジカルAI | 実用(導入事例あり) | 3〜5年 | TOMRAのGAINnext飲料缶回収用途は北米で展開。日本の本用途導入は未確認(TOMRA「GAINnextの用途拡大と次世代AI基盤発表」) |
業務はどう変わるか
第一に、需給担当者の仕事は集計から例外処理へ移る。 従来の営業見込みの積み上げでは、値上げ前の仮需、特売、気温、競合欠品が同じ販売増として混ざる。サントリーは需要予測AIを実務に導入し、人が予測の背景を確認して調整する運用を公表している。担当者が判断すべき対象は、全商品の再計算よりも、新商品、急な販促、工場停止など学習データから外れる事象になる。(サントリー「需要予測AI」)
ここでの評価指標は平均予測誤差だけでは不十分である。例えば盛夏のスポーツ飲料の欠品と冬季の過剰在庫では損失が異なるため、品目ごとに欠品による限界利益損失、廃棄、横持ち輸送費を重み付けする。o9は2025年にコカ・コーラ ボトラーズジャパンによる供給計画基盤の採用を発表したが、採用と全拠点での定着は同義ではなく、本稿では全面稼働や効果を断定しない。(o9「国内ボトラーの供給計画基盤採用」)
第二に、開発の初期探索は速くなるが、味覚・安全・表示の承認は残る。 キリンと日立は2025年12月、嗜好データや成分データなどを使い、飲料が選ばれる要因を解析する共同研究を開始した。実証中の研究であり、売れる味を自動で確定する仕組みが完成したという意味ではない。開発担当者は、候補を多数つくる仕事から、消費者調査で検証すべき仮説を選ぶ仕事へ比重を移せると考えられる。(キリン・日立「嗜好データ共同研究」)
規格書や営業提案の生成には、承認済みの仕様・原材料・表示文言を参照させる。届出範囲を超える説明や輸出先で使えない訴求による修正・回収負担も評価し、文章の自然さだけで品質を判定しない。
第三に、荷役は「人が運転する」から「人が運行条件を管理する」へ変わる。 白州工場倉庫では、2024年9月からの実証を経て、2025年5月に4本フォークタイプの自動運転フォークリフトが本格稼働した。実際のトラック荷役に適用された国内事例であり、固定軌道の搬送装置より現場条件への認識・対応を伴う。会社発表は夜間出荷の強化も視野に入れるが、全工場・全車種での無人運転が成立したとは解釈しない。(CCBJI・豊田自動織機「自動荷役本格稼働」)
導入の成否は、ロボットの単体性能に加えて、パレットの品質、荷台寸法、歩行者との分離、破損荷物の処理に左右される。飲料では積載物が重く、荷崩れが安全・品質の双方に影響するため、異常時の停止、有人復旧、運送会社との責任分界を先に決める。熟練者の仕事は消えるというより、非定型荷役と保全に集中する。
第四に、設備投資は建設前の仮想検証へ広がる。 ペプシコは2026年1月、シーメンス、エヌビディアと工場・倉庫のデジタルツインを活用する取り組みを発表し、米国で初期実証を進めている。設備配置、搬送経路、能力増強を建設前に試す点に価値があるが、仮想空間の再現だけで実機の自律制御まで完成したわけではない。日本では敷地や既設ラインの制約が大きい更新投資ほど検証価値が高い、というのが公開情報からの分析である。(ペプシコ「デジタルツイン共同実証」)
AI・ロボットの主要プレイヤー
「日本での展開」は下表の技術・事例を対象とし、「未展開」は、国内導入の公表を確認した資料では確認できないことを意味する。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| サントリー | 日本 | 需要予測AI | 自社の需給業務を支援する利用企業 | 展開済み。公表された運用事例あり(サントリー「需要予測AI」) |
| コカ・コーラ ボトラーズジャパン | 日本 | 自動荷役と供給計画基盤 | 大規模工場・物流網への実装主体 | 展開済み。白州工場倉庫で稼働(CCBJI・豊田自動織機「自動荷役本格稼働」) |
| 豊田自動織機 | 日本 | 自動運転フォークリフト | 荷台・荷姿を認識したパレット積載 | 展開済み。上記飲料工場で共同導入(CCBJI・豊田自動織機「自動荷役本格稼働」) |
| 日立製作所 | 日本 | マルチモーダルAI・嗜好解析 | キリンの研究開発を支援 | 提携・実証あり。共同研究段階(キリン・日立「嗜好データ共同研究」) |
| o9ソリューションズ | 米国 | Digital Brain | 供給能力・在庫・需要を接続する計画基盤 | 提携・実証あり。国内ボトラーによる採用発表、全体稼働範囲は未確認(o9「国内ボトラーの供給計画基盤採用」) |
| ペプシコ | 米国 | デジタルツインとAIによる設備設計 | シーメンス・エヌビディアと米国で実証 | 未展開。本米国実証の日本導入は公表未確認(ペプシコ「デジタルツイン共同実証」) |
人材・収益・競争への影響
転記・定型照会・規格化された荷役の時間が減り、商品マスター管理、設備保全、監査、異常対応の比重が増すと考えられる。営業でも販促が補充能力や得意先在庫に与える影響の説明が重要になる。雇用人数ではなく、業務配分の見通しである。
収益への効果は、減らした工数を実際のシフト縮小や増産余力に変えられるかで決まる。保守費、通信費、停止時の代替人員まで含めると、低稼働の小規模拠点では外注や共同化が有利な場合もある。消費者価格が自動的に下がるとは限らず、当面は物流費・人件費の上昇吸収や欠品抑制への寄与が中心と考えられる。
競争上は品目・容器・販促・出荷を結ぶ履歴と運用能力が重要になる。大手はデータ量、中小は工程を絞った標準化が武器となる。嗜好データの利用権限、配合情報の秘密管理、機械停止時の責任は契約で定める。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 茶・水・炭酸・コーヒー別に、容量と販路を分けた予測誤差・欠品損失を集計 | 共通 | 直ちに〜1年 | 売れ筋の欠品と過剰在庫を同時に把握 | 商品マスター、特売・値上げ日、出荷制限の履歴 |
| 高 | 工場間の横持ち輸送と廃棄を含む需給計画の試験運用 | 大手 | 1〜2年 | 工場単位の最適化による全体コスト増を抑制 | 製造適性、洗浄・切替時間、物流費データ |
| 高 | 自動荷役を1拠点・限定車種から導入し、有人復旧まで実地検証 | 大手 | 1〜2年 | 夜間出荷能力と荷役安全の改善 | パレット統一、車両条件、安全動線、運送会社との協定 |
| 高 | 表示・配合・アレルゲン情報を承認済み原本に限定して文章生成 | 共通 | 1年以内 | 営業・規格書作成の手戻り抑制 | 版管理、閲覧権限、品質保証部門の承認手順 |
| 中 | OEM先と週次の能力・在庫情報を共有し、過剰な専用開発を避ける | 中堅・中小 | 1〜2年 | 欠品予防と開発・保守負担の抑制 | データ利用契約、製造委託条件の整備 |
| 中 | 新ライン・倉庫更新前に、盛夏の能力制約と積込待ちを仮想検証 | 大手 | 3〜5年 | 建設後の改修・能力不足を予防 | 実測の動線、設備能力、故障・停止履歴 |
| 高 | システム停止時に手動で受注・出荷する復旧訓練を実施 | 共通 | 直ちに〜1年 | 予測・計画基盤への依存による供給停止を限定 | 紙・代替端末の手順、在庫の複製、権限分離 |
よくある失敗は、値上げ前の仮需を恒常需要として学習させること、荷姿の標準化前に自動荷役機を購入すること、生成文を品質保証部門の承認なしに顧客へ出すことである。導入効果は、平均値だけでなく盛夏、災害、機械故障の条件でも測定する。
業界の定義と市場構造
清涼飲料は「水分補給」と「嗜好・気分転換」が重なる市場であり、数量の大きい品目が売上金額でも最大とは限らない。茶・水・炭酸・コーヒーを同じ本数指標で比べず、容量、単位当たり販売金額、販売チャネルを分けて捉えることが出発点である。
対象範囲と統計の境界
対象は日本で生産・販売される容器入りの茶、ミネラルウォーター、炭酸、コーヒー、紅茶、果実飲料、スポーツ飲料などである。酒類、牛乳・主要乳製品、茶葉そのもの、コーヒー豆、飲食店でその場で調製する飲料の売上は原則として含めない。連合会統計は乳性飲料・豆乳類等を「その他飲料」に含む一方、コーヒー入り乳飲料の紙容器分(2025年の生産量14万9,967kl)は含まない。ミネラルウォーター類の値は日本ミネラルウォーター協会の調べである。企業比較では海外・茶葉を含む部門値の使用を明記する。(全国清涼飲料連合会「清涼飲料水統計2026」)
事業の主体も三つに分かれる。ブランド企業は商標、配合、商品企画を担い、ボトラー・受託製造企業は充填設備と工場運営を担い、小売・自販機事業者は消費者への接点を担う。コカ・コーラのようにブランド保有者とボトラーが分かれる陣営と、サントリーなどの事業グループを同じ「会社売上」の物差しだけで比較すると、流通段階を混同する。
品目別の構成と変化
下表は全国清涼飲料連合会の生産量で統一したものである。構成比は2025年の総生産量から計算し、小数第1位に丸めた値である。
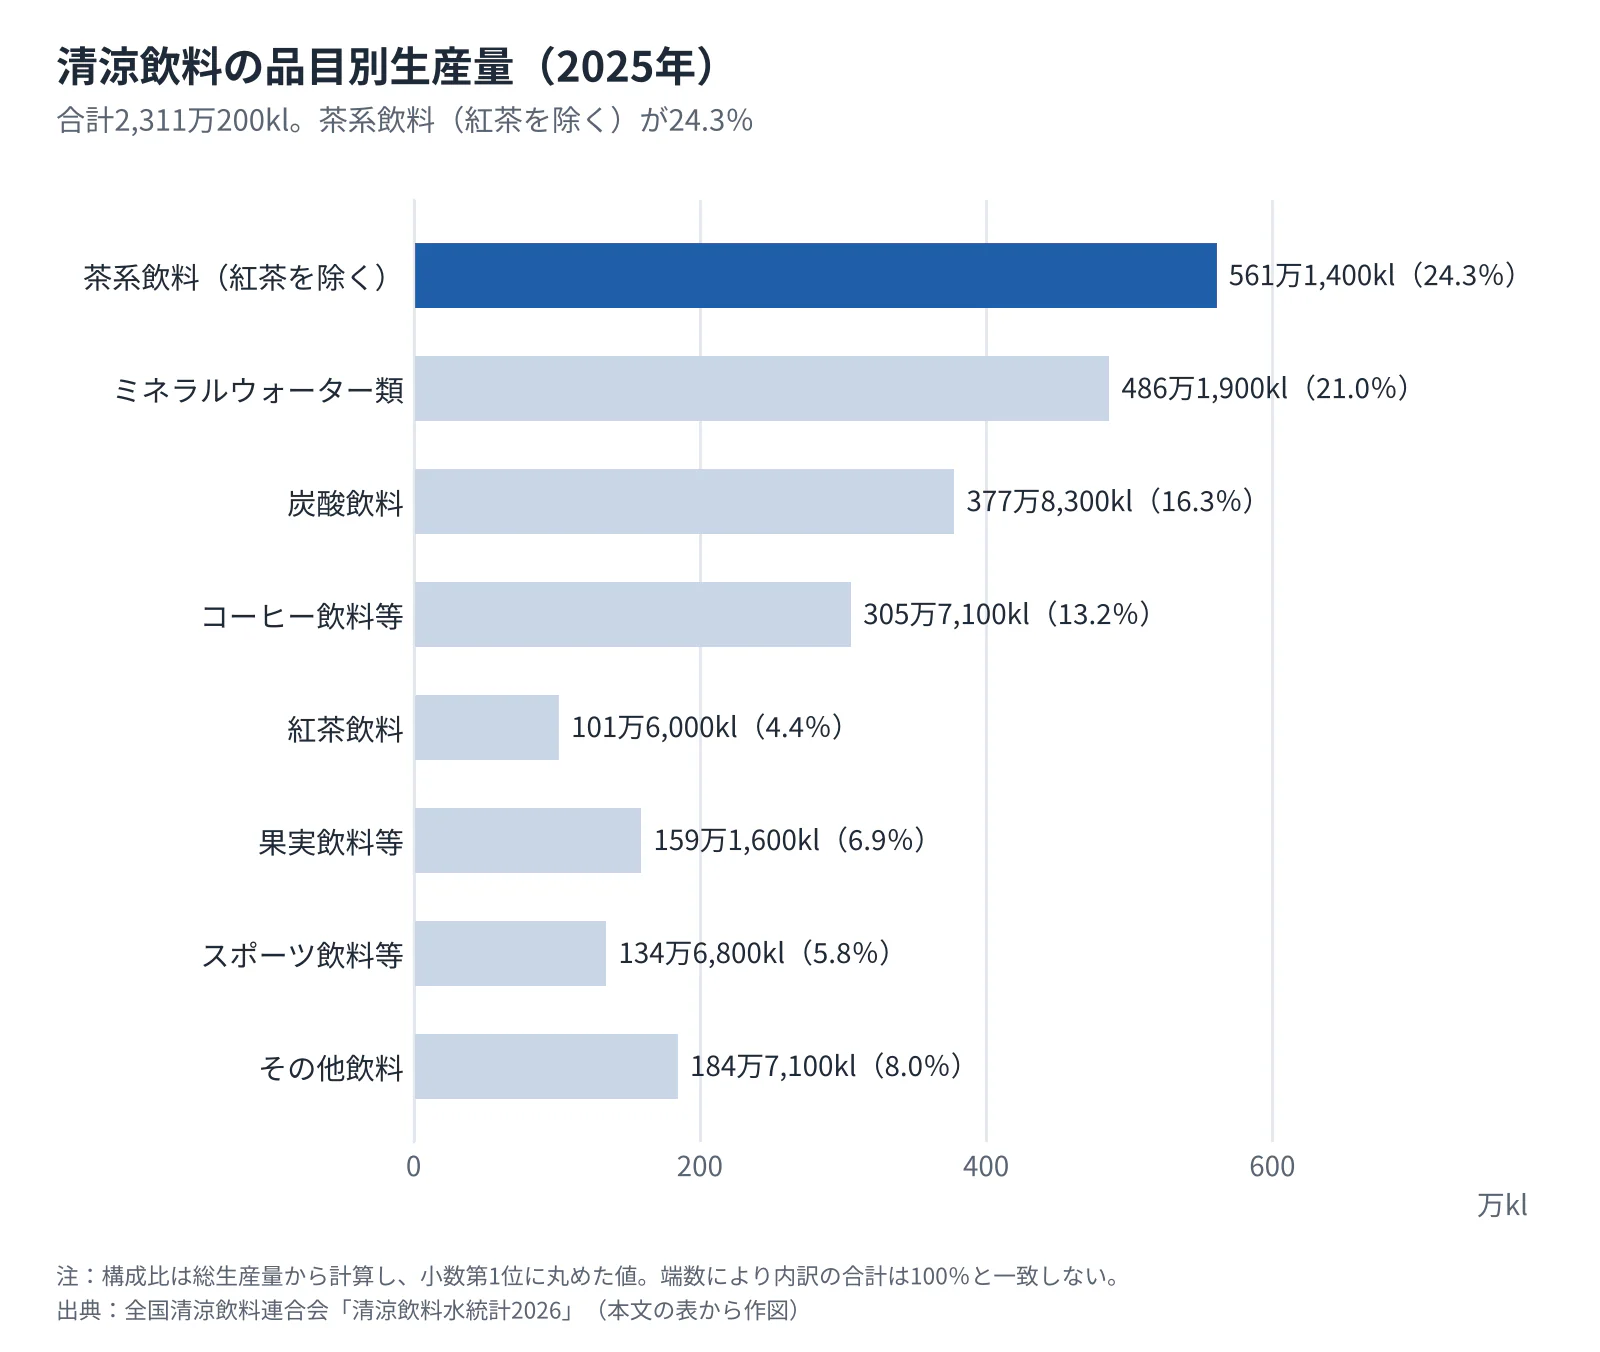 タップすると拡大して見られます
| 品目 | 2021年生産量 | 2025年生産量 | 2025年構成比(計算) | 2025年の前年比 |
|---|---|---|---|---|
| 茶系飲料(紅茶を除く) | 542万5,600kl | 561万1,400kl | 24.3% | -0.6% |
| ミネラルウォーター類 | 415万4,300kl | 486万1,900kl | 21.0% | -3.3% |
| 炭酸飲料 | 380万800kl | 377万8,300kl | 16.3% | -3.0% |
| コーヒー飲料等 | 306万1,600kl | 305万7,100kl | 13.2% | -1.2% |
| 紅茶飲料 | 108万700kl | 101万6,000kl | 4.4% | -1.7% |
| 果実飲料等 | 136万2,900kl | 159万1,600kl | 6.9% | -5.8% |
| スポーツ飲料等 | 124万6,000kl | 134万6,800kl | 5.8% | -2.8% |
| その他飲料 | 199万3,000kl | 184万7,100kl | 8.0% | +1.4% |
| 合計 | 2,212万4,900kl | 2,311万200kl | 100.0% | -2.1% |
出典:全国清涼飲料連合会「清涼飲料水統計2026」。「その他」は上記以外の品目の合計であり、構成比の端数により内訳の合計は100%と一致しない。
数量最大の茶系飲料の2025年販売金額は9,496億1,800万円であるのに対し、コーヒー飲料等は1兆469億円である。水は4,954億1,400万円で、数量では全体の約5分の1を占めても、金額構成は異なる。容量や容器、売り方の違いを含むため、この差をそのまま原料の付加価値や利益率の差と解釈してはならない。(全国清涼飲料連合会「清涼飲料水統計2026」)
2021〜2025年の数量を比べると、水は拡大した一方、炭酸とコーヒーはおおむね横ばいであり、成熟市場の中で品目構成が動いている。需要面では水分補給、無糖・低糖の選択、家庭内備蓄と外出時の即飲需要が重なり、供給面では値上げ、容量・容器変更、品目整理が販売金額に影響する。各要因の寄与率を切り分ける公表統計はなく、人口や天候だけで増減を説明するのは適切ではない。
顧客と需要の特性
購入者は生活者であっても、商品が届くかどうかを決めるのは小売の棚割り、飲食店の採用、自販機の設置と補充である。消費者のブランド支持と、流通側の採用条件という二段階の需要を同時に満たす必要がある。
| 顧客・利用場面 | 主な購買の決め手 | メーカー側の確認事項 |
|---|---|---|
| 家庭のまとめ買い | 容量当たり価格、保管性、家族の嗜好、備蓄 | 大容量と小容量の買い替え、特売後の反動 |
| 通勤・通学・屋外活動 | 近さ、冷たさ、飲み切りやすさ、買いやすさ | 自販機・コンビニの欠品、時間帯別需要 |
| 嗜好・気分転換 | 味、香り、炭酸の刺激、ブランド、新味 | 初回購入と継続購入を分けた評価 |
| 小売チェーン | 売場利益、回転、安定供給、販促条件 | 本部採用後の店舗配荷、返品・滞留条件 |
| 飲食店・施設・職域 | 食事との適合、設備、補充、保守、契約条件 | 購買・運営・施設管理部門間の合意 |
表は購買構造の分析であり、重要度を定量化した調査ではない。生活者が隣の商品に乗り換える負担は小さいが、棚・専用設備・補充契約まで含めると法人側の切り替えは容易ではない。
法人取引では、一般に小売本部のバイヤーが商品・条件を審査し、販促計画や物流条件を詰め、採用後に店舗での売れ行きを確認する。職域自販機では総務・施設管理が窓口となり、設置スペース、電源、利用者数、補充・回収方法が検討事項になる。意思決定の実際の順序や販売奨励金は企業ごとに異なり、公開資料だけでは標準条件を確定できない。
家庭向け水では容量当たり価格を比較しやすい一方、即飲の場面では近接性や冷たさにも対価が支払われる。同じ商品のメーカー手取りも、販路別の取引条件で変わる。
季節性を読む際は、気温だけでなく連休、学校・職場の稼働、催事、販促時期を区別する。2025年は茶・水・炭酸・コーヒーの主要4品目すべてで年間生産量が減少しており、「暑い年なら数量は必ず伸びる」という前提は置けない。値上げ後の家計負担、持参飲料、容量変更、流通在庫も競合する説明要因である。(全国清涼飲料連合会「清涼飲料水統計2026」)
人口減少の影響は、商圏の昼間人口、家庭用と即飲用、単品とケース購入に分けて検討する。機能性を訴求する商品も、届出表示と生活者の期待を混同せず、継続購入の理由を調べる。
バリューチェーンと収益構造
利益を左右するのは、飲料の中身だけでなく、ブランド、容器、工場稼働、配送密度を組み合わせる力である。販売価格の高い販路でも設備・補充負担が大きければ低収益となり、数量の大きい品目でも物流距離が長ければ利益は残りにくい。
| 工程 | 主な担い手 | 付加価値の源泉と経営上の確認点 |
|---|---|---|
| 企画・開発 | 大手5陣営、専門ブランド | 継続購入される味と用途、商標、販路に合う容量・価格 |
| 原料調達・需給計画 | メーカー、商社、農産物・容器供給者 | 品質・供給の安定、発注期間、原料と完成品の在庫配置 |
| 製造・品質保証 | 自社工場、地域ボトラー、OEM | 殺菌・充填品質、ライン稼働率、切替・洗浄時間、追跡可能性 |
| 物流・荷役 | メーカー物流、倉庫、運送会社 | 出荷拠点と消費地の距離、積載率、荷待ち、繁忙期の輸送力 |
| 販売・顧客接点 | 卸、小売、自販機、飲食店 | 棚・立地・温度帯、補充密度、回転、取引条件 |
| 回収・再資源化 | 自治体、販売拠点、回収・再生事業者 | 回収品質、異物除去、再生材の安定調達、容器設計との接続 |
販路別の開示が示す収益の違い
コカ・コーラ ボトラーズジャパンHDの2025年開示では、自販機を担うベンディング事業の売上収益は3,998.80億円、セグメント利益は112.66億円である。対してOTC(手売り)事業は4,179.49億円、469.75億円、フードサービス事業は453.23億円、87.75億円であり、単純に割った利益率はそれぞれ2.8%、11.2%、19.4%となる。いずれも計算値で、全社費用などを配賦した最終的な販路利益率ではない。(CCBJHD「2025年12月期決算短信」)
| 同社の販路 | 2025年売上収益 | セグメント利益÷売上収益(計算) | 読み取り上の注意 |
|---|---|---|---|
| ベンディング(自販機) | 3,998.80億円 | 2.8% | 機械、補充ルート、設置条件の負担を伴う |
| OTC(手売り) | 4,179.49億円 | 11.2% | 小売の利益率ではなく、同社の当該セグメント指標 |
| フードサービス | 453.23億円 | 19.4% | 売上規模・商品構成が異なり、単純な販路転換効果ではない |
出典:CCBJHD「2025年12月期決算短信」。共通費の配賦方法が異なるため、他社の営業利益率と横並びにしない。
同社は2025年に大きな減損損失を計上し、事業利益245.25億円に対し営業損失は723.85億円となった。経常的な利益と過去の投資の回収可能性を見直す損失は区別し、他社の自販機事業へ一般化しない。(CCBJHD「2025年12月期決算短信」)
コスト構造と価格転嫁
公的統計で確認できる製造業の姿として、清涼飲料製造業の2024年の製造品出荷額等は2兆6,762.19億円、原材料使用額等は1兆5,684.09億円である。比率は58.6%(計算)だが、原材料使用額等は燃料・電力や委託関連費用などを含む統計上の区分であり、飲料原料だけの割合ではない。母集団・評価方法が違うため、全国清涼飲料連合会の販売金額と接続して時系列の原価率を作ることもできない。(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表)
2025年の業界販売金額を生産量で割ると1L当たり215.6円で、2024年の200.5円から7.5%上昇した(計算)。これは容量、容器、品目、販路の構成変化を含む平均販売金額であり、同一商品の値上げ率ではない。金額の伸び5.3%だけでは数量減を見落とすため、この指標と併せて読む。(全国清涼飲料連合会「清涼飲料水統計2026」)
2026年11月1日出荷分からは、サントリーが国内一部商品のメーカー希望小売価格をPETボトルで5〜12%、缶で9〜19%、アサヒ飲料が一部商品を除き約4〜16%引き上げると発表している。店頭での実売価格やメーカーの実収入は取引条件によって異なるため、これらの幅を業界の価格上昇率とは扱わない。経営会議では値上げの発表率より、取引条件控除後の単価と数量維持率を管理する。(サントリー「国内飲料の価格改定について」、アサヒ飲料「価格改定に関するお知らせ」)
調達面では、コーヒー豆・果汁・樹脂などの輸入条件と為替、茶葉や水源の地域集中、容器の供給能力が異なる種類のリスクとなる。完成品を遠くから運ぶ代替策は、商品確保には役立っても重量物の輸送費を増やす。複数工場で同じ商品を造れる体制、代替容器の承認、原料在庫の持ち方をセットで評価する。
競争環境
競争の中心はコカ・コーラ、サントリー、アサヒ、伊藤園、キリンの5陣営であるが、全品目・全販路を一律に支配する構造ではない。全国ブランドと販売網の競争の内側に、茶の調達、炭酸の嗜好性、水の製造立地、自販機の補充密度という異なる競争がある。
寡占の意味と主要企業の違い
全国ブランド、多品目の提案力、大量充填設備、広域供給網を組み合わせる点で大手の優位性は大きい。一方、同じ年・容量換算・販路範囲で5陣営を比較した最新の公開一次資料は確認できないため、合計シェアは本稿では示さない。日本コカ・コーラと各ボトラーを二重計上せず、コカ・コーラ ボトラーズジャパンHDだけを全国のコカ・コーラ陣営と同一視しないことが重要である。
| 国内の主要企業・陣営 | 規模を示す公表値 | 強み・商品構成 | 戦略上の違い・確認点 |
|---|---|---|---|
| コカ・コーラ陣営/コカ・コーラ ボトラーズジャパンHD | 同HDの2025年売上収益8,938.05億円。全国システム全体ではない | 炭酸、コーヒー、茶、水と広い販路 | ブランド保有者と製造・販売主体が分かれる。販路別採算と資産負担を開示(CCBJHD「2025年12月期決算短信」) |
| サントリービバレッジ&フード | 2025年日本事業の外部売上収益7,351.88億円 | 天然水、BOSS、伊右衛門、GREEN DA・KA・RAなど | 主力ブランドと顧客接点を強化。国内と海外を組み合わせる(サントリー「2025年12月期決算短信」、サントリー「2026年国内事業活動方針」) |
| アサヒ飲料/アサヒグループ | 2025年日本飲料販売数量2億3,291万箱(同社単位) | 三ツ矢、ウィルキンソン、カルピスなど | 炭酸と乳性飲料が特徴。2025年の供給障害の影響と回復を通常需要と分ける(アサヒGH「2025年決算説明資料」) |
| 伊藤園 | 2026年4月期リーフ・ドリンク関連事業の外部売上高4,434.43億円。海外・茶葉を含む | お〜いお茶を中心とする茶事業 | 原料から商品までの茶の専門性。自販機・製造体制の構造改革(伊藤園「2026年4月期決算短信」、伊藤園「2026年4月期決算説明会資料」) |
| キリンビバレッジ/キリンHD | キリンビバレッジの2025年売上収益2,697億円 | 午後の紅茶、生茶など | 国内の商品群と、米国ボトラーを含むグループ飲料事業を分けて評価(キリンHD「2025年決算短信・補足資料」) |
表は順位・生産性比較ではない。サントリー決算は旧商号「サントリー食品インターナショナル」で公表。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 2025年は生産量が減少し、主力品目が重複。新商品は1,022品目(全国清涼飲料連合会「清涼飲料水統計2026」) | 強まる |
| 買い手の交渉力 | 強 | 小売への採用・販促と、自販機設置先・補充条件が収益を左右するという販路構造 | 強まる |
| 売り手の交渉力 | 中 | 原料・包材・エネルギー・物流費の上昇が価格改定の背景。取引先別の集中度は非公表(アサヒ飲料「価格改定に関するお知らせ」) | 強まる |
| 新規参入の脅威 | 中 | 専門ブランドは参入可能だが、大量生産・広域配荷の確保が制約 | 変わらない |
| 代替品の脅威 | 強 | 水道水、家庭で淹れる茶・コーヒー、店舗調製飲料が同じ飲用機会を争う | 強まる |
強さと方向は、公開情報からの定性的な分析である。値上げ後の数量流出は他社製品だけでなく、飲料の持参や購入容量の変更まで検証する。
再編は補充網と工場の単位で進む
直近3年で注目すべきは、会社全体の合併だけでなく、販路運営の統合である。2025年1月、ダイドービバレッジサービスはアサヒ飲料販売を吸収合併し、ダイドーアサヒベンディングとなった。競合ブランドを扱う企業間でも、補充網の密度を高める余地があることを示す事例である。(ダイドーグループホールディングス「国内飲料事業」)
伊藤園も自販機事業の再編、品目の見直し、製造・物流の効率化を掲げ、2029年4月期の自販機事業黒字化を目標としている。これは会社計画であって達成済みの実績ではない。大手5陣営以外にも、水・茶・炭酸などを製造するライフドリンク カンパニーのような企業が存在し、全国総合ブランド以外の参入・成長経路がある。(伊藤園「2026年4月期決算説明会資料」、ライフドリンク カンパニー「会社概要」)
2026年の競争を「すべて無糖化」と捉えるのも早計である。サントリーは甘さを訴求する「ギルティ炭酸 NOPE」を3月に発売し、9月発表で発売150日間の出荷1億本突破を公表した。自社出荷ベースの会社公表値であり継続購入率は分からないが、健康志向と、嗜好性の強い商品への需要が、同時にあることを示唆する。(サントリー「ギルティ炭酸 NOPE出荷1億本突破」)
成功条件は四つに整理できる。第一は、サントリーや伊藤園が重視する主力ブランドで継続購入を確保すること、第二は、ボトラーや自販機統合で配送密度を上げること、第三は、品目を増やす前に製造切替と売場回転を検証すること、第四は、供給障害後も欠品と棚落ちを回復できる体制である。コカ・コーラ ボトラーズジャパンHDの2026年1〜9月は売上収益6,739.35億円、前年同期比1.4%減に対し、事業利益は323.23億円、32.2%増であり、売上規模と利益改善を分けて評価する必要性が表れている。(CCBJHD「2026年第3四半期決算短信」)
海外の動向と主要企業
海外市場では、巨大なブランド・ボトラー網と、エナジー飲料や茶など用途を絞った企業が共存する。日本企業にとっての成長経路は国内商品の輸出だけではなく、現地ブランド、製造拠点、販売網の獲得・共同運営である。
世界市場と日本の位置
同一定義で世界の金額・数量を集計した最新の官公庁・国際団体統計は確認できず、世界総額と日本比率は示さない。地域の市場統計と企業業績を区別する。
地域の実態として、北米ではペプシコの2025年の北米飲料事業(PBNA)の飲料数量(オーガニックベース)が3%減であり、先進国で一律の数量成長を前提にはできない。一方、後述の農夫山泉の成長は中国の一企業の実績であり、中国市場全体の伸び率とは区別する。(ペプシコ「2025年通期決算」)
海外主要企業の比較
売上高は直近の通年実績である2025年を基本とし、2026年の買収完了などは動きの欄に分けた。通貨換算を行わず、事業範囲の違いも残している。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| コカ・コーラ | 米国 | 2025年US$47,941 million | 原液・ブランドとボトラー網。システム全体の小売売上ではない | 2025年の価格・構成効果は+4%(コカ・コーラ「2025年通期決算」) | 日本コカ・コーラとボトラーを通じて展開 |
| ペプシコ | 米国 | 2025年US$93,925 million。食品・スナックを含む | 飲料と食品の販売基盤 | 2025年にプレバイオティクス炭酸ブランドpoppiを買収(ペプシコ「2025年通期決算」) | ペプシをサントリーが販売(サントリー「ペプシBIG ZERO Americana発売」) |
| キューリグ・ドクターペッパー | 米国 | 2025年US$16,603 million。コーヒー機器等を含む | 炭酸・果汁と家庭用コーヒー | 2026年4月1日にJDEピーツ買収完了。会社分離は計画段階(KDP「2025年通期決算」、KDP「2026年第3四半期決算」) | ドクターペッパーを日本コカ・コーラが商品展開(日本コカ・コーラ「ドクターペッパー製品情報」) |
| レッドブル | オーストリア | 2025年EUR12.196 billion | エナジー飲料への集中 | 2025年販売本数は139億6,900万本、前年比10.2%増(レッドブル「会社概要・2025年実績」) | 日本法人を通じて展開 |
| モンスタービバレッジ | 米国 | 2025年US$8.29 billion。酒類等を一部含む | エナジー飲料群と外部販売網 | 日本でも2026年に新フレーバーを展開(モンスタービバレッジ「2025年通期決算」、アサヒ飲料「モンスター ウルトラバイスグァバ発売」) | アサヒ飲料が商品を販売 |
| 農夫山泉〈农夫山泉〉 | 中国 | 2025年RMB52,553 million | 包装水と茶飲料など | 2025年茶飲料売上RMB21,596 millionが包装水を上回る(農夫山泉「2025年年度報告」香港取引所開示) | 全国規模の国内製造・販売網は公表確認できず |
農夫山泉の茶飲料は2025年売上の41.1%で、包装水の35.6%を上回る。茶の商品化や大規模供給は日本企業だけの能力ではなく、現地の味、価格、配荷速度で競う。(農夫山泉「2025年年度報告」香港取引所開示)
日本企業の海外展開と国内への波及
サントリーの2025年連結売上収益に占める日本以外の比率は57.1%である(外部売上収益から計算)。アジア太平洋、欧州、米州の事業を持ち、ベトナム・タイなどではペプシコとの合弁を通じて展開する。日本から重い完成品を運ぶだけではなく、現地で造り、現地の販売網を使う事業モデルである。(サントリー「2025年12月期決算短信」、サントリービバレッジ&フード「事業内容」)
キリンも2025年の飲料事業売上収益5,782億円のうちCoke Northeastが2,999億円を占める。ブランドの海外浸透度と現地事業の規模は別の指標であり、提携時には契約地域・製造販売権・更新条件を精査する。(キリンHD「2025年決算短信・補足資料」)
国内に広がる動きは、今後2〜3年では海外ブランドと国内販売網の提携、3〜5年では容器・低糖設計を織り込んだ設備投資が中心になるとみられる。重量物の輸送負担を抑えるため、完成品輸入だけでなく国内生産への接続も重要になる。
外部環境と制度の変化
2026年の重要な変化は、物流責任、原水・製品品質、表示、容器循環を事業運営に組み込む必要が強まったことである。海外制度は輸出商品の仕様だけでなく、日本企業の海外子会社の調達・配合・設備投資にも影響する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 物流・法制度 | 日本 | 改正物流効率化法により、一定規模以上の特定荷主に中長期計画・定期報告、物流統括管理者の選任等。荷主の指定基準は取扱貨物の重量9万t以上 | 2026年4月1日施行 | 大・対応費は向かい風、荷待ち削減・共同化には追い風 | 国土交通省「物流効率化法等の施行に伴う関係政令の閣議決定」、国土交通省「特定荷主向け周知用リーフレット」 |
| 食品安全 | 日本 | 殺菌・除菌を行うミネラルウォーター類にPFOS・PFOA合算50ng/L以下の成分規格 | 2025年6月30日施行。2026年4月1日以降の製造・輸入は経過措置対象外 | 大・検査・水源管理負担。品質保証能力には追い風 | 消費者庁・厚生労働省「PFAS成分規格通知」 |
| 表示・消費者保護 | 日本 | 機能性表示食品の表示方法見直し等の経過措置終了。GMP要件は天然抽出物等を原材料とする錠剤・カプセル剤等食品に適用され、清涼飲料一律ではない | 2026年9月1日から経過措置後の運用 | 中・該当飲料の包材・表示確認に向かい風 | 消費者庁「2026年版・食品表示」、消費者庁「機能性表示食品GMP基準(内閣府告示第108号)」 |
| 容器・資源循環 | EU | 包装・包装廃棄物規則(PPWR)の原則適用。再生材、再使用、回収、表示等の要求は条項別に段階化 | 2026年8月12日から段階適用。統一表示は2028年、再生材の使用義務・再使用目標等は2030年から | 大・現地事業の容器設計・調達に向かい風、対応材には追い風 | 欧州委員会「New EU packaging rules start to apply」 |
| 糖類・税制 | 英国 | 加糖清涼飲料税の下限を100ml当たり糖類5gから4.5gへ引下げ、加糖乳飲料等の免除も見直す政府方針。法改正予定 | 2028年1月1日適用予定。2026年10月28日更新資料時点 | 大・対象商品の負担増、低糖・無糖設計には追い風 | 英国政府「加糖清涼飲料税の改正方針」 |
| 資源循環・自主目標 | 日本 | 清涼飲料業界のボトルtoボトル比率50%目標。2024年度の実績は37.7%。法定義務ではない | 2030年度目標、2021年4月公表 | 中・再生PET調達競争は向かい風、回収網整備には追い風 | PETボトルリサイクル推進協議会「年次報告書2025年度版」水平リサイクル |
飲料では製品の重量が大きく、物流規制は運送会社だけの問題にならない。指定対象となるメーカーは、出荷量、拠点間移送、委託輸送を含む管理範囲を確認し、営業の納品条件と工場の出荷時間を調整する。購入量をまとめる小売との交渉、納品回数、パレットの扱いまで経営課題となる。(国土交通省「物流効率化法等の施行に伴う関係政令の閣議決定」)
PFAS対応で重要なのは、「殺菌しているから対象物質も除去できる」と考えないことである。規格対象、分析方法、水源の変化、製品への影響を品質管理として確認し、未処理のミネラルウォーター類についても通知の原水管理上の取り扱いを区別する。合算50ng/Lという値をPFAS全物質やすべての食品に共通する上限と広げて解釈してはならない。(消費者庁・厚生労働省「PFAS成分規格通知」、消費者庁「食品中のPFASに関するQ&A」)
容器については2025年のPET構成比が80.1%であるため、再生材の確保や容器軽量化は一部商品の環境施策にとどまらない。回収量だけ増えても異物混入や品質条件で食品用ボトルに戻せなければ、必要な材料は不足する。自治体・小売との回収協力、再生事業者との調達契約、ラベル・着色・形状の設計をつなぐ。(全国清涼飲料連合会「清涼飲料水統計2026」、PETボトルリサイクル推進協議会「年次報告書2025年度版」水平リサイクル)
原価対策の容量変更は、店頭で割高と認識されるリスクも評価する。脱炭素も工場の電力だけでなく、包材・輸送を含む仕様変更の採算と排出量を確かめる。
制度とは別の供給継続リスクとして、アサヒグループは2025年9月のサイバー攻撃によるシステム障害と対応を公表している。受注・出荷が止まるリスクは、ブランドを持つことでは防げない。代替受注、製造委託先との連絡、復旧後の得意先への配分を平時から決めることが、販路維持につながる。(アサヒGH「システム障害報告」)
人材と生産性
この業界の人材課題は、製造工程の人数だけでなく、設備を止めずに動かす技能と、重い商品を安定供給する現場能力にある。統計上の賃金や付加価値が比較的高くても、工場保全、荷役、補充といった個別職務の確保が容易であるとは限らない。
賃金構造基本統計調査の2025年「飲料・たばこ・飼料製造業」は、きまって支給する現金給与額が月34.85万円、年間賞与その他特別給与額が103.08万円である。年収に換算すると521.28万円となるが、酒類・たばこ・飼料を含み、一般労働者を対象とした値である。清涼飲料だけの平均年収、パート労働者を含む平均、個別企業の採用条件とは一致しない。(厚生労働省「2025年賃金構造基本統計調査」)
清涼飲料に限定した欠員率や職種別求人倍率は確認できず、不足人数の推計は本稿では対象外とする。企業が荷役・夜間人員・補充効率を課題としていることをもとに、職務別に採用の難しさを把握する。(CCBJI・豊田自動織機「自動荷役本格稼働」、伊藤園「2026年4月期決算説明会資料」)
| 職務 | 現場で重要な能力 | 経営側の確認指標 |
|---|---|---|
| 製造・設備保全 | 充填・殺菌・洗浄設備の理解、故障時の復旧 | 計画外停止時間、夜間対応者の人数、技能継承 |
| 品質保証 | 微生物・水質管理、表示確認、ロット追跡 | 検査の遅延、出荷保留、監査指摘の再発 |
| 物流・荷役 | 安全な重量物取扱い、積載・配車、資格を要する作業への対応 | 荷待ち・荷役時間、時間外労働、繁忙期の欠員 |
| 自販機・営業 | 補充と回収、機械保守、設置先との調整 | ルート当たり売上、移動時間、欠品、労災 |
生産性を比較すると、2025年経済構造実態調査の清涼飲料製造業は2024年の付加価値額9,489.47億円を2025年6月1日の従業者31,533人で割り、1人当たり約3,009万円となる。同じ集計方法の製造業全体は約1,540万円である(いずれも計算)。29人以下は粗付加価値額を用いる。年次差、資本装備、外注等を含む参考値であり、個人の働きぶりや2026年の生産性を示さない。(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表)
人材施策は賃上げと、夏場の補充負担・夜間シフト・故障対応の改善を組み合わせる。物流効率化法への対応でも、営業・製造・物流が納品条件を調整できる権限と、時間帯別に必要技能者を配置する設計が必要になる。(国土交通省「物流効率化法等の施行に伴う関係政令の閣議決定」)
2030年に向けたシナリオ
将来を左右する軸は、値上げ後も消費者が数量を維持するかという「支払意思」と、物流・容器・工場のコスト上昇を吸収できるかという「供給効率」である。以下は、分析にもとづくシナリオであり、外部機関の予測や確率推計ではない。
| シナリオ | 二つの軸の状態 | 2030年の業界像 | 起きる条件と可能性の見立て |
|---|---|---|---|
| 選別的な収益改善 | 支払意思は用途ごとに維持、供給効率が改善 | 数量は伸びにくいが、主力商品・販路を絞った企業が利益を増やす。補充・製造の共同化が進む | 値上げ後のリピート維持と、品目整理・物流改善が両立。2025年の金額増・数量減と整合的な基本シナリオ |
| 低価格への流出と再編 | 支払意思が弱く、供給効率の改善が遅れる | 水・茶などで低価格商品の比重が高まり、低稼働工場や不採算自販機の整理が加速 | 実売単価の上昇に対し数量減が大きく、包材・輸送費も高止まり。十分に備えるべき下振れシナリオ |
| 用途拡大と海外成長 | 特定用途で支払意思が強く、供給効率も改善 | 嗜好型炭酸、茶の海外展開、特定飲用場面の開拓が国内成熟を補う | 商品の継続購入と現地配荷を確保。業界全体の一律成長より、企業・品目を選んで実現する上振れシナリオ |
基本シナリオでも、数量維持のための販促費増が値上げ効果を相殺し得る。低価格シナリオでは、全ブランドの一律縮小より、買い置き用と即飲用の差の拡大に注意する。
成長シナリオでは、海外で日本茶の需要が増えることと、日本国内の製造設備が高稼働になることを分けて見る。現地生産が増えれば、日本の技術やブランドの収益は伸びても国内の出荷数量には反映されない。国内の設備増強を判断する際は、輸出と現地生産のどちらを担う計画なのかを明確にする。
| 先行指標 | 確認先・頻度 | 経営上の読み方 |
|---|---|---|
| 品目別の生産量と生産者販売金額 | 全国清涼飲料連合会の統計、年次 | 金額増・数量減が続くか、茶・水・炭酸・コーヒーで方向が分かれるか(全国清涼飲料連合会「清涼飲料水統計2026」) |
| 数量、実現単価、事業利益の組み合わせ | 各社決算、四半期・半期 | 値上げが利益に残るか、販売数量減をどの費用削減が補うか(CCBJHD「2026年第3四半期決算短信」) |
| 自販機の構造改革と設備負担 | 各社決算説明資料、四半期・年次 | 台数より、ルート再編・減損・販路利益の変化を確認(伊藤園「2026年4月期決算説明会資料」) |
| 再生材・回収目標の進捗 | PETボトルリサイクル推進協議会の年次報告書、年次 | 再生PETを安定調達できるか、回収量と食品用の品質が伴うか(PETボトルリサイクル推進協議会「年次報告書2025年度版」水平リサイクル) |
| 海外の品目構成・買収後の業績 | 農夫山泉・KDP等の公式決算、半期・四半期 | 茶やコーヒーの成長が数量・配荷に支えられているか(農夫山泉「2025年年度報告」香港取引所開示、KDP「2026年第3四半期決算」) |
工場停止や大規模販促の影響を除かずに、1四半期の増減を2030年まで延長するべきではない。
経営・企画部門への示唆
2025年の清涼飲料は、販売金額が過去最高となる一方で生産量は減った。2026年11月出荷分からは大手の希望小売価格の引上げが続いており、経営の論点は「どの品目・販路の数量を守れば利益が残るか」を先に決め、工場、補充網、容器の調達をその答えに合わせて組み替えることである。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 本稿の根拠 | 判断の前提となる条件 |
|---|---|---|---|
| 大手 | 値上げ後は全品目の数量を追わず、茶・水・炭酸・コーヒー別に守る数量を決める。自販機は台数ではなく補充ルート単位で採算を見直し、子会社への集約や競合との補充網の共同運営で密度を上げる | 2025年1月、ダイドービバレッジサービスがアサヒ飲料販売を吸収合併した(ダイドーグループHD「国内飲料事業」)。伊藤園は自販機事業を子会社に集約し、2029年4月期の黒字化を目標とする(伊藤園「2026年4月期決算説明会資料」) | 設置先契約の残存期間と解約条件、ルート別の補充回数と移動時間を把握できているか。特定荷主(取扱貨物9万t以上)の中長期計画と、得意先への納品条件の見直しを同時に進められるか |
| 中堅・中小 | 全国ブランドと同じ品目・容量での価格競争を避け、水源、茶葉、地域の飲用場面に絞る。大手やPBの受託充填で稼働率を確保し、水質検査と品質保証の能力を取引条件として示す | 2024年の清涼飲料製造業では、従業者29人以下の事業所が704事業所の63.9%を占める一方、製造品出荷額等では5.3%にとどまる(計算、経済産業省「2025年経済構造実態調査 製造業事業所調査」第5表)。ミネラルウォーター類にはPFOS・PFOA合算50ng/L以下の規格がある(消費者庁・厚生労働省「PFAS成分規格通知」) | 主要な受託先との契約期間、切替・洗浄を含む実稼働率、取水量の上限と検査費を負担しても採算が合うか |
| 新規参入を考える企業 | 自社工場を持たずに受託製造で特定の用途・商圏を試し、継続注文を確かめてから設備投資や工場の承継に進む | 2025年の新商品は1,022品目で、商品数6,412品目の約6分の1にあたる(計算、全国清涼飲料連合会「清涼飲料水統計2026」)。大手5陣営以外にも、水・茶・炭酸を製造するライフドリンク カンパニーがある(ライフドリンク カンパニー「会社概要」) | 最低製造ロット、販促費と廃棄を含む粗利、コンビニや自販機での継続採用を半年単位で確かめられるか |
分析では、どの立場でも判断を誤りやすいのは、工場の採算と販路の採算を別々に見ることである。2025年の1L当たり販売金額は215.6円(計算)にとどまり、重量に比べて単価が低い。工場の稼働率を上げるための遠距離出荷や、補充密度の低いルートの維持は、販売金額の伸びを簡単に相殺する。設備投資、自販機の撤去、受託の引受けは、工場から消費地までの1L当たりの物流費をそろえた物差しで比べる。
通説と異なる見方
第一に、過去最高の販売金額は需要の拡大を意味しない。2025年の生産者販売金額は前年比5.3%増だが、生産量は2.1%減だった。品目別でも、コーヒー飲料等は販売金額が13.1%増に対し生産量は1.2%減、ミネラルウォーター類は販売金額が3.3%増に対し生産量は3.3%減である(全国清涼飲料連合会「清涼飲料水統計2026」)。伸びの多くは単価と構成の変化であり、増産投資の根拠にはならない。設備計画は数量で立て、値上げの効果は離反で目減りするものとして扱う方が安全である(分析)。
第二に、自販機の課題は売上の確保ではなく、ルートと機械の整理にある。コカ・コーラ ボトラーズジャパンHDの2026年1〜9月のベンディング事業は、売上収益が3.9%減の一方でセグメント利益は78.5%増えた。それでも売上収益に対する比率は5.0%で、OTC(手売り)事業の13.8%を下回る(計算、CCBJHD「2026年第3四半期決算短信」)。設置台数や売上の維持を営業の評価軸にしたままでは、不採算機の撤去と補充ルートの再編が遅れる(分析)。
第三に、茶飲料は日本企業だけの強みとは言えない。中国の農夫山泉では、2025年の茶飲料売上がRMB21,596 millionと前年比29.0%増え、売上の41.1%を占めて包装水を上回った(農夫山泉「2025年年度報告」香港取引所開示)。海外で茶を伸ばすには、日本の味と品質を持ち込むだけでなく、現地企業と価格・配荷の速さで競う前提で、現地生産と販売網の確保を先に検討する(分析)。
公開情報ではわからないこと
- 2026年11月の値上げ後に失った数量の行き先:サントリーとアサヒ飲料は11月出荷分から希望小売価格を引き上げたが、離反した購入が他社ブランド、PB、大容量品、水道水や持参飲料のどれへ向かったかは統計からわからない。購買パネルやID-POSで同じ世帯の改定前後の購入を追い、離反者へのインタビューで価格、容量、味のどれが理由かを確かめる。
- 自販機ルートの実際の採算:設置先への販売手数料、補充回数、1台当たりの移動時間は開示されない。補充担当者へのルート同行調査と、設置先(オフィス・施設)の管理者へのアンケートで、撤去・統合の候補となるルートを特定する。
- 再生PETを確保できる量と価格:ボトルtoボトル比率は2024年度に37.7%で、業界は2030年度に50%を目指す(PETボトルリサイクル推進協議会「年次報告書2025年度版」水平リサイクル)。誰がどの価格と品質条件で再生材を確保しているかは公表されない。再生事業者、自治体、回収箱を置く小売への聞き取りで、調達契約の期間と品質条件を確かめる。
- 提携・買収先の水源・設備・契約の継続性:地域の充填工場では、取水量の上限、PFAS検査の履歴、設備更新の先送り、主要な受託先との契約期間が事業価値を左右するが、開示されない。工場監査、水質検査記録の閲覧、自治体への取水条件の確認、主要顧客への聞き取りで確かめる。海外のボトラーは、キリンHDの飲料事業売上の約半分を米国のボトラーが占めるように(計算、キリンHD「2025年決算短信・補足資料」)、価値が製造販売権の地域と更新条件に左右される。契約条項の精査と、現地の販売店・小売への聞き取りを組み合わせる。
出典
数値は業界団体・官公庁の原表と企業の公式開示を優先した。以下は本文で使用した資料であり、公表日のない継続更新ページには確認日を付した。
- 全国清涼飲料連合会「清涼飲料水統計2026」(発行年月の記載なし、2026年11月6日確認)
- コカ・コーラ ボトラーズジャパンホールディングス「2026年12月期第3四半期決算短信」(2026年10月30日)
- 農夫山泉「2025年年度報告」香港取引所開示(2026年4月17日)
- 欧州委員会「Packaging and Packaging Waste Regulation」(更新日記載なし、2026年11月6日確認)
- 欧州委員会「New EU packaging rules start to apply」(2026年8月11日)
- 英国政府「Soft Drinks Industry Levy Changes」(2026年10月28日更新)
- サントリー「需要予測AI」(公表日記載なし、2026年11月6日確認)
- コカ・コーラ ボトラーズジャパン・豊田自動織機「自動運転フォークリフト本格稼働開始」(2025年5月9日)
- 厚生労働省「令和7年度衛生行政報告例」第3-1表(2026年10月27日)
- 厚生労働省「令和7年度衛生行政報告例」第1-1表(2026年10月27日)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表・第5表(2026年7月29日)
- 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業中分類第1表(2026年3月24日)
- サントリー食品インターナショナル「2025年12月期決算短信」(2026年2月12日)
- コカ・コーラ ボトラーズジャパンホールディングス「2025年12月期決算短信」(2026年2月13日)
- キリンホールディングス「2025年12月期決算短信・補足資料」(2026年2月13日)
- キリン・日立「嗜好データとAIを活用した共同研究を開始」(2025年12月17日)
- ペプシコ「AI and Digital Twin Collaboration with Siemens and NVIDIA」(2026年1月6日)
- コカ・コーラ「Microsoftとのクラウド・生成AIに関する5年間の戦略提携」(2024年4月23日)
- TOMRA「GAINnextの用途拡大と次世代AI基盤発表」(掲載日の記載なし、2026年11月6日確認)
- o9「Coca-Cola Bottlers Japan Selects Digital Brain for Supply Planning Optimization」(2025年4月7日)
- サントリー「国内飲料の価格改定について」(2026年6月18日)
- アサヒ飲料「価格改定に関するお知らせ」(2026年7月1日)
- サントリー「2026年国内事業活動方針」(2026年1月22日)
- アサヒグループホールディングス「2025年決算・2026年業績予想説明資料」(2026年7月9日)
- 伊藤園「2026年4月期決算短信」(2026年6月1日)
- 伊藤園「2026年4月期決算説明会資料」(2026年6月2日)
- ダイドーグループホールディングス「国内飲料事業」(公表日記載なし、2026年11月6日確認)
- ライフドリンク カンパニー「会社概要」(公表日記載なし、2026年11月6日確認)
- サントリー「ギルティ炭酸 NOPE出荷1億本突破」(2026年9月2日)
- ペプシコ「Fourth Quarter and Full-Year 2025 Results」SEC提出資料(2026年2月3日)
- コカ・コーラ「Fourth Quarter and Full Year 2025 Results」(2026年2月10日)
- サントリー「ペプシBIG ZERO Americana発売」(2026年4月23日)
- キューリグ・ドクターペッパー「Q4 and Full Year 2025 Results」(2026年2月24日)
- キューリグ・ドクターペッパー「Q3 Results and 2026 Guidance」SEC提出資料(2026年11月3日)
- 日本コカ・コーラ「ドクターペッパー製品情報」(公表日記載なし、2026年11月6日確認)
- レッドブル「会社概要・2025年実績」(公表日記載なし、2026年11月6日確認)
- モンスタービバレッジ「2025 Fourth Quarter and Full Year Results」(2026年2月26日)
- アサヒ飲料「モンスター ウルトラバイスグァバ発売」(2026年3月4日)
- サントリービバレッジ&フード「事業内容」(公表日記載なし、2026年11月6日確認)
- 国土交通省「物流効率化法等の施行に伴う関係政令の閣議決定」(2025年8月5日)
- 国土交通省「特定荷主向け周知用リーフレット」(最終更新2026年5月15日)
- 消費者庁「清涼飲料水の規格基準改正に関する通知」(2025年6月30日)
- 消費者庁「食品を安心して選ぶために」(2026年版、公表日記載なし、2026年11月6日確認)
- 消費者庁「機能性表示食品GMP基準(内閣府告示第108号)」(2024年8月30日)
- PETボトルリサイクル推進協議会「年次報告書2025年度版」水平リサイクル(2025年度版)
- 消費者庁「食品中のPFASに関するQ&A」(更新日記載なし、2026年11月6日確認)
- アサヒグループホールディングス「サイバー攻撃によるシステム障害に関するご報告」(2026年2月18日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
