エグゼクティブサマリー
ビール業界は、酒税差を利用した商品区分の競争から、同一税率の下で価格帯・ブランド・飲用機会を取り合う競争へ移った成熟産業である。本稿は2026年11月6日時点で、日本の大手4社と国内製造・流通を中心に、海外企業・制度の影響を整理する。一本化後の需要効果はまだ検証途上であり、商品発表と販売成果を区別する。
要点
- 市場・構造: 国内製造品のビール・発泡酒・新ジャンル出荷金額は2024年に1兆7,068億2,400万円、前年参考値比−5.2%である。狭義ビールの増加とビール類全体の成長は一致しない。(経済産業省「2025年経済構造実態調査 製造業事業所調査・品目別統計表」) (経済産業省「【参考値】2024年経済構造実態調査 製造業事業所調査・品目別参考表」)
- 数量の見方: 2025年度のビール・発泡酒課税数量は397万7,542kL、前年度比−9.4%(計算、速報)である。2026年4〜6月は+10.5%だが、課税移出・引取は小売実売ではなく、在庫・申告時期の影響を受ける。(国税庁「酒税課税状況表・単月の課税数量」)
- 制度・競争: 2026年10月からビール・発泡酒・新ジャンルの酒税は350mL当たり54.25円に統一された。金麦、本麒麟等はブランドを残してビールへ転換しており、税率差の消滅は低価格帯の消滅を意味しない。(財務省「酒税に関する資料」) (サントリー「ビールになった新『金麦』誕生」) (キリン「本麒麟のビールへのリニューアル」)
- 海外: EUの2025年ビール消費は−3.2%、ノンアルコール数量は+5.87%である。サッポロとカールスバーグの提携合意は、買収による自前拡張以外に、既存販売網とブランドを組み合わせる選択肢を示す。(The Brewers of Europe「European Beer Trends 2026公表」) (Carlsberg「Carlsberg and Sapporo to form strategic partnership」)
- AI: 先行するのは計画・荷役・知識処理の省力化である。キリンの工場への導入と飲料倉庫の自律化事例を区別し、品質判定・設備操作の全面代替を前提にしない。(キリン「ビールろ過計画の最適化」) (三菱重工「キリングループとの荷役自動化共同実証完了」)
経営・企画部門への示唆
- 大手は、4社とも低価格ブランドをビールとして残したため、品目区分ではなく旗艦と低価格銘柄の酒税抜・リベート控除後の利益差を月次で管理し、課税数量のビール比率上昇を需要や単価の回復と読まない。
- 中堅・中小は、大手の低価格ブランドと同じ「ビール」表示で並ぶため品目名では差別化できない。地元飲食・観光向けの樽と直販を軸に、取扱店の継続率と配送費込みの販路別利益で拡張を判断する。
- 新規参入や提携では、自社醸造の前に輸入販売権、委託醸造、少数出資を比べる。販路を持つ相手と組む場合は、製造販売権の対価、販売の優先順位、撤退条件を聞き取りで確かめてから資本を投じる。
業界データまとめ
国内製造品のビール類出荷金額は2024年に1兆7,068億2,400万円である。金額と課税数量の母集団・時点を分け、2026年11月6日までの公表資料を整理した。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内製造品出荷金額1兆7,068億2,400万円。「ビール」1兆674億8,300万円、「発泡酒」1,955億700万円、「新ジャンル」4,438億3,400万円の合計(計算)。個人経営を除く製造事業所、消費税込み。小売販売額ではない | 2024年実績/2025年調査 | 経済産業省「2025年経済構造実態調査 製造業事業所調査・品目別統計表」 |
| 市場の伸び | 上記3品目の出荷金額は前年比−5.2%(計算)。2023年の母集団更新を反映した参考値1兆8,005億500万円と比較 | 2024年/2023年 | 経済産業省「2025年経済構造実態調査 製造業事業所調査・品目別統計表」 経済産業省「【参考値】2024年経済構造実態調査 製造業事業所調査・品目別参考表」 |
| 事業者数 | ビール製造免許場数550場(本書405場+外書145場、計算)。本書は主たる酒類がビールの製造場、外書は他の酒類を主とし、ビールの免許も持つ製造場。企業数ではなく免許を持つ製造場の数。発泡酒免許のみの製造場を含まない | 2024年度末 | 国税庁「酒のしおり(令和8年7月)・酒類等製造免許場数の推移」 |
| 従業者数 | 4,272人。経済センサス製造業集計の細分類「ビール類製造業」、全事業所。販売会社・卸・飲食店等を含む雇用総数ではない。参考:新分類「発泡性酒類製造業」(チューハイ等を含む、個人経営を除く)は2025年6月1日時点で6,603人 | 2021年6月1日(参考値は2025年6月1日) | 総務省・経済産業省「令和3年経済センサス・製造業産業別統計表」 経済産業省「2025年経済構造実態調査 製造業事業所調査・産業別統計表」 |
| 平均年収 | 521万2,800円(計算)。中分類「飲料・たばこ・飼料製造業」、一般労働者・男女計・企業規模計10人以上。月額34万8,500円×12+年間賞与その他特別給与額103万800円。ビール専業の値ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者第1表」 |
| ビール・発泡酒の課税数量 | 国内移出・輸入引取合計397万7,542kL、前年度比−9.4%(2品目合計・前年比とも計算、速報)。ビール231万5,129kL、発泡酒166万2,413kL | 2025年度 | 国税庁「酒税課税状況表・単月の課税数量」 |
| 直近のビール・発泡酒課税数量 | 国内移出・輸入引取合計103万6,073kL、前年同期比+10.5%(合計・前年比とも計算、速報) | 2026年4〜6月 | 国税庁「酒税課税状況表・単月の課税数量」 |
| 課税数量に占めるビールの比率 | ビール58.2%(ビール÷ビール・発泡酒合計、計算)。酒税法上の品目構成であり、価格帯別構成ではない | 2025年度 | 国税庁「酒税課税状況表・単月の課税数量」 |
| ビール輸出金額 | 262億6,500万円、前年比+24.8%。日本からの輸出であり、日本企業の海外現地生産・販売を含まない | 2025年 | 国税庁「酒のしおり(令和8年7月)・最近の日本産酒類の輸出動向について」 |
出荷金額と課税数量は対象期間、輸出入、品目分類が異なり、両者から平均価格を計算できない。金額の前年比は、母集団更新後の2023年参考値による。課税数量は小売実売ではなく、申告・移出時期や在庫の影響を受ける。例えば2026年3月分のビールは61万9,733kLと前年同月の約2.7倍であり、月次の増減をそのまま需要の変化と読めない(計算)。(国税庁「酒税課税状況表・単月の課税数量」) (総務省・経済産業省「2025年製造業事業所調査・利用上の注意」) (国税庁「酒税課税状況表(速報)」)
AI・フィジカルAIの影響と経営の打ち手
当面の効果が大きいのは、醸造家の判断の全面代替ではなく、生産計画、混載荷役、営業資料・社内知識の処理である。固定手順で動く既存の充填設備と、周囲を認識して自律的に動く機械を区別し、削減時間が出荷能力や人員配置の改善につながるかで投資を判断する。以下の普及時期は、導入事例の成熟度をもとにした分析である。
工程別の影響
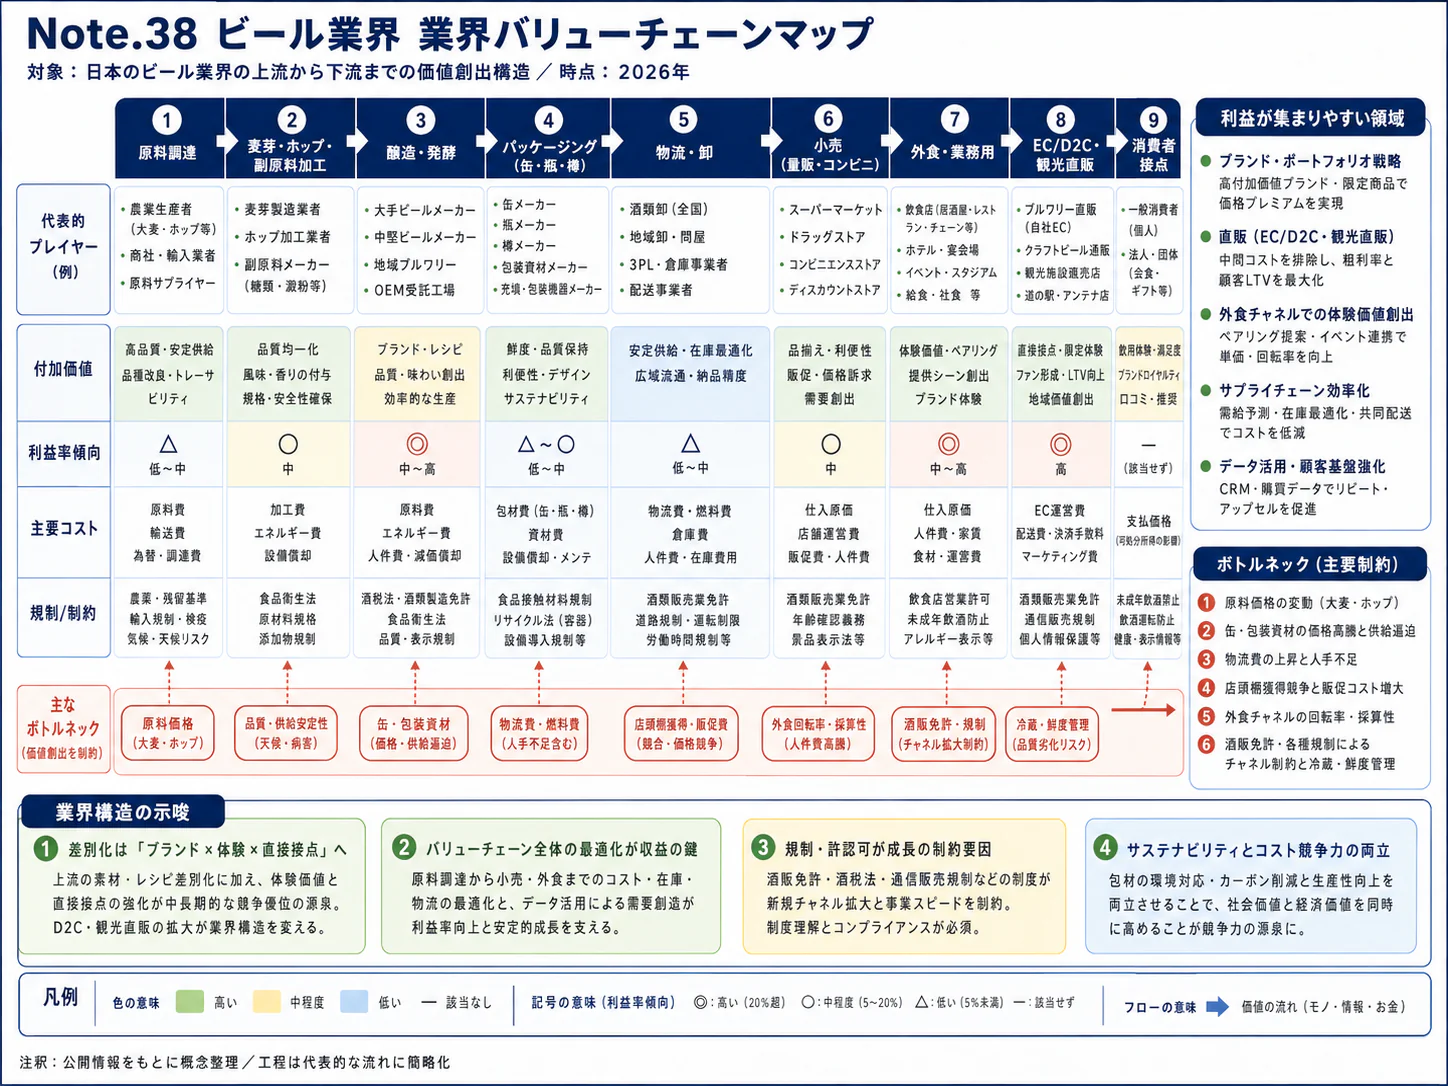
本稿のバリューチェーンは「原料調達・商品設計→醸造・充填→保管・荷役→輸配送・納品→営業・飲用接点」で整理する。従来型の予測・数理最適化・画像認識は「データ・IoT」の区分に含まれ、文章を生成する技術や自律機械とは分けられる。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 原料調達・商品設計 | 商品・広告表現を社内基準と照合し、確認箇所を提示 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ハイネケンのマーケティング審査支援。原料の自律購買を意味しない (Microsoft「HEINEKENのCopilot Studio活用事例」) |
| 醸造・充填 | タンク、ろ過設備、品種切替の制約を織り込んだ計画作成 | データ・IoT | 実用(導入事例あり) | 2年以内 | キリンビールのろ過計画最適化 (キリン「ビールろ過計画の最適化」) |
| 保管・荷役 | 混載パレットの積付けと作業員配置を指示 | データ・IoT | 実用(導入事例あり) | 2年以内 | キリンビール国内全9工場の新ピッキングシステム (キリン「全工場への新ピッキングシステム導入」) |
| 保管・荷役 | 倉庫内の搬送・ピッキングを自律機械で連携 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | キリンの飲料物流センターで稼働。ビール工場への全面導入実績ではない (三菱重工「キリングループとの荷役自動化共同実証完了」) |
| 輸配送・納品 | 倉庫入出庫とトラック荷積み・荷降ろしを自動化 | フィジカルAI | 実証中 | 3〜5年 | 三菱重工とキリングループが2025年11月に共同実証完了。一般運用への全面展開は未確認 (三菱重工「キリングループとの荷役自動化共同実証完了」) |
| 営業・飲用接点 | 社内照会、販売支援情報、消費者向けFAQの回答作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ハイネケンのCopilot Studio活用 (Microsoft「HEINEKENのCopilot Studio活用事例」) |
業務はどう変わるか
第一は、計画担当者が毎回の計画作成から例外判断へ移ることである。ビールではタンク滞留、ろ過、品種切替が連動する。キリンとNTTデータはろ過計画最適化を国内全9工場へ導入し、年間3,000時間以上の時間削減を公表した(導入企業の公表値)。ただし計画業務の改善であり、製造全体の人員削減率ではない。(キリン「ビールろ過計画の最適化」)
第二は、物流負荷を積付け設計から減らすことである。従来は担当者が荷姿・納品先を見て作業を割り振っていたが、新システムではパレット構成と人員配置を同時に計算する。キリンビールは2025年7月から国内全9工場で稼働させた。公表改善値には複数施策が含まれるため、全量をAI単独の効果に帰属させない。(キリン「全工場への新ピッキングシステム導入」)
第三は、倉庫内からトラック荷役へ自動化が広がることである。ΣSynXによる自動ピッキングは2024年12月に海老名物流センターで稼働し、入出庫・トラック荷役の共同実証は2025年11月に完了した。清涼飲料側の事例であり、缶・瓶・樽が混在するビール物流で同じ採算を保証しない。パレット、床面、荷台、空容器の逆物流まで検証が必要である。(三菱重工「キリングループとの荷役自動化共同実証完了」)
第四は、営業・管理担当者が原文検索から根拠確認・承認へ時間を振り向けることである。ハイネケンは生成AIを広告表現の基準照合や問い合わせ対応へ導入している。Microsoft事例にあるPower Platform全体の改善時間は従来の自動化も含み、生成AI単独の効果ではない。日本でも酒類広告や健康効果の表現の最終承認は担当部門に残す。(Microsoft「HEINEKENのCopilot Studio活用事例」)
生成AIによる発酵条件変更や出荷判定の全面代替を標準とする根拠はなく、官能評価・微生物検査・制御承認は残す。また、サントリーロジスティクスと富士通が導入したのは、有人フォークリフトのドライブレコーダー映像をAIで解析して運転操作を判定し、作業評価を標準化する仕組みであり、自律走行・倉庫無人化とは区別する。(サントリー「フォークリフト運転操作のAI判定」)
主要プレイヤー
日本での展開欄は、記載用途の国内事例を基準とした。「未展開」は日本導入の公表を確認できない意味であり、非公表導入の不存在を断定しない。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| キリンビール | 日本 | 醸造計画・ピッキング最適化 | 工場の制約を組み込む利用側、現場データの保有者 | 展開済み。全9工場の事例 (キリン「全工場への新ピッキングシステム導入」) |
| NTTデータ | 日本 | 数理最適化・業務システム | キリンのろ過計画、荷役指示の構築 | 展開済み (キリン「ビールろ過計画の最適化」) (キリン「全工場への新ピッキングシステム導入」) |
| 三菱重工業 | 日本 | ΣSynX、自律機械の協調制御 | 飲料倉庫の自動ピッキングとトラック荷役 | 提携・実証あり。隣接する飲料物流で一部は稼働済み (三菱重工「キリングループとの荷役自動化共同実証完了」) |
| 富士通 | 日本 | 映像解析・運転操作のAI判定 | サントリーロジスティクスのフォークリフト運転評価。有人運転が前提 | 提携・実証あり (サントリー「フォークリフト運転操作のAI判定」) |
| マイクロソフト | 米国 | Copilot Studio、Azure OpenAI | ハイネケンの業務エージェント、広告表現の確認支援 | 未展開。本事例の日本のビール事業への導入は未確認 (Microsoft「HEINEKENのCopilot Studio活用事例」) |
人材・収益・競争への作用
減少し得るのは転記、定型照会、計画表作成、反復搬送の時間である。一方、例外判断、醸造制約の定義、保全、安全管理、データ利用権管理は増える。削減時間と減員可能数は異なり、停止・切替失敗へ対応できる要員は残す。
収益面では在庫、切替待ち、車両待機の減少が先行する。保守、洗浄・点検、接続、停止時の代替費用も含めて投資回収を測り、低価格銘柄で改善利益を販促へ振り向ける判断とは分けて考える。
競争上の資産は、配合・発酵・官能評価・販売・納品を結ぶ履歴である。委託契約ではレシピや得意先条件の再学習利用、データ持出し、事故時の責任、更新承認を定める。省力化が供給停止リスクを増やさない設計が必要である。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 税区分変更前後の商品コード・中味・価格履歴を対応付ける | 共通 | 直ちに | 見かけのビール需要増を誤学習することを防ぐ | 旧新コード、容量、度数、税区分の台帳 |
| 高 | 発酵・熟成・ろ過・充填の制約を共通の計画条件にする | 大手 | 2年以内 | 欠品と切替損失の抑制 | タンク能力、洗浄時間、品質上の禁止条件 |
| 高 | 缶・瓶・樽別に荷役時間とパレット積載率を測定 | 共通 | 2年以内 | 自動化対象と改善余地を特定 | 納品先別の荷姿、待機・積込記録 |
| 高 | 自律フォークリフトを限定区画で検証し、人車混在の条件を評価 | 大手 | 2年以内に検証 | 事故抑制と繁忙時の処理能力確保 | 安全停止、立入管理、故障時の手順 |
| 中 | 商品・酒税・表示基準に限定した営業回答支援を導入 | 共通 | 2年以内 | 誤説明と照会時間の削減 | 承認済み資料、改訂履歴、回答の出典表示 |
| 中 | 配合・工程データの共同利用範囲を定めて委託醸造先と接続 | 中堅・中小 | 3〜5年 | 自社専任者を増やさず品質情報を共有 | 営業秘密と再利用権の契約 |
| 中 | 省力化効果を残業、待機、廃棄、増産余力に分けて検収 | 共通 | 導入時から | 二重計上を避け投資回収を判断 | 導入前の繁閑別測定と比較条件 |
よくある失敗は、飲料倉庫の成功率を樽回収の多い拠点へそのまま当てはめること、製法変更による商品移動を需要予測の学習データに混ぜること、複数施策の効果を一つのAI製品に帰属させることである。ビールでは、品質上の不適合や納品遅延が一度起きた場合の損失も投資評価に入れる。
業界の定義と市場構造
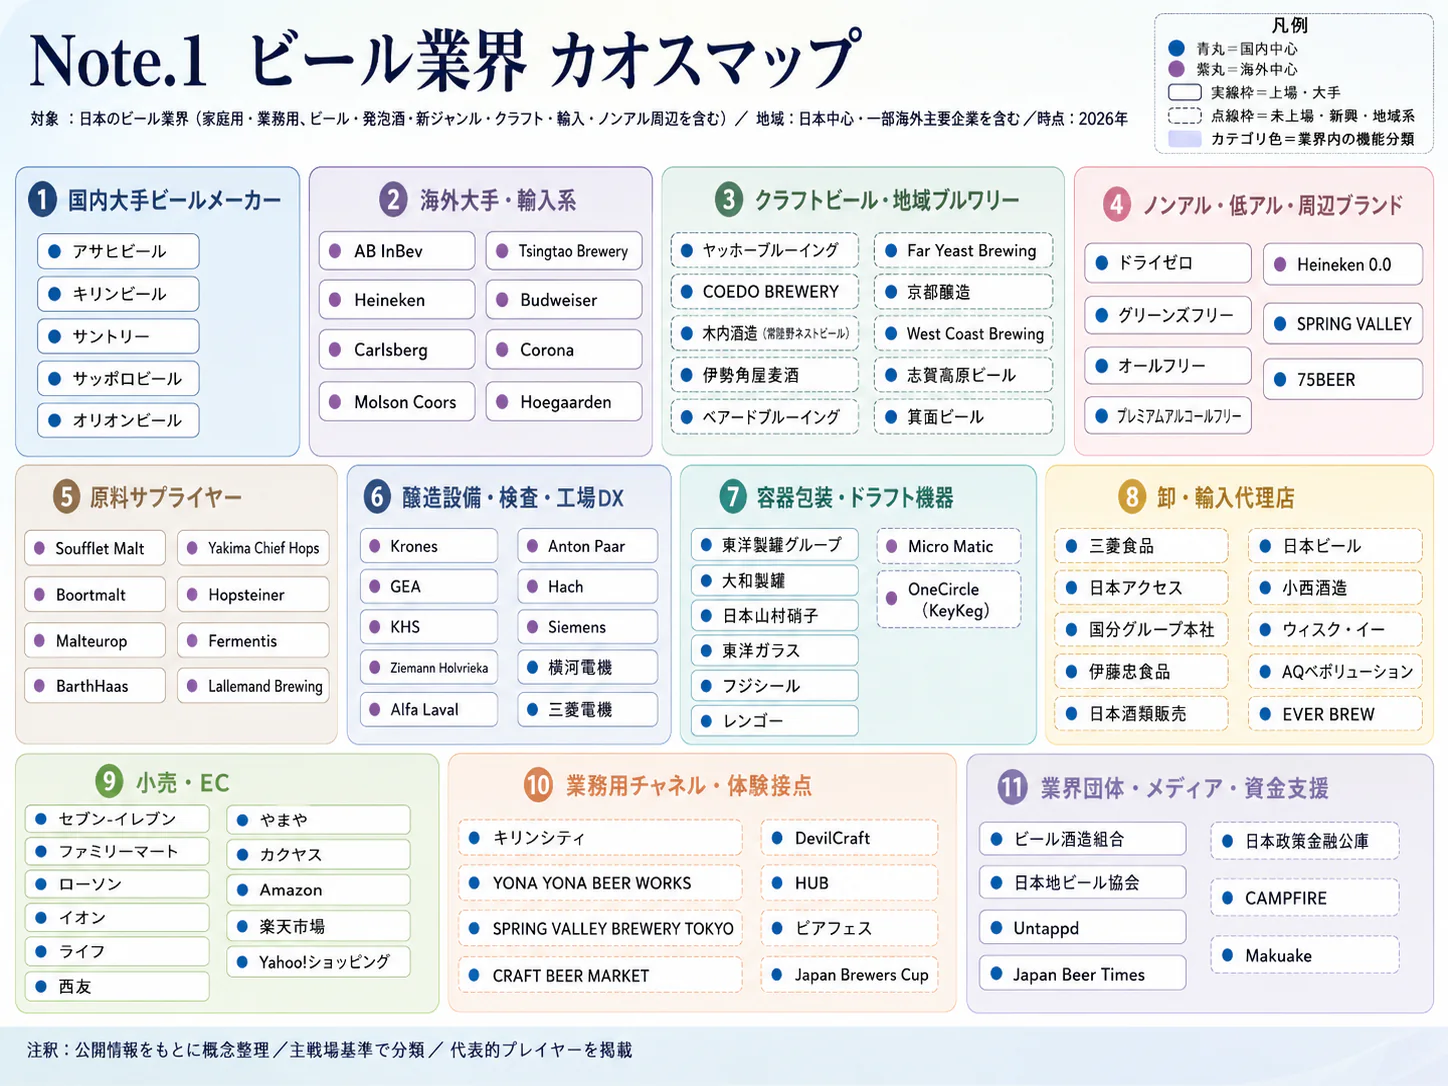
ビール業界の中心は、ビール・発泡酒を製造し、ブランドと販路を通じて家庭用・業務用市場へ供給する事業である。2026年10月の酒税一本化により税率差は消えたが、酒税法上の品目、消費者の価格帯、メーカーのブランド区分は一致していない。税区分だけで市場を分けると、低価格ビールの成長を需要全体の回復と誤認する。
対象は大手4社、地域・クラフト醸造所、輸入ビール事業者、関連する卸・業務用供給網である。ノンアルコールのビールテイスト飲料は代替需要として扱い、市場規模の3品目には加えない。RTD、清酒、ワイン、ウイスキーは競合・隣接領域であり、飲食店の売上や観光消費もメーカーの市場規模には含めない。
金額構成と分類の変化
| 国内製造品の品目 | 2023年出荷金額・参考値 | 2024年出荷金額 | 読み方 |
|---|---|---|---|
| ビール | 1兆150億9,200万円 | 1兆674億8,300万円 | 狭義のビール。製造業統計の品目 |
| 発泡酒 | 1,795億7,800万円 | 1,955億700万円 | 酒税統計の「発泡酒」と機械的に対応させない |
| 新ジャンル | 6,058億3,500万円 | 4,438億3,400万円 | 製造業統計では独立品目が残る |
| 合計 | 1兆8,005億500万円 | 1兆7,068億2,400万円 | 3品目の合計、計算 |
上表の出典は2025年経済構造実態調査と、同時公表の2024年調査参考表である。酒税統計では2023年10月以降、従来の新ジャンルが発泡酒(各社の表記では「発泡酒②」)へ区分変更されたため、発泡酒の前年差には税法上の分類変更が入る。製造業統計の「新ジャンル」と酒税統計の「発泡酒」を足すと重複する。(経済産業省「2025年経済構造実態調査 製造業事業所調査・品目別統計表」) (経済産業省「【参考値】2024年経済構造実態調査 製造業事業所調査・品目別参考表」) (国税庁「酒のしおり(令和8年7月)・酒類課税数量の推移表」) (国税庁「酒税課税状況表・単月の課税数量」) (サッポロ「GOLD STAR・麦とホップのビール化」)
市場は、全国の量販店・コンビニ・飲食店へ供給する大手と、地場の直営店・観光・専門店を中心とする小規模事業者に分かれる。2024年のビール出荷金額のうち、従業者100人以上の製造事業所は9,683億8,300万円、品目全体の90.7%を占める(計算)。これは大工場への集中を示すが、企業別4社シェアやクラフト比率そのものではない。(経済産業省「2025年経済構造実態調査 製造業事業所調査・品目別統計表」)
過去5年は飲食店需要の落込み・再開、酒税変更、原価上昇への価格改定が重なった。キリンの2025年ビール類売上収益は+0.2%だが、単体の酒税抜売上収益は+3.0%である。数量、構成、税、価格が別々に動くため、売上横ばいを消費量横ばいとは読めない。(キリンHD「2025年度決算・2026年度計画」)
全国量販では配送密度と大型工場の効率が参入障壁となる。地域・観光型では客単価、再来店、樽回転、取扱店継続率が重要であり、両者を同じ単価・稼働率だけで比較しないことが投資判断の出発点である。
顧客と需要の特性
家庭用では消費者が銘柄を替えやすい一方、業務用では設備、配送、品質維持が取引継続を左右する。酒税一本化は購買の決め手を一つ取り除くが、日常支出の上限や銘柄への習慣まで消すわけではない。以下の購買構造は各社の商品・営業施策をもとにした分析であり、全取引に共通する契約条件を示すものではない。
| 顧客・場面 | 決定者と選定の流れ | 購買の決め手 | 切替の負担 |
|---|---|---|---|
| 家庭の常備・日常飲用 | 消費者が店頭・ECで選択 | 1本・ケースの支出、味、食事との相性、オフ・ゼロ訴求 | 小さい。価格差や在庫で替わりやすい |
| ご褒美・贈答・季節商品 | 消費者、贈答手配担当 | ブランド、限定性、包装、相手の嗜好 | 小さいが、贈答では指名性が高い |
| スーパー・コンビニ | バイヤーが販売実績・粗利・販促を審査し採用 | 棚当たり売上、回転、供給安定、販促条件 | 棚替え・在庫処理・商品登録が発生 |
| 外食チェーン・ホテル | 本部購買、商品企画、店舗運営が試飲・採算・供給を評価 | 1杯当たり利益、ブランド指名、納品、注出品質 | サーバー、教育、メニュー変更などで家庭用より高い |
| 独立飲食店・専門店 | オーナー、店長、料理人と酒販店が協議 | 料理との組合せ、差別化、配送頻度、樽の使い切り | 設備・残存在庫・清掃運用に左右される |
低価格帯の需要が残る証拠は、旧新ジャンルのブランド自体がビールへ転換していることである。サントリーは「金麦」ブランドを2026年10月に、キリンは「本麒麟」を11月4日にビールへ変更した。後者についてキリンは、高価格、スタンダード、エコノミー、オフ・ゼロの市場分化を予測しており、これはメーカーの見通しであって確定した市場構成ではない。(サントリー「ビールになった新『金麦』誕生」) (キリン「本麒麟のビールへのリニューアル」)
季節性は気温、連休、宴会、贈答、販促に左右され、課税移出と飲用日は一致しない。2026年秋は税変更と旧新商品の切替が重なるため、同一店舗・容量の実売と再購入を確かめる。
厚生労働省の飲酒ガイドラインは純アルコール量への理解を促す。企業の打ち手は、健康効果を安易に訴求せず、度数・容量・飲まない日の選択肢を示すことである。海外のノンアルコール成長も参考となるが、日本の0.00%商品と各国区分は異なる。(厚生労働省「健康に配慮した飲酒に関するガイドライン」) (The Brewers of Europe「European Beer Trends 2026公表」)
バリューチェーンと収益構造
利益の源泉は醸造設備の規模だけではなく、ブランドによる価格維持、税抜売上の確保、設備・配送の稼働密度の組合せである。酒税一本化後は、旧新ジャンルの価格優位を税制が支えなくなるため、低価格を維持する原価設計と、中高価格を選ぶ理由の双方が必要になる。工程別の利益配分は一般に開示されておらず、以下は企業の公表利益と事業構造を分けて整理したものである。
| 工程 | 役割・主要な担い手 | 付加価値の源泉 | 収益を損なう要因 |
|---|---|---|---|
| 原料調達・商品設計 | 大手4社の調達・研究部門、麦芽・ホップ供給者、容器メーカー | 味の再現性、配合、供給安定、ブランド設計 | 為替、天候、包装資材価格、仕様の過度な多様化 |
| 醸造・充填 | 大手工場、地域醸造所、委託醸造先 | 品質、規模、歩留まり、製品切替の効率 | タンク滞留、洗浄・切替時間、設備停止、廃棄 |
| 保管・荷役 | メーカー物流部門・物流会社 | 鮮度を保ちながら多品種をまとめる能力 | 在庫過剰、少量ピッキング、荷姿不統一 |
| 輸配送・納品 | 酒類卸、地域酒販店、運送会社 | 配送密度、欠品防止、樽・瓶の回収 | 小口高頻度納品、待機、空車、回収容器の滞留 |
| 営業・飲用接点 | 大手4社、輸入業者、小売、飲食店、直営店 | 指名買い、棚・メニュー採用、注出品質、体験 | 販促依存、値引き、機材費、品質管理負担 |
公表利益から読めること
キリンビール単体の2025年事業利益は889億円、酒税抜売上収益に対する利益率は21.4%であった。これはRTD等も含む単体全体の値であり、ビールの製造粗利率ではない。税を含む売上で計算した別企業の利益率と並べると、同じ事業でも収益性の見え方が大きく変わる。(キリンHD「2025年度決算・2026年度計画」)
サッポロの2025年国内酒類は売上収益2,910億円、事業利益263億円であり、単純計算の事業利益率は約9.0%である。海外酒類は売上収益877億円に対して事業利益2億円であり、海外への売上拡大が直ちに高収益化につながるわけではない。これらもセグメント・サブセグメントの数値であり、各工程の利益率を示すものではない。(サッポロHD「2025年度通期決算・2026年度経営計画」)
固定費回収の基本単位は「酒税抜・リベート控除後売上−製造変動費−配送費−直接販促費」と考えられる。低価格ブランドの転換では、税、原料仕様、販促、自社内移行を分解して見る。数量維持でも主力から低価格銘柄への移行により利益が減る場合がある。
コストと供給網
原料、アルミ缶・瓶・段ボール、熱源・電力、輸送、設備償却が主な費用であるが、ビール専業を横断した最新の費目構成比は確認できない。キリンは2026年国内単体の事業利益計画でアルミ缶高騰等による原材料費増を示しており、税率一本化と原価低下を同義に扱えない。調達契約、為替予約、在庫の時間差により、市況変化が各社の損益へ出る時期も異なる。(キリンHD「2025年度決算・2026年度計画」)
供給網では、原料産地、容器供給、特定工場・特定システムへの依存を別々に点検する。アサヒは2025年9月のサイバー攻撃に伴うシステム障害による業績影響を2025年決算で公表しており、災害だけでなく受発注・出荷情報の停止も販売機会を失わせることが実例となった。代替工場や在庫を持っていても、商品・取引先情報を引き継げなければ供給を維持できない。(アサヒグループHD「2025年12月期決算説明資料」)
小規模醸造所では、缶の最低発注数量、外部充填、冷蔵保管、賞味期限が資金繰りを左右する。販路別に配送費込みの利益を測る。樽も回収・洗浄と店で使い切る速度が制約となり、容器単価だけでは有利とはいえない。
競争環境
大手4社は全国市場で競うが、一本化後の争点は「どの税区分を取るか」から「同じ税率の下でどの価格帯と飲用機会を取るか」へ移った。2026年秋の相次ぐブランド転換は、低価格帯を退出するのではなく、低価格帯のままビールとして競う動きである。一方、ビール酒造組合による加盟5社の課税移出数量の市場動向レポートは2019年以降の発表を取り止めており、直近の統一定義による4社合計シェアは確認できない。2018年までの同レポートの値を2026年の集中度として流用しない。(ビール酒造組合「市場動向レポート」)
国内主要4社の比較
金額は2025年12月期の通期実績による。各社の開示範囲とリベート処理が異なり、以下の数字で市場シェアや利益率順位を計算することはできない。
| 企業・グループ | 規模を示す開示値 | 主な強み・事業基盤 | 2026年の競争上の動き |
|---|---|---|---|
| アサヒグループ | 日本のビール類売上収益5,677億円、リベート控除前 | スーパードライを中心とした国内基盤、欧州・豪州の醸造・販売網 | 供給・業績回復と酒税改正への対応。「クリア アサヒ<生>」を10月27日発売 (アサヒグループHD「2025年12月期決算説明資料」) (アサヒビール「クリア アサヒ<生>商品情報」) |
| キリングループ | キリンビール単体のビール類売上収益5,024億円 | 一番搾り、複数の新ブランド、RTD・ノンアルコールまでの提案幅 | 「本麒麟」を11月4日にビール化。価格帯・オフ/ゼロ別の品ぞろえを整備 (キリンHD「2025年度決算・2026年度計画」) (キリン「本麒麟のビールへのリニューアル」) |
| サントリーグループ | 国内ビール単独売上高の比較可能な開示値は今回確認できず | プレミアム・モルツ、金麦、サントリー生ビール等の価格・飲用場面別展開 | 金麦・糖質75%オフを10月6日にビール化。主力生ビールと低価格帯を併存 (サントリー「2026年ビール事業方針」) (サントリー「ビールになった新『金麦』誕生」) |
| サッポロビール(旧サッポロHD) | 国内酒類売上収益2,910億円。ビール以外を含む | 黒ラベル、ヱビス、北海道ブランド、北米での展開 | 7月に事業持株会社化。「GOLD STAR」「麦とホップ」を10月にビール化。カールスバーグとの提携に合意 (サッポロHD「2025年度通期決算・2026年度経営計画」) (サッポロ「新組織体制および新役員体制について」) (サッポロ「GOLD STAR・麦とホップのビール化」) (Carlsberg「Carlsberg and Sapporo to form strategic partnership」) |
アサヒの2025年実績には供給障害の影響があるため、前年比をそのまま恒常的なブランド競争力の変化と読んではならない。キリンも、競合のサイバー攻撃の影響による2025年の限界利益増を約40億円と説明している。2026年の増減比較では、前年の一時的な販売移転が反転する影響と、税制対応後の競争を分解する。(アサヒグループHD「2025年12月期決算説明資料」) (キリンHD「2025年度決算・2026年度計画」)
5つの競争要因
強さと方向は、2026年11月時点の公表事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 税率差が消え、大手4社の低価格ブランドもビールへ転換。価格帯内の直接競争が増える | 強まる |
| 新規参入の脅威 | 中 | 地域市場には参入余地があるが、全国量販には工場規模、販促、配送網が必要。大規模事業所の出荷集中が高い | 変わらない |
| 代替品の脅威 | 強 | RTD、ノンアルコール、他酒類との飲用機会争奪。各社が隣接カテゴリーを強化 | 強まる |
| 買い手の交渉力 | 強 | 小売は棚・販促枠を持ち、家庭用消費者は銘柄変更が容易。税変更で価格差を比較しやすくなる | 強まる |
| 売り手の交渉力 | 中 | 原料と容器は品質・供給条件の制約があるが、大手には共同化・長期契約の選択肢がある | 変わらない |
再編と成功条件
直近3年では事業領域と海外供給網の組替えが重要である。サッポロは2026年7月に持株会社と事業会社を統合して社名を変更し、カールスバーグとの東南アジア・香港合弁等に合意した。自前販路の拡張に依存しない選択であり、合意を取引完了と混同しない。(サッポロ「新組織体制および新役員体制について」) (Carlsberg「Carlsberg and Sapporo to form strategic partnership」)
成功条件の第一は、価格帯ごとの役割を明確にして自社内の共食いを管理することである。金麦や本麒麟の転換は価格帯を再設計する具体例であり、旗艦ブランドへの上乗せ支出を正当化する味・体験の差が必要になる。第二は、店頭の棚と飲食店の注出口を継続的に確保できる供給・営業体制であり、広告量だけでは補えない。
第三は、多品種化と量産効率の両立である。商品が増えるほど、缶・樽、容量、季節品による切替と在庫負担が増すため、販売数量の小さい品目の存続には直接利益だけでなく戦略的役割の説明が要る。第四は海外ブランドの現地供給体制であり、日本から輸出する場合と現地生産・ライセンスの場合で、資本負担、品質管理、利益の取り分が変わる。
地域醸造所は、飲食・観光と定番の継続購入に活路がある。ただしクラフト自体が高収益を保証しない。設備投資前に販売先の継続性を調べ、限定商品の話題性と通年の固定費回収を分けて見る。
海外の動向と主要企業
海外市場も一様な数量成長ではなく、欧米の成熟化と価格・構成改善、地域ごとの供給網再編が中心となっている。日本企業にとっては輸出額の拡大と海外事業の利益拡大を区別することが重要である。海外のノンアルコール商品や現地パートナーを使う販売モデルは、日本の品ぞろえと海外戦略の双方へ影響する。
地域動向と日本の位置
| 地域・対象 | 直近の確認事実 | 日本企業が読むべき点 |
|---|---|---|
| EU | 2025年ビール生産−2.9%、消費−3.2%。ノンアルコール数量+5.87% (The Brewers of Europe「European Beer Trends 2026公表」) | 数量成長を前提に買収価格や工場能力を決めない。飲用機会の拡張が課題 |
| 米国 | 2025年ビールの生産・輸入数量−5.7%、クラフト販売数量−4.0%。協会の改定後公表値 (Brewers Association「National Beer Sales & Production Data」) | クラフトのブランド数拡大だけでは市場縮小を相殺できない |
| 中国 | 華潤ビールの2025年ビール販売数量は1,103万kL、前年比+1.4%。中国市場全体の成長率ではない (華潤ビール「2025年通期業績」) | 大手の高価格化と生産拠点調整を追う必要がある |
| 日本 | 2025年ビール輸出額262億6,500万円、前年比+24.8% (国税庁「酒のしおり(令和8年7月)・最近の日本産酒類の輸出動向について」) | 輸出成長は確認できるが、現地生産を含む海外事業規模とは異なる |
採用条件を満たす同一定義の世界総量・日本比率は、確認した資料には見当たらない。地域統計と個社実績は合算せず、企業の世界推計を団体統計として扱わない。
海外主要企業
売上高は完了通期の2025年を基本とする。税控除、飲料・蒸留酒の包含、買収影響が異なり、規模順位を示す表ではない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| アンハイザー・ブッシュ・インベブ(ABインベブ) | ベルギー | 2025年Revenue:USD 59,320 million (AB InBev「Full Year and Fourth Quarter 2025 Results」) | 世界ブランドと各国の現地ブランド、広い販売網 | 2026年7〜9月は売上高+4.9%、ビール数量−0.1%、ともにオーガニック比較 (AB InBev「2026年第3四半期業績・SEC提出資料」) | 日本法人がバドワイザー、コロナ等を展開 (AB InBev Japan「企業・ブランド情報」) |
| ハイネケン | オランダ | 2025年Net revenue:EUR 28,753 million(IFRS。beiaベースはEUR 28,890 million) (HEINEKEN N.V.「2025 Full Year Results」) | ハイネケンと各地ブランド、ノンアルコール | プレミアム・ノンアルコールと生産性向上を推進 | 缶・瓶は2023年4月からハイネケン・ジャパンが販売、樽詰生ビールはキリンビールが製造・販売 (キリン「ハイネケンの取扱いに関するFAQ」) |
| カールスバーグ | デンマーク | 2025年Revenue:DKK 89,095 million (Carlsberg「FY 2025 Financial Statement」) | 欧州・アジア、清涼飲料との複合化 | 2025年ブリットヴィック取得、2026年サッポロと提携合意 (Carlsberg「Carlsberg and Sapporo to form strategic partnership」) | サントリーがカールスバーグ商品を展開 (サントリー「ビール類・栄養成分一覧」) |
| モルソン・クアーズ | 米国・カナダ | 2025年Net sales:USD 11,140.8 million (Molson Coors「2025 Full Year Results」) | 北米の大型ブランド、ブルームーン等 | 2025年売上高−4.2%。ブランドと費用構造を見直す局面 | ブルームーンを白鶴酒造が独占輸入販売 (白鶴酒造「BLUE MOON全国発売」) |
| 華潤ビール〈華潤啤酒〉 | 中国・香港 | 2025年連結売上高:RMB 37,985 million、うちビールRMB 36,489 million (華潤ビール「2025年通期業績」) | 雪花等の中国販売網、白酒も展開 | 2025年に4醸造所を閉鎖、1醸造所を新設 | 今回確認した公式資料では日本の製造・直販体制を確認できず |
日本勢は、アサヒが欧州・アジアパシフィック、キリンが豪州・NZのライオンと北米クラフト、サッポロが北米等に基盤を持つ。食品・医薬等を含む全社の海外比率はビール事業の比率と異なるため転用しない。(アサヒグループHD「2025年12月期決算説明資料」) (キリンHD「2025年度決算・2026年度計画」) (サッポロHD「2025年度通期決算・2026年度経営計画」)
カールスバーグとサッポロの合意では、サッポロがUSD 643 millionで合弁会社の25%を取得し、マレーシア、香港、シンガポール、ラオス、ベトナム、カンボジアでSapporo Premium Beerの製造販売権を提供する。これは、相手の既存事業へ少数持分で参画し、ブランドの供給を広げる方式である。承認等を条件とする合意であり、出資金支出・連結範囲変更の実施日の推測は、本稿では対象外とする。(Carlsberg「Carlsberg and Sapporo to form strategic partnership」)
2027〜2030年には、輸出、自社買収、ライセンス、少数持分提携の使い分けが重要になるとみられる。売上計上額より、販路、品質管理、使用料、設備負担を比較する。国内で海外ブランドを販売する場合も、卸の役割と価格維持権限を定めておく。
外部環境と制度の変化
2026年10月1日の酒税一本化は実施済みであり、今後の不確実性は税率そのものより、価格転嫁、商品転換、消費者の選択にある。物流の荷主責任と欧州の包装規制は、製品単位ではなく調達・配送・回収を含む運営全体へ費用を発生させる。制度の施行日と、個別義務の開始・目標年を分けて管理する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 酒税 | 日本 | ビール系飲料を155,000円/kL、350mL当たり54.25円へ一本化 | 2026年10月1日 | 大。従来ビールは追い風、低税率だった発泡酒・新ジャンルは向かい風 | (財務省「酒税に関する資料」) |
| 代替品の税負担 | 日本 | その他の発泡性酒類(チューハイ等)を100,000円/kL、350mL当たり35円へ引上げ | 2026年10月1日 | 中。RTDにも負担増。ビールだけが増減税されるわけではない | (財務省「酒税に関する資料」) |
| 物流 | 日本 | 一定規模以上の特定荷主に中長期計画、定期報告、物流統括管理者の選任等 | 2026年4月1日 | 大。短期の運営負担は向かい風、荷待ち・荷役削減は追い風 | (経済産業省「物流効率化法の概要」) |
| 包装・資源循環 | EU | 包装・包装廃棄物規則の適用開始。容器設計と回収対応を強化 | 2026年8月12日適用開始。2029年に対象容器の分別回収率90%以上を確保する枠組み | 大。現地事業・輸出向け包装には対応費用、回収・再利用事業には追い風 | (EU理事会「Packaging」) |
| 包装設計 | EU | 2030年に向け、経済的に実行可能なリサイクルを可能とする包装へ移行 | 2030年目標・関連義務に備える期間 | 中。材質・ラベル・容器調達の変更は向かい風、標準化には追い風 | (EU理事会「Packaging」) |
| 飲酒に関する情報提供 | 日本 | 純アルコール量等への理解を促す飲酒ガイドライン。新しい酒類販売禁止制度ではない | 2024年2月19日公表、継続 | 中。飲酒量拡大に依存する戦略には向かい風、選択肢整備には追い風 | (厚生労働省「健康に配慮した飲酒に関するガイドライン」) |
一本化の経済効果をどう読むか
350mL当たりの酒税は、従来ビールが63.35円から54.25円へ9.10円減少し、低税率の発泡酒(麦芽比率25%未満)と新ジャンル(発泡酒②)は約46.99円から約7.26円増加した。法定税額と店頭価格は異なり、原料仕様、出荷価格、流通条件、消費税も影響する。減税額と同額の値下げを販売計画の前提にしてはならない。(財務省「酒税に関する資料」) (財務省「酒税改正について(ビール系飲料の税率の推移)」)
税率一本化は「発泡酒という法的品目の廃止」でもない。原料・製法等による区分は残り、企業は名称、味、オフ・ゼロ等の訴求、価格を組み合わせて選ぶ。2026年秋にはブランドを維持しつつ製法を変える商品が相次いだため、商品マスターではブランド名だけでなく税区分、中味、度数、容量を履歴管理する。(キリン「本麒麟のビールへのリニューアル」) (サントリー「ビールになった新『金麦』誕生」) (サッポロ「GOLD STAR・麦とホップのビール化」)
制度変更の前後を評価する期間にも注意を要する。2026年11月6日は一本化から約1か月であり、本麒麟のビール化からはさらに日が浅い。しかも、確認できた国税庁の月次速報は2026年6月分までであるため、一本化後の市場実績を公式課税数量で確定することはできない。企業の商品発表や計画を、実現した需要効果として扱わない。(国税庁「酒税課税状況表(速報)」)
資源循環では、容器軽量化と回収率、輸送距離、洗浄の水・熱を一体で見る。EUと日本で表示・回収条件は同一とは限らない。仕様増による在庫・製造負担を抑えるため、商品開発、調達、物流で包装を設計する。
人材と生産性
ビール製造は設備集約度が高く、少人数で大きな出荷額を支える一方、品質・設備・物流の要所で人が欠けると全体が止まりやすい。人材課題は醸造担当の人数だけでなく、保全、品質保証、荷役、配送、業務用営業の技能継承まで含めて見る。ビール専業の最新求人倍率は確認できず、食品製造全体の求人状況をそのまま代用しない。
経済センサスの「ビール類製造業」の従業者数4,272人は2021年6月時点であり、当該分類の製造事業所の値である。2024年からの製造業分類にはRTD等を含む「発泡性酒類製造業」が現れるため、新旧の分類コードが同じでも人員増減を直結させられない。新分類では2025年6月1日時点で168事業所・6,603人(個人経営を除く)である。本社、販売、物流の別事業所まで含むグループ従業員数との比較も避ける。(総務省・経済産業省「令和3年経済センサス・製造業産業別統計表」) (総務省「2024年製造業事業所調査・商品分類表」) (経済産業省「2025年経済構造実態調査 製造業事業所調査・産業別統計表」)
賃金構造基本統計調査で最も近い中分類の計算年収は521万2,800円であるが、清涼飲料、たばこ、飼料も含む。この平均から地域醸造所や大手ビール工場の適正賃金を決めることはできない。交替勤務、保全対応、転勤、賞与、技能の希少性を分けて比較し、採用単価と定着率を確かめる。ビール専業に限定した同一定義の賃上げ率は、確認した資料には見当たらない。(厚生労働省「令和7年賃金構造基本統計調査・一般労働者第1表」)
生産性の参考として、同センサスの2020年付加価値額3,620億1,200万円を2021年の従業者4,272人で割ると、1人当たり約8,474万円となる(計算)。ただし付加価値額の対象年と人員の時点が異なり、29人以下の事業所には粗付加価値を使うほか、設備・ブランド・外部委託の影響が大きい。個人の労働能力や賃金支払余力を直接示す指標としては使えない。(総務省・経済産業省「令和3年経済センサス・製造業産業別統計表」)
優先すべき職務設計は、品質保証が担う出荷判定、設備保全の復旧判断、営業の注出品質指導を明確にすることである。少人数醸造所では一人が複数職務を兼ねるため、長期不在に備えて配合・洗浄・検査記録と代行権限を整えておく。荷役ではフォークリフト等の必要な資格・教育を作業内容に即して確認し、配送会社任せの手荷役が残っていないか点検する。
2026年4月からの特定荷主制度は、物流を運送会社との価格交渉だけで扱わず、経営が納品頻度や発注締切まで見直す契機となる。新商品の販売計画と、倉庫・ドライバーの繁忙計画を接続し、店舗の欠品を増やさずに配送回数を減らせる単位を探ることが、人手不足と生産性を同時に改善する方向である。(経済産業省「物流効率化法の概要」)
2030年に向けたシナリオ
2030年を左右する不確実性は、酒税一本化そのものではなく、①アルコール入りビールの飲用頻度がどの速さで下がるか、②原価上昇を吸収できる価格差・商品価値を維持できるかである。以下は、2026年11月時点の、分析にもとづく条件付きシナリオであり、数量や売上高を数値予測したものではない。ブランドのビール化による統計上の増加は、飲用頻度の改善とは分けて評価する。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 価値を保つ緩やかな縮小 | 全体量は伸びにくいが、定番・プレミアム・低価格の役割が分かれ、利益を確保 | 飲用頻度の減少が緩やか。価格改定後も再購入が維持される | 基準として置く。品目整理とブランド投資を両立 |
| 飲用機会の組替えに成功 | アルコール入りの量は弱いが、ノンアルコール、飲食体験、海外販売を含む収益が拡大 | 飲用頻度は下がっても、選択肢追加が自社内の単純な置換を超える | 成立余地がある。用途別の追加売上と利益を検証 |
| 価格差縮小と需要減が重なる | エコノミービールへの移行が進み、販促と固定費負担が増す | 飲用頻度の低下が速く、プレミアム価格の受容も弱い | 下振れとして備える。設備増強を抑え、配送・生産拠点を再評価 |
第1は税率が同じでも味・銘柄による価格差が残る仮説、第2はEUのノンアルコール成長等をもとにした仮説である。第3では原価・販促効率の差が競争を左右し、低価格帯の獲得競争が業界利益を圧迫する。(The Brewers of Europe「European Beer Trends 2026公表」)
| 先行指標 | 確認先 | 判断に使う変化 |
|---|---|---|
| ビール・発泡酒の合計課税数量と構成 | 国税庁「酒税課税状況表」 (国税庁「酒税課税状況表・単月の課税数量」) | ビール比率だけでなく合計量が改善しているか |
| 品目別出荷金額 | 総務省・経済産業省「経済構造実態調査」 (経済産業省「2025年経済構造実態調査 製造業事業所調査・品目別統計表」) | 金額の回復が税区分移動だけで説明されないか |
| 酒税抜売上、事業利益、ブランド実績 | 各社決算説明資料 (キリンHD「2025年度決算・2026年度計画」) (アサヒグループHD「2025年12月期決算説明資料」) | 数量維持に必要な販促・費用が増えていないか |
| 輸出と海外事業の利益 | 国税庁輸出統計、各社地域別開示 (国税庁「酒のしおり(令和8年7月)・最近の日本産酒類の輸出動向について」) (サッポロHD「2025年度通期決算・2026年度経営計画」) | 輸出増と現地採算改善が両立しているか |
| ノンアルコールの販売と飲用機会 | 各社販売実績、欧州醸造団体 (キリンHD「2025年度決算・2026年度計画」) (The Brewers of Europe「European Beer Trends 2026公表」) | 新しい機会の獲得か、自社既存商品の置換か |
指標は季節を一巡する期間と税変更前後の在庫調整を考慮して判定する。2027年予算には価格・販促・設備稼働を変えた損益感応度を用意し、根拠のない単一市場予測に依存しないことが有効である。
経営・企画部門への示唆
優先課題は、2026年10月の酒税一本化で消えた「税区分による価格差」を、ブランド、原価、販路のどこで作り直すかを決めることである。課税数量に占めるビールの比率が上がっても、低価格ブランドの品目変更を含むため、需要や単価の回復とは限らない。
立場別の戦略の選択肢
大手 選択肢は、①低価格ビールを旗艦とは別ブランドで維持する、②旗艦・プレミアムに資源を集めて低価格帯を縮小する、③RTD・ノンアルコールへ配分を移す、の三つである。一本化で旧新ジャンルとビールの税差(350mL当たり16.36円)は消え、旧新ジャンルの税負担は7.26円増えた。分析では、当面は①が基本となるが、低価格ビールの採算は税ではなく、麦芽・ホップの仕様、缶、配送の原価差で決まる。判断には、旗艦と低価格銘柄の「酒税抜・リベート控除後の1ケース当たり限界利益」の差を月次で並べる。ビール出荷金額の90.7%を従業者100人以上の事業所が占める構造では、品種の追加が大工場の切替時間と在庫に直結するため、品目変更に伴うSKU数の増減も同じ表で管理する。
中堅・中小 ビールとして課税される商品は350mL当たり9.10円の減税となったが、大手の低価格ブランドも同じ「ビール」表示で棚に並ぶため、品目名は差別化にならない。選択肢は、①地元飲食・観光向けの樽と直販に絞る、②大手や小売のPB・委託醸造を受託して稼働率を埋める、③輸出で単価を取る、である。分析では、①を軸とし、②は固定費回収の補完に限る。拡張の判断は、取扱店の継続率、樽の回転日数、配送費込みの販路別利益で行う。
新規参入を考える企業 隣接業界からの参入は、自社醸造より販売権や委託から入る方が資本負担を抑えられる。清酒メーカーの白鶴酒造が2023年からモルソン・クアーズの「ブルームーン」を独占輸入販売している例は、醸造設備を持たずに既存の酒販網へブランドを載せる型である。(白鶴酒造「BLUE MOON全国発売」)選択肢は、①海外ブランドの輸入販売権、②委託醸造による自社ブランドの試験販売、③既存醸造所への少数出資である。判断指標は最低ロット、販売期間、品質事故時の責任分担、粗利から物流・販促を引いた利益である。業務用の樽を扱うなら、回収・洗浄の物流を誰が担うかを最初に決める。
通説と異なる見方
第一に、「一本化でビールの構成比が上がれば、平均単価と利益率が上がる」とは限らない。サントリーの金麦(10月6日)、サッポロのGOLD STAR・麦とホップ(缶は10月20日)、アサヒのクリア アサヒ<生>(10月27日)、キリンの本麒麟(11月4日)と、4社とも低価格帯のブランドをビールとして残した。2025年度の課税数量に占めるビールは58.2%であり、今後の上昇には品目変更による統計上の移動が含まれる。分析では、一本化後の競争は「ビールか否か」から「ビールの中の価格帯」へ移り、ビール全体の平均単価はむしろ下がり得る。(サントリー「ビールになった新『金麦』誕生」) (サッポロ「GOLD STAR・麦とホップのビール化」) (アサヒビール「クリア アサヒ<生>商品情報」) (キリン「本麒麟のビールへのリニューアル」)
第二に、「旧新ジャンルの購入者は、増税でRTDへ流れる」という見方は、税だけでは裏付けにくい。チューハイ等の税率も同じ10月に350mL当たり35円へ引き上げられ、低価格ビールとの税差は19.25円である。分析では、流出を左右するのは税差より、各社の店頭価格の改定幅と、ビール化後の味・度数が従来の購入理由を保てるかである。(財務省「酒税に関する資料」)
第三に、2026年の増減は、一本化への対応力をそのまま示さない。ビール・発泡酒の課税数量は2026年4〜6月に前年同期比+10.5%だが、2年前の同期と比べると−6.6%である(計算)。各社でも、アサヒは2025年9月のサイバー攻撃に伴うシステム障害で、日本のビール類売上収益(リベート控除前)が前年比−4.2%となり、2026年計画は+4.8%である。キリンは競合のサイバー攻撃の影響で2025年に約40億円の限界利益増があったと説明し、2026年のビール類売上収益を−3.2%と計画する。前年の落込みや一時的な移転の反動を除かずに増減やシェア変動を読むと、ブランド施策の効果を見誤る。(国税庁「酒税課税状況表・単月の課税数量」) (アサヒグループHD「2025年12月期決算説明資料」) (キリンHD「2025年度決算・2026年度計画」)
公開情報ではわからないこと
- 一本化後の実需: 国税庁の課税数量は移出・引取の数量で申告時期により月ごとに振れ、2026年11月6日時点の公表は6月分までである。旧新ジャンルの購入者が同じブランドのビールへ移ったのか、RTD、ノンアルコール、他社銘柄へ移ったのかはわからない。確認方法は、同一店舗・同一容量のPOS販売の追跡と、旧製品の購入者を対象にした購買パネル調査・アンケートである。
- 4社の数量シェアと価格帯別の構成: 業界団体による5社の課税移出数量の公表は2019年以降行われておらず、各社の開示は金額・ブランド単位が中心で、リベート控除の前後も揃っていない。確認方法は、卸・小売の仕入データの購入と、小売バイヤー・酒販店への聞き取りによる納価・販促条件の確認である。
- 提携・買収の条件: サッポロとカールスバーグの合弁は、サッポロがUSD 643 millionで25%を取得すると公表されたが、製造販売権の対価、合弁内での販売の優先順位、撤退時の条件、完了時期は開示されていない。確認方法は、対象国の卸・小売・飲食店への聞き取りによる棚・メニューでの扱いの確認と、承認後の決算説明での開示の確認である。(Carlsberg「Carlsberg and Sapporo to form strategic partnership」)
- 小規模醸造所の採算: ビールの製造免許場数(2024年度末550場)は公表されるが、販売量、販路別の利益、稼働していない免許の数はわからない。確認方法は、醸造所へのアンケートと、取扱飲食店への樽の回転・継続意向の聞き取りである。
出典
数値は政府・業界団体の統計原表と企業の公式開示を優先した。動的に更新されるページは確認日を併記し、発表日が明示されないものに日付を推定して付けていない。
- 経済産業省「2025年経済構造実態調査 製造業事業所調査・品目別統計表」(2026年7月29日)
- 経済産業省「【参考値】2024年経済構造実態調査 製造業事業所調査・品目別参考表」(2026年7月29日)
- 国税庁「酒税課税状況表・単月の課税数量」(毎月更新、2026年11月6日確認時は2026年6月分まで)
- 財務省「酒税に関する資料」(2026年10月改正反映、2026年11月6日確認)
- 財務省「酒税改正について(ビール系飲料の税率の推移)」(公表日記載なし、2026年11月6日確認)
- サントリー「ビールになった新『金麦』誕生」(2026年7月16日)
- キリン「本麒麟のビールへのリニューアル」(2026年5月27日)
- The Brewers of Europe「European Beer Trends 2026公表」(2026年7月9日)
- Carlsberg「Carlsberg and Sapporo to form strategic partnership」(2026年7月6日)
- キリン「ビールろ過計画の最適化」(2021年10月11日)
- 三菱重工「キリングループとの荷役自動化共同実証完了」(2025年11月13日)
- 国税庁「酒のしおり(令和8年7月)・酒類等製造免許場数の推移」(2026年7月)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査・産業別統計表」(2026年7月29日)
- 総務省・経済産業省「令和3年経済センサス・製造業産業別統計表」(2022年12月26日、ファイル最終訂正2025年12月25日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者第1表」(2026年3月24日)
- 国税庁「酒のしおり(令和8年7月)・最近の日本産酒類の輸出動向について」(2026年7月)
- 総務省・経済産業省「2025年製造業事業所調査・利用上の注意」(2026年7月29日)
- 国税庁「酒税課税状況表(速報)」(毎月更新、2026年11月6日確認)
- Microsoft「HEINEKENのCopilot Studio活用事例」(2025年12月19日)
- キリン「全工場への新ピッキングシステム導入」(2025年12月16日)
- サントリー「フォークリフト運転操作のAI判定」(2021年6月2日)
- 国税庁「酒のしおり(令和8年7月)・酒類課税数量の推移表」(2026年7月)
- キリンHD「2025年度決算・2026年度計画」(2026年2月)
- 厚生労働省「健康に配慮した飲酒に関するガイドライン」(2024年2月19日)
- サッポロHD「2025年度通期決算・2026年度経営計画」(2026年2月13日)
- アサヒグループHD「2025年12月期決算説明資料」(2026年7月9日)
- ビール酒造組合「市場動向レポート」(2019年1月16日以降の公表方針を掲示、2026年11月6日確認)
- アサヒビール「クリア アサヒ<生>商品情報」(公表日記載なし、2026年11月6日確認)
- サントリー「2026年ビール事業方針」(2026年1月)
- サッポロ「新組織体制および新役員体制について」(2026年5月14日)
- サッポロ「GOLD STAR・麦とホップのビール化」(2026年6月17日)
- Brewers Association「National Beer Sales & Production Data」(2025年実績の更新版、2026年11月6日確認)
- 華潤ビール「2025年通期業績」(2026年3月23日)
- AB InBev「Full Year and Fourth Quarter 2025 Results」(2026年2月12日)
- AB InBev「2026年第3四半期業績・SEC提出資料」(2026年10月29日)
- AB InBev Japan「企業・ブランド情報」(公表日記載なし、2026年11月6日確認)
- HEINEKEN N.V.「2025 Full Year Results」(2026年2月11日)
- キリン「ハイネケンの取扱いに関するFAQ」(公表日記載なし、2026年11月6日確認)
- Carlsberg「FY 2025 Financial Statement」(2026年2月4日)
- サントリー「ビール類・栄養成分一覧」(公表日記載なし、2026年11月6日確認)
- Molson Coors「2025 Full Year Results」(2026年2月)
- 白鶴酒造「BLUE MOON全国発売」(2023年3月6日)
- 経済産業省「物流効率化法の概要」(制度案内、2026年11月6日確認)
- EU理事会「Packaging」(2026年8月12日更新)
- 総務省「2024年製造業事業所調査・商品分類表」(2024年調査用資料、公表日記載なし)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
