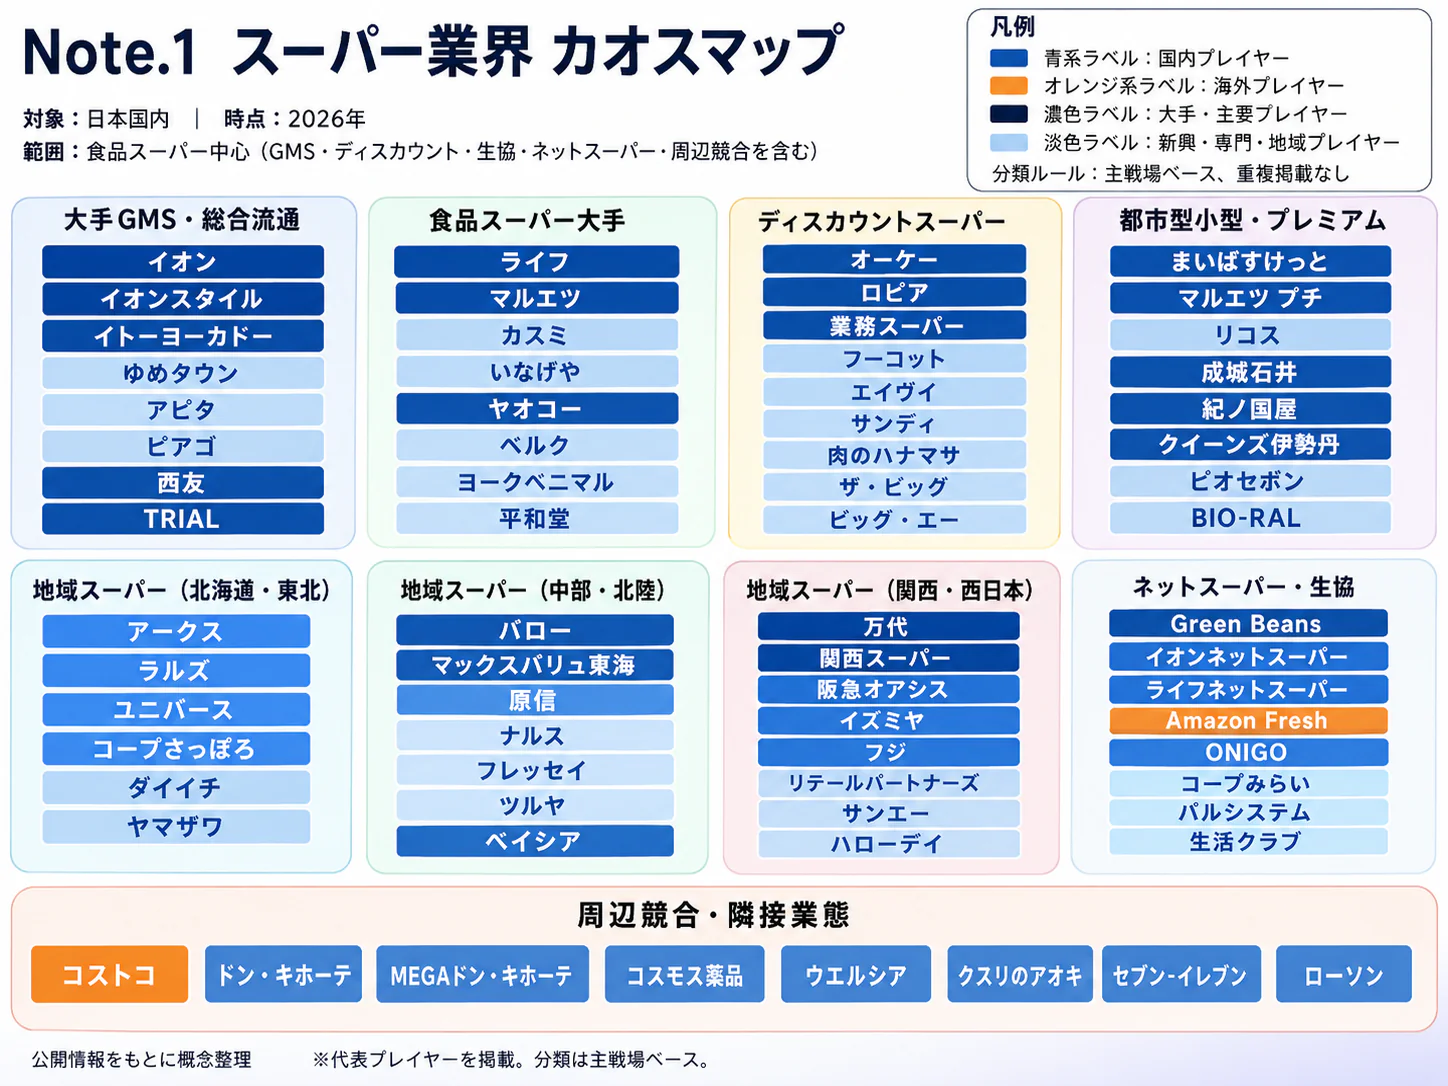
エグゼクティブサマリー
この業界をひと言で表すと、食料品の販売額が増える一方、商圏・惣菜製造・物流網の再設計で利益を確保する生活インフラ産業である。2026年11月時点の経営課題は、値上げや買収による売上拡大を、店舗利益と更新投資の原資へ変えることである。
要点
- 市場は名目で拡大しているが、伸びは鈍っている。 経産省の対象スーパー販売額は2025年に16兆8,026億円、前年比4.7%増となったが、2026年7〜9月は前年同期比1.2%増にとどまる。小型店まで含む業界総額ではなく、数量増とも同義ではない(経産省「2025年小売業販売」、経産省「商業動態統計速報・2026年9月分」)。
- 足元の需要には部門差がある。 スーパー3団体調査の2026年9月既存店売上高は0.9%増、食品の売上構成比は92.6%である。一方、一般食品の既存店売上高は2.1%減であり、食品全体を一括して成長分野とみなすことはできない(3団体「2026年9月販売統計」)。
- 再編は取得後の運営が焦点である。 西友はトライアル傘下、ヨークHDはベインキャピタル傘下の体制に移り、首都圏ではU.S.M.Hの集約が進んだ。ライフのアルビス公開買付けは11月4日時点で期間中であり、完了した再編と区別する(トライアルHD「2026年6月期決算短信」、セブン&アイ「事業承継・再出資完了」、U.S.M.H「会社概要」、ライフ「アルビス公開買付け開始」)。
- 海外では会員制と地域ブランドを生かす統合が参照例になる。 コストコは日本で37倉庫店を運営し、アホールド・デレーズは地域ブランドを軸に事業を展開する。国内では物流、委託取引、社会保険の制度変更が、納品条件と勤務体系の見直しを促している(コストコ「FY2026決算」、アホールド・デレーズ「2025年年次報告」、国交省「改正物流効率化法」、公取委「取適法」、厚労省「社会保険適用拡大Q&A」)。
- AIは発注・値引き、フィジカルAIは物流・清掃で実用化している。 八王子CFCは2026年10月に稼働した。導入効果は予測精度や作業時間だけでなく、欠品・廃棄・配送原価を含む損益で評価する(日本IBM「イオン導入事例」、オカド「イオン向け第2CFC稼働」)。
経営・企画部門への示唆
- 大手は、取得店を価格訴求型と生鮮・惣菜型に振り分け、配送圏ごとにセンターと加工場の統廃合を先に決める。統合初期の減益を前提に改装の順番を資金創出で決め、改善しない地域は業態転換や譲渡も選ぶ。
- 中堅・中小は、売却か独立かの二択にせず、PB・物流・システムを共同化しつつ生鮮・惣菜の仕入れと値付けの裁量を残す提携を選ぶ。最低賃金と社会保険の負担増に対し、浮いた人時を生鮮加工へ回す。
- 新規参入を考える企業は、店舗網の取得より、惣菜製造の受託、冷凍・冷蔵センター、ネットスーパーの出荷代行など、中堅・中小が単独で持てない機能で入る。利用料を廃棄と人時の削減で賄えるかが条件となる。
業界データまとめ
販売額は増えているが、統計の対象と物価上昇の影響を分けなければ、市場拡大の意味を読み違える。以下は2026年11月4日までの公表資料を基に、年次確報と最新月速報を区別した基準データである。全国スーパーマーケット協会・日本スーパーマーケット協会・オール日本スーパーマーケット協会を、以下「スーパー3団体」と記す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内スーパー販売額16兆8,026億円。商業動態統計の対象店舗の売上であり、小型食品スーパーを含む業界全体の総額ではない | 2025年 | 経産省「2025年小売業販売」 |
| 市場の伸び | 前年比+4.7%。上記と同じ商業動態統計「スーパー販売額」の公表前年比 | 2025年 | 経産省「2025年小売業販売」 |
| 事業者数 | 「各種食料品小売業」23,860事業所/「百貨店,総合スーパー」1,097事業所。企業数ではない。前者は食品スーパーと完全には一致せず、後者は百貨店を含むため合算しない | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・卸小売」 |
| 従業者数 | 「各種食料品小売業」1,101,681人/「百貨店,総合スーパー」245,975人。経済センサスの従業者であり、上記と同じ分類上のずれがある | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・卸小売」 |
| 平均年収 | 384.63万円(計算)。中分類「飲食料品小売業」、一般労働者・男女計・企業規模計10人以上。きまって支給する現金給与額280.8千円×12+年間賞与その他特別給与額476.7千円。食品専門店等も含み、GMS専業の給与ではない | 2025年調査 | 厚労省「2025年賃金構造基本統計」 |
| 価格の動き | 消費者物価指数「食料」前年同月比+2.8%。外食を含み、スーパーの商品構成とは一致しない | 2026年9月 | 総務省「2026年9月CPI・第5表」 |
| 上位3社の売上高 | 主要上場3社の比較:イオン GMS事業36,918.64億円・SM事業30,857.49億円(いずれも営業収益)/トライアルHD 流通小売事業13,424.80億円(外部顧客売上高)/ライフ8,485.70億円(連結売上高)。網羅的な売上順位ではない | イオン・ライフ:2026年2月期/トライアルHD:2026年6月期 | イオン「2026年2月期決算短信」 トライアルHD「2026年6月期決算短信」 ライフ「2026年2月期決算短信」 |
| 既存店売上高伸び率 | 前年同月比+0.9%。スーパー3団体・270社の既存店。同じ調査の全店は+2.1% | 2026年9月(速報) | 3団体「2026年9月販売統計」 |
| 調査対象店舗数 | 8,607店。スーパー3団体・270社の調査対象であり、全国の総店舗数ではない | 2026年9月(速報) | 3団体「2026年9月販売統計」 |
| 食品売上構成比 | 92.6%。同調査の総売上高に占める食品計の割合 | 2026年9月(速報) | 3団体「2026年9月販売統計」 |
| 惣菜売上構成比 | 11.5%。同調査の総売上高に占める惣菜の割合 | 2026年9月(速報) | 3団体「2026年9月販売統計」 |
経産省の販売額と3団体調査は対象範囲が異なるため、接続して一つの時系列にはしない。イオンのセグメント営業収益には内部取引や周辺業態が含まれるため、上記の企業数値から市場占有率を計算しない。平均年収は一般労働者の月例給与を年換算した指標であり、短時間労働者を含む全従業員の実収入平均ではない。
AI・フィジカルAIの影響と経営の打ち手
食品スーパーで先に利益につながるのは、日々の発注、製造量、値引きの判断を整合させることである。フィジカルAIは清掃と定型化した物流工程で実用化が進む一方、形状の異なる生鮮品を扱う店内作業まで一括して無人化できる段階ではない。
影響の全体像
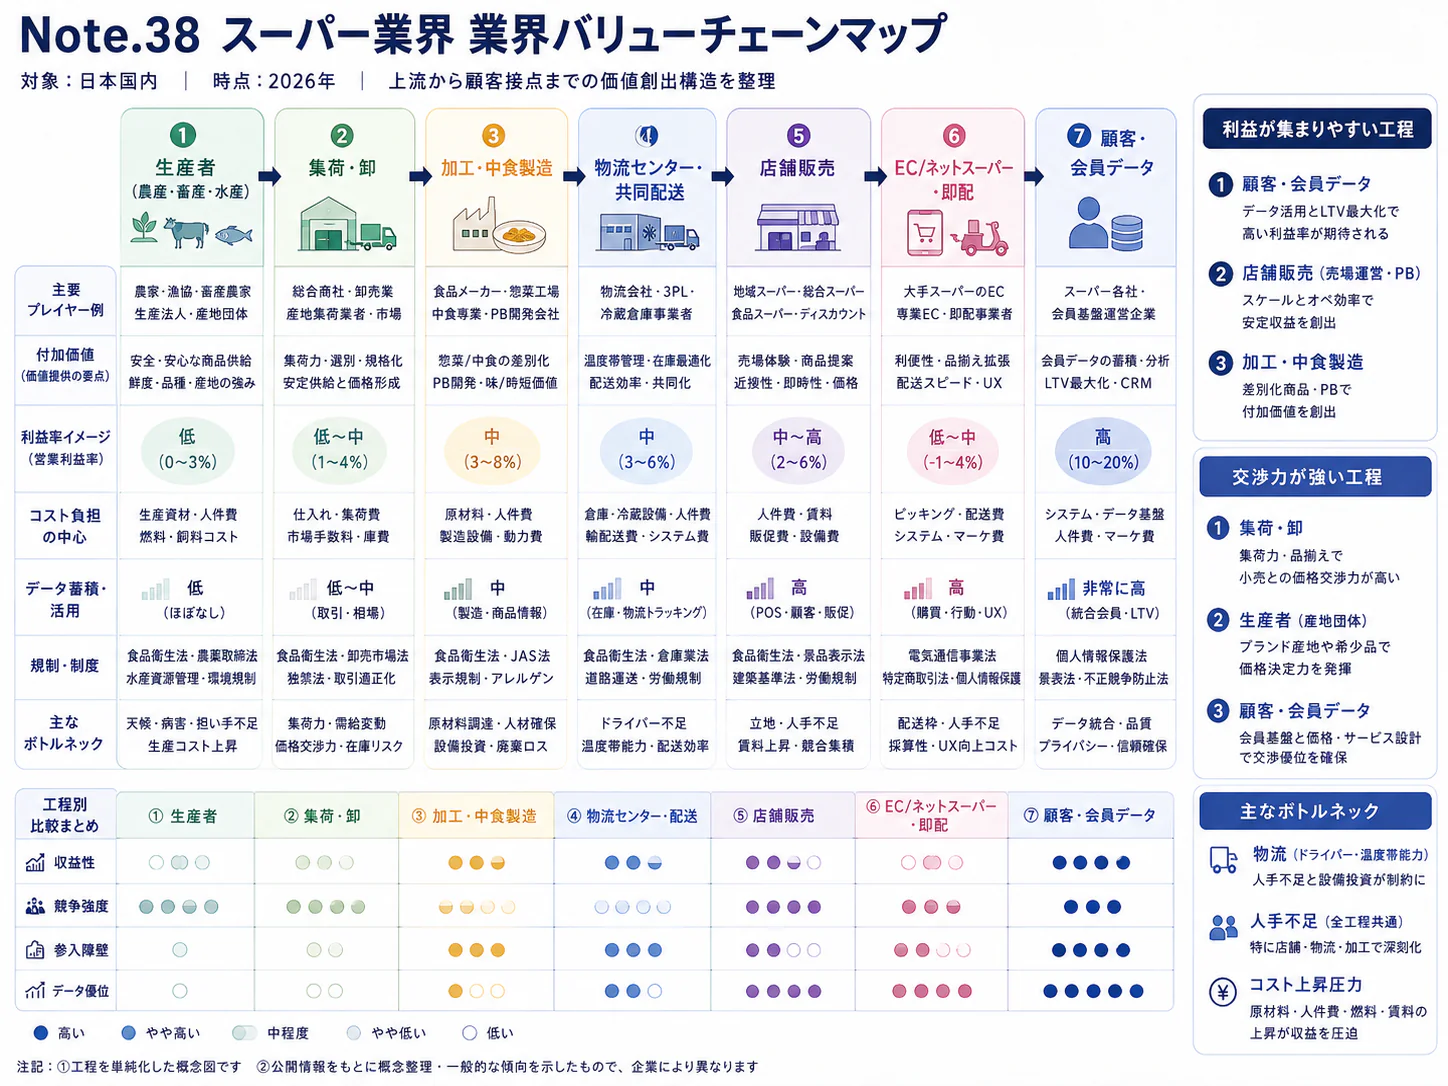
本稿のバリューチェーンは、商品企画・調達 → 製造・加工 → 物流・配送 → 販売・店舗運営 → 決済・顧客接点 → 在庫・ロス管理である。在庫・ロスの情報は次の調達・製造へ戻る。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 商品企画・調達 | 商談準備、社内資料検索、商品説明の草案作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ウォルマートのMyAssistant等。本部の情報処理支援 ウォルマート「従業員向けAI公表資料」 |
| 製造・加工 | 惣菜の需要予測に基づく発注量・製造量の判断 | データ・IoT | 実用(導入事例あり) | 2年以内 | イオンリテールがAIオーダーの対象を2024年6月からデリカの冷総菜・サラダに拡大 日本IBM「イオン導入事例」 |
| 物流・配送 | センター内の保管、搬送、商品ピッキング | フィジカルAI | 実用(導入事例あり) | 3〜5年 | イオン向け八王子CFCでオカドのロボット技術が稼働 オカド「イオン向け第2CFC稼働」 |
| 販売・店舗運営 | 床清掃の走行、障害物回避、作業記録 | フィジカルAI | 実用(導入事例あり) | 2年以内 | 光洋の清掃ロボットWhiz i導入 ソフトバンクロボティクス「光洋事例」 |
| 決済・顧客接点 | 買物中の商品登録、会計、販売情報の取得 | データ・IoT | 実用(導入事例あり) | 2年以内 | トライアル西友でのSkip Cart導入 トライアルHD「花小金井店開業」 |
| 在庫・ロス管理 | 発注数量と値引き時刻・率の判断 | データ・IoT | 実用(導入事例あり) | 2年以内 | イオンリテールのAIオーダー、AIカカク 日本IBM「イオン導入事例」 |
「段階」は事例の到達点、「時期」は日本での普及についての、公開情報からの分析にもとづく見通しである。「データ・IoT」には非生成型の需要予測・最適化を含め、人が押すカートや通常のセルフレジをフィジカルAIとは分類しない。
業務はどう変わるか
第一に、発注と値引きの別々の最適化から、欠品と廃棄を合わせた管理に変わる。 担当者が別々に決めていた発注・値引きを、販売履歴、在庫、天候等に基づく推奨値で支援し、人は催事などの例外を確認する。日本IBMが公表したイオンリテールの導入事例では発注時間の平均50%削減が示されているが、これは提供企業の公表値であり、全店の人件費が同率で下がるという意味ではない(日本IBM「イオン導入事例」)。
値引き抑制が廃棄を増やす場合もあるため、分析にもとづく提案は、廃棄原価、値引き後粗利益、夕方の欠品を組み合わせた評価である。
第二に、惣菜は朝に一日分を決める仕事から、小さな製造単位を組み合わせる仕事に変わる。 イオンリテールは需要予測に基づくAIオーダーの対象を、2024年6月からデリカの冷総菜やサラダに広げると公表しており、惣菜でも予測に基づく数量判断の導入事例がある(日本IBM「イオン導入事例」)。ただし、製造計画として実行できるのは、揚げ場・炊飯・解凍の能力や人員の制約を入れた場合である。予測精度に加え、時間帯別に実行可能な製造計画へ変換できるかが採算を左右する。
第三に、ネットスーパーの作業は、店舗からの人手による取り集めに加え、専用センターでの集約処理という選択肢を持つ。 オカドは2026年10月22日、イオン向け国内2拠点目となる八王子CFCの稼働と、On-Grid Robotic Pick(OGRP)と、冷凍品の注文を自動処理するAuto-Freezerの導入を公表した。国内で稼働した事例である(オカド「イオン向け第2CFC稼働」)。
回収は注文密度、配送距離、稼働率に依存する。商品を速く集めても、一便の配達件数が少なければ配送費は下がらない。中堅企業は、共同センターや受託利用を含めて比較する。
第四に、店舗の定型作業は、人の不在を補う装置と、人の判断を補う情報処理に分かれる。 光洋ではWhiz iが清掃に導入されている一方、ウォルマートのMyAssistantは本部従業員の資料作成等を支援するものであり、両者の代替対象は異なる(ソフトバンクロボティクス「光洋事例」、ウォルマート「従業員向けAI公表資料」)。生成AIは取引先資料の整理、販促案や手順書の草案に使えるが、アレルゲン表示、産地表示、消費期限の最終確定は、承認された原本と責任者の確認を通す。同資料の将来の拡張機能を導入済みとは扱わない。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| IBM/日本IBM | 米国 | 需要予測、最適化、業務システム連携 | イオンリテールの発注・値引き支援 | 展開済み。共同開発・導入事例あり 日本IBM「イオン導入事例」 |
| トライアルHD(リテールAI事業) | 日本 | 自社開発のSkip Cart、店内サイネージ | 商品登録・会計、店舗データの取得 | 展開済み。グループ外を含め2026年6月末時点で288店舗・24,031台に導入 トライアルHD「2026年6月期決算短信」 |
| オカド・グループ | 英国 | CFC、ロボット搬送・ピッキング | ネットスーパー専用物流 | 展開済み。イオン向け八王子CFC稼働 オカド「イオン向け第2CFC稼働」 |
| ソフトバンクロボティクス | 日本 | Whiz i | 売場の自律走行清掃 | 展開済み。光洋への導入事例あり ソフトバンクロボティクス「光洋事例」 |
| ウォルマート | 米国 | MyAssistant等の自社業務支援 | 本部の生成AI活用、従業員向け支援 | 未展開。本稿で扱う自社ツールの国内スーパーへの提供は確認できず ウォルマート「従業員向けAI公表資料」 |
「未展開」は、当該用途の国内公表事例を、確認した資料では確認できないという意味である。表では、提供企業と小売事業者による自社利用を区別している。
人材・収益・競争への影響
分析にもとづく見通しでは、入力・照合・清掃巡回の工数は減り、品質確認、設備保全、商品マスター管理の比重が増える。発注担当者は例外の理由を説明し、店長は作業時間と設備停止を含む損益を管理する仕事へ移る。
収益上は人件費の一部が利用料・減価償却・保守の固定費に移る。営業時間、通路幅、注文量が適合する店舗を選び、削減時間が残業・外注費の減少として損益に反映されたかを確かめる。
競争上の価値は、商品・売場・作業のデータを結ぶ運用に移る。外部企業への依存に備え、データの移行形式、判断ログ、手動運転を契約で定めておく。動く機械は客との接触や食品区域への立入りを検証し、事故時の責任と停止権限を明確にする。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 日配・惣菜で発注、製造、値引き、廃棄を同じ商品単位で記録する | 共通 | 直ちに〜1年 | 欠品とロスの同時把握 | 商品コード、期限、値引き理由の統一 |
| 高 | 導入店と比較店で、夕方欠品と廃棄原価を含めて検証する | 共通 | 1年以内 | 売上増と利益増の取り違えを防ぐ | 季節・改装・特売条件をそろえる |
| 高 | 惣菜の推奨製造数に、揚げ場・炊飯・人員の上限を入れる | 共通 | 1〜2年 | 実行不能な製造計画を減らす | レシピ、歩留まり、作業時間の整備 |
| 高 | センター自動化を配送圏と注文密度から逆算する | 大手 | 1〜3年 | 物流全体での投資回収 | 温度帯別原価、繁忙日の配送能力 |
| 中 | 共同物流・共同利用を前提に既存設備との接続を選ぶ | 中堅・中小 | 1〜3年 | 単独投資の固定費を抑える | 取扱量、共同運営規約、障害時の代替 |
| 高 | 表示・期限の草案と承認済み商品情報を分離する | 共通 | 導入前 | 誤表示・誤案内を防ぐ | 原本、承認者、修正履歴の管理 |
| 中 | 清掃・搬送機械の走行区域と停止担当を店舗ごとに設定する | 共通 | 導入前〜随時 | 接触事故と営業中断を抑える | 実売場での試運転、保守契約、教育 |
失敗は、削減時間を人件費削減と同一視すること、増収を技術だけの効果とみなすこと、全店の設備条件を同じと考えることである。特売や競合改装の影響を分け、人件費が減らない場合は接客・品出しへの再配置効果として評価する。
業界の定義と市場構造
食品スーパーとGMSは、ともに食品の高頻度購買を基盤にするが、売場構成と固定費の持ち方が異なる。市場を捉える際は「食品を売るすべての小売業」と「スーパーという店舗業態」を区別し、全国規模と個店商圏の二つの水準で分析する。
本稿には、生鮮3品、日配、加工食品、惣菜を中心に販売する食品スーパーと、食品に衣料品・住居関連品等を組み合わせるGMSを含める。ネットスーパー、プライベートブランド(PB)、食品加工センターはその事業活動として扱う。コンビニエンスストア、ドラッグストア、食品専門店、外食、卸売は対象外だが、顧客の食費と調達網を争う隣接業態として分析する。
商業動態統計の「スーパー」は、原則として従業者50人以上、売場面積1,500㎡以上、セルフサービス方式が売場の50%以上などの要件を持つ(経産省「商業動態統計・記入要領」)。このため2025年の16兆8,026億円は、近隣型の小型店まで網羅した食品スーパー市場ではない。これに対しスーパー3団体の調査は企業パネルであり、各地域に存在する全店舗を数えた統計ではない(経産省「2025年小売業販売」、3団体「2026年9月販売統計」)。
同じ商業動態統計で2026年7〜9月のスーパー販売額は4兆2,662億円、前年同期比1.2%増、既存店は0.2%増であり、2025年の4.7%増(既存店2.7%増)から伸びが鈍っている(経産省「商業動態統計速報・2026年9月分」)。食品価格の上昇が続く中での鈍化であり、名目の拡大が続く前提で出店・改装計画を立てることはできない。
食品部門ごとの動き
2026年9月の部門構成を見ると、一般食品、日配、生鮮で大部分を占める一方、既存店の増減方向はそろっていない。以下の構成比は総売上高を分母とする公表値であり、端数処理のため内訳の合計が食品計と一致しない場合がある(3団体「2026年9月販売統計」)。
| 部門 | 総売上高に占める割合 | 既存店売上高の前年同月比 | 経営上の確認点 |
|---|---|---|---|
| 青果 | 14.5% | +0.7% | 相場と入荷品質、売り切り速度 |
| 水産 | 8.3% | +1.2% | 加工技能と商品形態別の需要 |
| 畜産 | 11.6% | +5.2% | 単価、容量、商品構成の変化 |
| 惣菜 | 11.5% | +1.2% | 製造工数と時間帯別の売れ残り |
| 日配 | 20.9% | +0.9% | 来店頻度を支える価格と欠品 |
| 一般食品 | 25.9% | −2.1% | 買上点数、特売、他業態への流出 |
| 食品計 | 92.6% | +0.6% | 部門間の相殺を含む全体像 |
畜産の売上増が数量増とは限らず、一般食品の減少が店舗全体の顧客離れとも限らない。単価、点数、客数、商品構成を分解して、競争と相場の影響を区別する。
過去5年の経営環境は、感染症流行期の内食対応から、外出・外食の回復、食品価格上昇、人件費・物流費の増加へと重点が移った。供給側では、価格を維持するための共同調達だけでなく、加工・配送能力を共用できる企業再編が進み、トライアルによる西友取得やヨーク事業の資本構成変更がその代表例である(トライアルHD「2026年6月期決算短信」、セブン&アイ「事業承継・再出資完了」)。分析では、現在の再編は、売上を積み上げる競争と、地域内の固定費を組み替える競争が並行している。
GMSは非食品売場や共用施設の負担配分、食品スーパーは徒歩・自動車商圏の違いによって採算が変わる。全国の売上順位だけで出店余地を判断せず、地域の食費がどの売場に流れるかを確かめる。
顧客と需要の特性
顧客は食料品を買い続けるが、同じ店で同じ量を買い続けるとは限らない。価格、鮮度、調理の手間、移動時間の組合せで店を使い分けるため、顧客数だけでなく、買物目的ごとの選ばれ方を把握する。
以下の購買場面別の区分は、公開情報からの分析であり、各層の市場規模推計ではない。
| 主な購買場面 | 購買の決め手 | 乗り換えが起きる条件 | 店舗が確認すべき項目 |
|---|---|---|---|
| 家族向けのまとめ買い | 買物全体の金額、品ぞろえ、駐車のしやすさ | 主食・乳製品・肉などの継続的な価格差 | 一品の特売価格ではなく買物かご全体の価格 |
| 単身・少人数世帯の日常利用 | 適量、食べ切り、近さ | 大容量しかない、必要な時間に欠品する | 小容量商品の利益と廃棄、来店時間 |
| 就業者の夕食調達 | すぐ食べられること、味、帰路での利便性 | 夕方の品切れ、待ち時間、品質の不安定さ | 時間帯別の惣菜充足率と再来店 |
| 移動に制約がある顧客 | 配送、持ち運び、売場の分かりやすさ | 配送枠が取れない、最低注文額が高い | 注文頻度、配送料負担、受取方法 |
2026年9月の消費者物価指数「食料」は前年同月比2.8%上昇した一方、スーパー3団体の既存店売上高は0.9%増であった(総務省「2026年9月CPI・第5表」、3団体「2026年9月販売統計」)。これは家計の負担と店舗の売上の伸びが同じではないことを示すが、品目と対象が異なるため、差の1.9ポイントを実質販売数量の減少率とはしない。経営側が同時に確かめるのは、客数、買上点数、一点単価、容量変更である。
契約上の乗換費用は低いが、距離や習慣による制約はある。分析では、価格の印象をつくる日常品と、来店理由になる生鮮・惣菜を分けて管理することが重要である。
季節性は年間行事だけでなく、気温、降雨、曜日、給料日前後、地域の学校・事業所の稼働に左右される。食品消費は景気に対して比較的継続性がある一方、景気悪化時に単価の低い商品へ移る、購入量を減らす、外食を内食に置き換えるといった調整が同時に起こり得る。したがって不況が必ずスーパーの増益になるという前提は置けない。
人口減少地域では需要縮小と買物場所の維持が同時に課題となる。小容量や調理済み商品、配送への対応は、売上に加え一回の購買当たりのサービス原価で判断する。
なお、スーパー向けに商品・設備を販売する法人営業では、商品本部・バイヤーが入口でも、決裁には店舗運営、物流、品質管理、財務、情報システムが関わる。試験店舗での検証等が想定されるが、企業ごとの決裁過程は要確認である。売価・粗利に加え、納品、返品、作業量、保守対応まで提示するとよい。
バリューチェーンと収益構造
この業界の利益は、仕入差益を確保するだけでは残らない。加工、配送、店内作業、売れ残りまでの費用を、同じ商品と店舗の単位で管理できるかが重要であり、とくに惣菜とネットスーパーは売上成長と利益成長が分かれやすい。
六つの工程の役割と損益上の論点は以下のとおりである。
| 工程 | 主な担い手・企業例 | 付加価値の源泉 | 主な損益上の論点 |
|---|---|---|---|
| 商品企画・調達 | イオン、ライフ等の商品本部、メーカー、卸、生産者 | PBの仕様、調達条件、地域商品 | 発注量と販売力の不一致、調達先の集中 |
| 製造・加工 | 店内作業場、食品加工センター、惣菜製造委託先 | 鮮度、味、容量、調理の代行 | 歩留まり、技能、廃棄、設備の稼働率 |
| 物流・配送 | 小売の物流拠点、卸、運送会社 | 温度帯管理、補充の正確さ | 積載、荷待ち、配送頻度、繁忙対応 |
| 販売・店舗運営 | 食品スーパー、GMS各店舗 | 近さ、品ぞろえ、買いやすさ | 人件費、賃借料、光熱費、改装費 |
| 決済・顧客接点 | 店舗、ネットスーパー、決済・配送事業者 | 注文・受取の利便性、継続利用 | 決済手数料、販促費、配達原価 |
| 在庫・ロス管理 | 商品部、製造部門、店舗責任者 | 売り切りと品質維持 | 値引き、廃棄、欠品、棚卸差異 |
調達・製造・物流の工程別利益は通常開示されず、利益率で順位付けはできない。PBや惣菜は差別化しやすいが、委託費、包材、労働、売れ残りを含む利益は商品別の検証が必要である。
事業単位では、イオンの2026年2月期GMS事業の営業利益は214.30億円、SM事業は298.70億円であった。各セグメント営業収益で割ると営業利益率はそれぞれ0.58%、0.97%となる(計算)。対してライフの同年度の営業利益は260.06億円、営業収益に対する営業利益率は3.0%であり、同じ食品販売でも事業構成と運営条件によって利益水準は異なる(イオン「2026年2月期決算短信」、ライフ「2026年2月期決算短信」)。
イオンは内部取引や複数業態を含むセグメント、ライフは連結全社であり、差を特定施策の効果とは断定できない。
公表損益から見える費用の大きさ
ライフの2026年2月期連結損益計算書を例にすると、食品小売では小さな費用率の変化が利益に影響することが分かる。以下の比率は売上高8,485.70億円を分母とした計算であり、営業収益を分母とする比率とは異なる(ライフ「2026年2月期決算短信」)。
| 費目 | 金額 | 売上高に対する比率(計算) | 読み方 |
|---|---|---|---|
| 売上原価 | 5,820.96億円 | 68.6% | 商品調達の影響が大きい |
| 給料・手当・賞与 | 1,093.66億円 | 12.9% | 福利厚生等を含む人件費総額ではない |
| 運賃 | 307.36億円 | 3.6% | 物流関連費の一部を示す |
| 水道光熱費 | 130.31億円 | 1.5% | 冷蔵・冷凍、空調、加工の負担 |
| 賃借料 | 348.57億円 | 4.1% | 店舗・施設の固定費 |
表は抜粋であり、全費用には一致しない。他社と比べるときは、費目の範囲をそろえる。分析では、仕入単価だけでなく配送頻度、ケース入数、品出し時間も含む交渉が利益改善に有効である。
価格転嫁には、仕入価格の上昇を売価に反映する局面と、人件費・物流費を売価へ反映する局面がある。2026年9月には一般食品の既存店売上高が前年同月を下回っており、一律の値上げだけで費用増を吸収できるとの前提は置きにくい(3団体「2026年9月販売統計」)。値下げする商品の費用を、どの粗利益で補うかも明示する。
供給網では、生鮮品の天候・相場変動、輸入原料の為替影響、温度帯別物流の制約が重なる。PBを少数の工場へ集約すると調達効率は上がり得るが、設備停止や品質問題の影響も集中する。代替工場、代替規格、配送拠点の切替条件を持ち、欠品時に何を優先販売するかまで決めておく。
競争環境
競争の焦点は全国の企業数が減ることそのものではなく、各地域で調達、加工、物流、売場を一体として運営できる企業が増えることである。2026年11月時点では、旧セブン&アイ系スーパーを従来どおり同一グループとして比較することはできず、資本関係の更新が業界分析の出発点になる。
同一定義の直近の全国集中度は、確認した資料では確認できない。統計と企業売上の範囲が異なるため、シェアの推計は本稿では対象外とし、商圏内の食品売場数、価格、面積、配送サービスで競争を評価する。
五つの競争要因
以下の強さと方向は、公表事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 西友取得、首都圏再編等で価格・商品政策を移植する主体が増える トライアルHD「2026年6月期決算短信」、U.S.M.H「会社概要」 | 強まる |
| 新規参入の脅威 | 中 | 大型店・物流には投資が必要だが、既存店取得や隣接業態経由で参入できる。PPIHのOlympic取得が一例 PPIH「個人投資家の皆さまへ」 | 強まる |
| 代替業態の脅威 | 強 | 食料品支出を会員制倉庫店等も獲得。コストコは日本で事業を継続拡大 コストコ「FY2026決算」 | 強まる |
| 買い手の交渉力 | 強 | 個人の価格交渉より、低い契約上の乗換費用と購買先の選択が作用。食料価格上昇下で点数・容量の調整が可能 総務省「2026年9月CPI・第5表」 | 強まる |
| 売り手の交渉力 | 中 | 大手の調達規模に対し、原料・製造・運送の供給制約が作用。委託取引の価格協議ルールも強化 公取委「取適法」 | 強まる |
国内主要企業の違い
| 企業・グループ | 規模・事業の位置 | 公表情報に基づく強み・戦略の違い | 経営分析上の着眼点 |
|---|---|---|---|
| イオン | GMS・SM事業の営業収益はデータ表参照 | 全国・地域会社を持ち、中期計画で食品の収益力と事業構成を見直す イオン「2026–2030年度中期計画」 | グループ全体の増収と食品小売の利益を分ける |
| ヨーク・ホールディングス | イトーヨーカ堂、ヨークベニマル等を含む事業群 | 2025年9月にベインキャピタル傘下への事業承継・再出資完了。旧親会社の連結事業としての比較は終了 セブン&アイ「事業承継・再出資完了」 | 非上場化後の投資・改装・商品政策の把握 |
| トライアルHD | 流通小売事業売上高13,424.80億円 | 西友を2025年7月から連結。既存スーパーへの自社運営方式の展開 トライアルHD「2026年6月期決算短信」 | 買収寄与と既存店成長、統合費用を分ける |
| ライフ | 売上高8,485.70億円 | 首都圏・近畿圏を軸とし、アルビス取得で地域展開の拡張を企図 ライフ「2026年2月期決算短信」、ライフ「アルビス公開買付け開始」 | 既存地域の運営力を新地域で再現できるか |
| U.S.M.H | 2026年9月28日現在760店舗 | マルエツ、カスミ、いなげや、イオンフードスタイルの首都圏基盤 U.S.M.H「会社概要」 | イオングループと二重計上せず、統合後の採算を見る |
| イズミ | 西日本のGMS・食品スーパー | 西友九州事業を取り込み地域基盤を拡張 イズミ「統合報告書2024」 | 既存施設と取得店の加工・物流の共用 |
| PPIH | ドン・キホーテ、アピタ・ピアゴ等 | GMS・食品領域を持ち、Olympicを2026年7月にグループ化 PPIH「個人投資家の皆さまへ」 | 業態間で商品政策を移す際の顧客適合性 |
再編後の売上拡大は、収益改善の証拠にはならない。イオンの2026年3〜8月はGMS事業が営業損失126億円、SM事業が同1億円であり、U.S.M.Hも同期間に営業損失32.83億円を計上した(イオン「2027年2月期上期説明資料」、U.S.M.H「2027年2月期上期決算短信」)。単純な優劣は付けられないが、規模と利益を別々に追う。
直近3年の主な再編
| 時期 | 公表された動き | 2026年11月4日時点の区別 |
|---|---|---|
| 2024年8月 | イズミグループが西友の九州69店舗を承継 イズミ「統合報告書2024」 | 完了済み。地域内の事業基盤を拡大 |
| 2025年7月1日 | トライアルHDが西友の全株式を取得 トライアルHD「2026年6月期決算短信」 | 完了済み。2026年6月期は買収寄与を含む |
| 2025年9月1日 | ヨークHDのベインキャピタル傘下への事業承継・再出資が完了。セブン&アイの再出資比率は取得親会社の35.07% セブン&アイ「事業承継・再出資完了」 | 完了済み。35.07%はヨークHDへの直接出資比率と混同しない |
| 2026年3月 | U.S.M.H傘下のマックスバリュ関東がダイエー関東事業、イオンマーケットを統合し、イオンフードスタイルが発足。統合で店舗数は95店増加 U.S.M.H「2027年2月期上期決算短信」 | 完了済み。上期の増収には統合による店舗増を含む |
| 2026年7月1日 | PPIHがOlympicを株式交換でグループ化 PPIH「個人投資家の皆さまへ」 | 完了済み |
| 2026年9月9日〜11月10日 | ライフがアルビス株式の公開買付けを実施 ライフ「アルビス公開買付け開始」 | 11月4日は期間中。成立・取得完了とは記載しない |
成功の鍵は四つある。第一は日常品の価格競争力と生鮮・惣菜の差別化、第二は物流・加工の密度である。前者はイオンの価格・商品政策、後者はイズミの九州事業承継が検証例となる(イオン「2027年2月期上期説明資料」、イズミ「統合報告書2024」)。
第三は地域仕入れと共通業務の切分け、第四は客数・粗利益・物流費・改装投資で統合効果を検証することである。複数社を束ねるU.S.M.Hでは、この実行力が焦点になる。
海外の動向と主要企業
海外から日本に広がるのは、大型チェーンの直接出店だけでなく、会員制、地域ブランドを残す統合、共同調達、事業国の選別である。世界の食品小売を同一定義で網羅した公的な市場総額は確認できず、日本の世界シェアは本稿では示さない。
米国農務省によると、2025年の家庭内消費向け食品支出は約1.1兆米ドル(2025年価格)であり、そのうち食料品店の割合は56.2%、倉庫型会員店・スーパーセンターは26.4%である。後者の割合は1997年の9.4%から上昇した。これは店舗の全商品売上高ではなく食品支出の販売先別構成であり、業態をまたぐ競争を示す(米国農務省「Retail Trends」)。中国では2025年の限額以上単位のスーパー小売額が前年比4.3%増となったが、一定規模以上の企業等に限る統計であり、日本の商業動態統計と単純比較はできない(中国国家統計局「2025年小売統計」)。
欧州も業態定義や税の扱いが異なるため、統一市場総額は示さない。以下は主要企業の直近通期であり、為替換算の順位ではない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ウォルマート | 米国 | 706.4十億米ドル。2026年1月期、Net sales ウォルマート「FY2026 Form 10-K」 | スーパーセンター、会員制、店舗とEC。会費等を除いた売上を記載 | 店舗と配送を組み合わせた事業、Walmart+等を展開 ウォルマート「FY2026 Form 10-K」 | 自社ブランドのスーパー店舗網はない。西友はトライアル傘下 トライアルHD「2026年6月期決算短信」 |
| コストコ | 米国 | 297.2十億米ドル。2026年8月期、Net sales コストコ「FY2026決算」 | 会費収入と絞り込んだ品ぞろえ、大容量販売 | 通期売上高は前年比10.1%増 コストコ「FY2026決算」 | 2026年9月24日時点で37倉庫店、ECを運営 コストコ「FY2026決算」 |
| テスコ | 英国 | 73,712百万英ポンド。2026年2月期、53週、燃料込み・VAT抜きRevenue テスコ「2025/26決算」 | 英国・アイルランド・中欧、会員施策、Bookerの卸売 | 価格競争力と店舗・オンラインの顧客基盤を強化 テスコ「2025/26決算」 | 直近報告の事業地域に日本は含まれない |
| アホールド・デレーズ | オランダ | 92.4十億ユーロ。2025年、Net sales アホールド・デレーズ「2025年年次報告」 | 米国・欧州で地域ブランドを運営 | ルーマニアのProfi買収後の統合を進行 アホールド・デレーズ「2025年決算説明」 | 直近年次報告の店舗事業地域に日本は含まれない |
| カルフール | フランス | 82,102百万ユーロ。2025年、税抜Net sales・継続事業 カルフール「2025年決算」 | ハイパーマーケット、近隣型、卸・加盟店を組み合わせる | Cora・Matchを統合、欧州の共同購買基盤Concordisを稼働 カルフール「2025年決算」 | 自社スーパー店舗網はない。日本との比較は運営モデルが中心 |
テスコは53週決算、コストコは会費を含まない売上高である。指標の違いを残し、成長率や利益率の単純比較は避ける。
日本企業の海外展開では、イオンの2026年2月期における日本以外の外部顧客営業収益は、全体の約8.7%である。これは所在地別情報から「全体-日本」を計算した値であり、金融や商業施設を含むため、食品スーパーだけの海外売上比率ではない(イオン「2026年2月期決算短信」)。同社は2026年9月にタイの小売事業の株式を譲渡し、ベトナム等への重点化を説明しており、海外店を増やすことと、進出先を選び直すことが並行している(イオン「2027年2月期上期説明資料」)。
日本に広がる動きは三つに整理できる。会員制による継続利用はコストコがすでに国内で実行しており、競合店は一品の安さだけでなく、年間を通じた買物の配分で比較する必要がある。地域ブランドを残しながら調達・物流を共通化する方式と、国境を越えた共同購買は、今後3〜5年の国内提携を検討する際にも有力な参照例になるとみられる。
大容量型と少量・高頻度型の商圏では、適する売り方が異なる。嗜好、納品単位、鮮度への期待を検証し、調達・商品開発・店舗運営のどの不足機能を補うかで提携先を選ぶ。
外部環境と制度の変化
2026年以降は、仕入れ、物流、人員配置を従来の契約と勤務体系のまま続けるコストが上がる。制度対応を管理部門だけの事務として扱わず、PBの製造委託、納品条件、パートの働き方、包材仕様の変更として事業計画に織り込む。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 物流制度 | 日本 | 年度の取扱貨物重量9万トン以上の特定荷主に、中長期計画・定期報告、物流統括管理者の選任等 | 2026年4月施行 | 大・短期は負担増の向かい風、共同配送・荷待ち削減には追い風 | 国交省「改正物流効率化法」、経産省「荷主向け物流効率化法の概要」 |
| 取引制度 | 日本 | 取適法により委託取引の価格協議、支払方法等の規律を強化 | 2026年1月1日施行 | 大・PB等の価格交渉と委託管理に負担増の向かい風 | 公取委「取適法」 |
| 労働費用 | 日本 | 2026年度地域別最低賃金の全国加重平均は1,177円、前年度比56円上昇 | 都道府県別に2026年10月1日〜12月2日に発効 | 大・人件費には向かい風、処遇改善による定着には追い風 | 厚労省「令和8年度地域別最低賃金額及び発効日」、厚労省「最低賃金の推移」 |
| 社会保険 | 日本 | 短時間労働者の月額8.8万円の賃金要件を撤廃。企業規模要件も段階縮小 | 2026年10月撤廃。規模要件は2027年10月1日36人以上、2029年10月1日21人以上へ | 大・保険料負担には向かい風、就業時間拡大には追い風となる余地 | 厚労省「社会保険適用拡大Q&A」、厚労省「社会保険の加入対象拡大」 |
| 食品ロス | 日本 | 事業系食品ロスを2030年度までに2000年度比60%削減する国の目標 | 2025年3月25日基本方針決定、目標年度2030年度 | 中・削減投資には追い風、取引慣行・製造量の見直しが必要 | 消費者庁「食品ロス削減基本方針」 |
| 包装・資源循環 | EU | 包装・包装廃棄物規則の適用開始。リサイクル可能性等の要件を段階的に強化 | 原則2026年8月12日適用、2030年以降の要件は個別規定による | 中・EU向け食品・PB輸出には対応費用の向かい風 | 農水省「EU包装・包装廃棄物規則」 |
最低賃金の1,177円は全国一律に適用される最低額ではなく、都道府県別の改定額を加重平均した値である。11月4日時点では未発効の地域もあるため、店舗別に実際の発効日と賃金体系を確かめる(厚労省「令和8年度地域別最低賃金額及び発効日」)。社会保険の企業規模も全従業員数ではなく、法人番号が同じ全事業所の厚生年金保険の被保険者の総数で判定する点に注意が必要である(日本年金機構「特定適用事業所の判定基準」)。
物流対応は発注締切、納品時刻、検品方法の見直しを伴う。分析では、欠品リスク、センター在庫、店舗の受入作業を合わせた配送条件の変更が、制度対応と原価改善を両立させる。
取適法の対象は、通常の商品仕入れすべてと同義ではない。PB等の製造委託や対象となる運送委託は、取引内容と事業者規模の要件で確かめる。自社工場から自社店舗への運送が、一律に「特定運送委託」になるわけでもない(公取委「取適法Q&A」)。購買部門の打ち手は、価格の合意に加えて、協議記録、仕様変更、支払条件まで管理することである。
包装削減は、破損・品質低下による食品ロスと合わせて評価する。EU規則は国内店舗すべてへの直接規制ではなく、輸出先や調達仕様を通じて関係する制度である。
人口減少と移動制約への対応は、出店抑制だけでは完結しない。既存店の面積・営業時間・配送の組合せを変え、維持できる食料品供給を設計することが必要である。脱炭素では冷蔵・冷凍設備や空調の更新を店舗改装と合わせ、電力費の削減と資金負担を店舗別に比較することが現実的な経営課題となる。
人材と生産性
人材制約の中心は、必要な時間帯に働ける人員と、生鮮・惣菜の技能を持つ人員を確保できるかである。採用力を説明するには、給与水準の比較に加えて、勤務時間、作業負荷、通勤、教育機会を見る。
2026年スーパーマーケット年次統計調査の業界推計値では、必要人数に対して採用できている割合は正社員81.2%、パート・アルバイト83.3%である。また、総従業員に占める店舗勤務のパート・アルバイト比率は69.0%であり、短時間勤務者の配置が運営を大きく左右する(3団体「2026年年次統計」)。これらは調査回答を基にした団体推計であり、政府の有効求人倍率や欠員率とは異なる。
「平均年収」384.63万円は、飲食料品小売業の一般労働者について、月例給与を12倍し賞与等を加えた計算値である。食品専門店なども含む数字であり、パートの年収やスーパーの新卒採用の給与とは別物である(厚労省「2025年賃金構造基本統計」)。団体の調査では、正社員の平均賃金は前年同期比103.7%(3.7%増)だった(3団体「2026年年次統計」)。賃上げと採用難が同時に進んでいる。
鮮魚・精肉の加工、惣菜の製造、衛生管理は、レジや品出しとは別の技能である。採用人数だけで充足を測ると、この違いが見えなくなる。経験者が欠けると製造量や品ぞろえを縮めることになり、欠員はそのまま売上に響く。打ち手は、店内で加工する商品と、センターや外部から調達する商品を分け、技能者をどの商品に集中させるかを決めることである。
労働生産性の国際比較では、付加価値額の定義、短時間労働者の換算、製造・物流の外注範囲が異なる。食品スーパー・GMSを同じ範囲にそろえた比較値は、確認した資料からは作れない。このため、売上高を人数で割った数字は、付加価値生産性としては本稿では示さない。店舗管理では売上高/人時に加え、値引き・廃棄後の粗利益/総労働時間、部門ごとの加工時間、欠品を併用することが望ましい。
働き方では、社会保険適用拡大による手取りと就業時間の変化を従業員ごとに確認し、時間を一律に短くする運用を避ける(厚労省「社会保険適用拡大Q&A」)。外国人材では、飲食料品製造業分野の特定技能の対象に、食料品製造を行うスーパーの青果・鮮魚・食肉加工、ベーカリー、そう菜製造の部門が含まれるが、販売業務には関連業務としても従事できない(法務省・農水省「飲食料品製造業分野の運用要領改正」)。教育担当者、作業手順、製造部門の範囲を整え、採用人数と実際に任せられる作業を一致させる。
2030年に向けたシナリオ
2030年の姿を左右するのは、家計の食料品購買力が回復するかと、企業再編が店舗・加工・物流の費用改善に結び付くかである。以下は、この二つを軸にした、分析にもとづく条件付きシナリオであり、市場規模の外部予測や発生確率の推計ではない。
購買力は所得・食品価格・買上点数で、統合は既存店利益・物流費・投資・資金創出で判断する。市場拡大と一部企業の損失が同時に起きており、売上だけでは将来を描けない(経産省「2025年小売業販売」、イオン「2027年2月期上期説明資料」)。
| シナリオ | 二つの軸の状態 | 2030年の業界像 | 起きる条件・可能性の見立て |
|---|---|---|---|
| 地域単位で効率化が進む | 購買力は緩やかに改善/統合が進む | 地域の店名や生鮮商品を残しつつ、調達・加工・物流を共有。改装と賃上げの原資が確保される | 既存店の点数が安定し、統合費用の回収が進む場合。分析上の基本ケースだが、地域差は残る |
| 価格競争が再編効果を吸収する | 購買力が弱い/統合が遅れる | 値下げ、費用増、改装負担が重なり、不採算店の整理と資本提携が続く。供給拠点が疎になる地域も生じる | 食品価格が家計所得を圧迫し、取得店の改善が遅れる場合。十分に備えるべき下振れケース |
| 便利さへの支出が戻る | 購買力が改善/統合が進む | 高品質惣菜、小容量、受取・配送等の利便性が伸び、価格重視型との分化が進む | 買上点数と差別化商品の粗利益がともに伸びる場合。都市部や特定商圏で先行する上振れケース |
基本ケースでも、地域によっては大型店の面積縮小や配送との組合せが必要になる。下振れケースでも閉店に伴う需要移動はあり、全国平均と個店の機会を分けて評価する。
| 先行指標 | 確認する統計・発表 | 読み取り方 |
|---|---|---|
| 既存店・部門別販売 | スーパー3団体の月次販売統計 3団体「2026年9月販売統計」 | 食品計だけでなく一般食品、惣菜、生鮮の方向がそろうか |
| 食品価格と家計負担 | 総務省の消費者物価指数 総務省「2026年9月CPI・第5表」 | 価格上昇率が鈍るか。店舗の数量とは別に確認する |
| 統合後の損益 | イオン、U.S.M.H、トライアル等の決算資料 イオン「2027年2月期上期説明資料」、U.S.M.H「2027年2月期上期決算短信」、トライアルHD「2026年6月期決算短信」 | 売上の買収寄与を除き、利益・投資・資金創出を追う |
| 採用と賃金 | スーパー3団体の年次統計、厚労省の最低賃金資料 3団体「2026年年次統計」、厚労省「令和8年度地域別最低賃金額及び発効日」 | 採用充足が改善しても、勤務時間の不足が残っていないか |
| 再編の実現・運営移行 | 取得企業・対象企業の適時開示 ライフ「アルビス公開買付け開始」 | 発表、成立、連結開始、事業統合を別々の日付で記録する |
事業計画では一つの売上成長率を全店に当てはめず、客数が戻らない場合でも維持できる固定費と、需要回復後に追加できる能力を分けて見る。買収・新センター・大型改装は、下振れケースの資金負担を先に確かめてから実行順序を決める。
経営・企画部門への示唆
経営の優先課題は、値上げや買収で膨らんだ売上を、店舗利益と設備更新の原資に変えることである。スーパー販売額の伸びは2026年7〜9月に前年同期比1.2%増まで鈍っており(経産省「商業動態統計速報・2026年9月分」)、名目成長を前提にした出店・改装計画は立てにくい。判断の単位を全国の売上順位から、配送圏、加工拠点、個店の損益へ下ろす。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 本稿の根拠 | 実行・中止を判断する条件 |
|---|---|---|---|
| 大手 | 取得店を価格訴求型と生鮮・惣菜型に振り分け、配送圏ごとにセンターと加工場の統廃合を先に決める。統合初期の減益を前提に、改装の順番を資金創出で決める | 統合で95店舗増えたU.S.M.Hは、上期に14.0%の増収でも営業損失32.83億円を計上した(U.S.M.H「2027年2月期上期決算短信」) | 統合店の1店当たり配送便数、センター稼働率、改装後の客数が2期以内に改善するか。改善しない地域は業態転換か店舗譲渡に切り替える |
| 中堅・中小 | 売却か独立かの二択にせず、PB・物流・システムを共同化し、生鮮・惣菜の仕入れと値付けの裁量は手元に残す提携を選ぶ。共同化で浮いた人時を生鮮加工と惣菜製造に回す | 最低賃金の全国加重平均は5.0%上がり、2027年10月からは従業員36人以上の企業も短時間労働者の社会保険の適用対象になる(厚労省「最低賃金の推移」、厚労省「社会保険の加入対象拡大」) | 共同化で減る物流・システム費が、人件費と保険料の増加を上回るか。提携後も生鮮・惣菜の既存店売上と客数が落ちないか |
| 新規参入を考える企業 | 店舗網の取得より、惣菜製造の受託、冷凍・冷蔵センターの運営、ネットスーパーの出荷代行、冷蔵設備の保全など、中堅・中小が単独では持てない機能で入る | 惣菜は総売上高の11.5%を占め、既存店売上高は1.2%増と一般食品(2.1%減)より強い(3団体「2026年9月販売統計」)。一方、本文で計算した大手のGMS・食品スーパー事業の営業利益率は0.6〜3.0%と薄い | 利用料を、店舗側の廃棄・値引きの減少と人時の削減で賄えるか。年末など繁忙日の処理能力を契約で保証できるか |
分析では、三つの立場に共通する落とし穴は、2026年10月に社会保険の賃金要件が撤廃された後も、保険料を抑えるためにパートの勤務時間を一律に短くすることである。生鮮加工や惣菜製造の技能を持つ人の時間を削れば製造量が落ち、差別化の源泉を自ら弱めることになる。
通説と異なる見方
1. 食品の値上げは、スーパーにとって一律の追い風ではない。 2026年9月の消費者物価指数「食料」は前年同月比2.8%上昇したが、同じ月の既存店売上高は0.9%増にとどまり、一般食品は2.1%減、畜産は5.2%増であった(総務省「2026年9月CPI・第5表」、3団体「2026年9月販売統計」)。分析では、値上げが通りやすいのは品質や鮮度で選ばれる部門であり、一般食品の値上げは他業態への流出で相殺されやすい。価格改定は部門別に計画し、一般食品の価格を据え置く原資をどの部門の粗利益で作るかを先に決める。
2. 再編の価値は店舗数ではなく、同じ配送圏に店舗が重なる度合いで決まる。 イズミが2024年8月に承継した西友の九州69店舗は、うち62店が福岡県内にあった(イズミ「統合報告書2024」)。地域が重なる承継は、物流や加工の共用で費用を下げやすい。一方、首都圏・近畿圏を地盤とするライフによる北陸のアルビスの公開買付けは地域を広げる案件である(ライフ「アルビス公開買付け開始」)。分析では、こうした案件は既存の物流網を共有しにくく、商品とシステムの統合で回収できるかが問われる。統合計画は、取得店舗数ではなく、既存センターから一定距離内にある店の比率で比べる。
3. GMSの不振を、衣料・住居の問題とだけみなすのは不十分である。 イオンは2026年3〜8月のGMS事業の営業損失拡大の主因に、衣料・住居余暇の苦戦とともに食品売上の伸び悩みを挙げ、食品中心のSM事業も価格政策・販促施策の課題で減収減益とした(イオン「2027年2月期上期説明資料」)。非食品売場を縮めるだけでは収益は戻らず、食品売場で価格への信頼をどう作るかが利益を左右している。
公開情報ではわからないこと
- 買収・提携先の設備更新の時期と賃貸借の条件:冷蔵・冷凍設備や空調の更新時期、借地借家契約の残存期間と賃料改定の条件、加工場の余力は決算資料に出ず、取得後の資金負担を大きく左右する。確認方法:買収調査で店舗別の設備台帳と契約書を入手し、主要店を設備業者と実地点検する。
- 提携後も残すべき地域の強み:地域スーパーの顧客が評価しているのが地場の生鮮・惣菜か、価格か、近さかは、外部からは見えない。確認方法:提携前に対象店で出口調査とID-POSデータの分析を行い、部門別の来店理由を把握する。
- 世帯の食費の配分:同じ世帯がスーパー、ドラッグストア、会員制倉庫店、コンビニへ食費をどう振り分けているかは、業態別の統計からはわからない。確認方法:世帯の購買日記とインタビューを組み合わせ、安さの印象と実際の支出額を分けて測る。
- 惣菜・生鮮加工の商品別採算:工程別・商品別の利益は開示されない。確認方法:店舗の作業場で作業時間を計測し、商品別の製造時間、廃棄、熟練者への依存を、通常日と年末・催事日で比べる。
- 賃金要件撤廃後のパートの働き方:2026年10月の撤廃後に勤務時間を増やした人と減らした人の割合は、まだ公表されていない。確認方法:自社の従業員アンケートと、同業他社の人事担当者へのインタビューで、時間帯別の人員確保への影響を把握する。
出典
本文の統計と企業情報は、以下の公表資料に基づく。公表日を確認できない継続更新ページには、その旨と閲覧日等を記した。
- 経済産業省「2025年 小売業販売を振り返る」(2026年4月14日)
- 経済産業省「商業動態統計速報 2026年9月分」統計表(百貨店・スーパー販売額・事業所数)(2026年10月30日)
- スーパー3団体「スーパーマーケット販売統計調査 2026年9月実績・速報版」(2026年10月20日)
- トライアルホールディングス「2026年6月期 決算短信」(2026年8月13日)
- セブン&アイ・ホールディングス「当社子会社における会社分割(吸収分割)による事業承継の完了のお知らせ」(2025年9月1日)
- U.S.M.H「会社概要・グループ各社」(公表日記載なし・2026年9月28日現在の情報)
- ライフコーポレーション「アルビス株式会社株式に対する公開買付けの開始に関するお知らせ」(2026年9月8日)
- コストコ「Fourth Quarter and Fiscal Year 2026 Operating Results」(2026年9月24日)
- アホールド・デレーズ「Annual Report 2025」(2026年2月25日)
- 国土交通省「改正物流効率化法」(随時更新・2026年11月4日閲覧)
- 経済産業省「荷主向け!物流効率化法の概要」(随時更新・2026年11月4日閲覧)
- 公正取引委員会「中小受託取引適正化法(取適法)」(随時更新・2026年11月4日閲覧)
- 厚生労働省「社会保険適用拡大Q&A」(随時更新・2026年11月4日閲覧)
- 日本IBM「イオンリテール、AIカカク・AIオーダーの活用を拡大」(2024年5月7日)
- オカド・グループ「Ocado launches second CFC with AEON in Japan」(2026年10月22日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 卸売業,小売業に関する集計 結果の概要」(2023年3月28日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類別」(2026年3月24日)
- 総務省「2025年基準 消費者物価指数 2026年9月分・第5表 品目別価格指数(全国・東京都区部)」(2026年10月23日)
- イオン「2026年2月期 決算短信」(2026年4月9日)
- ライフコーポレーション「2026年2月期 決算短信」(2026年4月9日)
- ウォルマート「Walmart Unveils New AI-Powered Tools to Empower 1.5 Million Associates」(2025年6月24日)
- ソフトバンクロボティクス「光洋へのWhiz i導入事例」(公表日記載なし・2026年11月4日閲覧)
- トライアルホールディングス「トライアル西友 花小金井店オープン」(2025年11月28日)
- 経済産業省「商業動態統計調査 百貨店・スーパー調査票 記入要領」(2025年版・公表日記載なし)
- パン・パシフィック・インターナショナルホールディングス「個人投資家の皆さまへ」(公表日記載なし・2026年11月4日閲覧)
- イオン「2026–2030年度 中期経営計画」(2026年5月11日)
- イズミ「統合報告書2024」(2024年・月日記載確認できず)
- イオン「2027年2月期 第2四半期決算説明会資料」(2026年10月13日)
- U.S.M.H「2027年2月期 第2四半期決算短信」(2026年10月9日)
- 米国農務省経済調査局「Retail Trends」(2026年8月17日更新)
- 中国国家統計局「2025年12月份社会消费品零售总额增长0.9%」(2026年1月19日)
- ウォルマート「Form 10-K, Fiscal Year Ended January 31, 2026」(2026年3月13日)
- テスコ「Preliminary Results 2025/26」(決算発表資料PDF)(2026年4月16日)
- アホールド・デレーズ「Q4 2025 Results Presentation」(2026年2月11日)
- カルフール「Q4 2025 sales and FY 2025 results」(2026年2月17日)
- 厚生労働省「令和8年度地域別最低賃金額及び発効日」(2026年度改定・公表日記載なし)
- 厚生労働省「最低賃金(全国加重平均)の引上げ額と引上げ率の推移」(2026年度版・公表日記載なし)
- 厚生労働省「社会保険の加入対象の拡大について」(2025年改正法関連・2026年11月4日閲覧)
- 日本年金機構「『被保険者の総数が常時50人を超える』とは」(年金Q&A・2026年11月4日閲覧)
- 消費者庁「食品ロスの削減の推進に関する基本的な方針」(2025年3月25日変更・閣議決定)
- 農林水産省「EUの包装・包装廃棄物規則(PPWR)」(随時更新・2026年11月4日閲覧)
- 公正取引委員会「取適法に関するQ&A」(随時更新・2026年11月4日閲覧)
- スーパー3団体「2026年スーパーマーケット年次統計調査 報告書」(2026年10月21日)
- 法務省・農林水産省「特定の分野に係る特定技能外国人受入れに関する運用要領-飲食料品製造業分野の基準について-の一部改正について」(2024年7月23日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
