エグゼクティブサマリー
百貨店は、縮む店舗網の中で、都心旗艦店の集客力と外商の顧客関係を収益へ変える産業である。2026年11月4日時点の焦点は、免税売上の回復を取り込みながら、国内顧客の継承と売場の採算を両立できるかにある。
要点
- 市場は回復一辺倒ではない。 2025年の全国百貨店売上は5兆6,754億円、店舗数調整後で前年比1.5%減(調整前1.7%減)である。同じ基準で国内売上は5兆1,087億円、0.1%減にとどまり、免税売上5,667億円、12.7%減とは動きが異なる。(日本百貨店協会「2025年年間売上高」、同「2025年12月概況」)
- 競争は都心と継続顧客へ集中する。 2026年9月は169店のうち10都市の68店が売上の80.1%を占める。ブランド、外商顧客、良質な売場を確保する力が重要だが、高額品の増加と利益の増加は同義ではない。(日本百貨店協会「2026年9月概況」、同「第5表」)
- 海外成長の取り込み方は分岐する。 高島屋のアジア開発に対し、三越伊勢丹は2026年4月に新光三越持分を10%へ縮小した。出店、資本保有、顧客・商品提携を別々に評価する。(高島屋「2026年2月期 決算短信」、三越伊勢丹HD「2026年3月期 決算短信」)
- 免税は販売後まで含む業務になる。 2026年11月1日にリファンド方式が始まり、税込み購入後の国外持出し確認と返金への対応が必要になった。施行直後であり、売上への実績影響はまだ評価できない。(国税庁「リファンド方式への見直し」)
- AIは接客周辺から実装が進む。 大丸松坂屋の問い合わせ要約、阪急うめだ本店の警備ロボットに実例がある。外商の信頼関係を代替するという前提ではなく、対応記録や反復作業を改善する投資として評価する。(サーバーワークス「導入事例」、ugo「追加導入発表」)
経営・企画部門への示唆
- 大手は、旗艦店の改装・増床を総額売上ではなく、識別できる国内顧客の粗利益と、免税の返金完了までの処理費で評価する。外商・識別顧客の担当を個人から組織へ引き継ぐ仕組みに先に投資する。
- 中堅・中小は、全館を百貨店として運営する前提を外し、食品・贈答・外商窓口に面積を絞る。残りの賃貸化や共同運営と閉店を同じ資金計画で比べ、案内・免税・システムは同業と共同で調達する。
- 新規参入を考える企業は、店舗の取得より、返金・照合の受託、館内搬送・警備、海外ブランドの小型出店から入る。提携・買収では、外商顧客の帰属、ブランド契約の条項、建物の改修負担を一次調査で確かめる。
業界データまとめ
百貨店市場は、店舗網の縮小と都心への売上集中が同時に進む市場である。金額の全体像は日本百貨店協会、事業所・雇用の基礎構造は経済センサスによるが、後者は総合スーパーを含むため、母集団を混同してはならない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内・日本百貨店協会調査対象店の年間売上高 5兆6,754億円。百貨店の店頭販売等の総額であり、企業会計の純額売上収益とは異なる | 2025年 | 日本百貨店協会「2025年年間全国百貨店売上高」 |
| 市場の伸び | 同系列の年間売上高、前年比 −1.7%(店舗数調整前)。店舗数調整後は−1.5%。最新月の2026年9月は4,434億円、調整前+3.4%、調整後+4.2% | 2025年/2026年9月 | 日本百貨店協会「2025年年間全国百貨店売上高」 日本百貨店協会「2026年9月全国百貨店売上高概況」 |
| 事業者数 | 1,023事業所。経済センサス「561 百貨店,総合スーパー」の事業所数。総合スーパーを含み、企業数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 卸売業・小売業 産業編 第7表」 |
| 従業者数 | 22万9,528人。同分類・同表の従業者数(有給役員と常用雇用者)。総合スーパーを含み、臨時雇用者を含まない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 卸売業・小売業 産業編 第7表」 |
| 平均年収 | 432.25万円(計算)。産業中分類「各種商品小売業」、一般労働者・男女計・企業規模計10人以上。月額30.60万円×12+年間賞与その他特別給与額65.05万円。総合スーパー等を含む近接分類 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者 産業中分類 第1表」 |
| 上位3社の売上高 | 主要上場3社の百貨店セグメント外部顧客向け売上:三越伊勢丹HD 4,467.76億円(百貨店業、海外含む)/高島屋 3,038.56億円(国内百貨店業)/J.フロント リテイリング 2,677.44億円(百貨店事業)。総額取扱高による順位・シェアを示すものではない | 三越伊勢丹HD:2026年3月期/他2社:2026年2月期 | 三越伊勢丹HD「2026年3月期 決算短信」 高島屋「2026年2月期 決算短信」 J.フロント リテイリング「2026年2月期 決算短信」 |
| 関連職種の有効求人倍率 | 商品販売従事者 1.71倍。全国、常用・パートタイムを含む。百貨店以外の小売業等を含む職業分類 | 2026年9月 | 厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表」 |
| 調査対象百貨店数 | 68社・169店。前年同月から2社・7店減少。協会調査対象であり全国の全小売事業所数ではない | 2026年9月 | 日本百貨店協会「2026年9月全国百貨店売上高概況」 |
| インバウンド免税売上高 | 年間 5,667億円、前年比−12.7%。最新月は496億円、+25.3%、総売上の11.2% | 2025年/2026年9月 | 日本百貨店協会「2025年12月全国百貨店売上高概況」 日本百貨店協会「2026年9月全国百貨店売上高概況」 |
| 10都市の売上構成比 | 80.1%。札幌・仙台・東京・横浜・名古屋・京都・大阪・神戸・広島・福岡の協会区分。2025年年間は78.1% | 2026年9月/2025年 | 日本百貨店協会「2026年9月全国百貨店売上高概況」 日本百貨店協会「2025年年間全国百貨店売上高」 |
| 店舗面積 | 429万5,144㎡、前年同月比−3.8%。調査対象店舗の月末店舗面積 | 2026年9月末 | 日本百貨店協会「2026年9月 第5表 従業員数および店舗面積等」 |
市場規模は億円単位に丸めた公表値によるもので、年間実績と月次実績は分けて読む。経済センサスの1,023事業所・22万9,528人と、協会の169店は対象業態・時点・単位が異なるため、相互に割り算しない。年収は算式による参考値であり、百貨店販売員個人の実収入や短時間労働者を含む平均ではない。
AI・フィジカルAIの影響と経営の打ち手
百貨店で先に変わるのは、商品探索、問い合わせ記録、館内案内など、接客の前後にある情報処理である。フィジカルAIは警備・館内搬送で導入や実証があるが、混雑する売場での高額品の受け渡しまで一括して自動化できる段階とはいえない。以下の普及時期と投資優先順位は、公表事例をもとにした分析であり、企業の導入計画ではない。
工程別の影響
工程は「企画・仕入」「集客・接客」「受注・決済」「履行・アフターサービス」「施設運営」の五つである。フィジカルAIは周辺を認識して物理的に動く機械、生成AI・AIエージェントは文章・画像・対話や業務判断を扱うシステムを指す。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・仕入 | 嗜好と商品属性を結び付け、品ぞろえ・提案の仮説を作る | データ・IoT | 実用(導入事例あり) | 2年以内 | 大丸松坂屋百貨店「アナザーアドレス ファッションタイプ診断」。実装済みなのは診断・推薦であり、仕入の自律化ではない |
| 集客・接客 | 館内案内、用途を尋ねる商品探索、比較候補の提示 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 三越伊勢丹「店舗情報検索AIアシスタント ご利用ガイド」、Google Cloud「Ask Macy’s」 |
| 受注・決済 | 電話で受けた注文の後処理として、顧客の要望を要約して記録・共有する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | サーバーワークス「大丸松坂屋百貨店 導入事例」。ECサイトのコンタクトセンターでの要約の事例であり、自動決済・自動返金の実績ではない |
| 履行・アフターサービス | 問い合わせ記録の要約、案件の継続対応 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | サーバーワークス「大丸松坂屋百貨店 導入事例」 |
| 履行・アフターサービス | バックヤードの定型ルートで書類等を搬送 | フィジカルAI | 実証中 | 3〜5年 | H2Oリテイリングほか「阪急うめだ本店 自動搬送実証」。2023年の実証公表時点の分類であり、継続稼働は未確認 |
| 施設運営 | 巡回・見守り、遠隔操作を組み合わせた警備 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | ugo「阪急うめだ本店にugo TSを追加導入」 |
業務はどう変わるか
第一は、案内の探索から、根拠を示す案内への変化である。 伊勢丹新宿店の店舗情報検索AIアシスタントは、営業時間、売場、催事などを案内する一方、在庫・価格、決済手続き等は対象外としている。導入済みの範囲を基準にすれば、当面の用途は案内係の全置換ではなく、来店前の情報取得と売場への誘導である。(三越伊勢丹「店舗情報検索AIアシスタント ご利用ガイド」)
経営側は、催事終了・売場移設・営業時間変更を誰が更新するかを先に決める。誤った売場に誘導された顧客が帰宅すれば、問い合わせ件数は減っても販売機会を失う。評価指標は応答数に加え、案内の正答率、有人窓口への引継ぎ率、来店後に解決できた割合とする。
第二は、問い合わせ対応後の手入力から、要約を確認する仕事への変化である。 大丸松坂屋百貨店は2024年10月から、通話の文字起こしを生成AIで要約する機能を活用している。これは導入済みの業務であり、提供企業は後処理負担の軽減を説明しているが、人員削減数や業界共通の削減率への換算値は本稿では示さない。(サーバーワークス「大丸松坂屋百貨店 導入事例」)
百貨店では一件の相談が、売場、EC、配送、カード、免税窓口にまたがりやすい。注文番号、約束した期限、返金の可否を要約の固定項目にし、会話にない約束を補完させない設計が必要である。外商の応対記録へ広げる場合も、家族事情や資産情報を必要以上に蓄積せず、閲覧権限を顧客担当と承認者に絞る。
第三は、商品名での検索から、用途を聞き取る購買支援への変化である。 米メイシーズは2026年3月に「Ask Macy’s」を公開し、対話型の商品探索や画像を用いた支援を導入した。Google Cloudの公表は実用例として参考になるが、利用者の売上が高いという観測だけでは、利用前から購買意欲が高かった影響を分離できない。(Google Cloud「Ask Macy’s」)
国内では、贈答の相手・予算・用途を尋ね、候補を絞って販売員へ引き継ぐ領域が適するというのが、公開情報からの分析である。食品のアレルゲン、化粧品の効能、時計の保証条件は、生成文を根拠に確約させず、承認済みの商品情報を参照させる。売上効果は無作為に分けた対象群、返品後の粗利益、有人接客時間を含めて検証する。
第四は、人が歩く巡回・搬送から、人が例外を処理する運営への変化である。 阪急うめだ本店では警備ロボットugoを2022年に導入し、2025年に追加導入した。一方、QBIT Robotics等による書類の自動搬送は2023年の実証であり、警備の継続導入と同じ成熟度には置けない。(ugo「阪急うめだ本店にugo TSを追加導入」、H2Oリテイリングほか「自動搬送実証」)
百貨店は階が多く、エレベーター利用、催事による通路変更、台車との交錯がある。導入費だけでなく、遠隔監視、停止時の回収、設備連携、夜間保守を含む費用で判断する。高額品の搬送では受け渡し記録と保険条件も必要となるため、まず閉店後やバックヤードの反復作業から広げるのが合理的である。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| アマゾン・ウェブ・サービス(AWS) | 米国 | Amazon Connect等のクラウド基盤 | 大丸松坂屋のコンタクトセンター基盤。生成AI要約を組み込む運用 | 展開済み。国内導入事例 |
| サーバーワークス | 日本 | AWS構築・生成AI業務実装 | 大丸松坂屋の応対記録要約とシステム連携 | 展開済み。同社事例 |
| Gatebox | 日本 | 対話型接客サービス「AIバイト」 | 百貨店のバレンタイン商戦で商品案内を支援。期間催事での採用 | 展開済み。2024年の導入発表 |
| ugo | 日本 | 自律巡回・遠隔操作ロボットugo TS | 阪急うめだ本店の警備を補助 | 展開済み。追加導入発表 |
| QBIT Robotics | 日本 | 自動搬送ロボットDR1 | 阪急うめだ本店のバックヤードで書類搬送を検証 | 提携・実証あり。実証発表 |
人材・収益・競争への影響
分析では、定型案内、通話後の転記、反復巡回に必要な作業時間は減り、商品情報の整備、回答品質の監査、ロボット運行の管理は増える。外商担当は、面談準備と記録に費やす時間を減らせても、顧客の事情を理解し、ブランドと商品を調整する責任は残る。実証の成功を、そのまま店舗全体の必要人員削減とみなすべきではない。
競争の焦点は、汎用モデルを所有することよりも、商品情報、販売権限、在庫、顧客との約束を正確につなげられるかに移る。ブランド側だけが在庫情報を持つ売場では、百貨店が高度な対話画面を作っても販売の確約ができない。クラウド費用や委託費が増えるため、削減時間がシフト削減、販売機会の増加、顧客離反の抑制のどれに結び付いたかを区別する。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 催事・売場案内を承認済み情報に限定し、終了日に自動失効させる | 共通 | 直ちに〜1年 | 誤案内と更新漏れの抑制 | 売場情報の管理責任者、更新期限 |
| 高 | EC・店頭・免税の問い合わせ要約を共通の固定項目にする | 大手 | 1年以内 | 二重説明、転記、引継ぎ漏れの削減 | 注文ID、権限、有人確認手順 |
| 高 | 外商の提案支援を担当者承認制で試す | 大手 | 1〜2年 | 面談準備の短縮、提案機会増加 | 顧客同意、閲覧制御、商品根拠 |
| 高 | 返金や値引きの実行権限を生成AIから切り離す | 共通 | 直ちに | 誤返金・誤約束による損失の抑制 | 承認経路、操作履歴、異常検知 |
| 中 | 地方店が共同で館内案内の仕組みを調達する | 中堅・中小 | 1〜2年 | 開発・保守費の分散 | 店舗別情報の分離、共同契約 |
| 中 | 夜間巡回・裏動線搬送でロボットの採算を測る | 共通 | 1〜3年 | 移動作業の削減、巡回記録の標準化 | 通路・昇降機連携、停止時対応 |
| 中 | 商品探索の効果を返品後粗利益と接客時間で判定する | 共通 | 1〜2年 | 効果の過大評価防止 | 比較対象群、費用配賦、検証期間 |
よくある失敗は、商品説明を作れることと販売条件を確約できることを同一視することである。また、ロボットの停止・回収を現場の無償負担にすると、見かけの省人化と総作業時間が逆行する。最後に、提供企業の公表効果は対象業務と測定条件を確認し、自店の投資効果として転用しないことが必要である。
業界の定義と市場構造
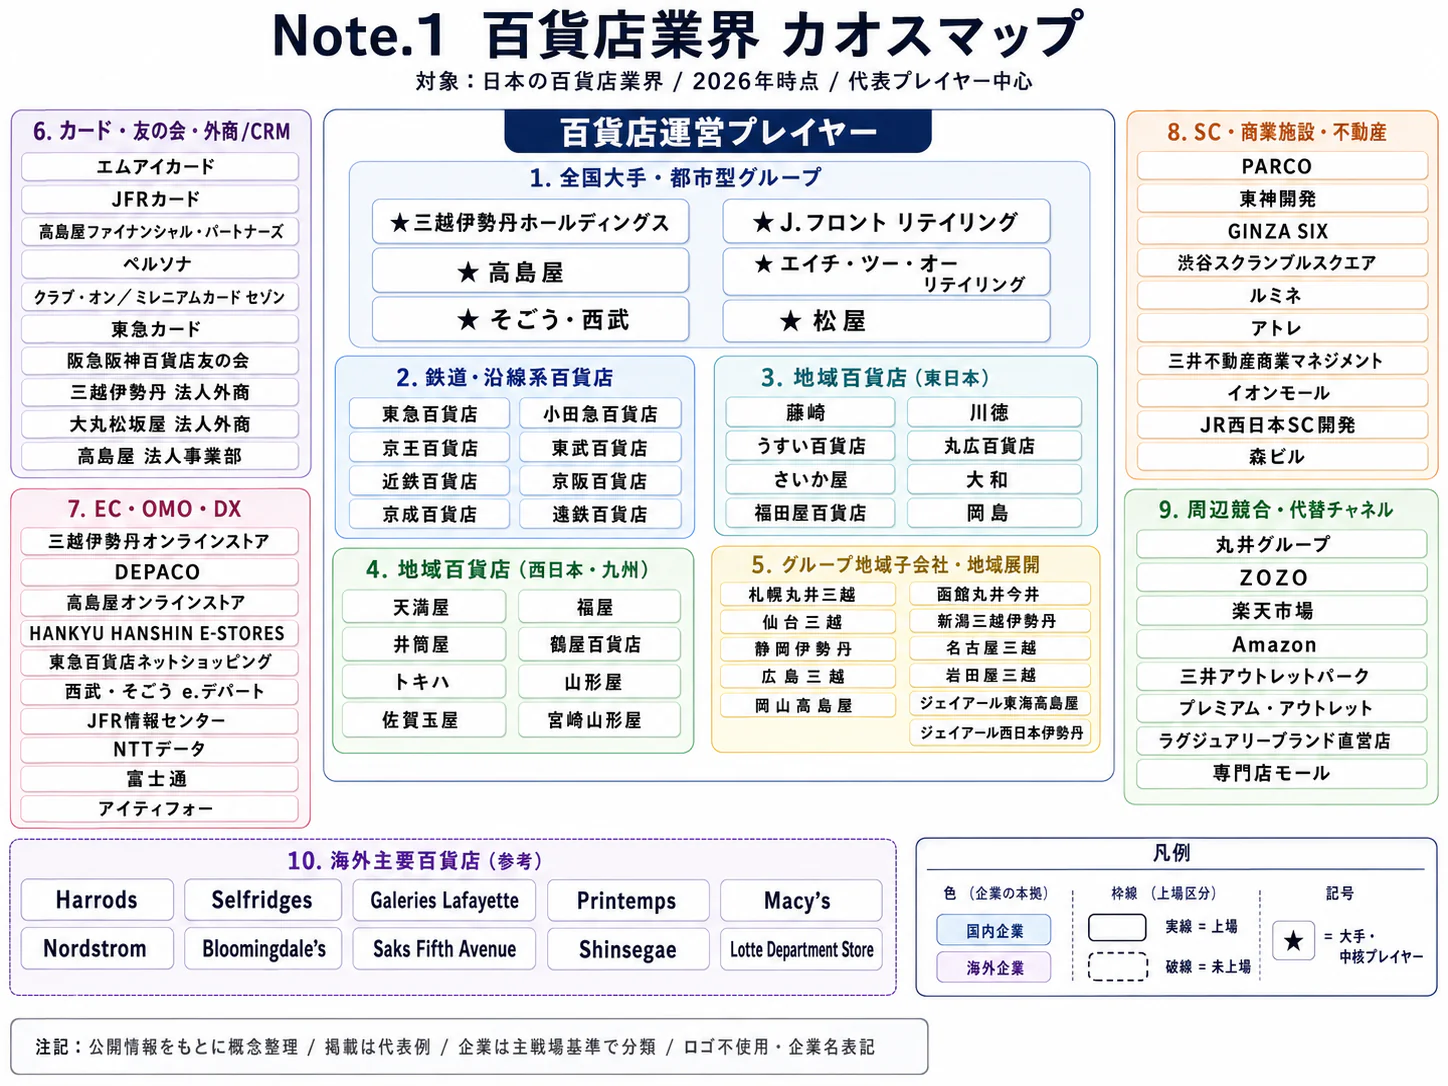
百貨店は、衣料・身の回り品・食品等を複数の売場で扱い、接客、贈答、外商などを通じて顧客との継続関係を形成する業態である。本稿は日本百貨店協会の調査対象店舗を市場の中心に置き、企業分析では百貨店と結び付いた商業開発・カード等を補足する。総合スーパー、専門店、ショッピングセンター、ブランド直営店は原則として競合・隣接業態として扱う。
総額市場と企業売上を分ける
協会の販売額は消費の規模を把握するのに適している一方、企業の売上高は取引で本人に当たるか代理人に当たるかによって総額・純額が異なる。さらに、百貨店内の売場を賃貸区画へ転換すると、来館者の購入額が同じでも企業が計上する収益は変わり得る。企業間比較では、総額売上、外部顧客向け収益、利益を一組で見る。(三越伊勢丹HD「2026年3月期 決算短信」、J.フロント リテイリング「2026年2月期 決算短信」)
市場の内訳と推移
| 切り口 | 公表実績 | 経営上の読み方 |
|---|---|---|
| 年間市場の推移 | 2021年4兆4,183億円、2022年4兆9,812億円、2023年5兆4,211億円、2024年5兆7,722億円、2025年5兆6,754億円。いずれも億円単位に丸め、店舗数調整前 | 感染症期からの回復と、2025年の反動を分けて考える。協会・全国売上高推移 |
| 2025年の商品構成 | 衣料品26.5%、身の回り品16.5%、雑貨22.1%、家庭用品3.3%、食料品25.7%、食堂・喫茶2.2%、サービス0.9%、その他2.8% | 高額品だけでなく、食品と衣料が依然大きい。協会・年間表 |
| 2025年の需要別 | 国内売上5兆1,087億円、前年比−0.1%。免税売上5,667億円、−12.7% | 年間減収を国内顧客の一斉離反と読むのは不適切である。協会・2025年12月概況 |
| 2026年9月の地域別 | 10都市80.1%、それ以外19.9%。店舗数調整後の前年比は各+5.3%、+0.2% | 回復の強さには地域差がある。協会・9月概況 |
過去5年の変化は、需要回復だけでは説明できない。入店・旅行制約の緩和で販売機会が戻る一方、供給側では店数・売場面積が減り、需要を吸収する場所が絞られた。2026年9月には店舗面積が前年同月比3.8%減る中で売上が増えており、店舗網拡大による成長とは異なる。(日本百貨店協会「2026年9月全国百貨店売上高概況」、同「第5表」)
業態内にも、都心旗艦店、地方中核都市店、郊外・地域店という異なる事業がある。ただし、協会の「10都市」は旗艦店だけを抽出した分類ではなく、10都市以外にも地域で高い集客力を持つ店舗は存在する。出店・閉店の判断には、この統計区分をそのまま店舗の優劣に置き換えず、商圏、競合、所有不動産、改修負担を重ねて見る。
顧客と需要の特性
百貨店需要は、訪日客の高額購入、国内富裕層の継続購入、地域住民の食品・贈答需要を分けると理解しやすい。各層は来店頻度、比較する相手、購入までに必要な接客が異なるため、一律の集客費や値引き率では採算を管理できない。
| 顧客層 | 購買の決め手 | 価格感応度・乗り換え | 経営上の管理単位 |
|---|---|---|---|
| 国内の外商顧客・高額購入客 | 担当者への信頼、商品調達、予約、アフターサービス | 担当者との関係は継続要因になるが、ブランド直営店との比較は続く | 個人・世帯ごとの継続粗利益、紹介、次世代との接点 |
| 訪日旅行者 | 品ぞろえ、真贋への安心、国内外価格差、免税手続き、言語対応 | 為替・価格差に敏感な層と希少品優先の層が混在 | 国・地域、購入目的、再来店、返金完了までの採算 |
| 地域の生活者 | 食品の品質、通勤動線、手土産、催事 | 日常品はスーパーや専門店と比較しやすい | 来店頻度、食品から他売場への回遊 |
| 法人 | 贈答の確実性、包装・配送、請求処理、納期 | 継続契約は便利さが支えるが、相見積もりもある | 法人別の案件粗利益、繁忙期の処理負荷 |
表は、公開情報をもとにした購買行動の分析である。企業が公表する顧客戦略の例として、三越伊勢丹は顧客識別と継続関係を重視している。2026年10月の国内顧客売上高は前年比5.7%増、うち識別個客の売上高は7.2%増であり、訪日需要だけが成長源という説明には収まらない。(三越伊勢丹HD「IRトピックス・2026年11月2日公表」)
外商は単なる割引販売ではない。自宅訪問、来店予約、催事への招待、複数売場を横断した手配などを伴うため、売上が大きくても対応原価が高い顧客が存在し得る。顧客の年間購入額だけでなく、粗利益、配送・訪問費、優待費を引いた収益と、担当者交代後の継続率を測ることが必要と考えられる。
訪日客については、人数の増減と購買額が一致しない点が重要である。2026年9月の訪日外客数は310万3,700人で前年同月比5.0%減だった一方、百貨店免税売上は25.3%増であった。旅行者全体の統計と百貨店購入者の統計は母集団が違うものの、訪日人数だけから百貨店需要を予測することの限界を示している。(JNTO「訪日外客数 2026年9月推計値」、日本百貨店協会「2026年9月全国百貨店売上高概況」)
法人需要では、総務・営業企画・秘書部門等が用途と予算を決め、調達部門が条件を確認し、経理が支払いを管理するという流れが典型となるが、企業ごとの差は一次調査が必要である。歳暮・中元、入学・就職、母の日、年末催事などの繁閑に合わせ、販売員だけでなく包装・出荷能力を確保する。景気後退や資産価格の変動への感応度も、食品と宝飾品を分けて予算へ反映する。
バリューチェーンと収益構造
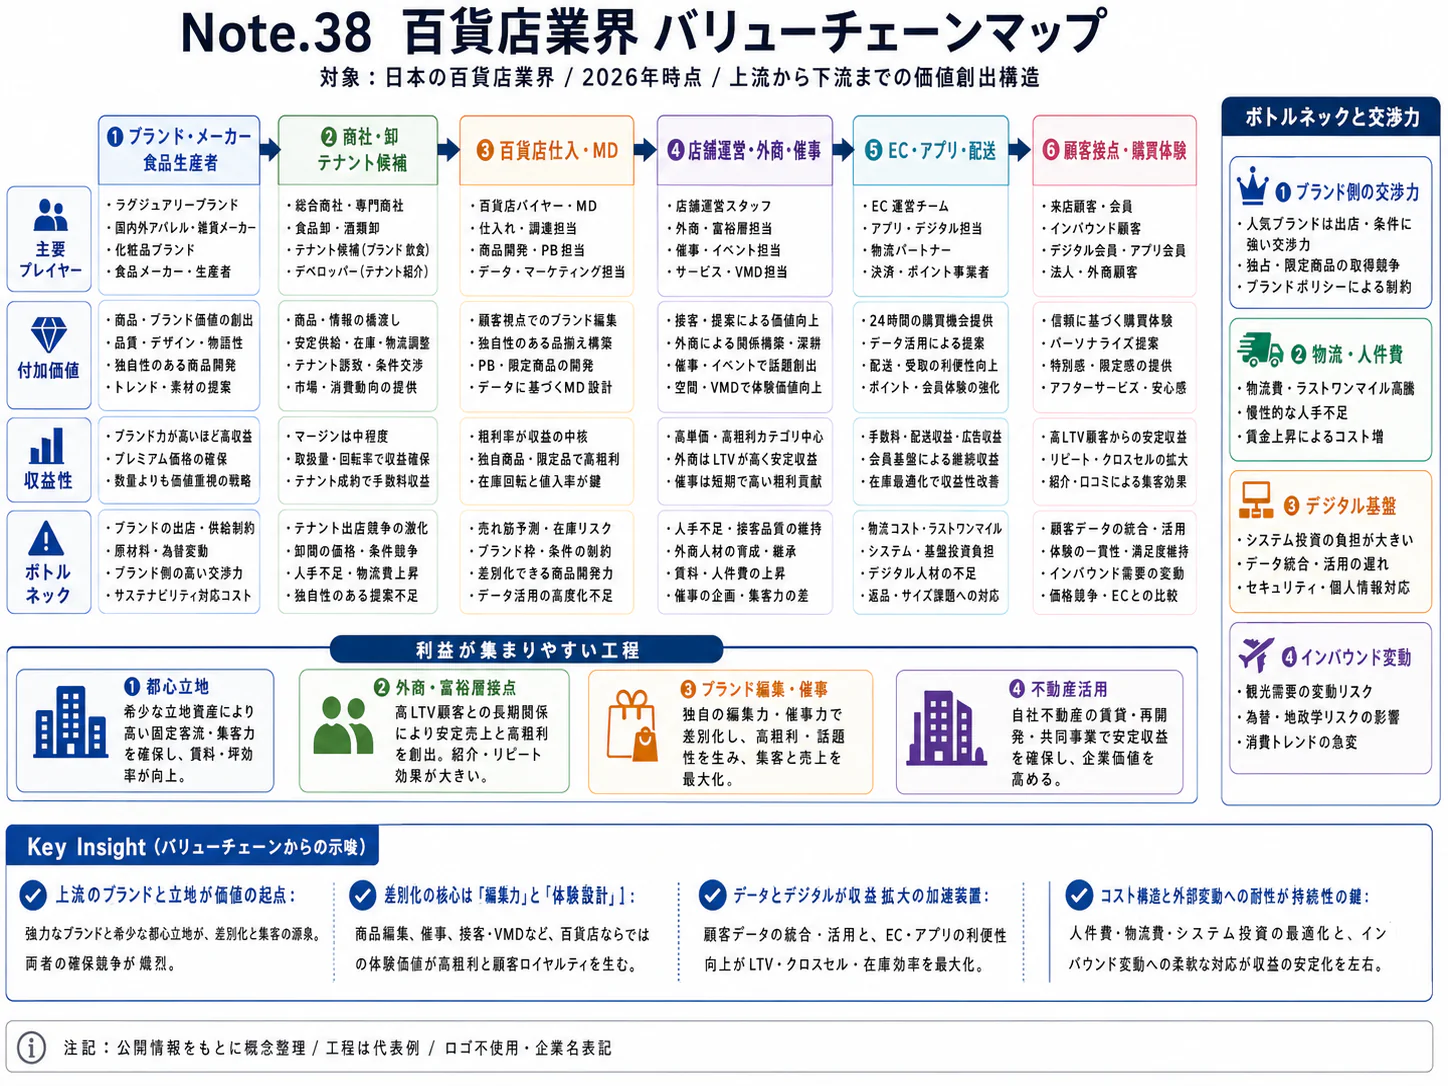
百貨店が得る付加価値は、商品自体の製造より、売場編集、接客、顧客関係、信用、立地を組み合わせることにある。利益を見る際には、自主仕入、消化仕入、テナント賃貸の違いと、百貨店・不動産・金融のセグメント境界を先に確かめる。
工程と役割
| 工程 | 担い手・主要企業の例 | 百貨店が提供する価値 | 主な採算管理点 |
|---|---|---|---|
| 企画・仕入 | 百貨店バイヤー、国内外ブランド、食品製造者 | 売場編集、限定企画、催事の構成、商品への信用 | 粗利率、売れ残り負担、取引条件 |
| 集客・接客 | 三越伊勢丹、高島屋、大丸松坂屋、阪急阪神等と取引先販売員 | 都心立地、外商、専門接客、贈答対応 | 顧客別・売場別の粗利益、接客時間 |
| 受注・決済 | 百貨店、カード会社、免税・返金事業者 | 複数売場の購入管理、優待、請求・免税処理 | 決済費、返金費、不正・返品損失 |
| 履行・アフターサービス | 百貨店、配送会社、修理業者、ブランド | 包装、配送、サイズ直し、修理、相談窓口 | 一件当たり履行費、再配送、処理期限 |
| 施設運営 | 百貨店、東神開発、PARCO、施設管理会社等 | 来館動機、動線、設備、安全、滞在環境 | 賃料、空室、改修投資、警備・光熱費 |
この表は各社の事業区分と公表サービスをもとにした分析である。工程別の利益は各社とも同じ基準で開示しておらず、「外商が最も高収益」「食品が最も低収益」といった業界共通の順位は公開情報だけでは確定できない。(三越伊勢丹HD「2026年3月期 決算短信」、高島屋「2026年2月期 決算短信」)
三つの取引方式でリスクが変わる
自主仕入では百貨店が在庫・値下げのリスクを持つ代わりに、商品編集と販売条件を決めやすい。消化仕入では販売時点で仕入が成立する契約が中心となり、在庫負担を抑えられる一方、品ぞろえや販売員配置はブランドとの調整に依存する。テナント賃貸では賃料が収益の中心になり、商品販売の粗利益とは別の収入構造になる。
ただし、取引名だけで会計処理は決まらず、商品を支配しているか等の契約実態で判定される。改装時にテナント区画を増やす判断は、売上収益の増減ではなく、空室・改装休業・追加設備投資を含めたキャッシュフローで行う。賃料化は在庫リスクを減らしても、顧客接点や売場を横断した販売への関与を弱める可能性がある。
公開値では、三越伊勢丹の2026年3月期百貨店業セグメント利益は655.22億円、高島屋の2026年2月期国内百貨店業は248.63億円、同海外百貨店業は85.24億円である。高島屋は国内商業開発65.68億円、海外商業開発58.45億円も計上しており、商品販売と施設運営の双方が収益源となっている。各社で経費配賦や事業範囲が異なるため、これらを単純に割り算して優劣を決めない。(三越伊勢丹HD「2026年3月期 決算短信」、高島屋「2026年2月期 決算短信」)
コストは自社人件費だけでは捉えられない。ブランド側の販売員、警備・清掃・包装等の委託、建物の減価償却・賃借料、電力、カード手数料、配送費が販売を支えるが、全国共通の比率は、確認した資料では確認できない。H2Oリテイリングは2026年3月期の減益要因としてコスト増とインバウンド減を挙げており、高額品の構成比上昇が売買差益率を下押しする局面も説明している。(H2Oリテイリング「2026年3月期 決算説明資料」)
ブランドが販売価格を主導する商品では、百貨店の費用増をそのまま価格に転嫁できない。物流・包装等のサービス条件、仕入条件、テナント契約を個別に見直す。供給網の点では人気ブランドへの依存、海外商品の為替・輸送、食品の温度管理、歳暮期の出荷集中が主要な制約となるため、売上構成だけでなく、供給停止時に失う粗利益と代替可能性を確かめる。
競争環境
百貨店の競争は、同業間の店舗数争いから、都心の優良売場、人気ブランド、継続購入する顧客を巡る競争へ重心を移している。全国市場での企業別集中度は会計と連結範囲の差が大きく、単純合算では算出できないが、地理的集中は協会統計で明瞭に確認できる。
2026年9月の10都市には調査対象169店のうち68店があり、売上の80.1%を占めた。店舗数比は40.2%(68÷169、計算)であり、売上の配分は店舗数の配分より大きく偏る。ただし、これは全国上位68店のシェアではなく、指定都市に所在する店舗群の集計である。(日本百貨店協会「2026年9月 第5表」、同「全国百貨店売上高概況」)
五つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 大手が旗艦店改装、外商、訪日客対応へ資源を集中。限られたブランド・顧客層で競合する | 強まる |
| 買い手の交渉力 | 中 | 個人は取引条件を変えにくいが、直営店・ECとの比較や購入先変更が可能。外商顧客には継続関係がある | 強まる |
| 供給者の交渉力 | 強 | 集客力のあるブランドの確保が旗艦店の魅力を左右する。百貨店側だけで価格や商品配分を決めにくい | 強まる |
| 新規参入の脅威 | 中 | 大型総合百貨店の新設には立地・設備・取引関係が必要だが、海外企業の小型拠点や専門店参入は可能 | 強まる |
| 代替品・代替サービスの脅威 | 強 | ブランド直営店、専門店、EC、商業施設が用途ごとに代替する | 変わらない |
強弱と方向は、各社の事業展開を根拠とした分析である。特に供給者の交渉力は全国一律ではなく、当該売場から撤退しても顧客を獲得できるブランドほど強いという仮説であり、契約条件の実証には取引先調査を要する。(高島屋「2026年2月期 決算短信」、J.フロント リテイリング「2027年2月期 中間期決算説明会資料」)
国内主要企業の比較
| 企業 | 百貨店事業の規模・時点 | 公表戦略・事業の特徴 | 評価すべき論点 |
|---|---|---|---|
| 三越伊勢丹HD | 外部売上4,467.76億円、セグメント利益655.22億円。2026年3月期 | 伊勢丹新宿・日本橋三越等を基盤に、顧客識別と個客との継続関係を重視 | 旗艦店で得た顧客関係を、他の店舗・サービスへどこまで広げられるか。決算短信、IRトピックス |
| 高島屋 | 国内百貨店外部収益3,038.56億円、利益248.63億円。2026年2月期 | 百貨店と専門店を組み合わせるSC戦略。商業開発とアジア事業を持つ | 売場単体と施設全体の収益、国内外の投資配分。決算短信 |
| J.フロント リテイリング | 百貨店外部収益2,677.44億円、営業利益298.56億円。2026年2月期 | 大丸・松坂屋とPARCO、デベロッパー事業の組み合わせ | 百貨店の顧客層とPARCOの顧客層を相互送客できるか。決算短信 |
| H2Oリテイリング | 百貨店セグメント総額売上6,210億円、営業利益238億円。2026年3月期、会社の億円表示 | 阪急うめだ本店、阪神梅田本店等。関西の顧客基盤と旗艦店改装 | 訪日客の変動と改装費負担を国内顧客の伸長で吸収できるか。決算説明資料 |
| そごう・西武 | 上場大手と同条件の最新セグメント比較値は本稿では未確認 | 西武池袋本店を段階的に改装 | 完成後の売場構成、回遊、顧客継続と賃貸収益の関係。改装公式情報 |
H2Oの総額売上は、他社行の純額を含む会計上の外部売上と直接比較しない。直近の方向を補うと、J.フロントの2027年2月期上期は百貨店総額売上が4,009億円、前年比1.8%増であった一方、同事業の売上収益は1,283億円、1.0%減、事業利益は155億円、2.6%減であった。販売額の回復だけで投資余力まで回復したと判断するのは早い。(J.フロント リテイリング「2027年2月期 中間期決算説明会資料」)
再編と成功条件
直近3年の再編は会社買収だけでなく、売場の組み替え、海外提携、保有資産の見直しとして表れている。PARCOは2024年4月に現代百貨店との戦略的協業を発表した。西武池袋本店は改装を継続中であり、2026年11月4日時点では7階の11月6日、8階の12月9日の開業案内は予定である。(PARCO「現代百貨店との戦略的協業」、そごう・西武「西武池袋本店リニューアル」)
成功条件は四つに整理できる。第一は、三越伊勢丹や阪急阪神のように、顧客がその店を訪れる理由を商品と接客で維持することである。第二は、高島屋やJ.フロントのように、百貨店区画だけでなく施設全体の投資採算を管理することである。
第三は、外商の担当者個人が持つ関係を、顧客の同意を前提に組織で継承することである。第四は、地域店で大都市型の高額品売場を一律に再現せず、食品・贈答・相談窓口など地域で代替されにくい機能に資源を絞ることである。後二者は分析にもとづく戦略提案であり、各社の非公開の運営実態を評価したものではない。
海外の動向と主要企業
海外の百貨店も一様に拡大しているわけではなく、米国の店舗選別、韓国の体験型拠点、東南アジアの複合商業開発という異なる動きがある。日本への影響は大型百貨店の直接進出だけでなく、ブランド導入、催事、顧客送客、資本配分に表れる。
比較できる範囲を限定する
政府・国際機関・業界団体による、定義を統一した最新の世界百貨店市場規模は、確認した資料では確認できない。このため世界市場に占める日本の比率は本稿では示さない。中国国家統計局による2025年の一定規模以上の小売事業者の百貨店販売額は前年比0.1%増であり、日本の協会統計とは対象が異なるが、国全体の小売成長を百貨店成長へ直結させられないことは共通する。(中国国家統計局「2025年12月份社会消费品零售总额增长0.9%」)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| メイシーズ(Macy’s) | 米国・ニューヨーク | 2025年度連結純売上 US$21,764 million、2026年1月31日期末 | Macy’s、Bloomingdale’s、Bluemercuryを保有 | 2025年度は全体純売上−2.4%でも既存店等の比較可能売上+1.5%。継続店舗への投資を推進 | 国内百貨店店舗は本稿の公式資料調査では未確認。決算発表 |
| ロッテショッピング〈롯데쇼핑〉 | 韓国・ソウル | 2025年百貨店部門外部売上 KRW3,252,475,271 thousand | 百貨店以外にスーパー、家電等も運営 | 百貨店部門の営業利益は2024年KRW394,713,257 thousandから2025年KRW504,124,582 thousandへ増加 | ロッテグループの他業種と区別。国内百貨店店舗は未確認。監査済み連結財務諸表・注記37 |
| 新世界〈신세계〉 | 韓国・ソウル | 2025年連結売上 KRW6,930 billion。百貨店以外を含む | 韓国の主要百貨店と関連事業 | 連結売上は2024年KRW6,570 billionから増加。総額売上とは区別 | 国内百貨店店舗は未確認。公式Financial Reporting |
| 現代百貨店〈현대백화점〉 | 韓国・ソウル | 2025年連結純売上 KRW4,230 billion。百貨店専業値ではない | 百貨店・アウトレットと編集型の売場 | PARCOとの協業、日本の表参道拠点を展開 | THE HYUNDAIの表参道拠点。総合百貨店一棟の進出とは異なる。財務情報、東京拠点公式案内 |
| セントラル・リテール(Central Retail) | タイ・バンコク | 2025年継続事業総収益 THB253,165 million。食品等を含む複合小売 | タイ・ベトナムの複数業態を運営 | イタリア事業を除く継続事業で総収益+4%。タイ・ベトナムを成長の軸にする | 国内百貨店店舗は未確認。Central Groupの他の保有事業と区別。2025年決算発表 |
この比較は事業モデルの把握が目的であり、金額による世界順位ではない。百貨店部門、複合小売全体、純売上、総収益が混在するため、同一市場の売上として合算できない。
日本企業の海外戦略は分岐している
高島屋の2026年2月期の海外営業収益比率は、地域別のシンガポール385.46億円とその他124.10億円の合計を連結4,923.70億円で除して10.3%(計算)である。シンガポールを基盤とし、ベトナムではハノイの複合開発やホーチミンのサイゴンセンター増床計画を進める。百貨店の輸出に加え、商業開発と施設運営を組み合わせた成長である。(高島屋「2026年2月期 決算短信」)
対して、三越伊勢丹の2026年3月期は日本の外部売上が連結の90%超であり、海外比率は10%未満である。同社は2026年4月1日に新光三越〈新光三越百貨股份有限公司〉株式の一部譲渡を完了し、持分を10%に引き下げ、持分法適用対象から外した。海外の既存投資を縮小しながら日本で海外顧客を獲得する戦略も成立し、出店国数を成長指標にするのは適切でない。(三越伊勢丹HD「2026年3月期 決算短信・地域情報及び重要な後発事象」)
2026〜2028年の日本への影響としては、海外百貨店の大型買収より、期間催事、小型拠点、ブランドの相互導入を優先して見る。PARCOと現代百貨店の協業は、その具体例である。日本企業が提携する際は、ブランド紹介の件数だけでなく、販売データの利用権、在庫負担、顧客への再接触権を契約で確保する。(PARCO「現代百貨店との戦略的協業」)
外部環境と制度の変化
2026年11月時点で最も即効性のある制度変化は、すでに開始された消費税免税のリファンド方式である。中期的には、国内人口・労働供給の変化と、海外ブランドの在庫・資源循環対応が売場運営に影響する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 税制 | 日本 | 免税販売を、税込み購入後に国外持出しを確認して返金する方式へ変更 | 2026年11月1日開始済み | 大・追い風と向かい風。不正対策と制度維持に資する一方、説明・返金・照合の負担増 | 国税庁「リファンド方式への見直し」 |
| 労働・法規制 | 日本 | カスタマーハラスメント対策を事業主の義務に | 2026年10月1日施行 | 大・対応負担は向かい風、従業員保護・定着には追い風 | 厚生労働省「カスタマーハラスメント対策の新ルール」 |
| 資源循環 | EU | 売れ残った衣料・衣料付属品・履物の廃棄を原則禁止 | 大企業は2026年7月19日、中規模企業は2030年から | 中・EU事業では対応負担、日本には取引先経由の影響。修理・再利用には追い風 | 欧州委員会「売れ残り衣料・靴の廃棄禁止」 |
| 税制・観光競争 | 英国 | グレートブリテンの旅行者による持帰り品へのVAT還付制度を廃止。国外への直接配送等は区別 | 2021年1月1日から、2026年も継続 | 中・日本の買物先としての競争条件に関係。ただし日本への需要移転量は不明 | 英国政府「VAT Retail Export Schemeの廃止」、現行案内 |
| 人口・社会 | 日本 | 人口減少と年齢構成の変化が、商圏・顧客継承・採用に影響 | 2026〜2030年を含む長期変化。単一の施行日はない | 大・従来型の商圏拡大には向かい風 | 国立社会保障・人口問題研究所「日本の将来推計人口(令和5年推計)」 |
リファンド方式では、販売時に消費税込みの代金を受け取り、購入者が購入日から90日以内に税関の確認を受けることなどが必要となる。免税店は税関確認情報を取得・保存することで免税を適用し、消費税相当額を返金する。返金方法を一律に法定しているわけではないため、手段、所要期間、手数料、未完了時の問合せ先を顧客に明示する運営が重要である。(国税庁「輸出物品販売場制度に関するQ&A・リファンド方式概要編、2026年11月改訂」)
百貨店特有の課題は、一人の顧客が複数の売場で購入することである。売場の注文、免税手続き、決済、返品、返金を同じ購入記録へ結び付けなければ、商品を返品したのに税相当額が返金される、または返金先が不明になるといった不整合を招く。免税窓口単独の改善ではなく、販売員・経理・委託先まで含む業務設計が必要と考えられる。
施行から数日しか経過していない2026年11月4日時点では、新制度の百貨店売上への影響を示す月次実績はない。したがって「制度変更で免税売上が減った」と断定せず、最初の繁忙期に、手続きの離脱、返金完了、苦情、決済資金の負担を追う。税制の説明を「その場で税抜き価格になる」という旧来の表現のまま残さないことが直近の課題となる。
EUの廃棄禁止は、日本国内の全百貨店へ直接課される一律の禁止ではない。ただし、EUで事業を行う企業や欧州ブランドと取引する企業には、返品後の再販売、修理、寄付、再利用に関する証跡を求められる可能性がある。脱炭素投資も、空調更新の省エネルギー効果と、建物の残存使用期間・改装計画を合わせて判断する。(欧州委員会「売れ残り衣料・靴の廃棄禁止」)
人材と生産性
人材面の制約は、販売員の人数だけでなく、専門接客、外商の関係継承、免税・返金、繁忙期の包装・出荷を担う能力にある。百貨店単独の職種別不足率は確認できないが、商品販売従事者の有効求人倍率1.71倍は、採用市場が十分に緩いとはいえないことを示す。(厚生労働省「一般職業紹介状況・2026年9月 参考統計表」)
賃金と人員の数字をどう読むか
平均年収432.25万円は、「各種商品小売業」の一般労働者について、月例給与と賞与を合算した値である。賞与額は調査が対象とする前年の支給期間に基づき、2025年の暦年実収入そのものではない。短時間労働者やブランドに所属する販売員を含めた、百貨店の売場全体の人件費単価へ転用することもできない。(厚生労働省「令和7年賃金構造基本統計調査 一般労働者 産業中分類 第1表」)
協会調査の従業員数は2026年9月末4万5,181人、前年同月比4.1%減である。同表の従業員一人当たり売上高は月981.4万円、7.8%増だが、これは付加価値額を労働投入量で割った生産性ではない。業態範囲の異なる経済センサス人数とは比較せず、取引先販売員や委託人員の集計範囲も確認した上で使う。(日本百貨店協会「2026年9月 第5表」)
売上の上昇は、高額商品の比重や販売価格の変化だけでも起こる。百貨店に限定した付加価値額と、取引先・委託を含む総労働時間を同条件で揃えた値は、確認した資料には見当たらないため、他産業・海外との生産性順位は本稿では示さない。経営管理では、販売額に加え、売買差益とサービス収入から外部委託費等を差し引いた利益を、売場で使った総時間と対応させる。
接客能力を維持する配置
短期には、曜日・時間帯・催事で必要となる専門性を分け、常時必要な人材と繁忙期に集中する人材を配置する。外商担当の交代では、氏名の引継ぎだけでなく、連絡手段の希望、過去の約束、修理履歴、家族への紹介の可否を本人の意向に沿って移管する。採用人数だけを増やしても、商品知識やブランドとの調整力を習得する時間は短縮できない。
賃上げは自社従業員だけでなく、取引先の販売員確保や施設管理の委託単価にも影響する。最新の業界共通の賃上げ率は本稿では確定できず、各社の人件費予算と委託契約を確かめる。また、2026年10月からのカスタマーハラスメント対策では、正当な苦情を受け止める窓口と、従業員を一人で対応させない判断経路を整えることが、接客品質と定着の両方に関わる。(厚生労働省「カスタマーハラスメント対策の新ルール」)
2030年に向けたシナリオ
2030年の百貨店を左右する不確実性は、第一に訪日高額消費の持続性、第二に国内顧客の継承と売場再編によって店舗の採算を維持できるかである。以下は2026年11月時点の分析にもとづく条件付きシナリオであり、市場規模の予測値や発生確率の推計ではない。
| シナリオ | 二つの軸の状態 | 2030年の姿 | 起きる条件・可能性の見立て |
|---|---|---|---|
| 選別成長 | 訪日高額消費は底堅い/国内顧客継承と売場再編が進む | 旗艦店が高額品・文化・飲食を組み合わせ、地域店は役割を限定して存続 | 外商の新規・次世代顧客が増え、改装後の粗利益が追加固定費を上回る。現状からの基本ケースとして置く |
| 訪日偏重と二極化 | 訪日高額消費は強い/国内顧客継承が進まない | 一部都心店は高売上を維持するが、国内需要に依存する店舗は縮小。国・地域や商品への依存が増す | 訪日売上だけが伸び、国内の購入頻度が落ちる。旗艦店の好調が他店の問題を見えにくくする場合に現実性が高まる |
| 需要調整と再配置 | 訪日高額消費が失速/国内の改善だけでは固定費を吸収しにくい | 売場縮小、賃貸区画化、建物用途変更、共同運営が増える | 為替・渡航・高額品需要の変化と改修費増が重なる場合。ストレスケースとして資金繰りを検証する |
二つの軸のうち、訪日需要が弱くても国内顧客の継承が成功する組み合わせでは、縮小一辺倒ではなく国内重視の安定運営となる。表の第三シナリオは、訪日需要の悪化だけでなく、国内の改善では固定費を吸収できない条件を置いている。これにより、為替の変化だけを理由に国内店舗の存続を判断する誤りを避けられる。
投資計画は、旗艦店の改装、顧客基盤への投資、地域店の縮小・転換を分けて検証する。基本ケースでもすべての店舗の成長を前提にせず、改装前に計画した粗利益の増加が実現しない場合の追加投資停止点を設ける。閉店費用や原状回復費、建物の転用期間を含めると、営業赤字だけを見て判断した場合と資金需要が異なるためである。
| 先行指標 | 確認先 | 読み方 |
|---|---|---|
| 国内売上と免税売上の伸びの差 | 日本百貨店協会・月次概況 | 総売上の増加がどちらの需要で生じたかを分ける |
| 免税購買客数と購買単価 | 日本百貨店協会・月次概況 | 人数減を高単価で補う状態が持続しているかを見る |
| 10都市・それ以外の売上、面積、店数 | 日本百貨店協会・売上高及び第5表 | 売場縮小による効率改善と、需要そのものの改善を区別する |
| 訪日客の国・地域構成 | JNTO・2026年9月発表を起点に毎月更新 | 全国の人数を店舗売上の予測に直結させず、顧客構成変化として使う |
| 百貨店の総額売上・事業利益・外商動向 | J.フロント決算資料等、各社の四半期・月次開示 | 売上回復が利益と継続顧客に結び付いているかを確認する |
経営・企画部門への示唆
百貨店の経営課題は、全国売上が戻るかではなく、どの顧客の、どの購買機会で利益を得るかを店舗ごとに決めることである。本文で見たとおり、2026年9月の売上の伸びは10都市に偏り、10都市以外はほぼ横ばいだった。訪日需要の回復は全店に共通する答えにならないため、投資は旗艦店、顧客基盤、地域店の縮小・転換に分けて判断する。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 本稿の根拠 | 実行・中止を判断する条件 |
|---|---|---|---|
| 大手 | 旗艦店の改装と増床は、総額売上ではなく、識別できる国内顧客の粗利益と、免税の返金完了までの処理費で回収計画を立てる。外商・識別顧客の担当を個人から組織へ引き継ぐ仕組みに先に投資する | 2026年9月は10都市の売上が店舗数調整後で前年同月比5.3%増え、構成比は80.1%に達した。免税売上は25.3%増で、総売上の11.2%を占める(日本百貨店協会「2026年9月全国百貨店売上高概況」) | 改装後の旗艦店で、国内識別顧客の粗利益の増加が追加固定費と免税関連の処理費を上回るか。2期続けて下回れば、高額品売場の増床を止め、賃貸区画との組み合わせに切り替える |
| 中堅・中小 | 全館を百貨店として運営する前提を外し、食品・贈答・外商窓口に面積を絞り、残りを賃貸区画や公共機能に転換する。館内案内、免税手続き、基幹システムは同業と共同で調達する | 2026年9月の店舗面積100㎡当たり売上高は、10都市以外の101店が474.4万円と10都市(1,457.5万円)の約3分の1で、10都市以外の店舗面積は前年同月比2.9%減った(日本百貨店協会「2026年9月 第5表」) | 残す機能の粗利益で、縮小後の面積の固定費と修繕費を賄えるか。賄えない場合は、建物所有者・自治体との共同運営と閉店を同じ資金計画で比べる |
| 新規参入を考える企業 | 店舗の取得ではなく、リファンド方式の返金・照合の受託、館内搬送・警備、海外ブランドの小型出店など、百貨店が単独では整えにくい機能から入る | 国税庁は、返金手続を免税店自らが行うほか、承認送受信事業者等に委託する方法を示している(国税庁「リファンド方式への見直し」)。AIの章で見た警備ロボットの追加導入のように、館内業務の外部調達は始まっている。韓国の現代百貨店は表参道に小型拠点を置く | 費用を負担するのが百貨店、ブランド、旅行者のどれかを契約で決められるか。歳暮期や訪日客の繁忙期の処理量を保証できるか |
分析では、三つの立場に共通する落とし穴は、外商や専門接客の引継ぎの仕組みができる前に販売員を減らすことである。商品販売従事者の有効求人倍率は1.71倍で、一度失った担当者と顧客の関係を採用で取り戻すのは難しい。
通説と異なる見方
1. 販売額の回復は、利益の回復を意味しない。 J.フロント リテイリングの百貨店事業は、2026年3〜8月に免税売上が13.8%、総額売上が1.8%増えたが、売上収益は1.0%減、事業利益は2.6%減だった(J.フロント リテイリング「2027年2月期 中間期決算説明会資料」)。H2Oリテイリングも2026年3月期の百貨店事業が営業利益15.8%減となり、第4四半期については高額品比率の上昇による益率の低下を好調な国内売上で補ったと説明している(H2Oリテイリング「2026年3月期 決算説明資料」)。分析では、高額品と免税が伸びる局面ほど、管理指標を総額売上から売場別の売買差益と販売費に切り替える。
2. 海外成長の取り込みは、海外店舗の保有と同じではない。 高島屋は海外営業収益比率が10.3%(計算)で、ベトナムで商業開発を進める。三越伊勢丹は2026年4月に新光三越の持分を10%へ下げ、持分法の対象から外した(高島屋「2026年2月期 決算短信」、三越伊勢丹HD「2026年3月期 決算短信」)。分析では、海外の商業開発で賃料と運営収益を得る道と、国内旗艦店で訪日客を取り込む道は、必要な能力が不動産開発と顧客管理で異なる。比べる対象は出店国数ではなく、投下資本当たりの利益と退出条件である。
3. 店舗網の縮小は、需要の縮小と同じではない。 業界データまとめのとおり、2026年9月は店舗面積が前年同月比3.8%減る中で、売上は店舗数調整前で3.4%増えた。米メイシーズも2025年度は閉店を含む純売上が2.4%減った一方、比較可能売上は1.5%増え、継続する店舗への投資を進めている(Macy’s「Fourth Quarter and Fiscal Year 2025 Results」)。分析では、閉店は撤退ではなく、残す店舗と顧客基盤への資源の再配分として計画できる。ただし面積当たり売上の改善は家賃や改修負担を含まないため、効果は店舗別の利益とキャッシュフローで測る。
公開情報ではわからないこと
- 外商顧客の関係の帰属先:顧客が百貨店、担当者、ブランドのどれに関係を感じているか、担当交代後に何割が購入を続けるかは開示されない。確認方法:外商顧客とその次世代の家族へのインタビューを行う。買収・提携では、担当者別の売上集中度と交代後12か月の継続率を社内データで確認する。
- ブランドとの取引条件:消化仕入の条件、販売員の費用負担、撤退・移設の条項は、決算資料からはわからない。確認方法:主要ブランドの営業責任者へのヒアリングを行う。買収時は、主要契約に支配権の移転で解約できる条項がないかを契約書で確認する。
- リファンド方式での購入離脱と返金未完了:税込みで支払う段階での購入見送りや、出国後に返金が完了しない割合は、施行直後のため公表値がない。確認方法:免税カウンターの記録を分析し、訪日客に購入から返金まで追跡調査を行う。すでに還付方式で運営する欧州の百貨店や還付代行事業者にも現地で聞き取る。
- 建物の改修負担と権利関係:土地・建物の所有か賃借か、区分所有の有無、設備更新の時期は、店舗の存廃と売却価値を左右するが開示は限られる。確認方法:建物診断と登記・賃貸借契約の確認に加え、地方店では自治体と地権者へのインタビューを行う。
- 海外提携の実効性:現代百貨店と日本の商業施設の協業のような提携で、ポップアップの売上や相互送客がどれだけ継続しているかは公式発表からはわからない。確認方法:提携先と出店ブランドへのヒアリング、来場者調査、ソウルでの現地調査で確かめる。
出典
統計は官公庁・業界団体の原表、企業情報は公式開示を用いた。公表日の記載がない常設ページは確認日を示し、随時更新されるページと固定の決算資料を区別する。
- 日本百貨店協会「2025年年間全国百貨店売上高」(2026年1月23日)
- 日本百貨店協会「2025年12月全国百貨店売上高概況」(2026年1月23日)
- 日本百貨店協会「2026年9月全国百貨店売上高概況」(2026年10月23日)
- 日本百貨店協会「2026年9月 第5表 従業員数および店舗面積等」(2026年10月23日)
- 日本百貨店協会「全国百貨店売上高推移」(2026年10月27日更新)
- 日本百貨店協会「売上高概況」(随時更新、2026年11月4日確認)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 卸売業・小売業 産業編 第7表」(2023年3月28日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者 産業中分類 第1表」(2026年3月24日)
- 厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表」(2026年10月30日)
- 三越伊勢丹HD「2026年3月期 決算短信」(2026年5月13日)
- 三越伊勢丹HD「IRトピックス・2026年10月売上」(2026年11月2日)
- 高島屋「2026年2月期 決算短信」(2026年4月14日)
- J.フロント リテイリング「2026年2月期 決算短信」(2026年4月14日)
- J.フロント リテイリング「2027年2月期 中間期決算説明会資料」(2026年10月13日)
- H2Oリテイリング「2026年3月期 決算説明資料」(2026年5月12日)
- そごう・西武「西武池袋本店リニューアル」(随時更新、2026年11月4日確認)
- PARCO「現代百貨店との戦略的協業」(2024年4月12日)
- 三越伊勢丹「店舗情報検索AIアシスタント ご利用ガイド」(公表日記載なし、2026年11月4日確認)
- 大丸松坂屋百貨店「アナザーアドレス ファッションタイプ診断」(2023年9月13日)
- サーバーワークス「大丸松坂屋百貨店 導入事例」(2025年8月6日)
- Gatebox「AIバイトが全国の百貨店に導入」(2024年2月9日)
- ugo「阪急うめだ本店にugo TSを追加導入」(2025年4月9日)
- H2Oリテイリングほか「阪急うめだ本店で自動搬送ロボットの実証実験」(2023年7月10日)
- Google Cloud「Ask Macy’sのAIエージェント導入」(2026年4月22日)
- Macy’s「Fourth Quarter and Fiscal Year 2025 Results」(2026年3月18日)
- Lotte Shopping「Consolidated Financial Statements 2025」(監査報告書日2026年3月12日)
- Shinsegae「Financial Reporting」(2025年実績、公表日記載なし、2026年11月4日確認)
- Hyundai Department Store「Financial Highlights」(2025年実績、公表日記載なし、2026年11月4日確認)
- Hyundai Department Store「The Hyundai Global Tokyo」(公表日記載なし、2026年11月4日確認)
- Central Retail「2025年決算・タイとベトナムの成長戦略」(2026年3月2日)
- 中国国家統計局「2025年12月份社会消费品零售总额增长0.9%」(2026年1月19日)
- JNTO「訪日外客数(2026年9月推計値)」(2026年10月21日)
- 国税庁「輸出物品販売場制度のリファンド方式への見直し」(2026年11月1日更新)
- 国税庁「輸出物品販売場制度に関するQ&A・リファンド方式概要編」(2026年11月改訂)
- 厚生労働省「従業員を守るために―カスタマーハラスメント対策の新ルール」(2026年8月20日)
- 欧州委員会「Ban on destruction of unsold clothes and shoes enters into application」(2026年7月17日)
- 英国政府「Revenue and Customs Brief 21 (2020)」(2020年12月11日)
- 英国政府「Tax-free shopping」(更新日記載なし、2026年11月4日確認)
- 国立社会保障・人口問題研究所「日本の将来推計人口(令和5年推計)結果の概要」(2023年4月26日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
