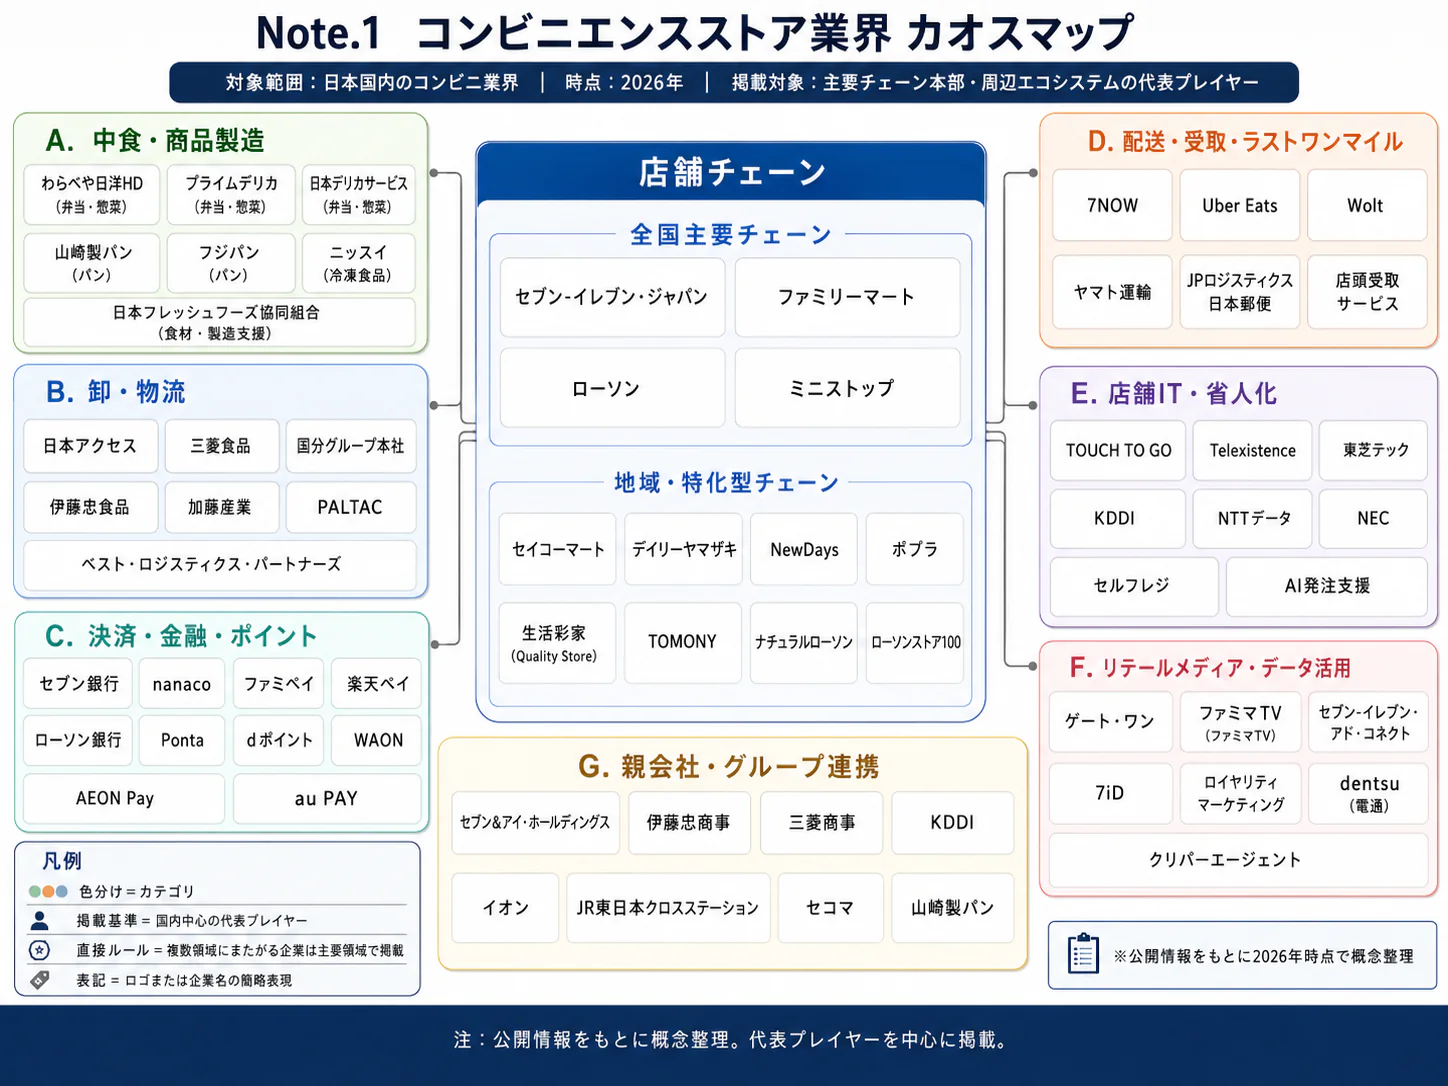
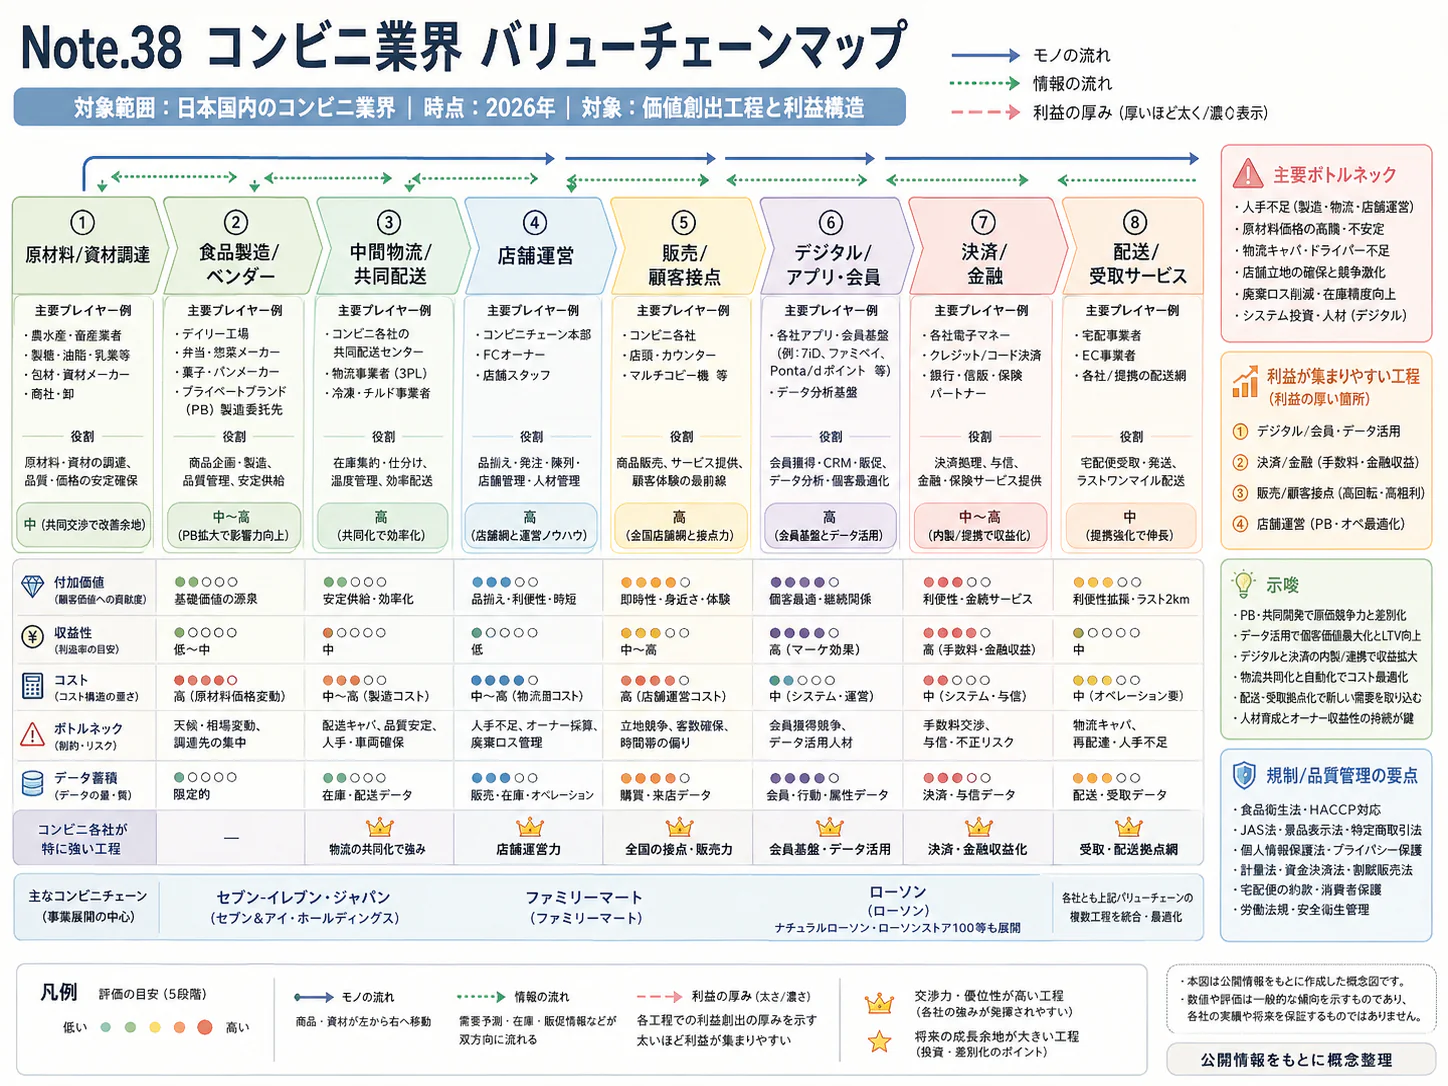
エグゼクティブサマリー
コンビニエンスストアは、約5万6千の身近な売場を、食・生活サービス・加盟店経営の組み合わせで維持し直す段階にある業界である。経営の焦点は来店頻度と店舗の手残りの両立である。
要点
- 市場:売上増と客数減が併存する。 2025年の国内全店売上は12兆583億円、前年比+2.2%である。一方、2026年9月の既存店客数は-3.8%、客単価は770.0円、+4.4%であり、売上だけで需要の強さは判断できない(JFA「2025年年間コンビニ統計」、JFA「2026年9月度コンビニ統計月報」)。
- 構造・競争:高集中でも競争は緩まない。 2026年9月末は5万6,208店である。3社は食の独自性、値頃、広告・ATM等の接点、地域接点をそれぞれ強めるが、他業態への購入先変更と、加盟店の費用増にも向き合う(JFA「2026年9月度コンビニ統計月報」、セブン&アイ「2026年10月公表決算説明資料」、ファミリーマート「2026年10月公表決算説明資料」、ローソン「2026年度第2四半期決算説明会資料」)。
- 海外:売上規模より収益の構成を比較する。 北米は燃料と店内調理、アジアは食品・会員・受取の組み合わせが重要である。燃料や卸売を含む企業売上を日本の店舗売上と直接比較せず、買収では取得後に残る商圏・供給網を見る(NACS「U.S. Convenience In-Store Sales Top $340 Billion」、統一超商「2025年年度財報新聞摘要」、アリマンタシォン・クシュタール「GetGo買収に対するFTC承認」)。
- 制度:本部と加盟店の利益配分が持続性を左右する。 賃金、社会保険、物流対応の負担に加え、FCの発注・廃棄・営業時間・更新条件が個店採算を変える。統一運営の合理性と個店事情を協議できる仕組みが重要である(公正取引委員会「フランチャイズ・システムに関する独占禁止法上の考え方」、厚生労働省「被用者保険の適用拡大」)。
- AI:発注・情報支援とロボットの成熟度を分ける。 実用事例と実証・開発計画を区別し、削減作業時間だけでなく、欠品・廃棄・保守費まで含めて評価する。具体策は専章に集約する。
経営・企画部門への示唆
- 大手は、店舗数を増やすより、既存店の改装・移転と商品構成の見直しで1店当たりの粗利益を上げる。同じ上期でも既存店客数は3社で増減が分かれており、品揃え・販促・発注の自社要因として検証する。
- 本部の利益は売上規模に連動しない。セブン‐イレブン・ジャパンは増収でも本部費用の増加で減益となった。大型投資やAI発注は、本部の回収期間と、廃棄ロスの負担方式を含む加盟店の費用を並べて判断する。
- 中堅・中小はエリアFCや複数店経営で地域の密度を高め、新規参入企業は調理・省人化など既存網に足りない機能で組む。加盟店の手残りの分布や提携先の契約条件は、インタビューや契約書の確認など一次調査で確かめる。
業界データまとめ
日本フランチャイズチェーン協会(JFA)の統計では、名目売上の拡大と足元の客数減少が同時に進んでいる。市場全体、法人店舗の雇用、本部の決算は集計対象が異なり、同じ分母で比較してはならない。以下は2026年11月4日までに確認した公表資料に基づく。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内コンビニの全店売上高12兆583億円、税別。JFA正会員7本部の調査対象店舗 | 2025年 | JFA「2025年年間コンビニ統計」 |
| 市場の伸び | 全店売上高の前年比+2.2%。上記市場規模と同じ系列 | 2025年 | JFA「2025年年間コンビニ統計」 |
| 事業者数 | 法人事業所2万2,714事業所。産業細分類5891「コンビニエンスストア(飲食料品を中心とするものに限る)」。個人経営はこの細分類の値に含まれず、企業数・業界全体の店舗数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査/卸売業・小売業、産業編総括表第1表」 |
| 従業者数 | 36万8,072人。上記細分類の法人事業所の従業者。常用のパート等を含み、臨時雇用者を除く | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査/卸売業・小売業、産業編総括表第1表」 |
| 平均年収 | 384万6,300円(計算:月額28万800円×12+賞与等47万6,700円)。中分類「飲食料品小売業」、一般労働者、男女計、企業規模計10人以上。コンビニ専業の値ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査/一般労働者・産業中分類第1表」 |
| 上位3社の売上高 | チェーン全店売上高:セブン‐イレブン・ジャパン5兆4,693億円/ファミリーマート3兆3,002億円(国内エリアFCを含む)/ローソン2兆6,254億円(単体)。店舗売上の合計であり、本部の営業収益ではない | 2026年2月期 | セブン&アイ「2026年10月公表決算補足資料」 ファミリーマート「2026年2月期業績概況」 ローソン「2025年度第4四半期業績概要」 |
| 店舗数 | 5万6,208店、全店ベース(前年同月比+0.5%) | 2026年9月末 | JFA「2026年9月度コンビニ統計月報」 |
| 既存店売上高 | 9,611億1,700万円、税別(前年同月比+0.5%) | 2026年9月 | JFA「2026年9月度コンビニ統計月報」 |
| 既存店来店客数 | 延べ12億4,819万5,000人(前年同月比-3.8%) | 2026年9月 | JFA「2026年9月度コンビニ統計月報」 |
| 既存店客単価 | 770.0円、税別(前年同月比+4.4%) | 2026年9月 | JFA「2026年9月度コンビニ統計月報」 |
JFAの来店客数は延べ人数であり、固有の利用者数ではなく、客単価には価格だけでなく購入点数・商品構成の変化も含まれる。経済センサスの法人事業所数とJFAの店舗数は対象が異なるため、差分を個人経営店舗数とみなすことはできない。平均年収は短時間労働者や加盟店オーナーの所得を示さない。
AI・フィジカルAIの影響と経営の打ち手
最も早く採算に結び付きやすい領域は、発注の例外処理、店長への情報提供、限定された補充作業である。生成AIは文章・検索・判断支援を担い、フィジカルAIは現実の売場を認識して物を動かすが、両者の導入段階は大きく異なる。全作業を代替する店舗像より、廃棄・欠品・拘束時間のどれを減らすかを決めることが経営判断の出発点である。
影響の全体像
工程は「商品企画・調達」「発注・供給調整」「店舗補充・調理」「販売・顧客接点」「FC運営支援」に統一する。段階は公表事例の到達点、時期は2026年11月起点の、公開情報からの分析にもとづく普及見通しである。従来型の需要予測・画像解析は「データ・IoT」に分類される。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 商品企画・調達 | アンケート集計、社内文書・社員教育資料の作成補助 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ファミリーマート「社内に生成AIを導入」 |
| 発注・供給調整 | 天候・曜日・販売履歴に応じた発注数の提案 | データ・IoT | 実用(導入事例あり) | 2年以内 | セブン‐イレブン「店内作業効率化の取り組み」 |
| 店舗補充・調理 | バックヤードからの飲料補充。調理の全面代替とは区別 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | ファミリーマート「飲料補充AIロボットを300店舗へ導入」 |
| 店舗補充・調理 | 多種類の商品・カウンター作業を担う人型ロボット | フィジカルAI | 構想段階 | 5年超 | セブン‐イレブン「ヒューマノイドロボットAstraの開発・実証・店舗導入に関する提携」 |
| 販売・顧客接点 | 売場画像から欠品・陳列量を把握し改善対象を抽出 | データ・IoT | 実証中 | 2年以内 | ファミリーマート「AI売場スコアリングの実証を開始」、ローソン「KDDIとローソン、AI×ロボットで店舗DXの実証を開始」 |
| FC運営支援 | 店舗マニュアル検索、類似販促の実績参照 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ファミリーマート「人型AIアシスタントへの生成AI搭載」 |
人型ロボットの「5年超」は多様な店舗への本格普及の見立てである。セブン‐イレブンとテレイグジスタンスは2029年中の店舗導入を念頭に開発・検証を進めると公表しているが、店舗導入の開始と、全国的に採算の合う普及は別である(セブン‐イレブン「ヒューマノイドロボットAstraの開発・実証・店舗導入に関する提携」)。
業務はどう変わるか
発注は、全商品を毎日検討する業務から、提案の修正が必要な商品を判断する業務へ移る。 セブン‐イレブンは2023年から全店舗に需要予測を使う発注システムを導入し、発注時間を約40%削減したと公表している。これは導入企業の公表値であり、総労働時間や給与総額が同率で減ることを意味しない(セブン‐イレブン「店内作業効率化の取り組み」)。ファミリーマートも2025年6月末から全国500店でAIを活用した発注システムの運用を始め、拡大は売上と店舗利益への効果を見て判断するとしている。本稿ではその後の全店展開を確認済みとは扱わない(ファミリーマート「AIを活用した新たな発注システムを導入」)。
ローソンも2026年上期決算で「AI.CO」導入による品揃え適正化を説明しているが、効果の単独寄与は示していない(ローソン「2026年度第2四半期決算説明会資料」)。
欠品で売れなかった商品を低需要と誤認すると、発注減と欠品が固定される恐れがある。欠品時間、催事、店長の修正理由を記録し、売上だけでなく販売期限別残数、値引後粗利益も評価する。
店舗指導は、資料を探す時間から、例外を解決する時間へ移る。 ファミリーマートは2024年7月末時点で約7,000店に人型AIアシスタントを導入し、同月から生成AIによるマニュアルの音声検索や類似販促の実績参照を可能にした。「人型」は画面上のアシスタントを意味し、物理的に働くロボットではない(ファミリーマート「人型AIアシスタントへの生成AI搭載」)。SVは検索の代行より、加盟店の収支、採用、商圏固有の問題について意思決定を支援する役割が増えると考えられる。
検索支援と、値引き・発注・シフトを自律変更するAIエージェントは別である。回答に文書の版と根拠を表示し、食品安全、年齢確認、労務、契約に関わる操作は承認を残す。
補充は、特定形状の反復作業から段階的に機械化される。 ファミリーマートは2022年8月、飲料補充ロボットTX SCARAの順次導入を始め、300店へ拡大すると発表したが、この発表だけで300店すべての現在稼働を断定できない(ファミリーマート「飲料補充AIロボットを300店舗へ導入」)。ローソンとKDDIは2025年11月8日から、ローソン S KDDI高輪本社店で、売場を巡回して欠品を検知するロボットと品出しロボットの実証を始めた(ローソン「KDDIとローソン、AI×ロボットで店舗DXの実証を開始」)。いずれも、人が不在でも店舗全体が自律運転できることを証明した事例ではない。
飲料に比べ、袋入り惣菜や揚げ物には異なる把持・衛生管理が必要となる。機器代に遠隔操作、故障対応、清掃、棚変更、売場面積の減少を加えて比較する。当面は、補充量の多い定型店舗で採算を検証する。
売場確認は、訪問時の印象から、時間帯別の記録へ移る。 ファミリーマートの2026年1月の実証は、おむすび売場の画像を蓄積して陳列量を点数化するものであり、全店での利益改善実績は公表資料から確認できない(ファミリーマート「AI売場スコアリングの実証を開始」)。NECとローソンも2025年10月、映像分析と生成AIによる店舗業務の把握を実証した(NEC「ローソン店舗での映像分析・生成AI活用実証」)。個人の作業速度を競わせるためでなく、昼食ピーク前に補充が間に合うか、何が作業の中断を生むかを調べる用途が適している。
海外の事例は、技術の実装と店舗事業の成功が同義ではないことを示す。アマゾンは2026年1月、Amazon GoとAmazon Freshの実店舗閉鎖方針を発表した一方、第三者向けのレジ通過不要技術を紹介している。これだけで技術そのものの失敗とは断定できず、日本でも無人化の有無より、補充・年齢確認・問い合わせ対応を含む店全体の収益で評価する(アマゾン「Just Walk Out等に関する事業方針の更新」)。
主要プレイヤー
活用企業と技術提供企業を併記する。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| セブン‐イレブン・ジャパン | 日本 | 需要予測型発注 | 発注負担と欠品の抑制 | 展開済み(セブン‐イレブン「店内作業効率化の取り組み」) |
| ファミリーマート | 日本 | AIアシスタント、売場スコアリング | マニュアル検索、売場診断 | 展開済み。売場診断は実証(ファミリーマート「人型AIアシスタントへの生成AI搭載」、ファミリーマート「AI売場スコアリングの実証を開始」) |
| テレイグジスタンス | 日本 | 飲料補充ロボット、Astra | 補充の機械化、多用途機の開発 | 展開済み。Astraは提携・開発段階(ファミリーマート「飲料補充AIロボットを300店舗へ導入」、セブン‐イレブン「ヒューマノイドロボットAstraの開発・実証・店舗導入に関する提携」) |
| KDDI | 日本 | 通信・店舗ロボット連携 | ローソンで巡回・品出しを検証 | 提携・実証あり(ローソン「KDDIとローソン、AI×ロボットで店舗DXの実証を開始」) |
| NEC | 日本 | 映像分析・生成AI | 店舗内業務の把握と改善支援 | 提携・実証あり(NEC「ローソン店舗での映像分析・生成AI活用実証」) |
| グーグル | 米国 | Google Cloud/Vertex AI | NRIによるセブン‐イレブンの需要予測基盤 | 展開済み(野村総合研究所「Google Cloudを活用したセブン‐イレブンの需要予測・発注支援事例」) |
人材・収益・競争への影響と打ち手
減少が見込まれるのは、発注入力、定型照会、売場巡回の一部であり、職種全体の消滅を示す公表データはない。増えるのは、遠隔復旧、機器保守、商品・棚データの整備、回答や提案の検証であり、店長とSVは機械が処理できない事例を判断する比重が上がる。価値を握るのはモデルだけでなく、商品マスター、販売期限、発注・廃棄履歴を接続し、全国で保守できる企業である。
費用は一部の人時から利用料・保守費へ移るため、省力化がそのまま値下げ原資になるとは限らない。加盟店が費用を負担し、本部だけが追加粗利益やデータを得る設計では、チェーン全体の投資回収を誤る。以下は、分析にもとづく優先順位であり、効果は個店検証を前提とする。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | おむすび・弁当の発注評価に欠品時間と値引後粗利益を追加 | 共通 | 直ちに | 売上偏重による過剰発注を抑制 | 販売期限・廃棄・欠品の記録 |
| 高 | AI提案の修正権限と損失負担を加盟店に説明 | 大手 | 導入前 | 現場情報の回収と紛争予防 | FC契約・運用規程の整合 |
| 高 | マニュアル回答に版・出典を表示し高リスク操作を承認制にする | 共通 | 1年以内 | 誤回答の拡散防止 | 文書の主管部門と更新責任 |
| 高 | 飲料補充ロボットを補充量の多い定型店舗で比較検証 | 大手 | 1〜2年 | 冷蔵庫内作業の負担軽減 | 故障時の人手と保守拠点 |
| 中 | 本部・加盟店別に費用、節約人時、増分粗利益を計算 | 共通 | 契約・更新時 | 投資効果の配分を可視化 | 費用負担と収益分配の合意 |
| 中 | 既存システムに接続する限定機能を共同調達 | 中堅・中小 | 1〜2年 | 過大な個別開発費を回避 | データ持ち出し・終了時移行条件 |
失敗しやすいのは、①作業削減率を全国の人件費に直結させる、②棚変更・復旧費を除外する、③データ利用・事故責任を後回しにする場合である。撮影範囲・保存期間・権限、商品の落下や汚損時の責任、緊急停止・復帰手順を導入前に決める。
業界の定義と市場構造
コンビニは、少量・即時・近距離の需要を、商品供給網とFC運営網の組み合わせで満たす業態である。成熟度を示すのは店舗数の横ばい傾向であり、近年の名目売上増を新たな商圏の大量獲得と捉えるのは適切ではない。
対象は「13 商社・卸・小売>総合小売」の大手3チェーン、直営・加盟店と製造・配送・店頭サービスである。スーパー、ドラッグストア、外食、ECは代替・提携先として扱う。経済センサスでは飲食料品中心の細分類5891を用い、サイト分類とは区別する(総務省・経済産業省「令和3年経済センサス‐活動調査/卸売業・小売業、産業編総括表第1表」)。
JFA統計は正会員7本部の調査であって、あらゆる小型店の悉皆調査ではない。また、店頭で取り扱う公共料金の収納代行額はサービス売上に含まれないため、レジを通る資金量と小売市場規模は異なる(JFA「2026年9月度コンビニ統計月報」)。
| 区分 | 2026年9月の既存店売上構成比 | 前年同月比 | 経営上の読み方 |
|---|---|---|---|
| 日配食品 | 35.0% | -0.7% | 米飯・パン・惣菜・カウンター商品等。品揃えと販売期限の管理が収益を左右 |
| 加工食品 | 27.0% | -4.8% | 飲料・菓子・酒類・冷凍食品等。同一ブランドで他業態と価格比較されやすい |
| 非食品 | 34.2% | +8.7% | たばこを含む。増税前の買い置きに左右される月である |
| サービス | 3.8% | -14.0% | チケット等。収納代行の取扱高とは異なる |
出典は全行ともJFAの2026年9月月報である。同月は10月のたばこ税見直し前の需要が含まれるため、非食品の構成比を平常月の姿として固定してはならない(JFA「2026年9月度コンビニ統計月報」)。
 タップすると拡大して見られます
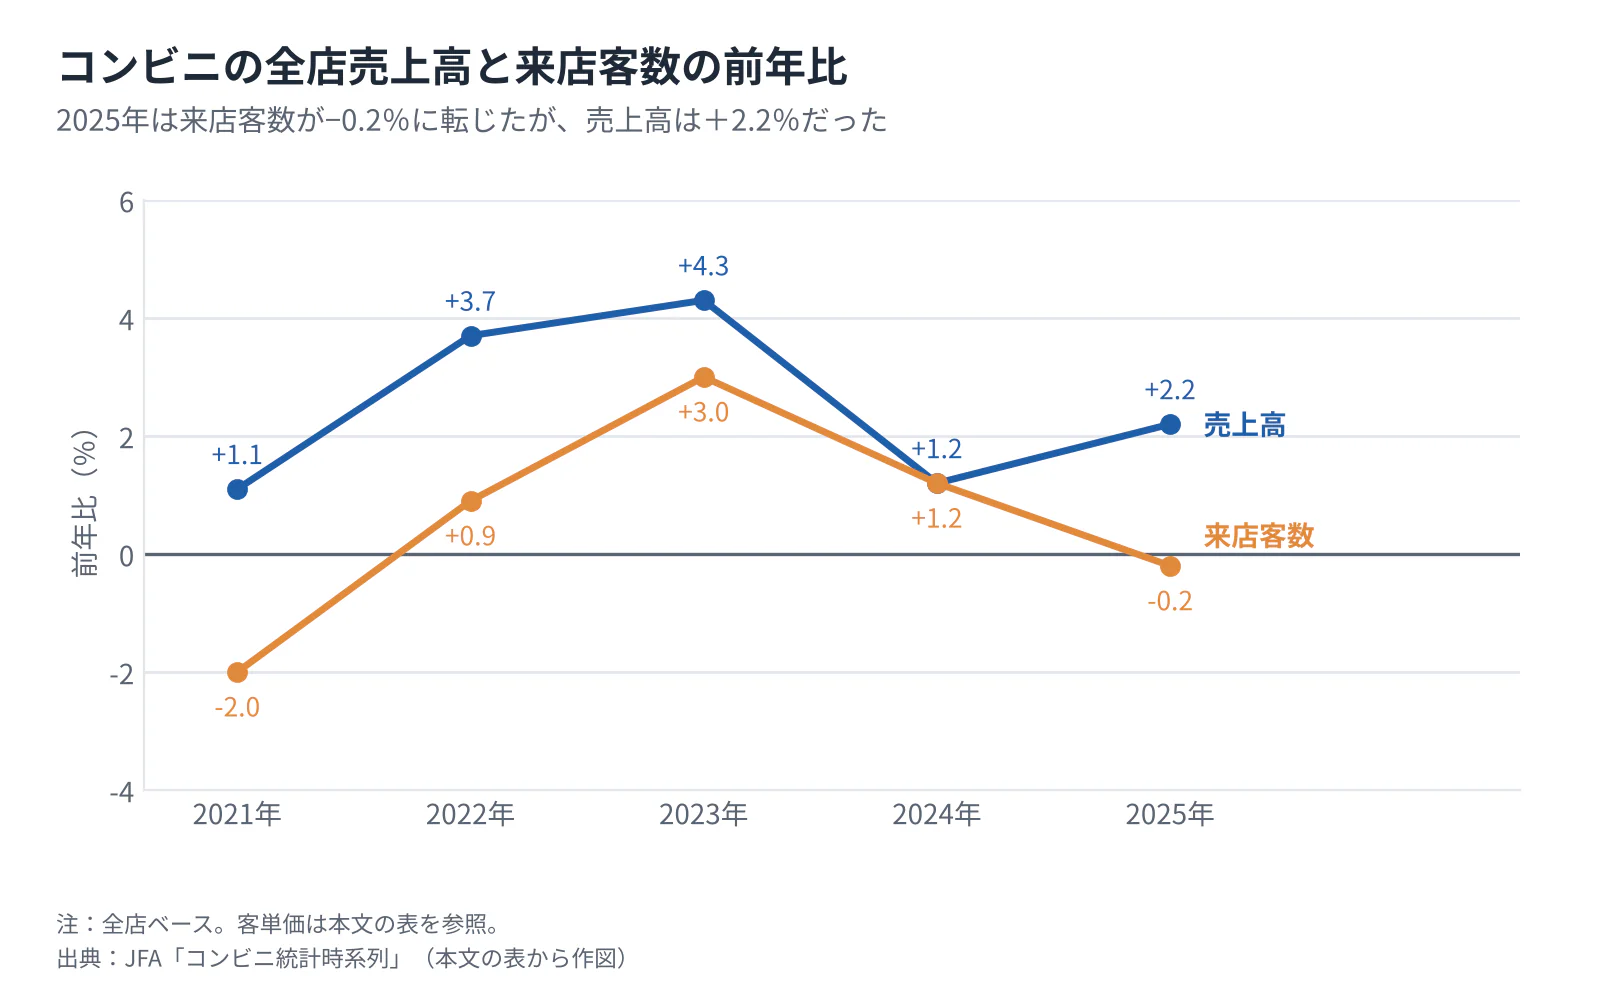
| 暦年 | 全店売上高の前年比 | 全店来店客数の前年比 | 全店客単価 |
|---|---|---|---|
| 2021年 | +1.1% | -2.0% | 692.1円 |
| 2022年 | +3.7% | +0.9% | 711.5円 |
| 2023年 | +4.3% | +3.0% | 720.5円 |
| 2024年 | +1.2% | +1.2% | 720.2円 |
| 2025年 | +2.2% | -0.2% | 737.9円 |
出典はJFA時系列データであり、客単価は税別である(JFA「コンビニ統計時系列」)。2022〜2024年は客数回復を伴ったが、2025年は客数が減るなかで単価が上がる構図へ変わった。JFAは2025年について、高付加価値商品、販促、訪日客や大阪・関西万博等に言及しているが、各要因の寄与率までは公表していない(JFA「2025年年間コンビニ統計」)。
供給面では、2021年末5万5,950店から2025年末5万6,054店と、店舗網は大きく増えていない(JFA「コンビニ統計時系列」、JFA「2025年年間コンビニ統計」)。新規出店数だけでなく、移転・改装と加盟店の継続を優先する局面と考えられる。
顧客と需要の特性
消費者が買っているのは商品だけでなく、買い物に要する時間の短さと、必要な時に開いている確実性である。ただし購買先の乗り換えは容易であり、価格差が時間節約の価値を超えれば、同じ顧客でも飲料は別業態、昼食だけはコンビニと使い分ける。
以下の購買場面の整理は、公開情報からの分析であり、顧客構成比の推計ではない。
| 主な購買場面 | 選択の決め手 | 主な代替先 | 確認すべき指標 |
|---|---|---|---|
| 通勤・通学、勤務中の短時間購入 | 動線、欠品の少なさ、待ち時間 | 駅売店、カフェ、職域売店 | 朝昼の客数、待ち時間、品切れ |
| 単身・少人数世帯の食事 | 少量、調理不要、味、組み合わせ価格 | スーパー惣菜、弁当店、冷凍食品 | 米飯と副菜の併買、夕方の残数 |
| 近隣住民の補充買い | 距離、営業時間、買い切れる量 | 小型スーパー、ドラッグストア | 再来店頻度、日用品の価格差 |
| 旅行・イベント時の購入 | 立地、わかりやすさ、即時性 | 観光地売店、外食 | 曜日・催事別客数、買上点数 |
| チケット・荷物等の用事 | 手続きの確実性、ついで買い | アプリ、宅配ロッカー、郵便局 | 対応時間、物販への波及、手数料 |
価格感応度は商品によって異なる。ナショナルブランドの水・飲料は比較されやすいが、独自の弁当やスイーツは味、鮮度、買える時間にも価値がある、というのが公開情報からの分析である。2026年9月の既存店客数-3.8%、客単価+4.4%という組み合わせだけでは、顧客の離反、買い置き、商品単価上昇を分離できない(JFA「2026年9月度コンビニ統計月報」)。会員の購入頻度と非会員を含む客数、同一商品の数量を組み合わせて確かめる。
季節性は気温だけでなく、学校・勤務・観光・税制のカレンダーで発生する。JFAの2026年9月月報は、増税前のたばこ需要と商品別の明暗を示しており、月次の客単価上昇を恒常的な購買力改善と解釈すべきではない(JFA「2026年9月度コンビニ統計月報」)。景気が弱くても食事需要は消えにくいが、購入先、量、組み合わせは変わる。
人口減少下でも、少量・近距離購買が人口と同率で縮むとは限らない。出店審査では徒歩圏の代替店と時間帯別の通行を確かめる。
法人の需要は、メーカー販促部門の広告、施設運営者の職域店、本部の商品・物流・店舗運営部門の調達に分かれる。各社の決裁権限や審査期間は非公表部分が多い。例えばファミマTVへの出稿提案では、実売と店舗負担を含めた検証条件を商談段階で詰めておく(ファミリーマート「FamilyMartVisionを『ファミマTV』に改称」)。
バリューチェーンと収益構造
利益は商品粗利益、本部収益、加盟店の手残りに分けて考える。本部が規模の利益を得ても、個店の廃棄・賃金・営業時間の負担が増えれば、チェーンの供給基盤である加盟店は弱くなる。
| 工程 | 主な担い手・役割 | 付加価値の源泉 | 採算を左右する点 |
|---|---|---|---|
| 商品企画・調達 | 大手3社本部、食品・飲料メーカー | 独自商品、調達量、品質規格 | 原料費、販売価格、最低製造量 |
| 発注・供給調整 | 店舗、本部、専用製造工場、卸・配送会社 | 多店舗の需要を製造・温度帯別配送につなぐ | 納品頻度、積載、荷待ち、供給停止 |
| 店舗補充・調理 | 加盟店・直営店 | 売場の鮮度、欠品防止、店内調理 | 作業時間、廃棄、電力、衛生管理 |
| 販売・顧客接点 | 店舗、決済・物流・広告の提携先 | 近接性、決済・受取・情報接点 | レジ対応時間、手数料、販促費 |
| FC運営支援 | 本部、SV、複数店経営法人 | ブランド、教育、出店・経営支援 | 支援費用、契約の継続、改装投資 |
本部の会計上の売上には、直営店の商品売上と、加盟店からのチャージ等が異なる形で計上される。例えばセブン‐イレブン・ジャパンの2026年2月期は、チェーン全店売上5兆4,693億1,500万円に対し、営業総収入8,876億5,500万円、営業利益2,202億6,300万円である。この営業総収入をJFAの店舗売上で割って市場シェアを求めたり、営業利益率を加盟店の利益率とみなしたりすることはできない(セブン&アイ「2026年10月公表決算補足資料」)。
商品粗利益と店頭の手残り
商品の売上構成が変わるだけでも、同じ売上高から得る粗利益は変わる。ローソンの2026年2月期営業概況では、商品売上高構成比のたばこは26.4%、カテゴリー荒利益率は11.0%である一方、ファストフードの荒利益率は41.4%である(ローソン「2025年度第4四半期営業概要」)。高粗利益の調理品を増やす余地はあるが、そこから作業人時、廃棄、設備維持の費用が発生する。
工程別利益は3社共通の定義で公表されず、利益が最大となる工程は断定できない。ファミリーマートのメディア拡大策も、本部収入と加盟店への利益帰属を分けて評価する(ファミリーマート「2026年10月公表決算説明資料」)。
店舗では商品粗利益からチャージ、人件費、廃棄、水道光熱費等を負担するが、物件の負担者や支援制度で構造が変わる。共通の費目別比率は非公表であり、仮の標準店は本稿では示さない。原料・包材・電力・輸送費の上昇は売価や容量等で吸収されるが、客単価上昇率は原価の転嫁率ではない。
FC契約で確認すべき収益配分
| 論点 | 契約・収支で確認すべき内容 | 経営上の意味 |
|---|---|---|
| チャージの算定 | 売上総利益等の定義、段階料率、控除・支援 | 同じ売上でも手残りが違う |
| 廃棄・値引き・発注 | 誰が数量と値引きを決め、損失を負担するか | 売上機会と廃棄抑制の利害がずれる |
| 営業時間 | 変更協議、支援の条件、深夜帯の損益 | 継続可能な働き方とサービスを両立 |
| 店舗資産・更新 | 賃貸借、改装、設備交換、契約残存期間 | 投資回収期間と契約期間の不一致を回避 |
| 周辺出店・終了 | 商圏への追加出店、更新、譲渡、中途解約 | 売上減少時の選択肢と出口費用を確認 |
表は公取委の情報開示・適正取引の論点に基づく確認項目であり、個社の違反を指摘するものではない(公正取引委員会「フランチャイズ・システムに関する独占禁止法上の考え方」)。収入保証も経費控除前か、オーナーの労務対価を含むかを確かめる。
供給網では、専用工場・地域配送拠点への依存が平常時の効率と災害時の集中リスクを同時に生む。配送回数を増やすほど欠品を抑えやすい一方、ドライバー・車両・荷受け人員を必要とする。2026年施行部分を含む物流効率化法への対応は、運送会社への値下げ要求ではなく、発注締切、納品時間、荷姿を本部・製造・店舗で合わせる課題である(国土交通省「改正物流効率化法・特定事業者の指定」)。
競争環境
国内は大手3社への集中が高いが、スーパー、ドラッグストア、外食との競争は強い。全国網を築く参入は難しくても、昼食や飲料など個別需要を奪う参入は可能である。
2026年8月末の3社国内店舗は合計5万3,042店で、JFA対象5万6,189店の94.4%に相当する(計算)。全小型店に対するシェアではない(セブン&アイ「2026年10月公表決算補足資料」、ファミリーマート「2026年8月中間期営業概況」、ローソン「2026年度第2四半期決算説明会資料」、JFA「2026年8月度コンビニ統計月報」)。
競争を左右する5つの力
強さと今後の方向は、公表資料と、本稿の需要・収益の章をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 店舗数の伸びが小さく、各社が増量・値頃・商品刷新で来店を争う(JFA「2025年年間コンビニ統計」、ファミリーマート「2026年10月公表決算説明資料」) | 強まる |
| 新規参入の脅威 | 弱 | 全国の供給網・店舗網を築く参入には大きな先行投資。3社の店舗集中度が高い | 変わらない |
| 代替品・代替業態の脅威 | 強 | 食事・飲料等は他業態へ移せる。客数減の局面で価格比較が厳しくなる(JFA「2026年9月度コンビニ統計月報」) | 強まる |
| 買い手の交渉力 | 強 | 消費者は個別交渉しないが、購入先の変更が容易。全国統計でも客数と単価が逆方向 | 強まる |
| 売り手の交渉力 | 中 | 本部には集中購買力がある一方、製造・配送の供給力維持と適正取引への対応が必要(国土交通省「改正物流効率化法・特定事業者の指定」、公正取引委員会「取適法の概要」) | 強まる |
大手3社の比較
| 比較項目 | セブン‐イレブン・ジャパン | ファミリーマート | ローソン |
|---|---|---|---|
| 国内店舗数、2026年8月末 | 2万1,957店、沖縄を含む | 1万6,455店、国内エリアFCを含む | 1万4,630店、国内グループ各業態を含む |
| 2026年2月期チェーン売上高 | 5兆4,693億1,500万円、単体範囲 | 3兆3,002億800万円、国内エリアFCを含む | 2兆6,254億円、単体範囲 |
| 2026年2月期平均日販 | 69.9万円 | 58.5万円 | 59.8万円 |
| 公表戦略の重点 | フレッシュフードの差別化、出来立てカウンター商品の伸長 | 増量・割引施策、広告・メディアやATM等の接点拡張 | AI.COによる品揃え・値引き推奨、団地・災害支援等の地域接点、通信・商社との連携 |
| 直近上期の状況 | 2026年3〜8月の単体営業利益1,102億2,100万円、前年同期比-9.3% | 同期間の連結事業利益651億円、前年同期差+34億円 | 同期間の連結事業利益660億円、前年同期比+7.6% |
| 出典 | セブン&アイ「2026年10月公表決算補足資料」、セブン&アイ「2026年10月公表決算説明資料」 | ファミリーマート「2026年2月期業績概況」、ファミリーマート「2026年2月期営業概況」、ファミリーマート「2026年8月中間期営業概況」、ファミリーマート「2026年10月公表決算説明資料」 | ローソン「2025年度第4四半期業績概要」、ローソン「2025年度第4四半期営業概要」、ローソン「2026年度第2四半期決算説明会資料」、KDDI「三菱商事・KDDI・ローソン、『未来のコンビニ』への変革に向けた取り組みを開始」 |
売上高は店舗売上であり、エリアFCの範囲も異なるため、市場シェアは本稿では示さない。日販の対象も異なり、ローソンはストア100とエリアFCを除く。利益も単体・連結、指標定義が違い、絶対額で順位は付けられない。
セブンは高い日販を持つ一方、上期減益であり、販売力と本部費用を同時に点検する局面である(セブン&アイ「2026年10月公表決算補足資料」)。ファミリーマートの増益要因には広告・メディアを含む事業会社関連収入があるが、広告単独の利益ではない(ファミリーマート「2026年10月公表決算説明資料」)。
ローソンの同上期既存店客数は+0.5%であったが、期間・商品範囲が異なるJFA月報との差を施策効果とはみなせない(ローソン「2026年度第2四半期決算説明会資料」)。販促の成果は終了後の再来店と費用控除後の粗利益で判断する。
再編と成功条件
再編では、ローソンが2024年に三菱商事・KDDIの共同体制による変革を公表した(KDDI「三菱商事・KDDI・ローソン、『未来のコンビニ』への変革に向けた取り組みを開始」)。セブン&アイは2025年にセブン銀行(6月)と、食品スーパー・専門店等のSST事業グループ(9月)を連結範囲から外しており、過年度比較では、その影響を調整する(セブン&アイ「2026年10月公表決算補足資料」)。
クシュタールは2025年7月にセブン&アイ買収提案を撤回し、取得は成立していない(アリマンタシォン・クシュタール「セブン&アイ買収提案の撤回」)。国内ではファミマTVやATMの展開など、物販外の接点を収益化する競争が続く(ファミリーマート「FamilyMartVisionを『ファミマTV』に改称」、ファミリーマート「2026年10月公表決算説明資料」)。
成功条件は、①食の独自性、②地域別に維持できる供給網、③加盟店の更新・改装が可能な収支、④来店を粗利益へつなげる接点、である。セブンの即食、ファミリーマートの多様な接点、ローソンの地域・通信連携は、それぞれを補強する公表施策として整理できる。
海外の動向と主要企業
海外は、燃料販売と一体の北米型、食品・生活サービスを中心に高密度で展開する東アジア型、店舗網を拡大する東南アジア型に分けると比較しやすい。世界共通の定義で集計した信頼できる市場総額は確認できず、日本の世界シェアは本稿では示さない。
米国NACSによる2025年の店内売上は3,412億米ドル、前年比+1.7%であり、燃料を含む総売上は8,175億米ドルである。フードサービスは店内売上の28.5%、店内粗利益の38.9%を占める(NACS「U.S. Convenience In-Store Sales Top $340 Billion」)。日本のJFA売上と比べるときは、まず燃料を除き、そのうえでサービスや会計上の範囲を調整する。
台湾の2025年コンビニ売上は4,420億台湾ドルである(台湾経済部統計処「綜合商品零售業營業額」)。これは経済部の小売業営業額統計の業種別の値であり、集計の対象と方法が異なるJFAとの単純な規模比較はできない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| アリマンタシォン・クシュタール | カナダ | 765億660万米ドル、2026年4月期。燃料等を含む連結 | Circle K等を展開。店内商品・サービス売上は196億3,010万米ドル | GetGo買収、セブン&アイへの提案撤回(アリマンタシォン・クシュタール「2026年度通期決算」、アリマンタシォン・クシュタール「GetGo買収に対するFTC承認」、アリマンタシォン・クシュタール「セブン&アイ買収提案の撤回」) | 国内チェーン取得は成立していない |
| ケーシーズ・ゼネラル・ストアーズ | 米国 | 175億6,110万1,000米ドル、2026年4月期。燃料等を含む連結 | 店内調理・ピザ。調理食品・カップ提供飲料の粗利益率58.6% | 買収事業の統合と調理品拡充。店内既存店売上+4.2%(ケーシーズ「2026年度通期決算/SEC提出資料」) | 国内店舗展開の公表を確認できず |
| CP ALL(シーピーオール) | タイ | 総収入1兆221億4,300万バーツ、2025年12月期。卸売・小売事業を含む連結 | タイのセブン‐イレブンと卸・小売事業。タイ国内1万5,945店、2025年末 | 2025年にタイで700店開店。7Delivery等のO2O売上は総売上の11%(タイ証券取引所「CP ALL Listed Company Snapshot 2025」) | 日本のセブン‐イレブン店舗を運営する会社ではない |
| 統一超商〈統一超商〉 | 台湾 | 3,507億3,400万台湾ドル、2025年12月期。飲食・物流等を含む連結 | 台湾のセブン‐イレブン、会員・受取・飲食接点 | 有料会員uniopen PRIMA、EC受取・売買支援を拡張(統一超商「2025年年度財報新聞摘要」) | 国内店舗展開の公表を確認できず。同一ブランドでも別運営主体 |
| BGFリテール〈BGF리테일〉 | 韓国 | 9兆612億ウォン、2025年12月期、連結 | CUを展開。韓国型の商品・店舗運営を海外へ展開 | 海外FCを拡大。2024年3月にカザフスタン、2025年11月に米国ハワイで1号店を開店(BGFリテール「連結財務情報」、BGFリテール「会社沿革」) | 国内店舗展開の公表を確認できず。2024年7月にロイヤリティマーケティングとMOUを締結し、2025年12月にPontaポイントのサービスを開始(BGFリテール「会社沿革」) |
金額は公表値の原通貨表示である。燃料や卸売等の範囲が異なり売上の順位は付けられず、ケーシーズのカテゴリー粗利益率も店舗経費控除後の利益率ではない。
日本企業の海外展開は、直営・連結子会社、合弁、ライセンスで経済的な持分が違う。セブン&アイの2026年2月期は海外コンビニ事業の営業収益8兆5,568億3,200万円が連結営業収益の約82.0%に相当する(計算)が、燃料と連結範囲の影響が大きい(セブン&アイ「2026年10月公表決算補足資料」)。ファミリーマートの海外エリアFCは2026年8月末9,191店、ローソンの中国店舗は2026年8月末7,010店であるものの、店舗比率を海外売上比率に置き換えることはできない(ファミリーマート「2026年8月中間期営業概況」、ローソン「2026年度第2四半期営業概要」)。
今後2〜3年は、北米の調理食品や台湾の会員・受取サービスを参考にした来店理由の拡張が進む可能性があるとみられる。ただし厨房面積や加盟店の作業負担に合わせた再設計が必要である。3〜5年の海外提携・買収では、ブランドより現地価格、食習慣、配送密度に合う製造・運営拠点の取得が重要になる。
北米の再編では、クシュタールのGetGo買収に伴い35拠点の売却が競争上の措置として必要とされた(アリマンタシォン・クシュタール「GetGo買収に対するFTC承認」)。店舗数だけで買収規模を評価すると、競争法対応による売却、配送網の分断、ブランド変更費を見落とす。日本企業にとっても、取得後に残る商圏と供給網を単位に採算を判断することを示す事例である。
外部環境と制度の変化
2030年までの制度対応で大きいのは、労務費、物流の荷主責任、取引条件、たばこ、食品・包装の廃棄である。FC契約と調達契約は別の制度・適用要件に従うため、「本部と加盟店」「本部と製造・運送会社」を分けて管理する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 労働・経済 | 日本 | 地域別最低賃金の2026年度答申。全国加重平均1,177円、前年度比+56円 | 答申公表2026年9月3日。発効予定は同年10月1日〜12月2日、地域別 | 大・費用面で向かい風。全国平均は各店舗の適用賃金ではない | 厚生労働省「令和8年度地域別最低賃金改定額の答申」 |
| 社会保障 | 日本 | 短時間労働者への被用者保険の企業規模要件を段階縮小 | 2027年10月1日35人超、2029年10月1日20人超へ | 大・事業主負担には向かい風、定着・就業拡大には追い風 | 厚生労働省「被用者保険の適用拡大」 |
| 物流 | 日本 | 特定荷主・特定連鎖化事業者等に計画・定期報告等。対象区分ごとに義務が異なる | 2026年4月1日 | 大・初期対応は向かい風、配送継続には追い風 | 国土交通省「改正物流効率化法・特定事業者の指定」 |
| 取引適正化 | 日本 | 取適法施行。対象基準等を見直し、特定運送委託を追加 | 2026年1月1日 | 中・本部の調達管理負担増、供給網維持には追い風 | 公正取引委員会「『下請法』は『取適法』へ!」 |
| 税制 | 日本 | 加熱式たばこの課税換算を段階見直し。国のたばこ税も段階引上げ | 2026年4月1日・10月1日。国税は2027〜2029年の各4月1日 | 大・駆込みと反動、商品構成への影響は向かい風 | 財務省「たばこ税等に関する資料」 |
| 資源循環 | 日本 | 2030年度の事業系食品ロス削減目標を2000年度比60%減へ | 2025年3月公表の基本方針で設定、2030年度目標 | 中・管理負担増、廃棄費削減には追い風 | 農林水産省「国の目標/食品ロス削減目標の設定」 |
| 包装規制 | EU | 包装・包装廃棄物規則。リサイクル適性等の要件を段階導入 | 一般適用2026年8月12日。2030年以降の要件は条項別 | 中・欧州事業や包装供給には向かい風、対応技術には追い風 | EU「包装・包装廃棄物規則 Regulation (EU) 2025/40」 |
最低賃金は答申であり、11月4日に全地域で発効済みとは扱わない。社会保険は法令上の企業・被保険者数等で判定し、取適法もFC取引に一律適用されず、委託内容と資本金・従業員基準等を確認する(厚生労働省「令和8年度地域別最低賃金改定額の答申」、厚生労働省「被用者保険の適用拡大」、公正取引委員会「取適法の概要」)。
FC契約は「一律に許される・禁止される」で判断しない
中小小売商業振興法の対象となる特定連鎖化事業では、契約前の書面交付・説明が求められ、2022年4月からは類似店舗の直近3事業年度の収支等について開示事項が追加された。加盟希望者が確かめるのは、売上予測だけでなく、その根拠となる商圏・既存店の条件である(中小企業庁「フランチャイズ事業に関するFAQ」)。
公取委の指針は、仕入先制限、過剰な仕入れ、見切り販売の制限、営業時間、近隣出店等について、優越的地位の濫用などの問題となり得る条件を示す。例えば、一定の条件下で営業時間短縮の協議を拒む行為が問題となるのであって、24時間営業そのものを一律に違法とするものではない(公正取引委員会「フランチャイズ・システムに関する独占禁止法上の考え方」)。本部の打ち手は、統一運営の合理性を説明し、個店からの変更要請に対する協議の記録を残すことである。
人口減少地域の店舗維持では、ローソンの団地型店舗等が参考になる(ローソン「2026年度第2四半期決算説明会資料」)。社会的役割だけで利益は生まれず、自治体・施設所有者との賃料、配送、付帯業務の費用分担が必要である。
環境対応は、期限・納品条件と冷蔵電力、配送回数、包装量を一体で改善する課題である。EU規則は日本の商品すべてに直接適用されないが、欧州事業と共通包材調達に影響し得る。
人材と生産性
人材問題の核心は、短いピーク時間に必要な人数を確保しながら、深夜や閑散時間の固定負担を抑えることである。募集人数だけで不足を測ると、オーナーの長時間労働によって埋まっている欠員を見逃す。
本稿で確認できた最新の経済センサス細分類の従業者数は36万8,072人であるが、個人経営を含む業界全体ではない。一般労働者の平均年収384万6,300円も飲食料品小売業の広い分類に基づく計算値であり、コンビニの時給やオーナー所得の代わりには使えない(総務省・経済産業省「令和3年経済センサス‐活動調査/卸売業・小売業、産業編総括表第1表」、厚生労働省「令和7年賃金構造基本統計調査/一般労働者・産業中分類第1表」)。従って、これらをJFAの売上高で割った一人当たり売上・生産性は本稿では示さない。
採用難の全国的な程度をコンビニ専業の同一定義で示す最新統計は確認できない。一方、最低賃金の2026年度答申は全国加重平均で前年より56円高く、労働集約的な店頭業務への費用圧力は明確である(厚生労働省「令和8年度地域別最低賃金改定額の答申」)。同じ時間数を確保しても費用が増えるため、シフト削減が接客待ちや品切れを増やさないかを同時に管理する。
特に確保すべき人材は夜間・早朝の責任者、調理・衛生管理の担当者、複数店を管理する店長層である。全国の不足率ではなく、作業停止の影響をもとにした分析上の優先順位である。オーナーが欠員を埋める店舗は、承継時に人件費が表に出る可能性がある。
生産性の実務指標は、売上高より「廃棄・値引き後の粗利益÷総労働時間」が適する。総労働時間には、給与支払いのある従業員だけでなく、オーナーと家族の実働も含める。さらに、調理、荷受け、収納・発送等のサービスを分ければ、利益を生む作業と、手数料に対して負荷の大きい作業を識別できる。
複数店経営は応援要員と教育を共有できるが、移動時間と店長の管理負担も増やす。2027年・2029年の社会保険適用拡大は、一定規模の加盟法人の人件費構造にも影響するため、店舗ごとの収支に加え、法人全体の雇用・保険料を組み込む(厚生労働省「被用者保険の適用拡大」)。短時間就労を細切れにして費用を抑える判断と、就労時間を増やして定着を図る判断を、応募・離職・教育費まで含めて比較する。
追加サービスは、有資格者の配置や研修が必要か、営業時間中に担当者を確保できるかを先に確認する。賃金設計には全国平均より、同じ商圏の募集時給と責任者育成期間の調査が役立つ。
2030年に向けたシナリオ
2030年の姿を左右するのは、名目売上より「利用頻度が戻るか」と「加盟店が投資・更新を続けられる利益を確保できるか」である。この二つを軸に、分析にもとづく定性的なシナリオを示す。業界市場規模の数値予測や発生確率を推計したものではない。
需要の軸は、独自の食・サービスで来店頻度が戻るか、購入先の分散が続くかである。採算の軸は、賃金・保険料・物流・改装費を粗利益と本部支援で吸収できるかである。売上だけの予測では店舗網の維持を判断できない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 維持・選別が進む | 客数は伸びにくいが単価と商品構成で売上を維持。好立地の改装と不採算店の移転・閉店が並行 | 客数減が緩やかになり、加盟店の更新投資を一部支援できる | 分析上の中心ケース。現状の単価主導・店舗網横ばいと整合的 |
| 食と生活接点で再成長 | 食事・受取・会員特典が来店を増やし、商品とサービスの粗利益が費用増を上回る | 値頃と独自性を両立し、店頭作業を増やしすぎず再来店を獲得 | 実現余地はあるが、販促後の継続来店と加盟店利益の確認が必要 |
| 加盟店採算から縮小 | 名目売上が保たれても、担い手と更新投資が減り、地域の空白が広がる | 来店頻度低下、費用上昇、本部との収益配分の不一致が重なる | 地域・契約条件により先行して発生し得る下振れケース |
中心ケースの根拠は、2025年の全店売上+2.2%に対し来店客数-0.2%、2026年9月の既存店客数-3.8%という組み合わせである(JFA「2025年年間コンビニ統計」、JFA「2026年9月度コンビニ統計月報」)。ただし、たばこの駆込みや天候を含む単月の弱さを2030年まで延長しない。需要が戻っても加盟店採算が改善しない組み合わせは、再成長ではなく縮小ケースへの移行リスクとして扱う。
| 先行指標 | 確認する統計・発表 | シナリオ判断に使う変化 |
|---|---|---|
| 既存店客数と客単価 | JFA月報 | 客数減を単価上昇で補う状態が続くか |
| 日配食品・加工食品の売上 | JFA月報の商品別動向 | たばこ等の一時要因を除いて食の需要が戻るか |
| 出店・閉店・移転、平均日販 | 各社月次・営業概況 | 売上改善が不採算店整理だけによるものではないか |
| 賃金・社会保険の負担 | 厚生労働省の最低賃金・適用拡大資料 | 粗利益の増加より費用増が速くないか |
| 加盟店利益・更新の状況 | 各社決算説明、契約開示、追加の加盟店調査 | 利益の平均だけでなく下位店舗の継続性が改善するか |
指標は期間・対象範囲を揃えて追う(JFA「2026年9月度コンビニ統計月報」、ファミリーマート「2026年8月中間期営業概況」、ローソン「2026年度第2四半期決算説明会資料」)。加盟店利益の分布や更新しない理由は統一公表されず、追加調査が必要である。
経営・企画部門への示唆
コンビニの経営判断は、全店売上の伸びではなく、客数、粗利益の構成、本部と加盟店の費用配分の三つで行う段階にある。2025年の全店売上は2.2%増えたが来店客数は0.2%減り、店舗網は2021年末の5万5,950店から2025年末の5万6,054店とほぼ横ばいである(JFA「2025年年間コンビニ統計」、JFA「コンビニ統計時系列」)。以下は、本文のデータをもとにした分析であり、個社の未公表方針を推測するものではない。
立場別の戦略の選択肢
| 立場 | 選択肢 | 判断に使う数字・条件 |
|---|---|---|
| 大手(全国チェーン本部) | 店舗数を増やす競争から、既存店の改装・移転と商品構成の見直しで1店当たりの粗利益を上げる競争へ移る。粗利益率の高い調理品・カウンター商品は、廃棄と作業人時を加盟店が負える範囲で増やす | ローソンのファストフードの荒利益率は41.4%で、売上構成比26.4%のたばこの11.0%を大きく上回る(ローソン「2025年度第4四半期営業概要」)。商品ごとに、廃棄・値引きと作業時間を差し引いた加盟店の手残りで比べる |
| 中堅・中小(エリアFC会社、複数店経営の加盟法人) | 独自ブランドを広げるより、大手ブランドのエリアFCや複数店経営で配送・採用・教育を共有し、地域の店舗密度で採算を取る。ファミリーマートの国内エリアFCは、沖縄・南九州・JR九州リテールの3社で926店を運営する(ファミリーマート「2026年8月中間期営業概況」) | 店舗単位でなく法人全体の人件費と社会保険料。短時間労働者の被用者保険は2027年10月に35人超、2029年10月に20人超の企業へ広がる(厚生労働省「被用者保険の適用拡大」)。更新時の契約条件と改装費の負担 |
| 新規参入を考える企業(食品・機器メーカー、物流・ロボット・広告・決済企業、隣接業態) | 大手3社が国内のJFA対象店舗の約94%を占めるため(「競争環境」の計算)、全国網を新設せず、既存網に足りない機能を供給する。米国ではフードサービスが店内売上の28.5%、店内粗利益の38.9%を占めており(NACS「U.S. Convenience In-Store Sales Top $340 Billion」)、調理機器・食材・省人化の提案余地がある | 本部の採用判断に加え、加盟店の作業時間と収入が両方改善するか。手数料の帰属、ピーク時の優先順位、故障時の人手を契約で決められるか |
どの立場でも、評価の単位は「チェーンの売上」ではなく「商圏内で継続できる店舗の粗利益と担い手」である。新店の上積みが見込みにくい以上、既存店の改装・移転と加盟店の契約継続を一つの投資判断として設計できるかが差になる、というのが公開情報からの分析である。
通説と異なる見方
第一に、客数の減少は業界一律の逆風ではない。 JFAの2026年9月の既存店客数は前年同月比3.8%減だが、たばこの駆込みを含む単月の値である(JFA「2026年9月度コンビニ統計月報」)。同年3〜8月の既存店客数は、セブン‐イレブン・ジャパン1.7%減、ファミリーマート2.6%減に対し、ローソンは0.5%増であった(セブン&アイ「2026年10月公表決算補足資料」、ファミリーマート「2026年8月中間期営業概況」、ローソン「2026年度第2四半期決算説明会資料」)。対象店舗や除外項目が各社で異なるため厳密な比較はできないが、同じ人口・物価の環境で方向が分かれた。分析では、客数減を人口減少や物価高だけで説明する計画は、品揃え・販促・発注という自社の要因を見落とす。
第二に、売上が伸びても本部の利益が伸びるとは限らない。 セブン‐イレブン・ジャパンの2026年2月期は、チェーン全店売上が1.9%増えた一方で営業利益は5.8%減り、同年3〜8月も次世代システムの運用費などの増加で営業利益が9.3%減った(セブン&アイ「2026年10月公表決算補足資料」、セブン&アイ「2026年10月公表決算説明資料」)。本部の利益は店舗売上の規模より、システムや広告など本部費用の回収で決まる。大型投資は、全店売上の伸びではなく、本部の回収期間と加盟店が負担する費用を並べて判断する。
第三に、廃棄の削減は本部と加盟店の利害が一致する課題とは限らない。 公取委の指針は、コンビニのFC契約の大半が廃棄ロス原価を売上原価に含めない方式を採っており、加盟店の不利益が大きくなりやすいと指摘する(公正取引委員会「フランチャイズ・システムに関する独占禁止法上の考え方」)。この方式では、廃棄が増えてもチャージの基準となる売上総利益は減らず、廃棄の費用は支援制度の範囲を除き加盟店が負う。AI発注や見切り販売の効果は、欠品の減少による売上増だけでなく、廃棄・値引きの費用を誰が負うかを契約ごとに分けて評価する。
公開情報ではわからないこと
- 加盟店の手残りの分布:加盟店の利益は平均や推移でしか示されず、下位店舗の利益や、オーナー家族を含む実働時間は公表されない。契約類型・立地別に加盟店を選び、匿名で収支と勤務記録の提供を受けるアンケートと、オーナーへのインタビューで確かめる。
- 客数が減った理由:来店頻度の低下か、利用者の離反か、購入の集約かは、全国統計や決算からは分けられない。商圏ごとの会員購買データの分析と、利用を減らした顧客へのインタビューを組み合わせる。
- 深夜営業の採算の現状:公取委の2020年の調査では、深夜帯を赤字とする店舗が77.1%、時短営業への切替えや試行を望む回答が66.8%だったが(公正取引委員会「コンビニエンスストア本部と加盟店との取引等に関する実態調査報告書(概要)」)、その後の同種の調査は公表されていない。時短店舗と24時間店舗の収支を比べ、本部・加盟店の双方に聞き取る。
- 物販以外の収入の配分:広告・ATM・受取などの収入が本部と加盟店にどう配分され、店頭の作業がどれだけ増えたかは開示されない。対象サービスを扱う店舗でピーク時間の作業を観察し、本部の契約担当者と店長の双方に聞き取る。
- 提携・買収で確かめる論点:エリアFCや海外ライセンスの契約期間・ロイヤルティ・更新条件、取得後に残る商圏と配送網、加盟店が契約を続ける意向である。デューデリジェンスで契約書と店舗別収支を確認し、主要な加盟店と配送委託先へのインタビューで統合後の継続を確かめる。
出典
統計は原表、企業数値は各社・取引所の公表原本を参照した。公表日が明示されないページは確認日を記した。
- 日本フランチャイズチェーン協会「2025年年間コンビニエンスストア統計調査」(2026年1月20日)
- 日本フランチャイズチェーン協会「2026年9月度コンビニエンスストア統計調査月報」(2026年10月20日)
- セブン&アイ「2027年2月期第2四半期決算説明資料」(2026年10月8日)
- ファミリーマート「2027年2月期第2四半期決算説明資料」(2026年10月14日)
- ローソン「2026年度第2四半期決算説明会資料」(2026年10月15日)
- NACS「U.S. Convenience In-Store Sales Top $340 Billion」(2026年4月15日)
- 統一超商「2025年年度財報新聞摘要」(2026年2月25日)
- アリマンタシォン・クシュタール「GetGo買収に対するFTC承認」(2025年6月26日)
- 公正取引委員会「フランチャイズ・システムに関する独占禁止法上の考え方」(2021年4月28日改正)
- 公正取引委員会「コンビニエンスストア本部と加盟店との取引等に関する実態調査報告書(概要)」(2020年9月2日)
- 厚生労働省「被用者保険の適用拡大」(公表日記載なし、2026年11月4日確認)
- 総務省・経済産業省「令和3年経済センサス‐活動調査/卸売業・小売業、産業編総括表第1表」(2023年3月28日)
- 厚生労働省「令和7年賃金構造基本統計調査/一般労働者・産業中分類第1表」(2026年3月24日)
- ファミリーマート「社内に生成AIを導入」(2024年4月18日)
- セブン‐イレブン・ジャパン「店内作業効率化の取り組み」(公表日記載なし、2026年11月4日確認)
- ファミリーマート「飲料補充AIロボットを300店舗へ導入」(2022年8月10日)
- セブン‐イレブン・ジャパン「ヒューマノイドロボットAstraの開発・実証・店舗導入に関する提携」(2025年9月30日)
- ファミリーマート「AI売場スコアリングの実証を開始」(2026年1月13日)
- ファミリーマート「人型AIアシスタントへの生成AI搭載」(2024年8月2日)
- ファミリーマート「AIを活用した新たな発注システムを導入」(2025年7月10日)
- ローソン「KDDIとローソン、AI×ロボットで店舗DXの実証を開始」(2025年10月28日)
- NEC「ローソン店舗での映像分析・生成AI活用実証」(2025年10月30日)
- アマゾン「Just Walk Out等に関する事業方針の更新」(2026年1月27日更新)
- 野村総合研究所「Google Cloudを活用したセブン‐イレブンの需要予測・発注支援事例」(2026年3月9日)
- 日本フランチャイズチェーン協会「コンビニエンスストア統計時系列データ」(2026年1月20日)
- ファミリーマート「FamilyMartVisionを『ファミマTV』に改称」(2026年4月10日)
- セブン&アイ「2027年2月期第2四半期決算補足資料」(2026年10月8日)
- ローソン「2025年度第4四半期営業概要」(2026年4月17日)
- ローソン「2026年度第2四半期営業概要」(2026年10月15日)
- 国土交通省「改正物流効率化法・特定事業者の指定」(公表日記載なし、2026年11月4日確認)
- ファミリーマート「2027年2月期中間期営業概況」(2026年10月14日)
- 日本フランチャイズチェーン協会「2026年8月度コンビニエンスストア統計調査月報」(2026年9月24日)
- 公正取引委員会「取適法の概要」(公表日記載なし、2026年11月4日確認)
- 公正取引委員会「『下請法』は『取適法』へ!」(公表日記載なし、2026年11月4日確認)
- ファミリーマート「2026年2月期業績概況」(2026年4月8日)
- ファミリーマート「2026年2月期営業概況」(2026年4月8日)
- ローソン「2025年度第4四半期業績概要」(2026年4月17日)
- KDDI「三菱商事・KDDI・ローソン、『未来のコンビニ』への変革に向けた取り組みを開始」(2024年9月18日)
- アリマンタシォン・クシュタール「セブン&アイ買収提案の撤回」(2025年7月16日)
- 台湾経済部統計処「綜合商品零售業營業額」(更新日記載なし、2026年11月4日確認)
- アリマンタシォン・クシュタール「2026年度通期決算」(2026年6月22日)
- ケーシーズ「2026年度通期決算/SEC提出資料」(2026年6月9日)
- タイ証券取引所「CP ALL Listed Company Snapshot 2025」(2026年3月24日)
- BGFリテール「連結財務情報」(公表日記載なし、2026年11月4日確認)
- BGFリテール「会社沿革」(公表日記載なし、2026年11月4日確認)
- 厚生労働省「令和8年度地域別最低賃金改定額の答申」(2026年9月3日)
- 財務省「たばこ税等に関する資料」(公表日記載なし、2026年11月4日確認)
- 農林水産省「国の目標/食品ロス削減目標の設定」(公表日記載なし、2026年11月4日確認)
- EU「包装・包装廃棄物規則 Regulation (EU) 2025/40」(2025年1月22日官報掲載)
- 中小企業庁「フランチャイズ事業に関するFAQ」(公表日記載なし、2026年11月4日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
