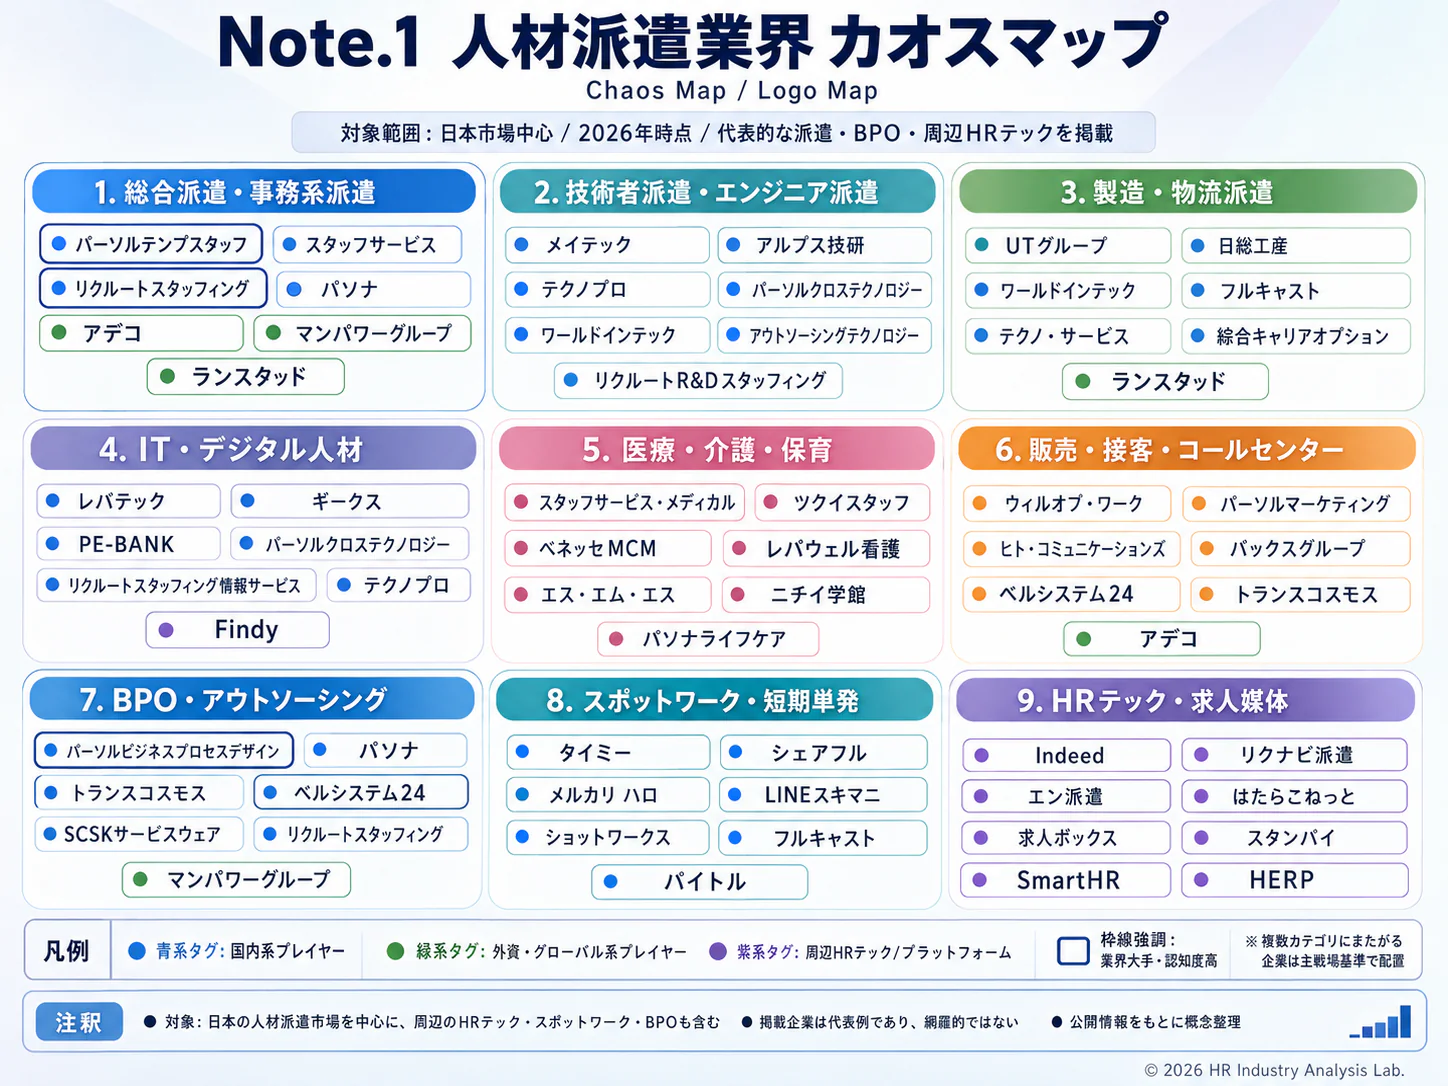
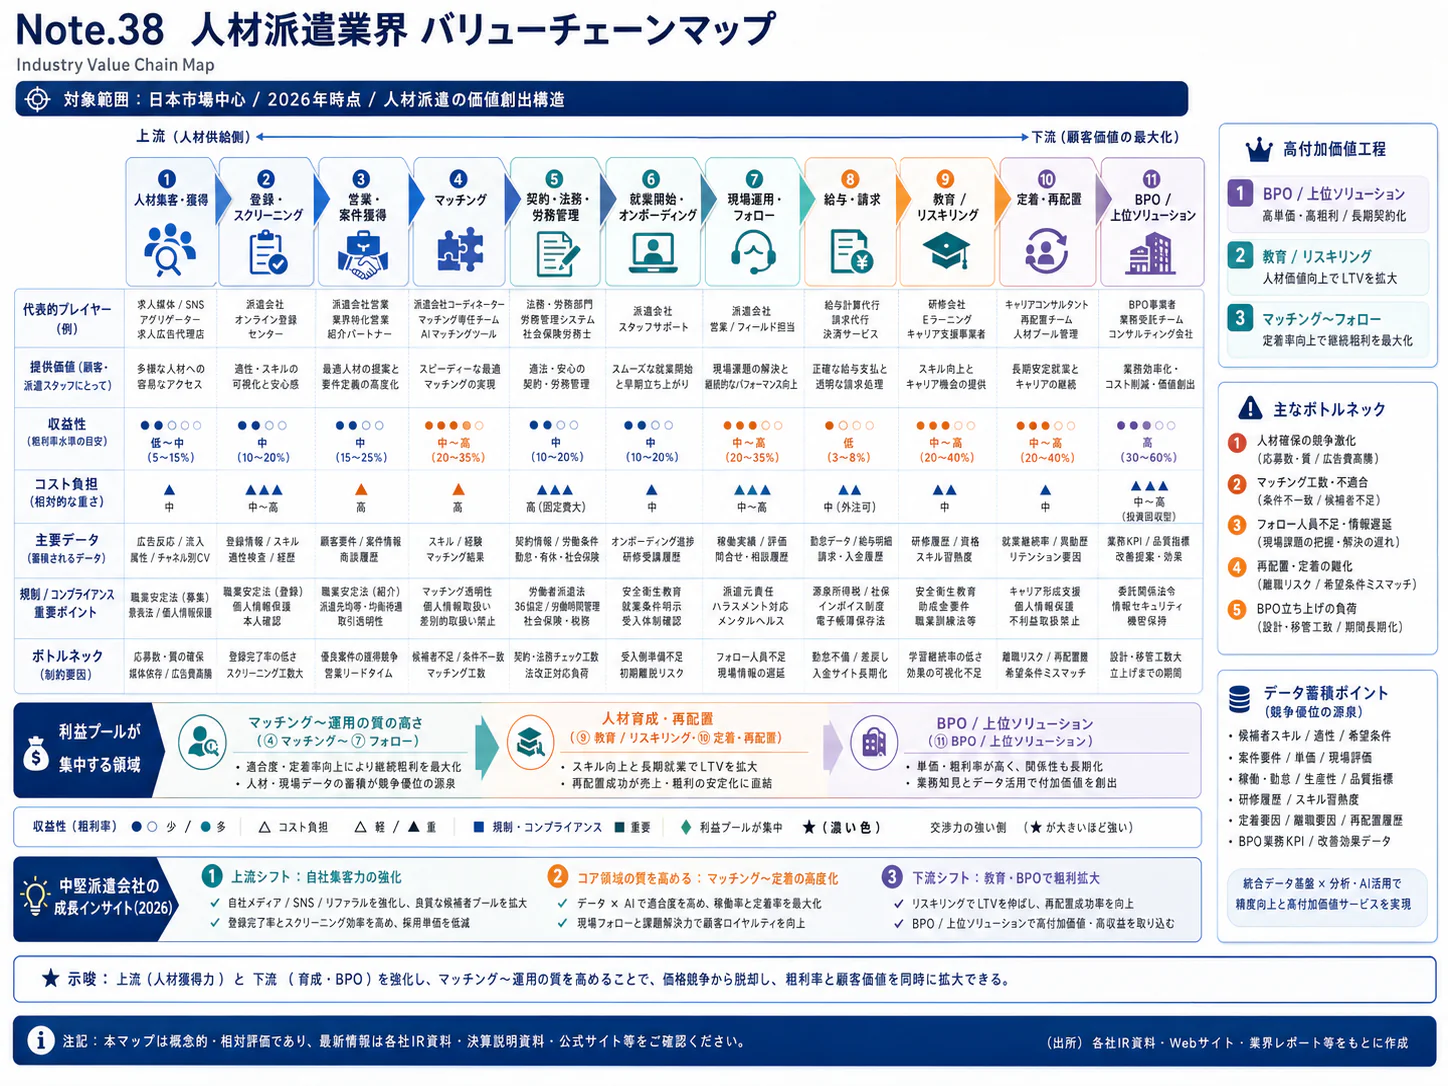
エグゼクティブサマリー
人材派遣は、必要な人材を継続して供給し、賃金と雇用の責任を引き受けることで価値を生む、約10兆円の労働供給サービス業である。市場拡大を利益につなげるには、人数の獲得だけでなく、料金改定、就業の定着、契約終了後の再配置を一体で管理する。
要点
- 市場は拡大しているが、数量と価格を分けて読む。 2024年度の派遣売上高は9兆9,005億円、前年度比9.4%増である。2026年4〜6月の協会調査の実稼働者数は前年同期比2.4%増だが、両者は時点と母集団が異なる。(厚生労働省「2024年度派遣事業報告」/日本人材派遣協会「2026年4〜6月統計」)
- 大手の規模と地域・職種の専門性が共存する。 許可制度に基づく派遣元は2025年度末に4万4,770事業所ある。顧客の発注を集めても就業できる人材がいなければ売上にならず、充足と継続が競争の中心となる。(厚生労働省「派遣元事業所数の推移」)
- 海外景気は国内大手の経営にも直結する。 リクルートの2026年3月期人材派遣売上の海外比率は約50.3%である(計算)。世界大手はすでに日本で事業を行っており、専門職と人材調達・管理の領域で競争と提携が重なる。(リクルートHD「2026年3月期決算」/マンパワーグループ日本法人「会社情報」)
- 待遇と料金の改定は経営の定例業務である。 労使協定方式の対象は2025年6月の派遣労働者の94.4%である(計算)。2026年10月の説明等の見直しと2027年度の一般賃金への対応を、顧客との更新交渉に間に合わせる。(厚生労働省「2025年6月1日現在の状況」/厚生労働省「同一労働同一賃金の改正ポイント」/厚生労働省「2027年度一般賃金通達」)
- AIの実用化は進むが、用途を分ける。 応募者対応や担当者の育成には導入事例がある一方、業界全体の配置を自動化した段階ではない。物流のフィジカルAIは派遣先の作業を変えるため、既存社員の技能と配置先の見直しが必要になる。(アデコ「AIエージェントの本格導入」/パーソル「AI活用のいま」/Mujin「イオン川口東XD稼働」)
経営・企画部門への示唆
- 2027年4月の一般賃金の適用を機に、主要顧客との契約へ料金改定の時期・対象費目・算定根拠を入れる。料金と賃金の改定月のずれによる粗利益の目減りは、職種・地域・顧客別に管理する。
- 2024年度の売上高9.4%増には実績のある事業所数の増加が半分近く含まれる。自社計画は1事業所当たりの伸びと職種別の実稼働を基準にし、供給力は登録者数ではなく就業への転換と継続で測る。
- 無期雇用派遣の増加は待機費用の増加と表裏である。提携・買収では登録規模より、就業中の人数、待機日数、労使協定と待遇説明の運用記録を精査し、取得後の費用と事業の継続性を見極める。
業界データまとめ
国内市場は金額ベースで拡大しているが、売上高、ある一日の派遣人数、協会会員の実稼働者数は別の指標である。以下は2026年11月9日までに確認できた公表資料に基づき、統計の範囲と決算期をそろえられない箇所を明示した基準表である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内・労働者派遣事業の年間売上高9兆9,005億円 | 2024年度報告・速報 | 厚生労働省「令和6年度 労働者派遣事業報告書の集計結果(速報)」 |
| 市場の伸び | 同系列の年間売上高、前年度比+9.4%。前年度9兆500億円 | 2024年度報告・速報 | 厚生労働省「令和6年度 労働者派遣事業報告書の集計結果(速報)」 |
| 事業者数 | 許可制度に基づく派遣元事業所数4万4,770所。企業数ではなく、廃止・不更新を除いた事業所数 | 2025年度末 | 厚生労働省「派遣元事業所数の推移」 |
| 従業者数 | 国内・小分類912「労働者派遣業」142万2,759人(1万5,052事業所)。民営事業所(雇用者のいない個人経営を除く)の従業者であり、許可事業所の派遣労働者数とは集計範囲が異なる | 2024年6月1日 | 総務省・経済産業省「令和6年経済センサス‐基礎調査 第4-2表」 |
| 平均年収 | 379.18万円(計算)。中分類91「職業紹介・労働者派遣業」、一般労働者・男女計・企業規模計10人以上。きまって支給する現金給与額29.76万円×12+年間賞与その他特別給与額22.06万円。職業紹介を含む産業平均 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表(R88~R95)」 |
| 価格の動き | 企業向けサービス価格指数「労働者派遣サービス」前年同月比+3.6% | 2026年9月・速報 | 日本銀行「企業向けサービス価格指数(2026年9月速報)」 |
| 上位3社の売上高 | 主要上場3社:リクルートHD 国内人材派遣8,468億円/パーソルHD Staffing 6,080.86億円/UTグループ 全社1,668.55億円。開示範囲が異なるため厳密な国内派遣売上順位ではない | 各社2026年3月期 | リクルートホールディングス「2026年3月期 決算発表」 パーソルホールディングス「2026年3月期 決算短信」 UTグループ「2026年3月期 決算説明資料」 |
| 世界市場 | 世界・派遣を通じた年間就業者5,840万人。WECの集計対象国における年間指標であり、日本の一時点人数との比率は計算しない | 2024年実績 | World Employment Confederation「Industry Impact Report 2026」 |
| 派遣労働者数 | 国内200万9,094人(前年比+5.0%)。無期雇用87万4,747人、有期雇用113万4,347人 | 2025年6月1日・速報 | 厚生労働省「労働者派遣事業の令和7年6月1日現在の状況(速報)」 |
| 派遣料金・派遣賃金 | 8時間換算の平均派遣料金2万6,257円(前年度比+3.6%)、平均賃金1万6,735円(同+3.4%)。料金は消費税込み | 2024年度報告・速報 | 厚生労働省「令和6年度 労働者派遣事業報告書の集計結果(速報)」 |
| 実稼働者数(協会調査) | 日本人材派遣協会の調査対象会員における四半期平均44万4,109人(前年同期比+2.4%)。全国の全派遣会社を網羅する人数ではない | 2026年4〜6月 | 日本人材派遣協会「労働者派遣事業統計調査 2026年第2四半期(4〜6月)」 |
| 労使協定方式の対象割合 | 派遣労働者189万6,806人/全体200万9,094人=94.4%(計算) | 2025年6月1日・速報 | 厚生労働省「労働者派遣事業の令和7年6月1日現在の状況(速報)」 |
2024年度報告は、各社の事業年度末が2024年4月〜2025年3月に入る報告の集計である。協会の実稼働者数は各月末の最終営業日の人数(短期派遣のみ各月の延べ人数)の四半期平均であり、行政統計の一時点人数と異なる。企業売上は、パーソルがセグメント間取引を含み、UTが製造派遣等を中心とする全社値である。UTの売上高は、オープンアップグループ「2026年6月期決算短信」の売上収益(全社)1,674.83億円とほぼ同水準であり、3社目は比較範囲によって入れ替わり得る。
AI・フィジカルAIの影響と経営の打ち手
AIの当面の収益効果は、応募者への初動、求人要件の整理、営業・面談担当者の育成を短縮し、採用と就業の間で失われる機会を減らすことである。フィジカルAIは派遣会社の内勤業務よりも、製造・物流の派遣先で仕事量と必要技能を変える。両者を区別し、導入件数ではなく就業開始、定着、再配置までの成果で投資を判断する。
影響の全体像
本稿の工程は「需要開拓・要件定義→募集・登録→適合確認・配置→契約・労務管理→就業・定着→更新・再配置」とする。以下の普及時期は、公表された導入状況をもとにした分析であり、企業の導入予定や市場予測ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 需要開拓・要件定義 | 商談準備、顧客役との営業練習、求人条件の整理 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | パーソルの営業ロープレAI。パーソル「AI活用のいま」 |
| 募集・登録 | 営業時間外の応募者応答、必要条件の聞き取り、次工程への案内 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | アデコの英国導入。アデコ「AIエージェントの本格導入」 |
| 適合確認・配置 | 大量の求人・候補者情報を照合し、担当者の判断を支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 3〜5年 | フランス・米国で事業を行うGojobのモデル。パーソルHD「Gojob株式取得」 |
| 契約・労務管理 | 一次聞き取り情報を後続の手続きに接続し、確認漏れを減らす | 生成AI・AIエージェント | 構想段階 | 3〜5年 | アデコの前工程の実装が基礎。日本の派遣契約・労務判断の一貫自動化は本稿では確認できない。アデコ「AIエージェントの本格導入」 |
| 就業・定着 | 派遣先の混載積み付け等の作業を自動化し、人の例外処理を組み替える | フィジカルAI | 実用(導入事例あり) | 3〜5年 | イオン川口東XDの本稼働。派遣会社への導入事例ではない。Mujin「イオン川口東XD稼働」 |
| 更新・再配置 | 現場の進捗・処理実績を把握し、必要作業と配置計画を見直す | データ・IoT | 実用(導入事例あり) | 3〜5年 | 同拠点のWESによる人・設備の一元管理。派遣会社とのデータ連携の普及時期は分析による。Mujin「イオン川口東XD稼働」 |
普及を過大評価してはならない。矢野経済研究所が2026年6〜7月に調べた派遣事業者32社では、約6割がAIを活用する一方、用途は営業資料や求人原稿などが中心であり、AI活用企業のうちマッチングに使う企業は1割未満であった。これは対象32社の調査結果であり、全許可事業所の導入率ではない。(矢野経済研究所「人材ビジネス市場におけるAIの活用状況に関する調査(2026年)」)
業務はどう変わるか
第一に、応募者対応は営業時間内の折り返しから、本人の都合に合わせた初動へ変わる。 アデコは英国でAIエージェントを導入済みであり、SMSやメールを通じた事前確認を行い、応募者にはAIとの対話であることを示している。従来の担当者による接触をすべて置き換えるのでなく、条件確認を早め、人が判断する案件を渡す方式である。(アデコ「AIエージェントの本格導入」)
応募後に別の会社で先に仕事が決まれば、広告費を払っても売上につながらない。初回応答時間だけでなく、登録完了率、就業開始率、早期離職を同時に比較し、欠勤・交代費用への転嫁を防ぐ。
第二に、営業・コーディネーターの育成は上司との模擬面談から、反復練習と個別指導の組み合わせへ変わる。 パーソルは2026年2月に営業ロープレAI、4月にキャリアアドバイザー向けロープレAIをリリースしたと公表している。すでに実装された教育用途と、面談・推薦など今後の開発用途を混同すべきではない。(パーソル「AI活用のいま」)
派遣向けには「経験者」という条件を作業、使用システム、締め切り、教育可能範囲に分解する練習が重要である。禁止業務、待遇情報の不足、不適切な事前選考を見抜けたかも評価し、模擬面談の点数と受注品質を分けて検証する。
第三に、配置は登録者検索から、就業意思と更新された条件を含む継続的な照合へ変わる。 パーソルが2025年10月に公表したGojobグループの株式取得は、フランス・米国で展開するAIを活用した人材サービスの取り込みである。海外で運用されているモデルが存在する一方、日本で同じサービスが本格稼働したことまでは確認できない。(パーソルHD「Gojob株式取得」)
候補一覧を就業につなげるには、通勤上限、勤務曜日、就業開始可能日、更新意向、技能評価の有効期限を管理する。過去の成約データの偏りを引き継がないよう、不採用理由の点検と人による再審査経路が必要である。
第四に、製造・物流では「作業者を補う」契約から、設備と人の役割を再設計する提案へ広がる。 2026年10月29日に稼働したイオン川口東XDは、MujinのフィジカルAIを活用する混載パレタイズとWESを組み合わせ、仕分けから積み付けまでを自動化した。これは導入済みの派遣先側の事例であり、派遣人数の削減幅や派遣会社の利益改善額は公表資料からは判断できない。(Mujin「イオン川口東XD稼働」)
単純な積み付け要員の時間需要は減り得る一方、設備の立ち上げ、段取り変更、異常の切り分け、安全確認の技能需要は残るとみられる。派遣会社の打ち手は、ロボット販売を急ぐより、既存社員のどの技能を追加すれば次の職務に移れるかを、顧客と設計することである。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| パーソルホールディングス | 日本 | 営業・面談ロープレAI | 営業・キャリア支援担当者の育成。用途ごとに導入と開発を区別 | 展開済み。国内グループでのリリースを公表。パーソル「AI活用のいま」 |
| セールスフォース〈Salesforce〉 | 米国 | Agentforce | アデコ英国で応募者対応に活用 | 展開済み。製品の日本提供を確認。アデコ日本での同一運用を意味しない。セールスフォース「Agentforce 360の日本提供開始」/アデコ「AIエージェントの本格導入」 |
| Gojob | フランス | AIを活用する派遣・マッチング基盤 | フランス・米国の現場人材サービス | 提携・実証あり。日本企業パーソルとの資本関係を指す。日本国内でのサービス稼働は未確認。パーソルHD「Gojob株式取得」 |
| Mujin | 日本 | Mujinのロボット制御、混載パレタイズ、WES | 物流現場の作業自動化と人員配置の前提を変更 | 展開済み。イオン川口東XDで本稼働。Mujin「イオン川口東XD稼働」 |
人材・収益・競争への影響
減少し得るのは定型原稿の作成、同じ項目の電話確認、データ転記などの作業時間である。増えると考えられるのは、求人要件の整備、推薦結果の監査、例外対応、顧客現場の作業分解である。個別職種の雇用減少人数を推定できる公開データはなく、業務時間の短縮をそのまま人員削減率に換算することはできない。
収益面では導入・利用・データ整備の総費用を、就業一件当たりの粗利益と対照する。登録規模が大きくても、利用許諾や情報鮮度が不足すれば価値は低い。IT企業が接点を握っても、賃金支払い、労務管理、派遣先との調整は派遣元に残るため、利用料を売上増で回収できるかが争点となる。
EUで採用・労働者管理に使う高リスクAIについては、欧州委員会の2026年11月時点の案内では、該当分野の規則の適用開始は2027年12月2日である。海外事業では、記録、人の監督、データ品質などを製品選定に織り込む。日本でも、本人情報を外部サービスに入力する範囲と保存・再学習条件を、契約で確かめる。物流では、指示系統と安全上の責任をロボット供給者、派遣先、派遣元で曖昧にしない。(欧州委員会「AI Act」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 営業時間外の応募への一次対応を限定職種で導入し、就業開始と早期離職まで追う | 共通 | 直ちに〜1年 | 接触前の応募者離脱を減らす | 応答不能時の有人窓口、本人への説明 |
| 高 | 求人票を作業・時間・技能・通勤条件に分解して更新する | 共通 | 1年以内 | 不適合な推薦と手戻りを減らす | 営業と配置担当の共通入力項目 |
| 高 | 推薦理由と担当者による修正を記録し、属性別の偏りを点検する | 共通 | 導入時から | 誤判断の発見、説明可能性の確保 | 評価用の案件群、個人情報の利用範囲 |
| 高 | 顧客別の自動化予定を聞き、積み付け等から例外処理への訓練を組む | 共通 | 1〜3年 | 既存社員の再配置と顧客継続 | 作業工程表、安全教育、技能の到達基準 |
| 中 | ブランド横断で就業可能日・資格・更新意向の定義をそろえる | 大手 | 1〜2年 | 重複接触と配置機会の取りこぼしを減らす | 同意管理、重複名寄せ、権限管理 |
| 中 | 汎用サービスを使い、特定職種の営業・面談練習に絞る | 中堅・中小 | 1年以内 | 教育担当者の負担軽減 | 実務に即した評価項目、匿名化事例 |
| 中 | 欧州事業の採用AIを用途別に棚卸しする | 大手 | 2027年の適用前 | 現地導入のやり直しを防ぐ | 適用区分、監督者、ログ保管の確認 |
失敗しやすいのは、原稿作成の導入率をマッチング能力とみなすこと、短期の開始率だけで効果を判定すること、自動化設備の導入を理由に再配置費用を見積もらないことである。効果測定は「費用削減」と「就業の質」を別々に行い、顧客・労働者双方の継続状況で採否を決める。
業界の定義と市場構造
人材派遣は、派遣元が雇用する労働者を派遣先の指揮命令下で就業させるサービスである。市場を読むときは、紹介・求人広告・業務請負との境界と、有期・無期という雇用形態の違いを先に押さえる。国内市場の成長は一様ではなく、職種別・地域別・雇用形態別に異なる。(厚生労働省「派遣事業関係業務取扱要領」)
対象範囲と隣接市場
本稿は事務、営業・販売、IT・技術、製造・物流等の労働者派遣を対象とする。紹介予定派遣は派遣期間中を対象に含めるが、転職成立時の紹介手数料、求人広告、直接雇用のスポットワーク、請負・BPOの受託売上は市場規模に加算しない。大手企業の比較では隣接サービスが同じセグメントに含まれる場合があるため、その範囲を明記する。
登録型と常用型という商慣行上の区分を、そのまま有期と無期に置き換えることも避けたい。有期・無期は派遣元との雇用契約の期間に関する区分であり、同じ派遣先に無期限に同じ条件で働くことを保証する区分ではない。BPOとの法的境界も名称でなく、誰が実際に作業指示をするかによって判断する。(日本人材派遣協会「労働者派遣法」/厚生労働省「派遣事業関係業務取扱要領」)
| 切り口 | 公表データで確認できる構造 | 読み取れること |
|---|---|---|
| 雇用形態 | 2025年6月1日の無期87万4,747人、有期113万4,347人。前年比はそれぞれ+7.0%、+3.5% | 無期がより速く増加。ただし技術・製造等の構成差を含む。厚生労働省「2025年6月1日現在の状況」 |
| 職種 | 協会調査の2026年4〜6月平均:事務29万8,951人、情報処理1万1,556人、販売3,199人。前年同期比+1.9%、+10.5%、−8.3% | 事務が大きい一方、伸びは職種で異なる。会員構成を全国構成比に置き換えない。日本人材派遣協会「2026年4〜6月統計」 |
| 製造分野 | 2025年6月1日の製造業務への派遣42万8,562人、全体の21.3%(計算) | 事務中心の見方だけでは市場の約5分の1に当たる製造業務を説明できない。厚生労働省「2025年6月1日現在の状況」 |
| 地域 | 2024年度報告の売上高は南関東44.9% | 顧客本社や派遣元拠点の集中を反映。集計は派遣元の所在地であり、勤務先分布とは異なる。厚生労働省「2024年度派遣事業報告」 |
過去5年の変化
厚生労働省の同じ売上系列は、2020年度7兆6,477億円、2021年度8兆2,363億円、2022年度8兆7,646億円、2023年度9兆500億円、2024年度9兆9,005億円と拡大した。直近年度は売上高の伸びが期末派遣人数の伸び3.9%を上回り、8時間換算料金も3.6%上昇している。ただし年間売上と期末人数では測定期間が違うため、この二つだけで成長を人数要因と単価要因に完全分解することはできない。(厚生労働省「2024年度派遣事業報告」)
情報処理が二桁増、販売が減少している事実は、「人手不足だから全分野で伸びる」という説明を退ける。市場を勤務地、技能、勤務時間、雇用形態まで分け、採用可能な人数と受注を対応させる。(日本人材派遣協会「2026年4〜6月統計」)
顧客と需要の特性
派遣先が購入しているのは、必要な時間に必要な仕事を継続して遂行できる体制である。価格交渉は購買部門で行われても、採用可否を決める業務要件や継続判断は現場が握ることが多い。以下の購買構造は制度と各社の事業区分をもとにした整理であり、顧客調査による構成比ではない。
| 顧客層・用途 | 主な決定関与者 | 購買の決め手 | 経営上の注意点 |
|---|---|---|---|
| 本社・事務センターの欠員補充 | 現場責任者、人事、購買 | 就業開始日、事務処理技能、勤務時間、定着 | 同じ「一般事務」でも締め処理や社内システム経験で教育負担が違う |
| 製造工場 | 生産管理、工場人事、調達、安全衛生部門 | シフト充足、経験、安全教育、通勤・住居条件 | 工場停止や生産移管で需要が急変し、他拠点への再配置が必要 |
| IT・設計・研究開発 | 技術部門、プロジェクト責任者、人事 | 技術分野、実務経験、情報管理、継続性 | 職種名だけで評価できず、案件終了後の技能の転用可能性が重要 |
| 物流・繁忙期対応 | センター長、運営管理、調達 | 指定時間帯の充足、欠勤時の代替、安全 | 短期間の大量受注でも適法な雇用・派遣の設計が前提 |
| 多拠点企業の一括調達 | 本社人事、購買、各拠点 | 供給範囲、契約・請求の統一、法令対応 | 一括値下げの利益と、各地域で採用できなくなる損失を比較 |
一般的な商談は、現場の人員不足の把握、業務・期間・就業条件の確認、人事による制度確認、購買の契約・料金交渉、就業後の評価と更新という順で進む。ただし紹介予定派遣等の例外を除き、派遣先が就業前の面接などで労働者を特定する行為には制限がある。派遣元が適合性を確認することと、派遣先が直接採用のように候補者を選ぶことは分けなければならない。(厚生労働省「派遣事業関係業務取扱要領」)
価格感応度は、顧客の予算規模よりも「空席がもたらす損失」と「代替要員の立ち上がり時間」に左右される、というのが公開情報からの分析である。定型作業で複数社が同条件の人材を供給できれば単価比較が強まり、固有システムや工程を理解した人材では交代時の教育負担が大きい。営業で説明するのは、時給差だけでなく、立ち上がり日数、欠勤時の代替、契約更新時の業務継続である。
季節性は、事務の年度替わり、物流の繁忙期、製造の生産計画変更など用途ごとに管理する。単月の人数増減を成長と断定せず、前年同月・同四半期で比較し、同じ顧客の増員と新規顧客の獲得を分ける。協会調査の2026年4〜6月平均は前年同期比2.4%増でも前四半期比では2,056人減であり、比較基準で見え方が変わる。(日本人材派遣協会「2026年4〜6月統計」)
同調査の紹介予定派遣は実稼働者数が前年同期比12.1%減、成約件数が23.3%減で、通常派遣と動きが異なる。人数と期間中の件数を割って成約率とせず、直接採用や通常派遣との選択がどう変わったかを確かめる。(日本人材派遣協会「2026年4〜6月統計」)
バリューチェーンと収益構造
利益の源泉は、採用した人材が条件に合う仕事へ円滑に入り、安定して働き、次の仕事へ移れることである。売上高だけを追うと、募集費、待機、早期離職、賃金改定による利益の流出を見落とす。派遣料金と賃金の差額は、営業利益を表すものではない。
工程別の価値と管理指標
| 工程 | 主な役割・企業例 | 付加価値の源泉 | 管理すべき指標 |
|---|---|---|---|
| 需要開拓・要件定義 | リクルート系、パーソル、地域・職種特化各社の営業 | 顧客の要件を採用可能な条件に直す | 要件確定までの日数、充足可能な受注の比率 |
| 募集・登録 | 各社の募集部門、採用媒体との連携 | 地域・職種ごとの就業希望者への到達 | 有効応募単価、連絡率、登録完了率 |
| 適合確認・配置 | コーディネーター、技術・製造の配置担当 | 技能・勤務条件・本人希望を合わせる | 就業開始率、開始までの日数、早期離職 |
| 契約・労務管理 | 派遣元の管理部門、顧客の人事・購買 | 適法な契約、待遇決定、勤怠・給与の正確性 | 処理訂正率、待遇確認の完了率、回収日数 |
| 就業・定着 | 営業、現場担当、UT等のキャリア支援 | 苦情対応、安全教育、技能形成 | 契約更新率、欠勤、本人の継続意向 |
| 更新・再配置 | 顧客横断の配置部門 | 契約終了後の空白期間を短縮する | 再配置率、待機日数、再募集費用 |
企業例は公開された事業範囲に基づくものであり、各社の工程別の優劣を示さない。UTは派遣先への転籍等のキャリア形成施策も公表しているため、派遣契約の継続だけを唯一の成功指標にすると、本人のキャリアと事業運営の評価がずれる。(リクルートHD「2026年3月期決算」/パーソルHD「2026年3月期決算」/UTグループ「2026年3月期決算説明資料」)
売上と利益を分けて管理する
経営管理上、売上はおおむね「稼働人数×請求可能時間×時間単価」で整理できる。そこから派遣社員の賃金、会社負担の社会保険料、有給休暇等の費用、募集費、内勤人件費、拠点・管理費などが差し引かれる。無期雇用では派遣契約が終了しても雇用契約が当然に終了するわけではないため、次の配置までの費用と教育投資を見込む。(厚生労働省「派遣事業関係業務取扱要領」)
2024年度の公表平均は、8時間換算料金2万6,257円、賃金1万6,735円である。ただし料金は消費税込みであり、両平均の差額を営業利益とも、個社の法定開示マージン率とも扱えない。比較するには、個社の税抜売上、対象人員、稼働時間、費用区分をそろえる。(厚生労働省「2024年度派遣事業報告」)
公開決算では、リクルートの2026年3月期人材派遣事業は売上収益1兆7,034億円、EBITDA+S(同期から調整後EBITDAを改称)は997億円で、同マージンは5.9%である。パーソルの同年度Staffingは売上収益6,080.86億円、調整後EBITDAに基づくセグメント利益348.04億円である。UTの同年度全社は売上高1,668.55億円、営業利益106.13億円であるが、地域・事業構成も利益の定義も違うため、三つをそのまま収益力順位にはできない。(リクルートHD「2026年3月期決算」/パーソルHD「2026年3月期決算」/UTグループ「2026年3月期決算説明資料」)
工程別利益は非開示であり、募集と配置がそれぞれ何%の利益を生むかは断定できない。ただし継続就業は再募集を避けられるため、定着と再配置には費用構造上の価値がある。
価格転嫁と運転資金
日本銀行の2026年9月の派遣サービス価格は前年同月比3.6%上昇したが、個社が必要な賃上げ・保険料負担をすべて転嫁できたことを意味しない。料金改定と賃金改定の月がずれれば、成長中でも粗利益が低下する。営業契約には見直し時期、対象費目、変更時の協議手順を明記し、顧客別の未転嫁額を管理することが有効である。(日本銀行「2026年9月サービス価格指数」)
仕入れに相当する最大の制約は、就業意思のある人材を必要な地域で確保できるかである。大口工場への集中、特定媒体への応募依存、遠隔地採用に伴う住居・移動費は、売上高に現れにくい供給リスクとなる。加えて賃金支払いと売掛金回収の時間差があるため、増員時の運転資金と顧客の支払い条件を案件採算に含める。
競争環境
大手には全国の顧客・人材基盤がある一方、許可事業所は多数に分散しており、地域・技能を絞った競争が成立する。競争の中心は受注量だけでなく、採用できる条件の設計、定着、待遇改定への対応である。公開データの範囲では、国内派遣売上だけをそろえた厳密な上位集中度は算定できない。
集中と分散が共存する構造
2025年度末の派遣元は4万4,770事業所である。別時点の2024年度報告では、提出4万3,812事業所のうち実績があったのは3万3,207事業所で、実績事業所の年間売上1億円未満の区分を合計すると57.7%になる(計算)。これは企業規模の分布ではなく事業所売上の分布であるが、小規模拠点が多いことは確認できる。(厚生労働省「派遣元事業所数の推移」/厚生労働省「2024年度派遣事業報告」)
大手の強みは複数拠点をまとめた契約、広域の採用、管理体制にあり、中堅・中小の競争余地は特定地域・職種での配置精度や対応速度にある、というのが公開情報からの分析である。ただし登録人数や拠点数だけでは供給力を判断できない。現在連絡でき、条件が合い、指定日に就業できる人材をどれだけ確保しているかが実際の差になる。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 多数の許可事業所と大手の広域展開が併存。厚生労働省「派遣元事業所数の推移」 | 強まる |
| 新規参入の脅威 | 中 | 許可、財産的基礎、雇用管理等が必要。参入後には人材と顧客を同時に集める必要。厚生労働省「派遣事業関係業務取扱要領」 | 変わらない |
| 買い手の交渉力 | 強 | 顧客は複数社を比較できるが、供給困難職種では代替が限られる。協会の職種別増減も一様ではない。日本人材派遣協会「2026年4〜6月統計」 | 変わらない |
| 供給側の交渉力 | 強 | 就業者の確保が売上の前提。料金と賃金はともに上昇。厚生労働省「2024年度派遣事業報告」 | 強まる |
| 代替サービスの脅威 | 中 | 直接採用、人材紹介、適正な請負・BPOとの選択。各形態で指揮命令と責任が異なる。厚生労働省「派遣事業関係業務取扱要領」 | 強まる |
強さと方向は、公開情報からの分析である。「供給側」は労働者を含む供給条件を指すが、労働者を通常の物品仕入先と同一視するものではない。買い手の交渉力は、全市場平均より職種別の充足難度で判断する。
国内主要企業の違い
| 企業・グループ | 規模・比較範囲 | 事業上の特徴 | 戦略を読むポイント |
|---|---|---|---|
| リクルートHD | 2026年3月期、国内人材派遣8,468億円 | スタッフサービス、リクルートスタッフィング等。海外派遣も保有 | 国内の供給基盤と海外景気を分けて評価。リクルートHD「2026年3月期決算」 |
| パーソルHD | 同期Staffing 6,080.86億円 | テンプスタッフ等の派遣に加え、技術、BPO、紹介、APACを別事業で展開 | 全社売上を派遣市場に足さず、各事業の相互送客と管理費を評価。パーソルHD「2026年3月期決算」 |
| UTグループ | 同期全社1,668.55億円 | 製造領域を中心に雇用・配置・キャリア支援を展開 | 顧客工場の変動と社員の再配置を一体で評価。UTグループ「2026年3月期決算説明資料」 |
| パソナグループ | 2026年5月期エキスパートソリューション(人材派遣)1,362.79億円(セグメント間取引消去前) | 派遣等とBPO、紹介などを組み合わせる | BPOの売上・利益を派遣単体の競争力に置き換えない。パソナグループ「2026年5月期決算」 |
| BREXAグループ | 非上場。統一条件の最新比較数値は本稿では未採用 | 旧アウトソーシング系の製造・技術等の人材サービス | 2025年の新ブランド・体制への移行後は事業会社単位でも確認。BREXA「2025年7月の新体制発表」 |
| テクノプロ・グループ | 2025年12月に持株会社が上場廃止 | 技術者派遣等を展開 | 非公開化後の開示範囲の変化に注意し、技術分野別の供給力を確認。テクノプロ・ホールディングス「株式公開買付けについて」/日本取引所グループ「上場廃止等の決定:テクノプロ・ホールディングス」 |
直近の変化を見ると、リクルートの2026年4〜6月の国内派遣売上は2,202億円、前年同期比3.5%増であった。一方、UTの2026年3月期全社売上は前期比で減少したものの、売却事業を除く比較では0.8%増と会社が説明している。決算上の減収をそのまま国内需要の減少と解釈しないことが重要である。(リクルートHD「2027年3月期第1四半期決算」/UTグループ「2026年3月期決算説明資料」)
再編と成功条件
直近3年の再編を見るうえでは、買収件数だけでなく、持株会社とブランドの変更、非公開化、事業売却を分けて見る。BREXAの2025年7月の新体制・ブランド移行と、テクノプロの同年の公開買付け・上場廃止は、公開決算で把握できる競争地図そのものを変える。パーソルによるGojob取得は、前掲のAI章で扱った事業モデル獲得型の再編に当たる。(BREXA「2025年7月の新体制発表」/テクノプロ・ホールディングス「株式公開買付けについて」/日本取引所グループ「上場廃止等の決定:テクノプロ・ホールディングス」/パーソルHD「Gojob株式取得」)
成功条件は四つある。第一は顧客が求める技能を採用できる条件へ変換すること、第二は待遇・契約を正確に運用すること、第三は就業継続と再配置で採用費を回収すること、第四は大口顧客の減産を吸収できる職種・顧客構成を持つことである。大手の多事業・多地域展開と、UTの製造領域でのキャリア施策は異なる対応方法であり、全国展開だけが唯一の解ではない。(リクルートHD「2026年3月期決算」/パーソルHD「2026年3月期決算」/UTグループ「2026年3月期決算説明資料」)
M&Aでは、未払い、休暇・退職給付、待遇決定の記録、許可の維持・変更手続きも精査する。これらは公表売上から判断できず、取得後の費用と事業継続に影響する。
海外の動向と主要企業
日本の派遣業は海外勢と隔絶した市場ではなく、世界大手が国内で活動し、日本企業も海外派遣売上を大きく持つ。海外比較では、派遣・紹介・コンサルティングを含む全社売上と、派遣だけの市場規模を区別することが出発点となる。景気循環の違いに加え、専門職への特化と多拠点顧客の管理をめぐる競争を読む。
世界市場の構造と日本の位置
WECによれば、2024年に民間雇用サービスを通じて仕事に就いた人は約6,100万人、そのうち派遣は5,840万人であった。人数面ではアジア太平洋が大きく、インド・中国の拡大と、北米・欧州の弱さが同時に見られた。日本の年間売上と世界の年間就業人数を組み合わせたシェアや、日本の一日人数を世界の年間人数で割った比率は意味を持たないため、本稿では示さない。(WEC「Industry Impact Report 2026」)
2026年には回復の兆しもある。WECの第2四半期公表資料では、2026年第1四半期の派遣労働時間は米国で前年同期比3.7%増、欧州で1.2%増となった。人数、労働時間、売上高の回復時期は一致しないため、海外拠点は、求人量だけでなく、実際の労働時間と顧客の発注期間を追う。(WEC「LMI Insights Q2 2026」)
海外主要企業
金額は各社の直近通期の原通貨による全社売上であり、派遣専業の順位表ではない。ヘイズの売上高と純手数料収入も区別する。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ランスタッド〈Randstad〉 | オランダ | 230億7,700万ユーロ、2025年12月期 | 一般派遣と専門人材、顧客の人材獲得・管理支援 | 2026年7〜9月売上は61億1,500万ユーロ、オーガニック成長率+3.9%。ランスタッド「FY 2025: Perform & Transform」/ランスタッド「2026年第3四半期決算」 | 事務・製造物流・専門人材等。ランスタッド日本法人「会社概要」 |
| アデコグループ〈The Adecco Group〉 | スイス | 230億8,200万ユーロ、2025年12月期 | Adecco、技術系Akkodis、キャリア支援LHHを組み合わせる | 2025年通期のオーガニック売上は1.3%増。事業別の回復に差。アデコグループ「Q4 and FY 2025 Results」 | 派遣、紹介、技術・人事領域のサービス。アデコグループ「日本におけるアデコグループ」 |
| マンパワーグループ〈ManpowerGroup〉 | 米国 | 179億5,710万米ドル、2025年12月期 | Manpower、IT系Experis、人材管理・調達支援 | TAPFIN等を含む顧客の人材管理機能と専門領域を展開。マンパワーグループ「2025 Financial Highlights」/マンパワーグループ「2025年第4四半期・通期決算発表」 | 派遣、紹介、BPO、IT等。マンパワーグループ日本法人「会社情報」 |
| ロバート・ハーフ〈Robert Half〉 | 米国 | 約53億8,000万米ドル、2025年12月期 | 財務・会計・IT等の専門人材。Protivitiのコンサルティングを含む | 2025年売上は前年比約7%減。派遣と紹介、コンサルの需要を分けて開示。ロバート・ハーフ「2025 Annual Report」 | 専門人材の派遣・紹介等。ロバート・ハーフ日本法人「専門人材サービス」 |
| ヘイズ〈Hays〉 | 英国 | 売上高64億2,120万英ポンド、純手数料収入9億550万英ポンド、2026年6月期 | 専門職の派遣・契約人材と紹介。純手数料の64%がTemp & Contract | 「Momentum」で重点市場・専門領域に集中。日本のTemp & Contract純手数料は比較可能ベースで36%増。ヘイズ「Preliminary Results for the year ended 30 June 2026」 | 専門人材の紹介・派遣等。ヘイズ・ジャパン「ヘイズについて」 |
オーガニック成長率や比較可能ベースは各社の調整定義による。例えばヘイズの日本の伸びは同社の専門職事業の実績であって、日本の派遣市場全体の伸びではない。
日本企業の海外展開と国内への波及
リクルートの2026年3月期人材派遣売上1兆7,034億円のうち海外は8,565億円で、約50.3%を占める(計算)。これは人材派遣セグメント内の海外比率であり、同社全体の海外売上比率ではない。パーソルもAsia Pacific事業で4,963.54億円を計上しているが、派遣以外を含むため国内Staffingと同質の売上とは扱わない。(リクルートHD「2026年3月期決算」/パーソルHD「2026年3月期決算」)
日本に及ぶ影響として注視するのは、複数の人材会社を束ねる調達・管理支援と専門職サービスの組み合わせである。すでに国内拠点を持つ海外大手は、新規参入の有無だけでなく、既存顧客に提供する範囲を変えることで競争を強め得る。今後2〜3年は、海外展開する日本企業が国内外の調達管理をそろえる案件で競合・提携が進む、というのが公開情報からの分析である。(マンパワーグループ「2025年第4四半期・通期決算発表」/ランスタッド日本法人「会社概要」)
海外買収では、社会保険・税務、雇用分類、賃金債務を精査する。日系顧客への営業網を買う案件と、現地専門人材基盤を獲得する案件では、統合後の管理方法も異なる。
外部環境と制度の変化
2026〜2027年の実務上の焦点は、待遇説明の見直し、労使協定方式の一般賃金更新、短時間労働者への社会保険適用である。人件費の増減だけでなく、説明・確認・記録を顧客と労働者に対して実行できるかが経営課題になる。制度は施行済みと予定を分け、海外では各国への実装状況を確かめる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制・待遇 | 日本 | 派遣労働者の待遇説明等に関する施行規則・指針等の見直し。説明を求められる旨の明示など | 2026年10月1日施行 | 大・管理負担は向かい風、適正運用企業には差別化機会 | 厚生労働省「同一労働同一賃金の改正ポイント」 |
| 法規制・賃金 | 日本 | 労使協定方式に用いる2027年度の一般賃金等を公表 | 2026年8月28日通達、2027年4月1日から適用 | 大・不足する賃金改定は費用増、料金協議の根拠にもなる | 厚生労働省「2027年度一般賃金通達」/厚生労働省「令和9年度一般賃金通達の見直しに関するQ&A」 |
| 社会保険 | 日本 | 短時間労働者の月額8.8万円の賃金要件を撤廃 | 2026年10月 | 中・対象者の保障拡大、事業主の負担増 | 厚生労働省「社会保険適用拡大Q&A」 |
| 社会保険 | 日本 | 短時間労働者の企業規模要件を段階的に縮小。2027年は36人以上、2029年は21人以上 | 2027年10月1日、2029年10月1日予定 | 中・対象となる中小企業の費用・就業調整に影響 | 厚生労働省「短時間労働者への適用拡大」 |
| 経済・価格 | 日本 | 派遣サービス価格の上昇が継続 | 2026年9月実績、10月27日公表 | 大・料金上昇は追い風、顧客の発注抑制には注意 | 日本銀行「2026年9月サービス価格指数」 |
| 人口・労働供給 | 日本 | 生産年齢人口の減少が続くとの公的推計。労働参加率や就業時間によって実際の供給は変わる | 2023年4月26日公表、2026〜2030年の構造要因 | 大・採用には向かい風、就業条件の調整支援には機会 | 国立社会保障・人口問題研究所「日本の将来推計人口(令和5年推計)結果の概要」 |
| 法規制・賃金透明性 | EU | 賃金透明性指令の国内法化期限。採用時の情報提供や賃金差の説明などに対応 | 2026年6月7日が国内法化期限 | 中・現地事業の職務・賃金体系の整備負担 | 欧州委員会「EU action for equal pay」 |
派遣法の制約を営業条件に織り込む
派遣には事業所単位と個人単位の期間制限があり、原則3年という数字だけで判断すると誤る。事業所単位の期間延長には所定の意見聴取等が必要で、同じ人の同じ組織単位への派遣を単に延長することとは異なる。無期雇用派遣や60歳以上などの例外もあり、案件ごとに適用関係を確かめる。(厚生労働省「派遣事業関係業務取扱要領」)
建設、港湾運送、警備等は派遣禁止業務であり、医療関係業務にも禁止と例外がある。短期案件でも30日以内の雇用契約による日雇派遣は原則禁止で、業務や本人の属性等による例外の確認が必要である。「物流」「イベント」「施工管理」などの大きなくくりだけで受注可否を決めず、実際に行う作業を確かめることが欠かせない。(厚生労働省「派遣事業関係業務取扱要領」/日本人材派遣協会「労働者派遣法」)
待遇改定は毎年の経営プロセスである
2025年6月時点で労使協定方式の対象は全派遣労働者の94.4%である。2027年度の一般賃金通達はすでに公表されており、複数年度の協定でも新しい基準以上かを確認し、下回れば協定を締結し直す必要がある。変更不要の場合は、同等以上であることを確認した旨の書面を協定書に添付する対応でもよいとされる。職種、能力・経験、地域の対応付けを誤ると、料金改定以前に待遇決定の適正性が問題になる。(厚生労働省「2025年6月1日現在の状況」/厚生労働省「2027年度一般賃金通達」/厚生労働省「令和9年度一般賃金通達の見直しに関するQ&A」)
2026年10月の見直しでは、待遇差等の説明を求められることの明示や、説明の方法などが具体化された。すべての手当を機械的に同額にすれば済むものでも、協定を作ればその後の説明が不要になるものでもない。派遣先からの情報取得、労働者代表の選出、評価基準、説明記録までを一連の運用として点検する。(厚生労働省「同一労働同一賃金の改正ポイント」)
人口減少への対応では、募集地域を広げることに加えて、短時間勤務、通勤可能な配置、安全上無理のない作業条件を顧客と整え、参加できる人材の範囲を広げる。
社会保険の適用判定も、内勤社員だけを見て企業規模を判断しないことが重要である。法人単位の対象人数と、派遣社員を含む各人の労働時間等の要件を確認し、給与計算と料金交渉に反映する。EUの賃金透明性も日本国内に一律に直接適用される制度ではなく、現地法人の所在国法に応じて対応する。(厚生労働省「社会保険適用拡大Q&A」/欧州委員会「EU action for equal pay」)
人材と生産性
派遣業では、売上を生む就業者の確保と、それを支える内勤担当者の生産性を分けて考える。産業平均の給与や一人当たり売上を、そのまま派遣社員や営業担当者の指標にすると判断を誤る。教育投資は受講時間ではなく、配置できる仕事と就業継続の変化で評価する。
賃金と供給力の読み方
賃金構造基本統計から計算した平均年収379.18万円は、「職業紹介・労働者派遣業」に属する一般労働者の産業平均である。派遣社員だけ、事務職だけ、内勤社員だけの数字ではなく、職種構成や雇用形態の違いを含む。一方、派遣事業報告の平均賃金1万6,735円は8時間換算の別指標であり、両者を年間労働日数で無理に接続すべきではない。(厚生労働省「2025年賃金構造基本統計・産業中分類」/厚生労働省「2024年度派遣事業報告」)
協会調査の情報処理の実稼働者が前年同期比10.5%増であることは、同分野の供給・需要が伸びている証拠であるが、それだけで求人倍率や不足人数は分からない。「派遣業」は雇用・契約の形態であり一つの職業ではないため、異なる職業を合算した有効求人倍率は、本稿では示さない。採用上の不足は、職種に加え地域、時間帯、勤務日数、経験条件ごとに把握する。(日本人材派遣協会「2026年4〜6月統計」)
生産性を測る分母を選ぶ
2024年度の市場売上を2024年経済センサス‐基礎調査の従業者数で割っても、集計の期間と対象範囲が合わない。付加価値額は同じ範囲で確認できないため、国内外の労働生産性順位は本稿では示さない。とりわけ派遣業の売上には派遣社員の賃金原資が大きく含まれるため、内勤一人当たり売上の高さだけで高付加価値とは判断できない。(厚生労働省「2024年度派遣事業報告」/総務省・経産省「2024年経済センサス・第4-2表」)
実務では、内勤担当者当たりの粗利益、就業者一人当たりの採用・配置費、契約終了から次の就業までの日数を併用する。大量の新規採用に成功しても短期離職が多ければ募集費を繰り返し負担する一方、単価を上げても配置可能人数が大幅に減れば粗利益総額が減る。個々の指標より、同じ採用集団を就業開始から追跡することが有効である。
教育は次の派遣先が受け入れる技能基準に合わせ、本人に選択肢を説明する。UTの転籍等の施策が示すように、派遣売上の継続以外のキャリア経路もあり、離職を一律に損失として評価しない。(UTグループ「2026年3月期決算説明資料」)
2030年に向けたシナリオ
2030年の業界像を左右する不確実性は、「賃金・法定費用を派遣料金へ反映できるか」と「採用・再配置によって就業可能な人材を確保できるか」の二つである。売上高の伸びだけでは、この二つの組み合わせを判別できない。以下は、分析にもとづく条件付きシナリオであり、市場規模の数値予測や発生確率ではない。
| シナリオ | 二つの軸の状態 | 2030年の姿 | 起きる条件・可能性の見立て |
|---|---|---|---|
| 適正料金と継続就業が両立 | 転嫁が進み、人材供給も維持 | 料金上昇と再配置が粗利益を支え、専門領域への教育投資が循環 | 顧客が欠員損失を認識し、賃金改定と料金協議を定例化する。現時点の中心シナリオと考えるが、全職種一律ではない |
| 単価は上がるが供給制約が残る | 転嫁は進むが、人材が不足 | 名目市場は拡大しても稼働時間は伸びず、充足力のある企業に案件が集中 | 地域・時間帯のミスマッチが解消しない。専門職と地方の一部では並存し得る |
| 費用先行で再編が進む | 転嫁が遅れ、供給も不安定 | 募集・賃金負担が先行し、低採算顧客からの撤退や事業承継が増える | 顧客の予算抑制、契約更新時の値下げ、早期離職が重なる。景気減速時の警戒シナリオ |
中心シナリオの根拠は、料金・賃金・人数のいずれにも増加が確認されることである。ただし2024年度の年間報告と2026年の月次価格・協会四半期調査では時点が違い、同時に利益が改善したことを直接示さない。経営計画では三つのシナリオごとに稼働時間、料金改定率、採用単価、待機期間を置き、自社の損益・資金繰りを試算する。(厚生労働省「2024年度派遣事業報告」/日本銀行「2026年9月サービス価格指数」/日本人材派遣協会「2026年4〜6月統計」)
| 先行指標 | 確認する統計・公表資料 | どの変化を警戒するか |
|---|---|---|
| 職種・地域別の実稼働者数 | 日本人材派遣協会の四半期統計 | 全国が増加しても自社の主力職種・地域が減少していないか。日本人材派遣協会「2026年4〜6月統計」 |
| 派遣サービス価格 | 日本銀行の月次企業向けサービス価格指数 | 自社の賃金・保険料改定が顧客料金の改定を上回っていないか。日本銀行「2026年9月サービス価格指数」 |
| 無期・有期の派遣人数 | 厚生労働省の6月1日現在状況 | 無期の増加に対して再配置先を確保できているか。厚生労働省「2025年6月1日現在の状況」 |
| 次年度の一般賃金 | 厚生労働省の一般賃金通達・関連資料 | 職種・地域別の見直しが必要か、次の契約更新に間に合うか。厚生労働省「2027年度一般賃金通達」 |
| 国内外大手の地域別業績 | 各社の四半期・通期決算 | 為替や売却影響を除いて、顧客の稼働需要がどう動くか。リクルートHD「2027年3月期第1四半期決算」/ランスタッド「2026年第3四半期決算」 |
公的指標は社内の早期離職、未充足案件、料金改定の進捗と組み合わせる。売上減少に先行する再配置難や、必要賃金を提示できない案件の増加を捉える。
経営・企画部門への示唆
2027年4月の一般賃金の適用と、2027年10月の社会保険の企業規模要件の縮小までの約1年が、料金体系と雇用形態の構成を組み替える期限になる。計画は売上の伸びではなく、料金と賃金の改定時期のずれ、無期雇用の待機、登録から就業への転換の3点で検証する。
立場別の戦略の選択肢
| 立場 | 選択肢 | 本稿の根拠 | 判断の目安 |
|---|---|---|---|
| 大手 | ①2027年4月の一般賃金改定に合わせ、主要顧客との契約に改定の時期・対象費目・算定根拠を標準で入れる ②伸びている情報処理・技術系へ採用と教育を寄せ、減少職種は再配置の供給元として扱う ③海外比率の高い企業は、国内の料金改定と海外の労働時間の回復を分けて計画する | 8時間換算の料金+3.6%と賃金+3.4%がほぼ同率(厚生労働省「2024年度派遣事業報告」)。協会調査で情報処理+10.5%、販売−8.3%(日本人材派遣協会「2026年4〜6月統計」)。米国の派遣労働時間は2026年1〜3月に+3.7%(WEC「LMI Insights Q2 2026」) | 改定条項付き契約の売上比率。改定月のずれによる粗利益の目減り額 |
| 中堅・中小 | ①地域・職種を絞り、一般賃金の職種・地域の対応付けと待遇説明の正確さを営業上の強みにする ②給与計算・協定運用の共同化か、事業承継型の売却かを早めに比べる | 実績事業所の57.7%が年間売上1億円未満。2026年10月の説明事項の追加、2027年度の一般賃金(厚生労働省「2027年度一般賃金通達」)と固定的な管理負担が続く | 制度対応の管理費が粗利益に占める比率。上位1社への売上依存度 |
| 新規参入を考える企業 | ①求人媒体・紹介・請負の顧客基盤を生かし、許可事業者の買収か提携で入る ②AIによる照合を差別化に据える場合も、賃金支払い・協定・社会保険を自社で運用できるかを先に確かめる | 派遣元は4万4,770事業所に分散。AIを使う派遣会社でも照合への活用は1割未満(矢野経済研究所「AIの活用状況に関する調査」) | 買収対象の就業中人数と継続顧客。協定の運用記録の有無 |
3つの立場に共通する分岐点は、2027年度の料金交渉で一般賃金の上昇分を根拠として示せるかである。加えて2026年10月に短時間労働者の賃金要件がなくなったため、企業規模の要件を満たす派遣元では、週20時間以上の短時間案件の料金表を社会保険料込みで作り直す必要があると考えられる。(厚生労働省「社会保険適用拡大Q&A」)
通説と異なる見方
第一に、2024年度の売上高9.4%増を「需要と単価の上昇」とだけ読むのは早い。 実績のあった事業所は3万1,815から3万3,207へ4.4%増え(計算)、1事業所当たり売上高の伸びは4.9%であった。伸びの半分近くは実績のある事業所数の増加によるもので、既存企業が自社計画に置く基準は市場全体の伸び率より1事業所当たりの伸びに近いとみられる。(厚生労働省「2024年度派遣事業報告」)
第二に、登録者の多さは供給力を表さない。 2024年度の登録者数は752万8,323人で、前年度の771万857人から2.4%減った(計算)が、期末の派遣労働者は3.9%増えた。制約は登録の数ではなく、登録から就業への転換と継続にある。提携・買収の評価は、登録者数より直近に就業した人数と再就業率で行う。(厚生労働省「2024年度派遣事業報告」)
第三に、無期雇用派遣は期間制限を受けない安定収益とも言い切れない。 2025年6月1日の無期雇用の派遣労働者は前年比7.0%増、派遣労働者の21.3%を占める製造業務では8.7%増と、いずれも有期を上回った。派遣契約が終わっても雇用は続くため、顧客工場の減産や生産移管が起きれば待機中の賃金は派遣元が負う。無期の比率を上げる企業ほど、顧客と職種の分散と再配置までの日数が利益を左右する、というのが公開情報からの分析である。(厚生労働省「2025年6月1日現在の状況」)
公開情報ではわからないこと
- 料金改定がどこまで通ったか:価格指数は平均であり、顧客別・職種別の改定率と時期は公表されない。自社と提携先の契約更新を案件単位で集計し、派遣先の購買と現場責任者に別々にインタビューして、受け入れた条件と断った理由を確かめる。
- 無期雇用派遣の待機日数と費用:各社とも開示していない。提携・買収の精査で給与台帳と派遣契約の期間を突き合わせて待機期間と待機中賃金を抽出し、同業の配置担当者へのヒアリングで、待機中の教育や他地域への配置の実態とあわせて水準を補う。
- 労使協定と待遇説明の運用の質:職種・地域の対応付けや説明記録の整備は、許可の有無からは判断できない。買収・提携の前に協定書と説明記録を抽出検査し、派遣社員への匿名アンケートで説明が理解されているかを確かめる。
- AIによる照合が日本で就業率を上げるか:パーソルが取得したGojobのモデルは海外で運用されているが、日本での効果は公表されていない。フランス・米国の利用企業と就業者への現地調査と、自社の限定職種でAIの有無により就業開始率と早期離職を比べる試行で確かめる。
出典
統計は官公庁・業界団体の原資料、企業数値は各社の決算・年次報告、制度は行政機関の公表資料を優先した。以下は本文で使用した資料であり、随時更新ページは2026年11月9日の確認内容に基づく。
- 厚生労働省「令和6年度 労働者派遣事業報告書の集計結果(速報)」(2026年3月31日)
- 日本人材派遣協会「労働者派遣事業統計調査 2026年第2四半期(4〜6月)」(2026年8月)
- 厚生労働省「派遣元事業所数の推移」(公表日記載なし、2025年度末まで収録、2026年11月9日確認)
- リクルートホールディングス「2026年3月期 決算発表」(2026年5月15日)
- マンパワーグループ日本法人「会社情報」(更新日記載なし、2026年11月9日確認)
- 厚生労働省「労働者派遣事業の令和7年6月1日現在の状況(速報)」(2026年3月31日)
- 厚生労働省「派遣労働者の同一労働同一賃金に関する改正のポイント」(2026年4月、2026年10月1日施行)
- 厚生労働省「令和9年度適用の一般賃金等に関する通達」(2026年8月28日)
- アデコグループ「First agentic AI implementation at scale」(2025年7月30日)
- パーソルグループ TECH DOOR「推進とガバナンスの両輪で加速。パーソルグループにおけるAI活用のいま」(2026年8月31日)
- Mujin「フィジカルAI搭載ロボットを導入。イオン初、店舗別の仕分けから混載積み付けまで自動化」(2026年10月29日、イオン・イオングローバルSCMとの共同発表)
- 総務省・経済産業省「令和6年経済センサス‐基礎調査 第4-2表」(2025年12月24日、甲調査確報、2024年6月1日現在)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表(R88~R95)」(2026年3月24日)
- 日本銀行「企業向けサービス価格指数(2026年9月速報)」(2026年10月27日)
- パーソルホールディングス「2026年3月期 決算短信」(2026年5月14日)
- UTグループ「2026年3月期 決算説明資料」(2026年5月14日)
- World Employment Confederation「Industry Impact Report 2026」(2026年3月16日)
- パーソルホールディングス「Gojobグループの株式取得に関するお知らせ」(2025年10月1日)
- 矢野経済研究所「人材ビジネス市場におけるAIの活用状況に関する調査(2026年)」(2026年11月6日)
- セールスフォース「Agentforce 360の日本提供開始」(2025年11月20日)
- 欧州委員会「AI Act」(随時更新、2026年11月9日確認)
- 厚生労働省「労働者派遣事業関係業務取扱要領(令和8年10月1日以降)」(2026年10月1日適用版)
- 日本人材派遣協会「労働者派遣法」(更新日記載なし、2026年11月9日確認)
- パソナグループ「2026年5月期 決算短信」(2026年7月15日)
- BREXA Holdings「グループの新体制・新ブランドに関する発表」(2025年7月1日)
- テクノプロ・ホールディングス「株式公開買付けについて」(2025年の関連発表を掲載、2026年11月9日確認)
- 日本取引所グループ「上場廃止等の決定:テクノプロ・ホールディングス」(2025年11月20日)
- リクルートホールディングス「2027年3月期 第1四半期決算短信」(2026年8月7日)
- World Employment Confederation「Labour Market Intelligence Insights Q2 2026」(2026年6月18日)
- ランスタッド「FY 2025: Perform & Transform」(2026年2月11日)
- ランスタッド「Q3 2026: Continued top line momentum drives double-digit profit growth」(2026年10月21日)
- ランスタッド日本法人「会社概要」(更新日記載なし、2026年11月9日確認)
- アデコグループ「Q4 and FY 2025 Results」(2026年2月25日)
- アデコグループ「日本におけるアデコグループ」(更新日記載なし、2026年11月9日確認)
- マンパワーグループ「2025 Financial Highlights」(2026年、月日記載なし)
- マンパワーグループ「2025年第4四半期・通期決算発表」(2026年1月29日)
- ロバート・ハーフ「2025 Annual Report」(2026年4月)
- ロバート・ハーフ日本法人「専門人材サービス」(更新日記載なし、2026年11月9日確認)
- ヘイズ「Preliminary Results for the year ended 30 June 2026」(2026年8月20日)
- ヘイズ・ジャパン「ヘイズについて」(更新日記載なし、2026年11月9日確認)
- 厚生労働省「令和9年度一般賃金通達の見直しに関するQ&A」(2026年8月28日の通達に関するQ&A)
- 厚生労働省「社会保険適用拡大 Q&A」(随時更新、2026年11月9日確認)
- 厚生労働省「パート・アルバイトの方への社会保険の適用について」(随時更新、2026年11月9日確認)
- 国立社会保障・人口問題研究所「日本の将来推計人口(令和5年推計)結果の概要」(2023年4月26日)
- 欧州委員会「EU action for equal pay」(随時更新、2026年11月9日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
