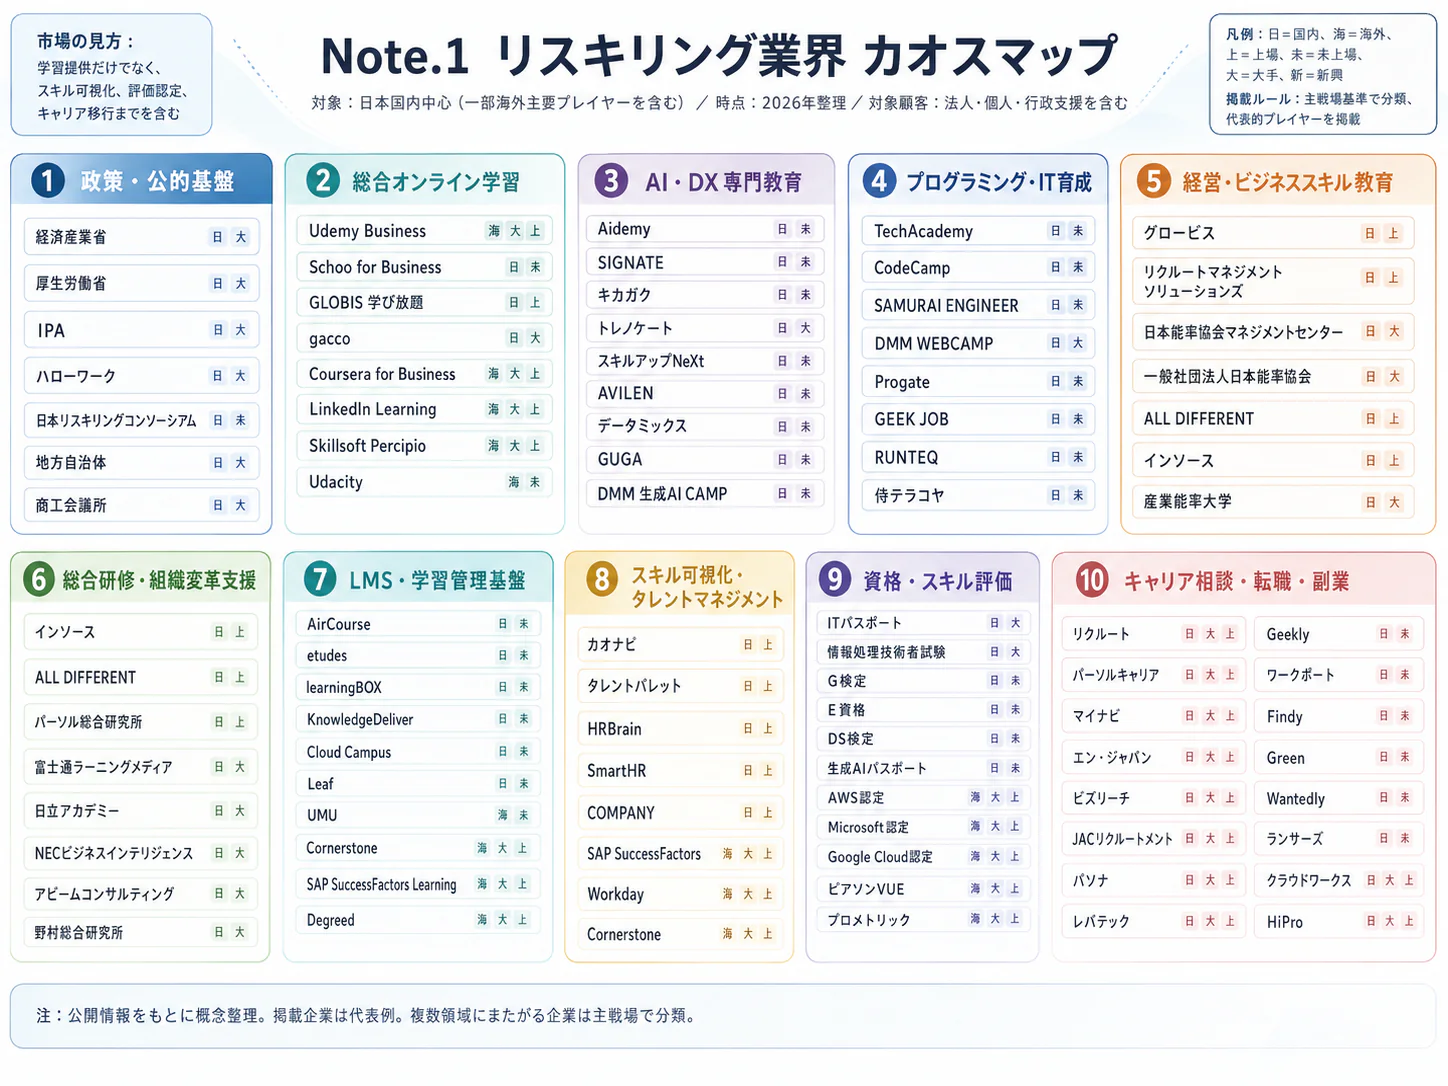
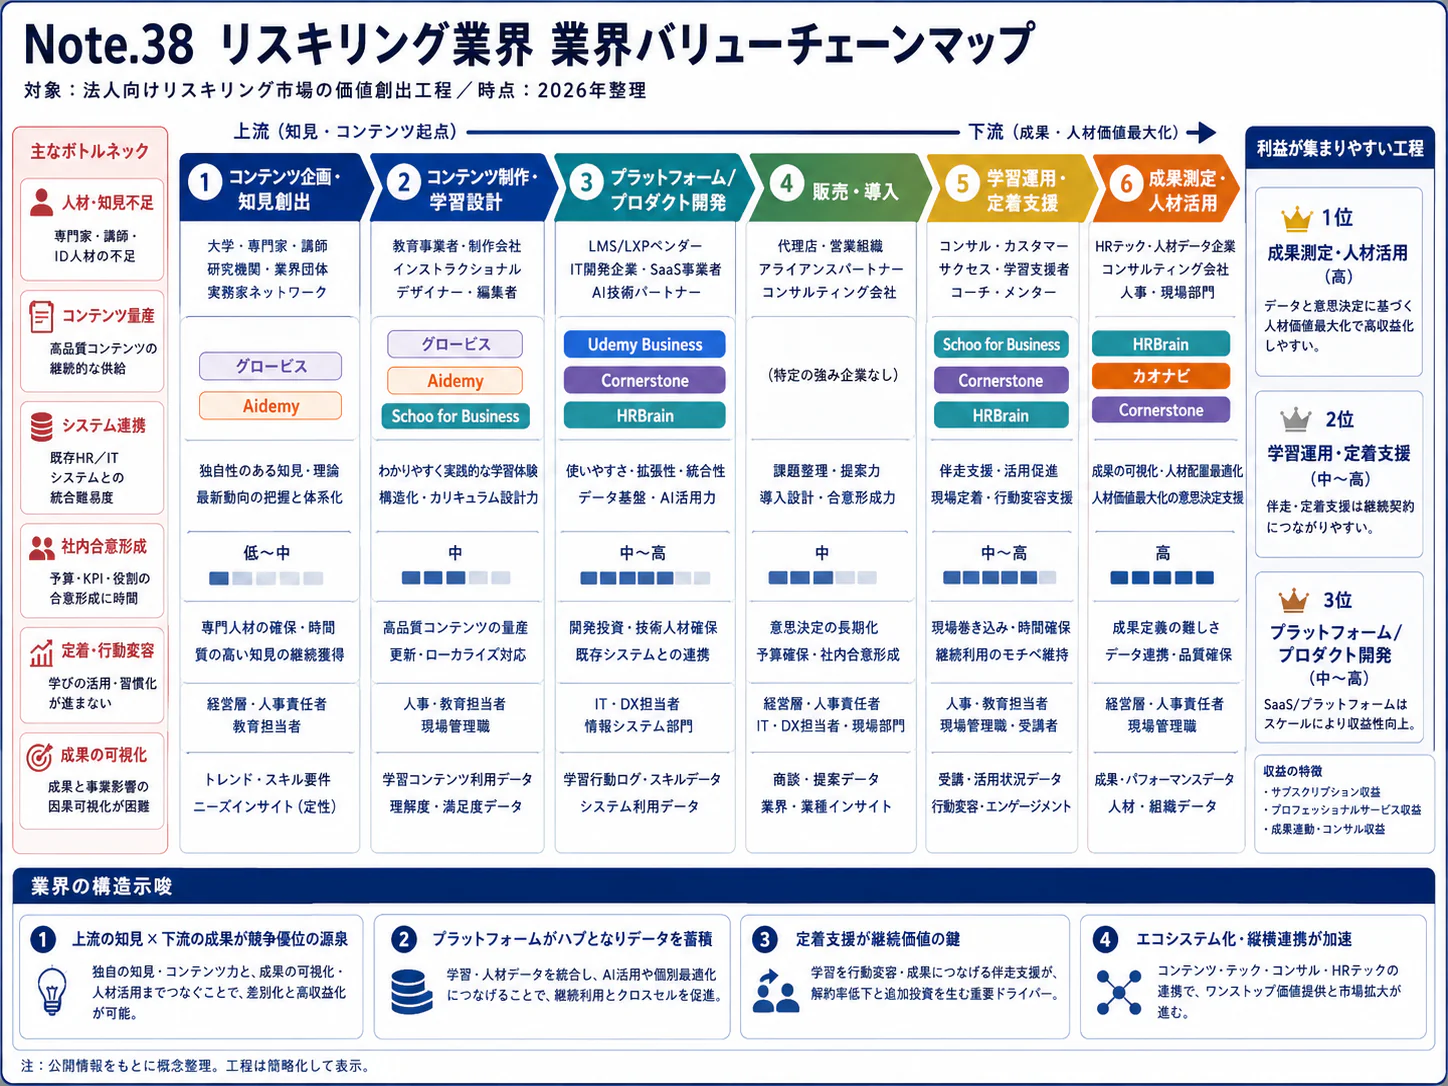
エグゼクティブサマリー
企業研修・リスキリングは、講座を販売する産業から、企業が必要な職務能力を獲得・活用する過程を支える産業へ広がっている。市場は成長しているが、教育機会の広がりと顧客の継続利用には課題が残る。本稿は2026年11月時点の国内法人向けサービスを中心に、海外競争と制度変更を含めて分析する。
要点
- 市場は拡大しているが、全面的な需要増ではない。 2025年度の国内企業向け研修サービス市場は6,075億円、前年度比+3.7%という矢野経済研究所の実績推計である。個人・学校向けや社内研修部門を含む教育市場全体とは別の値である。(矢野経済研究所「企業向け研修サービス市場調査2026年」)
- 学習機会には大きな差がある。 厚生労働省調査のOFF-JT受講率は37.3%、正社員44.5%に対し正社員以外19.4%である。支出企業割合54.4%が前回を下回る一方、支出企業の1人当たり費用は2.0万円へ増えている。顧客深耕と未購入層の開拓は、分けて考える。(厚生労働省「令和7年度能力開発基本調査」)
- 競争単位は教材から運用全体へ広がる。 海外ではCourseraとUdemyが2026年5月に統合した。国内企業には海外基盤との提携余地がある一方、日本語対応、現場支援、利用記録の管理を含む比較が必要となる。(Coursera「Udemyとの統合完了」)
- 支援制度は売上を自動的に保証しない。 2026年8月の助成制度改定では、eラーニングの受講回数と対象訓練を見直した。この助成コースは2026年度末までの期間限定でもあり、職務に直結する演習設計と、助成がなくても更新される商品が重要になる。(厚生労働省「令和8年8月3日からの変更点」、同「事業展開等リスキリング支援コースのご案内(詳細版)」)
- AIは教材制作と対話練習を変える。 国内でも商用サービスが登場し、制作・演習工数を再配分できる一方、監修、採点の妥当性、学習データの扱いが差別化要因となる。フィジカルAIの直接的影響は限定的である。(グロービス「3分間AIロープレ」)
経営・企画部門への示唆
- 大手は、開催枠や講座数の拡大より既存顧客の利用密度を優先し、1開催当たり受講者数や部署別の継続利用率を主指標にする。LMSや業務ソフトへの受講記録の接続を標準化し、全社契約を守る。
- 中堅・中小は、一業種・一職務の演習と評価基準を自社の商品にし、配信基盤は提携で補う。助成の対象訓練として設計しつつ、2027年3月末の助成期限後も通常価格で更新されるかを先に確かめる。
- 新規参入や買収では、講座数より、本業の顧客接点から担える工程、助成を除いた顧客別採算、教材の権利と講師の継続性、提携先の販売条件を検証する。小規模企業には運用の代行が必要になる。
業界データまとめ
企業研修・リスキリングは拡大しているが、研修サービスの売上、企業の教育訓練支出、労働者の受講率は異なる指標である。対象は国内の法人向け外部サービスが中心で、2026年11月9日までに確認した資料による。統計の調査年度と、費用・受講の実績年度は分けて示す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内企業向け研修サービス市場6,075億円。事業者売上高ベース、矢野経済研究所による実績推計。社内研修部門の内部活動を除き、研修子会社の事業を含む | 2025年度 | 矢野経済研究所「企業向け研修サービス市場に関する調査を実施(2026年)」 |
| 市場の伸び | 同じ国内市場・同じ系列の前年度比+3.7%。調査会社公表の実績推計同士の比較 | 2025年度 | 矢野経済研究所「企業向け研修サービス市場に関する調査を実施(2026年)」 |
| 事業者数 | 参考値:5,384事業所。日本標準産業分類の小分類「職業・教育支援施設」(職員教育施設・支援業、職業訓練施設等)の民営事業所。雇用者のいない個人経営を除く。情報通信業等に分類される研修会社・eラーニング事業者を含まず、業界総数ではない | 2024年6月1日 | 総務省・経済産業省「令和6年経済センサス‐基礎調査」第4-2表 |
| 従業者数 | 参考値:5万4,590人。上記小分類「職業・教育支援施設」の民営事業所の従業者数 | 2024年6月1日 | 総務省・経済産業省「令和6年経済センサス‐基礎調査」第4-2表 |
| 平均年収 | 491万1,700円(計算)。中分類「その他の教育,学習支援業」、民営・一般労働者・男女計・学歴計・企業規模計10人以上。月額34万1,700円×12+年間賞与等81万1,300円。学習塾・教養技能教授業等を含む代理指標 | 2025年調査。月額は2025年6月、賞与等は2024年1~12月 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表 O81~O82」 |
| 上位3社の売上高 | インソース155.56億円(連結・教育サービス単一セグメント)/アルー36.37億円(連結・人材育成単一セグメント)/Schoo33.60億円(単体・大人の学び事業、法人向けを主力とし個人・高等教育向けを含む)。主要上場3社の比較であり、市場全体の売上順位ではない | 順に2026年9月期/2025年12月期/2025年9月期 | インソース「2026年9月期決算短信」 アルー「2025年12月期決算短信」 Schoo「2025年9月期決算短信」 |
| 教育訓練費用を支出した企業割合 | 54.4%(前回比-0.5ポイント)。OFF-JTまたは自己啓発支援への支出、常用労働者30人以上の企業が対象 | 2025年度調査・2024年度実績 | 厚生労働省「令和7年度能力開発基本調査・結果公表」 |
| 労働者1人当たりOFF-JT費用 | 2.0万円(前回より0.5万円増)。費用を支出した企業における労働者1人当たり平均額であり、全企業・全労働者の平均ではない | 2025年度調査・2024年度実績 | 厚生労働省「令和7年度能力開発基本調査・調査結果の概要」図4 |
| OFF-JTを受講した労働者割合 | 37.3%(前回比+0.3ポイント)。正社員44.5%、正社員以外19.4%。調査対象事業所の労働者 | 2025年度調査・2024年度実績 | 厚生労働省「令和7年度能力開発基本調査・結果公表」 |
| 人材育成に問題がある事業所割合 | 80.1%(前回比+0.2ポイント)。能力開発・人材育成について何らかの問題がある事業所 | 2025年度調査 | 厚生労働省「令和7年度能力開発基本調査・結果公表」 |
事業者数・従業者数は、経済センサスの小分類「職業・教育支援施設」による参考値である。研修受託、学習システム、教材配信を横断し、個人・学校向けを除いた統一的な値は、確認した資料では確認できない。この小分類には職業訓練施設などの周辺施設が含まれる一方、情報通信業などに分類される研修事業者は含まれないため、業界総数とはみなさない。平均年収の中分類「その他の教育,学習支援業」とも範囲が一致しない。企業売上高の合計から市場集中度を算出することも、対象範囲と決算期が異なるため避ける。
AI・フィジカルAIの影響と経営の打ち手
生成AIは、教材を作る作業と、学習者が反復練習する場面を同時に変えている。研修会社の価値は、説明資料の供給から「何をできるようにするかの設計、評価の信頼性、職場での実践支援」へ移るというのが、公開情報からの分析である。フィジカルAIは製造・物流等の顧客側で訓練需要を生むが、企業研修事業者自身の主要工程は情報・対話の処理であり、ロボットによる直接代替の影響は限定的である。
影響の全体像
本稿の共通工程は「課題診断→学習設計→教材開発→提供・演習→運用支援→評価・配置接続」である。以下の時期は、2026年11月を起点とする、公開情報からの分析にもとづく普及見通しであり、企業の公式予測ではない。「実用」は商用提供または導入事例の確認を意味し、研修効果の実証済みを意味しない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 課題診断 | 職務・既存スキルから学習領域を整理する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ベネッセ「Udemy Business体験セミナー」スキルマッピング機能 |
| 学習設計 | 到達目標に応じたカリキュラム案・教材候補を提示する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Coursera「Course Builder提供開始」 |
| 教材開発 | 章立て、説明文、確認問題の初稿を作成する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Coursera「Course Builder提供開始」 |
| 提供・演習 | 営業・面談等の対話練習と個別フィードバック | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | グロービス「3分間AIロープレ」、Schoo「AIロープレ」 |
| 運用支援 | 学習中の疑問に応じた解説・関連教材の案内 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | LinkedIn「AIを活用したコーチング」 |
| 評価・配置接続 | スキル情報を人材管理に接続する | データ・IoT | 実用(導入事例あり) | 3〜5年 | Cornerstone「SkyHiveの能力・専門チーム取得」 |
最終行の分類はデータ活用であり、IoT機器の使用を示すものではない。人事配置まで自動的に決める仕組みが広く実用化したという意味でもなく、スキルデータを提供できる段階と、顧客が配置判断に利用できる段階には隔たりがある。
業務はどう変わるか
第一は、教材制作の起点が白紙から編集へ変わることである。従来は講師・編集者が章立てや演習問題を作成していた。CourseraのCourse Builderは、生成した案と既存コンテンツを組み合わせる機能を提供し、サノフィによる自社向け講座作成例も公表している。導入済みの事例である一方、制作時間の削減率は本稿では示さない。分析上重視するのは、監修・権利確認・更新履歴の管理が残る点である。(Coursera「Coursera Launches Course Builder」)
第二は、集合研修で少人数ずつ行っていた対話演習を、受講前後に繰り返せることである。グロービスは2026年5月19日に音声対話型の短時間演習を、Schooは同年10月に業務対話を練習する機能を提供した。いずれも提供開始済みである。講師は、同じ説明を繰り返す時間から、受講者の具体的な失敗を読み解く時間へ配分を変えられる。ただし、職場での行動改善率は別途検証が必要である。(グロービス「3分間AIロープレ」、Schoo「AIロープレ機能リリース」)
第三は、学習運用が「教材を配って督促する」仕事から、つまずきの内容に対応する仕事へ変わることである。LinkedIn Learningは、教材に関連する助言・例示を対話で返す機能を提供している。Udemy Businessの日本向け案内でも、スキルマッピング、学習経路、ロールプレイの機能を確認できる。成果を出すには、導入済みの機能に加えて、本人が学習する時間と、上司が実践を認める場が要る。このため、導入支援の対象は人事担当者だけでは足りない。(LinkedIn「ラーニングに関するよくある質問」、ベネッセ「Udemy Business無料体験セミナー」)
第四は、研修内容そのものが更新されることである。IPAは2026年4月16日にデジタルスキル標準ver.2.0を公表し、データマネジメント類型やAI実装・運用に関するスキルを見直した。操作方法だけの短期講習を継ぎ足すより、受講者が担う役割と業務成果を再定義し、その役割に必要な演習を作り直すことが求められる。(IPA「デジタルスキル標準ver.2.0を公開」)
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| グロービス | 日本 | 学びエージェント、3分間AIロープレ | 動画学習と対話演習、振り返りを接続 | 展開済み。国内サービス公式発表 |
| Schoo | 日本 | AIロープレ | 上司・部下等との対話練習とフィードバック | 展開済み。提供開始のお知らせ |
| Coursera傘下のUdemy | 米国 | Udemy Businessのスキルマッピング、学習経路、ロールプレイ | 企業別の学習設計と反復練習 | 展開済み。ベネッセの日本向け機能案内 |
| LinkedIn(Microsoft傘下) | 米国 | LinkedIn Learning AIコーチング | 学習者への助言、コンテンツ推薦 | 展開済み。日本語ヘルプ |
| Skillsoft | 米国 | CAISY、Percipio | リーダーシップ等の対話シミュレーション | SAPの日本向けURLに、SAP SuccessFactors Learning向けの教材提供の製品ページ(英語)がある。日本語での提供範囲・契約条件は個別確認が必要。SAP公式 |
人材・収益・競争への影響
減少しやすいのは、定型教材の初稿作成、同じ質問への一次回答、形式的な演習採点に割く工数である。増えるのは、業界知識を持つ監修者、対話シナリオの設計者、評価基準を検証する担当者、顧客の業務成果を確認する担当者である。これは職種別雇用人数の予測ではなく、上記の提供機能から導く業務構成の分析であり、講師全体の雇用減を意味しない。
費用構造では、コンテンツ制作の固定費が下がる一方、対話回数や音声処理に応じた利用費用が増える。したがって、動画見放題と同じ価格設計のまま対話機能を無制限提供すると、高頻度利用者が増えるほど利益を圧迫する可能性がある。基本ライセンス、演習枠、専門家によるレビューを分け、粗利を顧客単位と利用単位の両方で確認することが望ましい。
競争では、学習の入口を職場の業務ソフトが握る可能性がある。Microsoftは学習エージェントにSkillsoft CAISYを接続する管理手順を公開しており、研修サイトにログインしてから学び始める導線以外が成立しつつある。研修会社にとっての競争条件は、独自画面への訪問数だけでなく、教材・評価・受講記録を他システムに安全に接続できるかである。(Microsoft Learn「Skillsoft CAISY Conversation AI Simulatorロールプレイ」)
品質面の主要リスクは、正しい説明に見える誤り、文化・言語に偏った採点、受講者の相談内容や顧客情報の再利用である。研修時の練習スコアは昇進・配置にそのまま転用せず、評価対象、利用目的、閲覧者、保管期間を分ける。安全作業の訓練では、画面上の正答やVRでの成功を実機の操作資格・技能認定と混同してはならず、VR自体もフィジカルAIには該当しない。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 売上上位教材から、原典・監修者・更新期限を管理する | 共通 | 直ちに | 誤教材の拡散と修正漏れを抑える | 教材台帳、著作権・二次利用契約 |
| 高 | 営業面談など一職務を選び、対話演習と人による評価を並行実施する | 共通 | 6か月以内 | 採点の妥当性と利用価値を確認する | 評価基準、匿名化した実務事例 |
| 高 | 動画、対話回数、専門家レビューを区分した原価・料金表を作る | 共通 | 契約更新前 | 利用増による採算悪化を防ぐ | 音声・モデル利用費の顧客別集計 |
| 高 | 顧客の人事評価用途と自主練習用途でデータ閲覧権限を分離する | 共通 | 導入前 | 練習の萎縮と目的外利用を抑える | 利用規約、データ削除・出力手順 |
| 中 | LMS・人事システム・業務ソフトへの接続を標準仕様にする | 大手 | 1〜2年 | 大口顧客の管理負担を減らす | 社員ID、組織異動、受講記録の仕様 |
| 中 | 一業種の対話事例と評価基準を商品化し、配信基盤は提携する | 中堅・中小 | 1年以内 | 固有の専門性に投資を集中する | 顧客との事例利用合意、監修体制 |
よくある失敗は、演習の利用回数を業務改善効果と同一視すること、教材の利用許諾を生成・翻訳・再配布まで自動的に含むと考えること、学習者に説明せず練習データを人事評価に使うことである。効果は同じ対象者の前後比較だけで断定せず、配置変更や上司の関与といった別要因も確かめる。
業界の定義と市場構造
本業界は、企業が必要な技能・行動を従業員に身につけさせるため、社外から購入する教育・運用支援の集合である。リスキリングは特定の配信方式ではなく、新たな業務・職務に対応する技能獲得を目的とする需要である。したがって「研修市場+eラーニング市場+リスキリング市場」を足し合わせてはならない。
含めるのは、講師派遣、公開講座、法人向け動画・通信教育、LMSなどの学習管理、アセスメント、学習実践支援である。社内だけで完結するOJTは市場売上に含まないが、外注需要を左右する代替手段として扱う。個人負担の資格学習、学校教育、児童生徒向けサービスはEdTech領域とし、企業向け事業と混在する企業は開示範囲を明示する。
市場規模のもとになる矢野経済研究所の定義では、社内研修部門は除外される一方、研修子会社による親会社向けサービスは含まれる。教材単体もすべてが対象になるわけではない。企業が同じ研修を社内部門から研修子会社に移すだけでも、市場に計上される売上が変わり得るため、売上成長をそのまま学習量の増加と解釈できない。(矢野経済研究所「企業向け研修サービス市場調査2026年」市場定義)
| 区分 | 提供内容・課金の単位 | 公開データから把握できる範囲 | 経営上の読み方 |
|---|---|---|---|
| 法人研修全体 | 集合・オンライン研修、通信教育、診断等 | 2025年度6,075億円、前年度比+3.7%。実績推計 | 外部事業者への支出の広がりを示す |
| 法人向けeラーニング | コンテンツ配信、システム、関連サービス | 2025年度1,293.5億円、前年度比+4.7%。2026年4月発表時点の見込値 | 研修全体との重複があり、構成比の厳密計算や合算は不可 |
| 講師派遣・公開講座 | 開催単位、受講者単位 | 企業別売上はあるが全国内訳を無料公開資料で確認できない | 会場・講師の稼働と定員充足が収益に影響 |
| 診断・実践支援 | 診断対象人数、案件、継続契約 | 全国独立市場の公表値を確認できない | 診断から研修・職場実践への接続が重要 |
出典:上表の金額は、矢野経済研究所「企業向け研修サービス市場調査2026年」、同「eラーニング市場調査2026年」による。後者のBtoBには企業・団体内の個人利用も含まれ、定義が一致しない。
過去5年の変化は、対面研修の再開とオンライン学習の定着が並行した点にある。インソースの2026年9月期では、講師派遣型研修のオンライン比率は16.0%、公開講座は57.9%であり、同じ会社でも方式の使い分けが大きい。供給側は、「すべてオンラインへ移る」ことを前提にせず、顧客の目的に合わせて会場・講師・配信の組み合わせを最適化する。(インソース「2026年9月期決算説明資料」18頁)
需要側では、採用だけで必要な能力を確保する戦略から、在籍者の能力を事業転換に合わせる戦略へ対象が広がっている。ただし公的統計では研修支出企業の裾野が一様に拡大していない。市場を動かすのは、企業数の増加だけでなく、実施企業の支出額、受講対象の拡張、外注比率、支援範囲の拡大である。顧客分析も、この四つを分けて行う。
顧客と需要の特性
研修を買う部門、受講する従業員、成果を判断する上司は通常一致しない。契約が成立しても、利用が定着するかは、この三者の目的がそろうかで決まる。規模別・職務別に購買条件を分けることが、継続契約を獲得する出発点となる。
| 顧客層 | 主な購買関与者 | 購買の決め手 | 導入後の離脱要因 |
|---|---|---|---|
| 大企業の人事・人材開発 | 人事責任者、研修担当、調達、情報システム | 全社展開、管理工数、セキュリティ、実績 | 利用部門の偏り、既存システムとの二重管理 |
| 事業転換を進める部門 | 事業責任者、専門部門、人事 | 新職務に必要な技能、演習、現場での適用 | 学んでも担当業務・配置が変わらない |
| 中堅・中小企業 | 経営者、総務、現場責任者 | 少人数で利用可能、価格、運用の簡便さ | 学習時間を取れない、担当者不在 |
| 地方公共団体・公共機関 | 人事担当、事業所管、調達部門 | 仕様適合、実施体制、成果物、履行確実性 | 単年度契約、制度・予算の変更 |
| 海外拠点を持つ企業 | 本社人事、現地責任者 | 多言語と現地事例、共通評価、時差対応 | 本社教材と現地業務の乖離 |
上表は、各社の提供形態をもとにした購買構造の整理であり、全国調査の構成比ではない。具体的には、リクルートマネジメントソリューションズは研修に加えアセスメント・人事制度・組織開発を提供し、Schooは法人サービスに導入後の伴走支援を組み合わせている。(リクルートマネジメントソリューションズ「サービス」、Schoo「2025年9月期決算短信」)
標準的な購買は、課題の把握、対象者・到達目標の設定、予算化、試行、情報管理審査、契約、更新評価という順で進む。人事が全社ライセンスを買う案件と、事業部が専門職の短期育成を買う案件では、同じ教材でも提案書に必要な成果指標が異なる。営業に求められるのは、研修担当者に加えて、実践課題と配置を決める責任者との接点である。
価格感応度を決めるのは、「受講料」だけでなく総費用である。勤務中に受講する時間、受講者の移動、上司の指導、運用事務まで含めると、安価な動画サービスでも総費用が小さいとは限らない。単発の一般研修は比較・乗り換えがしやすい一方、社員ID、資格履歴、独自教材、年間育成体系を組み込んだサービスは切り替え作業が大きくなる。
小規模企業では、購入以前に研修を実施できる条件が不足している。JILPTの2024年実査では、2023年度にOFF-JTを実施した割合は従業員9人以下で16.2%、300人以上で76.1%であった。母集団(従業員5人以上の企業)は厚生労働省調査と異なる。ただし、少人数企業向けでは、カタログの量より、代替要員を要しない日程設計や経営者への運用支援が重要であることがうかがえる。(JILPT「調査シリーズNo.257」)
新人研修は入社期、管理職研修は昇格期、必須研修は社内締切に需要が集中しやすい。景気悪化時には任意研修や新規テーマが見直される一方、法令対応や業務上必須の訓練は残りやすいというのが契約設計上の分析である。受注残を一括して見るより、必須・階層別・事業転換・自己選択という用途別に更新可能性を管理する方がよい。
バリューチェーンと収益構造
利益を生むのは、研修の開催数だけでなく、診断から評価までを再利用可能な仕組みにする能力である。講師派遣、公開講座、ライセンスでは収益の単位と損益分岐点が異なる。企業別の高い利益率を、そのまま業界全体や特定工程の利益率とみなしてはならない。
| 工程 | 主な役割・企業例 | 付加価値の源泉 | 主な収益・コスト |
|---|---|---|---|
| 課題診断 | リクルートMS等の組織・人材診断 | 職務・事業課題の特定、評価尺度 | 診断料、コンサルタント工数 |
| 学習設計 | グロービス、アルー等 | 対象者に合う演習・育成体系 | 設計料、専門家・営業の提案工数 |
| 教材開発 | 各研修会社、専門講師 | 内容の信頼性、知的財産、更新 | 制作費、監修料、利用許諾料 |
| 提供・演習 | インソース等の講師派遣・公開講座 | 講師の再現性、実践・対話 | 開催料、受講料、講師料、会場費 |
| 運用支援 | Schoo、ベネッセ、ライトワークス等 | 配信、受講管理、定着支援 | ライセンス料、導入費、開発・顧客支援費 |
| 評価・配置接続 | 研修会社と顧客の人事・事業部 | 実践評価、次期育成計画への反映 | 評価・伴走契約、分析・面談工数 |
工程と企業例は、各社の公式サービスによる。いずれも一社が複数工程を担い、顧客が内製する工程もある。(リクルートMS「サービス」、ベネッセ「Udemy Business」、ライトワークス「沿革・サービス展開」)
講師派遣は、開催を受注した時点で一定の売上を確保しやすいが、顧客別の設計変更が増えると営業・制作工数を回収しにくい。公開講座は教材を共通化できる反面、講師と会場を用意した後の参加人数が採算を左右する。動画配信は追加受講者への提供費用を抑えやすいが、教材制作、システム開発、販売、利用定着支援の固定費を回収するだけの契約継続が必要となる。
インソースの2026年9月期の営業利益率は39.6%である。同社の事業別管理値では、公開講座の売上総利益率は72.2%へ前期比3.2ポイント低下した。会社は、会場増床・講師料上昇に対して受講者数が十分伸びなかったと説明している。高粗利に見える事業でも、供給を増やす順序が利益を左右する具体例である。(インソース「2026年9月期決算短信」、同「決算説明資料」18頁。事業別粗利は会社管理値・非監査)
アルーの2025年12月期営業利益率は9.7%であり、会社は外注講師の利用割合や固定費管理が利益に影響したと説明している。両社の差を説明するには、規模に加えて、案件設計、内外製、稼働、販売費の構成を見る。全国の工程別利益率や原価比率の統計は確認できないため、上記を「研修業なら高利益率」という根拠には使わない。(アルー「2025年12月期決算短信」)
研修業の主要な投入資源は、講師、設計・編集者、営業、開発者、会場、配信基盤である。物的原材料や物流の影響は小さいが、全国派遣には移動・宿泊費が発生し、外部教材にはライセンス条件がある。繁忙期の講師不足と、特定講師にしか実施できない教材は、売上の取りこぼしと品質のばらつきを同時に生む。
価格転嫁は、標準価格の改定と、高付加価値案件への構成変化を分けて確かめる。平均受注単価の上昇だけでは、同じ内容を値上げできたのか、長時間・専門テーマの比率が増えたのかは判断できない。営業管理では開催数・時間・参加人数・個別設計工数を残し、同条件での採算改善を追う。
供給網では外部講師の継続稼働、海外教材の販売権、配信システムの移行可能性が重要となる。買収対象を調べる際も、教材が会社の資産なのか、講師から期間限定で借りているのかによって価値は変わる。顧客別教材の再利用権、講師交代時の引継ぎ、終了時の受講履歴出力まで契約で確保することが、規模拡大の前提となる。
競争環境
全国市場は、総合研修会社、テーマ特化会社、定額配信、学習基盤、企業内研修子会社が重なる構造である。上位集中度を同一定義で確認できる公開統計はなく、主要上場企業だけで市場の寡占度を論じることはできない。競争の焦点は、単発講座の比較から、診断・提供・運用をどこまで一体で担うかへ広がっている。
五つの競争要因
強さと方向は、公開された供給形態・事業開示をもとにした分析である。テーマ特化の高度専門研修と、一般的なビジネススキル研修では競争条件が異なる。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 集合・配信・診断を横断して提供領域が重なる。各社の定額化・伴走支援への拡張 | 強まる |
| 新規参入の脅威 | 中 | 専門家が小さく参入可能だが、大企業の運用・情報管理・供給体制の条件は重い | 強まる |
| 代替手段の脅威 | 強 | 社内講師、OJT、公開教材、メーカー研修が外注と競合する | 強まる |
| 買い手の交渉力 | 強 | 一般研修は相見積もりが可能。大口顧客は全社ライセンスや年間発注を交渉材料にできる | 強まる |
| 売り手の交渉力 | 中 | 汎用講師の供給と、希少な専門講師・独占教材の供給で差が大きい | 変わらない |
代替手段の存在は研修需要の消滅を意味しない。内製が増えれば、外部事業者には社内講師向け教材、評価方法、運営基盤という別の売上機会が生まれる。比較可能な単発商品の価格競争を避けるには、顧客が自社では維持しにくい専門性や運用能力を特定することから始める。
国内主要企業の比較
| 企業 | 規模・範囲の確認 | 主な提供領域 | 戦略の違い・評価時の論点 |
|---|---|---|---|
| インソース | 2026年9月期連結売上155.56億円 | 講師派遣、公開講座、Leaf、動画 | 標準化と提供機会の広さ。開催枠の増加に受講が追いつくか。決算短信 |
| リクルートマネジメントソリューションズ | 研修単独売上は今回確認できず | 研修、診断、組織開発、人事制度 | 診断と組織課題を起点に支援を組み合わせる。サービス一覧 |
| グロービス | 法人研修単独売上は非確認 | 経営人材育成、企業研修、動画 | 経営教育と海外展開。大学院・投資事業等と研修の範囲を分ける。インド拠点発表 |
| アルー | 2025年12月期連結売上36.37億円 | 階層別・グローバル人材育成、etudes | 集合研修と配信、買収による教育資産・販路の補完。決算短信 |
| Schoo | 2025年9月期売上33.60億円。法人以外を含む | 動画研修、学習定着、組織変革支援 | 配信契約に支援サービスを加え、顧客単価と継続を高める。決算短信 |
| ベネッセコーポレーション | 法人研修単独売上は非確認 | Udemy Businessの国内展開 | 海外の講座供給と国内の導入支援を結合する。日本公式サイト |
| ライトワークス | 本表では売上比較を行わない | CAREERSHIP等の学習管理 | 大企業の受講・育成管理を支援し、中小企業向けにも展開。公式沿革 |
これらは異なる規模の直接競合であると同時に、教材供給、販売、システム連携の提携先にもなり得る。LMSを保有する企業が、すべての教材・講師を内製する必要はない。顧客が求める管理機能と、受講者が求める学習内容の両方を満たす組み合わせを選ぶことが重要である。
直近3年の再編では、アルーが2024年にクインテグラルをグループ化し、2025年12月23日には同社を通じてQUINTEGRAL PHILIPPINESの全株式を取得した。後者は2025年末に貸借対照表のみを連結し、同年の損益には含めていない。買収による事業領域の拡張と、実際に売上が加わる時期は、区別して評価する。(アルー「2025年12月期決算短信」企業結合関係、同「一部訂正」)
国内の隣接領域でも、ライトワークスは2026年7月、株式譲渡に伴い、学習・教育領域のITソリューション事業を行うライトエデュケーションを連結子会社から除外した。ライトエデュケーションの会社概要には、株主として教育開発出版と株式会社Gakkenが記載されている。これは法人研修会社全体の買収とは異なり、学習管理事業の対象顧客に応じた事業再配置として読む。企業研修と学校・個人向け教育が同じ企業群にある場合、業界再編へ算入する前に、取引の対象事業を確かめる。(ライトワークス「沿革」、ライトエデュケーション「会社概要」)
成功条件は四つである。第一は顧客課題を研修へ翻訳できることで、リクルートMSの診断・組織開発との接続がその例となる。第二は提供品質を講師個人だけに依存させないことで、標準教材・運営を持つ事業者ほど案件を増やしやすい。
第三は契約後に利用を定着させる能力であり、Schooが説明する営業・カスタマーサクセスの一体運営はこの課題に対応する。第四は必要な能力を提携・買収で補えることで、ベネッセの国内展開やアルーの海外販路取得が該当する。ただし各社が特定の条件を備えることと、顧客成果で他社を上回ることは別であり、公開情報だけで優劣順位は付けられない。(Schoo「2025年9月期決算短信」)
海外の動向と主要企業
海外では、教材、学習管理、スキル情報をまとめる再編が進み、日本企業にとって調達先と競争相手が重なっている。2026年の重要な変化はCourseraとUdemyの統合完了であり、両社を独立した競合として数える市場認識は更新が必要である。以下は法人向け事業を中心とする比較で、企業ごとに含まれる顧客・サービスが異なる。
官公庁・国際機関による、各地域を同じ定義で集計した法人研修サービスの売上統計は確認できない。このため世界市場額、日本の世界シェア、地域別の金額成長率は示さない。Eurostatの2025年の成人学習参加率は、スウェーデン38.2%、デンマーク31.0%、フィンランド28.1%である。ただし、25〜64歳の直近4週間の教育・訓練参加を測る指標であり、日本のOFF-JT受講率や企業研修市場規模と直接比較できない。(Eurostat「SDG 4: Adult learning on the rise in the EU」)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| コーセラ〈Coursera〉、傘下ユーデミー〈Udemy〉 | 米国 | 統合前CourseraのEnterprise部門USD255.3 million、2025年12月期。政府・大学向けも含む(年次報告書) | 大学・企業の教材と実務講座の品ぞろえ | 2026年5月11日に統合完了。決算、統合発表 | Udemy Businessをベネッセが国内展開。公式 |
| スキルソフト〈Skillsoft〉 | 米国 | Talent Development Solutions部門USD403.745 million、2026年1月期 | 法人向け教材・学習基盤とIT技術研修 | edXとの提携を公表。Global Knowledge部門は戦略的選択肢を検討中と説明。決算 | SAPの日本向けURLの製品ページ(英語)で、SAP SuccessFactors Learning向けの教材提供を案内。公式 |
| フランクリン・コヴィー〈FranklinCovey〉 | 米国 | Enterprise部門USD182.7 million、2026年8月期 | リーダーシップ教材、実践支援、定額利用 | 中国直営事業の現地ライセンス先への移行を契約、完了予定は2027年度第2四半期末。決算 | All Access Passで対面、ライブ・オンライン、オンデマンドの学習を組み合わせる。国内公式 |
| ドセボ〈Docebo〉 | カナダ | 全社USD242.687 million、2025年12月期。うちサブスクリプションUSD228.377 million | 企業向け学習管理基盤。従業員以外の顧客・販売店教育も対象 | 2026年1月に仏365Talentsの全株式を取得し、スキル領域を拡張。決算、買収発表 | 国内の直接販売体制・売上規模は今回確認できず |
| リンクトイン〈LinkedIn〉、マイクロソフト〈Microsoft〉傘下 | 米国 | Learning単独売上は確認できず | 職業・キャリア情報と法人学習を接続 | 学習支援機能の拡張。技術面はAI章参照 | LinkedIn Learningの日本語サービスを展開。公式 |
| コーナーストーン〈Cornerstone OnDemand〉 | 米国 | 直近の全社・研修部門売上の公開値を確認できず | 学習とタレントマネジメントの統合 | 2024年にSkyHiveの事業能力・専門チームを取得。公式 | 日本語製品案内とNittoの活用事例を公表。国内公式 |
表の決算は直近の通期であり、Courseraの値はUdemy統合後の売上ではない。事業規模の比較では、講座販売、ソフトウエア、講師派遣を分けて評価することが重要である。例えばSkillsoftの当該部門売上は前期USD405.530 millionから減少しており、海外大手の存在をもって市場全体が高成長と推論することはできない。(Skillsoft「Fiscal 2026決算」)
日本企業の海外進出は、国内教材の翻訳販売だけでなく、現地経営人材の育成と販路取得が軸になる。グロービスは2026年7月にインド拠点を設立し、法人研修と英語動画学習等を展開する方針を8月31日に公表した。アルーのフィリピン事業取得も、現地顧客との接点を確保する動きである。ただし、両社について同じ範囲で比較できる海外売上高比率は、確認した資料では確認できない。(グロービス「インドに海外10拠点目を設立」、アルー「2025年12月期決算短信」)
日本への影響は、今後2〜3年で教材調達と大企業向け提案に先行するとみられる。海外基盤を採用する企業でも、日本語の演習、国内制度への対応、上司を含む運用支援は別途必要である。国内事業者は、翻訳量を競うより、海外基盤と顧客現場をつなぐ支援で提携余地を持つ一方、統合後の販売権・データ移行・価格条件の変更への備えが欠かせない。
外部環境と制度の変化
制度は需要を押し上げる一方、対象訓練と受講回数を絞り、売り方にも影響する。特に2026年8月の助成制度改定に合わせて、一般的な知識講座と、特定職務に直接必要な技能訓練を区別する。以下は2026年11月時点の制度・公表予定である。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 雇用・補助 | 日本 | 事業展開等リスキリング支援コースで、eラーニング受講回数や対象訓練を見直し。経過措置あり。同コースは令和8年度末までの期間限定 | 2026年8月3日以降の計画届から適用される変更 | 大・職務別研修に追い風、汎用講座の助成依存には向かい風 | 厚生労働省「令和8年8月3日からの変更点」 |
| 雇用・補助 | 日本 | リスキリングを通じたキャリアアップ支援事業を1年間延長。一定要件を満たす事業者の期間延長と経費追加配分 | 2026年10月26日公表 | 中・転職を伴う個人支援に追い風。通常の社内研修とは別制度で、延長は一律ではない | 経済産業省事業事務局「事業期間の1年間の延長について」 |
| 労働・社会 | 日本 | 教育訓練休暇給付金。所定要件を満たす30日以上連続した無給の教育訓練休暇を支援 | 2025年10月1日開始 | 中・まとまった学習時間の確保に追い風 | 厚生労働省「教育訓練休暇給付金」、ハローワーク渋谷「教育訓練休暇給付金の創設について」 |
| 開示・経営 | 日本 | 企業戦略に関連付けた人材戦略、給与等の決定方針等の開示を拡充 | 2026年3月31日以後終了年度の有価証券報告書等から | 大・研修目的と経営成果を結ぶ設計に追い風 | 金融庁「開示府令等の改正」 |
| 環境・開示 | 日本 | SSBJ基準を一定規模以上のプライム上場会社に段階適用 | 平均時価総額3兆円以上は2027年3月31日以後終了年度、1兆円以上は2028年3月31日以後終了年度 | 中・排出量算定や開示実務の職務別訓練に追い風 | 金融庁「サステナビリティ開示基準の適用」 |
| 技術・法規制 | EU | AIリテラシー規定を2026年改正法が更新。特定資格・有料講座の一律義務ではない | 改正規則2026/1744は2026年7月27日発効 | 中・EU拠点向けの役割に応じた教育に追い風。技術面はAI章参照 | EU官報「Regulation (EU) 2026/1744」 |
事業展開等リスキリング支援コースの経費助成率は、中小企業75%、大企業60%である。ただし助成対象経費・上限・訓練要件を満たす必要があり、eラーニング・通信制は受講者1人当たり中小企業15万円、大企業10万円が経費助成限度額となる。eラーニング等には賃金助成がなく、対面研修と同じ計算で購入負担を説明してはならない。(厚生労働省「事業展開等リスキリング支援コースのご案内」令和8年4月8日版)
同コースは令和4〜8年度の期間限定の助成金として創設されており、令和8年度は2027年3月末に終わる。2026年11月9日時点で、厚生労働省の同助成金のページでは、延長の告知は確認できない。(厚生労働省「事業展開等リスキリング支援コースのご案内(詳細版)」、同「人材開発支援助成金」)
8月改定では、当該コースの年度内受講上限3回のうち、eラーニングは1回までとなった。DX・GX訓練についても、特定職務に直接必要な技能を学ぶものと、概念理解などの共通知識にとどまるものを区分している。計画届や契約の時期に応じた経過措置がある。このため、既存契約は一律に新条件へ置き換えず、対象者・職務・訓練内容・提出日を組み合わせて確かめる。(厚生労働省「令和8年8月3日からの変更点」)
脱炭素を題材にする場合も、経営層向けの概説と、排出量算定担当者向けの実務演習では目的も助成適否も異なる。研修会社には、法制度の説明を教材化するだけでなく、顧客の担当業務に沿って成果物を設定する余地がある。一方、2027年度以降の助成条件を現行と同一と仮定した長期販売計画は置かず、通常価格での更新意向を別に測る。
人的資本開示は、全企業に研修時間や費用の一律増額を義務付ける制度ではない。2026年3月23日公表の人的資本可視化指針改訂版も、企業戦略と人材戦略の関係を重視している。したがって研修会社の提案は受講人数の積み上げより、「どの事業課題に必要な人材が、どの程度確保できたか」を説明する設計が有効である。(内閣官房・金融庁・経済産業省「人的資本可視化指針改訂版の公表」)
人材と生産性
企業研修の供給力は、講師数に加えて、顧客課題を教材・演習・運営に落とし込む人材の組み合わせで決まる。業界全体の職種別欠員率や労働生産性を示す統計は確認できず、顧客企業の育成上の問題を研修会社自身の人手不足率として流用してはならない。以下は2026年11月時点の供給側の課題である。
必要な役割は、顧客の事業を理解する営業・企画担当、専門知識を持つ講師、学習設計担当、LMSの導入運用担当、受講後の実践を支える担当に分かれる。講師の登壇可能日が足りていても、売上が増えるかは、企画者が案件を設計できるかで決まる。逆に個別設計を売りながら標準講座の運営体制しか持たない場合、顧客ごとの修正が熟練者に集中する。
| 役割 | 供給上の制約 | 生産性を測る指標 | 改善の方向 |
|---|---|---|---|
| 研修企画・設計 | 顧客業務の理解と教育設計の両立 | 受注後の設計工数、教材の再利用率 | 共通部分と個別演習の境界を契約前に決める |
| 講師・演習指導 | 専門性、繁忙期、地域・言語の制約 | 登壇日数だけでなく品質のばらつき、再登壇依頼率 | 複数講師による相互観察と代替体制を整える |
| 学習運用・導入支援 | 組織改編や社員情報連携への対応 | 顧客当たり設定・問い合わせ時間 | ID・権限・記録出力の仕様を標準化する |
| 実践支援 | 受講者の上司と連携する時間 | 実践課題の回収率、部署別の継続利用率 | 管理職の確認を研修工程に組み込む |
賃金の参考値は、賃金構造基本統計調査の「その他の教育,学習支援業」による年491万1,700円である。ただし学習塾等を含むため、企業研修の講師・企画職の採用相場を示す値ではなく、独立講師の報酬も表さない。同じ分類・対象の時系列を揃えていないため、業界の賃上げ率は本稿では示さない。(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」)
コスト上昇の具体例として、インソースは2026年9月期の公開講座について講師料の上昇を説明している。報酬増を価格に反映しても、開催数が受講者増を上回れば稼働密度が下がるため、人件費率だけで生産性を判定できない。常勤社員だけの人数で売上を割ると、外部講師への委託が多い会社ほど高く見えるという比較上の問題もある。(インソース「2026年9月期決算説明資料」)
働き方では、顧客が受講を業務として指示する場合の学習時間管理が重要である。助成金の支給要領でも、事業外訓練で業務上義務付けた予習・復習は、訓練時間数に計上しない一方で労働時間に該当し、賃金の支払いが必要になると説明している。研修会社の打ち手は、修了条件と必要時間を明示し、顧客が勤務時間内に学習枠を設けられる設計にすることである。(厚生労働省「事業展開等リスキリング支援コース支給要領」予習・復習の取扱い)
2030年に向けたシナリオ
2030年までの分岐点は、企業が学習を実際の職務変更・配置に結び付ける度合いと、助成がなくても支出を継続する顧客層が広がる度合いである。この二つは別の軸であり、予算が増えても活用が進まない場合がある。以下は、分析にもとづく条件付きシナリオで、市場規模の数値予測や発生確率の推計ではない。
| シナリオ | 二つの軸の状態 | 起きる条件 | 2030年の業界像 | 可能性の見立て |
|---|---|---|---|---|
| 職務と学習が結び付く成長 | 職務・配置への接続が強い/自費継続層が拡大 | 事業部が必要人材を定義し、研修後の役割と時間を確保 | 診断、研修、実践支援の継続契約が増え、専門会社と基盤企業が協業 | 大企業・専門職から進む可能性があるが、全企業への拡大は条件付き |
| 予算は増えるが利用は偏る | 接続が弱い/自費支出は一部で継続 | 人事部が導入する一方、管理職や現場の関与が不足 | 定額契約の見直しとサービス集約が進み、運用支援の有無で更新率に差 | 現在の受講格差から、当面の中心ケースとみられる |
| 助成縮小と選別が進む | 接続は顧客ごとに分化/自費継続層の拡大が弱い | 支援条件の厳格化や収益悪化で任意研修を削減 | 必須教育と成果を確認できる職務別研修に支出が集中し、汎用講座は価格競争 | 助成依存度の高い事業者では重要な下振れケース |
中心ケースを「利用の偏り」とする根拠は、費用を支出した企業のOFF-JT費用が増える一方、支出企業割合は下がり、受講率も小幅な変化にとどまる点である。ただし異なる調査対象の集計であり、同じ企業が支出を集中させたとまで証明するものではない。この組み合わせは、需要の全面拡大を前提にしないための観察材料になる。(厚生労働省「令和7年度能力開発基本調査」)
先行指標は、市場総額だけでなく、支出の広がり、学習の到達、契約継続の三層で確認する。大型契約の獲得や新講座の公開だけでは、次の更新まで顧客価値を維持できるか判断できない。
| 先行指標 | 確認する統計・発表 | 読むべき変化 |
|---|---|---|
| 教育訓練費用の支出企業割合と1人当たりOFF-JT費用 | 厚生労働省「能力開発基本調査」毎年度 | 単価・深度の上昇か、購入企業層の拡大かを分ける |
| 正社員・正社員以外の受講率 | 同調査の個人調査 | 全社展開が雇用形態によって止まっていないか |
| 法人研修市場と法人eラーニングの実績 | 矢野経済研究所の各年公表資料 | 予測・見込を実績に置き換え、定義変更を確認する |
| 継続契約、利用人数、開催当たり受講人数 | 国内外各社の決算説明資料 | 契約獲得と利用密度が同時に伸びているか |
| 助成の対象・上限・実施期限 | 厚生労働省の支給要領、経済産業省の公募要領 | 採択件数よりも、翌年度の販売条件がどう変わるか |
2030年の経営計画では、助成利用案件と通常購入案件を分けた売上計画を持つ。支援終了時に価格を維持できる顧客群と、規模を縮めて継続する顧客群を識別すれば、制度変更を受けてから一律値下げする事態を避けやすい。四半期ごとの更新理由・解約理由を蓄積することが、遠い将来の市場額を一点予測するより有効である。
経営・企画部門への示唆
本章は、本稿のデータと事例から導く戦略上の見解である。数値の出典は各章のとおりで、新たに加えた数値の出典は本文中のリンク先である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 結び付く本稿のデータ・事例 | 判断の分かれ目 |
|---|---|---|---|
| 大手(総合研修会社・学習基盤) | 開催枠や講座数を増やす前に、既存顧客の利用密度を上げる。公開講座は1開催当たり受講者数、定額配信は部署別の継続利用率を主指標にし、LMS・業務ソフトへの受講記録の接続を標準仕様にして全社契約を守る。AI対話演習は基本ライセンスと演習枠を分けて値付けする | 公開講座の開催増が受講者増を上回り粗利率が低下した事例(バリューチェーン章)。業務ソフト側の学習エージェントに外部教材が接続され始めた動き、対話回数に応じて増える利用費(AI章) | 次の更新時に、利用部署の数と1契約当たりの運用工数のどちらが先に増えるか |
| 中堅・中小(テーマ特化・地域の研修会社) | 一業種・一職務の演習と評価基準を自社の商品にし、汎用教材と配信基盤は提携で調達する。助成の対象になる「特定職務に直接必要な技能」の訓練として設計する一方、助成を除いた価格表を別に持つ。講師の外注比率と稼働率を案件ごとに管理する | 2026年8月改定でeラーニング受講は年度1回まで、共通知識にとどまるDX・GX講座は対象外となった。同コースは2026年度末までの期間限定(制度章)。上場2社の営業利益率は39.6%と9.7%で、差は規模だけでは説明できない(バリューチェーン章) | 助成のない価格を示しても、顧客が受講人数を維持するか |
| 新規参入を考える企業(IT、人材サービス、人事システム等) | 研修単体の販売ではなく、本業で持つ人事・業務システムや採用・配置の顧客接点から、診断→演習→配置の一工程を担う。小規模企業には、受講者選定と日程調整まで代行する運用支援を付ける。海外の学習基盤の国内販売・導入支援を担う参入もあり得る | 研修費用を支出した企業の割合は54.4%で前回を下回り、OFF-JTの実施率は企業規模で大きく異なる(顧客章)。海外基盤と国内の販売・運用会社の分業(競争環境章) | 研修担当者のいない企業で、初回受講から翌期の継続まで到達するか |
分析では、三つの立場に共通する期限は2027年3月末である。助成対象の訓練が売上に占める比率を把握していない事業者は、2027年度の受注見通しを立てにくい。
通説と異なる見方
第一に、リスキリング助成は市場を一律に押し上げる装置ではなく、売れる商品を選別する装置になっている。 事業展開等リスキリング支援コースは、令和4〜8年度の期間限定の助成金として創設された。2026年8月の改定では、eラーニングの受講を同一労働者につき年度1回までに絞り、職業人の共通知識にとどまる訓練を対象外とした。eラーニング・通信制の経費助成限度額は中小企業15万円、大企業10万円で、賃金助成はない(人材開発支援助成金「事業展開等リスキリング支援コースのご案内」)。分析では、助成は汎用の動画講座より、職務別の演習を伴う対面・同時双方向型の訓練に有利に働く。
第二に、研修支出の増加は「学ぶ企業の増加」を意味しない。 支出企業の労働者1人当たりOFF-JT費用は1.5万円から2.0万円へ上がった一方、教育訓練費用を支出した企業の割合は54.4%へ0.5ポイント下がった。OFF-JTの受講率も正社員44.5%に対し正社員以外19.4%にとどまる(令和7年度能力開発基本調査、同「調査結果の概要」図4)。市場の伸びは既存の購買企業での深耕が中心とみるのが妥当であり、未購入層の開拓には、価格より運用の担い手を補う商品が要る。
第三に、供給を増やすほど売上総利益が増えるとは限らない。 インソースの公開講座は2026年9月期に実施回数が17.0%増えた一方、受講者数は2.0%増にとどまり、1開催当たり受講者数は10.0人から8.7人に下がった。会社は2027年9月期に1開催当たり10名への改善を目標に掲げる(インソース「2026年9月期決算説明資料」11頁・18頁)。AIの対話演習を無制限に付ける場合も、利用が増えるほど処理費用が増えるため、同じ構図が起こり得る。
公開情報ではわからないこと
- 助成を除いた価格での継続意向:顧客の何割が助成の終了後も同じ人数・範囲で受講を続けるかは公表されていない。研修購入企業の人事・経営者に、助成あり・なしの2種類の価格を示すアンケートを行い、受講人数・講座範囲の変化を聞く。
- 未利用・中断の理由:契約後に受講されない理由が、教材の不適合、時間不足、上司の不関与のどれかは開示されない。受講を中断した従業員と、その上司を対にしたインタビューで確かめ、顧客の同意を得て学習管理システムの利用記録と突き合わせる。
- 顧客別の実際の粗利:値引き、無償の伴走支援、個別教材の修正、AI対話の処理費用を含めた顧客別採算は、決算資料からは分からない。提携・買収の検討時に管理会計データの提出を受け、営業・講師へのヒアリングで工数の記録漏れを補う。
- 提携先・買収対象の契約条件:Coursera・Udemy統合後の国内販売の独占性、価格改定、受講履歴の移行条件や、買収対象の教材が自社資産か講師からの期間限定の許諾かは公開情報では確認できない。契約書の開示を受けて条項を確認し、既存の導入企業と主要講師へのインタビューで継続意向を確かめる。
- AI対話演習の採点の妥当性:AIの評価が人の評価とどの程度一致するかを示す公開データはない。同一の受講者に講師評価とAI評価を並行して付ける試行を一職務で行い、一致率と不一致の傾向を測る。
出典
統計は官公庁原本、企業数値は決算資料、サービス動向は公式発表を用いた。公表日のない常設ページは確認日を記し、本文の各リンクから該当資料を参照できる。
官公庁・公的機関
- 厚生労働省「令和7年度能力開発基本調査・結果公表」(2026年7月31日)
- 厚生労働省「令和7年度能力開発基本調査・調査結果の概要」(2026年7月31日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表 O81~O82」(2026年3月24日)
- 総務省・経済産業省「令和6年経済センサス‐基礎調査」第4-2表(2026年11月9日確認)
- JILPT「人材育成と能力開発の現状と課題に関する調査(企業調査)・調査シリーズNo.257」(2025年11月19日)
- IPA「デジタルスキル標準ver.2.0を公開」(2026年4月16日)
- 厚生労働省「人材開発支援助成金・令和8年8月3日からの変更点」(2026年8月3日版)
- 厚生労働省「人材開発支援助成金(事業展開等リスキリング支援コース)のご案内(詳細版)」(2026年8月3日版)
- 厚生労働省「事業展開等リスキリング支援コース支給要領」(2026年8月3日版)
- 厚生労働省「事業展開等リスキリング支援コースのご案内」(2026年4月8日版)
- 厚生労働省「人材開発支援助成金」(公表日記載なし、2026年11月9日確認)
- 経済産業省事業事務局「リスキリングを通じたキャリアアップ支援事業・補助事業者向け情報」(公表日記載なし、2026年11月9日確認)
- 経済産業省事業事務局「事業期間の1年間の延長について」(2026年10月26日)
- 厚生労働省「教育訓練休暇給付金」(公表日記載なし、2026年11月9日確認)
- ハローワーク渋谷「教育訓練休暇給付金の創設について」(公表日記載なし、2026年11月9日確認)
- 金融庁「企業内容等の開示に関する内閣府令等の公布及びパブリックコメントの結果」(2026年2月20日)
- 内閣官房・金融庁・経済産業省「人的資本可視化指針(改訂版)の公表」(2026年3月23日)
- Eurostat「SDG 4: Adult learning on the rise in the EU」(2026年9月14日)
- EU官報「Regulation (EU) 2026/1744」(2026年7月24日)
国内企業・調査機関
- 矢野経済研究所「企業向け研修サービス市場に関する調査を実施(2026年)」(2026年8月24日)
- 矢野経済研究所「eラーニング市場に関する調査を実施(2026年)」(2026年4月22日)
- インソース「2026年9月期決算短信」(2026年11月2日)
- インソース「2026年9月期決算説明資料」(2026年11月2日)
- アルー「2025年12月期決算短信」(2026年2月13日)
- アルー「2025年12月期決算短信の一部訂正」(2026年3月2日。取得原価の訂正であり、採用した売上高の訂正ではない)
- Schoo「2025年9月期決算短信」(2025年11月14日)
- Schoo「AIロープレ機能リリース」(2026年10月1日)
- グロービス「3分間AIロープレ」(2026年5月19日)
- グロービス「インドに海外10拠点目を設立」(2026年8月31日)
- リクルートマネジメントソリューションズ「サービス」(公表日記載なし、2026年11月9日確認)
- ベネッセ「Udemy Business」(公表日記載なし、2026年11月9日確認)
- ベネッセ「Udemy Business無料体験セミナー」(公表日記載なし、2026年11月9日確認)
- ライトワークス「沿革」(公表日記載なし、2026年11月9日確認)
- ライトエデュケーション「会社概要」(公表日記載なし、2026年11月9日確認)
海外企業
- Coursera「Fourth Quarter and Full Year 2025 Financial Results」(2026年2月5日)
- Coursera「Completes Combination with Udemy」(2026年5月11日)
- Coursera「Coursera Launches Course Builder」(2024年3月5日)
- Coursera「Form 10-K(2025年12月期)」(2025年12月期、2026年11月9日確認)
- Skillsoft「Fourth Quarter and Full Year of Fiscal 2026 Results」(2026年4月7日)
- FranklinCovey「Fourth Quarter and Full Fiscal 2026 Results」SEC提出資料(2026年11月4日)
- フランクリン・コヴィー・ジャパン「All Access Pass」(公表日記載なし、2026年11月9日確認)
- Docebo「Fourth Quarter and Fiscal Year 2025 Results」(2026年2月27日)
- Docebo「Docebo Acquires 365Talents」(2026年1月20日)
- LinkedIn「AIを活用したコーチング」(公表日記載なし、2026年11月9日確認)
- Microsoft Learn「Skillsoft CAISYロールプレイ」(2026年8月20日更新)
- SAP「SAP Content Stream by Skillsoft」(公表日記載なし、2026年11月9日確認)
- Cornerstone「SkyHive Acquisition」(2024年5月22日)
- Cornerstone「日本向け公式サイト」(公表日記載なし、2026年11月9日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
