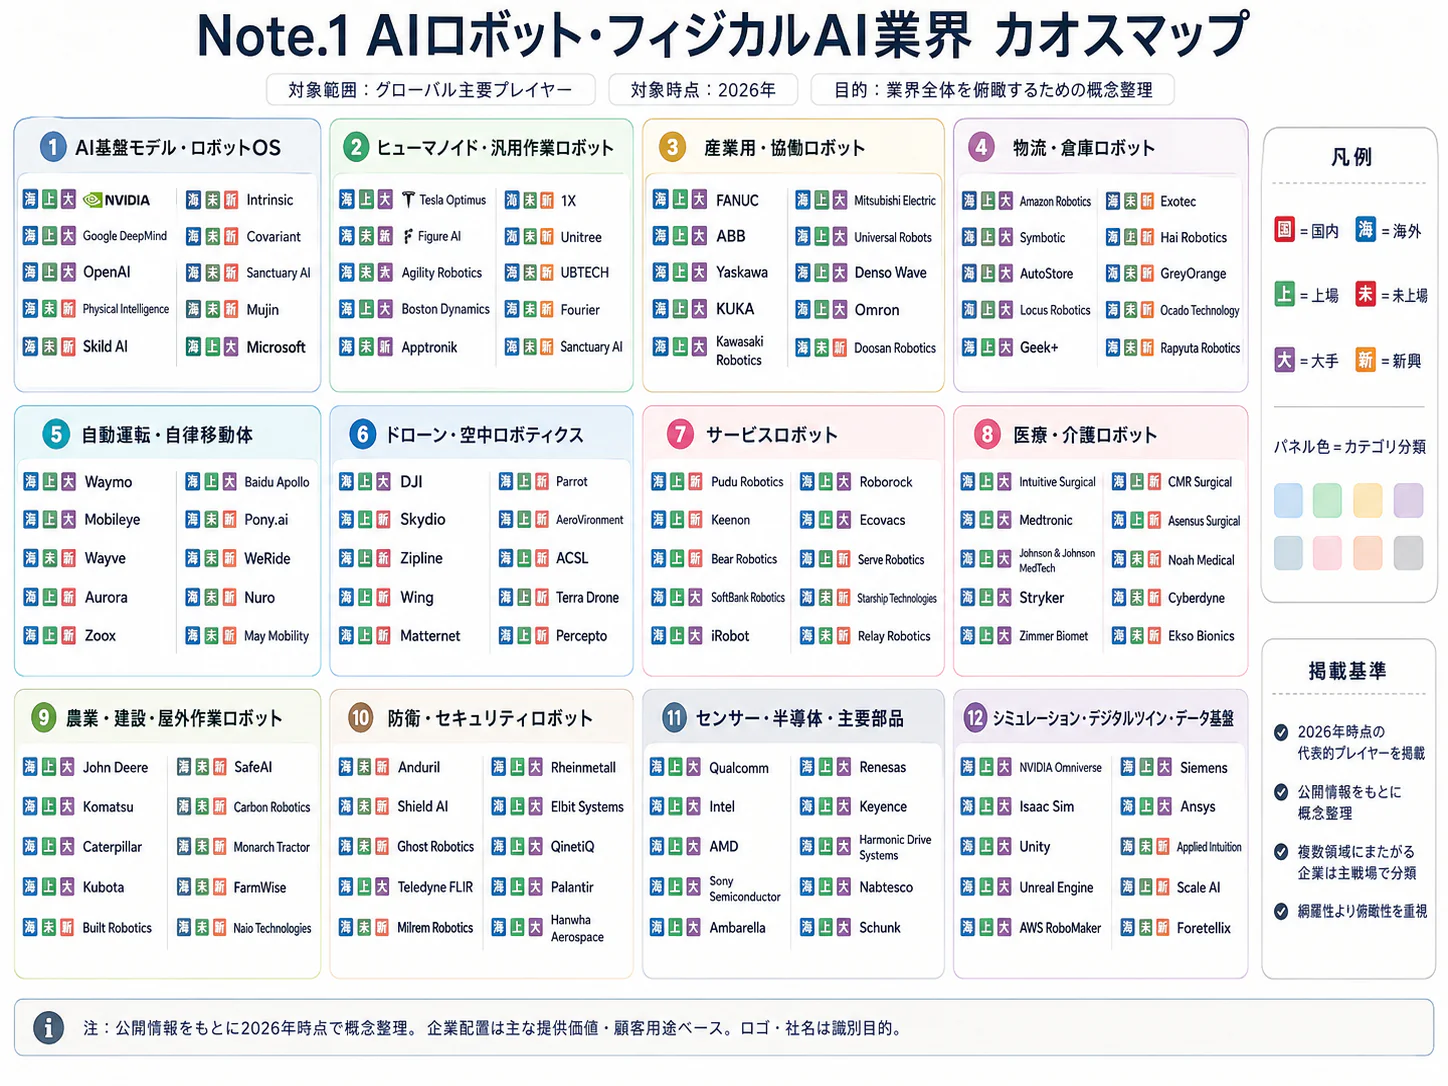
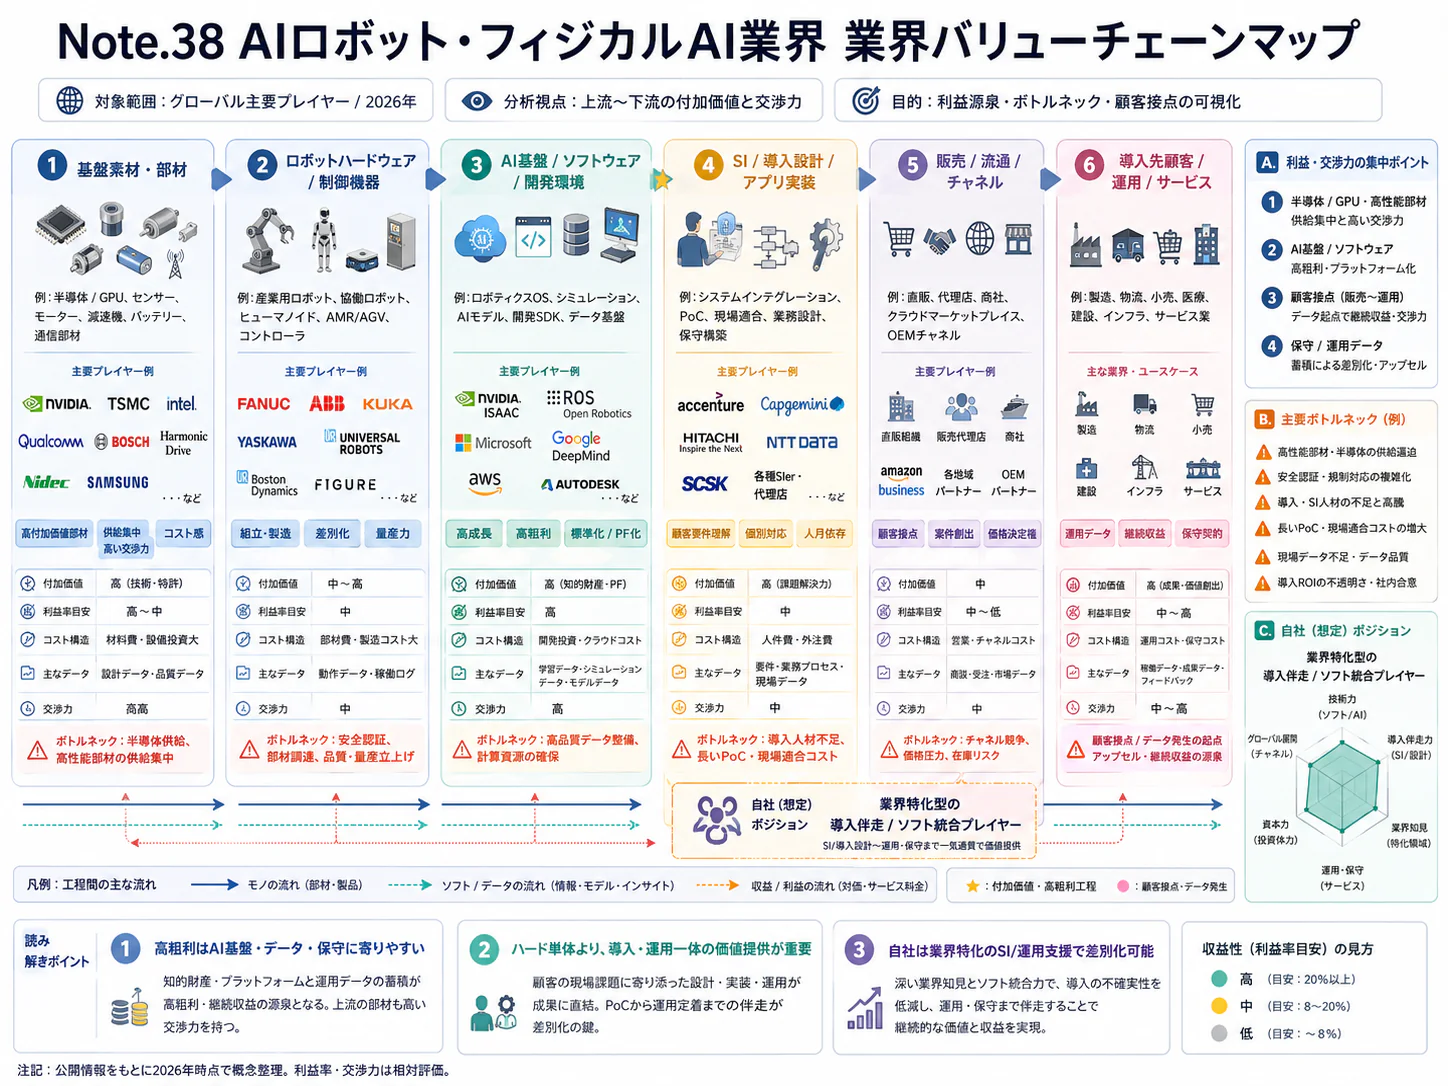
エグゼクティブサマリー
この業界をひと言で表すと、「人手で維持してきた現場作業を、継続稼働する機体と運用サービスへ置き換える産業」である。2026年10月時点では、物流・清掃・点検等の商用化と、ヒューマノイドの限定用途での検証・導入が並行している。経営の焦点は機体性能の競争だけでなく、導入・保守・例外対応を含めた作業の採算にある。
要点
- 市場:IFRの2025年業務用サービスロボット出荷は約25万台、前年比+24%である。ただし回答標本の実績であり、全市場推計でも、本稿対象の自律機体だけの数量でもない。国内の独立した市場金額は確定できず、事業者数・従業者数は近接分類「ロボット製造業」の参考値にとどまる。(IFR「サービスロボット2026年版公表」)(IFR「World Robotics 2026発表資料」)
- 構造・競争:輸送・物流は11万7,500台、業務用の47%を占める。現時点の量的な中心は物流であり、競争力は倉庫や施設への接続、複数拠点への反復導入、保守の提供まで含む。(IFR「サービスロボット2026年版公表」)
- 海外:中国のギークプラス〈極智嘉〉は2025年売上の75.3%を中国本土外で得ている。日本企業は国内でも国際展開済みの競合と対峙し、機体価格に加え、業務適合と運用体制で比較される。(Geekplus「2025年決算」)
- 制度:日本の2026年度当初予算では、関連するマルチモーダル基盤モデル開発に3,873億円を計上した。これは購入需要とは別である。海外販売では、EUの機械安全・製品保守等の適用日程を分けて準備する。(財務省「2026年度経産省等予算」)(EU「機械規則2023/1230」)(欧州委員会「CRA概要」)
- AI:生成AIによる設計・分析支援と、現実世界で機体を動かすフィジカルAIは、別に評価する。人型の進歩を全面的な無人化と同一視せず、安全、品質、介入、復旧を含む継続運用で判定する。
経営・企画部門への示唆
- 大手は、既存顧客の2拠点目と増台を主な受注源とし、機体・導入・保守・遠隔支援を束ねた定額契約で回収する。人型は既存顧客の1工程で、車輪型や専用機と同じ条件で比べてから広げる。
- 中堅・中小は、施設の種類を一つに絞り、接続・地図作成・教育の手順を標準化して同型施設へ広げる。国内ではAMRが伸びる一方で配膳ロボットは減っており、飽和した用途は更新・保守で稼ぐ。
- 新規参入を考える企業は、自社施設を最初の顧客にして運用データを蓄え、機体は調達して運用サービスで入る。提携・買収では、介入費用の負担、データの権利、日本での修理判断権を一次調査で確かめる。
業界データまとめ
業界の量的な把握には、IFRの業務用サービスロボット統計を参考系列として使うのが妥当である。ただし、本稿が対象とする自律機体だけの市場規模ではなく、回答企業の販売・出荷実績である。国内の独立した産業統計が不足するため、政府支援の規模と商用出荷を混同しないことが出発点となる。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 世界・業務用サービスロボットの年間出荷約25万台。IFR回答標本の実績であり、全市場への拡大推計ではない。AMRを含み、本稿対象外の用途・機体も含む | 2025年実績、2026年版 | IFR「サービスロボット2026年版公表」 IFR「World Robotics 2026発表資料」 |
| 市場の伸び | 上記IFR系列の前年比+24%。IFR公表の比較値であり、前年版の掲載台数から再計算していない | 2025年実績 | IFR「サービスロボット2026年版公表」 |
| 事業者数 | 参考値:産業細分類2694「ロボット製造業」480事業所。産業用ロボットの製造事業所を多く含み、本稿対象の自律機体メーカーだけの数ではない。輸入販売・運用サービスの企業は含まない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業・産業編第1表」 |
| 従業者数 | 参考値:同分類の従業者2万1,154人。上記事業所の従業者数であり、本稿対象だけの値ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業・産業編第1表」 |
| 平均年収 | 586万4,000円(計算)。近接分類「生産用機械器具製造業」の一般労働者、男女計・学歴計・企業規模計10人以上。月額38万400円×12+年間賞与等129万9,200円。本業界専用の値ではない | 2025年調査。月額は2025年6月、賞与等は原則2024年1~12月 | 厚労省「2025年賃金構造・製造業表1」 |
| 上位3社の売上高 | 比較対象の主要上場3社:シンボティック USD 2,247 million(連結全社、倉庫自動化)/ギークプラス〈極智嘉〉RMB 3,171.0 million(連結全社、倉庫ロボット等)/UBTECH〈優必選〉RMB 820.6 million(フルサイズ具身知能ヒューマノイド製品・サービス区分)。市場順位を意味せず、通貨・対象範囲が異なる | シンボティック:2025年9月27日終了年度、他2社:2025年12月期。直近公表通期 | Symbotic「2025年度決算」 Geekplus「2025年決算」 UBTECH「2025年年次報告書」 |
| 輸送・物流ロボットの年間販売台数 | 世界・IFR標本11万7,500台、前年比+21%、業務用サービスロボットの47%。稼働保有台数ではない | 2025年実績 | IFR「サービスロボット2026年版公表」 |
| フルサイズヒューマノイドの年間販売台数 | 世界約7,000台。IFR定義は身長140cm超。販売指標であり、無人商用稼働台数ではない | 2025年実績 | IFR「World Robotics 2026発表資料」 |
| ロボット基盤モデル研究開発の採択テーマ数 | 日本・GENIAC多用途ロボット等を含む公募13テーマ。申請29件。建機等の隣接領域も含み、全国の実証総数ではない | 2026年9月9日採択公表 | NEDO「GENIAC実施予定先一覧」 NEDO「GENIAC実施体制決定」 |
| マルチモーダル基盤モデル開発の政府予算 | 日本・3,873億円。「AIロボット・フィジカルAI」の開発基盤となるモデル開発予算。機体購入補助額や市場売上高ではない | 2026年度当初予算 | 財務省「2026年度経産省等予算」 |
IFRの2026年版は全1,001メーカーのうち238社の標本に基づき、標本構成は毎年変わるため、異なる年版の総台数を接続した成長率は本稿では示さない。国内事業者数・従業者数は、本稿の対象を経済センサスの単独分類から切り出せないため、最も近い細分類「ロボット製造業」の値を参考値として示す。機械製造業やソフトウェア業全体では代用しない。ヒューマノイドは形態による分類でもあるため、サービスロボット総数に単純加算しない。公表資料の確認基準日は2026年10月31日である。(IFR「World Robotics 2026発表資料」)
AI・フィジカルAIの影響と経営の打ち手
競争の焦点は、ロボットが一度作業に成功することから、変化する現場で安全に作業を繰り返し、例外処理まで含めて利益を残せることへ移っている。生成AI・AIエージェントは設計・指示・分析を支援し、フィジカルAIは認識・動作・接触を担う。両者を同じ性能指標で評価すると、デモの進歩を省人化の達成と取り違える。
影響の全体像
本稿のバリューチェーンは「用途設計・データ整備」「機体・制御開発」「現場統合・検証」「販売・導入」「稼働・保守」「更新・再配置」の六工程である。以下はこの工程マップに対応する。段階は根拠事例の状態、時期は2026年10月から同種の対象業務に広がるまでの、公開情報からの分析にもとづく見通しであり、各社の量産保証ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 用途設計・データ整備 | 現場の作業映像・動作を、再利用できる学習・評価データへ整備 | データ・IoT | 実証中 | 2年以内 | 用途別データ収集を伴うGENIAC採択テーマ NEDO「GENIAC実施予定先一覧」 |
| 機体・制御開発 | シミュレーションと生成データによる動作開発・検証を拡張 | 生成AI・AIエージェント | 実証中 | 3〜5年 | 日本メーカーによるCosmos等の活用計画 NVIDIA「日本各社のCosmos活用」 |
| 現場統合・検証 | 固定動作の設定から、対象物と環境に応じた動作の評価へ | フィジカルAI | 実証中 | 3〜5年 | BMWのFigure 03プロジェクト BMW「Figure 03プロジェクト」 |
| 販売・導入 | 個別機器販売から、クラウド・導入支援・保守を束ねた提供へ | データ・IoT | 実用(導入事例あり) | 2年以内 | NTT西日本の定額点検パッケージ提供 NTT西日本「点検ロボパック提供開始」 |
| 稼働・保守 | 人の歩行・搬送と巡回を分担し、運行を遠隔で支援 | フィジカルAI | 実用(導入事例あり) | 2年以内 | 安田倉庫の複数拠点導入 ラピュタ「安田倉庫2拠点目導入」 |
| 更新・再配置 | 稼働データに基づく経路・混雑制御の改善 | フィジカルAI | 実用(導入事例あり) | 2年以内 | AmazonのDeepFleetと運行データ活用 Amazon「100万台・DeepFleet発表」Amazon研究者「DeepFleet論文」 |
業務はどう変わるか
第一は、単体の移動から、作業全体の流れを整える運用への変化である。 従来は人が棚へ歩き、品物を取り、次工程へ運ぶため、歩行と判断が一体だった。ピッキング支援AMRでは人が取る作業を残し、移動と搬送を機械へ分ける。安田倉庫は2023年の厚木に続き、2025年に大黒流通センターへ導入済みであり、荷主別の機能追加と運用への適合が増設の理由とされる。(ラピュタ「安田倉庫2拠点目導入」)
Amazonは2025年、累計100万台の配置と、ロボット群の走行効率を10%高めるとする生成AI基盤モデルDeepFleetを発表した。10%は発表時に示された見込みであり、利用企業兼開発企業の公表値である。倉庫全体の人件費削減率でもない。(Amazon「100万台・DeepFleet発表」)
第二は、遠隔操作を残しながら定常作業を自律化する変化である。 TelexistenceのTX SCARAは、店舗の飲料補充という限定された仕事を対象に、2022年からファミリーマートへの導入を開始した。300店舗は当時の拡大計画であり、2026年の稼働数として扱わない。通常時はAIが自動で陳列し、失敗時は遠隔操作に切り替えて人が復旧する方式である。こうした方式では、介入回数だけでなく、介入に必要な人員と拘束時間が採算を左右する。(TX・ファミリーマート「導入開始」)(ファミリーマート「TX SCARA導入」)
「自律化率」が高くても、繁忙時の例外集中で支援人員を減らせないことがある。分析にもとづく提案は、処理不能の検知と引継ぎまでを試験対象にすることである。
第三は、ヒューマノイドによる限定工程への入り込みである。 BMWは2026年2月、2025年の米国工場でFigure 02が10か月間に3万台超のBMW X3の生産を支援したと公表した。これは利用企業の公表実績であり、自動車をロボットだけで完成させた台数ではない。2026年6月にはFigure 03による別用途の取り組みを発表している。(BMW「人型ロボット導入実績・計画」)(BMW「Figure 03プロジェクト」)実用経験の蓄積と次世代機の検証は、分けて評価する。
GXOはアジリティ・ロボティクス(Agility Robotics)との複数年契約でDigitを商用運用へ導入し、2026年10月には別の2拠点への追加導入を発表した。追加分は2027年初めに現行機で始める予定である。一方、新世代Digit 5は2026年10月時点でも先行提供を2027年前半に予定しており、新機能は提供企業の説明段階である。既存設備を使える便益が専用機との速度・維持費の差を上回るかが評価点となる。(GXO「Agilityとの運用契約」)(Agility「GXOとの提携拡大」)(Agility「NVIDIA協業拡大」)
第四は、点検で「移動して見る」と「判断して記録する」を分ける変化である。 NTT西日本が2026年7月に提供開始したパッケージは、ugoの自律走行機体、クラウド、導入・保守支援を組み合わせる。画像による計器読取りや異常検知はオプションであり、基本料金だけであらゆる判断が自動化されるわけではない。生成AIによる説明・記録支援と、機体の走行や停止判断を分離し、最終確認が必要な点検項目を残す設計が合理的である。(NTT西日本「点検ロボパック提供開始」)
AI・ロボットの主要プレイヤー
日本での「未展開」は、確認した公式資料に国内導入が見当たらないという意味である。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| NVIDIA | 米国 | Cosmos、Isaac等 | 学習・シミュレーション・実機計算の基盤 | 提携・実証あり。富士通と国内機械メーカー等の取り組み NVIDIA「日本各社のCosmos活用」 |
| ラピュタロボティクス | 日本 | PA-AMR、運行管理 | 人と移動ロボットの作業分担 | 展開済み。安田倉庫で稼働 ラピュタ「安田倉庫2拠点目導入」 |
| ugo | 日本 | ugo mini、運用基盤 | 設備巡回・撮影・遠隔支援 | 展開済み。NTT西日本がサービス提供 NTT西日本「点検ロボパック提供開始」 |
| Telexistence | 日本 | TX SCARA、作業システム | 小売の飲料補充 | 展開済み。ファミリーマート導入開始 TX・ファミリーマート「導入開始」 |
| Preferred Robotics | 日本 | カチャカプロ、HAPiiBOT | 小型搬送、業務用清掃 | 展開済み。工場の工程間搬送等の導入事例を公表 Preferred Robotics「SUBARU大泉工場の導入事例」 |
| ギークプラス | 中国 | AMR、倉庫運行システム | 棚搬送・保管・ピッキング支援 | 展開済み。日本法人による販売・導入 ギークプラス「企業情報」 |
| Figure AI | 米国 | Figure 02・03 | 工場内の物品操作 | 未展開。日本導入は未確認、米国BMW事例を確認 BMW「Figure 03プロジェクト」 |
人材・収益・競争への影響
分析では、定型搬送・巡回・記録の作業時間が減る一方、動作データ整備、失敗分類、復旧、変更後の安全検証が増える。教示担当者も、座標登録から許容動作と例外処理の定義へ仕事が変わる。雇用人数の減少率を示す統計はない。
計算資源・データ取得・検証費に加え、運用中の遠隔支援と更新費が生じるため、機体価格低下がサービス価格へ直結するとは限らない。富士通と国内メーカーによる協調制御基盤の検討は、機体をまたぐ仕組みへの競争拡大を示す。(富士通「協業検討発表」)
競争上の重要資産は、計算基盤、再利用権のある作業データ、継続運用の能力である。打ち手は、安全停止の制御、学習モデル、遠隔権限を分け、誤認識・通信断を事故へ連鎖させない設計と責任分担を整えることである。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 候補工程を「移動・把持・判断・例外処理」に分解して選定 | 共通 | 着手前 | 自動化範囲の過大設定を防ぐ | 時間観測、繁忙期の作業記録 |
| 高 | 人の介入込みの処理単価を計測 | 共通 | 実証開始時 | 見えない遠隔人件費を把握 | 介入ログ、待ち時間、復旧費の記録 |
| 高 | モデル更新ごとの再検証と旧版復帰を契約化 | 共通 | 調達時 | 更新後の事故・停止リスクを抑える | 評価用作業セット、停止権限 |
| 高 | 映像・動作・失敗データの再利用権を用途別に確定 | 共通 | データ取得前 | 学習資産と顧客機密の両立 | 権利台帳、持出し条件、保存期間 |
| 高 | 既存顧客の同型拠点へ段階展開し、再設定工数を計測 | 中堅・中小 | 2年以内 | 個別開発から反復販売へ移行 | 標準工程、接続仕様、保守拠点 |
| 中 | 人型・車輪型・専用機を同一作業で比較 | 大手 | 設備更新時 | 形態に引きずられた調達を防ぐ | 同一対象物、品質・安全条件 |
| 中 | RaaSに最低利用量・故障時の代替措置を設定 | 共通 | 契約更新時 | 稼働率と資金回収を安定化 | 顧客の業務量、予備機、再配置先 |
避けるべき失敗は、成功映像だけでの性能判定、省力化時間の全額人件費換算、現場責任者の早期撤去である。失敗・停止・人の支援まで測り、受注時の約束と実態を照合する。
業界の定義と市場構造
本稿の対象は、環境を認識し、状況に応じて動作を選ぶ自律機体と、その導入・運用サービスである。物流AMR、搬送・清掃・点検・配膳機体、物品操作を担うヒューマノイドを中心とする。ただし「AIで自律動作する」という境界は編集上の区分であり、国際統計や安全法令の産業用・サービス用区分と一致しない。
含むもの・含まないもの
工場内で使われる機体でも、移動や物品操作を現場状況に応じて行うものは対象とする。一方、あらかじめ教示した軌道を反復する通常の産業用アーム、磁気テープ等の固定経路だけを走る搬送機、コンベヤ単体は主対象から外す。同一製品でも構成・利用方法で該当性が変わるため、メーカー全社売上を一律に対象市場へ算入しない。
道路を走る自動運転車、飛行するドローン、医療機器としての手術ロボットは隣接記事で扱う。家庭用掃除機は部品・量産の比較対象にとどめ、家庭用サービスロボット全体の数量を本稿の市場規模に加えない。IFRも産業用、業務用・消費者向けサービス用、医療用を分けており、その区分に沿って読む。(IFR「World Robotics 2026発表資料」)
| 区分 | 本稿で扱う範囲 | 公開データで把握できる状況 | 経営上の読み方 |
|---|---|---|---|
| 輸送・物流 | AMR、自律搬送、自律的な物品操作 | 2025年IFR標本11万7,500台、前年比+21% | 最大用途。ただしロボット販売と倉庫システム受注を分ける IFR「サービスロボット2026年版公表」 |
| 接客・配膳 | 人が行き交う施設の搬送・案内 | IFRの業務用では輸送・物流に次ぐ用途 | 外観より通路条件・サービス工程との適合を重視 IFR「サービスロボット2026年版公表」 |
| 清掃・点検 | 業務用自律清掃、巡回・設備撮影 | IFRでは清掃が主要用途。国内点検サービスの定額提供も開始 | 用途ごとに消耗品・保守・作業品質が違う NTT西日本「点検ロボパック提供開始」 |
| ヒューマノイド | 人の設備を使う自律的な移動・操作 | 2025年のフルサイズ販売約7,000台 | 形態別の系列。物流等との重複に注意 IFR「World Robotics 2026発表資料」 |
| 家庭用・医療用 | 主市場から除外 | IFRでは別区分 | 数量や金額を足して市場を大きく見せない IFR「World Robotics 2026発表資料」 |
過去5年の変化をどう捉えるか
需要面では、店舗・物流施設の業務継続と、夜間や負担の重い作業の省力化が、導入を説明する具体的な動機になっている。2022年の小売補充、2025年の倉庫内横展開、2026年の設備点検パッケージと、利用分野は複数業種に広がった。ただし、個別事例の増加から国内市場全体の成長率は算出できない。(TX・ファミリーマート「導入開始」)(ラピュタ「安田倉庫2拠点目導入」)(NTT西日本「点検ロボパック提供開始」)
供給は専用機販売から、建物・業務システムへの接続と保守を含む提供へ広がる。経産省の設備通信規格・施設環境評価も導入障害を減らす取り組みである。製品種類の増加と、同じ構成で反復導入できる現場の増加は、分けて評価する。(経産省「ロボフレ規格の実装」)
日本ロボット工業会の統計は産業用が対象であり、本稿市場の国内受注額とはしない。輸入、自社開発、月額料金まで同じ枠で把握する公的統計は確認できず、日本の世界シェアも計算できない。(日本ロボット工業会「統計データ」)
顧客と需要の特性
顧客が購入するのはロボットの動作そのものではなく、欠員があっても回る業務、安定した処理量、危険・負担の軽減である。したがって、購入単価よりも現場の稼働時間と、削減した作業を収益や配置改善につなげられるかが購買を決める。需要は強くても、設置場所や業務ルールを変えられない顧客では導入が止まる。
| 主な顧客 | 購買の決め手 | 主な決裁・関与部門 | 導入を止めやすい条件 |
|---|---|---|---|
| 物流会社・小売の物流部門 | 出荷締切、処理量、歩行削減、荷主別運用 | 物流企画、センター長、情報システム、荷主 | 倉庫契約の残存期間が短い、荷主の頻繁な入替え |
| 飲食・宿泊チェーン | 配膳・下膳の安定、従業員の接客時間 | 本部運営、店舗責任者、購買 | 狭い動線、段差、サービス手順との不一致 |
| 工場・データセンター・ビル管理 | 巡回の継続、記録品質、夜間の負担軽減 | 設備保全、安全管理、施設所有者、管理会社 | 入室権限、通信制約、設備ごとの点検仕様 |
| 製造業の新規工程 | 既存設備との適合、作業品質、復旧容易性 | 生産技術、品質保証、安全衛生、工場長 | 品種変更時の再設定、設備停止時の影響 |
上表は、公表事例をもとにした分析である。安田倉庫は荷主別運用への適合、設備点検では巡回・記録が購入価値となり、省人数だけでは需要を捉え切れない。(ラピュタ「安田倉庫2拠点目導入」)(NTT西日本「点検ロボパック提供開始」)
法人導入は作業観測、製品選定、現場試行、情報・安全審査、採算審査、契約、展開へ進む。エレベーター接続等には施設所有者の判断も必要なため、営業は現場責任者と予算・設備の権限者を早期に特定する。(経産省「ロボフレ規格の実装」)
購入型では設備投資枠と回収期間、定額型では固定費と最低利用期間が比較軸となる。季節増設と通年高稼働では契約を分け、保守費も別に見積もる。
乗り換え費用は、システム接続、施設地図、教育、部品、再検査に生じる。増設は既存業者が取りやすい一方、利用者の依存も強まるため、データ移行と撤去・再配置の条件を先に定めておく。
物流・外食の繁閑と設備点検の継続需要は性質が異なる。景気後退時も、新設投資と、欠員補充・既存設備更新が同率で減るとは限らない。受注は分けて管理する、というのが公開情報からの分析である。
国立社会保障・人口問題研究所の2023年推計では、出生中位・死亡中位の場合、15〜64歳人口は2032年に7,000万人を下回る。これは将来推計であり、ロボット需要の直接予測ではない。人口減少への対応では、欠員補充だけでなく、重い物の搬送や長距離歩行を機械へ移し、少人数でも既存施設を維持する提案が重要となる。(社人研「2023年将来人口推計」)
バリューチェーンと収益構造
収益性を決めるのは、機体の販売粗利に加え、現場ごとの統合費をどこまで再利用できるか、導入後の支援費を契約料金で回収できるかである。公表決算を見る限り、売上成長、調整後利益、会計上の最終利益は同じ方向に動くとは限らない。長期契約を獲得しても、現場対応が増え続ける事業は利益を残しにくい。
| 工程 | 主な担い手・例 | 付加価値の源泉 | 主な収入・費用 |
|---|---|---|---|
| 用途設計・データ整備 | 利用企業、専門事業者 | 作業条件と受入基準の定義 | 設計費、現場調査費、試行費 |
| 機体・制御開発 | 機体メーカー、部品会社 | 耐久性、動作能力、量産品質 | 機体売上、部品費、開発固定費 |
| 現場統合・検証 | SI企業、ラピュタ、ギークプラス等 | WMS・建物設備への接続、立上げ | 統合費、設定工数、検証費 |
| 販売・導入 | メーカー、販売会社、通信・設備会社 | 顧客開拓、導入教育、契約設計 | 販売粗利、営業費、設置費 |
| 稼働・保守 | メーカー、運用・保守会社 | 復旧時間、部品供給、サービス継続 | 月額利用料、保守料、遠隔支援費 |
| 更新・再配置 | 運用会社、資産保有会社 | 機体寿命の延長、他拠点での再利用 | 更新料、移設料、再整備費、残存価値 |
NEDOも複数機器のSIの難しさを課題に挙げ、汎用モジュール開発を支援する。機体量産だけでは現場導入費が下がらないことを示唆しており、上表はその採算構造を整理したものである。(NEDO「ロボットシステム技術基盤事業」)
公表決算から確認できる利益の違い
| 企業・対象 | 公表利益の状況 | 読み取れること |
|---|---|---|
| シンボティック、2025年度通期 | 売上高USD 2,247 million、純損失USD 91.0 million、調整後EBITDA USD 147.5 million | 調整後利益がプラスでも最終黒字とは限らない Symbotic「2025年度決算」 |
| ギークプラス、2025年通期 | 営業損失RMB 28.8 million、最終損失RMB 10.4 million、調整後純利益RMB 43.8 million(公表表の値を百万単位で丸め表示) | 非IFRS指標と会計上の利益を分ける必要がある Geekplus「2025年決算」 |
| UBTECH、2025年通期・全社 | 売上総利益率37.7%、最終損失RMB 789.8 million | 機体の売上総利益だけでは開発・営業等を賄い切らない UBTECH「2025年年次報告書」 |
| AutoStore、2026年4〜6月・隣接比較 | 売上総利益率72.2%、調整後EBITDAマージン44.9% | 標準化とパートナー販売の成立例。ただし専用保管システムであり、本稿の自律機体全体の利益率ではない AutoStore「2026年第2四半期決算」 |
シンボティックはその後、2026年度第3四半期に売上高USD 721 million、純利益USD 55 millionを公表している。したがって、2025年度の損失だけで現在も赤字と断定できない。逆にギークプラスは2026年1〜6月に、為替差損と具身知能の研究開発費の増加により最終損失がRMB 176.5 millionへ拡大した。利益の出やすい工程を厳密に順位付けするセグメント開示は不足しており、標準製品・導入・保守を横断した業界平均利益率は不明である。(Symbotic「2026年度第3四半期決算」)(Geekplus「2026年中間決算」)
定額契約は資金負担をなくさない
RaaSは継続サービスとして提供し、利用者の初期負担を小さくする。一方、資産保有側には機体・予備機・修理・再配置の費用が残るため、最低利用期間と停止時の損失負担を定めておく。
NTT西日本の基本プランは、2026年7月公表時点で月額23万4,080円(税込)、最低利用期間3年である。AIサービス・IoT機器のオプションは別料金で、通信は利用者が用意する。この例が示すように、月額表示を比べるときは、保守・通信・認識機能の包含範囲を揃える。(NTT西日本「点検ロボパック提供開始」)
業界共通のコスト比重・価格転嫁率は不明である。機体部品、現地導入工数、遠隔支援・修理を分け、標準価格の改定と追加作業の有償化を個別に管理する。
調達リスクの分析では、重要部品の変更に設計・検証のやり直しを伴う点が重要である。代替先だけでなく、補修部品の供給期間、設計変更費、海外修理物流を確認する。特定社の供給難を示すものではない。
競争環境
この業界は、一つの世界ランキングで説明できる市場ではない。倉庫、店舗、清掃、設備点検、人型作業機では、顧客の購入基準も必要な保守体制も異なる。用途別の競争に加え、機体を作る企業と、顧客現場の運用を引き受ける企業の間で付加価値の配分が争われる。
集中度と戦略グループ
本稿の対象だけを切り出した上位3社集中度は算出できない。IFRの2026年資料ではサービスロボットのメーカー母集団は1,001社であり、回答企業はその一部である。別途把握したヒューマノイドメーカーは174社、その過半が中国に所在するが、これは企業数の分布であって売上シェアではない。(IFR「World Robotics 2026発表資料」)
戦略は、倉庫全体の統合、用途特化機の広域販売、人型の限定工程開拓に分かれる。それぞれ大型案件の立上げ、販売・保守網、顧客現場での反復検証が競争条件となり、同じ出荷台数基準では評価できない。
5つの競争要因
以下の強さと方向は、公表事例をもとにした分析である。方向は2030年までの見通しであり、現在の確定事実ではない。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 多数のメーカーが用途別に参入。日本でも国内機と海外機の販売・導入が並存 IFR「World Robotics 2026発表資料」ギークプラス「企業情報」 | 強まる |
| 新規参入の脅威 | 中 | 機体開発への参入はあるが、導入・保守の提供には現場体制が必要 NTT西日本「点検ロボパック提供開始」NEDO「GENIAC実施予定先一覧」 | 強まる |
| 買い手の交渉力 | 強 | 大型顧客が開発費負担と長期導入を組み合わせる契約例がある Symbotic「Walmart契約・8-K」 | 強まる |
| 売り手の交渉力 | 中 | 重要部品・基盤の変更には設計負担が伴う一方、機体・運用の担い手は多様 Agility「NVIDIA協業拡大」 | 変わらない |
| 代替手段の脅威 | 強 | 人員配置変更、固定設備、専用機との採算比較が常に残る。人型の事業性はIFRも課題とする IFR「サービスロボット2026年版公表」 | 変わらない |
国内主要企業の比較
国内専業企業は非上場が多いため、規模欄は公表された提供範囲で比較する。
| 企業 | 規模・提供範囲 | 公表事業に基づく強み | 戦略の違い・確認事項 |
|---|---|---|---|
| ソフトバンクロボティクス | 清掃・配膳等を国内外で提供。対象売上非公表 | 販売・サービス提供と海外製品の国内展開 | 2026年9月に小規模施設を想定したServi Qを国内発売。製品供給と国内運用の組合せ ソフトバンクロボティクス「Servi Q発売」 |
| ラピュタロボティクス | 倉庫AMR・自動倉庫等。対象売上非公表 | 物流工程と荷主別運用への組込み | 既存顧客の複数拠点へ横展開。対象機器を増やす際の統合工数が論点 ラピュタ「安田倉庫2拠点目導入」 |
| ugo | 巡回点検機体・運用基盤。対象売上非公表 | 設備管理用途とパートナー経由の提供 | 東京ガスの現場知見、NTT西日本の販売・支援を組み合わせる 東京ガス「ugoへの出資」NTT西日本「点検ロボパック提供開始」 |
| Preferred Robotics | 小型搬送・清掃。対象売上非公表 | 小型AMRと既存業務への導入 | カチャカプロ等の用途拡大。大型倉庫一括投資とは異なる導入単位 Preferred Robotics「SUBARU大泉工場の導入事例」 |
| Telexistence | 小売補充等。対象売上非公表 | 特定作業と店舗運営を結び付けた設計 | 小売での導入経験を持ち、2026年に国産ヒューマノイドの研究テーマも採択 TX・ファミリーマート「導入開始」NEDO「GENIAC実施予定先一覧」 |
再編・異業種参入
直近3年では、機体企業の買収だけでなく、顧客接点を持つ企業による出資・サービス化が重要である。東京ガスは2026年4月にugoへの出資を発表し、自社施設への導入推進と将来の社外提供を掲げた。保守対象の設備と現場担当者を持つ企業が販売側に入るため、専業メーカーにとっては販路であると同時に、顧客接点の分担を考える相手となる。(東京ガス「ugoへの出資」)
ソフトバンクグループは2025年10月、ABBのロボティクス事業をUSD 5.375 billionで取得する契約を発表した。発表時の完了予定は2026年半ばから後半であった。ABBは2026年10月20日の決算発表で、完了を同年第4四半期の見込みとしている。2026年10月時点では、契約締結の段階にある。対象の中心は産業用ロボットであり、本稿市場の売上を直接増やす取引としては計上しない。(ソフトバンクG「ABB事業取得契約」)(ABB「2026年第3四半期決算」)
海外ではLGエレクトロニクス〈LG전자〉が2025年1月、Bear Roboticsの追加持分取得により51%を保有する方針を発表した。またシンボティックは同月、WalmartのAdvanced Systems and Robotics事業の買収完了を公表した。家電企業、物流自動化企業、利用企業が、販売・製造・開発を再配置しているという点が共通する。(LG「Bear Robotics追加取得」)(Symbotic「Walmart事業取得完了」)
成功の鍵
第一は二拠点目の導入を短くする標準化であり、ラピュタの増設事例では再設定工数が確認点となる。第二は保守網であり、ugoの通信・設備企業との連携がその構築例である。
第三は対象作業と受入基準の明確化であり、小売補充・巡回・棚搬送では完成条件を共有しやすい。第四は顧客集中と資金回収の管理であり、共同開発でも他社への販売権を残すことが重要である。以上は、前掲事例をもとにした分析である。
海外の動向と主要企業
海外競争は、米国の大口顧客を起点とした開発・商用化、中国の機体供給と海外販売、欧州の倉庫設備・安全対応という異なる土台で進む。ただし、本稿の定義に一致する地域別需要額と日本の世界シェアは、公表統計から確定できない。メーカー所在地、輸出売上、最終導入地は分けて見る。
主要企業
売上高は直近公表通期を基本とする。非上場企業の調達額・評価額・受注計画は売上高に置き換えず、日本での未確認案件も推測しない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| シンボティック〈Symbotic〉 | 米国 | USD 2,247 million、2025年度・全社 | 倉庫全体のロボット・設備・ソフトウェア統合 | Walmartの開発事業取得、2026年度第3四半期は黒字 Symbotic「2025年度決算」Symbotic「2026年度第3四半期決算」Symbotic「Walmart事業取得完了」 | 国内商用導入は確認できず |
| ギークプラス〈Geekplus/極智嘉〉 | 中国 | RMB 3,171.0 million、2025年・全社 | 倉庫AMRと運用システム | 2025年に香港上場。中国本土外売上比率75.3%。2026年1〜6月は売上RMB 1,283.9 million(前年同期比+25.3%)、新規受注+35.5% Geekplus「2025年決算」Geekplus「2026年中間決算」 | 日本法人が物流向けに展開 ギークプラス「企業情報」 |
| UBTECH〈優必選〉 | 中国 | RMB 2,001.0 million、2025年・全社。うちフルサイズ具身知能ヒューマノイドRMB 820.6 million | 人型を含む複数ロボット事業 | 同区分の2025年販売1,079台を開示。2026年1〜6月は同区分でRMB 590.3 million、921台 UBTECH「2025年年次報告書」UBTECH「2026年中間決算」 | 対象となる産業向け人型の国内商用導入は確認できず |
| Figure AI | 米国 | 直近通期売上は未確認 | 人型による物品操作、製造業での現場検証 | 2026年6月、BMWでFigure 03プロジェクト BMW「Figure 03プロジェクト」 | 国内導入は確認できず |
| アジリティ・ロボティクス | 米国 | USD 1.782 million、2025年・全社。2026年1〜6月はUSD 0.174 million。SEC提出目論見書の実績値 Agility「SEC目論見書・財務諸表」 | Digitと運用プラットフォーム、商用RaaS | SPACとの統合は2026年第4四半期に完了予定。2026年10月にNVIDIAとの協業拡大と、GXOでの2拠点追加を発表 Agility「NVIDIA協業拡大」Agility「GXOとの提携拡大」 | 国内導入は確認できず。北米での実績を公表 |
| Pudu Robotics〈普渡科技〉 | 中国 | 検証可能な直近通期決算は未確認 | 配膳・搬送等、用途別の業務機体 | 2026年6月、次世代の産業用セミヒューマノイドPUDU D7を発表 PUDU「D7発表」 | 日本法人がBellaBot等を展開 PUDU「BellaBot工業用販売」 |
ギークプラスの中国本土外売上比率は、中国企業を国内向け低価格供給者とだけ見る理解への反証となる。ただし、一社の値を中国企業全体へ一般化できない。
米国のGXO・Agility、Walmart・シンボティックの契約は、顧客が工程や開発費を提供する商用化の形を示す。日本企業が学ぶべきは調達金額より、現場・開発費・停止リスクの分担である。(GXO「Agilityとの運用契約」)(Symbotic「Walmart契約・8-K」)
日本企業ではラピュタロボティクスが米国シカゴ拠点を設けている。ソフトバンクロボティクスも海外展開しているが、両社とも対象事業の比較可能な海外売上高比率は未確認である。拠点の存在だけでは収益の確立を判断できない。(ラピュタ「米国拠点開設」)(ソフトバンクロボティクス「Servi Q発売」)
分析では、日本への影響が先に出るのは、既に国内販売・保守網を持つ物流・配膳・清掃の追加導入であり、今後2年程度の商談対象となる。人型の多用途展開は、既存工程への適合と継続稼働の検証を要するため、3〜5年の事業開発枠で限定用途から判断するのが妥当である。これは普及台数予測ではなく、投下する資源と検証期間についての、分析にもとづく提案である。
海外提携では日本語対応に加え、修理判断権、交換部品、更新承認、障害説明を国内側が担えるかを確かめる。販売と現場サービスの契約は、一体で評価する。
外部環境と制度の変化
制度の影響は、導入需要を促すものと、製品を販売・運用する条件を厳しくするものに分かれる。日本の物流効率化対応は現場改善を後押しする一方、EUでは機械安全とデジタル製品の保守責任への備えが必要である。制度の施行日と、個別製品への適用判断は、別に確かめる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法制度・物流 | 日本 | 物流効率化法の特定事業者に対する措置。計画・報告等を通じ改善を促進 | 2026年4月1日から | 大・追い風。荷待ち・荷役等の改善提案が重要 | 国交省「特定事業者の指定」国交省「物流効率化法」 |
| 研究開発支援 | 日本 | GENIACで多用途ロボット等の基盤モデル研究開発を採択 | 2026年9月9日採択、事業は2026年度から原則1年間 | 大・追い風。ただし研究費支援と商用需要は別 | NEDO「GENIAC実施体制決定」 |
| 産業政策 | 日本 | AIロボティクス戦略。2040年に60兆円規模の市場のうち20兆円規模の獲得、国内1,000万台規模のAIロボット導入を掲げ、物流(倉庫・輸配送)や介護を含む18分野で社会実装を進める | 2026年3月26日決定、5月27日一部変更 | 中・追い風。目標は政府の目標であり、需要の予測ではない | 内閣官房「AIロボティクス戦略」 |
| 公道運用 | 日本 | 一定要件の遠隔操作型小型車について届出等の制度を整備 | 2023年4月1日施行 | 中・追い風。屋外配送の実装条件を整備 | 警察庁「遠隔操作型小型車制度」(経産省の会議資料として掲載) |
| 機械安全 | EU | Machinery Regulationに基づく機械等の安全・適合性要求 | 原則2027年1月20日適用 | 大・向かい風と参入条件の明確化。技術文書・評価を先行 | EU「機械規則2023/1230」欧州委員会「機械規則」 |
| デジタル製品 | EU | Cyber Resilience Actの脆弱性・重大インシデント報告、本体義務 | 報告は2026年9月11日、本体義務は2027年12月11日 | 大・向かい風。販売後の脆弱性対応を継続費用化 | 欧州委員会「CRA概要」欧州委員会「CRA報告義務開始」 |
| 製品組込みの制度 | EU | AI Actの適用日程。附属書IIIと附属書Iの製品組込みを区別。機械はDigital Omnibus on AI(規則2026/1744)で附属書IのセクションBへ移り、AIを組み込む機械の要件は機械規則の委任法令で定める | 改訂後公式案内では前者2027年12月2日、後者2028年8月2日。規則2026/1744は2026年7月24日官報掲載、機械規則の委任法令は2028年8月2日までに適用 | 大・向かい風と信頼形成。すべての機体が一律対象ではない。機械向けの要件の中身は2026年10月時点で未確定 | 欧州委員会「AI Act適用日程」EU「規則2026/1744」 |
| 産業政策 | 中国 | 人型ロボットの供給網・産業集積・用途展開を政策的に推進 | 2023年11月公表の方針。2025年・2027年目標 | 大・競争面で向かい風、提携機会は追い風 | 中国工信部「人型ロボット発展方針」の解説(国際科技創新センター掲載) |
物流効率化法はロボット導入を義務付ける法律ではない。需要への影響は、荷待ち・荷役時間や積載効率を改善する責任が荷主・物流事業者に明確になることで生じる。倉庫内の搬送だけが速くなっても、出荷準備や車両受入れが詰まれば制度上の改善にはつながらない。提案は前後工程まで含める。(国交省「物流効率化法」)
屋外配送は、屋内搬送の延長として無条件に運用できない。警察への届出等の対象となる遠隔操作型小型車は一定の大きさ・速度等の要件を満たす区分であり、異なる大きさの機体には別の判断が必要となる。公道への展開を計画する企業は、屋内での性能検証と、通行場所・運用方法の適合確認を別の工程として組む。(警察庁「遠隔操作型小型車制度」(経産省の会議資料として掲載))
EUへの販売では、物理的危険への対策と、脆弱性・更新への対応を、別々に文書・保守契約へ落とし込む。責任主体、保守期間、報告手順までが販売条件となる。(EU「機械規則2023/1230」)(欧州委員会「CRA概要」)
ISO 3691-4は無人産業車両とそのシステム、ISO 13482は生活支援ロボットを対象とする。ISO 13482は改訂が進み、題名を「サービスロボットの安全要求事項」とし、個人用に加えて業務用・商用の用途を対象とする改訂案が2026年9月15日に最終原案(FDIS)の投票段階に入った。国際規格は法令そのものではない。販売国・用途に応じて、適用法令と関連規格を組み合わせる。(ISO「3691-4:2023」)(ISO「13482:2014」)(ISO「ISO/FDIS 13482」)
資源循環では電池・駆動部の交換、回収、再配置を設計に織り込む。脱炭素効果は、製造・充電・施設改修も含めて比べる。本稿対象の統一条件による排出削減率は不明である。
人材と生産性
事業拡大の制約は、研究開発者の確保だけでなく、現場を立ち上げ、停止時に復旧し、顧客へ引き渡せる人員の供給にある。本稿対象の就業者数、有効求人倍率、付加価値額を一体で示す公的統計は確認できない。したがって、人材不足の度合いは単一の倍率では示さず、業務別の必要能力と支援コストで管理する。
| 人材・役割 | この業界で必要な能力 | 生産性を測る単位 |
|---|---|---|
| 現場導入担当 | 通路・設備・対象物の制約を読み取り、稼働条件を設定 | 一拠点の立上げ工数、再訪回数 |
| システム連携担当 | WMS、設備制御、施設の認証・通信を接続 | 接続仕様の再利用率、変更所要時間 |
| 保守・運用担当 | 停止原因の切分け、部品交換、遠隔からの復旧 | 稼働機体当たり支援工数、復旧時間 |
| 安全・品質担当 | 受入条件、変更管理、使用者教育の設計 | 検証の再利用範囲、不具合の再発状況 |
上表は、分析にもとづく管理指標の提案である。NEDOのSI支援も考え合わせると、人員増だけでなく接続・検証・教育の再利用が拡大の条件となる。(NEDO「ロボットシステム技術基盤事業」)
平均年収の参考値は、近接する生産用機械器具製造業で586万4,000円である。計算に使った月額38万400円には時間外手当等が含まれ、年間賞与等129万9,200円を加えている。給与と賞与の対象期間が異なるため、個人の2025年実受取年収や、当業界の採用提示額そのものではない。(厚労省「2025年賃金構造・製造業表1」)
同じ元表では、企業規模1,000人以上の月額現金給与は47万8,700円、10〜99人は33万7,700円である。職種・年齢・勤続構成も異なるため、この差を企業規模だけの効果と解釈してはならない。スタートアップの専門人材賃金や業界固有の賃上げ率について、同条件で比較できる公表値は確認できない。(厚労省「2025年賃金構造・製造業表1」)
法定の安全教育は、製品名ではなく該当業務によって判断する。産業用ロボットの教示・検査等には特別教育の規定があり、本稿でサービスロボットと呼ぶ機体でも、法令上の分類や作業内容によって対象となり得る。「自律機体だから教育不要」とは扱えない。(厚労省「資格・特別教育」)(厚労省「安全衛生特別教育規程」)
労働生産性の国際比較も、本業界専用の付加価値額と従業者数がないため、本稿では示さない。個社の売上高を人数で割った値は、機体を自社製造するか外注するかで大きく変わる。経営管理では、保守を含む案件粗利と投入工数を結び付け、売上増加に支援人員が比例し続けていないかを確かめることが有効である。
2030年に向けたシナリオ
2030年の事業環境を左右するのは、現場ごとの追加費用がどこまで下がるかと、継続利用の契約・資金・保守の仕組みがどこまで整うかである。出荷増加だけでは、この二つが解決したことにならない。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測や確率推計ではない。
二軸は「品質・安全・介入・復旧を含む作業完了単価の改善」と「標準導入・保守・資金回収を支える商業基盤の形成」である。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 用途特化で定着 | 物流・清掃・点検等で複数拠点導入が進み、人型は限定工程を担う | 作業完了単価は用途ごとに改善。顧客基盤と保守が先行用途に集中 | 現時点の基準シナリオ。既存事例との連続性が最も強い |
| 複数用途へ拡張 | 一つの運用体制で複数作業・機体を扱い、利用量に応じて配置変更 | 作業変更時の費用低下、接続の標準化、再配置と資金回収の成立 | 上振れ。少数の先行顧客から広がるとみられる |
| 導入疲れ・再編 | 実証は多いが追加受注が伸びず、機体・販路・保守の再編が進む | 停止・支援費が下がらず、補助終了後の継続利用が弱い | 無視できない下振れ。売上成長だけでは排除できない |
基準シナリオを支えるのは、既に特定用途で商用運用と複数拠点展開が確認できることである。一方、IFRが挙げるヒューマノイドの事業性・安全・維持費の課題は、全用途への一斉拡大を前提にしない理由となる。研究開発の採択や資金調達は将来の供給能力を示すが、契約更新と有償稼働の代替指標にはならない。(ラピュタ「安田倉庫2拠点目導入」)(GXO「Agilityとの運用契約」)(IFR「サービスロボット2026年版公表」)
| 先行指標 | 確認する統計・発表 | 判断のポイント |
|---|---|---|
| 用途別の販売・伸び | IFR年次報告と発表資料 | 年版間の標本変更を確認し、同一報告内の前年比を使う |
| 二拠点目・増台・契約更新 | 利用企業と提供企業の公式発表 | 実証開始より再購入を重視。稼働開始日も確認 |
| 会計利益と運用売上 | 上場企業の通期・四半期決算 | 調整後利益だけでなく、最終利益と資金の動きを追う |
| 研究成果から有償稼働への移行 | NEDO事業評価、採択企業の発表 | 採択数の増加と、導入顧客の支払いを区別 |
| 欧州向け保守・適合体制 | EU公式日程、企業の適合・保守情報 | 規則の適用延期を準備不要と読み替えない |
観測は、全国の台数だけでなく、自社が狙う用途の案件群で行う。導入開始、検収、有償稼働、更新の状態を別々に管理すれば、受注残が実際の継続収入へ転換しているかが分かる。2030年の売上目標は、この転換率と支援能力を裏付けに置くのが合理的である。
経営・企画部門への示唆
この業界で問われるのは、機体を何台売るかではなく、誰のどの作業を、人の介入を含めていくらで引き受け続けるかである。以下は、本稿のデータと事例に基づく選択肢と、一次調査で詰める論点である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ | 判断前に確認する条件 |
|---|---|---|---|
| 大手(機体メーカー、物流自動化・通信・設備の大手) | 新規顧客の開拓より、既存顧客の2拠点目と増台を主な受注源にする。機体・導入・保守・遠隔支援を束ねた定額契約で回収し、人型は既存顧客の1工程で車輪型・専用機と同じ条件で比べてから広げる | 輸送・物流は業務用の47%を占め、米国ではRaaSが主流の事業モデルである(IFR「サービスロボット2026年版公表」)。安田倉庫は2拠点目の決め手に、荷主独自の運用に合わせた機能追加を挙げた(ラピュタ「安田倉庫2拠点目導入」) | 2拠点目の立上げ工数が1拠点目からどれだけ減ったか。定額契約で予備機・修理・再配置の費用を誰が負うか |
| 中堅・中小(国内専業、販売会社、SI企業) | 施設の種類を一つに絞り(中規模倉庫、工場の工程間搬送、設備巡回など)、施設接続・地図作成・教育の手順を標準化して同型施設へ横展開する。伸びる用途で新設を取り、飽和した用途では更新・保守・再配置で稼ぐ | 国内の2025年販売台数は、AMRが前年比2.1倍、配膳ロボットが35.0%減。減少の理由として、新規案件の鈍化と撤退企業が挙げられている(富士経済「自律走行ロボット市場を調査」)。小型AMRの工程間搬送で、1日約1時間を本来業務へ回した例がある(提供企業の公表値、Preferred Robotics「SUBARU大泉工場の導入事例」) | 狙う施設種別の国内拠点数と、2件目以降の設定工数。海外機を扱う場合は、日本向け部品在庫と障害対応時間 |
| 新規参入を考える企業(施設・設備・物流網を持つ隣接業界、スタートアップ) | 自社施設を最初の顧客にして運用データと保守手順を蓄え、機体は既存メーカーから調達して運用サービスで参入する。研究開発の補助は、機体開発よりデータ取得と評価環境に充てる | 東京ガスはugoへ出資し、自社施設での導入後に社外提供を掲げる(東京ガス「ugoへの出資」)。設備点検のパッケージは月額23万4,080円(税込)・最低3年で、AI機能は別料金である(NTT西日本「点検ロボパック提供開始」)。GENIACの13テーマには通信やECの企業も採択された(NEDO「GENIAC実施予定先一覧」) | 自社施設の運用で、停止時の支援人員と出動回数を記録できるか。補助の終了後も有償で使い続ける顧客がいるか |
分析では、3つの立場に共通する分かれ目は、人の介入を誰の費用で残すかである。TX SCARAは陳列に失敗すると遠隔操作に切り替え、人が復旧する方式をとる(ファミリーマート「TX SCARA導入」)。遠隔支援を提供側の負担とする定額契約では、稼働台数が増えるほど提供側の人件費が膨らむ。介入1回当たりの料金か月間の上限回数を契約に入れ、介入率が下がった分を値下げではなく利益として残す設計が要る。
通説と異なる見方
第一に、フィジカルAIの主戦場は、現時点では人型ではない。2025年の業務用のうち輸送・物流は11万7,500台であり、フルサイズの人型は約7,000台にとどまる。人型の用途の多くは限定的で、人の遠隔操作を必要とすることが多いとされる(IFR「サービスロボット2026年版公表」)。予算と人員は、物流の追加導入で稼ぎながら、人型を限定工程で検証する配分が現実的である。
第二に、「人の設備をそのまま使える人型は横展開が速い」とは言えない。GXOは2024年6月にDigitの複数年契約を結んだが、別の2拠点での稼働開始は2027年初めの予定である(Agility「GXOとの提携拡大」)。BMWの米国工場でのFigure 02も、10か月の試験導入を終えた段階である(BMW「人型ロボット導入実績・計画」)。分析では、人型の事業計画は、1拠点目の成功から次の拠点まで2年程度かかる前提で資金繰りを組む。
第三に、受注の伸びは黒字化を意味しない。ギークプラスは2026年1〜6月に新規受注が前年同期比+35.5%となった一方、為替差損と具身知能の研究開発費により最終損失がRMB 176.5 millionへ拡大した(Geekplus「2026年中間決算」)。シンボティックは逆に、2025年度の最終損失から2026年度第3四半期に純利益USD 55 millionへ転じた(Symbotic「2026年度第3四半期決算」)。評価は売上成長率ではなく、標準化した案件の粗利と、研究開発・為替などの変動要因を分けて行う。
公開情報ではわからないこと
| 論点 | 確かめる方法 |
|---|---|
| 有償稼働1台当たりの遠隔支援・現場出動の工数と、その費用を提供側と顧客のどちらが負っているか | 導入企業の現場責任者へのインタビューと、運用ログ(介入回数、待ち時間、復旧時間)の提供を条件にした共同検証 |
| 2拠点目以降で、立上げ日数と再訪回数がどれだけ減るか | 倉庫・工場・ビル管理の導入企業20社程度へのアンケートで拠点別の立上げ日数を集め、提供企業の導入担当者への聞き取りと照合する |
| 配膳ロボットから撤退した提供企業の顧客が、保守と部品をどう確保しているか | 外食・宿泊チェーン本部の購買・店舗運営部門へのインタビューと、保守代行事業者への聞き取り |
| 提携・買収の論点:海外メーカーとの販売提携や出資で、ソフト更新の承認、データの権利、日本での修理判断権を誰が持つか。LGによるBear Roboticsの過半取得の後、同社と共同開発したServi Qをソフトバンクロボティクスが国内で販売している(LG「Bear Robotics追加取得」、ソフトバンクロボティクス「Servi Q発売」) | 提携候補の契約書のデータ条項・保守条項を精査し、日本法人と既存顧客の双方に障害対応の実績を聞く |
| 中国メーカーの日本法人の実勢価格と保守体制 | 同一仕様での見積比較と、既存ユーザーへの訪問調査で部品納期・障害対応時間を確認する |
出典
統計は元の公表資料、企業の数値は決算・公式発表に基づく。日付のない随時更新ページは確認日を併記し、研究開発計画と実績を区別した。
- IFR「Global Sales of Professional Service Robots Surge 24%」(2026年9月30日)
- IFR「Market Presentation World Robotics 2026」(2026年9月24日)
- Geekplus「Annual Results Announcement for the Year Ended December 31, 2025」(2026年3月30日)
- 財務省「令和8年度 経済産業省、環境省、裁判所、警察庁、法務省予算について」(2026年4月)
- EU「Regulation (EU) 2023/1230 on machinery」(2023年6月29日官報掲載)
- 欧州委員会「Machinery」(随時更新、2026年10月31日確認)
- 欧州委員会「Cyber Resilience Act」(随時更新、2026年10月31日確認)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・表1 E製造業」(2026年3月24日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業・産業編 第1表」(2021年6月1日現在、2026年10月31日確認)
- Symbotic「Fourth Quarter and Fiscal Year 2025 Results」(2025年11月24日)
- UBTECH「Annual Report 2025」(2026年4月14日)
- UBTECH「Interim Results Announcement for the Six Months Ended June 30, 2026」(2026年8月28日)
- Geekplus「Interim Results Announcement for the Six Months Ended June 30, 2026」(2026年8月28日)
- NEDO「ロボット基盤モデルの研究開発(GENIAC)実施予定先一覧」(2026年9月9日)
- NEDO「ロボット基盤モデルの研究開発(多用途ロボット等を含む)の実施体制」(2026年9月9日)
- NVIDIA「Japan’s Robotics and Manufacturing Leaders Build on NVIDIA Cosmos」(2026年7月15日)
- BMW「Figure 03 project in Spartanburg」(2026年6月25日)
- NTT西日本「おまかせ点検ロボパックの提供開始」(2026年7月31日)
- ラピュタロボティクス「安田倉庫・大黒流通センターで稼働開始」(2025年9月22日)
- Amazon「1 million robots and a new AI foundation model」(2025年6月30日付掲載)
- Amazon研究者「DeepFleet: Multi-Agent Foundation Models for Mobile Robots」(2025年8月12日)
- Telexistence・ファミリーマート「TX SCARAを300店舗へ導入開始」(2022年8月10日)
- ファミリーマート「TX SCARAをファミリーマートALFALINK相模原店に導入」(2021年11月9日)
- BMW「Humanoid robots in production in Germany for the first time」(2026年2月27日)
- GXO「Multi-Year Agreement with Agility Robotics」(2024年6月27日)
- Agility Robotics「Expands NVIDIA Collaboration」(2026年10月22日)
- Agility Robotics「GXO and Agility Robotics Expand Partnership」(2026年10月26日)
- Preferred Robotics「SUBARU大泉工場、AMR「カチャカプロ」で工程間搬送を自動化」(2026年10月15日)
- ギークプラス「企業情報」(公表日記載なし、2026年10月31日確認)
- 富士通「Physical AI開発・社会実装に向けた協業検討」(2026年7月16日)
- 経済産業省「ロボフレ規格を活用したロボット実装」(2024年3月5日)
- 日本ロボット工業会「統計データ」(公表日記載なし、2026年10月31日確認)
- 国立社会保障・人口問題研究所「日本の将来推計人口(令和5年推計)結果の概要」(2023年4月26日)
- NEDO「デジタル・ロボットシステム技術基盤構築事業」(2026年2月2日更新)
- AutoStore「Q2 2026 financial results」(2026年8月13日)
- Symbotic「Third Quarter Fiscal Year 2026 Results」(2026年8月5日)
- Symbotic「Form 8-K・Walmartとの売買契約・商業契約」(2025年1月16日)
- ソフトバンクロボティクス「Servi Qの日本発売」(2026年9月28日)
- 東京ガス「ugo株式会社への出資について」(2026年4月15日)
- ソフトバンクグループ「ABBのロボティクス事業買収について」(2025年10月8日)
- ABB「Q3 2026 results」(2026年10月20日)
- LG「Majority Stake in Bear Robotics」(2025年1月24日)
- Symbotic「WalmartのAdvanced Systems and Robotics事業の買収完了」(2025年1月28日)
- Pudu Robotics「Next-Generation PUDU D7」(2026年6月1日)
- Pudu Robotics Japan「BellaBot工業用バージョンのグローバル販売」(2024年2月13日)
- Churchill Capital Corp XI・Agility Robotics「Form 424B3・統合に関する目論見書」(2026年10月13日)
- Rapyuta Robotics「Opens New Office in Chicago」(2023年1月26日)
- 国土交通省「物流効率化法・特定事業者の指定」(公表日記載なし、2026年10月31日確認)
- 国土交通省「物流効率化法理解促進ポータル」(公表日記載なし、2026年10月31日確認)
- 警察庁「遠隔操作型小型車の交通方法等について」(経済産業省の会議資料として掲載)(2023年公表資料)
- 欧州委員会「Safer and more secure digital products」(2026年9月11日)
- 欧州委員会「Timeline for the Implementation of the EU AI Act」(更新日記載なし、2026年10月31日確認)
- EU「Regulation (EU) 2026/1744:Digital Omnibus on AI」(2026年7月8日採択、7月24日官報掲載)
- 内閣官房「AIロボティクス戦略」(2026年3月26日決定、5月27日一部変更)
- 国際科技創新センター「《人形机器人创新发展指导意见》解读」(出所:中国工業情報化部)(2023年11月3日)
- ISO「ISO 3691-4:2023」(2023年公表)
- ISO「ISO 13482:2014」(2014年公表)
- ISO「ISO/FDIS 13482 Robotics — Safety requirements for service robots」(2026年9月15日FDIS投票開始、2026年10月31日確認)
- 厚生労働省「労働安全衛生関係の免許・資格・技能講習・特別教育」(公表日記載なし、2026年10月31日確認)
- 厚生労働省「安全衛生特別教育規程」(現行掲載条文を2026年10月31日確認)
- 富士経済「自律走行ロボット市場を調査」(2026年6月1日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
