エグゼクティブサマリー
ドローン業界は、飛行する機器の販売から、現場業務を継続的に完了させるサービスへ価値の重心を移す産業である。2026年10月31日までに確認した公開情報で見ると、需要の拡大と制度整備が進む一方、運航・地上作業・成果物確認を合わせた採算の確立が経営課題である。
要点
- 市場・構造:2025年度の国内市場は4,973億円、前年度比13.8%増というインプレス総合研究所の推計である。サービスは2,711億円で、機体の販売だけでは市場の成長機会を捉えきれない(インプレス「ドローン市場調査2026・結果発表」)。
- 実需:農業用ドローンの2024年度延べ散布面積は119.6万ha、販売台数は3,359台である。面積の伸びと機体販売の伸びは異なり、導入台数と利用の浸透を分けて読む(農水省「ドローン活用状況」)。
- 競争・海外:海外機体と国内の運用・専門点検を組み合わせる提携が進む。主要専業上場企業では売上がある一方で営業損失も続き、成長市場への参加と収益化は別の課題である。海外展開でも、米国の外国製機器に対する認証制限は日本企業に無条件の追い風とはならない(Terra Drone「2026年1月期決算短信・訂正」、ACSL「2025年12月期決算短信」、Liberaware「2026年7月期決算短信」、FCC「ドローン供給網に関するファクトシート」)。
- 制度:2026年6月の多数機同時運航ガイドライン改訂は省力化の余地を広げる。ただし、安全性の検証を前提とした変更であり、レベル4飛行や任意の機数の運航を一律に認めるものではない(国交省「多数機同時運航指針の改訂」)。
- AI:現実空間を認識して動くフィジカルAIと、画像確認・報告を支援する生成AIは、別工程の改善として測る。製油所では遠隔撮影の本格運用が進むが、人による異常判定は残っている(センシン「北海道製油所での運用」)。
経営・企画部門への示唆
- 国内の産業用途の機体は9割以上が海外製で、市場の伸びは機体よりサービスが大きい。対象用途と年間の反復件数を先に決め、移動・照査・再作業まで含む受入済み成果当たり原価で投資を判断する。
- 米国の外国製ドローン規制は日本製も対象で、追い風は認証済みの現行機種に限られる。次期機種の輸出は、米国内での組立や部品調達の計画と、例外・条件付承認の適用を製品単位で確かめてから決める。
- 専業上場企業の損益は助成金で大きく動く。提携・出資の評価では、助成金を除いた営業損益、反復契約の比率、保守拠点と技術者を引き継げるかを確かめ、実証や補助事業の件数で判断しない。
業界データまとめ
国内市場は拡大しているが、機体、運航サービス、周辺サービスを一括して把握する公的な売上統計は確認できない。市場金額は国内調査機関の推計を使い、公的統計では登録機体、農業での使用量、飛行許可・承認の広がりを確認する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内ドローンビジネス市場4,973億円。機体・サービス・周辺サービスの合計、インプレス総合研究所による推計 | 2025年度 | インプレス総合研究所「ドローンビジネス調査報告書2026・調査結果発表」 |
| 市場の伸び | 前年度比+13.8%。上記と同一の過年度市場推計系列。2024年度4,371億円からの伸びであり、将来予測ではない | 2025年度 | インプレス総合研究所「ドローンビジネス調査報告書2026・調査結果発表」 |
| 事業者数 | 536事業所(参考値)。日本標準産業分類にドローンの分類はなく、最も近い小分類「航空機・同附属品製造業」(有人機・航空機部品を含む)の値。ドローン専業の数ではなく、運航・点検等のサービス事業者を含まない | 2021年6月1日 | 総務省・経済産業省「令和3年経済センサス‐活動調査 事業所に関する集計 第9-2表」 |
| 従業者数 | 42,086人(参考値)。上記と同じ小分類「航空機・同附属品製造業」の従業者数。ドローン専業・サービス職種の人数ではない | 2021年6月1日 | 総務省・経済産業省「令和3年経済センサス‐活動調査 事業所に関する集計 第9-2表」 |
| 平均年収 | 631.22万円(計算)。一般労働者・男女計・企業規模計10人以上、中分類「輸送用機械器具製造業」。月例給与40.60万円×12+年間賞与等144.02万円。自動車等を含む製造側の参考値であり、ドローン専業・サービス職種の平均ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表 E製造業」 |
| 上位3社の売上高 | Terra Drone 47.82億円/ACSL 25.98億円/Liberaware 15.95億円。いずれも連結全社売上高、関連事業を主力とする主要上場3社の比較であり、市場順位の確定値ではない。上場4番目のブルーイノベーションは10.51億円(2025年12月期、非連結)。ACSLは防衛・安全保障向けの販売を含むが、年間の内訳は開示されていない | 順に2026年1月期/2025年12月期/2026年7月期 | Terra Drone「2026年1月期 決算短信・訂正版」 ACSL「2025年12月期 決算短信」 Liberaware「2026年7月期 決算短信」 ブルーイノベーション「2025年12月期 決算短信」 |
| 無人航空機の登録機体数 | 国内約36万台。登録制度の対象機体のストックであり、商用の稼働台数ではない | 2025年12月末 | 規制改革推進会議「規制改革推進に関する中間答申」 |
| 農業用ドローンの延べ散布面積 | 国内119.6万ha。農薬等の散布面積、同じ農地での繰り返し散布を含む農林水産省の推計 | 2024年度 | 農林水産省「令和7年度 農業分野におけるドローンの活用状況」 |
| 農薬等散布用ドローンの販売台数 | 国内3,359台。ドローン販売事業者18社への聞き取りに基づく年度販売台数(農林水産省調べ) | 2024年度 | 農林水産省「令和7年度 農業分野におけるドローンの活用状況」 |
| レベル3.5飛行の許可・承認件数 | 累計479件。飛行回数、路線数、事業者数とは異なる | 2025年末 | 規制改革推進会議「規制改革推進に関する中間答申」 |
市場規模は2026年3月時点の年度推計であり、確定決算の集計ではない。事業者・従業者は製造、測量、農業支援等にまたがり、資格保有者数で代用できない。日本標準産業分類にドローンの分類がないため、上表の事業所数・従業者数は製造側の参考値である。登録、販売、散布面積はそれぞれストック、フロー、利用量であり、合算できない。
AI・フィジカルAIの影響と経営の打ち手
この業界のAIの価値は、操縦の省力化と、撮影後の判断・報告の省力化を接続できるかにある。機体が飛べることと、顧客が設備の補修や運転継続を判断できることの間には、まだ大きな業務負担が残る。
影響の全体像
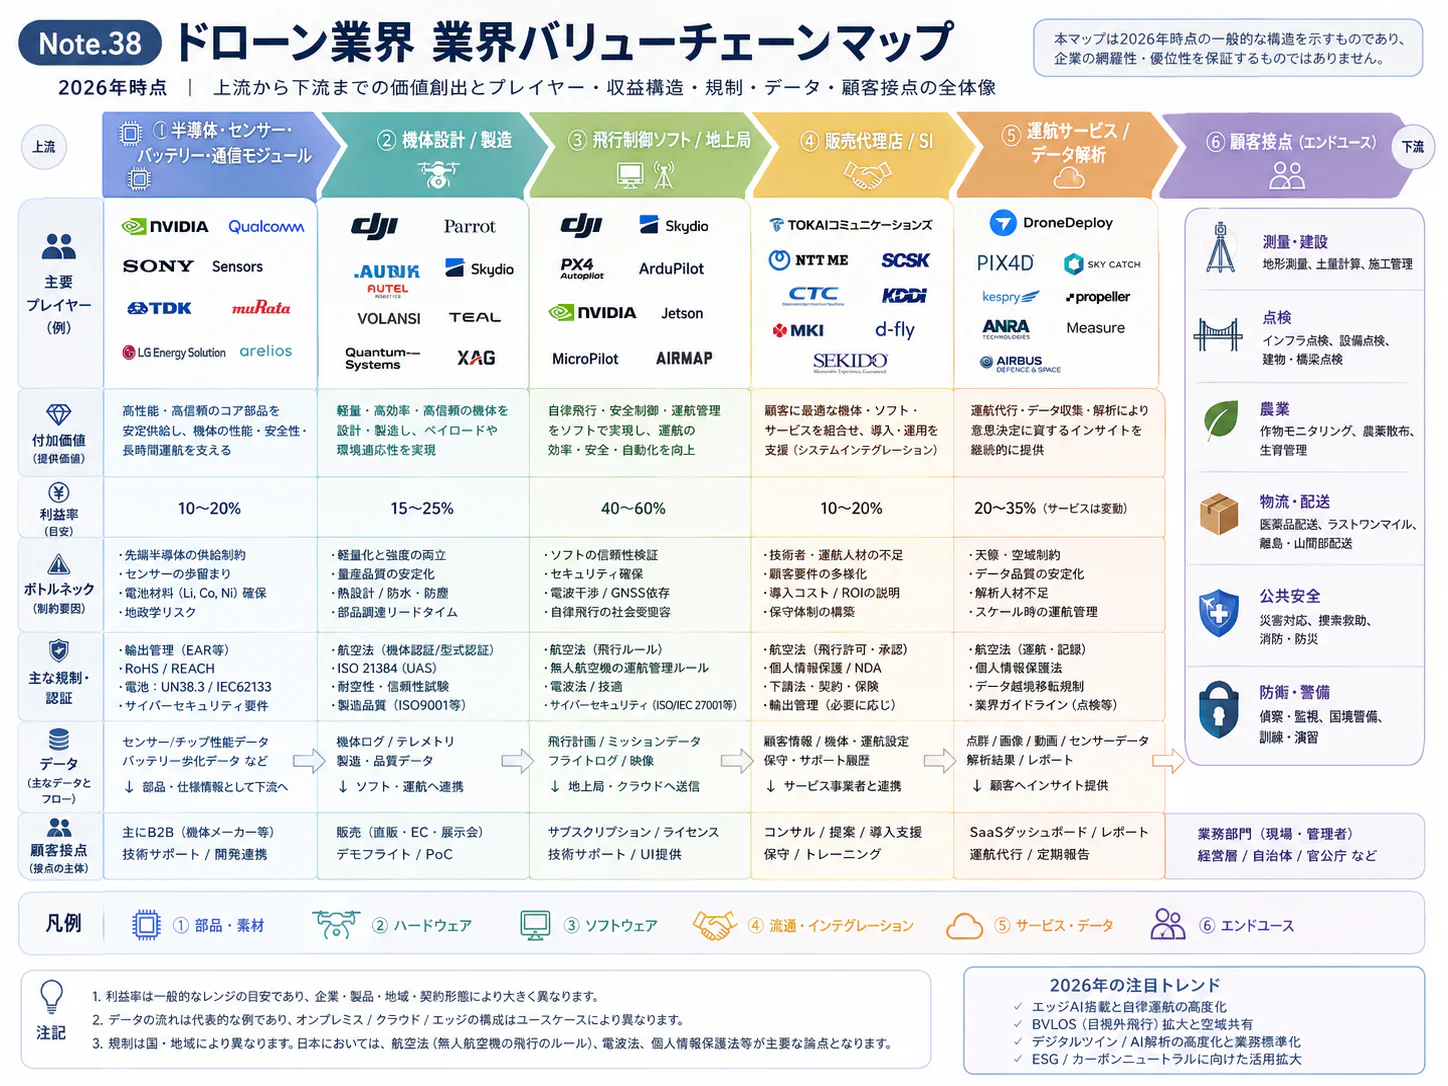
以下をバリューチェーンマップとする。フィジカルAIは空間認識・運動判断、生成AI・AIエージェントは指示解釈・情報整理・判断補助を担う。定型自動飛行を一律にAIとは呼ばない。普及時期は、2026年10月を起点とする、公開情報からの分析である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 機体・搭載機器開発 | 暗所・夜間を含む周辺認識と障害物回避 | フィジカルAI | 実用(導入事例あり) | 2年以内 | Skydio X10の国内提供と活用KDDIスマートドローン「X10」 |
| 業務設計・安全審査 | 任務要件・飛行条件・周辺環境から飛行計画案を作成 | フィジカルAI | 実証中 | 3〜5年 | ACSL・Preferred NetworksのAIによる航路生成デモACSL・PFN「AIによる航路自動生成のデモ段階到達」 |
| 運航・現場作業 | 常設ポートからの遠隔巡回、撮影、データ転送 | データ・IoT | 実用(導入事例あり) | 2年以内 | 出光興産北海道製油所での本格運用センシン「北海道製油所での運用」 |
| データ解析・成果物 | 画像からの進捗・安全確認、異常候補の提示、報告案作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | DroneDeployの建設会社でのSafety AI活用DroneDeploy「Agentic AI発表」 |
| 保守・運航管理 | 飛行履歴・機体状態・撮影記録の集約と現場業務への接続 | データ・IoT | 実用(導入事例あり) | 2年以内 | SENSYN COREによる運用基盤センシン「北海道製油所での運用」 |
業務はどう変わるか
第一に、現場への移動を伴う撮影が、常設設備からの反復取得に変わる。 センシンロボティクスは2026年10月、出光興産北海道製油所で、2025年夏からDJI Dock 3による遠隔点検を本格運用していると公表した。離着陸、撮影、データ取得をつなぎ、国内データセンターを用いるSENSYN COREで管理する導入済み事例である(センシン「北海道製油所での運用」)。
重要なのは、同事例で画像の異常判定は人が行い、AIによる検知は今後の取り組みとされている点である。現時点の効果はまず移動・準備・取得の工程にあり、判定まで無人化した成果ではない。経営側は、撮影の自動化率と、検査員が確認する時間を別々に測定する。
第二に、操縦者が細かく経路を組む仕事が、任務を指定して候補を審査する仕事へ変わる。 ACSLとPreferred Networksは2026年9月、NEDOの経済安全保障重要技術育成プログラムの研究開発で、AIが任務要件や周辺環境から飛行計画案を作る航路の自動生成について、デモが可能な段階に到達したと公表した。小型無人機への実装や、実運用を模した環境での検証は今後の課題であり、飛行全体の自律化を実証し終えたという意味ではない(ACSL・PFN「AIによる航路自動生成のデモ段階到達」)。
当面は運航管理者が任務案を確認し、許可条件と機体性能の範囲に制限して実行する方式が現実的である。生成部分と飛行制御の安全限界を分け、指示、変更履歴、停止条件を監査できる設計が必要になる。
第三に、画像を人が順番に閲覧する仕事が、要確認箇所を絞って根拠を確かめる仕事へ変わる。 DroneDeployは2025年10月、建設現場向けの進捗・安全・点検エージェントを発表し、Weddle BrosによるSafety AI活用を紹介した。国内ではセンシンロボティクスが2025年8月、自然言語の指示を使う画像診断サービスの提供を開始しているが、提供開始と個々の顧客での精度検証は区別して見る(DroneDeploy「Agentic AI発表」、センシン「生成AI画像診断」)。
検査報告には元画像、位置、日時、判定根拠を残す。亀裂・腐食等は見逃しの損失が異なるため、平均認識精度だけで採否を決めず、設備・照明・天候別の再検査率まで確かめる。
第四に、販売後の関係が、データを継続整備する関係へ変わる。 設備を経年比較するには撮影条件、設備番号、保守履歴の整合が必要であり、前述の製油所での取得・保管の統合はその基盤である(センシン「北海道製油所での運用」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| DJI〈大疆創新〉 | 中国・深圳 | Dock 3、産業用機体・センサー | 常設拠点からの遠隔撮影とデータ取得。すべての機能がAIという意味ではない | 展開済み。北海道製油所で運用センシン「北海道製油所での運用」 |
| Skydio | 米国 | X10、周辺認識・障害物回避、Dock | 設備点検、暗所の監視・巡回、災害時の状況確認 | 展開済み。KDDIスマートドローンが国内提供KDDIスマートドローン「X10」 |
| ACSL | 日本 | 国産機体、自律制御、AIによる航路計画 | 任務計画・自律飛行の高度化 | 提携・実証あり。PFNと航路生成デモの技術検証を開発ACSL・PFN「AIによる航路自動生成のデモ段階到達」 |
| Preferred Networks | 日本 | AIによる認識・行動計画技術 | ACSLの機体と連携する自律制御 | 提携・実証あり。ACSLと共同開発・技術検証ACSL・PFN「AIによる航路自動生成のデモ段階到達」 |
| センシンロボティクス | 日本 | SENSYN CORE、生成AI画像診断 | 遠隔運用、画像管理、点検業務への接続 | 展開済み。運用導入と画像診断サービス提供を公表センシン「北海道製油所での運用」、センシン「生成AI画像診断」 |
人材・収益・競争への影響
減少圧力がかかるのは経路入力、画像仕分け、転記である。増えるのはデータ品質管理、専門検査、異常対応設計で、操縦者の仕事は遠隔監督・例外処理へ移る。ただし事例から導く職務変化の見立てであり、雇用削減人数の予測ではない。
移動費の削減と引換えに、ポート、通信、クラウド、保守、検証の費用が増える。悪天候や通信障害では監督負荷が集中するため、機数と人数の比率だけで生産性を判断できない。設備の正解データと保全業務への接続を持つ企業が、競争上の価値を得やすいと考えられる。
機体、運航、解析、最終判断の責任分担を定め、学習への二次利用、保管国、退約時の返却、誤判定時の再検査費用を契約で定める。生成AIの自然な文章は、飛行の安全性や診断の妥当性を保証しない。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 設備番号・撮影位置・元画像をひも付け、判定根拠を保存 | 共通 | 直ちに | 再点検と成果物の差し戻しを減らす | 保全台帳との項目対応、顧客との証跡合意 |
| 高 | 機体の安全制御と生成した任務案の承認を分離 | 共通 | 実証前 | 誤指示が飛行へ直結することを防ぐ | 飛行範囲、停止条件、変更履歴の設計 |
| 高 | 取得時間と人の判定時間を別々に原価計測 | 中堅・中小 | 導入から | 見かけの自動化で赤字契約を増やすことを防ぐ | 作業記録、再飛行・再検査理由の分類 |
| 高 | 拠点ごとの通信断・強風・同時警報訓練を実施 | 大手 | 多数機展開前 | 遠隔監督での対応能力を確認 | 代替連絡、現地駆け付け、運航停止権限 |
| 中 | 亀裂・腐食等を設備別に検証し、専門家の最終確認を契約化 | 共通 | 2年以内 | 対象を限定して判定支援を実用化 | 正解データ、見逃し許容条件、責任分界 |
| 中 | 機体を替えても設備台帳・画像を移せる仕様を採用 | 大手 | 更新契約時 | 調達先変更と複数機種運用に備える | 出力形式、API、データ利用権の確認 |
失敗しやすいのは、撮影の自動化を点検全体の無人化とみなすこと、晴天の実証を通年の稼働率へ転記すること、診断精度を異なる設備へ使い回すことである。効果は顧客と計測し、提供企業の公表値と自社条件での実測値を分ける。
業界の定義と市場構造
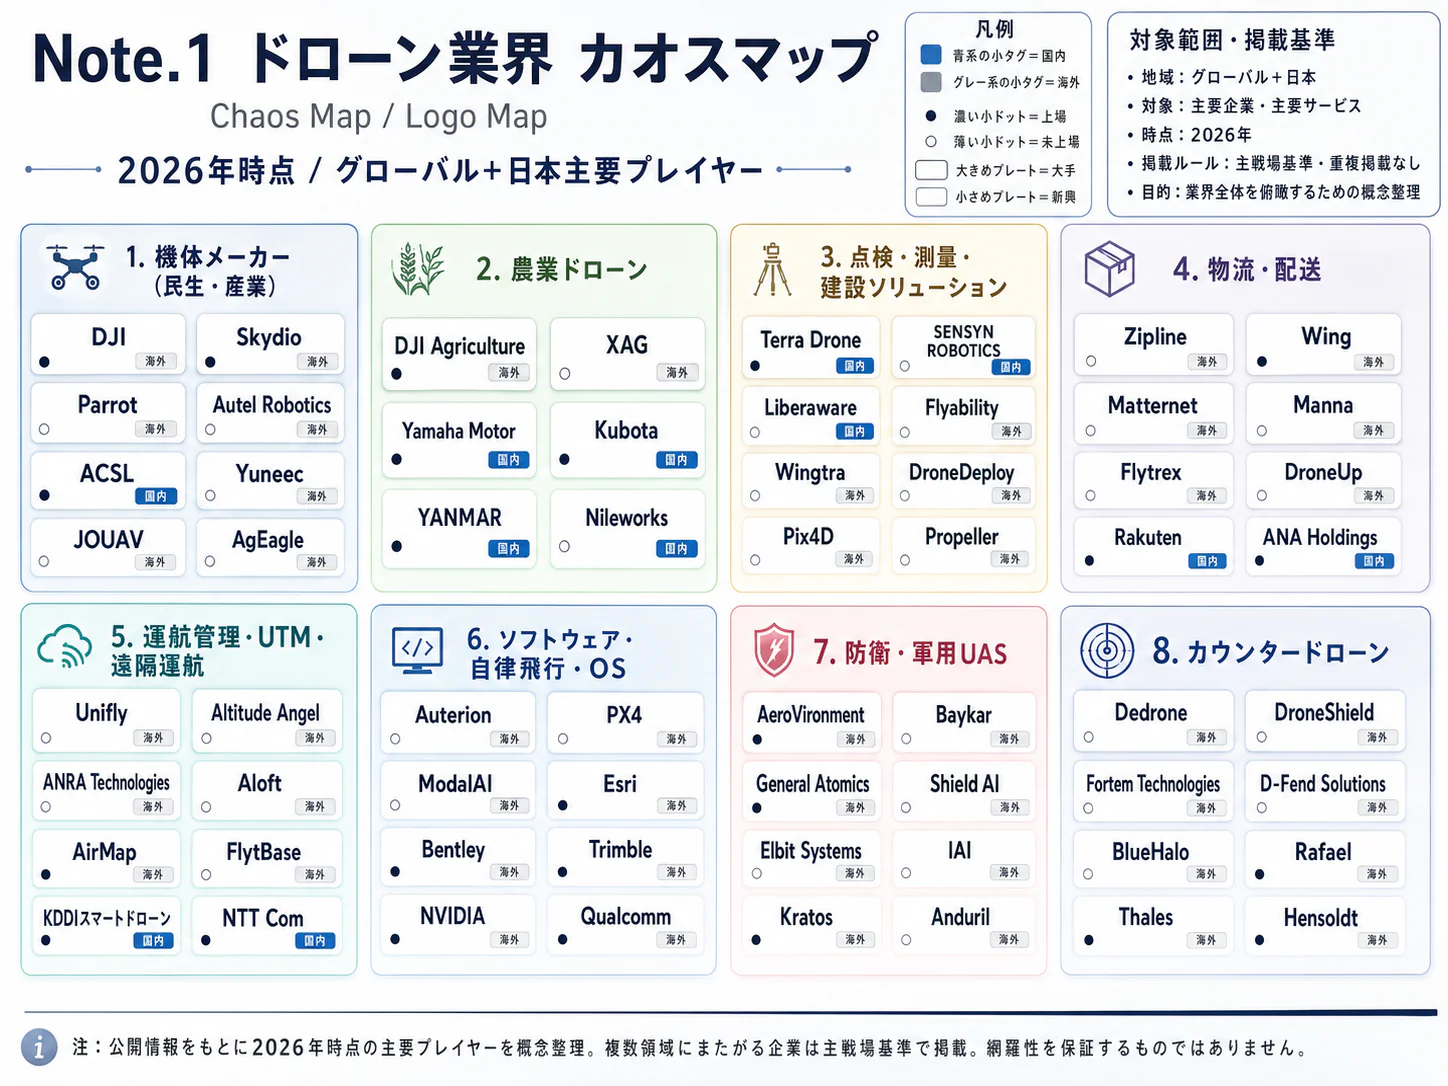
ドローン業界は機体製造業だけではなく、現場作業を代替し、業務に使えるデータや輸送を提供する複合市場である。国内市場の過半をサービスが占める一方、機体調達は海外製品との競争を避けられず、製造と現場サービスでは勝ち方が異なる。
本稿は民生用の無人航空機、センサー、運航・点検・測量・散布・配送、ソフトウェア、保守・教育等を対象とする。防衛用途、有人の空飛ぶクルマ、一般の産業ロボットは対象外である。屋内点検も事業の対象に含むが、屋外の航空法上の飛行制度と適用条件が同一ではない。
| 市場区分 | 2025年度の国内市場 | 前年度比 | 主な対価と留意点 |
|---|---|---|---|
| サービス | 2,711億円 | +18.1% | 点検・測量・農業等の利用サービス。飛行そのものと成果物の納品を区別する |
| 機体 | 1,227億円 | +8.2% | 機体販売。導入後の稼働量と販売台数は連動しない場合がある |
| 周辺サービス | 1,036億円 | +10.0% | 消耗品・保守・教育・保険等。区分は同調査の定義による |
| 合計 | 4,973億円 | +13.8% | すべてインプレス総合研究所の推計 |
出典は全行共通でインプレス総合研究所である。内訳の公表値を合計すると4,974億円となり、総額との差が1億円あるため、本稿の値は原数値のままである。サービスの構成比は約54.5%である〔2,711÷4,973、計算〕(インプレス「ドローン市場調査2026・結果発表」)。
用途・顧客・地域別売上を同一定義で比較できる公的統計は確認できない。国内市場の推計に海外子会社売上を含む企業決算を当てはめて、シェアを算出することはできない。
過去5年の変化は、単発の撮影機材から業務設備への移行として捉えられる。需要側では、農業の延べ散布面積が2022年度の82.4万haから2024年度の119.6万haへ拡大した一方、販売台数は同期間に3,217台から3,359台への増加にとどまる。保有機体の稼働拡大や利用の浸透を検討すべき組み合わせであり、面積と台数だけから1機当たり生産性の向上を断定することはできない(農水省「ドローン活用状況」)。
供給側では、2022年のレベル4制度開始、機体認証・技能証明の整備、常設ポートを使う運用が選択肢を増やした。製油所の導入例は、機体、運航基盤、顧客の設備管理を一つの仕事に組み直す動きである(国交省「レベル4飛行の制度」、センシン「北海道製油所での運用」)。
汎用機体、調達・認証要件に適合する機体、現場に深く入るサービスは、別市場として評価すべきと考えられる。国内企業は、屋内狭小部や特定設備など、顧客が追加対価を払う条件に絞り込む。供給能力の増加と継続購入は、別に評価する。
顧客と需要の特性
顧客は飛行時間ではなく、設備停止の回避、検査品質、農作業の完了、配送の確実性に対価を払う。したがって、操縦の便利さだけを訴求する営業より、既存業務の責任者と成果物の受入条件を決める営業が重要である。
| 顧客・用途 | 主な意思決定者 | 購買の決め手 | 需要の周期・制約 |
|---|---|---|---|
| 電力、石油、鉄道、道路等の点検 | 設備保全部門、安全部門、調達、情報システム | 必要箇所を撮れるか、診断に使えるか、設備への接触を防げるか | 定期点検・修繕計画、停止期間、悪天候 |
| 建設・測量 | 現場所長、測量責任者、工務、発注者 | 精度、座標・成果品仕様、従来工程との接続 | 工事進捗、年度末、公共投資・民間建設 |
| 農業法人、農協、散布受託者 | 経営者、営農指導・防除責任者 | 適期散布、薬剤対応、故障時の代替、面積当たり費用 | 作物・地域ごとの繁忙期、風雨、近隣作物への配慮 |
| 小売・物流・自治体 | 物流企画、店舗運営、地域交通担当、調達 | 荷物の頻度、定時性、受渡し、既存輸送との総費用差 | 継続需要、荷役要員、飛べない日の代替輸送 |
| 警備・防災 | 危機管理、施設管理、情報管理 | 初動の速さ、平時の稼働、通信・電源の継続 | 災害時に需要集中、平時予算との両立 |
表は製油所の導入、郵便局実証、農業統計から整理したものである(センシン「北海道製油所での運用」、日本郵便・KDDI「郵便局拠点実証」、農水省「ドローン活用状況」)。法人導入では、対象業務の選定、現場試験、安全・情報管理審査、成果物確認、契約、拠点展開が必要になる。実証を担当する部門から継続費用を負担する現業部門へ予算を移す条件を先に決める。
価格への敏感さも用途で異なる。汎用的な空撮は成果物を比較しやすい一方、停止期間中のタンク内部や狭い設備の点検では、撮り直し、足場、立入り、停止延長を含む費用が比較対象になる。ブルーイノベーションのELIOS 3 UTに対する日本海事協会のInnovation Endorsementは、飛行性能だけでなく検査用途への適合を説明する例であるが、すべての検査や飛行を一律に承認するものではない(ブルーイノベーション「ELIOS 3 UT認証」)。
乗り換え費用には、再教育、予備部品、飛行手順の再作成、過去データとの比較条件の調整が含まれる。設備台帳へ取り込める形式と、退約後も成果物を使える権利が重要である。
人口減少は散布・巡回・配送の代替需要を生むが、購入予算を自動的に増やすわけではない。過疎地配送は必要性が高くても荷物密度が低く、都市部は荷物が集まっても飛行・着地・住民調整が難しいという、ドローン特有の逆方向の制約がある。点検・防災・配送を同じ拠点で組み合わせる構想は固定費の分担に意味があるが、顧客、責任者、出動優先順位を共有できるかを検証する。
バリューチェーンと収益構造
利益を左右するのは、機体価格の上乗せ率より、現場ごとの調整をどこまで共通化できるかである。ソフトウェアや継続契約という名称だけでは高収益を保証せず、研究開発、導入支援、保守の負担まで含めて見る。
| 工程 | 役割・代表例 | 付加価値の源泉 | 主な原価・収入 |
|---|---|---|---|
| 機体・搭載機器開発 | ACSL、Liberaware、海外機体メーカー | 特定環境での飛行、搭載能力、信頼性、修理・供給継続 | 開発、認証、部材、組立、保証/機体・部品販売 |
| 業務設計・安全審査 | 運航会社、測量・点検会社、専門支援会社 | 飛行と設備作業を両立させる手順、現場条件の整理 | 現地調査、調整、書類作成/設計・初期導入費 |
| 運航・現場作業 | 散布・点検・配送事業者、KDDIスマートドローン等 | 安定した作業完了、代替要員、地域対応 | 移動、操縦、補助、荷役、保険/案件・面積・配送単位の対価 |
| データ解析・成果物 | Terra Drone、Liberaware、ブルーイノベーション等 | 測量精度、設備診断、顧客の受入仕様への適合 | 専門人材、処理、照査/成果物・点検契約 |
| 保守・運航管理 | 機体メーカー、センシンロボティクス、Unifly等 | 稼働継続、運航記録、複数拠点管理 | 交換部品、サポート、通信、開発/保守・利用契約 |
企業例は各社の公表に基づき、全工程の内製を意味しない(ACSL「2025年12月期決算短信」、Liberaware「IBIS2 Chainage」、Terra Drone「2026年1月期決算短信・訂正」、ブルーイノベーション「ELIOS 3の定点観測機能」、センシン「北海道製油所での運用」)。機体の所有者より、故障や天候による未完了時に誰が費用を負担するかが契約利益を左右する。
公開決算からわかること
ACSLの2025年12月期は売上高25.98億円、営業損失18.40億円、Liberawareの2026年7月期は売上高15.95億円、営業損失23.97億円である。いずれも全社数値であり、個別製品や案件の粗利益率を示すものではない(ACSL「2025年12月期決算短信」、Liberaware「2026年7月期決算短信」)。
Terra Droneの2026年1月期は売上高47.82億円、営業損失11.43億円である。同社のセグメント開示では、ドローンソリューションと運航管理システムのUTMがともに営業損失であり、少なくともこの決算から「運航管理ソフトはすでに高利益率」とは言えない(Terra Drone「2026年1月期決算短信・訂正」)。
この比較は非上場の地域事業者や大企業内の部門を代表しない。案件の粗利益、開発費、導入支援費、補助金を分け、最終損益だけで収益力を判断しないことが重要である。
採算を決める単位
点検サービスは「受入済み設備1件当たり」、散布は「完了面積当たり」、配送は「完了配送当たり」の原価で管理するのが合理的である。飛行回数には撮り直しや中断が含まれるため、顧客に納品できた成果の単位へ合わせる。原価には現地調査、移動、準備、飛行、地上作業、成果物の照査、再作業、機材償却を含める。
常設ポートは出張を減らす一方、設置工事、電源・通信、土地や屋上の利用、保守の固定費を増やす。同じ対象に年間何回使うか、停止時に現地へ何時間で到着できるかが重要である。屋内狭小部の点検は、単価が高くても操縦・照査に熟練者を要するなら、案件数に比例して人件費が増える。
費用構成や価格転嫁率の独立した統計は確認できない。機体メーカーは部材・開発・保証、サービス企業は移動・現場・照査を調べ、天候延期、追加撮影、条件変更、電池交換、保管期間を基本料金と分けて契約する。
供給網のリスクは完成機の国籍だけでは把握できない。カメラ、通信機器、電池、飛行制御部品、更新ソフトウェアの継続調達を確認し、特定メーカーの販売終了や規制変更に備える。国産機を選んでも海外製部材の比率がゼロになるわけではなく、供給確保政策と米国の機器認証制限を、部品表と調達契約に落とし込むことが実務上の課題である(経産省「無人航空機の安定供給確保」、FCC「ドローン供給網に関するファクトシート」)。
競争環境
国内の競争は、海外製の汎用機体、用途を絞る国内メーカー、現場サービスを組み合わせる事業者の間で起きている。市場全体の集中度は公開情報で算定できないが、機体調達先への依存と、地域・用途ごとのサービス競争を分けて見る。
機体では製品群・部品・販売網、サービスでは設備知識と成果品仕様への適合が参入障壁になる。集中度は産業用・趣味用、販売・登録、台数・金額で変わるため、登録機体や上場企業の売上順位から市場全体のシェアを作ってはいけない。なお経済産業省は、産業用途で使われる機体の9割以上が海外製(2025年4月時点の登録情報)としており、機体の調達先は海外に大きく偏っている(経産省「無人航空機に係る安定供給確保を図るための取組方針」)。
5つの競争要因
以下は、製品・取引・制度から導いた分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 汎用撮影から専門点検まで競争軸が広く、機体販売だけでなく運航・保守との組合せで比較されるブルーイノベーション「ELIOS 3の定点観測機能」、センシン「北海道製油所での運用」 | 強まる |
| 新規参入の脅威 | 中 | 空撮受託への参入と、認証・運航体制を持つ高度飛行への参入で必要投資が異なる国交省「レベル4飛行の制度」 | 強まる |
| 供給者の交渉力 | 強 | 機体と電池・部品・ソフトウェアの組合せ、米国の機器認証制限が調達先変更を難しくするFCC「ドローン供給網に関するファクトシート」 | 強まる |
| 買い手の交渉力 | 強 | 大口設備所有者が安全・情報管理・受入仕様を決め、拠点展開の可否も握るセンシン「北海道製油所での運用」 | 変わらない |
| 代替手段の脅威 | 強 | 点検では人・固定カメラ等、配送では既存の地上網と業務全体の費用を比較する必要がある日本郵便・KDDI「郵便局拠点実証」 | 変わらない |
国内主要企業の比較
| 企業 | 規模の確認方法 | 公開情報で確認できる特徴 | 戦略を読む着眼点 |
|---|---|---|---|
| ACSL | 売上高25.98億円、2025年12月期 | 国産機体の開発・製造、国内外への販売ACSL「2025年12月期決算短信」。2026年12月期中間期は売上高16.48億円のうち北米事業が10.18億円ACSL「2026年12月期中間期決算短信」 | 製品開発・供給能力と継続受注の釣合い、海外の調達要件への適合 |
| Terra Drone | 売上高47.82億円、2026年1月期 | ドローンソリューションとUTM、海外子会社を持つTerra Drone「2026年1月期決算短信・訂正」 | 現場サービスと運航管理を地域横断で組み合わせる戦略 |
| Liberaware | 売上高15.95億円、2026年7月期 | 狭小空間向け機体と関連データ・サービスLiberaware「IBIS2 Chainage」 | 狭い用途の深さを製品販売・点検・成果物へ展開する戦略 |
| ブルーイノベーション | 売上高10.51億円、2025年12月期(非連結)ブルーイノベーション「2025年12月期決算短信」 | ELIOS 3等を用いる屋内点検、点検支援サービスブルーイノベーション「ELIOS 3 UT認証」、ブルーイノベーション「ELIOS 3の定点観測機能」 | 海外製品の導入と国内の設備点検業務を結ぶ位置 |
| センシンロボティクス | 非上場、比較可能な売上高は確認できず | SENSYN COREを軸に設備点検を運用へ組み込むセンシン「北海道製油所での運用」 | 個別導入の知見を他拠点でどこまで再利用できるか |
| KDDIスマートドローン | 当該事業の比較可能な売上高は確認できず | 通信・遠隔運航と海外製機体の国内提供KDDIスマートドローン「X10」 | 通信、保守、地域拠点を含む提供体制 |
通信会社全体の売上等は比較に使っていない。企業規模分布と地域事業者の売上構成は、確認した資料では確認できず、表の特徴も顧客評価や製品優劣を示すものではない。
再編・提携で変わる競争単位
直近3年の動きでは、Terra Drone傘下のUniflyが2025年4月にEuroUSC Italiaを取得し、運航管理と規制対応支援の接点を広げた。2025年7月にはブルーイノベーションとNTT e-Drone TechnologyがELIOS 3の販売で連携し、2026年8月にはセンシンロボティクスと神戸製鋼所が資本業務提携を公表した。販路、設備知識、運用支援を結び付ける動きである(Terra Drone「2026年1月期決算短信・訂正」、ブルーイノベーション「NTTとの販売連携」、センシン「神戸製鋼所との資本業務提携」)。
日本郵便とKDDIは2026年9月、石川県の珠洲郵便局の屋上にドローンポートを置き、平時の通学路の見守りと災害時の状況確認を試す実証を公表し、2027年度以降の本格協業を目指している。配送の商用実績ではなく、拠点共用を検証する段階である(日本郵便・KDDI「郵便局拠点実証」)。競争は機体単体から運航・地域対応・成果物を含む事業体へ広がると考えられる。
成功条件は四つある。第一は用途への技術適合で、Liberawareの狭小空間やブルーイノベーションの屋内点検が例になる。第二は顧客業務への接続で、センシンロボティクスの製油所導入が例である。
第三は稼働を支える拠点・保守体制であり、通信企業や全国網との提携が選択肢になる。第四は規制対応を含む海外展開能力で、Terra Droneの海外子会社・UTM事業が比較対象になる。いずれも売上機会を広げる条件であり、高利益率の保証ではない。
海外の動向と主要企業
海外では、機体と関連製品を広く供給する企業群と、点検・配送の運用を深める企業群が並行して成長している。日本企業の機会は世界共通の汎用機体市場だけでなく、狭い用途の専門性、現地サービス、規制対応を組み合わせる領域にある。
世界の民生ドローン売上高を同一範囲で集計する政府・国際機関の統計は、確認した資料では確認できない。したがって世界市場の金額や日本の世界シェアは示さない。中国民用航空局の統計では2025年末の登録無人機は328.7万機、前年比51.0%増であるが、日本の登録対象・更新制度と異なるため、登録台数の比率をそのまま市場シェアにしてはならない(中国民用航空局「2025年統計公報」)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| DJI〈大疆創新〉 | 中国・深圳 | 比較可能な直近通期売上高は確認できず | 機体、搭載機器、ポートを含む製品群 | 2025年2月にDock 3を発表DJI「Dock 3発表」 | 製油所でDock 3の運用事例センシン「北海道製油所での運用」 |
| Skydio | 米国 | 非上場、直近通期売上高は確認できず | 設備点検向け機体と常設ポート | 国内でもX10を用いた施設巡回の実証KDDIスマートドローン「石油備蓄基地実証」 | KDDIスマートドローンが提供KDDIスマートドローン「X10」 |
| Flyability | スイス | 非上場、直近通期売上高は確認できず | 屋内・閉鎖空間向けELIOS 3、超音波厚さ測定等 | 日本でELIOS 3 UTの用途適合を進展ブルーイノベーション「ELIOS 3 UT認証」 | ブルーイノベーション、NTT e-Drone Technologyとの販売連携ブルーイノベーション「NTTとの販売連携」 |
| Zipline | 米国 | 非上場、直近通期売上高は確認できず | 配送用の機体・拠点・運用を統合 | 2026年8月にUberとの提携を発表Uber・Zipline「配送提携」 | 豊田通商・そらいいなを通じた五島での配送開始を2022年に公表Zipline・豊田通商「日本での配送開始」 |
| Wing | 米国 | Alphabet傘下、Wing単独売上高は非開示 | 小売店舗からの近距離配送 | 2026年10月、Walmartとの拠点拡大計画を更新Wing「Walmart拠点拡大計画」 | 日本での商用提供は本調査で確認できず |
配送では注文の入口を持つ企業との連携が進む。WingはWalmartの270超の店舗へ広げる計画を進め、2027年にデンバーとシアトルへ拡大すると公表した。ZiplineとUberも配送連携を公表し、2029年末までに1日100万件の配送を目標に掲げた。これらは将来の展開計画を含み、拠点目標や利用可能人口を実際の有料配送件数と混同してはならない(Wing「Walmart拠点拡大計画」、Uber・Zipline「配送提携」)。
日本でも、小売・注文基盤・受渡し拠点を含む需要設計が必要である。ただし住宅、天候、既存配送網、飛行条件が異なり、海外の配送圏を移植することはできない。日本郵便とKDDIの実証は見守りと災害時の状況確認が対象で、配送の社会実装は今後の検討課題とされている(日本郵便・KDDI「郵便局拠点実証」)。
日本企業の海外展開では、Terra Droneが2026年1月期の海外売上高比率を60%と公表している。ただし定義は海外子会社の売上高を連結売上高で割ったもので、日本拠点から海外への販売は含まない。海外企業を傘下に持つことと、日本製機体の輸出が伸びることは別の成長経路である(Terra Drone「2026年1月期決算説明」)。
同社は欧州での運航管理・点検、東南アジアでの農業関連事業など、現地需要に近い拠点を持つ(Terra Drone「2026年1月期決算説明」)。製品輸出、現地サービスへの出資、運航管理との提携では、必要資本と責任が異なる。米国向けは製造場所・部品・認証の適用確認が必要である(FCC「ドローン供給網に関するファクトシート」)。
今後2年程度は、既存事例のある常設ポートと国内保守の提携が広がりやすいと考えられる。広域配送は需要・地上作業の設計が必要であり、3〜5年の幅で地域別に評価する。いずれも公開情報からの分析で、海外企業の日本進出予定ではない。
外部環境と制度の変化
2026年の制度変化は、少人数での運航を後押しする一方、飛行場所と機体調達の制約を複雑にしている。レベル4の制度があること、機体が認証を取得したこと、特定の仕事を実施できることは、それぞれ別の確認事項である。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 航空規制 | 日本 | レベル4を可能とする機体認証・技能証明等の制度。有人地帯での補助者なし目視外飛行を制度化 | 2022年12月5日施行 | 大・追い風。ただし運航ごとの条件・安全体制が必要 | 国交省「レベル4飛行の制度」 |
| 運航制度 | 日本 | 多数機同時運航のガイドライン改正。従来の5機上限を見直し、条件に応じた安全確認へ | 2026年6月2日改正 | 大・追い風。運航管理者の能力・負荷を検証する必要 | 国交省「多数機同時運航指針の改訂」 |
| 農業運航 | 日本 | 認証機体、技能証明、低高度等の要件を満たす農林業の散布飛行で、飛行方法の承認が不要となる取扱い | 2026年3月23日通達 | 中・追い風。対象条件を外れる飛行まで免除されない | 国交省「飛行方法承認不要の取扱い」 |
| 施設周辺規制 | 日本 | 小型無人機等飛行禁止法の対象施設周辺の規制範囲を、おおむね1,000mへ拡大 | 2026年7月14日施行 | 中・向かい風。対象施設周辺の点検・航路を再確認 | 警察庁「小型無人機等飛行禁止法」 |
| 供給政策 | 日本 | 無人航空機の安定供給確保取組方針を策定(2030年に約8万台の国内量産基盤。機体とバッテリ、モータ・ESC、フライトコントローラ、映像伝送モジュールが対象)。9月1日にProdroneの供給確保計画を認定し、10月5日から改正案を意見公募 | 2026年3月13日策定、10月5日改正案の公募開始(11月3日締切) | 大・追い風の可能性。改正案を確定施策と扱わない | 経産省「取組方針」、経産省「無人航空機の安定供給確保」、経産省「取組方針改正案の意見公募」 |
| 機器認証・調達 | 米国 | 外国製UAS・重要部品のCovered List掲載による新規機器認証制限。認証済み機種の輸入・販売・使用は対象外。Blue UAS掲載品・Buy America基準適合品の例外、条件付承認あり | 2025年12月22日掲載。2026年7月21日に例外を2028年1月1日まで延長し、条件付承認は期限を撤廃 | 大・向かい風と代替需要。日本製も外国製に含まれる | FCC「Covered List更新・FAQ」、FCC「ドローン供給網に関するファクトシート」 |
| 目視外飛行 | 米国 | BVLOS運航の通常化に向けた規則。最終規則案が2026年7月10日から米行政管理予算局(OIRA)の審査中で、10月31日時点で未公布 | 2025年8月7日提案、2026年1月28日意見募集再開 | 大・追い風の可能性。公布・施行日を確認するまで提案段階として扱う | FAA「BVLOS規則案・意見募集再開」、米行政管理予算局「規則審査状況(RIN 2120-AL82)」 |
| 空域管理 | EU | 指定されたU-space空域における運航支援サービスの制度 | 2023年1月26日適用開始 | 中・追い風と対応負担。運航管理事業の需要、接続・認証対応 | 欧州委員会「U-space規則」 |
| 運航制度 | 中国 | 無人航空機飛行管理暫行条例による登録・運航管理の枠組み | 2024年1月1日施行 | 中・追い風と対応負担。現地パートナーの適法性確認 | 中国民用航空局「無人航空機飛行管理暫行条例」 |
レベル4に該当する第三者上空での飛行には、第一種機体認証、一等無人航空機操縦士の技能証明、運航内容に応じた許可・承認等が必要になる。型式認証は設計・製造に関する認証であり、個々の機体の認証と同一ではない。レベル3.5は第三者上空飛行を一般に認める制度ではなく、レベル4への単純な呼び替えでもない(国交省「レベル4飛行の制度」、規制改革推進会議「中間答申」)。
多数機同時運航の改正も、任意の機数を誰でも飛ばせる許可ではない。機体の状態監視、異常対応、通信、運航管理者の作業負荷を含めた安全性の確認が必要であり、物流で残る積み下ろしや着地先管理の要員を直接減らすものでもない(国交省「多数機同時運航指針の改訂」)。航路の設計では航空法だけでなく、施設周辺規制、電波、土地・施設利用の条件を重ねて確かめる。
米国では「中国製を避ければ販売できる」とは判断できない。Covered Listの対象は外国で生産されたUASと重要部品であり、日本製も含まれる。FCCは既認証機器の使用と新規認証を区別しており、一律の使用禁止とみなすのも不正確である。認証日、製造場所、部品、例外の範囲を製品単位で確かめる(FCC「Covered List更新・FAQ」、FCC「ドローン供給網に関するファクトシート」)。
人口減少への対応では、代替困難な業務を優先し、平時の維持費を誰が負担するかを決める。脱炭素についても、電動機体だから常に地上配送より排出が小さいとは断定できず、積載量、往復、拠点電力、代替する車両運行をそろえて比較する。電池の劣化・交換・回収を契約原価へ含め、強風や大雨による欠航時にも顧客業務が継続できる体制を設けることが重要になる。
人材と生産性
人材上の課題は操縦資格の保有者数より、現場の専門知識と安全な運航を兼ね備えた要員を確保できるかにある。業界固有の求人倍率、賃金、生産性の連続統計がないため、周辺産業の数字をそのまま人手不足の証拠に使うべきではない。
年収631.22万円は、輸送用機械器具製造業の一般労働者の参考値である。2025年調査の月例給与40.60万円×12+年間賞与等144.02万円で計算した値である。自動車等も含み、ドローンの開発・運航・点検職や個人事業者の年収ではないため、採用額の直接の基準にはできない(厚労省「賃金構造基本統計調査2025・製造業」)。
業界全体の賃上げ率や不足人数は確認できない。一方、点検案件では操縦に加えて設備の損傷を理解する人、測量では精度と成果品を管理する人、配送では天候判断と地上作業を組み立てる人が必要になる。ELIOS 3 UTのように厚さ測定へ用途が広がる例は、単なる撮影技能を超える専門性が必要になることを示す(ブルーイノベーション「ELIOS 3 UT認証」)。
| 役割 | 確保・育成すべき能力 | 生産性を測る単位 |
|---|---|---|
| 運航管理者 | 気象、空域、通信、異常時の中止判断と記録 | 運航完了件数、異常対応時間、再飛行率 |
| 現場・地上要員 | 散布、荷役、立入管理、施設管理者との調整 | 作業完了までの総拘束時間 |
| 測量・点検技術者 | 精度管理、損傷の解釈、成果品の照査 | 受入済み成果物当たり工数、差戻し率 |
| 整備・導入支援 | 電池・部品の管理、故障診断、通信・ポート保守 | 稼働停止時間、修理完了までの日数 |
表は管理指標の提案であり、標準値ではない。常設運用で移動を減らしても現地保守は残るため、拠点拡大では復旧を担う協力会社の配置も必要になる(センシン「北海道製油所での運用」)。
技能証明は、あらゆるドローン飛行に一律必須の資格ではなく、飛行の区分や条件により扱いが異なる。国土交通省は技能証明の更新手続や講習を案内しており、2026年には操縦者向け教則・試験の更新も行われている。資格取得費を支払って終わりにせず、更新、機種変更、現場固有の訓練、休眠期間後の技能確認まで要員計画に含める(国交省「操縦者技能証明等」)。
付加価値額と従業者数を同じ範囲で集計できず、国内外の労働生産性は比較できない。企業の売上高÷従業員数も事業構成で変わるため、現場・地上・照査を含む総工数と、受入済み成果を一対にして改善を検証する。
2030年に向けたシナリオ
2030年の分岐点は、少人数運航を安全に実現できるかと、年間を通じた反復需要を確保できるかである。機体性能や飛行可能な空域が広がっても、この二つがそろわなければ、供給能力の増加が利益の増加につながるとは限らない。
インプレス総合研究所は2026年3月、国内市場が2025年度4,973億円から2030年度9,544億円へ拡大すると予測した。政府目標や確定受注ではなく、本稿は企業売上へ機械的に配分せず三つの経路を考える(インプレス「ドローン市場調査2026・結果発表」)。
| シナリオ | 二つの条件 | 2030年の姿 | 起きる条件・可能性の見立て |
|---|---|---|---|
| 定点業務の着実な拡大 | 少人数運航は用途を限定して進展、反復需要は設備・地域に集中 | 設備点検、農業、構内巡回を中心に継続契約が増える。配送は成立する地域に限定 | 基本シナリオ。既存の導入実績との連続性が高い |
| 複数用途・広域運航の拡大 | 少人数運航と通年の反復需要がともに確立 | 複数拠点をまとめて管理し、点検・防災・配送で拠点費を分担。運航と保守の事業規模が拡大 | 上振れシナリオ。顧客間の費用負担、異常時対応、受渡しを標準化できることが条件 |
| 設備増加と低稼働の併存 | 運航条件・地上作業の負担が残り、有料需要が分散 | 機体やポートは導入されても稼働が不足し、案件選別・提携・再編が進む | 下振れシナリオ。補助事業終了後の更新契約不足や、調達制約の拡大で現実味が増す |
可能性は分析による定性的な見立てであり、発生確率やシナリオ別金額の推計は、本稿では対象外とする。
| 先行指標 | 確認先 | 読み方 |
|---|---|---|
| 散布面積と農業用機体販売 | 農林水産省の年度別活用状況農水省「ドローン活用状況」 | 面積と販売を併読し、導入増と利用拡大を分ける |
| 登録機体と高度飛行の許可・承認 | 国土交通省の制度公表、規制改革推進会議の進捗資料規制改革推進会議「中間答申」 | 登録更新の影響を確認し、許可件数を実運航回数と混同しない |
| 多数機運航の安全条件と適用例 | 国土交通省のガイドライン改訂・公表資料国交省「多数機同時運航指針の改訂」 | 上限の変更だけでなく、必要要員・異常時対応が実務でどう変わるかを見る |
| 継続契約、導入後の追加受注、営業損益 | 各社の決算説明資料・短信Terra Drone「2026年1月期決算短信・訂正」、ACSL「2025年12月期決算短信」、Liberaware「2026年7月期決算短信」 | 実証売上、機体販売、反復収入を区別。非開示なら顧客調査で補う |
| 米国の製品別例外・条件付承認 | FCCのCovered List・FAQFCC「ドローン供給網に関するファクトシート」 | 2028年1月1日の例外期限と条件付承認の追加を含め、調達可能な製品と更新条件を確認 |
経営・企画部門への示唆
国内のドローン市場では、産業用途の機体の9割以上を海外製が占める一方、売上の過半はサービスで生まれている(経産省「無人航空機に係る安定供給確保を図るための取組方針」、インプレス「ドローン市場調査2026・結果発表」)。自社がどの工程で成果の責任を負い、どの工程を海外製品や他社に任せるかを決めることが、戦略の出発点になる。
立場別の戦略の選択肢
| 立場 | 原稿のデータから見た選択肢 | 投資・提携の前に確かめる条件 |
|---|---|---|
| 大手(通信、設備保有、全国網を持つ企業) | 多数機同時運航の機体数上限の廃止を生かし、常設ポートを複数の顧客・用途で共用する運航拠点を持つ。日本郵便とKDDIは、郵便局の屋上ポートで平時の見守りと災害時の状況確認を同じ設備で試している(日本郵便・KDDI「郵便局拠点実証」) | 1人の運航管理者が監督できる機数を、自社の運航記録で示せるか。運航管理ソフトの買収は単体の採算で判断しない(Terra DroneのUTM事業は2026年1月期に7.09億円のセグメント損失。Terra Drone「2026年1月期決算短信・訂正」) |
| 中堅・中小 | 海外製機体を使い、受入基準を理解できる用途で成果責任を引き受ける。屋内点検機ELIOSは2025年時点で国内400超の現場に導入されている(ブルーイノベーション「ELIOS 3の定点観測機能」)。農業では、認証機体と技能証明を条件に、作物上端から4m以下の散布飛行で飛行方法の承認が不要になった | 部品・電池・予備機の供給と、機体を替えても過去データを使える条項を代理店と結べるか。繁忙期と悪天候時の代替要員を他社と融通できるか |
| 新規参入を考える企業 | 機体の量産ではなく、国の供給確保の対象部品(バッテリ、モータ・ESC、フライトコントローラ、映像伝送モジュール)や、自社設備の点検の内製化から入る。神戸製鋼所はセンシンロボティクスと資本業務提携し、自社のデータ分析基盤と点検の運用基盤を接続する(センシン「神戸製鋼所との資本業務提携」) | 部品事業は、2030年に約8万台という国の量産基盤の目標が前提になるため、目標に届かなくても採算が合う生産規模か。設備保有企業は、内製化した点検を他社へ外販できる契約条件か |
大手の間の差は、ポートの設置数よりも、異常時の駆け付けと運航停止の判断を誰が担うかを顧客ごとに標準化できるかで生じる(分析)。製油所の常設ポートの事例でも、画像の異常判定は人が担っており、自動化の効果はまず撮影と取得の工程に出ている(センシン「北海道製油所での運用」)。
中堅・中小にとって、国の供給確保策は直接の追い風ではない。海外製機体の販売終了や部品の輸出規制が起きたとき、代替機の費用を顧客と自社のどちらが負うかを契約で先に決めておくことが、受注を守る条件になる(分析)。新規参入では、国の支援が量産規模を条件にしている点に注意が要る。供給確保計画の認定には2030年時点で年1万台以上を生産する体制が求められ、2026年9月に認定されたProdroneの計画の最大助成額は15億円である(経産省「無人航空機の安定供給確保」)。
通説と異なる見方
第一に、市場の拡大は機体の販売台数の増加を意味しない。 2025年度のサービス市場は前年度比18.1%増で、機体市場の8.2%増を上回る(インプレス「ドローン市場調査2026・結果発表」)。農業でも、2024年度の延べ散布面積は約9.0%増えたが、散布用ドローンの販売台数は約1.9%増にとどまる(農水省「ドローン活用状況」)。分析では、機体メーカーの成長余地は販売台数より、稼働量に連動する保守、電池交換、データ処理の収入にある。
第二に、米国による中国製の排除は、日本製への追い風とは限らない。 FCCの制限は外国で生産された機体と重要部品の全体が対象で、日本製も含まれる。既に認証を得た機種は販売を続けられるが、新しい機種は、Blue UAS掲載、米国内で組み立て部品価額の65%以上を米国産とする基準への適合、または米国内生産計画を伴う条件付承認がなければ認証を受けられない(FCC「ドローン供給網に関するファクトシート」)。ACSLの2026年12月期中間期の北米事業の売上は10.18億円で、前年同期の0.43億円から伸びた。同社は、必要な認証を取得済みの機種は販売を続けられるとしている(ACSL「2026年12月期中間期決算短信」)。分析では、米国での追い風は現行機種に限られ、次期機種では米国内の組立と部品調達の計画が参入の条件になる。
第三に、専業上場企業の赤字は売上の不足だけでは説明できない。 ACSLの2025年12月期は営業損失18.40億円に対し、営業外収益に助成金収入12.01億円を計上した(ACSL「2025年12月期決算短信」)。Liberawareの2026年7月期も、営業損失23.97億円に対して経常損失は8.07億円であり、営業外の収益が損益を大きく動かしている(Liberaware「2026年7月期決算短信」)。分析では、提携や出資の評価で営業損益だけを見ると事業の力を過小に、経常損益だけを見ると助成の終了後の採算を過大に見積もる。助成金を除いた営業損益と、開発費の自社負担の比率を分けて確かめる。
公開情報ではわからないこと
- 1人で監督できる機数と異常時の負荷:上限の廃止後に実際に何機を同時に運航し、通信断や強風でどれだけ人の介入が要ったかは公表されていない。多数機運航を行う事業者に運航記録(機数別の介入回数、異常対応時間)の提供を依頼し、共同で検証する。
- 常設ポートの稼働と更新:導入後の年間稼働日数や、実証後に有償契約へ移った比率はわからない。製油所、電力、自治体などの保全責任者に、更新した理由とやめた理由、予算科目を聞くインタビューを行う。
- 海外製機体の部品供給と国産機との価格差:修理日数、部品の欠品頻度、同じ仕様での調達価格の差を示す統計はない。整備事業者と代理店へのアンケートで修理実績を集め、国産機と海外機の見積を同じ仕様で取って比べる。
- 米国の条件付承認の実務:審査に要する期間や、米国内生産計画にどの程度の投資が求められるかは個別に判断される。米国の販売代理店と現地の法律事務所に聞き取り、承認を得た企業の事例を現地の展示会で確かめる。
- 提携・買収で引き継げる収益:対象企業の売上のうち実証・補助事業と反復契約の比率、主要顧客の継続率、技術者の残留は開示されない。買収前の調査で案件別の契約一覧と粗利の開示を求め、主要顧客への面談で更新の意向を確かめる。
出典
数値は公的資料、調査機関の発表原本、企業の決算原本を優先した。以下は本文・編集者メモで参照した資料であり、リンク先で公表値と適用条件を確認できる。
- インプレス総合研究所「ドローンビジネス調査報告書2026・調査結果発表」(2026年3月24日)
- 農林水産省「令和7年度 農業分野におけるドローンの活用状況」(2026年3月)
- Terra Drone「2026年1月期 決算短信・訂正版」(2026年4月30日)
- ACSL「2026年12月期 第2四半期(中間期)決算短信」(2026年8月14日)
- ブルーイノベーション「2025年12月期 決算短信(非連結)」(2026年2月13日)
- ACSL「2025年12月期 決算短信」(2026年2月13日)
- Liberaware「2026年7月期 決算短信」(2026年9月14日)
- FCC「FACT SHEET: FCC Updates Covered List to Exempt Certain Drones From Restrictions, Releases Additional FAQs」(2026年1月7日)
- FCC「FACT SHEET: FCC Takes Action to Secure the Drone Supply Chain」(2026年7月21日)
- 国土交通省「ドローンの多数機同時運航を安全に行うためのガイドラインを改訂」(2026年6月2日)
- センシンロボティクス「出光興産北海道製油所でDJI Dock 3を活用した設備点検を本格運用」(2026年10月6日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表 E製造業」(2026年3月24日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 事業所に関する集計 第9-2表」(産業小分類別の事業所数・従業者数、2021年6月1日時点)
- 規制改革推進会議「規制改革推進に関する中間答申」(2026年2月26日)
- KDDIスマートドローン「Skydio X10」(公表日記載なし、2026年10月31日確認)
- ACSL「ACSL and PFN Reach Demonstration Stage for AI-Based Automatic Flight Route Generation」(2026年9月10日、Preferred Networksとの共同発表の英語版)
- DroneDeploy「Agentic AI and Robotics Products at Horizons 2025」(2025年10月28日)
- センシンロボティクス「生成AIを活用した画像診断サービスの提供開始」(2025年8月20日)
- 国土交通省「無人航空機のレベル4飛行の実現に向けた新たな制度」(公表日記載なし、2026年10月31日確認)
- 日本郵便・KDDI「郵便局をドローンポート拠点とする実証を開始」(2026年9月28日)
- ブルーイノベーション「ELIOS 3 UT、日本海事協会の認証取得」(2025年4月8日)
- Liberaware「IBIS2 Chainage」(公表日記載なし、2026年10月31日確認)
- ブルーイノベーション「人に頼る点検は終わる。屋内インフラ点検を“完全自動化”へ ~ELIOS 3が実現する「省人化×定点観測DX」~」(2026年5月28日)
- 経済産業省「無人航空機の安定供給確保」(最終更新日の表示は2026年3月30日、認定供給確保計画の一覧を含む。2026年10月31日確認)
- 経済産業省「無人航空機に係る安定供給確保を図るための取組方針」(2026年3月13日)
- ブルーイノベーション「NTT e-Drone TechnologyとのELIOS 3販売連携」(2025年7月23日)
- センシンロボティクス「神戸製鋼所との資本業務提携」(2026年8月19日)
- 中国民用航空局「2025年民航行业发展统计公报」(2026年4月17日)
- DJI「DJI Dock 3」発表(2025年2月27日)
- KDDIスマートドローン「石油備蓄基地における自動巡回実証」(2026年2月18日)
- Uber・Zipline「Drone Delivery Partnership」(2026年8月17日)
- Zipline・豊田通商「日本での自動配送サービス開始」(2022年4月21日)
- Wing「Walmart New Metros: Nation’s Largest Drone Delivery Network」(2026年10月5日)
- Terra Drone「2026年1月期 決算説明資料」(2026年3月16日(訂正反映版))
- 国土交通省「飛行の方法に係る承認が不要な飛行の取扱い」(2026年3月23日)
- 警察庁「小型無人機等飛行禁止法に関する警察からのお知らせ」(令和8年法律第47号による改正、2026年7月14日施行。2026年10月31日確認)
- 経済産業省「無人航空機に係る安定供給確保を図るための取組方針の改正案に対する意見公募」(2026年10月5日)
- FAA「BVLOS規則案に関する意見募集の再開」(連邦官報、govinfo.gov掲載)(2026年1月28日)
- 米行政管理予算局 情報・規制問題室「Normalizing Unmanned Aircraft Systems Beyond Visual Line of Sight Operations(最終規則の審査状況)」(2026年7月10日受付、2026年10月31日確認)
- 欧州委員会「実施規則(EU)2021/664・U-space」(2021年4月22日)
- 中国民用航空局「无人驾驶航空器飞行管理暂行条例」(2023年6月28日発文、2024年1月15日掲載)
- 国土交通省「無人航空機操縦者技能証明等」(2026年7月更新事項を含む、2026年10月31日確認)
- Liberaware「2026年7月期 決算短信の一部訂正」(2026年10月7日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
