エグゼクティブサマリー
産業用ロボット業界は、世界の自動化投資を取り込みながら、機体の販売力を「顧客工程を安定して動かす力」へ転換できるかが問われる輸出型産業である。2026年10月時点では、世界需要の拡大と、輸出に比べて弱い国内需要が同時に進んでおり、採算は地域・用途別に評価する。
要点
- 市場は回復しているが、国内一律ではない。 JARAの2025年総出荷は9,938億円、前年比+20.4%である一方、国内向けは2,041億円、−10.8%であった。輸出は総出荷の79.5%を占める(計算)。国内市場と日本メーカーの業績を同一視できない(JARA「2025年暦年統計」)。
- 競争力は売上規模だけでは測れない。 ファナックと安川電機は世界の需要を取り込むが、安川電機の2026年2月期ロボット事業は増収・減益であった。本体、システム統合、保守の範囲差を揃え、検収・追加調整を含む採算を見る(安川電機「2026年2月期決算」)。
- 世界の成長と中国の国産化は両立する。 2025年の世界設置は60万台超、+11%、日本は3万6,219台、−19%である。中国は世界の59%を占め、国内ブランドが過半を取る一方、外国ブランドの設置も増加している(IFR「World Robotics 2026」、IFR「2026年中国市場発表」)。
- 制度と再編が取引条件を変える。 EU機械規則は原則2027年1月20日の適用であり、長期保守にはセキュリティ対応も組み込む。ABBのロボティクス売却は、2026年10月時点ではまだ完了予定の段階である(EU「機械規則2023/1230」、ABB「2026年Q3財務資料」)。
- AIの価値は用途ごとに実装度が異なる。 生成AIの設計支援と、現実の物を動かすフィジカルAIは分けて評価する。混載箱荷役には導入済み事例がある一方、柔軟物操作は実証段階であり、連続稼働・失敗復旧・品種追加の費用を確かめる(Mujin「松田電機工業所導入事例」、安川電機「変形物操作の検証」)。
経営・企画部門への示唆
- 大手は、半導体向けなど伸びる用途へ供給能力と技術者を寄せる。欧州では新設が減る一方で稼働台数が71万台に積み上がっており、新設販売より保守・改造・セキュリティ更新で稼ぐ体制へ切り替える。
- 中堅・中小は、1工程に絞った標準セルを同業の工場へ横展開し、2件目以降の設計工数を減らす。システムの範囲を広げるほど薄利になりやすいため、仕様追加の代金は取適法に基づく協議で回収する。
- 新規参入を考える企業は、汎用アームの開発ではなく、ハンド・認識・保守など工程の弱点から入る。ABBのロボティクス売却後の保守体制や顧客の切替意向は、一次調査で確かめてから提携・買収を判断する。
業界データまとめ
日本のロボット供給産業は輸出主導で回復しているが、国内需要の回復とは分けて見る。以下では、日本ロボット工業会(JARA)の出荷・受注、国際ロボット連盟(IFR)の設置台数、国内製造事業所の統計を、それぞれの定義のまま示す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 日本の調査対象メーカーのマニピュレータ・ロボット総出荷額9,938億円。国内向け・輸出の合計、会員+非会員。電子部品実装用を含み、日本国内の最終需要額ではない | 2025年暦年 | 日本ロボット工業会「2025年 暦年 受注・生産・出荷実績(会員+非会員)」 |
| 市場の伸び | 上記総出荷額の前年比+20.4%。同一系列の実績 | 2025年暦年 | 日本ロボット工業会「2025年 暦年 受注・生産・出荷実績(会員+非会員)」 |
| 事業者数 | 産業細分類2694「ロボット製造業」480事業所。企業数ではなく、当該分類の製造事業所数。独立系システムインテグレーター等を網羅しない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業・産業編第1表」 |
| 従業者数 | 産業細分類2694「ロボット製造業」2万1,154人。上記事業所の従業者数 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業・産業編第1表」 |
| 平均年収 | 586.4万円(計算)。中分類「生産用機械器具製造業」、一般労働者・男女計・企業規模計10人以上・民営事業所。きまって支給する現金給与額38.04万円×12+年間賞与その他特別給与額129.92万円。ロボット製造業のみの値ではない | 2025年調査。月額給与は2025年6月、賞与等は2024年の実績 | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類第1表」 |
| 上位3社の売上高 | ファナック3,786.10億円(ロボット部門)/安川電機2,470.12億円(ロボットセグメント)/川崎重工業929億円(ロボット、外部売上)。国内主要上場3社の比較であり、同一範囲による世界順位ではない | ファナック・川崎重工業:2026年3月期、安川電機:2026年2月期 | ファナック「2026年3月期 決算短信」 安川電機「2026年2月期 決算短信」 川崎重工業「2025年度 決算説明資料」 |
| 世界市場 | 世界の産業用ロボット年間新規設置60万台超(前年比+11%)。うち日本3万6,219台(前年比−19%)。IFRの設置統計であり、上記JARAの出荷とは範囲が異なる | 2025年暦年 | IFR「World Robotics 2026:世界の産業用ロボット稼働台数」 |
| 受注額 | 3,254億円(前年同期比+46.6%)。JARA会員ベースの四半期受注で、四半期として過去最高 | 2026年7~9月期(2026年10月22日公表) | 日本ロボット工業会「四半期統計(2026年7~9月期)」 |
| 国内向け出荷額 | 2,041億円(前年比−10.8%)。JARA会員+非会員、輸入を含む国内市場全体ではない | 2025年暦年 | 日本ロボット工業会「2025年 暦年 受注・生産・出荷実績(会員+非会員)」 |
| 輸出額 | 7,897億円(前年比+32.4%)。JARA会員+非会員。総出荷額の79.5%(計算) | 2025年暦年 | 日本ロボット工業会「2025年 暦年 受注・生産・出荷実績(会員+非会員)」 |
| 世界の稼働台数 | 約500万台(前年比+9%)。年間設置台数ではなく、稼働中の産業用ロボットのストック | 2025年末 | IFR「World Robotics 2026:世界の産業用ロボット稼働台数」 |
JARAの年次統計は会員+非会員、四半期統計は会員ベースであり、単純な接続・年率換算は行わない。企業のロボット売上には周辺システム等の範囲差があり、3社売上の合計をJARA出荷額で割った「市場シェア」は算出できない。公表資料の確認基準日は2026年10月30日である。
AI・フィジカルAIの影響と経営の打ち手
この業界におけるAIの経済価値は、ロボット本体の置換よりも、対象物が変わるたびに発生する設計・教示・復旧の工数を減らすことにある。ただし、混載箱の荷役のように導入済みの用途と、柔軟物操作や汎用的な作業計画の実証は分けて見る。そうしないと、売上機会と開発費を見誤る。以下の普及時期は、公表事例をもとにした分析であり、企業が保証した導入予定ではない。
工程と影響の全体像
バリューチェーンには、購買と継続収益を左右する顧客工場での運用を含める。
| 工程 | 主な担い手と価値 |
|---|---|
| 部品・本体製造 | ナブテスコ、ファナック、安川電機、川崎重工業、ABB、KUKA等。精度・耐久性・制御性能を作り込む |
| 工程設計・システム統合 | 本体メーカー、設備会社、ロボットSIer。ハンド・治具・周辺設備と安全機能を統合する |
| 教示・立ち上げ | SIerと顧客の生産技術部門。動作、品質、処理能力、異常復旧を検証する |
| 生産運用 | 顧客工場と運用支援会社。実際の材料・品種・人の動きの変動に対応する |
| 保守・更新 | メーカー、保守会社、顧客保全部門。故障復旧、改造、部品供給を担う |
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 部品・本体製造 | 多社の機体と計算基盤を接続する設計・開発 | フィジカルAI | 構想段階 | 3〜5年 | 富士通と国内3社の事業検討開始。量産導入の発表ではない(富士通「ロボット3社との事業検討」) |
| 工程設計・システム統合 | 文書回答から工程案の一貫生成への拡張 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | ABBの文書回答は実装済み。一貫した工程設計の自動化は分析上の想定(ABB「RobotStudio生成AI機能」) |
| 教示・立ち上げ | 仮想環境での動作学習と実機への適用検証 | フィジカルAI | 実証中 | 3〜5年 | ファナックとNVIDIAのシミュレーション連携(ファナック「NVIDIA連携強化」) |
| 生産運用 | 混載箱の認識、把持、取り出し経路の生成 | フィジカルAI | 実用(導入事例あり) | 2年以内 | 松田電機工業所へのMujinシステム導入(Mujin「松田電機工業所導入事例」) |
| 生産運用 | ハーネス等の変形物を認識して操作 | フィジカルAI | 実証中 | 3〜5年 | 安川電機・ソフトバンクによる検証(安川電機「変形物操作の検証」) |
| 保守・更新 | 稼働情報の収集、異常兆候の監視、保全計画 | データ・IoT | 実用(導入事例あり) | 2年以内 | GM工場でのZDT導入と現行サービス(FANUC America「GM導入事例」、ファナック「ZDT」) |
生成AIは文書・コード・判断の支援、フィジカルAIは現実を認識して機械を動かす技術である。表の工程設計は一貫生成の段階を示し、補助的な文書回答は製品実装済みである。
業務はどう変わるか
第一に、教示の対象が座標から作業条件へ移る。 従来の混載箱荷役では、箱種や積み方が変わると把持位置・軌道の再設定が必要であった。Mujinが2026年9月に公表した松田電機工業所の事例は導入済みであり、3D認識と可変ハンドで混載箱を取り出す。対象工程の作業人員3人から0人、年間削減工数5,856時間は提供企業の公表値であり、保守や例外処理を含む工場全体の無人化・雇用削減を示すものではない(Mujin「松田電機工業所導入事例」)。
第二に、設計者は答えを探す時間から、答えを検証する時間へ重点を移す。 ABBの生成AIアシスタントは製品に実装済みで、マニュアル等を用いた質問回答・設定支援を行い、RobotStudioのプレミアム契約に含まれる。追加課金より既存契約の価値を高める使い方もあることを示す。一方、回答の正しさ、適用するコントローラーの版、停止距離や干渉条件は、技術者が検証する。実機の安全承認まで自動化されたとはいえない(ABB「RobotStudio生成AI機能」)。
第三に、立ち上げ前の検証範囲が広がる。 ファナックはROBOGUIDEとNVIDIA Isaac Sim等の連携を進め、仮想環境を使った学習・検証を公表している。これは実証・開発の進展であり、すべての対象物で実機教示が不要になったという実績ではない。分析では、SIerの競争力は仮想設備を描く能力だけでなく、摩擦、照明、ケーブルのたわみ、把持失敗を再現し、実機との差を縮める能力に移る(ファナック「NVIDIA連携強化」)。
第四に、自動化可能な対象と運用責任が同時に広がる。 安川電機とソフトバンクは2026年7月、MOTOMAN NEXTと計算基盤を用いた変形物操作を検証した。ハーネスのように形状が毎回変わる物を扱う可能性はある。ただし、確認した資料では段階は実証であり、量産ラインの長期稼働率や不良率は公開されていない。評価の基準は、成功した動画の回数ではなく、連続運転時の失敗頻度、失敗後の自動復帰、人が介入する時間である(安川電機「変形物操作の検証」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ファナック | 日本 | ROBOGUIDE、ロボット制御、ZDT | 仮想検証、実機制御、稼働監視 | 展開済み。既存製品・サービスを提供。学習連携は実証を区別(ファナック「NVIDIA連携強化」、ファナック「ZDT」) |
| 安川電機 | 日本 | MOTOMAN NEXT | 作業認識・自律動作、柔軟物操作の検証 | 提携・実証あり。ソフトバンクと共同検証(安川電機「変形物操作の検証」) |
| Mujin Japan | 日本 | MujinOS、3D認識・動作計画 | ロボットと周辺物流設備の統合制御 | 展開済み。松田電機工業所への導入を公表(Mujin「松田電機工業所導入事例」) |
| ABB | スイス | RobotStudio AI Assistant | 設定・プログラミングの対話型支援 | 展開済み。日本語公式発表と製品案内あり。国内の顧客別効果は未確認(ABB「RobotStudio生成AI機能」) |
| NVIDIA | 米国 | Isaac Sim等のシミュレーション・計算基盤 | ロボット開発・学習環境を提供 | 提携・実証あり。ファナックとの連携を公表(ファナック「NVIDIA連携強化」) |
| 富士通 | 日本 | 計算基盤とロボットを結ぶ事業構想 | 国内3社それぞれとの社会実装に向けた検討 | 提携・実証あり。公表段階は事業検討であり、商用稼働を意味しない(富士通「ロボット3社との事業検討」) |
人材・収益・競争への影響
分析では、減少するのは定型的な座標入力、手順書の探索、単純な設定転記に使う工数である。増えるのは対象物データの収集、例外の分類、試験条件の設計、モデル更新後の再検証であり、熟練者の判断は残る。教示担当者は動作の作成から適用条件の定義へ役割を広げる。
コストは初回の教示・調整から、計算資源、センサー、データ整備、運用監視へ一部移る。可搬重量や軸数だけで価格を比較すると、この追加費用も、品種変更への対応費削減も見落とす。提供側は「処理件数」「稼働可能時間」「品種追加」のどれを対価とし、顧客側の供給遅れや材料不良をどこまで責任範囲から除くかを契約で定める。
競争上の焦点は、機体、作業データ、開発基盤、顧客接点の分担である。富士通と複数メーカーの検討やNVIDIAとの連携は、単一メーカーだけで開発を完結させない動きを示す。ただし、誰が最も利益を得るかは、まだ確定していない。データの権利・外部送信、更新停止時の運転、安全機能と学習機能の分離は、実証開始の時点で決めておく(富士通「ロボット3社との事業検討」、ファナック「NVIDIA連携強化」)。
IFRも人型機の安全性・信頼性・経済性を課題としている。量産実績のない人型機の売上は、既存アームの受注とは確度を分けて見込む(IFR「2026年発表資料」)。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 混載箱・袋・ハーネス等について、失敗率と復旧工数を含む受入試験を作る | 共通 | 直ちに | 展示性能と現場性能の混同を防ぐ | 実ワーク、異常条件、現行工数の記録 |
| 高 | 既存セル1工程で、品種追加費用まで含めて従来方式と比較する | 中堅・中小 | 6〜12か月 | 採算の出る用途を限定できる | 稼働時間、段取り頻度、停止損失の把握 |
| 高 | 学習・推論系と安全停止系を分離し、変更時の再検証責任を決める | 共通 | 設計開始時 | 更新後の危険動作と責任の空白を減らす | リスク評価、版管理、復旧手順 |
| 高 | 工場データの利用許諾、持ち出し、再学習、契約終了時の返却を規定する | 共通 | 実証契約前 | 顧客情報と再利用権を保護する | データ一覧、秘密情報の区分 |
| 中 | 頻出用途のハンド・照明・モデル・試験を一式で標準化する | 大手 | 1〜2年 | 案件ごとの再開発を減らす | 現場失敗データ、SIerへの展開体制 |
| 中 | 計算基盤・制御ソフトの複数社接続と更新停止時の運転を検証する | 大手 | 1〜2年 | 特定基盤への過度な依存を抑える | 接続仕様、版の互換性、代替試験 |
| 中 | 保守契約に遠隔監視・復旧支援の範囲と応答時間を明記する | 共通 | 次回更新時 | 継続収益と顧客の運用安心を両立する | 夜間対応体制、通信断時の手順 |
よくある失敗は、正常なワークだけで実証を終え、汚れ・変形・欠品を本番で初めて扱うことである。また、効果を測るときは、教示時間の削減から、データ準備やセンサー清掃に増えた時間を差し引く。そうしないと効果を過大評価する。モデルや部品を変更した際の再検証費まで見積もることが、実証を採算の取れる事業へつなぐ条件である。
業界の定義と市場構造
産業用ロボット業界は、機械の製造と、顧客の工程を動かすシステム事業が重なる市場である。日本メーカーの出荷増、国内設置の減少、海外メーカーの成長は同時に起こり得るため、国籍・生産地・設置先を分けて市場を読む。
本稿は「06 機械・重工・宇宙防衛 > ロボット・ドローン」のうち、製造工程の搬送、組立、溶接、塗装、加工機への着脱、包装等を担うロボット本体と、その制御・システム統合・保守を対象とする。多関節、スカラ、パラレル等を含み、協働ロボットは人との協働作業に対応する区分として扱う。医療用、接客・清掃、家庭用、ドローン、自動運転車は本体市場から除外し、AMRはロボットセルと連携する隣接領域として扱う(IFR「2026年発表資料」)。
JARAは電子部品実装用等を含むマニピュレータ・ロボットの供給統計であり、IFRの産業用ロボット設置統計と完全には一致しない。ロボットを組み込んだ専用装置の価格には、ハンド、治具、検査機、搬送装置、据付工事が含まれるため、ユーザーの自動化投資総額は本体出荷額より広い概念である(JARA「2025年暦年統計」)。
| 市場の切り口 | 公開データで確認できる内訳・変化 | 経営上の読み方 |
|---|---|---|
| 日本メーカーの販売先 | 2025年国内向け2,041億円、輸出7,897億円。国内−10.8%、輸出+32.4%(JARA「2025年暦年統計」) | 国内営業の停滞を世界需要の停滞と解釈しない |
| 中国の需要用途 | 2025年電気・電子9万6,400台、自動車7万8,900台、金属・機械7万8,700台。それぞれ+16%、+38%、+44%(IFR「2026年中国市場発表」) | 自動車専業の競争力と一般産業の開拓力を別々に評価する |
| EUの需要用途 | 2025年自動車1万4,900台(−25%)、金属1万3,000台(−13%)、食品・飲料5,300台(+4%)(IFR「2026年EU市場発表」) | 大口顧客の減速下でも用途によって案件は残る |
| 協働ロボット | IFRの2026年発表では、2025年設置の約11%(IFR「2026年発表資料」) | 成長分野であっても産業用ロボット全体を代表させない |
過去5年では生産拠点の拡大に伴う需要の地域変化があり、インドの2020〜25年設置台数は年平均27%増となった(IFR「World Robotics 2026」)。一方、ナブテスコは2024年に完成ロボットの在庫調整継続を説明しており、2026年4〜6月の精密減速機受注は前年同期比+23%に回復した。部品発注と最終需要は在庫を介してずれるため、両者の増減を同一視できない(ナブテスコ「2024年Q3決算説明」、ナブテスコ「2026年12月期中間決算説明」)。
2025年にはJARA総出荷が3年ぶりに増加したが、国内向けは減少した。JARAは2026年の受注額を1兆2,200億円(+16.7%)と見通している。2026年7〜9月期の会員ベース受注は四半期として過去最高となり、国内出荷も+16.3%、自動車向けは6四半期ぶりに増加した。ただし1〜9月の累計では国内出荷+4.5%に対し輸出+28.8%であり(計算)、同期の輸出の伸びは電子部品実装用(+41.6%)が主導した。台数ベースの総出荷は+5.4%にとどまり、金額の伸びには用途構成の変化も含まれる。事業計画は、「中国一般産業」「米国の工場投資」「日本の既存設備更新」といった需要単位に分ける。為替による円表示の増減も、数量と分けて見る(JARA「2025年暦年統計」、JARA「2026年7〜9月期統計」、JARA「2026年1〜9月 四半期統計表」)。
顧客と需要の特性
顧客が購入するのはアームの運動性能だけではなく、要求品質で生産を続けられる工程である。したがって、最安値の本体より、立ち上げ失敗や停止の損失を含む総費用が購買を左右する。以下は導入支援資料等に基づく整理であり、各社の非公開条件ではない(関東経産局「導入支援パッケージ」)。
| 顧客層 | 主な対象工程 | 購買の決め手 | 説明すべき費用・リスク |
|---|---|---|---|
| 自動車・部品 | 車体溶接、塗装、部品加工・搬送 | タクト、溶接・塗装品質、既存機種との共通性、海外拠点支援 | ライン停止、車種変更、複数設備の同期 |
| 電機・電子、半導体 | 組立、検査前後の搬送、クリーン環境の搬送 | 精度、清浄度、装置との適合、短い製品サイクルへの対応 | 汚染・破損、装置認定、品種変更 |
| 金属加工・機械 | 工作機械への着脱、研磨、重量物搬送 | 夜間運転、段取り替え、ワーク供給の安定 | 前後工程の詰まり、治具追加、保全 |
| 食品・日用品 | 包装、整列、箱詰め、パレタイズ | 衛生性、洗浄性、品種切替、限られた設置面積 | 材料のばらつき、清掃時間、短時間稼働 |
| 工場内物流 | 入出庫、通い箱・ケースの積み下ろし | 現行動線との適合、混載対応、復旧の容易さ | 荷姿変更、欠品、倉庫・生産管理との接続 |
大企業では生産技術部門が仕様を作り、製造・品質・保全・安全部門が評価し、調達部門が価格と契約を詰め、投資委員会等が承認することが多い。中小企業では経営者と工場長が判断を兼ねるため、SIerによる現状工程の把握が一段と重要になる。関東経済産業局は導入の基本フローを、事前検討・調査、要件確認、要件定義、仕様検討、機器・システム提案、導入、運用・改善・保守の7段階で示している。各段階で、要求の追加を誰が負担するかを決めておく(関東経産局「導入支援パッケージ」)。
価格感度は停止損失と稼働時間で変わる。多直操業の基幹ラインでは稼働保証や部品供給が重く、低稼働の小規模工程では初期投資が障壁になる。同一メーカーの操作教育、予備品、プログラム、保守契約を蓄積すると、乗り換え費用が生じる。一方、新設工場や独立したセルは、比較的新規メーカーを試しやすいというのが、公開情報からの分析である。
需要は消費の季節性より、工場新設、モデル更新、設備予算と景気に連動する。人手不足は投資の理由になるが、製品数量や稼働時間が不足すれば採算は成立しない。2025年に日本の設置台数の減少と中国の拡大が同時に起きたことは、省人化の必要性だけで短期需要を予測できないことを示す(IFR「World Robotics 2026」)。
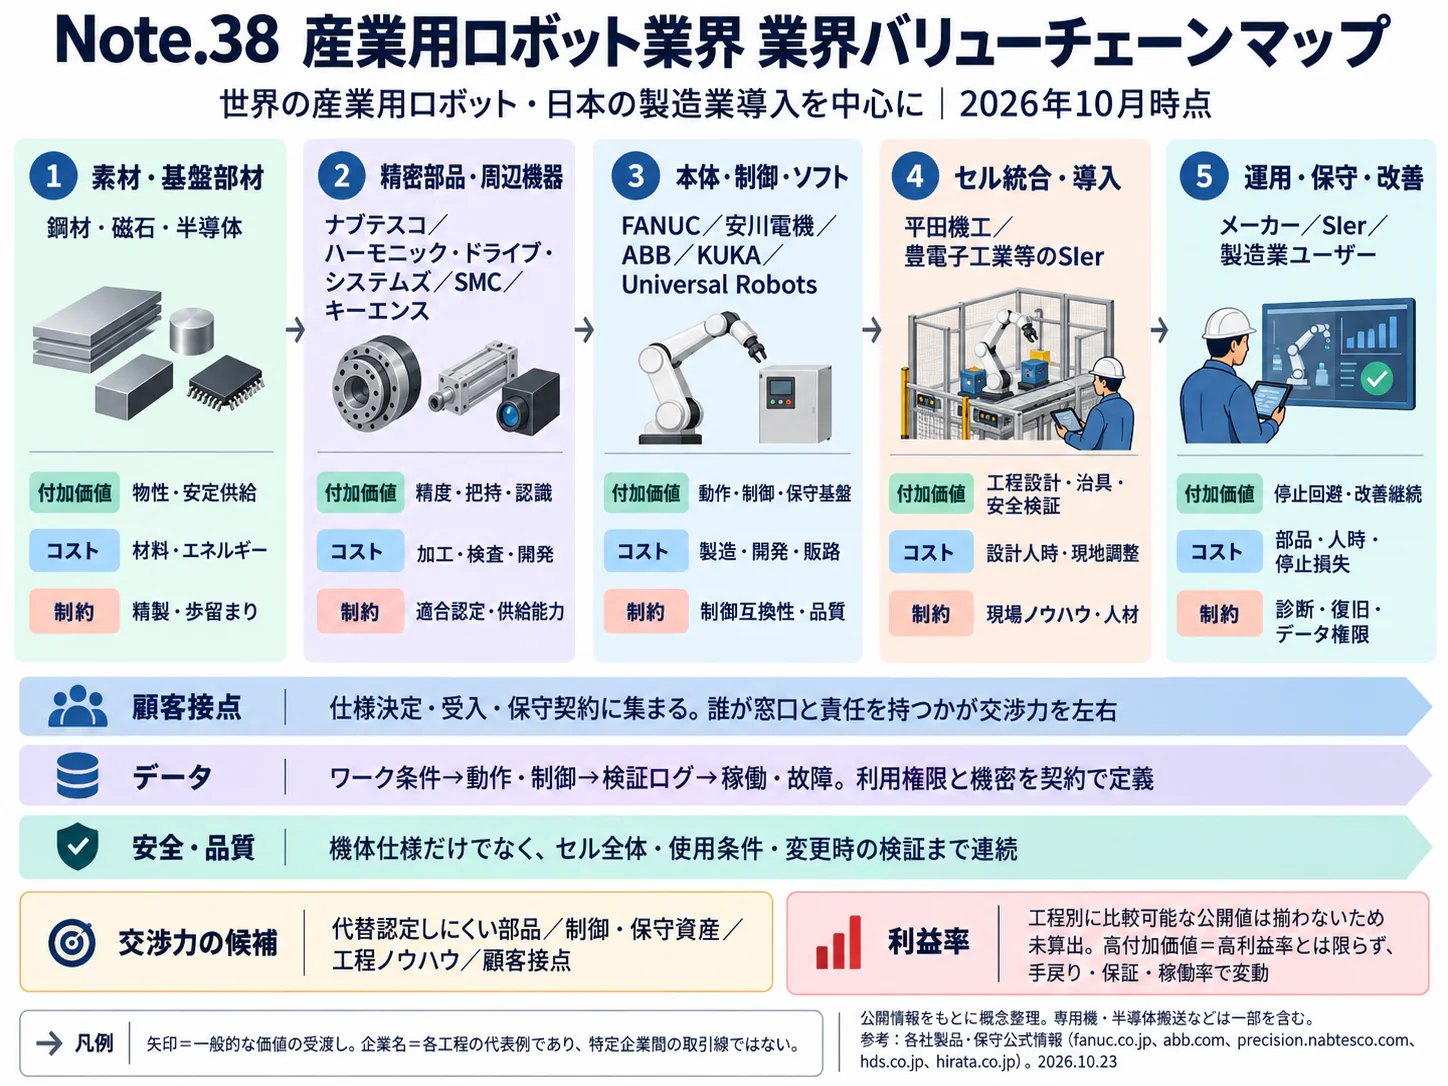
バリューチェーンと収益構造
利益を左右するのは、機体の付加価値に加え、案件ごとの設計・調整をどれだけ再利用できるかである。設備全体の受託には工期延長・検収遅れの負担も伴う。公開決算からは、ロボット本体、SI、保守の工程別平均利益率を同条件で比較できないため、以下では確認できる実績と収益構造の分析を分ける。
部品・本体製造では、減速機、サーボ、軸受、エンコーダー、制御基板等の組合せが精度と耐久性を決める。ナブテスコは産業用ロボット向け精密減速機を供給し、安川電機はモーション制御とロボットの双方を事業化している。部品単価だけで調達先を変更すると、機械的な寿命や位置決め特性の再検証が要る。認定済み部品の供給安定性も付加価値となる(ナブテスコ「精密減速機」、安川電機「2026年2月期決算」)。
工程設計・システム統合では、搬送物の供給方法、把持、位置決め、検査、安全柵、制御盤を一つの設備にまとめる。教示・立ち上げはその設計を実際のワークと工場条件に合わせる工程である。分析では、同じアプリケーションを再利用して設計・検証時間を減らすことが、SIの収益性を高める。
| 収益の所在 | 公開情報で確認できること | 解釈と限界 |
|---|---|---|
| 本体・ロボット事業 | 安川電機の2026年2月期ロボット売上2,470.12億円、営業利益204.18億円。営業利益率8.3%(計算)。売上+4.0%、営業利益−14.0%(安川電機「2026年2月期決算」) | 台数・売上の拡大と利益拡大は一致しない。個別製品の採算は非開示 |
| 複合的な設備・物流事業 | KUKAの2025年全社EBIT率1.5%。ロボットに加えシステム・物流を含み、再編費用等の影響がある(KUKA「2025年年次報告」) | システム事業を含む全社値であり、日本企業のロボット部門と単純比較できない |
| 保守・更新 | ファナックの2026年3月期サービス部門売上1,411.43億円(ファナック「2026年3月期決算」) | ロボット以外のFA・工作機械関連も含み、ロボット保守市場の規模や利益率ではない |
コストの構造は、本体メーカーとSIerで異なる。本体には購入部品、加工・組立、研究開発、品質保証、拠点維持の負担があり、SIには設計者、外注製作、現地据付、出張、追加調整の負担がある。原材料・人件費・物流費の業界共通の構成比は確認できず、推測による割合は示さない。
価格転嫁は一様ではない。ナブテスコは2024年度の価格転嫁交渉の妥結を説明したが、販売減少で利益貢献は限定的としていた。2026年中間期には、増収と価格転嫁効果で精密減速機を含むセグメントの営業利益率が10.6%(前年同期5.0%)に改善したと説明している。価格転嫁の効果は数量の回復と重なって初めて利益に表れる(ナブテスコ「2024年Q3決算説明」、ナブテスコ「2026年12月期中間決算説明」)。個別システムでは契約後の仕様追加を料金に反映できるかも採算を左右する。
運転資金では、部品を先に手配し、組立後も検収まで回収できない期間が問題になる。受注が増えても、仕掛品と売掛金が膨らめば資金負担は増す。分析にもとづく提案は、見積時点で設計承認・工場試験・現地検収の支払条件を分け、顧客都合の据付延期と自社の性能未達を契約上区別することである。
供給網では、部品の納期に加え、代替品への切替時間も見る。工場の完成直前に一部品が欠ければ、完成機の出荷・ライン稼働が遅れる。海外拠点向けには、輸送費に加え、現地の修理部品在庫と技術者の派遣可能性まで調達計画に入れる。
資源循環では、既存機の延命・再配置と新品販売が補完関係になり得る。再配置には残存寿命、旧コントローラーの供給、移設先での安全評価が必要であり、中古アームを安く調達するだけでは成立しない。保守履歴を再利用可能な形で保有することが、更新提案と再配置サービスの土台となる。
競争環境
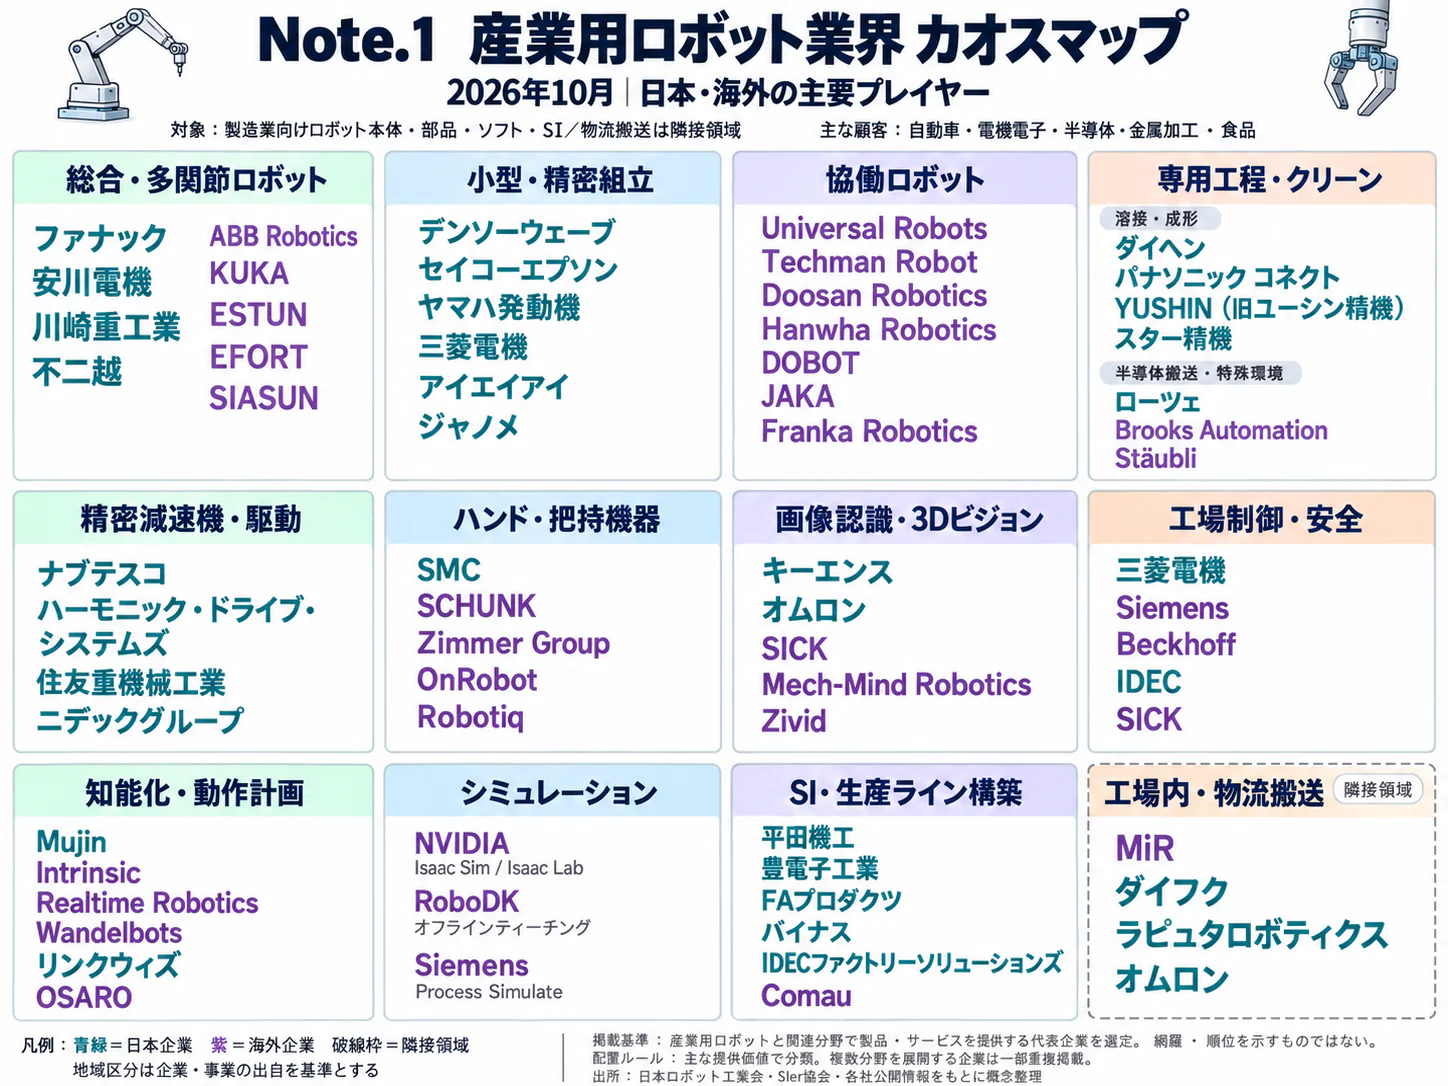
競争は、大手の世界共通プラットフォーム、中国メーカーの国内市場での規模拡大、用途特化のシステム事業という複数の層で進んでいる。ファナック、安川電機、ABB、KUKAを一つの売上ランキングに並べるだけでは、対象事業と戦略の違いを取り落とす。同一範囲の世界上位集中度は公開資料で確定できず、「4強で何割」とは示せない。
国内のロボット製造業は経済センサスで480事業所であるが、これを大手480社が競合する市場と読んではならない。企業が複数工場を持つことに加え、独立したSIerや保守会社は別の産業分類にも分かれる。平均従業者数は1事業所当たり約44.1人(2万1,154人÷480、計算)であるものの、規模別分布や本体市場の寡占度を示す値ではない(総務省・経産省「経済センサス」)。
競争要因
以下の強弱・方向は、公表された事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 中国では国内ブランドが2025年設置の55%を占める一方、外国ブランドも増加。複数の供給層が拡大している(IFR「2026年中国市場発表」) | 強まる |
| 新規参入の脅威 | 中 | 協働機、制御、用途別セルでは参入可能だが、長期保守と安全検証が必要。DOBOTは協働機と教育用途を展開(DOBOT「2025年業績」) | 強まる |
| 買い手の交渉力 | 強 | 大口設備案件は仕様・検収条件の影響が大きい。安川電機ではロボット増収でも減益(安川電機「2026年2月期決算」) | 変わらない |
| 売り手の交渉力 | 中 | 精密減速機等は性能・認定が重要だが、需要と在庫の循環にも左右される(ナブテスコ「精密減速機」、ナブテスコ「2024年Q3決算説明」) | 変わらない |
| 代替手段の脅威 | 中 | 専用機、工程の簡素化、手作業が代替となる。導入前の工程・採算検討が必要(関東経産局「導入支援パッケージ」) | 変わらない |
買い手の交渉力が強くても、既存ラインの機種変更が容易という意味ではない。新設時には相見積が効き、運用開始後には予備品・教育・プログラムの共通性が効く。メーカーは更新・保守まで含めて顧客関係を作り、SIerは工程知識で接点を維持する。
国内主要企業の比較
| 企業 | 規模・開示範囲 | 強みを示す事業・製品 | 戦略上の違い・直近の確認事項 |
|---|---|---|---|
| ファナック | ロボット部門3,786.10億円、2026年3月期 | CNC・サーボを含むFA基盤、多用途のロボット、サービス網 | 標準製品と世界の販売・保守基盤を持つ。2026年4〜9月のロボット売上は1,943.24億円、前年同期比+12.6%(ファナック「2026年3月期決算」、ファナック「2027年3月期中間決算」) |
| 安川電機 | ロボット2,470.12億円、2026年2月期 | サーボ・制御、溶接・搬送等のアプリケーション | 2026年3〜8月のロボット売上1,184.04億円、前年同期比−0.7%、営業利益59.74億円、同−43.3%。国内の基幹システム移行による販売減と欧州の事業構造改革費用の一時計上を挙げる。通期の回復と直近半期の動きは分けて見る(安川電機「2026年2月期決算」、安川電機「2027年2月期中間決算」) |
| 川崎重工業 | ロボット外部売上929億円、2026年3月期 | 車体・塗装、半導体搬送、一般産業向け | 半導体向けや高付加価値領域を重視。精密機械・ロボット全体の2,591億円は油圧等を含むため使用しない(川崎重工「2025年度決算説明」) |
ファナックのロボット部門の利益率は独立開示されていないため、全社の利益率をロボットの数字として扱うことはできない。川崎重工業の資料には内部売上を含むロボット売上もあるが、本稿の数値は外部売上929億円である。こうした違いを揃えずに「売上が大きいほど効率的」と結論付けるのは不適切である。
直近3年の再編では、安川電機による東京ロボティクスの完全子会社化が2025年7月1日付で確認できる。買収価格や対象技術の利益貢献は、確認した資料では確認できない。このため、買収効果は数値では評価しない(東京ロボティクス「お知らせ」)。また、ABBが2025年10月に公表したロボティクス事業の売却契約は、産業機器の既存大手以外の資本が中核事業へ入る動きである。ただし、2026年10月時点でも、完了予定はなお同年第4四半期である(ABB「ロボティクス売却契約」、ABB「2026年Q3決算発表」)。
成功の鍵は四つある。第一は顧客工程で再現できる品質・稼働性能であり、ファナックの製品・保守基盤や安川電機の用途別展開を、個別工程の試験で評価することである。第二は設計の再利用であり、毎回異なる設備を一から作る事業では、受注増がそのまま技術者不足を深刻化させる。
第三は用途・地域を絞った現地対応である。川崎重工業の半導体領域のように、顧客設備との適合を蓄積できる分野を選ぶことは、単純な機体価格比較を避ける条件になる(川崎重工「2025年度決算説明」)。第四は保守と契約の実行力であり、販売国で故障部品を確保し、追加仕様の費用を回収できる体制が必要である。
海外の動向と主要企業
世界の需要拡大は中国に大きく依存するが、中国市場の拡大が外国メーカーの後退を意味するわけではない。欧州は新規設置が減る一方、既存設備の稼働ストックが積み上がっており、新設販売と更新・保守で機会が異なる。日本企業は、輸出額の拡大だけでなく、現地での販売・立ち上げ・修理の採算を評価する。
| 地域・国 | 2025年の新規設置台数と前年比 | 日本企業にとっての意味 |
|---|---|---|
| 世界 | 60万台超、+11%(IFR「World Robotics 2026」) | 世界全体は拡大している |
| 中国 | 35万4,000台、+20%、世界の59%(IFR「2026年中国市場発表」) | 最大需要地であり、中国メーカーと同じ顧客を争う |
| 米国 | 約3万8,500台、+12%(IFR「World Robotics 2026」) | 日本を上回る世界第2位の設置市場 |
| 日本 | 3万6,219台、−19%(IFR「World Robotics 2026」) | 供給産業の輸出回復と国内投資は乖離 |
| EU27 | 6万500台、−11%。稼働ストック71万2,000台(IFR「2026年EU市場発表」) | 新設投資の弱さと保守対象の大きさが併存 |
| インド | 約1万500台、+15%(IFR「World Robotics 2026」) | 中国より市場は小さく、用途と支援拠点を絞る必要がある |
中国では国内ブランドの設置シェアが2024年57%から2025年55%へ低下したが、台数自体は増加した。外国ブランドの設置も2025年に27%増えており、「中国企業だけが成長を取る」という見方は実績と一致しない。もっとも、一般産業の需要には用途別の振れがあるため、中国全体の成長率は、自社の食品・機械等の顧客群へ一律には当てはめない(IFR「2026年中国市場発表」)。
海外主要企業
金額は原文通貨で示す。事業範囲・期間が異なり、規模順位ではない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ABB | スイス | US$1,735 million、2026年1〜9月。ロボティクスを中心とする非継続事業(ABB「2026年Q3財務資料」) | 本体、制御、ソフト、用途別システム | ソフトバンクグループへの売却契約。2026年第4四半期完了予定、承認等が条件(ABB「2026年Q3財務資料」) | ロボティクス製品・ソフトを展開(ABB「RobotStudio生成AI機能」) |
| KUKA | ドイツ | €3,897.2 million、2025年。物流等を含む全社(KUKA「2025年年次報告」) | 自動車設備、ロボット、Swisslog等の物流システム。Midea〈美的〉傘下 | 2025年は中国とSwisslogが需要を支え、事業再編も実施(KUKA「2025年年次報告」) | 日本拠点を通じ展開。個別国内売上は非開示(KUKA「KUKA Japan」) |
| テラダイン/ユニバーサルロボット(UR)・MiR | 米国/両事業会社はデンマーク | US$308.3 million、2025年Robotics(2024年US$364.8 million)。URとAMRのMiRを含む(Teradyne「2025年10-K セグメント情報」) | 協働アームと自律移動機を軸に展開。2025年のRobotics部門は税引前損失US$99.4 million(Teradyne「2025年10-K セグメント情報」) | 2026年7〜9月期のRobotics売上はUS$96 millionで第3四半期として過去最高、黒字化と発表(Teradyne「2026年Q3決算」)。日本の2026年展示で両製品の統合システムを紹介 | 国内展示会で認定SIer等と共同展示(UR「RTJ 2026出展」) |
| エストゥン〈埃斯顿〉 | 中国 | RMB3,995.630 million、2025年産業用ロボット・インテリジェント製造システム(ESTUN「2025年年次報告」) | ロボット本体、ワークステーション、製造システムを展開 | 同事業の売上は前年比+31.91%。2025年年次報告で本体とシステムの事業内訳を開示(ESTUN「2025年年次報告」) | 日本での専用販売・保守体制の現状は本調査で確認できず |
| ドボット〈越疆科技〉 | 中国 | RMB492.209 million、2025年全社。教育用途を含む(DOBOT「2025年業績」) | 協働アームと教育・研究向け製品 | 2025年売上は前年比+31.7%。日本の国際ロボット展に出展(DOBOT「2025年業績」、DOBOT「iREX 2025出展」) | DOBOT JAPANによる国内展開(DOBOT「iREX 2025出展」) |
ABBの売却契約時に示された企業価値はUS$5.375 billionであり、ABBは同部門の2024年売上をUS$2.3 billion、従業員を約7,000人と説明した。2026年10月20日の決算資料でも完了は同年第4四半期の予定であり、「買収完了」とは記述できない。売却準備に伴う会計区分の変更もあるため、従来のRobotics & Discrete Automation全体の売上と接続してロボットの成長率を算出することは避ける(ABB「ロボティクス売却契約」、ABB「2026年Q3財務資料」)。
日本企業の海外依存は高い。ファナックの2026年3月期は全社売上8,578.31億円、国内売上1,107.82億円で、海外比率は87.1%(計算)となるが、これはロボット部門だけの値ではない。同社の2026年3月発表の米国US$90 million投資は、ミシガン州で将来のロボット生産拡大に備える土地・建屋の取得であり、完成は2027年後半の予定である。稼働済みの能力とは区別する(ファナック「2026年3月期決算」、ファナック「米国投資計画」)。
日本への影響は、海外ブランドの販売拡大に加え、協働機と移動機を組み合わせたセルや、用途別パッケージの選択肢増加として現れる。今後2〜3年、独立した工程や新設設備で、比較採用が増える可能性があるとみられる。既存ラインの切替には保守・教育・検証の負担が残る。
外部環境と制度の変化
2026〜2027年の重要な変化は、欧州向け機械の安全、接続製品のセキュリティ、設備データの取り扱いを別々に準備できなくなることである。日本国内では、安全な導入・運用の責任に加え、受託製作の価格協議と取引条件を見直す。適用は製品・取引の範囲によって異なる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制・安全 | EU | 機械規則に移行。機体と統合設備の責任分担、技術文書・適合評価を再点検 | 原則2027年1月20日適用 | 大・対応費用は向かい風、適合能力は参入条件 | EU「機械規則2023/1230」、欧州委員会「Machinery」 |
| 法規制・AI | EU | Digital Omnibus on AI(規則2026/1744)。機械規則をAI法附属書IのセクションBへ移し、機械に組み込む高リスクAIの要件は機械規則の委任法令で定める | 2026年7月24日官報掲載。委任法令は2028年8月2日までに適用 | 中・二重の適合評価は避けやすくなるが、要件の中身は未確定 | EU「規則2026/1744」 |
| 法規制・セキュリティ | EU | Cyber Resilience Act。対象デジタル製品について、悪用された脆弱性・重大インシデントの報告等 | 報告義務2026年9月11日、主要義務2027年12月11日 | 大・維持対応は負担、支援サービスには追い風 | 欧州委員会「CRA概要」、欧州委員会「CRA報告義務」 |
| 法規制・データ | EU | Data Act。接続製品の利用者によるデータアクセス等。設計段階のアクセス要件も開始 | 原則2025年9月12日適用。第3条1項は2026年9月12日後に市場投入する対象製品等 | 中・データ独占には向かい風、保守参入には追い風 | 欧州委員会「Data Act」、EU「データ法2023/2854」 |
| 取引制度 | 日本 | 取適法。対象委託取引で協議に応じない一方的な代金決定等を規制 | 2026年1月1日施行 | 中・受託側の協議環境に追い風、発注管理には追加対応 | 公取委「取適法」 |
| 産業政策 | 日本 | AIロボティクス戦略。2040年に60兆円規模の市場のうち20兆円規模の獲得、国内1,000万台規模のAIロボット導入を掲げ、減速機・モーター等の国内開発・生産やSIerの拡充を支援 | 2026年3月26日決定、5月27日・8月28日改定 | 中・研究開発とデータ整備には追い風、目標は政府の目標であり需要の予測ではない | 内閣官房「AIロボティクス戦略(概要)」、経産省「ロボット政策」 |
| 技術・安全規格 | 国際 | ISO 10218-1:2025公表。産業用ロボット本体の安全要求を更新 | 2025年2月公表、以後の設計・調達で確認 | 大・検証負担と安全性能の差別化 | ISO「10218-1:2025」 |
| 労働安全 | 日本 | 協働作業でもリスク評価と必要な防護措置を要求。教示・検査等の特別教育も確認 | 2013年12月24日通達、2026年10月時点も運用確認が必要 | 大・無対策導入には制約、安全設計への需要 | 厚労省「ロボット協働作業」、厚労省「労働安全衛生規則」 |
欧州向けには、機器単体を輸出する会社と、現地でセル全体を完成させる会社の分担が重要になる。安全機能の変更、制御ソフトの更新、既存設備の大幅改造があれば、誰が技術文書を保持して評価するかを、契約と設計で揃えておく。ISO規格の発行自体を法令の施行や、EUでの適合推定の自動成立と混同してはならない(EU「機械規則2023/1230」、ISO「10218-1:2025」)。
CRAでは出荷時に安全であるだけでなく、その後の脆弱性対応も製品計画に入る。Data Actによるアクセスも、すべてのデータを無条件に無償公開する制度とは読まず、対象データ、営業秘密、利用者との契約を確かめる。日本企業には、制御機器の長期保守期間とソフトウエア支援期間の不一致を減らす課題が生じる(欧州委員会「CRA概要」、欧州委員会「Data Act」)。学習機能を持つ安全関連部品は、2026年7月の改正でAI法ではなく機械規則の側で要件が定められることになったが、委任法令の内容は2026年10月時点で確定していない(EU「規則2026/1744」)。
人口減少や採用難は長期的な省人化需要を支える一方、需要減少や低稼働の工場では設備投資を抑える方向にも働く。脱炭素・資源循環では、ロボット単体の消費電力に加え、不良・再加工、待機時間、設備再利用を含む工程全体を評価する。これらは一律の市場成長率を与える要因ではなく、対象工程の稼働条件を通じて採算に響く、というのが公開情報からの分析である。
人材と生産性
人材上の制約は、ロボットを作る人数だけでなく、顧客の工程を設計し、安全に立ち上げて保守できる人材の不足にある。賃金はロボット専業の統計が得られないため近接する産業分類を使い、人手不足の強さを業界全体の求人倍率で断定しない。
必要な職種は、機械・電気設計、PLC・ロボット制御、溶接・塗装等の工程技術、安全設計、現地サービスである。とりわけSIerは、顧客の仕様を理解する力と、実機で不具合を解消する力の双方を必要とする。経済産業省がロボット導入・システム統合を政策課題に置いていることも、本体供給だけでは普及が進まない構造を示している(経産省「ロボット政策」、関東経産局「導入支援パッケージ」)。
2025年調査の「生産用機械器具製造業」の算式上の年収は586.4万円である。同じ原表では企業規模1,000人以上が約800.5万円、10〜99人が約483.5万円となるが、いずれも月額給与×12+賞与等による計算であり、職種・年齢・勤続年数等の構成差を含む。ロボット技術者の採用相場や、規模を変えた場合の賃金効果を直接示すものではない(厚労省「2025年賃金構造基本統計」)。
この差が示すのは、地域SIerが大手と一律の待遇で競う難しさである。分析にもとづく提案は、得意工程の標準化、試運転設備の共用、海外出張・休日立ち上げの負荷管理を組み合わせ、熟練者一人に案件を集中させないことである。業界固有の最新賃上げ率は確認できず、単年の水準から上昇傾向を推測することは、本稿では対象外とする。
経済センサスのロボット製造業では、2020年の付加価値額等は4,234.12億円であり、2021年6月の従業者数で割ると1人当たり約2,002万円となる(計算)。ただし、原表は従業者29人以下について粗付加価値額を用い、金額と人数の基準時点も異なる。労働時間や海外企業の集計基準を揃えられないため、これを国際的な生産性順位には使わない(総務省・経産省「経済センサス」)。
教示・検査等の業務では、労働安全衛生規則に基づく対象業務の特別教育が必要になる。講習の修了と、セル全体のリスク評価・安全設計の能力は同一ではない。資格・教育の受講者数だけでなく、実ワークでの受入試験、異常停止後の復旧、海外現場での説明まで担える人材を計画的に育てる(厚労省「労働安全衛生規則」)。
2030年に向けたシナリオ
2030年の分岐点は、第一に世界の工場投資がどこで続くか、第二に導入・品種変更・保守の費用をどこまで抑えられるかである。世界の台数が増えるシナリオでも、日本企業の利益が増えるとは限らない。以下は、分析にもとづく条件付きシナリオであり、確率や市場規模の独自推計ではない。
IFRは2026年9月時点で、世界の新規設置を2026年65万5,000台、2029年80万6,000台と予測している。この予測を2030年へ機械的に延長しない。経営計画ではこの世界成長を参照しつつ、自社の地域・用途構成と販売後の費用を別途検証する(IFR「World Robotics 2026」)。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て・備え |
|---|---|---|---|
| 選別的な成長 | 中国・米国等の需要と既存設備更新が支え、採算の合う用途へ投資が集中 | 地域差が続き、設計再利用と保守改善が徐々に進む | 現時点の基本ケース。用途別の利益管理と現地支援に投資 |
| 導入範囲の拡大 | 中小工場でも多品種工程への導入が増え、リピート案件が広がる | 工場投資が持続し、セル標準化で導入・品種追加費が低下 | 上振れケース。初回導入から横展開までの工数削減が確認条件 |
| 台数増・利益停滞 | 世界では設置が増えても、価格競争と現地化費用で収益が伸びない | 地域分断、機種増加、短納期要求、検収費用の上昇が重なる | 無視できない下振れ。受注選別、仕様の絞り込み、資金管理を強化 |
基本ケースを置く理由は、世界の成長と日本・欧州の減少が、既に同時に起きていることである。上振れへの転換は展示会の出展数ではなく、同じセルの再受注、短い立ち上げ期間、保守を含めた利益の改善で判断する。下振れは需要の絶対減だけでなく、売上増に伴う現地サービス費や追加調整費の増加でも起こり得る。
| 見ておくべき先行指標 | 確認する統計・発表 | 判断すること |
|---|---|---|
| 国内・輸出別の受注と出荷 | JARA四半期統計(JARA「2026年7〜9月期統計」) | 輸出主導の回復が国内に波及しているか。会員範囲を固定して比較 |
| 地域・用途別の新規設置 | IFR年次統計・国別公表(IFR「World Robotics 2026」、IFR「2026年中国市場発表」、IFR「2026年EU市場発表」) | 中国の大口用途と他地域の需要が持続するか |
| 売上とロボット部門利益の差 | 安川電機等の決算資料(安川電機「2027年2月期中間決算」) | 増収が利益に結び付いているか |
| 部品受注・在庫調整 | 減速機メーカーの決算説明(ナブテスコ「2026年12月期中間決算説明」) | 本体生産の増減か、流通・顧客在庫の変化か |
| 大規模再編と現地能力 | ABB・ファナック等の正式発表(ABB「2026年Q3財務資料」、ファナック「米国投資計画」) | 契約・計画が完了・稼働へ移ったか |
経営・企画部門への示唆
2026年の受注は過去最高水準にあるが、増収がそのまま利益にならない事例と、国内より輸出が伸びる構図が続いている。以下は、本稿のデータをもとにした選択肢と、一次調査で詰める論点である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ | 判断前に確認する条件 |
|---|---|---|---|
| 大手(本体メーカー) | 伸びる用途に供給能力と技術者を寄せる。欧州は新設販売より、既存機の保守・改造・セキュリティ更新で稼ぐ体制に切り替える | 川崎重工業の半導体向けロボット売上は2025年度379億円、2026年度計画460億円(川崎重工「2025年度決算説明」)。EUの2025年新設は−11%だが稼働台数は71万2,000台(IFR「2026年EU市場発表」) | 用途別の受注残の粗利と納期。欧州で2027年1月以降に改造・更新する既存機の台数と、その適合評価を自社と現地SIerのどちらが担うか |
| 中堅・中小(SIer・部品・周辺機器) | 1工程に絞った標準セルを作り、同じ業種の工場へ横展開する。価格は2026年1月施行の取適法が禁じる「協議に応じない一方的な代金決定」を根拠に協議を求め、仕様追加の代金を回収する(公取委「取適法」) | ロボット製造業は480事業所、1事業所当たり約44人(総務省・経産省「経済センサス」)。混載通い箱の荷降ろしは、導入済み事例で対象工程の人員3人から0人(提供企業の公表値、Mujin「松田電機工業所導入事例」) | 同じセルの再受注件数と、2件目以降の設計工数の削減率。政府のAIロボティクス戦略が掲げるSIer支援策の対象要件(内閣官房「AIロボティクス戦略(概要)」) |
| 新規参入を考える企業 | 汎用アームの新規開発ではなく、ハンド、認識、データ収集、保守など工程の弱点を埋める領域から入る。資本参加型の参入は、買収後の保守網の維持を条件に評価する | 協働機の大手でもTeradyneのRobotics部門は2025年に税引前損失US$99.4 millionで、黒字化は2026年7〜9月期(Teradyne「2026年Q3決算」)。ABBのロボティクス部門のソフトバンクグループへの売却は2026年第4四半期完了予定(ABB「2026年Q3財務資料」) | 既存コントローラーとの接続仕様の開示範囲。欧州機械規則で機械の製造者責任を負う相手。保守拠点を持たない地域での故障対応 |
分析では、3つの立場に共通する優先順位は「保守で回収できる顧客基盤があるか」を先に確かめ、その後に機体や用途の選択を決めることである。システム事業の拡大には注意が要る。設備・物流システムを含むKUKAの2025年のEBIT率は1.5%であり(KUKA「2025年年次報告」)、案件ごとの設計を減らさずに範囲を広げると、売上の増加ほど利益は残らない。中堅・中小がSIの受注を増やす場合も、標準化の比率を先に上げることが条件になる。フィジカルAIを入口にする新規参入も、売上化の時期を短く見積もらない。減速機大手のナブテスコは、フィジカルAI向けの本格的な売上貢献を2027年と見込み、顧客はまだ試験段階と説明している(ナブテスコ「2025年12月期決算説明会Q&A」)。
通説と異なる見方
第一に、「人手不足の日本は伸びる市場」という見方は、足元の数字と合わない。2026年1〜9月の会員ベース出荷は、輸出の前年同期比+28.8%に対し国内は+4.5%である(計算、JARA「2026年1〜9月 四半期統計表」)。7〜9月期の国内回復を見ても、累計では輸出主導が続く。国内の予算は、需要の総量より既存設備の更新時期に合わせて組む。
第二に、「中国の国産化で外資は締め出される」とは言えない。中国ブランドの設置シェアは2024年57%から2025年55%へ下がり、外国ブランドの設置は+27%であった(IFR「2026年中国市場発表」)。撤退か全面投資かではなく、自動車や金属・機械など伸びの大きい用途を選ぶ判断が要る。
第三に、「業界の受注が最高なら主要メーカーの利益も伸びる」とは限らない。2026年7〜9月期の受注は四半期として過去最高だった(JARA「2026年7〜9月期統計」)。一方、安川電機の2026年3〜8月のロボット営業利益は−43.3%で、ファナックのロボット売上は4〜9月に+12.6%だった。分析では、差を生むのは地域の構造改革費や国内のシステム移行など、需要の外側にある実行の要因である。
公開情報ではわからないこと
| 論点 | 確かめる方法 |
|---|---|
| 用途別・地域別のロボット本体の利益率。ファナックはロボット部門の利益を開示していない | 決算説明会での質疑記録の蓄積と、販売代理店・元営業担当者へのインタビューで値引き幅と保守契約の付帯率を聞く |
| 中国で外国ブランドが選ばれる用途と、中国ブランドとの価格差 | 中国の現地SIer・代理店への聞き取りと、同一仕様の見積比較を現地で行う |
| SIer案件で、追加調整や検収遅れが利益をどれだけ削っているか | 国内SIer20社程度へのアンケートで、検収までの日数と追加工数の比率を工程別に集め、発注側の生産技術部門への面談で仕様変更の発生理由と照合する |
| ABBの売却完了後に、日本と欧州の販売・保守体制がどう変わり、顧客が他社への切替を検討するか(提携・買収の論点) | ABB製ロボットを使う工場の保全部門と、同社の代理店・SIerに面談し、部品供給と契約更新の見通しを確認する |
| フィジカルAIの実証が、量産ラインでどの程度の稼働率と復旧時間を出しているか。データの権利を誰が持つか | 実証に参加した工場を訪問し、停止記録と人の介入時間を観察する。実証契約のデータ条項を発注側の法務部門に聞く |
出典
数値は官公庁・業界団体の原統計と企業の公式資料を優先した。公表日が確認できない継続更新ページは、その旨と確認日を示す。
- 日本ロボット工業会「2025年 暦年 受注・生産・出荷実績(会員+非会員)」(2026年6月1日)
- 安川電機「2026年2月期 決算短信」(2026年4月10日)
- IFR「World Robotics 2026:世界の産業用ロボット稼働台数」(2026年9月24日)
- IFR「China Installs 59 Percent of World’s Industrial Robots」(2026年9月24日)
- EU「Regulation (EU) 2023/1230:機械規則・統合版」(原規則2023年6月29日公示、統合版2026年7月27日)
- ABB「Q3 2026 Financial Information」(2026年10月20日)
- Mujin「中小製造業で初となる混載通い箱の仕分け工程を自動化」(PR TIMES)(2026年9月3日)
- 安川電機「SoftBankとの変形物操作システムの検証」(2026年7月13日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業・産業編第1表」(2023年5月31日更新)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類第1表」(2026年3月24日)
- ファナック「2026年3月期 決算短信」(2026年4月24日)
- 川崎重工業「2025年度 決算説明資料」(2026年5月12日)
- 日本ロボット工業会「四半期統計(2026年7~9月期)」(2026年10月22日)
- 日本ロボット工業会「マニピュレータ、ロボット統計 受注・生産・出荷実績【会員ベース】2026年7-9月期」(2026年10月22日、2025年・2026年の四半期値を掲載)
- 富士通「ロボット3社とフィジカルAIの社会実装に向けた事業検討を開始」(2026年7月16日)
- ABB「RobotStudioに生成AIアシスタント機能を追加」(2025年9月25日)
- ファナック「NVIDIAとの連携をさらに強化」(2026年5月15日)
- FANUC America「GMのZDT導入とInnovation Award」(2016年6月2日)
- ファナック「故障予兆診断機能 ZDT」(公表日記載なし、2026年10月30日確認)
- IFR「World Robotics 2026 記者発表資料」(2026年9月24日)
- IFR「European Union’s Industrial Robot Stock Hits Record 700,000 Units」(2026年9月24日)
- ナブテスコ「2024年12月期第3四半期決算説明会資料」(2024年10月31日)
- 関東経済産業局「ロボット導入施策パッケージ」(2026年5月時点版)
- ナブテスコ「2026年12月期 中間決算説明会資料」(2026年8月5日)
- ナブテスコ「産業用ロボット向け精密減速機」(公表日記載なし、2026年10月30日確認)
- KUKA「Annual Report 2025」(2026年公表、日付未確認)
- DOBOT「2025年業績発表」(2026年3月30日)
- ファナック「2027年3月期 第2四半期(中間期)決算短信」(2026年10月23日)
- 安川電機「2027年2月期 第2四半期(中間期)決算短信」(2026年10月9日)
- 東京ロボティクス「お知らせ・安川電機の完全子会社化」(2025年7月1日付の事実を掲載)
- ABB「Robotics部門をソフトバンクグループに売却する契約」(2025年10月8日)
- ABB「Q3 2026 results」(2026年10月20日)
- KUKA「KUKA Japan」(公表日記載なし、2026年10月30日確認。KUKA Japanセールスの連絡先を掲載)
- Teradyne「2025 Form 10-K:Schedule of Segment Information」(2026年2月19日提出)
- Teradyne「Third Quarter 2026 Results」(2026年10月27日)
- ユニバーサルロボット「Robot Technology Japan 2026」(2026年、公表日記載なし)
- ESTUN「Annual Report 2025」(2026年4月24日)
- DOBOT JAPAN「2025国際ロボット展 出展予告」(2025年、公表日記載なし)
- ファナック「FANUC Americaの米国投資計画」(2026年3月24日)
- 欧州委員会「Cyber Resilience Act」(随時更新、2026年10月30日確認。主要義務の適用日2027年12月11日を掲載)
- 欧州委員会「CRA reporting obligations」(随時更新、2026年10月30日確認)
- 欧州委員会「Data Act」(随時更新、2026年10月30日確認)
- EU「Regulation (EU) 2023/2854:データ法」(2023年12月22日公示)
- 公正取引委員会「取適法リーフレット」(2025年、2026年1月施行案内)
- 欧州委員会「Machinery」(随時更新、2026年10月30日確認。2027年1月20日からの適用を掲載)
- EU「Regulation (EU) 2026/1744:Digital Omnibus on AI」(2026年7月8日採択、7月24日官報掲載)
- 内閣官房「AIロボティクス戦略(概要)」(2026年3月26日決定、5月27日一部改定)
- ISO「ISO 10218-1:2025 Robotics—Safety requirements」(2025年2月)
- 厚生労働省「産業用ロボットと人との協働作業」(2014年1月掲載、2013年12月24日通達)
- 厚生労働省「労働安全衛生規則」(現行条文、2026年10月30日確認)
- 経済産業省「ロボット政策」(随時更新、2026年10月30日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
