エグゼクティブサマリー
総合不動産デベロッパーは、都市の集積価値を長期の賃料収入と資金回収へ変える産業である。2026年11月時点の焦点は、オフィス需要の改善を、金利・建築費の上昇を吸収できる収益へ転換できるかにある。既存資産の稼働、新規開発の採算、売却・借換えの条件は、分けて評価する。
要点
- 市場:不動産業全体の2025年度売上高は58兆6,809億円、前年度比−0.2%である。ただし分譲・仲介等を含むため、この数字を都心オフィスの需要減少と読むことはできない(財務省「2025年度法人企業統計」)。
- 構造・需要:2025年度ビル実態調査の全国需要DIは、100坪以上が21%、100坪未満が42%で、ともに前年度から改善した。需要の回復は確認できるが、DIは稼働率ではなく、立地・区画による差も残る(日本ビル協「2025年度ビル実態調査」)。
- 競争・海外:競争力は街区の集積、契約更新、開発実行力にある。海外資本による大型資産取得や、運用報酬を重視する企業の存在は、所有・開発・運営を組み替える選択肢を示す。賃料上昇が資産価値上昇を保証しない点にも注意が必要である(ブラックストーン「紀尾井町取得契約」、Landsec「2026年3月期決算」)。
- 制度:日本銀行は2026年10月30日に翌日物金利を1.25%程度とする方針を決定した。2027年4月以後開始年度からの新リース会計基準、国内外の環境性能規制と併せ、調達条件・テナントの契約審査・更新投資を見直す(日本銀行「2026年10月30日決定」、ASBJ「リース会計基準第34号」)。
- AI:全社の生成AI基盤と館内配送は導入事例があり、災害対応支援は検証段階にある。普及の鍵は建物情報、設備接続、例外対応の設計であり、単体製品の導入ではない(三井不動産「全社生成AI導入」、三井不動産ほか「八重洲の館内配送」、三井不動産・日立「災害対応支援」)。
経営・企画部門への示唆
- 大手は、都心5区に集まる大型新築を、自社旧棟からの移転と旧棟の改修・売却まで含む一つの案件として採算を組む。売却では運営への関与を残す形も比べ、賃料改定の速度は借入コストや要求利回りの上昇幅と並べて管理する。
- 中堅・中小は、延床3,000㎡未満の小型ビルの需要判断が弱い点を前提に、区画の小割りだけに頼らず、顧客を絞った差別化か建替え・売却を比べる。新規参入は、完成資産の共同保有か館内運営の受託から入る。
- 実質賃料、CPI条項の受入れ、移転元ビルの再入居、施工の確約条件、売却後の運営権は公開資料に出ない。テナント企業、仲介会社、施工会社、取引経験者への一次調査で、更新と新規を分けて確かめる。
業界データまとめ
総合不動産デベロッパーだけを切り出した公的な市場規模統計は存在を確認できないため、金額は不動産業全体、雇用・賃金は不動産賃貸業・管理業を代理指標とする。都市オフィスの実態は、これらと別にビルの需要判断、地域別ストック、企業の賃貸部門を組み合わせて読む。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 法人企業統計の不動産業売上高58兆6,809億円。国内の調査対象法人ベースであり、分譲・仲介等を含む広い分類。総合デベロッパー専業市場の金額ではない | 2025年度 | 財務省「令和7年度法人企業統計調査結果」 |
| 市場の伸び | 上記不動産業売上高の前年度比−0.2%(公表値)。前年度は58兆8,245億円 | 2025年度 | 財務省「令和7年度法人企業統計調査結果」 |
| 事業者数 | 宅地建物取引業の免許業者133,727業者(前年度比+1.1%)。仲介・分譲等を含み、自ら行う不動産賃貸のみの事業者を網羅しない | 2026年3月末現在 | 国土交通省「令和7年度宅地建物取引業法の施行状況調査結果」 |
| 従業者数 | 984,240人。経済センサス中分類「69 不動産賃貸業・管理業」の民営事業所の従業者数。うちオフィス賃貸を含む小分類「691 不動産賃貸業(貸家業,貸間業を除く)」は251,202人。住宅賃貸・駐車場・管理を含む代理指標 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」 |
| 平均年収 | 中分類「69 不動産賃貸業・管理業」549万2,700円(計算)。一般労働者・男女計・企業規模計10人以上:月額374.3千円×12+年間賞与等1,001.1千円 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業別」原表 |
| 上位3社の売上高 | 三井不動産9,366.01億円(賃貸)/三菱地所4,089.96億円(丸の内)・6,169.59億円(コマーシャル不動産)/住友不動産4,606.37億円(不動産賃貸)。主要3社の関連部門であり、部門範囲が違うため厳密な順位ではない | 各社2026年3月期 | 三井不動産「2026年3月期決算短信・決算説明資料」 三菱地所「2026年3月期決算短信」 住友不動産「2026年3月期決算短信」 |
| 100坪以上の事務所需要DI | 全国21%(前年度14%)。ビル所有・管理側の需要判断を加重集計したDIであり、稼働率ではない | 2025年度調査、2025年7~8月実施 | 日本ビルヂング協会連合会「2025年度ビル実態調査」 |
| 100坪未満の事務所需要DI | 全国42%(前年度38%)。同調査の小規模区画に対する需要判断DI | 2025年度調査、2025年7~8月実施 | 日本ビルヂング協会連合会「2025年度ビル実態調査」 |
売上高、従業者数、免許業者数は集計対象が異なるため、相互に割り算して企業当たり売上や労働生産性を算出してはならない。ビル実態調査のDIは「強く思う」と「全く思わない」の回答比率差に、「ある程度思う」と「思わない」の比率差の半分を加えた独自指標であり、他調査のDIとも直接比較できない。
AI・フィジカルAIの影響と経営の打ち手
この業界で先に変わるのは資料・契約情報の処理と、完成後のビル運営である。現実空間を認識して移動・作業するフィジカルAIは館内配送などで実用化しているが、無人化の範囲は動線・設備との接続条件に制約される。投資判断では、単体ソフトの精度より、建物をまたいで再利用できる情報と設備接続の設計が重要である。
影響の全体像
本稿は「用地・投資審査→企画・設計・許認可→調達・施工監理→リーシング・契約→運営・保守・エリア管理→改修・売却・資本再配分」の6工程で整理する。「段階」は確認できた用途の到達点、「時期」は普及についての、公開情報からの分析である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 用地・投資審査 | 社内情報の検索、資料要約、検討文書の作成。投資可否の自動決裁は含まない | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 三井不動産の全社基盤導入(三井不動産「全社生成AI導入」) |
| 企画・設計・許認可 | 初期配置の比較、自然言語による設計操作支援。法的適合性の最終判断は人が担う | 生成AI・AIエージェント | 実証中 | 3〜5年 | Autodeskの次世代Assistantプレビュー。既存Forma製品の提供とは区別(Autodesk「次世代AIプレビュー」) |
| 調達・施工監理 | 発注者側で仕様・見積・工程変更を横断照合し、承認すべき差分を提示 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 全社基盤・設計支援からの拡張案。総合デベロッパーの一貫した本番運用は未確認(三井不動産「全社生成AI導入」、Autodesk「次世代AIプレビュー」) |
| リーシング・契約 | 契約条件の抽出、提案資料・特約比較の補助 | 生成AI・AIエージェント | 構想段階 | 2年以内 | 全社基盤からの拡張案。契約処理の一貫した本番運用は未確認(三井不動産「全社生成AI導入」) |
| 運営・保守・エリア管理 | 館内配送、移動経路認識、エレベーター等との連携 | フィジカルAI | 実用(導入事例あり) | 2年以内 | 東京ミッドタウン八重洲のサービス開始(三井不動産ほか「八重洲の館内配送」) |
| 運営・保守・エリア管理 | 就業者・来街者への街区・施設案内 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 丸の内のAIコンシェルジュ提供開始(三菱地所ほか「AIコンシェルジュ」) |
| 改修・売却・資本再配分 | 過去の図面・変更履歴を次の改修案に結び付け、比較資料を作る | 生成AI・AIエージェント | 構想段階 | 3〜5年 | Forma等を保有資産の履歴に接続する、分析にもとづく提案。売却・改修判断の自動化実績は未確認(Autodesk「Forma Site Design」) |
業務はどう変わるか
第一に、社内資料の探索から、根拠付きの判断資料の編集へ移る。 三井不動産は2025年10月にChatGPT Enterpriseを全社導入したと発表しているが、投資・契約の自動承認を意味しない(三井不動産「全社生成AI導入」)。従来の個別検索から、抽出条件の原文・版・権限を確認する仕事へ比重が移る、というのが公開情報からの分析である。特約や原状回復条項は、一般的なひな型より当該物件の締結済み契約を優先する。
第二に、設計案を描く速さより、変更の影響を説明する能力が競争力になる。 AutodeskはFormaを日本向けに提供し、2026年には次世代Assistantのプレビューを公表した(Autodesk「Forma Site Design」、Autodesk「次世代AIプレビュー」)。初期計画の比較支援と、行政協議・構造・消防・避難計画まで含む成立性の保証は別である。発注者が求めるべき成果は、賃貸可能面積、設備負荷、工事費、将来の区画分割がどう変わるかを、同じ条件で説明できる設計データである。
第三に、館内の反復移動を人が担う運営から、人とロボットの例外対応を組み合わせる運営へ移る。 三井不動産、NTT東日本、NAVER Cloud〈네이버클라우드〉は2026年7月、東京ミッドタウン八重洲でロボットによる配送サービスを開始した。対象は特定の店舗・拠点からワークスタイリングまでの動線であり、建物全体の配送を無人化した事例ではない(三井不動産ほか「八重洲の館内配送」)。清掃では、Brain Corpが2018年にソフトバンクロボティクスと組んで日本の業務用清掃市場へ参入すると発表している(Brain Corp「日本展開」)。
導入前は搬送そのものに人員を配置し、導入後は積み下ろし、通行人への配慮、エレベーター待ち、通信障害、通れない荷物への対応が残る。したがって、削減可能な作業時間と、監視・復旧・設備連携の追加費用を同時に測る。なお、三菱地所が2026年10月に発表したRLWRLDとの飲料の手渡し・空容器回収の体験実証は、10月15・16日の2日間の催しで行う短期の実証であり、恒常的な商用運用の成果は確認できない(三菱地所「フィジカルAI体験実証」)。
第四に、災害対応は通信が使えることを前提にした情報検索から、現場で参照できる支援へ広がる。 三井不動産と日立製作所は、小規模言語モデルを用いた災害対応支援システムの開発・検証を公表している。これは実証中であり、全管理物件で本番運用済みとする根拠はない(三井不動産・日立「災害対応支援」)。本部・設備員・警備員の判断を補助する仕組みとして、最新の防災計画との整合、通信断時の稼働、誤案内時の人による停止を訓練に組み込む。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 三井不動産 | 日本 | 全社生成AI基盤、建物へのロボット実装 | 社内業務支援、館内配送の運営設計 | 展開済み。全社導入と八重洲のサービスを公表(三井不動産「全社生成AI導入」、三井不動産ほか「八重洲の館内配送」) |
| 三菱地所 | 日本 | 都市情報基盤とAIコンシェルジュ | 丸の内の来街者・就業者向け案内 | 展開済み。2025年1月提供開始(三菱地所ほか「AIコンシェルジュ」) |
| 日立製作所 | 日本 | 小規模言語モデルによる災害対応支援 | ビルの非常時対応を現場で支援 | 提携・実証あり。三井不動産と検証(三井不動産・日立「災害対応支援」) |
| NTT東日本 | 日本 | 通信・運用基盤とロボットサービス連携 | ビル内の配送と設備連携 | 展開済み。八重洲で共同提供(三井不動産ほか「八重洲の館内配送」) |
| NAVER Cloud〈네이버클라우드〉 | 韓国 | 空間情報・ロボット制御技術 | 館内の自律移動と配送 | 展開済み。八重洲で共同提供(三井不動産ほか「八重洲の館内配送」) |
| オートデスク | 米国 | Forma Site Design、Assistant | 初期設計・解析と設計操作支援 | 展開済み。Formaの国内提供を確認。ただし次世代Assistantはプレビュー段階(Autodesk「Forma Site Design」、Autodesk「次世代AIプレビュー」) |
| Brain Corp | 米国 | BrainOS、自律走行技術 | 業務用清掃機器の自律移動 | 展開済み。ソフトバンクロボティクスとの国内展開を公表(Brain Corp「日本展開」) |
人材・収益・競争への影響
減る可能性があるのは転記・定型照会・反復移動という作業であり、職種全体の消滅を示すデータはない。設備接続、図面・契約の品質管理、障害復旧の重要性は増す。リーシング担当は条件交渉へ、施設管理担当は異常の優先判断と協力会社の統括へ業務配分が移ると考えられる。
収益面では、費用削減がそのまま貸主利益になるとは限らない。管理委託契約、共益費の精算、サービス料金の負担主体によって、貸主・管理会社・テナント間の帰属が変わるからである。評価には、配送1件や清掃対象面積当たりの総費用に加えて、エレベーター混雑、入居者の苦情、作業未完了率も含める。公表されていない削減率を一律に置くべきではない。
競争上の焦点は、「建物を所有すること」に加え、「複数メーカーの設備を安全に接続し、運営データを持ち出せること」に移ると考えられる。特定の制御サービスへの依存が深まれば、機器更新時の選択肢を失う可能性がある。映像・入退館情報の取扱い、事故時の責任、保険、消防設備との干渉、車椅子利用者を含む通行安全を、実装前の契約と設計で確定させておく。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 建物・フロア・区画IDを契約、図面、修繕台帳で統一する | 共通 | 直ちに〜1年 | 条件照会や改修検討の取り違え防止 | 正式版の定義、閲覧権限、更新責任者 |
| 高 | 更新・増床交渉の資料作成から導入し、特約の引用元を必須にする | 共通 | 1年以内 | 営業準備時間の短縮と条件漏れの抑制 | 締結済み契約の整備、法務の確認手順 |
| 高 | ロボット導入前にエレベーター・扉・防災制御の接続仕様を決める | 大手 | 新築設計時、既存棟は導入前 | 後付け費用と運用停止の抑制 | 設備メーカー、管理会社、警備会社の共同検証 |
| 高 | 通信断・停電・誤回答を含む災害訓練を行う | 共通 | 実証段階から | 支援機能が停止した場合の業務継続 | 紙の手順、手動切替、責任と停止権限 |
| 中 | 同じ設備仕様の複数棟で清掃・配送を共同調達する | 中堅・中小 | 1〜3年 | 小規模物件でも保守・教育費を分担 | 管理会社との需要集約、機器の代替条件 |
| 中 | 設計・施工契約に、竣工後も利用できるデータ納品条件を入れる | 大手 | 次の発注から | 改修・用途変更時の再調査を削減 | 図面の権利、設備属性、変更履歴の仕様 |
| 中 | 人件費だけでなく監視・復旧・通信・設備改修を含めて採算評価する | 共通 | 本番拡大前 | 実証だけで終わる投資の抑制 | 導入前の業務量、費用負担、障害記録 |
よくある失敗は、物件ごとの例外条件を無視して全棟展開すること、デモの成功を長期の省人効果とみなすこと、委託先の業務が変わるのに契約を変更しないことである。導入可否は、日常のピーク時と障害時を含めた運用結果で判断する。
業界の定義と市場構造
総合不動産デベロッパーは、用地取得から開発、賃貸、運営、資産売却までを組み合わせ、街区の価値と長期収益を形成する事業者である。本稿は都市開発とオフィス賃貸を中心に扱い、物流施設・ホテルの個別市場は対象外とする。マンション分譲や商業施設は、資本配分と複合開発の関係を説明する範囲に限る。
市場の境界と地域構造
建設会社は工事の請負、不動産仲介会社は取引の媒介、管理会社は運営業務の受託を主な対価の源泉とする。デベロッパーの中核は、それらを組み合わせて用地・工期・入居・資金回収のリスクを引き受ける点にある。REITや私募ファンドは資産の保有・運用主体であり、開発主体とは異なるが、売却先や共同投資家として価値連鎖に組み込まれる。
宅地建物取引業免許は売買・交換やその媒介、賃貸の代理・媒介等を対象とし、自らの物件を賃貸するだけの事業を一律に数える制度ではない(国土交通省「宅建業免許」)。したがって免許業者133,727業者から総合デベロッパーの企業数や寡占度を推定することはできない。公的売上高の58兆6,809億円にも分譲や仲介等が含まれ、オフィス賃貸の最終需要とは一致しない(国土交通省「2025年度宅建業法施行状況」、財務省「2025年度法人企業統計」)。
| 市場の切り口 | 確認できる規模・内訳 | 経営上の意味 |
|---|---|---|
| 全国47都市の賃貸オフィス | 2026年1月現在15,530万㎡、20,386棟 | 建物ストックの指標であり、年間売上高ではない |
| 東京23区 | 8,615万㎡、全国47都市の55% | 全国一律の人口・景気指標だけでは需要を説明できない |
| 大阪市/名古屋市 | 2,124万㎡/811万㎡。東京23区を含む3大都市で74% | 地域拠点・本社機能の集積ごとに投資市場を分ける必要がある |
| 東京の都心5区/その他18区 | 6,467万㎡/2,148万㎡ | 同じ東京都内でも立地・機能の差を分ける必要がある |
| ストックと開発計画 | 2025年の新規供給285万㎡。2026〜2028年の計画683万㎡ | 新規供給と既存建物の更新を分けて需給を評価する |
上表はいずれも日本不動産研究所の同一調査による。計画面積は確定した供給量ではなく、調査対象にも規模等の条件がある(日本不動産研究所「2026年オフィスストック調査」)。用途別・顧客業種別の「総合デベロッパー市場売上」の公的内訳は確認できないため、異なる企業セグメントを寄せ集めた全国市場の構成比は本稿では示さない。
過去5年の変化をどう読むか
2021年前後のオフィス縮小を巡る検討から、足元では出社と働く場への投資を組み合わせる判断へ移っている。森ビルの2025年企業調査では、新規賃借予定企業のうち拡大予定が60%で、5年連続で上昇した。ただし東京23区の企業調査であり、全国の全企業が増床に向かっているという意味ではない(森ビル「2025年オフィスニーズ調査」)。
供給側では、既存ビルの稼働改善と、新規開発の建築費・工期負担が同時に生じている。住友不動産は2026年3月期決算短信で、建築費上昇や工期長期化への対策を今後の課題として挙げている(住友不動産「2026年3月期決算」)。分析では、新築供給の制約は既存良質物件には追い風となる一方、開発用地を高値で確保した案件の採算には向かい風となるため、「供給が減るから業界全体に有利」という整理は適切でない。
顧客と需要の特性
オフィス需要を動かすのは人数だけでなく、企業がどの業務をどの場所に集めるかという経営判断である。賃料単価への感応度は、採用・顧客接点・通勤・業務継続への価値認識によって変わる。更新や増床の需要を捉えるには、契約満了の時期と顧客の組織再編をあわせて把握する。
| 主な顧客層 | 購買の決め手 | 意思決定の中心 | 貸主が確認すべき条件 |
|---|---|---|---|
| 大企業の本社・中枢機能 | 立地、信用、採用、床の連続性、防災・環境性能 | 経営会議、財務、総務、人事 | 将来増床、事業継続、拠点統合の計画 |
| 成長企業・専門サービス | 採用圏、顧客アクセス、入居までの速さ、増減床の柔軟性 | 経営者、財務、総務 | 資金計画、事業成長、短期の人数変動 |
| 地方中核都市の支店・地域企業 | 営業範囲、交通、総支払額、既存取引関係 | 本社総務と地域責任者 | 本社決裁と現場需要のずれ、拠点再編 |
| 複合開発の商業・サービス事業者 | 就業者・来街者への接点、搬入、営業時間 | 出店開発、運営部門 | オフィス入居と街区回遊が生む需要 |
上表は購買過程についての、公開情報からの分析であり、企業ごとの決裁規程は一様ではない。典型的には、総務・不動産担当が必要面積と候補を整理し、人事が働き方、情報システム部門が通信・セキュリティ、財務が費用と契約期間を審査する。その後、経営層の承認と契約交渉、内装・移転準備へ進むため、建物条件だけでなく社内合意の難しさも成約を左右する。
森ビルの2025年調査では、オフィス関連支出を「投資」または「どちらかといえば投資」と捉える企業が54%である(森ビル「2025年オフィスニーズ調査」)。これは全企業が賃料上昇を許容することを意味せず、移転で得られる効果を社内説明できる顧客が存在することを示す。営業資料には面積と坪単価だけでなく、採用圏、従業員のアクセス、会議・共用機能、移転期間中の業務停止を含めた選択理由が必要である。
乗り換えコストには、内装投資、原状回復、二重賃料、住所変更、従業員への説明が含まれる。このため既存契約の更新は単純な最安価格比較になりにくい一方、貸主が強い値上げを求めれば、統合・減床・郊外移転が比較対象となる。契約の名目賃料と、フリーレントや内装負担を差し引いた実質条件を区別して把握する。
需要は景気・雇用・企業再編と連動するが、日々の景気変動が直ちに入居面積へ反映されるわけではない。契約更新、竣工、組織改編の時期に意思決定が集中するため、月次成約の季節性より満了予定面積と大口テナントの動向が重要となる。人口減少への対応も、一律の減床予測ではなく、都市別の企業集積と本社・研究・営業機能の再配置から判断する。
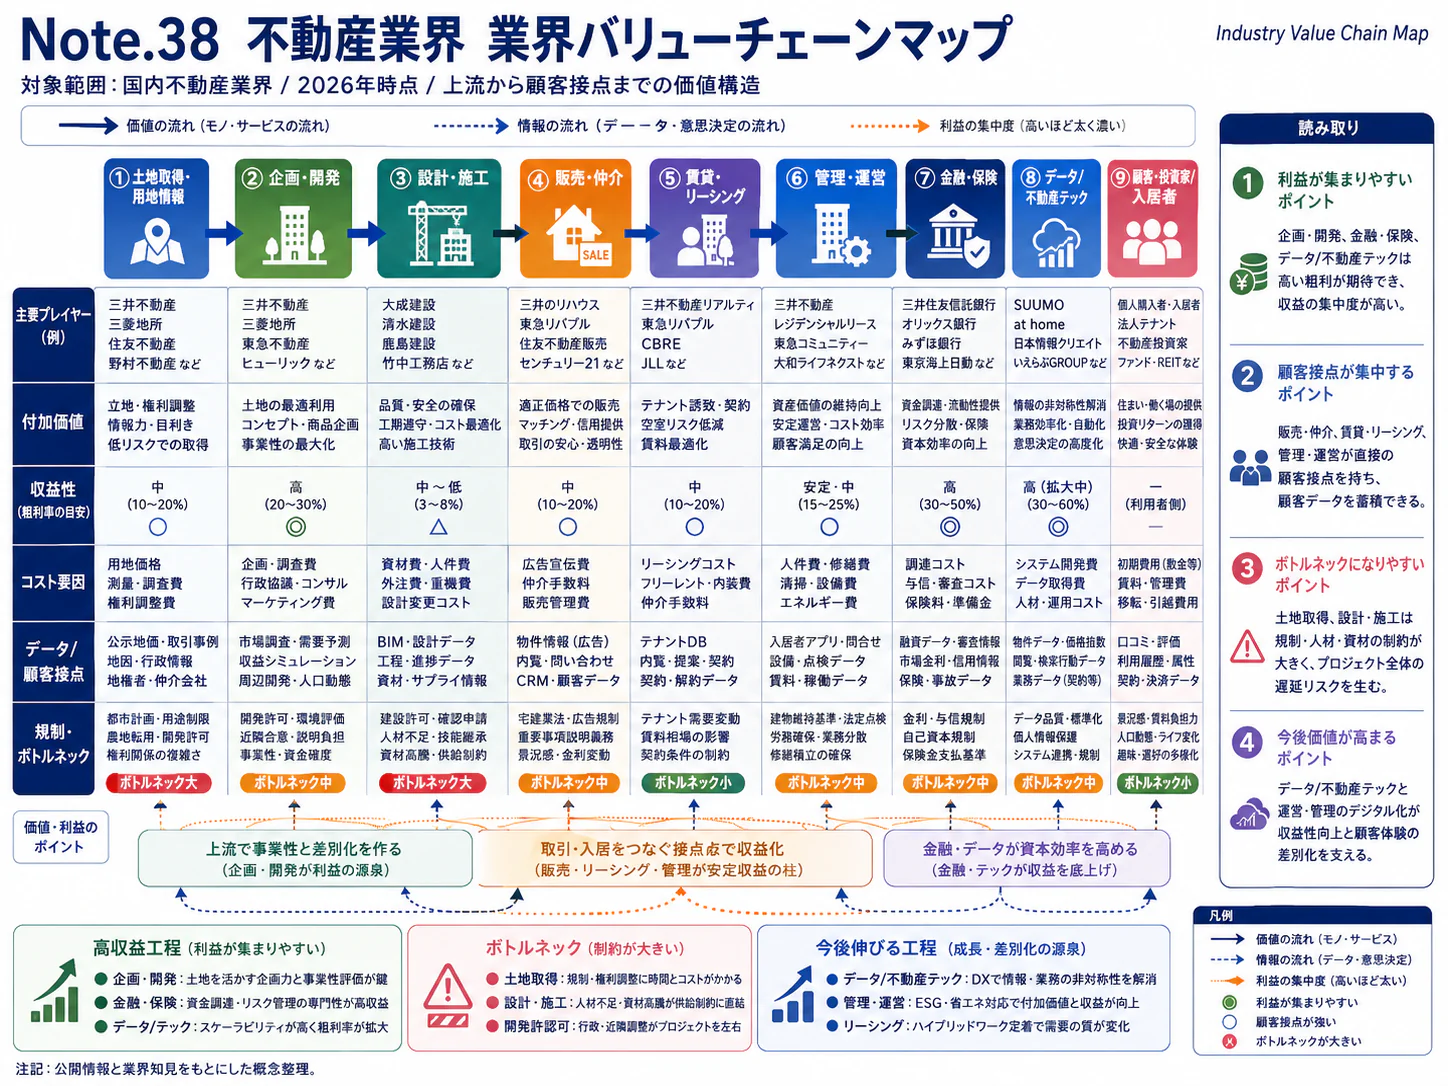
バリューチェーンと収益構造
利益の源泉は、完成後の賃料だけでなく、権利調整、計画変更、テナント集積を通じて土地の利用価値を高める過程にある。ただし開発利益の確定は遅く、賃貸部門の会計利益が大きくても、新規開発に同じ収益性があるとは限らない。既存資産の運営収益と、新規投資の回収条件を分けて管理することが欠かせない。
| 工程 | 主な役割・担い手 | 付加価値の源泉 | 採算を左右する条件 |
|---|---|---|---|
| 用地・投資審査 | デベロッパー、地権者、金融機関、仲介会社 | 権利集約、取得機会、資金調達 | 取得価格、権利関係、撤退条件、保有期間 |
| 企画・設計・許認可 | デベロッパー、設計者、自治体 | 容積・用途・動線の最適化、公共空間との接続 | 貸せる床面積、行政協議、地域合意 |
| 調達・施工監理 | 大成建設、鹿島建設、清水建設、大林組、竹中工務店等と発注者 | 工期・品質・仕様の確定、施工可能性 | 請負条件、設備納期、設計変更、遅延損失 |
| リーシング・契約 | デベロッパー、仲介会社、テナント | 顧客集積、信用力、区画・条件の組合せ | 実質賃料、入居開始、契約期間、更新条件 |
| 運営・保守・エリア管理 | 所有者、管理会社、警備・清掃会社、地域組織 | 稼働維持、設備性能、街区全体の利便性 | 管理費、修繕費、光熱費、退去・事故 |
| 改修・売却・資本再配分 | 所有者、投資家、REIT、運用会社 | 用途更新、流動性確保、次期投資の原資化 | 更新投資、売却価格、税・取引費用、買手の資金 |
上表は業務上の役割を整理したものであり、個別企業の受注シェアを示していない。とりわけ大型複合開発では、地権者との合意と行政協議を経て設計・施工の条件が固まるため、単に土地を購入する能力だけでは工程全体を制御できない。完成後も街区内の回遊や交通結節点との接続を維持する運営が、次の賃料交渉の根拠となる。
利益の出方と比較の限界
| 会社・部門 | 2026年3月期の収益と利益 | 読み取れること・留意点 |
|---|---|---|
| 三井不動産・賃貸 | 売上高9,366.01億円、事業利益1,770.11億円 | オフィス以外も含む。「事業利益」は営業利益と同じ定義ではない(三井不動産「2026年3月期決算」) |
| 三菱地所・丸の内 | 営業収益4,089.96億円、営業利益975.34億円 | 街区で集積する賃貸等の収益基盤を確認できる(三菱地所「2026年3月期決算」) |
| 住友不動産・不動産賃貸 | 売上高4,606.37億円、営業利益2,101.81億円 | 既存保有資産の利益寄与が大きい。新規案件の開発利回りとは別指標(住友不動産「2026年3月期決算」) |
この開示だけで「用地取得」「設計」「リーシング」それぞれの利益率を分解することはできない。建物取得時期、減価償却、保有・転貸の比率、共益費の計上、商業施設等の構成が異なるため、上表の利益率をそのまま競争力の順位にするのも適切でない。投資審査には、物件別の賃料収入から運営費を引いた収益に加え、将来の大規模修繕と必要設備投資を反映した資金収支が必要である。
開発時の主要支出は用地、工事、設計・許認可対応、資金調達、リーシングの費用であり、保有時は管理委託、修繕、光熱、税、保険、金利等が効く。これらの業界共通の費用構成比を示す公表データは確認できない。鋼材や設備の価格だけでなく、施工要員・専門工事会社の確保、受変電・空調・昇降機の仕様確定、変更指示の遅れが総工期を左右するため、発注時の見積削減だけでは総投資額を管理しきれない。
価格転嫁は既存契約と新規契約で速度が違う。三井不動産は2025年7月から更新改定を含む新たな契約締結時に原則としてCPI連動条項を導入すると説明しているが、既存契約が一斉に自動改定されるという意味ではない(三井不動産「2025年11月説明会Q&A」)。経営管理では、今期の増賃額に加えて、更新対象面積、合意率、契約発効時点、フリーレントを含む実質増収を追う。
競争環境
競争は全国の売上高順位より、特定街区での顧客接点、権利調整の蓄積、建築・資金調達能力によって形成される。大手の長期保有資産と複合開発は参入障壁になる一方、資産売却を通じて海外資本が大型物件を保有する余地は広がっている。企業単位の集中度と、駅・街区単位の競争を分けて考える。
構造と5つの競争要因
総合デベロッパーに限定した企業数・企業規模分布・上位3社集中度の公的統計は確認できない。実務上は、都心の複合開発型、オフィス保有・運営型、鉄道沿線と一体の開発型、地域密着型に分けて、競争相手を把握する方が有効である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 東京の供給計画は都心に集中し、同じ大口テナントを巡る競争が続く(森ビル「2026年オフィス市場動向調査」) | 強まる |
| 新規参入の脅威 | 中 | 開発の権利調整には時間が必要だが、完成物件の大型取得は海外投資家にも可能(ブラックストーン「紀尾井町取得契約」) | 強まる |
| 供給者の交渉力 | 強 | 建築費・工期が開発計画の制約として会社資料で指摘される(住友不動産「2026年3月期決算」) | 強まる |
| 買手の交渉力 | 中 | 増床需要はあるが、満了時の減床・集約も選択肢。需要は一様でない(森ビル「2025年オフィスニーズ調査」、日本ビル協「2025年度ビル実態調査」) | 変わらない |
| 代替の脅威 | 中 | テレワーク、拠点分散、共用スペースは専有床を代替し得るが、対面拠点の需要も残る(森ビル「2025年オフィスニーズ調査」) | 変わらない |
強さと方向は、公開情報からの分析であり、実証された全国平均値ではない。特に買手の交渉力は、連続した大型フロアの必要性と、移転可能な地域の広さによって変わる。同じビルでも大口テナントの契約更新と小規模区画の新規募集を同一条件で扱うべきではない。
国内主要企業の比較
| 企業 | 規模の目安 | 公開情報から確認できる特徴 | 戦略を読む論点 |
|---|---|---|---|
| 三井不動産 | 賃貸売上高9,366.01億円 | 賃貸、分譲、マネジメント、海外を組み合わせる | 保有収益と資産回転、国内外の投資配分を併せて見る(三井不動産「2026年3月期決算」) |
| 三菱地所 | 丸の内4,089.96億円、コマーシャル不動産6,169.59億円 | 丸の内とその他国内事業、海外・投資運用の組合せ | 街区の集中運営と地域・資産分散の関係を見る(三菱地所「2026年3月期決算」) |
| 住友不動産 | 不動産賃貸売上高4,606.37億円 | 国内オフィス賃貸を軸に、更新時の賃料改定と開発を進める | 賃料改善と新規投資負担、ムンバイ開発の進捗を見る(住友不動産「2026年3月期決算」) |
| 森ビル | 賃貸売上高2,559.38億円 | 都心の大型複合開発とその長期運営 | 新規街区の稼働が収益へ定着する過程を見る(森ビル「IR情報」) |
| 東急不動産ホールディングス | 都市開発売上高約3,999億円 | 渋谷等の都市事業と住宅を含む事業構成 | 都市開発部門に住宅等も含まれる点に注意する(東急不動産HD「業績ハイライト」) |
規模はいずれも2026年3月期である。各部門の商業・住宅・その他用途の範囲が異なるため、オフィス専業の順位表ではない。また空室率も、単体・連結、都心・全国、既存棟・新築を含む全棟の違いがあるため、本稿では会社間の単純なランキングに用いない。
再編・参入と成功の鍵
直近3年の資本移動を示す例は、ブラックストーンが2024年12月に発表した東京ガーデンテラス紀尾井町の取得契約である。公表額はUS$2.6 billionで、西武側が管理に関わり続ける構造が示されている(ブラックストーン「紀尾井町取得契約」)。これは企業買収ではなく大型資産の取引であり、開発者、所有者、運営者が同一である必要がないことを示す。本稿では契約発表の確認にとどめ、未確認のクロージング日は対象外とする。
成功条件の第一は、街区・沿線内で顧客の移転・増床を受け止める床の選択肢を持つことである。三菱地所の丸の内や森ビルの複合開発は、この観点で分析すべき事業構造である。第二は、賃貸、売却、受託運営のどれで資金を回収するかを選べることであり、三井不動産の複数部門構成はその比較対象となる(三菱地所「2026年3月期決算」、森ビル「IR情報」、三井不動産「2026年3月期決算」)。
第三は、施工条件が変わっても案件を成立させる発注・設計変更能力、第四は、既存契約を実質増収に結び付ける更新交渉力である。住友不動産の建築費・工期への言及、三井不動産のCPI条項の導入は、双方が具体的な経営課題になっていることを示す(住友不動産「2026年3月期決算」、三井不動産「2025年11月説明会Q&A」)。これらは企業の優劣を推測した評価ではなく、公開情報を基に設定した競争力の検証項目である。
海外の動向と主要企業
海外では、都市オフィスを長期保有する企業と、外部資本の運用報酬を中心に稼ぐ企業で成長の仕組みが分かれる。日本企業にとっては海外へ同じ保有モデルを広げるだけでなく、現地開発者・運用会社との役割分担が重要となる。世界の総合デベロッパーを統一定義で集計した市場規模は確認できず、世界売上や日本の比率は示さない。
地域の違いと主要企業
米国の都市オフィス企業、英国の複合型REIT、アジアの都市開発・運用会社を、事業モデルの比較対象として選んだ。売上高は原文通貨の連結値で、保有資産額・運用資産額とは異なり、物流・ホテル等が含まれる企業もある。為替換算をせず、異なる会計・事業範囲をそのまま順位にしない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| BXP | 米国 | US$3,482.279 million(2025年) | 米国主要都市のオフィス開発・保有 | 2025年の資産売却と新規賃貸契約を公表 | 開示の主要保有地域は米国。日本のオフィス運営は確認できず(BXP「2025年決算」) |
| SLグリーン・リアルティ | 米国 | US$1,003.046 million(2025年) | マンハッタンを中心としたオフィスと共同投資 | 資産・持分取引を含むポートフォリオ運営 | 日本のオフィス運営は確認できず(SL Green「2025年10-K」) |
| ランドセック | 英国 | GBP892 million(2026年3月期) | 英国のオフィス・商業等の保有・運営 | 資産売却と新規開発への支出抑制を公表 | 開示の主要事業は英国。日本のオフィス運営は確認できず(Landsec「2026年3月期決算」) |
| キャピタランド・インベストメント | シンガポール | S$2,133 million(2025年) | 不動産投資運用と保有事業。開発会社とは別法人 | 運用事業の手数料収入拡大、資本再配分 | 日本では上場リート関連の持分や資産の取得・売却を開示。日本の売上高の内訳は確認できず、オフィス専業の数字でもない(CapitaLand Investment「2025年決算」、CapitaLand Investment「Annual Report 2025」) |
| スワイヤー・プロパティーズ〈太古地產〉 | 香港 | HK$16,041 million(2025年) | 香港・中国本土等の大規模複合開発 | 広州の太古里第1期を2025年12月から段階開業 | 日本のオフィス運営は確認できず(太古地產「2025年決算説明資料」) |
地域別の数字は統計対象が異なるため合算できない。中国国家統計局によれば、2026年1〜9月のオフィスビル開発投資は2,001億元人民元、前年同期比−21.0%である。これは新規開発への投資フローであり、既存ビルの賃料収入や投資価値の減少率ではない(中国国家統計局「2026年1〜9月不動産」)。香港・中国本土で事業を行う企業を検討する場合も、住宅販売の動向とオフィス・商業の賃貸収益を分けて見る。
英国ランドセックでは2026年3月期にオフィスの既存同一資産ベースの純賃料収入が6.0%増えた一方、オフィスの資産価値は0.1%減少した。同社は要求利回りの上昇や建築費等の影響を説明している(Landsec「2026年3月期決算」)。賃料改善と資産価格下落が同時に起こり得る点は、日本の開発採算を検討する際にも重要である。
日本企業の海外での立ち位置と日本への波及
三井不動産の2026年3月期の海外売上高は、開示された海外部門の合計3,401.60億円を連結売上高2兆7,097.47億円で割ると約12.6%である(計算)。地域・用途が混在するため、海外オフィス売上高比率とは異なる(三井不動産「2026年3月期決算」)。同社の統合報告書にはニューヨーク、ロンドン、シドニー、インド等の案件が示されており、単一国への輸出ではなく現地資産と開発体制への投資として展開されている(三井不動産「統合報告書2026」)。
三菱地所も海外事業を独立部門として開示し、住友不動産はムンバイで開発を進めている。ただし部門収益の内部取引や国内外の集計方法が違うため、これらを三井不動産の海外比率と同じ指標として並べることはしない(三菱地所「2026年3月期決算」、住友不動産「2026年3月期決算」)。現地共同事業では出資比率だけでなく、追加資金、仕様変更、賃貸条件、売却時期を誰が決定できるかが重要となる。
日本への影響は、海外企業による土地の直接開発だけでなく、完成資産の取得、共同保有、運営受託の分業を通じて起こる。ブラックストーンの取得契約は既に生じた例であり、キャピタランドの運用型モデルは、開発・運営能力を外部資本に提供する選択肢を示している(ブラックストーン「紀尾井町取得契約」、CapitaLand Investment「2025年決算」)。分析では、2026〜2030年に、この分業が資金回収と大型案件のリスク分担の手段として広がる可能性がある。ただし、海外資本の日本市場シェア上昇率を裏付ける統一統計は確認できない。
外部環境と制度の変化
2026年以降の経営を強く左右するのは、資金調達条件、借手のリース会計、建物の環境性能に関する制度である。これらは保有者の費用だけでなく、テナントの契約審査と投資家の取得条件を変える。施行済みの義務と、将来の政策目標は区別する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 金融 | 日本 | 無担保コール翌日物を1.25%程度とする金融市場調節方針 | 2026年10月30日決定、次回会合まで | 大・資金調達には向かい風。個社の借入金利と同一ではない | 日本銀行「2026年10月30日決定」 |
| 会計 | 日本 | 新リース会計基準。適用企業の借手は原則として使用権資産とリース負債を計上 | 2027年4月1日以後開始年度から適用。2025年4月1日以後開始年度から早期適用可 | 大・長期契約の社内審査や情報提供には負担増 | ASBJ「リース会計基準第34号」 |
| 省エネ | 日本 | 300㎡以上2,000㎡未満の非住宅建築物の基準引上げ。事務所等はBEI0.80 | 2026年4月1日以後の省エネ適判申請から | 大・新規計画には費用増、高性能資産には追い風 | 国土交通省「中規模非住宅の省エネ基準」 |
| 脱炭素 | 日本・東京都 | 総量削減義務と排出量取引制度の第4計画期間 | 2025年4月1日〜2030年3月31日 | 大・対象事業所の運用改善・設備更新に影響 | 東京都「第4計画期間の概要」 |
| 省エネ | EU | 改正EPBDの国内法化と、非住宅の低性能建物に対する段階的な性能基準 | 国内法化期限2026年5月29日。低性能側16%を対象とする基準は2030年、26%は2033年 | 大・欧州保有資産の改修負担、高性能建物には追い風 | 欧州委員会「改正EPBD」 |
| 脱炭素 | 米国・ニューヨーク市 | Local Law 97の建物排出量上限。対象は原則25,000平方フィート超等 | 初期規制2024年開始、次段階は2030年から | 大・現地保有物件の設備更新と排出管理に影響 | NYC建築局「Local Law 97」 |
| 労働 | 日本 | 建設業の時間外労働上限規制の適用 | 2024年4月1日開始 | 大・工期短縮による対応に制約。発注者の工程管理が重要 | 厚生労働省「建設業の上限規制」 |
新リース会計基準による負債計上は、新たな現金支出が同額発生するという意味ではない。ただし契約期間、更新・解約の選択肢、固定・変動の支払条件を財務部門が把握する必要は高まる(ASBJ「リース会計基準第34号」)。貸主側は、顧客が稟議を作れる契約情報を整える。「短期契約にすれば必ず会計上有利」といった説明は避ける。
環境制度の影響は、設計時の認証取得で完結しない。EUの16%という数字は各国の非住宅ストックの低性能側を対象とする基準であり、全建物に一律16%のエネルギー削減を求めるものではない(欧州委員会「改正EPBD」)。日本の2030年度までの省エネ水準引上げも、現行の適用条件と将来目標を分けて投資審査へ反映する(国土交通省「中規模非住宅の省エネ基準」)。
既存資産では、設備更新の際に入居者への影響、電力契約、運用費、残存利用期間をまとめて検討することが重要である。日本不動産研究所の調査では、1981年以前竣工の賃貸オフィスは全国47都市で2,563万㎡、17%を占めるが、これは耐震改修の有無を示す数字ではない(日本不動産研究所「2026年オフィスストック調査」)。建替え・改修・継続利用の判断には、耐震性、環境性能、賃貸競争力をそれぞれ調べる。
人材と生産性
この業界の人材制約は、開発会社の人数だけでは捉えられず、設計・施工・設備保守・警備等の協力会社まで広がる。特に長期案件を引き継げる開発担当、設備の判断ができる技術者、権利・契約を調整できる人材の確保が重要である。業界の平均賃金と大手本社の待遇を混同せず、価値連鎖全体の持続可能性を見る。
賃金構造基本統計の中分類「不動産賃貸業・管理業」による平均年収は549万2,700円である。これは一般労働者・男女計・企業規模計10人以上の月例給与374.3千円を12倍し、年間賞与等1,001.1千円を加えた計算値であり、総合デベロッパーの総合職だけの平均ではない(厚生労働省「2025年賃金構造基本統計」)。また月例給与と賞与の対象期間が異なるため、個人の2025年の実受取年収を平均した値ではない。
職種ごとの不足度を示す、総合デベロッパーに対応した有効求人倍率は確認できない。免許登録者数も現に就業する人員とは一致しないため、資格保有者の多さから不足がないとは判断できない。経営上は、宅地建物取引士に加えて、建築・設備・電気・防災等の専門性を、どの工程で内製し、どの工程で外部調達するかを明確にする。
賃上げへの対応は、本体給与と管理・工事の委託費を分けて考える。業界共通の2026年賃上げ率は確認できず、個別企業の一時金や採用時の給与だけでは運営現場の待遇を評価できない。委託単価の据置きによって欠員や再委託が増えていないか、現場配置と緊急時の対応体制を確かめる。
建設業では2024年4月から時間外労働上限規制が適用されている(厚生労働省「建設業の上限規制」)。発注者の設計確定が遅れた分を施工現場の残業で吸収する工程は、持続しにくい。生産性を高める実務は、意思決定期限の設定、変更指示の集約、設備仕様の早期確定、引渡し前後の責任の明確化にある。
付加価値額を従業者数で割った、対象業界に一致する国際比較値は確認できない。保有賃貸資産が大きい会社は少人数でも高い売上を計上でき、外注比率によって従業者数も変わるため、売上高/社員数は業務効率の比較に適さない。案件の差戻し回数、設計変更による追加費用、退去から再入居までの期間など、実際の滞留と損失を測る指標を優先する。
2030年に向けたシナリオ
2030年までの分岐点は、実質的な賃貸収益の伸びと、資金・建築費を含む投資負担の組合せである。将来の開発収益は、空室率の改善に加えて、投資負担も含めて判断する。以下は、分析にもとづく条件付きシナリオであり、外部機関の市場成長率予測や統計的な発生確率ではない。
第一の軸は、賃料改定と稼働改善から運営費・入居誘致費の増加を差し引いた収益が伸びるかである。第二の軸は、借換え、建築費、工期、売却時の要求利回りを合わせた投資負担が安定するかである。この二つを置けば、賃料上昇と資産価値の停滞が同時に起こるケースも説明できる。
| シナリオ | 2030年に向けた姿 | 起きる条件 | 可能性の見立てと対応 |
|---|---|---|---|
| 選別的な成長 | 良質な既存資産の賃貸収益は伸びるが、新築は案件ごとの選別が進む | 顧客の集積需要が維持され、投資負担は高いまま | 分析上の基準ケース。既存改修、更新交渉、段階開発を重視 |
| 収益改善と投資再開 | 増賃が運営費増を上回り、開発・取得の回収見通しが改善する | 需要拡大に加え、工期・資金調達・売却条件が安定 | 上振れケース。事前賃貸や共同投資を伴う案件から再開 |
| 収益と資金回収の圧迫 | 更新時の減床や値上げ拒否が増え、売却・借換えにも時間を要する | 企業の拠点需要が弱まり、高い投資負担が残る | 下振れケース。未着工投資を抑え、資金満期と修繕優先順位を再調整 |
基準ケースの背景は、需要改善を示すビル実態調査と、会社資料に示された建築費・工期制約が、同時にあることである(日本ビル協「2025年度ビル実態調査」、住友不動産「2026年3月期決算」)。ただし国・都市・物件年齢による違いが大きく、全国が一つのシナリオへ揃うとは考えない。大規模な床を必要とする顧客の移転が、特定街区だけの需給を変える可能性もある。
| 先行指標 | 確認する統計・発表 | 判断への使い方 |
|---|---|---|
| 面積別の需要判断 | 日本ビルヂング協会連合会「ビル実態調査」(日本ビル協「2025年度ビル実態調査」) | 大型・小型区画で改善が続くかを分ける |
| 新規供給・計画の進捗 | 日本不動産研究所「全国賃貸オフィスストック調査」(日本不動産研究所「2026年オフィスストック調査」) | 計画の延期と、実際の竣工を区別する |
| 更新・新規契約と賃貸利益 | 主要3社の決算資料(三井不動産「2026年3月期決算」、三菱地所「2026年3月期決算」、住友不動産「2026年3月期決算」) | 名目賃料上昇が利益と稼働へ波及しているかを見る |
| 金利と借換え条件 | 日本銀行の金融政策決定、各社の資金調達開示(日本銀行「2026年10月30日決定」) | 政策金利をそのまま個社の資金コストに置き換えない |
| 顧客の拡大・縮小計画 | 森ビル「オフィスニーズに関する調査」(森ビル「2025年オフィスニーズ調査」) | 移転需要の方向を把握し、自社の契約満了予定と照合する |
これらの指標は公表頻度と時点が異なる。経営会議では、年次の市場データに加え、社内の更新予定・建築見積・融資条件を同じ物件単位でつなぎ、計画変更の判断に使う。
経営・企画部門への示唆
優先課題は、物件別の賃料改定、更新投資、資金満期を一つの判断単位にそろえ、新築・改修・売却・保留を同じ物差しで比べることである。以下の選択肢と見方は、本文のデータと事例から導いた分析である。
立場別の戦略の選択肢
| 立場 | 選択肢 | 根拠となるデータ・事例 | 着手前に確かめる条件 |
|---|---|---|---|
| 大手 | 都心の大型新築を単独で計画せず、自社既存棟からの移転の受け皿と、空く旧棟の改修・用途変更・売却を一つの案件として採算を組む。売却では運営への関与を残す形も比べる | 2026〜2030年の東京23区の大規模ビル供給412万㎡のうち91%が都心5区に集まる見込みで、同じ大口テナントを大手同士が奪い合う(森ビル「2026年オフィス市場動向調査」)。紀尾井町の売却では、西武グループが売却後も運営に関与する(ブラックストーン「紀尾井町取得契約」) | 移転元の旧棟の再入居期間と改修後賃料、売却時の要求利回り、運営受託の期間・解約条項 |
| 中堅・中小 | 区画を小割りにするだけの募集に頼らず、立地・顧客業種を絞った内装付き区画や設備・省エネ改修で差別化する。差別化できない小型旧棟は、建替え・売却・隣地との共同化を早めに比べる | 延床3,000㎡未満の小型ビルの需要DIは、100坪以上が−7%、100坪未満も全国平均より21%低い。1981年以前竣工の賃貸オフィスは2,563万㎡で全体の17%を占める。300㎡以上2,000㎡未満の新築等は2026年4月から事務所等でBEI0.80が求められ、小型新築の費用は上がる(日本ビル協「2025年度ビル実態調査」、日本不動産研究所「2026年オフィスストック調査」、国土交通省「中規模非住宅の省エネ基準」) | 旧耐震棟の耐震性能、内装投資を回収できる入居期間、修繕資金の余力、隣地との共同化の余地 |
| 新規参入を考える企業 | 用地取得からの開発ではなく、完成資産の共同保有(資金の出し手)か、館内の設備連携・運営の受託(技術の出し手)から入る | 海外資本は完成資産の取得で日本に入った。八重洲の館内配送は通信・クラウド企業が担い、ロボットはセキュリティドアやエレベーターと連携する(三井不動産ほか「八重洲の館内配送」) | 費用を負担するのは貸主・テナント・出店者のどれか、既存の管理委託契約との境界、設備データを持ち出せるか |
通説と異なる見方
第一に、賃料が上がっても資産価値が上がるとは限らない。英国ランドセックではオフィスの既存同一資産の純賃料収入が6.0%増えた一方、評価利回りが0.14ポイント上がり、資産価値は0.1%下がった(Landsec「2026年3月期決算」)。日本でも住友不動産が「金利上昇に負けないオフィスビルの賃料改定ができるか」を自ら今後の課題に挙げている(住友不動産「2026年3月期決算短信」)。分析では、稼働率より、賃料改定の速度と、借入コスト・要求利回りの上昇幅の差を経営指標に置く。
第二に、小規模区画の需要が強いことは、小型ビルの追い風を意味しない。全国の需要判断DIは100坪未満が42%と100坪以上の21%を上回るが、延床3,000㎡未満の小型ビルでは100坪未満も全国平均より21%低い。逆に2011〜2020年竣工のビルでは100坪未満が48%に達する(日本ビル協「2025年度ビル実態調査」)。DIは稼働率ではないが、分析では、中小ビルの競合は同規模のビルではなく、大型・築浅ビルの小割り区画である。
第三に、海外資本は開発の競合というより、大手の資金回収の出口として働いている。紀尾井町は約4,000億円規模の完成資産の取引で、売主側が運営に残る構造である。キャピタランドのように運用報酬を収益の柱に置く企業も、所有せずに稼ぐ形の比較対象になる(ブラックストーン「紀尾井町取得契約」、CapitaLand Investment「2025年決算」)。
公開情報ではわからないこと
- 実質賃料と更新時の改定幅:新規契約へのCPI連動条項の導入を説明する大手はあるが、既存テナントの受入れ率や、フリーレント・内装補助を差し引いた実質の改定幅は開示されない(三井不動産「2025年11月説明会Q&A」)。テナント企業の総務・財務部門へのアンケートと、仲介会社への成約条件のヒアリングで、更新と新規を分けて確かめる。
- 移転で空く旧棟の行方:大型新築への移転元のビルが何か月で再入居し、どれだけの改修費を要したかは、各社とも示していない。移転元ビルの募集区画を一定期間追う現地調査と、所有者・管理会社へのインタビューで確かめる。
- 施工側が確約できる条件:工期、物価変動時の再見積の扱い、受変電・空調・昇降機の納期は案件ごとに異なる。ゼネコンと設備工事会社への構造化ヒアリングで、複数社の条件を同じ項目で比べる。
- 提携・買収で確かめる論点:売却後の運営受託や共同保有では、契約期間、解約・同意権、改修の承認権、追加出資の決定権が長期収益を左右するが、公表資料には出ない。海外の共同事業も同じである。取引経験のある売主・アセットマネジャー・弁護士へのインタビューと、現地パートナーの過去案件の現地調査で、条項の相場観を集める。
- 館内ロボット・AIの費用の帰属:八重洲の配送で、監視・復旧の人員と費用を誰が負担しているかは公表されていない。管理会社と出店者へのインタビュー、昼のピーク時の現地観察で、削減できた時間と追加費用を測る。
出典
統計は公的機関・業界団体の原資料、企業の数値・事例は公式開示を優先した。以下は本文で使用した資料であり、公表日の特定ができないものはその旨と確認日を記載した。
- 財務省「令和7年度法人企業統計調査結果」(2026年9月1日)
- 日本ビルヂング協会連合会「2025年度ビル実態調査」(2026年3月)
- ブラックストーン「東京ガーデンテラス紀尾井町の取得契約を発表」(Business Wire掲載の同社発表)(2024年12月)
- Landsec「Results for the year ended 31 March 2026」(2026年5月14日)
- 日本銀行「当面の金融政策運営について」(2026年10月30日)
- 企業会計基準委員会「企業会計基準第34号 リースに関する会計基準」(2024年9月13日)
- 三井不動産「ChatGPT Enterprise全社導入」(2025年12月23日)
- 三井不動産・NTT東日本・NAVER Cloud「東京ミッドタウン八重洲におけるロボットデリバリーサービス」(2026年7月21日)
- 三井不動産・日立製作所「小規模言語モデルを活用した災害対応支援システム」(2026年4月15日)
- 国土交通省「令和7年度宅地建物取引業法の施行状況調査結果」(2026年10月2日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業別」原表(2026年3月24日)
- 三井不動産「2026年3月期決算短信・決算説明資料」(2026年5月13日)
- 三菱地所「2026年3月期決算短信」(2026年5月13日)
- 住友不動産「2026年3月期決算短信」(2026年5月13日)
- オートデスク「業界別クラウドでエージェンティックAIを推進」(2026年9月24日)
- 三菱地所・NTTデータ「丸の内エリアのAIコンシェルジュ提供開始」(2025年1月8日)
- オートデスク「Forma Site Design」(公表日記載なし、2026年11月1日確認)
- Brain Corp「SoftBank Roboticsと日本の業務用清掃市場へ参入」(2018年9月)
- 三菱地所「TMIPとRLWRLDによるフィジカルAI体験実証」(2026年10月8日)
- 国土交通省「宅地建物取引業の免許について」(公表日記載なし、2026年11月1日確認)
- 日本不動産研究所「全国賃貸オフィスストック調査(2026年1月現在)」(2026年2月20日)
- 森ビル「東京23区のオフィスニーズに関する調査2025」(2025年12月11日)
- 三井不動産「2026年3月期第2四半期投資家説明会・質疑応答」(2025年11月)
- 森ビル「東京23区の大規模オフィスビル市場動向調査2026」(2026年5月29日)
- 森ビル「IR情報・連結業績推移」(2026年3月期情報、2026年11月1日確認)
- 東急不動産ホールディングス「業績ハイライト(2026年3月期)」(2026年3月期情報、2026年11月1日確認)
- BXP「Fourth Quarter and Full Year 2025 Results」(2026年1月27日)
- SL Green Realty「2025 Form 10-K」(2026年2月)
- CapitaLand Investment「CapitaLand Investment posts improved FY 2025 Operating PATMI of S$539 million」(2026年2月11日)
- CapitaLand Investment「Annual Report 2025」(2026年公表、2026年11月2日確認)
- Swire Properties「2025 Annual Results Analyst Briefing」(2026年3月12日)
- 中国国家統計局「2026年1—9月份全国房地产市场基本情况」(2026年10月19日)
- 三井不動産「統合報告書2026・CEOメッセージ」(2026年公表、2026年11月1日確認)
- 国土交通省「中規模非住宅建築物の省エネ基準引上げ」(資料に公表日記載なし、2026年11月1日確認)
- 東京都環境局「総量削減義務と排出量取引制度・第4計画期間の概要」(公表日記載なし、2026年11月1日確認)
- 欧州委員会「Energy Performance of Buildings Directive」(更新日記載なし、2026年11月1日確認)
- ニューヨーク市建築局「Local Law 97・Greenhouse Gas Emissions Reductions」(更新日記載なし、2026年11月1日確認)
- 厚生労働省「建設業の時間外労働の上限規制」(資料に公表日記載なし、2026年11月1日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
