エグゼクティブサマリー
この業界をひと言で表すと、供給拡大の後の選別局面に入り、立地と物流運営の改善を収益へ結び付ける力が問われる不動産事業である。2026年11月時点で空室消化は進むが、地域差が大きい。借主の拠点再編を捉え、稼働と資金回収を確実にすることが経営の焦点である。
要点
- 市場・構造:J-REITの物流資産取得価格残高は2026年9月末4,910,879百万円、前年同月比+1.36%(計算)である。ただし上場REIT保有分の残高であり、国内全体の売上高ではない。開発、賃貸、管理・運用では収益と資本負担が異なる(不動産証券化協会「ARES J-REIT Databook 2026年9月」)。
- 需給:首都圏LMT空室率は2026年第3四半期7.7%へ低下したが、中部圏14.9%、福岡圏11.9%と差がある。全国の民間倉庫着工面積は2025年度902万㎡、前年度比−12.1%であり、需要と供給調整の両面を見る(CBRE「物流MarketView 2026年第3四半期」、国土交通省「建築着工統計調査報告 令和7年度計」民間非居住建築物)。
- 競争・海外:CREのSMFLグループ入り、AresによるGCP International買収など、運営基盤と資金の再編が進む。プロロジスによるSEGRO買収は2026年11月時点で完了前であり、海外大手の再編を日本での供給増と同一視できない(CREロジスティクスファンド投資法人「有価証券報告書」、Ares「GCP International買収完了」、SEGRO「2026年第3四半期事業報告」)。
- 制度:物流効率化法への対応が荷主の経営課題となり、待機・荷役を改善できる施設の重要性が増す。物流統括管理者の選任義務を全施設所有者へ一律に適用する制度ではない(国土交通省「物流効率化法について」、経済産業省「物流効率化法の概要」)。
- AI:契約情報の抽出に加え、庫内の仕分け・積み付けで実用例が現れている。賃貸人が設備まで提供する方式では、賃料以外の収益機会とともに、保守・更新・停止責任まで設計する(CBRE「不動産業務におけるAI活用」、Mujin・イオン「イオン川口東XD 稼働」、ALP「プロロジスとの日本展開」)。
経営・企画部門への示唆
- 開発判断は地域別の空室と実質賃料で行い、首都圏内側の改善を全国へ広げない。J-REITの物流取得が細り金利も上がる中、売却が遅れても保有できる資金と、私募・共同出資を含む出口の複線化を先に整える。
- 中堅・中小は大型新築の量で競わず、既存倉庫の管理接点から荷主の移転時期と荷待ち・荷役の記録を押さえる。物流効率化法の計測・報告需要を入口に、改修提案や大手との共同開発・売却につなげる。
- 新規参入は単独の新築より、既存の開発・運用会社の取得や共用型自動倉庫の運営など、建物仕様と契約責任を握れる入口を選ぶ。竣工後に変えにくい自動化対応の仕様と、設備停止時の責任分担を評価軸に置く。
業界データまとめ
大型物流不動産の市場全体を直接測る公的統計はない。投資資産の残高、建築着工、近接産業の雇用統計を分けて読む。以下の「市場規模」は上場REITが保有する物流施設の取得価格残高を示す部分市場の指標であり、国内物流施設全体の時価総額や年間賃料収入ではない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 日本のJ-REIT市場における用途「物流」の保有資産取得価格合計4,910,879百万円。上場REIT保有分に限定した残高で、非上場ファンド、事業会社の自己保有施設等を含まない | 2026年9月30日現在 | 不動産証券化協会「ARES J-REIT Databook 2026年9月」 |
| 市場の伸び | 上記取得価格残高の前年同月比+1.36%(計算)。2025年9月末4,844,872百万円から増加 | 2025年9月末→2026年9月末 | 不動産証券化協会「ARES J-REIT Databook 2026年9月」 |
| 事業者数 | 参考:277,519事業所。経済センサス中分類「69 不動産賃貸業・管理業」の民営事業所数。うち貸事務所業等を含む小分類「691 不動産賃貸業(貸家業,貸間業を除く)」は58,581事業所。住宅賃貸・駐車場・管理を含み、大型物流施設事業者だけの件数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」 |
| 従業者数 | 参考:984,240人。同中分類の民営事業所の従業者数。うち小分類「691」は251,202人。物流不動産専業の従業者数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」 |
| 平均年収 | 549.27万円(計算)。近接する中分類「不動産賃貸業・管理業」、一般労働者・男女計・企業規模計10人以上。きまって支給する現金給与額374.3千円×12+年間賞与その他特別給与額1,001.1千円。庫内作業員の年収ではない | 2025年調査 | 厚生労働省「2025年賃金構造基本統計調査」一般労働者・第1表 |
| J-REITの物流施設保有物件数 | 用途「物流」566件。前年同月557件から9件増加。協会の物件集計単位による | 2026年9月30日現在 | 不動産証券化協会「ARES J-REIT Databook 2026年9月」 |
| 民間非居住建築物・倉庫の着工床面積 | 902万㎡、前年度比−12.1%。大小の倉庫、自家使用施設等を含むフローで、大型賃貸物流施設に限定しない | 2025年度 | 国土交通省「建築着工統計調査報告 令和7年度計」民間非居住建築物 |
取得価格残高は既存物件の売買でも変わり、賃貸需要の伸びとは一致しない。雇用関連の参考値を物流不動産の生産性計算には転用しない。空室率は後掲のCBRE調査を別枠で示す。
AI・フィジカルAIの影響と経営の打ち手
この業界でAIが変えるのは、建物の管理事務だけでなく「どの荷物を、どの設備で、どの速度で処理できる施設か」という商品設計である。生成AI・AIエージェントによる契約・図書の処理と、現実の荷物や車両を認識して動くフィジカルAIでは、導入主体も事故責任も異なる。経営の焦点は、賃貸人が負担する建物仕様・共用設備と、テナントが負担する荷役設備・運用の境界を再設計することにある。
工程別の影響
本稿の工程マップは「用地・資金調達」「設計・建設」「リーシング」「入居・立上げ」「運営・更新」「売却・再投資」の六工程である。表の「時期」は2026年11月からみた、公開情報からの分析にもとづく普及見通しであり、企業の導入計画や達成予測ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 用地・資金調達 | 候補物件資料・契約条項の抽出、調査論点の整理 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | CBRE「不動産業務におけるAI活用」。不動産業務全般の事例で、日本の物流用地審査への個別導入は未確認 |
| 設計・建設 | 搬送機器に合わせた荷姿・台車・通路条件の検証 | フィジカルAI | 実証中 | 3〜5年 | 野村不動産等「物流機器の標準化・自動化実証」。標準化実証であり、建設作業そのものの自律化ではない |
| リーシング | 賃貸借契約の比較・要約、変更条項の抽出 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | CBRE「不動産業務におけるAI活用」。成約条件の最終判断を自動化した事例とは区別 |
| 入居・立上げ | 店舗別仕分け、異なる商品の混載積み付け | フィジカルAI | 実用(導入事例あり) | 2年以内 | Mujin・イオン「イオン川口東XD 稼働」。2026年10月29日本稼働 |
| 運営・更新 | バース予約、車両到着情報と荷役順序の連携 | データ・IoT | 実用(導入事例あり) | 2年以内 | 大和ハウス工業「自動運転トラック実証事業」、三井不動産「MFLP・MFIP 2026年度開発計画」(荷役時間の可視化をMFLP船橋で実証)。既存の予約基盤と、今後の自動運転実証を区別 |
| 売却・再投資 | 契約・修繕記録を整理し、買い手の調査資料を作成 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | CBRE「不動産業務におけるAI活用」の文書処理能力を売却実務へ広げる分析上の想定。売却判断の自動実行事例は確認できず |
業務を変える四つの変化
第一は、文書を読む仕事から、例外を確定する仕事への変化である。 従来は担当者が賃貸借契約、修繕履歴、図面の版を突き合わせ、賃料改定、途中解約、原状回復の条件を拾っていた。CBREは契約からの情報抽出等へのAI活用を公表しており、読み取りの初稿作成は実用段階にある(CBRE「不動産業務におけるAI活用」)。ただし、物流施設固有の危険物保管、床荷重、荷役設備の帰属まで正しく判断できることを示すものではない。
第二は、棚や搬送機を後から置く施設から、荷役工程を前提に設計する施設への変化である。 イオンとMujinは「イオン川口東XD」で、店舗別の仕分けから混載積み付けまでを自動化したと公表している。これは導入済みの事例であり、機器が画像等から対象物を認識して動くフィジカルAIが、庫内作業の連続した工程を担う方向を示す(Mujin・イオン「イオン川口東XD 稼働」)。建物側でも、日本GLPが2026年10月に竣工した「Marq 大阪4」は、保管エリアを構造ブレースのない仕様として全面的な自動マテハン設備の設置に対応させ、4層吹抜けの自動ラック倉庫エリアをあらかじめ計画した(日本GLP「Marq大阪4 竣工」)。
第三は、テナントごとの設備投資から、建物側に共通設備を持たせる方式への変化である。 プロロジスと台湾のアリー・ロジスティク・プロパティー〈永聯物流開發、ALP〉は、日本でOMEGA型の共用自動倉庫を展開する合弁に原則合意した。2027年初めの合弁設立、京田辺での2027年末の着工、2030年前後の完成はいずれも会社側の計画であり、2026年11月時点の稼働実績ではない(ALP「プロロジスとの日本展開」)。
この方式は、自動保管・搬送設備を複数の利用者が共有することで、入居者が単独で大きな初期投資を負担する構造を変え得る。一方、通常の建物賃貸よりも設備故障、処理能力不足、商品適合性の責任が賃貸人側へ近づく。賃料と設備利用料を分け、利用量、予約容量、停止時の減額、退去後の設備利用権を契約上明示することが必要と考えられる。
第四は、敷地への入退場を含めて管理する方向への変化である。 大和ハウス工業、DMP、Hacobuによる自動運転トラック受入環境の事業は、DPL平塚・DPL新横浜Ⅲを対象とし、2026年12月頃からの実証を予定している。TIER IVの技術を用いる計画であるが、本稿基準日時点では実証開始前である(大和ハウス工業「自動運転トラック実証事業」)。三井不動産も、トラックの荷役時間を可視化するサービス「(仮称)MFLP &LOGI Berth」をMFLP船橋で実証しており、荷待ち・荷役の記録を施設側の機能として提供する動きは複数社に広がっている(三井不動産「MFLP・MFIP 2026年度開発計画」)。
固定搬送設備まで一律にフィジカルAIと呼ぶことは避ける。台車・荷姿の標準化は野村不動産等が実証し、海外ではDHLがStretchを商用利用しているが、追加導入の覚書は設置済み実績ではない(野村不動産等「物流機器の標準化・自動化実証」、DHL「Stretch追加導入の覚書」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| Mujin | 日本 | ロボット制御、認識・動作計画、WES | 荷物の仕分け・積み付け、設備群の連携 | 展開済み。イオン川口東XD(Mujin・イオン「イオン川口東XD 稼働」) |
| Geek+〈极智嘉〉 | 中国 | 商品を作業者へ運ぶ搬送ロボット | 倉庫内の搬送・ピッキング支援 | 展開済み。国内ACCA導入事例(Geek+「ACCA:日本での物流ロボット導入事例」) |
| GROUND | 日本 | GWES等の物流施設運営最適化 | 建物・庫内設備と運営システムを組み合わせる | 展開済み。大和ハウスの提供メニューに採用(大和ハウス工業「物流施設のDXソリューション」) |
| TIER IV | 日本 | 自動運転ソフトウエア・車両技術 | 物流施設内での自動運転トラック受入検証 | 提携・実証あり。本件は2026年12月頃開始予定(大和ハウス工業「自動運転トラック実証事業」) |
| Hacobu | 日本 | MOVO Berth等の物流データ基盤 | バース予約と車両情報の連携、自動運転受入事業への参加 | 展開済み。予約基盤は実用、自動運転連携は計画段階(大和ハウス工業「自動運転トラック実証事業」) |
人材・収益・競争への影響
減少し得るのは、契約情報の転記、定型報告の作成、同じ条件で繰り返す搬送・積み付けの作業量である。増えるのは、設備統合、例外商品の処理、安全検証、障害時の切替え、データ利用契約の設計であり、施設管理者の仕事は建物設備の保守から運営システムとの接続管理へ広がる。これらは、作業単位の変化についての公開情報からの分析であり、業界全体の雇用削減率を示す公開推計は確認できない。
契約データでは、未公表賃料や荷主情報の権限管理を徹底し、抽出結果に原文参照を付ける。収益面では建物賃料に設備利用・運用支援を加える余地がある反面、初期投資、保守、更新、停止時の補償が増える。設備提供企業の省人化率をそのまま賃貸人の利益率へ置き換えることはできず、比較単位は「同じ物量・品質・繁忙期条件での総費用」である。競争力を握るのは、機器の販売台数だけでなく、荷主の実運用データと複数設備を接続する能力を持つ主体である。不動産会社の打ち手は、設備会社・運営会社との役割分担を事前に決めることである。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 床荷重・平滑度・有効高さ・電力・通信を区画ごとに台帳化 | 共通 | 直ちに | 入居後に判明する設備制約を減らす | 竣工図、現況測定、テナント工事履歴 |
| 高 | 契約抽出に原文参照と承認履歴を必須化 | 共通 | 2年以内 | 転記工数の削減と誤読の検出 | アクセス権、標準条項、機密情報の利用条件 |
| 高 | 自動設備の所有・保守・停止補償・原状回復を賃貸借契約と接続 | 共通 | 設備提案前 | 退去・故障時の負担争いを抑える | 責任分界表、保険条件、設備更新計画 |
| 高 | 入場・接車・荷役・退出時刻を統一定義で記録 | 共通 | 2年以内 | 荷待ちの発生場所を特定 | バース予約基盤、運送会社とのデータ合意 |
| 中 | 共用設備を限定区画で検証し、繁忙時・混載品まで試す | 大手 | 2年以内 | 面積当たり処理能力と採算を検証 | 実荷物、代替運用、停止許容時間の合意 |
| 中 | 建物仕様と相性のよい設備会社を複数確保 | 中堅・中小 | 2年以内 | 単一ベンダーへの依存を抑える | 接続仕様、部品供給、保守拠点の確認 |
| 中 | 自動運転対応の待機場所・歩車分離を増改築案に織り込む | 大手 | 3〜5年 | 将来対応の大規模手戻りを抑える | 実証結果、車両寸法、安全管理者の確認 |
注意点は、少数品目の実験結果を全荷物へ一般化しないこと、年間平均の稼働率だけで繁忙日の詰まりを見逃さないこと、補助金を除いても保守・更新費を賄えるかを確認することである。生成AIの出力を設備の安全制御や契約確定へ直接接続する運用も避ける。
業界の定義と市場構造
物流不動産は、用地取得、開発、賃貸、管理、資産運用を通じて物流拠点を提供する事業である。統計上は複数産業に情報が分散するため、全社売上高よりも、立地別の賃貸可能面積、稼働、契約条件、開発原価で分析する。
本稿は、大型マルチテナント型施設と、特定企業向けのBTS型施設を中心に扱う。大型施設をファンドやREITが保有する事業、既存施設の取得・改修、付随する賃貸管理も対象に含む。貨物保管・荷役を受託する倉庫業、トラック運送業、宅配業、設備製造業は隣接業界であり、その売上高は物流不動産の市場規模に含まない。
地域別の需給と空室率の推移
| 地域 | LMT空室率 | 前四半期比 | 実質賃料・月額 | 読み取れる状態 |
|---|---|---|---|---|
| 首都圏 | 7.7% | −0.1ポイント | 4,660円/坪 | 空室消化が進む一方、内側と外縁部で条件が異なる |
| 近畿圏 | 2.7% | +0.3ポイント | 4,440円/坪 | 全体の空室は相対的に少なく、供給物件ごとの影響が大きい |
| 中部圏 | 14.9% | −1.0ポイント | 3,740円/坪 | 空室消化は進むが、余剰床がなお多い |
| 福岡圏 | 11.9% | +0.5ポイント | 3,570円/坪 | 新規供給の消化が課題となる |
数値はいずれも2026年第3四半期。賃料は共益費とフリーレント等を考慮した新規成約想定の実質月額で、既存契約の平均賃料ではない。調査対象は首都圏・近畿圏が延床1万坪以上、中部圏・福岡圏が5,000坪以上の原則マルチテナント型施設であり、地域間で面積基準が異なる(CBRE「物流MarketView 2026年第3四半期」)。
 タップすると拡大して見られます
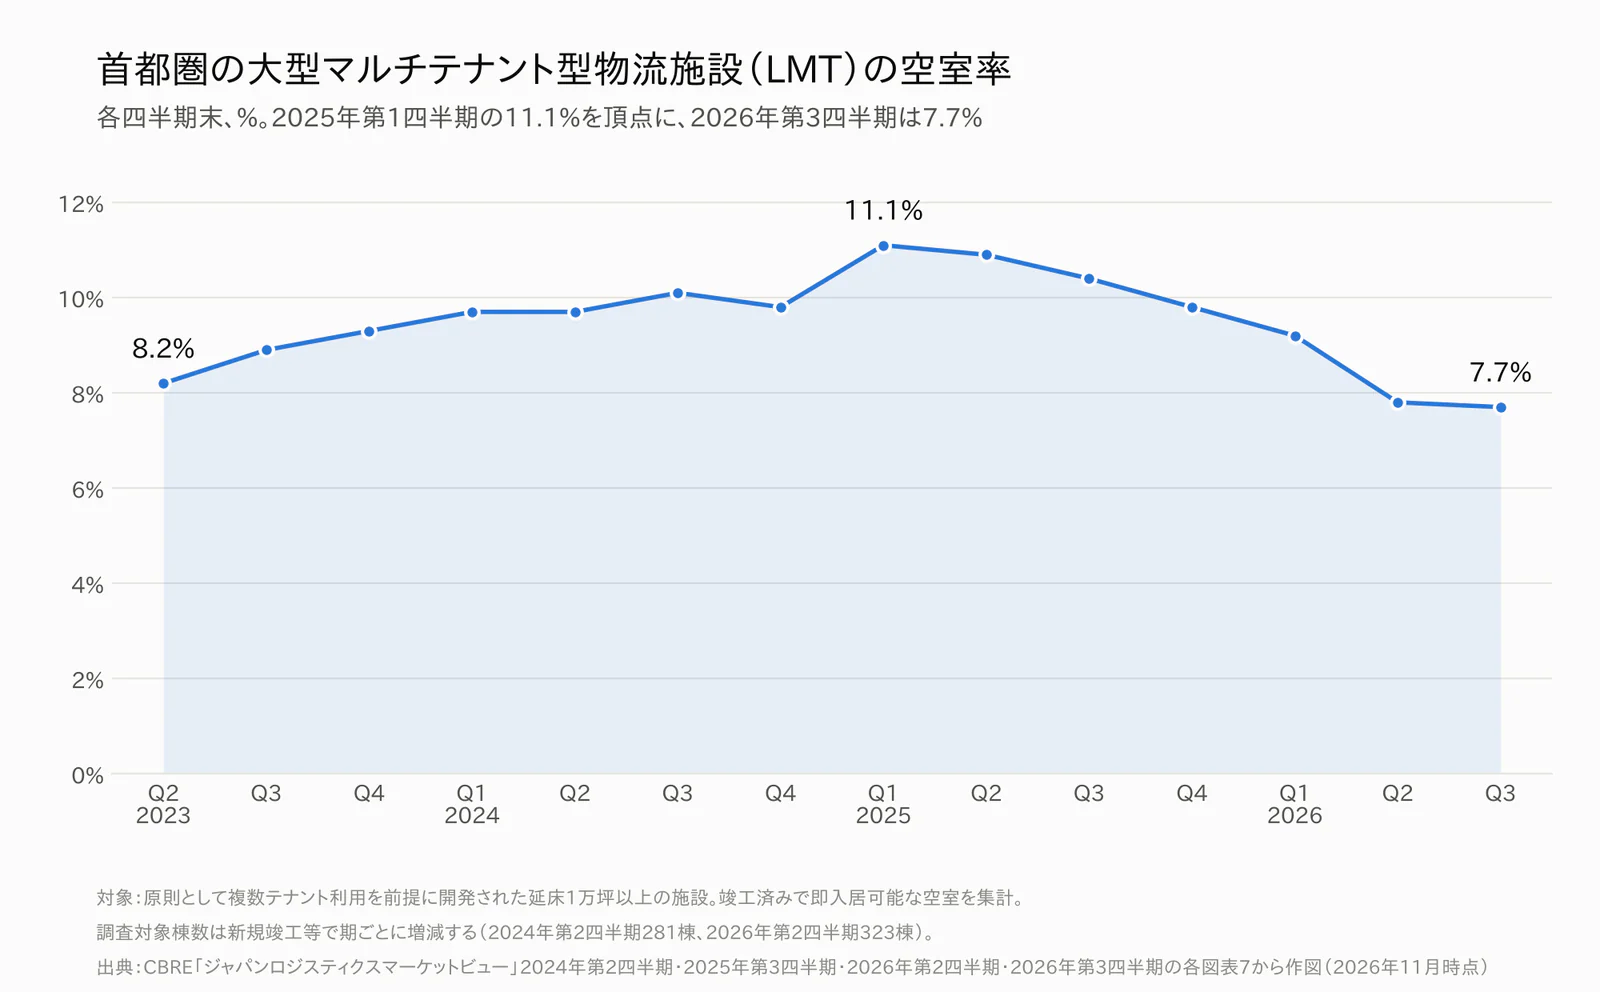
図:CBREの各四半期報告の図表7(直近5四半期の空室率の表)から作図。出典はCBRE「Japan Logistics MarketView Q2 2024」(2023年第2四半期〜2024年第2四半期)、CBRE「Japan Logistics MarketView Q3 2025」(2024年第3四半期〜2025年第3四半期)、CBRE「Japan Logistics MarketView Q2 2026」(2025年第4四半期〜2026年第2四半期)、CBRE「物流MarketView 2026年第3四半期」(2026年第3四半期)である。各時点の竣工済み施設を対象とするため、固定された同一建物群の追跡ではなく、新規竣工等による母集団の変化を含む(調査対象は2024年第2四半期281棟、2026年第2四半期323棟)。
過去5年の変化は、消費・配送形態の変化による拠点再編と、それを見込んだ開発供給が時間差を伴って現れた過程と捉えるのが妥当である。全国の民間倉庫着工床面積は2021年度1,324.9万㎡から4年連続で減り、2025年度は902万㎡となった(国土交通省「建築着工統計調査報告 令和7年度計」民間非居住建築物)。分析では、供給調整と既存物件の成約が重なった改善と解釈される。なお、2026年第3四半期の首都圏内でも、東京ベイエリアの空室率2.4%に対し圏央道エリアは12.3%であり、都市圏平均だけでは立地差を見落とす(CBRE「物流MarketView 2026年第3四半期」)。
顧客と需要の特性
借主は坪単価だけでなく、輸送費、人員確保、拠点切替え費用を含む物流網全体の費用で施設を選ぶ。したがって賃料の安い郊外物件が、都心寄りの施設より常に有利になるわけではない。荷主の販売計画と物流会社の受託契約を同時に理解することが、需要の実態をつかむ条件である。
| 顧客層 | 購買の決め手 | 貸し手が確認すべき事項 |
|---|---|---|
| 3PL・運送会社 | 荷主の配送圏、拡張可能性、車両動線、賃料負担 | 荷主との受託期間、複数荷主への転用可否、受託終了時の退去条件 |
| EC・小売 | 配送締切、返品処理、店舗配送との共用、繁忙期対応 | 平均物量だけでなくピーク物量、必要人員、配送先の分布 |
| メーカー・卸 | 生産拠点・港湾との接続、在庫統合、災害時の供給維持 | 商品の重量・温度帯、在庫回転、代替拠点との役割分担 |
| 食品・医薬品等 | 温度・衛生・保安の条件と品質維持 | 必要な許認可・管理基準、設備工事、停電時の継続運転 |
法人の選定は通常、物流・SCM部門が配送網と必要能力を定め、調達・不動産部門が物件を比較し、財務が賃貸と保有の負担を審査する。施設部門、情報システム部門、現場責任者が実装可能性を確認し、法務と経営会議が長期契約・保証・投資負担を確定する。これは一般的な検討手順の整理であり、個別企業の決裁権限や交渉期間は公開情報では確認できない。
乗り換え費用には、二重賃料、在庫移動、採用・通勤変更、出荷停止回避、荷役設備の移設が含まれる。既存テナントは表面賃料が上がっても容易に移らない一方、新規契約では複数施設を比較しやすく、フリーレントや内装負担が競争手段となる。CBREの実質賃料を用いる意義は、この新規契約時の条件差を一定程度織り込める点にある(CBRE「物流MarketView 2026年第3四半期」)。
需要の季節性は物流物量には強く現れるが、建物賃貸借の更新時期と一致するとは限らない。販売不振で荷物が減っても床面積が直ちに減らず、逆に拠点集約では新施設の稼働と旧施設退去の間に重複期間が生じる。人口減少下でも「総貨物量が増えないこと」と「高機能施設への移転需要がなくなること」は同義ではない。営業先の旧拠点の老朽化、配送圏変更、契約満了を把握する方が、EC市場の総額だけを追うより具体的な案件につながる。
バリューチェーンと収益構造
利益の源泉は、土地と建物を保有することだけでなく、開発リスクを引き受け、稼働を安定させ、長期保有資金へ移す過程にある。ただし、開発売却益、賃貸収益、資産運用報酬では売上の計上方法と必要資本が異なり、単純な売上順位は競争力を表さない。経営管理では、売却の有無で変動する損益と、保有期間中の現金収支を分けて見る。
| 工程 | 役割・主な担い手 | 付加価値の源泉 | 主な収益・リスク |
|---|---|---|---|
| 用地・資金調達 | デベロッパー、地権者、銀行、機関投資家 | 用途・接道・電力・災害条件を満たす土地の確保 | 土地仕入れ価格、許認可、資金調達条件 |
| 設計・建設 | 大和ハウス等の建設・開発主体、ゼネコン、設計会社 | 輸送・荷役・従業員動線を両立する設計 | 建設利益、工事費上昇、工期遅延 |
| リーシング | 開発会社、仲介会社、営業部門 | 荷主の移転時期と物件供給の整合 | 仲介・賃貸収益、空室、募集条件の悪化 |
| 入居・立上げ | 借主、管理会社、設備・施工会社 | 稼働開始までの調整と工事区分の明確化 | 追加工事、出荷開始の遅延 |
| 運営・更新 | 所有者、PM会社、設備保守会社 | 稼働維持、費用管理、更新時の顧客維持 | 賃料・管理報酬、修繕、テナント信用 |
| 売却・再投資 | 開発会社、AM会社、REIT、私募ファンド | 安定稼働物件と長期資金の接続 | 売却益・運用報酬、評価利回り・借換え条件 |
物流施設だけの工程別利益率、土地・建築・設備等の共通コスト比率は公開情報から算出できない。近接する実績では、大和ハウスの2026年3月期「事業施設」セグメントは、内部取引を含む売上高11,898.08億円、営業利益1,276.45億円、売上高営業利益率10.73%(計算)であった。ただし、物流以外の工場・医療介護施設等を含むため、この率を物流施設の開発利益率とは呼べない(大和ハウス工業「2026年3月期 決算短信」)。
開発事業では、竣工・賃貸安定化後の売却がまとまった利益を生む一方、売却できるまで土地・工事費・金利を負担する。賃貸事業では、賃料から固定資産税、保険、管理・修繕等を差し引いた物件収益が基礎となり、大規模更新や借入費用もそこから賄う。運用受託は自己保有より資本負担を抑え得るものの、報酬体系、共同出資、成果報酬の条件によって収益の安定性は変わる。
価格転嫁は、新規契約、契約更新、既存契約の改定条項で機会が分かれる。地域の新規成約想定賃料が上がっても、固定条件の契約を抱える所有者の受取賃料が同じ速度で上がるわけではない。首都圏の改善を全国の費用転嫁余力とみなさず、競合の空室、フリーレント、工事協力金を含む実質条件で見る(CBRE「物流MarketView 2026年第3四半期」)。
調達・供給網のボトルネックは、鉄骨や設備機器の価格だけではない。施工枠、受電までの期間、造成・道路接続、消防協議の遅れが引渡しを止めれば、賃料収入の開始が遅れる。用地取得時点で建設会社・電力会社・主要設備会社への確認を終え、見積り有効期限と工期変更条項を投資決裁の条件に組み込むべきと考えられる。
競争環境
競争の単位は、同じ配送圏の代替物件と顧客接点である。2026年は立地ごとの稼働差と、開発・管理会社を取り込む資本再編が並行しており、資金調達力だけでは地域の供給過剰を解消できない。
業界構造と競争要因
全国の上位3社集中度や企業規模分布は確認できない。「開発累計」「保有」「運用」は対象が異なり、共同事業も重複する。建設一体型、総合デベロッパー型、国際運用プラットフォーム型、地域管理・開発型の四群で、資金と顧客獲得方法を比較する方が有用である。
以下の強弱と方向は、本稿の需給・企業事例をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 中部圏・福岡圏にはまとまった空室があり、新規成約を巡る条件競争が残る(CBRE「物流MarketView 2026年第3四半期」) | 変わらない |
| 新規参入の脅威 | 中 | 単独開発には用地・建設・募集能力が必要だが、既存会社の取得で参入経路を短縮できる。CREの資本再編が実例(SMFL「CREのグループ参画」) | 強まる |
| 買い手の交渉力 | 中 | 大口借主は比較・条件交渉が可能。ただし移転費用と地域の空室量で交渉余地が違う(CBRE「物流MarketView 2026年第3四半期」) | 変わらない |
| 売り手の交渉力 | 強 | 用地、施工、電力等の制約を受け、設計変更・工期の自由度が低い。全国倉庫着工も縮小(国土交通省「建築着工統計調査報告 令和7年度計」民間非居住建築物) | 変わらない |
| 代替手段の脅威 | 中 | 自社施設、既存倉庫改修、複数の小型拠点という選択肢があり、集約の効果次第で選択が変わる | 変わらない |
国内主要企業の比較
| 企業・主なブランド | 公開情報で確認できる規模・案件 | 事業上の特徴 | 比較時の注意 |
|---|---|---|---|
| 大和ハウス工業/DPL・Dプロジェクト | DPL千葉四街道Ⅱは延床305,488.59㎡。2026年9月に本格稼働を公表(大和ハウス工業「DPL千葉四街道Ⅱが本格稼働」) | 建設と開発、BTSとマルチテナントを組み合わせる。工場跡地再開発にも取り組む(大和ハウス工業「DPL茨木Ⅱ 着工」) | 「事業施設」売上は物流以外を含む |
| 三井不動産/MFLP等 | 2026年6月時点、国内外88物件、約630万㎡。国内70・海外18、竣工済み64物件(三井不動産「MFLP・MFIP 2026年度開発計画」) | 国内外の開発、投資家との協業、インダストリアル領域への展開 | 計画中を含む開発事業の数字で、物流以外の関連施設も含む |
| 野村不動産/Landport | 2025年度から3年間に15棟・約130万㎡、約3,400億円の事業化を決定(野村不動産「3年間で15棟・投資額約3,400億円の事業化を決定」) | 首都圏以外や冷凍冷蔵領域への拡張、荷主の拠点課題への対応 | 計画値であり、2026年時点の竣工・稼働実績ではない |
| CRE/ロジスクエア等 | 開発、賃貸管理、マスターリース、資産運用を展開。2025年にSMFLグループ入り(SMFL「CREのグループ参画」、CREロジスティクスファンド投資法人「有価証券報告書」) | 既存施設の管理接点と開発・金融を組み合わせる | 管理対象には大型新築だけでなく既存倉庫等も含む |
再編と成功の条件
直近3年の再編で重要なのは、土地・建物の取得に加えて、顧客・管理組織・資金調達経路を持つ事業会社が買収対象となっている点である。CREはSMFLみらいパートナーズによる買付けとその後の手続を経て非公開化され、金融グループと物流不動産事業を結ぶ体制となった。また、スポンサーとREITの間には優先交渉権等が存在するため、グループ再編後も物件の売却先を無条件に変更できるとは限らない(CREロジスティクスファンド投資法人「有価証券報告書」)。
海外資本の運用基盤も再編されている。Aresは2025年にGCP Internationalを買収し、日本GLPは2026年9月から施設ブランドをMarqへ変更した。Greater China事業を除く買収であり、GLP全体の取得ではない(Ares「GCP International買収完了」、日本GLP「Marq大阪4 竣工」)。
成功条件は四つある。第一は用地取得前の需要確認、第二は工場跡地の再開発や既存倉庫管理を通じた土地取得経路の複線化である。第三は、通勤・荷役・防災を現場の制約として設計に織り込み、入居後に使いにくさが判明することを防ぐことである。第四は、稼働安定まで持ち切れる資金と、売却・長期保有・共同出資の選択肢を持つことである。これらは、大和ハウスの再開発事例、CREの管理・金融連携から、検討すべき競争条件として導ける(大和ハウス工業「DPL茨木Ⅱ 着工」、SMFL「CREのグループ参画」)。
海外の動向と主要企業
海外では物流施設の運営基盤を巡る大型再編と、物流以外のインフラへ資本を配分する動きが並行している。日本への影響は海外企業の新規進出にとどまらず、日本で既に稼働する施設群の所有・運用方針の変化として現れる。世界市場の統一的な売上高・床面積を示す公的統計は確認できないため、日本の世界シェアは本稿では示さない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| プロロジス | 米国 | 2025年12月期US$8,790.127 million、連結売上高(Prologis「Form 10-K 2025年12月期 連結損益計算書」) | 多地域の施設保有・開発と共同投資運用 | 2026年8月にSEGRO買収を発表。完了前(Prologis「SEGRO買収に関するForm 8-K」) | 開発・賃貸・運用を展開 |
| SEGRO | 英国 | 2025年12月期の総賃料収入(Gross rental income)£637 million。会社の調整後利益の内訳であり、IFRSの連結売上高は確認できず(SEGRO「2025年通期決算」) | 英国・欧州大陸の都市型・広域物流施設 | 2026年9月に買収案件の株主承認。規制承認等が残る(SEGRO「2026年第3四半期事業報告」) | 日本の施設事業は確認できず |
| グッドマン | オーストラリア | 2026年6月期A$2,562.7 million、Revenue(売上高)。データセンター等を含む(Goodman「Appendix 4E 2026年6月期」) | 開発・投資・運用を組み合わせる | 開発中案件A$19.7 billionの78%がデータセンター(2026年6月末、会社公表値) | 日本に拠点を持ち、東京でデータセンターを開発。TYO05で50MW・20年の賃貸契約を公表(Goodman「Annual Report 2026」) |
| Ares/Marq Logistics | 米国 | Marq・物流事業単独の直近通期売上高は確認できず | 機関投資家資金と物流開発・運用基盤 | 2025年3月GCP International買収完了、中国本土等のGreater China事業は対象外(Ares「GCP International買収完了」) | 日本GLPが約180物件・約1,100万㎡を開発・運営と2026年10月28日の発表で公表(日本GLP「Marq大阪4 竣工」) |
| メープルツリー | シンガポール | 2026年3月期約S$2.2 billion。会社定義の調整後収益で、住宅・成果報酬等を除外し、物流以外も含む(Mapletree「2026年3月期業績発表」) | 私募ファンド・上場REIT・開発を併用 | 物流開発プラットフォームと資産入替えを推進 | 北上金ケ崎の物流センター用地取得、千歳上長都の物流センターのフォワード取得完了等(同発表) |
| ESR | シンガポール | 非公開化後の直近通期売上高は確認できず | アジア太平洋の物流等の開発・運用 | 2025年7月に非公開化完了(ESR「非公開化完了」) | ESR株式会社が物流施設とデータセンターを提供(ESR「日本」) |
上表の売上高は会計範囲が異なり、順位付けには使わない。グッドマンの開発中案件に占めるデータセンター比率は、新規投資の配分を示すもので、既存物流施設の大半を転用したという意味ではない(Goodman「Annual Report 2026」)。分析では、日本でも土地の電力条件や周辺用途によって、物流施設と他のインフラ用途の投資採算を比較する場面が増える。
プロロジスによるSEGRO買収は、2026年8月の発表でSEGRO株1株当たり約1,031.7ペンス、発行済株式全体で約£14.0 billion(2026年7月21日の株価・為替を基準)とされ、2026年10月のSEGRO発表では完了見通しが2027年上期とされている。株主承認済みでも、当局承認等の条件が残るため、2026年11月時点で「統合済み」と扱わない。完了すれば欧州での顧客基盤と運営規模が拡大するが、日本の賃料や供給への具体的影響は未公表である(Prologis「SEGRO買収に関するForm 8-K」、SEGRO「2026年第3四半期事業報告」)。
日本企業の海外展開では、三井不動産が2026年6月時点で物流・関連事業の海外18物件を公表しており、国内だけで蓄積した開発能力を海外へ広げている。ただし、物流施設に限定した海外売上高比率は確認できず、全社の海外比率を転記してはならない(三井不動産「MFLP・MFIP 2026年度開発計画」)。海外では現地の用地・許認可・テナント獲得を担う相手と組み、日本側が設計・顧客開拓・資金管理を担う方式が選択肢となるが、共同出資契約の支配権と撤退条件が重要である。
日本への広がりは、2030年にかけて既存の運用基盤を取得・提携する形で進みやすいとみられる。日本での供給への影響は、各主体の保有・売却方針と地域別採算を確かめて判断する。
外部環境と制度の変化
制度面で最も直接的なのは、荷主・物流事業者に物流効率化を求める仕組みが経営管理に組み込まれたことである。施設所有者は一律に同じ義務を負うわけではないが、借主が荷待ち・荷役を改善できる建物と運用を求めるため、施設選定基準が変わる。環境規制についても、制度の対象・施行日・政策目標を分けて、開発時点と将来改修の負担を評価する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制・物流 | 日本 | 物流効率化に関する努力義務に加え、一定規模以上の事業者に計画・報告等。特定荷主には物流統括管理者の選任 | 努力義務2025年4月1日、特定事業者の措置2026年4月1日 | 大・追い風。待機・荷役改善に対応する施設への需要。対応費用は増加 | 国土交通省「物流効率化法について」、経済産業省「物流効率化法の概要」 |
| 建築・環境 | 日本 | 中規模非住宅300㎡以上2,000㎡未満の省エネ基準を用途別に強化。大型施設とは対象規模を区別 | 2026年4月1日以降の省エネ適判申請 | 中・向かい風と追い風。付属棟・増改築等の設計確認と性能差別化 | 国土交通省「中規模非住宅建築物の省エネ基準引上げ」 |
| 環境政策 | 日本 | 新築のZEH・ZEB水準確保に向け、基準を段階的に引き上げる方向 | 遅くとも2030年までに引き上げる政策方針。個別制度・適用は今後の確定事項を確認 | 大・追い風と向かい風。将来基準を見越した設備仕様と工事費の比較が必要 | 国土交通省「中規模非住宅建築物の省エネ基準引上げ」 |
| 建築・環境 | EU | 改正EPBDの国内法化期限。新築非住宅等で太陽光設備導入を段階的に要求 | 国内法化2026年5月29日期限、250㎡超の新築非住宅等への措置は2026年12月31日まで | 大・向かい風と追い風。欧州案件の屋根・電力設計と費用負担に影響 | 欧州委員会「Solar energy in buildings」、欧州委員会「Energy Performance of Buildings Directive」 |
| 建築・環境 | EU | 全ての新築建物をゼロエミッション建物とする方向 | 2030年1月1日から(公的機関所有の新築は2028年1月1日から)。国内法・例外条件を確認 | 大・向かい風と追い風。海外資産の開発・取得基準に影響 | EU「建築物エネルギー性能指令(EU)2024/1275」第7条 |
| 労働・安全 | 日本 | 一定の暑熱作業で、熱中症の報告体制・重篤化防止の手順と周知を義務化 | 2025年6月1日 | 大・向かい風と追い風。庫内作業環境の改善と管理費負担 | 厚生労働省・神奈川労働局「職場における熱中症対策」 |
物流効率化法では、特定荷主の基準として年度の取扱貨物重量9万トン以上が示されているが、物流不動産の所有面積で判定する制度ではない。物流統括管理者、いわゆるCLOの選任義務を、すべてのデベロッパーや施設所有者へ広げて説明するのは不正確である。所有者は契約・運用上の立場を確認し、借主が必要な記録を取得できるように共用部の運営ルールを整えることが実務的な対応となる(経済産業省「物流効率化法の概要」)。
環境対応では、屋根上太陽光の設置可能面積だけでなく、屋根保証、荷重、設備更新時の撤去、電力の帰属、借主の使用量との適合が論点となる。EUの義務は技術・経済・機能上の実行可能性や加盟国の実施条件を伴うため、欧州全域で同一条件の改修義務が直ちに生じるとはいえない(欧州委員会「Solar energy in buildings」)。日本で欧州の仕様を採用する場合も、現地規制への対応と、日本の借主が負担可能な追加費用を分けて評価する。
災害対策では建物の耐震性に加え、洪水時のアクセス、電気設備の位置、代替配送路を確認する。DPL千葉四街道Ⅱの停電対応・免震、三井不動産等の「SGリアルティ・MFLP大阪加島」の免震構造と津波避難ビル指定予定は、事業継続を施設仕様に織り込む例である(大和ハウス工業「DPL千葉四街道Ⅱが本格稼働」、三井不動産「MFLP・MFIP 2026年度開発計画」)。
人材と生産性
人材問題は、物流不動産会社の専門職不足と、入居企業の庫内作業員・運転者の確保に分けて考える。貸し手の従業者数が少なくても、借主が現場要員を確保できなければ施設は十分に稼働しない。採用可能性はテナント自身の問題であると同時に、貸し手の空室・更新リスクでもある。
物流不動産単独の求人倍率・欠員率は確認できない。必要なのは用地・許認可、建設管理、賃貸営業、資産運用、電気・消防設備管理の専門人材であり、庫内作業や運転の求人倍率を不動産会社の採用難へ転用すべきではない。
賃金構造基本統計調査の近接分類「不動産賃貸業・管理業」から計算した平均年収は549.27万円である。計算に用いた月額給与は、所定外給与を含む「きまって支給する現金給与額」であり、所定内給与ではない。ただし、住宅管理等を含む分類の平均であり、大型施設の開発担当、投資運用担当、庫内作業者の相場を示すものではない(厚生労働省「2025年賃金構造基本統計調査」一般労働者・第1表)。
大和ハウスのDPL千葉四街道Ⅱは共用スポーツ設備等を設け、DPL茨木Ⅱは駅徒歩圏の立地を打ち出している(大和ハウス工業「DPL千葉四街道Ⅱが本格稼働」、大和ハウス工業「DPL茨木Ⅱ 着工」)。分析では、こうした設備は見栄えではなく、休憩の取りやすさ、シフト間の利用可能性、通勤負担を通じて検証する。熱中症対策も、設置した機器の台数ではなく、報告経路と異常時の対応が働く状態まで整える(厚生労働省・神奈川労働局「職場における熱中症対策」)。
労働生産性の比較にも境界の問題がある。賃貸収入や売却益を少人数の運用会社が計上し、清掃・保守・荷役を外部委託していれば、売上高を自社従業者数で割った値は高くなるが、現場の処理効率が高いとは限らない。物流不動産だけの付加価値額・従業者数をそろえた国内外比較は確認できないため、本稿では示さない。
不動産側は管理面積と業務品質、借主側は人時当たり処理量・荷役時間を別に測る。管理委託先は、資格者の数に加え夜間・休日の対応体制と代替要員を確認する。
2030年に向けたシナリオ
2030年の姿を左右するのは、既存施設からの移転・再編を含む実需がどれだけ続くかと、新規供給・資金調達がどこまで採算に合わせて調整されるかである。全国共通の賃料・空室率を一点予測するより、この二つの軸で案件の耐久力を確認する方が有用である。以下は、分析にもとづくシナリオであり、確率や賃料上昇率を推計したものではない。
| シナリオ | 需要と供給・資金の条件 | 2030年に向けた姿 | 可能性の見立てと経営対応 |
|---|---|---|---|
| 選別的な正常化 | 移転・集約需要が続き、開発が実需に合わせて抑制される | 都市近接・交通条件のよい物件は稼働改善。外縁部には空室が残る | 基準シナリオ。現在の地域差と着工減少に整合。募集条件と借換え余力を物件別に管理 |
| 更新需要の加速 | 荷主の再編が進み、供給制約が続く | 高機能施設への移転が進む一方、旧施設の再利用・改修が課題になる | 条件付きで十分あり得る。事前合意を得た開発、既存施設の改修機会を確保 |
| 空室と資金制約の長期化 | 消費・生産や荷主投資が弱まり、既存の開発計画が竣工する。調達条件も悪化 | フリーレント・工事負担が増え、売却延期と保有費用が利益を圧迫 | 下振れとして検証が必要。段階開発、借入期限分散、用途転換の可否を先に確認 |
基準シナリオを置く根拠は、首都圏の空室消化と全国倉庫着工の減少が同時に確認されることである。ただし、着工減少は大型賃貸施設だけの統計ではなく、そのまま特定地域の竣工減少へ置き換えることはできない(CBRE「物流MarketView 2026年第3四半期」、国土交通省「建築着工統計調査報告 令和7年度計」民間非居住建築物)。下振れ時には表面賃料より先に募集条件が緩む可能性があるため、平均賃料だけの監視では対応が遅れる。
| 先行指標 | 確認する統計・発表 | 意思決定への使い方 |
|---|---|---|
| 地域・サブ市場別の空室率と実質賃料 | CBREの四半期MarketView | 空室消化が都市内側から外縁部まで及ぶかを確認 |
| 倉庫の着工床面積 | 国土交通省「建築着工統計調査」 | 全国の供給圧力を把握し、個別の竣工予定と照合 |
| 新規施設の入居決定・稼働開始 | デベロッパー、借主の公式発表 | 竣工予定だけでなく、実際の需要が付いているかを確認 |
| 契約更新・借入条件・取得売却 | 物流系REITの決算説明資料、有価証券報告書 | 更新賃料と金融費用の変化、売却出口の状態を確認 |
| 物流効率化の計画・制度運用 | 国土交通省・経済産業省の公表資料 | 荷主の拠点再編が実行段階に移るかを確認 |
経営・企画部門への示唆
首都圏の空室率は図のとおり2025年第1四半期を頂点に下がったが、改善は首都圏の内側に偏り、中部圏・福岡圏ではまとまった空室が残る。他方で、開発物件の売却先となってきた上場REITの取得は細っている。この業界の戦略は「どの地域の床を、誰の資金で持ち、どこまで自動化に対応させるか」の組合せで分かれる。
立場別の戦略の選択肢
大手(建設一体型・総合デベロッパー型・国際運用型):首都圏の空室改善を開発再加速の合図とせず、売却が遅れても持ち切れる資金設計を先に固める。大和ハウス工業の「事業施設」セグメントは2026年3月期、開発物件売却の減少を主因に売上高が前期比13.1%減、営業利益が20.0%減となった(大和ハウス工業「2026年3月期 決算短信」)。日本銀行は2026年10月30日に無担保コールレート(オーバーナイト物)を1.25%程度とする方針を決めており(日本銀行「当面の金融政策運営について」2026年10月30日)、保有延長時の金利負担は物件ごとに試算し直す。選択肢は、①中部圏・福岡圏の着工を段階化し、首都圏の内側や入居企業が決まったBTSへ配分を寄せる、②私募ファンドや共同出資で出口を複線化する、③売却益と賃貸収益を分けて管理し、借入期限を分散する、の三つである。
中堅・中小:大型新築の量で競わず、既存倉庫の管理接点で荷主の移転時期と運用データを先に押さえる。CREは2025年7月末時点で、マスターリースとプロパティマネジメントで約1,600物件・約700万㎡を管理し、うち小型倉庫のマスターリースが約1,300物件ある(SMFL「CREのグループ参画」)。こうした管理網は、老朽倉庫の改修・建替え・移転の需要を早く知る経路になる。さらに物流効率化法では、特定荷主が荷待ち時間と荷役等時間を分けて計測し、施設ごとの平均時間を報告する(経済産業省「物流効率化法の概要」)。バース予約と入退場の記録を既存施設に後付けで提供し、得た関係を大手との共同開発や売却先の紹介につなげるのが現実的な選択肢である。判断の条件は、管理契約の継続率と、計測データを荷主と共有する合意を取れるかである。
新規参入を考える企業(金融、設備・ロボット、運送、データセンター事業者など):単独の新築より、建物仕様と契約責任を握れる入口を選ぶ。第一は既存の開発・運用会社の取得で、AresによるGCP International取得は日本の大型運用基盤ごと取り込んだ例である(Ares「GCP International買収完了」)。第二は自動倉庫設備を共用インフラとして提供する運営側への参加で、プロロジスとALPは2027年初めに合弁を設立し、京田辺で2027年末の着工、2030年前後の完成を計画する(ALP「OMEGA自動物流インフラの日本展開」)。第三は電力・用地条件の合う土地での用途の併用で、グッドマンは2026年6月末の開発中案件の78%がデータセンターである(Goodman「Annual Report 2026」)。分析では、設備停止時の補償や退去後の設備利用権まで契約で引き受けられるかが、参入可否を分ける。
通説と異なる見方
第一に、空室率の低下は、全国で賃料を上げられることを意味しない。 首都圏の実質賃料は2026年第3四半期に前期比1.3%上がったが、中部圏(空室率14.9%)は3,740円、福岡圏(同11.9%)は3,570円で、2026年第1四半期から3期続けて横ばいである。首都圏の中でも東京ベイエリア2.4%に対し圏央道エリアは12.3%で、中部圏では2027年第1四半期に4棟・11万坪超の新規供給が控える(CBRE「物流MarketView 2026年第3四半期」)。分析では、値上げ余地は首都圏内側の新規契約に限られ、外縁部と地方圏ではフリーレントや工事負担が競争手段であり続ける。
第二に、物流施設は安定資産だから売却先に困らない、とはいえない。 J-REITによる物流施設の取得額は2024年の約2,646億円(51件)から2025年は約1,141億円(22件)へ減り、2025年は譲渡額約1,351億円が取得額を上回った。物流施設の保有残高も2024年末から2025年末で0.2%増(計算)にとどまる(不動産証券化協会「ARES J-REIT Databook 2026年9月」)。空室が改善した局面でも、上場REITが開発物件を買い取る役割は縮んでおり、開発会社の損益は空室より出口の詰まりで揺れやすい。
第三に、庫内の自動化はテナントの設備投資であり建物には関係ない、という見方も実態とずれ始めた。 日本GLPの「Marq 大阪4」は、構造ブレースのない保管エリアと4層吹抜けの自動ラック倉庫エリアを当初から計画した(日本GLP「Marq大阪4 竣工」)。前述の合弁計画のように、自動倉庫設備を貸し手側が共用で用意する方式も現れた。柱・ブレース・床荷重・有効高さは竣工後に変えにくいため、分析では、自動化への対応力は賃料水準より先に、退去後の再募集のしやすさを左右する。
公開情報ではわからないこと
- 実質賃料と実際の成約条件の差:CBREの実質賃料は新規成約を想定した推計であり、フリーレントの月数、工事協力金、途中解約条項の実態はわからない。中部圏・福岡圏・圏央道エリアの仲介会社と入居企業に直近1年の成約条件を匿名で聞き、地域別に表面賃料との差を比べる。
- 荷主が施設側に求める計測データと費用負担:特定荷主が荷待ち・荷役時間を施設ごとに報告する際、計測設備や記録を貸主・3PL・荷主の誰が負担するかは開示されていない。国土交通省「物流効率化法について」の案内で公表される特定事業者の一覧を母集団に、物流統括管理者へのアンケートと数社への聞き取りを行う。
- 共用型自動倉庫の利用料と停止時の責任分担:日本での料金体系、処理能力の保証、停止時の補償は未公表である。台湾など既に共用型の自動倉庫が稼働する地域で施設を現地視察し、利用企業に利用量の変動への対応と停止時の取り決めを聞く。
- 買収・提携で確かめる論点:管理受託契約の支配権変更条項、主要荷主との関係が特定の担当者に依存する度合い、スポンサーとREITの優先交渉権が売却先の選択をどこまで縛るかは、開示資料だけでは判断できない。データルームでの契約精査に加え、主要荷主・管理委託先への承継意向の聞き取りと、中核人材との面談を買収前に行う。
出典
数値は原則として統計作成主体または企業の公表原資料による。公表日が確認できない継続更新ページは、その旨と確認日を記した。
- 不動産証券化協会「ARES J-REIT Databook 2026年9月」(2026年9月末版、公表日記載なし)
- CBRE「ジャパンロジスティクスマーケットビュー2026年第3四半期」(2026年10月28日)
- 国土交通省「建築着工統計調査報告 令和7年度計」民間非居住建築物(2026年4月30日)
- CREロジスティクスファンド投資法人「有価証券報告書」(2025年9月24日)
- Ares「Completes Acquisition of GCP International」(2025年3月3日)
- SEGRO「Q3 2026 Trading Update」(2026年10月21日)
- 国土交通省「物流効率化法について」(随時更新、2026年11月2日確認)
- 経済産業省「物流効率化法の概要」(随時更新、2026年11月2日確認)
- CBRE「CBRE’s AI Journey: Shaping the Future of Real Estate」(2024年9月5日)
- Mujin・イオン「イオン川口東XD 稼働」(2026年10月29日)
- ALP「ALP and Prologis to Bring OMEGA Automated Logistics Infrastructure to Japan」(2026年9月30日掲載)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」(2023年公表)
- 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業中分類・第1表(2026年3月24日)
- 野村不動産・NX総合研究所・Mujin「物流機器の標準化・自動化に関する実証実験」(2025年6月3日)
- 大和ハウス工業「物流施設・モビリティハブにおける自動運転車両の受け入れ実証事業を開始」(2026年10月16日)
- DHL・Boston Dynamics「MOU for additional Stretch robots」(2025年5月13日)
- Geek+「ACCA:日本での物流ロボット導入事例」(公表日記載なし、2026年11月1日確認)
- 大和ハウス工業「物流施設のDXソリューション」(公表日記載なし、2026年11月1日確認)
- CBRE「Japan Logistics MarketView Q2 2024」(2024年第2四半期版)
- CBRE「Japan Logistics MarketView Q3 2025」(2025年第3四半期版)
- CBRE「Japan Logistics MarketView Q2 2026」(2026年第2四半期版)
- 大和ハウス工業「2026年3月期 決算短信」(2026年5月13日)
- SMFL「物流不動産の開発・管理・運用を手掛けるCREがSMFLグループに参画」(2026年3月5日)
- 大和ハウス工業「DPL千葉四街道Ⅱが本格稼働」(2026年9月1日)
- 大和ハウス工業「DPL茨木Ⅱ 着工」(2026年8月7日)
- 三井不動産「MFLP・MFIP 2026年度開発計画」(2026年7月23日)
- 野村不動産「3年間で15棟・投資額約3,400億円の事業化を決定」(2025年5月30日)
- 日本GLP「Marq大阪4 竣工」(2026年10月28日)
- Prologis「Form 10-K(2025年12月期)Consolidated Statements of Income」(2025年12月期)
- Prologis「Form 8-K:Recommended Acquisition of SEGRO plc」(2026年8月4日)
- SEGRO「Full Year Results 2025」(2026年2月20日)
- Goodman「Annual Report 2026」(2026年9月15日配布版)
- Goodman「Appendix 4E:Results for announcement to the market 2026年6月期」(2026年8月20日)
- Mapletree「Mapletree Reports Higher FY25/26 PATMI, Accelerates Global Logistics Platform through Development Initiatives」(公表日記載なし、2026年3月期決算、2026年11月2日確認)
- ESR「Completes Privatisation, Strengthens Leadership Team」(2025年7月4日)
- ESR「日本」(公表日記載なし、2026年11月2日確認)
- 国土交通省「中規模非住宅建築物の省エネ基準引上げ」(公表日記載なし、2026年4月施行の解説)
- 欧州委員会「Solar energy in buildings」(随時更新、2026年11月2日確認)
- 欧州委員会「Energy Performance of Buildings Directive」(随時更新、2026年11月2日確認)
- EU「Directive (EU) 2024/1275 on the energy performance of buildings」(2024年5月8日官報掲載)
- 日本銀行「当面の金融政策運営について」(2026年10月30日)
- 厚生労働省・神奈川労働局「職場における熱中症対策」(2025年6月1日施行の案内、公表日記載なし)
