エグゼクティブサマリー
医薬品(新薬メーカー)は、科学的発見を世界の承認・償還・安定供給につなぎ、限られた独占期間に研究開発投資を回収する産業である。
本稿は「医療・医薬・ヘルスケア > 医薬品」に属する研究開発型メーカーを対象に、2026年11月9日までの公開情報を整理した。国内市場の拡大、国内企業の世界成長、日本の患者が新薬を利用できる状況は、それぞれ分けて評価する。
要点
- 市場と構造:2024年の国内医薬品出荷は12兆8,160億円、前年比3.7%増である。ただし新薬以外も含み、国内メーカーの海外売上とは別の系列である。国内市場規模をそのまま新薬事業の獲得可能市場に置き換えることはできない。(厚労省「2024年薬事統計・公表結果」)
- 競争:医薬品製造業の研究費は2024年度1兆6,607億円、前年度比7.9%増である。投資額だけでなく、主力品の独占終了までに後続製品を収益化できるか、開発失敗時の余力を残せるかが競争を分ける。(総務省「2025年科学技術研究調査」)
- 海外:日本企業にも世界販売、共同開発、地域ライセンスという複数の成長経路がある。提携は市場アクセスを広げる一方、利益分配と開発・供給費用を伴い、世界製品売上と自社の取り分は一致しない。(第一三共「2026年3月期決算・訂正版」、メルク「2025年通期決算」)
- 制度・ドラッグロス:通常審査の総審査期間は2025年度11.7か月(80%タイル)だが、開発未着手問題は別である。製薬協の分析では、2021〜2025年に欧米で承認された新有効成分のうち142品目(55.7%)が2025年末時点で日本未承認である。近年の欧米承認群を調べた28品目と、過去の86品目は対象期間が異なり、減少率を算出できない。(PMDA「令和7事業年度業務実績【概要】」、製薬協 医薬産業政策研究所「日米欧の新薬承認状況の比較(2025年)」、厚労省「2026年公表ドラッグロス調査」、厚労省「ドラッグ・ロス解消に向けた取組」)
- AI:創薬探索や実験では導入が進む一方、臨床文書・細胞製造は研究・実証段階を含む。生成速度より、実験での再現性、根拠追跡、品質保証まで含めた効果を測る。(中外ほか3社「共同研究に向けた基本合意」、アステラス「MaholoのAMT指定」)
経営・企画部門への示唆
- 大手は、主力品の独占終了と米国の価格・関税条件を製品別に重ねて資金を配分する。関税の影響は国籍ではなく剤形と個社の合意で分かれるため、製造委託の解約条件と共同開発の費用分担も製品単位で点検する。
- 中堅・中小は、欧米で承認済みだが日本の開発情報がない品目の国内権利を取り、治験・薬事・市販後の受け皿になる道がある。同じ診療科の複数品目を束ね、固定費を分け合う形が採算に乗りやすい。
- 新規参入を考える企業は、自社での上市より、世界の大手へ導出できる開発品や、細胞培養・計算基盤など特定工程の担い手として入る方が現実的である。2013〜2022年の世界承認品に国内新興企業由来がなかった点を前提にする。
業界データまとめ
新薬メーカーの事業規模を捉えるには、日本国内への出荷、国内での製造、企業の世界連結売上を分けて見る。新薬だけを切り出した公的市場統計は確認できないため、以下の値は最も近い公的系列であり、対象範囲の違いを明記する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の医薬品国内出荷金額12兆8,160億円。新薬以外の後発品・一般用医薬品等も含む | 2024年 | 厚生労働省「令和6年 薬事工業生産動態統計年報の公表」 |
| 市場の伸び | 同じ国内出荷金額の前年比+3.7%(公表値) | 2024年 | 厚生労働省「令和6年 薬事工業生産動態統計年報の公表」 |
| 事業者数 | 医薬品製造販売業許可1,011件(第1種291件、第2種720件)。許可件数であり、新薬メーカーの企業数ではない。後発品・一般用医薬品等の事業者を含む | 2025年末現在 | 厚生労働省「令和8年版厚生労働白書 資料編 ②保健医療(医薬品等の製造販売業許可数)」 |
| 従業者数 | 10万9,617人。産業小分類165「医薬品製造業」の国内製造事業所(787所)の従業者数(個人経営を除く)。後発品等の製造を含み、製造事業所以外(本社・研究所等)の人員と海外従業員は含まない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査(産業別統計表)第1表」 |
| 平均年収 | 680万9,500円(計算)。中分類「化学工業」、一般労働者・男女計・企業規模計10人以上。月額443.1千円×12+年間賞与等1,492.3千円。医薬品専業の値ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 表1」 |
| 上位3社の売上高 | 武田薬品工業45,057億円/アステラス製薬21,392.45億円/第一三共21,230.45億円。主要新薬メーカー3社の連結全社売上収益、海外事業を含む | 2026年3月期 | 武田薬品工業「2026年3月期 決算短信(訂正版)」 アステラス製薬「2026年3月期 決算短信」 第一三共「2026年3月期 決算短信(訂正版)」 |
| 医薬品製造業の研究費 | 1兆6,607億円(前年度比+7.9%)。科学技術研究調査の企業部門・医薬品製造業 | 2024年度 | 総務省「2025年科学技術研究調査 結果の概要」 |
| 新医薬品の総審査期間 | 通常品目11.7カ月(目標12カ月、97件)、優先品目9.0カ月(目標9カ月、43件)。80%タイル値であり、平均値でも開発期間でもない | 2025年度 | PMDA「令和7事業年度業務実績【概要】」 |
| 近年承認群のドラッグロス | 28品目。2021年1月〜2023年3月に欧米で承認された医薬品のうち、日本で開発未着手の対象品目 | 開発状況は2025年3月31日時点、結果公表は2026年4月 | 厚生労働省「令和7年度 ドラッグ・ロスの解消に向けた実態の把握及び情報の整理に関する調査事業・整理結果」 |
各系列は母集団と対象年が異なり、出荷金額を従業者数で割って新薬メーカーの生産性とすることはできない。企業売上には海外販売・契約収入が含まれるため、3社売上の合計を国内出荷金額で割った市場シェアも、本稿では示さない。年収は計算式による参考値であり、職種別給与や新薬専業企業の採用相場を表さない。
AI・フィジカルAIの影響と経営の打ち手
先に変わるのは、文献・分子・試験データの比較と、再現性の高い実験の反復である。2026年11月時点の競争上の焦点は、候補生成の速度だけでなく、実験結果を回収して次の判断に使う仕組みと品質保証にある。
工程別の影響
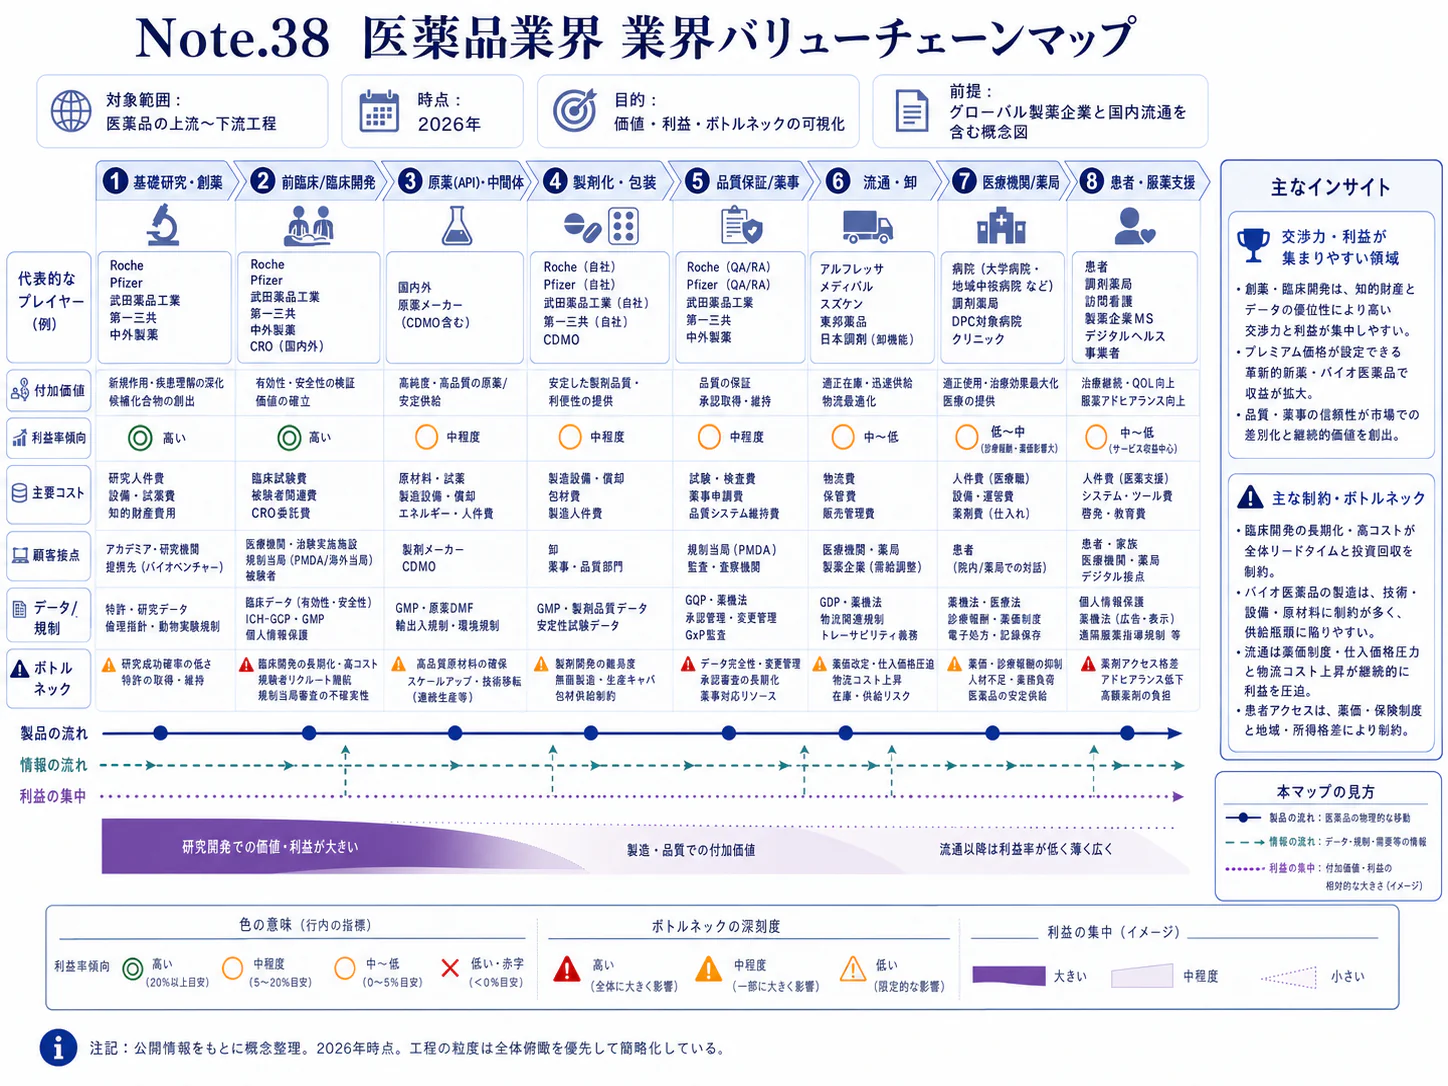
本稿のバリューチェーンは、①探索・分子設計、②前臨床・実験、③臨床開発・申請、④薬価・市場アクセス、⑤製造・品質、⑥供給・市販後の六工程で整理する。以下の「時期」は、2026年11月から本格的に広がるまでの期間を示す、公開情報からの分析であり、企業の導入予定ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 探索・分子設計 | 文献と分子情報の探索、設計候補の優先順位付け | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 国内製薬企業によるBioNeMo等の利用。NVIDIA「日本でのフルスタックAI・ロボティクス展開」 |
| 前臨床・実験 | 培養条件の探索、ロボットによる操作・記録の反復 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | アステラスのMahol-A-Ba(研究用途の導入)、中外とオムロンらのラボ自動化の実証実験。アステラス「創薬ケイパビリティ」、中外「AIを活用した新薬創出」 |
| 臨床開発・申請 | 試験文書の作成支援、業務手順をまたぐ情報照合 | 生成AI・AIエージェント | 研究段階 | 2年以内 | 中外・ソフトバンク・SB Intuitionsの共同研究に向けた基本合意(2025年1月)。申請判断の自動化を意味しない。中外ほか3社「共同研究に向けた基本合意」 |
| 薬価・市場アクセス | 比較試験・医療経済資料の検索と論点整理 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 臨床文書技術の応用は分析上の想定。薬価交渉全体の実用化は未確認。中外ほか3社「共同研究に向けた基本合意」 |
| 製造・品質 | 細胞培養の操作標準化、状態に応じた製造条件探索 | フィジカルAI | 実証中 | 3〜5年 | MaholoのFDA先進的製造技術指定。商用製品の承認とは異なる。アステラス「MaholoのAMT指定」 |
| 供給・市販後 | 安全性シグナルの因果評価に用いる証拠の統合 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | HammadらによるPV-SCOPEの設計論文(概念実証)。運用実績としては扱わない。Hammadほか「AIを用いた因果評価枠組みの設計(Drug Safety)」 |
業務はどう変わるか
第一に、探索は検証可能な仮説の比較へ移る。 中外は候補分子探索、薬物動態予測、病理画像解析、論文検索をAI活用の対象に挙げている。研究員には学習データへの偏りや合成・製剤化の可能性を評価する仕事が増える。性能は候補数ではなく、独立実験で再現した割合と確認費用で測る。(中外「AIを活用した新薬創出」)
第二に、熟練者の手技を、条件と結果が結び付いた実験資産に変える。 アステラスは人、解析技術、ロボットを組み合わせた細胞研究を公表している。中外もオムロンらと共同研究してきたラボオートメーションの実証実験を新研究所で始めると公表しており、実験自動化は1社に限った動きではない。人がピペット操作を繰り返す工程から、操作手順・細胞状態・失敗条件を記録して次の実験を組む工程へ変わるが、細胞の変動や測定装置間差は残る。研究での導入と、GMPに適合した商用製造での全面運用は段階を分けて評価する。(アステラス「細胞研究の自動化」、中外「AIを活用した新薬創出」)
第三に、臨床開発では初稿作成より、根拠をたどれる照合が価値を持つ。 中外、ソフトバンク、SB Intuitionsの2025年1月の公表は、臨床開発業務を自律的に実行するAIエージェント等を共同開発するための基本合意であり、治験計画・報告・申請が自律的に完成したという実績ではない。今後は既存文書の流用に代わり、元データ、改訂履歴、記載箇所の対応を保持した文書作成が可能になると考えられる。評価項目は作業時間だけでなく、数値不一致の検出率、レビュー差戻し、規制当局からの照会につながる欠落である。(中外ほか3社「共同研究に向けた基本合意」)
第四に、製造では「ロボットを置くこと」から「変更を管理できる製造系を作ること」へ投資目的が変わる。 Maholoの先進的製造技術指定は規制当局との対話上の前進であるが、個別の細胞製品について品質・有効性・安全性を承認したものではない。培養操作の自動化後も、原料変更、装置更新、ソフトウェア改訂が製品品質に及ぼす影響を検証する。収益改善は省人化だけでなく、不適合ロットや再試験の減少で測るのが適切である。(アステラス「MaholoのAMT指定」)
第五に、市販後安全性では、情報の取りまとめと医学判断を区別する。 Hammadらの論文(2026年7月)は、安全性シグナルの因果評価に複数の証拠を統合する枠組み(PV-SCOPE)を概念実証として示した段階である。症例数の増減だけで因果関係を確定せず、報告の偏り、併用薬、基礎疾患を含めて専門家が判断する設計が必要となる。症例処理の自動化率を上げるために、重篤な例外症例の見落としを許す運用は採用できない。(Hammadほか「AIを用いた因果評価枠組みの設計(Drug Safety)」)
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 中外製薬 | 日本 | 分子探索・病理画像解析・論文検索、ラボ自動化 | 自社の研究開発で活用、オムロンらと実験自動化を実証 | 展開済み(ラボ自動化は実証)。中外「AIを活用した新薬創出」 |
| アステラス製薬 | 日本 | Mahol-A-Ba、Maholo関連研究 | 実験と解析の循環、細胞培養 | 展開済み。研究用途を含む。アステラス「創薬ケイパビリティ」 |
| 安川電機 | 日本 | アステラスとの合弁Cellafa、ロボット技術 | 細胞製造工程の自動化 | 提携・実証あり。アステラス「MaholoのAMT指定」 |
| SB Intuitions | 日本 | 日本語大規模言語モデル、エージェント | 中外・ソフトバンクとの臨床開発業務の共同研究 | 共同研究に向けた基本合意(2025年1月)。中外ほか3社「共同研究に向けた基本合意」 |
| NVIDIA | 米国 | BioNeMo、計算基盤、エージェント用ソフトウェア | 分子解析・創薬計算、研究基盤 | 展開済み。国内製薬企業の採用を同社が公表。NVIDIA「日本でのフルスタックAI・ロボティクス展開」 |
| Xeureka | 日本 | Tokyo-1等の創薬計算基盤 | 製薬企業への計算環境・研究支援 | 展開済み。NVIDIAの公表事例による。NVIDIA「日本でのフルスタックAI・ロボティクス展開」 |
提供企業による採用発表は、臨床成功率や創薬費用の改善が第三者に検証されたことを意味しない。NVIDIAとイーライリリーは2026年1月、5年間で最大10億米ドルを投じる共同研究拠点を発表したが、これは投資計画であり、実現済みの収益効果ではない。海外勢の動きは、製薬会社がデータ、計算環境、実験を一体で確保する競争が始まっていることを示す。(NVIDIA・リリー「共同研究拠点発表」)
人材・収益・競争への影響
分析では、定型的な文献転記、初稿作成、反復操作に必要な時間は減る一方、実験設計、データ来歴管理、統計的検証、装置保全、品質保証の需要が増える。研究者や薬事担当者の人数を一律に減らせるという公開根拠はない。計算費、データ整備費、保守費、変更時の再検証費が増えるため、外注費削減だけで投資採算を判断すべきではない。
探索候補が増えれば、後続試験への支出も増え得るため、研究効率の改善が薬価や利益へ直結するとは限らない。競争優位は、失敗を含む自社実験データと検証可能な実験系に残る、というのが公開情報からの分析である。
FDAの2025年のガイダンス案は、規制判断を支える利用について、用途とリスクに応じてモデルの信頼性を評価する考え方を示している。これは案であり、一律の法的義務として扱わない。日本企業も、利用目的、学習・検証データ、バージョン、出力の採否、最終責任者を記録し、規制提出に使う場合は当局と事前に相談する。(FDA「医薬品開発でのAI利用・指針案」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 探索案件ごとに独立実験での再現率を導入前後比較する | 共通 | 直ちに〜1年 | 候補数だけが増える投資を抑制 | 検証用化合物群、失敗実験の記録 |
| 高 | 治験文書の生成箇所に元データ・改訂番号・承認者を結び付ける | 共通 | 1年以内 | 数値不整合と照会対応負担の低減 | 文書管理規程、アクセス権、監査証跡 |
| 高 | 細胞培養ロボットを工程単位で検証し、商用製造への移管条件を定める | 大手 | 1〜3年 | 再現性向上、移管時の手戻り抑制 | 品質部門参加、同等性試験、保守体制 |
| 高 | 導出・導入契約に実験データとモデル出力の利用権を明記する | 共通 | 次回契約から | 提携後に学習・再解析できない事態の防止 | 知財、個人情報、越境移転の整理 |
| 中 | 共有計算基盤を使い、独自データと評価系への投資を優先する | 中堅・中小 | 1〜2年 | 初期固定費を抑え専門性を維持 | 利用上限、秘密情報分離、退出時の移行計画 |
| 高 | 安全性情報の自動処理に例外症例の人手確認を組み込む | 共通 | 実証開始時 | 重篤症例の見落とし防止 | 誤判定検証、医学評価者、停止基準 |
よくある失敗は、①研究用の成果をそのままGMP製造や規制提出へ広げること、②生成時間だけを測りレビュー費を計上しないこと、③提携先から受け取ったデータの二次利用権を確認しないことである。導入を進める単位は「全社」より、目的、責任者、評価指標が明確な一つの工程が適切である。
業界の定義と市場構造
新薬メーカーは、物質を製造するだけでなく、治療上の価値を示すデータ、承認、知的財産、供給責任を束ねる事業者である。国内市場の成長率より、世界で販売できる製品を持つか、日本に導入する権利と実行体制を持つかによって成長経路が分かれる。以下は2026年11月時点の日本を中心とし、海外事業を持つ企業も対象とする。
対象範囲と統計上の境界
対象は、低分子薬、抗体、抗体薬物複合体(ADC)、核酸医薬、ワクチン等の研究開発型医療用医薬品事業である。細胞・遺伝子治療などの再生医療等製品は、新薬メーカーの事業戦略に関わる範囲で含める。ただし、薬事工業生産動態統計では再生医療等製品を医薬品とは別に集計しており、国内出荷金額へ無条件に加算しない。(厚労省「2024年薬事統計・公表結果」)
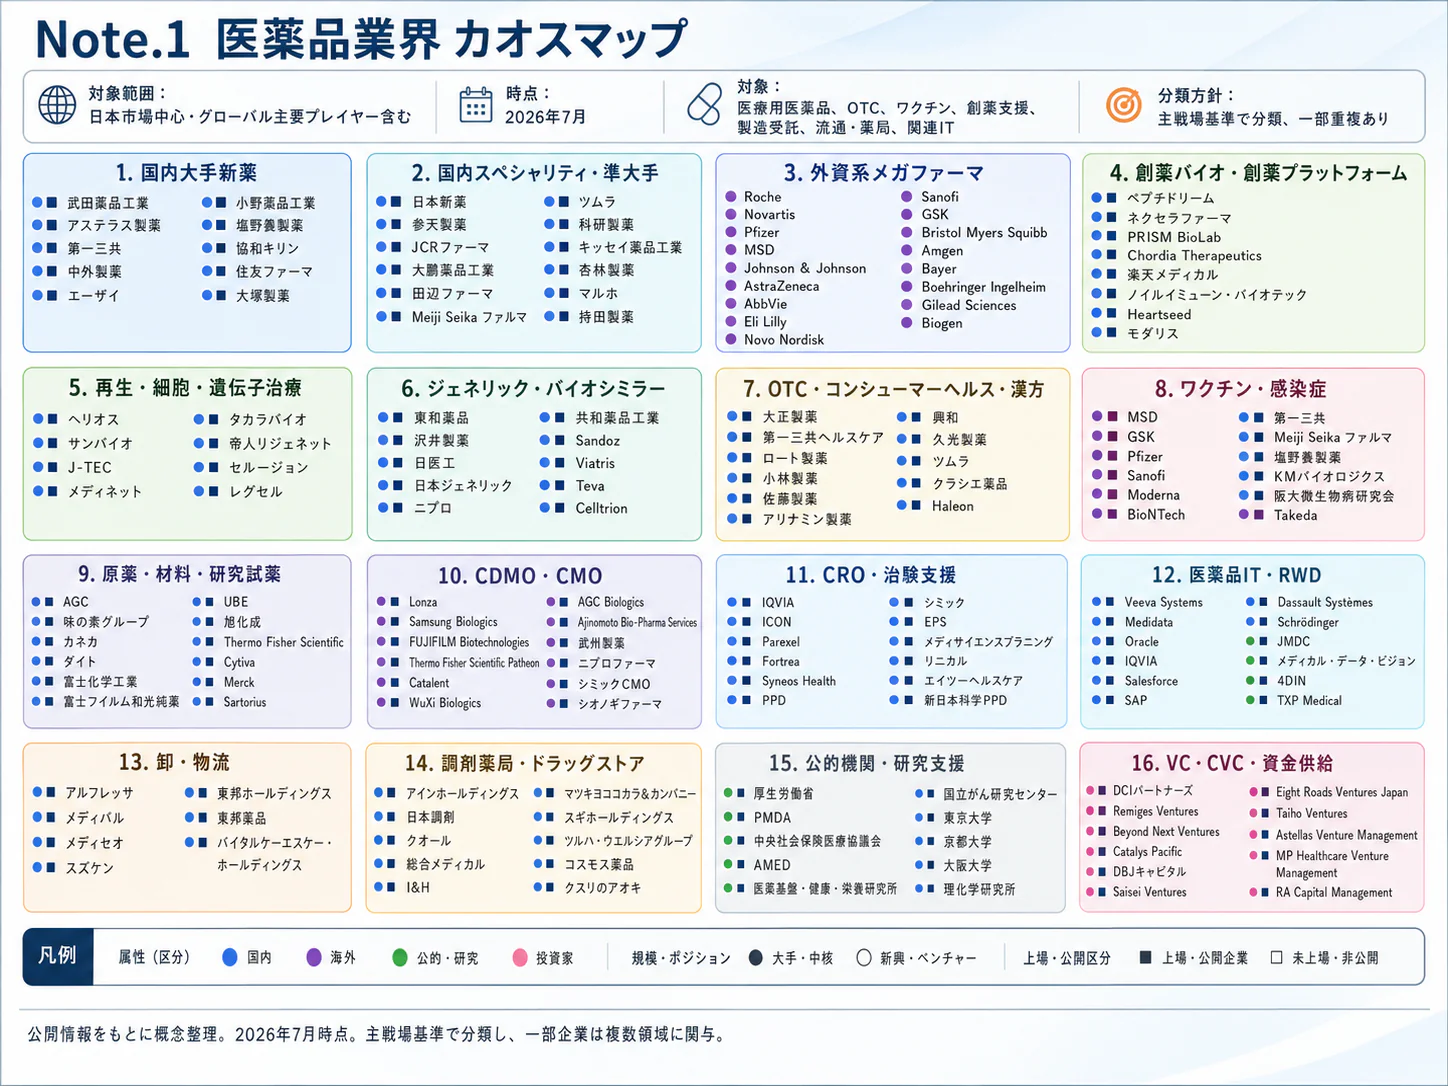
後発品・OTC専業、卸、薬局、受託研究・製造専業は取引・競争相手として扱う。新薬メーカーの特許切れ品は収益移行の分析に含める。製薬協『DATA BOOK 2026』も産業、研究開発、医療制度を異なる系列で整理しており、統計の対象確認が必要である。(製薬協「DATA BOOK 2026」)
| 公的統計で確認できる区分 | 2024年の金額 | 前年比・構成比 | 本稿での読み方 |
|---|---|---|---|
| 医薬品の国内生産全体 | 10兆2,485億円 | 前年比+2.1% | 工場での生産。国内需要や企業連結売上とは異なる |
| うち医療用医薬品 | 9兆3,154億円 | +1.8%、生産全体の90.9% | 新薬と後発品等の合計 |
| うち要指導・一般用医薬品 | 9,331億円 | +6.0%、同9.1% | 本稿の中心対象外 |
| 最終製品等の輸入金額 | 4兆2,567億円 | +12.8% | 国内出荷時の単価による値。税関の輸入金額ではない |
出典は厚生労働省の同一年報である。国内生産と輸入の合計は、在庫変動や輸出を含むため、国内出荷金額と一致しない。(厚労省「2024年薬事工業生産動態統計年報」)
過去5年の変化をどう読むか
2021〜2026年の構造変化は、感染症関連の需要変動に加え、がん、免疫、希少疾患などの専門領域で新製品の寄与が大きくなった点にある。ただし、すべてのメーカーが同じ成長局面にあるわけではない。武田の2026年3月期売上収益は前期比1.7%減、アステラスは11.9%増、第一三共は12.6%増であり、国内医薬品市場の増加と個社の成長を同一視できない。(武田「2026年3月期決算・訂正版」、アステラス「2026年3月期決算」、第一三共「2026年3月期決算・訂正版」)
供給側では、発明、開発、製造、地域販売を別会社が担う構造が重要である。導入品でも日本の治験・薬事・安全管理に価値があり、自社創薬でも世界販売利益を独占できるとは限らない。国内対外資の二分だけでは、この相互依存を見落とす。
顧客と需要の特性
新薬の需要は、患者数だけでなく、診断、処方、施設採用、保険償還、供給が成立して初めて売上になる。患者、処方医、医療機関、保険者、流通業者の判断が分かれるため、一般消費財のように購入者一人の選好では説明できない。日本では公的医療保険と薬価制度が、需要へのアクセスを左右する。
| 関係者 | 判断する内容 | メーカーに求められる情報・機能 |
|---|---|---|
| 患者・家族 | 受診、検査、治療の継続 | 承認された範囲での適正使用情報、負担・通院・副作用への支援 |
| 処方医・診療科 | 対象患者に適する治療の選択 | 比較可能な臨床データ、安全性、投与・モニタリング条件 |
| 医療機関の薬事委員会・薬剤部 | 採用品目、院内運用、在庫 | 既存治療との差、調製・保管条件、安定供給、医療安全 |
| 厚生労働省・保険制度側 | 承認とは別の薬価・償還条件 | 臨床的位置付け、比較薬、対象患者、価格算定に必要な根拠 |
| 卸・医療機関の購買部門 | 実取引価格、納品、在庫条件 | 単品ごとの取引条件、品質維持、返品・欠品時対応 |
本表は日本の取引構造の整理である。保険償還上の価格は薬価算定基準に基づき、メーカーが希望する価格をそのまま設定できるわけではない。(厚労省「2026年薬価算定基準」)
新薬採用の一般的な流れは、承認・保険収載後、診療科の使用意向、薬剤部による運用評価、院内の採用判断を経て、患者ごとの処方へ進む。施設基準や専門的検査が必要な製品では、薬剤の供給能力があっても診断・投与体制が販売の上限になる。エーザイの認知症領域の事業を検討する場合も、薬剤そのものと診断・治療体制を一体で評価する。(エーザイ「2026年3月期決算」)
価格への敏感さも主体で異なる。患者は自己負担・通院、医療機関は検査・投与・保管・人員配置、保険者は対象患者拡大による支出総額を考慮する。患者一人当たりの価値と財政影響の両方を説明する。
乗り換えの難しさは疾患、作用機序、治療状況によって変わり、変更には医学的判断が必要である。一方、同じ治療線に新薬が承認されると新規患者の導入先は変わり得るため、既存処方の維持と新規処方を分けて見る。
需要は一般景気より疾病構造、診断普及、適応追加、保険制度に連動しやすい。高齢化だけを市場成長の根拠にせず、対象患者から未診断、治療対象外、施設への到達困難を順に除いた実際の治療可能人口を把握する。感染症・ワクチンでは流行や公的接種事業に伴う季節・年度変動も大きく、海外ではメルクが2025年のワクチン売上減少について中国での需要減や、日本でのキャッチアップ接種後の販売減を説明している。(メルク「2025年通期決算」)
バリューチェーンと収益構造
新薬の利益は、開発失敗、特許切れ、権利の分配を含む長期収支で決まる。公開決算から工程別利益を一律に算出できないが、研究開発費、共同事業費、契約収入から利益の出方の違いを確認できる。
| 工程 | 主な担い手・企業例 | 付加価値の源泉 | 主な費用・収入の発生 |
|---|---|---|---|
| 探索・分子設計 | 製薬研究所、大学、新興バイオ企業 | 標的・分子・特許の独自性 | 先行研究費、導出契約一時金 |
| 前臨床・実験 | 製薬会社、CRO、分析機関 | ヒト試験へ進める根拠、再現性 | 毒性・薬物動態試験、試料製造費 |
| 臨床開発・申請 | 武田、アステラス、第一三共、治験施設等 | 比較試験、適応拡大、承認資料 | 治験費、申請費、開発マイルストン |
| 薬価・市場アクセス | 製薬会社、地域販売パートナー | 償還条件と治療現場への導入 | 医療経済分析、情報提供、販売体制 |
| 製造・品質 | 自社工場、CDMO、原料・設備企業 | 承認品質の再現、供給能力 | 原料、設備、品質管理、委託費 |
| 供給・市販後 | 製造販売業者、卸、医療機関 | 継続供給と安全性情報の更新 | 流通費、安全管理費、製品売上・ロイヤルティ |
利益を読むときの三つの区別
第一は、製品売上と契約収入の違いである。自社販売の売上、提携先への供給売上、販売利益の分配、ロイヤルティ、開発・承認マイルストンでは、計上時期と費用負担が異なる。メルクの決算でも提携収入には利益分配や契約変更に伴う一時金が含まれており、提携品の「世界売上」を両社の連結売上に重ねて加えると重複する。(メルク「2025年通期決算」)
第二は、会計上の利益と各社独自の調整後利益の違いである。中外の2025年12月期は売上収益12,579億円、IFRS営業利益5,988億円で、営業利益率は47.6%となる(計算)。第一三共の2026年3月期は売上収益21,230.45億円、IFRS営業利益2,580.47億円、営業利益率12.2%であるが、製品構成、提携収入、投資局面、一時費用が異なるため、差を研究力の優劣に読み替えることはできない。(中外「2025年決算」、第一三共「2026年3月期決算・訂正版」)
第三は、当期費用と将来の収益獲得に必要な支出の違いである。第一三共の2025年度補足資料では、売上原価6,690億円、販売費・一般管理費7,517億円、研究開発費4,660億円であり、売上収益に対する比率は順に31.5%、35.4%、22.0%となる(資料の億円表示から計算)。研究開発費を削れば短期利益は改善しても、後続製品の選択肢は失われ得る。(第一三共「2025年度決算補足・訂正版」)
コストと供給網のリスク
費用構造は製剤によって異なる。化学合成品では原料・合成工程と設備効率、抗体では培養・精製・品質試験、ADCでは抗体、薬物、結合工程の接続、血漿分画製剤では血漿確保と長い製造工程が重要になる。各工程の利益率を共通基準で示す公開統計は確認できず、これらは事業構造に基づく定性的整理である。
外部委託は固定費を減らす手段であると同時に、最低発注量や能力予約の支払義務を生む。第一三共の2025年度決算補足資料は、コア外の項目を除く売上原価の内訳に「CMOへの損失補償」1,695億円(売上収益の8.0%)を示し、2026年度予想にも800億円を見込んでいる。製造能力を先行確保した後の計画変更が損益に響くことを示す例である。この事例から、設備の保有・外注の選択より、開発中止や需要未達時に契約を縮小できる条件が重要だと考えられる。(第一三共「2025年度決算補足・訂正版」)
供給網の代替は、一般工業製品の購買先変更より時間を要する。原料、製造所、試験法の変更には品質の同等性や承認事項への影響の確認が必要であり、価格の安さだけで供給先を切り替えることは難しい。日本の薬価は制度に基づくため、為替、原料、電力、物流費の上昇を毎期そのまま転嫁できるとは限らず、製品別の原価耐性と供給継続条件を確かめる。(厚労省「2026年薬価算定基準」、厚労省「2025年改正薬機法」)
競争環境
競争の単位は疾患、治療線、作用機序、販売地域である。大手の世界開発・販売網、中堅の疾患専門性や地域導入など、戦略は異なる。同一定義の国内新薬売上がそろわないため、上位3社集中度は本稿では示さない。
五つの競争要因
強さと方向は、2026年11月時点の事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | がん・免疫等で適応拡大と後続製品の開発が重なる。各社の製品・開発開示による。アステラス「2026年3月期決算」、第一三共「2026年3月期決算・訂正版」 | 強まる |
| 新規参入の脅威 | 中 | 完全な世界販売体制の構築は難しいが、資産取得・地域ライセンスで参入できる。小野による米バイオ企業買収が例。小野薬品「デサイフェラ買収完了」 | 強まる |
| 買い手の交渉力 | 強 | 日本の公定薬価と米国の公的価格交渉が収益に影響する。厚労省「2026年薬価算定基準」、CMS「交渉対象薬と価格」 | 強まる |
| 売り手の交渉力 | 中 | 有望な導入候補や高度製造能力は代替が限られ、契約条件が収益を左右する。第一三共の製造委託関連費用等が示唆。第一三共「2025年度決算補足・訂正版」 | 強まる |
| 代替品・代替治療の脅威 | 強 | 特許切れ後の後発品に加え、別機序の新薬が治療選択を変える。武田の既存品減収と新製品投資が例。武田「2026年3月期決算・訂正版」 | 変わらない |
国内主要企業の違い
売上は直近通期の連結値で、年度の異なる中外は明示した。強みは公表された事業構成を示すものであり、臨床的な優越性の評価ではない。
| 企業 | 売上収益・決算期 | 事業の特徴 | 経営上の確認点 |
|---|---|---|---|
| 武田薬品工業 | 45,057億円、2026年3月期 | 消化器、希少疾患、血漿分画製剤等を世界展開 | 大きな既存事業から次世代製品への移行と、世界供給基盤の運営。武田「2026年3月期決算・訂正版」 |
| アステラス製薬 | 21,392.45億円、2026年3月期 | イクスタンジ、パドセブ等のがん領域と重点製品 | 主力品の成長・独占期間と、後続製品の収益化の接続。アステラス「2026年3月期決算」 |
| 第一三共 | 21,230.45億円、2026年3月期 | ADCを軸に共同開発・海外展開を拡大 | 複数ADCの臨床結果、提携費用、製造能力の整合。第一三共「2026年3月期決算・訂正版」 |
| 中外製薬 | 12,579億円、2025年12月期 | 抗体技術、自社創製品、ロシュとの協業 | 国内売上に加え輸出・ロイヤルティ構造を評価。中外「2025年決算」 |
| エーザイ | 8,253.78億円、2026年3月期 | 神経領域・がん領域、グローバル提携 | 認知症治療の普及条件と既存品からの収益移行。エーザイ「2026年3月期決算」 |
直近の変化を見るため、2026年4〜9月期も確認する。アステラスは売上収益12,708.61億円で前年同期比23.4%増、第一三共は11,672.33億円で19.7%増となった。いずれも半期実績であり、通期表と入れ替えたり単純に2倍して年間規模としたりしない。(アステラス「2027年3月期中間決算」、第一三共「2027年3月期中間決算」)
武田の2026年度上期はCore売上収益24,070億円、円ベースで8.4%増である一方、恒常為替レートでは1.0%減である。これは、円表示の増収をそのまま製品の数量成長と解釈できない例である。同社の通期売上予想47,000億円も会社予想であり、確定実績として市場規模表に入れない。(武田「2026年度上期業績」)
再編は規模拡大より不足機能の取得として読む
小野薬品は2024年6月、米国デサイフェラを約24億米ドルで買収し、がん領域の製品・開発資産と海外事業基盤を取得した。塩野義は2025年12月、会社分割により日本たばこ産業の医薬事業の承継を完了した。前者は海外展開機能と資産、後者は国内の医薬事業そのものの取得という違いがあり、単に「業界の集約が進んだ」とまとめるべきではない。(小野薬品「デサイフェラ買収完了」、塩野義「JT医薬事業の承継完了」)
全社買収に加え、地域販売権、共同開発、供給契約も選択肢となる。治験・製造・販売組織・追加対価を含む資金需要を審査し、価値が一つの試験に依存する案件では段階契約を検討する。
成功の鍵
成功条件は四つに整理できる。第一は、主力品の独占期間が終わる前に後続収益を用意することであり、アステラスの重点製品拡大や武田の新製品上市を、この時間軸で評価する。第二は、技術を複数の製品候補へ展開できることであり、第一三共のADCや中外の抗体技術は、この観点から検証すべき事業基盤である。(アステラス「2026年3月期決算」、武田「2026年度上期業績」、第一三共「2026年3月期決算・訂正版」、中外「2025年決算」)
第三は、世界開発と日本導入の意思決定を接続すること、第四は、供給と治療現場を立ち上げることである。治験枠、製造、診断・投与施設が後回しになると収益化が遅れるため、研究と商業化を同じ前提で管理する。
海外の動向と主要企業
海外競争を読む鍵は、米国収益、世界の開発資産、地域別の価格・供給条件である。日本企業も共同事業で権利と利益を分け合っている。企業比較の値は、2025年12月期の確定通期の原通貨である。
世界市場の地域差
比較可能な公的な世界新薬市場総額と日本シェアは、本稿の出典条件では確認できない。OECDによる2023年の小売医薬品支出は、1人当たり購買力平価換算で米国1,713米ドル、ドイツ1,158米ドル、スイス1,061米ドル、OECD平均766米ドルである。ただし、これは新薬限定でも入院医薬品をすべて含む市場でもなく、名目為替換算した製薬企業の売上と比較できない。(OECD「Health at a Glance 2025」)
地域別の伸びにも、共通の市場成長率を安易に当てはめるべきではない。ロシュの2025年医薬品部門は世界で恒常為替ベース9%増、日本で5%増となったが、これは同社の製品構成に依存する実績である。一方、イーライリリーの世界売上は45%増となり、企業間の成長差の大きさが分かる。単一企業の伸びを米国市場全体の伸びと読み替えることはできない。(ロシュ「2025年通期決算」、リリー「2025年通期決算」)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| イーライリリー | 米国 | 2025年65,179百万米ドル | 糖尿病・肥満症等の代謝領域 | 主力製品拡大に伴う生産能力投資 | 日本法人を通じ医療用医薬品事業。リリー「2025年通期決算」 |
| ロシュ | スイス | 2025年医薬品部門47,669百万スイスフラン | がん、免疫、血液疾患等。診断事業も保有 | ヘムライブラ等の成長 | 中外を連結。中外売上との合算は重複。ロシュ「2025年通期決算」 |
| ノバルティス | スイス | 2025年54,532百万米ドル | 循環器、免疫、がん、放射性リガンド療法 | プルヴィクト等の拡大 | 日本法人を通じ開発・販売。ノバルティス「2025年通期決算」 |
| アストラゼネカ | 英国 | 2025年58,739百万米ドル | がん、呼吸器・免疫、希少疾患 | 第一三共とのADC共同開発(エンハーツ、ダトロウェイ) | 日本で開発・販売、国内企業と提携。アストラゼネカ「2025年年次報告」、第一三共「2026年3月期決算・訂正版」 |
| メルク(日本ではMSD) | 米国 | 2025年医薬品部門58,142百万米ドル | がん、ワクチン等。動物薬は本表から除外 | 2025年にベローナ買収完了、呼吸器領域拡充 | MSDが国内事業を展開。メルク「2025年通期決算」 |
| ノボ ノルディスク | デンマーク | 2025年309,064百万デンマーククローネ | 糖尿病・肥満症等 | 肥満症治療薬の事業拡大と生産投資 | 日本法人を通じ開発・販売。ノボ ノルディスク「2025年年次報告」 |
日本企業の立ち位置と波及
武田の2026年3月期は、売上収益45,057億円のうち日本4,331億円であり、日本以外の比率は90.4%となる(公表億円値から計算)。この企業にとって、国内市場の伸びだけでは連結収益を説明できない。海外売上は成長機会であると同時に、薬価、関税、為替、拠点配置を一体で管理する必要を意味する。(武田「2026年3月期決算・訂正版」)
第一三共とアストラゼネカの共同事業、中外とロシュの関係は、日本発の技術と海外の開発・販売力を組み合わせるモデルである。ただし、対価として開発費や商業化費、利益分配が生じるため、「海外販売権を広く確保するほど有利」とは限らない。国内中堅企業にも、日本の開発・販売を担う地域パートナーとして参画する余地がある。(第一三共「2026年3月期決算・訂正版」、中外「2025年決算」)
海外資産の獲得競争は米欧に閉じない。メルクは2025年通期決算で、中国の江蘇恒瑞医薬(Hengrui Pharma)とのライセンス契約を事業開発の成果に挙げており、中国企業を、競合だけでなく導入元として評価する。ただし、中国での初期試験成績を日本・欧米の承認や採算へ直結させず、試験対象、比較対照、製造品質、知財、地域権利を個別に確かめる。(メルク「2025年通期決算」)
PMDAは、新興バイオ医薬品企業の開発品を日本に導入するための「国際共同治験ワンストップ相談窓口事業」と連携し、対面助言の優先的な取扱い等を行うとしている(2026年2月10日付の通知)。2026〜2028年に、日本拠点を持たない企業への薬事・治験・供給の一括支援が広がる余地が見込まれる。相談から治験、申請、供給へ移った案件を追跡し、事業機会の実在を確かめる。(PMDA「国際共同治験ワンストップ窓口との連携」)
外部環境と制度の変化
2026年は、新薬の評価改善と公的支出・供給依存の抑制が同時に進む。日本だけでなく米国の価格・生産条件、EUの比較評価も事業計画に反映する。表の影響は、公開情報からの分析である。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 薬価 | 日本 | 革新的新薬薬価維持制度、市場拡大再算定の類似薬への適用(共連れ)廃止等 | 2026年4月1日 | 大・該当新薬に追い風。ただし再算定自体の廃止ではない | 厚労省「2026年薬価算定基準」 |
| 薬事・供給 | 日本 | 改正薬機法等を段階施行。安定供給体制強化、条件付き承認制度の見直し等 | 2025年11月20日、2026年5月1日等、規定別 | 大・開発に追い風、履行体制には負担 | 厚労省「2025年改正薬機法」 |
| 価格交渉 | 米国 | Medicare交渉価格を段階適用。第3サイクルはPart Bを含む | 初回2026年1月1日、第2回2027年1月1日、第3回2028年1月1日 | 大・対象製品の価格に向かい風 | CMS「交渉対象薬と価格」、CMS「第3サイクルの対象薬選定」 |
| 国際価格 | 米国 | 最恵国待遇価格(MFN)に関する追加9社との合意を発表 | 2026年8月31日 | 大・米国価格と他国上市順序に影響し得る | 米政府「追加9社とのMFN合意」 |
| 通商・生産 | 米国 | 特許医薬品等への関税。日本産は原則15%、企業別合意や品目別例外あり | 2026年7月31日または9月29日から、企業区分別 | 大・輸出に向かい風、米国生産への誘因 | 米政府「医薬品輸入に関する大統領布告」 |
| 医療技術評価 | EU | 共同臨床評価を段階適用。がん・先端治療から希少疾病用、全対象へ拡大 | 2025年1月12日、2028年1月13日、2030年1月13日 | 大・追加比較資料の負担、域内共通化は追い風 | 欧州委員会「共同臨床評価」 |
ドラッグロスは「審査が遅い」だけでは説明できない
PMDAの2025年度の新医薬品総審査期間は、80%タイルで通常11.7か月、優先9.0か月である。これは申請後の指標であり、海外承認から日本での開発着手までの空白期間を測っていない。審査期間の改善と、日本で開発されない医薬品の存在は両立する。(PMDA「令和7事業年度業務実績【概要】」)
よく引用される86品目は、2016〜2020年に欧米で承認された新有効成分含有医薬品のうち、2022年3月末時点で日本で未承認、かつ2023年3月時点で開発情報がなかった品目を整理した過去の集計である。2026年4月公表の28品目は、2021年1月〜2023年3月の欧米承認群を対象に、2025年3月末の状況を調べた別集計である。したがって「86から28へ減った」と改善率を計算してはならない。(厚労省「ドラッグ・ロス解消に向けた取組」、厚労省「2026年公表ドラッグロス調査」)
後者では、開発の必要性が特に高い5品目と高い1品目が整理され、未承認薬・適応外薬検討会議で医療上の必要性を評価する予定とされた。28品目すべてを同じ医療ニーズや売上機会として扱わず、必要性、国内患者数、追加試験、供給責任を分けて調べることが重要である。(厚労省「2026年公表ドラッグロス調査」)
製薬協の医薬産業政策研究所は、欧米で2021〜2025年に承認された新有効成分のうち、2025年末時点で日本未承認の品目を142品目(55.7%)と集計した。2026年8月時点で、うち56品目(39.4%)は国内の開発情報が確認できない。同研究所の2023年末時点の分析では、米国で承認され日本で未承認の品目の約5割が新興バイオ医薬品企業(EBP)由来であった。審査の速さより、日本で開発を担う企業の有無が論点である。(製薬協 医薬産業政策研究所「日米欧の新薬承認状況の比較(2025年)」、製薬協 医薬産業政策研究所「国内未承認薬の最新動向」)
価格・環境制度から生じる経営課題
製薬協は2026年度改革の共連れ廃止等を評価する一方、薬価維持や算定方式のさらなる見直しを求めている。これは業界団体の政策提言であり、現行制度や決定済みの将来措置とは区別する。2027年度薬価改定は2026年秋時点で議論が進んでおり、本稿では未確定の改定内容を事業前提として断定しない。(製薬協「2026年度薬価改革への見解」、厚労省「2027年度薬価改定の検討資料」)
米国関税には、MFN・国内生産に関する合意による一定期間の税率ゼロや、特定製品の条件付き例外があるため、全日本企業に一律15%の費用増を置く試算は不適切である。EUの共同臨床評価も、各国の薬価・償還判断を一本化する制度ではない。制度名だけで収益影響を判断せず、製品、原産地、契約主体、適用日を対応させる。(米政府「医薬品輸入に関する大統領布告」、欧州委員会「共同臨床評価」)
製薬協は取引先の脱炭素・資源循環も事業計画に位置付ける。空調・冷却・精製の省エネルギーと品質維持を両立するには、工程変更時の検証費も含む委託先評価が必要である。(製薬協「環境問題検討会計画」)
人材と生産性
人材面では、開発・申請・製造を進める専門能力と部門間の引継ぎが重要になる。2026年11月時点で、新薬業界に限定した職種別不足率・求人倍率は確認できず、一律の人手不足率は示さない。
経済産業省の製造業事業所調査による医薬品製造業の従業者10万9,617人は、2025年6月1日現在の国内製造事業所ベースである。別分類となる本社・研究拠点や、海外開発・販売人員をすべて数える統計ではない。製造現場の雇用と世界の研究開発組織の規模を混同しないことが重要である。(経済産業省「2025年経済構造実態調査 製造業事業所調査」)
| 能力・職種 | 事業上の制約になりやすい理由 | 確認すべき指標 |
|---|---|---|
| 臨床開発・生物統計 | 国際試験で日本の患者・施設を組み込む設計が必要 | 計画から施設立上げまでの期間、組入れ進捗 |
| 薬事・CMC | 製法・品質データと申請内容を接続する | 照会への回答期間、変更管理の滞留 |
| メディカル・安全管理 | 疾患専門性と継続的な医学評価が必要 | 評価待ち案件、情報更新の所要期間 |
| 製造技術・品質保証 | 培養・精製・無菌操作等の再現性を維持する | 逸脱、再試験、ロット放出の所要期間 |
| 導入交渉・提携管理 | 科学、契約、地域別採算を同時に評価する | 契約後の開発開始率、権利・義務の未解決件数 |
表は、分析から導かれる重要な機能の整理である。海外新興企業の日本導入には、紹介だけでなく、薬事相談から治験・品質・市販後まで担う体制が必要となる。(PMDA「国際共同治験ワンストップ窓口との連携」)
賃金の参考値は、化学工業の一般労働者について計算した年収680万9,500円である。同じ2025年調査の月額給与と賞与等から、1,000人以上企業は805万2,800円、10〜99人企業は468万2,000円と計算できるが、年齢、勤続年数、職種、化学工業内の事業構成の差を含む。これを新薬大手と中小バイオ企業の同一職種の給与差と解釈したり、採用提示額へ直接流用したりしてはならない。(厚労省「2025年賃金構造基本統計」)
新薬メーカーだけの同一定義の付加価値額と従業者数をそろえた最新の国際比較は、確認した資料では確認できない。売上高を人員で割るだけでは、ライセンス収入や外注比率によって値が変わる。人員削減の判断には、開発案件の前進、照会対応、製造移管、供給維持に要する総時間と外部委託費を合わせて見る。
制度面では、改正薬機法に伴う品質・製造販売体制の見直しを、単なる届出作業で終わらせないことが重要である。製造所・委託先を含む責任範囲、教育、変更承認、経営層への報告経路を明確にする。資格者の在籍人数だけでなく、業務量に対して監督機能が実際に働くかを確かめる。(厚労省「2025年改正薬機法」)
2030年に向けたシナリオ
2030年の業界を左右するのは、「日本で新薬を開発・導入する採算の予見可能性」と「世界で通用する開発資産・実行能力の獲得」の二つである。国内人口や薬価だけでは、日本企業の世界収益と国内患者への供給を同時には説明できない。以下は外部機関の市場予測ではなく、2026年11月時点の公開情報からの分析にもとづく条件付きシナリオである。
| シナリオ | 二つの軸の状態 | 2030年の姿 | 起きる条件・可能性の見立て |
|---|---|---|---|
| 選別的な導入回復 | 日本採算は部分改善、世界開発能力は企業間で分化 | 大手の世界製品は成長し、国内導入は必要性・採算が合う案件から進む | 基準シナリオ。制度改善と追加試験・供給費の負担が併存する場合 |
| 日本が開発拠点として再評価 | 日本採算の予見性が改善、開発資産・実行能力も向上 | 国際共同治験への参加と海外新興企業の日本導入が増え、中堅の提携機会も拡大 | 上振れ。価格評価、治験立上げ、診断・供給の障害が同時に緩和される必要 |
| 世界収益と国内アクセスの乖離 | 世界資産は確保するが、日本導入の優先度は低下 | 日本企業の海外売上が増えても、国内で利用できる薬の拡大は進みにくい | 下振れ。国際価格連動や追加投資負担で日本上市の優先度が下がる場合 |
基準シナリオを置く理由は、2026年の薬価改革や相談支援が進む一方、開発未着手品が確認され、医療上の必要性の評価と開発主体の確保が別工程として残るためである。制度が変わっただけで、国内販売権、試験費、品質体制が自動的に用意されるわけではない。したがって、各シナリオに機械的な確率や市場金額は付けない。(厚労省「2026年公表ドラッグロス調査」、厚労省「2026年薬価算定基準」、PMDA「国際共同治験ワンストップ窓口との連携」)
上振れには、日本の治験参加を世界開発の後付けにしないことが重要である。不足機能を共同利用し、複数品目を扱う導入事業を成立させる仮説も、契約条件と必要人員から検証する。
下振れシナリオで注視すべきなのは、世界売上の増加と日本での開発開始が逆方向に動く可能性である。製薬協も国際価格政策が日本の制度へ及ぼす影響を課題としているが、個々の企業が日本上市を見送ると断定できる証拠ではない。価格政策を原因とする場合も、患者数、競合、試験負担など他要因を除いて確かめる。(製薬協「産業政策委員会計画」)
| 先行指標 | 確認する統計・公表 | 読み方 |
|---|---|---|
| 同じ承認群の日本開発着手・申請への移行 | 厚労省ドラッグロス調査、未承認薬等検討会議 | 異なる年代の品目数を差し引かず、同じ対象を追跡。厚労省「ドラッグ・ロス解消に向けた取組」、厚労省「2026年公表ドラッグロス調査」 |
| 新医薬品の審査期間と件数 | PMDA年度業務実績 | 迅速化と申請件数の両方を確認。PMDA「令和7事業年度業務実績【概要】」 |
| 研究開発の継続投入 | 総務省科学技術研究調査、企業決算 | 国内産業統計と海外を含む企業R&Dを分ける。総務省「2025年科学技術研究調査」 |
| 主力品・後続品の恒常為替成長 | 各社通期・中間決算 | 円安効果、特許切れ、上市初期費用を区別。武田「2026年度上期業績」 |
| 価格・供給制度の適用範囲 | 厚労省、CMS、米政府の確定文書 | 政策提言と決定、会社別合意を区別。厚労省「2027年度薬価改定の検討資料」、CMS「交渉対象薬と価格」、米政府「医薬品輸入に関する大統領布告」 |
経営・企画部門への示唆
国内大手の業績は、国内市場の伸びより、世界で稼ぐ主力品の独占期間と米国の価格・通商条件で決まる。一方、日本の患者が新薬を使えるかは、海外で生まれた品目を日本で開発する企業がいるかで決まる。以下は本文のデータに基づく提言であり、評価を含む部分は公開情報からの分析である。
立場別の戦略の選択肢
| 立場 | 有力な選択肢 | 根拠となるデータ | 意思決定前に確認すること |
|---|---|---|---|
| 大手 | 主力品の独占終了と米国の価格・関税条件を製品別に重ね、後続品・導入品・製造能力への資金配分を決める | 武田は売上収益の90.4%が日本以外(武田「2026年3月期決算・訂正版」)。2026年8月の追加MFN合意9社にアステラスと協和キリンが入った(米政府「追加9社とのMFN合意」) | 製品ごとの原産地と関税例外への該当、MFN価格が他国での上市順序に与える影響、製造委託の縮小・解約条件 |
| 中堅・中小 | 欧米で承認済みだが日本の開発情報がない品目の国内権利を取り、治験・薬事・市販後の受け皿になる | 欧米の新有効成分で日本未承認の142品目のうち、56品目は国内の開発情報がない(製薬協 医薬産業政策研究所「日米欧の新薬承認状況の比較(2025年)」)。PMDAは国際共同治験ワンストップ窓口と連携している | 国内患者数、追加試験の要否、供給・安全管理の責任範囲、同じ診療科で束ねられる品目数 |
| 新規参入を考える企業 | 自社での上市を目指さず、世界の大手へ導出できる開発品か、細胞培養・計算基盤など特定工程の担い手として入る | 国内の新興企業由来の開発品は日本発の品目の約4分の1で、米国は約3分の2。2013〜2022年の世界承認品に国内新興企業由来の品目はなかった(製薬協 医薬産業政策研究所「国内新興医薬品企業(EBP)に関する調査」) | 導出先が求めるデータの質、研究用途から商用製造へ移る条件と期間、撤退時の設備・データの扱い |
大手では、米国施策の影響が企業の国籍ではなく剤形と契約で分かれる。第一三共の主力のADCは関税の条件付き例外の品目群に入るが、2025年度はコア外の項目を除く売上原価に、売上収益の8.0%に当たるCMOへの損失補償1,695億円を計上した(第一三共「2025年度決算補足・訂正版」)。分析では、関税の試算より先に、能力予約の縮小条件と共同開発先との費用分担を製品別に点検する方が損益への効き目が大きい。
中堅・中小は、1品目ずつの導入では営業・安全管理の固定費を回収しにくい。分析では、同じ診療科の複数の未導入品目を束ねる方が採算に乗りやすい。2026年度改革で市場拡大再算定の類似品への適用(共連れ)が廃止され、先行品の販売拡大で後続の導入品の薬価が下がる不確実性は小さくなった(厚労省「2027年度薬価改定の検討資料」)。
新規参入では、異業種が工程単位で入る例が出ている。安川電機とアステラスの合弁会社は、2026年4月に研究支援サービスを始める計画とし、2028年初めまでの治験薬製造を目指している(「Human, AI, robots: Co-creating cell therapy」)。Xeurekaが運営する創薬計算基盤Tokyo-1も参加企業を広げている(NVIDIA「日本でのフルスタックAI・ロボティクス展開」)。
通説と異なる見方
「ドラッグロスは日本の審査が遅いから起きる」とは言えない。 2025年に承認された新有効成分の審査期間の中央値は、日本9.6か月、米国11.7か月、EU14.6か月で、日本が最も短い。それでも、欧米で2021〜2025年に承認された新有効成分の55.7%が2025年末時点で日本未承認である(製薬協 医薬産業政策研究所「日米欧の新薬承認状況の比較(2025年)」)。詰まっているのは申請後ではなく申請前であり、日本で開発を担う企業がいない品目が残っている。分析では、審査の迅速化より、受け皿となる企業と追加試験費用の手当ての方が解消に効く。
「米国の関税は日本の新薬メーカーに一律15%の逆風」ではない。 大統領布告は日本産を15%としつつ、ADC、血漿分画製剤、細胞・遺伝子治療、全適応が希少疾病用の品目に条件付きのゼロ税率を設け、MFN価格と米国内生産について政府と合意した企業も2029年1月20日まで税率ゼロとした(米政府「医薬品輸入に関する大統領布告」)。分析では、日本での上市に響くのは関税よりMFN価格である。製薬協も、MFNが日本での新薬の開発・上市に悪影響を与えるおそれを挙げている(製薬協「産業政策委員会計画」)。
「営業利益率の高さは研究開発力の差を表す」とは限らない。 中外の2025年12月期の営業利益率は47.6%だが、製商品売上のうち海外6,054億円が国内4,724億円を上回り、海外の伸びはロシュ向けのヘムライブラ等による(中外「2025年決算」)。この利益率は、販売網を持つ親会社への輸出とロイヤルティで成り立つ構造の結果であり、自社で世界販売を担う企業と同じ物差しでは比べられない(分析)。
公開情報ではわからないこと
- 開発情報のない品目が日本で開発されない理由:国内の開発情報がない56品目や厚労省調査の28品目について、価格見通し、追加試験、日本法人の不在、提携先の不足のどれが決め手かは公表されていない。権利を持つ海外の新興企業の事業開発責任者へのインタビューで、品目ごとに理由を確かめる。
- MFN合意の条件と日本価格の扱い:合意の価格水準、対象品、他国価格の参照方法は開示が限られる。合意企業の今後の開示を追い、米国の価格政策に詳しい実務家や元当局者へのインタビューで、日本の薬価が参照対象になるかを確かめる。
- 提携・買収で確かめる論点:共同開発の費用分担と利益配分の実額、製造委託の最低購入量と解約時の補償、提携先から受け取るデータの二次利用権は、決算では合計しか見えない。デューデリジェンスでの契約書の精査と、相手方の開発・製造責任者への聞き取りで確かめる。
- 治療現場で患者がどこで脱落するか:エーザイのレケンビは2026年3月期に880億円、うち日本244億円だが、診断から投与に至る患者の割合は開示されていない(エーザイ「2026年3月期決算」)。認知症診療を行う医療機関へのアンケートと専門医へのインタビューで、検査の待機期間や投与枠の制約を把握する。
出典
統計・制度は公的原本、企業情報は公式開示を使用した。随時更新資料は、公表日が特定できない場合に確認日を示した。
- 厚生労働省「令和6年 薬事工業生産動態統計年報の公表」(2025年12月24日)
- 総務省「2025年科学技術研究調査 結果の概要」(2025年12月12日)
- アストラゼネカ「Annual Report 2025」(2026年公表)
- メルク「Fourth-Quarter and Full-Year 2025 Financial Results」(2026年2月3日)
- PMDA「令和7事業年度業務実績【概要】」(2026年公表)
- 厚生労働省「令和7年度 ドラッグ・ロスの解消に向けた実態の把握及び情報の整理に関する調査事業・整理結果」(2026年4月6日)
- 厚生労働省「ドラッグ・ロス解消に向けた取組について」(2026年6月11日更新)
- 中外製薬・ソフトバンク・SB Intuitions「生成AIの活用で臨床開発業務を革新する共同研究に向けた基本合意を締結」(2025年1月30日)
- アステラス製薬「Maholoが米国FDAの先進的製造技術指定を取得」(2025年12月18日)
- 厚生労働省「令和8年版厚生労働白書 資料編 ②保健医療(医薬品等の製造販売業許可数)」(2026年版)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査(産業別統計表)」(2026年7月29日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 表1」(2026年3月24日)
- 武田薬品工業「2026年3月期 決算短信(訂正版)」(2026年6月5日訂正)
- アステラス製薬「2026年3月期 決算短信」(2026年4月27日)
- 第一三共「2026年3月期 決算短信(訂正版)」(2026年7月31日訂正)
- NVIDIA「日本でのフルスタックAI・ロボティクス展開」(2026年7月15日)
- アステラス製薬「創薬ケイパビリティ」(公表日記載なし、2026年11月9日確認)
- Hammadほか「Augmenting Medical Judgment in Signal Confirmation: Design Considerations for an AI-Enabled Causality Assessment Framework」(Drug Safety)(2026年7月15日)
- 中外製薬「AIを活用した新薬創出」(公表日記載なし、2026年11月9日確認)
- アステラス製薬「Human, AI, robots: Co-creating cell therapy」(2026年3月17日)
- NVIDIA・イーライリリー「創薬のための共同AI研究拠点を発表」(2026年1月12日)
- FDA「医薬品・生物学的製剤の規制判断を支援するAI利用の考慮事項(指針案)」(2025年1月)
- 日本製薬工業協会「DATA BOOK 2026」(2026年3月2日)
- 厚生労働省「令和6年 薬事工業生産動態統計年報」(2025年12月24日)
- 厚生労働省「薬価算定の基準について」(2026年2月13日)
- エーザイ「2026年3月期 決算短信」(2026年5月15日)
- 中外製薬「2025年12月期 決算発表」(2026年1月29日)
- 第一三共「2025年度 決算補足資料(訂正版)」(2026年7月31日訂正)
- 厚生労働省「令和7年改正薬機法について」(2025年以降順次更新、2026年11月9日確認)
- 小野薬品工業「Completion of Acquisition of Deciphera Pharmaceuticals」(2024年6月11日)
- CMS「Selected Drugs and Negotiated Prices」(逐次更新、2026年11月9日確認)
- アステラス製薬「2027年3月期 第2四半期(中間期)決算短信」(2026年11月4日)
- 第一三共「2027年3月期 第2四半期(中間期)決算短信」(2026年10月30日)
- 武田薬品工業「2026年度上期業績を公表」(2026年10月29日)
- 塩野義製薬「会社分割(簡易吸収分割)による日本たばこ産業株式会社の医薬事業の承継完了に関するお知らせ」(2025年12月1日)
- OECD「Health at a Glance 2025: Pharmaceutical expenditure」(2025年11月13日)
- ロシュ「Roche reports strong results in 2025」(2026年1月29日)
- イーライリリー「Fourth-Quarter 2025 Financial Results」(2026年2月4日)
- ノバルティス「2025 Full Year Results」(2026年2月4日)
- ノボ ノルディスク「Annual Report 2025: Financial performance」(2026年公表)
- PMDA「国際共同治験ワンストップ窓口との連携」(2026年2月10日付通知を掲載、2026年11月9日確認)
- CMS「Medicare薬価交渉第3サイクルの対象薬選定」(2026年1月27日)
- 米国ホワイトハウス「追加9製薬企業との薬価合意」(2026年8月31日)
- 米国ホワイトハウス「医薬品・原料の米国への輸入調整に関する大統領布告」(2026年4月2日)
- 欧州委員会「Joint Clinical Assessments: Factsheet」(公表日記載なし、2026年11月9日確認)
- 日本製薬工業協会「2026年度薬価制度改革及び費用対効果評価制度改革を受けて」(2025年12月26日)
- 厚生労働省「令和9年度薬価改定について②(新薬)」(2026年10月7日)
- 日本製薬工業協会「環境問題検討会 事業方針・事業計画」(2026年度、2026年11月9日確認)
- 日本製薬工業協会「産業政策委員会 事業方針・事業計画」(2026年度、2026年11月9日確認)
- 日本製薬工業協会 医薬産業政策研究所「日米欧の新薬承認状況の比較(2025年)」政策研ニュースNo.79(2026年11月)
- 日本製薬工業協会 医薬産業政策研究所「国内未承認薬の最新動向」政策研ニュースNo.72(2024年)
- 日本製薬工業協会 医薬産業政策研究所「開発品を有する国内新興医薬品企業(EBP)に関する調査」政策研ニュースNo.76(2025年11月)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
