エグゼクティブサマリー
ジェネリック医薬品は、普及拡大を担う産業から、品質と採算を立て直しながら医療の供給基盤を再構築する産業へ移行している。
2026年11月時点の焦点は、企業の統合が、承認された製法による継続的な出荷に結び付くかである。需要移行、薬価、製造移管の時間軸をそろえた計画が必要である。
要点
- 数量と売上は分けて見る。 国内市場は2024年度1兆7,260億円、前年比0.3%減である。協会推計はAG・バイオシミラーを含み、数量普及がそのまま金額成長になる市場ではない。(日本ジェネリック製薬協会「産業構造のあり方研究会 報告書」)
- 普及率より供給の中身が重要になる。 数量シェアは2026年度第1四半期90.4%だが、10月19日時点の報告品目では限定出荷・供給停止が16.11%残る。患者の不足率を示す値ではない。(日本ジェネリック製薬協会「ジェネリック医薬品数量シェア分析結果・2026年度第1四半期」)(日本ジェネリック製薬協会「【Factに迫る!】医療用医薬品の供給状況~メーカーによる情報開示~(2026年10月19日時点)」)
- 再編は複数の経路で進む。 アンドファーマの企業群形成、沢井製薬・日医工の製造協業、杏林製薬の後発品事業承継が並行する。買収・出資の発表と、製造移管・供給改善の完了を区別する。(アンドファーマ「グループについて」)(沢井製薬・日医工「協業による初の特定製法変更迅速審査の承認を取得」)(杏林製薬「後発医薬品事業の承継に関するお知らせ」)
- 制度は需要移行と供給維持を同時に促す。 集中改革期間の支援に加え、2026年には選定療養と新規AGの薬価取扱いが変わった。海外も供給強靱性を重視するが、制度の違いには注意を要する。(厚生労働省「後発医薬品のある先発医薬品(長期収載品)の選定療養について」)(厚生労働省「令和8年度薬価制度改革について」)(EU理事会「Critical Medicines Act暫定合意」)
- AIは工程を絞って実装する。 国内では研究知識検索や倉庫搬送の導入例がある。品質判定まで無検証で自動化せず、記録の正確性と工程ごとの検証を競争力に変える段階である。(マイクロソフト「沢井製薬・Azure OpenAI Service導入事例」)(ラピュタロボティクス「東和薬品株式会社・導入事例」)
経営・企画部門への示唆
- 大手は、安定供給の企業指標で上位評価を保って価格帯集約を避けつつ、製造所集約で空いた能力を代替供給の余力に回す。製法変更の承認件数を集約計画の律速とみなし、成分別の出荷可能量で進捗を管理する。
- 中堅・中小は、承認保有184社の中で、独立維持、企業群参加、品目協業、受託転換、売却を品目群ごとに比べる。薬価改定後の売上総利益で単独維持の固定費を賄えない品目群から、協業・受託・売却へ移す。
- 新規参入は、単独の承認取得より少数出資、受け皿会社への共同出資、原薬・受託機能の提供から入る。出資先の企業指標の評価、移管中品目の出荷実績、撤退時に承認と在庫を引き取る先を出資条件に組み込む。
業界データまとめ
国内市場は数量の普及が進む一方、金額は横ばい圏にあり、供給制限も残る。以下は2026年11月10日までの公表情報である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内ジェネリック医薬品市場1兆7,260億円。協会公表推計であり、AG・バイオシミラーを含む | 2024年度 | 日本ジェネリック製薬協会「産業構造のあり方研究会 報告書」 |
| 市場の伸び | 前年度比−0.3%。上記市場規模と同系列の公表値 | 2024年度 | 日本ジェネリック製薬協会「産業構造のあり方研究会 報告書」 |
| 事業者数 | 184社。1品目以上のジェネリック医薬品の薬事承認を持つ製造販売業者として協会が確認した数。企業グループ数や製造所数ではない | 2026年1月現在 | 日本ジェネリック製薬協会「産業構造のあり方研究会 報告書」 |
| 従業者数 | 10万9,617人。産業小分類「医薬品製造業」の製造事業所(787所)の従業者数(個人経営を除く)。新薬・動物用医薬品等を含み、製造事業所以外の本社・研究所等の人員は含まない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査(産業別統計表)第1表」 |
| 平均年収 | 中分類「化学工業」680.95万円(計算)。一般労働者・男女計・企業規模計10人以上。月額44.31万円×12+年間賞与等149.23万円。医薬品以外の化学製品を含む | 2025年調査 | 厚生労働省「2025年賃金構造基本統計調査・一般労働者・産業中分類第1表E製造業」 |
| ジェネリック医薬品数量シェア | 90.4%。後発品と後発品のある先発品の合計数量を分母とする協会推計 | 2026年度第1四半期・速報 | 日本ジェネリック製薬協会「ジェネリック医薬品数量シェア分析結果・2026年度第1四半期」 |
| ジェネリック医薬品供給数量 | 951億薬価収載単位。剤形ごとの収載単位を合計した協会推計であり、錠数ではない | 2024年度 | 日本ジェネリック製薬協会「産業構造のあり方研究会 報告書」 |
| 通常出荷品目割合 | 83.89%、6,081品目。後発品の5区分(通常出荷、限定出荷3区分、供給停止)の合計7,249品目(計算)に対する割合 | 2026年10月19日現在 | 日本ジェネリック製薬協会「【Factに迫る!】医療用医薬品の供給状況~メーカーによる情報開示~(2026年10月19日時点)」 |
| 限定出荷・供給停止品目割合 | 16.11%(計算)、1,168品目。限定出荷593品目(自社の事情319、他社品の影響237、その他37)と供給停止575品目の合計÷7,249品目 | 2026年10月19日現在 | 日本ジェネリック製薬協会「【Factに迫る!】医療用医薬品の供給状況~メーカーによる情報開示~(2026年10月19日時点)」 |
市場規模は協会が会員情報とIQVIAの一部データから算出した推計であり、政府の薬事工業生産動態統計の国内生産額とは異なる。出荷状況は製造販売業者から報告された品目単位の状態であり、医療現場で不足している患者数や数量の割合を意味しない。雇用・賃金を後発品企業だけの値には読み替えられない。
AI・フィジカルAIの影響と経営の打ち手
この業界で先に導入する領域は、製剤開発の知識検索、製造作業の逸脱予防、検査、倉庫搬送である。出荷を増やす価値は大きいが、承認された製法や品質判定を無検証で変更することはできず、導入の速さよりも再現性と変更管理が成否を分ける。
工程別の影響
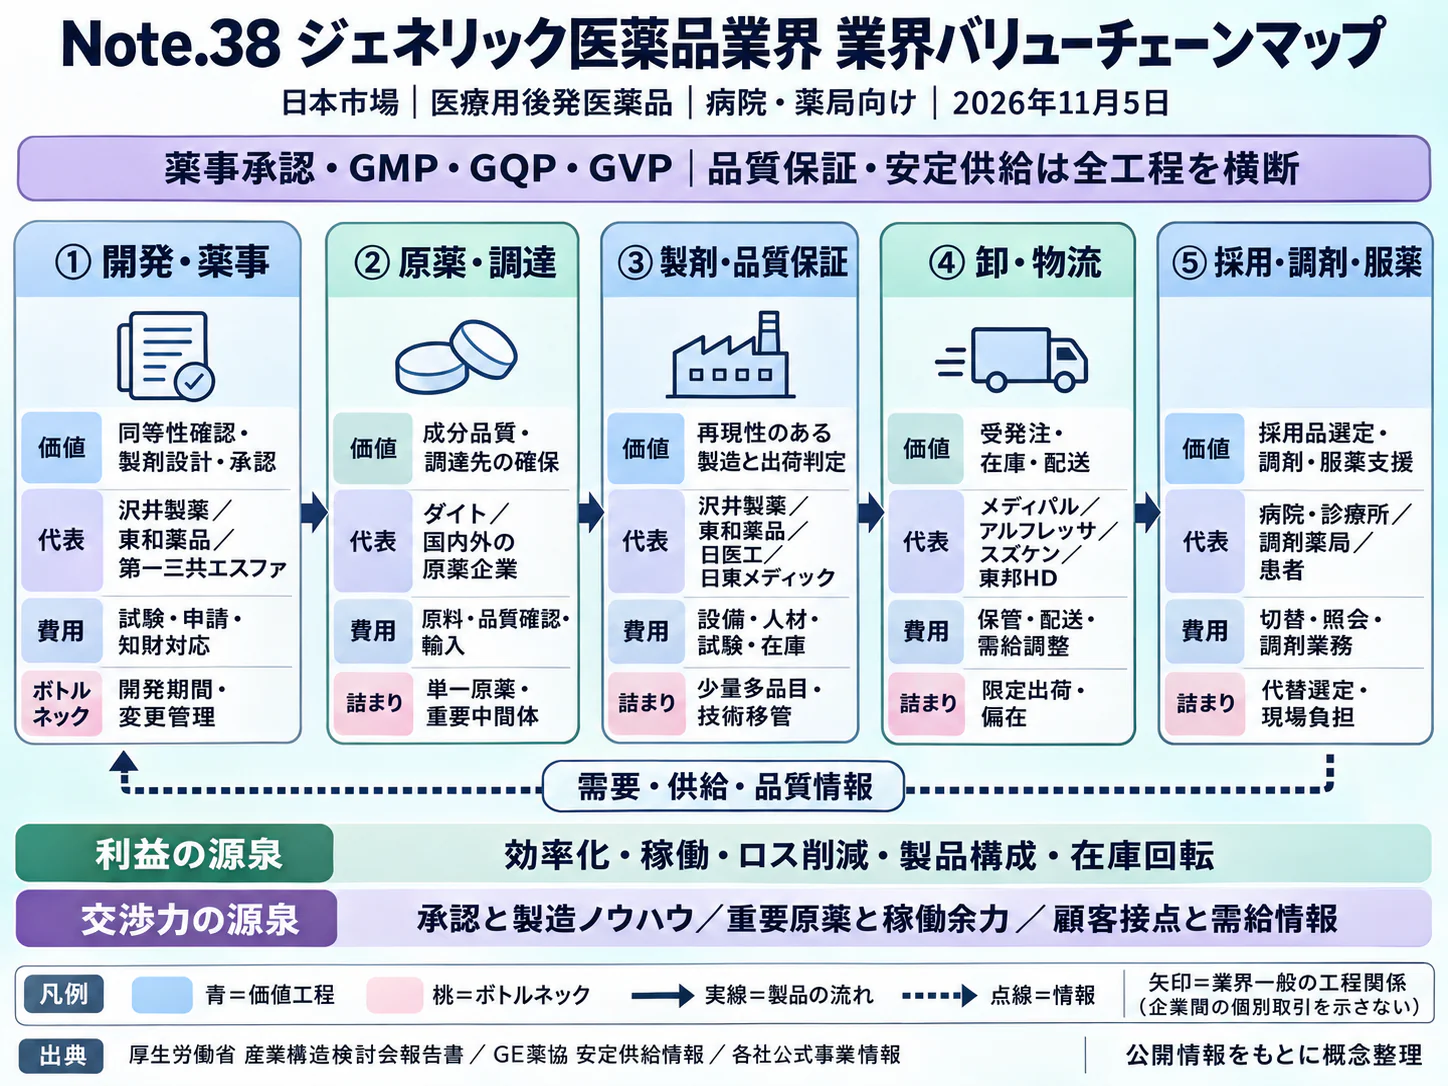
下表の六工程を本稿共通のバリューチェーンとする。生成AIは文書・知識処理、フィジカルAIは認識結果に基づき動く機械、データ・IoTは収集・監視・分析を担う技術として区別する。下表の時期は、2026年11月から見た、公開情報からの分析にもとづく普及見通しであり、企業の導入予定ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・製剤開発 | 過去の処方・試験記録を根拠付きで検索し、検討候補を絞る | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 沢井製薬の社内知識検索。マイクロソフト「沢井製薬・Azure OpenAI Service導入事例」 |
| 原薬調達・需給計画 | 原薬在庫、製造余力、供給制限を成分単位で接続する | データ・IoT | 構想段階 | 3〜5年 | 協会の代替生産・情報共有構想を基盤とする分析上の適用案。自動発注の実装例ではない。日本ジェネリック製薬協会「産業構造のあり方研究会 報告書」 |
| 製造 | 無菌室への入退室作業を映像で確認し、作業漏れを検知する | データ・IoT | 実証中 | 2年以内 | 日医工・富士通の公表時点の共同実証。商用移行の完了は未確認。日医工・富士通「AIの活用により医薬品製造DXへの取り組みを推進」 |
| 品質試験・出荷判定 | 注射剤の外観認識を自動検査機に組み込み、不良候補を選別する | フィジカルAI | 実用(導入事例あり) | 3〜5年 | シンテゴンのアムジェン向け検証済み設備。海外バイオ医薬品での隣接事例。シンテゴン「AI搭載外観検査システムのバリデーション事例」 |
| 保管・配送 | 自律移動ロボットが作業者と協働し、ピッキング時の歩行・搬送を減らす | フィジカルAI | 実用(導入事例あり) | 2年以内 | 東和薬品の物流センターで稼働。ラピュタロボティクス「東和薬品株式会社・導入事例」 |
| 供給情報・回収 | 承認済み情報から供給案内案を作り、品目・規格別の整合を照合する | 生成AI・AIエージェント | 構想段階 | 2年以内 | 法定供給情報の公表基盤を使う分析上の適用案。回収判断の自律化ではない。厚生労働省「医療用医薬品供給状況報告」 |
業務はどう変わるか
第一は、製剤開発における過去の失敗の再利用である。 従来は担当者が試験報告や処方検討書を探し、似た成分・剤形の経験を持つ社員に確認していた。沢井製薬の導入済み事例では、Azure OpenAI Serviceを使い社内文書を検索する仕組みを構築している。価値は文章の作成量ではなく、溶出性、安定性、添加剤の組合せについて、過去の根拠へ到達する時間を短くする点にある。(マイクロソフト「沢井製薬・Azure OpenAI Service導入事例」)
検索結果に文書名、版、試験条件、元の表を付け、研究者が採否を記録する。検討候補の生成と、申請資料に使えるデータの検証は分ける。
第二は、作業教育を「教えたか」から「できているか」に変えることである。 日医工と富士通は、無菌室の入退室時の作業漏れ検知と製造技術者の育成を対象に、日医工岐阜工場での共同実証(2024年11月19日〜12月20日予定)を公表した。映像による行動分析は、教育担当者が常時付き添えない工程の確認を補う使い方である。これは2024年の実証公表に基づく記述であり、2026年時点の全面導入を示すものではない。(日医工・富士通「AIの活用により医薬品製造DXへの取り組みを推進」)
第三は、外観検査の判定を製品ごとに改善することである。 シンテゴンは2021年、アムジェン〈Amgen〉の注射器検査で、気泡と異物の識別に学習型の画像認識を用い、検証された自動検査機へ組み込んだ事例を公表している。従来方式で良品を過剰に排除する問題への対処であり、国内後発注射剤への直接の導入実績ではない。提供企業が示す効果は特定の検査ステーションに限られるため、本稿では工場全体の削減率へ一般化しない。(シンテゴン「AI搭載外観検査システムのバリデーション事例」)
第四は、物流人員を歩行から照合・例外処理へ移すことである。 東和薬品の事例では、2024年10月からピッキングアシストロボットが物流センターで稼働している。ロボットが搬送し、人が品目を取り出す協働方式であり、倉庫全体の無人化ではない。ロット・使用期限・規格の取り違え防止と、緊急出荷時の優先順位変更を同時に設計することが、この業界での導入条件になる。(ラピュタロボティクス「東和薬品株式会社・導入事例」)
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| マイクロソフト〈Microsoft〉 | 米国 | Azure OpenAI Service、検索連携 | 沢井製薬の研究知識検索 | 展開済み。国内後発品企業の公表導入例あり。マイクロソフト「沢井製薬・Azure OpenAI Service導入事例」 |
| 富士通 | 日本 | Fujitsu Kozuchi for Vision | 日医工の無菌製造作業の分析 | 提携・実証あり。商用移行の完了は未確認。日医工・富士通「AIの活用により医薬品製造DXへの取り組みを推進」 |
| ラピュタロボティクス | 日本 | ラピュタPA-AMR | 東和薬品の医薬品倉庫で協働搬送 | 展開済み。稼働事例を公表。ラピュタロボティクス「東和薬品株式会社・導入事例」 |
| シンテゴン〈Syntegon〉 | ドイツ | 学習型画像認識を備えた外観検査機 | 注射剤検査。海外バイオ医薬品で検証済み事例 | 展開済み。日本で検査機を提供。国内後発品でのAI機能採用実績は未確認。シンテゴン「外観検査機」 |
人材・収益・競争への影響
分析では、定型検索、同じ記録の転記、倉庫内の歩行に必要な作業量は減る一方、モデルの検証、製造データの整理、設備保全、品質部門との調整は増える。品質保証担当者は文書を読む役割に加え、情報の欠落や処理過程を監査する役割を担う。職種全体の人員削減率を算定できる公開データはない。
競争力を左右するのは、承認書・試験記録・実製造の対応が正確なデータである。クラウド・設備企業との契約では、委託元データの流用禁止、モデル変更、復旧、判定責任を定める。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 承認書・標準作業手順書・製造記録の版と品目コードを対応付ける | 共通 | 直ちに | 古い条件や別規格の誤参照を抑制 | 品目責任者、文書管理台帳、アクセス権 |
| 高 | 製剤開発の検索を、引用元の表示と専門家の確認を必須として導入する | 共通 | 2年以内 | 過去の検討結果を再利用 | 検証用質問、機密区分、原表の保存 |
| 高 | 無菌作業の見逃しと誤警告を測る限定実証を行う | 大手 | 2年以内 | 教育・作業確認の弱点を発見 | 比較映像、停止判断の手順、社員への説明 |
| 高 | ロット・期限照合を倉庫ロボットの導入要件にする | 共通 | 2年以内 | 搬送負担と誤出荷リスクを同時に低減 | 倉庫管理システム、通信障害時の手順 |
| 中 | 注射剤検査を対象製品・容器ごとに段階検証する | 大手 | 3〜5年 | 誤排除・再検査負担を低減 | 不良標準品、性能基準、変更時の再検証 |
| 中 | 自社単独で賄えない検証・保守を共同調達する | 中堅・中小 | 2年以内 | 維持費を分担し専門人材を確保 | 秘密保持、責任分界、データ分離 |
注意点は、検索性能を根拠に出荷判断まで自動化しないこと、効果比較の品目構成をそろえること、モデル更新時の再検証費を見込むことである。品質・出荷時間・総維持費を一組で評価する。
業界の定義と市場構造
本稿の対象は、日本で医療用後発医薬品を開発・製造・製造販売する企業群である。市場分析の中心は低分子の後発品とし、AG、バイオシミラー、原薬・受託製造は、統計の包含範囲と企業戦略を理解するために扱う。
後発品は先発品と同じ有効成分を持ち、所定の承認審査を経るが、添加剤や適応等の条件は製品ごとに確かめる。AGは先発企業の許諾を受ける製品群であり、2026年の薬価制度では組成・剤形・製法が先発品と同一の後発品等について、対象を定めた取扱いが導入された。バイオシミラーは同等・同質性の確認が必要な別の開発領域であり、通常の低分子後発品と開発費や製造設備を同列にしない。(厚生労働省「令和8年度薬価制度改革について」)
| 区分 | 本稿での扱い | 公開データから見える構造 |
|---|---|---|
| 国内後発品市場 | 金額の基準系列 | 2023年度1兆7,320億円、2024年度1兆7,260億円。協会推計はAG・バイオシミラーを含む。日本ジェネリック製薬協会「産業構造のあり方研究会 報告書」 |
| 数量置換 | 需要移行の指標 | 協会系列で2024年度86.5%、2025年度89.7%。異なる年度の確定・速報の区別に注意する。日本ジェネリック製薬協会「ジェネリック医薬品数量シェア分析結果・2025年度」 |
| 低分子後発品・AG | 主分析対象 | 成分・規格・剤形・承認保有者ごとに市場が分かれ、代替可否は製品ごとに異なる |
| バイオシミラー | 隣接領域 | 上記金額統計には含まれるが、個別の開発・営業・設備投資は分けて検討する |
| 長期収載品、新薬、一般用医薬品 | 原則対象外 | 企業全社売上には含まれることがあるため、競合比較では混在を明示する |
同じ製造所が複数社の製品を受託生産するため、販売銘柄数の多さは独立した供給経路の多さを意味しない。国が品目統合・企業間連携を重視する背景には、この少量多品目生産と複雑な委受託関係がある。(厚生労働省「後発医薬品の安定供給等の実現に向けた産業構造のあり方に関する検討会 報告書」)
協会資料では、2026年1月時点の後発品承認保有企業は184社である。2025年度末現在の医薬品製造販売業(第1種)の許可291施設とは対象・単位が違い、製造拠点数や企業グループ数とも区別する。(日本ジェネリック製薬協会「産業構造のあり方研究会 報告書」)(厚生労働省「2025年度衛生行政報告例 薬事 第2表 医薬品等営業許可・登録・届出施設数」)
過去約5年の需要側の変化は、処方需要に加え、先発品からの置換が進んだことである。供給側では品質問題に伴う停止が代替需要を他社に集中させ、各社の増産が別品目の生産余力を圧迫する構造が政策課題になった。2024年10月に始まった選定療養と2026年の見直しは需要移行をさらに促すが、製造能力は需要ほど速く移動しない。(厚生労働省「後発医薬品の安定供給等の実現に向けた産業構造のあり方に関する検討会 報告書」)(厚生労働省「後発医薬品のある先発医薬品(長期収載品)の選定療養について」)(厚生労働省「令和8年度薬価制度改革について」)
顧客と需要の特性
後発品の需要は、患者だけでなく、処方医、薬剤師、病院・薬局の購買部門、保険制度によって決まる。価格差に加えて、継続して入荷するか、切替え時の説明・調剤の負担が小さいかが採用判断を左右する。
| 顧客・関係者 | 主な意思決定者 | 採用の流れと購買の決め手 |
|---|---|---|
| 病院 | 薬剤部、薬事委員会、診療科、購買部門 | 品質・適応・供給情報を確認し、院内採用、契約、在庫・処方システム登録へ進む。注射剤は調製手順や容器も重要 |
| 大手調剤薬局 | 本部購買・薬事部門、店舗薬剤師 | 推奨採用品目と代替候補を設定し、卸の供給可能量と店舗事情を調整する |
| 地域薬局 | 管理薬剤師、経営者 | 地域の処方、患者の使用経験、分包適性、少量発注への対応を重視する |
| 医薬品卸 | 仕入・物流・営業部門 | メーカーからの割当、納期、返品・欠品対応を管理し、顧客への供給を組み立てる |
| 患者・保険者 | 患者、処方医・薬剤師、制度運営者 | 自己負担、服薬継続、医療上の必要性と制度上の取扱いが選択に影響する |
2026年6月から、対象となる長期収載品を患者希望で選ぶ際の特別の料金は、後発品との価格差の2分の1相当に見直された。医療上の必要性が認められる場合や後発品を提供しにくい場合などは取扱いが異なるため、すべての患者に機械的に適用されるわけではない。後発品への切替え圧力は強まるが、個別患者の治療判断を販売促進の都合で置き換えることはできない。(厚生労働省「後発医薬品のある先発医薬品(長期収載品)の選定療養について」)
同一成分でも乗換えコストはゼロではない。錠剤の外観、包装、規格の確認、患者への説明、分包機や電子薬歴の登録、残在庫の処理が必要になる。供給先を増やすほど仕入の安全性が高まるとは限らず、異なる銘柄が同じ製造所や原薬に依存していれば、同時に供給が止まる可能性がある。
需要は景気よりも疾病構造と受診・処方に左右される。慢性疾患向けは継続性が高い一方、感染症関連は流行と季節によって変動し、代替需要が加わると通常の過去実績では予測しにくい。高齢化は一定の需要を支えるが、人口減少、処方の適正化、品目ごとの特許満了を合わせて見なければ、地域別・製品別の需要は読めない。
バリューチェーンと収益構造
後発品の付加価値は、特許切れ成分を保有することより、承認された製法を維持しながら必要量を継続供給する能力にある。製造設備だけでなく、原薬の変更管理、品質試験、出荷判定、在庫配置までつながって初めて、投資が販売可能数量に変わる。
| 工程 | 役割・主要な担い手 | 付加価値と収益上の論点 |
|---|---|---|
| 企画・製剤開発 | 沢井製薬、東和薬品、開発受託先等 | 特許・適応・市場性の確認、処方設計、生物学的同等性等の評価。上市の速さと発売後の維持費を両立する |
| 原薬調達・需給計画 | 国内外の原薬企業、商社、製造販売業者 | 原薬品質、安定供給、変更時の資料・試験対応。購買単価だけでなく代替調達の実行可能性を確保する |
| 製造 | 自社工場、ニプロ等の受託製造企業 | バッチ規模、切替え、洗浄、設備保全がコストを左右する。銘柄整理が生産効率に直結する |
| 品質試験・出荷判定 | 製造所の品質部門、製造販売業者 | 試験・記録・逸脱を確認し市場へ出せる状態にする。検査待ち在庫は売上にならない |
| 保管・配送 | メーカー倉庫、卸、地域の販売網 | ロット・期限・保管条件を管理し、実需に在庫を配分する |
| 供給情報・回収 | 製造販売業者、卸、医療機関 | 制限情報の更新、問い合わせ、回収時の追跡。情報の遅れは供給先の代替調達負担になる |
どこで利益が生まれるか
工程別の利益配分を同じ基準で示す公表統計は確認できない。参考としてサワイグループの2026年3月期は、継続事業である日本事業の売上収益2,016.76億円、営業利益158.94億円、会社定義のコア営業利益247.78億円である。コア営業利益率は12.3%で、売上収益が6.7%増えた一方、コア営業利益は3.6%減少した。(サワイグループホールディングス「2026年3月期 決算説明資料」)
この組合せは、数量と売上を増やしても収益率が上がるとは限らないことを示す。同社は薬価下落と人員増に伴う労務費増の影響を説明しており、拡張期には採用・教育・設備関連費が販売増に先行する。営業利益には非経常要因も含まれるため、通常の収益力、移管・増産の一時費用、過年度案件の影響を分けて見る。(サワイグループホールディングス「2026年3月期 決算説明資料」)
利益を確保しやすい条件は、大量品目の単純な保有ではなく、適切なバッチ規模、少ない切替え、安定した歩留まり、予見可能な発注である。少量でも供給が不可欠な品目は、専用設備・試験の固定費を回収する仕組みがなければ継続が難しい。製品別採算では材料費だけでなく、承認維持、安定性試験、洗浄、問い合わせ、廃棄まで配賦する。
コストと供給網
東和薬品の2026年3月期連結売上原価率は63.8%であるが、海外事業や健康食品等を含むため、国内後発品専業の標準原価率には使えない。原薬、包装材、エネルギー、人件費、減価償却、物流費の全業界共通の構成比も、公表資料からは作れない。薬価制度には最低薬価や不採算品再算定などの措置があるが、各社の費用増が直ちに全額転嫁される仕組みではない。(東和薬品「2026年3月期 決算補足説明資料」)(厚生労働省「令和8年度薬価制度改革について」)
原薬の供給リスクは輸入国だけで判断できない。商社が複数でも実製造所が同じ場合があり、代替原薬の候補があっても、品質評価や薬事手続きが終わらなければ使用できない。ニトロソアミン類の混入リスクへの対応は、原薬・製剤・保管条件をまたぐ評価が必要になる例であり、調達部門だけで解決できない。(医薬品医療機器総合機構「医薬品におけるニトロソアミン類混入リスクへの対策」)
競争環境
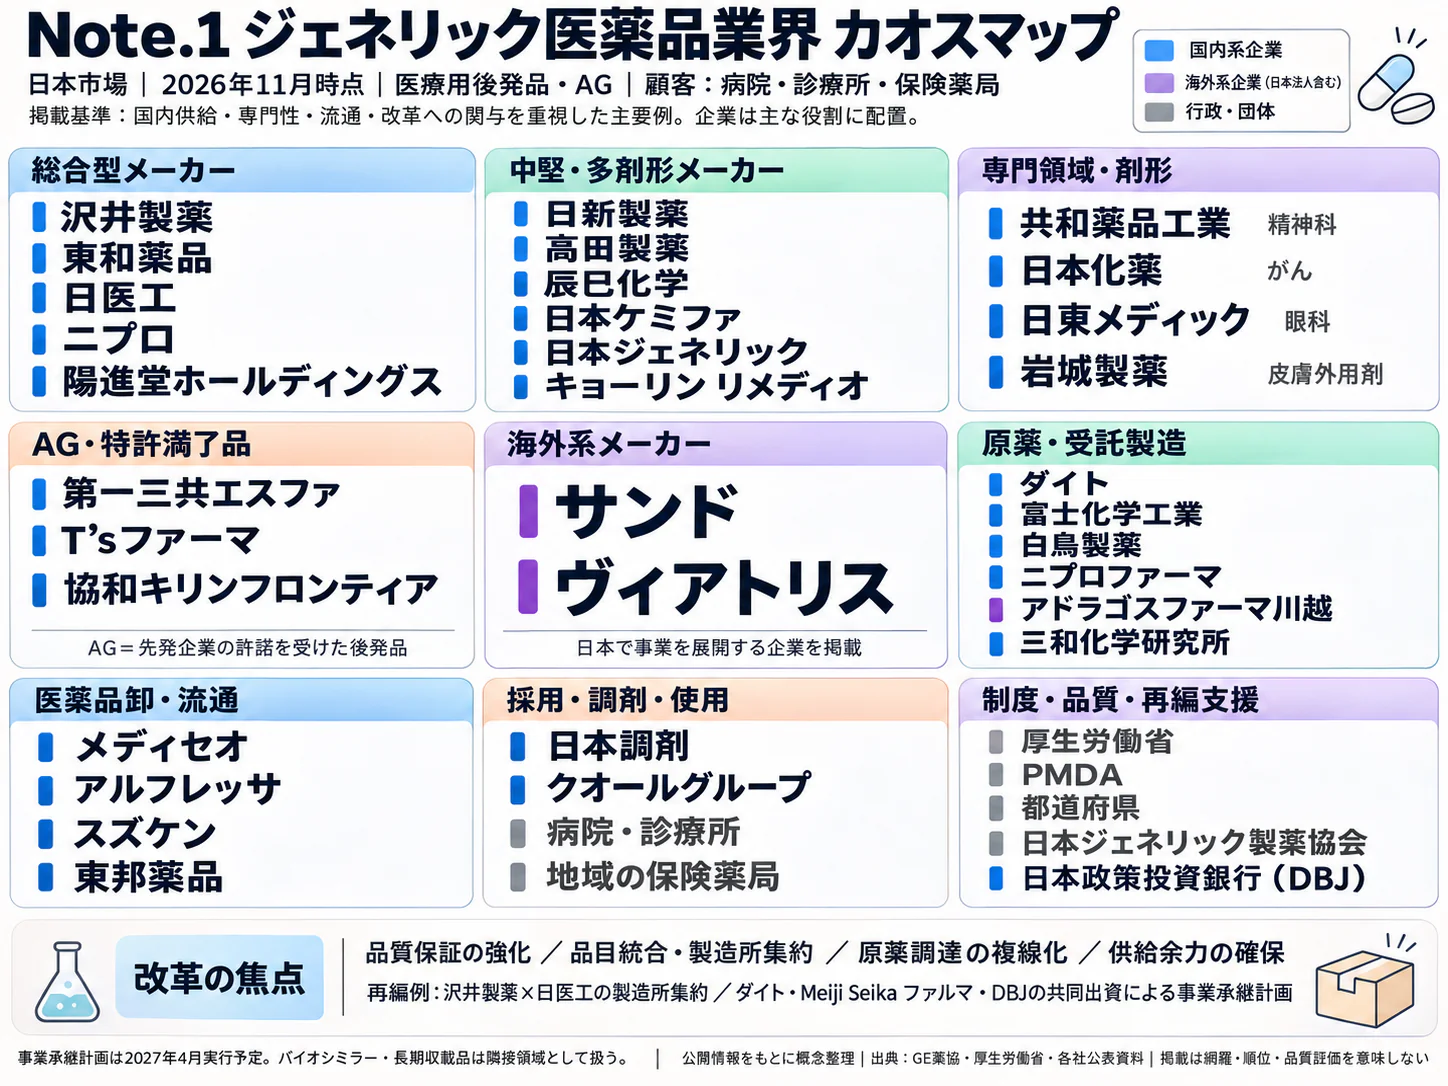
競争は、多数の銘柄を並べる段階から、品目を集約して供給責任を果たせる企業群を作る段階へ移っている。2025〜2026年には、持株会社による統合、資本を完全統合しない製造協業、先発品企業からの事業承継が並行して進んだ。
市場構造と主要企業
国内後発品だけの上位3社シェアは算出できない。海外・長期収載品の混在や、製造受託と製造販売の二重計上を避けるため、以下は規模順位ではなく戦略の違いを比較する。
| 企業・企業群 | 規模・事業範囲 | 公表情報から見える強み・戦略 | 評価すべき点 |
|---|---|---|---|
| サワイグループ/沢井製薬 | 2026年3月期日本事業売上収益2,016.76億円 | 国内供給の拡張、日医工との品目単位の協業 | 増産計画と実際の生産・出荷、拡張期の利益率。サワイグループホールディングス「2026年3月期 決算説明資料」 |
| 東和薬品 | 同期連結売上高2,737.10億円。海外・周辺事業を含む | 国内製造能力と販売網、欧米事業、工場承継 | 国内後発品と海外・周辺事業の採算を分離する。東和薬品「2026年3月期 決算補足説明資料」 |
| アンドファーマ | 日医工、共和薬品工業、T’sを傘下に持つ | 複数社の剤形・領域・製造資産を組み合わせる | 共同販売の進展と、製造・品質の統合実績を分ける。アンドファーマ「グループについて」(日医工・共和薬品工業・T’sファーマ「共同プロモーション開始のお知らせ」) |
| ダイト・Meiji Seika ファルマ等 | 原薬・製剤受託と製造販売を結び付ける連携 | 品目集約と、杏林製薬の後発品事業承継を進める | 契約段階と移管完了段階を区別する。杏林製薬「後発医薬品事業の承継に関するお知らせ」 |
| ニプロ | 医薬関連事業(医薬品受託製造事業)の2026年3月期売上高811.07億円。自社の後発品販売は医療関連事業に含まれる | 国内子会社が注射剤、経口剤、キット製剤の製造受託を担う | 自社後発品売上と受託売上の混同を避け、顧客・設備依存を確認する。ニプロ「2026年3月期 決算短信」 |
五つの競争要因
強さと今後の方向は、公開情報からの分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 同成分の競合に加え、薬価引下げの下で増産費用を負担する。品目統合が政策対象になっている。厚生労働省「後発医薬品の安定供給等の実現に向けた産業構造のあり方に関する検討会 報告書」 | 弱まる |
| 買い手の交渉力 | 強 | 薬局・病院は採用品を選ぶ一方、供給制限で選択可能なメーカーが狭まる。日本ジェネリック製薬協会「【Factに迫る!】医療用医薬品の供給状況~メーカーによる情報開示~(2026年10月19日時点)」 | 変わらない |
| 供給者の交渉力 | 中 | 承認・品質評価済みの原薬、特定剤形の受託能力への切替えに時間を要する。厚生労働省「後発医薬品の安定供給等の実現に向けた産業構造のあり方に関する検討会 報告書」 | 強まる |
| 新規参入の脅威 | 弱 | 承認取得に加え、品質保証と安定供給の継続能力が必要である。厚生労働省「後発医薬品の安定供給等の実現に向けた産業構造のあり方に関する検討会 報告書」 | 変わらない |
| 代替品の脅威 | 中 | 長期収載品との選択関係が制度変更の影響を受ける。治療変更は医療判断であり、機械的な代替ではない。厚生労働省「後発医薬品のある先発医薬品(長期収載品)の選定療養について」 | 弱まる |
直近の再編が意味するもの
アンドファーマは、日医工、共和薬品工業、T’sをまとめる企業群となり、共同プロモーションも進めている。伊藤忠商事は2025年9月に同社株式20%の取得に合意したと公表し、持田製薬とともに供給基盤を強化する方向を示した。出資合意だけから、製造統合による改善効果を推定しない。(アンドファーマ「グループについて」)(日医工・共和薬品工業・T’sファーマ「共同プロモーション開始のお知らせ」)(伊藤忠商事「アンドファーマ株式会社の持分法適用会社化について」)
2026年9月30日には、ダイト、Meiji Seika ファルマ、日本政策投資銀行が共同出資する会社への、杏林製薬の後発品事業承継について最終契約が公表された。対象はキョーリン リメディオと高岡・井波両工場の事業であり、AG事業は吸収分割で杏林製薬グループ内の別会社へ移し、承継対象から除く。株式譲渡の実行予定日は2027年4月1日で、2026年11月時点で完了した買収ではない。(杏林製薬「後発医薬品事業の承継に関するお知らせ」)
資本統合を伴わない協業も実装へ進んでいる。沢井製薬と日医工は2026年6月、協業に基づく初の特定製法変更迅速審査の承認を公表した。品目単位で製造を集約する道筋が示された。(沢井製薬・日医工「協業による初の特定製法変更迅速審査の承認を取得」)
東和薬品による田辺ファーマファクトリーの株式取得は、2026年10月30日の発表で実行予定が同年11月末から12月末に変更された。契約済みの能力を利用可能能力へ直ちに算入せず、承認・在庫・取引先への説明を含む移行期間を管理する。(東和薬品「田辺ファーマファクトリー株式会社の株式の取得に係る株式譲渡実行日の変更に関するお知らせ」)
勝つ条件は四つである。第一は承認内容と実製造の整合、第二は出荷まで管理できる増産能力、第三は品目を整理し固定費を回収する力、第四は欠品時にも顧客への説明と代替対応を続ける力である。沢井製薬・日医工の製法変更、東和薬品の設備・事業拡張、アンドファーマの企業群形成は異なる手段であり、最終評価は企業規模ではなく、品目別の供給継続と採算で行う。
海外の動向と主要企業
海外では、大手各社が通常の低分子後発品だけに依存せず、バイオシミラー、複雑な製剤、ブランド医薬品などへ事業を広げている。日本への影響は輸入完成品との競争にとどまらず、原薬調達、製造委託、事業売却を通じて現れる。
市場構造と日本の位置
米国アクセス可能医薬品協会の2026年版報告によると、2025年の米国ではジェネリック・バイオシミラーが処方の89%を占める一方、薬剤支出の11.6%にとどまる。分母は処方全体で、日本の置換可能市場における90.4%とは直接比較できない。多くの数量を限られた売上で支える課題は日米に共通する。(米国アクセス可能医薬品協会「2026 U.S. Generic and Biosimilar Medicines Savings Report」)
OECDの2025年版資料も、国ごとに数量シェア、金額シェア、調査対象市場が異なることを示している。国際機関・業界団体による同一定義の世界市場総額は、確認した資料では確認できず、日本の世界シェアは本稿では示さない。欧州の入札・償還、米国の流通、日本の薬価は分けて分析する。(OECD「Health at a Glance 2025:Generics and biosimilars」)
海外主要企業の比較
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| テバ〈Teva〉 | イスラエル | USD 17,258 million、2025年12月期、全社 | 後発品と新薬の双方を保有 | 新薬の成長と事業構成の見直しを推進。テバ「Teva Reports 2025 Full Year and Fourth Quarter Financial Results」(SEC提出資料) | 武田テバ事業は2025年3月31日に譲渡済み。現在のT’sをテバ傘下として扱わない。T’sファーマ「沿革」 |
| サンド〈Sandoz〉 | スイス | USD 11,086 million、2025年12月期 | 後発品・バイオシミラーに集中 | バイオシミラー売上USD 3,292 million、米ドル建てで前年比15%増(為替一定では13%増)。サンド「2025年通期決算発表」 | 日本市場で後発品・バイオシミラーを展開。日本ジェネリック製薬協会「JGA-NEWS No.219・サンド」 |
| ヴィアトリス〈Viatris〉 | 米国 | USD 14,299.9 million、2025年12月期、全社 | 後発品と既存ブランド。後発品純売上はUSD 5,066.4 million | 後発品・既存ブランド・新規ブランドを並行して扱い、眼科・女性の健康領域の開発品を進める。ヴィアトリス「2025年通期決算発表」 | 国内医薬品事業を展開。2026年9月にWAKIXの日本承認を公表。ヴィアトリス「WAKIXの日本での承認取得」 |
| ドクター・レディーズ〈Dr. Reddy’s Laboratories〉 | インド | INR 335,933 million、2026年3月期、全社 | 後発品と原薬。Global Generics売上INR 299,033 million | 欧州売上は前年比55%増。取得した禁煙補助薬(NRT)事業を除くと14%増。ドクター・レディーズ「2026年3月期通期決算・SEC提出資料」 | 日本の後発品売上・供給量を独立して確認できる開示は未確認 |
| ヒクマ〈Hikma〉 | 英国 | USD 3,349 million、2025年12月期、全社 | 注射剤、米国処方薬、中東・北アフリカのブランド薬 | 2026年は注射剤への投資拡大を計画。ヒクマ「2025年通期決算発表」 | 日本の後発品売上・供給量を独立して確認できる開示は未確認 |
日本企業の海外展開と国内への波及
東和薬品の2026年3月期海外セグメント売上高は576.30億円で、連結売上高に対する単純比率は21.1%(計算)である。ただしセグメントと連結には内部取引調整があり、厳密な外部顧客売上比率ではない。同セグメントの利益率は、のれん償却費を含まない会社開示ベースで0.8%であり、海外売上を持つこと自体が高収益を意味しない。(東和薬品「2026年3月期 決算補足説明資料」)
今後2〜3年、日本では、全面的な海外企業の買収より、原薬の長期供給契約、複雑な製剤の共同開発、品目の相互供給が取り組みやすいと考えられる。日本の承認・品質要求への対応が必要であり、製造単価だけでは参入を判断できない。テバの日本事業売却と国内企業群への再編は、世界大手の傘下であることと、日本で持続可能な供給体制を持つことが同義ではない例である。(T’sファーマ「沿革」)
外部環境と制度の変化
政策は後発品の使用促進に加え、企業・品目の集約と安定供給への責任を強めている。経営上は、需要を増やす制度、供給を支える制度、品質・報告義務を強める制度を分けて収益計画へ反映する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 産業政策 | 日本 | 集中改革期間に品目統合・企業間連携・生産効率化を進める | 2025〜2029年度 | 大・再編への追い風。独立維持を選ぶ企業にも供給能力の説明を要求 | 日本ジェネリック製薬協会「産業構造のあり方研究会 報告書」 |
| 財政支援 | 日本 | 品質の確保された後発品の安定供給の確保に向けた、後発医薬品製造基盤整備基金による製造基盤の支援 | 2026年7月27日〜9月14日公募 | 大・設備投資と統合への追い風。公募と採択・供給改善を区別 | 厚生労働省「後発医薬品製造基盤整備基金事業」(厚生労働省「2025年度全国薬務関係主管課長会議・参考資料編」) |
| 患者負担 | 日本 | 長期収載品の選定療養の特別料金を価格差の2分の1へ | 2026年6月1日 | 大・後発品需要への追い風、短期供給には負荷 | 厚生労働省「後発医薬品のある先発医薬品(長期収載品)の選定療養について」 |
| 薬価 | 日本 | 要件を満たす新規AG・バイオAGを先発品と同価格で算定し、改定時にも価格帯を集約 | 2026年10月以降の薬価収載分 | 大・通常の後発品との競争条件が変化。既存AG全品が一斉変更されたわけではない | 厚生労働省「令和8年度薬価制度改革について」 |
| 薬価・供給維持 | 日本 | 最低薬価、不採算品再算定、後発品価格帯集約の取扱いを見直し | 2026年度薬価改定(2026年4月施行) | 大・対象品の供給継続への追い風。対象外品の採算改善を保証しない | 厚生労働省「令和8年度薬価制度改革について」 |
| 法規制 | 日本 | 供給停止・限定出荷等の報告を法的枠組みに位置付け、供給確保措置を整備 | 出荷停止時の届出義務化は2025年11月20日施行。2026年3月31日に医薬品安定供給・流通確認システム稼働 | 大・情報整備への追い風、報告・対応負担は増加 | 厚生労働省「2025年度全国薬務関係主管課長会議・参考資料編」(厚生労働省「医療用医薬品供給状況報告」) |
| 調達・生産政策 | EU | Critical Medicines Actで調達時の供給強靱性、域内製造、共同調達を重視する暫定合意 | 2026年5月12日合意。正式採択・適用開始と区別 | 中・域内製造や分散調達に追い風、日本からの単純な価格競争には向かい風 | EU理事会「Critical Medicines Act暫定合意」 |
| 生産政策 | 米国 | FDA PreCheckで国内製造施設の稼働前から規制当局との対話を進める | 2026年7月1日から初回対象企業との対話開始日程 | 中・米国内投資への追い風。日本国内からの輸出だけで恩恵を受ける制度ではない | 米国FDA「FDA PreCheck Pilot Program」 |
2026年の薬価見直しは、安定供給に資する企業・品目を選別して扱う方向を含む。注射剤・バイオシミラーの価格帯集約には例外条件があり、企業指標を活用する特例にも対象企業・対象品目・適用条件がある。後発品全体に一律の価格下支えが入ったと解釈すると、製品別採算を誤る。(厚生労働省「令和8年度薬価制度改革について」)
企業間連携では、厚生労働省が公正取引委員会と連携して対応する相談窓口を活用できるが、価格や販売先の不当な調整が認められるわけではない。共同化の目的、情報共有範囲、価格交渉の独立性を具体化する。(厚生労働省「後発医薬品産業の構造改革に伴う独占禁止法関係相談窓口」)
環境面での分析にもとづく提案は、品質条件を守りながら空調・精製水・洗浄のエネルギーと、期限切れ在庫・包装廃棄を管理することである。人口減少に対応する工場集約も、地域の採用力と災害時の代替性を含めて設計する。
人材と生産性
不足が問題となるのは、単なる作業員数より、製造・試験・品質保証・薬事変更を結び付けられる経験者である。増産や製造移管を同時に進めるほど、教育と検証の負担が重なり、設備があっても出荷量が増えない状況が生じ得る。
経済構造実態調査の医薬品製造業の従業者数は10万9,617人であるが、2025年6月1日時点の製造事業所の集計であり、後発品専業の人数でも、営業所・研究所を含む企業グループ全体の人数でもない。この数字と近年の後発品市場売上を割り算して、一人当たり売上や労働生産性を作ることはできない。時点、事業範囲、事業所と企業の単位をそろえた比較が必要である。(経済産業省「2025年経済構造実態調査 製造業事業所調査(産業別統計表)第1表」)
平均年収の参考値は化学工業の680.95万円である。賃金構造基本統計調査の月額と年間賞与等から算出したものであり、採用される後発品工場の作業者や品質担当者の年収を表さない。地域、職務、経験、交替勤務による差に加え、化学工業の他分野の賃金も含まれるため、採用予算は職種別の一次情報で補う。(厚生労働省「2025年賃金構造基本統計調査・一般労働者・産業中分類第1表E製造業」)
協会報告書は、工場所在地域の人口減少、専門人材の確保、育成期間の問題を挙げている。品質保証、分析法の移管、無菌製造、製造設備の適格性評価などでは、採用人数が増えても直ちに単独業務を任せられない。人材計画には、採用時期だけでなく、教育担当者の稼働、技能確認、独立して担当できる時期を記載する。(日本ジェネリック製薬協会「産業構造のあり方研究会 報告書」)
生産性を測る際は、錠数だけで評価すると注射剤や少量必須品が不利になる。分析にもとづく提案は、良品バッチ当たりの総作業時間、切替え・洗浄時間、再試験率、出荷判定の滞留日数、教育完了までの期間を、製品群ごとに見ることである。異なる剤形を比較するときは、供給価値と工程負荷を分ける。
再編時に人員を重複として早期削減すると、移管元しか持たない技術や記録の解釈が失われる可能性がある。杏林製薬の事業承継資料は、雇用・労働条件と安定供給を維持しながら進める方針を明記している。買収後の人材維持は福利厚生上の問題だけでなく、承認・品質・供給をつなぐ統合作業の前提である。(杏林製薬「後発医薬品事業の承継に関するお知らせ」)
2030年に向けたシナリオ
以下は、分析にもとづく条件付きシナリオである。将来を左右する軸は、品目・製造所の集約が実際の供給能力へ転換されるかと、品質・供給を維持できる採算が確保されるかである。数量シェアが高い市場では、需要の有無だけよりも、供給を継続できる経済条件の方が企業の生存を左右する。
協会の2026年2月報告書は、2029年度需要を1,056億薬価収載単位、供給量見込みを1,101億薬価収載単位(更新版の表4)と試算している。これは協会の需要仮定と各社計画による見通しであり、2026年の制度変更の影響には不確実性が残る。全体で供給量が需要を上回る計算でも、剤形・成分・地域の不一致や停止時の代替制約は解消されるとは限らない。(日本ジェネリック製薬協会「産業構造のあり方研究会 報告書」)
| シナリオ | 二つの軸の状態 | 2030年の姿 | 起きる条件・可能性の見立て |
|---|---|---|---|
| 供給と採算が両立 | 集約の実装が進む/再投資可能な採算 | 主力品の通常出荷が安定し、少量品も役割分担で維持。企業数より供給経路の健全性が重視される | 移管承認、人材、原薬、価格制度が整合。政策の方向に沿うが実装条件が多い |
| 集約しても余力が不足 | 集約は進む/採算が不十分 | 大手の供給比率は上がるが、低採算品や難しい剤形に制限が残る。追加投資が慎重になる | 薬価下落と維持費上昇が効率化を上回る。分析上、最も警戒すべき基本ケース |
| 再編が移行期に滞留 | 集約の実装が遅い/採算改善も限定的 | 契約・出資は増えるが製造所変更が進まず、旧設備と新設備の二重費用が残る | 品質対応・人材不足・移管遅延が重なる場合。個別案件では十分起こり得る |
| 先行指標 | 確認先 | 見るべき変化 |
|---|---|---|
| 通常出荷、限定出荷、供給停止の品目構成 | 厚生労働省の供給公表、協会の集計 | 割合だけでなく同一成分の代替候補が回復したか。厚生労働省「医療用医薬品供給状況報告」(日本ジェネリック製薬協会「【Factに迫る!】医療用医薬品の供給状況~メーカーによる情報開示~(2026年10月19日時点)」) |
| 製造移管・品目統合の承認と完了 | 各社の承認取得・協業発表 | 合意件数から実生産への転換。沢井製薬・日医工「協業による初の特定製法変更迅速審査の承認を取得」 |
| 生産計画と実績、設備投資と利益 | 各社の決算資料 | 能力増強後の稼働、人員・検査負担、資金創出。サワイグループホールディングス「2026年3月期 決算説明資料」(東和薬品「2026年3月期 決算補足説明資料」) |
| 数量シェアと金額市場の乖離 | 日本ジェネリック製薬協会 | 置換による増量が売上維持につながるか。日本ジェネリック製薬協会「ジェネリック医薬品数量シェア分析結果・2026年度第1四半期」(日本ジェネリック製薬協会「産業構造のあり方研究会 報告書」) |
| 基金の採択・事業進捗と制度の対象範囲 | 厚生労働省、実施機関の公表 | 公的支援が設備・品目整理へ実装されるか。厚生労働省「後発医薬品製造基盤整備基金事業」 |
経営・企画部門への示唆
後発品の経営課題は、需要の獲得から、薬価が下がっても利益の残る出荷能力をどこに持つかへ移った。2026年度の薬価制度は安定供給の実績を価格の扱いに反映する方向を強めており、品目整理、提携、買収の判断も、承認変更と移行期間を経て出荷が増えるかで測る。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 本稿の根拠 | 判断の目安 |
|---|---|---|---|
| 大手 | 安定供給に係る企業指標で上位評価を保ち、価格帯集約の対象外となる立場を守る。重複品目は製法変更の承認を通じて製造所を集約し、空いた能力を代替供給の余力に充てる | 2026年度改定で、企業指標の上位評価企業の品目は価格帯集約が廃止された(厚生労働省「令和8年度薬価制度改革について」)。沢井製薬・日医工の協業による製造所集約の初承認は2026年6月 | 集約後の成分別の出荷可能量が、他社の停止分を一定期間肩代わりできる水準か。承認変更の処理件数が集約計画の律速になっていないか |
| 中堅・中小 | 独立維持、企業群への参加、資本統合を伴わない品目協業、受託への転換、事業売却を、品目群ごとに選び分ける | 承認保有企業は184社。アンドファーマ型の企業群、品目単位の製造協業、杏林製薬型の事業承継が並行している | 薬価改定後の売上総利益で、単独で承認・品質・供給報告を維持する固定費を賄えるか。賄えない品目群から協業・受託・売却へ移す |
| 新規参入を考える企業 | 単独での承認取得より、少数出資、受け皿会社への共同出資、原薬・受託機能の提供から入る | 伊藤忠商事と持田製薬によるアンドファーマへの出資(伊藤忠は20%)。ダイト、Meiji Seika ファルマ、日本政策投資銀行が共同出資する、先発品企業の後発品事業の受け皿会社。テバ系の武田テバファーマは2025年3月に売却された | 出資先の企業指標の評価と、移管中品目の出荷実績を出資条件に組み込めるか。撤退時に承認と在庫を引き取る先があるか。海外企業は、米国FDA PreCheckのような自国製造の誘致策の下でも日本向け品目を維持できるか |
分析では、集中改革期間(2025〜2029年度)の後半ほど、製法変更の申請と製造移管の作業が業界全体で重なり、規制対応と技能者の手が足りなくなる。大手は移管の順番を医療上の重要性と採算で決めて取引先に示すこと、中堅・中小は協業・売却の判断を遅らせるほど受け皿の選択肢が狭まることを前提に、時期を計画へ組み込む。
通説と異なる見方
「数量シェアが9割を超え、需要は頭打ちである」とはいえない。 数量シェアは2024年度86.5%、2025年度89.7%、2026年度第1四半期90.4%(速報)と上がり続け、協会は2029年度の需要を1,056億薬価収載単位と試算する。2024年度の供給数量951億より約11%多い(計算)。一方、金額市場は2024年度に0.3%減った。不足しているのは需要ではなく、利益の残る出荷能力である。サワイグループの日本事業は売上収益6.7%増でもコア営業利益が3.6%減り、同社は薬価下落と人員増に伴う労務費増を要因に挙げる。増産の費用が増収に先行する局面である。(日本ジェネリック製薬協会「ジェネリック医薬品数量シェア分析結果・2025年度」)(日本ジェネリック製薬協会「産業構造のあり方研究会 報告書」)
「企業数が減れば供給は安定する」ともいえない。 株式の取得と、製造所変更の承認・出荷の移行は別の時間軸で進む。東和薬品の田辺ファーマファクトリー取得は実行日が2026年11月末から12月末へ移り、杏林製薬の後発品事業の承継は2027年4月1日の実行予定である。企業間協業による特定製法変更迅速審査の初承認も2026年6月であった。分析では、統合の発表が続く期間は移管作業と旧新設備の二重稼働が重なり、供給リスクは一時的にむしろ高まる。
「2029年度には供給量が需要を上回り、供給不安は解消する」とも限らない。 協会の試算では、2029年度の供給量見込み1,101億に対し需要は1,056億で、余裕は4.3%である(日本ジェネリック製薬協会「産業構造のあり方研究会 報告書」)。一方、2026年10月19日時点の限定出荷・供給停止の割合は、後発品16.11%に対し先発品6.56%(品目数から計算)である(日本ジェネリック製薬協会「【Factに迫る!】医療用医薬品の供給状況~メーカーによる情報開示~(2026年10月19日時点)」)。分析では、この程度の総量の余裕は、成分・剤形の偏りや大規模な製造所1か所の停止を吸収するには薄い。需給の均衡は、全体量でなく、成分別の代替経路の数で管理する。
公開情報ではわからないこと
- 品目別の出荷可能能力と律速工程。 決算資料や協会の集計からは、成分ごとに設備・試験・人員・原薬のどれが出荷を制約しているかは分からない。工場長と品質保証責任者へのインタビューで、出荷判定待ちの在庫日数と再試験率を品目群別に聞き取って確かめる。
- 銘柄の背後にある製造所・原薬の共通依存。 販売元が異なる銘柄でも、同じ受託製造所や原薬に依存していれば同時に止まる。受託製造企業と原薬商社への聞取り、海外の原薬工場の現地監査で、代替経路が実在するかを確かめる。
- 選定療養の見直し後の採用継続の基準。 2026年6月以降、薬局・病院がどの銘柄へ切り替え、何を理由に継続・変更しているかは公表データでは分からない。薬局本部の購買担当と病院薬剤部へのアンケートで、価格差、供給継続、包装・調剤適性の重みを測る。
- 提携・買収で確かめる論点。 承認書と実製造の一致、製造記録の完全性、技能者の残留意向、移行在庫と二重稼働の費用、AGなど承継対象から外す事業の範囲は、開示資料からは分からない。買収監査での製造記録の抜取り確認、現場責任者との面談、規制当局との事前相談の記録の確認で検証する。
- 企業指標の評価が実際の取引価格に与える効果。 上位評価の品目は価格帯集約の対象外となるが、評価を得るための追加費用と、納入価格・採用にどれだけ差が出るかは公表されない。卸の価格交渉担当と薬局・病院の購買担当への聞取りで、評価の異なる企業の同一成分品の納入価格と採用順位の差を確かめる。
出典
官公庁・業界団体の資料を基礎とし、企業情報は当事者の開示で確認した。数値の対象範囲・時点は本文に記載した。
- 日本ジェネリック製薬協会「産業構造のあり方研究会 報告書」(2026年2月20日)
- 日本ジェネリック製薬協会「ジェネリック医薬品数量シェア分析結果・2026年度第1四半期」(2026年9月29日)
- 日本ジェネリック製薬協会「【Factに迫る!】医療用医薬品の供給状況~メーカーによる情報開示~(2026年10月19日時点)」(2026年10月20日。数値は掲載画像 report_261020.png による)
- アンドファーマ「グループについて」(公表日表示なし、2026年11月10日確認)
- 沢井製薬・日医工「協業による初の特定製法変更迅速審査の承認を取得」(2026年6月25日)
- 杏林製薬「後発医薬品事業の承継に関するお知らせ」(2026年9月30日)
- 厚生労働省「後発医薬品のある先発医薬品(長期収載品)の選定療養について」(随時更新、2026年11月10日確認)
- 厚生労働省「令和8年度薬価制度改革について」(2026年3月5日版、表紙の表記)
- EU理事会「Critical Medicines Act暫定合意」(2026年5月12日、6月30日更新)
- マイクロソフト「沢井製薬・Azure OpenAI Service導入事例」(2025年2月7日)
- ラピュタロボティクス「東和薬品株式会社・導入事例」(公表日表示なし、2026年11月10日確認)
- 厚生労働省「2025年度衛生行政報告例 薬事 第2表 医薬品等営業許可・登録・届出施設数」(2026年10月27日)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査(産業別統計表)第1表」(2026年7月29日)
- 厚生労働省「2025年賃金構造基本統計調査・一般労働者・産業中分類第1表E製造業」(2026年3月24日)
- 日医工・富士通「AIの活用により医薬品製造DXへの取り組みを推進」(2024年12月5日)
- シンテゴン「AI搭載外観検査システムのバリデーション事例」(2021年2月3日)
- 厚生労働省「医療用医薬品供給状況報告」(随時更新、2026年11月10日確認)
- シンテゴン「外観検査機」(公表日表示なし、2026年11月10日確認)
- 日本ジェネリック製薬協会「ジェネリック医薬品数量シェア分析結果・2025年度」(2026年7月3日)
- 厚生労働省「後発医薬品の安定供給等の実現に向けた産業構造のあり方に関する検討会 報告書」(2024年5月22日)
- サワイグループホールディングス「2026年3月期 決算説明資料」(2026年5月15日)
- 東和薬品「2026年3月期 決算補足説明資料」(2026年5月)
- 医薬品医療機器総合機構「医薬品におけるニトロソアミン類混入リスクへの対策」(随時更新、2026年11月10日確認)
- 日医工・共和薬品工業・T’sファーマ「共同プロモーション開始のお知らせ」(2026年2月)
- ニプロ「2026年3月期 決算短信」(2026年5月12日)
- 伊藤忠商事「アンドファーマ株式会社の持分法適用会社化について」(2025年9月22日)
- 東和薬品「田辺ファーマファクトリー株式会社の株式の取得に係る株式譲渡実行日の変更に関するお知らせ」(2026年10月30日)
- 米国アクセス可能医薬品協会「2026 U.S. Generic and Biosimilar Medicines Savings Report」(2026年公表)
- OECD「Health at a Glance 2025:Generics and biosimilars」(2025年11月13日)
- テバ「Teva Reports 2025 Full Year and Fourth Quarter Financial Results」(SEC提出資料)(2026年1月28日、Form 8-K Exhibit 99.1)
- T’sファーマ「沿革」(随時更新、2026年11月10日確認)
- サンド「2025年通期決算発表」(2026年2月25日)
- 日本ジェネリック製薬協会「JGA-NEWS No.219・サンド」(2026年公表)
- ヴィアトリス「2025年通期決算発表」(2026年2月26日)
- ヴィアトリス「WAKIXの日本での承認取得」(2026年9月16日)
- ドクター・レディーズ「2026年3月期通期決算・SEC提出資料」(2026年5月12日)
- ヒクマ「2025年通期決算発表」(2026年2月26日)
- 厚生労働省「後発医薬品製造基盤整備基金事業」(公表日表示なし、2026年11月10日確認)
- 厚生労働省「2025年度全国薬務関係主管課長会議・参考資料編」(2026年公表)
- 米国FDA「FDA PreCheck Pilot Program」(2026年公表)
- 厚生労働省「後発医薬品産業の構造改革に伴う独占禁止法関係相談窓口」(2025年2月)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
