エグゼクティブサマリー
この業界をひと言で表すなら、地域ごとの許可・処理能力を基盤に、廃棄物を適正処理と再生材供給につなぐ「出口を確保する産業」である。経営の焦点は、発生量の拡大を追うことから、受入品目、下流処理、再生材の販売先を組み合わせて収益を確保することへ移っている。
要点
- 市場:環境省推計の国内市場は2024年に2兆9,647億円、前年比−0.7%である(増減率は計算)。一方、最新の排出統計は2023年度の3億6,725万t、前年度比−1.8%である。金額と数量では年・範囲が異なり、総排出量を受託処理市場と同一視できない。(環境省「環境産業市場規模」)(環境省「産廃排出・処理状況」)
- 構造:最終処分場の残余年数は2024年4月時点で全国20.3年に対し首都圏10.4年である。全国平均の改善より、品目に適合する近隣施設と搬入経路の確保が重要となる。(環境省「施設・許可状況」)
- 競争・海外:国内大手の子会社化・資本参加に加え、ヴェオリアが2025年にジークライトを取得した。再編は、回収から最終処分までの経路と顧客を取り込む競争であり、国内企業だけで完結するとは限らない。(大栄環境「沿革」)(ヴェオリア「ジークライト取得」)
- 制度:2026年には再資源化事業等高度化法の認定例が現れ、2027年4月には電子マニフェストの報告事項が増える。処理完了だけでなく、何をどれだけ再資源化したかを説明できる体制の価値が高まる。(環境省「高度化法認定状況」)(JWNET「項目追加」)
- AI:選別ロボットや配車支援には実用例がある一方、生成AIによる分類・報告の全面自動化は成熟度が異なる。導入効果は認識率だけでなく、回収重量、残渣処分費、再生材の検収合格、停止時間で測る。(環境省「AI・IoT導入事例集」)(環境研究総合推進費「3J-2501」)
経営・企画部門への示唆
- 大手は、買収先を売上高ではなく、最終処分場の残余容量と年間受入計画量、自社に不足する許可・品目で選ぶ。取得額やのれんは、災害特需を除いた平常時の受入量と単価で回収できるかを試算して判断する。
- 中堅・中小は、工場廃液など特定品目の専門性と地域集荷を軸に、外部処分先1か所への依存度と料金改定条項を管理する。後継者問題を抱える場合は、許可と処分場を存続させる売却・資本提携も選択肢となる。
- 新規参入を考える企業は、新規許可の取得より、既存拠点への資本参加や再生材の買い手としての処理会社との連携から入る。設備投資の前に、受入物の性状と再生材の用途・引取量を契約で固定しておく。
業界データまとめ
産業廃棄物処理は、金額市場の変化と廃棄物の発生量を分けて読む。金額は環境省の推計系列、数量は同省の排出・処理統計により、2026年11月2日までに確認できた公表資料を基準とする。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内「産業廃棄物処理」2兆9,647億円。環境省による市場規模推計であり、資源循環関連産業全体ではない | 2024年 | 環境省「令和7年度 環境産業の市場規模推計等委託業務報告書」 |
| 市場の伸び | 前年比−0.7%(計算:2兆9,647億円÷2兆9,861億円−1)。上記と同じ推計系列の実績 | 2024年 | 環境省「令和7年度 環境産業の市場規模推計等委託業務報告書」 |
| 事業者数 | 7,016企業等。企業産業小分類「882 産業廃棄物処理業」、経営組織・企業規模総数。参考:産業廃棄物処理業の許可件数は24万8,458件(2024年4月1日現在。1社の複数地域・業態の許可を含み、実事業者数ではない) | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・企業等に関する集計 第3-1表」 環境省「産業廃棄物処理施設の設置、処理業の許可等・令和5年度実績等」 |
| 従業者数 | 12万6,225人。企業産業小分類「882 産業廃棄物処理業」、経営組織・企業規模総数、国内従業者の男女計 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・企業等に関する集計 第3-1表」 |
| 平均年収 | 461.86万円(計算)。中分類「廃棄物処理業」、一般労働者・男女計・企業規模計10人以上。月額33.18万円×12+年間賞与等63.70万円。一般廃棄物処理を含む | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者 産業中分類 第1表 R88~R95」 |
| 上位3社の売上高 | 主要上場3社:大栄環境852.48億円(環境関連、外部売上)/ダイセキ718.45億円(全社、環境関連の単一セグメント。土壌汚染処理、鉛リサイクル、タンク洗浄の子会社を含む)/TREホールディングス528.43億円(廃棄物処理・再資源化)。統計上の売上順位を示すものではない | 大栄環境・TRE:2026年3月期、ダイセキ:2026年2月期 | 大栄環境「2026年3月期 決算短信」 ダイセキ「2026年2月期 決算短信」 TREホールディングス「第5回定時株主総会招集ご通知・事業報告」 |
| 産業廃棄物の総排出量 | 3億6,725万t(前年度比−1.8%)。排出事業者の自己処理分を含む | 2023年度 | 環境省「産業廃棄物の排出及び処理状況等・令和5年度実績」 |
| 産業廃棄物の再生利用率 | 54.7%。排出量に占める再生利用量の割合 | 2023年度 | 環境省「産業廃棄物の排出及び処理状況等・令和5年度実績」 |
| 最終処分場の残余年数 | 全国20.3年(前年より0.3年増)、首都圏10.4年。全国平均は地域・廃棄物種類ごとの受入余力を示さない | 2024年4月1日現在 | 環境省「産業廃棄物処理施設の設置、処理業の許可等・令和5年度実績等」 |
| 電子マニフェスト捕捉率 | 66.5%。電子マニフェストの廃棄物量が2021年度の委託処理量を基にした固定分母1億6,000万tに占める割合。登録件数ベースの電子化率とは異なる | 2025年度 | 日本産業廃棄物処理振興センター「捕捉率・登録件数」 |
調査年、公表年、企業の決算期は一致しないため、上表を「2026年の市場実績」と読み替えてはならない。金額市場を総排出量で割った値は、自己処理・水分・再生品取引などの範囲差があるため、平均処理単価として使えない。
AI・フィジカルAIの影響と経営の打ち手
最も現実的な変化は、混合物の選別、配車、記録作成を個別に改善し、それらを計量・処理実績で結び付けることである。汚れ、重なり、不定形物、危険物の混入があるため、工場全体の無人化より、判別対象と安全範囲を限定した導入が先行する。以下の普及時期と経営効果は、事例の成熟度をもとにした分析であり、企業の導入予告ではない。
影響の全体像
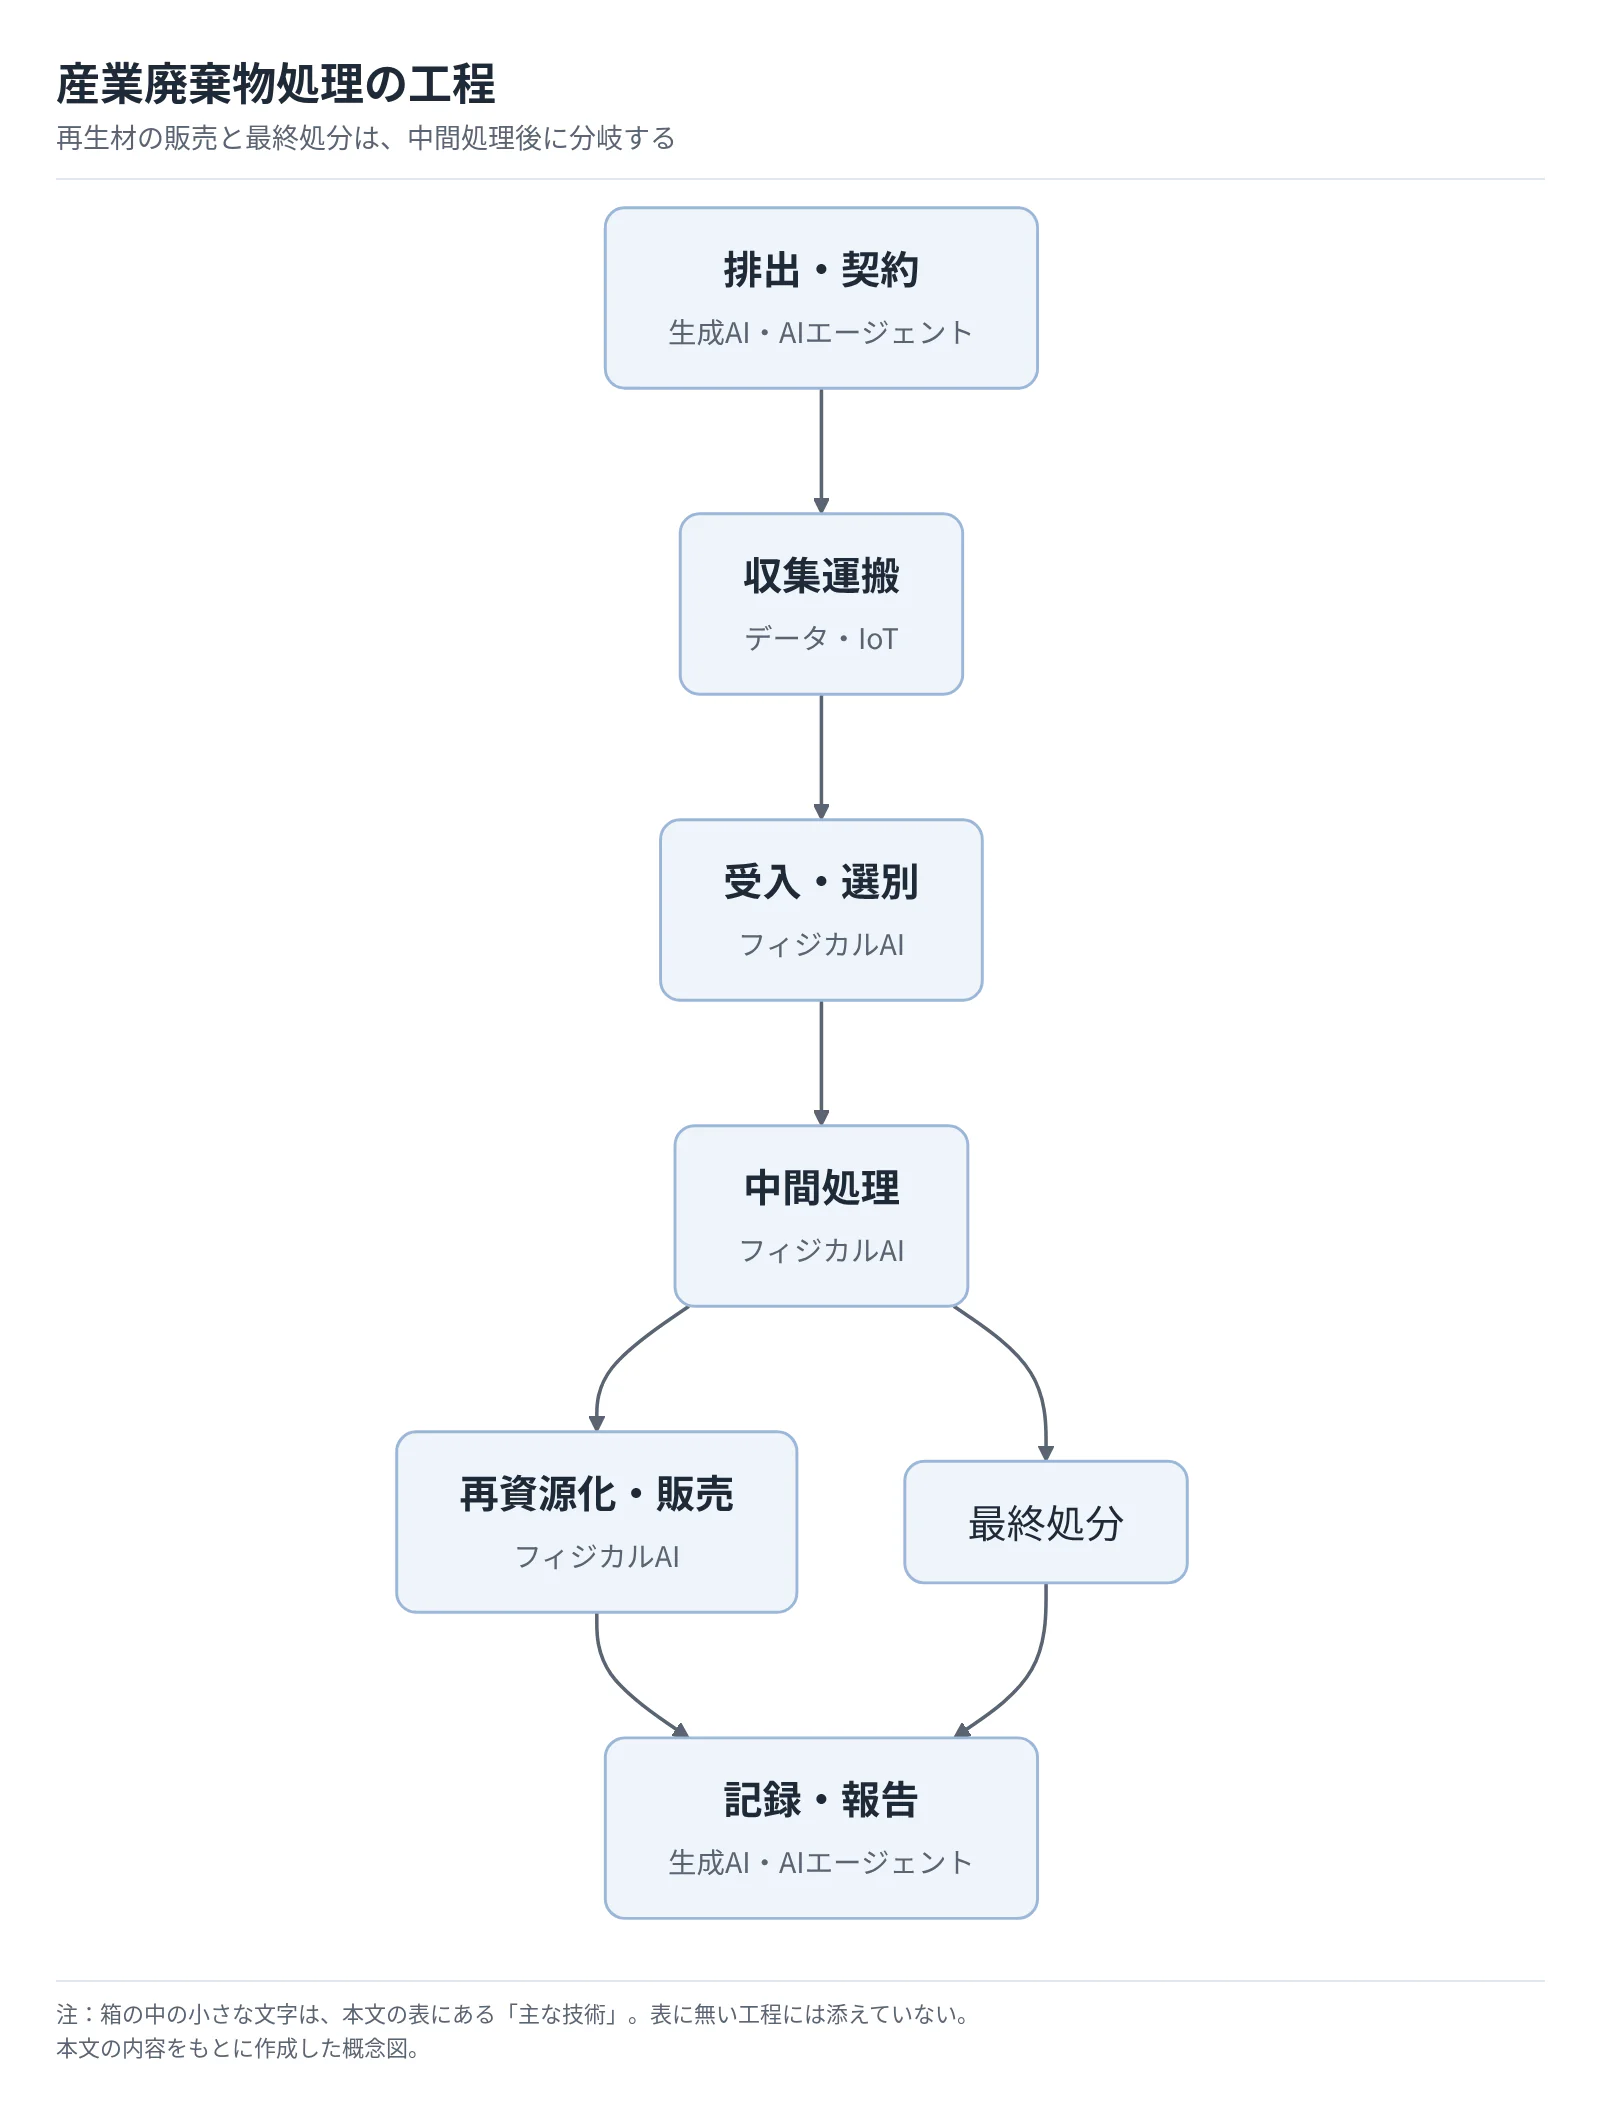
本稿の工程は、排出・契約から処理後の記録までを、次のように整理できる。再生材の販売と最終処分は、中間処理後に分岐する。
 タップすると拡大して見られます
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 排出・契約 | 写真・説明文から分類候補を提示し、確認事項を抽出 | 生成AI・AIエージェント | 実証中 | 3〜5年 | 廃プラ類・小型家電類等を対象とするLLM分別アプリの研究開発(2025〜2027年度、戸建住宅街区での実証を含む)。産廃での実運用成果は未確認 環境研究総合推進費「3J-2501」 |
| 収集運搬 | 容器の充填量と収集制約を使う配車・回収頻度の調整 | データ・IoT | 実用(導入事例あり) | 2年以内 | 白井グループの配車、京都環境保全公社等の容器量把握 環境省「AI・IoT導入事例集」 |
| 受入・選別 | コンベヤー上の物体認識と把持・分離 | フィジカルAI | 実用(導入事例あり) | 2年以内 | シタラ興産の導入設備、FUJI等の製品 シタラ興産「施設紹介」 FUJI「R-PLUS」 |
| 中間処理 | 小型家電の認識と動作を結び付けた高度分別 | フィジカルAI | 実証中 | 3〜5年 | 国立環境研究所の2026〜2028年度研究。研究開発段階である 国立環境研「フィジカルAI導入支援」 |
| 再資源化・販売 | 樹脂等の精選別による出荷品質の安定化 | フィジカルAI | 実用(導入事例あり) | 2年以内 | 深層学習を用いたトムラの選別製品 トムラ「GAINnext」 |
| 最終処分(施設建設) | 重機の映像から作業時間と待機を把握 | データ・IoT | 実証中 | 3〜5年 | 鹿島・pluszeroの平等処分場建設工事での開発。埋立作業の無人化ではない pluszero・鹿島「重機作業分類」 |
| 記録・報告 | 伝票や処理記録から報告案を作成し、不一致を検知 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 報告事項追加が業務需要の根拠。法定報告を自律実行する公開事例は未確認 JWNET「項目追加」 |
配車最適化や遠隔監視を、すべて生成AIと呼ぶべきではない。画像認識と機械動作を組み合わせた選別は本稿のフィジカルAIに含めるが、従来型の専用機と、指示から複数動作を選ぶ汎用ロボットは成熟度が違う。
業務はどう変わるか
第一に、選別員の仕事が「拾い続ける作業」から「流れと例外を管理する作業」へ移る。 現在は人が材質・形状を判別し、取り除く物を選ぶ工程が多い。シタラ興産は2016年にZenRoboticsの選別設備を導入しており、国内で既に実用例があるが、これは2026年に突然生まれた用途ではない。機械化後も、大物の前処理、重なりの解消、危険物の隔離、停止後の復旧は必要である。(シタラ興産「施設紹介」)
FUJIのR-PLUSは産業廃棄物の手選別工程を自動化する製品で、省スペースでの設置を特徴とし、最大30個/分のピッキング能力を掲げるが、これは提供企業の公表値である。投入物の厚みや拾える割合が違えば実効能力は変わるため、投資評価には「1時間当たりの回収重量」「製品純度」「残渣処分費」「停止時間」を使う。台数を増やしても前段の投入・展開が詰まれば、施設全体の処理量は増えない。(FUJI「R-PLUS」)
第二に、回収車の稼働を、曜日中心の固定計画から、量と制約を反映する計画へ変える。 環境省の事例集には、白井グループの配車支援や京都環境保全公社等の容器量を遠隔把握する導入事例が掲載されている。導入済みの技術を使う場合も、収集可能時間、容器交換、車両の適合、積替保管の可否を制約条件にする。距離だけの最短化は、満載率や受入施設の待機時間を悪化させる場合がある。(環境省「AI・IoT導入事例集」)
第三に、再生材の品質を、出荷時の抜き取りだけでなく選別中に作り込む。 トムラのGAINnextは深層学習を使う選別製品として提供されている。経営上の価値は、認識率そのものより、買い手が指定する異物率や材質条件を満たす出荷ロットを増やせるかにある。原料の組成が変わるたびに、再生材の買い手の検査結果と選別条件を照合する運用が必要となる。(トムラ「GAINnext」)
第四に、契約・報告の作業を、文案作成と法的判断に分ける。 生成AIは、契約条項の差分、廃棄物データシートの不足項目、計量票と報告案の不一致を担当者に示す用途が考えられる。一方、LLMを使う廃棄物分類は公的研究の対象であり、全国的な実用普及は、確認した資料では確認できない。廃棄物か有価物か、許可対象に含まれるか、特別管理に該当するかという判断と法定登録の承認は、責任者が行う設計にする。(環境研究総合推進費「3J-2501」)
2027年の電子マニフェスト報告事項追加に備える際も、帳票の文章を自動生成する前に、一次処理から下流工程までの量と処理方法を結び付ける。自由記述だけを学習させると、現場の実態と一致しない説明を整った文章で出す危険がある。(JWNET「項目追加」)
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| FUJI | 日本 | R-PLUS | 産業廃棄物の手選別工程の自動化(省スペース設置) | 展開済み。国内向け製品提供を確認 FUJI「R-PLUS」 |
| リョーシン | 日本 | AI選別ロボット | 建設系等の混合廃棄物の選別設備を構築 | 展開済み。国内向け製品・共同開発を公表 リョーシン「選別ロボット」 |
| AMP | 米国 | 画像認識・ロボット選別 | リョーシンとの共同開発を通じた選別 | 提携・実証あり。日本企業との共同開発を確認 リョーシン「選別ロボット」 |
| ZenRobotics | フィンランド | 重量物対応の選別ロボット | 混合廃棄物から素材を回収 | 展開済み。シタラ興産の導入事例 シタラ興産「施設紹介」 |
| トムラ | ノルウェー | GAINnext等 | センサーと深層学習による高純度選別 | 展開済み。日本語の国内向け製品提供を確認 トムラ「GAINnext」 |
| エコスタッフ・ジャパン | 日本 | 配車・収集支援 | 白井グループ等の収集運搬効率化 | 展開済み。環境省掲載事例 環境省「AI・IoT導入事例集」 |
「展開済み」は国内提供または国内導入を確認した区分であり、全製品の導入台数や全国普及を示さない。海外製品の採否では、日本の廃棄物組成での試験、国内保守、交換部品、学習データの利用条件を別々に確かめる。
人材・収益・競争への影響
分析では、反復的な手選別、転記、定型配車に使う工数は減る一方、前処理、保守、異常対応、材料分析、再生材の品質保証の仕事が増える。収集運転者の全面代替を前提にした人員計画は、公道走行だけでなく現場搬出・荷役が残るため妥当ではない。機械化による削減額は人件費だけでなく、回収増による販売額と、残渣減による委託処分費の合計で評価する。
設備・保守・通信・更新の費用が増えるため、低稼働の中小施設では共同利用や選別工程の外部委託が有利となる場合がある。価格競争力を握るのは、認識技術だけを持つ企業とは限らず、安定した投入物と販売先を押さえ、停止時にも受入れを継続できる事業者である。安全面では人の立入りと機械再起動の分離が必要であり、学習モデルの更新を設備の安全承認と同一視してはならない。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 混合物を品目・粒径・含水率別に記録し、選別前後の重量を測る | 共通 | 直ちに | 回収増と残渣減を区別した投資評価 | 投入条件、計量、停止理由の記録 |
| 高 | 異物率と再生材売価を含めて選別機の受入試験を行う | 共通 | 2年以内 | カタログ能力と実収益の乖離を抑える | 自社廃棄物による試験、販売先の合格基準 |
| 高 | 電池等の危険物の隔離と停止手順を機械導入より先に定める | 共通 | 直ちに | 火災・巻き込まれ時の被害拡大を抑える | 検査位置、保管場所、停止権限、訓練 |
| 高 | 下流処理先までの量をつなぎ、報告案と実績の照合を行う | 共通 | 2027年4月まで | 報告事項追加への対応と誤記削減 | 品目・施設・処理方法の共通コード |
| 中 | 配車評価に受入待機、容器交換、帰路の積載を加える | 中堅・中小 | 2年以内 | 車両時間当たりの回収量改善 | 位置情報、現場条件、許可範囲の整理 |
| 中 | 複数拠点で同じ物の画像と品質検査結果を蓄積する | 大手 | 3〜5年 | 拠点ごとの再調整負担の低減 | 顧客・設備提供者とのデータ利用合意 |
| 中 | 契約・報告支援を承認付きで試し、送信は権限者に限定する | 共通 | 2年以内 | 定型事務の短縮と責任の明確化 | 原文参照、変更履歴、外部送信制限 |
よくある失敗は、整った試験材料だけで採算を計算すること、選別精度の改善を施設全体の増収と同一視すること、法定記録を根拠資料なしに自動生成することである。季節・排出元が変わった時の性能、保守停止中の代替処理、契約終了時のデータ返却まで導入条件に含める。
業界の定義と市場構造
産業廃棄物処理は、廃棄物の種類と許可された処理経路によって分かれる地域市場の集合である。全国の排出量が減っても、受入条件の厳しい廃棄物や、近隣に代替施設がない地域の処理需要が同じように減るとは限らない。
本稿は、事業活動に伴う産業廃棄物の収集運搬、中間処理、最終処分を対象とし、その工程から派生する再資源化を含める。一般廃棄物、下水道運営、土壌汚染対策、金属スクラップの有価物取引、処理プラント建設は隣接領域であり、対象企業が兼営する場合に限って扱う。建設発生土(残土)は廃棄物処理法上の廃棄物に当たらず、オフィスや飲食店から出る事業系ごみは一般廃棄物に区分される。(国土交通省「建設リサイクル推進計画・建設副産物」)(環境省「令和3年版 環境・循環型社会・生物多様性白書 第2部第3章第1節」)
環境省の金額市場推計は、2019年の2兆3,375億円から2024年の2兆9,647億円へ26.8%増加した一方、2024年単年では前年比−0.7%である(増減率は計算)。名目額の増加には価格や処理サービス構成の変化が含まれるため、この伸びを新設施設の必要能力に直接置き換えることはできない。環境省の環境産業分類では他のリサイクル関連項目が別立てであり、資源循環ビジネス全体の売上とは異なる。(環境省「環境産業市場規模」)
| 内訳の視点 | 公表値 | 経営上の読み方 |
|---|---|---|
| 排出元:電気・ガス・熱供給・水道業 | 約9,732万t、26.5% | 大量・継続排出だが、汚泥の水分や自己処理を含む |
| 排出元:農業・林業 | 約8,070万t、22.0% | 動物のふん尿等が大きく、都市の受託処理市場とは商流が異なる |
| 排出元:建設業 | 約7,991万t、21.8% | 現場ごとの発生と搬出条件、混合物の選別が重要 |
| 廃棄物種類:汚泥 | 全体の42.1% | 脱水・減量の成否が運搬費と処分費を左右する |
| 廃棄物種類:動物のふん尿/がれき類 | 21.9%/16.5% | 重量の大きい品目が金額市場を同じ比率で占めるわけではない |
| 処理結果 | 再生利用54.7%、減量化42.9%、最終処分2.4% | 再生利用と減量化は異なる機能である |
数値はすべて2023年度の全国排出・処理統計による。分類軸が異なるため、排出業種と廃棄物種類の行を合計してはならない。(環境省「産廃排出・処理状況」)
需要面では、過去5年の名目市場拡大を「大量廃棄の復活」と捉えるより、価格・品目・委託範囲を分解して理解する。供給面では、最終処分場の残余容量は2024年4月時点で1億7,741万m³と前年より322万m³減ったが、残余年数は20.3年へ延びた。これは処分量の減少でも年数が延びるためであり、供給増の証拠にはならない。(環境省「施設・許可状況」)
したがって、商圏を都道府県名だけで定義するのは粗い。実際には、廃棄物の性状、受入可能な許可、日帰り輸送できる距離、荷姿、再生材の引取先を重ねて市場を区切る。
顧客と需要の特性
顧客が購入するのは処理能力だけでなく、操業を止めずに廃棄物を搬出し、適正処理を説明できる状態である。排出事業者責任は委託後も残るため、価格が安いだけの受託先が常に選ばれるわけではない。(環境省「排出事業者責任」)
| 主な顧客 | 主な購買関与者 | 購買の決め手・需要の特徴 |
|---|---|---|
| 製造業の工場 | 環境安全、製造、設備、購買、本社管理 | 性状変動への対応、定期回収、操業停止時の臨時搬出、処理証明 |
| 建設・解体事業者 | 現場所長、工事部、購買、環境担当 | 工期内の搬出、分別条件、容器と車両の確保、搬入先の距離 |
| 電力・水処理等の設備運営者 | 運転管理、技術、調達 | 継続的な受入能力、含水率や成分に適合する処理経路 |
| 多拠点の小売・物流・サービス企業 | 本社環境部、総務、店舗管理 | 拠点ごとに異なる廃棄物区分の整理、契約・報告の統一 |
| 再生材を使う素材・製品メーカー | 原料調達、品質保証、設計開発 | 品質規格、供給安定性、異物と有害成分の管理 |
この表は排出事業者責任と各工程の制約から整理した購買構造であり、企業別の決裁規程を調査した結果ではない。典型的な選定は、品目・性状の特定、サンプル分析、許可・施設確認、見積り、契約、搬出、処理完了確認の順となる。化学的な危険性や取扱注意点は、廃棄物データシート等で処理側へ渡す必要がある。(環境省「WDS」)
乗り換え費用は、きれいに分別された汎用品と、有害性や混合状態に個別対応する廃棄物で大きく異なる。後者では分析のやり直し、容器仕様、受入試験、委託契約の更新が必要となるため、単価差だけでは比較できない。法人営業では、処理費に加え、顧客の分別工数、保管面積、搬出待機、監査対応まで含む総費用を示すことが有効である。
需要の季節性は業界一律ではなく、工場の定期修繕、建設工期、年度内の設備撤去などに依存する。景気減速は生産由来の排出量に影響するが、廃止設備の撤去や法定期限対応は別の需要を生む。低濃度PCB廃棄物の処分期限は2027年3月31日であり、期限前の需要と期限後の減少を通常の成長と混同してはならない。(環境省「低濃度PCB処理」)
人口減少の影響も単純ではない。小口排出先の密度低下は回収効率を悪化させる一方、閉鎖工場や老朽施設の撤去は一時的な需要になり得る。顧客の生産計画だけでなく、設備投資・閉鎖・改修計画まで把握する営業が、処理量の変化を早く捉えられる。
バリューチェーンと収益構造
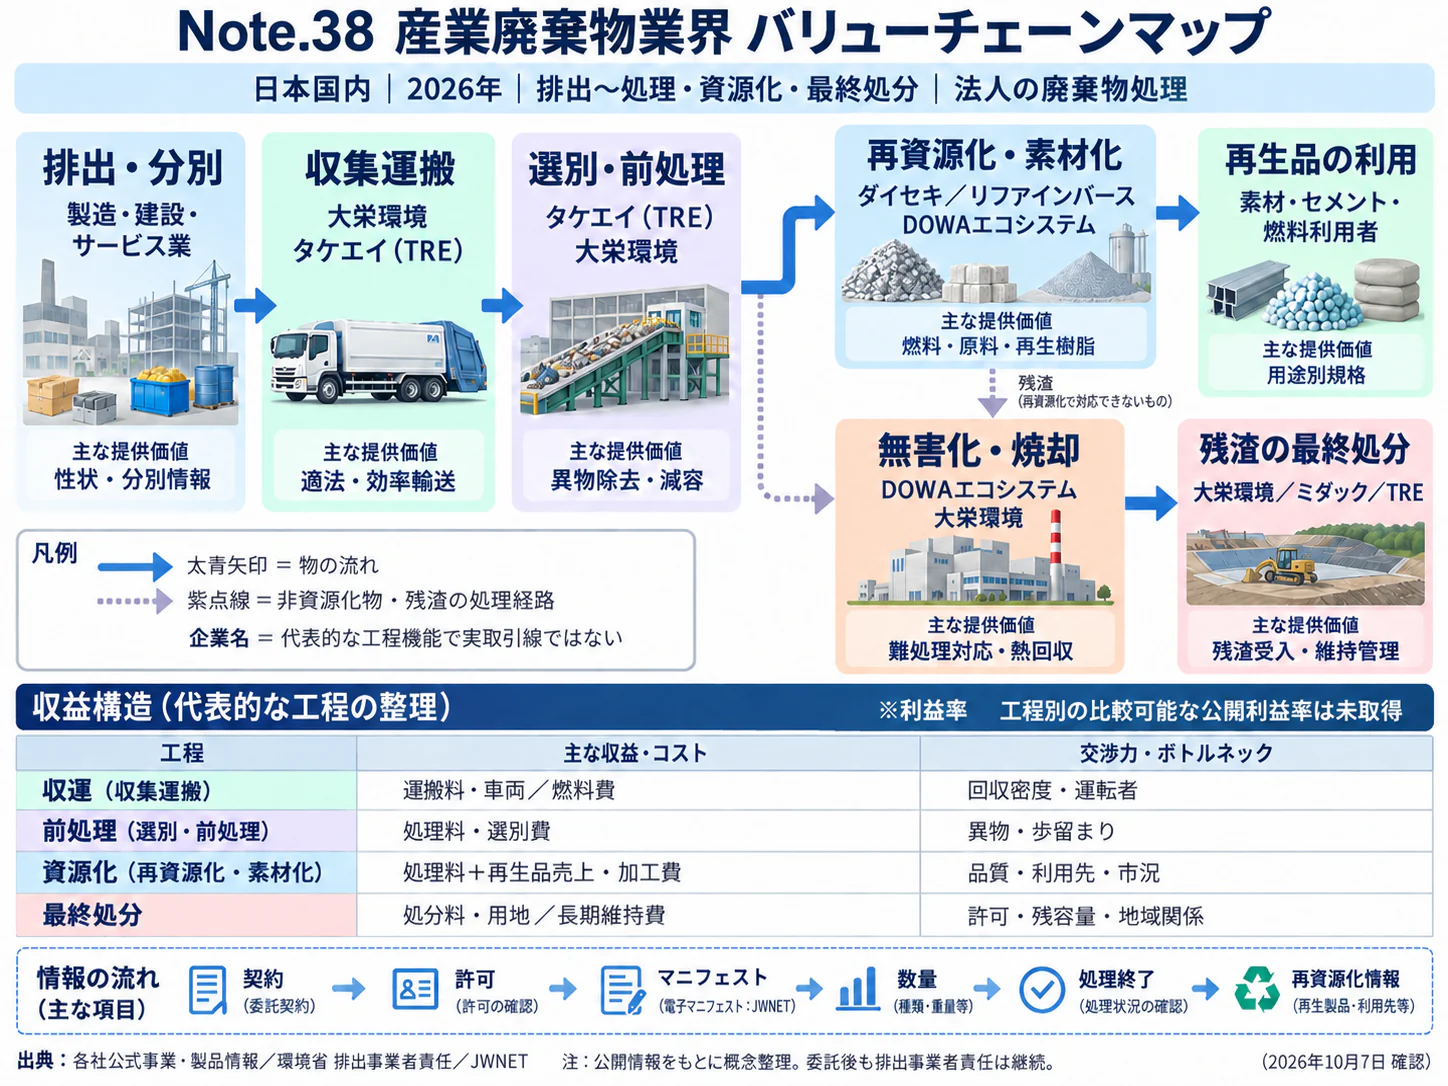
収益を左右するのは、受入量の多さより、受け入れた物をどの工程に通し、最後に何を売り、何を外部処分するかである。工程の採算は、処理料金、再生材販売、エネルギー利用の収入を合計し、下流委託費と残渣の処分費まで差し引いて見る。
| 工程 | 役割・主なプレイヤーの例 | 付加価値と採算を決める要因 |
|---|---|---|
| 排出・契約 | 排出企業、各処理会社の営業・技術担当 | 分別条件、分析、許可適合、排出量の平準化 |
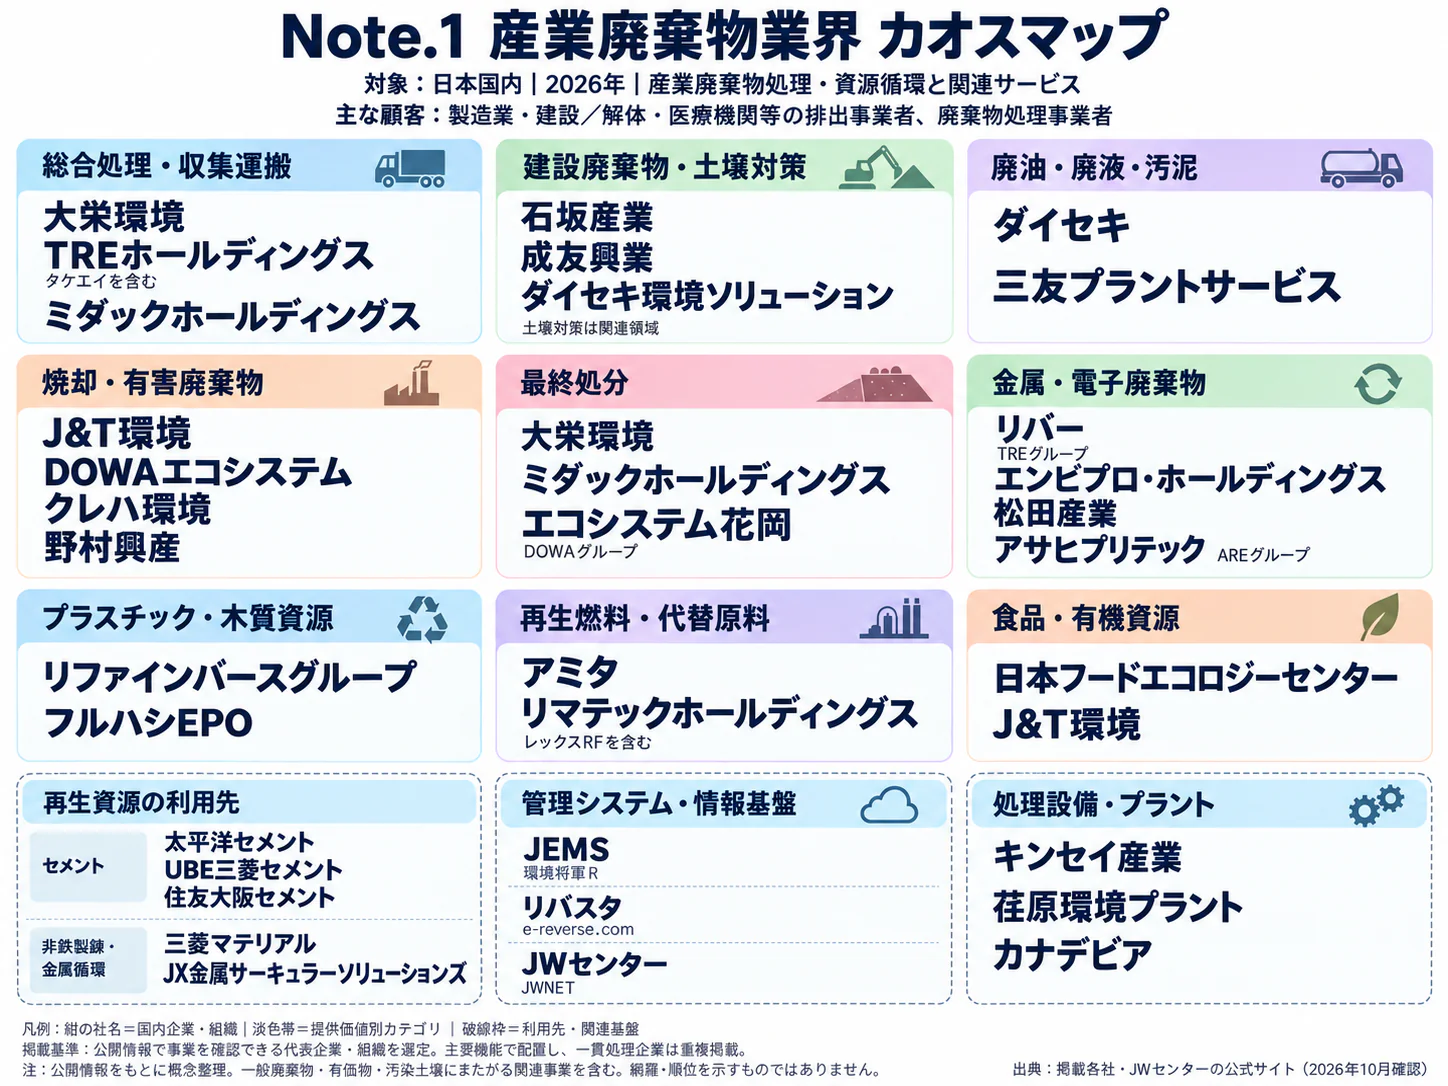
| 収集運搬 | 地域運搬業者、大栄環境・TREのグループ会社等 | 回収密度、積載率、荷役・待機時間、往復輸送 |
| 受入・選別 | 建設系中間処理会社、TRE、石坂産業等 | 異物除去、素材別回収、危険物の受入管理 |
| 中間処理 | 大栄環境、ダイセキ、DOWA系等 | 脱水・中和・焼却等の適合性、稼働率、薬剤・燃料使用量 |
| 再資源化・販売 | 処理会社、素材メーカー、商社 | 再生材の品質、歩留まり、引取契約、資源価格 |
| 最終処分 | 大栄環境等の施設保有者、地域事業者 | 許可容量、受入条件、アクセス、閉鎖後管理 |
| 記録・報告 | 全委託先と排出企業 | 処理経路の確認、重量収支、完了報告の正確性 |
企業の活動範囲は各社の決算・事業資料で確認できるが、表の採算要因は、公開情報からの工程分析である。(大栄環境「2026年3月期決算」)(ダイセキ「2026年2月期決算」)(TRE「第5期事業報告」)(DOWA「海外環境事業」)(環境省「高度化法認定状況」)
公開利益を見ると、大栄環境の2026年3月期環境関連事業はセグメント利益224.77億円、ダイセキの2026年2月期連結営業利益は145.88億円で、同社の営業利益率は20.3%である。一方、TREの2026年3月期廃棄物処理・再資源化事業のセグメント利益は186.91億円である。これらは運搬、処理、再資源化などを束ねた利益であり、「最終処分だけの利益率」や業界平均としては使えない。(大栄環境「2026年3月期決算」)(ダイセキ「2026年2月期決算」)(TRE「第5期事業報告」)
特にTREでは能登半島地震の災害廃棄物処理が業績に影響し、事業報告は、公費解体が2025年10月末に概ね計画通り終了し、支援事業の収束に伴い減収となったと説明している。買収価格の検討では、特需を除いた継続的な受入量・単価に戻し、設備修繕と最終処分場の管理費を加味する。高い直近利益率を、そのまま買収後の平常収益とすることはできない。(TRE「第5期事業報告」)
コストの重心は工程で異なる。収集運搬は人件費・車両・燃料・待機、中間処理は設備償却・修繕・電力・薬剤・残渣委託、最終処分は造成・遮水・浸出水処理・維持管理が中心となる。統一した費目定義による全国の構成比は、確認した資料では確認できないため、割合は置かない。
価格転嫁について、TREは首都圏で競争環境が激化する中でも単価改定の影響があったと説明しているが、全品目・全地域で同じ転嫁率が実現しているとはいえない。経営管理では、基本料金、性状による追加料金、燃料・処分費の改定条項、再生材売価の変動を分けて見る。含水率が高い汚泥を重量だけで値決めする場合、運ぶ水の量まで費用に影響する。(TRE「第5期事業報告」)
供給網の弱点は、遠方の処分場への一本化、再生材の単一引取先、補修時の代替炉不足である。TREは北陸環境サービスで2025年8月の豪雨による土砂崩れに伴い大型車両の搬入制限が続き、大幅な減収減益となったと説明しており、施設が稼働可能でも搬入路が止まれば売上は止まる。冗長性は施設数だけでなく、独立した道路・港湾、適合許可、代替先の予約余力で評価する。(TRE「第5期事業報告」)
競争環境
産業廃棄物処理は、小規模企業が多い一方、許可・施設・処分先を束ねる企業の競争力が強まりやすい構造にある。再編の目的は全国シェア拡大だけではなく、地域内で回収から最終処分までをつなぎ、受入可能な品目を増やすことである。
2021年経済センサスでは、企業産業小分類「産業廃棄物処理業」の企業等数は7,016、常用雇用者0〜4人が3,074、5〜9人が1,408であり、10人未満が63.9%を占める(計算)。これは主たる事業による企業分類であり、24万8,458件の許可集計とは母集団が違う。許可件数を会社数と読み替えると、競争相手と買収候補の数を大幅に誤認する。(経済センサス「第3-1表」)(環境省「施設・許可状況」)
全国同一定義の企業別産廃売上高がないため、上位3社集中度は本稿では示さない。競争上は、処分場と複数工程を持つ一貫型、液状廃棄物等の専門型、建設系の地域集約型、回収専業、素材・製錬との連携型に分ける方が有用である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 小規模企業が多く、汎用的な回収・処理で競合。専門品目では代替先が限られる | 変わらない |
| 新規参入の脅威 | 中 | 運搬と施設保有では必要資本・許可・地域調整の負担が異なる | 変わらない |
| 買い手の交渉力 | 中 | 大口排出者は相見積りが可能だが、適合施設が少ない品目では選択肢が減る | 強まる |
| 売り手の交渉力 | 強 | 外部処分先や再生材引取先への依存が、受入価格と営業継続を制約する | 強まる |
| 代替の脅威 | 中 | 排出抑制、工程内再利用、再生材化が従来処分量を減らす | 強まる |
強さと方向は、公開情報からの分析である。買い手の要求が強まるのは低価格要求だけでなく、最終処分先や再生材の品質を説明する要求が増えるためであり、再資源化認定と報告事項追加がその方向を支える。(環境省「高度化法認定状況」)(JWNET「項目追加」)
| 国内主要企業 | 規模・事業範囲 | 強み・戦略の違い | 評価時の注意点 |
|---|---|---|---|
| 大栄環境 | 環境関連売上852.48億円、2026年3月期 | 複数工程と最終処分を組み合わせ、買収で地域・品目を拡張 | 一般廃棄物や土壌等も含む 大栄環境「2026年3月期決算」 大栄環境「沿革」 |
| ダイセキ | 連結売上718.45億円、2026年2月期 | 工場系の液状廃棄物等と再生利用、子会社事業との連携 | 単一セグメント内に複数サービスを含む ダイセキ「2026年2月期決算」 |
| TREホールディングス | 廃棄物処理・再資源化売上528.43億円、2026年3月期 | 建設系、災害廃棄物、資源リサイクル等を展開 | 災害関連の需要と平常需要を分ける TRE「第5期事業報告」 |
| DOWAエコシステム | 環境・リサイクル、国内外の拠点 | 有害廃棄物、資源回収、東南アジアでの処理事業 | 当該業界だけの売上と親会社全体を混同しない DOWA「海外環境事業」 |
| 石坂産業 | 建設系廃棄物等の再資源化 | 2026年に広域的な高度再資源化事業の認定 | 非上場企業であり、本稿では比較可能な売上高を確認できず 環境省「高度化法認定状況」 |
再編・M&Aの意味
直近3年で注目するのは、単純な同業統合だけでなく、処理経路を補完する案件である。大栄環境は2025年にクリーンテック名張、肥前環境、スカラベサクレ等をグループに加え、要興業を持分法適用関連会社とし、2026年1月にはコウキを子会社化した。子会社化と持分法適用では経営統合の範囲が異なり、案件数を並べるだけでは再編効果を測れない。(大栄環境「沿革」)
ダイセキは2025年にダイセキ環境ソリューションを完全子会社化した。処理会社の買収では、取得した許可・設備に加え、顧客情報と処理経路をグループ内でどう統合するかが重要となる。内部取引が増えても外部顧客の利益が増えなければ、連結ベースの価値は増えない。(ダイセキ「沿革」)
海外勢ではヴェオリアが2025年6月にジークライトの全株式を取得し、日本で最終処分能力を組み込んだ。これは日本の許可制が海外企業の参入を完全に遮断するわけではなく、国内の既存拠点を取得する形で競争が変わることを示す。異業種・海外からの参入を見る際は、新規許可の取得より、既存事業への資本参加と下流設備の取得を監視する。(ヴェオリア「ジークライト取得」)
成功条件は四つある。第一は許可・施設・搬入路を組み合わせた受入継続性、第二は受入物の成分を見抜く技術、第三は再生材の販売先、第四は買収後の法令順守と設備更新を維持する管理能力である。大栄環境の工程拡張、ダイセキの専門処理、DOWAの海外拠点、石坂産業の認定はそれぞれ異なる条件に対応しており、同じ「処理量拡大戦略」と一括りにすべきではない。
買収前の調査では、許可更新日だけでなく、受入実績と許可品目の整合、残余容量の測定、閉鎖後の費用、過去の処理記録、主要排出者の契約継続条件を確認する。価格交渉の基礎は、取得する売上規模より、将来も合法的かつ採算を保って流せる廃棄物の種類と量である。
海外の動向と主要企業
海外から日本への影響は、廃棄物を国境越しに奪い合う競争より、資本参加、処理技術、再生材の品質要件を通じて現れる。米欧大手の成長には買収、価格改定、有害廃棄物などへの事業拡張が含まれ、国内処理量が増え続けることを前提としていない。
世界共通の定義による「産業廃棄物処理市場」の金額・数量は、確認した資料では確認できない。EUの2024年の廃棄物発生量は21億9,600万tであるが、家庭由来(8.9%)を含み、建設(38.2%)・鉱業(23.9%)の大量の鉱物系廃棄物も含むため、日本の3億6,725万tとは定義が違う。日本の世界シェアや地域別成長率を、これらを混ぜて算出することはしない。(Eurostat「Waste statistics」)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| WM | 米国 | USD25,204 million、2025年 | 収集・処分・資源回収。医療関連廃棄物も含む | 買収した医療廃棄物事業の統合等を推進 | 国内の産廃処理拠点は本調査では確認できず WM「2025年決算」 |
| リパブリック・サービシズ | 米国 | USD16,591 million、2025年 | 収集・埋立と環境ソリューション | 2025年の買収投資USD1.1 billion、ポリマーセンター稼働 | 国内の産廃処理拠点は本調査では確認できず リパブリック「2025年決算」 |
| クリーンハーバーズ | 米国 | USD6.03 billion、2025年 | 有害廃棄物処理、現場サービス、使用済み油の再精製 | Kimballの新焼却設備の初年度立ち上げ、処理・再精製事業を展開 | 国内の産廃処理拠点は本調査では確認できず クリーンハーバーズ「2025年決算」 |
| ヴェオリア | フランス | EUR44,396 million、2025年 | 廃棄物に加え水・エネルギーを含む総合環境事業 | 日本でジークライトを取得し最終処分を拡充 | 産廃の収集運搬・中間処理・最終処分等を展開 ヴェオリア「2025年決算」 ヴェオリア「ジークライト取得」 |
| スエズ | フランス | EUR9.5 billion、2025年 | 水・リサイクル・廃棄物処理 | 国際事業と有害廃棄物等への展開を進める | 国内の産廃処理能力の比較可能な公表値は未確認 スエズ「2025年決算」 |
各社の全社売上であり、一般廃棄物、水、エネルギー等の範囲差があるため、産廃処理の順位表ではない。「未確認」は日本で事業がないことの断定ではない。
リパブリックの2025年売上成長率は3.5%で、平均実現価格による寄与は4.1%、数量の寄与は−0.6%であった。数量減少下でも収益を伸ばす仕組みとして、処理能力の価値を価格に反映し、買収で回収密度を高めるモデルが参考になる。ただし、米国の家庭系・事業系の回収制度や埋立への依存度は日本と異なり、同社の利益率を国内産廃処理の目標値に移植することはできない。(リパブリック「2025年決算」)
日本企業の海外展開では、DOWAエコシステムの東南アジア拠点が比較対象となる。タイでは収集から中間処理・最終処分までの機能を持ち、インドネシアではPPLI等を通じて事業を展開し、2023年には東ジャワの拠点を加えている。製造業の立地と環境規制への対応需要を捉える点が国内企業の海外進出の選択肢である。(DOWA「タイ」)(DOWA「沿革」)
一方、ダイセキは2026年2月期の国内外部売上が連結売上の90%を超えるため地域別売上の詳細を省略しており、海外有形固定資産はないと開示する。日本の主要企業が一様に海外収益へ依存する構図ではなく、正確な海外売上比率が非開示の企業について推計値を置かない。(ダイセキ「2026年2月期決算」)
分析では、2028年頃までに日本で広がりやすいのは、海外大手による国内拠点取得、再生材の品質保証、工場の複数拠点を対象とする処理契約である。海外展開では、現地パートナーの許可・土地権利・処分場管理、再生材の販売先を先に確保する。国内の設備仕様を輸出するだけでは、廃棄物組成、電力費、運賃、執行実態の違いを吸収できない。
外部環境と制度の変化
2026〜2030年の制度変化は、処理の適正性に加え、再生材としての品質と工程全体の追跡可能性を求める方向にある。日本では広域的な再資源化と処理情報の報告が、海外では廃棄物の越境移動と製品側の再生材要件が、事業者の選択肢を変える。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 資源循環制度 | 日本 | 再資源化事業等高度化法の認定制度。認定範囲に応じた廃棄物処理法の特例 | 2025年11月21日全面施行、2026年4月30日認定事例 | 大・追い風。広域回収と高品質再生材供給。ただし認定条件への対応が必要 | 再資源化事業等高度化法 環境省「全面施行通知」 環境省「高度化法認定状況」 |
| 処理情報 | 日本 | 電子マニフェストで再資源化等の情報に関する報告事項を追加 | 2027年4月1日 | 大・追い風/負担増。下流工程の把握が受託競争力になる | JWNET「項目追加」 |
| 有害物情報 | 日本 | 対象となるPRTR届出事業者の委託契約に、第一種指定化学物質の名称・量等を追加。既存契約には更新時から適用 | 2026年1月1日施行 | 大・適正受入れには追い風、契約・成分確認の負担増 | 環境省「有害物情報伝達」 |
| 有害物処理 | 日本 | 低濃度PCB廃棄物の処分期限 | 2027年3月31日 | 中・期限前の需要には追い風、期限後の専用需要には向かい風 | 環境省「低濃度PCB処理」 |
| 災害対応 | 日本 | 非常災害廃棄物の再委託等の基準、一定施設の届出特例を整備 | 2026年9月16日施行 | 中・追い風。災害時の処理体制を組みやすくする | 環境省「災害廃棄物政令改正」 環境省「施行期日政令」 |
| 人材制度 | 日本 | 資源循環分野での外国人材受入れ体制整備。対象は廃棄物処分業(中間処理)で、一般廃棄物・産業廃棄物の双方 | 育成就労制度は2027年4月開始予定 | 中・追い風。制度対象・認証・教育体制の確認が前提 | 環境省「外国人材受入れ」 |
| 越境移動 | EU | 新廃棄物輸送規則の主要規定、非OECD国向け廃プラ輸出禁止等 | 主要規定2026年5月21日、廃プラ禁止2026年11月21日、他の輸出規定は2027年5月21日等 | 大・域内処理には追い風、輸出依存の流通には向かい風 | 欧州委「廃棄物輸送」 |
| 製品・包装 | EU | 包装・包装廃棄物規則の適用。再生材利用・リサイクル設計要求が段階的に強まる | 2026年8月12日適用開始、2030年に主要目標 | 大・適合再生材には追い風、品質保証費用は増加 | 欧州委「包装規則」 |
| 有害物処理 | 米国 | PFASの破壊・処分に関する暫定ガイダンス更新 | 2026年4月23日更新 | 中・検証可能な処理には追い風。ガイダンスであり一律の法的義務ではない | 米EPA「PFAS暫定ガイダンス」 |
高度化法では、石坂産業の広域回収、DINS関西の充電式小型電子機器、浜田の太陽電池由来ガラス回収が認定例となる。競争の単位が「廃棄物を受け取れる施設」から「特定品質の再生材を製造業へ供給できる連携体」へ広がることが示唆される。ただし、認定企業のすべての事業について許可が不要になるわけではない。(環境省「高度化法認定状況」)
電子マニフェストの変更も、全事業者が一律に電子化を義務付けられるという意味ではない。追加事項は処分業者が報告するもので、処分方法、処分方法ごとの処分量、処分後の産業廃棄物または再生される物の種類・量などを下流処理と結び付けて把握する必要がある。営業担当だけで説明資料を整えるのではなく、契約・現場・計量・報告の整合を確保することが課題となる。(JWNET「項目追加」)
EUの非OECD国向け輸出禁止を、そのままOECD加盟国の日本向け禁止と読むのは誤りである。一方、日本企業が第三国で再資源化を行う場合や、欧州由来の原料を調達する場合には、仕向地・品目・施設要件による影響を受ける。再生材輸出の事業計画では、廃棄物としての移動規制と、製品原料としての品質要求を別々に確認する。(欧州委「廃棄物輸送」)(欧州委「包装規則」)
脱炭素では、焼却施設の発電だけでなく熱の販売先が重要となる。業界の温暖化対策資料は、熱利用や設備運転、人員確保等の制約を扱っており、小規模施設が同じ条件でエネルギー回収を行えるわけではない。近隣の工場・熱需要との接続を含めて、設備更新の採算を検討する。(全産連「温暖化対策報告」)
人材と生産性
人材面の制約は人数だけでなく、運転・設備・化学的性状・法定管理を同時に理解する人材の確保にある。賃金の全国平均だけで採用力を判断すると、危険物対応、交替勤務、地域の運転者需給を見落とす。
最新の経済センサスによる対象分類の従業者は12万6,225人であり、常用雇用者は10万9,608人である。2021年時点の構造を示す統計であり、2026年の現員や求人難を直接示すものではない。産業分類が一致する最新の全国欠員率・有効求人倍率は、確認した資料では確認できず、関連職種の広い倍率から産廃業だけの不足率を作ることはしない。(経済センサス「第3-1表」)
2025年賃金構造基本統計調査の「廃棄物処理業」では、一般労働者の平均年齢は48.4歳、勤続年数は11.4年、きまって支給する現金給与額は月33.18万円である。これに年間賞与等63.70万円を加えた年収換算は461.86万円となるが、一般廃棄物処理も含む。月例賃金は調査年6月、賞与等は原則として前年1年間を対象とするため、2025暦年の年収を全員について実測した値ではない。(厚労省「2025年賃金調査」)
この水準を新卒や運転者の採用提示額にそのまま当てはめるべきではない。職種・年齢・地域・交替勤務手当が混在しているためである。全国同条件の時系列による賃上げ率は本稿では示さないが、企業内では基本給、時間外手当、資格手当、賞与を分け、長時間労働による見かけの年収増と区別する。
採用・育成の重点は、車両と荷役設備を扱う人、受入検査を行う人、焼却・水処理設備の運転保守を行う人、契約・マニフェストを管理する人で異なる。必要資格も施設と作業で違い、特別管理産業廃棄物管理責任者など排出側の配置要件と、処理側の技術管理・作業資格を混同してはならない。複数拠点を買収する場合は、キーパーソンの退職で失われる運転条件や顧客情報を、引継ぎ可能な手順にすることが重要である。
外国人材の受入れ拡大は選択肢となるが、資源循環分野の対象を収集運搬の運転業務全般まで広げて理解してはならない。環境省の案内では廃棄物処分業(中間処理)を対象として受入れ体制が整えられており、認証や教育、安全管理の準備が必要である。技能の定着には、危険物の識別、停止合図、緊急連絡を言語の壁があっても理解できる訓練が欠かせない。(環境省「外国人材受入れ」)
労働生産性の比較可能な全国値は、確認した資料では確認できないため、市場規模を別年の従業者数で割った数値は示さない。現場では「労働時間当たりの適正処理量」に加え、混入率、残渣率、再処理、待機、事故による停止を評価する方が実用的である。労働局もコンベヤー等の災害防止を呼び掛けており、清掃や詰まり除去を止めずに行う運用を、生産性向上と扱ってはならない。(愛媛労働局「災害防止対策」)
2030年に向けたシナリオ
2030年の事業環境を左右するのは、再生材の需要が品質保証の費用を支えるか、地域の処理能力が更新・維持されるかという二つの不確実性である。以下は分析にもとづく条件付きシナリオであり、市場規模や確率の予測値ではない。
| シナリオ | 起きる条件 | 2030年の姿 | 可能性の見立て |
|---|---|---|---|
| 適正処理の集約が進む | 再生材需要は段階的に拡大し、処理能力の更新は地域で差が出る | 一貫処理と専門処理の企業が買収・提携を進め、小規模運搬業者は地域の集荷機能を担う | 基準シナリオ。既存施設の補完と制度対応が継続する場合 |
| 高品質資源循環へ転換 | 製造業が長期購入・品質評価に参加し、更新投資と広域回収が進む | 材料別の供給網が形成され、処理料金に再生材の供給価値が加わる | 条件付きで成立。販売先のコミットメントが必要 |
| 処理能力不足が局所化 | 再生材価格が弱く、更新費・人員制約が重なり、施設退出や輸送障害が起きる | 適合施設への長距離輸送が増え、受入制限と処理単価上昇が地域的に発生 | 全国一律より、特定品目・地域で起こるリスクとして重視 |
基準シナリオでも、重量市場の拡大が必須条件ではない。環境省の最新統計では排出量が減る一方、許可件数は増えており、取扱量の方向と担い手・許可構造は別に動く。再資源化が進むほど処理工程が複雑になり、分別・検査・記録の価値が増える可能性がある。(環境省「産廃排出・処理状況」)(環境省「施設・許可状況」)
上振れ条件は、製品メーカーが再生材を「安ければ買う原料」から、規格を定めて継続調達する原料へ位置付けることである。下振れ条件は、資源売価の低下と残渣処分費の上昇が同時に起きることである。どちらの条件でも、受入量だけを目標にすると、品質費用や不採算品目を抱え込む。
| 先行指標 | 確認する統計・公表資料 | 見るべき変化 |
|---|---|---|
| 排出量・最終処分量 | 環境省の排出及び処理状況調査 | 業種・種類別に減量なのか発生減なのかを分ける 環境省「産廃排出・処理状況」 |
| 地域別の残余容量・残余年数 | 環境省の施設・許可状況調査 | 全国平均ではなく首都圏等の地域差と容量の減少 環境省「施設・許可状況」 |
| 認定事業と再生材の種類 | 高度化法の認定一覧 | 認定件数に加え、回収区域・製造業側用途の広がり 環境省「高度化法認定状況」 |
| 電子化による量の捕捉 | JWNETの捕捉率・登録状況 | 捕捉率上昇による見かけの取扱量増と実需増の区別 JWNET「捕捉率・登録件数」 |
| 平常時利益と更新投資 | 主要企業の通期・中間決算 | 災害特需を除く単価、処理量、修繕・設備投資、買収後の利益 大栄環境「2026年3月期決算」 TRE「第5期事業報告」 |
これらには公表までの時間差がある。月次の営業判断には自社の受入予約、顧客の生産・解体予定、引取先の在庫と検収条件を組み合わせ、遅行する全国統計だけで設備を増設しないことが重要である。
経営・企画部門への示唆
戦略の中心は、どの廃棄物を、どの地域で、どの出口まで引き受けるかを決めることである。2024年4月1日現在、収集運搬業の許可は前年度から6,567件増えて23万5,225件となった一方、処分業の許可は1万3,233件と15件減った。集める担い手は増えても、受け入れて最後まで流す担い手は増えておらず、希少性は処分側にある。(環境省「施設・許可状況」)
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 判断の基準 |
|---|---|---|
| 大手 | 最終処分場と下流工程を持つ事業者の取得、2027年4月の報告事項追加に合わせた下流までの重量収支の提供 | 取得額を売上高ではなく、残余容量と年間受入計画量に照らして評価する |
| 中堅・中小 | 特定品目への専門化、大手処分場との長期搬入契約、後継者問題を前提にした売却・資本提携 | 外部処分先1か所に依存する量の比率、料金改定条項の有無、許可と施設を引き継げる相手か |
| 新規参入を考える企業 | 再生材の買い手としての処理会社との連携、既存許可事業者への資本参加 | 新規許可の取得より既存拠点の取得が早いか、引取量と品質規格を契約で固定できるか |
大手にとって、処分容量は高価な資産になった。大栄環境はスカラベサクレの取得に現金440億円を投じ、のれんは337億円発生した。同社は取得目的を最終処分場の年間埋立計画量と残容量の拡大と説明している(大栄環境「2026年3月期 決算短信」)。分析では、受入単価や埋立量が計画を下回った場合の減損リスクを、平常時の利益と分けて監視する。TREでは能登半島地震の支援事業が収束して当該事業が減収となっており、特需期の利益を買収価格の基準にしない規律が要る。2027年4月からは処分業者が処分後の物の種類・量まで電子マニフェストで報告するが、捕捉率は2025年度で66.5%にとどまり、国は2030年に75%を目標とする(日本産業廃棄物処理振興センター「捕捉率・登録件数」)。分析では、紙マニフェストが残る中小排出事業者の電子化と報告準備を、処理契約と一体で支援する余地が大手にはある。
中堅・中小では、10人未満の企業等が63.9%を占める。全品目を扱うより、工場廃液など専門性の高い処理に絞るダイセキ型の方が採算を管理しやすく、同社の営業利益率は20.3%である。後継者問題については、ミダックHDが2026年4月、「支援型M&A」として安定型最終処分場を運営するエノケン工業を子会社化した(ミダックHD「2026年3月期 決算説明資料」)。分析では、処分場を持つ中小にとって、売却や資本提携は撤退ではなく許可と施設を存続させる手段になる。低濃度PCBの処分期限(2027年3月31日)後に消える需要は、通常の受注計画から外しておく。人手の面では、2027年4月に始まる育成就労の対象は廃棄物処分業(中間処理)であり、収集運搬の運転業務は含まれない。分析では、運転者の不足は共同配送や大手との配車連携で補う方が現実的である。
新規参入を考える企業は、設備を先に建てるより、出口の用途を先に決める方が成功しやすい。高度化法の認定例では、石坂産業がポリプロピレンと金属、浜田が板ガラス原料に適したガラスを製品に掲げている(環境省「高度化法認定状況」)。海外企業や異業種にとっての先例はヴェオリアによるジークライトの取得であり、同社はこれにより有害廃棄物を含む産業廃棄物の収集運搬から最終処分までの一貫体制を築いたと説明している(ヴェオリア「ジークライト取得」)。
通説と異なる見方
第一に、排出量の減少は市場の縮小を意味しない。2023年度の排出量は前年度比1.8%減だったが、環境省推計の市場規模は2019年から2024年に26.8%増え、処理業の許可件数も2.7%増えた。米リパブリック・サービシズの2025年の増収も、価格要因4.1%が数量要因−0.6%を上回った結果である(リパブリック「2025年決算」)。分析では、日本でも処理能力の希少性が単価に表れており、取扱量を主な目標にする管理では収益の実態を捉えにくい。
第二に、全国の残余年数が延びても、首都圏の制約は強まっている。全国は20.0年から20.3年へ延びたが、首都圏は11.7年から10.4年へ短くなった(環境省「施設・許可状況」)。全国平均で処分先の余力を判断すると、首都圏の排出事業者と結ぶ長期契約で受入余力を過大に見積もる。
第三に、再編の主眼は規模の経済より出口の確保にある。上で挙げたスカラベサクレ、エノケン工業、ジークライトは、いずれも最終処分場を持つ事業者の取得である。売上規模や同業の重複を基準に買収候補を探すと、許可容量や搬入路を持つ小規模事業者の価値を見誤る。
公開情報ではわからないこと
- 地域・品目別の実効受入余力:許可容量や残余年数からは、受入制限、搬入予約の待ち、拒否品目は分からない。処分場・中間処理施設の運営者への聞き取りと、自治体の産業廃棄物担当への照会で確かめる。
- 排出事業者の選定基準の変化:2026年1月の有害物情報の契約記載、2027年4月の報告事項追加の後に、価格以外の要件がどれだけ重くなるかは未公表である。製造業・建設業の環境担当へのアンケートで、切替時に許容する値上げ幅と重視項目を測る。
- 買収・提携で確かめる論点:残余容量の実測値、閉鎖後の維持管理費、許可条件と行政指導の履歴、主要排出者の契約継続意向は開示されない。精査段階の測量と浸出水データの確認、所管自治体への照会、上位顧客への面談で確かめ、のれんの回収前提となる受入単価が続くかを検証する。
- 再生材の買い手の品質要求:異物率やロットのばらつきの許容値、検収不合格時の費用負担、長期購入の条件は契約ごとに異なる。素材メーカーの調達・品質保証部門への面談と、試験ロットの検収結果の共有で確かめる。
- 海外勢の追加取得の意向:海外大手が日本の処分場をどう評価し、追加取得を考えているかは公開資料では断定できない。投資家向け説明会での質疑、日本法人や仲介会社への聞き取り、東南アジアの日系拠点の現地調査で確かめる。
出典
本文の数値は、以下の一次資料を優先して確認した。公表日の記載がない更新型ページには確認日を付し、統計の対象年は本文と表に別途記載した。
- 環境省「令和7年度 環境産業の市場規模推計等委託業務報告書」(2026年3月、2026年6月29日公表)
- 環境省「産業廃棄物の排出及び処理状況等・令和5年度実績」(2026年3月27日)
- 環境省「産業廃棄物処理施設の設置、処理業の許可等・令和5年度実績等」(2026年3月26日)
- 大栄環境「沿革・2025年~」(随時更新、2026年11月2日確認)
- ヴェオリア「ジークライトの株式取得」(2025年6月26日)
- 環境省「再資源化事業等高度化法の認定状況」(認定日2026年4月30日、2026年11月2日確認)
- 日本産業廃棄物処理振興センター「電子マニフェストの項目追加」(随時更新、2026年11月2日確認)
- 環境省「産業廃棄物処理におけるAI・IoT等の導入事例集」(2021年3月)
- 環境再生保全機構「研究課題3J-2501・研究概要」(2025年度採択)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・企業等に関する集計 第3-1表」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者 産業中分類 第1表 R88~R95」(2026年3月24日)
- 大栄環境「2026年3月期 決算短信」(2026年5月14日)
- ダイセキ「2026年2月期 決算短信」(2026年4月7日)
- TREホールディングス「第5回定時株主総会招集ご通知・事業報告」(2026年5月29日)
- 日本産業廃棄物処理振興センター「捕捉率・登録件数」(随時更新、2026年11月2日確認)
- シタラ興産グループ「AI選別ロボット・サンライズFUKAYA紹介」(公表日記載なし、2026年11月2日確認)
- FUJI「廃棄物選別ロボット R-PLUS」(公表日記載なし、2026年11月2日確認)
- 国立環境研究所「廃棄物資源循環分野におけるフィジカルAI導入支援・令和8年度」(2026年度)
- トムラ「GAINnext」(公表日記載なし、2026年11月2日確認)
- pluszero・鹿島「バックホウの作業内容を自動で分類し定量化するAIモデルを構築」(2026年1月20日)
- リョーシン「AI選別ロボット・AMPとの共同開発製品」(公表日記載なし、2026年11月2日確認)
- 環境省「排出事業者責任について」(公表日記載なし、2026年11月2日確認)
- 環境省「廃棄物情報の提供に関するガイドライン(WDSガイドライン)第3版」(2025年12月)
- 環境省「低濃度PCB廃棄物の早期処理・パンフレット」(2025年3月)
- DOWAエコシステム「海外環境事業」(公表日記載なし、2026年11月2日確認)
- ダイセキ「沿革」(随時更新、2026年11月2日確認)
- Eurostat「Waste statistics」(2026年10月データ抽出版、2026年11月2日確認)
- WM「Fourth Quarter and Full-Year 2025 Earnings」(2026年1月28日)
- リパブリック・サービシズ「Fourth Quarter and Full-Year 2025 Results」(2026年2月17日)
- クリーンハーバーズ「Fourth-Quarter and Full-Year 2025 Financial Results」(2026年2月18日)
- ヴェオリア「Full-year 2025 results」(2026年2月26日)
- スエズ「2025 full-year results」(2026年4月9日)
- DOWAエコシステム「タイ」(公表日記載なし、2026年11月2日確認)
- DOWAエコシステム「沿革」(随時更新、2026年11月2日確認)
- 国「再資源化事業等高度化法」(2024年5月29日公布、2025年11月21日全面施行版)
- 環境省「有害廃棄物の適正処理に係る情報伝達について」(公表日記載なし、2026年11月2日確認)
- 環境省「廃棄物処理法施行令の一部を改正する政令の閣議決定等」(2026年9月11日)
- 環境省「改正廃棄物処理法の一部の施行期日を定める政令」(2026年9月11日公表)
- 環境省「資源循環分野における外国人材の受入れ」(随時更新、2026年11月2日確認)
- 欧州委員会「Waste shipments」(随時更新、2026年11月2日確認)
- 欧州委員会「New packaging rules: less waste and easier recycling」(2026年8月12日)
- 米環境保護庁「2026 Interim Guidance on the Destruction and Disposal of PFAS・Fact Sheet」(2026年4月23日更新)
- 国土交通省「建設リサイクル推進計画・建設副産物の定義」(公表日記載なし、2026年11月2日確認)
- 環境省「令和3年版 環境・循環型社会・生物多様性白書 第2部第3章第1節」(2021年6月)
- 環境省「再資源化事業等高度化法の全面施行について(通知)」(2025年11月21日)
- ミダックホールディングス「2026年3月期 決算説明資料」(2026年5月)
- 全国産業資源循環連合会「産業廃棄物処理業における地球温暖化対策の取り組み・2024年度実績報告」(2026年3月24日)
- 愛媛労働局「産業廃棄物処理業における労働災害防止対策」(2026年6月23日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
