エグゼクティブサマリー
脱炭素・GXソリューションは、企業の排出データを、説明可能な開示と実行可能な設備・運用改善につなぐ業界である。2026年11月時点の経営課題は、算定の導入件数を増やすことに加え、顧客の投資・調達・操業まで支援し、継続収益へ結び付けることである。
要点
- 市場:全体市場の確かな総額はない。 参考系列であるJAESCO調査のエネルギーマネジメント売上は2023年度113億円、前年比3.4%減である(計算)。排出量算定ソフト等を含むGX支援全体の規模・成長率ではない(JAESCO・2023年度実績、2022年度実績)。
- 構造:契約数と収益を分けて見る。 同事業の契約件数は1,792件、前年比7.4%増であった(計算)。金額と件数の動きが異なり、案件構成、更新、導入支援原価まで確かめる(JAESCO・2023年度実績、2022年度実績)。
- 競争・海外:業務基盤と実行能力の接続が焦点である。 海外ERP企業は炭素会計を財務データ・ERPの取引へ接続し、国内では金融・設備との連携が進む。専業企業には、特定業種への深さと他社基盤への接続が重要になる(SAP「Green Ledger」、5社連携協定)。
- 制度:開示需要と省エネ需要は別に動く。 日本は2027年3月期から大規模上場企業へのSSBJ基準適用が始まる。EUの開示対象縮小を、設備・エネルギー管理需要の消失と解釈すべきではない(金融庁、EU開示制度、EU省エネ制度)。
- AI:転記の省力化と現場の自律制御を分けて評価する。 製品実装とプラントでの正式採用は確認できるが、算定値の減少を実際の排出削減と混同してはならない(アスエネ、横河電機)。
経営・企画部門への示唆
- 大手は、SSBJ基準の適用対象企業に係数の版・承認履歴の管理と拠点の設備改修を一つの窓口で提供し、算定方法が変わっても過年度と比較できる説明力を差別化の軸にする。採算は設備・運用案件への転換率で管理する。
- 中堅・中小は、業種と設備を絞り、自治体の省エネ診断や金融・リースとの連携を入口に新規の設備導入案件を取る。エネルギーマネジメントの業務部門では更新契約の1件当たり売上が新規の約35分の1であり、件数の増加だけでは成長しない。
- 新規参入を考える企業は、プライム上場企業でも約900社が表計算等で算定しているとの推計をもとに、一次データ交換など手作業が残る工程を狙う。提携・買収では、更新率、追加対価の条件、データ利用権を確かめる。
業界データまとめ
脱炭素・GXソリューション全体を覆う、公的な単一市場統計は存在を確認できない。以下では、対象範囲を明示できるエネルギーマネジメント事業を市場規模の参考系列とし、排出量算定ソフトやコンサルティングを含む業界全体への拡大推計は、本稿では示さない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内エネルギーマネジメント事業の年間売上金額113億円。JAESCO調査の集計値であり、GX支援全体ではない。ESCOとの合計調査の分析対象は25社 | 2023年度実績、2025年7月公表 | ESCO・エネルギーマネジメント推進協議会「ESCO・エネルギーマネジメント事業の市場動向」 |
| 市場の伸び | 上記エネルギーマネジメント売上の前年比−3.4%(113億円÷117億円−1、計算)。回答企業の入れ替わりを調整した成長率ではない | 2023年度/2022年度 | JAESCO「2023年度実績」 JAESCO「2022年度実績」 |
| 事業者数 | 参考値:9万2,461事業所(産業中分類「技術サービス業(他に分類されないもの)」の民営事業所)。建築設計業、獣医業、写真業等を含み、GX支援の事業者数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計 第3-1表」 |
| 従業者数 | 参考値:84万2,860人(同じ中分類の民営事業所の従業者数)。GX支援に従事する人数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計 第3-1表」 |
| 平均年収 | 635.09万円(計算)。近接する中分類「技術サービス業(他に分類されないもの)」の一般労働者・男女計・企業規模計10人以上。きまって支給する現金給与額414.8千円×12+年間賞与その他特別給与額1,373.3千円。GX専業者の平均ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」 |
| ESCO事業の契約件数 | 99件(前年度124件から−20.2%、計算)。JAESCO調査対象の契約数 | 2023年度実績 | JAESCO「2023年度実績」 JAESCO「2022年度実績」 |
| エネルギーマネジメント事業の契約件数 | 1,792件(前年度1,668件から+7.4%、計算)。新規・更新の合計であり、利用企業数ではない | 2023年度実績 | JAESCO「2023年度実績」 JAESCO「2022年度実績」 |
JAESCOの同年度の合計558億円は、ESCOの契約期間全体の金額445億円と、エネルギーマネジメントの年間売上113億円の合算であるため、年間売上市場として用いない(JAESCO「2023年度実績」)。事業者数・従業者数は、経済センサスの情報サービス、専門サービス、技術サービス、設備工事等に分散し、対象業界だけを分離できない。このため、事業者数・従業者数は平均年収と同じ中分類の参考値である。契約数増加と売上減少は案件構成でも起こるため、上記から単価下落や市場全体の縮小を断定することはできない。
AI・フィジカルAIの影響と経営の打ち手
AIは、排出量の転記・分類・説明資料作成を省力化する一方、現場の省エネでは設備の運転条件そのものを変え始めている。競争上の焦点は、計算速度だけでなく、算定根拠を残す仕組みと、安全に削減を実行する権限の設計である。
工程別の影響
本稿の工程は「診断・計画→データ収集・算定→投資設計・導入→運用・削減→検証・開示」の5つとする。生成AI・AIエージェントは文書処理や業務の連携を担い、フィジカルAIはセンサー情報を受けてバルブ等を操作する自律制御を含む。測定だけのIoTや、決められた条件で動く従来型の自動制御は、フィジカルAIと区別する。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 診断・計画 | 算定方法の問い合わせへの回答、削減施策・シナリオ分析の支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ゼロボード「Dr.Zero β版の実装」、アスエネ「AI NIKOLAの更新」 |
| データ収集・算定 | 請求書の読み取り、欠測・分類候補の確認、算定処理への引き渡し | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | アスエネ「AI NIKOLAの更新」 |
| 投資設計・導入 | 計測データから改善対象を絞り、設備対策を具体化 | データ・IoT | 実用(導入事例あり) | 2年以内 | アズビル「北興化学工業・岡山工場のEMS導入事例」 |
| 運用・削減 | 熟練運転員による調整から、制約条件内での連続的な設備操作へ | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 横河電機・ENEOSマテリアル「自律制御AIの正式採用」 |
| 検証・開示 | データの照合、分析・報告案の作成、質問への回答支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | IBM「Envizi」、アスエネ「AI NIKOLA」 |
段階は公開された製品への実装・導入事例に基づく。製品への実装確認と、顧客での効果検証は区別する。普及時期は、2026年11月から見た公開情報からの分析にもとづく見通しであり、提供企業の業績予測ではない。
業務はどう変わるか
第一に、収集担当者の仕事が「入力」から「例外処理」に移る。 現状は、各拠点の請求書を回収し、使用量・請求期間・事業所を突き合わせる作業が重い。導入済みのASUENEの機能更新では、データ収集から分析・開示までを複数のエージェントで支援する構成が示されている。ただし、同じ請求書の二重取込み、検針期間のずれ、税込金額と使用量の取り違えは、人の承認が必要な例外として残す(アスエネ「AI NIKOLAの大幅アップデート」)。
ゼロボードは2026年10月19日、証憑の自動登録を担うFoundryと分析画面のCanvasを2027年1月に提供すると発表した。これは提供予定であり、既存のDr.Zero β版の導入実績と区別して見る。最大80%の作業時間削減は「提供企業の公表値」であるが、実測成果ではなく同社試算であり、導入効果の保証に用いてはならない(ゼロボード「Dr.Zero刷新・Headless構想」)。
第二に、排出量分析は「去年との差」から「差の理由の確認」に進む。 報告値の減少を実際の削減と見分けるには、数量、購入価格、排出係数、連結範囲の変更に分解する。NECは自社利用として、サプライヤーの一次データと調達情報を利用する仕組みを開発し、2025年度の調達由来排出量を新方式で算定したと2026年7月に公表した。外部企業との活用検証は今後の段階であり、自社導入と外販の普及を混同できない(NEC「サプライヤのCO2削減効果を反映した排出量開示」)。
算定方法が変わった場合は、同じ方法での比較、変更影響の表示、証憑への追跡が必要となる。
第三に、設備提案の初期比較が速くなる。 従来は空調、ボイラー、ポンプ等について、設備会社から別々に概算提案を取り寄せていた。2026年6月に日本で提供が始まったNZeroのEnergyPilot AIは、設備情報から更新案の省エネ効果と費用対効果を比較する。提供開始は確認できるが、日本の顧客での投資回収実績は当該発表では確認できず、現地調査・見積り・施工可否確認の代替とは扱わない(アスエネ「EnergyPilot AI」)。従来型の進め方では、アズビルが北興化学工業岡山工場で、現地調査で過剰にエネルギーを使う設備を洗い出し、EMSで蒸気・電力を可視化してから段階的に改善した例がある(アズビル「北興化学工業・岡山工場の事例」)。AIによる比較は、この現地調査と計測を省くものではなく、その前段で候補を絞る工程と位置づけられる。
第四に、フィジカルAIは工場の運転を直接変える。 横河電機とENEOSマテリアルは、約1年の実証を経て、2023年に強化学習による化学プラントの自律制御を正式採用した。対象は蒸留塔で、従来は熟練運転員の判断でバルブを手動調整していた部分に適用された導入済み事例であり、単なる画面上の助言ではない。一方、これをあらゆる工場の無人運転が可能になった根拠にしてはならず、対象工程、品質条件、緊急時の復帰手順を設備ごとに検証する(横河電機・ENEOSマテリアル「正式採用」、Yokogawa「Autonomous Control AI Officially Adopted」)。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| アスエネ | 日本 | AI NIKOLA、NZero | 証憑処理、排出量分析、設備更新案の比較 | 展開済み。国内提供を公式発表で確認 |
| ゼロボード | 日本 | Dr.Zero | 算定支援。次期機能では収集・確認の自動化を計画 | 展開済み。既存β版を指す。Foundry等は2027年1月予定 |
| NEC | 日本 | GreenGlobeX for Value Chain | 調達先情報の収集と一次データに基づく算定 | 展開済み。自社導入。外部企業との活用は検証段階への展開予定 |
| 横河電機 | 日本 | 強化学習による自律制御 | プラントの操作条件を継続調整 | 展開済み。ENEOSマテリアルで正式採用 |
| IBM | 米国 | Envizi | ESGデータ集約、排出量計算・報告の支援 | 展開済み。日本向け製品提供を確認。機能別の導入効果は個別検証が必要 |
人材・収益・競争への影響
以下は、公表事例をもとにした分析である。減少しやすいのは、証憑の転記、定型問い合わせ対応、同一様式への報告転記に要する工数である。増えるのは、算定境界・係数の管理、異常値の説明、現場条件を反映した制御設計、第三者保証に向けた証跡整備であり、業界の雇用総数が減るとまでは判断できない。
収益面では、入力時間を人数で課金する支援は価格改定圧力を受ける一方、承認・再計算・制度変更への対応を継続提供するサービスは契約を維持しやすい。設備制御では、開発費に加え、現場試験、制御系の保安、稼働後の監視費用が必要である。ライセンス料金だけを原価とする収支計画は成立しにくい。
競争上の価値は、汎用モデルの保有だけでなく、算定履歴と設備の操作条件を管理できる基盤に移ると考えられる。IBMはデータ集約、横河電機は現場制御、専業クラウドは算定業務への組込みを進めており、顧客がどこで承認・変更管理を行うかが主導権を左右する(IBM「Envizi」、横河電機「正式採用」)。
責任は三層に分けて考える。報告内容を承認する企業、計算・処理機能を提供する事業者、設備を運転・保全する事業者である。自動処理が誤った際の訂正範囲、再算定費用、設備停止の判断者を契約で定め、顧客の購買情報や設備稼働データの二次利用権も明確にする。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 請求書・メーター・会計データに共通の拠点IDと対象期間を付ける | 共通 | 直ちに | 重複取込みと算定漏れを抑制 | 拠点台帳、契約番号の対応表 |
| 高 | 排出係数の版・算定式・承認者を保存する | 共通 | 直ちに | 再計算と保証対応の負担軽減 | 証憑保存、変更履歴の仕様 |
| 高 | 自動処理の合否を「訂正率・証憑追跡率」で評価する | 共通 | 6カ月以内 | 見かけの自動化率への偏重を回避 | 人手による正解データと例外分類 |
| 高 | 制御は助言運転から開始し、操作範囲・停止条件を限定する | 大手 | 6〜18カ月 | 品質・安全を確保し段階的に適用 | 設備モデル、保安担当の承認、復帰手順 |
| 高 | 削減保証の対象を使用量・費用・CO2で分ける | 共通 | 契約更新時 | 料金や係数変更による紛争を抑制 | 基準期間、補正条件、責任分担 |
| 中 | 更新提案を現地調査と施工見積りに接続する | 中堅・中小 | 1年以内 | 概算分析を実行案件に転換 | 地域設備会社との紹介・対応体制 |
| 中 | 入力代行から月次の例外処理・改善管理へ課金単位を変える | 共通 | 1〜2年 | 工数削減と継続収益を両立 | 支援範囲、対応水準、従量費用の設計 |
よくある失敗は、試算値を実測削減として表示すること、算定式まで生成AIに任せること、設備停止や不良率の悪化を省エネ評価から外すことである。導入の合否は報告作業の短縮だけでなく、証拠の再現性と、顧客の操業条件を満たした削減の両方で判断する。
業界の定義と市場構造
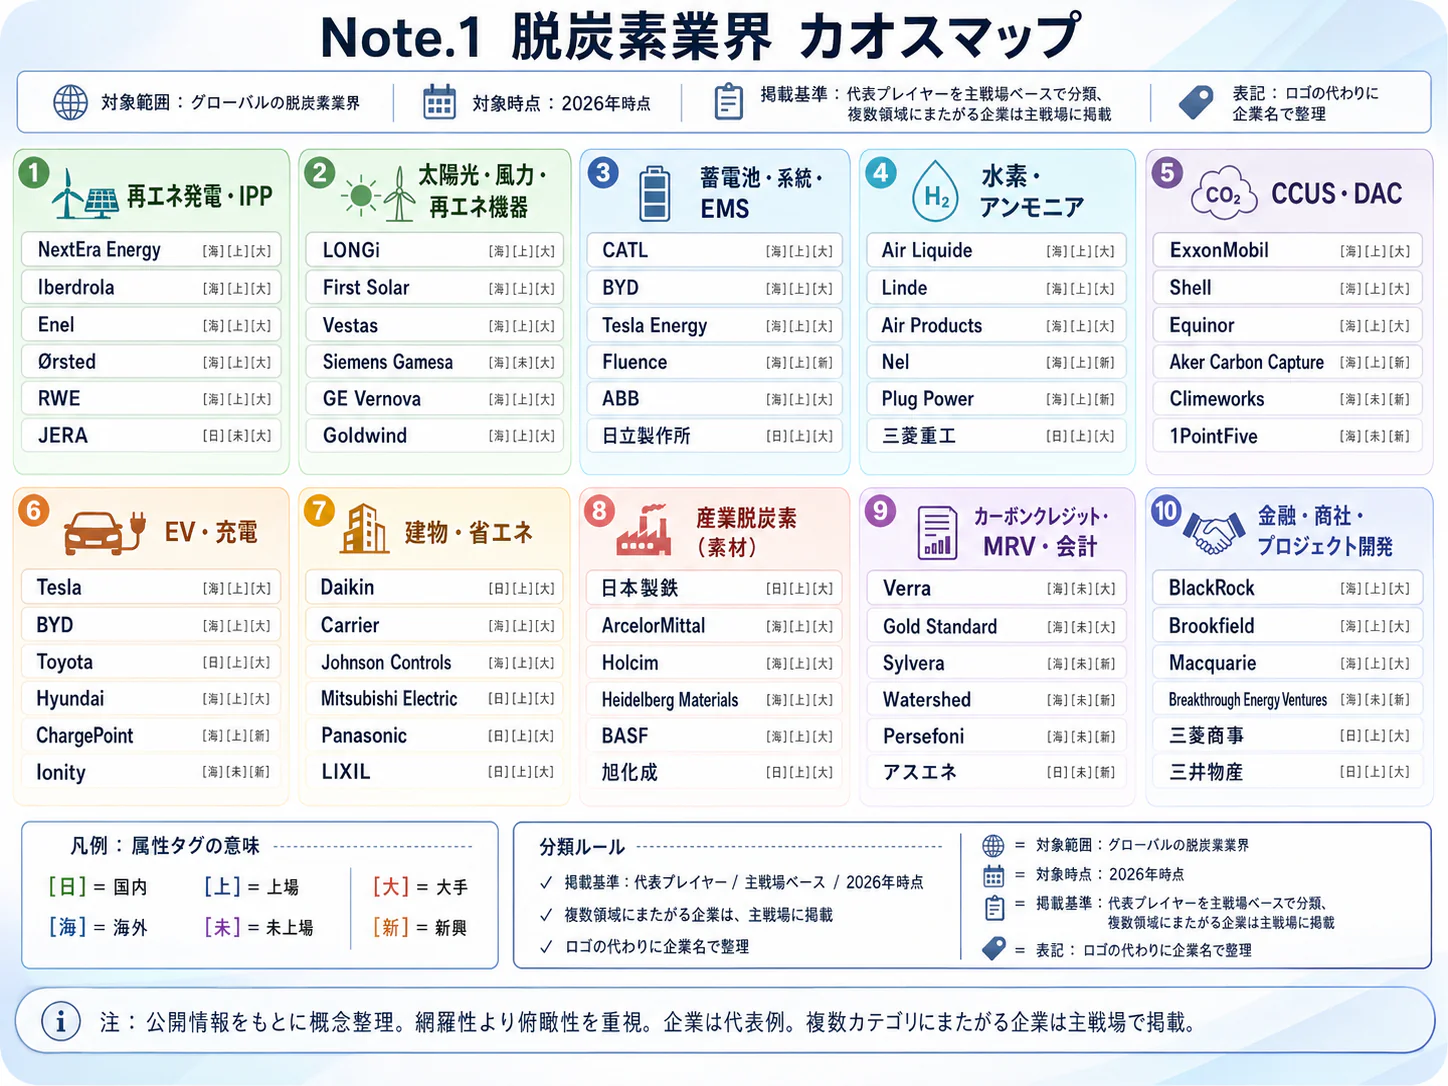
この業界は、企業の排出量を把握し、削減計画を設備・調達・運用の変更に落とし込み、成果を説明する支援サービスの集合である。単一の製品市場ではなく、ソフトウェア、専門サービス、設備・制御、金融を組み合わせた市場として捉える。
対象範囲と工程の全体像
対象は日本を中心とする法人向けの省エネ診断、エネルギー管理、排出量可視化、製品のカーボンフットプリント(CFP)算定、脱炭素計画、実行支援、効果測定・開示支援である。地域は海外に事業・調達網を持つ日本企業と、日本市場に関連する海外企業も含み、情報の確認基準日は2026年11月2日とする。CCUS、排出枠・クレジットの売買、発電事業そのものは別記事の対象とし、本稿では支援需要に及ぼす影響に限定する。
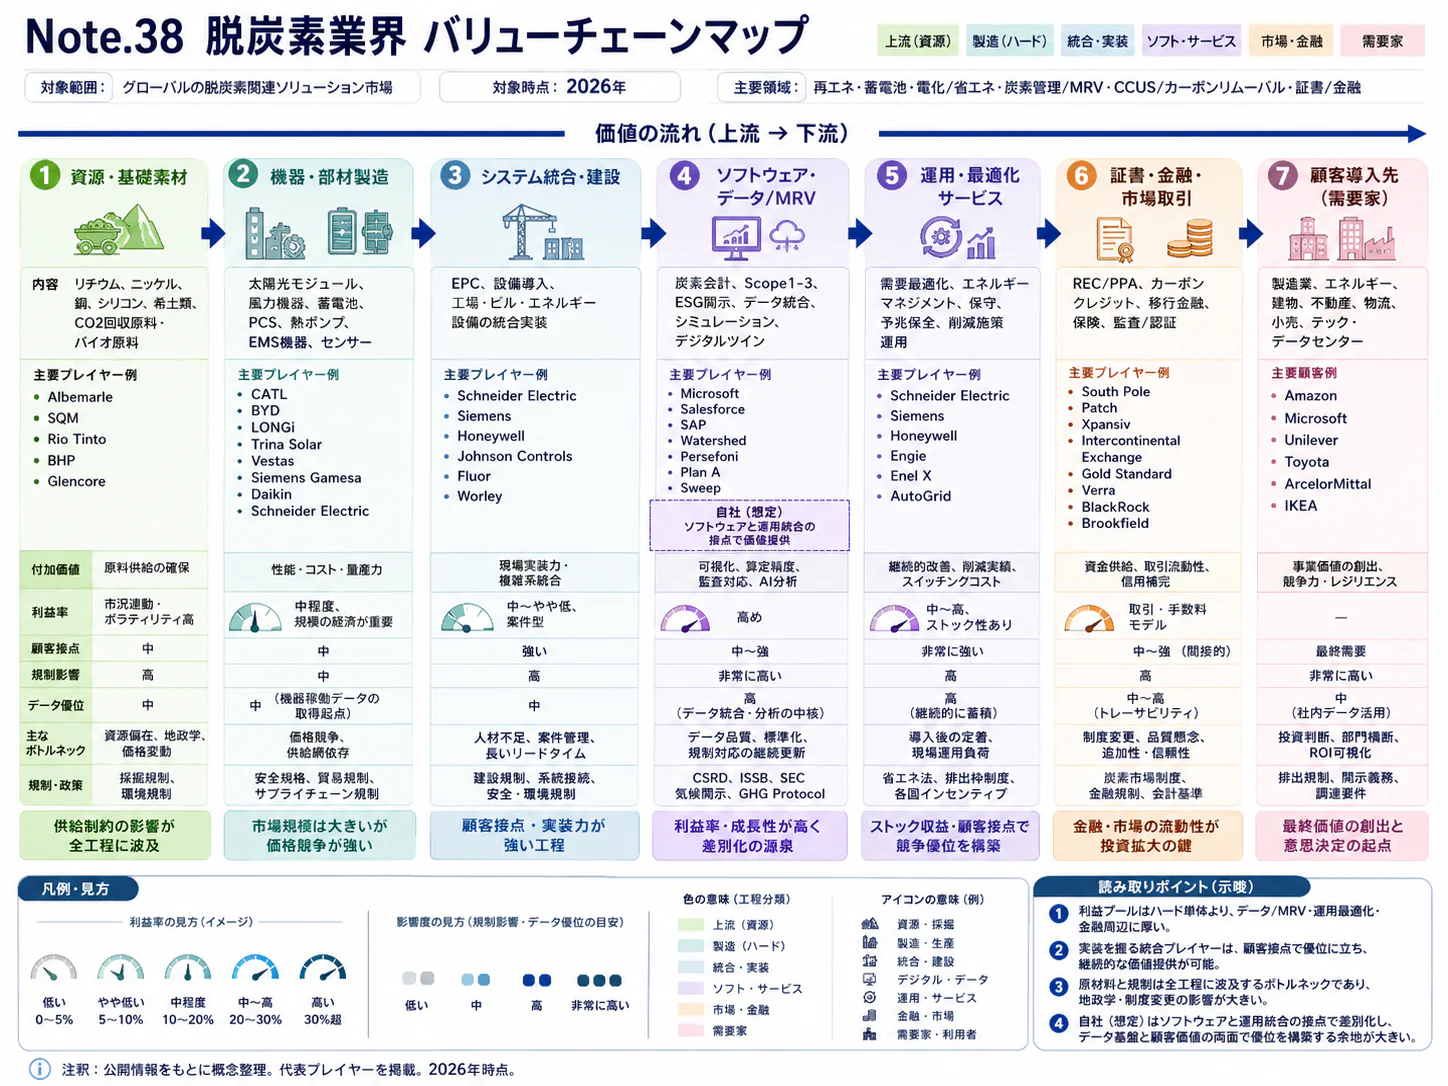
| 工程 | 主な成果物 | 主な提供主体 | 次工程につなぐ情報 |
|---|---|---|---|
| 診断・計画 | 排出源・設備の棚卸し、削減ロードマップ | コンサル、診断機関、設備会社 | 対象拠点、操業条件、削減優先順位 |
| データ収集・算定 | 組織別・製品別排出量、根拠台帳 | 算定ソフト、IT企業、計測会社 | 活動量、係数、算定境界、データ品質 |
| 投資設計・導入 | 設備仕様、資金計画、施工・調達契約 | ESCO、設備会社、リース、金融機関 | 初期費用、削減見込み、保証条件 |
| 運用・削減 | 設備運用、改善活動、保守 | 制御会社、エネルギーサービス会社 | 使用量、稼働率、生産量、異常履歴 |
| 検証・開示 | 効果測定、報告資料、保証用証跡 | 支援会社、検証・保証機関 | 是正事項、翌年度の計画条件 |
この工程区分は、公開情報からの分析である。検証・保証の独立性が必要な場面では、削減策の販売者と最終的な保証提供者の役割を分ける。
数値で区切れる市場と区切れない市場
| 領域 | 確認できた内訳・推移 | 解釈上の制約 |
|---|---|---|
| エネルギーマネジメント | 2022年度117億円から2023年度113億円 | 調査対象の年間売上。GX全体の成長率ではない |
| ESCO | 2022年度492億円から2023年度445億円 | 契約期間全体の契約金額。年間売上と足せない |
| 排出量算定・開示ソフト | 公的な独立市場系列を確認できない | 有料・無料、企業・拠点・アカウント数が混在 |
| CFP・実行支援コンサル | 単独で比較できる市場系列を確認できない | 設備・IT案件との一括契約で分離困難 |
数値はJAESCOの同じ調査系列による(2022年度実績、2023年度実績)。環境省が公表した2024年の環境産業全体136兆2,251億円には、廃棄物、再エネ、低燃費車等も含まれる。この総額をGXソリューション市場と表示することは、対象範囲の過大計上となる(環境省「環境産業の市場規模・雇用規模等」)。
過去5年で何が変わったか
需要側では、任意の環境活動に加えて、有価証券報告書、顧客調達、海外事業の説明責任が購買動機となった。組織単位の排出量と製品単位のCFPは目的が異なり、同じ数値を横流しするだけでは対応できない。経済産業省・環境省のCFPガイドライン整備は、製品の算定・検証を事業者間の共通課題に位置づけた(経済産業省「CFPガイドライン」)。
供給側では、独立した算定ソフトに加え、ERPと炭素会計の統合、設備会社による助言・実行支援の拡張が進んだ。SAPのGreen LedgerやシュナイダーエレクトリックのSE Advisory Servicesは、既存の業務・設備基盤を入口にする事例である(SAP「Green Ledgerの一般提供開始」、Schneider Electric「SE Advisory Services」)。
顧客と需要の特性
顧客は「排出量を知りたい」のではなく、開示、受注継続、光熱費、設備更新という異なる課題を解決するために買う。営業では、算定の試行だけで案件を止めないために、利用する部門と予算を承認する部門を早期に特定する。
| 顧客層 | 主な購買目的 | 決定に関わる部門 | 購買の決め手 |
|---|---|---|---|
| 大手上場・多国籍企業 | 連結開示、海外規制、保証準備 | 財務、サステナビリティ、IT、内部監査 | 証憑追跡、多言語、権限管理、既存基盤との接続 |
| 製造業の供給企業 | 顧客への排出量回答、製品CFP | 経営、生産技術、購買、営業 | 顧客指定の算定条件への適合、現場負担 |
| 多店舗・不動産・病院 | 光熱費削減、更新・保守 | 施設管理、財務、店舗運営 | 操業・快適性を維持した削減、資金負担 |
| 中堅・中小企業 | 取引先対応と省エネ | 経営者、総務・経理、金融機関 | 手元資料で始められること、支援料金と実益 |
| 金融機関 | 投融資先との対話・排出量把握 | 法人営業、リスク管理、企画 | 顧客データの収集、算定の整合性、支援先への接続 |
表は提供企業の事例・サービス構成から整理した購買仮説であり、部門別の市場シェアを示すものではない。NTTデータは2026年8月時点でC-Turtleが東証プライム上場企業150社超、金融機関50行超に導入・活用されたと公表している(公開情報・ヒアリングに基づく同社推計)。これは金融機関が利用者と販売接点の双方になり得ることを示すが、有料契約数や市場占有率とは一致しない(NTTデータ「C-Turtleの導入・活用拡大」)。
購買は通常、対象範囲と必要な報告を定め、データ取得の試行、情報管理・保証対応の確認、費用対効果の審査へ進む。設備案件では、現場診断に加え、設計、施工時期、停止時間、資金調達の合意が必要となる。開示サービスの利用契約と、設備投資の稟議を一つの商談進捗として扱うべきではない。
価格感応度は、取引継続に必要な報告か、任意の分析かで異なる。中小企業向けでは、公的診断支援や既存の経理資料を使った低負担の導入が入口になる。例えば神奈川県は、省エネ診断で提案された更新が設備導入補助金の対象となり得る仕組みを案内しており、診断と投資支援を接続している(神奈川県「中小企業省エネルギー診断」)。
乗換え費用の中心は、画面操作の習熟よりも、過去の算定方法、係数の版、承認履歴、拠点と購買品目の対応表である。導入時に原データと履歴の出力可否を確認すれば、将来の移行費用を見積もりやすい。一方、設備制御は現場機器との接続や試運転があるため、ソフトだけの変更より慎重な検証が必要となる。
需要の季節性は、企業の決算、法定報告、補助金公募、工場の定期修繕に左右される。景気が弱い場合は大型更新が延期されやすい一方、既存設備の運転改善は資金制約下でも提案しやすい。人口減少への対応は顧客数の減少だけでなく、施設管理担当者の不足を前提に、複数拠点をまとめて管理する需要として捉える。
バリューチェーンと収益構造
収益の源泉は、算定結果を出すことから、顧客が投資・運用を決めるための情報を継続的に提供することへ広がっている。ただし、ソフト、施工、設備保有では資金負担と責任が異なるため、一体提案でも損益管理は分けておく。
工程別の付加価値と収益
| 工程 | 代表的な提供主体 | 主な対価 | 付加価値と採算上の注意点 |
|---|---|---|---|
| 診断・計画 | 専門コンサル、省エネ診断機関、設備会社 | 診断料、計画策定料 | 現場条件を踏まえた実行順位。個別調査が増えると人件費も増加 |
| データ収集・算定 | アスエネ、ゼロボード、NTTデータ、NEC | 利用料、初期設定、連携・運用支援料 | 継続データと証跡。個別改修・支援費用の管理が重要 |
| 投資設計・導入 | ESCO、制御・設備会社、リース会社 | 設計施工代金、設備利用料 | 性能と資金調達の接続。工期、調達価格、信用リスクを負担 |
| 運用・削減 | アズビル、横河電機、設備サービス会社 | 保守・運用料、契約上の成果報酬 | 稼働後も続く削減と安定運用。基準値の補正が必要 |
| 検証・開示 | 専門支援会社、第三者検証・保証機関 | 報告支援・検証料 | 追跡可能性と独立性。保証の結論を販売サービスの付属品にしない |
算定サービスの主要原価は、製品開発、排出係数・データ利用、クラウド運用、導入支援、顧客対応である。設備サービスでは機器、工事、外注、保守、設備を保有する場合の資金費用が加わる。本稿の範囲に限定した原価構成比率は公表されておらず、一般的なソフト企業の粗利率をGX支援全体に適用できない。
利益が確認できる領域
アズビルの2026年3月期ビルディングオートメーション事業は、売上高1,563億円、セグメント利益289億円、利益率18.5%である。既設建物向け・サービス分野の増加と価格転嫁を含む収益力強化が説明されている。ただし、新設建物や防災・快適性に関わる制御等を含む事業であり、この18.5%を省エネ専業サービスの利益率とは扱わない(アズビル「2025年度決算説明資料」6〜7ページ)。
この開示から読み取れるのは、施工だけでなく既設設備との長期的な関係が事業基盤になることである。ソフト企業も継続収益を持つが、単独の排出量可視化事業について比較可能な利益開示は限定的である。上場・未上場という区分だけで収益性を判断せず、契約更新時の支援工数と追加販売の採算を確かめる。
成果保証の設計が利益を左右する
ESCOでは、顧客側が設備投資を行う方式と、サービス会社側が資金を調達して削減便益を分け合う方式で、資金負担が異なる。対象設備の残存年数、顧客の信用、契約期間中の操業変更まで含めて価格を決める。JAESCOは契約類型と、契約期間全体の金額・年間売上の違いを明示しており、案件採算の比較でも同じ区分が必要である(JAESCO「市場動向」)。
省エネ量、光熱費、CO2削減量は同じ指標ではない。電力単価の下落は光熱費を減らしても使用量の削減ではなく、排出係数の低下も設備効率の改善とは限らない。契約では気温、生産量、稼働時間、床面積等の変化を補正し、誰がどの便益とリスクを持つか定めておく。
供給面の制約は、設備機器だけでなく、現場の調査・施工・試運転を担う人員にもある。調達納期と定期修繕の窓が合わなければ、削減計画の実行が翌期にずれる。一方、ソフトでは排出係数の使用許諾、海外データの取得条件、既存システムとの接続が制約になるため、「機器の納期」と「データを合法的に使える時期」を並べて管理する。
価格転嫁では、アズビルのように実施を開示する例は確認できるが、業界全体の改定率は確認できない。顧客に示すべき価格の根拠は、対象拠点・証憑数、対応する制度、追加調査、保守範囲の変化である。単に制度対応を理由とする値上げよりも、支援範囲と品質水準を契約で明らかにする方が継続取引を設計しやすい。
競争環境
競争は、排出量算定ソフトの機能比較から、顧客の業務・設備・資金をつなぐ主導権争いへ広がっている。市場全体の上位集中度を計算できる売上統計はなく、「導入社数首位」をそのまま業界首位と読むことはできない。
戦略グループと競争要因
主なグループは、算定・開示に特化するクラウド企業、基幹システムとの統合を進めるIT企業、現場の設備・制御を持つ企業、金融・商社の顧客網を使う支援企業である。コンサルティング会社は計画策定や制度対応で各グループと競合・協業する。地域の設備会社や診断機関も実行段階を担うが、この業界に限定した企業規模分布の統計は確認できない。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 専業クラウドにIT・設備・商社系が重なり、算定から削減まで提案範囲が接近 | 強まる |
| 新規参入の脅威 | 中 | 簡易算定は参入しやすいが、保証対応・設備施工・国際対応には蓄積が必要 | 強まる |
| 代替サービスの脅威 | 強 | 表計算、既存ERPの追加機能、顧客企業の内製が代替候補 | 強まる |
| 買い手の交渉力 | 強 | 大手は一括調達・比較購買が可能。中小では費用対効果が契約継続を左右 | 強まる |
| 売り手の交渉力 | 中 | 算定データの利用許諾、現場技術者、制御機器との接続に供給制約 | 強まる |
強さ・方向は、公開情報からの分析である。製品間データ連携仕様の整備や、ERPとの統合が進むため、顧客データの移動を難しくするだけの囲い込みより、他の業務基盤に接続できることが競争条件になると考えられる(Green x Digitalコンソーシアム「成果物」、SAP「Green Ledger」)。
国内主要企業の比較
| 企業 | 規模の確認方法 | 公表された強み・事業基盤 | 戦略の違い |
|---|---|---|---|
| アスエネ | 比較可能な対象事業売上は未確認 | 組織・製品排出量管理、海外企業の取得 | 欧米の顧客・サプライチェーン網を買収で獲得。Secaro取得 |
| ゼロボード | 比較可能な対象事業売上は未確認 | GHG、ESG、CFP、サプライヤー管理の製品群 | 算定に加えて企業間の情報管理を展開。サービス一覧 |
| e-dash | 比較可能な対象事業売上は未確認 | 可視化と商社・金融・設備会社の連携 | データを入口に調達・資金面の実行支援へ。5社連携 |
| NTTデータ | 2026年8月、C-Turtleがプライム150社超・金融機関50行超で導入・活用(同社推計) | 企業・金融機関のデータ連携と算定 | 大企業の調達網と金融機関の取引先へ展開。公式公表 |
| アズビル | BA事業売上1,563億円、2026年3月期。GX以外を含む | 建物の計測・制御、既設顧客へのサービス | 建物のライフサイクルを通じた改善・保守。決算資料 |
| NEC | GX支援だけの売上は未確認 | 環境情報管理、調達データ、自社運用の知見 | 自社実践から外部への活用検証へ。2026年7月発表 |
企業の強みは公表された製品・体制を示し、顧客評価や優劣を推測したものではない。シェアを比べるときは、契約企業数、拠点数、無料利用、取引先への招待利用、有料売上の区分をそろえる。金融機関による「活用」を、金融機関の全取引先への導入と数えてはならない。
再編が示す競争の方向
2026年7月、アスエネは英国2degreesの全株式取得を公表した。同社が運営するSecaroの顧客網を取り込む取引であり、最大60億円という公表額は業績連動の追加対価を含む。2026年12月末までの欧州事業会社との統合は発表時点の予定であり、完了した事実と区別する(アスエネ「Secaro運営会社取得」)。
2026年9月のe-dash等5社の協定は、可視化、開発、金融、電力調達を分担する取り組みである。長期契約や信用力が障壁となる中堅・中小企業への提供方法も検討対象とされている。ソフトの機能を増やすだけでなく、顧客が実行できない理由を提携で解く競争が進んでいると読める(e-dash・みずほ銀行・JA三井リース・ウエストHD等「連携協定」)。
成功の条件は四つである。第一は証憑から開示までの再現性、第二は顧客の設備・調達条件に合う削減案、第三は販売後の支援を維持できる採算、第四は企業間でデータを交換する能力である。NTTデータは企業・金融機関の接続、アズビルは設備との継続的関係、e-dashは資金・調達を含む連携を、それぞれ公開情報上の基盤として持つ。
M&Aでは、導入社数よりも、有料契約の更新率、海外顧客との契約移転条件、データ利用権、担当者離職時の運用継続を確かめる。買収価格だけから顧客単価や事業価値を逆算すると、追加対価、他事業、地域別の契約条件を取り落とす。公開情報では取得後の統合費用や顧客維持の実態まで分からない。
海外の動向と主要企業
海外では、炭素会計を企業の業務基盤に組み込むモデルと、設備・運用まで引き受けるモデルが並行している。日本企業は国内制度対応を強みにできるが、海外拠点では現地のデータ・施工・契約実務を補うことが前提になる。
世界市場の見方
本稿と同じ範囲の世界市場規模、地域別売上、日本の構成比は確認できない。広義の関連投資として、IEAは「Energy Efficiency 2025」で世界の省エネ関連投資を2025年に約US$800 billion、前年比6%増の見込みとし、最終用途投資の約3分の2が中国、米国、EUに集中するとした。これは建物や機器等を含む投資額の見通しであり、脱炭素支援会社の実績売上市場ではない(IEA「Energy Efficiency 2025」)。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| シュナイダーエレクトリック | フランス | 2025年12月期Energy Management事業€33,130 million(全社€40,152 million)。配電機器等を含み、GX支援だけの売上ではない | エネルギー管理機器・ソフト・実行支援 | 2025年10月、SE Advisory Servicesを発表 | 日本向けにサステナビリティコンサルティングの解説ページを公開。2025年通期決算、サービス・戦略、日本向け案内 |
| シーメンス | ドイツ | 2025年9月期Smart Infrastructure €22,989 million | 建物・配電・設備の統合。GX以外を含む部門 | 建物と電力インフラのデジタルサービスを拡張 | 日本語で建物・エネルギー管理を案内。国内売上は非開示。2025年9月期決算、部門概要 |
| SAP | ドイツ | 2025年12月期€36,800 million。全社。炭素会計単独の売上は非開示 | 財務データ・ERPの取引と炭素会計の接続 | Green Ledgerを2024年12月に一般提供 | 日本語で製品提供を案内。年次報告、日本向け発表 |
| IBM | 米国 | 2025年12月期US$67,535 million。全社(うちSoftware部門US$29,962 million)。Envizi単独の売上は非開示 | EnviziによるESGデータ管理と報告支援 | Enviziの分析・報告機能を展開 | 日本IBMがEnviziを提供。年次報告、日本向け製品 |
| アメレスコ | 米国 | 2025年12月期US$1,932.126 million。全社 | 省エネ改修、エネルギーサービス、設備保有 | 米国・カナダ・欧州で事業。2025年は欧州セグメントが売上の27.4% | 当該年次報告から日本の継続事業は確認できない。2025年Form 10-K |
全社・部門売上は企業の事業基盤を示す参考であり、GX支援の売上順位ではない。金額は為替換算前の値であり、異なる通貨の金額から順位も付けない。
ERP型は、会計・ERPの既存取引情報を活用できることが強みである。設備型は、測定から改善工事・保守へ接続でき、ソフト単体より長い顧客関係を持ちやすい。独立系クラウドが対抗するには、両者のどちらとも接続できる中立性や、特定業種の算定・支援品質が重要になる、というのが公開情報からの分析である。
日本企業の位置と国内への波及
アズビルの2026年3月期の海外売上高比率は17.5%であり、BA事業はアジアを中心に増加した。一方、全社海外売上の減少には前年の子会社譲渡が影響しており、需要減と同一視できない(アズビル「決算説明資料」11ページ)。アスエネは英国企業取得で欧米の製造業ネットワークを補完しており、日本企業の海外進出にも設備基盤型と買収型が見られる。
2027〜2028年に国内で広がる可能性が高いモデルは、算定・開示と財務管理の接続、診断と資金・施工の組合せとみられる。根拠は、すでに海外製品の一般提供と国内の企業間連携が公表されていることである。一方、日本全体を単一の海外製品で置き換える動きは、地域の施工体制や国内報告実務を考えると、公開情報だけでは予見できない。
外部環境と制度の変化
制度は一方向に厳格化しているのではなく、報告対象を絞りながら、対象企業に求める情報の質や実行管理を具体化している。営業計画では、顧客の所在地だけでなく、上場区分、規模、現地法人、エネルギー使用量によって対象を判定する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 開示制度 | 日本 | プライム上場会社のSSBJ基準適用。平均時価総額3兆円以上を先行、1兆円以上へ拡大。平均は原則過去5事業年度末で判定 | 2027年3月31日以後終了事業年度から先行適用、2028年3月31日以後終了事業年度から拡大 | 大・追い風。算定根拠、社内手続、開示データの管理需要 | 金融庁「開示府令等の改正・公布」 |
| 開示基準 | 日本 | SSBJ指定基準に、温対法SHK制度による測定・報告を気候基準に用いる場合の実務対応基準等を反映 | 2026年9月15日告示・適用 | 中・追い風。国内法定報告との整合確認が具体的な業務になる | 金融庁「サステナビリティ開示基準指定告示の改正」 |
| 排出管理 | 日本 | GX-ETS本格稼働。直近3年度平均の直接CO2排出量10万t以上等の対象企業で排出量管理が必要。2026年度は年度平均排出量の届出と移行計画の提出期限が9月30日 | 2026年4月1日開始 | 大・追い風。対象判定、測定・報告・検証への支援。取引事業は本稿対象外 | 経済産業省「排出量取引制度の概要」 |
| 開示制度 | EU | 指令2026/470でCSRD対象を原則、従業員1,000人超かつ年間純売上高€450 million超へ限定。域外企業には別の適用要件 | 2026年3月18日発効、CSRD部分の加盟国の国内法化期限は2027年3月19日 | 大・向かい風と追い風。対象社数は縮小し、残る大企業の複雑な対応へ需要が集中 | EU「Directive (EU) 2026/470」、ESMA「Sustainability Reporting」 |
| 省エネ制度 | EU | 過去3年平均の年間エネルギー消費量10TJ超の企業に原則エネルギー監査、85TJ超にエネルギー管理システム。監査は認証済み管理システム等による例外あり | 初回監査は2026年10月11日まで、管理システム導入は2027年10月11日まで | 大・追い風。EU拠点の診断、計測、改善計画、継続管理を促す | EU「Directive (EU) 2023/1791」第11条 |
| 開示制度 | 米国 | カリフォルニア州SB253。州内で事業を行う年間総収入US$1 billion超の企業が対象。初年度はScope 1・2、2027年からScope 3 | 初期規則は2026年10月12日発効、初回提出期限は2026年11月10日 | 大・追い風。該当する米国法人と取引先のデータ整備需要 | CARB「California Corporate Greenhouse Gas Reporting」 |
日本の適用開始時には二段階開示が認められるため、初年度から全情報の提出時期が一律にそろうわけではない。しかし、推論過程や社内の開示手続を説明する必要があり、単に排出量を出力するソフトだけでは対応が完結しない。制度対応の提案書では、適用判定、算定、承認、提出の担当を分けて示す(金融庁「開示府令等の改正・公布」)。
EUの対象縮小から「欧州の脱炭素支援需要が消える」と結論づけるのは適切でない。CSRDは企業情報の開示、エネルギー効率指令は使用量に応じた管理であり、対象判定も購買部門も異なる。日本企業の欧州子会社では、開示対象から外れても、工場・施設の省エネ管理が必要となり得る。
経済面では、設備費、資金調達費、エネルギー価格の組合せが投資採算を変える。価格の上昇だけを需要拡大とみなさず、顧客の資金繰りと設備停止可能日まで確かめる。人口減少に対しては、遠隔監視と地域施工網の役割分担が対応策となる。ただし計画の実行には、現場作業を引き受ける会社が欠かせない。
人材と生産性
この業界で不足が経営課題になりやすいのは、排出量を計算できる人だけでなく、設備・会計・調達の異なる実務をつなげられる人である。ただし、日本のGX支援に限定した求人倍率や従業者統計はなく、人手不足の強さを業界共通の数値で断定できない。
IEAは世界の省エネ関連雇用を2024年に約1,800万人、前年比6%超増とし、技能人材の不足を課題に挙げている。ただし、建物改修や製造等を含む広い雇用であり、日本の算定・コンサルティング人材の数ではない(IEA「Energy Efficiency 2025」)。
| 人材・役割 | 現場で必要となる能力 | 生産性を確認する指標の例 |
|---|---|---|
| 算定・開示責任者 | 組織境界、係数、連結範囲、証憑と承認履歴を整合させる | 決算後の算定完了日数、差戻し率、再計算件数 |
| 設備・エネルギー技術者 | 熱・電力の計測、操業条件の補正、停止期間内の施工 | 現地調査から提案までの日数、施工後の検証完了率 |
| 製品・調達担当者 | 製品別配賦、供給者データの品質判定、機密情報の扱い | 一次データ取得率、供給者回答率、問い合わせ工数 |
| 契約・案件管理者 | 長期契約、削減保証、資金調達、保守責任を整理する | 契約から稼働までの日数、案件粗利、未解決責任事項 |
表の指標は、分析から導かれる管理指標の提案であり、業界平均の実績値ではない。製品別データでは、同じ工場の排出量を複数製品へどう配賦するかが品質を左右する。Green x Digitalコンソーシアムの実務ガイダンスも、組立を含むFA分野の製造業で工場内の工程間を対象に、データの収集・計算・配分・共有の方法を扱っており、一般的な環境知識の研修だけでは実務を代替できない(同コンソーシアム「スマート製造を目指したCFP自動収集/算定ガイダンス」)。
賃金の参考値は、2025年の中分類「技術サービス業(他に分類されないもの)」の一般労働者について、月額414.8千円×12+賞与等1,373.3千円=635.09万円である。男女計・企業規模10人以上の計算値であり、GX担当者の年収や転職時の提示額ではない(厚生労働省「令和7年賃金構造基本統計調査」産業中分類L、一般労働者第1表)。この業界だけの賃上げ率、付加価値額÷従業者数、海外との同条件比較は確認できない。
環境省の脱炭素アドバイザー資格制度は、民間資格を認定する仕組みである。資格取得を採用・育成の入口に使いつつ、実案件の算定審査や設備運転を任せられるかは別に評価する(環境省「脱炭素アドバイザー資格制度 FAQ」)。業務設計では、現場訪問が必要な調査と遠隔で進められる集計・レビューを分け、資格保有者だけに全作業を集中させないことが有効である。
2030年に向けたシナリオ
2030年の市場を左右する軸は、「開示・調達に求められるデータの厳密さ」と「設備・運用改善を実行できる採算・供給能力」の二つである。制度の対象社数だけで市場成長を予測すると、報告の高度化と削減投資の停滞が同時に起きる可能性を見落とす。
以下は、分析にもとづく条件付きシナリオであり、市場規模予測や発生確率の推計ではない。現時点では、日本の開示制度が具体化し、金融・設備との連携も公表されているため、第一を基本シナリオとする。ただし、実行面の制約から第二へ分岐する可能性も相応にある。
| シナリオ | 起きる条件 | 2030年の業界の姿 | 可能性の見立て・経営への含意 |
|---|---|---|---|
| データから削減実行へ拡張 | データ要求が高度化し、省エネ投資も採算を確保。施工・資金の供給が追い付く | 算定、診断、資金、施工、効果検証を結ぶ企業・連合が成長 | 基本。単独で全工程を持つより、責任と顧客窓口を明確にした連携が重要 |
| 開示需要は増えるが実行は停滞 | 報告は厳密化する一方、設備費・資金・技術者・操業停止が制約 | 開示運用は継続収入化するが、削減案件の商談長期化と受注残の滞留が発生 | 十分あり得る。ソフト契約と工事収益を分け、案件の実行条件を早期に判定 |
| 対象を絞った費用対効果重視 | 報告対象の見直しが広がり、顧客が任意対応費用を抑制 | 定型算定の価格圧力が強く、省エネ効果と取引継続に直結するサービスへ集中 | 部分的に進行し得る。EUの対象縮小が根拠だが、日本への同一展開は前提にしない |
第一のシナリオでも、すべての企業が高成長になるわけではない。連携先を増やしても、データの再入力や責任の重複が増えれば顧客の総負担は下がらない。契約更新、設備改善の採用、効果検証までの転換率が、導入件数より重要な成果指標になる。
観測すべき先行指標は次の五つである。集計期間と公表時期が異なるため、単月の営業実績と直接重ねず、同じ期間の案件群で比較する。
| 先行指標 | 確認する統計・発表 | 何を読み取るか |
|---|---|---|
| エネルギーマネジメントの受注額・件数 | JAESCO「市場調査」の次回更新 | 件数増が金額増に結び付くか。調査対象の変化にも注意 |
| ESCOの新規受注件数・契約額 | JAESCO「市場調査」 | 設備更新が実案件になるか。複数年契約総額と単年度売上を区別 |
| 国内開示基準の適用・運用 | 金融庁「開示府令等の改正」と追加公表 | 顧客の対象範囲、提出時期、経過措置が変わるか |
| EUの国内法化と企業の管理義務 | 指令2026/470、指令2023/1791に基づく各国公表 | 開示対象の減少と省エネ管理の拡大のどちらが顧客に効くか |
| 建物の既設改修・サービスの受注と利益 | アズビル決算資料等の継続開示 | 人件費・施工制約の下でも改善需要を収益化できるか |
経営・企画部門への示唆
事業戦略の出発点は、算定・開示の継続課金、設備の改修工事、成果を保証する長期契約のどれで利益を得るかを決めることである。三つは資金負担と責任が異なり、同じ顧客の中でも予算を出す部門が違うため、一つの成長率や顧客単価で管理すべきではない。
立場別の戦略の選択肢
| 立場 | 狙う収益源 | 具体策 | 判断に使う指標 |
|---|---|---|---|
| 大手(IT・設備・専業の上位企業) | 法定開示の証跡管理と、既設設備の改修・保守 | SSBJ基準の先行適用(平均時価総額3兆円以上、2027年3月期から)と1兆円以上への拡大(2028年3月期から)の対象企業に、係数の版・承認履歴の管理と拠点の改修計画を一つの窓口で提供する(金融庁)。GX-ETSの対象企業(直接排出10万t以上)には、2027年度から必要になる登録確認機関の確認に備えたデータ整備を提案する(経済産業省) | 算定契約から設備・運用案件への転換率、拠点を1つ追加する際の支援工数 |
| 中堅・中小(地域の設備会社、専業の中堅、診断機関) | 新規の設備導入案件 | 業種と設備(蒸気、空調、圧縮機など)を絞る。自治体の無料診断(神奈川県は2026年度に約150件)を入口に、補助金・リースを組み合わせて更新工事まで受ける(神奈川県) | 診断1件当たりの受注額、提案から着工までの日数 |
| 新規参入を考える企業(IT・会計・金融・商社) | 手作業が残る算定業務と、資金・調達の仲介 | 汎用の算定画面で既存の専業企業と競うのではなく、サプライヤーの一次データ交換、取引先からの回答依頼への対応、再エネ調達の契約期間・信用の壁を下げる仕組みなど、空白の工程に入る | 有料契約の更新率、紹介後の成約率 |
分析では、大手の差別化は提供範囲の広さではなく、算定方法や係数が変わっても過年度との比較を説明できることにある。アズビルのBA事業が既設建物・サービス分野の伸びと価格転嫁で利益率18.5%を確保したことは、設備との長期的な関係が採算の柱になり得ることを示す。ただし防災・快適性の制御等を含む事業の値である(アズビル「決算説明資料」)。中堅・中小では、技術より資金と契約期間の設計が受注を左右する。e-dash等5社の連携協定は、10〜20年等の長期契約と事業規模・信用力の審査を中堅・中小企業の導入の壁に挙げている(連携協定)。新規参入では、海外のERP大手が財務データと炭素会計を直結させる製品を一般提供しているため(SAP「Green Ledger」)、ERPと同じ機能で競う余地は狭い。
通説と異なる見方
第一に、契約件数が増えても継続収益が積み上がるとは限らない。JAESCO調査のエネルギーマネジメント事業では、業務部門の更新案件が2022年度1,092件から2023年度1,320件に増えた一方、新規案件は454件から332件に減った。1件当たりの売上は、2023年度で新規(業務)2,819万円、更新(業務)80万円である(2022年度実績、2023年度実績)。件数増と売上減が同時に起きたことは、この構成の変化と整合する。更新契約は顧客との関係を保つ手段であり、それだけで成長を支える収益源ではないとみられる。
第二に、「排出量の算定は自動化で差が付かなくなる」という見方は、算定方法の管理まで含めると当てはまらない。NECは、調達由来(Scope 3カテゴリ1)の2025年度排出量を、サプライヤーの一次データを組み合わせた新方式で約343.4万tと算定し、従来の二次データ方式による算定見込み(約392.3万t)より約12%少ないと公表した(NEC)。同じ年度でも方法により1割を超える差が出る以上、保証や取引先への回答で問われるのは、値そのものより方法の変更理由と比較可能性の説明である。
第三に、プライム上場企業への算定ツールの導入は一巡していない。NTTデータは、東証プライム上場企業約1,550社のうち約900社が表計算等で算定し、専用ツール・サービスの利用は約500〜600社と推計している(NTTデータ)。現時点で決まっているSSBJ基準の適用対象は平均時価総額1兆円以上の会社までである。分析では、残る層の購買は法令より、顧客企業からの排出量回答の要請や金融機関との対話を契機に起きるため、開示部門より購買・営業部門の課題から入る方が案件になりやすい。
公開情報ではわからないこと
- 更新契約の中身と解約率:前述の更新案件が1件80万円程度で何を提供しているか(遠隔監視、報告書、保守)と、更新されなかった理由は公表されていない。ESCO・エネルギーマネジメント事業者5〜10社への聞き取りと、顧客から提供を受けた契約書の比較で確かめる。
- 算定から設備投資への転換率:算定サービスの利用企業のうち、設備更新や運用改善の発注に進んだ割合を示す公表値はない。プライム・中堅企業各100社程度の環境・設備・購買担当へのアンケートと、自治体の省エネ診断を受けた企業の追跡調査(実施率と未実施の理由)で確かめる。
- 保証で指摘される論点:SSBJ基準の保証で、算定方法の変更、係数の版、Scope 3の推計部分のどこが問題になるかは、適用前のため公表事例がない。保証業務を担う監査法人・検証機関への聞き取りと、先行適用企業の開示担当者との面談で確かめる。
- 提携・買収の実効性:アスエネによる英国2degrees(Secaro)の取得額は、アーンアウトを含め最大60億円と公表されたが、追加対価の条件、欧米顧客の契約継続率、データの利用権は分からない(アスエネ)。買収では契約書と更新履歴をデューデリジェンスで確認し、現地の顧客に継続意向を直接聞く。業務提携では、紹介案件の成約率と、信用リスク・保証責任の分担を協定書の水準で確かめる。
- 欧州拠点の需要:EUのエネルギー効率指令による監査(年間10TJ超)と管理システム(85TJ超、2027年10月11日まで)の義務が、日系子会社の発注をどれだけ生んでいるかは分からない。欧州の日系企業の工場・施設管理者へのアンケートと現地での面談で確かめる(EU「指令2023/1791」)。
出典
統計・制度は公的機関と業界団体の原資料、企業情報は公式発表・開示資料に基づく。公表日の記載を確認できない常設ページは、その旨と確認日を記す。
- JAESCO「ESCO・エネルギーマネジメント事業の市場動向・2023年度実績」(2025年7月18日)
- JAESCO「ESCO・エネルギーマネジメント事業の市場動向・2022年度実績」(2024年6月7日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類L・第1表」(2026年3月24日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計 第3-1表」(2021年6月1日現在)
- 環境省「環境産業の市場規模・雇用規模等に関する報告書」公表(2026年6月29日)
- 経済産業省・環境省「カーボンフットプリント ガイドライン」(2023年3月)
- 金融庁「企業内容等の開示に関する内閣府令」等の改正・公布(2026年2月20日、3月19日更新)
- 金融庁「サステナビリティ開示基準を指定する件の一部を改正する件」等(2026年9月15日)
- 経済産業省「排出量取引制度の概要」(2026年度版、公表日記載なし、2026年11月2日確認)
- EU「Directive (EU) 2026/470」(2026年2月26日官報)
- ESMA「Sustainability Reporting」(常設ページ、2026年11月2日確認)
- EU「Directive (EU) 2023/1791」(2023年9月20日官報)
- CARB「California Corporate Greenhouse Gas Reporting」(2026年10月12日)
- IEA「Energy Efficiency 2025」Executive summary(2025年公表)
- 神奈川県「中小企業省エネルギー診断」(2026年度案内、2026年11月2日確認)
- 環境省「脱炭素アドバイザー資格制度 FAQ」(公表日記載なし、2026年11月2日確認)
- Green x Digitalコンソーシアム「成果物」(随時更新、2026年11月2日確認)
- Green x Digitalコンソーシアム「スマート製造を目指したCFP自動収集/算定ガイダンス」(2026年3月6日)
- アスエネ「AI NIKOLAの大幅アップデート」(2026年1月9日)
- アスエネ「NZeroのEnergyPilot AIを日本で提供開始」(2026年6月9日)
- アスエネ「Secaro運営会社2degreesの株式取得」(2026年7月23日)
- ゼロボード「Dr.Zero β版の実装」(2023年6月1日)
- ゼロボード「Dr.Zeroの大幅刷新とZeroboard Headless構想」(2026年10月19日)
- ゼロボード「サービス」(公表日記載なし、2026年11月2日確認)
- NEC「サプライヤのCO2削減効果を反映した排出量開示」(2026年7月16日)
- 横河電機・ENEOSマテリアル「強化学習AIによる化学プラントの自律制御を正式採用」(2023年3月30日)
- Yokogawa「In a World First, Yokogawa’s Autonomous Control AI Is Officially Adopted for Use at an ENEOS Materials Chemical Plant」(2023年3月30日、英語版)
- NTTデータ「C-Turtleの導入・活用拡大」(2026年8月28日)
- e-dash・みずほ銀行・JA三井リース・ウエストHD・三井物産「連携協定」(2026年9月9日)
- アズビル「2025年度決算説明資料」(2026年5月13日)
- アズビル「azbil 2023 No.4」北興化学工業岡山工場の事例(2023年10月1日発行)
- Schneider Electric「2025 Full Year Financial results」(2026年2月26日)
- Schneider Electric「Introducing SE Advisory Services」(2025年10月22日)
- シュナイダーエレクトリック「サステナビリティコンサルティング」解説ページ(公表日記載なし、2026年11月2日確認)
- Siemens「Earnings Release Q4 FY 2025」(2025年11月13日)
- シーメンス「スマートインフラストラクチャー」(2025年度実績、2026年11月2日確認)
- SAP「Integrated Report 2025」Financial data(2026年公表)
- SAP「SAP Green Ledgerの一般提供を開始」(2024年12月23日、日本語版)
- IBM「2025 Form 10-K」(2026年公表)
- IBM「IBM Envizi」(公表日記載なし、2026年11月2日確認)
- Ameresco「2025 Form 10-K」(2026年公表)
- Ameresco「Fourth Quarter and Full Year 2025 Financial Results」(2026年3月2日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
