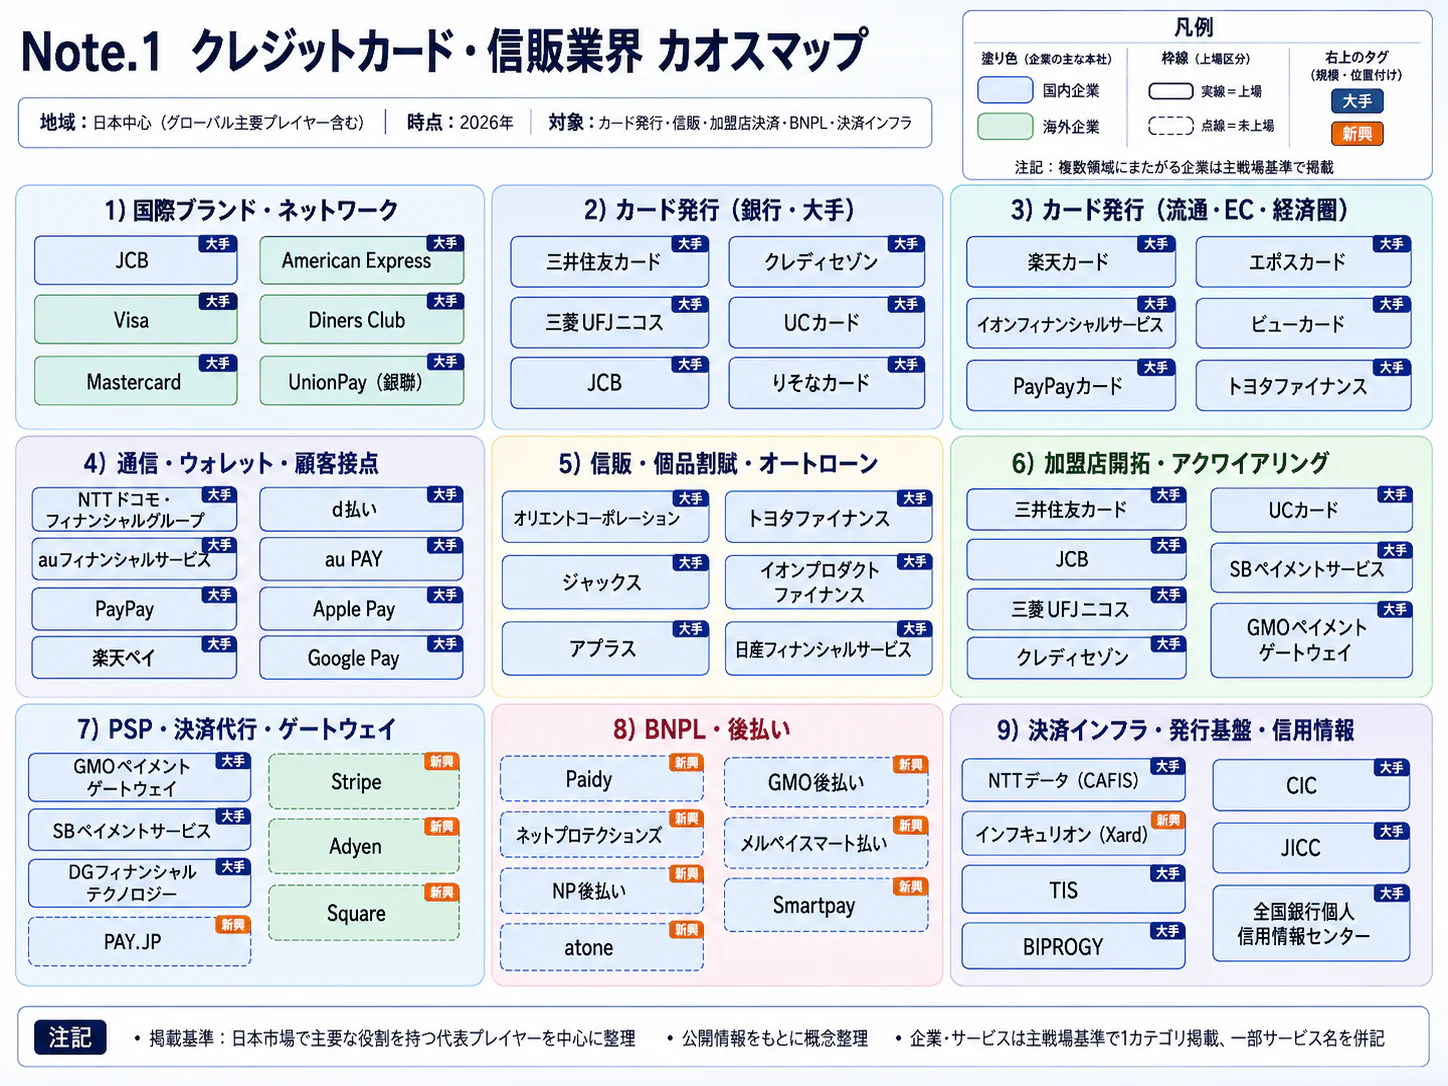
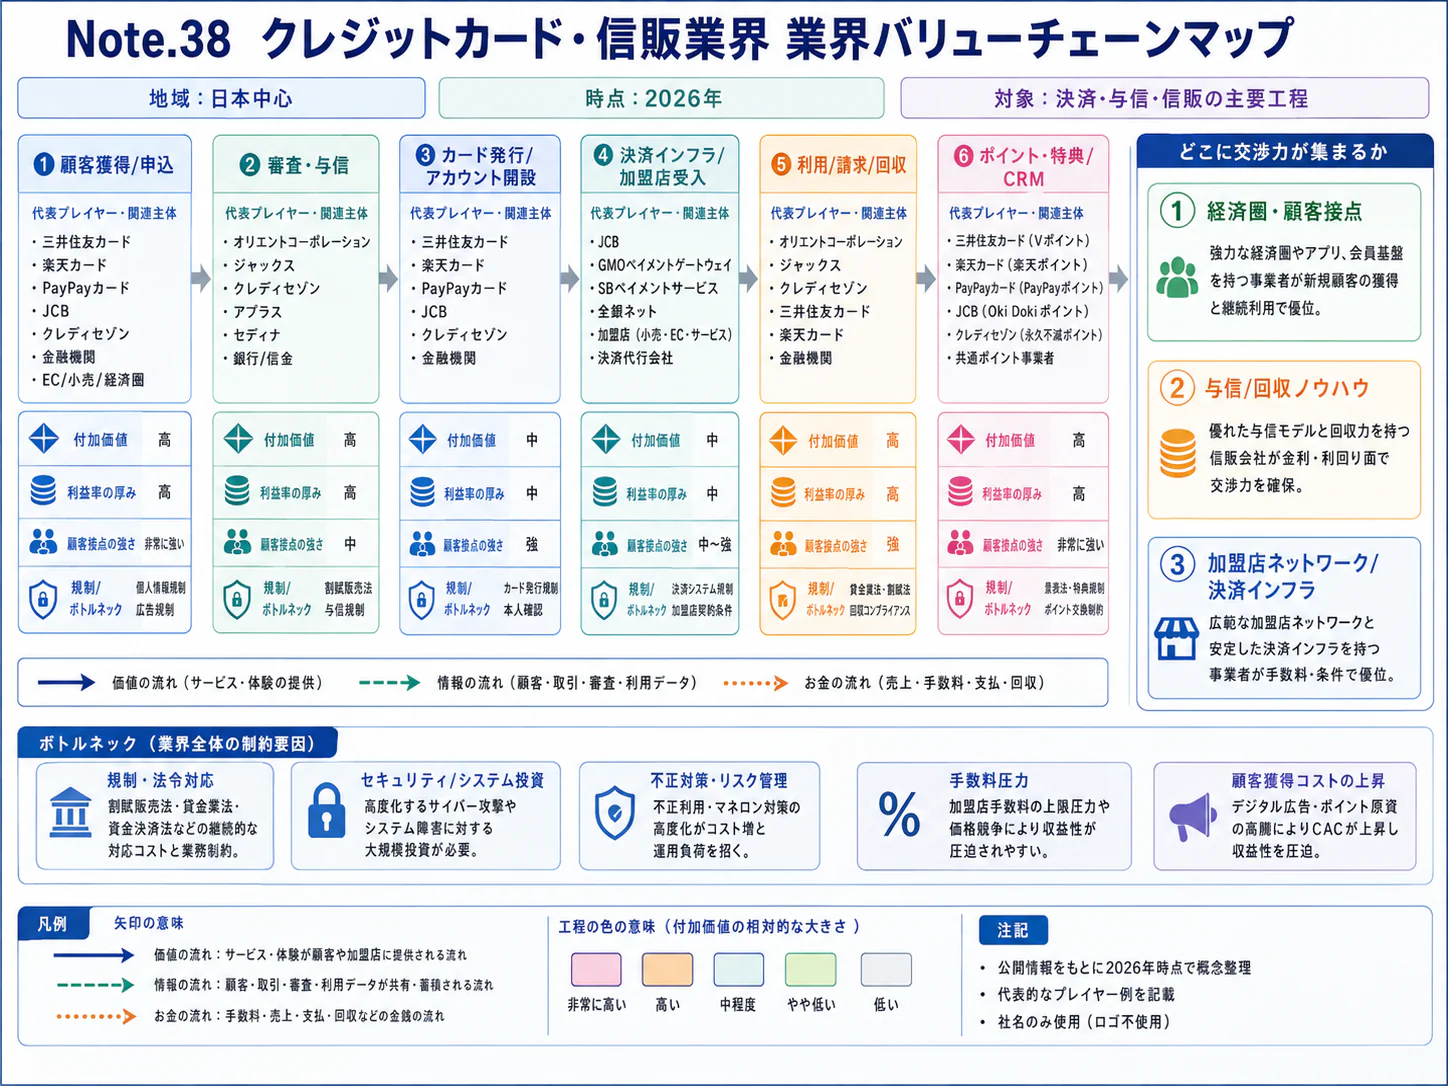
エグゼクティブサマリー
この業界をひと言で表せば、決済の拡大を取り込みながら、信用・資金・不正対策の費用を誰が負担するかを競う金融インフラ産業である。取扱高の成長は続くが、発行会社、国際ブランド、加盟店管理会社では収入と責任が異なり、同じ「カード会社」として一括評価することはできない。本稿は2026年11月3日時点の公表情報に基づく。
要点
- 市場:2025年の国内カードショッピング信用供与額は134兆5,861億円、前年比15.1%増である。これは売上高ではなく年間取扱額である(日本クレジット協会・カード年次統計)。
- 構造・競争:個別ショッピングクレジットは11兆4,523億円だが、期末残高は22兆2,109億円に達する。決済の規模と、長い信用を支える資金の規模を分けて見る(日本クレジット協会・個別信用統計)。
- 海外:国際ネットワーク、大手発行会社、加盟店向け処理企業では事業モデルが異なる。キャピタル・ワンによるディスカバー買収は、発行とネットワークの再結合の例である(キャピタル・ワン・買収完了発表)。
- 制度:国内では2026年9月、支払手段の多様化に対応する消費者保護の建議が出た。成立済みの規制と今後の検討を区別し、安全対策と契約・相談対応の費用を見込む(消費者委員会・2026年9月建議)。
- AI:問い合わせ・入会審査には実用例があり、代理購入の決済は国内で本番環境での初回取引や発行会社の検証が始まった段階にある。審査の自動化、回答生成、購入権限の管理は別々に設計する(ELYZA・三井住友カード審査支援;マスターカード・国内初のエージェント取引)。
役割分担・バリューチェーンマップ
| 工程 | 発行会社 | 国際ブランド | 加盟店管理会社 |
|---|---|---|---|
| 会員獲得・与信 | 入会審査、利用枠 | 接続・運用ルール | — |
| 加盟店開拓・審査 | — | 受入れルール | 契約、審査、管理 |
| 認証・承認・ネットワーク | 会員認証、利用承認 | 取引の接続 | 加盟店からの要求送信 |
| 清算・請求・回収 | 会員請求、回収 | 清算の仕組み・規則 | 加盟店への支払 |
| 照会・紛争対応 | 会員側の調査 | 異議申立ての規則 | 加盟店側の調査 |
一社が複数の役割を兼ねる場合がある(公正取引委員会・カード取引調査)。
経営・企画部門への示唆
- 大手:金利上昇下では、残高を支える調達の差が採算を分ける。楽天銀行によるカード会社の子会社化や、クレディセゾンとスルガ銀行の連携に見られる預金との結び付きを踏まえ、発行事業の調達費と還元費を会員別に管理する。
- 中堅・中小:個別信用の残高は年間取扱額の約1.9年分あり、取扱高1円当たりでカードの約11倍の資金を使う。販売店・商品を絞って利回りを改定しやすくし、資金を使わない保証や加盟店の入金照合支援の手数料収入を増やす。
- 新規参入:建議は名称より機能に応じた規律を求めており、規制の軽さは長く続く優位にならない。与信、返金、苦情、回収の責任を、既存の発行会社・加盟店管理会社とどう分けるかを参入前に決める。
業界データまとめ
本表は日本クレジット協会の年間市場系列を基準とする。登録・雇用・賃金は制度と産業分類の違いを明示した。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内クレジットカードショッピング信用供与額 134兆5,861億円。日本クレジット協会の推計を一部含む年間取扱額であり、業界売上高ではない | 2025年 | 日本クレジット協会「クレジットカードショッピング信用供与額・信用供与残高」 |
| 市場の伸び | 同系列の信用供与額 前年比+15.1%(公表値) | 2025年 | 日本クレジット協会「クレジットカードショッピング信用供与額・信用供与残高」 |
| 事業者数 | 包括信用購入あっせん業の登録 240社(うち認定4社)。個別信用購入あっせん業・加盟店契約締結事業者全体を包含する数ではない | 2026年9月末現在 | 経済産業省「登録包括信用購入あっせん業者一覧」 |
| 従業者数 | 小分類643「クレジットカード業,割賦金融業」の従業者 6万3,323人 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・第9-2表」 |
| 平均年収 | 744.3万円(計算)。中分類「貸金業,クレジットカード業等非預金信用機関」、一般労働者・男女計・企業規模計10人以上。きまって支給する現金給与額47.64万円×12+年間賞与その他特別給与額172.62万円。貸金業等も含む | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表(J62~67)」 |
| 上位3社の売上高 | 営業収益を公表する主要カード会社の上位3社(参考):JCB 4,662億円(営業収益)/楽天カード 3,754.98億円(営業収益。主にカード決済額に係るポイント費用等を控除)/クレディセゾン 2,772億円(旧ペイメント事業の純収益)。三井住友カード・三菱UFJニコスは営業収益の公表値を確認できなかったため、業界全社の順位ではない。会計上の定義も異なる | JCB・楽天カードは各社の2025年度、クレディセゾンは2026年3月期 | JCB「会社概要・主要統計」 楽天カード「数字で見る楽天カード」 クレディセゾン「2026年3月期 決算補足資料」 |
| クレジットカード発行枚数 | 3億2,057万枚(前年比+2.2%、調査243社)。うち法人カード1,214万枚。稼働会員数ではない | 2025年3月末現在 | 日本クレジット協会「クレジットカード発行枚数調査結果」 |
| 個別ショッピングクレジット信用供与額 | 11兆4,523億円(前年比+3.9%)。カードショッピングと区別した個別契約型の取扱額 | 2025年 | 日本クレジット協会「ショッピングクレジット信用供与額・信用供与残高」 |
| クレジットカード不正利用被害額 | 221.3億円(1~6月合計)。2026年から調査対象が主要48社に変更されたため、旧対象との単純な前年比較は行わない | 2026年1~6月 | 日本クレジット協会「クレジットカード不正利用被害額・2026年第2四半期」 |
| キャッシュレス決済比率 | 58.0%(国内指標)。キャッシュレス決済額162.7兆円のうち、クレジットカードは82.7% | 2025年 | 経済産業省「2025年のキャッシュレス決済比率を算出しました」 |
キャッシュレス比率は家計最終消費支出から持ち家の帰属家賃等を除く国内指標へ整理されており、従来公表された比率とそのまま接続しない。賃金の月額は2025年6月、賞与は原則2024年の支給額であり、744.3万円は2025年の実支給年収を直接調べた値ではない(厚生労働省「賃金構造基本統計調査・調査の概要」)。企業比較では純収益と営業収益を混ぜた利益率・市場シェアを計算しない。
AI・フィジカルAIの影響と経営の打ち手
この業界で先に変わるのは、問い合わせ、審査の例外処理、決済の代理実行である。資金移動と信用管理が主業務であるため、現実世界を認識して機械を動かすフィジカルAIの直接的な影響は小さく、店舗のロボット化をカード会社の自動化実績に数えるべきではない。
影響の全体像
下表の工程は冒頭の役割分担マップに対応する。「時期」は、本格普及に関する、公開情報からの分析である。「データ・IoT」は予測型機械学習を含む区分として用いる。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 会員獲得・与信 | 人手審査案件の振り分け、判断支援 | データ・IoT | 実用(導入事例あり) | 2年以内 | 三井住友カードの入会審査で2026年3月下旬から運用(ELYZA・三井住友カード審査支援) |
| 加盟店開拓・審査 | 申込情報の読取り、審査事務の省力化 | データ・IoT | 実用(導入事例あり) | 2年以内 | 三井住友カードが加盟店審査の自動化、AI-OCR等を公表(三井住友カード・DXへの取り組み) |
| 認証・承認・ネットワーク | 利用者の代理として購入するエージェントの認証・決済 | 生成AI・AIエージェント | 実証中 | 3〜5年 | 日本を含むVisa Agentic Ready(国内はクレディセゾン、三井住友カード、三菱UFJニコス、楽天カード等が参加)、Mastercardの国内初の本番環境でのエージェント取引(ビザ・Agentic Ready;マスターカード・国内初のエージェント取引) |
| 清算・請求・回収 | 消込例外の説明案、回収担当者への対応案 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 対話支援からの拡張という分析上の想定。参照事例は照会支援であり、債権回収の自律実行は確認できない(三井住友カード・回答支援の本格運用) |
| 照会・紛争対応 | 回答案の作成、一次受電、フィッシング相談 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 三井住友カードの回答支援・音声対応は導入済み。JCBの詐欺チェックは別途実証。クレディセゾンは2028年春のAIコールセンター本格稼働を計画(三井住友カード・AIオペレーター導入;JCB・詐欺対策実証;クレディセゾン・生成AI全社導入) |
業務はどう変わるか
第一は、問い合わせ対応の「検索と作文」から「根拠の確認」への移行である。 三井住友カードは2024年6月末から、社内資料を参照して回答を生成する仕組みを本格運用した。担当者が規程を横断検索して文章を作る工程を短縮し、回答の正確性、顧客固有の条件、対応履歴の確認へ時間を振り向ける構成である(三井住友カード・回答支援の本格運用)。
ELYZAはオペレーターの生産性が約2倍になったと公表しているが、これは提供企業の公表値であり、全社の人員が半減することを意味しない。本人確認、返金の可否、紛争の裁定は、回答文の作成とは別の責任を伴う。導入効果は回答案の採用率に加え、再入電率、誤案内率、訂正対応時間を含めて測る(ELYZA・回答支援の成果)。
第二は、一次受電の自動化と、例外案件への人員集中である。 三井住友カードはGen-AXの音声対話技術を採用し、2025年12月にサービスを開始した。開始時の対象は同社をかたる不審な通知に関する問い合わせで、2025年度中にカードが使えない場合の問い合わせへ広げ、2028年度末までに問い合わせの過半をAIが担う目標を示している(三井住友カード・AIオペレーター導入)。クレディセゾンも、2027年9月の音声基盤更新後に段階的にAIで応答し、2028年春にAIコールセンターを本格稼働させる計画を公表している(クレディセゾン・生成AI全社導入)。
従来の番号選択式の音声案内に比べ、利用者の言葉から用件を特定する余地が広がる。一方、複数回の請求、家族利用、紛失、債務相談が重なる案件では、分類を誤ると対応が長期化する。人への引継ぎを失敗ではなく正常な運用として設計し、認証前に伝えてよい情報と認証後だけ扱える情報を分けることが導入条件となる。
第三は、審査の自動化を生成AIの文章能力と混同しないことである。 ELYZAは三井住友カードで、従来人が扱っていた入会審査業務の約20%を機械学習により自動化したと発表した。これは提供企業の公表値であり、全申込件数の20%でも、貸倒れの20%削減でもない(ELYZA・三井住友カード審査支援)。
変化後の担当者には、判定境界にある申込、入力矛盾、本人確認、モデル変更後の審査結果の偏りを点検する役割が残る。説明文を生成するモデルと、信用リスクを判定するモデルは分離し、過去の判断記録を再現できるようにする。審査速度だけを成果とすると、延滞発生まで遅れて現れる損失を見逃す。
第四は、支払操作の主体が人から代理エージェントへ広がることである。 ビザの日本を含むプログラムは、発行会社が管理された環境でエージェント決済を検証する段階にあり、国内ではクレディセゾン、三井住友カード、三菱UFJニコス、楽天カード、SBペイメントサービスが参加を表明した。マスターカードも2026年5月、日本で初めて本番環境でのエージェント取引(配車予約。三菱UFJニコス発行のカード等を使用)を実施したと公表したが、取引件数などの数値は示されておらず、一般利用者への全面展開を示すものではない(ビザ・Agentic Ready;マスターカード・国内初のエージェント取引)。
ここでは「本人か」に加え、「何を、いくらまで、いつまで代理購入してよいか」の証明が必要となる。カード会社は購入権限、取消し、加盟店への証跡、誤購入時の補償を一体で設計することになる。ビザが、確認済みのエージェントと加盟店の一覧や、本人・権限の情報を載せるトークンなどの基盤を拡充している事実は、国際ブランドが新たな認証の接点も担おうとしていることを示す(ビザ・Visa Payments Forumでの発表)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 三井住友カード | 日本 | 社内情報検索・回答支援 | カード会員対応に自社導入 | 展開済み(三井住友カード・回答支援の本格運用) |
| ELYZA | 日本 | 日本語言語モデル、機械学習 | 回答生成、入会審査支援 | 展開済み(ELYZA・三井住友カード審査支援) |
| Gen-AX | 日本 | X-Ghost・音声対話 | カード問い合わせの一次対応 | 展開済み(三井住友カード・AIオペレーター導入) |
| クレディセゾン | 日本 | 全社員向け生成AI(ChatGPT Enterprise) | 業務削減、AIコールセンターの計画 | 全社導入済み、コールセンターは計画(クレディセゾン・生成AI全社導入) |
| トレンドマイクロ | 日本 | 生成AIを利用する詐欺チェック | JCB会員の不審メッセージ確認 | 提携・実証あり(JCB・詐欺対策実証) |
| ビザ | 米国 | Visa Agentic Ready等 | 代理購入に対応する発行会社の検証 | 提携・実証あり(ビザ・Agentic Ready) |
| マスターカード | 米国 | エージェント取引(Mastercard Agent Pay) | 国内発行カードによる本番環境でのエージェント取引 | 提携・実証あり(マスターカード・国内初のエージェント取引) |
人材・収益・競争への影響
減る可能性が高いのは、定型の規程検索、回答の下書き、審査資料の転記に費やす時間である。増えるのは、規程と商品情報の管理、モデルの検証、加盟店・顧客との紛争調整、代理決済の権限設計である。
費用は単純な人件費削減ではなく、処理量に応じた利用料、情報整理、監査、誤回答対応へ一部移る。金融情報を含むログの保存範囲、外部送信、学習への利用、委託先の再委託を確認する費用も必要となる。
競争上は、会員数そのものに加え、規程・購買権限・認証結果を機械が扱える形で提供できる企業が有利になるとの見方である。ただし、外部エージェントにカード番号や包括的な購入権限を渡す設計は避け、用途・加盟店・金額・期間を限定する。安全対策、顧客への説明、取引後の異議申立てを同時に作ることが、この業界の参入条件である。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 規程・商品条件を版管理し、回答に根拠箇所を必須表示 | 共通 | 直ちに~1年 | 誤案内の検知、変更時の一括修正 | 適用日、対象カード、例外条件の整理 |
| 高 | 不正被害・利用停止・返金相談を人へ戻す基準を設定 | 共通 | 直ちに~1年 | 重大案件の放置防止 | 本人確認、権限、引継ぎログの接続 |
| 高 | 審査自動化を申込群別の延滞率と併せて評価 | 大手 | 1~2年 | 速度と信用費用の両立 | 比較群、判断理由、モデルの版管理 |
| 高 | カード番号を回答生成用の入力・ログから分離 | 共通 | 導入前 | 漏えい範囲の限定 | マスキング、アクセス権、委託契約 |
| 中 | 代理購入の上限・失効・取消しを発行会社側で検証 | 大手 | 1~3年 | 新しい決済経路への対応 | ブランドとの実証、証跡、補償規約 |
| 中 | 問い合わせ支援を共同調達し、規程データは自社管理 | 中堅・中小 | 1~2年 | 小規模でも固定費を抑制 | データの持出し条件、移行・解約条件 |
| 中 | 誤案内後の再対応まで含む1件当たり費用を測定 | 共通 | 実証開始時 | 見かけの省力化の排除 | 再入電・訂正・苦情の追跡 |
よくある失敗は、回答速度だけで採否を決めること、予測型審査モデルに生成AIと同じ評価指標を使うこと、実証を一般提供済みと扱うことである。
業界の定義と市場構造
この業界は、買い物の決済を支えるネットワークと、代金を立て替える信用供与を組み合わせた産業である。市場を理解するには、発行会社、国際ブランド、加盟店管理会社の機能を分けたうえで、一社が複数の機能を持つことを押さえる。
範囲と役割の境界
発行会社(イシュアー)は会員を審査し、利用枠、請求、回収を管理する。加盟店管理会社(アクワイアラー)は加盟店と契約し、受入れ審査、売上代金の支払、加盟店管理を担う。国際ブランドは両者をつなぐ取引ルールとネットワークを提供し、ビザやマスターカードのネットワーク事業と、JCBのように発行・加盟店管理も行う事業者を同列には扱えない(公正取引委員会・カード取引調査)。
本稿はカードショッピング、個別ショッピングクレジット、これらに付随する加盟店管理・回収を中心に、関連する保証・キャッシングを収益構造の理解に必要な範囲で扱う。銀行の預金・住宅ローン、リース、純粋な送金、電子マネーの残高、消費者金融専業の貸付けは市場規模に合算しない。決済代行会社(PSP)は複数決済手段の接続や売上管理を担うが、すべてが最終的な与信主体になるわけではない。
市場の内訳と過去5年の変化
| 年 | カードショッピング信用供与額 | 個別ショッピングクレジット信用供与額 | 読み方 |
|---|---|---|---|
| 2021年 | 81兆173億円 | 9兆2,392億円 | 5年間の比較の起点 |
| 2023年 | 105兆7,272億円 | 10兆5,639億円 | 両系列とも2021年を上回る |
| 2025年 | 134兆5,861億円 | 11兆4,523億円 | 前年比はそれぞれ+15.1%、+3.9% |
| 2025年末の信用供与残高 | 23兆584億円 | 22兆2,109億円 | 年間の流量とは別の、期末時点の未回収残高 |
出典はカードが日本クレジット協会のカードショッピング年次統計、個別契約が同協会のショッピングクレジット年次統計である。両系列には協会推計が含まれる(日本クレジット協会・カード年次統計;日本クレジット協会・個別信用統計)。
取扱額ではカードが大きい一方、期末債権残高は個別契約型も大きい。この違いは、信販会社を決済会社と同じ回転率や資金需要で評価してはならないことを示す。
需要側では、現金からの置換と消費単価の上昇が名目取扱高を押し上げ得る一方、その寄与を協会の総額だけから分解することはできない。供給側では非接触決済、スマートフォンからの利用、加盟店の受入れ整備が利用場面を広げている。経済産業省の2025年統計でキャッシュレス決済額の82.7%をカードが占めることからも、コード決済が普及する局面でカードの基盤的役割が消えているとはいえない(経済産業省・2025年キャッシュレス比率)。
顧客と需要の特性
発行会社にとっての顧客は会員、加盟店管理会社にとっての顧客は加盟店であり、両者の要求は一致しない。会員が還元や支払猶予を求めるほど費用が増える一方、加盟店は手数料と入金までの日数を短くしたいという構造にある。
| 顧客層 | 主な決め手 | 実際の意思決定・切替えの障害 |
|---|---|---|
| 日常利用の個人 | 利用可能店、還元条件、年会費、アプリ、紛失時対応 | 固定費の支払登録、ポイント残高、家族利用の変更 |
| 高額購入・個別信販の利用者 | 支払総額、月々の負担、審査結果、販売店での手続き | 購入商品と一体で選ばれ、既存債務は単なるカード変更では移らない |
| 法人カード・経費利用 | 利用枠、明細連携、統制、従業員カード管理 | 経理・財務が起案し、情報システム・購買・内部統制部門が確認 |
| 小規模加盟店 | 手数料、端末費、入金周期、操作と問合せの容易さ | POSとの接続、口座・帳票の変更、スタッフへの周知 |
| 大規模・越境加盟店 | 決済成功率、総費用、不正負担、多通貨、障害時対応 | 財務・決済部門が比較し、開発・法務・調達を経て段階移行 |
この区分は、公開情報からの需要の分析であり、各顧客層の構成比を推計したものではない。発行枚数は2025年3月末で3億2,057万枚に達しているが、複数枚保有や休眠カードを含むため、追加発行よりも「どの支出の第一選択になるか」が重要になる。法人カードは同時点で1,214万枚であり、法人需要を個人会員獲得の延長だけで捉えるべきではない(日本クレジット協会・発行枚数調査)。
加盟店の価格感応度は高いが、提示料率だけでの比較には限界がある。公正取引委員会の委託調査では、回答加盟店の手数料率は単純平均2.75%、取扱高による加重平均1.42%であり、大口取引と小規模店を同じ平均値で表すと実態を誤る。これは調査対象の集計であり、全加盟店の代表値や個別契約の標準価格を意味しない(公正取引委員会・カード取引調査)。
個人の乗換えはカードの追加発行だけなら容易でも、継続課金や特典条件を移すには手間がかかる。加盟店は複数手段を併設できるが、決済障害や入金照合のリスクがあるため、一括切替えよりも一部店舗・一部取引からの変更が合理的である。営業提案では値下げ幅と併せて、移行工数と障害時の代替経路を示すことが重要になる。
季節性は消費の繁閑や高額商品の販売時期に左右され、景気は利用額だけでなく延滞・貸倒れにも影響する。高齢化への対応では、アプリ利用を前提としない本人確認・請求確認も残す。人口減少下の成長仮説は、人数増ではなく現金支出の置換、法人支払、訪日需要、高額購入の支払手段という別々の需要に分けて検証する。
バリューチェーンと収益構造
加盟店手数料は加盟店管理会社が全額を利益にする収入ではなく、発行会社への対価、ブランド関連費用、処理費用を負担した後に利益が残る。信販ではさらに資金調達と信用損失が重要であり、決済量の増加と利益増加は自動的には一致しない。
役割ごとの付加価値
| 役割・工程 | 主な担い手の例 | 付加価値と主な収入 | 主な負担 |
|---|---|---|---|
| 会員獲得・与信 | 三井住友カード、楽天カード、クレディセゾン | 利用枠、会員関係、年会費、分割・リボ等の収益 | 還元、会員獲得、調達、貸倒れ |
| 加盟店開拓・審査 | 三井住友カード、JCB、アディエン | 店舗・EC接続、入金管理、加盟店手数料 | 発行会社への対価、ブランド・端末・運用費 |
| 認証・承認・ネットワーク | ビザ、マスターカード、JCB | 接続可能性、ルール、ネットワーク・処理関連収入 | 基盤開発、安定稼働、顧客向けインセンティブ |
| 清算・請求・回収 | 発行会社、信販会社、受託処理会社 | 請求の正確性、資金繰り、回収管理 | 流動性、システム、延滞対応 |
| 照会・紛争対応 | 発行会社、加盟店管理会社、加盟店 | 返金、異議申立て、取引の信頼性 | 調査、証跡収集、不正・返品関連負担 |
別会社間のカード取引では、加盟店管理側から発行側へインターチェンジフィーが支払われる。これを国際ブランドの取り分と説明するのは誤りであり、ブランドに支払うネットワーク等の費用とは区別する。同一社が発行・加盟店管理を担う取引では社内で機能が重なるが、信用、会員還元、加盟店運用の費用までなくなるわけではない(公正取引委員会・カード取引調査)。
利益が生まれる場所と比較の限界
クレディセゾンの2026年3月期の旧ペイメント事業は純収益2,772億円、事業利益306億円である。両者による事業利益率は約11.0%となるが、これは同社のセグメント定義に基づく計算であり、業界全体の利益率ではない(クレディセゾン・2026年3月期決算補足資料)。
一方、マスターカードの2025年の営業利益率は57.6%である。ネットワーク型企業と、与信・会員還元・回収を担う国内企業では、費用負担と収益の計上方式が異なるため、この差をそのまま経営効率の優劣とは読めない。機能別に分離した国内各社の利益は十分に開示されておらず、発行と加盟店管理のどちらが常に高収益かは公開情報だけでは決められない(マスターカード・2025年決算)。
費用、価格転嫁、供給網
主要費用は、会員獲得・ポイント、資金調達、貸倒れ、決済システム、国際ブランド・外部処理、顧客対応である。工場や物流の費用が中心の産業とは異なり、取扱量に連動する外部費用と、基盤維持の固定費が同時に増え得る。
クレディセゾンの開示する平均調達金利は2025年3月期0.67%から2026年3月期0.94%へ上昇している。ジャックスも2026年3月期に営業収益が0.7%増加する一方、金融費用等の増加を背景として経常利益が21.4%減少した。既存債権の利回り変更や加盟店条件の改定には時間がかかるため、調達費用の上昇を同じ期に吸収できるとは限らない(クレディセゾン・2026年3月期決算補足資料;ジャックス・2026年3月期実績)。
供給網の重要な依存先は国際ネットワーク、処理基盤、認証、通信、クラウド、カード製造等である。特に障害時の切替え、データの持出し、契約終了後の移行可能性は、価格と同じ調達項目になる。加盟店への値上げは一律料率だけでなく、入金周期、海外発行カードの構成、返金・紛争処理、付加サービスを含む採算で判断する。
競争環境
国内市場は、銀行系、流通・ネット経済圏、独立信販、国際ブランド兼営という異なる優位性が重なる競争である。取扱高の開示範囲が各社で異なるため、表面上の規模を足し合わせた上位集中度よりも、会員、加盟店、資金、販売店のどこを押さえているかを見る。
集中度と戦略群
包括信用購入あっせん業の登録は240社(2026年9月末)であり、少数の大企業だけからなる市場ではない。ただし、登録数は売上規模や活動状況を示さず、国際ブランドや決済代行まで含めた企業規模分布でもない。国内カードショッピングについて、全社が同じ発行側定義で公表する集中度は確認できず、本稿ではCR3を示さない(経済産業省・包括登録一覧)。
5つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 複数カード保有下で主利用を争い、加盟店でも料金・入金・接続を比較される(日本クレジット協会・発行枚数調査;公正取引委員会・カード取引調査) | 強まる |
| 新規参入の脅威 | 中 | 顧客接点への参入は可能だが、与信、登録、加盟店管理、安定稼働の負担がある(割賦販売法) | 強まる |
| 代替サービスの脅威 | 中 | コード決済や口座間決済が存在する一方、国内キャッシュレス金額の82.7%はカード(経済産業省・2025年キャッシュレス比率) | 強まる |
| 買い手の交渉力 | 強 | 大口加盟店と小規模店で条件に差があり、比較・切替えが採算を左右する(公正取引委員会・カード取引調査) | 強まる |
| 供給者の交渉力 | 強 | 国際的な受入れと認証・処理基盤を外部ネットワークに依存(ビザ・2026年度決算;マスターカード・2025年決算) | 変わらない |
強さと今後の方向は、公開情報からの分析であり、統計上の判定ではない。代替決済についても、利用者の画面がコードやウォレットであることと、裏側でカードを利用しないことは同義ではない。
国内主要企業の比較
| 企業 | 規模・直近期の公開指標 | 事業上の位置づけ・戦略の違い |
|---|---|---|
| 三井住友カード | 2025年度カード買物取扱高41兆9,483億円。同社開示の定義で、発行側・加盟店側のどちらの計上かは記載なし | 銀行グループとの接点、発行・加盟店・個別信販の機能を持つ。楽天の発行側取扱高と直接比較しない(三井住友カード・主要データ;三井住友カード・合併発表) |
| 楽天カード | 2025年度ショッピング取扱高26.5兆円、営業収益3,754.98億円(ポイント費用等を控除) | グループサービスとの利用接点を軸とする発行事業。2026年10月1日に楽天銀行の子会社となった。グループ開示のカードセグメント収益とは別の数値(楽天カード・数字で見る楽天カード;楽天グループ・フィンテック事業再編の効力発生) |
| JCB | 2025年度営業収益4,662億円、営業利益494億円 | 国際ブランド、発行、加盟店管理を兼ねる。非上場であり、国内外を含む開示(JCB・主要統計) |
| クレディセゾン | 2026年3月期旧ペイメント純収益2,772億円、事業利益306億円 | 決済に加えてファイナンス、海外等へ事業を展開。新セグメントの比較値と混在させない(クレディセゾン・2026年3月期決算補足資料) |
| オリエントコーポレーション | 2026年3月期連結営業収益2,476.31億円、経常利益144.44億円 | 個別信用購入あっせん、保証、決済関連を持つ。カード単独の収益ではない(オリコ・2026年3月期決算短信) |
| ジャックス | 2026年3月期連結営業収益1,923.15億円、経常利益202.58億円 | オートローン等の販売金融、保証、海外事業。調達費用と信用費用の管理が重要(ジャックス・2026年3月期実績) |
直近3年の再編と参入
2024年4月の三井住友カードとSMBCファイナンスサービスの合併は、カードと個別信販・決済の機能をまとめる動きである。2024年12月には、みずほフィナンシャルグループによる楽天カード株式14.99%の取得が完了した。いずれも規模の獲得だけでなく、顧客接点と金融機能の組合せとして読むことができるが、統合効果の金額の推計は、本稿では対象外とする(三井住友カード・合併発表;楽天グループ・株式譲渡完了)。
2026年10月1日には、楽天銀行が株式交付により楽天カードと楽天証券ホールディングスを子会社化した。みずほ銀行は保有する楽天カード株式を楽天銀行の株式と交換し、一部を普通株式へ転換して約10.52%を持つ予定である。楽天グループは資金調達の最適化などの効果を、経常利益ベースで2028年3月期に年約330億円、中期的に年約850億円以上と見込むが、これは会社の見込みであり実績ではない(楽天グループ・フィンテック事業再編の最終合意;楽天グループ・フィンテック事業再編の効力発生)。
クレディセゾンは2026年9月、スルガ銀行と連携するデジタルバンキングサービス「セゾンバンク(仮称)」を公表し、2027年初頭のサービス開始を目指している。預金・振込はスルガ銀行のインターネット支店が提供し、クレディセゾンは銀行代理業者として仲介する形であり、クレディセゾンが新たに銀行を開業するものではない。基準日時点では計画である。決済会社が銀行機能との接続を深める動きは、カード販売だけでなく口座・資金・継続利用を重視する方向を示している(クレディセゾン・セゾンバンク(仮称)発表)。
成功の鍵
第一は、獲得会員数ではなく日常支出の利用を維持できる接点であり、銀行・ネットサービスとの結び付きが各社の差になる。第二は、販売店や加盟店の業務に入り込み、入金照合や分割払いの申込みまで支えることであり、個別信販の販売店網と加盟店管理の双方が該当する。
第三は、決済成立を損なわず不正・延滞を抑える運用である。第四は、長期債権と調達期間のずれを管理し、還元後・信用費用後でも利益が残る契約を選ぶことである。取扱高の拡大を唯一の成功条件にすると、ジャックスで確認される増収減益のような費用面の変化を捉え損なう(ジャックス・2026年3月期実績)。
海外の動向と主要企業
海外の競争軸は、国際ネットワーク、会員向け信用、加盟店向け処理、ウォレット・後払いに分かれる。日本企業にとっては海外企業の参入だけでなく、海外加盟店の接続、国際ブランドとの条件、現地での信用損失が収益を左右する。
地域別の市場の読み方
| 地域 | 公的統計で確認できる規模・伸び | 日本との比較上の注意 |
|---|---|---|
| 日本 | 2025年カードショッピング信用供与額134兆5,861億円、前年比+15.1%(日本クレジット協会・カード年次統計) | クレジットカードの年間利用額 |
| ユーロ圏 | 2025年下期カード決済額1.8兆ユーロ、前年同期比+6.9%(ECB・2025年下期決済統計) | 域内の決済サービス提供者が発行したカードによる半年間の決済額。カードの種類別の内訳は示されていない |
| 米国 | 2026年第2四半期末カード債務残高1.26兆米ドル(NY連銀・2026年第2四半期債務統計) | 利用額ではなく債務残高 |
同じ定義・期間で世界を覆うクレジットカード単独の総額は確認できないため、日本の世界シェアは本稿では示さない。米国では2025年に成人の82%がカードを保有し、保有者の45%が過去1年間に少なくとも一度は残高を翌月へ繰り越している。日本の決済利用額の成長を、こうした海外の利息収益モデルに直結させるのは不適切である(FRB・2025年家計調査)。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ビザ | 米国 | 純収益459億米ドル、2026年9月期 | 発行会社・加盟店管理会社を結ぶネットワーク | 2026年度純収益は前年比15%増(ビザ・2026年度決算) | 国内カード会社・加盟店側とのネットワーク接続 |
| マスターカード | 米国 | 純収益328億米ドル、2025年12月期 | ネットワークと付加価値サービス | 2025年の付加価値サービス等の収益は前年比23%増(マスターカード・2025年決算) | 国内発行・加盟店網への接続 |
| アメリカン・エキスプレス | 米国 | 金利費用控除後総収益722.29億米ドル、2025年12月期 | 会員、加盟店、ブランドを組み合わせたモデル | 2025年通期決算で会員料を含む収益成長を公表(アメックス・2025年決算) | 自社カードを発行。日本のプラチナ年会費は16万5,000円(税込)(アメックス・日本のプラチナ) |
| ペイパル | 米国 | 純収益331.72億米ドル、2025年12月期(ペイパル・2025年10-K) | ウォレット、加盟店処理、後払い | 2025年7月、ウォレット等を接続するPayPal World構想を発表(ペイパル・PayPal World発表) | 越境決済とペイディ。買収完了は2021年であり直近3年の案件ではない(ペイディ・買収完了発表) |
| アディエン | オランダ | 純収益23億6,420万ユーロ、2025年12月期(アディエン・2025年決算) | 店舗・オンラインの決済処理を共通基盤で提供 | 2026年2月からスニーカーダンクの国内外決済を処理(アディエン・スニダン採用発表) | 日本で加盟店管理業務を展開(アディエン・日本での加盟店管理開始) |
米国ではキャピタル・ワンが2025年5月、ディスカバーの買収を完了し、発行事業と決済ネットワークの組合せを強めた。この事実は、国際ブランドと発行会社の機能境界が企業再編で変わり得ることを示す。ただし、米国の再編から日本での手数料低下を直接予測することはできない(キャピタル・ワン・買収完了発表)。
日本企業の海外展開と日本への波及
JCBは海外会員を3,800万人以上と公表し、東アジア・ASEANを重視している。国内の発行収益だけでなく、海外の発行会社・加盟店との提携、訪日利用の接続が事業の軸となる(JCB・訪日会員向けアプリの台湾提供開始)。
ジャックスは2025年にマレーシア、2026年にシンガポールへ進出したと公表しており、ASEANで販売金融を展開する。一方、2026年3月期の海外事業は経常損失であり、進出国の増加だけで採算の確立を判断できない。国内企業について同じ定義で比較できる海外売上高比率は確定できず、会員数やセグメント収益を代用した比率は本稿では示さない(ジャックス・海外事業;ジャックス・2026年3月期実績)。
アディエンは、海外展開の決済基盤を探していたスニーカーダンクに、国内外共通の基盤として採用されたと公表した。今後2〜3年は、越境を入口として国内取引も受託する競争が強まるとの見方である(アディエン・スニダン採用発表)。日本企業が海外へ出る場合も、国単位の市場規模より、販売店の実態、本人確認情報、回収、現地通貨での調達を先に評価する。
外部環境と制度の変化
制度変化は、本人確認・不正対策の実装と、支払手段をまたぐ消費者保護の二方向で進んでいる。海外の規制開始日を日本の適用日と混同せず、また国内の建議を成立済みの法律として扱わないことが重要である。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制・安全対策 | 日本 | セキュリティガイドライン6.1版。カード情報保護、不正対策、委託先管理等を具体化 | 2026年3月改訂。独立した法律の施行日ではない | 大・短期は費用増、信頼確保には追い風 | セキュリティガイドライン6.1版 |
| 消費者保護 | 日本 | 支払手段の多様化を踏まえ、機能に応じた規律の整備等を消費者委員会が建議 | 2026年9月17日。対応報告期限は2027年6月。施行日は未定 | 大・保護水準の整合には追い風、実務負担は増加し得る | 消費者委員会・2026年9月建議 |
| 政策・需要 | 日本 | キャッシュレス国内指標の2030年中間目標を65%と設定 | 2025年12月のキャッシュレス推進検討会のとりまとめで設定(2026年3月31日の公表資料に記載)、目標年2030年 | 中・利用拡大に追い風。個社売上の保証ではない | 経済産業省・2025年キャッシュレス比率 |
| 消費者信用規制 | EU | 新消費者信用指令。対象拡大により一定の少額・短期・後払いも規律の対象へ | 2026年11月20日適用開始予定。基準日時点では未到来 | 大・保護の整合には追い風、審査・情報提供費用には向かい風 | EU消費者信用指令2023/2225 |
| 消費者信用規制 | 英国 | 第三者が提供する規制対象の後払いをFCA監督下へ | 2026年7月15日開始 | 中・適合事業者への信頼は追い風、参入費用は向かい風 | FCA・後払い規制 |
| 決済基盤・法規制 | EU | 即時振込規制の段階適用。ユーロ圏の決済機関・電子マネー機関への期限到来 | 2027年4月9日。主体・通貨圏により期限は異なる | 中・口座間決済には追い風、カード加盟店管理には競争圧力 | ECB・即時振込規制 |
| 経済・調達 | 日本 | 調達費用の上昇が信用供与の採算に反映 | 2026年3月期決算で実績確認。政策の施行日ではない | 大・調達と債権利回りの改定時差は向かい風 | クレディセゾン・2026年3月期決算補足資料;ジャックス・2026年3月期実績 |
割賦販売法の下では、カード番号の適切な管理や不正利用防止を、加盟店を含む取引関係の中で実施する必要がある。ガイドライン対応を認証画面の追加だけで完了とみなすべきではなく、情報の保護、委託先管理、利用通知、疑わしい取引への対応を組み合わせる(割賦販売法;セキュリティガイドライン6.1版)。
2025年の不正利用被害額は510.5億円で前年比8.0%減少したが、2026年は調査対象変更があるため、上期221.3億円との単純比較で改善幅を示すことはできない。被害額にはキャッシングの不正利用も含まれ、企業が最終的に負担する損失額とは異なる。規制対応の効果を見るには、被害額に加え、正常取引の拒否、本人確認の離脱、対応費用を自社データで確かめる(日本クレジット協会・2025年不正統計;日本クレジット協会・2026年第2四半期不正統計)。
国内の2026年9月の建議は、カード、後払い等の名称の違いより機能に応じた保護を重視する方向である。既存カード会社には長年整えてきた相談・紛争対応を提携先へ提供する機会があり、他方、新しい決済事業者には運用負担が増える可能性がある。これは、建議をもとにした分析であり、具体的な規制対象や負担額が確定したわけではない(消費者委員会・2026年9月建議)。
EU・英国の後払い規制も、カードの競争相手が規制の軽さだけで優位を持つ状況を変え得る。ただし、対象外となる契約や加盟店自身の支払猶予もあり、「すべての後払いが同一規制になる」とは説明できない。海外提携では日本のひな型を流用せず、対象契約、与信評価、表示、取消し、苦情処理を国ごとに照合する(EU消費者信用指令2023/2225;FCA・後払い規制)。
環境面では明細の電子化、カード素材、更新時の配送削減を検討できるが、業界共通の排出削減効果を示す数値は確認できない。人口減少と高齢化への対応では、紙や有人窓口を一律に廃止するのではなく、利用者の確認手段を確保しながら運用費を見直すことが実務上の課題となる。
人材と生産性
この業界の人材課題は、単純な従業者数の不足よりも、信用、決済システム、加盟店管理、紛争対応を横断できる人材の確保にある。公開統計だけで業界固有の求人倍率や付加価値生産性を確定できないため、人手不足の強さを一つの数値で断定しない。
経済センサスによる2021年6月の従業者数は6万3,323人である。一方、2025年賃金構造基本統計調査から計算した年収は744.3万円であり、対象産業には貸金業なども含まれる。従業者数と賃金の対象範囲・時点が違うため、両者を掛け合わせて業界の総人件費を算出することはできない(経済センサス・第9-2表;厚生労働省・2025年賃金統計)。
賃金水準を見る際には、基本的な月例給与に加え、賞与、経験年数、企業規模、職務構成の影響を分けて見る。今回の集計は毎月勤労統計のような同じ系列の賃上げ率を示すものではなく、一つの調査時点から個別職種の賃上げを断定しない。
| 人材領域 | 需給を判断する際に見る実務 | 生産性の確認指標 |
|---|---|---|
| 信用・債権管理 | 与信方針の変更、延滞先の対応、法務との連携 | 同じ申込群の延滞・貸倒れ、例外処理時間 |
| 加盟店管理 | 業態確認、販売方法の調査、苦情のある加盟店への対応 | 調査の滞留、苦情・返金の再発 |
| 決済システム・セキュリティ | 連続稼働、認証、外部委託、障害対応 | 障害時間、変更失敗、復旧時間 |
| 会員・紛争対応 | 本人確認、不正申告、返金、支払相談 | 初回解決率、再照会、未処理案件の年齢 |
これは不足人数を示した表ではなく、採用・配置を判断するための、公開情報からの分析である。情報セキュリティや個人情報の知識に加えて、割賦販売法、貸金業務を営む場合の貸金業法、ブランドルールを職務別に理解することが求められる。
取扱高を従業者数で割った指標は、外部委託の多さや発行・加盟店管理の二重計上で大きく変わる。国際ネットワーク企業と国内信販会社をこの指標で比較すると、与信・回収の負担の差を生産性差と誤認する。付加価値額と従業者数が同じ範囲で確認できる比較値は、確認した資料には見当たらないため、本稿では労働生産性の金額を示さない。
実務では、件数だけでなく、案件の難しさと再対応まで含めて部門別の工数を測る。システム更新や外部委託時には、日常業務に習熟した社員を規程・要件の管理に残し、委託先だけに判断知識が蓄積する状態を避けることが重要になる。
2030年に向けたシナリオ
2030年の見通しは、キャッシュレス化の進展だけでは決まらない。本稿では「カードが支払の接点を維持できるか」と「還元・信用・調達・安全対策の費用を収入で回収できるか」の二つを不確実性の軸とし、三つの姿を置く。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 利用拡大と採算改善 | 現金置換・法人利用を取り込み、発行・加盟店事業とも利益が伸びる | 継続利用が増え、承認と不正対策が両立。手数料・付加サービスで費用を回収 | 中。国内目標は追い風だが、価格への転嫁が条件 |
| 取扱高は増えるが利益は伸びにくい | 決済額は増加する一方、還元・調達・信用・運用費が利益を圧迫 | 利用獲得競争が続き、債権利回りや加盟店条件の見直しが費用上昇に遅れる | 相対的に高い。増収減益の企業事例と整合する中心シナリオ |
| 接点の移動と機能の分離 | ウォレット、後払い、口座間決済が顧客接点を持ち、カード会社は信用・保証・処理へ特化 | 代替経路の利用が拡大し、店舗・ECが接続先を変更。機能別の委託・再編が進む | 中。国内一斉ではなく、越境・大口加盟店等からの進展を想定 |
いずれも、条件付きの分析であり、市場規模の数値予測や発生確率は置いていない。2030年のキャッシュレス国内指標65%は経済産業省の政策目標であり、カード業界の成長率予測ではない(経済産業省・2025年キャッシュレス比率)。
中心シナリオを判別するには、決済額の成長と債権・利益の成長を分けて見る。例えば2026年8月のカード動態調査では、対象26社のショッピング信用供与額は前年同月比8.4%増である。しかし、この調査は年間市場統計と対象範囲が異なり、その増加率を年間市場全体へ機械的に当てはめてはならない(日本クレジット協会・2026年8月動態調査)。
| 先行指標 | 確認する統計・発表 | シナリオ判断への使い方 |
|---|---|---|
| カード取扱額と個別信用の増勢 | 日本クレジット協会の月次動態・年次統計 | 対象社数を固定して利用増と信用供与増を区別 |
| 不正被害額・被害率 | 日本クレジット協会の四半期公表 | 2026年の調査対象変更を境に系列を区別し、安全対策負担を点検 |
| 調達費用・貸倒関連費用・事業利益 | 各社の四半期決算、決算説明資料 | 取扱高の伸びより費用が速く増えていないか確認 |
| 支払手段別の構成 | 経済産業省のキャッシュレス決済比率 | 国内指標の定義をそろえ、カードの構成変化を確認 |
| 制度整備と企業再編 | 消費者委員会への対応報告、各社の適時開示 | 2027年の制度対応、銀行連携・加盟店基盤の統合を確認 |
経営計画では、中心シナリオだけを予算化せず、調達金利、信用費用、会員還元、加盟店手数料の変化に対する利益感応度を社内データで算定しておく。
経営・企画部門への示唆
経営上の焦点は「どれだけ決済を通すか」から、「どの機能を自社で持ち、誰のどの費用を引き受けるか」へ移っている。金利が上がる局面では、取扱高の規模よりも、残高を支える調達と信用の構造が各社の利益差を生む。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となる本文のデータ・事例 | 避けるべき判断 |
|---|---|---|---|
| 大手(銀行系、経済圏系、国際ブランド兼営) | 発行事業の調達を預金・口座と結び、還元・調達・信用費用を控除した会員別の採算で投資を配分する。代理購入は、発行会社側の購入権限・取消し・補償の規約を先に整える | 楽天銀行による楽天カードの子会社化(会社見込みで資金調達の最適化効果は中期的に年約530億円以上)、クレディセゾンの平均調達金利0.67%→0.94%、国内大手のVisa Agentic Readyへの参加(楽天グループ・再編の最終合意) | 会員数や取扱高の単純合算を統合効果とみなす |
| 中堅・中小(独立系信販、地域・流通系カード) | 資金を長く使う個品割賦は販売店・商品を絞り、利回りを改定できる契約期間に寄せる。資金を使わない保証、加盟店の入金照合支援などの手数料収入を柱に加える | 個別ショッピングクレジットの残高は年間取扱額の約1.9年分。同じ2026年3月期でも信販大手の経常利益は増減が分かれた(次項) | 大手と同じ還元競争で会員数を追う |
| 新規参入を考える企業(EC、ウォレット、後払い、銀行) | 自社の顧客接点に与信を組み込む場合も、加盟店管理と紛争対応は既存の発行会社・加盟店管理会社との分担から始める。データを使った利用枠の算定は、認定包括信用購入あっせん業の枠組みを検討する | 包括の登録240社のうち認定は4社。建議は名称より機能に応じた規律と、決済段階での支払停止や抗弁の接続の検討を求めた | 現行の規制の軽さを前提にした価格設定 |
どの立場でも、2027年6月に期限を迎える建議への対応報告と、2026年調査から対象が48社に変わった不正統計は、規制対応費と不正対策費を見直す節目になる。新しい系列が4四半期そろう2026年分の公表を待ってから、自社の被害率を業界の発生率と比べるのが妥当である(分析)。
通説と異なる見方
「取扱高が伸びれば、必要な資金も同じだけ伸びる」とはいえない。 2025年のカードショッピングは年間の信用供与額134兆5,861億円に対し期末残高23兆584億円で、残高は年間額の約17%(約2か月分)にとどまる。個別ショッピングクレジットは年間11兆4,523億円に対し残高22兆2,109億円で、約1.9年分の資金を使う。取扱高1円当たりの資金は個別信用がカードの約11倍であり、金利上昇の負担も取扱高ではなく残高の比率で効く(日本クレジット協会・カード年次統計;日本クレジット協会・個別信用統計)。
「金利上昇は信販会社に一律の逆風」とはいえない。 同じ2026年3月期で、ジャックスは営業収益が0.7%増えた一方、金融費用の増加などで経常利益が21.4%減少した。オリエントコーポレーションは経常利益が17.0%増加し、事業収益では個品割賦が1.6%減、銀行保証が7.4%増だった。資金を使わない保証収入の比重が調達費上昇の吸収力を分けた可能性があるが、海外事業や信用費用の違いも含むため、要因の分解は、公開情報からの分析である(ジャックス・2026年3月期実績;オリコ・2026年3月期決算短信)。
「加盟店手数料は3%前後」という相場観は、取扱額の実態とずれる。 公正取引委員会の委託調査では、加盟店ごとの手数料率の単純平均2.75%に対し、カード決済推定額で加重した平均は1.42%だった。取扱額の多くは低い料率の大口加盟店に集まり、高い料率は取扱額の小さい加盟店に多いことを示す。加盟店事業の採算は、大口には承認率と不正対策、小規模店には入金・照合の手間の削減と、別々の価値で守る方が合理的である(分析)(公正取引委員会・カード取引調査)。
公開情報ではわからないこと
- 機能別の採算:発行、加盟店管理、信用供与ごとの利益は、各社とも分けて開示していない。発行会社・加盟店管理会社の元担当者へのインタビューで、インターチェンジフィー、ブランド費用、還元費の水準感を取引の種類別に確かめ、業種・規模別の加盟店アンケートで端末費や入金周期を含む実効負担を測る。
- 主利用カードの決まり方:成人1人当たり3.1枚が発行されているが、稼働率や主利用を切り替える理由は統計にない。会員アンケートで明細に基づく支出構成を尋ね、還元条件の変更後の行動をパネル調査で追う。
- 代理購入の責任分担:ブランドの検証プログラムと国内初の本番取引は公表されたが、誤購入時の補償、加盟店に残す証跡、取消しの手順は規約として公開されていない。参加した発行会社・加盟店・ブランドの担当者へのインタビューと、各社規約の比較で確かめる。
- 提携・買収で確かめる論点:会員数ではなく、稼働会員、債権の契約時期別の延滞、販売店別の苦情・返品、調達の期間構成、基幹システムの更新期限、ブランド契約の承継条件を、デューデリジェンスで明細データを求めて確認する。預金と結ぶ統合では、会社が公表する調達効果の見込みの前提を、預金金利と調達期間を変えた感応度で検証する。
- 海外会員の訪日時の稼働:JCBは海外会員を3,800万人以上と公表しているが、訪日時に実際に使われる比率や加盟店の受入れ状況は公表されていない。台湾・ASEANでの現地調査(訪日経験者へのアンケート、現地の提携発行会社への訪問)で確かめる。
出典
以下は本文で使用した一次資料である。情報の基準日は2026年11月3日とし、公表日が明記されない継続更新ページは確認日を併記した。
- 日本クレジット協会「クレジットカードショッピング信用供与額・信用供与残高」(2026年3月31日公表の2025年年次統計、掲載表を確認)
- 日本クレジット協会「ショッピングクレジット信用供与額・信用供与残高」(2026年3月31日公表の2025年年次統計、掲載表を確認)
- キャピタル・ワン「Completes Acquisition of Discover」(2025年5月18日)
- 内閣府消費者委員会「支払手段の多様化に関する消費者問題についての建議」(2026年9月17日)
- ELYZA「ELYZAが、三井住友カードと入会審査における自動判定AIの利用を開始」(2026年7月10日)
- マスターカード「Mastercard、日本市場で初となる本番環境でのエージェンティック取引を実施」(2026年5月20日)
- 公正取引委員会(委託先:三菱UFJリサーチ&コンサルティング)「クレジットカードの取引に関する実態調査の事後検証について」(調査期間2024年12月~2025年3月。PDF内に公表日の記載なし)
- 経済産業省「登録包括信用購入あっせん業者一覧」(2026年9月末現在、資料の公表日記載なし)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・第9-2表」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表(J62~67)」(2026年3月24日)
- クレディセゾン「2026年3月期 決算補足資料(FACT BOOK)」(2026年5月15日、同年6月5日訂正)
- オリエントコーポレーション「2026年3月期決算短信」(2026年5月15日)
- ジャックス「2026年3月期財務ハイライト」(2026年3月期実績、公表日記載なし)
- 日本クレジット協会「クレジットカード発行枚数調査結果」(2025年11月14日)
- 日本クレジット協会「クレジットカード不正利用被害額・2026年第2四半期」(2026年9月7日)
- 経済産業省「2025年のキャッシュレス決済比率を算出しました」(2026年3月31日、同年6月18日更新)
- 厚生労働省「賃金構造基本統計調査・調査の概要」(公表日記載なし、2026年11月3日確認)
- 三井住友カード「DXへの取り組み」(公表日記載なし、2026年11月3日確認)
- ビザ「Visa、「Agentic Ready」プログラムを、日本を含むアジア太平洋地域の50社超のパートナーとともに始動」(2026年4月30日)
- 三井住友カード「三井住友カードとELYZA、お客さまサポートにおける生成AIの本番利用を開始」(2024年7月2日)
- JCB「JCBとトレンドマイクロ、カード利用者に安全・安心を届ける施策を展開~第一弾として詐欺メール等の判定機能を実証実験で提供~」(2025年8月20日)
- ELYZA「三井住友カードに提供した生成AIの活用成果を公開」(2025年6月19日)
- 三井住友カード「三井住友カードのコンタクトセンターにGen-AXのAIオペレーターを導入」(2025年12月3日)
- クレディセゾン「300万時間の業務削減へ」(ChatGPT Enterpriseの全社導入)(2025年9月1日)
- ビザ「Visa、インテリジェントかつプログラマブルなコマースを支える新たなAI、ステーブルコインおよびトークンのイノベーションをVisa Payments Forumで発表」(2026年6月11日)
- マスターカード「Fourth Quarter and Full Year 2025 Financial Results」(2026年1月29日)
- e-Gov法令検索「割賦販売法」(現行法)
- ビザ「Fiscal Fourth Quarter and Full-Year 2026 Financial Results」(同社IRサイト掲載PDF)(2026年10月27日)
- 三井住友カード「主要データ」(2025年度実績、2026年11月3日確認)
- 三井住友カード「SMBCファイナンスサービスとの合併」(2024年4月1日)
- 楽天カード「数字で見る楽天カード」(2025年度実績、2026年11月3日確認)
- JCB「会社概要・主要統計」(2025年度実績、2026年11月3日確認)
- 楽天グループ「楽天カード株式会社の一部株式譲渡完了のお知らせ」(2024年12月2日)
- 楽天グループ「楽天銀行株式会社の株式交付による楽天カード株式会社、楽天証券ホールディングス株式会社の子会社化等による楽天銀行を含む楽天グループのフィンテック事業再編に関する最終合意について」(2026年5月20日)
- 楽天グループ「フィンテック事業再編の効力発生及び法人所得税費用の計上に関するお知らせ」(2026年10月1日)
- クレディセゾン「クレディセゾンとスルガ銀行、新たなデジタルバンキングサービス「セゾンバンク(仮称)」を2027年初頭に開始」(2026年9月10日)
- 欧州中央銀行「Payments statistics: second half of 2025」(2026年7月22日)
- ニューヨーク連邦準備銀行「Household Debt and Credit・2026年第2四半期」(2026年8月11日)
- 米連邦準備制度理事会「Economic Well-Being of U.S. Households in 2025・Credit」(2026年5月公表)
- アメリカン・エキスプレス「Fourth-Quarter and Full-Year 2025 Financial Results」(2026年1月30日)
- アメリカン・エキスプレス「プラチナ・カード」(公表日記載なし、2026年11月3日確認)
- ペイパル「2025 Form 10-K」(2026年2月3日提出)
- ペイパル「Introducing PayPal World」(2025年7月23日)
- ペイディ「ペイパルによるPaidy全株式取得について」(2021年9月8日、同年10月13日完了追記)
- アディエン「H2 2025 Financial Results」(2026年2月12日)
- アディエン「スニーカーダンクに決済プラットフォームを提供開始」(2026年9月13日)
- アディエン「Adyen expands acquiring capabilities to Japan」(2021年5月18日)
- JCB「訪日JCB会員様向けアプリ「MyJapan+ by JCB」を台湾で提供開始」(2026年6月4日)
- ジャックス「海外事業」(公表日記載なし、2026年11月3日確認)
- クレジット取引セキュリティ対策協議会「クレジットカード・セキュリティガイドライン6.1版」(2026年3月)
- EU「Directive (EU) 2023/2225 on credit agreements for consumers」(2023年10月30日官報掲載)
- 英国金融行為規制機構「Regulating Buy Now Pay Later」(2026年7月15日更新)
- 欧州中央銀行「Instant Payments Regulation」(制度解説、公表日記載なし、2026年11月3日確認)
- 日本クレジット協会「クレジットカード不正利用被害額・2025年第4四半期」(2026年3月6日)
- 日本クレジット協会「クレジットカード動態調査・2026年8月」(2026年10月30日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
