エグゼクティブサマリー
この業界をひと言で表せば、顧客接点・資金・信用リスクを組み替えながら、残高の成長を回収後の利益に変える産業である。2026年11月3日時点では、市場の拡大と企業集約が並行しているが、調達費用と貸倒関連費用の増加により、成長の中身を問う局面にある。
要点
- 市場・構造: 全国の貸金業者の貸付残高は2025年3月末に43兆2,683億円、前年比5.0%増である。ただし約8割は事業者向けで、カード会社・リース会社等の貸付も含み、大手消費者金融だけの市場ではない。業界団体調査の消費者金融13社では、2026年8月末の住宅を除く無担保貸付残高が3,146,030百万円、前年比9.2%増となった。(金融庁「貸金業関係資料集」)(日本貸金業協会「月次統計・2026年8月」)
- 競争: 登録貸金業者は2026年8月末に1,416業者である一方、金融庁の消費者向無担保貸金業者区分では、2025年3月末の1,000億円超の4業者が消費者向無担保残高の89.1%を占める。通信・商取引企業の顧客接点との結合が、規模以外の競争軸になる。(金融庁「貸金業者数について」)(金融庁「貸金業関係資料集」)(オリックス・クレジット「当社株式の一部譲渡完了」)
- 海外: アコムの2026年3月期の海外金融事業はセグメント収益構成の20.0%を占める。米国では貸付を継続購入する外部資金との提携が拡大し、融資の組成と保有を分担するモデルが、日本の提携・海外展開にも示唆を与える。(アコム「統合報告書2026」)(TPG・ワンメイン「債権購入契約の拡大」)
- 制度: 銀行系消費者金融にも総量規制が適用される。2027年4月1日の本人確認方法の改正への対応に加え、欧州・英国での後払い規制拡大を、海外案件の採算・運用設計に反映する。(金融庁「貸金業法Q&A」)(警察庁「犯罪収益移転防止に関する年次報告書(令和7年)」)(EU「指令2023/2225」)(英国FCA「BNPL規制」)
- AI: 返済相談・書類処理・応対記録では実用が進む。SMBCは2026年9月に生成AIによる返済相談を開始しており、費用削減だけでなく、誤案内を防ぐ制御と人への引継ぎが実装上の焦点である。(SMBC「AIアシスタントの提供開始」)
経営・企画部門への示唆
- 大手: 保証残高が自社貸付を上回る段階では、保証料収入の伸びより代位弁済と貸倒関連費用の先行を管理指標に置き、銀行・通信などの提携先ごとに損失負担と審査基準の変更権を契約で明確にする。
- 中堅・中小: 4業者が消費者向無担保残高の約9割を占め、中小の多くは上限に近い金利帯にあるため、価格では対抗しにくい。返済原資を見極められる顧客群に絞り、調達先の分散と本人確認改正の費用を先に見積もる。
- 新規参入を考える企業: 顧客接点だけでは採算は決まらない。自前の登録、既存業者の取得、保証付き提携を損失負担と調達費用で比較し、ファクタリング等で登録が不要かどうかも取引の実態で確かめる。
業界データまとめ
国内貸金業は残高拡大と事業者減少が並行している。ただし、登録貸金業者全体、消費者金融会社の標本調査、雇用統計は対象が異なり、同じ市場の別指標として機械的に割り算してはならない。以下は2026年11月3日までに確認した公表資料である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の貸金業者の貸付残高43兆2,683億円(消費者向8兆4,874億円、事業者向34兆7,807億円)。カード会社・リース会社等を含む全登録業者の合計で、売上高ではない | 2025年3月末 | 金融庁「貸金業関係資料集」 |
| 市場の伸び | 上記貸付残高の前年比+5.0%(公表値)。前年は41兆2,240億円 | 2025年3月末 | 金融庁「貸金業関係資料集」 |
| 事業者数 | 貸金業登録業者数1,416業者。金融庁の登録業者数であり、店舗数ではない | 2026年8月末 | 金融庁「貸金業者数について」 |
| 従業者数 | 15,414人。産業小分類641「貸金業」の全事業所の従業者。クレジットカード業等や別分類の管理事業所は含まない | 2021年6月1日現在 | 総務省・経済産業省「2021年経済センサス・第9-2表」 |
| 平均年収 | 744.3万円(計算)。中分類64「貸金業,クレジットカード業等非預金信用機関」の一般労働者、男女計、企業規模計10人以上。476.4千円×12+1,726.2千円 | 2025年調査 | 厚生労働省「2025年賃金構造基本統計・産業中分類第1表」 |
| 消費者向無担保貸付残高 | 3,146,030百万円(前年比+9.2%)。月次調査の消費者金融業態13社、住宅向けを除く | 2026年8月末 | 日本貸金業協会「月次統計・2026年8月」 |
| 消費者向無担保貸付の有残件数 | 6,383,760件(前年比+5.7%)。同じ13社の住宅向けを除く契約件数であり、重複を除いた人数ではない | 2026年8月末 | 日本貸金業協会「月次統計・2026年8月」 |
| 消費者向無担保貸付の平均約定金利 | 年15.39%(前年同月比-0.01ポイント)。同じ13社の住宅向けを除く貸付 | 2026年8月 | 日本貸金業協会「月次統計・2026年8月」 |
金融庁の残高には事業者向け融資のほか、クレジットカード会社(10兆8,783億円)やリース会社(7兆237億円)等の貸付も含まれるため、43兆2,683億円を大手消費者金融の獲得可能市場とは扱わない。同じ資料の業態区分「消費者向無担保貸金業者」の貸付残高は3兆5,574億円(前年比7.7%増)である(金融庁「貸金業関係資料集」)。給与の産業分類は従業者数より広く、保証残高は貸付残高に加算すると同じ信用供与を二重計上する場合がある。月次調査は全登録業者を網羅しないため、その伸び率を全国残高に掛けて2026年の市場規模を推計していない。
AI・フィジカルAIの影響と経営の打ち手
収益を先に変えるのは、返済相談・書類処理・応対記録を担う生成AI・AIエージェントである。与信では従来型の予測モデルも使われ、文章生成能力と貸倒予測能力は別である。商品が無形の契約・債権であるため、現実空間で機械を動かすフィジカルAIの直接的影響は小さく、ATMの設置だけでは該当しない。
影響の全体像
工程を「集客・申込→本人確認・与信→契約・実行→期中管理・返済相談→延滞管理・回収」とし、資金調達・リスク管理が全工程を支える。このバリューチェーンマップの経済性は後章で補足する。表の時期は、日本で同種の業務に本格普及するまでの期間についての、公開情報からの分析であり、企業の導入予定ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 集客・申込 | 会話による申込案内、書類の不足確認 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | バジャジの会話型ボット、書類処理。バジャジ「FY2026年報・FINAI」 |
| 本人確認・与信 | 書類情報の整理と、検証可能なモデルによる信用評価 | データ・IoT | 実用(導入事例あり) | 2年以内 | SMBCのSAS Viya利用。データ分析の区分でありIoT機器ではない。SMBC「SAS Japan Customer Value Award 2026受賞」 |
| 契約・実行 | 契約関連ファイルの品質確認、処理漏れの抽出 | データ・IoT | 実用(導入事例あり) | 3〜5年 | バジャジのVision AIによるファイル処理。画像認識を物理ロボットとは扱わない。バジャジ「FY2026年報・FINAI」 |
| 期中管理・返済相談 | 契約情報を踏まえたチャット相談、応対後の記録作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | SMBCが2026年9月にサービス開始。SMBC「AIアシスタントの提供開始」 |
| 延滞管理・回収 | 連絡手段・時間帯の選択、返済相談の担当者への引継ぎ | 生成AI・AIエージェント | 実用(導入事例あり) | 3〜5年 | SMBCのコンタクト最適化AI(返済案内の時期・方法を検討)と業務支援AI(応対内容の要約等)。SMBC「AIアシスタントの提供開始」 |
業務はどう変わるか
第一に、返済相談が営業時間内の電話中心から、顧客が相談できる時間の会話へ移る。SMBCコンシューマーファイナンス(以下、出典表示ではSMBC)は2026年9月28日、契約・取引情報を参照する24時間365日のチャットによる返済相談を導入済みである。回答範囲の制御、別のAIによる確認、人への引継ぎを組み合わせる。実測の貸倒率改善は非公表で、相談件数の増加が回収率を改善するとは断定できない。(SMBC「AIアシスタントの提供開始」)
第二に、申込担当者の仕事は、書類を読む作業から、食い違いの理由を確かめる作業へ移る。インドのバジャジ・ファイナンス〈Bajaj Finance〉は2025–2026年度報告で、文書・会話のデータ化、音声・テキストボット、サービス用エージェント、Vision AIを稼働中の機能として公表している。日本への移植では、給与明細と本人申告・信用情報の不一致を例外案件とし、原本・訂正履歴を保存する。情報抽出だけでは書類の真正性や法定の本人確認完了を証明できない。(バジャジ「FY2026年報・FINAI」)
第三に、与信業務は審査の自動化率を競う段階から、誤承認・誤否決の両方を継続検証する段階へ進む。米国アップスタート〈Upstart〉は2025年決算発表で融資の90%超を同社の人手介在なしに処理すると説明するが、これは提供企業の公表値であり、日本で同じ比率や損失水準になる根拠ではない。国内ではSMBCがSAS Viyaを導入済みである。予測モデルと生成される説明文を別々に検証し、属性・チャネル別の承認率、延滞率、説明の再現性を確認する。(アップスタート「2025年通期決算」)(SMBC「SAS Japan Customer Value Award 2026受賞」)
第四に、回収担当者は大量の定型連絡から、返済困難の事情を把握する仕事へ比重を移す。SMBCは返済案内の時期・方法を検討するコンタクト最適化AIや、応対内容を要約する業務支援AIも公表しているが、返済約束の取得と持続可能な返済計画の成立は別である。受任通知や連絡先・時間帯の指定を連携し、法令上禁止される取立てや合意に反する連絡を防ぐことが求められる。平均処理時間だけで稼働可否を決められない。(SMBC「AIアシスタントの提供開始」)(金融庁「貸金業者向けの総合的な監督指針」)
主要プレイヤーと日本での展開
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| SMBCコンシューマーファイナンス | 日本 | 返済相談AIアシスタント、業務支援 | 契約情報に基づく相談・記録・担当者連携 | 展開済み。2026年9月の開始を公表。SMBC「AIアシスタントの提供開始」 |
| SASインスティテュート〈SAS Institute〉 | 米国 | SAS Viya | 消費者金融の与信分析・分析業務基盤 | 展開済み。SMBCの採用を確認。SMBC「SAS Japan Customer Value Award 2026受賞」 |
| アップスタート | 米国 | 融資審査・仲介プラットフォーム | 銀行・信用組合と消費者を接続し審査を自動化 | 未展開。対象サービスの日本提供は確認できず、公表事例は米国。アップスタート「2025年通期決算」 |
| バジャジ・ファイナンス | インド | FINAI、会話型ボット、サービスエージェント | 自社貸付の申込、書類処理、顧客対応 | 未展開。対象サービスの日本提供は確認できず、公表事例はインド。バジャジ「FY2026年報・FINAI」 |
「未展開」は対象サービスの確認結果であり、将来の不参入を意味しない。
人材・収益・競争への影響
分析では、転記・一次案内・記録の作業時間が減り、モデル検証、複雑な返済相談、データ権限管理が増える。与信・回収の経験者が例外条件を定義し、技術者が実装する分業が必要であり、作業時間減をそのまま人員削減率とはみなせない。アコムも統合報告書で、生成AIをはじめとするデジタル技術を活用した業務の抜本的な再構築を進め、効率化によって「ヒトにしかできない返済相談」に注力する方針を示しているが、効果の数値は公表していない。(アコム「統合報告書2026」)
費用対効果には利用料、回答監査、事故対応も含める。効率化の成果は金利引下げだけでなく、審査待ち時間短縮や相談拡充にも配分される。修正履歴や品質評価を外部基盤にしか残さなければ、切替費用と委託先への依存が増す。
管理課題は誤った契約説明、情報流出、差別的判断、不適切な取立てである。外部委託でも管理責任は残り、監督指針の委託先管理・顧客情報管理・苦情処理を会話と判断のログで検証できる設計が必要である。(金融庁「貸金業者向けの総合的な監督指針」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 返済相談の回答範囲を契約データと承認済み案内に限定 | 共通 | 今後6か月 | 誤案内と担当者の確認負担を抑制 | 契約データの更新時刻、禁止回答、人への引継ぎ条件 |
| 高 | 総量規制・収入証明の判定を生成文から分離 | 共通 | 今後6か月 | 法令チェックの再現性を確保 | 固定ルール、例外承認、証跡の保管 |
| 高 | 審査モデルを申込月別・属性別に事後検証 | 大手 | 今後12か月 | 承認拡大に伴う損失悪化を早期発見 | 返済実績、否決案件の検証可能性、独立した検証部門 |
| 高 | 督促前に接触禁止・相談中の状態を照合 | 共通 | 今後6か月 | 不適切接触と二重連絡を抑制 | 法務・回収・相談窓口の状態コード統一 |
| 中 | 書類抽出を既存審査と並行稼働させる | 中堅・中小 | 今後12か月 | 導入時の誤処理を把握 | 原本照合、誤読分類、外部送信範囲の設定 |
| 中 | 外部サービスに監査権・ログ返還・終了時移行を契約 | 共通 | 次回契約更新まで | 委託先変更と事故調査を可能にする | 再委託先、保存場所、削除・移行手順 |
よくある失敗は、通話時間の短縮を優先し、顧客の返済困難を聞き取れなくすることである。もう一つは、過去の承認顧客だけで検証して新しい顧客層にも安全と判断することである。効果測定には、再入電、苦情、早期延滞、担当者への差戻しを含め、効率と顧客保護を同じ会議で評価する。
業界の定義と市場構造
消費者金融・ノンバンクは、預金を主な原資とする銀行とは異なる資金調達で、個人・事業者への貸付や信用保証を提供する業界である。経営上の核心は貸付残高の大きさだけでなく、誰が顧客を獲得し、誰が資金を供給し、誰が最終的な信用損失を負うかにある。銀行系消費者金融も貸金業者であり、親会社が銀行であることを理由に貸金業法の適用から外れるわけではない。(金融庁「貸金業法Q&A」)
本稿の中心は、アコム、プロミス、レイク、アイフル等の個人向け融資、金融機関向け保証、事業者向けノンバンク融資である。住宅金融、カードキャッシング、資産担保融資は境界領域として必要な範囲で扱う。本業界の貸付市場は、銀行自身の貸付、カードのショッピング取扱高、純粋な決済代行、リース物件取得額を含まない。
ファクタリングも一律に貸金業とはいえない。売掛債権の売買であっても、契約名ではなく、買戻し義務や売主の負担など取引の実態によって貸付に該当し得るというのが金融庁の注意喚起である。したがって、新規参入の事業計画では「貸金業登録を要しない」という前提を商品名だけで置かず、損失負担と資金回収の仕組みを法的に確認する。(金融庁「ファクタリングの注意喚起」)
残高の内訳と推移
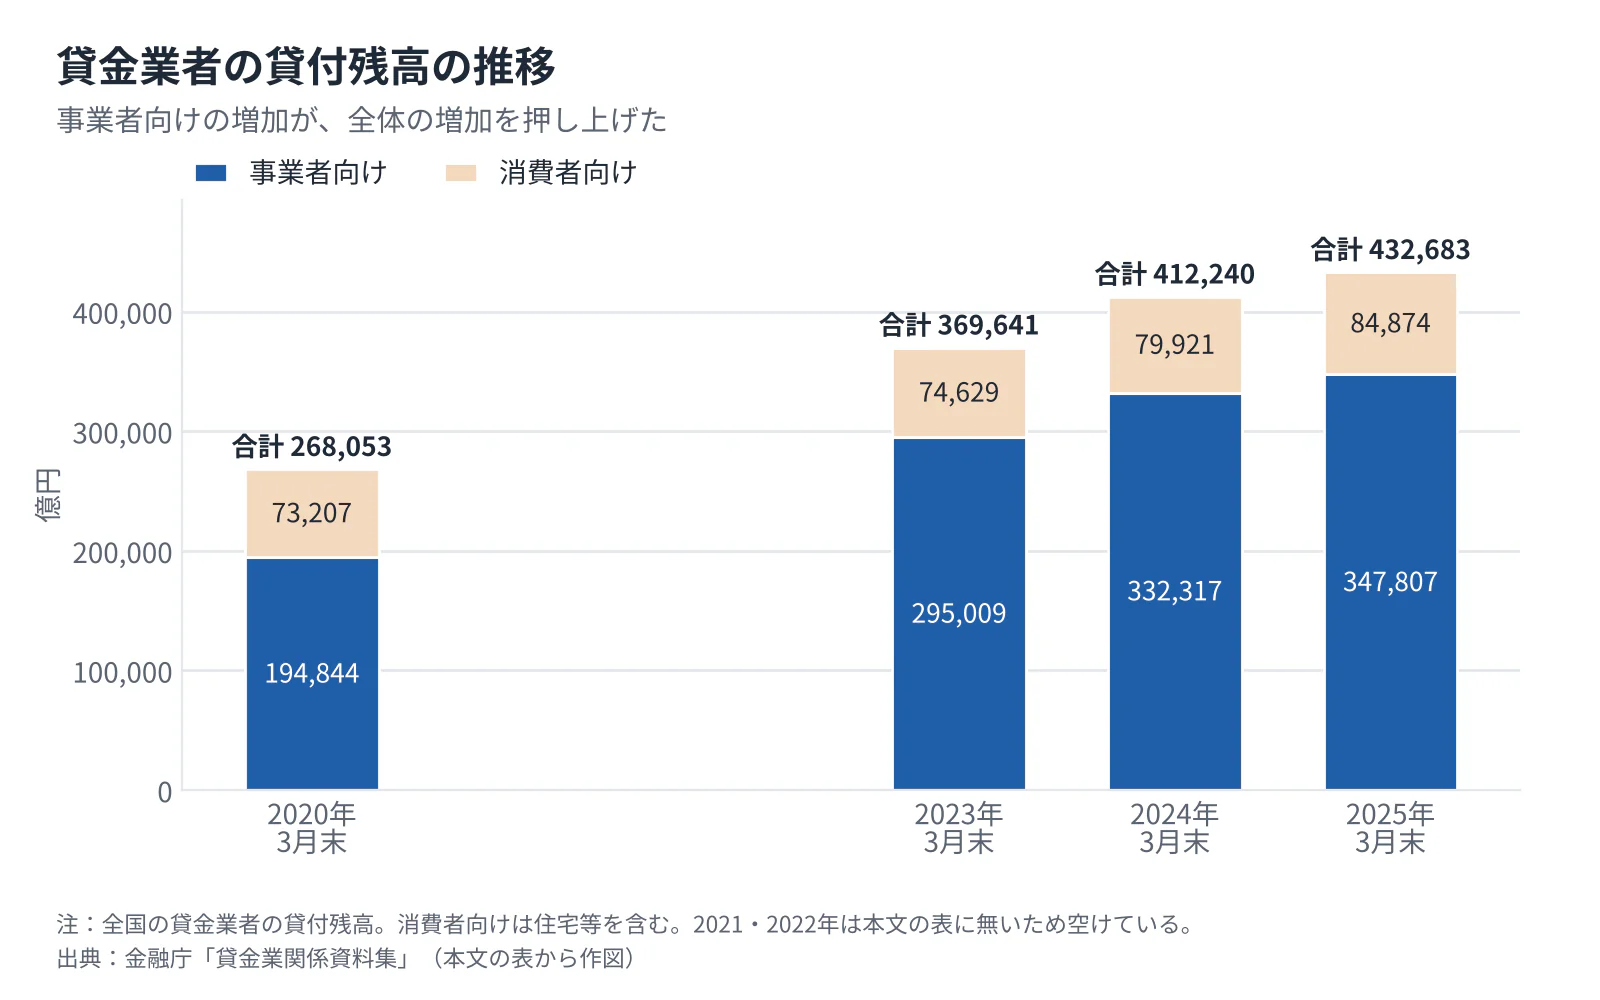 タップすると拡大して見られます
| 区分 | 2020年3月末 | 2023年3月末 | 2024年3月末 | 2025年3月末 | 読み取れること |
|---|---|---|---|---|---|
| 消費者向け | 73,207億円 | 74,629億円 | 79,921億円 | 84,874億円 | コロナ期の減少後に拡大。住宅等を含み、無担保小口融資に限定されない |
| 事業者向け | 194,844億円 | 295,009億円 | 332,317億円 | 347,807億円 | 全体の増加への寄与が大きく、個人需要だけでは説明できない |
| 合計 | 268,053億円 | 369,641億円 | 412,240億円 | 432,683億円 | 全国の貸金業者の貸付残高であり、毎年の新規貸付額とは異なる |
全数値の出典は金融庁の同一系列である。2020年3月末から2025年3月末までの年平均成長率は約10.0%(計算)だが、消費者向けは2021年3月末に70,954億円まで減少し、事業者向けは同時期に前年比約33%増(計算)と非連続に増えており、毎年一定に成長した市場ではない。(金融庁「貸金業関係資料集」)
需要面では家計の資金繰りや事業者のつなぎ資金があるが、市場増加への寄与を分解した公的統計はない。2026年の業界調査では事業者の使途に取引先への支払いが挙がる。供給面では、銀行との保証提携、既存顧客の追加利用、アプリ内の申込機会が重要になる。(日本貸金業協会「2026年度借入意識・行動調査(概要版)」)(SMBC「金融機関との協業」)(メルペイ「スマートマネーとは?」)
分析上重視するのは、人口だけでなく、所得に対する借入額、資金不足の期間、取扱チャネルである。返済長期化による残高増と新規需要増を区別し、残高・顧客数・回収速度を分けて見る。
顧客と需要の特性
顧客が買うのは資金そのものに加え、必要な時点に借りられる確実性と、無理なく返済できる使い勝手である。価格は重要だが、少額対応、無担保、手続きの分かりやすさも選択に影響する。したがって、広告上の最短融資時間や低い下限金利だけでは、顧客体験も採算も評価できない。
日本貸金業協会の2026年度調査では、個人の借入満足点として「金利が低いこと」29.6%、「申込み手順が分かりやすいこと」18.4%が挙がった。事業者が貸金業者を選ぶ理由は「小額で申込み可能」29.7%、「無担保で借入れできる」27.6%、「金利が低い・手数料が安い」25.7%である。調査は全国のインターネットモニターを対象とし、個人の借入経験者2,200人、借入経験のある小規模事業者1,300人などからなるため、日本の全世帯・全企業の構成比には読み替えない。(日本貸金業協会「2026年度借入意識・行動調査(概要版)」)
| 顧客・取引類型 | 選択の決め手 | 意思決定と営業上の注意 |
|---|---|---|
| 給与所得者等の一時的な資金需要 | 実際の適用金利、入金時期、家族等への配慮、返済方法 | 本人が申込む。広告金利と審査後の提示条件を分けて説明する |
| 既存借入のある個人 | 返済負担、利用可能枠、借換え条件、相談しやすさ | 他社残高・収入を確認し、追加利用が返済可能性を損なわないかを見る |
| 小規模法人・個人事業主 | 売掛回収までの速度、必要額、担保・保証条件 | 経営者が主導し経理が資料を準備。入出金予定と返済原資を確認する |
| 保証・融資業務の提携先となる銀行等 | 保証条件、審査回答、代位弁済、事務・苦情対応 | 商品部門、審査・リスク管理、システム、法務が検討し、稟議・接続試験を経る |
上表は契約・運用構造からの整理で、個別行の稟議経路の実査ではない。SMBCは保証に加え融資基盤・業務受託を提供し、事務負担削減も法人営業の提案対象になる。(SMBC「金融機関との協業」)
個人の乗り換えはアプリを変更するだけでは完了しない。新たな審査、他社借入の確認、返済日の調整が必要であり、資金需要が切迫するほど既存枠の使いやすさが選ばれやすいとみられる。法人提携はシステム接続と運用規程を伴うため、消費者の商品選択より変更負担が大きい。
需要と信用損失は景気に同時には反応しない。家計の所得減少や企業の回収遅延は借入需要を増やし得る一方、時間差で延滞を増やすため、申込増をそのまま追い風と解釈すべきではない。賞与・税納付・繁忙期等による資金移動は想定されるが、確認した資料だけでは業界共通の季節係数を特定できず、月次の前年同月比較で検証する。
バリューチェーンと収益構造
利益の源泉は「高い貸付金利」だけではなく、顧客獲得から完済までの費用と損失を差し引いた累積収支である。保証は銀行の資金と顧客基盤を利用できるが、代位弁済や回収の負担を伴う。残高を保有する融資、信用リスクを引き受ける保証、事務を提供する受託を区別することが、事業構成を評価する出発点である。
| 工程 | 主な役割・企業例 | 付加価値の源泉 | 経営管理で見る指標 |
|---|---|---|---|
| 集客・申込 | 大手の自社ブランド、ドコモ・メルペイ等の既存サービス接点 | 借入を必要とする顧客への接点と誤認を招かない案内 | 契約成立顧客当たり獲得費、申込離脱、流入別の早期延滞 |
| 本人確認・与信 | 貸金業者、保証会社、信用情報機関 | なりすまし排除と返済能力の把握 | 審査時間、承認率、初回返済の延滞、例外承認 |
| 契約・実行 | 貸金業者、送金・口座関連サービス | 正確な契約と必要時点での資金提供 | 実行率、契約訂正、入金不備 |
| 期中管理・返済相談 | 消費者金融・保証会社の管理部門 | 残高・返済状況の把握、早期の相談 | 回収率、残高推移、相談後の正常化、苦情 |
| 延滞管理・回収 | 各社の回収部門、適法な外部委託先 | 債権状態に応じた回収と損失管理 | 延滞期間別移行率、回収費用、償却後回収 |
資金調達・リスク管理はこの全工程を横断する。融資では利息収益から資金原価、貸倒関連費用、集客・管理費用を引く一方、保証では保証料から代位弁済後の回収見込みを考慮した費用と事務費を引く。業務受託は直接の貸付原資を必要としないが、稼働率、接続・運用費、委託契約の責任分担が採算を決める。SMBCが保証と業務基盤を組み合わせることは、この機能分解の具体例である。(SMBC「金融機関との協業」)
利益を見誤りやすい場所
アコムの2025年度の信用保証事業は、営業収益810億円、営業利益222億円であった。収益は前年比6.2%増である一方、利益は5.9%減であり、同社は信用保証残高と新規貸付数の増加に伴う貸倒関連費用の増加等を減益の理由に挙げている。信用保証残高は2026年3月末で1兆4,690億円であるが、これを無条件に「資金を使わない高収益事業」と評価することはできない。(アコム「第49期有価証券報告書」)(アコム「統合報告書2026」)
工程別利益を企業横断で比較できる公開データはない。集客と期中管理の貢献を費用額だけで順位付けせず、申込月・商品・獲得経路別に完済・貸倒れまでの累積採算を追って予算配分する。
コストと価格転嫁
| 費目 | アイフル連結・2026年3月期 | 営業費用に占める比率 | 含意 |
|---|---|---|---|
| 貸倒引当金繰入額 | 591.43億円 | 32.8%(計算) | 融資拡大時の引当計上と将来損失の変化が利益に効く |
| 支払手数料 | 265.52億円 | 14.7%(計算) | 決済・外部サービス等を含む費用の管理が必要 |
| 広告宣伝費 | 192.26億円 | 10.6%(計算) | 新規顧客獲得の競争が利益率を左右する |
| 金融費用 | 124.67億円 | 6.9%(計算) | 前期比31.1%増。調達条件の変化が直接費用化する |
比率の分母は営業費用1,805.88億円で、同社のカード・保証等を含む連結値である。これは業界平均ではなく、製造業の材料費に相当する主要変動要因が、信用費用と資金原価であることを示す事例である。(アイフル「2026年3月期決算短信」)
協会の月次調査による消費者金融13社の平均約定金利は2026年8月に15.39%で、前年同月からほぼ横ばいであった。法定上限に近い商品では調達金利上昇を販売価格へそのまま移せず、商品構成や承認条件、獲得費の見直しが必要になる。供給網の中心的リスクも物流ではなく、借入・社債等の満期集中、金融機関への依存、決済・信用情報・基幹システムの停止である。(日本貸金業協会「月次統計・2026年8月」)(日本貸金業協会「上限金利について」)
競争環境
個人向け無担保融資は、登録業者が多くても貸付資産が少数企業に集中する構造である。競争は銀行・通信・商取引サービスを含むグループ間へ広がり、貸付量と、他社に提供できる審査・保証・管理機能の両方が問われる。
金融庁の「消費者向無担保貸金業者」という業態区分では、2025年3月末に貸付残高1,000億円超の4業者が、同区分の消費者向無担保貸付残高3兆379億円の89.1%を占める。全貸金業や連結営業収益のシェアではない。登録1,416業者という裾野と資産集中は両立し、中小は地域・顧客・担保等で異なる領域に存在する。(金融庁「貸金業関係資料集」)(金融庁「貸金業者数について」)
五つの競争要因
強さと方向は、公表された市場構造・企業行動をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 大手への残高集中と、自社広告・グループ顧客接点の競争が並行。金融庁「貸金業関係資料集」オリックス・クレジット「当社株式の一部譲渡完了」 | 強まる |
| 新規参入の脅威 | 中 | 登録・与信・回収体制が必要だが、通信・商取引サービスが取得・内製で参入。日本貸金業協会「貸金業を始めるには」メルペイ「スマートマネーとは?」 | 強まる |
| 代替サービスの脅威 | 強 | 銀行融資、カード、親族等が資金調達先となり、利用目的で選択が変わる。日本貸金業協会「2026年度借入意識・行動調査(概要版)」 | 変わらない |
| 買い手の交渉力 | 中 | 個人は金利を重視するが、再審査が必要。法人の保証提携では条件・業務基盤を比較する。日本貸金業協会「2026年度借入意識・行動調査(概要版)」SMBC「金融機関との協業」 | 強まる |
| 資金・基盤の供給者の交渉力 | 強 | ノンバンクは外部調達に依存し、金融費用増が損益に表れる。アイフル「2026年3月期決算短信」 | 強まる |
国内主要企業の比較
| 企業・グループ | 規模・位置付け | 公表情報から分かる強み・事業構成 | 戦略上の違い |
|---|---|---|---|
| アコム | MUFG傘下。2026年3月期連結営業収益3,377.09億円。アコム「第49期有価証券報告書」 | 個人ローン、金融機関向け保証、アジア事業。アコム「統合報告書2026」 | 国内ブランドと提携保証、海外収益を組み合わせる |
| SMBCコンシューマーファイナンス/プロミス | 三井住友カードの完全子会社。SMBC「ファイナンスビジネス再編実施」 | 自社貸付に加え金融機関向け保証、融資基盤・受託。SMBC「金融機関との協業」 | カード・個人融資を同一グループ内で接続する |
| 新生フィナンシャル/レイク | SBI新生銀行グループ。SBI新生銀行「2025年度決算説明」 | 個人融資と保証をグループの金融事業に組み込む | グループの資金・顧客基盤との連携が論点。銀行部門を含む開示は単体と区別 |
| ムニノバホールディングス/アイフル | 2026年4月に持株会社設立。前身アイフル連結の2026年3月期営業収益2,146.93億円。ムニノバHD「設立のお知らせ」アイフル「2026年3月期決算短信」 | 個人融資、ライフカード、事業者金融、保証、システム関連事業 | 銀行の傘下に入らず、複数の事業会社を持つ構成へ移行 |
| ドコモ・ファイナンス | 旧オリックス・クレジット。ドコモが2024年に株式66%を取得。オリックス・クレジット「当社株式の一部譲渡完了」ドコモFG「会社情報」 | 既存の個人融資・保証事業と通信グループの顧客接点 | 金融会社の取得を通じて与信・運営機能を組み込む |
| メルペイ | メルカリアプリ内でスマートマネーを提供。メルペイ「スマートマネーとは?」 | 販売実績等を踏まえた条件提示、既存アプリからの申込 | 商取引で生まれる接点を融資サービスにつなぐ |
親会社の銀行・カードを含む売上高で対象事業を比較せず、非公表値を補うことは、本稿では対象外とする。
再編と参入が変えるもの
直近3年の再編は、ドコモの株式取得(2024年3月)、SMBCのカード会社傘下への移行(同年10月)、ムニノバ設立(2026年4月)が重要である。ムニノバはアイフルの商号変更ではなく完全親会社の新設であり、顧客接点・保証・決済等をグループで配置する動きと捉えられる。(オリックス・クレジット「当社株式の一部譲渡完了」)(SMBC「ファイナンスビジネス再編実施」)(ムニノバHD「設立のお知らせ」)
ただし、既存アプリを持つ企業が常に低金利で競争するとは限らない。メルペイはスマートマネーの上限金利を年15.0%から18.0%へ、2026年11月16日に引き上げる予定と公表している。11月3日時点では未実施であり、適用日未定の借入限度額変更と区別して見る。(メルペイ「スマートマネーとは?」)
分析から導かれる成功条件は、①資金需要の発生場所への接点(ドコモ・メルペイ)、②獲得後の損失管理、③保証・受託を通じた継続関係(SMBC)、④調達・収益源の分散(アコムの海外事業等)の四つである。広告量や残高順位だけでは充足度を判断できない。
競争と共同基盤も両立する。大手4社と日本信用情報機構は2025年8月25日から、なりすまし被害防止に向けた情報連携を開始した。疑いのある申込を慎重に確認する仕組みであり、情報共有を理由に機械的な拒絶が許されると解釈してはならない。顧客獲得は競争し、不正防止では協調するという役割分担が見える。(SMBCほか「なりすまし契約対策の協働取り組み」)
海外の動向と主要企業
海外からの影響では、融資の組成企業と保有資金の提供者との分業が重要である。米国の資本市場型、インドの総合ノンバンク型、欧州・中南米の国別適応型に分けて理解できる。ただし銀行・購入信用等の統計範囲が異なり、比較可能な世界総額と日本比率は確認できない。
米FRBによる2026年8月末の消費者信用残高は5,162.9 billion USD、うちファイナンス会社保有分は697.3 billion USDである(いずれも季節調整前)。住宅担保貸付を含まない一方、学生ローン等を含むため、日本の貸金業者の貸付残高とは範囲が異なる。同月の総残高の増加率は季節調整済みで前月比年率1.9%であり、前年比や市場予測ではない。(米FRB「G.19・2026年10月7日」)
インドではバジャジ・ファイナンスが2026年3月末の運用資産を509,975 crore INR、前年比22%増と公表している。これは一社の残高であり、インド市場全体の規模ではない。タイでは中央銀行が2026年10月の金融政策発表で、高い家計債務と低所得層の購買力の弱さを指摘しており、日本企業の海外展開では市場の人口成長と借り手の返済余力を別に評価する。(バジャジ「FY2026年報」)(タイ中央銀行「2026年10月金融政策発表」)
海外主要企業
売上指標は会計上の定義が異なるため、単純な規模順位には使わない。USDは米ドル、GBPは英ポンド、INRはインドルピーで、1 croreは1,000万である。日本での事業は対象融資サービスについての公式開示確認に限る。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ワンメイン・ホールディングス〈OneMain Holdings〉 | 米国 | 2025年12月期:利息収益5,455 million USD、その他収益720 million USD。統一的な売上高に代わる公表科目。ワンメイン「2025 Form 10-K」 | 非プライム層向け個人・自動車関連融資。店舗とオンラインを併用 | 2026年1月、TPGとの債権購入契約を2028年6月末まで延長し、約2.4 billion USDに拡大。TPG・ワンメイン「債権購入契約の拡大」 | 日本向け融資事業の開示を確認できず |
| エノバ・インターナショナル〈Enova International〉 | 米国 | 2025年12月期:Revenue 3,151,653千USD。エノバ「2025年通期決算」 | 個人融資と中小企業金融。NetCredit、OnDeck等を展開 | 2025年通期収益は前年比19%増。銀行免許の取得につながるグラスホッパー・バンコープ〈Grasshopper Bancorp〉の買収を計画したが、2026年9月14日に米通貨監督庁とFRBへの承認申請を取り下げた。エノバ「2025年通期決算」エノバ「銀行規制当局への申請取下げ」 | 日本向け融資事業の開示を確認できず |
| アップスタート | 米国 | 2025年12月期:Total revenue 1,043,857千USD。アップスタート「2025年通期決算」 | 銀行・信用組合等との融資仲介、外部資金との接続 | 2026年2月から月次の融資実行額開示を開始。自動車・住宅関連へ商品を拡張。アップスタート「2025年通期決算」 | 日本向け融資事業の開示を確認できず |
| バジャジ・ファイナンス | インド | 2026年3月期:Revenue from operations 81,982.38 crore INR、連結。バジャジ「FY2026連結財務諸表」 | 消費財購入、個人・事業者・住宅等を扱う総合ノンバンク | 2026年3月末の運用資産を前年比22%拡大。バジャジ「FY2026年報」 | 日本向け融資事業の開示を確認できず |
| インターナショナル・パーソナル・ファイナンス〈International Personal Finance、IPF〉 | 英国 | 2025年12月期:Revenue 737.5 million GBP。IPF「Annual Report 2025」 | 欧州・メキシコ等の個人信用。対面型とデジタル型を併用 | 2026年8月4日、米投資会社ベースポイント・キャピタル〈BasePoint Capital〉による買収が完了し、非上場の同社傘下となった。カード、小売提携、デジタルと対面の併用は2025年年報で説明。IPF「BasePoint Capitalによる買収完了」IPF「Annual Report 2025」 | 日本向け融資事業の開示を確認できず |
日本企業の立ち位置と波及
アコムの2026年3月期の海外金融事業はセグメント収益構成の20.0%を占める。タイのEASY BUY、フィリピン、マレーシア等が既存の収益源だが、この比率を業界全体へ広げることはできない。(アコム「統合報告書2026」)
分析では、今後2〜3年の日本への影響は、海外ブランドの直接参入よりも、債権購入・保証・共同組成を通じた提携が先行しやすい。ワンメインとTPGの契約は、継続的に発生する貸付を外部投資家へ移すことで、組成機能と保有資金を分担する事例である。日本のSBI新生銀行も組成・販売を組み合わせるO&Dを掲げており、国内に同種の発想が存在する。(TPG・ワンメイン「債権購入契約の拡大」)(SBI新生銀行「2025年度決算説明」)
外部資金へ移しても、買戻し・保証・管理義務によって損失負担は残り得る。市況悪化時に買い手が減っても、既存顧客を管理できるかが提携審査の要点となる。
外部環境と制度の変化
最優先事項は貸金業法の正確な運用と2027年の本人確認改正への対応である。海外では後払いの保護規制が広がる。表の影響は公開情報からの分析で、施行済み、未施行、企業実績を区別して示す。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制・本人確認 | 日本 | 非対面で本人確認書類の画像・写しを利用するリスクの高い方法を原則廃止し、ICチップ情報等を利用する方法へ移行 | 2027年4月1日施行予定。2025年6月24日公布 | 大・移行費用は向かい風、不正抑止は追い風 | 警察庁「2025年本人確認改正Q&A」警察庁「犯罪収益移転防止に関する年次報告書(令和7年)」 |
| 法規制・本人確認 | 日本 | 対面でもICチップ付き写真付き書類の提示方式を見直し、チップ情報の読取り等を求める | 2027年4月1日施行予定。2026年3月6日公布 | 中・店舗等の設備・手順変更が必要 | 警察庁「2026年本人確認改正Q&A」 |
| 法規制・消費者保護 | EU | 消費者信用指令CCD2が小口信用・一定の後払い等を対象に取り込み、信用力評価や情報提供を強化 | 2026年11月20日から適用予定 | 大・欧州事業の適応費用は向かい風、保護水準の整合は追い風 | EU「指令2023/2225」欧州委員会「金融サービスの消費者保護」 |
| 法規制・後払い | 英国 | 第三者貸手による一定のDeferred Payment CreditをFCA規制の対象にする | 2026年7月15日開始 | 中・対象事業者の認可・管理費用増。国内への直接適用はない | 英国FCA「BNPL規制」 |
| 経済・資金原価 | 日本 | ノンバンクの調達費用上昇が損益に表面化 | アイフルの2026年3月期実績、2026年5月15日公表 | 大・貸付利回りが追随しない場合は向かい風 | アイフル「2026年3月期決算短信」 |
| 社会・債務負担 | タイ | 高い家計債務と低所得層の購買力の弱さが消費を制約 | 2026年10月28日の中央銀行評価 | 大・現地貸付の成長と回収への向かい風 | タイ中央銀行「2026年10月金融政策発表」 |
貸金業法で誤解してはならない境界
総量規制は、貸金業者による個人への貸付について、原則として借入残高を年収の3分の1以内に制限する制度である。銀行自身の貸付は対象外だが、銀行グループの貸金業者による貸付は対象となる。クレジットカードでもキャッシングは対象であり、ショッピング利用は同じ扱いではない。(金融庁「貸金業法Q&A」)
収入証明書は、一社からの借入れが50万円を超える場合、または他の貸金業者からの借入れと合わせ100万円を超える場合に必要となる。「50万円以上」「100万円以上」と書き換えるのは不正確であり、基準以下なら返済能力調査が不要という意味でもない。法人への貸付は総量規制の対象外だが、個人事業主への事業性貸付には、事業・収支・資金計画等を考慮する例外の要件があり、事業資金という名称だけで一律に外れるわけではない。(金融庁「貸金業法Q&A」)
利息制限法の上限は、元本10万円未満が年20%、10万円以上100万円未満が年18%、100万円以上が年15%である。保証料等にも制限がある(監督指針Ⅱ-2-12「利息、保証料等に係る制限等」)ため、表示金利だけで適法性を判断しない。出資法上の年20%という刑事罰の上限と、利息制限法の上限(超過部分は無効で、貸金業者には行政処分の対象)は別であり、「20%まで一律に適法」ではない。(日本貸金業協会「上限金利について」)(金融庁「貸金業者向けの総合的な監督指針」)
住宅ローン等の除外貸付と、顧客に一方的に有利となる借換え等の例外貸付も区別が必要である。契約・広告・勧誘・取立ての義務は、総量規制の対象外の商品であることを理由に当然になくならない。企業の提携審査では、登録名義だけでなく、実際に誰が勧誘、媒介、貸付判断、回収を行うかを業務フローに落とし込んで確認する。(日本貸金業協会「総量規制が適用されない場合について」)(金融庁「貸金業者向けの総合的な監督指針」)
本人確認改正もマイナンバーカードだけに限定されず、ICチップを持たない者等の補完的手段がある(警察庁「犯罪収益移転防止に関する年次報告書(令和7年)」)。分析では、人口減少には店舗配置と相談手段の見直し、災害には返済相談・事業継続での対応が求められる。脱炭素・資源循環は融資先の設備投資・担保価値を通じて影響するが、市場成長への寄与は数値化できない。
人材と生産性
人材政策では与信・回収・顧客保護を横断して判断できる人材の維持が重要である。業界固有の欠員率を確認できないため、金融業全体の求人倍率や単一企業の給与で採用難を断定しない。
2021年経済センサスの小分類「貸金業」の従業者は15,414人である。一方、2025年賃金構造基本統計調査の中分類「貸金業,クレジットカード業等非預金信用機関」は、一般労働者の月額現金給与476.4千円、年間賞与等1,726.2千円で、算式による年収は744.3万円となる。前者は貸金業の事業所、後者はカード業等を含む雇用者集団であり、両者を組み合わせて業界の人件費総額を算出できない。(総務省・経済産業省「2021年経済センサス・第9-2表」)(厚生労働省「2025年賃金構造基本統計・産業中分類第1表」)
この年収は給与分布の中央値でも、新卒・中途採用の提示額でもない。同じ賃金表の平均年齢は43.1歳、平均勤続年数は14.9年であり、職員構成を含む平均値である。確認した資料の範囲では、同一定義による複数年比較と職種構成の調整を終えていないため、業界固有の賃上げ率は本稿では示さない。(厚生労働省「2025年賃金構造基本統計・産業中分類第1表」)
| 人材・機能 | 経営上不足させてはいけない能力 | 採用・育成で確かめること |
|---|---|---|
| 貸金業務取扱主任者 | 適正な助言・指導、営業所等の管理 | 有効な登録、配置要件、異動時の代替要員 |
| 与信・債権管理 | 返済原資と延滞原因の評価 | 契約時点から回収までを追った経験 |
| 法務・コンプライアンス | 広告、媒介、個人情報、取立ての適法性判断 | 商品・外部委託・苦情の横断確認ができるか |
| 財務・資金調達 | 資産と負債の期間管理、調達先との交渉 | 満期集中、担保余力、資金繰り悪化時の対応 |
| 保証提携・業務設計 | 金融機関の事務と貸付リスクの接続 | 接続後の例外処理・代位弁済・苦情まで設計できるか |
貸金業務取扱主任者は、営業所等ごとに貸金業の業務に従事する者50人に1人以上の配置が必要である。監督指針は、人数合わせだけでなく、主任者の機能や機能の発揮状況について評価とフォローアップが行われているかを確認項目としている(Ⅱ-2-1)。委託や雇用形態の変更によって従業者名簿の対象者や必要配置数がどうなるかも確認する。(日本貸金業協会「貸金業を始めるには」)(金融庁「貸金業者向けの総合的な監督指針」)
国内外で範囲を統一した付加価値系列は確認できず、古い従業者数で現在の売上高を割る生産性比較は、本稿では示さない。実務では処理時間、相談後の正常化率、誤処理・苦情の再発率、適正に管理できる債権数を併用する。顧客の相談機会を失わないよう、品質を人員計画の制約条件にする。
2030年に向けたシナリオ
2030年の帰結を左右する不確実性は、第一に家計・小規模事業者の返済余力と調達費用の組合せ、第二に顧客接点を持つ企業と貸付・保証機能の分業がどこまで進むかである。残高の拡大だけを前提にすると、損失増や提携条件の悪化を見落とす。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測や発生確率の計量推計ではない。
| シナリオ | 起きる条件 | 2030年の業界像 | 可能性の見立て |
|---|---|---|---|
| 管理可能な成長・大手中心 | 所得・売上が返済負担に追いつき、資金原価と信用費用の上昇が抑制される。既存大手の接点が維持される | 自社貸付と銀行向け保証が伸び、顧客保護・不正防止の固定費を吸収できる企業がシェアを維持 | 基本シナリオ。足元の残高増が続くには回収品質の維持が条件 |
| 接点と信用機能の分業拡大 | 通信・商取引・業務サービスが顧客を持ち、金融会社と継続的な保証・組成・債権購入契約を結ぶ | 表のブランドと、裏で審査・保有・回収する企業が分かれる。残高順位だけでは競争力を測れなくなる | 十分あり得る。国内の再編と海外の債権購入契約に先行例がある |
| 信用コスト上昇・供給選別 | 所得・売上の伸びが鈍り、延滞と調達負担が同時に上昇。外部資金の受入余力も弱まる | 新規承認が絞られ、既存債権の回収と資金繰りが優先される。中小では提携・譲渡・退出が増える可能性 | 無視できない下振れ。時期と規模を公表資料から数値化することはできない |
第一の軸には、アイフルの金融費用増と、アコムの保証事業の増収減益という既存の観測事実がある。第二の軸には、ドコモの金融会社取得、SMBCのグループ再編、ワンメインとTPGの継続債権購入契約という事例がある。従って三つのシナリオは空想的な業態変化ではなく、既に起きている変化の組合せである。(アイフル「2026年3月期決算短信」)(アコム「統合報告書2026」)(オリックス・クレジット「当社株式の一部譲渡完了」)(SMBC「ファイナンスビジネス再編実施」)(TPG・ワンメイン「債権購入契約の拡大」)
| 先行指標 | 確認先 | 判断のポイント |
|---|---|---|
| 無担保貸付の残高と有残件数の差 | 日本貸金業協会「月次統計・2026年8月」 | 残高だけが伸びる場合、利用額増と返済長期化を分解する |
| 貸付の平均約定金利 | 日本貸金業協会「月次統計・2026年8月」 | 資金原価上昇を吸収できる余地が残っているか |
| 貸倒関連費用と保証利益 | アコム「統合報告書2026」アイフル「2026年3月期決算短信」 | 増収に対して損失・引当費用が先行していないか |
| 資金調達費用・満期・担保設定 | アイフル「2026年3月期決算短信」SBI新生銀行「2025年度決算説明」 | 調達先の分散と新規貸付を継続できる余力があるか |
| 登録業者数と提携・再編の発表 | 金融庁「貸金業者数について」SMBC「ファイナンスビジネス再編実施」 | 退出による集中か、グループ内再編かを区別する |
経営会議では、指標の変化に応じて広告、承認条件、調達、提携投資をどう変えるかを定めておく。獲得単価が下がっても早期延滞が悪化すれば追加出稿の根拠にはならず、需要が弱くても回収品質と調達余力があれば保証・受託の獲得余地は残る。
経営・企画部門への示唆
貸付を増やす前に、資金・損失・顧客接点のどれを自社が持つかを決める。2025年3月末の貸金業者の貸付残高43兆2,683億円のうち消費者向けは8兆4,874億円にとどまり、消費者向無担保では4業者が残高の89.1%を占める。以下は公開情報に基づく戦略上の提案である。(金融庁「貸金業関係資料集」)
立場別の戦略の選択肢
| 立場 | 選択肢 | 本稿の根拠 | 最初に確かめる指標 |
|---|---|---|---|
| 大手 | 自社貸付より保証・受託の比重を高めるなら、提携先ごとに損失負担と審査基準の変更権を契約で固める | SMBCは保証に融資基盤・業務受託を組み合わせる。大手の保証事業でも増収減益が起きている(下記「通説と異なる見方」の2点目) | 提携先別の代位弁済率、保証料収入に対する貸倒関連費用の比率 |
| 中堅・中小 | 金利で大手と競わず、地域・業種・資金使途の知識で返済原資を確かめられる顧客群に絞る。基幹事務は外部基盤を使う | 消費者向無担保貸金業者261社のうち149社が金利16%超〜18%以下の帯にあるが、その残高は同区分の4.7%。登録業者は2020年3月末の1,647から2026年8月末の1,416へ減少 | 顧客群別の損失率、調達先の数と満期、2027年4月の本人確認改正への対応費用 |
| 新規参入を考える企業 | 自前の登録、既存業者の取得、保証付き提携を、損失負担と調達費用で比較する。ファクタリング等で登録不要とみる場合も、買戻しや売主負担の条件を法的に確かめる | ドコモはオリックス・クレジットの66%を取得した。メルペイは自社で登録し、上限金利を年15.0%から18.0%へ引き上げる予定 | 既存顧客のうち資金需要がある層の比率、獲得経路別の早期延滞率 |
(金融庁「貸金業関係資料集」)(金融庁「貸金業者数について」)
分析では、三つの立場に共通する分岐点は調達費用である。アイフルの金融費用は前年比31.1%増えたが、13社の平均約定金利は前年同月比0.01ポイント低下しており、資金原価の上昇を価格に移す余地は小さい。中小の多くは利息制限法の上限(元本10万円以上100万円未満で年18%)に近い金利帯で小口の顧客を扱っており、調達費用が上がっても価格では吸収できない。大手は保証によって自社資金を使わずに残高を伸ばせるが、損失は手元に残る。2027年4月の本人確認改正のような固定費の増加も、残高の小さい事業者ほど重くなる。大手4社が日本信用情報機構と始めたなりすまし情報の連携のように、不正防止の基盤は共同で持ち、獲得と審査で競う分担が固定費を抑える選択肢になる。中小と新規参入者にとっては、調達条件と固定費の負担能力が、存続と参入の条件になる。(アイフル「2026年3月期決算短信」)
通説と異なる見方
- 「ノンバンクの成長は個人の借入増による」とは限らない。2020年3月末から2025年3月末に貸金業者の貸付残高は16兆4,630億円増えたが、うち事業者向けが15兆2,963億円と約93%(計算)を占め、消費者向けの増加は1兆1,667億円である。個人の需要だけで市場の伸びを説明すると、事業者向けの審査・回収能力への投資判断を誤る。
- 「保証は貸付原資を使わないので低リスク」とは限らない。アコムの信用保証残高は2026年3月末に1兆4,690億円と、自社の営業貸付金9,982億円を上回る。その保証事業は2025年度に営業収益が6.2%増えた一方、営業利益は5.9%減り、同社は保証残高と新規貸付数の増加に伴う貸倒関連費用の増加を理由に挙げる。保証の拡大は、提携先の顧客の損失を自社が引き受けることでもある。(アコム「第49期有価証券報告書」)
- 「価格競争は金利の引下げで起きる」とは限らない。13社の平均約定金利は15.39%でほぼ横ばいである一方、新生フィナンシャルのレイクは2025年3月開始の「365日間無利息」が好調で、新規顧客を15.9万件から21.4万件に増やした。メルペイは上限金利を引き上げる。分析では、競争の手段は表示金利よりも、初期の無利息期間や申込の手軽さに移っている。(SBI新生銀行「2025年度決算説明」)
公開情報ではわからないこと
- 保証提携の損失分担: 保証料率、代位弁済の発生率、提携先が審査基準を変える権限は開示されていない。提携や保証会社の買収を検討する際は、提携銀行の商品・リスク管理部門と保証会社の双方へのインタビューと、保証契約書の精査で確かめる。
- 獲得経路別の採算: アプリや提携先から来た顧客と自社広告で獲得した顧客で、早期延滞や獲得費の回収期間がどう違うかは公表されない。提携候補から匿名化した申込月別データの提供を受け、経路別の累積損益を共同で検証する。
- 中小業者の存続力と譲渡の意向: 主任者や回収担当の属人化、調達先の数、後継者の有無は統計にない。財務局・都道府県の登録情報で候補を絞り、経営者へのインタビューと現地訪問で確かめる。買収では、過払金関連の潜在債務と苦情・訴訟の記録も確認する。
- 本人確認改正による申込の離脱: 2027年4月にICチップ読取り等へ移ったとき、申込の途中離脱がどれだけ増えるかは不明である。申込画面の利用者テストと、読取り方式を先に導入した事業者へのヒアリングで、離脱率と対応費用を見積もる。
- 海外の外部資金の条件: エノバは銀行買収の承認申請を取り下げ、IPFは投資会社の傘下で非上場となった。資金の出し手が変わりつつあるが、債権購入の価格、買戻し条件、投資家が撤退したときの管理の継続は非公表である。現地の投資家と提携候補への訪問調査で、契約条件を比較して確かめる。
出典
数値は官公庁・業界団体の原表と企業の公式資料に基づく。公表日が明記されない資料は確認日を示し、本文の分析・見立ては公表事実と区別した。
- 金融庁「貸金業関係資料集・令和6年度」(2025年11月28日)
- 日本貸金業協会「月次統計資料・2026年8月度」(2026年10月30日)
- 金融庁「貸金業者数について(令和8年8月末時点)」(2026年10月7日)
- オリックス・クレジット「当社株式の一部譲渡完了に関するお知らせ」(2024年3月29日)
- アコム「統合報告書2026」(2026年9月)
- TPG・ワンメイン「Forward Flow Agreementの延長・拡大」(2026年1月14日)
- 金融庁「貸金業法Q&A」(公表日記載なし、2026年11月3日確認)
- 警察庁「犯罪収益移転防止に関する年次報告書(令和7年)」(2026年公表)
- 欧州連合「Directive (EU) 2023/2225」(2023年10月30日官報掲載)
- 欧州委員会「Consumer protection in financial services」(公表日記載なし、2026年11月3日確認)
- 英国FCA「Regulating Buy Now Pay Later」(2025年7月16日公表、2026年7月15日更新)
- SMBCコンシューマーファイナンス(プロミス)「生成AIを活用したAIアシスタントの提供を開始」(2026年9月28日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計・産業横断的集計第9-2表」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日)
- バジャジ・ファイナンス「Annual Report 2025–2026・FINAI Transformation」(2026年公表、日付記載なし)
- SMBCコンシューマーファイナンス「SAS Japan Customer Value Award 2026において SAS Customer Champion Awardを受賞」(2026年7月23日)
- アップスタート「Fourth Quarter and Full Year 2025 Results」(2026年2月10日)
- 金融庁「貸金業者向けの総合的な監督指針」(令和8年10月版、2026年11月3日確認)
- 金融庁「ファクタリングの利用に関する注意喚起」(公表日記載なし、2026年11月3日確認)
- 日本貸金業協会「資金需要者等の借入意識や借入行動等に関する調査報告(概要版)・2026年度」(2026年10月30日)
- SMBCコンシューマーファイナンス「金融機関との協業」(公表日記載なし、2026年11月3日確認)
- メルペイ「メルペイスマートマネーとは?」(公表日記載なし、2026年11月3日確認)
- アイフル「2026年3月期決算短信」(2026年5月15日)
- 日本貸金業協会「上限金利について」(公表日記載なし、2026年11月3日確認)
- 日本貸金業協会「貸金業を始めるには」(公表日記載なし、2026年11月3日確認)
- アコム「第49期有価証券報告書」(2026年6月16日提出)
- SMBCコンシューマーファイナンス「三井住友カード及びSMBCコンシューマーファイナンスのファイナンスビジネス再編実施に関するお知らせ」(2024年9月26日)
- SBI新生銀行「2025年度決算説明会資料」(2026年5月1日、5月25日更新)
- ムニノバホールディングス「設立に関するお知らせ」(2026年4月1日)
- NTTドコモ・フィナンシャルグループ「会社情報・沿革」(公表日記載なし、2026年11月3日確認)
- SMBCコンシューマーファイナンスほか「貸金業大手4社、なりすまし契約対策の新たな協働取り組みを開始」(2025年8月25日)
- 米連邦準備制度理事会「Consumer Credit—G.19」(2026年10月7日)
- バジャジ・ファイナンス「Annual Report 2025–2026」(2026年公表)
- タイ中央銀行「Monetary Policy Committee’s Decision 5/2026」(2026年10月28日)
- ワンメイン・ホールディングス「2025 Form 10-K」(2026年2月6日)
- エノバ「Fourth Quarter and Full Year 2025 Results」(2026年1月27日)
- エノバ「Enova Withdraws Bank Regulatory Applications」(2026年9月14日)
- バジャジ・ファイナンス「Annual Report 2025–2026・Consolidated Financial Statements」(2026年公表)
- インターナショナル・パーソナル・ファイナンス「Annual Report 2025」(2026年公表)
- インターナショナル・パーソナル・ファイナンス「US BasePoint Capital LLC Completes Purchase of UK-based global lender International Personal Finance PLC」(2026年8月4日)
- 警察庁「2025年6月24日公布・犯罪収益移転防止法施行規則改正Q&A」(2025年6月24日)
- 警察庁「2026年3月6日公布・犯罪収益移転防止法施行規則改正Q&A」(2026年3月6日)
- 日本貸金業協会「総量規制が適用されない場合について」(公表日記載なし、2026年11月3日確認)
