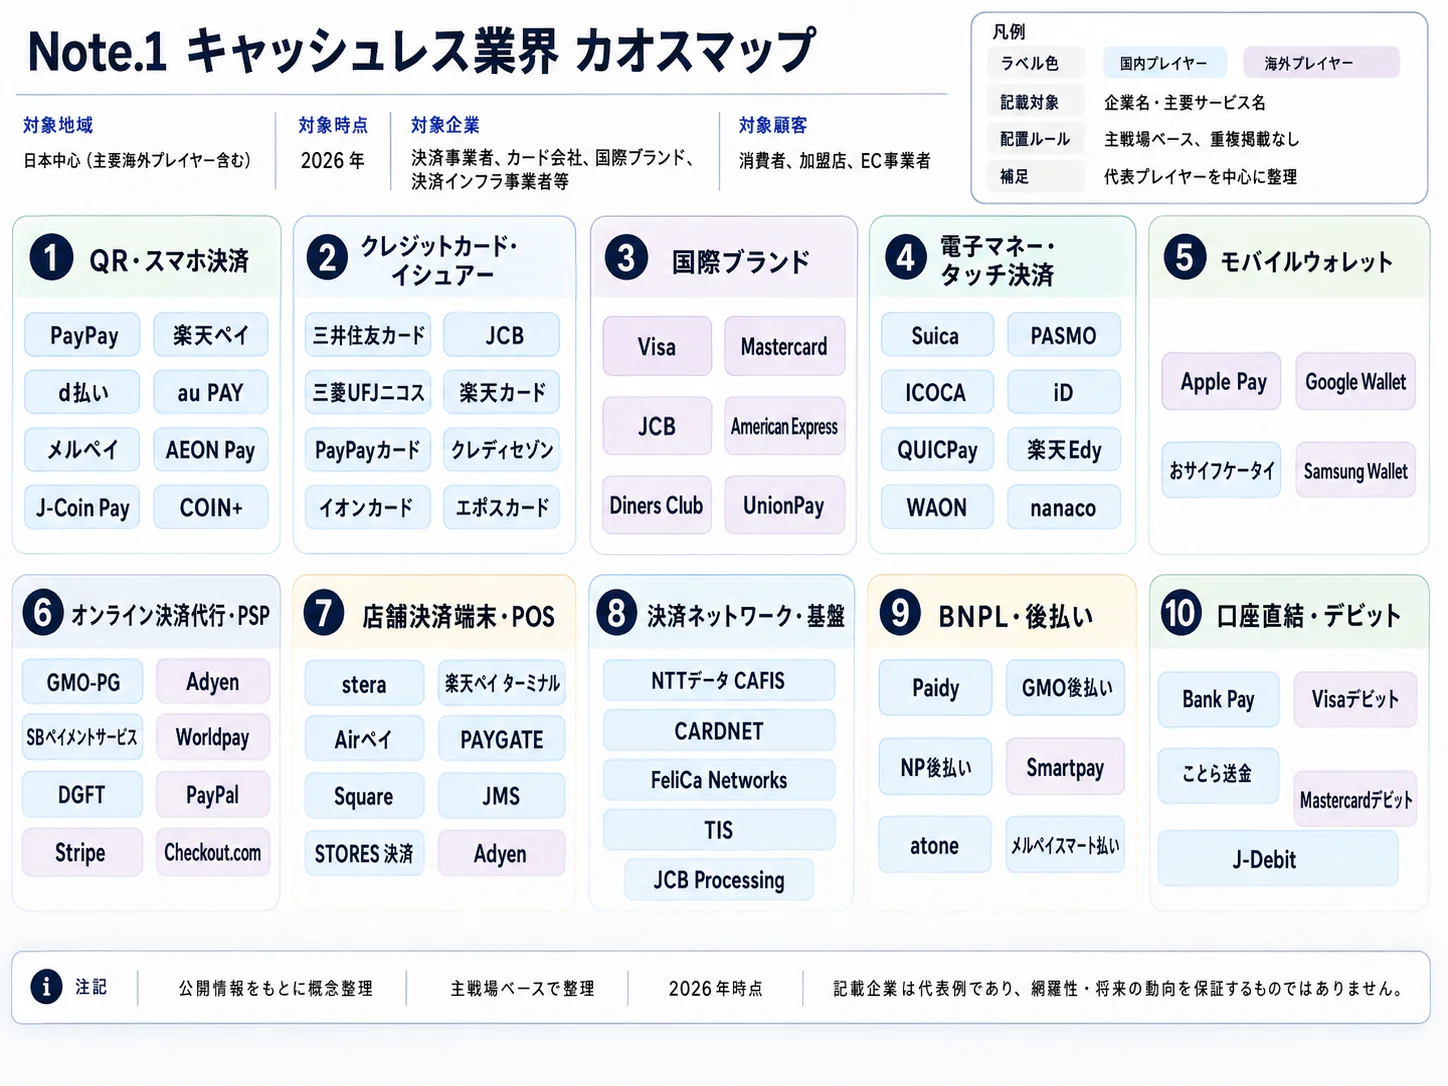
エグゼクティブサマリー
この業界をひと言で表すと、支払方式の普及競争から、日常の顧客接点と加盟店の採算をめぐる競争へ移る決済インフラ産業である。QR・電子マネー・タッチの併存が続くなか、成長を評価するには、取扱高に加え、資金源、利用継続、入金・返金を含む運用を確かめる。
要点
- 市場は成長するが、方式によって明暗が分かれる。 経産省の集計では、2025年のコード決済は16兆5,882億円で前年比22.6%増、電子マネーは6兆38億円で3.0%減である(前年比は計算)。カード経由の利用を含む協議会のコード決済店舗利用金額は22兆6,017億2,100万円である。(経済産業省「キャッシュレス決済額・比率の内訳の推移」、キャッシュレス推進協議会「コード決済利用動向調査」、日本銀行「決済動向・2026年9月」)
- 普及率は定義変更を踏まえて読む。 経産省の2025年キャッシュレス比率58.0%は新しい国内指標であり、従来指標との単純比較はできない。コード決済の取扱高にもカード由来の利用が含まれ、タッチ決済を別市場として加算することはできない。(経済産業省「2025年キャッシュレス決済比率」)
- 競争の単位がアプリから複合サービスへ広がる。 AEON PayとWAONの統合、d払い等のドコモFGへの承継、モバイルSuica内のteppay開始は、既存顧客を複数の決済・金融機能につなぐ動きである。(イオン・イオンFS「AEON PayとWAONが統合」、NTTドコモ「運営会社変更」、JR東日本「新コード決済サービス「teppay」が2026年10月20日よりスタート」)
- 海外接続と制度対応が事業範囲を変える。 JPQR Global等の相互接続が進む一方、日本では2026年6月に越境収納代行等の規律が整備され、2027年4月には本人確認方法が変わる。提携契約では利用者獲得だけでなく、資金保全・返金・顧客対応の分担が重要になる。(キャッシュレス推進協議会「QRIS連携開始」、金融庁「2026年6月施行の改正資金決済法」、金融庁「オンライン本人確認Q&A」)
- AIの重点は、支払権限と例外処理である。 国内でも、AIエージェントが購買・支払を行う本番環境での初の取引が公表された。顧客対応や不正対策の実用化と区別し、本人同意、金額制限、取消・紛争時の責任を設計する。(Mastercard「日本でのエージェント取引」、PayPayカード「AIチャット注意事項」)
経営・企画部門への示唆
- 大手は、登録者数や総取扱高ではなく、残高・後払い・カード紐付けの資金源別に、還元と与信費用を差し引いた粗利で投資を配分する。決済の収益は加盟店手数料だけでなく、与信収益にも支えられている。
- 中堅・中小は、全国規模の還元競争を避け、特定業種・地域の加盟店の売上・返金・入金の照合を一体で処理する機能で選ばれる。同じブランドでも契約経路で料率が異なり、その差が運用の対価になる。
- 新規参入は、受付網を既存のコード・電子マネー網に乗せ、自社の交通IC・ポイントの上限や不便を解消する用途から始める。自社売上の支払方式の置き換えは増収に数えず、本人確認は2027年4月の変更を前提に設計する。
業界データまとめ
コード決済の伸長とIC型電子マネーの減少が同時に進んでいる。以下は2026年11月3日までに確認した公表資料に基づき、国内の買い物決済を中心に取扱高と事業者収入を区別した表である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 22兆5,920億円(計算)。コード決済16兆5,882億円+電子マネー6兆38億円。経産省のキャッシュレス決済額の内訳で、コード決済はクレジットカード・ブランドデビットの紐付け・チャージ分を除く。タッチ決済はクレジット・デビットに含まれ、この値に含まない | 2025年 | 経済産業省「キャッシュレス決済額・比率の内訳の推移(2010~2025年)」 |
| 市場の伸び | 前年比+14.6%(計算。2024年は19兆7,171億円)。内訳はコード決済+22.6%、電子マネー−3.0% | 2025年 | 経済産業省「キャッシュレス決済額・比率の内訳の推移(2010~2025年)」 |
| 事業者数 | 資金移動業登録84社/第三者型前払式支払手段の登録発行者787者。海外送金・商品券等を含み、重複があるため合算不可 | 2026年9月30日現在 | 金融庁「資金移動業者登録一覧」 金融庁「前払式支払手段(第三者型)発行者登録一覧」 |
| 従業者数 | 3万5,440人(参考値)。中分類「補助的金融業等」(2013年改定の分類)の従業者(2,093事業所)。2023年改定でQR・電子マネーが例示された細分類6619を含むが、信用保証・信託業等も含み、QR・電子マネー事業者がすべてこの分類に格付けされているとは限らない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・第9-2表」 |
| 平均年収 | 726万700円(計算)。中分類「補助的金融業等」、一般労働者・男女計・企業規模計10人以上。月額45万7,200円×12+年間賞与等177万4,300円。決済以外の業務を含む近接分類 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表J」 |
| コード決済店舗利用金額(協議会) | 22兆6,017億2,100万円、前年比+21.2%(計算)。オンライン等と、カードの紐付け・チャージによる利用6兆134億8,200万円を含む(カード等との重複調整前)。調査協力事業者は2024年14社、2025年13社 | 2025年 | キャッシュレス推進協議会「コード決済利用動向調査・2026年10月30日公表データ」 |
| キャッシュレス決済比率 | 国内指標58.0%、対応する決済額162.7兆円。クレジット・デビット・IC型電子マネー・コード決済の合計 | 2025年 | 経済産業省「2025年のキャッシュレス決済比率を算出しました」 |
| コード決済の半期取扱高 | 店舗利用金額12兆7,416億2,000万円(2026年1~6月の月次公表値の合算・計算)。年率換算はしない | 2026年1~6月 | キャッシュレス推進協議会「コード決済利用動向調査・2026年10月30日公表データ」 |
| IC型電子マネー決済金額 | 月間4,811億円、前年同月比−7.2%。プリペイドIC型8社、交通乗車・乗車券購入を除く | 2026年8月 | 日本銀行「決済動向(2026年9月)」14頁・電子マネー |
| コード決済MAU | 各サービスの月間アクティブユーザー合計1億533万人。同一人物の複数サービス利用を重複計上し、一部事業者を含まない | 2026年6月 | キャッシュレス推進協議会「コード決済利用動向調査・2026年10月30日公表データ」 キャッシュレス推進協議会「コード決済利用動向調査・2026年1~6月」 |
58.0%は分母から持ち家の帰属家賃等を除く国内指標で、従来指標と直接つながない。経産省のコード決済16.6兆円はカード等との重複調整後、協議会の22.601721兆円は調整前である。従業者数と年収は、業界単独で切り出せないため、いずれも近接分類「補助的金融業等」の参考値である。(経済産業省「2025年のキャッシュレス決済比率を算出しました」、総務省「日本標準産業分類・細分類6619」)
AI・フィジカルAIの影響と経営の打ち手
影響が大きいのは、支払代行、問い合わせ対応、不正判定である。価値は支払画面から、同意・権限・処理結果を証明する機能へ広がる。物理的に動く工程が少なくフィジカルAIの直接効果は限定的であり、顔認証や通常のセルフレジとは区別する。
影響の全体像
本稿のバリューチェーンは「利用者登録・加盟店接続」「購買・支払指図」「認証・決済処理」「清算・入金・照合」「販促・顧客対応」の5工程である。段階は公表事実、時期は2026年11月を起点とする、公開情報からの分析にもとづく普及見通しであり、企業の発売予定ではない。「データ・IoT」には、生成AIと区別するため従来型の機械学習、画像認識、定型自動処理を含める。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 利用者登録・加盟店接続 | 登録後に利用者・取引のリスクを継続評価する | データ・IoT | 実用(導入事例あり) | 2年以内 | Stripe「Sessions 2026」。機能ごとの提供範囲・国は要確認 |
| 購買・支払指図 | 利用者の条件に従い予約と支払をエージェントが実行する | 生成AI・AIエージェント | 実証中 | 3〜5年 | Mastercard「日本でのエージェント取引」。日本の本番環境で初の取引を実施した段階であり、一般普及とは区別 |
| 認証・決済処理 | 取引をスコアリングし、疑わしい支払を止める | データ・IoT | 実用(導入事例あり) | 2年以内 | Stripe「Radar」、Visa「Payments Forum 2026」(取引データで学習したAIモデルを不正検知と誤拒否の削減に使う方針) |
| 認証・決済処理 | 顔情報と登録済み支払手段を結び付け、提示操作を減らす | データ・IoT | 実証中 | 3〜5年 | NEC等「PayCAS顔認証決済」。2026年9~11月に社員食堂でテスト導入 |
| 清算・入金・照合 | 売上・返金・手数料を入金明細に結び付けて照合する | データ・IoT | 実用(導入事例あり) | 2年以内 | Stripe「Payments機能」、Adyen「日本でユニファイドコマースの本格展開」。これは定型自動化であり生成AIではない |
| 販促・顧客対応 | 質問に対応する承認済み回答を選び、適切な窓口へ案内する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | PayPayカード「AIチャット注意事項」。隣接するカード業務の実例。KDDI「自律型AIエージェントによるお問い合わせ対応を開始」。au PAY等の問い合わせで導入 |
業務はどう変わるか
第一に、「画面を操作した本人」の確認から「誰に何を委任したか」の確認へ移る。 現行のオンライン決済では、利用者が商品・金額・支払方法を選択する。一方、Mastercardは2026年5月、日本の本番環境でAgent Payを用いて送迎予約を完了する取引を実施した。国内で本番環境の取引が実施されたが、あらゆる加盟店で代理購入が可能になったという意味ではない。(Mastercard「日本でのエージェント取引」)
Visaも2026年6月、確認済みのエージェントと加盟店を登録する一覧や、加盟店のサイトがエージェントに対応できるかを評価する機能等を発表した。ウォレットが外部の購買サービスから呼び出されるなら、自社アプリの起動回数だけでは取引機会を測れない。(Visa「Payments Forum 2026」)
第二に、問い合わせ対応は自由な文章生成より、回答の選択と案件の振り分けから変わる。 PayPayカードの導入済みチャットは、自由入力された質問に対し、事前に用意した回答から生成AIが適切なものを選ぶ方式である。これは返金や債務免除をモデルが独自判断する仕組みではない。コード決済では、KDDIが2026年3月、au PAY・au PAYカード・Pontaポイントの問い合わせに、応対実績を基に独自開発した自律型AIエージェントを導入した。追加質問と内容確認で問い合わせを整理し、解決方法を案内する方式で、2026年度内にauサービスのすべての問い合わせへの導入を目指す。いずれの方式でも、残高種別、出金可否、送金取消、加盟店返金という異なる規則を区別する。(PayPayカード「AIチャット注意事項」、PayPay Inside-Out「PayPayカードの生成AIチャットボット」、KDDI「自律型AIエージェントによるお問い合わせ対応を開始」)
第三に、不正対策は単一取引の判定から一連の行動の評価へ進む。 Stripe Radarは機械学習を使う実用サービスであり、2026年の製品説明では、決済手段や顧客行動のより広い範囲に不正対策を拡張する方針を示した。既存機能と今後展開する機能は分けて評価し、日本の全決済手段で同じ機能が使えるとは解釈しない。Visaも2026年6月、数十億件の取引で学習したAIモデルを、不正検知の強化と正常取引の誤拒否の削減に用いる方針を示した。(Stripe「Radar」、Stripe「Sessions 2026」、Visa「Payments Forum 2026」)
QR事業者では登録・チャージ・送金・購入を横断した確認が重要になる。ただし正常取引の拒否は機会損失となるため、損失率・承認率・異議申立て後の判定変更率を一組で管理すべきと考えられる。
第四に、実店舗では操作の削減と例外対応が一体の課題になる。 NEC、SBペイメントサービス、SB C&SはPayCASと顔認証の連携を発表し、2026年9月1日〜11月30日に社員食堂でテスト導入している。公表された延べ1,000回以上という数字は実証の想定であり、実績や処理時間削減率ではない。顔認証はカード等の提示を減らせる一方、認識失敗、登録拒否、返金時の本人特定に対応する別経路が必要である。(NEC等「PayCAS顔認証決済」)
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| KDDI | 日本 | 自律型AIエージェント | au PAY・Pontaポイント等の問い合わせ整理と解決方法の案内 | 展開済み。KDDI「自律型AIエージェントによるお問い合わせ対応を開始」 |
| PayPayカード | 日本 | 生成AIを用いた問い合わせチャット | 支払案内の回答選択。QR業務への横展開を考える際の隣接事例 | 展開済み。PayPayカード「AIチャット注意事項」 |
| Mastercard | 米国 | Agent Pay、Agentic Tokens | 委任された購買・支払、エージェントの識別 | 提携あり。日本の本番環境で初の取引(送迎予約)を実施。Mastercard「日本でのエージェント取引」 |
| Stripe | 米国・アイルランド | Radar | 不正リスク判定、運用ルールの調整 | 展開済み。日本向け製品を提供。Stripe「Radar」 |
| NEC | 日本 | Bio-IDiom、PayCAS連携 | 顔認証による支払手段の呼び出し | 提携・実証あり。社員食堂で検証。NEC等「PayCAS顔認証決済」 |
人材・収益・競争への影響
定型回答の検索や単純照合は減り、委任権限の設計、誤判定分析、返金・紛争ルールの管理が増えると考えられる。これは導入事例からみた業務配分の見通しであり、職種全体の雇用減少予測ではない。
採算は処理原価と承認率の双方で測り、モデル利用料、監査、継続評価、有人例外処理も含める。提供会社の一般的な改善率を、自社QRの効果に転用してはならない。
Mastercardは登録済みエージェントとトークンを結ぶ設計を示す。同意・権限・支払記録を扱う主体の交渉力が高まり得るため、国内事業者も利用停止・取消・紛争解決を契約と技術の双方で整える。(Mastercard「Agent Pay」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 残高種別・出金・送金・返金別に承認済み回答を整備する | 共通 | 2年以内 | 誤案内と再問い合わせを減らす | 規約の版管理、回答根拠の保存、有人移管 |
| 高 | 不正損失率と正常取引の拒否率を同時に評価する | 大手 | 2年以内 | 損失削減と利用継続を両立する | 取引後の確定ラベル、異議申立て結果の収集 |
| 高 | 売上・取消・返金・入金を同じ取引IDで追跡する | 共通 | 2年以内 | 照合の例外を減らし自動化の基盤をつくる | PSP・POS・会計のID対応表 |
| 高 | エージェントの金額上限・期限・加盟店制限を設計する | 大手 | 2年以内 | 無権限取引と責任の曖昧さを抑える | 同意記録、トークン管理、取消API |
| 中 | 購買代行を限定商材・限定加盟店で検証する | 共通 | 3〜5年 | 汎用サービス化前に返品・取消を検証する | 発行会社・PSPとの責任分担 |
| 中 | 顔認証決済は閉じた施設から導入採算を検証する | 共通 | 3〜5年 | 登録支援と障害対応を含めて評価できる | 別の支払経路、同意管理、生体情報保護 |
| 高 | 外部サービスに残高更新や返金の無制限権限を渡さない | 中堅・中小 | 2年以内 | 誤操作の損失範囲を限定する | 最小権限、二重承認、監査可能な操作履歴 |
失敗しやすいのは、チャットの応答成功を決済の正常完了と混同すること、異なる残高・規約の回答を共通化し過ぎること、実証店舗の成果を無条件に全店舗へ展開することである。生成AIの回答、決済台帳の更新、本人認証は独立した管理対象とし、台帳更新には検証可能な取引条件を必須とする。
業界の定義と市場構造
QRとタッチは接点の方式、電子マネーは資金の保有・支払の仕組みを含む呼称であり、分類軸が異なる。一つのサービスが複数方式を持つため、市場規模の単純合算は重複計上を招く。
対象範囲と比較軸
対象は国内コード決済、IC型電子マネー、加盟店基盤であり、カードの非接触決済、スマホウォレット、決済代行を比較に含める。カード与信・銀行融資・暗号資産・ステーブルコイン自体の市場は加算しない。
| 比較対象 | 店頭の操作 | 主な資金源・決済経路 | 集計上の注意 | 経営上の適性・制約 |
|---|---|---|---|---|
| QR・バーコード決済 | 店舗コードを利用者が読む/利用者コードを店舗が読む | 前払残高、銀行等からのチャージ、カード、後払い等 | 協議会の「コード決済」は一部オンライン・カード媒体も含む | 静的コードは導入負担が小さい。POS連携の有無で会計作業が変わる |
| IC型電子マネー | カード・スマホをかざす | プリペイド残高。日銀統計は交通運賃を除外 | iD・QUICPay等の全取引を含む統計ではない | 少額・反復利用と相性がよい。チャージや残高不足時の対応が必要 |
| 国際ブランドのタッチ決済 | カード・スマホをかざす | クレジット・デビット・プリペイドカード | 独立した資金種別ではなく、カード統計に内包 | 訪日客・広域加盟店に対応。カード網・端末の条件に依存 |
日銀統計は8社のプリペイドIC型が対象で、乗車・乗車券購入を含まない。したがって電子マネーの減少は、交通ICの移動サービス全体の衰退を意味しない。(日本銀行「決済動向・2026年9月」、キャッシュレス推進協議会「2026年1~6月調査」)
市場の内訳と推移
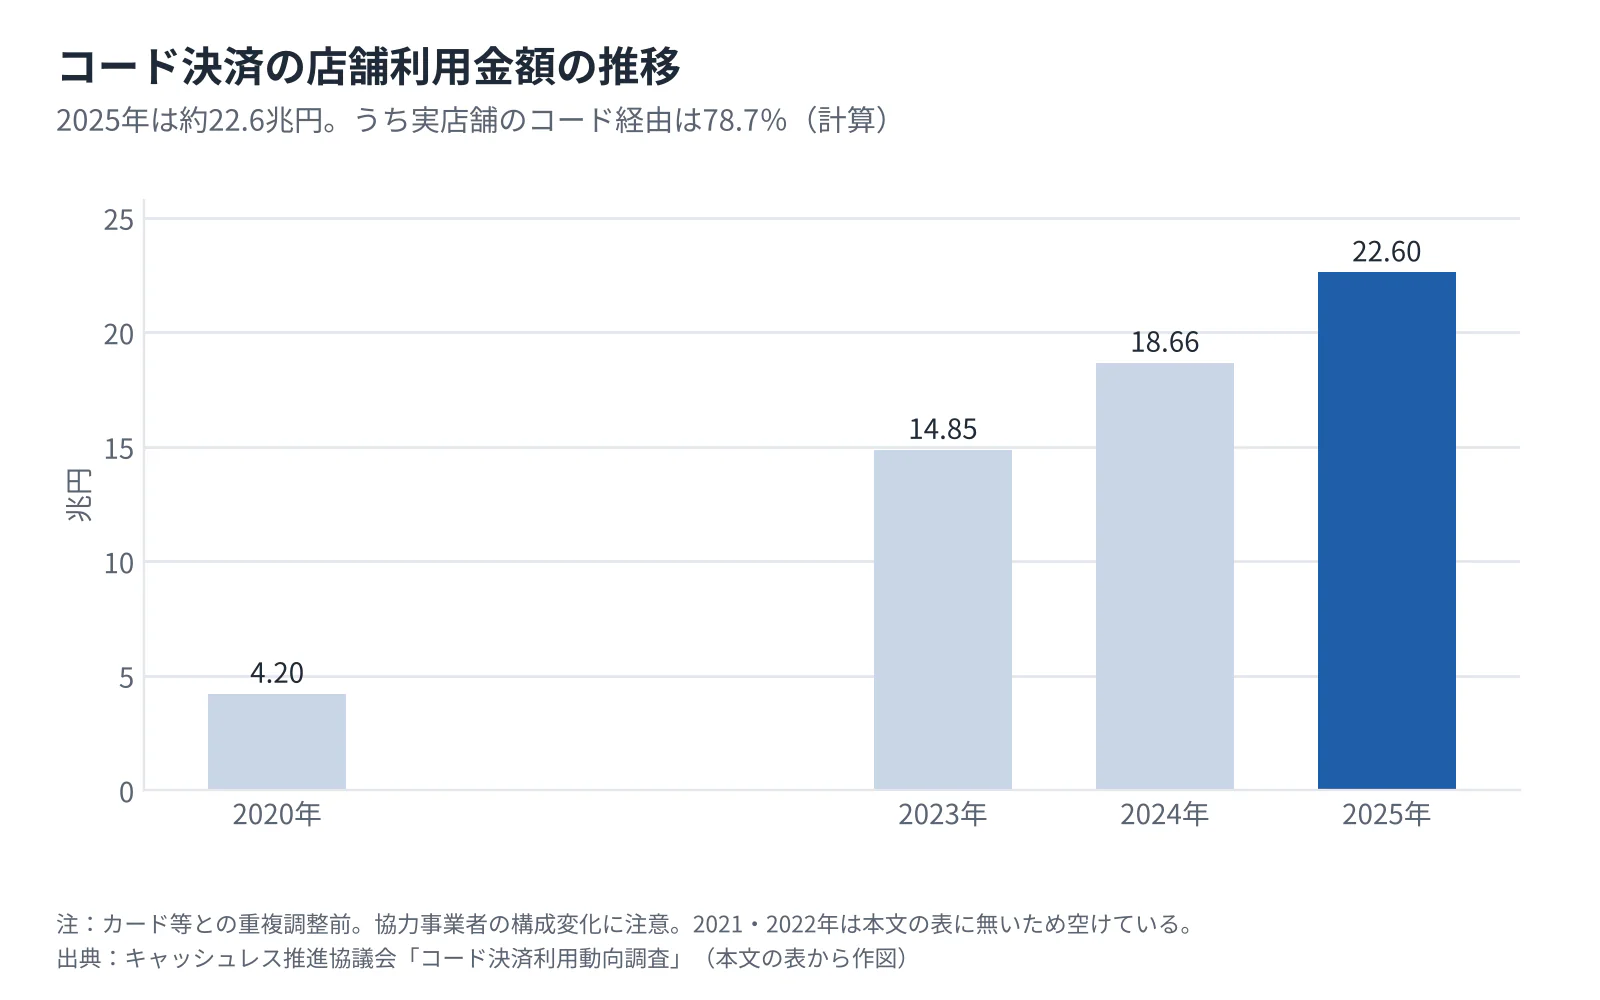 タップすると拡大して見られます
| 公表系列 | 2020年 | 2023年 | 2024年 | 2025年 | 読み方 |
|---|---|---|---|---|---|
| コード決済店舗利用金額 | 4.200301兆円 | 14.849591兆円 | 18.655116兆円 | 22.601721兆円 | カード等との重複調整前。協力事業者の構成変化に注意 |
| うち実店舗のコード経由 | 公表なし | 12.008007兆円 | 14.856843兆円 | 17.777798兆円 | オンライン等を除いた内数 |
| 経産省・コード決済(カード経由を除く) | 3.170318兆円 | 10.900042兆円 | 13.528015兆円 | 16.58824兆円 | 協議会の店舗利用金額からカードの紐付け・チャージ分を差し引いた値。キャッシュレス比率の計算に使う |
| IC型電子マネー決済額 | 本表では省略 | 6.4066兆円 | 6.1890兆円 | 6.0036兆円 | 買い物等の集計。2025年は前年比−3.0% |
出典はコード決済が協議会の最新公表系列と経産省、電子マネーが日銀である。コード決済の2025年実店舗比率は78.7%(17.777798÷22.601721、計算)となり、店頭のコード読取だけで市場を説明できない。(キャッシュレス推進協議会「コード決済利用動向調査」、経済産業省「キャッシュレス決済額・比率の内訳の推移」、日本銀行「決済動向・2026年9月」)
過去5年でコード決済は利用場面を大きく広げたが、増加分をすべて現金からの移行と断定することはできない。物価による名目取扱高の増加、カード・電子マネーとの置換、オンラインの構成変化が混在するからである。供給側では多方式端末と加盟店契約の統合が導入を容易にし、利用者側では通信・EC・小売の会員サービスとの連携が反復利用を促す構造になっている。(楽天ペイメント「最強プラン開始」、KDDI「Pontaパスの特典拡充」)
顧客と需要の特性
利用者と加盟店の双方を顧客とするが、支払方法を選ぶ人と手数料を負担する店の利害は一致しない。需要は、還元による新規売上と、既存売上の決済手段変更に分けて評価する。
| 顧客 | 主な決め手 | 導入・購買に関わる主体 | 継続利用を左右する実務 |
|---|---|---|---|
| 日常の少額利用者 | 支払の速さ、使える店、残高管理、特典 | 本人 | チャージの手間、電池切れ・通信不良、返金の分かりやすさ |
| 訪日客 | 自国のカード・ウォレットが使えること | 本人、旅行・販売チャネル | 多言語案内、通貨表示、取消・返金 |
| 小規模店舗 | 手数料と固定費、入金日、導入の簡単さ | 店主・経理担当 | 売上確認、返金操作、現金との締め作業 |
| 多店舗小売・飲食 | POS統合、稼働安定性、会計処理、販促 | 店舗運営、IT、経理、購買、法務 | 全店展開、契約更新、障害時の切替 |
| EC・サービス企業 | 購入完了率、継続課金、海外客対応 | 事業責任者、開発、財務 | 承認・返品・請求の整合、複数国運用 |
法人の導入は、営業提案、費用比較、接続・返金テスト、少数店舗での運用、全店展開という順で判断するのが合理的である。とりわけ大型加盟店では、支払時の数秒よりも、翌日の入金照合や月末処理の負担が選定理由になる場合がある。Adyenは日本向けに対面とオンラインを統合し、チャネルをまたぐ返品や会計照合に対応する仕組みを示している。(Adyen「日本でユニファイドコマースの本格展開」)
価格への敏感さは取扱高で変わる。小規模店舗では最低利用料や端末費用が重く、多店舗企業では率の小さな差が累積する。PayPayの直接契約は条件付きで1.60%または1.98%、楽天ペイの受付サービスではブランドとプランによって料率が異なるため、サービス名だけを並べた比較は不適切である。(PayPay「決済システム利用料率」、楽天ペイメント「決済手数料」)
利用者は複数アプリを併用しやすいが、本人確認、口座登録、残高、ポイント、定期券、会員特典が継続利用の理由になる。加盟店はQR掲示だけなら追加しやすい一方、POS・会計・返金フローまで接続した後は変更費用が増える。乗り換えの難しさは、利用者数や加盟店数より「何と接続済みか」で捉える。
季節性は年末商戦、旅行、キャンペーンに影響される。協議会の2026年上期月次取扱高も月ごとに異なるため、半年分の単純な2倍を年間予測として扱わない。高齢者、スマホを持たない人、海外発行端末の利用者も含め、支払方法の選択肢と案内を残すことが、利用可能人口と加盟店の販売機会を支える。(キャッシュレス推進協議会「コード決済利用動向調査」)
バリューチェーンと収益構造
価値が集まりやすいのは反復利用と加盟店業務をまとめる接点である。取扱高が増えても還元・資金調達・補償等の費用次第で利益は変わり、企業全体の利益をQR単独の収益性に置き換えることはできない。
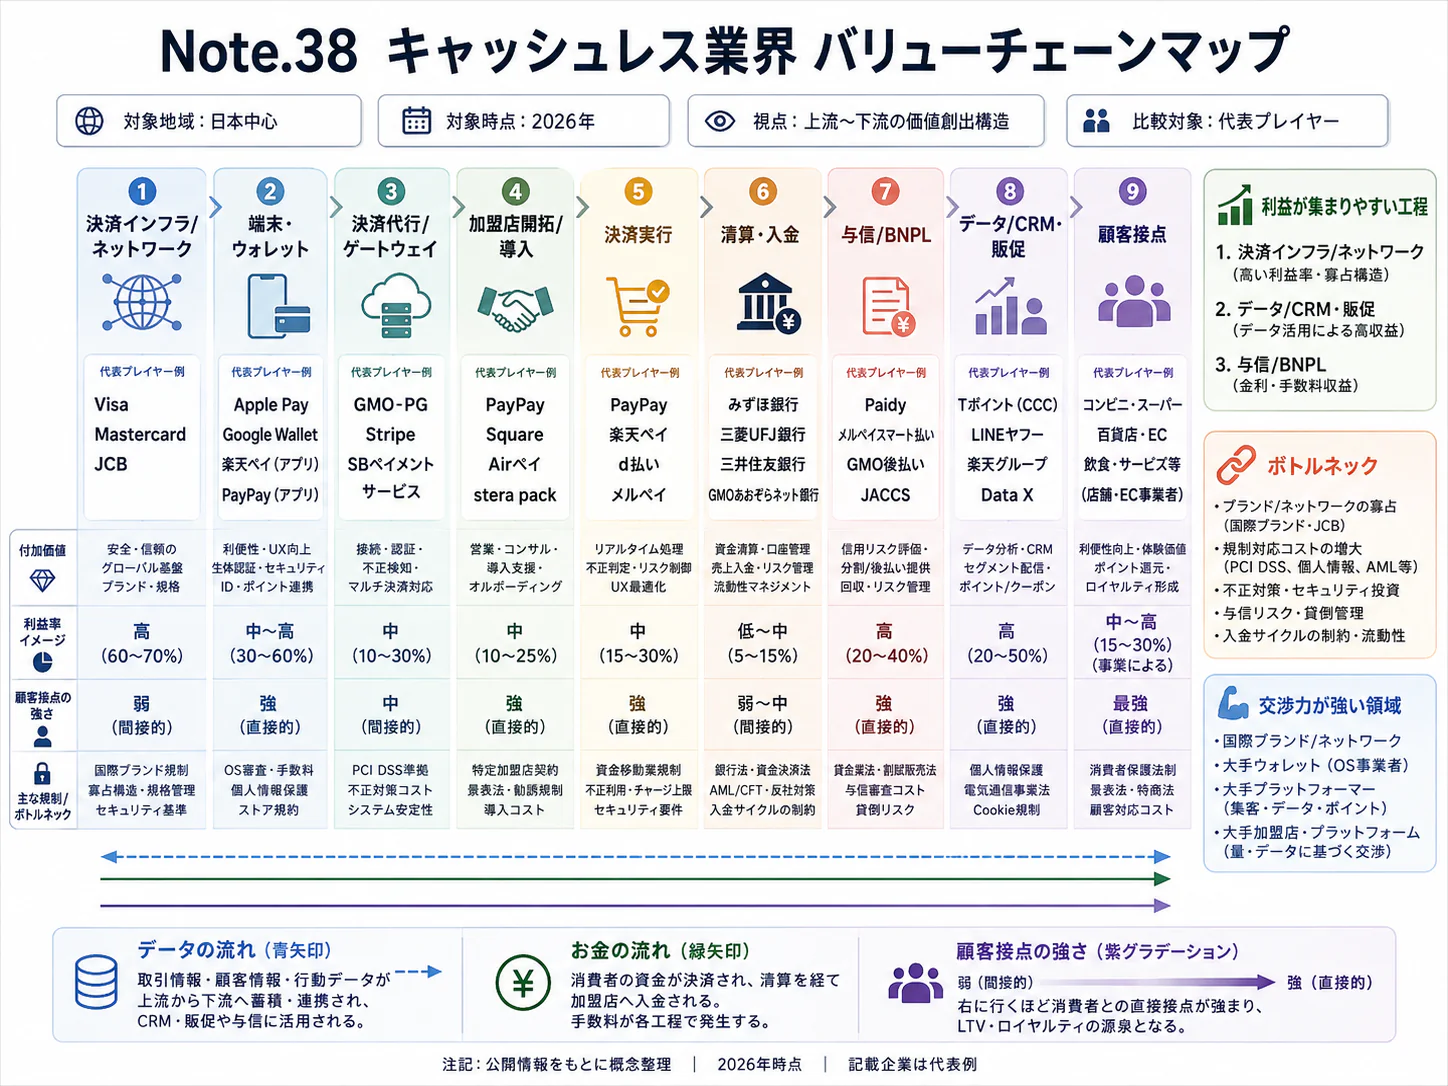
バリューチェーンマップ
| 工程 | 主な役割・企業例 | 付加価値の源泉 | 収益・費用の焦点 |
|---|---|---|---|
| 利用者登録・加盟店接続 | PayPay、楽天ペイメント、ドコモFG、KDDI・auペイメント、決済代行会社 | 会員・店舗獲得、本人確認、POS/API接続 | 獲得費、審査費、接続費、端末費 |
| 購買・支払指図 | ウォレット、店舗アプリ、EC、交通系アプリ | 支払手段の選択、購買との一体化 | 還元・クーポン、会員サービスとの相乗効果 |
| 認証・決済処理 | ウォレット運営者、カード網、処理センター、決済代行 | 正常に承認し、結果を確定する機能 | 処理料、資金源の費用、不正補償 |
| 清算・入金・照合 | 決済代行、銀行、加盟店経理 | 加盟店への入金、明細統合、返金処理 | 振込・資金繰り・照合費用 |
| 販促・顧客対応 | ウォレット、ポイント運営者、店舗 | 再来店、会員化、トラブル解決 | 広告・販促収入、問い合わせ費用 |
表は兼営を含む機能図である。楽天ペイメントは多方式受付と販促、PayPayは決済と金融を組み合わせ、企業の役割は複数工程にまたがる。(楽天ペイメント「最強プラン開始」、PayPay「FY2025通期決算」)
手数料と利益を分けて読む
加盟店が支払う料率は、ウォレットの最終利益率ではない。直接契約か決済代行経由か、カード・銀行・残高のどの資金源か、振込頻度や月額サービスをどう組み合わせるかで費用配分が変わる。楽天ペイ経由のPayPay受付とPayPay直接契約で公表料率が異なることは、この流通経路の違いを具体的に示す。(楽天ペイメント「決済手数料」、PayPay「決済システム利用料率」)
PayPayの直接契約で、公表されている月額1,980円/店舗と1.98%から1.60%への差だけを比べると、損益分岐となる月間対象取扱高は約52.1万円である(1,980÷0.0038、税抜同士の計算)。これは料金差だけの比較であり、全実店舗の加入等の条件、販促価値、対象外契約を無視して加入を勧めるものではない。加盟店提案は、このように固定費と従量費を合わせた実額で示す。(PayPay「費用と振込サイクル」)
PayPayの2026年3月期は、連結営業収益約3,807億円、営業利益約801億円、決済セグメント営業収益約3,112億円であった。同セグメントはカードを含み、純粋なQR決済の利益は分からない。銀行等の金融サービスを含む連結利益を、「コードを読み取るだけで高収益」と解釈してはならない。(PayPay「FY2025通期決算」)
2026年4〜6月の決済セグメントは、取扱高5.39兆円、営業収益886億円、会社定義のテイクレート1.64%である。この比率には決済手数料以外の収入も含まれ、加盟店の契約料率ではない。オンライン構成や金融関連収益によって変動するため、経営管理では店頭・オンライン、残高・カード、国内・越境に分解することが望ましい。(PayPay「2027年3月期1Q決算」)
費用と供給網のリスク
主要費用は開発・運用、決済処理、資金移動、還元、顧客対応、不正補償である。統一的な費目別比率は公表されておらず、業界平均のコスト構成は示せない。
システムの集中は効率を高める一方、認証基盤、クラウド、カード網、POS連携先の障害が多くの加盟店に広がり得る。金融庁は2026年10月、顧客情報漏洩等を踏まえ、サードパーティを含む対策点検を求めた。調達の評価は契約料金に加え、復旧時に取引状態を再現できるか、二重請求や未入金を検出できるかまで含める。(金融庁「2026年10月9日注意喚起」)
競争環境
大規模ウォレットへの集約と、交通・流通・通信の既存顧客を使う参入が並行する。teppayのような新サービスも加わり、基盤を共用しながら顧客接点と収益配分で競う構造である。
集中度と主要企業
同一定義の各社データがなく、上位3社集中度は本稿では示さない。PayPayは2026年6月に月間取引ユーザー約4,170万人、登録約7,460万人を持つが、カードを含む取扱高を業界コード決済額で割ってシェアとはできない。(PayPay「2027年3月期1Q決算」)
| 国内企業・グループ | 公開情報で確認できる規模・基盤 | 強みを支える事実 | 戦略上の違い |
|---|---|---|---|
| PayPay | 月間取引ユーザー約4,170万人、2026年6月 | ウォレット・カード・銀行等を組み合わせる | 日常決済を金融サービスの入口にする。PayPay「2027年3月期1Q決算」 |
| 楽天ペイメント・楽天Edy | QR、電子マネー、ポイント、多方式受付。QR単独の比較可能な売上は確認できない | 消費者向けサービスと店舗の受付サービスを併営 | 楽天会員接点と加盟店運営支援を結び付ける。楽天ペイメント「最強プラン開始」 |
| NTTドコモ・フィナンシャルグループ | 2026年7月にd払い等を承継。10月の残高チャージ対応は420金融機関 | 通信と金融・決済の関係、入金経路 | 金融機能をまとめて顧客接点を深める。NTTドコモ「運営会社変更」、ドコモFG「チャージ対応金融機関追加」 |
| KDDI・auペイメント | au PAY、Ponta、ローソン等の利用接点 | 有料会員特典と来店・決済回数を連動 | 通信料金以外の日常利用を増やす。KDDI「Pontaパスの特典拡充」 |
| イオン・イオンFS | 2025年6月の新AEON Pay開始時、利用箇所約430万カ所 | コード払いとWAONタッチ間の残高移行 | 自社小売接点から外部加盟店へ広げる。イオン・イオンFS「AEON PayとWAONが統合」 |
| JR東日本 | モバイルSuica内でteppayを2026年10月20日に開始。全国170万カ所超のスマートコード加盟店(2026年3月末)で利用可能 | 交通利用と買い物・残高受渡しを同一アプリに置く | 交通起点の顧客をコード決済へ展開。JR東日本「teppay」、JR東日本「新コード決済サービス「teppay」が2026年10月20日よりスタート」 |
5つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 全国ウォレット、流通、交通が同じ日常購買を取り合う。料金引下げと方式統合が並行 | 強まる |
| 新規参入の脅威 | 中 | 全国の利用者・加盟店獲得は重いが、既存会員と共通受付網を使う参入は可能 | 変わらない |
| 代替手段の脅威 | 強 | 現金、カードのタッチ、銀行口座経由が代替。Visa対面取引でもタッチ利用が拡大 | 強まる |
| 買い手の交渉力 | 強 | 大型加盟店は複数手段を比較し、小型店にも料金プランの選択肢がある | 強まる |
| 売り手の交渉力 | 中 | 国際ブランド、端末OS、資金源、処理基盤への依存。ただし複数接続の余地もある | 変わらない |
強さと方向は、公開情報からの分析であり、企業の公表見解ではない。Visaが公表した国内対面決済に占めるタッチ利用は2026年3月末で約64%であり、これはVisa内の比率である。全キャッシュレス決済の64%を占めるという意味ではない。(Visa「タッチでVisa割・2026年6月」)
直近3年の再編と参入が示すもの
2025年4月30日に国内LINE Payが終了したことは、独立ブランドを維持するよりグループ内で顧客・運用を集約する選択を示す。一方、同年6月のAEON PayとWAONの統合は、名称や残高の利用体験をまとめつつ、コードとタッチを併存させる動きである。サービス終了と方式の消滅は同義ではない。(LINE Pay「サービス終了」、イオン・イオンFS「AEON PayとWAONが統合」)
2026年7月にはd払い等の運営がドコモFGへ移り、10月にはモバイルSuica内のteppayが始まった。後者は交通ICとコード決済の境界をまたぐもので、2027年春にはモバイルPASMOへの展開も予定される。全国網を一から再構築する以外に、既存顧客と他社の受付基盤を組み合わせる競争が成立している。(NTTドコモ「運営会社変更」、JR東日本「新コード決済サービス「teppay」が2026年10月20日よりスタート」、JR東日本「teppay」)
成功条件は四つある。第一は継続利用の動機であり、PayPayの金融連携やKDDIの会員特典が該当する。第二は加盟店の運用負担を下げる接続・入金・返金の一貫性であり、楽天の多方式受付がその例である。第三は複数方式を持つ顧客を同じ会員として扱う力であり、AEON Payやteppayの方向性に表れている。
第四は補助・販促を縮小しても残る取引を増やすことである。これは各社が一様に達成したという事実ではなく、分析から導かれる採算条件である。競争力を判断するには、販促期の獲得人数に加え、特典変更後の利用継続、加盟店の純増売上、資金源別の粗利を確かめる。
海外の動向と主要企業
海外ではカード網、即時送金網、生活アプリが競い、越境接続も進む。日本には受付・精算・データ配分を通じて影響するが、同一定義の世界統計がなく、日本の世界シェアは本稿では示さない。
地域によって異なる基盤
インドのUPIは2026年10月に254億6,670万件を処理した。ブラジルのPixは同年9月に78億件超、R$3.8兆超である。いずれも個人間送金等を含むため、日本の店舗利用額との大小比較には使えないが、銀行口座を基盤とする即時決済が大規模に利用されている事実を示す。(NPCI「UPI統計」、ブラジル中央銀行「Pix統計」)
米欧の国際カード網は世界の加盟店接続を持ち、中国では決済と生活アプリ・商取引が結び付く。EUでは即時送金の利用条件が整備され、カード以外の資金移動基盤も競争相手になる。日本はIC型電子マネー、コード、国際ブランドのタッチが併存するため、海外モデルの導入には国内のPOS・返金・照合との接続が必要である。(テンセント「2025年通期決算」、ECB「即時送金規則」)
海外主要企業の比較
売上は直近の通期公表値を基本とする。純収益、セグメント収益、全社収益が混在するため順位表としては使用できず、いずれもQRだけの売上ではない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| Visa | 米国 | 純収益US$45.9 billion、2026年9月期。Visa「2026年通期決算」 | 国際カード網、トークン、加盟店接続 | 国内でスマホのタッチ利用を推進 | 国内発行・加盟店網と連携。Visa「タッチでVisa割・2026年6月」 |
| Mastercard | 米国 | 純収益US$32.791 billion、2025年12月期。Mastercard「2025年通期決算」 | カード網と付加価値サービス | 認証・セキュリティ等の収益拡大 | 国内カード発行会社・加盟店網を通じ展開。Mastercard「2025年通期決算」 |
| PayPal | 米国 | 純収益US$33.172 billion、2025年12月期。PayPal「2025 Form 10-K」 | オンライン決済、ウォレット、加盟店処理 | PayPal Worldの相互接続構想・提携を発表 | 日本のEC事業者等へ決済サービス。PayPal「PayPal World」 |
| Adyen | オランダ | 純収益€2,364.2 million、2025年12月期。Adyen「2025年下期・通期決算」 | 対面とオンラインを単一基盤で扱う | 対面取扱高が2025年に前年比34%増 | 国内対面決済、iPhoneの受付機能を提供。Adyen「日本のiPhoneタッチ決済」 |
| テンセント〈腾讯控股〉 | 中国 | FinTech and Business Services収益RMB229.4 billion、2025年12月期。クラウド等を含む。テンセント「2025年通期決算」(同社発表の配信版) | Weixin/WeChatと決済・ミニプログラムの連携 | Tenpay GlobalがPayPal Worldの初期提携先 | WeChat Payを国内の決済代行等が取り扱う。PayPal「PayPal World」、楽天ペイメント「決済手数料」 |
| Ant International〈蚂蚁国际〉 | シンガポール | 比較可能な通期売上を本調査では確認できず | Alipay+による複数ウォレットの越境接続 | PayPayの海外支払を接続 | 訪日客のウォレット受付、国内事業者との連携。Ant International「事業紹介」、PayPay「海外利用の開始」 |
日本企業の海外戦略と波及
2026〜2028年には、越境受付と対面・EC統合が先行するとみられる。国内利用者の全面的な乗り換えには、特典・本人確認・加盟店網の条件が必要である。
PayPayは2025年9月、Alipay+のネットワークを使う海外支払いモードを発表した。これは現地で同名のウォレットを一から普及させるモデルとは異なり、国内で獲得した利用者を海外の既存加盟店網につなぐ方法である。各社のQR・電子マネーに限定した海外売上高比率は揃わず、銀行・カードを含むグループ海外比率で代替しない。(PayPay「海外利用の開始」)
公的・業界横断の接続も進んでおり、JPQR GlobalとインドネシアのQRISは2025年8月17日に一部店舗から連携を開始した。全世界のQRが無条件に相互利用できる状態ではなく、対象店舗、接続方向、対応アプリを個別に確かめる。日本企業にとっては、現地利用者の獲得より先に、受付・精算・返金・為替表示を提供する事業機会がある。(キャッシュレス推進協議会「QRIS連携開始」)
外部環境と制度の変化
焦点は資金保全、本人確認、越境移動である。2026年6月の資金決済法改正と2027年4月の本人確認方法変更は、商品・接続・運用の設計を変える。普及目標と個別事業者の利益は分けて考える。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制 | 日本 | クロスボーダー収納代行の規律、新たな利用者資金保全方法等を整備。適用除外も規定 | 2026年6月1日施行 | 大・管理負担は向かい風、信頼性と保全手段の選択肢は追い風 | 金融庁「2026年6月施行の改正資金決済法」 |
| 本人確認 | 日本 | 非対面の本人確認でリスクの高い方法を見直し、利用可能な方式を変更 | 2027年4月1日施行 | 大・対応開発は向かい風、不正抑止は追い風 | 金融庁「オンライン本人確認Q&A」、金融庁「本人確認方法見直し」 |
| 競争政策 | 日本 | 指定されたモバイルOS・アプリストア等に競争上の義務を課す | 2025年12月18日全面施行 | 中・サービスの接点拡大に追い風。個別機能の利用条件は別途確認 | 公正取引委員会「スマホ法」 |
| 決済制度 | EU | 即時送金の送受信・料金・受取人確認の要件を段階適用 | 非ユーロ圏の受信等は2027年1月9日、電子マネー・決済機関の主要期限は4月9日、非ユーロ圏の送信等は7月9日 | 中・口座決済の利便性に追い風。欧州展開企業には対応負担 | ECB「即時送金規則」 |
| セキュリティ | 日本 | 情報漏洩等を受け、委託先を含む対策と本人確認の点検を要請 | 2026年10月9日 | 大・運用費増は向かい風、取引の信頼維持に必要 | 金融庁「2026年10月9日注意喚起」 |
| 普及政策 | 日本 | キャッシュレス国内指標65%(国際比較指標では55%)を中間目標とする | 2025年12月のキャッシュレス推進検討会のとりまとめで設定(2026年3月31日の公表資料に記載)、達成年次は2030年 | 中・導入促進には追い風、達成のための費用分担が課題 | 経済産業省「2025年キャッシュレス決済比率」 |
方式ではなく、提供する機能で法的位置付けが変わる
「QRだから資金移動業」「電子マネーだから同じ規制」という整理はできない。払戻し・送金の可否、発行形態、加盟店との関係によって、前払式支払手段、資金移動、カード等の制度が関わる。産業分類でもQR・電子マネーは前払式支払手段と資金移動業の双方に例示され、表示方法より提供機能が重要である。(総務省「日本標準産業分類6619」、金融庁「2026年6月施行の改正資金決済法」)
2026年の改正では、国境を跨ぐ収納代行について、規制が適用される範囲と除外される類型を確かめる。海外ECや訪日客向けの新商品を「収納代行」という名称だけで設計すると、実際の資金の流れと制度上の扱いがずれる。事業計画段階で、支払人、受取人、債権の移転、資金の保有主体を図示し、該当する制度を確認しておく。(金融庁「2026年6月施行の改正資金決済法」)
環境面では、現金輸送や紙明細の削減だけで決済全体の脱炭素効果を断定できない。端末更新、通信、データセンター、残存する現金対応を含む比較可能な公表値が、確認した資料では揃わないため、削減率は置かない。人口減少への実務対応は、一律の現金排除より、少人数店舗でも複数手段を迷わず処理できる運用設計と、機器の継続利用を優先することである。
人材と生産性
経営上の人材課題は、単純な人員不足より、決済の取引状態・資金・規約を横断して管理できる人材の確保である。業界固有の有効求人倍率や従業者数は公表統計から切り出せず、近接分類の給与を使っても採用難の程度は測れない。限られた専門人材を例外処理に集中させるには、決済IDと業務手順の標準化が必要である。
厚生労働省の2025年調査による中分類「補助的金融業等」の年収換算は726万700円である。これは月額給与45万7,200円と年間賞与等177万4,300円から算式で計算したもので、QR・電子マネー各社の平均給与ではない。調査時点の月例賃金と年間賞与等を組み合わせた値であり、個人の暦年実収入とも異なる。(厚生労働省「2025年賃金構造基本統計調査」)
付加価値額と従業者数の範囲が一致する公開値がなく、他産業・海外との生産性比較は本稿では示さない。外注・兼務の違いがあるため、1人当たり取扱高による順位も示さない。
| 人材・業務 | 確保・育成すべき能力 | 運用で測る指標 |
|---|---|---|
| 決済開発・運用 | 二重送信、タイムアウト、取消、返金を正しく扱う | 正常完了率、未確定取引の残数、復旧所要時間 |
| 加盟店導入 | POS・会計・入金の対応関係を整理する | 稼働開始までの日数、導入後の問い合わせ件数 |
| 法務・コンプライアンス | 残高種別、越境移動、本人確認、資金保全を理解する | 審査差戻し、確認の滞留、制度変更への対応状況 |
| 顧客対応・経理 | 支払と入金を区別し、例外を解決する | 返金完了時間、照合差異、再問い合わせ率 |
上表は、分析にもとづく管理指標の提案である。金融庁のサイバー関連方針は経営の関与、委託先管理、対応・復旧を重視しており、外注で人員を補っても、発注側の責任者まで代替できるわけではない。障害時の指揮、加盟店への案内、資金の照合にそれぞれ担当を置く。(金融庁「サイバーセキュリティ対策」)
人材に関わる制度として、賃金のデジタル払いが決済口座の利用場面を広げている。厚生労働省の指定業者は2026年7月1日時点で4社であり、導入には労使協定と希望する労働者本人の同意が必要である。給与受取を利用者獲得に使う場合も、銀行口座等の選択肢を維持し、採用や雇用条件と抱き合わせて強制しない運用が必要となる。(厚生労働省「賃金のデジタル払い」)
2030年に向けたシナリオ
将来を左右する軸は「異なる決済基盤の接続がどこまで進むか」と「還元費用等を控除した採算がどこまで改善するか」である。現金からの移行余地が残っても、全社が同時に高利益化するとは限らない。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測や発生確率の推計ではない。
| シナリオ | 二つの軸の状態 | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|---|
| 基本:接続と収益化が並行 | 相互接続が段階的に進み、採算も緩やかに改善 | QR、IC、カードのタッチが併存。大手は金融・販促、中小は用途・地域で差別化 | 入金・返金・本人確認の共通化が進み、還元依存が低下 | 現行の多方式化・統合と整合し、最も自然な延長とみられる |
| 上振れ:共通基盤上で競争 | 接続が速く進み、加盟店の総費用も低下 | 越境受付と国内の多方式利用が容易に。業務支援から収入を得る事業者が拡大 | 接続開発費低下、正常完了率向上、会計統合への支払意思 | 技術だけでなく費用・データ配分の合意が必要 |
| 下振れ:高コストの分断 | 接続が限定され、販促・不正・運用費が重い | 低採算サービスの撤退と大手への委託が進む。店舗の現金併用が長期化 | 大規模障害、本人確認の離脱増、還元縮小後の利用減少 | 特定業種・地域では十分に起こり得る |
経産省の2030年目標は国内指標65%である。2025年実績58.0%との差は7.0ポイント(計算)だが、分母の消費額も変動するため、これを固定金額の追加市場に換算しない。目標に近づいてもコードとタッチの配分、加盟店が負担する費用、事業者に残る利益は別に動く。(経済産業省「2025年キャッシュレス決済比率」)
| 見ておくべき先行指標 | 確認する統計・発表 | 経営上の読み方 |
|---|---|---|
| コード決済の金額・件数・実店舗内訳 | キャッシュレス推進協議会・コード決済利用動向調査 | 単価上昇だけか、反復利用が増えたかを分ける |
| IC型電子マネーの件数・金額・端末台数 | 日本銀行・決済動向 | 受付網が増えても利用が減る状態かを確認する |
| 国内指標と決済手段別金額 | 経済産業省・年次公表 | 分母改定を確認し、同一系列で普及を追う |
| 月間取引ユーザー、資金源、テイクレート | 各社決算、特にPayPayの四半期開示 | 登録者増から利用深化・採算改善へ進んでいるかを見る |
| 越境接続・方式統合の実稼働範囲 | JPQR Global、各社の開始・終了発表 | 提携発表だけでなく、対象店舗・アプリ・返金対応を確認する |
先行指標は各欄の一次資料で確認し、定義変更と事業の変化を分ける。事業計画では取扱高に加え、加盟店料率、還元費、補償、接続費を変化させる。非公開の単価や負担割合は、自社実績・契約に基づき設定する。
経営・企画部門への示唆
この業界の勝敗は「QRかタッチか」では決まらない。どの残高・資金源の支払を、どの受付網に乗せ、還元と与信の費用を回収しながら処理するかで決まる。受付の場所が増えても利用が減る方式があり、加盟店手数料以外の収入が採算を支える事業者もある。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となる本文のデータ・事例 | 避けるべき判断 |
|---|---|---|---|
| 大手(全国ウォレット、通信・流通の経済圏) | 管理の単位を登録者数から、残高・後払い・カード紐付けという資金源別の粗利に移す。還元は一律の率ではなく、利用回数や口座からのチャージなど、継続利用につながる行動に結び付ける。店頭・オンライン・越境の取扱高は分けて採算を測る | KDDIはPonta提携店でのau PAYの月間利用回数に応じて還元を段階的に上げる特典を設けた(ローソンで月15回以上の場合は最大5%)(KDDI・Pontaパス特典)。ドコモFGは残高チャージに対応する金融機関を420に広げた(ドコモFG・チャージ対応金融機関) | 月間利用者数の伸びを、そのまま採算の改善とみなす |
| 中堅・中小(地域銀行系・流通系のQR、決済代行、POS事業者) | 全国規模の還元競争を避け、特定業種・地域の加盟店について、売上・返金・入金を同じ取引IDで照合する機能で選ばれる。地域銀行系は、加盟店の入金口座を持つ立場を、入金の早さと照合の手間の削減に使う | 同じコード決済ブランドの受付でも、直接契約の1.98%に対し、多方式の決済代行経由では3.24%と約1.3ポイントの差があり、まとめて受け付ける運用に対価が払われている(楽天ペイメント・決済手数料) | 対応ブランド数の多さだけを訴求する |
| 新規参入を考える企業(交通・小売・通信など会員基盤を持つ企業) | 受付網は自前で作らず、既存のコード受付網や自社の電子マネー網に乗せる。自社の交通IC・ポイントの上限や不便を解消する用途から始め、本人確認は2027年4月のICチップ読取りへの一本化を前提に設計する | teppayはSuicaの2万円上限を超える支払を前面に出し、170万カ所超のスマートコード加盟店で使える形で始まった(JR東日本・teppay開始)。AEON PayはWAONと残高を相互に移せる形で統合し、利用箇所を約430万カ所に広げた | 自社会員数を決済の利用者数とみなし、自社売上の支払方式の置き換えを新しい収入に数える |
新規参入の採算は、外部加盟店で生まれる手数料と、自社売上の決済コストの削減を分けて計算する。後者は既存の電子マネーやカードの手数料と置き換わるだけで、計画上の増収にはならない(分析)。
通説と異なる見方
「受付を広げれば、電子マネーの利用は戻る」とはいえない。 日銀統計のIC型電子マネーは、端末台数が2025年12月の1,004万台から2026年8月の1,104万台へ約10%増えた一方、2026年1〜8月の決済金額は毎月前年同月を下回り、8月は7.2%減だった。少額・反復利用の代表であるコンビニ大手3社でも、2026年1〜6月のキャッシュレス決済金額の48.7%をコード決済が占め、iD・QUICPayを含む電子マネーは24.9%、国際ブランドは25.8%だった(計算)。利用を抑えているのは受付の不足ではなく、前払残高の上限やチャージの手間である可能性が高い。交通系の発行者が上限を超える支払をコード決済で補う設計をとったことも、この見方と整合する(分析)(日本銀行・決済動向2026年9月、キャッシュレス推進協議会・コンビニ決済動向調査)。
「QR決済は加盟店手数料で稼ぐ事業」とはいえない。 PayPayの2026年3月期の決済セグメントでは、営業収益3,112億円のうち利息収益が846億円と約27%を占め、決済取扱高19.03兆円の約43%はクレジット・カード経由だった(いずれも計算)。テイクレート1.64%もこれらを含む。後払いを持たず残高型だけで同じ還元水準を続ければ、採算の差は手数料率ではなく与信収益の有無で開く(分析)(PayPay・FY2025決算)。
「コード決済が伸びれば、カードの役割は縮む」とはいえない。 協議会のコード決済店舗利用金額22兆6,017億円のうち、カードの紐付け・チャージによる利用が6兆134億円と約27%を占める(計算)。経産省の集計でも、キャッシュレス決済額に占めるクレジットカードの割合は2024年の82.9%から2025年の82.7%へほとんど変わらなかった。コード決済にとってカードは競合であると同時に資金源であり、カード紐付けの還元条件や手数料の分担の見直しが、双方の採算を直接動かす(分析)(キャッシュレス推進協議会・コード決済利用動向調査、経済産業省・決済額の内訳の推移)。
公開情報ではわからないこと
- 方式別の加盟店の実効コスト:料率は公開されているが、固定費、入金手数料、返金、端末、現金との締め作業を含む実効負担は、方式・規模別に公表されていない。業種・規模別の加盟店アンケートに加え、協力店から請求書と入金明細の提供を受けて実額で比べる。
- 電子マネーから流れた利用の行き先:日銀統計には発行者別・用途別の内訳がなく、減った利用がコード、カードのタッチ、現金のどれに移ったかはわからない。同一人物の決済履歴を追う利用者パネル調査と、発行者へのインタビューで確かめる。
- タッチ決済の業界全体の金額:公表されているのは国際ブランドごとの比率で、ブランドを合計したタッチの金額はない。加盟店管理会社へのインタビューと、多店舗チェーンのPOSデータの提供を受けた分析で、店頭の方式別構成を測る。
- 越境QRの稼働:相互接続の開始は公表されたが、訪日客・出国者による実際の取引件数は公表されていない。空港・観光地での訪日客アンケートと、インドネシア・韓国の利用者への現地調査で、利用率と不満点を確かめる。
- 提携・買収で確かめる論点:未使用残高の規模と保全方法(2026年6月に追加された保全手段の利用を含む)、加盟店契約の承継条件、同一店舗の重複契約、ICチップ読取りへの対応状況を、デューデリジェンスで残高・契約の明細を求めて確認する。
出典
統計は原表、企業情報は公式資料を使用した。資料名は本文中のリンクと対応し、公表日が確認できないものには確認日または資料時点を記載した。
- キャッシュレス推進協議会「コード決済利用動向調査・2026年10月30日公表データ」(2026年10月30日)
- 日本銀行「決済動向(2026年9月)」14頁・電子マネー(2026年10月30日)
- キャッシュレス推進協議会「コンビニエンスストア決済動向調査(2026年1月~6月)」データ(2026年9月11日)
- 経済産業省「2025年のキャッシュレス決済比率を算出しました」(2026年3月31日、関連資料6月18日更新)
- 経済産業省「【参考】キャッシュレス決済額・比率の内訳の推移(2010~2025年)」(2026年6月18日差替え版)
- イオン・イオンFS「AEON PayとWAONが統合」(2025年6月26日)
- NTTドコモ「金融・決済サービスの運営会社変更」(2026年5月8日、6月17日更新)
- JR東日本「Suica利用は2万円というこれまでの当たり前を超えます~新コード決済サービス「teppay」が2026年10月20日(火)よりスタート~」(2026年10月6日)
- キャッシュレス推進協議会「JPQR GlobalとQRISの連携開始」(2025年8月17日)
- 金融庁「令和7年資金決済法改正に係る政令等」(2026年5月22日)
- 金融庁「オンラインで完結可能な本人確認方法に関するQ&A」(2021年5月28日公表、2025年7月1日更新。2027年4月1日以降に適用する版を掲載)
- Mastercard「日本市場で本番環境でのエージェンティック取引を実施」(2026年5月20日)
- KDDI「お客さまセンターの応対実績を基に独自開発した自律型AIエージェントによるお問い合わせ対応を開始」(2026年3月10日)
- PayPayカード「お問い合わせAIチャットの注意事項」(公表日記載なし、2026年11月2日確認)
- 金融庁「資金移動業者登録一覧」(2026年9月30日現在、公表日記載なし)
- 金融庁「前払式支払手段(第三者型)発行者登録一覧」(2026年9月30日現在、公表日記載なし)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表J」(2026年3月24日)
- キャッシュレス推進協議会「コード決済利用動向調査・2026年1~6月」(2026年10月30日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・第9-2表」(2023年6月27日)
- 総務省「日本標準産業分類・細分類6619」(2023年7月改定)
- Stripe「Sessions 2026:Payments and Radar製品ロードマップ」(2026年公表、月日記載なし)
- Stripe「Radar」(公表日記載なし、2026年11月2日確認)
- NEC・SBPS・SB C&S「PayCASへの顔認証決済導入」(2026年9月4日)
- Stripe「Paymentsの機能・Reconciliation」(公表日記載なし、2026年11月2日確認)
- Visa「Visa Payments Forum 2026で新たなAI・トークン機能を発表」(2026年6月11日)
- PayPay Inside-Out「PayPayカードの生成AIを活用した支払い遅延者向けチャットボット」(2025年5月27日)
- Mastercard「Mastercard Agent Pay」(公表日記載なし、2026年11月2日確認)
- 楽天ペイメント「中小事業者向け最強プランを開始」(2024年12月2日)
- KDDI「Pontaパス ブースト ステップアップ特典」(2025年3月27日)
- Adyen「日本でユニファイドコマースの本格展開を開始」(2022年12月13日)
- PayPay「決済システム利用料率を知りたい」(公表日記載なし、2026年11月2日確認)
- 楽天ペイメント「各種ブランドの決済手数料」(2026年8月28日更新)
- PayPay「FY2025 Q4 Earnings Release」(2026年5月7日)
- PayPay「費用と振込サイクル」(公表日記載なし、2026年11月2日確認)
- PayPay「2027年3月期第1四半期決算情報・臨時報告書」(2026年7月31日)
- 金融庁「現下の情勢を踏まえたサイバーセキュリティ対策の強化等」(2026年10月9日)
- NTTドコモFG「d払い残高にチャージ可能な金融機関が増えました」(2026年10月1日)
- JR東日本「teppay公式サービス案内」(公表日記載なし、2026年11月2日確認)
- Visa「Apple Payでも!タッチでVisa割キャンペーン!」(2026年6月1日)
- LINE Pay「サービス終了のお知らせ」(2025年4月30日終了、公表日記載なし)
- NPCI「UPI Product Statistics」(2026年10月実績、公表日記載なし)
- ブラジル中央銀行「Pix em números」(2026年9月実績、公表日記載なし)
- テンセント「Tencent Announces 2025 Annual and Fourth Quarter Results」(同社発表のPR Newswire配信版)(2026年3月18日)
- 欧州中央銀行「Instant Payments Regulation」(公表日記載なし、2026年11月2日確認)
- Visa「Fiscal Fourth Quarter and Full-Year 2026 Financial Results」(同社IRサイト掲載PDF)(2026年10月27日)
- Mastercard「Fourth Quarter and Full Year 2025 Financial Results」SEC提出資料(2026年1月29日)
- PayPal「2025 Form 10-K」(2026年2月3日)
- PayPal「Introducing PayPal World」(2025年7月23日)
- Adyen「H2 2025 financial results」(2026年2月12日)
- Adyen「iPhoneのタッチ決済を日本で提供開始」(2024年6月20日)
- Ant International「事業紹介」(公表日記載なし、2026年11月2日確認)
- PayPay「アプリの決済や送金などが海外で利用可能に」(2025年9月16日)
- 金融庁「業界団体との意見交換・本人確認方法の見直し」(2025年10月)
- 公正取引委員会「スマホソフトウェア競争促進法」(2025年12月18日全面施行、2026年11月2日確認)
- 金融庁「金融分野におけるサイバーセキュリティ対策」(随時更新、2026年11月2日確認)
- 厚生労働省「資金移動業者の口座への賃金支払」(指定一覧2026年7月1日現在、2026年11月2日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
