エグゼクティブサマリー
この業界をひと言で表せば、車両を売る産業から、限られた人員で輸送を続けられる条件を提供する産業への転換期である。日本ではいすゞ・UDとARCHIONを軸とする再編が進み、競争の焦点は車種・生産の共通化、保守、顧客の運行採算へ広がっている。
調査基準日:2026年10月29日。
要点
- 市場:2025年の国内トラック・バスのシャシー生産額は3兆6,754億5,900万円、前年比11.0%増である。一方、国内新車販売は72万9,397台、同4.8%増であり、生産金額の拡大と販売数量の伸びは異なる。いずれも合算・前年比は計算である(日本自動車工業会「日本の自動車工業2026」)。
- 構造・競争:日野・三菱ふそうの統合持株会社ARCHIONは2026年4月に始動した。ただし販売競争確保、情報遮断、スカニア支援等の措置があり、技術共通化と販売統合を同一視できない(ARCHION「株式売出しに関する発表」、公取委「統合審査・概略図」)。
- 需要・制度:2026年1〜9月の大中型貨物車登録は5万6,782台、前年同期比0.6%増にとどまる。運転手不足は増車を妨げる一方、物流効率化法は荷主を含む荷待ち・荷役・積載の改善を促し、省力仕様への需要を生む(自販連「大中型貨物車・2026年9月」、国土交通省ほか「物流効率化法 理解促進ポータル」)。
- 海外:電動トラック普及の地域差、米国の通商・環境政策、タタ・モーターズによるイヴェコ買収(公開買付けは2026年10月27日に成立)が競争条件を変える。日本でもスカニアの保守網拡張、BYDの電気バス導入が進んでいる(IEA「Global EV Outlook 2026」、イヴェコ・グループ「公開買付けの最終結果」、スカニア「苫小牧サービス拠点追加」、BYDジャパン「遠州鉄道へのK8 2.0導入」)。
- AI:生成AIの社内利用と車両データ活用は実用段階にある一方、国内のレベル4展開は開発・実証と事業化目標を分けて見る。運転者同乗の実証成果を、無人運行の人件費削減として扱ってはならない(ダイムラー・トラック「LibreChat導入」、いすゞ自動車「自社部品物流ルートでの自動運転事業実証」)。
経営・企画部門への示唆
- 大手は共通化の成果を開発費の削減額だけでなく、補給部品・サービス収益、納期、予定外停止の短縮で測る。統合後も残す販売・整備拠点は、公取委の措置と両立する形で他ブランドの保守受託にも使う。
- 中堅・中小は架装の標準化と複数ブランドの整備受託で、運転手不足の顧客が対価を払う稼働時間の確保に集中する。新規参入は車両製造より、運行サービス型か、工場と保守網を持つ企業との合弁を選ぶ。
- 国内再編は海外勢の弱点だった整備網を補う経路も開いた。提携・買収では販売台数より、部品の入手日数、整備要員、中古車の残価を現地で確かめ、顧客の稼働を支える力で相手を選ぶ。
業界データまとめ
国内のトラック・バス生産額は増加しているが、販売台数の拡大と同義ではない。生産・国内販売・企業売上高を分け、再編の中心となる大中型車と、軽貨物車を含む商用車全体を区別する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内トラック・バスのシャシー生産額合計 3兆6,754億5,900万円(トラック3,164,469百万円+バス510,990百万円、合算は計算)。輸出向け・軽トラックを含み、別掲の車体・部品を含まない | 2025年 | 日本自動車工業会「日本の自動車工業2026」(生産金額表(原統計:経済産業省生産動態統計)) |
| 市場の伸び | 上記シャシー生産額の前年比 +11.0%(計算)。2024年の合計3,311,293百万円との比較 | 2025年 | 日本自動車工業会「日本の自動車工業2026」(生産金額表) |
| 事業者数 | 98事業所。細分類「自動車製造業(二輪自動車を含む)」の事業所数。乗用車・二輪車を含む代理指標であり、商用車メーカー数ではない。参考:架装に近い細分類「自動車車体・附随車製造業」は247事業所 | 2021年6月1日 | 総務省・経産省「2021年経済センサス・製造業第1表」 |
| 従業者数 | 19万2,609人。細分類「自動車製造業(二輪自動車を含む)」の従業者数。乗用車・二輪車を含み、別分類の自動車車体・部品製造業を含まない。参考:「自動車車体・附随車製造業」は2万2,696人 | 2021年6月1日 | 総務省・経産省「2021年経済センサス・製造業第1表」 |
| 平均年収 | 631.22万円(計算)。中分類「輸送用機械器具製造業」、一般労働者・男女計・企業規模計10人以上・民営事業所。きまって支給する現金給与額40.60万円×12+年間賞与その他特別給与額144.02万円。商用車以外も含む | 2025年調査 | 厚労省「2025年賃金構造基本統計・産業中分類第1表」 |
| 世界市場 | 商用車新車販売 2,882万3,748台。うち日本72万9,397台、約2.53%(計算)。各国分類に基づく軽商用車等を含む広義の集計であり、大中型トラック市場ではない | 2025年 | 日本自動車工業会「日本の自動車工業2026」(主要国四輪車販売台数表(OICA等)) |
| 国内新車販売台数 | トラック71万9,491台、バス9,906台、合計72万9,397台(前年比+4.8%、合算・前年比は計算)。トラックに軽貨物車を含む | 2025年 | 日本自動車工業会「日本の自動車工業2026」(車種別四輪車販売台数表) |
| 大中型貨物車登録台数 | 5万6,782台(前年同期比+0.6%)。普通貨物車から積載量1〜2トン車を除く、日野・いすゞ・三菱ふそう・UDの集計 | 2026年1〜9月 | 自販連「大中型貨物車・2026年9月」 |
| 国内生産台数 | トラック108万3,822台、バス11万9,385台、合計120万3,207台(計算)。軽トラック・輸出向けを含む | 2025年 | 日本自動車工業会「日本の自動車工業2026」(車種別四輪車生産台数表) |
| 平均使用年数 | 貨物車16.29年、乗合車17.96年。軽自動車を除く、初度登録から抹消登録までの平均年数であり、保有車の平均車齢ではない | 2025年3月末 | 日本自動車工業会「日本の自動車工業2026」(平均使用年数表(原資料:自動車検査登録情報協会)) |
生産額は国内の製造活動、国内販売は購入需要、世界販売は各国の車種区分による市場の広がりを表すため、相互に割って平均車両価格を求めてはならない。事業所・従業者・賃金はそれぞれ統計の対象範囲が異なり、これらを組み合わせた商用車専業の生産性指標も本稿では示さない。
AI・フィジカルAIの影響と経営の打ち手
AIの価値は設計・間接業務の効率化と、車両の稼働時間を増やすことにある。ただし、社内利用、整備支援、運転者同乗の実証、無人商用運行は事業化の段階が異なる。
分析の工程は、企画・開発→調達・生産・架装→販売・導入→運行→整備・再販とする。フィジカルAIは現実空間を認識して車両等を動かす技術、生成AI・AIエージェントは文書・情報処理を担う技術である。表の「時期」は、2026年10月から本格的な利用拡大までについての、公開情報からの分析であり、企業の発売保証ではない。
影響の全体像
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・開発 | 社内技術情報の検索、資料作成、部門間の知識共有 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ダイムラー・トラックが全社向けLibreChatを導入。個別の安全設計の自動承認を意味しない(ダイムラー・トラック「LibreChat導入」) |
| 調達・生産・架装 | 顧客仕様・架装条件・部品変更の照合案作成 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 全社AI基盤をこの用途へ拡張する、分析にもとづく提案。架装適合を自動判定する実装は確認できず(ダイムラー・トラック「LibreChat導入」) |
| 販売・導入 | EV導入前の運行・充電条件の整理 | データ・IoT | 実用(導入事例あり) | 2年以内 | いすゞEVision等の導入支援(いすゞ「BIZWEEK 2026出展概要」) |
| 運行 | 高速道路の拠点間貨物輸送 | フィジカルAI | 実証中 | 3〜5年 | いすゞの部品物流実証。初期段階はセーフティドライバー常時乗車(いすゞ自動車「自社部品物流ルートでの自動運転事業実証」) |
| 運行 | 米国の限定区間での無人貨物輸送 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | Auroraの無人商用運行。日本での普及時期を示すものではない(Aurora「2026年9月投資家説明会」) |
| 運行 | 路線バス向け認識・判断・車両制御 | フィジカルAI | 実証中 | 3〜5年 | いすゞ・ティアフォー・NVIDIAの開発協業(いすゞ「ティアフォー・NVIDIAと協業」) |
| 整備・再販 | 運行状態の把握、故障予兆対応、入庫計画 | データ・IoT | 実用(導入事例あり) | 2年以内 | MIMAMORI、PREISM、GATEX等。中古残価の自動保証まで実用化したとの意味ではない(いすゞ「BIZWEEK 2026出展概要」) |
業務はどう変わるか
第一は、技術文書を「人が探して読み比べる」業務から、「承認済み資料を根拠付きで抽出し、人が適用可否を確認する」業務への移行である。ダイムラー・トラックのLibreChatは導入済みであり、全社で利用できる基盤を整備した例である。商用車では同じ車名でも年式、軸配置、架装、制御ソフトが異なるため、文章として自然な回答より、対象車台番号と改訂履歴が合うことが重要になる(ダイムラー・トラック「LibreChat導入」)。
第二は、幹線運転の仕事を運行システムの管理へ部分的に移すことである。いすゞは栃木―愛知の実荷を使う実証で、走行だけでなく遠隔監視、拠点、駆けつけを検証し、2027年度のレベル4事業開始を目標としている。公表された初期工程は運転者常時乗車であり、無人化による人件費削減が既に達成されたと解釈してはならない(いすゞ自動車「自社部品物流ルートでの自動運転事業実証」)。車両メーカー以外では、物流事業者のT2が2025年7月から関東―関西間でレベル2の自動運転トラックを商用運行し、2027年度のレベル4幹線輸送開始を目標としている。こちらも運転者が乗る段階であり、無人運行の採算はまだ示されていない(T2「PlusAIとの覚書締結」)。
比較対象となる米国では、Auroraが2026年9月に無人走行累計50万マイル超を公表した。これは提供企業の公表値であり、国内の安全性・採算の証明ではない。国内導入時は「走れた距離」に加え、悪天候で運休した時間、介入・回送・救援に必要な人数、積み替え拠点の費用を同じ輸送案件で測定する(Aurora「2026年9月投資家説明会」)。
第三は、路線バスの運転支援と運行管理の分業である。いすゞ、ティアフォー、NVIDIAの取り組みは車両・自動運転ソフト・車載計算基盤を組み合わせる開発であり、全国の一般道を無条件で走れる完成商品ではない。定路線は走行条件を限定しやすい一方、乗降、車椅子対応、車内事故、運休時の案内を誰が担うかを残したまま、運転者の人数だけを削減する計画は成立しにくい(いすゞ「ティアフォー・NVIDIAと協業」)。
第四は、故障発生後の入庫から、運行計画と一体の整備へ移ることである。いすゞはMIMAMORI、PREISMなどを商用車の運行・稼働支援として展開している。経営上の成果指標は警報件数ではなく、予定外停止時間、修理待ち時間、代車費用であり、検知できても部品や整備枠を確保できなければ顧客便益は生まれない(いすゞ「BIZWEEK 2026出展概要」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| いすゞ自動車 | 日本 | 自動運転対応車両、運行・整備データ基盤 | トラック・バスの制御と運用を車両側から統合 | 展開済み:データサービス。レベル4は開発・実証段階(いすゞ「BIZWEEK 2026出展概要」、いすゞ自動車「自社部品物流ルートでの自動運転事業実証」) |
| ティアフォー | 日本 | Autoware、自動運転システム | いすゞの路線バス開発 | 提携・実証あり(いすゞ「ティアフォー・NVIDIAと協業」) |
| NVIDIA | 米国 | DRIVE Hyperion、DRIVE Thor | センサー構成・車載計算基盤 | 提携・実証あり:いすゞ・ティアフォーとの協業(いすゞ「ティアフォー・NVIDIAと協業」) |
| Applied Intuition | 米国 | 自動運転開発・走行システム | いすゞ大型トラックの共同開発 | 提携・実証あり:国内部品物流ルート(いすゞ自動車「自社部品物流ルートでの自動運転事業実証」) |
| Gatik | 米国 | 中距離物流向け自動運転 | 北米の中型トラック物流 | 提携・実証あり:いすゞと提携。ただし対象事業は北米であり、日本の商用運行ではない(いすゞ自動車「Gatikへの出資と自動運転事業の協業」) |
| T2 | 日本 | 幹線輸送向け自動運転トラックの運行 | 物流事業者として高速道路の幹線輸送を担う | 展開済み:2025年7月から関東―関西間でレベル2の商用運行。レベル4は2027年度の開始が目標(T2「PlusAIとの覚書締結」) |
| Aurora | 米国 | Aurora Driver | 米国幹線輸送、車両メーカーとの量産統合 | 未展開:日本での商用運行は本稿確認範囲で公表なし。米国で実用(Aurora「2026年9月投資家説明会」) |
人材・収益・競争への影響
分析では、先に減るのは定型的な資料検索・転記と、限定区間における連続運転の作業時間である。一方、運行の例外処理、制御系診断、遠隔支援、事故時の記録管理、車両と架装機器の適合確認は増える。運転者は荷扱い・接客も担うため、運転時間の自動化率を、そのまま従業員削減率に置き換えてはならない。
収益面では、車両価格にセンサー・計算機・冗長制御の費用が加わり、通信、ソフト利用、監視、救援が継続費用になる。Auroraが示すサービス型の提供構想は、車両メーカー以外が運行契約と利用料金を握る可能性を示している。ただし同社の2030年の規模目標は企業見通しであり、市場規模の実績には算入しない(Aurora「2026年9月投資家説明会」)。
契約では、車両故障、ソフト更新、通信断、運行条件逸脱の責任を分ける。車台番号、ソフト版、センサー校正、判断記録を結び付け、事故調査に備える。メーカー・運送会社・技術提供企業のデータ利用目的、保管期間、二次利用、移行条件も、先に定めておく。
経営者が実施すべき対策
以下は、分析にもとづく提案である。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 技術回答を車台番号・架装仕様・承認文書に限定する | 共通 | 直ちに〜1年 | 誤部品発注・不適合整備の抑制 | 文書改訂管理、回答根拠表示、整備責任者の承認 |
| 高 | 自社拠点間の固定便で、救援費込みの無人運行原価を測る | 大手 | 1〜3年 | 事業化できる路線の選別 | 運行設計領域、代替輸送、保険、遠隔支援体制 |
| 高 | 予兆情報を部品予約・入庫枠・代車手配までつなぐ | 中堅・中小 | 1〜2年 | 車両の予定外停止の短縮 | 販売店とのサービス条件、停止時間の基準値 |
| 高 | バスの乗降・接客・緊急対応を運転から切り分ける | 共通 | 実証開始前 | 無人化後の必要人員の把握 | 自治体・運行事業者・利用者との業務設計 |
| 高 | 車両とソフトの事故責任・更新承認を契約する | 共通 | 発注前 | 原因不明時の責任空白を減らす | ログ保存、監査権、更新差止め・復旧手順 |
| 中 | 車両購入とソフト利用を分け、サービス変更条件を確保する | 共通 | 次回更新時 | 技術提供企業への過度な依存を抑制 | データ返却、移行支援、契約終了時の運行継続策 |
| 中 | 複数車種の実証費を共通の安全検証基盤へ集約する | 大手 | 2〜3年 | 重複開発・検証費の抑制 | 共通要件と車種固有要件の切り分け |
よくある失敗は、同乗者付き実証の成績を無人運行の採算と扱うこと、走行の自動化に荷役・乗降対応の削減まで含めること、生成AIの回答を認証や整備の最終判断に使うことである。導入判定は技術の名称ではなく、対象路線、運用条件、停止時の代替手段を明示して行う。
業界の定義と市場構造
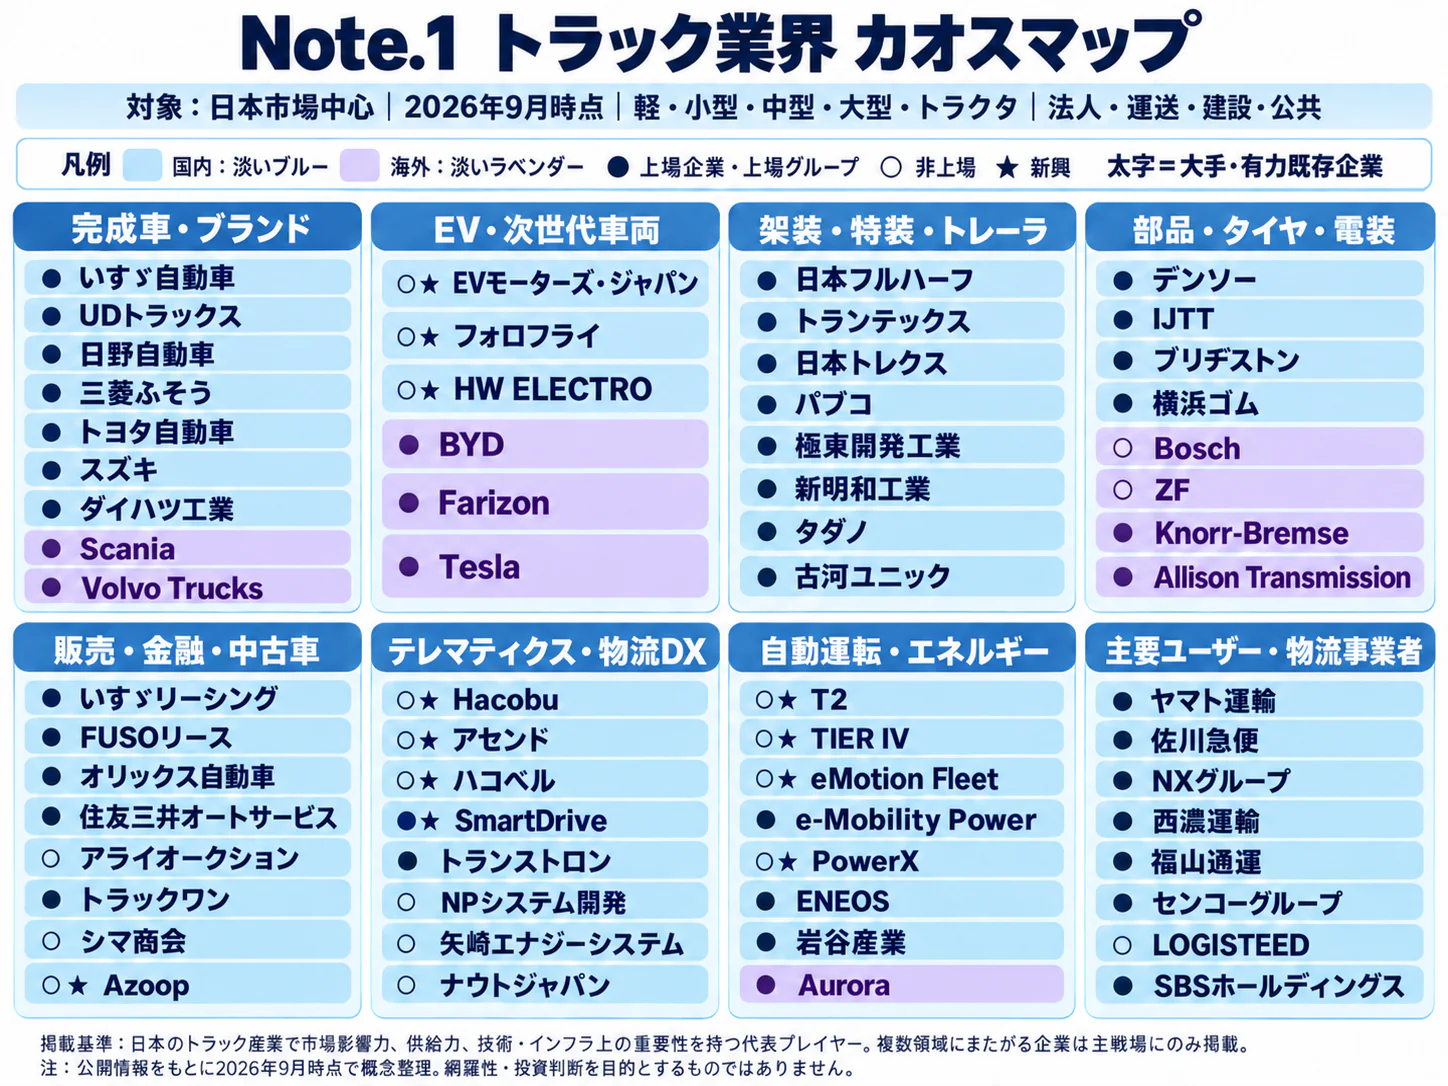
本稿の中心は、トラック・バスの開発、製造、架装、販売、保守を担う供給産業である。運送・旅客運輸そのものは顧客産業として扱い、国内の経営構造は、いすゞ・UDとARCHION傘下の日野・三菱ふそうを軸に分析する。
対象には小型・中型・大型トラック、トラクター、路線・観光・小型バス、それらに付随する部品・サービスを含める。乗用車、建設機械、鉄道車両は含めず、軽貨物車とピックアップは統計・企業決算に含まれる場合に限って区別して示す。メーカーの大小区分、道路運送車両法の登録区分、国際統計の商用車区分は一致しない。
市場の内訳と直近5年の変化
| 国内新車販売の区分 | 2021年 | 2023年 | 2025年 | 読み取れること |
|---|---|---|---|---|
| トラック計(軽を含む) | 765,762台 | 777,949台 | 719,491台 | 人手不足が続いても、販売は一方向には増えていない |
| バス計 | 6,880台 | 8,410台 | 9,906台 | 2021年比で回復しているが、2024年10,097台からは減少 |
| 合計(計算) | 772,642台 | 786,359台 | 729,397台 | 車種・用途別に更新時期を読む必要がある |
各年の実績は日本自動車工業会の公表表による(日本自動車工業会「日本の自動車工業2026」)。2025年のトラック販売のうち軽貨物車は36万4,503台、普通貨物車は14万1,082台、小型貨物車は21万3,906台である。したがって、商用車全体72万9,397台を、大型車再編の直接の対象市場とみなすことはできない(日本自動車工業会「日本の自動車工業2026」)。
需要側では、貨物量だけでなく、運転者が勤務できる時間、荷役条件、観光・地域交通の運行計画が購入量を決める。供給側では車種の供給再開、新型車への切替え、架装能力、納期が登録台数を左右する。実際にARCHIONは2026年4〜6月の国内販売増加について、新型モデルと供給改善を理由に挙げており、足元の回復をすべて最終需要の増加とは評価できない(ARCHION「2026年度第1四半期決算」)。
製品市場の境界も再編の評価を左右する。公正取引委員会は統合審査で、トラックを大型・中型・小型、バスを大型観光・大型路線・小型観光の計6分野に分けた。全国合計の台数が同じでも、特定の積載量・車体形状・用途では購入できる車両や整備先が限られるためである(公取委「統合審査・概略図」)。
もう一つの特徴は、新車市場より長い時間軸で保守市場が動くことである。平均使用年数が貨物車16.29年、乗合車17.96年である以上、2020年代後半に新しい駆動方式が増えても、既存車向けの部品・修理需要が直ちに消える構造ではない。更新投資と既存車支援は同時に必要になるが、平均使用年数は個社の買替周期ではない(日本自動車工業会「日本の自動車工業2026」)。
顧客と需要の特性
商用車の購入判断は車両価格だけではなく、その車両で履行できる輸送契約と、故障・入庫時に失う収益で決まる。運転手不足は省力仕様への支払意思を高める一方、運転者を確保できない企業の増車を抑えるという両面を持つ。
| 顧客層 | 主な用途 | 購買の決め手 | 決定に関与する部門・関係者 |
|---|---|---|---|
| 幹線輸送・大規模物流 | 長距離輸送、拠点間輸送 | 積載量、燃費、運転者の疲労、稼働率、全国保守 | 輸送企画、車両管理、購買、財務、主要荷主 |
| 地場配送・中小運送 | 店舗・企業への集配 | 月次支払額、納期、荷役時間、近隣整備拠点 | 経営者、運行管理者、現場運転者、金融・リース会社 |
| 建設・廃棄物・食品等 | ダンプ、塵芥、冷凍・冷蔵輸送 | 架装適合、耐久性、温度・衛生条件、故障対応 | 事業部門、設備担当、架装会社、整備担当 |
| 路線バス・自治体 | 公共交通 | 路線適合、乗降性、整備人員、補助・予算、充電用地 | 運行・整備・財務部門、自治体、調達担当 |
| 貸切・観光バス | 観光・団体輸送 | 座席・荷室、運行距離、繁忙期の稼働、残価 | 経営者、営業、運行、整備、リース会社 |
表は公開情報からの分析であり、購買組織は個社で異なる。公取委の需要者調査を含む審査では、販売・アフターサービス体制や切替えに伴う制約が競争評価の対象になっている(公取委「日野・ふそう統合審査事例」)。標準的な検討順序は、輸送案件と勤務計画の確認、積載・架装仕様の確定、車両と保守の見積り、資金調達、発注、架装・登録・納車である。
乗換えの障壁はブランドの好みだけではない。乗り換えると、運転者の操作習熟、整備工具、予備部品、故障時の連絡先、架装図面、車両管理の手順まで変わる。新規供給者は、価格差に加え、移行作業と停止リスクの分担を示す。
季節性は顧客用途によって異なり、物流繁忙期や観光シーズンに間に合う納車、自治体の予算執行、企業の車両更新時期が影響する。もっとも、単月の登録増減には供給・検査・架装の都合も重なるため、季節性と景況を分けて読む。2026年1〜9月の大中型貨物車登録が前年同期比0.6%増にとどまる事実は、深刻な人手制約と増車需要を同義にしない判断を支える(自販連「大中型貨物車・2026年9月」)。
営業先としては運送会社だけでなく荷主も重要になる。物流効率化法は荷主にも積載効率や荷待ち・荷役時間の改善を求めているため、パレット輸送に適した荷台や荷役機器の採用は、車両所有者と荷主の双方の業務条件を変える。荷主の出荷単位・納品条件まで含めて提案する(国土交通省ほか「物流効率化法 理解促進ポータル」)。
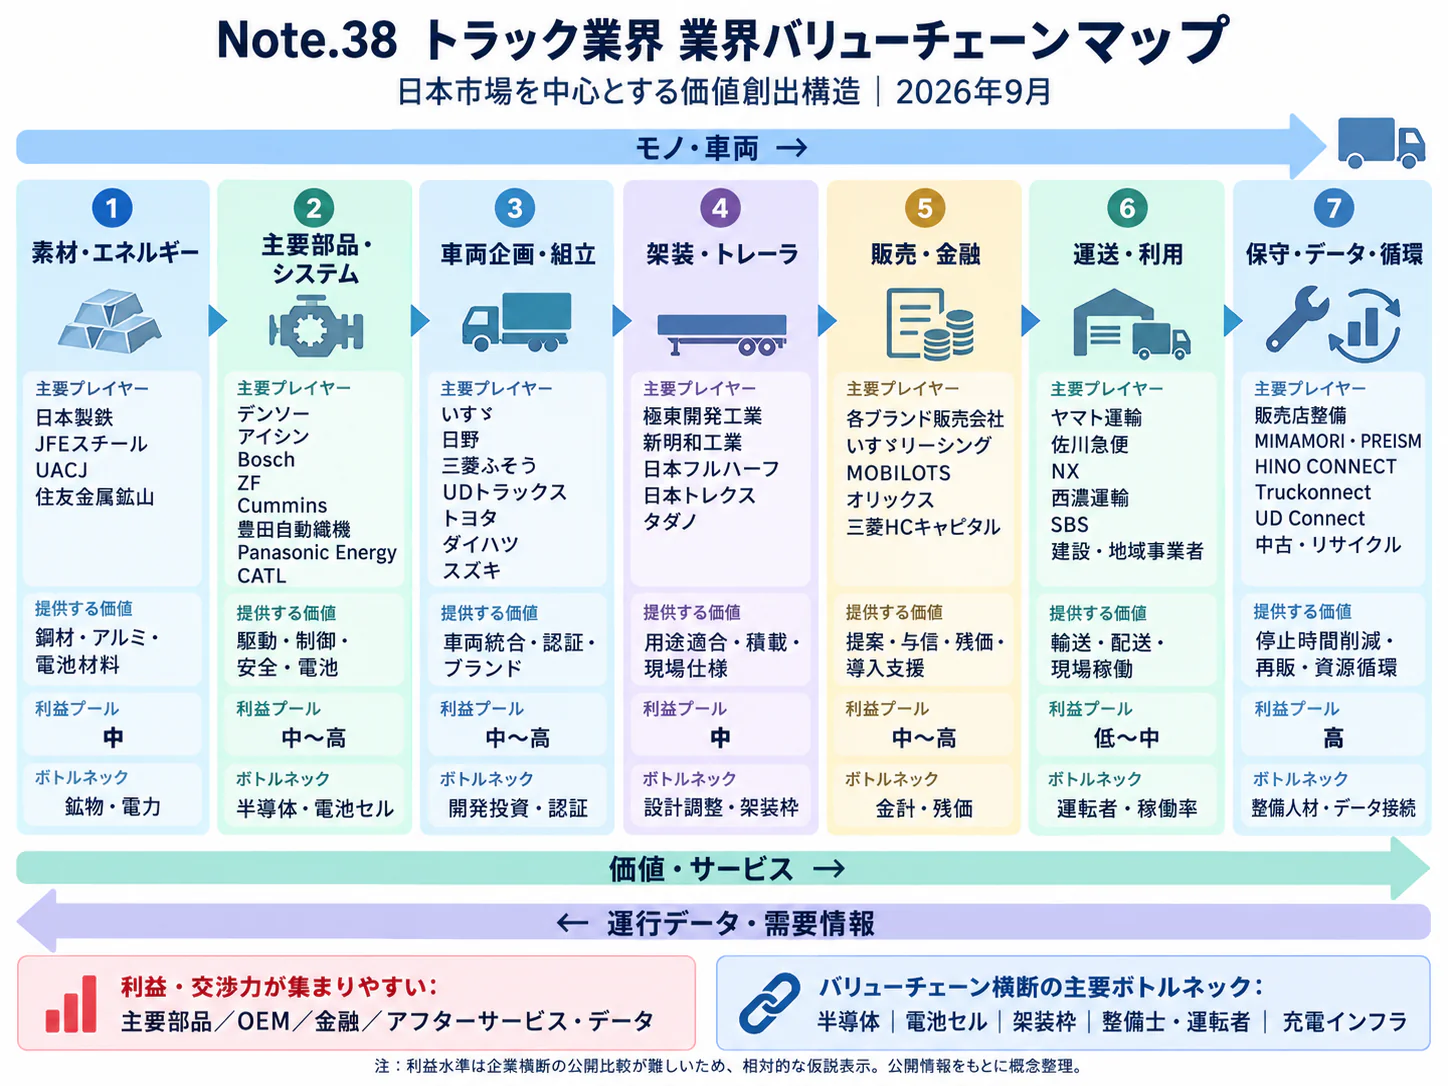
バリューチェーンと収益構造
収益の基盤は新車販売だけではなく、長期間使われる車両の部品・整備・金融に広がっている。一方、車両共通化で開発・調達費を下げても、架装、販売競争、既存車の保守を一括して統合できるわけではない。
| 工程 | 主な担い手 | 付加価値の源泉 | 収益・運転資金上の論点 |
|---|---|---|---|
| 企画・開発 | いすゞ、UD、日野、三菱ふそう、主要部品メーカー | 積載・耐久・安全・排出性能、用途別の適合 | 開発・認証費を何台で回収できるか |
| 調達・生産・架装 | 完成車メーカー、架装会社、バス車体会社 | 少量多仕様への対応、荷役・冷凍等の機能、品質保証 | 仕掛在庫、架装待ち、仕様変更、共同調達の効果 |
| 販売・導入 | メーカー系・独立系販売店、リース会社 | 仕様提案、納期、資金調達、充電設備との接続 | 値引き・金利・残価・保証条件の分担 |
| 運行 | 運送・バス会社、荷主 | 積載効率、勤務計画、輸送品質 | 車両の購入費より停止・遅延の損失が大きくなる場合がある |
| 整備・再販 | 販売店、整備工場、部品会社、中古車事業者 | 故障復旧、部品供給、履歴に基づく査定 | 保守契約、部品在庫、代車、再販価格の変動 |
国内の開示では、いすゞの2026年3月期アフターセールス事業売上は6,210億円である。資料は部品、車両サービス、メンテナンスリース等を事業領域として示すが、売上に含む範囲の内訳は明示していない。新車以外の収益規模を示す一方、同事業の独立した利益率はこの資料では確認できない(いすゞ自動車「2026年3月期決算説明資料」)。
利益が出る工程を示す海外の実例として、PACCAR Partsの2025年売上高はUS$6.87 billion、税引前利益はUS$1.67 billionである。売上高に対する税引前利益の比率は24.3%となるが、これは計算値であり、日本企業の営業利益率や販売店の整備利益率とは比較できない。補修部品の供給網が新車需要の変動を補う収益源になり得ることを示す事例である(PACCAR/DAF「2025年通期業績」)。
ARCHIONの2026年4〜6月売上収益は5,979億円、うち補給部品・サービスは1,286億円である。同期間の営業利益2,623億円には暫定的な負ののれん発生益2,332億円が含まれ、同社が示す計上前営業利益は290億円、利益率4.9%である。企業結合時の会計上の利益を、工場集約や共同購買で毎期生まれる利益として評価してはならない(ARCHION「2026年度第1四半期決算」)。
コストは鋼材・鋳鍛造品、エンジン・変速機・排出後処理、電子部品、タイヤ、車体・架装、工場労務、輸送、保証等に分かれる。商用車だけに対応した全国共通の原価構成比は確認できず、EVは電池、ディーゼルは動力系と排出対応の負担が異なるため、単一の材料費率を置くべきではない。価格転嫁の判断には、メーカー決算の増減益要因と、顧客ごとの値引き・保守・残価を含む実質販売条件の両方が必要である。
いすゞは2026年3月期に売上収益3兆4,790億7,400万円、営業利益2,037億300万円を計上し、増収でも営業減益となった。増収率だけで利益改善を推定できない実例である。なお、最新の2026年4〜6月は売上収益8,325億1,900万円、営業利益747億6,100万円となり、前年同期比でそれぞれ6.8%、30.7%増加したため、年度実績と足元の回復は分けて読む(いすゞ自動車「2026年3月期決算短信」、いすゞ自動車「2027年3月期第1四半期決算短信」)。
共通化は調達数量を増やす半面、部品供給停止を複数ブランドへ広げる。重要部品の代替調達、旧仕様の補修供給、架装図面の変更を一体で管理し、長期使用を支える部品保有費を事業計画に残す。
競争環境
国内の大中型トラックは二つの企業グループを軸とする構造になったが、競争は車種と販売地域ごとに異なる。特にバスでは、日野・いすゞ双方の車両を製造するジェイ・バスの存在と独禁法上の問題解消措置が重なり、資本関係だけで競争を捉えられない(日野自動車「グループ会社一覧」)。
2026年1〜9月の自販連の大中型貨物車4社集計では、いすゞ2万2,787台、UD8,989台、日野1万4,751台、三菱ふそう1万255台であった。グループ別ではいすゞ・UDが3万1,776台、56.0%、日野・三菱ふそうが2万5,006台、44.0%となる。比率は当該4社集計内の計算であり、輸入車を含む全市場のシェアや、各社の売上高シェアではない(自販連「大中型貨物車・2026年9月」)。
主要企業の比較
| 企業・グループ | 規模の確認値 | 事業基盤・戦略 | 2026年10月時点の実行課題 |
|---|---|---|---|
| いすゞグループ | 2026年3月期連結売上収益3兆4,790億7,400万円(自動車事業の外部顧客売上は3兆2,772億7,500万円)。車両売上は中大型CV 9,096億400万円、小型CV 7,829億3,800万円、LCV(ピックアップ等)8,158億1,600万円。残りは金融事業や車両以外の売上 | いすゞとUDの大型車開発・生産を再編。小型車から大型車まで展開 | 上尾への大型車生産移管、海外拠点の収益性、車種間の投資配分(いすゞ自動車「2026年3月期決算短信」、いすゞ自動車「大型トラックの生産体制再編」) |
| ARCHION | 統合後最初の2026年4〜6月売上収益5,979億円 | 日野・三菱ふそうの既存プラットフォーム相互活用と中長期の共通化 | 統合費用と継続収益の区別、販売競争確保、共通車の供給・品質(ARCHION「2026年度第1四半期決算」、ARCHION「中型車発売・統合基盤戦略」) |
| UDトラックス | いすゞ100%子会社。上記グループ数値に内包 | 大型車・上尾拠点、ボルボ車の国内販売 | 独立企業として売上を重複加算せず、グループ内の生産・商品役割を評価(UDトラックス「会社概要」) |
| 日野/三菱ふそう | ARCHIONの傘下ブランド・事業会社 | 日野の中型車基盤、三菱ふそうの電動小型車基盤を相互活用 | ブランド維持と技術共通化、販売情報の管理を両立(ARCHION「中型車発売・統合基盤戦略」、公取委「統合審査・概略図」) |
5つの競争要因
強さ・方向は、公開情報からの分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 中 | 企業グループは集約する一方、販売競争維持とスカニア支援の措置がある(公取委「統合審査・概略図」) | 変わらない |
| 新規参入の脅威 | 弱 | 認証、架装適合、部品・整備網が障壁。ただし電動バスで参入・提携が進む(公取委「日野・ふそう統合審査事例」、BYDジャパン「遠州鉄道へのK8 2.0導入」) | 強まる |
| 供給者の交渉力 | 中 | 共通化で調達量を集約できる一方、専用部品・電池等の代替には検証が必要。共通化計画からの評価(ARCHION「中型車発売・統合基盤戦略」) | 変わらない |
| 買い手の交渉力 | 中 | 大口顧客の案件比較はあるが、車種・地域別の代替先は限られる。公取委も需要者圧力を限定的と評価(公取委「統合審査・概略図」) | 変わらない |
| 代替手段の脅威 | 中 | 共同輸配送、積載効率改善、鉄道・船舶への転換は必要台数を変える。一方で集配区間は残る(国交省「物流の動向と施策の現状・課題」) | 強まる |
再編は資本統合から実務統合へ
日野と三菱ふそうの統合持株会社ARCHIONは、2026年4月1日に事業を開始し、東証プライム市場へ上場した。8月には日野の既存プラットフォームを用いた中型トラック展開が公表され、三菱ふそうの電動小型車基盤を日野へ供給する生産も2026年度中の開始予定とされた。後者は計画であり、全車種の統合が完了したわけではない(ARCHION「株式売出しに関する発表」、ARCHION「中型車発売・統合基盤戦略」)。
いすゞは2026年2月、大型トラックの生産を一部車型を除いて藤沢からUDの上尾へ移す方針を発表した。投資額約400億円、2028年の稼働開始、年間約2万5,000台の生産能力は会社計画である。両陣営とも、単なる親会社変更から、車両基盤と工場の使い方を変える段階へ進んでいる(いすゞ自動車「大型トラックの生産体制再編」)。
ただし、公取委は統合審査で、日野・三菱ふそうの販売会社の独立性確保、情報遮断、スカニアの販売・保守支援等を含む措置を前提に判断した。大型観光バスでは、生産関係も考慮した競争上の懸念が示されている。措置に反する拠点閉鎖や価格統一を統合効果に織り込んではならない(公取委「統合審査・概略図」)。
成功の条件は四つである。第一に、共通化による開発費回収と顧客別仕様の両立、第二に、整備・部品・代車を含む稼働支援、第三に、規制と販売競争を守る統合運営、第四に、海外の販売台数を国内外の開発投資回収へ結び付けることである。いすゞの生産再編とARCHIONの車両基盤相互活用は第一の条件に対応し、スカニアとのサービス協業は第三の条件が新たな競争を生む具体例になる(いすゞ自動車「大型トラックの生産体制再編」、ARCHION「中型車発売・統合基盤戦略」、スカニア「苫小牧サービス拠点追加」)。
海外の動向と主要企業
世界市場は、日本と同じ車種構成でも、同じ電動化速度でもない。日本企業が警戒すべき変化は、海外大手の規模だけでなく、現地生産・部品供給・電動化を組み合わせた競争と、国内再編を契機とする海外企業の接点拡大である。
地域別市場と電動化
| 市場 | 2025年商用車販売 | 2024年比(計算) | 比較上の注意 |
|---|---|---|---|
| 世界 | 28,823,748台 | +3.5% | 各国の商用車区分を集計 |
| 米国 | 13,946,387台 | +4.4% | 軽トラック等を広く含み、大型車市場の大きさを示さない |
| 中国 | 4,296,481台 | +10.9% | 国内の車種構成・統計区分に留意 |
| インド | 1,027,877台 | +7.7% | 日本より大きな販売台数だが価格・用途構成は異なる |
| 日本 | 729,397台 | +4.8% | 世界の約2.53%、軽貨物車を含む |
| ドイツ | 350,122台 | −6.6% | 欧州全体の代替指標ではない |
| タイ | 207,142台 | −11.0% | ピックアップ需要の影響が大きい市場 |
数値と計算の基礎は日本自動車工業会の各国販売表による(日本自動車工業会「日本の自動車工業2026」)。またIEAは、2025年の中大型電動トラック販売が世界で40万台を超え、トラック販売の9%に達したと整理している。中国が世界の電動トラック販売の90%超を占める一方、欧州の電動化比率は3%であり、「世界平均」を日本の採用速度へ移すべきではない(IEA「Global EV Outlook 2026」)。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ダイムラー・トラック | ドイツ | 2025年Industrial Business €45.9 billion | 欧州・北米・アジアのトラック、バス | 三菱ふそうを通じた従来の連結構造からARCHIONとの提携へ(ダイムラー・トラック「2025年通期業績」、ARCHION「株式売出しに関する発表」) | ARCHIONの主要株主・戦略的提携先 |
| ボルボ・グループ | スウェーデン | 2025年トラック部門 SEK323,463 million、バス部門 SEK25,072 million | Volvo、Renault Trucks、Mack等。部品・サービスを展開 | 日本・アジア向け大型車基盤でいすゞとの連携(ボルボ・グループ「2025年第4四半期・通期決算」、いすゞ自動車「大型トラックの生産体制再編」) | UDがボルボ車を輸入販売(UDトラックス「会社概要」) |
| TRATON | ドイツ | 2025年連結 €44,052 million | Scania、MAN、International等の複数ブランド | 2025年の総販売30万5,486台。グループの技術共通化(TRATON「Annual Report 2025」) | スカニアが販売・保守を展開。2026年10月にふそう拠点を保守網へ追加(スカニア「苫小牧サービス拠点追加」) |
| PACCAR | 米国 | 2025年連結 US$28.44 billion | Kenworth、Peterbilt、DAF。補修部品・金融も収益源 | DAFの電動車、部品配送網・エンジン再生設備への投資(PACCAR/DAF「2025年通期業績」) | 大規模な国内完成車販売網は本稿確認資料では確認できず |
| イヴェコ・グループ | 登記本店オランダ、主要経営拠点イタリア | 2025年継続事業 €13.4 billion(防衛事業を除く) | 商用車、バス、FPTパワートレイン | タタ・モーターズ子会社の公開買付け(9月7日〜10月26日、1株€14.40)が10月27日に成立。取得後の保有比率は約89.42%、決済は10月30日、11月2〜6日に追加応募期間(イヴェコ・グループ「Annual Report 2025」、イヴェコ・グループ/タタ・モーターズ「公開買付け開始」、イヴェコ・グループ「公開買付けの最終結果」) | 国内完成車事業の規模は非確認。日本勢とは海外で競合 |
| BYD〈比亚迪〉 | 中国 | 商用車単独の比較可能な売上高は確認できず | 電池と電動車両を組み合わせたバス事業 | 2026年3月、遠州鉄道に大型路線電気バスK8 2.0を導入(BYDジャパン「遠州鉄道へのK8 2.0導入」) | 日本向け電気バスを販売 |
売上高は対象事業・金融事業の扱いが異なるため、単純な順位付けには用いない。イヴェコ買収は公開買付けが成立したものの、本稿基準日の2026年10月29日時点では決済前であり、買収後の統合規模を実績として記載しない(イヴェコ・グループ「公開買付けの最終結果」)。
日本企業の海外比率は高い。いすゞの2026年3月期海外売上収益は2兆937億4,800万円、連結売上収益の60.2%であるが、これは計算値でありLCV等を含む。北米では2027年稼働予定のサウスカロライナ新拠点に約US$280 millionを投じる計画を示し、2026年6月には国際協力銀行等が新拠点向け融資を公表している(いすゞ自動車「2026年3月期決算短信」、いすゞ自動車「米国サウスカロライナ州の新生産拠点」、国際協力銀行「いすゞの米国中型・小型トラック製造事業への融資」)。
国内への波及はサービス網で始まっている。スカニアは2026年10月15日、北海道ふそう苫小牧支店を認定サービス拠点へ追加したが、同拠点での車両販売は行わないと明示した。2026〜2028年に海外メーカーの競争力を左右するのは、輸入価格だけでなく、こうした国内保守への接続であるとみられる(スカニア「苫小牧サービス拠点追加」)。
三菱ふそうと台湾のフォックスコン〈鴻海精密工業〉は、各50%出資のバスメーカーFUSO BUSを設立する計画を2026年7月に公表し、10月26日には11月2日の業務開始予定と役員構成を発表した。本社は川崎市、生産は富山市の既存のバス工場で、従来型とゼロエミッションのバスを国内外向けに開発・製造・販売・整備する。電動車技術と日本の車両・保守基盤を結ぶ参入形態であり、業務開始後の新型車と量産の実行を追う(三菱ふそう「Foxconnとの新バスメーカーの概要」、三菱ふそう「FUSO BUSの業務開始について」)。
外部環境と制度の変化
2026年の制度変化は、日本では輸送効率と競争維持、欧州では脱炭素への移行条件、米国では関税と規制の見直しに分かれる。単一の世界共通仕様・一律の電動化率を前提に投資するより、地域ごとの法的要件と顧客採算を分けて見る。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 労働 | 日本 | 自動車運転業務の時間外労働上限。特別条項でも年960時間、改善基準告示も適用 | 2024年4月1日施行、2026年も継続 | 大・両面:運行能力を制約、省力車両・荷役改善には追い風 | 厚生労働省「トラック運転者の時間外労働上限規制・改善基準告示」 |
| 物流制度 | 日本 | 物流効率化法の特定事業者に中長期計画・定期報告等。特定荷主・特定連鎖化事業者にはCLO選任 | 2026年4月1日から特定事業者向け措置 | 大・追い風:荷主を含む車両・物流拠点の改善需要 | 国土交通省ほか「物流効率化法 理解促進ポータル」 |
| 競争政策 | 日本 | 日野・三菱ふそう統合に販売競争確保、情報遮断、スカニア支援等の問題解消措置 | 2026年2月26日審査結果公表、統合後も履行対象 | 大・両面:統合方法を制約し、新たな競争接点を形成 | 公取委「統合審査・概略図」 |
| 脱炭素 | EU | 新規都市バスのゼロエミッション比率90%、その後100% | 2030年から90%、2035年から100% | 大・両面:電動バスに追い風、従来型の更新計画に制約 | EU理事会「大型車CO2基準の改正採択」 |
| 脱炭素 | EU | 大型車の2025〜2029年排出クレジット算定を柔軟化。都市バスは対象外 | 2026年3月30日理事会採択。規則(EU)2026/1046として5月7日官報掲載、20日後の5月27日に発効(発効日は計算) | 中・追い風:移行期の適合余地。長期目標の撤回ではない | EU理事会「大型車CO2基準・排出クレジットの柔軟化」、EU官報「規則(EU)2026/1046」 |
| 環境規制 | 米国 | EPAが道路用車両・エンジンのGHG基準撤回を最終決定。従来型大気汚染物質の規制は別 | 2026年2月12日最終決定、2月18日官報掲載 | 大・両面:地域別の商品・投資判断が分岐 | 米国EPA「自動車GHG排出基準等を撤回する最終規則」 |
| 通商 | 米国 | 対象中大型トラック・部品に25%、バスに10%の追加関税を基本とする措置。原産地等による例外・調整あり | 2025年11月1日適用開始 | 大・向かい風:輸出採算を圧迫、現地生産の重要性上昇 | 米国大統領府「中大型車・部品・バス輸入に関する布告」 |
物流効率化法の指定基準には、荷主等の取扱貨物重量年間9万トン以上、貨物自動車運送事業者等の保有車両150台以上などがある。ただし、CLO選任をすべての運送会社に一律に課す制度ではない。メーカーや営業部門は、どの顧客がどの義務を負い、車両仕様変更に何を求めるかを個別に確かめる(国土交通省ほか「物流効率化法 理解促進ポータル」)。
米国ではGHG基準の撤回を「排出ガス規制全体の撤廃」と扱ってはならない。EPAは今回の変更が従来型大気汚染物質の規制には影響しないと説明している。輸出・現地生産の企画では、CO2、NOx等、関税、原産地、顧客独自の調達条件を別々に確かめる(米国EPA「自動車GHG排出基準等を撤回する最終規則」)。
脱炭素投資は、充電できる場所と時間から考える。車庫へ戻る路線バスや定時配送は計画を立てやすいが、受電容量、電力契約、停電時の運行、冷凍機や空調の消費も含めて計画する。IEAが示す中国と欧州の普及差は、車両技術だけで世界の導入速度を説明できないことを示している(IEA「Global EV Outlook 2026」)。
資源循環では、電池の状態評価と再利用条件、既存車の部品再生を分けて管理する。PACCARのエンジン再生設備への投資は、長期保有される車両に対応する事業の一例である。分析では、電動化投資と既存車の補修供給を同時に支え、再販時に保証できる性能・履歴を明確にすることが、顧客の更新判断を促す(PACCAR/DAF「2025年通期業績」)。
人材と生産性
人材制約は、完成車メーカーの従業員不足と、顧客である運送・バス会社の運転者不足を分けて見る。販売には、生産人数に加え、納車後に運転・整備できる人員と実際の輸送時間が影響する。
国土交通省が再掲する2023年2月の検討会中間とりまとめの2030年度輸送力不足34%は、無対策の場合の推計であり、2026年の欠員率ではない。また、日本バス協会が2023年に示した2030年の運転者不足3万6,000人も当時の推計である。いずれも現時点の採用数や実績台数とは区別し、構造的な供給制約を考えるために用いる(国交省「物流の動向と施策の現状・課題」、日本バス協会「国土幹線道路部会ヒアリング資料」)。
不足する機能は大型車運転だけではない。車両整備、架装、車検、運行管理、配車、荷役を含め、どこか一工程が詰まれば車両を増やしても輸送量は増えない。分析では、運転者採用の費用対効果と同時に、待機・荷役・回送・修理待ちを減らす施策を比較する。
賃金の基準値として示した年収631.22万円は、輸送用機械器具製造業の一般労働者に関する計算値である。運転者の年収でも、商用車メーカーだけの平均でもない。2025年調査の月例給与と年間賞与を用いた標準的な年額換算であり、従業者の構成や企業規模の違いを含むため、取引先の採用単価へそのまま適用できない(厚労省「2025年賃金構造基本統計・産業中分類第1表」)。
商用車専業で分類を揃えた付加価値労働生産性は、確認した資料では確認できない。製造と運送の数値を混ぜた比較は行わない。改善指標には、製造は直行率・工数・架装待ち日数、運送は積載率・拘束時間当たり輸送量、保守は入庫から出庫までの時間を使う。
外国人材の受入れは選択肢が広がったが、採用即乗務ではない。国土交通省の特定技能制度では、トラックは第一種、バスは第二種の国内運転免許に加え、評価試験、日本語能力、受入れ事業者の要件等が定められている。日本語能力には乗合バス等の条件付き取扱いもあるため、古い一律の要件ではなく最新の運用を確かめる(国土交通省「特定技能制度・自動車運送業分野の概要」)。免許・研修・住居・定着までを採用計画に含める。
働き方の改善を車両仕様へ落とすこともメーカーの役割である。乗降のしやすさ、荷役補助、視認性、扱いやすい操作系、整備時の安全確保は、対象車種と現場作業を決めて評価する。人手不足を販売上の追い風とだけ捉えると、運行縮小による新車需要減少と、整備能力不足による顧客離れを見落とす。
2030年に向けたシナリオ
2030年の分岐点は、再編の大きさより、統合効果を顧客の輸送原価へ返せるかどうかである。ここでは「車両・生産共通化と保守体制の改善が進む速度」と「顧客が輸送効率化・電動化の費用を回収できる条件」の二つを不確実性の軸とする。
以下は、分析にもとづくシナリオである。発生確率・販売台数を算定する根拠はなく、数値は置かない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 選別的な改善が続く | 共通車・共同調達は進むが、車種・地域ごとに保守や充電条件の差が残る。更新需要とサービス収益が中心 | 中型車共通化や工場移管が進展。顧客の運賃・電力・設備条件の改善は不均一 | 分析上の基本ケース。既存プラットフォーム活用と段階的な投資計画に整合 |
| 輸送効率の改善が加速する | 荷役・待機時間が減り、稼働を支える車両・保守・設備の一体契約が広がる。少ない車両でも輸送量を維持 | 共通化によるコスト低下、荷主協力、安定した運賃転嫁、充電・整備容量の確保 | 条件付きの上振れ。メーカーだけでなく荷主側の実行が必要 |
| 更新延期と二重負担が続く | 既存車の延命が増え、従来車・新方式への投資が併存。部品・整備負担が高止まり | 統合の遅延、需要低迷、金利・電力・関税負担、運転者確保難 | 無視できない下振れ。長期使用と地域別制度差がリスクを増幅 |
基本ケースの根拠は、ARCHIONが既存基盤の相互活用と次世代共通基盤を段階的に進め、いすゞも大型車生産再編の稼働を2028年に置いていることである。統合効果は一度に発現するものではなく、車種更新、認証、工場切替えを経て現れる(ARCHION「中型車発売・統合基盤戦略」、いすゞ自動車「大型トラックの生産体制再編」)。
先行指標は、次の五つを固定して追うとよい。
| 先行指標 | 確認先 | 判断すること |
|---|---|---|
| 大中型貨物車登録の累計・ブランド構成 | 自販連の月次大中型貨物車販売統計(自販連「大中型貨物車・2026年9月」) | 市場回復とグループ内外の車種移行 |
| 共通車の発売・生産拠点の稼働 | ARCHION、いすゞの公式発表(ARCHION「中型車発売・統合基盤戦略」、いすゞ自動車「大型トラックの生産体制再編」) | 資本統合が製品・原価へ反映されたか |
| 通常の利益と補修部品・サービス売上 | 両グループの決算資料(ARCHION「2026年度第1四半期決算」、いすゞ自動車「2026年3月期決算説明資料」) | 一時益に依存せず継続収益が増えているか |
| 荷待ち・荷役時間、積載効率の改善 | 国交省の物流政策資料・物流効率化法の報告(国土交通省ほか「物流効率化法 理解促進ポータル」、国交省「物流の動向と施策の現状・課題」) | 車両の増加以外で輸送能力が改善したか |
| 海外の電動車販売と国内保守網の拡張 | IEAの年次報告、各社の国内サービス発表(IEA「Global EV Outlook 2026」、スカニア「苫小牧サービス拠点追加」) | 海外製品の国内導入障壁が下がっているか |
効率改善で顧客の必要台数が減る可能性もあるため、メーカーは部品・保守・導入支援を含む継続収益で計画を検証する。逆に更新延期時も、顧客が運行を減らせば整備需要まで縮む。
経営・企画部門への示唆
再編後の商用車産業で利益を左右するのは、販売台数より「止まらない車両」をどの原価で提供できるかである。運転手不足は車両の台数を押し上げるより、稼働時間、荷役時間、整備待ちの短縮に対価を払う顧客を増やしているというのが、公開情報からの分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 見送る・確認する条件 |
|---|---|---|---|
| 大手(完成車メーカー・グループ) | 共通化の成果を開発費の削減額だけでなく、既存車を含む補給部品・サービス収益、納期、予定外停止の短縮で測る。統合後も残す販売・整備拠点は、他ブランドの保守受託にも使う | ARCHIONの2026年4〜6月の補給部品・サービス売上は1,286億円で売上収益の約2割(計算)、負ののれん計上前の営業利益率は4.9%(ARCHION「2026年度第1四半期決算」)。公取委は大型トラックで、統合会社による競合ブランドの販売・保守支援を、同ブランドのシェア10%到達か10年経過まで求めた(公取委「日野・ふそう統合審査事例」) | 措置に反する拠点統合や価格の一本化。共通部品を単一の調達先に集中させる計画 |
| 中堅・中小(架装・部品・販売・整備) | 共通化で仕様が絞られる車型の架装を標準化し、複数ブランドの整備・車検を受託する。大型車の生産地移転(上尾、2028年稼働予定)に合わせて部品在庫と物流拠点を見直す | 架装に近い「自動車車体・附随車製造業」は247事業所・2万2,696人と小規模に分散(経済センサス・製造業第1表)。2025年の国内トラック販売71万9,491台のうち36万4,503台は軽貨物(日本自動車工業会「日本の自動車工業2026」) | 診断機、技術情報、保証精算の条件を書面で確保できない案件 |
| 新規参入を考える企業 | 車両を作るのではなく、運行事業者として自動運転・電動車の稼働を売る形か、工場と保守網を持つ既存企業と合弁を組む形を選ぶ | T2は2025年7月からレベル2の幹線輸送を商用運行し、2027年度のレベル4を目標とする(T2「PlusAIとの覚書締結」)。FUSO BUSは電子機器受託大手との折半出資で、既存のバス工場を引き継いで11月2日に業務開始予定(三菱ふそう「FUSO BUSの業務開始について」) | 補助金終了後の採算、受電工事、事故時の責任分担が決まらない案件 |
どの立場でも、提案書の評価軸を「1台当たり価格」から「予定外停止日数」と「運転者1人当たり輸送量」に置き換えると、物流効率化法で荷主側に生まれた改善需要と結びつけやすい(分析)。例えば保有車両150台以上の運送事業者や取扱貨物9万トン以上の荷主は特定事業者として中長期計画を作るため、その改善項目に合わせて、車両・荷台仕様ごとの荷役時間の短縮量を示す提案が有効になる。
通説と異なる見方
第一に、「運転手不足は新車需要を押し上げる」とは言えない。2025年の国内トラック販売は71万9,491台で、2021年の76万5,762台を下回り、2026年1〜9月の大中型貨物車登録も前年同期比0.6%増にとどまる(自販連「大中型貨物車・2026年9月」)。運転者を確保できない顧客は増車できないため、伸びる余地があるのは台数ではなく、荷役・待機を減らす仕様と稼働保証への支出である(分析)。
第二に、「国内再編は海外勢を締め出す」という見方も実態と合わない。公取委の審査では、2024年度の大型トラック市場でスカニアグループのシェアは0〜5%にとどまり、需要者は海外ブランドの性能・燃費を評価しつつ、整備網の弱さを選ばない主な理由に挙げた(公取委「日野・ふそう統合審査事例」)。統合会社による保守支援が措置に入ったことで、同社の日本法人は統合当事会社との覚書に基づき、2026年10月に北海道ふそう苫小牧支店を認定サービス拠点に加えた(スカニア「苫小牧サービス拠点追加」)。再編は海外勢の弱点だった整備網を補う経路を開き、競争の単位はグループのシェアから保守網の密度へ移りつつある(分析)。
第三に、「電動化と自動運転で整備収益は縮む」とは限らない。平均使用年数はトラック16.29年、バス17.96年と長く、2030年時点でも保有車の多くは現行の駆動方式の車両と見込まれる(分析)。PACCARの補修部品事業は2025年に売上US$6.87 billion、税引前利益US$1.67 billion(比率24.3%、計算)を上げ(PACCAR/DAF「2025年通期業績」)、いすゞのアフターセールス事業売上も6,210億円に達した(いすゞ自動車「2026年3月期決算説明資料」)。既存車の部品を絶やさない能力が、新技術への投資余力を生む。ただし長期保有車の部品・整備需要は、メーカー系販売店だけでなく独立系整備工場や部品商も狙う領域であり、車両の稼働データと結びつけた保守契約に転換できるかで取り分が変わる(分析)。
公開情報ではわからないこと
- 統合後の実質販売条件:値引き、保証、下取りが統合前後でどう変わったかは開示されない。両グループの顧客である運送会社各10社程度に見積書と契約条件を聞き取り、同じ車型で比べる。
- 共通化後の旧型補修部品の供給:供給期間、価格、納期の変化は決算資料に出ない。部品商と整備工場への定点アンケートで、部品番号単位の納期と価格を四半期ごとに記録する。
- 顧客の停止損失と支払意思:予定外停止1日当たりの損失額と、稼働保証に払える金額は顧客ごとに異なる。運送・バス会社へのアンケートと、荷待ち・荷役時間の現場実測で把握する。
- 提携・買収先の現地の保守力:イヴェコ買収後のタタ・モーターズのように海外で再編が進む相手と組む場合、部品の入手日数、整備要員、中古車の残価は公表値では評価できない。販売店と整備工場を現地で訪問し、故障車の復帰日数と中古車オークションの落札価格を確かめる。
- 自動運転の無人化後に必要な人員:遠隔監視1人当たりの担当台数や、駆け付け・積み替えの人員は実証段階で公表されていない。実証に参加する運送会社と自治体への聞き取りで、運転以外の業務の所要時間を測る。
出典
官公庁・国際機関、業界団体、企業の一次資料を用いた。本文に根拠を直接リンクし、以下に使用資料と公表時点を整理する。
- 日本自動車工業会「日本の自動車工業2026」(2026年版、公表日記載なし)
- ARCHION「株式売出しに関する発表」(2026年7月6日)
- 公正取引委員会「日野・三菱ふそう経営統合の審査結果・概略図」(2026年2月26日)
- 日本自動車販売協会連合会「大中型貨物車販売台数・2026年9月」(2026年10月6日)
- 国土交通省ほか「物流効率化法 理解促進ポータル」(公表日記載なし、2026年10月22日確認)
- IEA「Global EV Outlook 2026:Trends in other EV modes」(2026年5月20日)
- イヴェコ・グループ/タタ・モーターズ「公開買付け開始」(2026年9月4日)
- イヴェコ・グループ「公開買付けの最終結果」(GlobeNewswire配信)(2026年10月27日)
- スカニアジャパン「北海道ふそう苫小牧支店を認定サービス拠点に追加」(2026年10月15日)
- BYDジャパン「遠州鉄道へのK8 2.0導入」(2026年3月3日)
- ダイムラー・トラック「全社AI基盤LibreChatの導入」(2026年2月18日)
- いすゞ自動車「自社部品物流ルートでの自動運転事業実証」(2025年11月18日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業に関する集計・第1表」(2022年12月26日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類・第1表」(2026年3月24日)
- いすゞ自動車「JAPAN MOBILITY SHOW BIZWEEK 2026出展概要」(2026年10月6日)
- Aurora「2030 Vision・投資家説明会発表」(2026年9月23日)
- いすゞ自動車「ティアフォー・NVIDIAとの自動運転開発」(2026年3月17日)
- いすゞ自動車「Gatikへの出資と自動運転事業の協業」(2024年5月14日)
- T2「自動運転システム開発を手掛ける米国PlusAIと覚書を締結」(2026年1月15日)
- ARCHION「2026年度第1四半期決算及び業績見通し」(2026年8月12日)
- 公正取引委員会「企業結合事例6 日野自動車/三菱ふそうトラック・バス」(令和7年度事例集、2026年公表)
- いすゞ自動車「2026年3月期決算説明資料」(2026年5月13日)
- PACCAR/DAF「2025年通期業績」(2026年1月27日)
- いすゞ自動車「2026年3月期決算短信」(2026年5月13日)
- いすゞ自動車「2027年3月期第1四半期決算短信」(2026年8月3日)
- 日野自動車「グループ会社一覧」(公表日記載なし、2026年10月22日確認)
- いすゞ自動車「大型トラックの生産体制再編」(2026年2月12日)
- ARCHION「Integrated Platform Strategy・国内中型トラック新モデル発売」(2026年8月26日)
- UDトラックス「会社概要」(2026年3月末情報)
- 国土交通省「物流を取り巻く動向と物流施策の現状・課題」(2025年資料、公表日確認できず)
- ダイムラー・トラック「2025年通期業績」(2026年3月12日)
- ボルボ・グループ「2025年第4四半期・通期決算」(2026年1月28日)
- TRATON「Annual Report 2025」(2026年公表、公表日記載なし)
- イヴェコ・グループ「Annual Report 2025」(2026年3月公表(日付確認できず))
- いすゞ自動車「米国サウスカロライナ州の新生産拠点」(2025年2月12日)
- 国際協力銀行「いすゞの米国中型・小型トラック製造事業への融資」(2026年6月30日)
- 三菱ふそう「Foxconnとの新バスメーカーの概要」(2026年7月6日)
- 三菱ふそう「三菱ふそうとFoxconn、FUSO BUSの業務開始について」(2026年10月26日)
- 厚生労働省「トラック運転者の時間外労働上限規制・改善基準告示」(公表日記載なし、2026年10月22日確認)
- EU理事会「大型車CO2基準の改正採択」(2024年5月13日)
- EU理事会「大型車CO2基準・排出クレジットの柔軟化」(2026年3月30日)
- EU官報「規則(EU)2026/1046(大型車の排出クレジット算定の改正)」(2026年5月7日官報掲載)
- 米国EPA「自動車GHG排出基準等を撤回する最終規則」(2026年2月12日最終決定、2月18日官報掲載)
- 米国大統領府「中大型車・部品・バス輸入に関する布告」(2025年10月17日)
- 日本バス協会「国土幹線道路部会ヒアリング資料」(2023年10月5日)
- 国土交通省「特定技能制度・自動車運送業分野の概要」(公表日記載なし、2026年10月22日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
