エグゼクティブサマリー
二輪車は、アジアの生活交通を基盤に、量産・販売金融・整備網を収益へ変える、日本発のグローバル産業である。2026年10月時点で重要なのは、国内市場の小ささと日系企業の世界での事業規模を分け、内燃機関の成長と用途別の電動化を同時に捉えることである。
要点
- 市場の中心は海外である。 日本の2025年新車販売は36万2千台、前年比−1.6%に対し、インドの2025年度国内販売は2,170万5,974台、前年度比+10.7%である。年度・範囲は異なるが、投資機会の大きさは国内需要だけでは測れない。(自工会「日本の自動車工業2026」) (SIAM「2025–26年度実績」)
- 国内生産と国内需要は別に動く。 2025年の国内二輪自動車生産金額は5,697.56億円、前年比+19.7%である(経産省原表から計算)。輸出向けを含む生産の拡大を国内小売市場の成長と読み違えてはならない。(経産省「生産動態統計年報2025」) (経産省「生産動態統計年報2024」)
- 競争は販売・金融・保守まで及ぶ。 ホンダの2026年3月期二輪売上収益は40,188.37億円、利益率18.2%である。日系4社は、インドの量産企業、欧州ブランド、中国の電動車企業と市場別に競い、海外の能力増強と国内のOEM協業を並行させている。(ホンダ「セグメント情報」) (ホンダ「2026ビジネスアップデート」) (ホンダ・ヤマハ発動機「電動二輪OEM合意」)
- 電動化の速度は制度と用途で分かれる。 インドは電動二輪支援を延長し、ハノイは区域別に規制を進め、EUは2027年に電池情報管理を強化する。世界共通の切り替え年より、補助金を除いた総費用と現地で使える充電・整備条件が重要である。(インド重工業省「2026年8月改正官報」) (ベトナム政府「ハノイ低排出区域」) (EU「電池規則2023/1542」)
- AIは導入済み業務と走行実証を分ける。 知財分析、画像検査、販売支援には導入事例がある一方、自律的に動く二輪の技術は実証段階である。投資効果は、処理件数より、重大不良、誤案内、成約後の粗利で評価する。(ホンダ「Honda Report 2025」) (TechSword「ヤマハ発動機導入事例」) (Yellow.ai「Hero MotoCorp事例」) (ヤマハ発動機「MOTOROiD:Λ」)
経営・企画部門への示唆
- 国内工場は生産の約4分の3を欧米中心に輸出する大型二輪の拠点、アジアは現地量産と信用販売の市場と分けて捉える。そのうえで国・用途別に、車両・金融・保証・整備を含む損益で投資を判断する。
- 大手はインド増産とASEANの信用販売・整備網の強化、中堅・中小は輸出車部品の長期供給と保有1,021万台の整備・補修、新規参入企業は配達・配車用二輪の稼働管理や交換電池から入る。
- 2027年に電池パスポート、ハノイの規制拡大、インドの補助金請求期限が重なる。提携・買収では販売店在庫、信用損失、保証債務、補修部品の供給義務と買収後の資金負担を現地で確かめる。
業界データまとめ
日本の二輪車産業は、国内需要の大きさより、海外販売と輸出向け生産で捉える。国内の生産金額と国内販売台数は対象が異なり、世界市場の規模や日本企業の海外売上高とは合算できない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 日本国内の二輪自動車生産金額5,697.56億円。排気量4区分の月次生産金額を年間合算(計算)。輸出向けを含む工場段階の金額であり、国内小売市場規模ではない | 2025年 | 経産省「生産動態統計年報2025」 |
| 市場の伸び | 同生産金額の前年比+19.7%(計算)。2024年4,760.08億円から増加 | 2025年 | 経産省「生産動態統計年報2025」 経産省「生産動態統計年報2024」 |
| 事業者数 | 98事業所。産業細分類3111「自動車製造業(二輪自動車を含む)」の全事業所。四輪を含み、二輪単独の企業数ではない | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・製造業」 |
| 従業者数 | 19万2,609人。同分類3111の全事業所の従業者。四輪を含み、部品製造業や販売店を含まない | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・製造業」 |
| 平均年収 | 631.22万円(計算)。中分類「輸送用機械器具製造業」、一般労働者・男女計・企業規模計10人以上。月額40.60万円×12+年間賞与等144.02万円。二輪単独ではない | 2025年調査 | 厚労省「2025年賃金構造基本統計」 |
| 上位3社の売上高 | 二輪を分離開示する主要3社:ホンダ40,188.37億円(二輪事業)/ヤマハ発動機15,781億円(MC事業)/スズキ4,544.88億円(二輪事業)。各社の世界売上高 | ホンダ・スズキ2026年3月期、ヤマハ発動機2025年12月期 | ホンダ「セグメント情報」 ヤマハ発動機「2025年決算」 スズキ「2026年3月期決算短信」 |
| 国内新車販売台数 | 36万2千台(前年比−1.6%)。原付の国内出荷と軽二輪・小型二輪の販売統計を合わせた自工会公表値 | 2025年 | 自工会「日本の自動車工業2026」 |
| 国内二輪車保有台数 | 1,021万5千台(前年比−0.6%)。原付を含む登録・課税ベース | 2025年3月末、原付は4月1日現在 | 自工会「日本の自動車工業2026」 |
| インド国内二輪車販売台数 | 2,170万5,974台(前年度比+10.7%)。SIAM公表の国内二輪車販売 | 2025年度〔2025年4月〜2026年3月〕 | SIAM「2025–26年度実績」 |
| インドネシア国内二輪車販売台数 | 641万2,769台(前年比+1.3%、団体公表値)。AISI統計対象の国内販売 | 2025年 | AISI「Statistic」 AISI「2025年実績・2026年予測」 |
雇用・賃金は近接分類の参考値であり、二輪単独の規模ではない。売上高は二輪を分離開示する主要3社の比較であり、カワサキを含めた厳密な順位ではない。国内台数は原資料の丸めのままであり、国別統計は範囲が異なるため合算していない。
AI・フィジカルAIの影響と経営の打ち手
当面の収益効果は、知財調査、品質検査、販売店への送客といった業務の改善に表れやすい。車体を自律的に動かすフィジカルAIは研究・実証が中心であり、生成AIの導入実績を根拠に「無人二輪が近く普及する」と判断することはできない。
影響の全体像
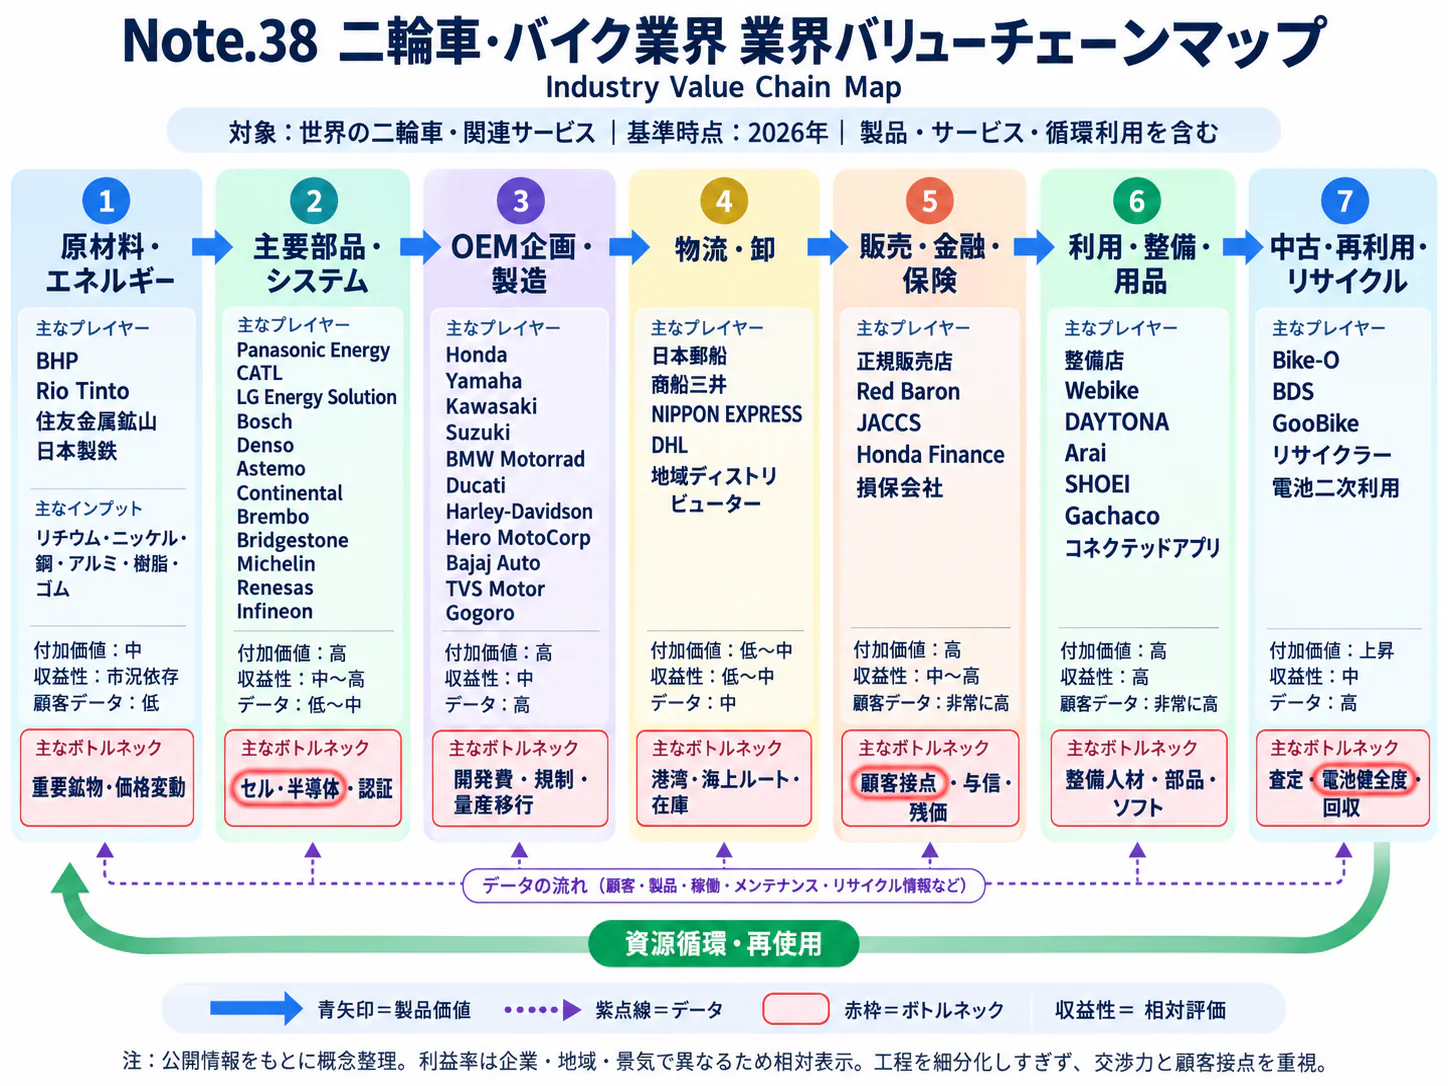
本稿のバリューチェーンは、企画・設計 → 調達・生産 → 卸売・販売金融 → 販売・整備 → 利用・再流通である。下表の「時期」は、2026年10月から見た、公開情報からの分析にもとづく普及の見立てであり、企業の発売予定ではない。画像認識や走行データの収集だけで車体・機械を自律制御しないものは「データ・IoT」に分類する。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・設計 | 特許情報による技術・競合分析(IPL)と提携先の技術力評価を支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ホンダが生成AIを活用した「AI特許解析システム」を構築。全社の知財部門の事例であり二輪単独の効果は非開示 (ホンダ「Honda Report 2025」) |
| 調達・生産 | 歯車などの画像検査と検査条件の設定 | データ・IoT | 実用(導入事例あり) | 2年以内 | TechSwordがヤマハ発動機への導入を公表 (TechSword「ヤマハ発動機導入事例」) |
| 卸売・販売金融 | 問い合わせから地域販売店へ見込み客を配分 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ヒーロー・モトコープの対話型販売支援。融資審査の自動化を示す事例ではない (Yellow.ai「Hero MotoCorp事例」) |
| 販売・整備 | 車種説明、試乗予約、問い合わせの引き継ぎ | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 同社のWhatsApp・販売店QRコードを使う接客 (Yellow.ai「Hero MotoCorp事例」) |
| 利用・再流通 | 配達員の運転特性を把握し安全指導へつなぐ | データ・IoT | 実証中 | 3〜5年 | ホンダとUber Eatsが安全運転支援の実証計画を公表。結果・中古査定への利用は未確認 (ホンダ「Uber Eats共同実証」) |
| 企画・設計 | 姿勢維持・走行の制御学習と実機検証 | フィジカルAI | 実証中 | 5年超 | ヤマハ発動機「MOTOROiD:Λ」の強化学習・Sim2Real (ヤマハ発動機「MOTOROiD:Λ」) |
業務はどう変わるか
第一に、知財部門の分析は、特許情報を担当者が読み込んで技術動向や競合を整理する作業から、AIが整理した結果を専門家が検証する作業へ移る。ホンダは、特許情報を用いた技術・競合分析(IPL)を、提携先の技術力評価にも使っている。また、投資判断のデューデリジェンスを速めるため、生成AIを活用した「AI特許解析システム」を構築したと公表している。全社の事例であり、二輪専用の効果は非開示で、出力は非侵害の保証にはならない。対象国の権利状況と原文の確認が必要である。(ホンダ「Honda Report 2025」)
第二に、部品検査は、熟練者が画像や現物を確認する工程から、画像判定が候補を絞り、人が境界事例と工程変動を確認する工程へ変わる。TechSwordはヤマハ発動機の歯車検査への導入を公表しているが、工場全体の無人化を示す事例ではない。鋳肌の違いと危険な亀裂を区別し、品番、設備、照明、材料ロットが変わるたびに判定条件を再評価する。(TechSword「ヤマハ発動機導入事例」)
第三に、販売では「営業時間内に電話を受け、店が折り返す」方式から、対話で用途や地域を確認し、試乗や来店に引き継ぐ方式へ移る。ヒーロー・モトコープはYellow.aiを用い、Xoomの施策から販売支援を広げ、Mavrickでも販売店のQRコードと対話を組み合わせた。提供企業が公表する改善率は比較条件がそろわず、国内の収益予測へ転用できない。導入済みの範囲は商品案内・送客であり、融資判断や契約承認ではない。(Yellow.ai「Hero MotoCorp事例」)
第四に、車両制御の開発では、制御則を人が設定して実走試験を繰り返す方法に、仮想環境で学習した動作を実機へ移す手法が加わる。ヤマハ発動機のMOTOROiD:Λは、強化学習とSim2Realを用いて姿勢維持や走行に取り組む実証段階のコンセプトである。商品化には、車体の傾斜、路面摩擦、乗員の重心移動など、学習環境と実路の差の検証が必要である。公道自動運転の普及とは分け、低速安定化や試験支援への用途を評価する。(ヤマハ発動機「MOTOROiD:Λ」)
第五に、使用中の車両から得る情報が、販売後の支援に使われ始めている。ホンダとUber Eatsは、スマートフォンを用いた安全運転支援の実証を2026年9月に実施する計画を公表したが、現時点で効果の確定値は確認できない。データ取得は生成AIの成果とは呼べず、安全教育や保守提案の前段階である。本人の同意、異議申し立て、位置情報の保存期間の設計が必要となる。(ホンダ「Uber Eats共同実証」)
AI・ロボットの主要プレイヤー
日本での展開は、会社全体の営業地域ではなく、表に記載した二輪関連用途を基準とする。「未展開」は、日本向けの当該事例が、確認した資料では確認できないという意味である。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ホンダ | 日本 | AI特許解析システム、二輪安全運転診断アプリ | 知財分析と提携先の技術力評価、配達用途でのデータ検証 | 展開済み:全社の知財分析。走行支援は提携・実証あり (ホンダ「Honda Report 2025」) (ホンダ「Uber Eats共同実証」) |
| ヤマハ発動機 | 日本 | MOTOROiD:Λ、強化学習 | 自立・走行制御の研究 | 提携・実証あり:国内企業が公表する実証機 (ヤマハ発動機「MOTOROiD:Λ」) |
| TechSword | 日本 | 画像検査プラットフォーム | ヤマハ発動機の歯車検査を支援 | 展開済み:国内導入事例 (TechSword「ヤマハ発動機導入事例」) |
| ヒーロー・モトコープ | インド | Yellow.aiを使う対話型販売支援 | 商品案内、店舗送客、試乗予約 | 未展開:同用途の日本導入公表を確認できず (Yellow.ai「Hero MotoCorp事例」) |
人材・収益・競争への影響
分析では、問い合わせの振り分け、一次読解、画像の全件確認に費やす時間が減る。一方、整備士による故障診断、品質技術者による重大不良の定義、制御検証の仕事は増す。省力化は職種の消滅と同義ではなく、削減人数は算出できない。
カメラ・照明、通信、モデル更新、マニュアル整備の費用も発生する。送客を増やしても試乗車や整備能力が不足すれば成約につながらない。分析では、モデル提供企業に加え、車台番号別の仕様、部品互換、保証、修理結果を管理するメーカーと販売網が価値を握る。
安全・責任では、参考回答と整備指示、運転支援と自律制御の境界を明確にする。ヤマハ発動機は2026年8月制定のAIポリシーで、人の判断と責任を前提とした活用、安全・安心、透明性、プライバシーの保護などを示した。企業ごとの方針を、リコール時の説明責任、作業者の最終承認、学習データの持ち出し制限にまで落とし込むことが実装上の課題となる。(ヤマハ発動機「AIポリシー」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 歯車・鋳造部品の検査を一工程で導入し、重大不良の見逃しで合否を判定 | 共通 | 6〜12カ月 | 検査の安定化、手戻り削減 | 不良現物、品番別画像、独立した検証用データ |
| 高 | 車台番号・仕向地・年式で回答を限定する整備照会を構築 | 共通 | 1〜2年 | 誤品番発注と照会時間の削減 | 正規マニュアルの権利、改訂管理、整備士の承認 |
| 高 | 地域販売店への送客と試乗予約を一体化し、来店後まで追跡 | 大手 | 1年以内 | 問い合わせの取りこぼし削減 | 店舗在庫・営業時間、同意取得、店側の対応期限 |
| 高 | 特許解析を電池接続・変速機構など重点技術に限定して運用 | 大手 | 1年以内 | 初期調査の短縮と漏れの把握 | 原文参照、対象国、知財部門のレビュー |
| 中 | 共通部品の検査画像・修理事例を共同利用する条件を契約化 | 中堅・中小 | 1〜2年 | 導入費負担とデータ不足の緩和 | 顧客別の秘密保持、データ所有権、競争情報の分離 |
| 中 | 低速安定化の学習と実機試験を閉鎖環境で段階的に評価 | 大手 | 3〜5年 | 転倒リスク低減技術の検証 | 路面・荷重条件、停止装置、試験責任者 |
| 高 | 配達員の走行評価を本人が確認・訂正できる仕組みにする | 共通 | 実証開始時 | 継続利用とデータ品質の改善 | 同意、保存期限、評価用途の限定、事故時の記録 |
失敗しやすいのは、良品画像だけで精度を測ること、自然な回答を正しい整備指示と信じること、海外の送客改善率を日本の利益へ直接掛けることである。重大不良、誤案内、来店後の失注を分けて測り、安全・保証・粗利で導入を判断する。
業界の定義と市場構造
二輪車市場は、アジアの生活交通と、先進国の趣味・高付加価値需要という異なる事業が共存する市場である。日本の国内販売だけでは、ホンダ、ヤマハ発動機、スズキ、カワサキの成長性も競争相手も把握できない。
本稿の中心は、公道を走行するモーターサイクル、スクーター、原動機付自転車と、それに伴う部品・整備・販売金融である。電動車も含むが、電動アシスト自転車、特定小型原動機付自転車、四輪バギー、船外機は市場規模に混ぜない。カワサキの複合部門やヤディア〈雅迪〉の電動自転車は、二輪単独の開示と区別する。
| 市場・区分 | 確認できる規模・変化 | 事業上の読み方 |
|---|---|---|
| 日本・原付第一種 | 2025年10万7千台、前年比−2.4% | 免許・出力区分の変更と排ガス規制を受け、商品供給の再設計が必要 (自工会「日本の自動車工業2026」) |
| 日本・原付第二種 | 同10万8千台、−3.9% | 通勤・近距離移動の実用性と商品選択肢が重要 (自工会「日本の自動車工業2026」) |
| 日本・軽二輪 | 同6万2千台、+8.4% | 総市場が縮む中でも増加した区分である (自工会「日本の自動車工業2026」) |
| 日本・小型二輪 | 同8万4千台、−4.3% | 趣味用途を含み、車両価格だけでなく維持費や保管環境が購買に関わる (自工会「日本の自動車工業2026」) |
| インド | 2025年度2,170万5,974台、+10.7% | 大量生産、販売金融、現地調達を一体で構築する市場 (SIAM「2025–26年度実績」) |
| インドネシア | 2025年641万2,769台、+1.3% | 大市場でも一律の高成長ではなく、地域別所得と信用供与を精査すべき市場 (AISI「Statistic」) (AISI「2025年実績・2026年予測」) |
| ベトナム | 2025年VAMM加盟5社261万5,057台、−1.5%。2026年7〜9月期は加盟6社68万6,661台、前年同期比+10.4% | 非加盟の電動車企業を含まないため、国全体の需要の増減とは断定できない (VAMM「2025年販売実績」) (VAMM「2026年第3四半期販売実績」) |
日本の内訳は千台単位の丸めのため合計が総数と一致しない。新基準原付の区分は排気量だけでは決まらない。国際比較でも、電動自転車と二輪自動車を同じ分母に置いてはならない。
過去5年の国内需要について、自工会の市場調査は、感染回避などを背景に2021年度に販売が増え、その後はコロナ前の水準へ戻っていると整理する。したがって、直近の減少を若年層の嗜好だけで説明することは適切でない。供給面では、小排気量車の規制対応費用と、世界共通の車種・部品をどこまで流用できるかが採算を左右する。(自工会「2025年度二輪車市場動向調査」)
2025年の国内生産金額は前年比+19.7%であった一方、国内販売台数は−1.6%である。生産金額のうち250cc超は5,036.05億円、全体の約88.4%となる(原表の月次合計と比率を計算)。国内生産の構成は、輸出事業と併せて読む。金額の伸びを、値上げ率や実質需要の伸びへ読み替えることはできない。(経産省「生産動態統計年報2025」) (経産省「生産動態統計年報2024」) (自工会「日本の自動車工業2026」)
顧客と需要の特性
実用二輪の購入判断は、店頭価格だけでなく「月々払えるか」「稼働を止めずに使えるか」で決まる。趣味用途ではブランドや走行感覚が重視され、同じ排気量でも価格への反応や乗り換え理由が異なる。
| 顧客層 | 購買の決め手 | 需要を読む際の注意 |
|---|---|---|
| アジアの通勤・家計用途 | 頭金、月賦、燃料費、耐久性、近隣の整備網 | 所得の伸びと融資審査の厳しさを分けて見る |
| 配達・営業などの業務用途 | 稼働時間、積載、整備時間、電池交換・充電の可否 | 安い車両でも停止時間が増えれば事業採算が悪化する |
| 日本・欧米の趣味用途 | 操作感、デザイン、ブランド、用品・イベント、下取り | 金利・可処分所得・中古相場の影響を受ける |
| 日本の近距離生活交通 | 免許適合、取り回し、駐車場所、販売店の近さ | 新基準原付と通常の125cc車の違いを説明する必要がある |
表は、国内調査と海外団体の説明をもとにした分析である。自工会の2025年度調査では、新車購入者の平均年齢は56.5歳、40代以下の構成比は21%であった。購入形態は買い替え53%、再購入19%、増車17%、新規11%であり、新車市場の維持に既存利用者と復帰層が大きく寄与している。ただし、これは新車購入者の調査であり、中古車利用者や全ライダーの年齢構成を表すものではない。(自工会「2025年度二輪車市場動向調査」)
価格感応度を測る際、現金販売価格だけを見ると判断を誤る。AISIはインドネシアの二輪購入の約65%が信用販売であると説明するため、金利や頭金、審査通過率の変化は販売機会に直結する。修理店、部品の入手性、下取り評価が実質的な乗り換え費用になるとみられる。(AISI「2025年実績・2026年予測」)
法人の商談では、現場の用途定義、車両管理部門の試用、調達・財務の費用審査を想定するが、決裁権限は個別確認が必要である。電動車の提案では、充電設備の管理者、事故時の電池交換責任、返却時の劣化判定を契約前に確かめる。
季節性は、インドの税制変更・祭礼期などを各国の月次販売と照合して判断する。AISIは2025年について、ジャワ島の弱さを他地域の資源関連所得などが補ったと説明しており、「国の成長率」だけでは販売地域を選べない。(AISI「2025年実績・2026年予測」)
バリューチェーンと収益構造
利益の源泉は、車体を組み立てる工程だけではなく、共通設計を大量に展開し、現地の販売・金融・修理網で継続利用を支える仕組みにある。公開決算から完成車事業の収益性は比較できるが、部品、販売店、整備、中古流通の取り分を業界共通の率で示すことはできない。
| 工程 | 役割・主要な担い手 | 付加価値と利益管理上の論点 |
|---|---|---|
| 企画・設計 | 日系4社、海外完成車メーカー、部品企業 | エンジン・車体の共通化と仕向地別認証。車種数を増やすほど開発・補修部品管理も増える |
| 調達・生産 | 完成車工場、現地サプライヤー、電池・電装企業 | 品質、現地調達率、設備稼働。国内輸出工場とアジア量産工場では費用構造が異なる |
| 卸売・販売金融 | 現地販売会社、代理店、金融子会社・提携金融機関 | 店舗在庫、信用審査、残価、為替。卸売増加と最終需要を区別する |
| 販売・整備 | ブランド販売店、独立店、認証整備工場 | 顧客接点、納車、部品交換、保証対応。整備能力が販売可能台数を制約する |
| 利用・再流通 | 個人・法人、配達事業者、中古車流通企業 | 稼働率、履歴、下取り、電池状態。残価への信頼が新車の月額負担にも影響する |
完成車事業では、ホンダの2026年3月期二輪事業は営業利益7,319.26億円、営業利益率18.2%である。ヤマハ発動機の2025年12月期MC事業は営業利益1,235億円、利益率7.8%、スズキの2026年3月期二輪事業は447.70億円、利益率約9.9%となる(スズキの率は計算)。年度・地域・製品構成・連結範囲が異なり、差を工場の生産性差とは断定できない。(ホンダ「セグメント情報」) (ヤマハ発動機「2025年決算」) (スズキ「2026年3月期決算短信」)
2026年には収益改善が進んでいる。ホンダの2026年4〜6月期二輪事業は売上収益1兆1,411億円、営業利益率20.5%、ヤマハ発動機の2026年1〜6月期MC事業は売上収益9,643億円、営業利益率12.0%であった。スズキの2026年4〜6月期二輪事業も売上収益1,244億円、営業利益144億円と増収増益であった。(ホンダ「2027年3月期1Q決算」) (ヤマハ発動機「2026年2Q決算」) (スズキ「2027年3月期1Q決算」)
二輪専用の共通定義による原価構成比は非開示である。内燃機関車の鋳鍛造・加工・排ガス処理、電動車の電池・電装、輸出車の輸送・関税を分けて評価する。ヤマハ発動機は2026年上期のMC事業について、インド・ASEANなどの販売増に加え価格転嫁や為替が増収増益に寄与したと説明している。ただし、連結利益の改善だけでは仕入先の費用上昇分まで転嫁できたかは分からない。(ヤマハ発動機「2026年2Q決算」)
在庫も独立した利益管理項目である。メーカー出荷が増えても販売店の在庫が積み上がれば、販売奨励金、金利、旧型車の値引きが後から利益を圧迫する。メーカー売上高をグループ販売台数で割る際にも注意が必要で、ホンダのグループ販売には持分法適用会社の台数が含まれ、連結売上高の範囲と一致しない。(ホンダ「2026年3月期決算」)
供給網では、現地生産が進んでも設計・金型・特定工程の集中は残る。ホンダは2026年8月5日の決算説明で、同年7月28日の熊本地震により熊本製作所の生産を一時休止したと公表した。復旧計画には、代替工場だけでなく金型移管、部品認証、補修部品の供給順序が必要となる。(ホンダ「2027年3月期1Q決算」)
競争環境
日系4社の競争相手は、日本国内の他ブランドだけではなく、インドの量産メーカー、中国の電動車メーカー、欧州の高付加価値ブランドである。競争の単位は「二輪車全体」よりも、国・用途・価格帯・販売金融を組み合わせた市場である。
競争の構造
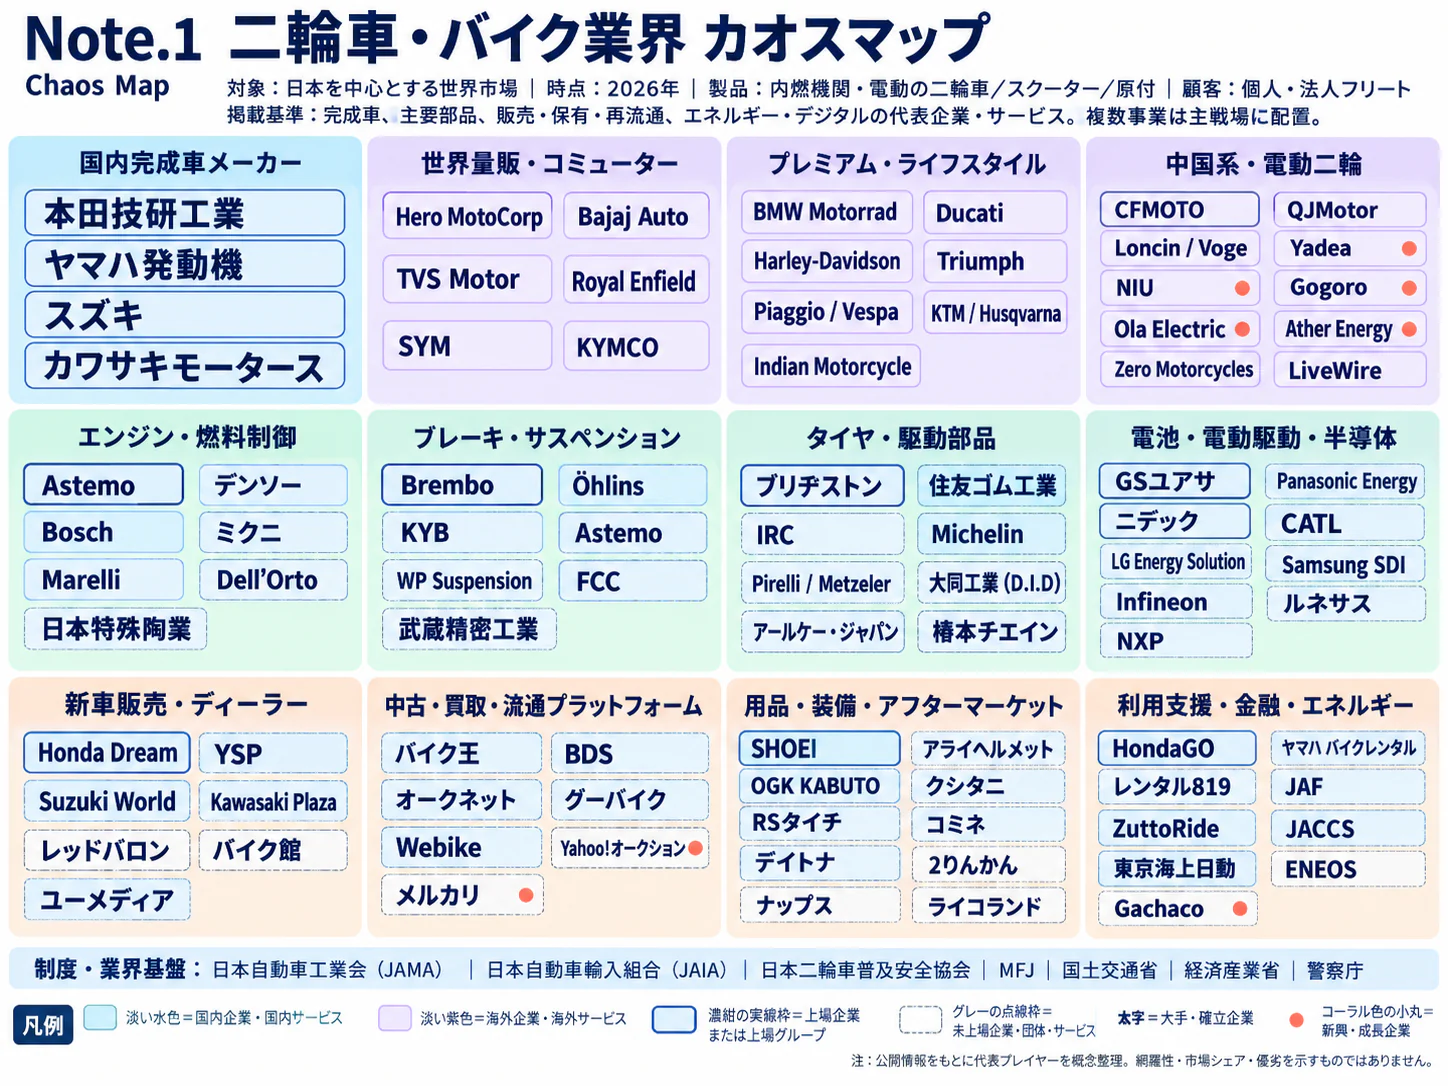
完成車は日系4社が主要な担い手であり、周辺には部品企業・販売店が存在する。統一された世界販売の分母を確認できないため、世界上位3社シェアは本稿では示さない。
戦略は大きく、生活交通を大量展開する型、スポーツ性・ブランド体験で単価を高める型、電池・電動駆動と新しい販売網で参入する型に分かれる。同じ企業が複数の型を持ち、カワサキにもフィリピンなどの実用需要がある。(川崎重工「2025年度決算」)
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 日系のインド増産に加え、TVSの成長、ヤディアのベトナム投資が並行する (ホンダ「2026ビジネスアップデート」) (TVS「FY2025–26決算」) (雅迪「2025年度業績公告」) | 強まる |
| 新規参入の脅威 | 中 | 電動化で駆動系は変わるが、認証、保証、修理網、販売金融が必要。ヤディアは現地工場を整備 (雅迪「2025年度業績公告」) | 強まる |
| 買い手の交渉力 | 中 | 個人は分散する一方、月額負担と他社商品を比較できる。インドネシアでは信用販売が約65% (AISI「2025年実績・2026年予測」) | 強まる |
| 売り手の交渉力 | 中 | 汎用部材と専用・認証部品では代替性が異なる。EU電池規則は情報を提供できる供給者の選別を促す (EU「電池規則2023/1542」) | 強まる |
| 代替手段の脅威 | 中 | 公共交通、自転車などが近距離需要と競合。日本では新車購入者の新規比率が11%にとどまるが、これだけで代替移行率は分からない (自工会「2025年度二輪車市場動向調査」) | 変わらない |
強さ・方向は、公開情報からの分析である。電動化は参入を促す一方、電池保証・回収の責任を増やす。
日系主要企業の比較
| 企業 | 規模・収益の基準 | 公開情報から確認できる事業の特徴 | 戦略上の焦点 |
|---|---|---|---|
| ホンダ | 2026年3月期二輪売上収益40,188.37億円、利益率18.2% | グループ販売2,210万1千台、うちアジア1,873万8千台 | インドの生産能力拡張、既存二輪の収益拡大と需要に応じた電動化 (ホンダ「セグメント情報」) (ホンダ「2026年3月期決算」) (ホンダ「2026ビジネスアップデート」) |
| ヤマハ発動機 | 2025年12月期MC売上収益15,781億円、利益率7.8% | MC売上収益のアジア分は8,887億円。先進国と中南米にも展開 | インド・ASEANの販売拡大、価格転嫁と在庫管理 (ヤマハ発動機「2025年決算」) (ヤマハ発動機「2026年2Q決算」) |
| スズキ | 2026年3月期二輪売上収益4,544.88億円、営業利益447.70億円 | 二輪売上収益の海外分は約96.1%(地域別内訳から計算) | インド国内需要に対応する新工場(初期年産75万台)を2027年稼働予定 (スズキ「2026年3月期決算短信」) (スズキ「2026年3月期決算参考資料」) (スズキ「インド二輪新工場」) |
| カワサキ | 2026年3月期パワースポーツ&エンジン売上収益6,828億円、事業利益227億円 | 二輪に加え四輪バギー、水上オートバイ、汎用エンジンなどを含む | 北米の競争・関税負担への対応。二輪単独の利益率は算出不可 (川崎重工「2025年度決算」) |
ホンダとヤマハ発動機は、2024年8月にホンダが日本向け電動原付一種をヤマハ発動機へOEM供給する方向で合意した。ヤマハ発動機は2026年7月、ホンダの交換式電池「Honda Mobile Power Pack e:」を採用したJOG E(原付一種)を全国発売すると発表した(2025年12月から東京・大阪で先行販売)。JOG EがOEM車であることはヤマハ発動機の発表文では確認できないが、国内の小さな数量をブランド別の専用開発だけで賄うのではなく、電池などの共通基盤を活用する動きとして重要である。(ホンダ・ヤマハ発動機「電動二輪OEM合意」) (ヤマハ発動機「JOG E全国発売」)
海外の再編では、バジャージによるKTMの支配権取得と資金支援が、量産基盤と欧州ブランドの組み合わせを強めている。同社の2025–26年度年次報告はKTMの子会社化を記載し、2026年2月の銀行借り換えにも言及する。日本企業にとって、ブランドの知名度だけでなく、その背後の調達・生産・金融基盤まで比較対象に含める必要が生じている。(バジャージ「FY2025–26経営分析」)
成功条件は四つである。第一は、インドのような大市場で共通設計と現地調達を量産につなげることであり、ホンダとスズキの能力増強がこれに当たる。第二は、販売店の整備・部品供給を伴って販売を増やすことであり、輸出だけでネットワークが成立するとは限らない。第三は、電動化投資を地域の採算条件に合わせること、第四は、卸売と実売の差を管理し、在庫による利益の先食いを避けることである。(ホンダ「2026ビジネスアップデート」) (スズキ「インド二輪新工場」) (ヤマハ発動機「2026年2Q決算」)
海外の動向と主要企業
アジアは日本企業の販売先であると同時に、競争力のある海外メーカーを育てる生産・資本の中心地である。日本への影響は輸入車の増加だけでなく、日本企業が稼ぐアジア市場での競争激化と、現地から第三国への輸出拡大を通じて表れる。
インドは2025年度2,170万5,974台、インドネシアは2025年641万2,769台であり、日本の2025年36万2千台とは市場の桁が異なる。インドネシアの2026年1〜9月販売は501万6,421台、インドの2026年7〜9月の国内二輪販売は643万台、前年同期比+15.2%であり、SIAMはGST改定後の購入しやすさの改善を要因に挙げる。日本の国内需要だけを基準に世界の商品・投資計画は組めない。(SIAM「2025–26年度実績」) (AISI「Statistic」) (SIAM「2026年7〜9月期実績」) (自工会「日本の自動車工業2026」)
海外主要企業
金額は原文の通貨で示す。インド企業の「crore」は1,000万であり、連結・単体、二輪以外の事業の有無が異なるため、下表は売上順位表ではない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ヒーロー・モトコープ | インド | 47,411 croreインドルピー、2026年3月期連結 | 実用二輪を基盤に、VIDA電動車やプレミアム車を展開 | Harley-Davidson X440Tなどの商品拡充、海外市場開拓 (ヒーロー「FY2025–26決算」) | 同社ブランドの日本正規販売網を本調査では確認できず |
| バジャージ・オート | インド | 62,905.00 croreインドルピー、2026年3月期連結。三輪等も含む | 二・三輪の量産・輸出、KTMとの事業連携 | KTM子会社化と再建・借り換え (バジャージ「FY2025–26連結損益」) (バジャージ「FY2025–26経営分析」) | KTMブランドが日本で販売 (KTM日本公式) |
| TVSモーター | インド | 47,270 croreインドルピー、2026年3月期(発表文に連結・単体の別の記載なし)。三輪等も含む | 二輪・三輪、電動車、海外展開 | 同期の電動車販売37万1千台、前年比+33% (TVS「FY2025–26決算」) | 同社ブランドの本格的な日本販売網を本調査では確認できず |
| アイシャー・モーターズ/ロイヤルエンフィールド | インド | 23,408 croreインドルピー、2026年3月期アイシャー連結 | ロイヤルエンフィールドの中型二輪ブランド | 同ブランド販売122万7,977台、前年比+22% (アイシャー「FY2025–26決算」) | 日本公式販売店網、試乗・商品提供 (ロイヤルエンフィールド日本公式) |
| BMWモトラッド | ドイツ | 3,143百万ユーロ、2025年Motorcycles部門 | 高付加価値の二輪車。部門売上高として開示 | 2025年同部門の金融損益前利益178百万ユーロを計上 (BMW「Report 2025」) | 正規販売店、認定中古車、レンタルなどを展開 (BMWモトラッド「日本公式サイト」) |
| ヤディア | 中国 | 37,008.2百万元、2025年連結。電動自転車・電池等を含む | 電動スクーターと電動自転車。両者の台数は分ける必要がある | ベトナム北部の新工場を稼働、初期年産能力100万台 (雅迪「2025年度業績公告」) | 日本の販売会社を通じ電動モビリティを展開。現地主力車種がすべて日本販売されるわけではない (YADEA JAPAN「会社情報」) |
電動自転車からスクーターへの製品拡張も競争を変える。ヤディアの2025年販売は電動スクーター481万5,700台、電動自転車1,145万3,500台で、単純に合計して日系メーカーの二輪販売と比較できない。電池・駆動系を持つ企業のベトナム増産は日系の既存市場に影響する。(雅迪「2025年度業績公告」)
海外依存は、二輪事業の範囲で見る。ホンダの2026年3月期グループ二輪販売は日本以外が約99.1%、アジアが約84.8%である(各地域台数から計算)。スズキの二輪事業では、売上収益の国内176億円に対し全体4,545億円であり、海外は約96.1%となる(計算)。ホンダは台数、スズキは売上高の比率であり、横並びの海外売上高比率とは扱わない。(ホンダ「2026年3月期決算」) (スズキ「2026年3月期決算参考資料」)
ホンダはインドの生産能力を約625万台から2028年に約800万台へ拡大する計画を公表した。スズキもインド新工場を2027年に稼働させ、初期年産75万台とする計画である。いずれも企業計画であり、インドを販売・輸出拠点の両面で重視している。(ホンダ「2026ビジネスアップデート」) (スズキ「インド二輪新工場」)
日本への波及は、短期にはロイヤルエンフィールドやKTMなど既存販売網を通じた商品競争、今後3〜5年にはアジア製品の仕様・サービス方式の流入として現れるとみられる。日本の認証、保管環境、整備能力、低い販売密度への適応が必要であり、海外の台数実績だけでは日本での競争力を判断できない。
外部環境と制度の変化
二輪車では、規制の適用単位が排気量、出力、車両区分、都市、販売時期に分かれ、同じ「電動化」でも事業への影響が異なる。特に2026〜2028年は、インドの支援制度、ベトナムの都市規制、EUの電池情報管理を別々に織り込む。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 免許・車両制度 | 日本 | 総排気量50cc超125cc以下、最高出力4.0kW以下の車両を原付免許で運転できる新基準原付を導入 | 2025年4月1日施行 | 大・供給継続には追い風、説明・区分管理には負担 | (警察庁「新基準原付」) |
| 排ガス規制 | 日本 | 50cc以下の原付のうち設計最高速度50km/h超に新たな排出ガス規制を適用 | 2025年11月適用 | 大・従来車の新規生産には向かい風、代替商品には追い風 | (国交省「原付の制度改正」) |
| 税制 | インド | 二輪車のGSTを350cc以下18%、350cc超40%に再編 | 2025年9月22日開始 | 大・小中排気量に追い風、大排気量の相対価格に向かい風 | (インド政府「二輪車GST改定」) |
| 購入支援 | インド | PM E-DRIVEの2026年改正で電動二輪の支援期間を延長。予算・対象要件による制約あり | 2026年8月10日改正、電動二輪は2028年3月31日までの制度期間 | 大・電動車に追い風。ただし支援の恒久化を前提にできない | (インド重工業省「2026年8月改正官報」) |
| 都市交通・排出 | ベトナム | ハノイ中心部の低排出区域を段階導入。区域・曜日・時間帯、配車プラットフォーム車両で条件が異なる | 2026年7月1日〜12月31日試行、2027年拡大、2028〜2029年に環状1号線内へ段階展開 | 大・対象用途の電動車に追い風、ガソリン車の運用に向かい風 | (ベトナム政府「ハノイ低排出区域」) |
| 電池・資源循環 | EU | LMT電池等に電池パスポートを要求。LMT電池の専門家による取り外し・交換にも要件 | 2027年2月18日から該当要件を適用 | 大・設計とデータ管理に負担、適合能力を持つ供給者には機会 | (EU「電池規則2023/1542」) (欧州委「電池パスポートガイダンス」) |
新基準原付は「普通免許・原付免許で通常の125cc車に乗れる」制度ではない。出力制限があり原付の交通ルールが適用される。排ガス規制も既存50cc車の利用を一律に禁じるものではなく、新車提案と保有車整備は並行する。(警察庁「新基準原付」) (国交省「原付の制度改正」)
インドでは、内燃機関車の税負担低下と電動車への支援が同時に存在する。補助金だけでなく、ガソリン車の税込価格、月額返済、電池保証を比較する。2026年8月改正のPM E-DRIVEは予算制約を伴い、申請期限等も制度期間とは別に定めるため、販売契約時点での適用確認が必要となる。(インド政府「二輪車GST改定」) (インド重工業省「2026年8月改正官報」)
ハノイについては、「2026年7月から市内のガソリン二輪が全面禁止」と要約すると誤る。中心区域での試行と段階拡大であり、配達・配車、居住者、通勤者の運用を区域・時間帯別に確かめる。(ベトナム政府「ハノイ低排出区域」)
EUでは、電池の情報管理を車両販売後まで継続する必要がある。LMT電池は重量などによる定義があり、電動二輪に使われるすべての電池を同一分類に置けるわけではない。供給先を変更しても履歴・適合情報を引き継げる調達契約が必要となる。(EU「電池規則2023/1542」)
為替、原材料、通商政策も利益を動かすが、本稿では変動しやすい関税率を固定前提として2030年まで延長しない。カワサキは2026年3月期のパワースポーツ&エンジン事業で関税や米国競争などの影響を説明している。現地生産と輸出の比較は、税率だけでなく設備稼働率、調達制約、需要変動時の撤退費用を含めて行う。(川崎重工「2025年度決算」)
人材と生産性
二輪車の人材制約は、完成車工場の人数だけでなく、販売後の整備を担う地域の技術者と、海外拠点の品質を統一する人材に表れる。賃金や生産性を評価する際には、二輪単独の統計が乏しいことを前提に置く。
厚生労働省の2025年調査から計算した参考年収は、中分類「輸送用機械器具製造業」で631.22万円である。対象は一般労働者・男女計・企業規模計10人以上であり、二輪メーカーや販売店の平均ではない。賞与の対象期間は月額給与と異なり、特定個人の年間受取額を表すものでもない。(厚労省「2025年賃金構造基本統計」)
同じ原表では、企業規模1,000人以上の換算年収は744.63万円、10〜99人は420.37万円となる(同じ式で計算)。二輪大手と販売店の格差ではないが、中小製造企業の採用環境を考える参考になる。二輪単独の賃上げ率は、確認した資料では確認できない。(厚労省「2025年賃金構造基本統計」)
整備人材について、国土交通省は2025年7月、整備人材の減少に対応する整備事業規制の見直しを公表した。整備士資格の実務経験年数の短縮やオンライン研修・講習の解禁を含むが、四輪を含む施策である。採用計画では、整備士資格の保有者数に加え、診断機器の操作、電装故障の切り分け、電池の安全な取り扱いを店舗ごとに把握する。(国交省「整備事業規制のアップデート」)
製造側では、現地語で品質問題を扱う工程技術者、各国法規への適合担当者、部品切り替えを管理する調達担当者が重要になる。販売側では、車両説明、ローン・保証の説明、修理予約の管理が分断されると顧客の待ち時間が増える。これらは業務の分析であり、公開統計から職種別の不足人数を推計したものではない。
労働生産性の国際比較には、売上高より付加価値額と同じ範囲の従業者数が必要となる。経済センサスの3111分類は四輪を含み、全事業所表の付加価値額には秘匿があるため、本稿では二輪一人当たり付加価値額を示さない。会社全体の従業員数で二輪売上高を割る方法も、金融・四輪・マリンなどが混在するため採用しない。(総務省・経産省「2021年経済センサス・製造業」)
経営管理では、組立工数だけでなく、初回修理完了率、部品待ち日数、納車待ち、保証再修理を測る。特に海外販売を拡大する企業は、新工場の稼働に販売店研修と部品供給の準備を合わせる。車両を増やしても整備の待ち時間が長くなるなら、顧客が感じる生産性は改善しない。
2030年に向けたシナリオ
2030年を左右するのは、アジアで二輪を購入できる所得・信用環境が続くかと、電動車の総費用・充電条件・規制がどの速さで整うかである。以下は、分析にもとづく条件付きシナリオであり、販売台数や企業業績の予測ではない。
| シナリオ | 起きる条件 | 2030年の業界の姿 | 可能性の見立て |
|---|---|---|---|
| 生活交通の成長と動力源の併存 | アジアの購買力・融資が安定し、電動化は都市・用途別に進む | 内燃機関の量産と電動車を併用。インドの供給力とASEANの販売網が収益を支える | 基準として置く。内燃機関の能力増強と電動支援が同時進行する現状に整合的 |
| 都市の電動化が加速 | 信用環境が安定し、都市規制と充電・交換網が総費用の改善を後押し | 配達・通勤の電動化が先行。車体に加え電池保証・稼働支援が競争軸になる | 対象都市では十分あり得る。国全体へ同時に広がるとは見込まない |
| 購買力低下と供給過剰 | 融資が厳しくなり、設備増強に実売が追いつかない | 卸売調整、値引き、再編が増加。電動投資も販売密度の高い地域へ絞られる | 常に備えるべき下振れ。発生確率を数値化できる根拠はない |
基準シナリオを置く根拠は、ホンダとスズキがインドの生産能力増強を計画する一方、インド政府が電動車支援を延長していることである。用途別の併存を前提に投資の柔軟性を持つ方が現状に合うが、増産計画は需要の保証ではない。(ホンダ「2026ビジネスアップデート」) (スズキ「インド二輪新工場」) (インド重工業省「2026年8月改正官報」)
都市電動化シナリオでは、完成車販売より先に、法人の配達車両や特定区域への乗り入れ需要が動く可能性がある。ハノイの段階的な低排出区域は、その変化を観測する事例となる。日本への制度波及は仮定せず、保守・電池保証の方式を選択的に取り込む。(ベトナム政府「ハノイ低排出区域」)
下振れ局面では、減産の速さが重要となる。融資が細れば値下げだけでは販売が戻らず、KTMの再編・資金支援も資金繰りと在庫を別に評価する必要性を示す。(バジャージ「FY2025–26経営分析」)
| 先行指標 | 確認先 | 経営判断への使い方 |
|---|---|---|
| インドの国内販売・輸出の月次推移 | SIAMの月次発表 (SIAM「2025–26年度実績」) | 税制変更後の需要と輸出向け余力を分けて確認 |
| インドネシアの販売と信用販売環境 | AISI統計・市況説明 (AISI「Statistic」) (AISI「2025年実績・2026年予測」) | 国全体だけでなく販売地域と金融条件を点検 |
| 電動車支援の期限・対象・予算運用 | インド重工業省の官報・制度公表 (インド重工業省「2026年8月改正官報」) | 補助金を除いた採算で投資を再評価 |
| 都市規制の実施区域と対象用途 | ハノイ市・政府の実施公表 (ベトナム政府「ハノイ低排出区域」) | 法人車両と一般利用者の更新時期を切り分ける |
| メーカー出荷と販売店在庫、利益率の差 | 各社決算の台数・在庫説明 (ヤマハ発動機「2026年2Q決算」) (ホンダ「2027年3月期1Q決算」) | 増産を続けるか、販促・在庫縮小を優先するかを判断 |
経営・企画部門への示唆
二輪の経営判断は、国内36万2千台の新車市場ではなく、国内工場の欧米向け輸出と、インド・ASEANの量産、信用販売、整備網の組み合わせで決まる。以下の選択肢と時期は、公開情報からの分析を含む。
立場別の戦略の選択肢
| 立場 | 選択肢 | 根拠となるデータ・事例 | 進める条件 |
|---|---|---|---|
| 大手 | インドを国内販売と第三国輸出の両方の拠点として増産し、ASEANでは信用販売と整備網の質で台数を守る。電動化は都市規制と補助金の期限が明確な地域から段階投資する | ホンダはインドの能力を約625万台から2028年に約800万台へ、スズキは2027年に初期年産75万台の新工場を計画。インドネシアは購入の約65%が信用販売。PM E-DRIVEの終期は2028年3月31日 | 補助金を除いても国別損益が成り立ち、メーカー出荷と販売店の小売の差を月次で把握できる |
| 中堅・中小 | 部品企業は大排気量の輸出車向け部品と補修部品の長期供給を収益源にする。販売店・整備事業者は新車台数より、保有1,021万5千台の整備・用品・再流通と、新基準原付への切り替え相談で稼ぐ | 2025年の国内生産68万3千台のうち輸出52万台、251cc以上の生産は48万4千台。原付第一種の保有403万4千台は前年比3.4%減 | 補修部品の供給期間と価格改定の条件を完成車メーカーと契約で合意し、電装・電池の点検ができる整備士を店舗ごとに確保できる |
| 新規参入を考える企業 | 車両製造ではなく、配達・配車用二輪の稼働管理、交換電池、走行データを使う安全教育など、法人の稼働を支える役務から入る。海外ブランドの輸入は既存販売網との提携を前提にする | ハノイの低排出区域は、配車プラットフォームのガソリン二輪から規制を始めた。ヤディアの日本展開は国内の販売会社経由で、ロイヤルエンフィールドは日本に販売店網と試乗予約を持つ | 車両の台数が小さくても、継続課金と停止時間の削減効果を顧客と同じ指標で測定できる |
投資判断の時期としては、2027年が分岐点になるとみられる。EUの電池パスポートが2月18日に始まり、ハノイの低排出区域は第2段階で配車用ガソリン二輪を区域から締め出し、スズキのインド新工場が稼働を予定し、PM E-DRIVEの請求期限が12月31日に来る。輸出向けの電池情報の管理、都市の法人車両向け電動車の供給、インドの増産分の販売先、補助金なしの価格設定という4つの準備を、2026年度中に並行して始める。(欧州委「電池パスポートガイダンス」) (ベトナム政府「ハノイ低排出区域」) (インド重工業省「2026年8月改正官報」)
通説と異なる見方
第一に、「日本の二輪工場はアジア向けの生産拠点」という見方は実態と異なる。2025年の国内生産68万3千台のうち52万台が輸出され、輸出の48.0%が欧州、30.6%が北米向けで、アジア向けは7.3%にとどまる。生産の70.9%は251cc以上である。分析では、国内工場の稼働を左右するのはアジアの所得よりも、欧米の趣味需要、為替、通商政策である。カワサキがパワースポーツ&エンジン事業の減益理由に米国の関税と競争激化を挙げたことも、この構造と整合する。(自工会「日本の自動車工業2026」) (川崎重工「2025年度決算」)
第二に、国内の新車需要を支えているのは若い新規層ではなく既存ライダーである。新車購入者の平均年齢は56.5歳で、購入形態は買い替え、再購入、増車が合わせて89%、新規は11%にとどまる。分析では、国内の下振れ要因は「若者離れ」よりも、既存ライダーが加齢で乗り換えをやめる時期である。販売店の施策は、新規獲得より、車重や保管の負担を下げる提案と下取りの設計に向ける。(自工会「2025年度二輪車市場動向調査」)
第三に、ASEANの二大市場は、「高成長市場」より「信用供与で動く成熟した買い替え市場」とみられる。インドネシアの2025年販売は+1.3%で、ジャワ島の減少を島外の一次産品所得が補い、購入の約65%が信用販売であった。ベトナムのVAMM加盟社の販売は2025年に−1.5%、2026年7〜9月期に+10.4%と振れている。台数の伸びが大きいのはインドであり、ASEANでは金利と審査条件が台数を決める。(AISI「2025年実績・2026年予測」) (VAMM「2026年第3四半期販売実績」)
公開情報ではわからないこと
- 販売店在庫と小売の実勢:各社の開示はメーカー出荷や卸売が中心で、インド・インドネシアの販売店在庫の日数や、祭礼期・税制変更前後の値引きの深さは分からない。主要都市の販売店への定点インタビューと、車両登録台数と出荷台数の月次照合で確かめる。
- 信用販売の審査と延滞:信用販売の比率は公表されても、否決率、頭金の水準、延滞率は分からない。販売金融会社と販売店へのヒアリングに加え、購入者と失注客へのアンケートで月額負担の上限と否決理由を測る。
- 電動二輪の実運用採算:補助金額は官報で分かるが、電池の劣化、交換拠点の待ち時間、雨季・高温時の停止損失は分からない。ハノイやインドの配達・配車ドライバーから走行記録の提供を受け、現地観察と合わせて実測する。
- 提携・買収で引き継ぐ負担:バジャージによるKTMの再建では、€880百万の資本・負債支援の後、2026年2月に€550百万の借り換えが行われた。ブランド取得の後に、販売店契約、保証債務、滞留在庫、補修部品の供給義務がどれだけ残るかは開示されない。買収前の調査で販売店契約と保証請求データの開示を求め、現地販売店への匿名インタビューで在庫と値引きの実態を確かめる。(バジャージ「FY2025–26経営分析」)
- 国内工場の輸出採算:各社は国内工場の仕向地別損益を開示せず、欧米の関税や為替が変わったときに、価格転嫁、現地生産への移管、国内工場の減産のどれを選ぶかの基準も分からない。財務省の貿易統計で二輪の仕向地別単価の推移を確認し、部品サプライヤーと欧米の販売店へのインタビューで受注変動と値引きの実態を確かめる。
出典
数値は官公庁・業界団体の原表、企業の決算・公式発表を優先した。公表日のない更新型ページは確認日を記し、本文中のリンクから同じ原資料へ到達できるようにした。
- 日本自動車工業会「日本の自動車工業2026・二輪車」(2026年版、ページの公表日記載なし)
- SIAM「2025–26年度自動車産業販売実績」(2026年4月公表)
- 経済産業省「2025年 生産動態統計年報・実数表(機械器具月報その40)」(2026年6月30日)
- 経済産業省「2024年 生産動態統計年報・実数表(機械器具月報その40)」(2025年6月30日)
- ホンダ「事業別セグメント情報」(2026年3月期実績、随時更新)
- ホンダ「2026年ビジネスアップデート」(2026年5月14日)
- ホンダ・ヤマハ発動機「日本市場向け電動二輪車のOEM供給で合意」(2024年8月8日)
- インド重工業省「PM E-DRIVE改正官報」(2026年8月10日)
- ベトナム政府「ハノイの高排出二輪車更新支援と低排出区域」(2026年7月28日)
- EU「電池規則2023/1542」(2023年7月28日官報掲載)
- ホンダ「Honda Report 2025」(2025年版、PDFの公表日記載なし)
- TechSword「ヤマハ発動機がギヤ検査自動化に向けてノーコードAIプラットフォームを導入」(2025年6月2日)
- Yellow.ai「Hero MotoCorp導入事例」(公表日記載なし、2026年10月30日確認)
- ヤマハ発動機「MOTOROiD:Λ」(2025年公開、ページの公表日記載なし)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・製造業産業編、第1表」(2022年12月26日、2025年12月25日更新)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類、第1表」(2026年3月24日)
- ヤマハ発動機「2025年12月期決算説明会資料」(2026年2月13日)
- スズキ「2026年3月期決算短信」(2026年5月公表)
- スズキ「2026年3月期決算参考資料」(2026年5月公表)
- AISI「Statistic」(随時更新、2026年10月30日確認)
- AISI「2025年市場実績と2026年予測」(2026年1月12日)
- ホンダ「Uber Eatsとの安全運転支援実証」(2026年8月31日)
- ヤマハ発動機「AIポリシー」(2026年8月1日制定)
- VAMM「2025年第4四半期および年間販売実績」(声明日2026年1月13日)
- 日本自動車工業会「2025年度二輪車市場動向調査」(2026年4月14日)
- ホンダ「2027年3月期第1四半期決算説明会資料」(2026年8月5日)
- ヤマハ発動機「2026年12月期第2四半期決算説明会資料」(2026年8月4日)
- スズキ「2027年3月期第1四半期決算参考資料」(2026年8月5日)
- ホンダ「2026年3月期決算説明会資料」(2026年5月14日)
- 川崎重工業「2025年度決算説明資料」(2026年5月12日)
- TVSモーター「FY2025–26業績発表」(2026年5月13日)
- 雅迪集団「2025年度業績公告」(2026年3月30日)
- スズキ「インドで二輪車新工場の定礎式を実施」(2025年5月20日)
- ヤマハ発動機「電動スクーターJOG E(原付一種)全国発売」(2026年7月2日)
- VAMM「2026年第3四半期販売実績」(2026年10月9日)
- SIAM「Auto Industry Sales Performance of Q2:FY2027」(2026年10月15日)
- バジャージ・オート「Annual Report 2025–26・Management Discussion and Analysis」(2025–26年度年次報告書、ページの公表日記載なし)
- ヒーロー・モトコープ「FY2025–26決算発表・取締役会決議開示」(2026年5月5日)
- バジャージ・オート「Annual Report 2025–26・Consolidated Statement of Profit and Loss」(2025–26年度年次報告書、ページの公表日記載なし)
- KTM「日本公式サイト」(公表日記載なし、2026年10月30日確認)
- アイシャー・モーターズ「FY2025–26業績発表」(2026年5月22日)
- ロイヤルエンフィールド「日本公式サイト」(公表日記載なし、2026年10月30日確認)
- BMW「Report 2025・Income Statements」(2026年3月12日)
- BMWモトラッド「日本公式サイト」(公表日記載なし、2026年10月30日確認)
- YADEA JAPAN「会社情報」(公表日記載なし、2026年10月30日確認)
- 警察庁「一般原動機付自転車の車両区分の見直しについて」(公表日記載なし、2025年4月1日施行)
- 国土交通省「原動機付自転車の区分を見直します」(2024年11月13日)
- インド政府広報局「二輪車のGST税率改定に関する説明」(2025年9月公表)
- 欧州委員会「Digital Batteries Passport準備ガイダンス更新」(2026年8月21日)
- 国土交通省「これからも自動車を安心・安全に使用できる社会に向けて~時代に合わせた整備事業規制のアップデート~」(2025年7月8日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
