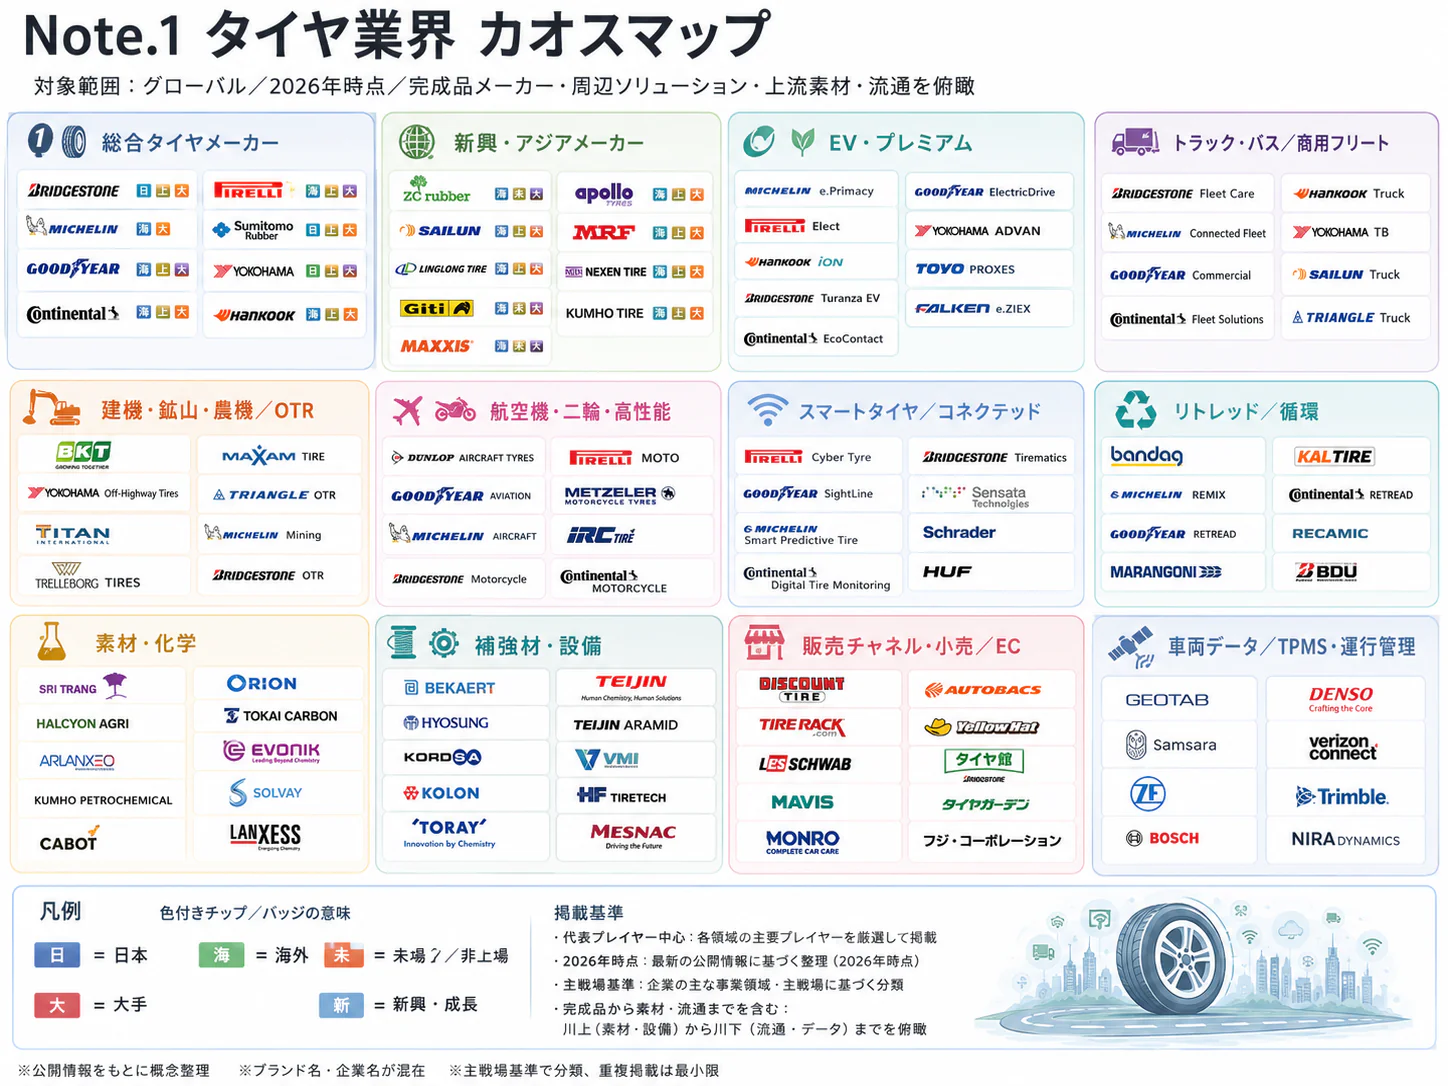
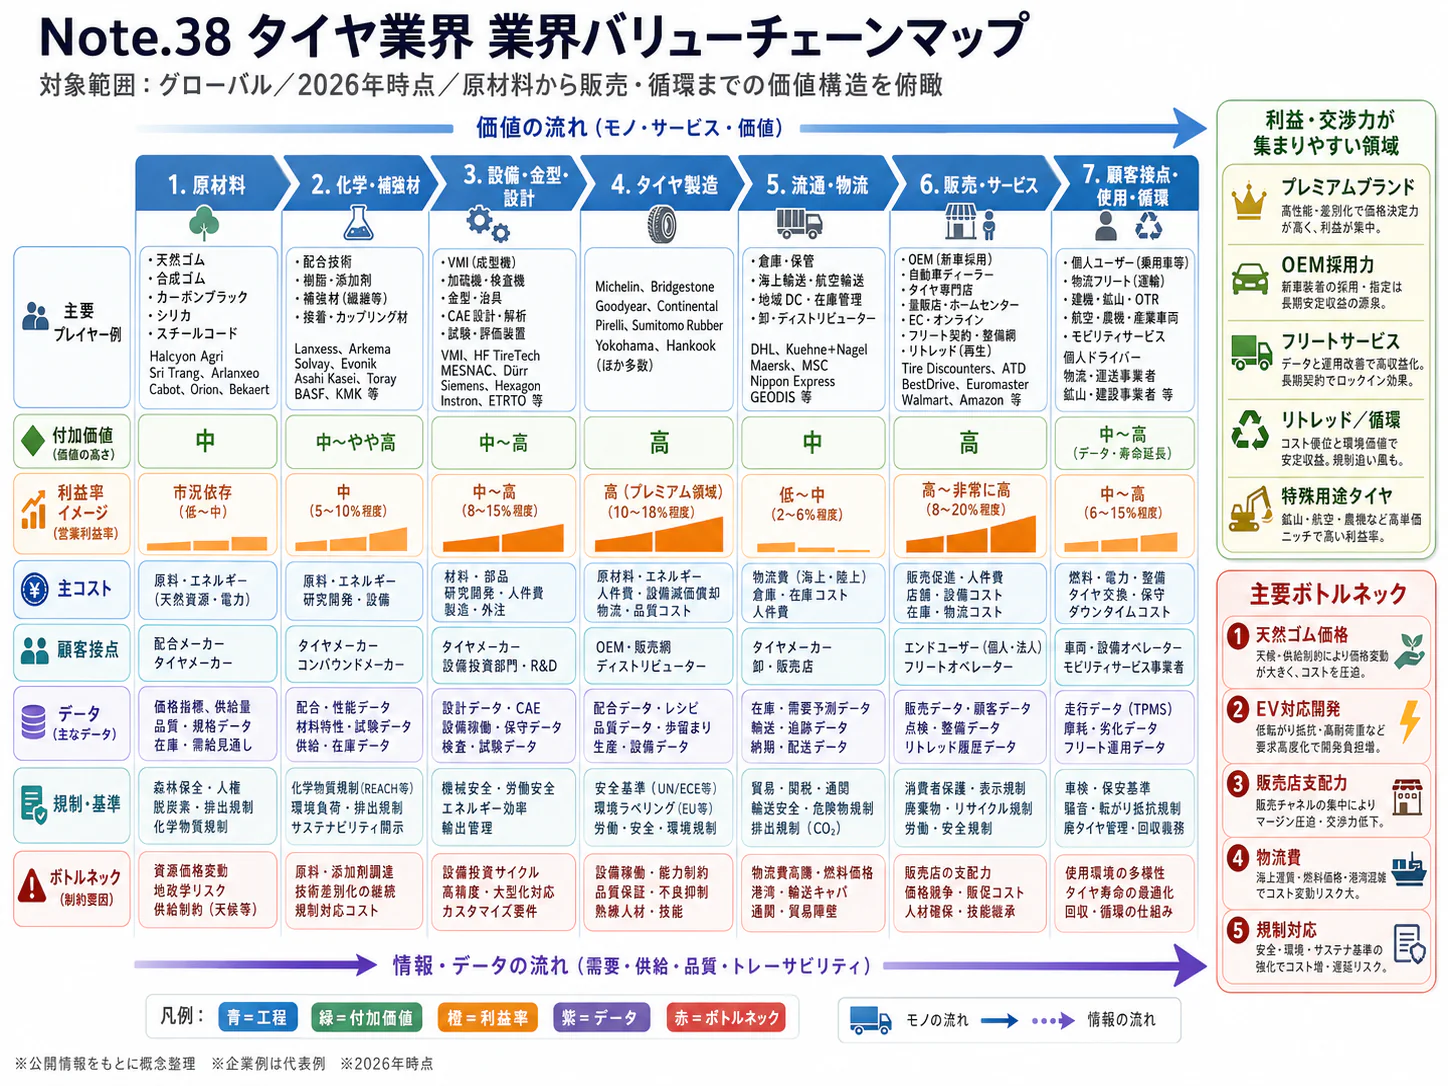
エグゼクティブサマリー
タイヤは、交換需要を土台に、用途別の性能と供給・保守網で利益を取り合うグローバル産業である。 2026年10月時点の経営課題は、新車生産の回復を待つことより、価格を維持できる商品・顧客と、地域ごとの供給体制を選び直すことにある。
要点
- 市場は金額と数量を分けて読む。 2025年の国内生産事業所のタイヤ販売金額(日本自動車タイヤ協会〈JATMA〉資料では製品出荷金額)は1兆5,044億円、前年比5.3%増(計算)である一方、JATMAの国内生産本数は1億2,328万1,000本、0.8%増である。金額の伸びを数量需要の拡大と同一視できない(経済産業省「生産動態統計年報2025・6201」、JATMA「日本のタイヤ産業2025」、JATMA「日本のタイヤ産業2026」)。
- 市販用が国内需要の中心である。 2025年の四輪車用メーカー出荷は新車用3,712万6,000本、市販用6,604万8,000本で、市販用の構成比は64.0%(計算)である。新車用の採用と交換時のブランド選択は、異なる競争として管理する(JATMA「2025年国内需要実績」)。
- 再編はブランド・用途の取得に向かう。 住友ゴムのDUNLOP商標権等の取得、横浜ゴムの鉱山・建設用事業の買収は、販売権と顧客基盤を補完する動きである。工場規模だけで買収価値を測るべきではない(住友ゴム「DUNLOP商標権等の取得完了」、横浜ゴム「グッドイヤーOTR事業の買収完了」)。
- 海外需要と制度対応は地域別に捉える。 米国の2026年出荷は協会が1.8%減を予測する一方、EUではEUDRが大・中規模事業者に2026年12月30日から適用される。需要の強弱と原料履歴の対応費用を供給計画に織り込む(USTMA「2026年7月予測」、欧州委員会「EUDR」)。
- AIは導入段階を見極める。 横浜ゴムの技術文書検索は本格運用、住友ゴム・富士通の構造解析は実証段階である。工場の自律機械も含め、品質・安全・実測で効果を確認することが投資の条件となる(横浜ゴム「生成AIシステムの本格運用」、富士通「タイヤ構造解析の実証」、コンチネンタル「自律ロボットの導入」)。
経営・企画部門への示唆
- 大手:商用車向けの利益率はブリヂストン(TB)8.7%、ミシュラン(RS2)4.7%と低い。商用車向けは本数でなく点検・更生込みの契約で採算を取り、特殊・大口径へ資本を寄せる(分析)。
- 中堅・中小:冬用が市販用メーカー出荷の33.7%を占める。冬用の保管・交換と、フリートの点検・更生を一体で請け負い、予約制で繁忙期の作業を平準化して大手との賃金差を補う。
- 新規参入:廃タイヤのうち再生ゴム・ゴム粉への利用は8.9万tにとどまる。再生材・AIはタイヤメーカーの承認や共同開発を前提に限定工程から入り、市場規模だけで事業性を判断しない。
業界データまとめ
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内生産事業所の自動車用タイヤ販売金額 1兆5,044億円。経済産業省生産動態統計に基づき、JATMAが製品出荷金額として公表した値(運搬車用タイヤ、チューブ、フラップ等を除く)。輸出を含み、国内小売市場の金額ではない | 2025年 | 経済産業省「生産動態統計年報2025・6201」 JATMA「日本のタイヤ産業2026」 |
| 市場の伸び | 上記販売金額の前年比 +5.3%(計算)。同じ協会集計の2024年1兆4,288億円、2025年1兆5,044億円から算出 | 2025年 | JATMA「日本のタイヤ産業2025」 JATMA「日本のタイヤ産業2026」 |
| 事業者数 | 78事業所。産業小分類191「タイヤ・チューブ製造業」の民営事業所。外国の会社・法人でない団体を除く。企業数ではなく、販売店は含まない | 2021年6月1日現在 | 総務省・経済産業省「経済センサス2021・表3-1」 |
| 従業者数 | 2万5,830人。上記「タイヤ・チューブ製造業」の従業者数・男女計。非自動車用タイヤ・チューブも含む | 2021年6月1日現在 | 総務省・経済産業省「経済センサス2021・表3-1」 |
| 平均年収 | 561万1,300円(計算)。中分類「ゴム製品製造業」、一般労働者・男女計・企業規模計10人以上・民営事業所。きまって支給する現金給与額37万1,100円×12+年間賞与その他特別給与額115万8,100円。タイヤ専業の値ではない | 2025年調査。月例給与は2025年6月、賞与は2024年の支給額 | 厚生労働省「賃金構造基本統計2025・産業中分類」 |
| 上位3社の売上高 | ブリヂストン 4兆1,424億円(PS/LT(乗用車・小型トラック用)・TB(トラック・バス用)・特殊タイヤの財別売上合算、計算)/横浜ゴム 1兆1,212.84億円(タイヤ事業・外部売上)/住友ゴム工業 1兆436.83億円(タイヤ事業)。各社の世界連結値 | 2025年12月期 | ブリヂストン「2025年決算補足資料」 横浜ゴム「2025年決算短信」 住友ゴム「2025年決算短信」 |
| 新車用タイヤ販売本数 | 四輪車用 3,712万6,000本、前年比+2%(協会公表の丸め値)。会員輸入品を含み、一部会員を除く | 2025年 | JATMA「2025年国内需要実績」 |
| 市販用タイヤ販売本数 | 四輪車用・メーカー出荷 6,604万8,000本、前年比+3%(協会公表の丸め値)。会員7社、会員輸入品を含む | 2025年 | JATMA「2025年国内需要実績」 |
| 自動車タイヤ国内生産本数 | 1億2,328万1,000本、前年比+0.8%。二輪・特殊車両用を含む | 2025年 | JATMA「日本のタイヤ産業2026」 |
| 廃タイヤ有効利用率 | 99.6%、有効利用量70万8,000t。協会集計による有効利用量と非有効利用最終処分量を用いた率であり、新品タイヤへの再生率ではない | 2025年 | JATMA「廃タイヤの発生抑制」 |
金額・数量ともに集計範囲が異なり、国内販売額、国内生産、国内向け出荷、企業の世界連結売上を足し合わせることはできない。企業比較は直近の通期実績である2025年12月期による。2026年の需要・決算動向は以下で別に扱う。基準日は2026年10月29日である。
AI・フィジカルAIの影響と経営の打ち手
タイヤ業界では、技術文書を探す生成AI、設計候補を絞る予測モデル、現物を扱う自律機械で、投資の目的と検証方法が異なる。先行する国内外の事例からは、開発者の判断を支える領域と、限定された工場内作業の自律化で実装が進み、製品の安全性を丸ごと機械に委ねる段階ではないことが読み取れる(横浜ゴム「生成AIシステムの本格運用」、コンチネンタル「自律ロボットの導入」)。
影響の全体像
本稿の工程マップは、原料調達・配合 → 設計・評価 → 製造・検査 → 販売・装着 → 使用・保守 → 回収・更生である。使用状況と回収時の状態を配合・設計へ戻す循環を含めて考える。「フィジカルAI」は周囲や製品の状態を認識して機械を動かすものとし、単なる固定動作の自動機とは区別する。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 設計・評価 | 設計情報・実験報告と計測データを組み合わせ、仮説形成と結果の解釈を支援 | 生成AI・AIエージェント | 実証中 | 3〜5年 | 横浜ゴム・dotDataの共同開発。本格適用前に機能と技術的な実現性を検証する段階(dotData「横浜ゴムとのAIエージェント共同開発」) |
| 設計・評価 | 技術文書の探索、根拠付き回答、過去の失敗条件の参照 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 横浜ゴムが2026年8月に本格運用(横浜ゴム「生成AIシステムの本格運用」) |
| 設計・評価 | 接地変形解析を学習モデルで高速化 | データ・IoT | 実証中 | 2年以内 | 住友ゴム・富士通の構造解析実証(富士通「タイヤ構造解析の実証」) |
| 製造・検査 | センサーで成型状態を把握し、工程を制御 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | ブリヂストンのEXAMATION・彦根工場(ブリヂストン「EXAMATION導入」) |
| 販売・装着/使用・保守 | 空気圧・温度・走行情報から点検、交換、更生を計画 | データ・IoT | 実用(導入事例あり) | 2年以内 | ブリヂストンのタイヤ・車両管理サービス。予測機能の高度化は開発を含む(ブリヂストン「中期事業計画2024–2026・第三部」) |
| 回収・更生 | 更生工程内で、センサー・360度カメラとAI制御によりタイヤを工程間で自律搬送 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | コンチネンタルの独ハノーバー拠点(コンチネンタル「自律ロボットの導入」) |
「段階」は個別事例の到達点、「時期」は2026年10月からの公開情報からの分析にもとづく見通しである。構造解析の非生成型予測モデルは「データ・IoT」に含む。販売店の装着作業の完全自律化は、普及時期を判断できない。
業務はどう変わるか
第一に、資料探索から根拠の検証へ時間配分が変わる。 横浜ゴムの導入済みシステムは、担当者による個別検索を関連文書の探索と根拠付き回答で支援する。対象サイズ、配合の版、試験温度の確認は必要であり、効果は探索時間と誤った条件流用による再試験件数で測る(横浜ゴム「生成AIシステムの本格運用」)。
第二に、解析待ちを減らし、実機評価の候補を早く絞れる。 住友ゴム・富士通は接地の構造解析を45分から5分へ短縮したと公表した。約90%短縮は特定処理の提供企業の公表値であり、開発全体の短縮率ではなく、2026年6月時点では実証中である(富士通「タイヤ構造解析の実証」)。分析では、未知の材料や荷重条件では、従来解析・実測との誤差検証が欠かせない。
第三に、研究開発の仮説形成にも支援が広がる。 横浜ゴム・dotDataの2026年9月の共同開発は、設計情報・実験報告と計測データを組み合わせて技術者の仮説形成と結果の解釈を支援するもので、本格適用前に機能と実現性を検証する段階である。転がり抵抗、制動、摩耗、製造条件の制約があるため、分析上の重点は、実験結果を仕様・設備・材料ロットに結び付ける前処理である(dotData「横浜ゴムとのAIエージェント共同開発」)。
第四に、運搬・調整から機械の例外処理へ仕事が移る。 EXAMATIONは成型制御の導入例であり、コンチネンタルは2025年3月から更生拠点で自律搬送ロボット7台を運用する(ブリヂストン「EXAMATION導入」、コンチネンタル「自律ロボットの導入」)。他工場へ広げる際は、通路幅、仕掛品の形状、台車との受け渡し、加硫機前の待機を確かめる。
第五に、交換受注から保守計画の共同運営へ進む。 ブリヂストンはタイヤ・車両情報を結び付ける取り組みを進めるが、監視の実用化と故障・更生可否の高度な予測は区別して見る(ブリヂストン「中期事業計画2024–2026・第三部」)。収益化には、点検員、交換在庫、回収まで動かすことが前提になる。異常を検知しても、対応できなければ停止時間は減らない。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ブリヂストン | 日本 | EXAMATION、タイヤ・車両データ活用 | 成型制御、運用・更生の支援 | 展開済み。彦根工場での導入公表(ブリヂストン「EXAMATION導入」) |
| 横浜ゴム | 日本 | 技術文書RAG、HAICoLab | 配合・設計の根拠検索と意思決定支援 | 展開済み。2026年8月本格運用(横浜ゴム「生成AIシステムの本格運用」) |
| 住友ゴム工業 | 日本 | タイヤ構造解析用の学習モデル | 接地変形の解析時間短縮 | 提携・実証あり。富士通との実証(富士通「タイヤ構造解析の実証」) |
| TOYO TIRE | 日本 | T-MODE | シミュレーションと学習による性能予測 | 展開済み。設計基盤として公表(TOYO TIRE「T-MODE」) |
| 富士通 | 日本 | グラフ構造を扱う学習技術、計算基盤 | 住友ゴムの解析モデル開発 | 提携・実証あり(富士通「タイヤ構造解析の実証」) |
| dotData | 米国 | 特徴量自動設計、研究開発エージェント | 横浜ゴムの仮説形成・解釈支援 | 提携・実証あり。新エージェントの共同開発(dotData「横浜ゴムとのAIエージェント共同開発」) |
| コンチネンタル | ドイツ | 自律搬送ロボットを使う更生工程 | タイヤの工程間搬送 | 未展開。ここでは当該工程の日本導入が公表されていないことを指す(コンチネンタル「自律ロボットの導入」) |
人材・収益・競争への影響
以下は、公開情報からの分析である。文書照会・解析入力担当、構内搬送担当の定型業務は減り、材料と不良を結び付ける品質技術者、保全担当、実測でモデルを検証する技術者の役割が増す。設計者・検査員は採否判断へ比重が移るが、業界全体の人員削減率は算出できない。
削減対象は不良品、再試験、仕掛在庫、緊急交換であり、設備改修・データ整備・運用費を引いた効果で判断する。販売価格への影響は一律ではなく、高速化を高性能商品の投入につなげれば、経費削減以外の利益も生まれ得る。
競争上は配合・工程・試験・使用条件を追えるデータが重要となる。IT企業との契約では二次利用と改良の帰属、フリートとは車両情報へのアクセスを定める。安全上は、更新・設備変更の承認、異常時の停止と引継ぎ、出荷判定の責任を固定し、製品認証・安全基準への適合を別途確認する。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 配合・材料ロット・混練条件・試験結果に共通IDを付ける | 大手 | 直ちに〜1年 | 不良原因の追跡、実験の再利用 | 工場・研究所間の単位と版の統一 |
| 高 | 技術文書検索を一つの製品群で導入する | 共通 | 1年以内 | 探索時間と重複試験の削減 | 原文リンク、閲覧権限、失敗事例集 |
| 高 | 構造解析モデルの適用外条件を明文化する | 大手 | 1〜2年 | 誤った候補選定の抑制 | 荷重・温度・摩耗状態別の実測比較 |
| 高 | 搬送の自律化を更生・加硫間の限定区間から始める | 共通 | 1〜3年 | 運搬負担と工程間滞留の軽減 | 動線測定、仕掛品治具、安全停止設計 |
| 高 | 空気圧警報と交換在庫・作業予約を連動させる | 中堅・中小 | 1〜2年 | 訪問の空振りと車両停止の低減 | フリートとのデータ契約、夜間対応網 |
| 中 | 原価削減と高付加価値商品の開発効果を別管理する | 大手 | 1年以内 | 投資効果の過大評価を防止 | 製品群別の開発期間・再試験費の基準値 |
よくある失敗は、①原料名や試験単位が揃わないまま学習させること、②正常品中心の評価で希少な重大不良への対応を確認しないこと、③搬送時間だけを短縮して加硫機や検査の待ち時間を残すことである。実証の終了条件は、モデル精度だけでなく、製品品質、工程全体の処理能力、安全停止を含めて定める。
業界の定義と市場構造
タイヤ業界は、自動車生産に組み込まれる新車用と、保有車両の使用に応じて交換される市販用という、異なる需要基盤を持つ。2025年の国内四輪車用メーカー出荷1億317万4,000本のうち、市販用は64.0%(計算)であり、自動車生産台数だけでは業界の過半の需要を説明できない(JATMA「2025年国内需要実績」)。
本稿は乗用車、トラック・バス、小型トラック、二輪、建設・鉱山・農業機械向けタイヤの開発・製造・販売を中心に、交換、点検、更生、回収を収益機会として扱う。ホイール、自動車用防振ゴム、ゴムホース、合成ゴムそのものの製造は隣接領域とし、企業の連結売上に含まれる場合は明記する。海外企業の比較でも、自動車部品や工業用ゴムを含むグループ売上を、タイヤ専業の売上と同じ尺度では扱わない。
| 国内市場の切り口 | 2025年の規模・構成 | 経営上の読み方 |
|---|---|---|
| 新車用・四輪車用 | 3,712万6,000本。乗用車用3,079万5,000本、小型トラック用512万7,000本、トラック・バス用120万5,000本 | 車種の採用状況と自動車メーカーの生産計画に連動 |
| 市販用・四輪車用メーカー出荷 | 6,604万8,000本。乗用車用4,777万6,000本、小型トラック用1,298万6,000本、トラック・バス用528万6,000本 | 車両ストック、走行、交換時期と流通在庫に連動 |
| 市販用の夏冬別 | 夏用4,376万5,000本、冬用2,228万3,000本。冬用33.7%(計算) | 積雪・気温と季節在庫が年度損益を動かす |
| 市販用・販社販売 | 6,399万7,000本 | メーカー出荷と別の流通段階。需要判断には両方が必要 |
数値・構成比は同じ協会資料の実績と総計によるもので、品種別の丸め差を含む(JATMA「2025年国内需要実績」)。
市販用のメーカー出荷と販社販売には205万1,000本の差がある(計算)。ただし、対象範囲・計上時点の差もあるため、この差額をそのまま流通在庫の増加量と断定できない。2024年から市販用の会員集計範囲が7社となっているため、過去5年の成長率を組む際にも接続条件の確認が必要である(JATMA「2025年国内需要実績」)。
過去5年を数量面からみると、日本のタイヤ生産ゴム量は2021年101万5,000tから2025年93万3,000tへ縮小した。協会は、2022年以降のエネルギーコスト高騰等によるインフレの高止まり、地政学リスクによる供給網全体の取引環境の変化、通商政策の動向を経済の重荷として挙げている(JATMA「日本のタイヤ産業2026」)。一方、2025年の国内生産事業所の販売金額は前年比5.3%増であり、国内生産本数の0.8%増とは差があるため、金額の回復を数量の拡大と同一視してはならない(経済産業省「生産動態統計年報2025・6201」、JATMA「日本のタイヤ産業2025」、JATMA「日本のタイヤ産業2026」)。
足元では、2026年1〜9月の国内四輪車用販売は新車用2,810万2,000本・前年同期比2.2%増、市販用4,579万9,000本・同2.7%増である。国内は緩やかに増えているが、この統計だけでは輸入ブランド全体、消費者への最終販売、単価上昇を同時に把握できない(JATMA「新車用販売実績2026年9月」、JATMA「市販用販売実績2026年9月」)。
顧客と需要の特性
購買の決め手は、新車用では車両仕様への適合と安定供給、市販用では交換時点の性能・価格・入手性である。法人フリートではさらに、燃料消費、寿命、更生可能性、車両停止時間を含む総費用が重要となり、同じタイヤでも営業先と提案単位を分ける(JATMA「タイヤの流通経路」、ブリヂストン「中期事業計画2024–2026・第三部」)。
| 顧客 | 主な決定者・購買過程 | 決め手・切替えの条件 |
|---|---|---|
| 自動車メーカー | 車両開発・タイヤ評価・品質部門で仕様を確認し、調達部門が価格・供給条件を交渉 | 操縦安定性、制動、騒音、転がり抵抗、供給拠点。車種開発時の適合確認が必要 |
| 個人・一般法人の交換需要 | 使用者が必要性を認識し、販売店・整備工場等の提案と見積りを比較 | 装着可能なサイズ、予算、安全性能、当日の在庫と作業予約 |
| 運輸・バス等のフリート | 整備・運行部門が試用し、購買・管理部門が費用と運行支障を評価 | 走行距離当たり費用、摩耗の均一性、点検網、緊急対応、更生適性 |
| 鉱山・建設・農業機械の運用者 | 現場管理、保全部門、機械メーカー・販売店が条件を確認 | 路面・荷重・作業条件、稼働時間、供給継続、現場サービス |
表は、協会の流通構造と企業の事業説明をもとにした分析であり、個社の購買規程を示すものではない。新車用では採用後の変更に評価・調整が伴う一方、市販用は装着条件を満たす製品間で比較しやすい。したがって、新車用の採用実績は将来の交換需要に接点をつくるが、交換時に同じブランドが選ばれることを保証しない(JATMA「タイヤの流通経路」、TOYO TIRE「統合報告書2026」)。
価格への敏感さは、安全への関心だけでなく、車両の使用目的と使用継続期間に左右される。長距離フリートでは初期価格が高くても寿命や停止時間を含む費用で提案できるが、走行の少ない車両では回収できる便益が小さい。営業資料は「低燃費」などの単独性能を示すだけでなく、顧客の走行距離、燃料費、交換周期を入れた検証可能な見積りにする。
季節性は冬用タイヤだけの販売問題ではない。2025年は冬用が四輪車用市販メーカー出荷の33.7%を占めるため、販売店には保管スペースと繁忙期の交換能力、メーカーには欠品回避と売れ残り抑制が求められる(JATMA「2025年国内需要実績」)。オールシーズン商品の普及が販売機会を変える可能性はあるが、積雪地域と都市部では使用条件が異なり、冬用需要の一律消滅という見通しは置けない。
分析では、人口減少の影響は、保有台数と業務車両の走行を分けて捉える。電動化も、荷重・静粛性・航続距離に対応した仕様が交換市場で選ばれるかまで確かめる。
バリューチェーンと収益構造
利益を左右するのは製造量だけではなく、どの用途のタイヤを、どの地域・販路で売り、使用中のサービスまで担うかである。ブリヂストンの2025年調整後営業利益率はPS/LTが10.7%、TBが8.7%、特殊タイヤが20.1%であり、同一企業でも製品・顧客構成による差が大きい(ブリヂストン「2025年決算補足資料」)。
| 工程 | 役割・主な担い手 | 付加価値と採算の管理点 |
|---|---|---|
| 原料調達・配合 | 天然ゴム生産・加工、合成ゴム・補強剤・コード供給企業、タイヤ各社 | 材料の安定性、配合ノウハウ、調達履歴。原料の安さと不良・再評価費を同時管理 |
| 設計・評価 | 国内4社、世界大手、材料・試験設備企業 | 相反する性能の両立、車種別適合、試験・認証。設計を複数製品へ展開できる範囲 |
| 製造・検査 | 各社の国内外工場 | 混練、押出し、成型、加硫、検査。良品歩留まり、段取り替え、設備負荷 |
| 販売・装着 | メーカー販社、独立卸、専門店、量販店、整備工場等 | 在庫、適合確認、交換作業、保証。商品粗利から物流・在庫・作業費を引いた利益 |
| 使用・保守 | 販売店、フリートサービス、鉱山向けサービス | 点検と適切な交換。契約継続率、訪問費、稼働停止削減 |
| 回収・更生 | 更生メーカー、回収・処理事業者、素材企業 | 台タイヤの骨格を再使用し接地面を張り替える更生、再資源化。回収密度、選別、品質、販売先の承認 |
工程整理は協会の原材料・流通資料と各社の事業説明に基づく。新車用と市販用、製造と小売を同じ基準で分離した利益は主要各社で一律に開示されておらず、「市販用なら何%儲かる」といった業界共通の数値は示せない(JATMA「タイヤ原材料消費」、JATMA「タイヤの流通経路」、ブリヂストン「2025年決算補足資料」)。
公開情報で比較できる範囲では、横浜ゴムの2025年タイヤ事業利益率は13.8%、住友ゴムは7.6%、TOYO TIREのタイヤ事業営業利益率は17.4%である。いずれも各社のタイヤ事業利益を同事業の外部売上で除した計算値であり、利益の調整項目や製品構成が異なるため、工場効率だけの順位にはできない(横浜ゴム「2025年決算短信」、住友ゴム「2025年決算短信」、TOYO TIRE「統合報告書2026」)。分析では、少量でも専門用途の評価・サービスを押さえた事業と、大量生産で流通在庫を抱える事業を分けて評価する。
コストは天然・合成ゴム、カーボンブラックやシリカ、コード・鋼材、加硫等のエネルギー、労務、設備償却、物流から成る。協会が示す代表的な重量構成は天然ゴム29%、合成ゴム18%、補強剤25%、タイヤコード13%であり、これは購入金額や製造原価の比率ではない(JATMA「タイヤ原材料消費」)。業界共通の原価構成比は確認できず、原料価格だけで粗利を予測するには限界がある。
価格転嫁は、値上げの発表と最終的な実売価格・商品構成を分けて追う。ミシュランの2026年1〜9月の価格・ミックス効果は+1.1%で、そのうちミックスは+1.6%と公表されており、高付加価値商品の比重上昇と価格そのものの寄与は同じではない(ミシュラン「2026年1〜9月決算」)。また、原材料の購入から製品販売までの時間差があるため、調達価格が下がっても当期の売上原価が直ちに下がるとは限らない。
供給網では、天然ゴムの履歴管理、特定配合に使う材料の代替評価、海上輸送、需要地域への供給経路が一体の課題となる。分析では、工場の再配置は、賃金差だけでなく、関税・運賃・在庫日数・新車用承認の移管費・供給停止時の損失を含む着地原価で比較する。材料の切替えも、購買契約を変えるだけで完了せず、性能と製造条件の再確認を伴う点がタイヤ固有の制約である。
競争環境
国内の主要メーカーは4社に集約されるが、競争を「国内4社のシェア争い」とみると実態を誤る。4社は世界で競争し、日本の市販用市場にも欧米・韓国等のブランドが存在するため、用途・地域・販売価格帯別の競争構造で考える(JATMA「日本のタイヤ産業2026」、タイヤ公正取引協議会「メーカー会員」)。
製造業の事業所数78は企業数でもブランド数でもない。確認した公開一次資料では、輸入を含む国内最終販売に対する各社の売上シェアを同一定義で揃えられず、上位3社・4社の集中度は本稿では示さない(総務省・経済産業省「経済センサス2021・表3-1」)。国内市場の分母に各社の海外売上を含む連結売上を置く方法も不適切である。
五つの競争要因
以下の強さと方向は、公表事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 欧州会員企業の2025年市販用コンシューマー販売は減少。ブランド・用途・地域を絞った競争が必要(Tyres Europe「2025年販売実績」) | 強まる |
| 買い手の交渉力 | 強 | 新車用の大口調達、市販用の複数販路と競合ブランド。国内需要の過半は交換市場(JATMA「2025年国内需要実績」、JATMA「タイヤの流通経路」) | 強まる |
| 供給者の交渉力 | 中 | 天然ゴム、合成ゴム、補強剤等が必要。追跡可能な原料の確保が追加条件になる(JATMA「タイヤ原材料消費」、欧州委員会「EUDR」) | 強まる |
| 新規参入の脅威 | 中 | 工場新設、設計・評価、販路構築の負担は大きいが、既存の海外メーカーは国際展開を進める(サイルン「エジプト工場着工」) | 強まる |
| 代替品の脅威 | 弱 | 車両の走行にタイヤは必要。更生は新品販売を一部代替するが、使用可能な台タイヤが前提(JATMA「廃タイヤの発生抑制」) | 変わらない |
代替品が弱くても、長寿命化や交換先送りは本数を抑える。本数の最大化と、使用期間を通じた利益の最大化は一致しない場合がある。
国内主要企業の比較
| 企業 | 2025年12月期のタイヤ売上・利益指標 | 公表情報からみた重点領域 | 戦略評価で確認すべき点 |
|---|---|---|---|
| ブリヂストン | 財別タイヤ3分野売上4兆1,424億円(計算)。特殊タイヤの調整後営業利益率20.1% | 乗用車から商用・特殊用途まで広い事業基盤、タイヤと運用サービス | 地域別の採算改善と、特殊用途・サービスへの資本配分(ブリヂストン「2025年決算補足資料」) |
| 住友ゴム工業 | タイヤ売上1兆436.83億円、事業利益798.12億円 | DUNLOP・FALKEN。DUNLOP商標権の地域拡張 | ブランドの展開費、旧来の販売契約、商品・販路の統合(住友ゴム「2025年決算短信」、住友ゴム「DUNLOP商標権等の取得完了」) |
| 横浜ゴム | タイヤ外部売上1兆1,212.84億円、事業利益1,549.79億円 | 乗用車高付加価値商品と、農業・鉱山・建設等のオフハイウェイ領域 | 買収事業の利益創出、販売網・生産拠点の統合(横浜ゴム「2025年決算短信」、横浜ゴム「グッドイヤーOTR事業の買収完了」) |
| TOYO TIRE | タイヤ売上5,476.97億円、営業利益955.09億円 | 北米のSUV・ピックアップ向け大口径商品、TOYO TIRES・NITTO | 得意用途の維持と北米集中、米国・セルビア等の供給体制(TOYO TIRE「統合報告書2026」) |
再編の焦点はブランドと用途
再編は特定地域の販売権や用途別の顧客取得が焦点となる。住友ゴムは2025年5月7日、欧州・北米・オセアニアの四輪タイヤに関するDUNLOP商標権等の取得を完了したが、全世界・全製品の権利ではない(住友ゴム「DUNLOP商標権等の取得完了」)。
横浜ゴムは2025年2月、グッドイヤーの鉱山・建設車両用タイヤ事業の取得を完了した。これは一般乗用車用の数量競争とは異なる顧客群を取り込む再編であり、買収後の販売・開発・供給をどう統合するかが価値実現の条件となる(横浜ゴム「グッドイヤーOTR事業の買収完了」)。2026年上期の同社連結売上収益は6,394億円、事業利益958億円と公表されているが、買収を含む成長と既存事業の成長は区別して評価する(横浜ゴム「2026年上期決算」)。
成功条件は、①価格を維持できる用途、②設計を量産品質へつなぐ能力、③欠品・滞留を抑える供給体制、④販売後の支援接点である。TOYO TIREの重点商品、横浜ゴムの用途拡張、ブリヂストンの運用支援は、それぞれ異なる条件を強める戦略と読める(TOYO TIRE「統合報告書2026」、横浜ゴム「グッドイヤーOTR事業の買収完了」、ブリヂストン「中期事業計画2024–2026・第三部」)。事業評価では、商品力と同時に供給・接点の維持費を確かめる。
海外の動向と主要企業
世界のタイヤ需要は一様な拡大局面ではなく、市販用と新車用、乗用車と商用車、地域による差が大きい。米国タイヤ製造者協会(USTMA)は2026年8月時点で、米国出荷を2025年実績3億3,630万本から2026年3億3,030万本へ、1.8%減と予測しており、日本の足元の増加を世界へ外挿できない(USTMA「2026年7月予測」)。
欧州では、Tyres Europe会員企業の2025年市販用コンシューマー販売が前年比2%減であった一方、2026年上期は2%増となった。これは会員企業の集計であり、欧州の全輸入を含む市場全体の伸びとは限らない(Tyres Europe「2025年販売実績」、Tyres Europe「2026年上期販売実績」)。世界全体の最終販売金額・数量について、統一定義の最新値は、確認した出典では確認できない。
生産配置の参考として、JATMAが国際ゴム研究会(IRSG)の資料を基に推定した2025年の世界のタイヤ産業によるゴム消費量は1,786万t(前年比1%減)で、アジア・大洋州が75%以上、中国が43%、日本が5%を占める。これは材料投入量であり、販売市場や日本企業の世界シェアではない(JATMA「世界のタイヤ産業のゴム消費量」)。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ミシュラン | フランス | 2025年 EUR 26.0 billion、グループ全体 | 乗用車・商用・鉱山・航空等。タイヤ以外の複合材事業も持つ | 2026年1〜9月、MICHELINブランド市販用数量は前年同期比4%増(ミシュラン「2025年決算」、ミシュラン「2026年1〜9月決算」) | 日本ミシュランタイヤを通じた事業 |
| コンチネンタル | ドイツ | 2025年 EUR 13.8 billion、Tires部門 | 欧州を基盤に乗用車・商用車。2025年部門調整後EBIT率13.6% | 2025年に自動車部品事業(Aumovio)を分離。2026年7月4日、ContiTech(工業用ゴム等)をLone Star Fundsに企業価値40億ユーロで売却する契約を結び、2026年末までの完了を見込む(コンチネンタル「2025年決算」、コンチネンタル「ContiTech売却」) | コンチネンタルタイヤ・ジャパン |
| グッドイヤー | 米国 | 2025年 USD 18.280 billion、グループ全体 | 北米を中心とする乗用車・商用車、販売・サービス網 | DUNLOP商標権等と鉱山・建設用事業を売却(グッドイヤー「2025年決算」、住友ゴム「DUNLOP商標権等の取得完了」、横浜ゴム「グッドイヤーOTR事業の買収完了」) | 日本グッドイヤー |
| ピレリ | イタリア | 2025年 EUR 6,776.2 million、グループ全体 | 乗用車・二輪等。高付加価値商品の構成比79% | 高付加価値商品への集中を継続(ピレリ「2025年決算承認」) | ピレリジャパン |
| ハンコックタイヤ〈한국타이어앤테크놀로지〉 | 韓国 | 2025年 KRW 10.3186 trillion、タイヤ事業 | 大口径・電動車向け。乗用車・小型トラック用の18インチ以上比率47.8% | ハノンシステムズ連結後の全社売上とタイヤ売上を分離して評価(ハンコック「2025年決算発表」) | ハンコックタイヤジャパン |
| サイルン・グループ〈赛轮集团〉 | 中国 | 2025年 RMB 36.792 billion、グループ全体 | 乗用車・商用車・オフロード用の製品群と海外生産 | 2025年9月にエジプト工場着工を発表(サイルン「Our Brands」、サイルン「エジプト工場着工」) | 日本向け事業の売上・販売体制の詳細は今回の一次資料では確認できず |
日本法人の存在は、タイヤ公正取引協議会の会員一覧による。表の売上高は対象事業が異なり、為替換算による一列のランキングではない(タイヤ公正取引協議会「メーカー会員」)。
日本企業への波及
住友ゴムの2025年海外売上比率は顧客所在地ベースで70.0%(計算)である。TOYO TIREは所在地別売上の日本比率20.5%、北米67.9%を公表しており、日本以外は79.5%(計算)となるが、前者と同一の地域定義として比較してはならない(住友ゴム「2025年決算短信」、TOYO TIRE「統合報告書2026」)。横浜ゴムの海外買収とTOYO TIREの米国・セルビア生産は、日本から輸出するだけでない国際展開を示している(横浜ゴム「グッドイヤーOTR事業の買収完了」、TOYO TIRE「統合報告書2026」)。
2026年10月20日公表のミシュラン決算では、1〜9月のタイヤ数量は0.8%減でありながら、MICHELINブランドの市販用は4%増であった。需要の弱さと高付加価値ブランドの伸長が同時に起きている点が、日本企業にとって重要である(ミシュラン「2026年1〜9月決算」)。分析では、今後2〜3年は、海外メーカーの国内参入という新規イベント以上に、既存ブランドが交換需要をどの価格帯・販路で奪い合うかを注視する。
中国企業の海外工場建設は、競合の原産地と供給能力を変え得る。日本企業は、工場の費用だけでなく、現地の販路・顧客認証・サービスを比較し、日本向け戦略は現地調査で確かめる(サイルン「エジプト工場着工」)。
外部環境と制度の変化
2026〜2030年の制度対応では、天然ゴムの調達履歴とタイヤの摩耗性能が、販売を継続するための条件になる。特にEU森林破壊防止規則は適用開始が変更されており、過去の予定日ではなく、2026年10月時点の欧州委員会公表日程を使う(欧州委員会「EUDR」)。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 環境・法規制 | EU | 森林破壊防止規則(EUDR)。対象となる天然ゴム・タイヤ等について、森林破壊に関係しない調達の確認が必要 | 大・中規模事業者は2026年12月30日から適用 | 大・対応費用は向かい風、追跡可能な供給網には追い風 | 欧州委員会「EUDR」 |
| 環境・法規制 | EU | EUDRの零細・小規模事業者への適用。企業規模だけでなく事業者の役割・対象品目の確認が必要 | 原則2027年6月30日 | 中・中小の輸入・流通にも対応負担 | 欧州委員会「EUDR」 |
| 技術・法規制 | EU | Euro 7でタイヤの摩耗排出を規制対象化。C1は主に乗用車用、C2は主に小型商用車用 | 新型式C1は2028年7月1日、新型式C2は2030年4月1日から | 大・試験と開発費には向かい風、耐摩耗技術には追い風 | EU「規則2024/1257」 |
| 取引制度 | 日本 | 取適法で従業員基準・特定運送委託を追加。協議に応じない一方的な代金決定、手形払等を禁止 | 2026年1月1日施行 | 中・発注側の契約管理負担、受託側の取引改善には追い風 | 公正取引委員会「取適法リーフレット」 |
| 労働・気候 | 日本 | 熱中症への報告体制・対応手順等の整備。2026年には防止対策ガイドラインを策定 | 義務強化は2025年6月1日、ガイドラインは2026年3月18日 | 中・加硫周辺や夏季の装着現場で対策費、安全確保には追い風 | 厚生労働省「安衛則改正施行通知」/厚生労働省「熱中症防止対策ガイドライン」 |
| 経済 | 米国 | 協会が2026年のタイヤ出荷を前年比1.8%減と予測 | 2026年8月6日公表、対象期間は2026年 | 大・北米向けの販売量と在庫に向かい風 | USTMA「2026年7月予測」 |
EUDR対応は原料の産地証明を一枚取得して終わる課題ではない。対象品目、EU市場へ最初に投入する主体、取引上の立場に応じて義務を確かめ、農園・原料加工・混合・出荷の記録をつなぐ。調達部門が集める情報を輸入者が使える形に整え、通常の品質監査と調達履歴の確認を接続することが実務上の優先事項である(欧州委員会「EUDR」)。
Euro 7では、車両向けの適用日とタイヤ型式向けの適用日を混同してはならない。分析では、摩耗だけを減らして濡れた路面での制動や転がり抵抗を損なうことがないよう、製品企画の段階で複数性能と試験条件を管理する。個別の摩耗限度値・試験手順は、実施規則や国連規則の更新で確かめる。確認した資料で確認できない数値は、本稿では示さない(EU「規則2024/1257」)。
資源循環では、有効利用率99.6%という高水準の先に、用途の転換という課題が残る。2025年の利用先は製紙工場40万7,000t、再生ゴム・ゴム粉8万9,000t、熱分解施設3,000tなどであり、新品タイヤへ原料として戻る量を示してはいない(JATMA「廃タイヤの発生抑制」)。事業化の判断では回収可能量よりも、再生材の品質・価格、タイヤメーカーによる承認、長期引取契約を確かめる。
人材と生産性
タイヤの生産性向上では、人数を減らすよりも、熟練者に集中する工程条件の調整、設備保全、不具合判定を安定して継承できるかが重要である。製造、研究開発、販売店の繁忙対応では必要な技能が異なり、業界全体の従業者数だけでは不足の所在を判断できない。
2021年経済センサスの2万5,830人は「タイヤ・チューブ製造業」の国内事業所に属する従業者であり、2026年の就業者数ではない。海外工場、他産業分類の本社・販売店、委託先まで含む企業グループの人数とも一致しない(総務省・経済産業省「経済センサス2021・表3-1」)。タイヤ単独の最新の欠員率や職種別求人倍率は確認できず、不足の程度を数値で断定しない。
賃金の参照値は「ゴム製品製造業」の年額換算561万1,300円である。同じ調査の平均年齢は44.4歳、勤続年数は16.2年であり、技能蓄積の長い産業の給与構成を含んでいる(厚生労働省「賃金構造基本統計2025・産業中分類」)。月例給与と前年賞与を組み合わせた計算なので、当年の昇給や賞与動向を完全に反映せず、タイヤ各社の賃上げ率の代用にはならない。
現場で優先的に確認すべき職種は、混練・加硫条件を扱う製造技術者、電気・機械保全、耐久・不具合解析、商用タイヤの点検・交換担当である。これは工程から導いた、分析上の採用・育成の優先順位であり、職種ごとの不足を立証した統計ではない。TOYO TIREは統合報告書で工場の役割分担や共通教育の整備を示しており、海外拠点を含む技能移転は供給能力の問題でもある(TOYO TIRE「統合報告書2026」)。
労働生産性について、同じ事業範囲・年次の付加価値額と従業者数を揃えた国際比較は、確認した資料からは作れない。国内工場の販売金額を2021年の従業者数で割る、あるいは世界連結売上を国内人数で割る計算は採用しない。社内管理では、良品生産重量当たり工数、加硫機の停止時間、品種切替え時間、販売店の作業時間当たり限界利益を分けて把握する方が改善箇所を特定しやすい。
安全・資格面では、タイヤの組立てに係る圧縮空気の充填業務には特別教育が必要である。加えて、高温作業に該当する現場では熱中症の報告・対応体制を実装する必要があり、教育済み人数だけでなく、作業手順を守れる設備・人員配置を確かめる(厚生労働省「安全衛生特別教育規程」、厚生労働省「安衛則改正施行通知」)。
2030年に向けたシナリオ
2030年の収益を左右する不確実性は、高付加価値タイヤ・保守への支払い意欲と、地域をまたぐ供給・調達の制約の二つである。以下は、分析にもとづく条件付きシナリオであり、販売本数や利益額の予測ではない。
| シナリオ | 起きる条件 | 2030年に想定する業界像 | 可能性の見立て |
|---|---|---|---|
| 選別成長 | 大口径・専門用途等の需要は伸びるが、一般品の価格競争は続く。調達・制度対応の費用は吸収可能 | 本数の拡大より商品構成、販路、設備の選別が利益差を生む。買収は用途・地域の補完が中心 | 基準シナリオ。足元の国内増販と米国弱含み、高付加価値品の伸長の併存と整合 |
| 高付加価値・サービス拡大 | 顧客が寿命・省燃費・停止時間削減の価値を認める。追跡可能な原料と地域内供給を確保 | 製品と保守・更生の契約が拡大。品質を満たす再生材の利用が進む | 上振れシナリオ。顧客に実測した便益を示し、追加費用を価格に反映できることが条件 |
| 供給分断・低価格化 | 消費・貨物需要が弱く、関税・物流・原料対応費が上昇。価格競争で転嫁困難 | 稼働率低下と在庫滞留が併発し、生産再編・品種削減が加速。地域ごとの供給能力が重複 | 下振れシナリオ。特定地域・販路に利益が集中する企業ほど影響を点検する必要 |
基準シナリオは、国内販売増、USTMAの減少予測、ミシュラン主力ブランドの市販用増加が同時に起きていることをもとにする。集計範囲が異なるため、合算して世界成長率とはしない(JATMA「市販用販売実績2026年9月」、USTMA「2026年7月予測」、ミシュラン「2026年1〜9月決算」)。
見ておくべき先行指標は次の五つである。
| 指標 | 確認先 | 判断を変える兆候 |
|---|---|---|
| 国内新車用・市販用の月次数量 | JATMAの月次販売実績(JATMA「新車用販売実績2026年9月」、JATMA「市販用販売実績2026年9月」) | 両方が落ちるのか、新車用だけが落ちるのか |
| メーカー出荷と販社販売の関係 | JATMA国内需要資料(JATMA「2025年国内需要実績」) | 出荷増に下流販売が伴っているか。差額は在庫の直接推計に使わない |
| 北米の市販用・新車用の見通し | USTMA予測更新(USTMA「2026年7月予測」) | 乗用車とトラックのどちらから調整が進むか |
| 数量・価格・商品構成の利益寄与 | 各社決算、ミシュラン等の販売要因分析(ミシュラン「2026年1〜9月決算」) | 高付加価値化が数量減や費用増を補えるか |
| 対象原料の調達履歴と摩耗規制の実装 | 欧州委員会、EU法令(欧州委員会「EUDR」、EU「規則2024/1257」) | 対応できる材料・型式・供給先が絞られていないか |
投資計画では、需要が弱い場合にも維持する品種・顧客・拠点を決めておく。新車用の供給責任と市販用の在庫削減を両立させることが重要となる。
経営・企画部門への示唆
経営の中心課題は、タイヤを何本増産するかよりも、どの用途・顧客の使用費用を下げ、その対価をどの契約で得るかである。以下の判断は、本稿のデータと事例にもとづく分析を含む。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 投資・提携前に確認する条件 |
|---|---|---|---|
| 大手(国内4社・世界大手) | トラック・バス用は本数ではなく点検・更生込みの契約で採算を取り、特殊・大口径へ資本を寄せる。増設は用途別に選別する | 2025年の調整後営業利益率はブリヂストンのTB 8.7%に対し特殊タイヤ20.1%(ブリヂストン「2025年決算補足資料」)。ミシュランも商用車向けRS2が4.7%、特殊用途RS3が13.5%(ミシュラン「2025年決算」) | 商品群別の投下資本利益、値引き後単価、1本当たりの保守・更生収入 |
| 中堅・中小(販売・整備・更生) | 冬用の保管・交換と、フリートの点検・更生を一体で請け負い、繁忙期の作業枠を収益源にする | 冬用は市販用メーカー出荷の33.7%。更生タイヤ製造業は33事業所・812人、製造品出荷額等184億円(事業所数・従業者数は2021年6月1日現在、出荷額等は2020年、従業者4人以上の事業所)(総務省・経済産業省「2021年経済センサス 製造業・産業編 第2表」) | 台タイヤ回収率、繁忙期1日当たりの交換能力、特別教育を受けた作業者の配置 |
| 新規参入を考える企業(材料・再生材・IT) | タイヤメーカーの承認や共同開発を前提に、再生材の品質保証、解析・文書検索など限定工程から入る | 廃タイヤ有効利用70.8万tのうち製紙工場40.7万t、再生ゴム・ゴム粉8.9万t、熱分解0.3万t(JATMA「廃タイヤの発生抑制」)。住友ゴム・富士通の解析は2027年4月の実用化目標(富士通「タイヤ構造解析の実証」)、横浜ゴム・dotDataは実現性の検証段階 | 採用評価の期間、データの二次利用と改良の帰属、長期引取契約の有無 |
中堅・中小では人材確保も戦略の一部になる。ゴム製品製造業の年収換算は企業規模1,000人以上が689万1,400円、10〜99人が420万2,500円(いずれも計算)であり(厚生労働省「2025年賃金構造基本統計 製造業・産業中分類 第1表」)、賃金だけで大手と競うより、予約制で繁忙期の作業を平準化し、残業と離職を抑える設計が現実的である(分析)。
通説と異なる見方
第一に、トラック・バス用は「安定した稼ぎ頭」とは限らない。 上表のとおり、商用車向けの利益率は大手2社とも乗用車・特殊用途より低い。需要も地域で割れており、Tyres Europe会員の2026年上期のトラック・バス用市販販売は7%増(Tyres Europe「2026年上期販売実績」)、USTMAの2026年予測では米国の市販用トラックタイヤが7.1%減である(USTMA「2026年7月予測」)。分析では、商用車向けは、新品の本数より、点検網と更生を組み合わせた走行距離当たりの契約で評価する。
第二に、販売金額の伸びは工場の稼働回復を意味しない。 2025年の販売金額は前年比5.3%増だが、生産本数は0.8%増、タイヤ生産ゴム量は93万3,000tで2021年より8.1%少ない(計算)。値上げと商品構成の変化が金額を押し上げた一方、国内工場の設備負荷は戻っていない可能性がある。分析では、国内の増設は、金額ではなくゴム量・品種別の稼働率で判断する。
第三に、新車用の採用は交換時の選択を保証しない。 JATMAの販売経路別本数では、2025年は新車用26.9%、市販用47.2%、輸出用25.9%である(JATMA「タイヤの流通経路」)。北米の大口径SUV・ピックアップ向けに重点を置くTOYO TIREのタイヤ事業利益率が17.4%であることは、新車用の量より交換時に選ばれる商品の設計が利益を左右し得ることを示す。
公開情報ではわからないこと
- 新車装着ブランドの再購入率:交換時に同じブランドが選ばれる比率は公表されていない。販売店の作業記録で装着前後のブランドを匿名集計し、車両使用者へのアンケートで切替え理由(予算、在庫、推奨)を確かめる。
- 販路別の実質利益:リベート、返品、在庫負担、作業費を含む量販・卸・フリート別の利益は開示されていない。卸・販売店への取引条件インタビューと、匿名の取引条件ベンチマーク調査で確かめる。
- 商標・事業取得の価値実現:住友ゴムのDUNLOP商標権等は欧州・北米・オセアニアの四輪タイヤに限られ、対価は6.31億ドルと初期在庫1.04億ドルである(住友ゴム「DUNLOP商標権等の取得完了」)。横浜ゴムが取得した鉱山・建設用事業は従業員約500人、2023年の売上が約6.78億ドルである(横浜ゴム「グッドイヤーOTR事業の買収完了」)。独立販売店が取扱いを続けるか、新車用・鉱山会社の承認が引き継がれるかは、欧州・北米の販売店と鉱山運用者への現地調査で確かめる。
- 中国勢の新工場の実力:サイルンのエジプト工場は年産360万本、投資2.91億ドルと公表されているが(サイルン「エジプト工場着工」)、稼働時期、品質、供給先は不明である。中東・欧州の販売店とフリートへの現地聞き取りと、輸入統計の原産地別の追跡で確かめる。
- EUDR対応の実費と供給先の絞り込み:大・中規模事業者は2026年12月30日から適用されるが、天然ゴムの農園から加工・混合までの記録をつなぐ費用と、記録が取れない産地を外すことによる調達量の減少は公表値がない。天然ゴム加工業者とEU向け輸入者へのインタビュー、自社の調達先ごとの記録取得率の棚卸しで確かめる。
これらは公開資料では確定できない事項である。企画段階では、販売本数の見通しを精緻化する前に、値引き・在庫・品質対応・現場サービスを含む取引単位の利益を確かめることが、参入・提携・買収の誤判断を減らす。
出典
官公庁・業界団体の原統計と企業の公表原本を用いた。本文のリンクは該当資料へ直接接続し、以下は使用資料の一覧である。
- 経済産業省「2025年生産動態統計年報・時系列表6201 自動車用タイヤ」(2026年6月30日)
- 経済産業省「2024年生産動態統計年報・時系列表6201 自動車用タイヤ」(2025年6月30日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業・産業別統計表 第2表」(2022年12月26日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・産業横断的集計 表3-1」(2023年6月27日更新)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類 第1表 E製造業」(2026年3月24日)
- 日本自動車タイヤ協会「2025年自動車タイヤ国内需要実績」(2026年1月23日)
- 日本自動車タイヤ協会「新車用タイヤ販売実績・2026年9月」(2026年10月)
- 日本自動車タイヤ協会「市販用タイヤ販売実績・2026年9月」(2026年10月)
- 日本自動車タイヤ協会「日本のタイヤ産業2026」(2026年7月)
- 日本自動車タイヤ協会「日本のタイヤ産業2025」(2025年公表)
- 日本自動車タイヤ協会「廃タイヤの発生抑制・2025年実績」(公表日記載なし、2026年10月29日確認)
- 日本自動車タイヤ協会「タイヤ原材料消費」(公表日記載なし、2026年10月29日確認)
- 日本自動車タイヤ協会「タイヤの流通経路」(公表日記載なし、2026年10月29日確認)
- 日本自動車タイヤ協会「世界のタイヤ産業のゴム消費量」(原資料IRSG・2025年12月、掲載日記載なし)
- ブリヂストン「2025年12月期 決算補足説明資料」(2026年2月16日)
- 住友ゴム工業「2025年12月期 決算短信」(2026年2月12日)
- 横浜ゴム「2025年12月期 決算短信」(2026年2月19日)
- TOYO TIRE「統合報告書2026」(2026年7月)
- 横浜ゴム「2026年度第2四半期決算」(2026年8月10日)
- 住友ゴム工業「DUNLOP商標権等の取得取引クロージング」(2025年5月8日)
- 横浜ゴム「グッドイヤー社の鉱山・建設車両用タイヤ事業の買収完了」(2025年2月4日)
- 横浜ゴム「タイヤ開発の意思決定を支援する生成AIシステムを独自開発」(2026年8月28日)
- dotData「横浜ゴムと製造R&Dを支援するAIエージェントの共同開発を開始」(2026年9月16日)
- 富士通「DUNLOPとタイヤ構造解析の実証実験において所要時間を約90%短縮」(2026年6月3日)
- ブリヂストン「EXAMATIONの彦根工場への導入」(2016年6月13日)
- コンチネンタル「Keeping Things Moving: Tire Production with Autonomous Robots」(2025年11月18日)
- TOYO TIRE「タイヤ設計基盤技術T-MODE」(2019年7月9日)
- ブリヂストン「中期事業計画2024–2026・第三部 モノづくり&技術イノベーション」(2024年3月1日)
- ミシュラン「Financial information at December 31, 2025」(2026年2月11日)
- ミシュラン「Financial information at September 30, 2026」(2026年10月20日)
- コンチネンタル「Fiscal Year 2025 Results」(2026年3月4日)
- コンチネンタル「Continental AG sells ContiTech group sector」(2026年7月4日)
- グッドイヤー「Fourth-Quarter and Full-Year 2025 Financial Results」(2026年2月9日)
- ピレリ「2025 Results Majority Approved」(2026年4月16日)
- ハンコック・アンド・カンパニー「Hankook Tire Reports 2025 Revenue」(2026年2月4日)
- サイルン・グループ「Our Brands・2025年売上高」(公表日記載なし、2026年10月29日確認)
- サイルン・グループ「エジプト工場着工発表」(2025年9月11日)
- 米国タイヤ製造者協会「USTMA July 2026 Forecast」(2026年8月6日)
- Tyres Europe「Replacement Markets Were Weak in Q4 and Full Year 2025」(2026年2月5日)
- Tyres Europe「Replacement Tyre Market Recovery Broadens in Q2 2026」(2026年8月5日)
- タイヤ公正取引協議会「会員店検索・メーカー」(公表日記載なし、2026年10月29日確認)
- 欧州委員会「Regulation on Deforestation-free Products」(更新日記載なし、2026年10月29日確認)
- EU「Regulation (EU) 2024/1257(Euro 7)」(2024年5月8日官報掲載)
- 公正取引委員会「取適法リーフレットNo.01」(2025年8月)
- 厚生労働省「職場における熱中症防止対策のためのガイドライン」(2026年3月18日)
- 厚生労働省「労働安全衛生規則の一部を改正する省令の施行等について」(2025年5月20日)
- 厚生労働省「安全衛生特別教育規程」(現行条文、2026年10月29日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
