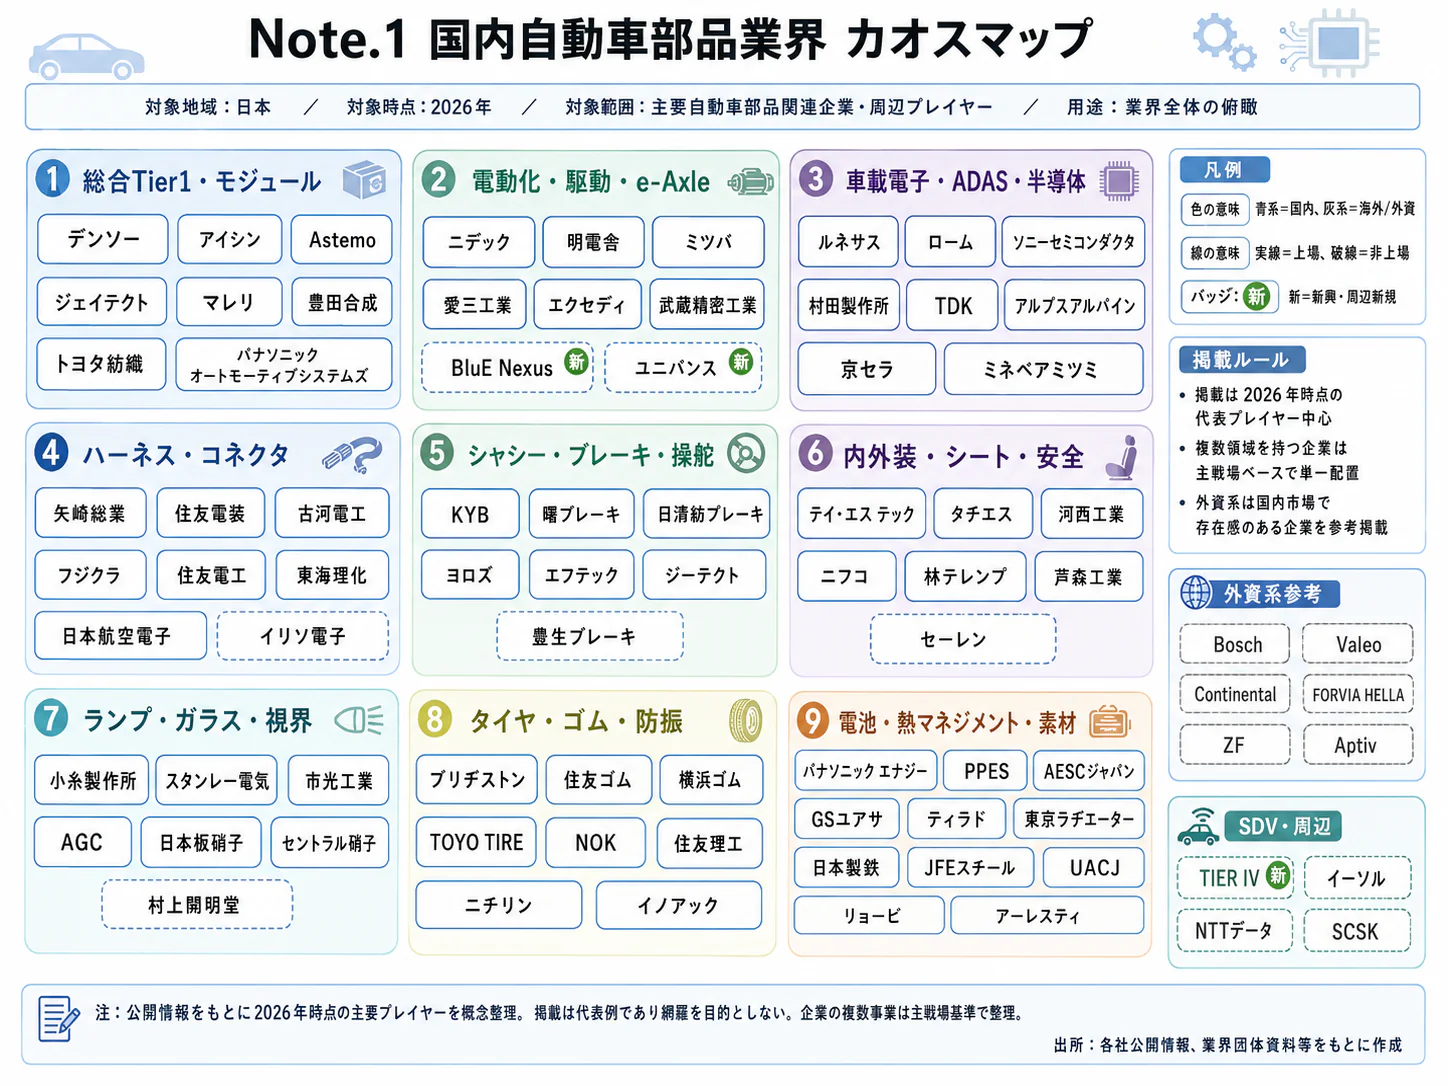
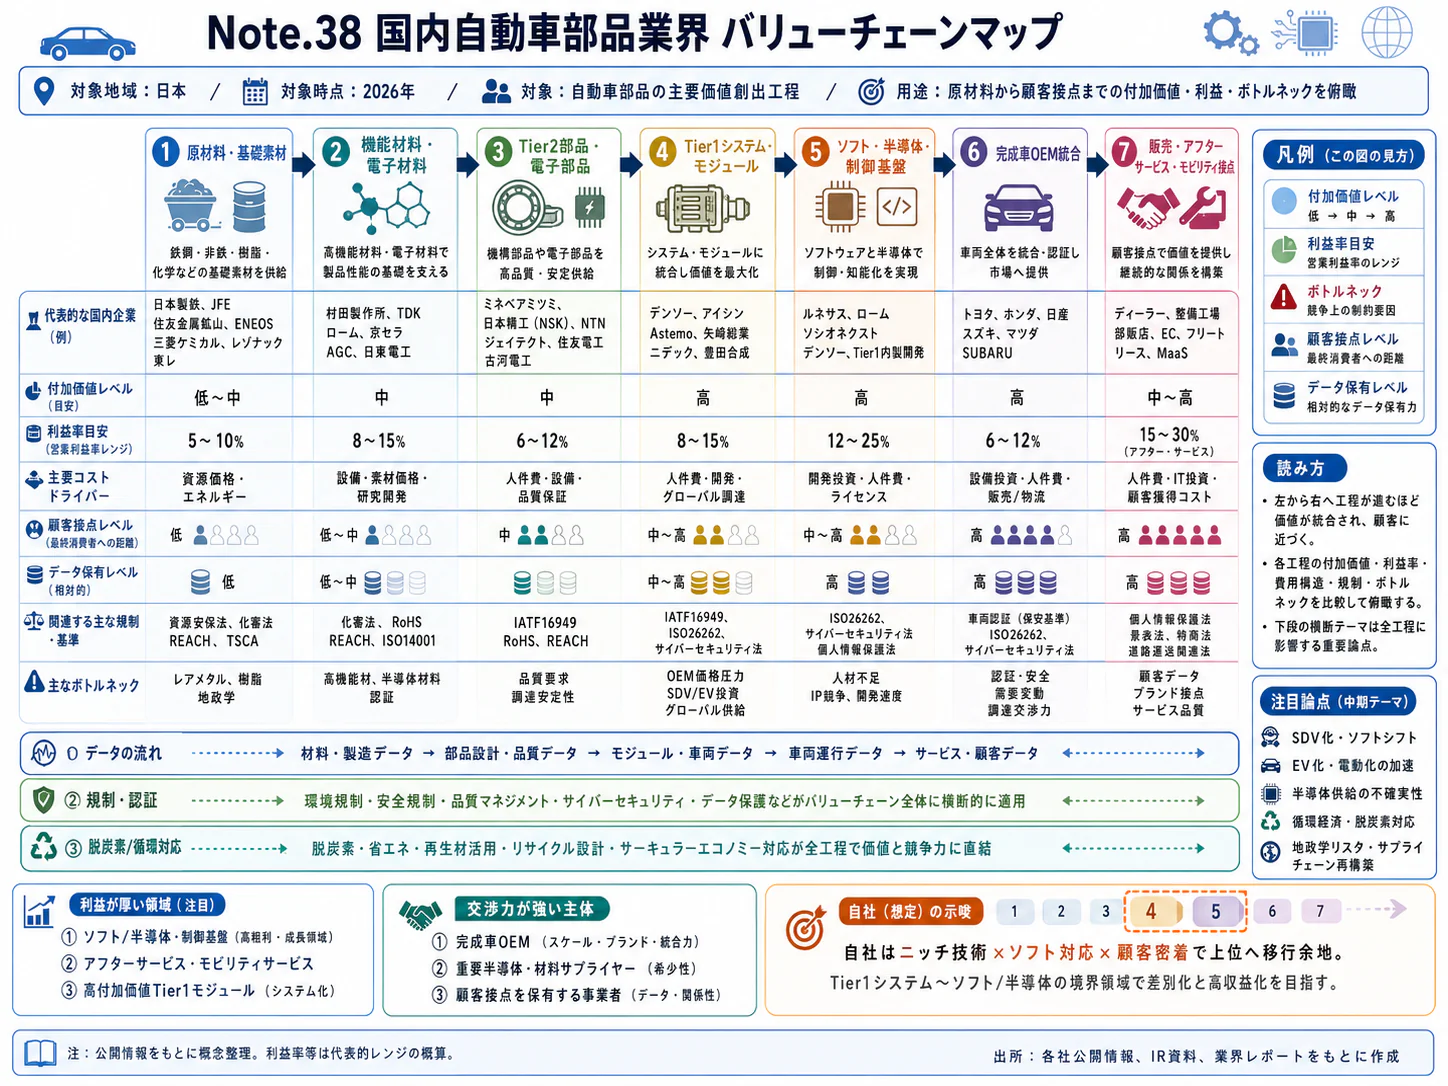
エグゼクティブサマリー
自動車部品(Tier1)は、電動化で増える機能と減る部品の間で、開発・設備投資の回収方法を組み替えている産業である。
地域・動力源・顧客ごとの仕様と数量を、採算の取れる供給体制へ変えることが課題である。本稿は2026年10月時点の情報であり、2026年10月29日までに確認した公表資料に基づく。
要点
- 市場:2024年度の部品出荷は20兆7,070億円、前年度比−1.7%である一方、HV等を含む電動車両用部品は1兆2,971億円、+15.3%であった。回答企業の変動があるため、共通企業の増減も確かめる(日本自動車部品工業会「2024年度出荷動向調査」)。
- 構造・競争:主要上場59社の2025年度営業利益率は5.6%である。大手の規模拡大や成長領域への参入だけでは、先行開発・低稼働・保証費用を吸収できるとは限らない(日本自動車部品工業会「2025年度経営動向」)。
- 海外:2025年の世界自動車生産に占める日本は8.7%(計算)である。日本企業には海外現地供給が重要であり、円換算の増収と現地での成長は分けて評価する(OICA「2025年生産統計」、日本自動車部品工業会「2024年度海外事業調査」)。
- 制度:日本の取適法、EUの電池パスポート、米国のコネクテッドカー規制が、価格協議・データ管理・調達先選定を変える。対象範囲と適用時期の違いが実務上重要である(公正取引委員会「取適法 特設サイト」、欧州委員会「電池パスポート準備ガイダンス」、米商務省BIS「Connected Vehicles」)。
- AI:設計・保全支援は製品化が進む一方、柔軟な工場作業や新しい運転支援は実証を含む。投資判断の物差しは、生成速度より、品質・停止時間・安全検証を含む成果指標である(デンソークリエイト「Next Design AIツールキット提供開始」、デンソー「CORE 2030 成長戦略」)。
経営・企画部門への示唆
- 大手は、BEV専用の設備投資を、数量下限・開発費の別建て回収・計画中止時の精算条項を顧客と合意できた案件に絞り、HEVとBEVで共用できる設計と設備を増やす。海外大手の電動化部門の赤字がその根拠である。
- 中堅・中小は、総額が縮んでも同じ企業の出荷が増えている内燃機関向け部品で、撤退する同業の品番や補修供給を引き受ける選択肢を持つ。2026年施行の取適法を価格協議と支払条件の見直しに使う。
- 円建ての海外売上の伸びを競争力と見なさず、為替の影響を除いて地域別に見る。中国での売上減の理由、OEMが外部に残す機能、買収先の過去納入品の保証は、面談・アンケート・監査で確かめる。
バリューチェーンマップ
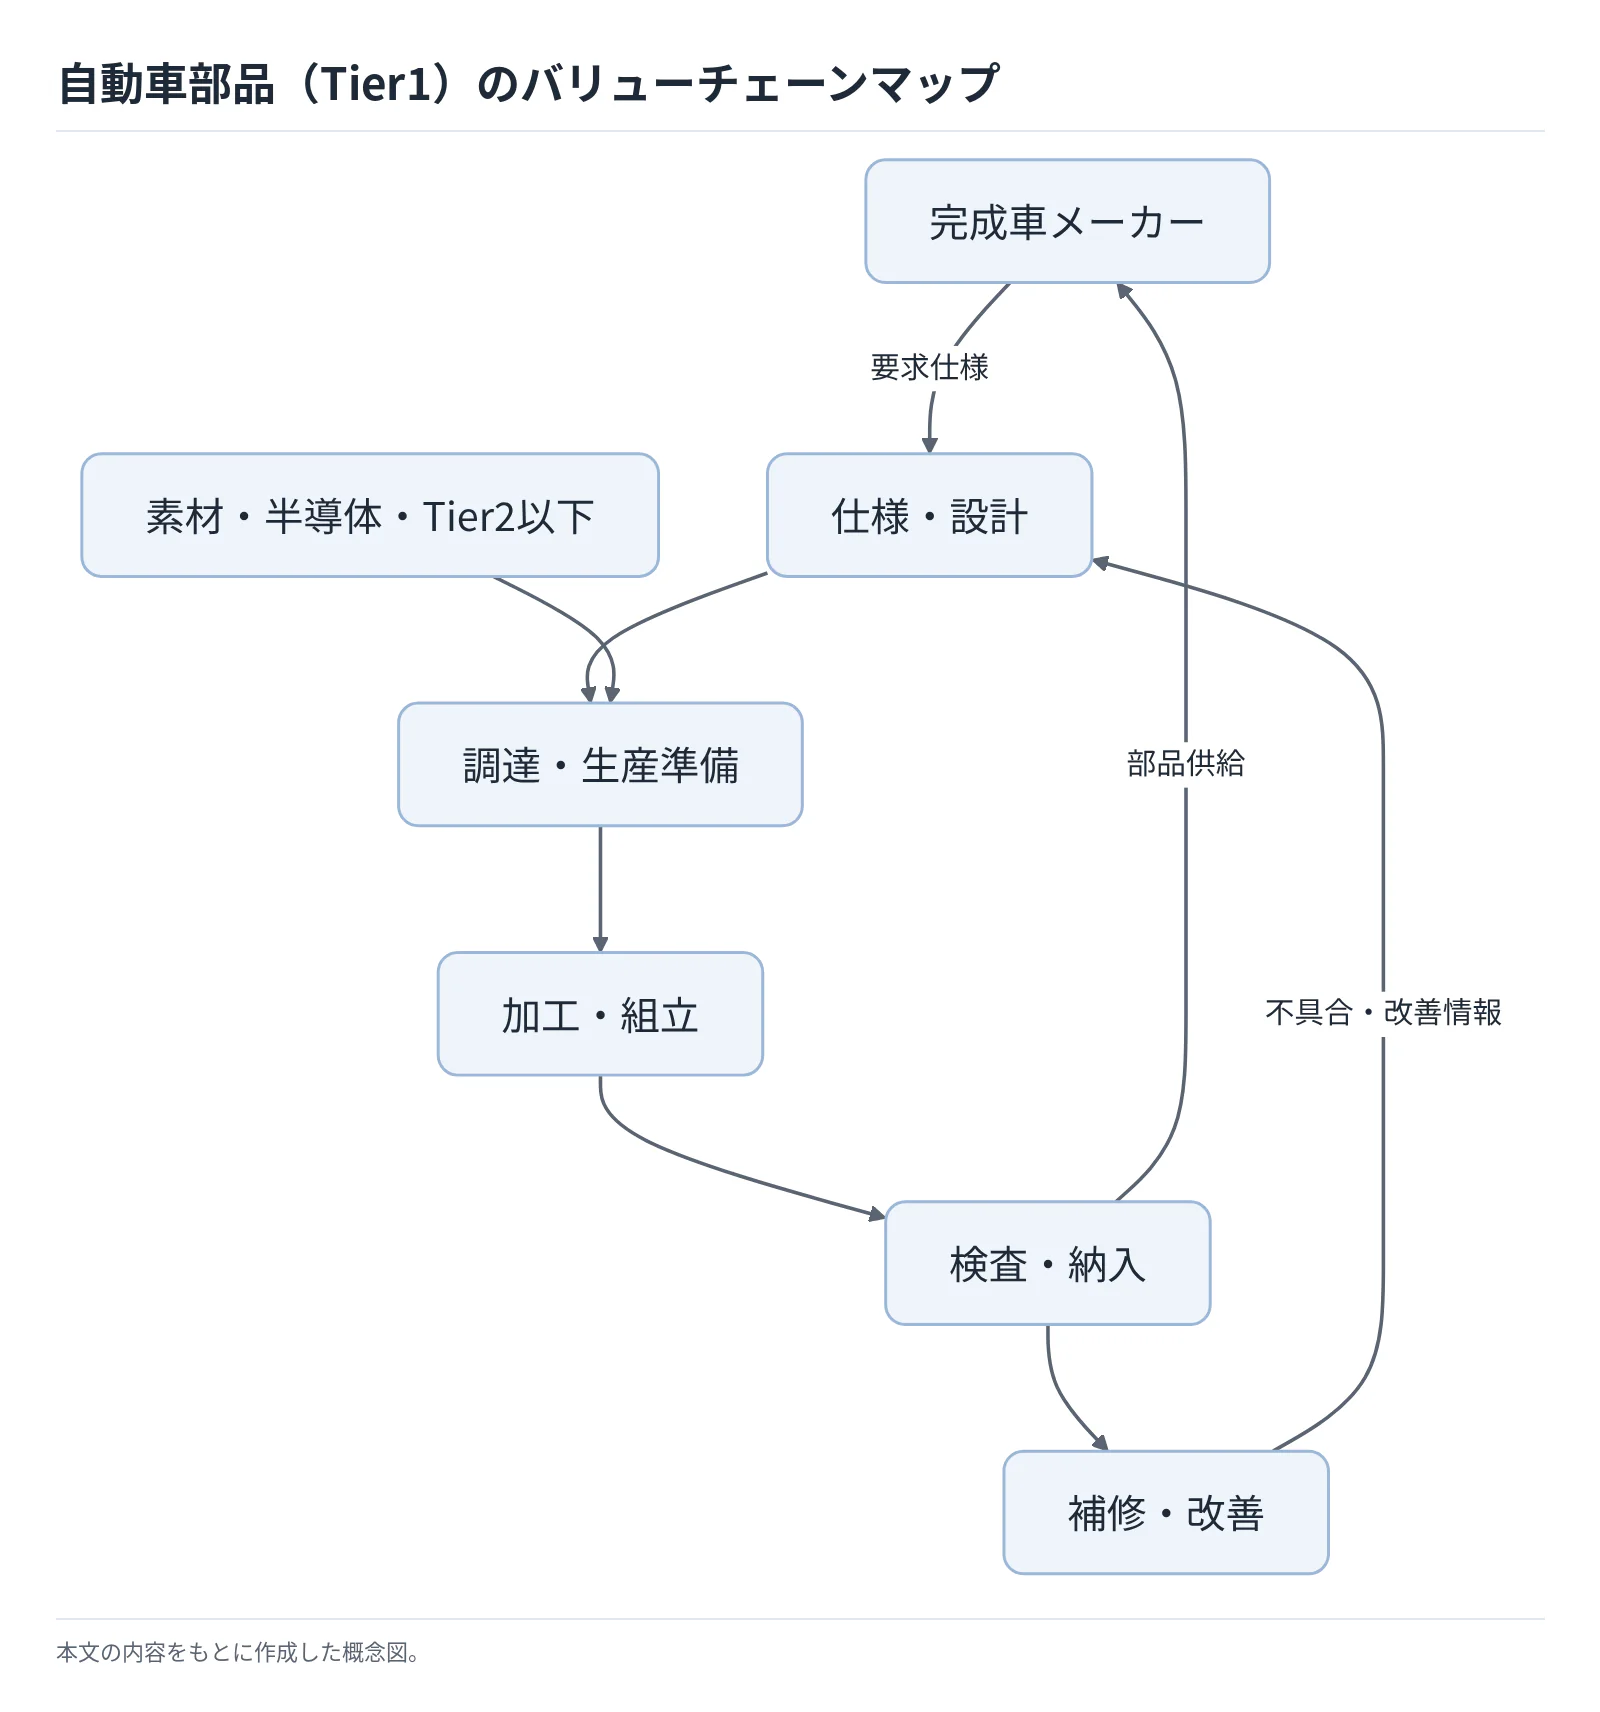 タップすると拡大して見られます
業界データまとめ
国内出荷は減少する一方、電動車両用部品は伸びており、業界全体の増減だけでは投資先を判断できない。以下は2026年10月29日までに確認した公表値であり、国内出荷、企業の世界連結売上、産業分類による雇用統計を区別している。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 日本国内からの自動車部品出荷額20兆7,070億円。回答293社、輸出を含む。Tier1専業・国内最終需要の市場規模ではない | 2024年度 | 日本自動車部品工業会「2024年度出荷動向調査」 |
| 市場の伸び | 上記出荷額の前年度比−1.7%。回答企業の入れ替わりを除いた共通240社では−10.3%(いずれも公表値) | 2024年度 | 日本自動車部品工業会「2024年度出荷動向調査」 |
| 事業者数 | 7,093事業所。産業細分類3113「自動車部分品・附属品製造業」、個人経営を除く全規模。企業数ではなく、Tier2以下を含む | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・製造業第1表」 |
| 従業者数 | 640,579人。同分類・同対象の事業所の従業者数。電子部品・ゴム製品等に分類される工場は含まれない | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・製造業第1表」 |
| 平均年収 | 631.22万円(計算)。中分類「輸送用機械器具製造業」、一般労働者・男女計・企業規模計10人以上。月額406.0千円×12+年間賞与等1,440.2千円。完成車等を含み、Tier1専業の平均ではない | 2025年調査 | 厚労省「2025年賃金構造基本統計調査・製造業」 |
| 上位3社の売上高 | デンソー75,399.75億円(全社。決算短信は自動車部品の外部売上が売上収益のほとんどを占めると記載)/アイシン51,177億円(全社。エナジーソリューション関連等を含む)/住友電気工業29,372億円(「自動車」セグメント。全社は51,102億円)。主要上場3社の比較であり、非上場企業を含む厳密な順位ではない | 2026年3月期 | デンソー「2026年3月期決算短信」 アイシン「2026年3月期決算説明資料」 住友電気工業「財務ハイライト」 |
| 電動車両用部品出荷額 | HV・FCV・EV用の分類で1兆2,971億円、前年度比+15.3%。共通回答企業では+17.3%。BEV専用部品だけではない | 2024年度 | 日本自動車部品工業会「2024年度出荷動向調査」 |
| 自動車部品の輸出比率 | 国内出荷拠点からの総出荷に占める海外向け25.0%。海外生産子会社からの販売は含まない | 2024年度 | 日本自動車部品工業会「2024年度出荷動向調査」 |
| 主要部品企業の営業利益率 | 5.6%。自動車部品比率50%以上の上場会員59社。合計売上高31兆4,054億円、営業利益1兆7,439億円 | 2025年度 | 日本自動車部品工業会「2025年度経営動向」 |
出荷統計は日本自動車部品工業会の会員調査であり、業界全数推計ではない。部品会社向け販売も含むため、段階間の取引を含む出荷額からTier1の市場占有率を算出してはならない。賃金の年収換算は調査時点の月額と調査で報告された年間賞与等を組み合わせた指標であり、同一暦年の実収入そのものではない。
AI・フィジカルAIの影響と経営の打ち手
Tier1では、設計を扱う生成AIと、現実世界を認識して機械・車両を動かすフィジカルAIの双方が競争に影響する。ただし、支援ツールの提供、工場での実証、量産車の安全保証は別の到達点である。評価で優先するのは、設計変更、設備停止、多品種生産、安全検証への効果である。
影響の全体像
工程は冒頭のマップに対応する。「時期」は、2026年10月を起点とする、公開情報からの分析にもとづく普及見通しである。データ・IoTは、AIへ渡す情報の基盤として別に扱う。実用済みの技術は、今後の利用拡大時期を示す。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 仕様・設計 | 要求・設計モデル・コード・試験を横断して変更箇所を照合する | 生成AI・AIエージェント | 構想段階 | 2年以内 | デンソーの開発工程への実装方針。個別ツールの提供と工程全体の自動化は区別する(デンソー「CORE 2030 成長戦略」) |
| 調達・生産準備 | 3D CADから製造部品表・工程・作業手順の草案を作る | 生成AI・AIエージェント | 実証中 | 2年以内 | Scene・デンソー共同開発機能のベータ版(Scene「3D Docs AIベータ版公開」) |
| 加工・組立 | 品種や位置の変化に応じて作業を認識・調整する | フィジカルAI | 実証中 | 3〜5年 | デンソーが部分実証、2027年竣工予定の善明南工場で全体実証を計画(デンソー「CORE 2030 成長戦略」) |
| 検査・納入 | 個体・ロットと工程履歴を結び、対象品を追跡する | データ・IoT | 実用(導入事例あり) | 2年以内 | 自動車部品の生産管理を起点とするQRコード活用。AIによる検査合否判断とは別である(デンソー「QRコード特設サイト」) |
| 補修・改善 | 設備の警報、取扱説明書、過去の故障から保全担当者を支援する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | シーメンスの産業向けCopilot導入実績・保全機能。国内Tier1全体での普及を示すものではない(シーメンス「Industrial Copilot導入拡大」、シーメンス「Industrial Copilot保全機能」) |
| 仕様・設計/車両搭載後 | 周辺認識を走行判断・車両制御につなぐ | フィジカルAI | 実証中 | 3〜5年 | ボッシュの日本での先進運転支援システム公道実証(ボッシュ「2026年日本事業年次発表」) |
業務はどう変わるか
第一は、設計変更の転記から根拠の確認への移行である。 デンソークリエイトは2026年9月にNext Design V5.1とAIツールキットを提供開始し、設計情報の参照・編集・検証を支援する(デンソークリエイト「Next Design AIツールキット提供開始」)。担当者の仕事は、別々の文書を突き合わせることから、変更案を採否判断し、要求と試験の対応を証明することへ移る。ただし、量産製品の安全承認まで自動化されたわけではない。
第二は、生産準備の文書作成の前倒しである。 Sceneとデンソーは、3D CADから工程・作業手順を作成する機能を共同開発し、ベータ版を公開した(Scene「3D Docs AIベータ版公開」)。熟練者が組付け順序を考えて帳票へ転記する作業から、草案の干渉、工具アクセス、締付け条件を検証する作業へ重心が移る。測る対象は、生成速度だけでなく、変更後の修正工数と初期不良である。
第三は、定型設備の自動化から変動対応への拡張である。 デンソーはフィジカルAIを部分実証中で、2027年に工場全体を使った実証へ進む計画である(デンソー「CORE 2030 成長戦略」)。既存ロボット台数は普及率と数えず、段取り替え、部材姿勢のばらつきなど、人の介入が残る工程で連続稼働率を確かめる。
第四は、保全・制御設計の知識移転である。 シェフラーはシーメンスとロボットセルでCopilotのパイロット運用を公表し、シーメンスはその後、欧米での導入拡大を公表した(シェフラー「シーメンスとの協業拡大」、シーメンス「Industrial Copilot導入拡大」)。前者は実証、後者は製品の実用化実績である。資料検索やコード作成は支援されるが、設備への書込み前の検証・承認は担当者に残る。
第五は、売る製品そのものの変化である。 ボッシュはウィーライド(WeRide)〈文远知行〉と開発した運転支援技術について、2026年5月に横浜周辺の公道で実証を開始したと公表した(ボッシュ「2026年日本事業年次発表」)。カメラや制御器の納入に加え、認識・判断・制御を車両条件に適合させる仕事が増える。ただし、運転支援の実証は無人自動運転の実用化を意味しない。責任分担も、機能と運用条件ごとに確かめる。
AI・ロボットの主要プレイヤー
「日本での展開」は当該技術の提供・公表実証を基準とし、国内Tier1での量産採用件数を示さない。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| デンソー | 日本 | 開発エージェント、工場向けフィジカルAI | 開発工程の連携、複雑な製造工程の自動化 | 提携・実証あり。部分実証と新工場計画(デンソー「CORE 2030 成長戦略」) |
| デンソークリエイト | 日本 | Next Design、AIツールキット | 車載等のシステム・ソフトウェア設計支援 | 展開済み。製品提供開始(デンソークリエイト「Next Design AIツールキット提供開始」) |
| Scene | 日本 | 3D CADを使う工程設計支援 | 製造部品表・作業手順書の作成支援 | 提携・実証あり。デンソーとの共同開発・ベータ公開(Scene「3D Docs AIベータ版公開」) |
| シーメンス | ドイツ | Industrial Copilot、保全支援 | 設備制御のプログラミング、故障対応支援 | 保全機能の日本語発表あり。日本での提供時期と国内Tier1での導入は発表で確認できない(シーメンス「Industrial Copilot保全機能」) |
| ボッシュ | ドイツ | 認識・判断・制御をつなぐ運転支援 | 自動車メーカー向け車載システム | 提携・実証あり。日本公道での実証(ボッシュ「2026年日本事業年次発表」) |
人材・収益・競争への影響
減ると考えられるのは、転記、類似帳票作成、故障資料の一次検索の作業量である。増えるのは要求と試験を結ぶ設計者、設備安全の検証者、データ品質の管理者である。以上は、職務の変化についての公開情報からの分析であり、雇用の純減人数は推定できない。
収益への寄与は、開発・立上げの遅延、停止損失、不良流出を減らせるかで決まる。採算は、利用料、設備改造、検証、復旧要員を含めて測る。原価低減要求に応じるだけか、短納期開発を受注価値にできるかで利益への配分は変わる。
競争上は、車両データと開発環境を持つ企業やIT提供企業が仕様決定への関与を強め得る。一方、外部モデルを使っても機密設計、設備事故、誤作動の責任は自動移転しない。打ち手は、データの権利、更新時の再検証、判断履歴、停止手段を、契約・運用へ組み込むことである。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 顧客要求・図面版数・試験成績を同じ品番体系で結ぶ | 共通 | 直ちに〜1年 | 設計変更の見落とし、再試験漏れの抑制 | 旧版の識別、顧客別アクセス権、承認責任者 |
| 高 | 量産準備の一製品で工程・手順書作成を比較検証する | 共通 | 1年以内 | 転記工数削減、変更対応短縮 | 正解工程、工具・締結条件、現場確認項目 |
| 高 | 制御プログラムの生成と設備への書込みを分離する | 共通 | 導入前 | 誤動作・停止・安全事故の抑制 | シミュレーション、変更審査、復旧版の保存 |
| 高 | 多品種で介入が多い一工程をフィジカルAI実証対象にする | 大手 | 1〜3年 | 段取り時間と呼出し頻度の低減 | 品種別稼働記録、安全区画、失敗時の復帰手順 |
| 中 | ロット・設備条件・検査結果を結ぶ記録から始める | 中堅・中小 | 1〜2年 | 不良原因調査と対象品抽出の短縮 | 読取位置、記録粒度、欠損検知 |
| 高 | 車載機能のデータ権利と更新後の評価費を受注契約に入れる | 大手 | 次期車種の見積時 | 継続費用の未回収と責任の曖昧化を抑制 | OEMとの責任分界、更新履歴、評価環境 |
| 中 | 効果判定を文書数から立上げ不良・停止時間へ変える | 共通 | 四半期ごと | 実益のない試行の長期化を防止 | 導入前の比較値、費用・品質を含む判定基準 |
失敗の第一は、提供企業のデモを自社工程の実証と同一視することである。第二は、正常品だけで評価し、まれな異常や品番変更を検証しないことである。第三は、生成速度のみを成果とし、レビュー増や誤指示を見落とすことにある。比較可能な第三者検証は確認できないため、業界共通の削減率は本稿では示さない。
業界の定義と市場構造
Tier1は製品分類ではなく、完成車メーカーへ直接供給し、仕様・品質・量産供給に責任を持つ取引上の位置である。同じ企業でも他の部品会社へ納める製品ではTier2になるため、部品市場とTier1企業売上の母集団は一致しない。
対象は、駆動・電動化、制動・操舵、熱管理、電子制御、配線、車体・内装などのシステム・部品と、それに付随する開発・補修供給である。素材、汎用半導体、工作機械、電池セルは隣接業界として扱い、車両メーカーに機能モジュールとして供給する場合のみ接点を論じる。完成車の製造販売、販売店、一般整備事業そのものは対象外である。
BEVは電池式電気自動車、HEV(HV)はハイブリッド車、PHEVはプラグインハイブリッド車、FCVは燃料電池車を指す。原統計の「電動車両用部品」は、これらを横断する独自の集計区分である。
部品別には、成長方向と足元の実績を分ける
次表は、2024年度の分類別集計の主な区分(電装品・電子部品(エンジン関係)、懸架・制動装置部品、用品は省略)である。分類合計19兆7,303億円は、分類未回答分を含む総出荷20兆7,070億円とは一致しない。前年比は回答企業の変化を含むため、共通企業の増減も並べて示す(日本自動車部品工業会「2024年度出荷動向調査」)。
| 製品区分 | 出荷額・前年度比 | 共通回答企業の増減 | 経営上の読み方 |
|---|---|---|---|
| エンジン部品 | 2兆6,004億円、−6.3% | +2.0% | BEVへの移行で搭載機会は減るが、単年の総額減を同率の実需縮小とはいえない |
| 駆動・伝導・操縦装置 | 3兆5,230億円、−15.9% | −8.6% | 従来型変速機の地域別需要と、電動駆動系の受注を分ける必要がある |
| 車体部品 | 4兆3,597億円、−11.3% | −8.7% | 動力源が変わっても残るが、車種構成・生産量・顧客の工法変更に左右される |
| 車体関係の電装・電子部品 | 3兆3,169億円、+0.1% | +2.8% | 電子化で搭載機能が増えても、統合による部品点数削減があり得る |
| 情報関連部品 | 8,118億円、+5.5% | +0.4% | 名目成長と同一回答企業の成長の差を確認すべき領域である |
| 電動車両用部品 | 1兆2,971億円、+15.3% | +17.3% | HV・FCV・EVを含み、HEV向け成長をBEV向け成長と誤認しない |
本稿の分類上、BEVで縮みやすいのは燃料噴射、排気処理、エンジン内部部品など、内燃機関の存在を前提とする製品である。機会が広がるのはモーター、インバーター、高電圧接続、電池・車室の熱管理などである。ただし、HEVはエンジンと電動系を併用する。eAxleなどの統合は、機能の増加と個別部品の減少を同時に起こし得る。このため、「電動化対応」の一括売上では事業の将来性を判断できない。
過去5年の変化は、生産量の回復と生産地域・車種の変化が重なったものである。OICAによる日本の自動車生産は2021年783万6,908台から2025年841万232台へ戻ったが、2019年968万4,507台には届かない(OICA「2025年生産統計」)。供給側では、共通部品化、海外現地調達、電動系への開発費配分が進んだ。国内完成車台数が回復しても、国内の全部品に同じ割合で広がる構造ではなくなっている。
顧客と需要の特性
受注を決めるのは完成車の販売台数だけでなく、どの車両プラットフォームに、どの機能を、どの地域で供給するかである。採用後の切替費用は高いが、次期車種の選定では競争が再開する。顧客との長期関係は収入の安定要因となる一方、設備・開発費の回収条件まで保証するものではない。
| 顧客・用途 | 購買の決め手 | 需要を読む単位 |
|---|---|---|
| 日本の大手完成車メーカー | 信頼性、共同開発、原価改善、海外同時供給、量産立上げ | 車種・地域・動力源別の生産計画と採用率 |
| 欧米の完成車メーカー | システム性能、法規適合、現地供給、開発費と部品単価の総額 | 次期プラットフォーム、工場別稼働、調達先再編 |
| 中国などの新興完成車メーカー | 開発速度、機能更新、現地価格、仕様変更への対応 | 車種の販売持続性、設計凍結時期、代金・金型回収条件 |
| 他のTier1・システム統合企業 | 接続仕様、量産安定性、責任分担、共通部品としての競争力 | 相手企業の採用車種とシステム構成 |
| 補修部品網 | 適合品番、供給継続、流通在庫、整備性 | 保有車両の年齢・台数、交換周期、純正・独立系販路 |
一般的には、企画・設計の要求定義、調達の見積依頼、技術・品質審査、試作評価、工程承認、量産開始へ進む。制御や環境・法規担当も関与するが、契約期間・承認方式・選定権限は、顧客ごとに一次調査で確かめる。
採用後に切替えにくい理由は、金型や治具だけでなく、耐久・衝突・電磁適合などの再評価、工場工程の変更、補修品番の維持が必要になるためである。その反面、完成車メーカーは新規案件の見積、部品の共通化、仕様変更を通じて価格を交渉する。アイシンの2026年3月期はトヨタグループ向け売上が69.7%であり、顧客集中は共同開発と量産規模を支えると同時に、特定グループの車種構成への感応度を高める(アイシン「2026年3月期決算説明資料」)。
季節性より、モデル切替、工場稼働、供給制約、販売金融条件による生産調整が重要である。生産指示が減っても固定費はすぐには減らず、急な増産は残業や緊急輸送を伴う。採用通知は売上と同じに見ず、拘束力のある数量と延期補償を確かめる。
人口減少の影響も国内新車だけで測れない。海外向け部品輸出に加え、日本企業は現地生産を持ち、補修需要は保有車の寿命にも左右される。IEAによれば2025年の世界の電動乗用車販売は2,000万台を超えたが、これはBEVとPHEVの合計で、HEVは含まない(IEA「Global EV Outlook 2026」)。顧客の「電動車」計画を読むときは、統計とOEMの用語をそろえる。
バリューチェーンと収益構造
利益の源泉は、顧客要求を量産設計へ変換し、品質責任を持って長期間供給する能力である。先行開発、専用設備、低稼働、保証費用が重なると、売上が伸びていても利益は残らない。製品・顧客プログラム別の投資回収が重要となる。
| 工程 | 主な役割・企業例 | 付加価値と収益上の論点 |
|---|---|---|
| 仕様・設計 | デンソーの電源・熱管理、アイシンの駆動系、Astemoの車両制御等 | 車両性能を満たす機能配分。開発費を受託収入で回収するか部品単価に含めるかで損益が変わる |
| 調達・生産準備 | Tier1、半導体・材料会社、金型・設備会社 | 調達先選定、工程設計、量産品質の承認。専用金型・治具と立上げ費用の負担が重要 |
| 加工・組立 | アイシンの機械加工、住友電工の配線、トヨタ紡織のシート等 | 歩留まり、稼働率、工程統合、材料使用量。多品種少量化と現地化が固定費回収を難しくする |
| 検査・納入 | Tier1の品質保証・物流と下位取引先 | 不良の流出防止と順序納入。検査を増やすだけでなく、源流工程で異常を止める能力が価値になる |
| 補修・改善 | 純正・独立系補修網、Tier1の設計・品質部門 | 長期供給と不具合対応。補修収益の機会と、在庫・廃番管理・保証責任が併存する |
企業の製品範囲は公式資料に基づく。工程別の利益配分は非開示であり、表は公開情報からの分析である(デンソー「2026年3月期決算短信」、アイシン「2026年3月期決算説明資料」、住友電気工業「財務ハイライト」、トヨタ紡織「Financial Highlights」、Astemo「資本構成の変更について」)。
成長領域と高収益領域は一致しない
日本自動車部品工業会の上場59社集計では、2025年度売上高は前年度比3.0%増、営業利益は8.6%増、営業利益率は5.6%であった(日本自動車部品工業会「2025年度経営動向」)。一方、2026年3月期の営業利益率はデンソー7.3%、アイシン4.5%、トヨタ紡織2.6%である。デンソーとトヨタ紡織は、公表売上・営業利益からの計算値である。製品・顧客・地域構成が異なるため、工程の優劣を直接示すものではない(デンソー「2026年3月期決算短信」、アイシン「2026年3月期決算説明資料」、トヨタ紡織「Financial Highlights」)。
製品別の収益差を示す例として、シェフラーの2025年の特別項目調整後EBITマージンは、E-Mobilityが−16.0%、Powertrain & Chassisが10.5%、補修関連のVehicle Lifetime Solutionsが14.8%であった(シェフラー「2025年通期決算発表」)。2026年1〜9月の速報値でも、それぞれ−14.8%、10.8%、15.1%である(シェフラー「2026年1〜9月 速報値」)。これは一社の部門実績であり、業界平均ではない。それでも、成長分野への進出が先行費用・低稼働により赤字を生むこと、既存技術や補修にも収益機会が残ることを示す。日本企業の打ち手は、「電動化売上比率」と「投資回収後の利益率」を別々に管理することである。
コストと価格転嫁
主な費用は材料・購入部品、労務、減価償却、研究開発、物流、保証である。配線、シート、インバーター等では構成が異なり、現在のTier1共通の原価比率は確定できない。
価格交渉では、材料指数連動分と、工数・賃金・エネルギー・少量化の負担を分けて扱う。改定の時間差や数量未達は利益・資金を圧迫する。取適法は対象取引の価格協議を支えるが、数量や採算を保証しない(公正取引委員会「取適法 特設サイト」)。
供給網と保証のリスク
特殊工程や特定の半導体は、購買額が小さくても停止の起点となる。代替には設計変更・監査・顧客承認が必要であり、複数社から買えることと即時代替は異なる。供給経路は、磁石材料、製錬、ウエハー、表面処理まで確かめる。
品質問題は納入時点で完結しない。デンソーは燃料ポンプのリコール対応について、原因調査と交換部品供給への対応を公表しており、量産後の保証・補修能力が企業経営に関わる具体例である(デンソー「当社製燃料ポンプに関する対応について(続報)」)。買収や事業譲受では、直近の営業利益に加え、過去納入品、設計変更履歴、将来の補修供給義務を評価する。
競争環境
競争は国内大手同士から、OEM内製、海外システム企業、専門企業との組合せへ広がっている。規模は開発・海外拠点の負担を支えるが、高収益を保証するものではない。中堅には、代替しにくい機能・工程を複数の顧客へ展開する余地がある。
集中度と競争の単位
2024年度の日本自動車部品工業会調査では、出荷額2,000億円超の19社が回答企業の出荷額の65.5%を占める一方、100億円以下の126社は1.4%である(日本自動車部品工業会「2024年度出荷動向調査」)。ただし、これは会員回答企業の集中度であり、日本のTier1市場全体の上位集中度ではない。大手の連結売上と同調査の国内出荷を割り算した市場シェアは作成できない。
競争相手は製品ごとに異なる。統合システム型は駆動・制御・熱管理を束ね、専門製品型は配線・内装・制動等で工程能力を磨く。顧客密着型は開発対応と納入距離を強みにするが、海外供給への追随が課題となる。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 日欧の大手が電動化等に投資する一方、シェフラーの電動化部門は赤字であり、受注規模と採算の両立が課題(シェフラー「2025年通期決算発表」) | 強まる |
| 買い手の交渉力 | 強 | OEMが車両仕様と採用を決める。アイシンのトヨタグループ向け比率69.7%は顧客集中の一例(アイシン「2026年3月期決算説明資料」) | 強まる |
| 売り手の交渉力 | 中 | 汎用材と、代替承認が必要な半導体・磁石材料で異なる。中国の希土類関連品目の輸出管理は供給制約の具体例(中国商務部・海関総署「2025年第18号公告」) | 強まる |
| 新規参入の脅威 | 中 | 車両認証・量産品質・保証が障壁。ただし、機能分割により電子・電気分野の専門企業が一部を担う余地がある | 強まる |
| 代替・内製化の脅威 | 強 | BEV化による内燃機関部品の代替に加え、OEMと部品会社の共同開発・資本関係が供給範囲を変える(SUBARU・アイシン「次世代電動車両用eAxleに関する協業を開始」、Astemo「資本構成の変更について」) | 強まる |
強さ・方向は、公開情報からの分析である。採用済み車種の切替障壁は高く、次期車種で競争が表面化する。
国内の主要企業
| 企業 | 規模 | 公開情報で確認できる強み・事業構成 | 戦略を読む視点 |
|---|---|---|---|
| デンソー | 2026年3月期売上75,399.75億円 | 電動化、熱管理、電子制御等の広い製品範囲 | 2030年計画で売上8兆円以上、営業利益率10%以上を目標。複数機能の統合と利益回収を同時に追う(デンソー「2026年3月期決算短信」、デンソー「CORE 2030」) |
| アイシン | 同51,177億円 | 変速機・駆動系と車体等。HEV向けとBEV向けを併せ持つ | 電動ユニット拡大とインドのAT・CVT投資を並行。地域別配分が重要(アイシン「2026年3月期決算説明資料」) |
| 住友電気工業 | 同・「自動車」セグメント29,372億円(全社51,102億円) | ワイヤーハーネス等の接続・配線事業 | 全社売上には情報通信等も含むため、「自動車」セグメントの採算・投資で評価する(住友電気工業「財務ハイライト」) |
| トヨタ紡織 | 同・全社20,370.63億円 | シート・内装、フィルター等 | 動力源が変わっても残る車室領域。車種構成、付加機能、海外生産効率が焦点(トヨタ紡織「Financial Highlights」) |
| Astemo | 非上場。上記上場3社比較の対象外 | 電動パワートレーン、車両制御、二輪等 | 2026年10月1日にホンダ連結子会社化。株式保有比率はホンダ61%、JICC20%、日立19%(Astemo「資本構成の変更について」) |
再編と成功の条件
直近3年の動きでは、2024年3月のSUBARUとアイシンによる次世代eAxle共同開発、2025年6月のデンソーによる政策保有株式売却の発表、2026年10月のAstemoの資本構成変更が重要である(SUBARU・アイシン「次世代電動車両用eAxleに関する協業を開始」、デンソー「株式非公開化に伴う企業価値向上施策」、Astemo「資本構成の変更について」)。これらが示すのは、すべての機能を単独で持つ方式から、共同開発・資本関係・事業ポートフォリオを組み替える方式へ、選択肢が広がったことである。個別案件の採算効果は、公表事実と分けて検証する。
成功の条件は四つある。第一に、車両全体の電力・熱・重量を改善し、部品単価以外で採用価値を示すことであり、デンソーの統合システム戦略がその例である。第二に、HEV・BEV・内燃機関向けの需要差に対応できる開発・生産配分であり、アイシンの地域別投資が参考になる(デンソー「CORE 2030」、アイシン「2026年3月期決算説明資料」)。
第三は、材料・加工・組立の品質を設計変更後も再現し、海外の同一車種へ供給できることである。第四は、数量未達、仕様変更、保証費用を契約と製品別採算へ反映することである。この二つは公開売上順位からは判断できないため、顧客別の実績、工程監査、過去案件の投資回収を調べる。
海外の動向と主要企業
需要は地域ごとに異なり、中国・インドの成長と欧米の調整に合わせた現地設計・調達が重要である。世界のTier1売上を重複なく集計した公的市場規模は確認できないため、完成車生産を需要の代理指標とする。
| 地域 | 2025年自動車生産台数 | 前年比 | 読み方 |
|---|---|---|---|
| 世界 | 96,383,650台 | +3.9%(計算) | 乗用車・商用車の合計。部品売上ではない |
| 中国 | 34,530,738台 | +10.4%(計算) | 最大の生産集積であり、現地での受注・価格対応が重要 |
| 北米 | 15,573,367台 | −3.1%(計算) | 生産台数減と通商政策の双方に対応が必要 |
| EU27+英国 | 14,239,513台 | −1.2%(計算) | 稼働調整下で電動化投資の回収が課題 |
| 日本 | 8,410,232台 | +2.1%(計算) | 世界の8.7%(計算) |
| インド | 6,490,810台 | +7.9%(計算) | 成長投資の候補だが、車種・価格帯・動力源の選別が必要 |
数値は、OICAの2025年・2024年実績からの計算値である。地域行は世界の全地域を網羅しておらず、OICAは一部メーカー(乗用車のAudi、BMW、JLR、Mercedes等)が未報告と注記している(OICA「2025年生産統計」)。またIEAによれば、2025年の世界の電動乗用車生産の75%近くを中国が占めるため、日本企業は、日本のOEMの海外シェアだけでなく、中国系顧客へのアクセスも点検する(IEA「Global EV Outlook 2026」)。
海外の主要企業
売上は2025年通期・原通貨である。部門と全社、産業用・補修・完成車受託を含む範囲が異なるため、単純順位は付けない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ボッシュ | ドイツ | Mobility事業セクター売上560億ユーロ(前年比0.3%増) | 駆動、制動、電子制御等を横断するシステム供給 | 2024年に横浜の本社・研究開発拠点を開設し国内顧客対応を集約 | 国内研究開発・生産・営業(ボッシュ「2026年年次記者会見 主要データ(2025年)」、ボッシュ「新本社および都筑区民文化センター竣工:国内の開発体制を強化」) |
| ZF | ドイツ | 全社388億ユーロ | 駆動、シャシー、商用車技術 | 2025年決算で不採算の電動化案件の終了や事業再編を説明 | 日本での拠点・事業規模は、開ける公式資料で確認できない(ZF「Annual results 2025」) |
| マグナ | カナダ | 全社420億米ドル | 車体、シート、電子・駆動に加え完成車受託生産 | 2025年に中国メーカーの新車プログラム等を立上げ | マグナ・エレクトロニクス・ジャパンが新横浜・広島を拠点に自動運転関連電子部品を開発・製造・販売(マグナ「2025年通期決算」、マグナ・エレクトロニクス・ジャパン「会社概要(採用サイト)」) |
| シェフラー | ドイツ | 全社234.92億ユーロ | 軸受、駆動・シャシー、電動化、補修。産業用事業も含む | ヴィテスコ統合後の電動化事業の採算改善が課題 | 日本法人による自動車・産業向け事業(シェフラー「2025年通期決算発表」、シェフラージャパン「Company」) |
| 現代モービス〈현대모비스〉 | 韓国 | 全社61兆1,180億ウォン | モジュール組立、主要部品、補修。電動化・車両制御を持つ | HV・EV向けの駆動モーター・電池システム等を生産し、欧州ではフォルクスワーゲングループに電池システムを供給 | 2023年に日本の顧客組織を拡充し、日本での受注を統括する役員2人を採用したと発表。日本OEM向け取引規模は非開示(現代モービス「財務諸表要約」、現代モービス「Sustainability Report 2026」、現代モービス「ジャパンモビリティショー初出展」) |
日本企業の位置と日本への波及
海外生産機能法人(現地生産を行う海外法人)の2024年度売上は25.8兆円、円表示で7%増だが、為替の影響を除くと0.8%増、2年連続回答企業では2%減である(日本自動車部品工業会「2024年度海外事業調査」)。円安による増収は、競争力の向上と分けて見る。2026年3月期の海外売上比率は、デンソー59.9%、アイシン50.8%(ともに計算)だが、前者は顧客所在地、後者は販売会社所在地で定義が異なる(デンソー「2026年3月期決算短信」、アイシン「2026年3月期決算説明資料」)。
海外子会社調査の共通企業・為替調整後では、中国が9%減、インドが26%増であり、日本勢の成長地域は均一ではない。また北米・欧州・中国の現地調達率は80%を超える(日本自動車部品工業会「2024年度海外事業調査」)。日本製部品を持ち込むだけでなく、現地材料・下位取引先で同じ品質を再現する能力が受注条件となる。
分析では、今後2〜3年は、海外勢の国内拠点を通じた共同設計、不採算事業の選別、地域別の供給網分離が日本にも広がる。ボッシュの国内研究開発とZFの案件整理がその先行例となる(ボッシュ「新本社および都筑区民文化センター竣工:国内の開発体制を強化」、ZF「Annual results 2025」)。提携では、設計変更権、調達先承認、保証責任を確かめる。
外部環境と制度の変化
2026〜2030年は、電池履歴、車両通信、取引適正化が調達条件に加わる。Tier1が直接の規制対象でなくても顧客から情報・試験を要求されるため、成立・施行済み制度の範囲と時期を区別する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 取引・法規制 | 日本 | 取適法施行。対象取引で協議に応じない一方的な代金決定と手形払等を禁止。従業員基準(300人・100人)と特定運送委託を追加 | 2026年1月1日 | 大・中小受注側には追い風、発注側には契約・支払実務の負担増 | 公正取引委員会「取適法 特設サイト」、公正取引委員会「取適法 リーフレット」 |
| 環境・製品規制 | EU | Euro 7。乗用車・小型商用車について排出要件に加え、ブレーキ粒子・電池耐久性等を扱う | 新型式2026年11月29日、新車全体2027年11月29日 | 大・試験負担は向かい風、低摩耗制動・耐久設計には追い風 | 欧州議会立法監視所(OEIL)「Euro 7規則 文書要約」 |
| 資源循環・情報 | EU | EV電池、軽量輸送機器用電池、2kWh超の産業用電池等に電池パスポート | 2027年2月18日 | 大・情報整備費用は向かい風、履歴管理・再利用対応には追い風 | 欧州委員会「電池パスポート準備ガイダンス」 |
| 調達・環境 | EU | 電池の原材料デューデリジェンス義務の適用を延期 | 2027年8月18日から。従来予定の2025年から延期 | 中・準備期間延長は追い風、対象事業者の供給網調査は必要 | EU理事会「電池調査義務の適用延期」 |
| 安全保障・技術 | 米国 | 対象となる中国・ロシア関連のコネクテッド車用ソフト・通信ハードウェア等を規制 | 規則発効2025年3月17日。ソフトは2027モデル年、通信ハードは2030モデル年。モデル年のない対象品は2029年1月1日 | 大・対象部材・コードの切替と供給者審査は向かい風 | 米商務省BIS「Connected Vehicles」 |
| 通商・経済 | 米国 | 日本産の対象自動車・部品について、通常税率が15%未満の場合は原則として合計15%となる枠組み。品目・適用除外に注意 | 2025年9月16日から。記載は2026年8月26日時点の整理 | 大・対米輸出には向かい風、現地供給・費用分担の再設計要因 | JETRO「米国の関税措置等に関する概要」 |
| 資源・安全保障 | 中国 | 一部中重希土類関連品目に輸出許可管理。対象磁石・材料の調達へ影響 | 2025年4月4日から | 大・対象品の納期不確実性は向かい風、代替材料・調達分散には追い風 | 中国商務部・海関総署「2025年第18号公告」 |
Tier1は受注者であると同時に下位取引先への発注者であり、取適法の適用要件、価格協議、支払、金型管理、追加作業を確かめる。自社の転嫁だけを進め、下位取引先の負担を固定すると供給力を損ない得る(公正取引委員会「取適法 特設サイト」)。
電池パスポートと原材料調査義務は期限・対象が異なり、全自動車部品にパスポート義務が生じるわけではない。打ち手は、顧客が要求する材料・製造・使用履歴を整理し、情報作成・保守費を見積に含めることである(欧州委員会「電池パスポート準備ガイダンス」、EU理事会「電池調査義務の適用延期」)。
米国規制は中国製部品の一括禁止ではなく、対象機能・対象者との関係・車両区分・モデル年で判定する(米商務省BIS「Connected Vehicles」)。希土類管理も全面禁輸ではなく許可管理であり、在庫に加え、材料変更時の評価・再承認まで備える(中国商務部・海関総署「2025年第18号公告」)。
資源循環では、低炭素材、摩耗抑制、長寿命化、再製造しやすい設計が機会となる。ただし再生材の物性、分解費用、補修後保証が課題であり、環境性能を量産品質とコストへ接続する能力が必要となる。
人材と生産性
人材問題は、既存部品を維持しながら新しい駆動系・電子制御を立ち上げる職能の重複にある。計画は、工場別の欠員と育成期間をもとに立てる。Tier1に対応する公的求人倍率から、不足度を単一の数値で断定することはできない。
賃金と人材獲得の条件
2025年賃金構造基本統計調査の「輸送用機械器具製造業」では、一般労働者の年収換算は631.22万円である。同じ計算方法では、企業規模1,000人以上が744.63万円、10〜99人が420.37万円となる(厚労省「2025年賃金構造基本統計調査・製造業」)。ただし完成車等を含み、年齢・勤続・職務構成も異なるため、同じ技能の賃金差とはいえない。それでも中小企業が大手と同じ採用市場に立つ際には、賃金に加えて勤務地、夜勤、育成機会、担当する技術領域を具体的に示す。
不足リスクを点検する対象は、車両要求を部品仕様に落とすシステム設計者、電気・熱・機械をまたぐ評価担当、金型・加工・設備保全の熟練者、海外工場を立ち上げる生産技術者である。これは事業構造をもとにした分析による優先職種であり、全国の欠員数を測定した順位ではない。業界一律の賃上げ率は確認できない。このため、平均年収の水準から昇給率を推定することは、本稿では対象外とする。
生産性の比較には時点の限界がある
経済センサスの「自動車部分品・附属品製造業」について、2020年の付加価値額7兆1,614億円を2021年6月の従業者640,579人で割ると、1人当たり約1,118万円となる。同じ方法で製造業全体は約1,290万円である(総務省・経産省「2021年経済センサス・製造業第1表」)。ただし、小規模事業所では粗付加価値を用いる統計であり、分子・分母の時点も異なる参考計算である。感染症下の稼働状況を含むため、2026年の工場能力や海外との競争力の直接評価には使えない。
社内で追う指標は、材料価格を除く付加価値、良品数/時間、設備稼働、段取り、初期不良である。外注化で売上/人が上がっても、購入費と供給リスクが増える場合がある。設計部門は、受注額に加え、変更工数と量産後の手直しを管理する。
高年齢者雇用では、継続雇用の対象者を労使協定で限定できる経過措置が2025年3月31日に終了した。65歳定年の一律義務化ではなく、定年引上げ・継続雇用・定年廃止による雇用確保措置の問題である(厚生労働省「高年齢者雇用安定法:継続雇用制度の対象者を限定できる仕組みの廃止」)。部品工場では熟練者を保全・検査・指導へ配置し、夜勤や身体負担を調整するとともに、退職前に異常復帰手順を複数人へ移すことが重要となる。
2030年に向けたシナリオ
2030年の分岐点は、BEVへの移行速度と、完成車メーカーが外部Tier1に任せる機能の範囲である。販売台数が同じでも、HEV中心かBEV中心か、統合システムを外注するか主要部分を内製するかで、部品会社の市場と利益は変わる。以下は、分析にもとづくシナリオであり、確率を算出した予測ではない。
| シナリオ | 二つの軸の状態 | 起きる条件と2030年の姿 | 可能性の見立て・備え |
|---|---|---|---|
| 複数動力源の併存が続く | BEV移行は地域差が大きい/外部Tier1の役割を維持 | 充電・価格・政策の差が残る。HEV、内燃機関、BEVに開発資源が分散し、旧製品と新製品を並行供給する | 分析上の中心シナリオ。地域別の供給能力と共用設備、既存事業の現金創出が重要 |
| 電動化とシステム外注が拡大 | BEV移行が加速/統合機能を外注 | 電池・車両価格が下がり、OEMが開発速度を優先。電動駆動・熱管理等の統合案件が増える | 十分あり得る。単品の増産より、システム評価と量産立上げ能力を先行確保する |
| 電動化するが部品会社の取り分は縮む | BEV移行が加速/OEM内製・機能分割が進む | OEMが主要仕様と制御を握り、外部企業は機器・製造を競争入札で供給。専用設備の過剰と価格競争が同時発生する | 無視できない下振れ。受注成長だけで投資せず、差別化機能・複数顧客・回収条項を重視する |
中心シナリオの根拠は、アイシンが電動ユニットと従来変速機の双方へ投資する実績である。2026年3月期の電動ユニット販売は269万台、前期比16.4%増であり、同時にインドのAT・CVT供給能力を増強する(アイシン「2026年3月期決算説明資料」)。地域・顧客によって成長製品が異なることを示している。
| 先行指標 | 確認する統計・発表 | 判断に使う変化 |
|---|---|---|
| 電動部品と既存部品の出荷 | 日本自動車部品工業会・出荷動向調査(日本自動車部品工業会「2024年度出荷動向調査」) | 回答全社と共通企業を分け、持続的な伸びかを確認 |
| 地域別の完成車生産 | OICAの生産統計(OICA「2025年生産統計」) | 中国・インドの成長と日米欧の稼働の乖離 |
| BEV・PHEVの普及 | IEA Global EV Outlook(IEA「Global EV Outlook 2026」) | HEVを混ぜず、地域別の構成変化を把握 |
| 企業の利益・投資回収 | 日本自動車部品工業会の経営動向、各社決算(日本自動車部品工業会「2025年度経営動向」、アイシン「2026年3月期決算説明資料」) | 増収でも利益が落ちる、立上げ延期・減損が増える兆候 |
| 現地競争力 | 日本自動車部品工業会・海外事業調査(日本自動車部品工業会「2024年度海外事業調査」) | 為替調整後売上と現地調達の変化 |
年次統計は顧客計画・四半期決算で補い、量産延期時の損益・資金繰りも確かめる。
経営・企画部門への示唆
Tier1の経営判断は「どの部品が伸びるか」より、「伸びる部品の開発費と専用設備を、誰の負担で、いつまでに回収するか」で決まる。出荷総額、電動化売上、円建ての海外売上はいずれも採算を直接示さないため、以下では本稿のデータに結びつけて選択肢を示す。
立場別の戦略の選択肢
大手(統合システムを供給する数兆円規模の企業):BEV専用の能力増強は、数量下限、開発費の別建て回収、計画中止時の精算条項を顧客と合意できた案件に絞るのが現実的である。シェフラーの電動化部門は2025年の特別項目調整後EBITマージンが−16.0%、2026年1〜9月の速報でも−14.8%であり、ZFは2025年に不採算の電動化案件を顧客と合意して前倒しで終了し、約16億ユーロの一時費用を計上した(ZF「Annual results 2025」)。一方、アイシンは電動ユニット販売を269万台(前期比16.4%増)に伸ばしながら、インドではAT・CVTの現地生産に約320億円を投じ、2029年中の稼働を予定する(アイシン「2026年3月期決算説明資料」)。分析では、大手の選択は「BEVへの全面転換」か「既存事業の維持」かではない。HEVとBEVで共用できるモーター、インバーター、熱管理の設計・設備を増やし、BEV専用部分の比率と回収条件を案件ごとに管理することが中心になる。
中堅・中小(出荷額数百億円以下の専門企業):出荷額100億円以下の126社は回答企業出荷額の1.4%にとどまり、単独で電動系の統合開発に投資する余地は小さい。選択肢は二つある。一つは、総額が縮んでも同じ回答企業の出荷は増えているエンジン部品のような領域で、撤退する同業の品番、型、補修供給を引き受ける「残存者」になることである。もう一つは、2026年1月施行の取適法を価格協議の記録づくりと支払条件の見直しに使うことである。同法は協議に応じない一方的な代金決定と手形払等を禁止し、従業員基準(300人・100人)と、納品のための運送委託を対象に加えた(公正取引委員会「取適法 リーフレット」)。ただし自社もTier2以下への発注者であり、受注側で得た転嫁を下位へ回さなければ、特殊工程を担う小規模な取引先から供給が止まり得る。
新規参入を考える企業(素材・電子・ソフトウェア・設備などの隣接業界):量産保証と補修供給を自ら担うTier1になるより、規制と工程の変化で新しく生まれる仕事から入る方が現実的である(分析)。Euro 7は乗用車・小型商用車の新型式に2026年11月29日からブレーキ粒子と電池耐久性の要件を課し、EUの電池パスポートは2027年2月18日に始まる。米国のコネクテッド車規則は対象ソフトウェアを2027モデル年から規制する。測定、材料データ、供給網の履歴管理は既存Tier1にとって新しい負担であり、外部企業が受け持つ余地がある。生産準備では、Sceneがデンソーの工機部と、3D CADから組立工程と手順書を作る機能を共同開発した例がある。いずれの入り方でも、顧客承認と仕様変更時の再評価費用を誰が負担するかを、契約前に決めておく。
通説と異なる見方
第一に、「内燃機関向け部品は縮むので早く撤退すべきだ」とは限らない。 2024年度のエンジン部品出荷は総額で6.3%減だが、前年度と同じ240社で比べると2.0%増であり、総額の減少には回答企業の入れ替わりが含まれる(日本自動車部品工業会「2024年度出荷動向調査」)。シェフラーでも、補修関連部門の2025年のマージンは14.8%と電動化部門を大きく上回った。分析では、供給を続ける企業が減るほど、残る企業の価格交渉力は高まり得る。ただし数量の減り方は地域で異なるため、撤退時期は地域・顧客別に判断する。
第二に、海外売上の拡大は海外での競争力の向上を意味しない。 日本の部品各社の海外生産機能法人の売上は、2024年度に円建てで7%増えたが、為替の影響を除くと0.8%増、2年連続回答企業では2%減である。中国の自動車生産は2025年に前年比10.4%増えたが、日系法人の中国での売上(2年連続回答、為替補正後)は2024年度に9%減った(日本自動車部品工業会「2024年度海外事業調査」)。年度はずれるが、最大市場の成長を日系Tier1が受注につなげられていないことを示す。
第三に、「電動化部品の伸び=BEV需要の伸び」ではない。 前掲の出荷統計の電動車両用部品(15.3%増)はHV・FCV・EV用を一括した区分であり、IEAの電動車販売(2025年に2,000万台超)はHEVを含まない。用語をそろえずに顧客の「電動車」計画を読むと、HEV向けで伸びている受注をBEV専用投資の根拠にする誤りが起きる。
公開情報ではわからないこと
- OEMが次期プラットフォームで外部に残す機能の範囲:統合ユニットを外注するか、制御と仕様を内製して機器だけを入札にかけるかは、2030年シナリオの分岐点だが公表されない。OEMの調達・設計担当へのインタビューと、過去2世代の見積依頼の範囲比較で確かめる。
- 電動化案件の中止・数量未達時の精算条件:前述の海外大手は顧客と合意した案件終了を公表したが、精算の水準は開示していない。取引先Tier1の購買・法務担当への匿名アンケートや、M&A時の契約レビューで、数量下限、開発費の別建て、早期終了補償の有無を確認する。
- 取適法施行後のTier2以下への価格転嫁の実態:施行後の転嫁の状況は、自動車部品の階層別には公表されていない。下位取引先へのアンケートで、協議の申入れ件数、支払条件、運送費の扱いを施行前後で比べる。
- 中国で日系Tier1の売上が減った理由:性能、価格、開発速度、現地の意思決定権のどれが効いたかは公開情報ではわからない。現地OEMの購買担当への面談と、受注を得た現地系部品企業の現地調査で確かめる。
- 提携・買収先の過去納入品に残る負担:Astemoのホンダ連結子会社化のような資本再編や事業譲受では、過去納入品の保証、補修部品の供給義務、設計変更履歴が新しい支配株主や買い手の判断に影響する。工場監査、品番別の保証引当とリコール履歴の照合、顧客による取引継続承認の事前確認で確かめる。
出典
統計は元表、企業数値は公式IR・公表資料に基づく。確認基準日は2026年10月29日であり、公表日が明示されない資料はその旨を記載した。
- 日本自動車部品工業会「2024年度 自動車部品出荷動向調査結果」(2026年3月)
- 日本自動車部品工業会「自動車部品工業の経営動向:2025年度通期業績と2026年度通期業績見通し」(2026年、月日記載なし)
- 国際自動車工業連合会(OICA)「2025 Production Statistics: Total」(2026年、月日記載なし)
- 日本自動車部品工業会「2024年度 海外事業概要調査結果」(2026年3月)
- 公正取引委員会「取適法 特設サイト」(施行2026年1月1日、2026年10月29日確認)
- 欧州委員会「Guidance to support preparations for the digital batteries passport」(2026年8月21日)
- 米商務省BIS「Connected Vehicles」(最終規則2025年1月公表、2026年10月29日確認)
- デンソークリエイト「Next Design V5.1とNext Design AIツールキットをリリース」(2026年9月30日)
- デンソー「CORE 2030 成長戦略」(2026年4月10日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業・産業編 第1表」(2022年12月26日、2025年12月25日更新)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表 E製造業」(2026年3月24日)
- デンソー「2026年3月期 決算短信〔IFRS〕(連結)」(2026年4月28日)
- アイシン「2026年3月期 決算説明会資料」(2026年4月28日)
- 住友電気工業「財務ハイライト」(公表日記載なし、2026年10月29日確認)
- Scene「設計・生産技術・製造の連携を、“人力からシステムへ”。3D Docs AIのベータリリースのお知らせ」(2026年6月30日)
- デンソー「QRコード特設サイト」(公表日記載なし、2026年10月29日確認)
- シーメンス「Siemens and Microsoft scale industrial AI」(2024年10月24日)
- シーメンス「新しい生成AI搭載のメンテナンス機能でIndustrial Copilotを拡張」(2025年3月24日)
- ボッシュ「2026年 日本のボッシュ・グループ年次記者会見」(2026年6月17日)
- シェフラー「Artificial intelligence: Schaeffler and Siemens intensify collaboration」(2024年4月22日)
- 国際エネルギー機関(IEA)「Global EV Outlook 2026:Executive summary」(2026年)
- トヨタ紡織「Financial Highlights」(公表日記載なし、2026年10月29日確認)
- Astemo「資本構成の変更について」(2026年10月1日)
- シェフラー「2025年通期決算発表」(2026年3月3日)
- デンソー「当社製燃料ポンプに関する対応について(続報)」(2024年1月26日)
- 中国商務部・海関総署「公告2025年第18号:一部中重希土類関連品目の輸出管理」(2025年4月4日)
- SUBARU・アイシン「次世代電動車両用eAxleに関する協業を開始」(2024年3月12日)
- デンソー「2030年中期経営計画 CORE 2030」(2026年3月31日)
- デンソー「豊田自動織機株式非公開化に伴う当社の企業価値向上施策の実施について」(2025年6月3日)
- ボッシュ「Annual press conference 2026: Key data 2025」(2026年1月30日)
- ボッシュ「新本社および都筑区民文化センター竣工:国内の開発体制を強化」(2024年9月6日)
- ZF「Annual results 2025」(2026年3月19日)
- マグナ「2025 Fourth Quarter and Full Year Results」(2026年2月13日)
- マグナ・エレクトロニクス・ジャパン「会社概要(採用サイト)」(従業員数は2023年6月時点、2026年10月29日確認)
- シェフラージャパン「Company」(公表日記載なし、2026年10月29日確認)
- 現代モービス「Summary Financial Statements」(公表日記載なし、2026年10月29日確認)
- 現代モービス「Sustainability Report 2026」(2026年)
- 現代モービス「Hyundai Mobis to exhibit at Japan Mobility Show 2023 for the first time」(2023年10月19日)
- シェフラー「Schaeffler releases preliminary numbers for first nine months of 2026」(2026年10月13日)
- 欧州議会立法監視所(OEIL)「Euro 7規則 文書要約」(2026年10月29日確認)
- 公正取引委員会「取適法 リーフレット」(2026年10月29日確認)
- EU理事会「電池のデューデリジェンス義務延期法の採択」(2025年7月18日)
- JETRO「米国の関税措置等に関する概要」(2026年8月26日版)
- 厚生労働省「高年齢者雇用安定法:継続雇用制度の対象者を限定できる仕組みの廃止」(公表日記載なし、2026年10月29日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
