エグゼクティブサマリー
この業界は、開発要員の供給力に加え、顧客業務を理解して検収可能な成果を届ける力が収益を左右する産業である。
2026年10月時点では国内需要の拡大が続く一方、賃金、外注、品質保証、海外拠点の管理負担が経営を圧迫する。中小ソフトハウスとオフショア企業の戦略は、人数と単価だけでなく、顧客接点、契約上の責任、開発体制を組み合わせて考える。
要点
- 市場:国内受託開発の2026年7月売上は1兆8,696億5,000万円、前年同月比3.2%増(計算)である。ただし大手を含む月次の参考推計であり、中小・オフショア専業の市場規模ではない(総務省「月次売上・細分類参考表」)。
- 構造:JISA回答企業の営業利益率は加重平均10.79%に対し中央値6.79%である。市場の増収だけで個社の利益改善は判断できず、外注費、無償変更、検収後の対応を含めた採算管理が必要である(JISA「2025年版基本統計調査」)。
- 競争・海外:FPTの2025年日本向け売上は25.4%増であり、国内企業の買収も行っている。海外企業は低単価の供給者だけでなく、日本の顧客基盤を持つ競合でもある(FPT「2025年業績」、FPT「NAC子会社化」)。
- 制度:2026年施行の取適法とベトナムの個人データ保護法への対応は、発注条件や海外分業の実行可能性を左右する。国内の中小企業も再委託では発注側となり得る(公正取引委員会「取適法施行時の留意事項」、ベトナム政府「個人データ保護法施行計画」)。
- AI:コーディング支援は実用段階だが、効果は案件と工程で異なる。FPTは人とエージェントを組み合わせた成果・能力に基づく提供モデルを発表しており、工数削減の利益をどう配分するかが契約の争点になる(FPT「Flezi Foundry発表」)。
経営・企画部門への示唆
- 大手は、AIの時短を協力会社の工程まで届かせる。外注費率33.54%の構造では元請だけの削減は原価に効かない。CECの受注残が7割増える中、改修・移行を成果物単位の料金に移し、削減分を利益に残す。
- 中堅・中小は、人数でなく引き受ける範囲で稼ぐ。1人当たり売上は50人未満の各層でほぼ横ばいである。得意業務の要件整理から保守までを固定価格の小単位で受け、取適法と価格上昇を材料に単価を改める。
- 新規参入は、国内開発会社の買収で顧客接点を得る。FPTやALHに例がある。ベトナム拠点では越境移転の影響評価と外国委託先の監督を見積もりに含め、顧客契約の承継と責任者の残留を確かめる。
業界データまとめ
国内の受託開発は売上拡大が続くが、中小ソフトハウスとオフショア専業だけを切り出した市場統計はない。以下は最も近い公的分類による値であり、市場の販売額、事業所の数、情報サービス業全体の賃金を分けて示す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内「受託開発ソフトウェア業」の月間売上(収入)金額 1兆8,696億5,000万円。大手を含む参考推計値であり、中小・オフショアの分離値ではない | 2026年7月(速報) | 総務省「サービス産業動態統計調査・参考表 事業活動の産業(細分類)別売上(収入)金額」 |
| 市場の伸び | 同系列の月間売上高が前年同月比 +3.2%(計算)。2025年7月の1兆8,112億7,700万円と比較 | 2026年7月(速報) | 総務省「サービス産業動態統計調査・参考表 事業活動の産業(細分類)別売上(収入)金額」 |
| 事業者数 | 小分類「ソフトウェア業」の民営事業所数3万6,433事業所。企業数ではなく、組込み・パッケージ・ゲームを含む | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・産業横断的集計 第5-1表」 |
| 従業者数 | 小分類「ソフトウェア業」の民営事業所の従業者数113万7,499人。上記と同じ広い範囲 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・産業横断的集計 第5-1表」 |
| 平均年収 | 中分類「情報サービス業」、一般労働者・男女計・企業規模計10人以上で 669万5,400円(計算)。きまって支給する現金給与額43万2,300円×12+年間賞与その他特別給与額150万7,800円 | 2025年調査。月額は2025年6月、賞与は2024年の実績 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業別」 |
| 価格の動き | 企業向けサービス価格指数、小類別「ソフトウェア開発」が前年同月比 +2.5%。品目「受託開発ソフトウェア(除組込み)」単独の前年比は公表資料に掲載がない | 2026年8月(速報) | 日本銀行「企業向けサービス価格指数(2026年8月速報)」 |
| 売上高外注費率 | JISA回答企業の加重平均 33.54%。有効回答271社、情報サービス事業者の調査であり専業の母集団推計ではない | 2024年度実績、2025年版調査 | 情報サービス産業協会「2025年版 情報サービス産業 基本統計調査」 |
| 売上高営業利益率 | JISA回答企業の中央値 6.79%、加重平均 10.79%。有効回答286社 | 2024年度実績、2025年版調査 | 情報サービス産業協会「2025年版 情報サービス産業 基本統計調査」 |
| 小規模事業所の構成比 | 「ソフトウェア業」の従業者10人未満の事業所 60.3%(計算)。1~4人1万6,050事業所、5~9人5,913事業所の合計を全事業所数で除した値 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・産業横断的集計 第5-1表」 |
月間市場規模を12倍して年間市場と扱うことはできず、売上の増加率には価格変動も含まれる。参考表の値は、上位分類の売上に経済構造実態調査等の生産物構成比を掛けた推計であり、旧統計とは実数で比較できないため、旧統計と単純接続した5年間の成長率は本稿では示さない(総務省「サービス産業動態統計調査 特別集計を見る上での利用上の注意」)。事業所は会社と一致せず、平均年収も受託開発技術者だけの値ではない。
AI・フィジカルAIの影響と経営の打ち手
AIコーディングの主要な経営論点は、開発者の代替人数より、短縮された工数の利益を発注者・受託会社・ツール提供者の誰が得るかである。実用は進んでいるが、生産性改善をそのまま受託市場の縮小率に置き換える根拠はない。以下の普及時期と経営上の影響は、公表事例をもとにした分析である。
影響の全体像
本稿の工程マップは、企画・要件定義、設計、実装、検証・検収、移行、保守・運用の六工程である。開発自体はデジタル空間で行うため、フィジカルAIによる直接の省力化は小さい。製造・物流顧客の機械制御との接続は隣接需要であり、ロボット市場の規模は受託ソフトウェア市場に含まない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・要件定義 | 画面要求や仕様の構造化、曖昧な条件の洗い出し | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ベネッセとSun*の開発プロセス。業務上の要件確定は人が担う(Sun*「ベネッセとの開発事例」) |
| 設計 | 画面デザインから仕様書・テスト条件への展開 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | MoMorphを利用した顧客プロジェクト(Sun*「ベネッセとの開発事例」) |
| 実装 | コード作成、既存コードの説明、修正案作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | アクセンチュアのGitHub Copilot利用(GitHub「アクセンチュア事例」) |
| 検証・検収 | コード依存関係の解析、不具合の特定と修正案提示 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | NECでのMetabob稼働。最終検収の自動化を意味しない(NEC「Metabob稼働」) |
| 移行 | 既存コードを理解し、改修・テストを支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | アクセンチュアの既存コード理解等。全面無人移行の事例ではない(GitHub「アクセンチュア事例」) |
| 保守・運用 | 障害原因の調査、対処案作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | インフォシスは、AIを使ったミッションクリティカル領域の支援でMicrosoftの原因分析の所要時間が40%短縮したとする事例を掲載。提供企業の公表値(インフォシス「2026年年次報告」) |
業務はどう変わるか
第一に、仕様書は納品文書に加え、生成と検証を制御する入力になる。従来は設計者が文書を作り、実装者が解釈してコードに落とすことが多かった。導入済みのベネッセ・Sun*の事例では、画面仕様とテスト条件を整え、その情報をコード生成につなげているため、画面・業務ルール・テスト期待値の不整合を除く仕事が重要になる(Sun*「ベネッセとの開発事例」)。発注側が決める仕様まで推測して生成すれば、手戻りが増える。
第二に、実装は書く時間から、生成結果を採否判断する時間へ比重が移る。Microsoft、アクセンチュア等の三つの実験をまとめた研究は、4,867人の開発者について完了タスク数の26.08%増を報告したが、これは提供企業の研究者を含む共同研究の公表値であり、原価・納期の同率改善を示す値ではない(Microsoft Research「開発者の三つの実験」)。一方、METRの2025年実験では、慣れたリポジトリを扱う熟練開発者の所要時間が19%増えた(METR「2025年開発者実験」)。METRは2026年の更新で改善の可能性に言及しつつ、参加者の選択等により現在の効果を信頼できる形で推定しにくいと説明しており、「常に速い」「熟練者には逆効果」のいずれも固定的な前提にすべきではない(METR「2026年研究更新」)。
第三に、品質保証は生成の後処理から、工程全体の制約条件になる。NECはMetabobを社内業務で稼働させ、複数ファイルにまたがる依存関係を用いて問題を検出している。保守・不具合修正の工数を、人手による目視レビュー・修正と比べて66%、コーディングAIツールを使う場合と比べて50%削減したとする値は、NEC Xの新事業創出から生まれた提供企業のサービスをNECが検証した公表値であり、全案件のテスト費削減率ではない(NEC「Metabob稼働」)。同じ誤解から生成されたコードとテストだけに依存せず、顧客が承認した期待値と独立したレビューを残す。
第四に、販売単位の変更が始まっている。FPTは2026年5月、専門家の監督とエージェントを組み合わせ、開発能力やサービス水準に結び付けて価格を設定するFlezi Foundryを発表した。公表資料の「同じ予算で最大30%多いアウトプット」は目標であり、確定した導入効果ではない(FPT「Flezi Foundry発表」)。これは安価な人月の大量供給から、成果を出す仕組みの提供への転換を示す事例であるが、業界全体の契約が移行したことを意味しない。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| GitHub/マイクロソフト | 米国 | GitHub Copilot | 実装・コード理解・テスト支援 | 展開済み。サイバーエージェントの導入事例(サイバーエージェント「GitHub活用」) |
| アマゾン・ウェブ・サービス(AWS) | 米国 | Kiro、既存のAmazon Q Developer | 仕様を起点とする開発、開発支援環境 | 展開済み。Kiroは日本を提供対象に含む(AWS「Kiro FAQ」) |
| Sun Asterisk(Sun*) | 日本 | MoMorph | デザイン・仕様・テストを結び付けた受託開発 | 展開済み。ベネッセとの取り組み(Sun*「ベネッセとの開発事例」) |
| FPT | ベトナム | Flezi Foundry | 人の監督下での開発・運用サービス | 日本法人が2026年5月27日に日本語で発表。国内の導入事例は未公表(FPT「Flezi Foundry・日本語発表」) |
| Metabob/NEC | 米国/日本 | Metabob | コードの依存関係解析と不具合検証 | 展開済み。NEC社内で稼働(NEC「Metabob稼働」) |
AWSはAmazon Q DeveloperのIDE拡張とサブスクリプションについて2027年4月30日のサポート終了を案内しており、コンソール機能等とは対象が異なるため、移行費用を見積もる(AWS「Q Developerサポート終了」)。また、HCLTechは2026年10月にAnthropicと、インフォシスは同年4月にOpenAIと提携を発表し、それぞれコーディング支援(Claude Code、Codex)を開発・保守の提供基盤に組み込むとしており、サービス会社とモデル提供者の協業が進んでいる(HCLTech「Anthropicとの提携」、インフォシス「OpenAIとの戦略的提携」)。
人材・収益・競争への影響
分析では、定型画面の実装、文書の転記、単純なテスト項目作成に必要な作業量は減少しやすい。一方、業務ルールの整理、既存システムとの接続設計、脆弱性評価、生成物の検証、顧客との合意形成は相対的に重要になる。雇用減少の人数は不明だが、若手の育成では、出力を説明・検証する力が必要になる。
人月契約では短縮した時間が請求減になりやすく、固定価格契約では品質と変更範囲を管理できれば利益改善につながる。ただし、モデル利用料、検証基盤、レビュー、再実行、事故対応を加えた総原価で判断すべきであり、コード生成率は収益指標にならない。発注者の内製と海外企業のサービス高度化の双方が進むため、国内企業の優位は所在地だけでは守れず、顧客固有の業務知識と検収責任の取り方に移るというのが、公開情報からの分析である。
データと責任の管理も受託固有の問題である。顧客のソースコードを外部モデルに入力する許諾、学習利用の条件、再委託先のアクセス、生成物に含まれる第三者の権利、障害時の調査記録を契約と開発環境の両方で管理する。フィジカルAIに関わる案件では、実機停止や人身安全まで責任が及び得るため、一般の業務アプリと同じ検収条件で受注しないことが重要である。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 同種案件で、要件確定から検収後の修正まで総工数を比較する | 共通 | 直ちに | 局所的な時短を利益改善と誤認しない | 従来工程の工数・不具合・待ち時間の基準値 |
| 高 | 人月契約と固定価格契約を分け、改善利益の配分を顧客と合意する | 共通 | 次回契約更新 | 請求減と原価減の不一致を抑える | 作業範囲、変更管理、価格改定条件 |
| 高 | 顧客別のコード・データ持出し条件を開発環境で制御する | 共通 | 新規導入前 | 無許諾入力や再委託違反を抑える | 許可ツール一覧、権限、監査ログ |
| 高 | 仕様・テスト期待値の承認を生成工程の前に置く | 中堅・中小 | 2年以内 | 手戻りと検収紛争を減らす | 顧客の業務責任者、例外処理の一覧 |
| 中 | 日越双方のレビュー基準を統一し、ブリッジ担当の負荷を測る | 共通 | 2年以内 | 海外の実装時短が国内の確認待ちで消えることを防ぐ | 共通の用語・品質基準・変更履歴 |
| 中 | 若手にコードの説明、障害再現、テスト設計を任せる | 共通 | 今期から | 判断力を育て、熟練者への集中を抑える | 指導者の時間と安全な演習環境 |
| 中 | 成果単位の契約を、仕様の安定した小規模改修で試す | 大手 | 2年以内 | 価格と生産性の関係を検証する | 受入基準、責任上限、費用実測 |
失敗しやすいのは、①提供企業の最大削減率を全案件の見積もりに適用すること、②生成コード量を成果としてレビューを削ること、③削減した実装工数を直ちに人員削減へ結び付け、保守と育成の能力を失うことである。導入を進めるほど、案件別の検収後損失まで追跡する管理が必要になる。
業界の定義と市場構造
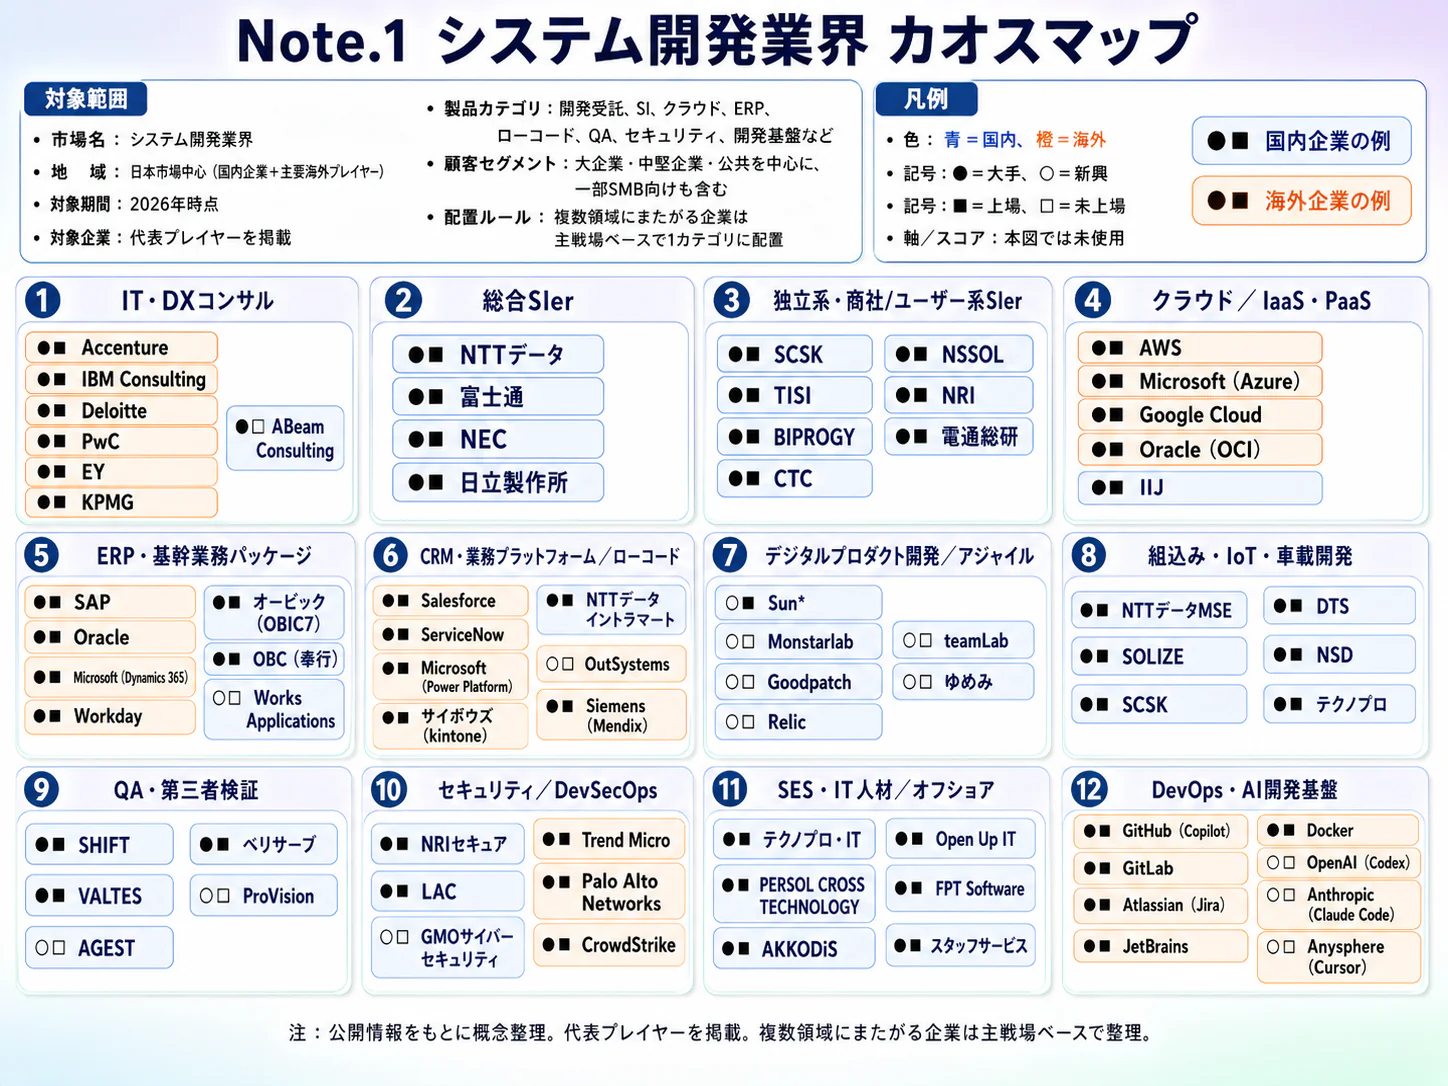
受託開発は「何を売るか」、オフショア開発は「どこで作るか」を表すため、二つの市場を足し合わせることはできない。本稿は中小ソフトハウスと日本向けのベトナム等の開発企業を中心に、大手を顧客・競合・買い手として扱う。国内の売上計上と海外拠点の作業量も区別が必要である。
対象と隣接領域
中心となるのは、顧客別の業務アプリ、ウェブ・モバイルサービス、既存システムの改修・移行と、それに付随する保守である。日本標準産業分類の「受託開発ソフトウェア業」は、プログラム作成に加えて調査、分析、助言、システムインテグレーション等も含むため、単純なコーディング市場ではない(総務省「産業分類3911」)。自社SaaS・パッケージ、ゲーム配信、ハードウェア、通信・データセンター専業は除き、組込み開発は隣接領域とする。
「SES」は法的な契約類型ではない。技術者の業務支援が準委任で行われる場合と、成果物の完成を約する請負、派遣先が指揮命令する労働者派遣を区別する必要がある。契約書の名称だけで適法性は決まらず、実際の指揮命令関係が問われる(厚生労働省「37号告示関係疑義応答集」)。
公開統計で見える内訳
経済構造実態調査の生産物別内訳は、元請と下請を区別できる点で有用である。以下は2025年調査の2024年実績で、産業中分類「情報サービス業」の売上高43兆5,014億3,800万円(付表2)を分母とするものであり、月次の「受託開発ソフトウェア業」と同じ範囲ではない(総務省等「2025年経済構造実態調査」)。
| 生産物・サービス | 売上高・構成比 | 経営上の読み方 |
|---|---|---|
| ソフトウェアの受注制作、組込みを除く・元請 | 16兆8,782億5,900万円、38.8% | 顧客と直接契約し、統合・納品責任を負う層の規模を表す |
| 同・下請 | 4兆2,588億6,800万円、9.8% | 多段階の取引が販売統計に現れる。元請売上と合算して最終顧客需要とは呼べない |
| 受注ソフトウェアに係る保守・運用 | 2兆4,221億8,700万円、5.6% | 新規構築後の継続業務が独立した収益源である |
出典は各行とも同じ公表表である(総務省等「2025年経済構造実態調査」)。地域別・顧客業種別に中小受託とオフショアを切り出した同等の全国統計は確認できず、国内案件の海外実施率もこの内訳からは求められない。
2021〜2026年の変化は、単一の市場成長率より、需要の質と供給制約の組合せで捉える。需要側では既存システムの刷新が残り、経済産業省も2025年にレガシー脱却を改めて経営課題として整理した。供給側では国内人材の確保、海外拠点との分業、価格改定、企業買収による供給体制の拡充が重なっており、単なる新規システム件数の増加だけでは売上拡大を説明できない(経済産業省「レガシーシステムモダン化」、CEC「情報システムサービス子会社化」)。
成長余地は「新規構築」「既存改修」「保守契約」に分けて評価する。新規構築は顧客予算に左右され、既存改修は業務知識の蓄積が効き、保守は変更対応の条件次第で利益が変わる。三つの構成比が景気耐性と資金需要を変える。
顧客と需要の特性
需要は発注企業の規模に加え、システム停止の許容度と、仕様を決める能力に左右される。大企業の継続案件は安定性がある一方、審査と変更管理が重く、中小企業案件は意思決定が短くても予算と要件整理の支援を必要とする。以下の購買構造は、公開事例とモデル契約をもとにした実務上の整理である(IPA「モデル取引・契約書」)。
| 顧客層 | 主な発注内容 | 購買の決め手 | 受託会社の注意点 |
|---|---|---|---|
| 金融・社会インフラ等の大企業 | 基幹系の改修、周辺システム、移行 | 業務理解、稼働実績、セキュリティ、長期支援 | 現行仕様の例外処理や運用手順を見積もりに含める |
| 製造・流通等の事業会社 | 生産・販売・物流の連携、業務改善 | 現場適合性、既存資産との接続、運用負担 | 本社の合意だけでは現場要件が確定しない |
| デジタル事業・新規事業部門 | 新サービス、顧客接点、短い周期の改修 | 試作の速さ、仕様変更への対応、継続改善 | 事業撤退・予算停止に備えた契約単位にする |
| 大手SIer・元請 | 開発工程の一部、専門技術、繁忙期対応 | 要員の継続性、品質、単価、報告体制 | 最終顧客の変更が下請に伝わる経路を確認する |
| 地域の中小企業 | 基幹業務の整理、標準製品と周辺改修 | 総額、導入後の支援、担当者への信頼 | 個別開発の必要性を標準製品と比較する |
IPA「DX動向2026」では、取り組み企業の割合は従業員1,001人以上で98.7%、100人以下で41.6%である。これは受託開発の購入率ではないが、大企業向けの深耕と中小企業向けの需要開拓が異なる営業活動であることを示している(IPA「DX動向2026」)。中小企業には、二重入力や運用負担の削減を、予算と担当者の能力に合わせて提示することが求められる。
大企業では通常、利用部門が課題を提示し、情報システム部門が接続・運用条件を整理し、調達・法務・セキュリティ審査を経て経営承認に進む。オフショアの場合は、価格が合っても審査で止まらないよう、開発国、再委託先、データアクセス方法を早期に明示する。発注者が要件や受入条件を確定できない場合に備え、要件定義だけを先行契約する方法には合理性があり、IPAのモデル契約も工程ごとに契約を分ける多段階契約を前提としている(IPA「情報システム・モデル取引・契約書 第二版公表にあたって」、個人情報保護委員会「Q10-24」)。
価格への敏感さは、比較可能な新規実装では高く、停止できない既存システムの保守では移行リスクとの比較になる。乗り換え費用の中心はデータ移行だけでなく、暗黙の業務ルール、障害対応履歴、外部システムとの接続を再学習する費用である。したがって、長期取引は安定売上の源泉であると同時に、引継ぎ資料が乏しい案件を抱える受託側の負担にもなる。
季節性は顧客の予算・検収時期に依存し、全国一律の繁忙月を中小・オフショア専業の公開統計から断定することはできない。分析では、景気悪化時には、新規事業や任意の機能追加が延期されやすい一方、契約済み保守、制度対応、更新期限のある移行は残りやすい。営業管理では「受注見込み」だけでなく、予算承認済みか、仕様決定者がいるか、停止できない理由があるかを区別する。
バリューチェーンと収益構造
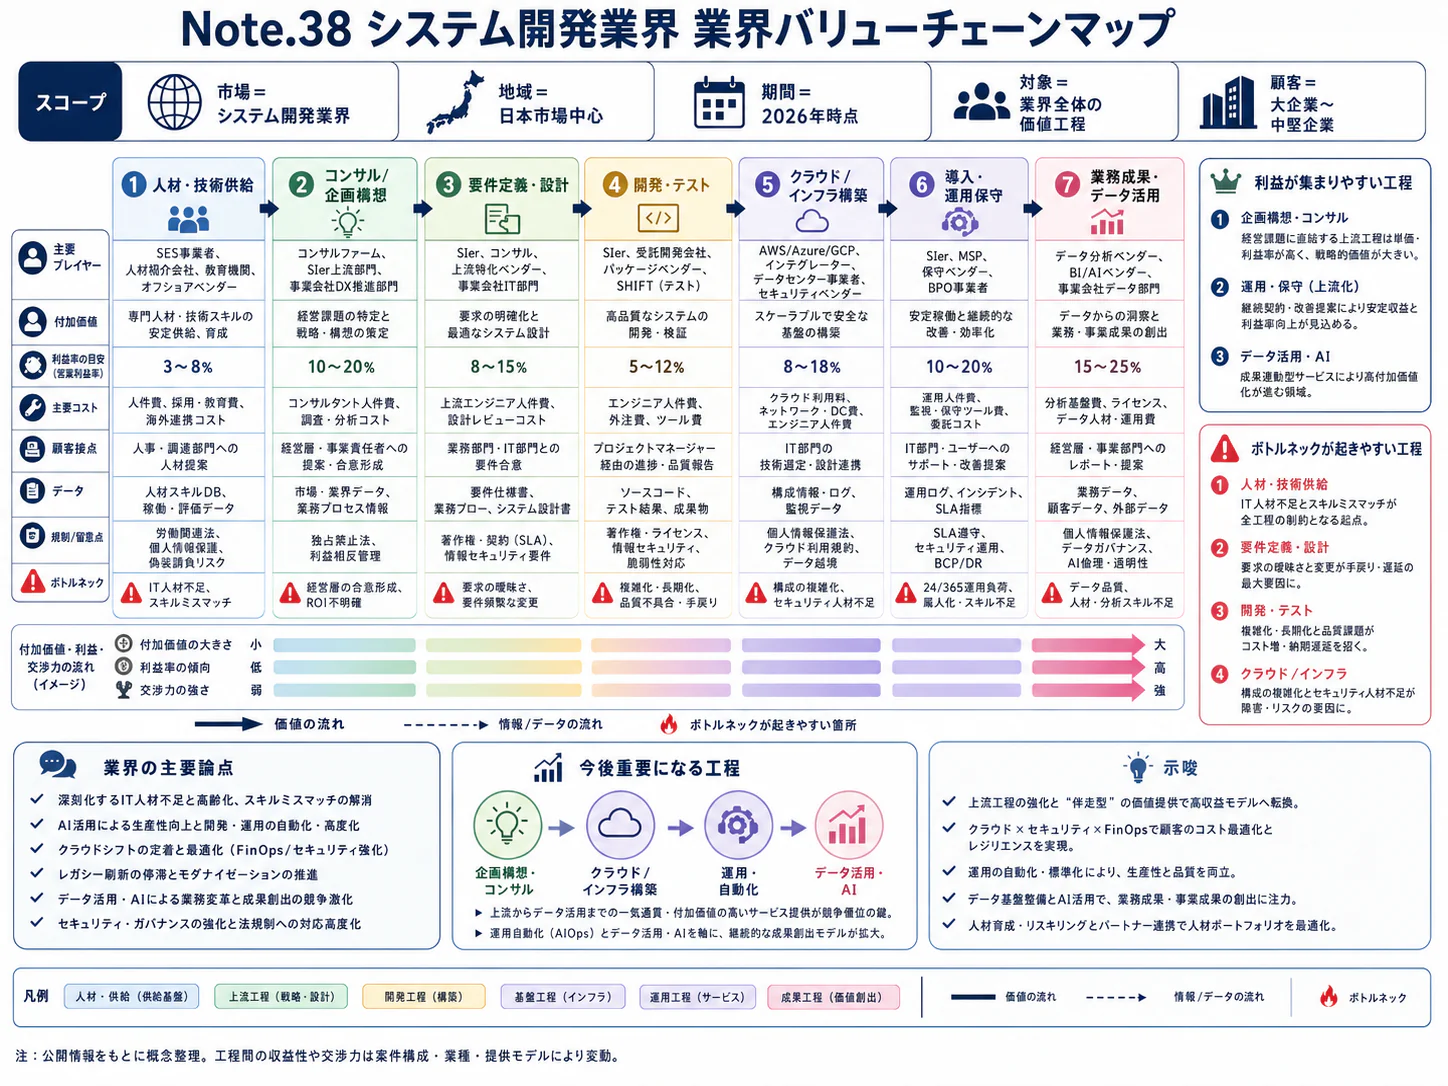
利益を左右するのは、仕様の制御、知識の再利用、変更を有償化できる契約である。海外に実装を移すだけでは、国内の設計・調整・レビュー費用が増え、想定した利益が残らない場合がある。工程別の利益率を横並びに比較できる公開統計はなく、企業のセグメント利益をそのまま工程の採算とみなすべきではない。
| 工程 | 主な担い手・企業例 | 付加価値の源泉 | 収益を損ないやすい要因 |
|---|---|---|---|
| 企画・要件定義 | 顧客業務部門、国内元請、Sun*等の事業開発支援企業 | 作る範囲と作らない範囲の決定 | 無償提案、顧客の意思決定待ち |
| 設計 | NSD・CEC等の開発会社、専門ソフトハウス | 業務ルールとシステム構成の接続 | 非機能要件・例外処理の漏れ |
| 実装 | 国内チーム、FPT等の海外開発組織 | 安定した実行能力、部品・経験の再利用 | 待機要員、仕様変更、再委託の多段階化 |
| 検証・検収 | 開発会社、品質保証会社、発注者 | 受入条件の証明、移行可否の判断 | 手戻り、受入基準の不一致 |
| 移行 | 元請、顧客運用部門、既存ベンダー | 業務を止めない切替、復旧手順 | データ品質、夜間・休日対応、旧システムの制約 |
| 保守・運用 | 継続担当チーム、運用専門会社 | 障害予防、業務理解を伴う継続改善 | 定額内の作業膨張、属人化、更新されない文書 |
企業例の事業範囲は各社資料に基づくが、工程ごとの専業を意味しない(NSD「2026年3月期決算短信」、CEC「2026年1月期決算短信」、Sun*「2025年事業報告」、FPT「2025年業績」)。一社の中でも、複数工程と元請・下請が同時に存在する。
契約と利益の関係
請負は、合意した成果物を完成させるための追加工数が受託会社の損失につながりやすい。準委任では専門的な業務遂行を提供するため、期間・体制・作業範囲の合意が重要となり、成果物完成の責任を曖昧に上乗せすれば契約と実態がずれる。IPAのモデル契約も、請負・準委任それぞれの報酬請求権や成果報酬型の準委任を見直しの論点に挙げている(IPA「情報システム・モデル取引・契約書(第二版)」)。ラボ型の海外開発も法的な独立類型ではなく、専任チームを継続利用する商業上の仕組みとして、契約内容を個別に確認する必要があると考えられる。
工程だけで収益性は決まらない。NSDの2026年3月期は全社営業利益率16.2%、CECの2026年1月期は11.1%であるが、顧客、製品販売、費用配賦等が異なり、差を開発工程だけに帰属させることはできない(NSD「2026年3月期決算短信」、CEC「2026年1月期決算短信」)。JISAの営業利益率も加重平均10.79%に対し中央値6.79%であり、大きな企業の業績が平均を押し上げる構造があるため、中小企業の目標設定には中央値も確かめる(JISA「2025年版基本統計調査」)。
原価、価格転嫁、資金繰り
受託会社の主要原価は自社人員と外注であり、外注を自社採用に置き換えれば固定費が増え、外注を増やせば契約期間と単価改定のずれが生じる。JISA回答企業の外注費率33.54%は、調達条件が採算に直結することを示すが、海外外注だけの比率ではない(JISA「2025年版基本統計調査」)。待機中の給与、採用、育成、レビューの負担も価格競争力を左右する。
日本銀行のソフトウェア開発価格は2026年8月に前年同月比2.5%上昇しているが、個別企業が賃上げ分を全額転嫁できたとはいえない(日本銀行「2026年8月サービス価格」)。契約更新時期、元請から下請への改定伝達、追加作業の承認手順を案件別に見る。売上が伸びても、給与・外注費を先払いし、顧客の検収・入金が遅れれば、運転資金が増える。このため、粗利率だけでなく、未検収額と入金までの期間を管理する。
海外調達の評価では、現地技術者の単価に、日本側の要件整理、翻訳、ブリッジ担当、品質確認、渡航、待機、為替変動を加える。供給網の主要リスクは物流の途絶より、特定チームへの知識集中、離職、通信・アクセス障害、データ取扱いの制限である。複数国化の前に、文書・権限・コード・復旧手順を代替チームへ引き継げる状態にすることが先決である。
競争環境
市場は多数の小規模事業所から成るが、発注へのアクセスと案件の責任を担う層には規模の優位がある。競争の単位は全国一律の市場シェアより、「特定顧客・業務・技術の組合せ」である。中小・オフショア専業を共通定義で集計した上位集中度は確認できず、大手総合IT企業の全社売上を分母の異なる市場に割り当てることはできない。
2021年経済センサスでは、ソフトウェア業の事業所の60.3%が従業者10人未満である。大企業の小規模拠点も含むため、「企業の6割が零細」とは読めない(総務省等「2021年経済センサス・第5-1表」)。国内上場企業の決算にも金融、産業、社会基盤等の専門領域が現れる(NSD「2026年3月期決算短信」)。
五つの競争要因
強さと方向は、公開情報からの分析であり、機密性の高い案件と一般的なウェブ開発では異なる。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 多数の小規模拠点と国内外の供給者が併存。ただし業務知識で差が付く(総務省等「2021年経済センサス・第5-1表」、FPT「NAC子会社化」) | 強まる |
| 買い手の交渉力 | 強 | 元請・下請が分かれ、要件と発注量を持つ顧客側に選択権がある。取引適正化も政策課題(総務省等「2025年経済構造実態調査」、公正取引委員会「取適法施行時の留意事項」) | 変わらない |
| 売り手の交渉力 | 強 | 知識を持つ技術者・協力会社が供給制約となる。DX実施企業の人材不足が続く(IPA「DX動向2026」) | 変わらない |
| 新規参入の脅威 | 中 | 小規模開発への参入は可能だが、基幹案件には実績・継続支援・統制が必要。海外企業は買収で接点を補う(FPT「NAC子会社化」) | 強まる |
| 代替サービスの脅威 | 中 | 標準製品・クラウドへ置換できる部分がある一方、既存資産との接続・刷新は残る(経済産業省「レガシーシステムモダン化」) | 強まる |
国内主要企業の比較
以下は戦略別の比較であり、売上順位ではない。売上の範囲と決算期に注意が必要である。
| 企業 | 規模・対象範囲 | 公開情報から確認できる強み・戦略 | 中小受託会社にとっての意味 |
|---|---|---|---|
| NSD | システム開発事業売上1,001億600万円、全社売上1,178億1,300万円。2026年3月期 | 金融IT、産業IT、社会基盤IT、ITインフラを持ち、業務領域別に事業を運営(NSD「2026年3月期決算短信」) | 顧客業務の蓄積と継続案件を軸に拡大する比較対象 |
| シーイーシー(CEC) | インテグレーションセグメントの外部売上429億5,300万円、全社売上658億8,200万円。2026年1月期 | 開発・運用に加え製造領域、ソリューションを展開。情報システムサービスを子会社化(CEC「2026年1月期決算短信」、CEC「情報システムサービス子会社化」) | 地域の顧客基盤と供給能力を買収で補完する例 |
| Sun Asterisk | 全社売上148億3,500万円。2025年12月期、デジタル・クリエイティブスタジオ事業の単一セグメント | 日本とベトナム等の体制を持ち、事業・サービスづくりと開発を組み合わせる。人材関連等も含む(Sun*「2025年事業報告」) | 海外要員の価格だけでなく、企画・デザインを含む提案の比較対象 |
中小企業の戦略は、大きく①特定業務に強い元請、②大手向けの継続的な開発供給、③日本側の設計と海外実装を結ぶ企業、④新規サービスの企画・開発支援に分かれる。各社は複数の群にまたがり得る。戦略判断では、顧客接点と工程の責任を確かめる。
再編と成功条件
直近3年の再編では、人員の取得に加え、顧客接点と地域基盤の獲得が公表理由に現れる。CECは2025年に情報システムサービスの株式取得を発表し、SHIFT傘下のALHも同年、東北地域の顧客基盤強化を理由に仙台のデータウェイ・システムズの株式取得を発表した(CEC「情報システムサービス子会社化」、SHIFT「ALHによるデータウェイ・システムズの株式取得」)。後者は品質保証を起点とする企業グループが開発供給を広げる例であり、同業ソフトハウス同士だけが買い手ではない。
海外企業による日本での顧客基盤取得も進む。FPTは2024年にNAC買収を発表しており、日本企業は海外の開発拠点と競うだけでなく、日本の取引関係を持つ海外グループとも競うことになる(FPT「NAC子会社化」)。海外企業に国内業務知識がないという前提は置けない。
成功条件は四つある。第一は、NSDの領域別展開に見られるように、顧客の業務を継続して理解できること、第二は、CECやALHの再編のように、受注に対して安定供給を組み合わせることである。第三は、Sun*のように顧客が仕様を決める前の段階へ関与できること、第四は、規模にかかわらず、変更・検収・保守の責任を契約と実績データで管理できることである(NSD「2026年3月期決算短信」、CEC「情報システムサービス子会社化」、SHIFT「ALHによるデータウェイ・システムズの株式取得」、Sun*「2025年事業報告」、IPA「モデル取引・契約書」)。
分析では、M&Aの成否を決めるのは買収時の人数より、主要顧客が取引を続け、案件責任者が残り、他拠点でも同じ品質を出せるかである。自社社員、派遣、再委託を混ぜた「技術者数」だけで供給能力を評価すると、取得後に必要な採用費・統合費・契約変更を見落とす。未完了案件の損失と引継ぎ負担まで確認することが、この業界の買収調査の中心となる。
海外の動向と主要企業
日本市場にとって海外企業は、低価格の実装供給者に加え、国内の顧客接点を持つ競争相手になっている。インド系の総合ITサービス、ベトナム系の日本向け開発、欧米を顧客基盤とする多地域開発では、強みと成長の源泉が異なる。本稿の範囲に一致する世界市場総額や日本の比率は算定できない。
地域構造と主要企業
FPTの2025年グローバルITサービス売上は前年比14.3%増、日本向け売上は25.4%増である一方、TCSの2026年3月期売上は米ドルベースで0.5%減である。各社実績は国別市場成長率ではないが、海外企業の成長も一様ではない(FPT「2025年業績」、TCS「FY2026決算」)。EPAMは中南米等の拠点を持つNEORISを買収し、顧客の近くと遠隔拠点を組み合わせる体制を拡充している(EPAM「NEORIS買収完了」)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| FPT | ベトナム | グローバルITサービス VND 35,382 billion、2025年12月期(FPT「2025年業績」) | 日本向けを含む分散開発。金額は通信・教育等を含む全社値ではない | 2024年、NAC買収を発表 | 日本側の顧客接点と海外開発を組み合わせる(FPT「NAC子会社化」) |
| タタ・コンサルタンシー・サービシズ(TCS) | インド | 全社 US$30,017 million、2026年3月期(TCS「FY2026決算」) | 開発から大規模な運用・業務サービスまで対応 | 同期の契約総額はUS$40.7 billion。売上高とは別概念(TCS「FY2026決算」) | 三菱商事との合弁を基盤に日本で展開(日本TCS「2025年年頭メッセージ」) |
| インフォシス | インド | 全社 INR 178,650 crore、2026年3月期(インフォシス「2026年年次報告」) | 業務変革、アプリケーション、基幹製品の導入・運用 | 2026年7月、NTNの電子商取引基盤e-WINGSをSAP Commerce Cloudへ移行した事例を発表 | 大阪発で発表し、日本での事業拡大を表明(インフォシス「NTN導入事例」) |
| HCLTech | インド | 全社 US$14.7 billion、2026年3月期(HCLTech「FY2026業績」) | ITサービス、製品エンジニアリング、研究開発支援 | 2026年8月、HPEのTelco Solutions事業買収を完了 | 買収による日本の技術・サービス体制拡充を公表(HCLTech「HPE事業買収完了」) |
| EPAMシステムズ | 米国 | 全社 US$5.457 billion、2025年12月期(EPAM「2025年決算」) | ソフトウェアエンジニアリングと多地域の開発体制 | 2024年、NEORIS買収完了を発表(EPAM「NEORIS買収完了」) | 日本でエンジニアリング・コンサルティング等を展開(EPAM「日本での事業」) |
croreは1,000万、billionは10億、millionは100万を表す。各社の事業範囲は中小受託より広く、通貨換算値や売上ランキングは本稿では示さない。
日本企業の立ち位置と波及
海外開発拠点を持つことと、海外顧客から売上を得ることは別である。NSDは2026年3月期について、日本の外部顧客向け売上が連結売上の90%を超えると開示しており、海外売上比率の正確な値は開示していない(NSD「2026年3月期決算短信」)。Sun*のベトナム等の体制も、開発供給の国際化として評価すべきであり、拠点数から海外販売力を推定すべきではない(Sun*「2025年事業報告」)。
海外販売では、既存の日本顧客への追随と現地企業の直接開拓を分けて考える。後者には現地の営業・契約・保守能力が必要であり、国内で実績のある業務から販売提携を試す方法がある。
日本への影響は既に始まっている。FPTの国内買収、インフォシスの日本企業向け案件、HCLTechの日本を含む事業取得は、海外企業が日本語窓口と業界知識を補っている事実を示す(FPT「NAC子会社化」、インフォシス「NTN導入事例」、HCLTech「HPE事業買収完了」)。今後2〜3年は、海外開発会社との提携を「低単価の発注先探し」から、顧客を共同開拓し、開発と運用の責任を分担する関係へ変える圧力が強まるとみられる。
外部環境と制度の変化
制度対応は受注可否、再委託先の選定、契約価格に影響する。とくに2026年施行の取適法と、海外拠点が触れるデータの管理は、中小受託・オフショア事業者が直接対応すべき論点である。以下の影響評価は、公開情報からの分析であり、個別取引の適用は当事者・取引内容・規模要件等で異なる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 取引法制 | 日本 | 取適法が施行。対象判定への従業員基準の追加、手形払等の禁止、協議に応じない一方的な代金決定への対応 | 2026年1月1日施行 | 大・受注側には追い風、発注側には管理負担 | 公正取引委員会「取適法施行時の留意事項」、公正取引委員会「取適法Q&A」 |
| 就業・調達 | 日本 | フリーランス法による取引条件明示、支払期日等への対応 | 2024年11月1日施行 | 中・条件透明化は追い風、個人外注の管理負担 | 公正取引委員会「フリーランス法Q&A」 |
| 個人データ | 日本 | 外国委託先の制度把握、適切な監督、外国第三者提供の要件を確認 | 2022年4月1日施行の改正法を継続適用 | 大・越境開発の管理負担、適切に対応できる企業には追い風 | 個人情報保護委員会「Q10-24」、個人情報保護委員会「外国第三者提供編」 |
| 個人データ | ベトナム | 個人データ保護法(法律第91/2025/QH15号)が施行。越境移転には移転の影響評価が求められ、現地拠点の処理と合わせて適用確認が必要 | 2026年1月1日施行 | 大・現地開発・人事管理等の対応負担 | ベトナム政府「個人データ保護法施行計画」、ベトナム国家銀行『銀行雑誌』「2025年個人データ保護法と銀行分野への影響」 |
| 製品セキュリティ | EU | サイバーレジリエンス法の報告義務が先行適用、主要義務が後続 | 報告義務2026年9月11日、主要義務2027年12月11日 | 中・対象製品の開発負担、対応支援には追い風 | 欧州委員会「サイバーレジリエンス法」 |
取適法では、ソフトウェア作成に関わる取引について、契約名が準委任であることだけで対象外とは判断できない。元請である中小ソフトハウスも、さらに小さい企業へ委託すれば発注側としての確認が必要になる(公正取引委員会「取適法Q&A」)。実務上は、相手の規模、委託内容、発注日、仕様変更、代金協議、支払方法を一つの台帳で管理し、営業担当だけに判断を任せないことが重要である。
オフショアの情報管理は、サーバーの所在地だけでは完結しない。外国の委託先が日本のサーバーへアクセスする場合にも、外国の制度を把握し、必要な安全管理・監督を行うことが求められる(個人情報保護委員会「Q10-24」)。外国第三者への提供については本人同意以外の適法な仕組みもあるため、全件同意が必要、あるいは国内保存なら対応不要と一律に扱わず、アクセス主体と契約上の措置を整理する(個人情報保護委員会「外国第三者提供編」)。
EUのサイバーレジリエンス法は、EU市場に出すデジタル要素を持つ製品に関わる制度であり、すべての受託サービスに同じ義務が直接課されるわけではない。日本の受託会社は、自社が製造者に当たるか、顧客の製品開発を支援する立場かを確認し、脆弱性対応、部品情報、保守期間の条件を契約に落とし込む(欧州委員会「サイバーレジリエンス法」)。
人口減少への対応は、採用競争への対処だけでなく、顧客側の運用人員を減らせるシステムの設計という需要につながる。国立社会保障・人口問題研究所の2023年推計は、人口と年齢構成の長期変化を複数の仮定で示しているが、その人口見通しから受託売上を直接予測することはできない(社人研「2023年将来推計人口」)。脱炭素・資源循環では、開発会社自身の設備負荷に加え、顧客の調達審査への回答が論点となる。インフォシスは取引額ベースで供給者の91.64%をESG評価したと開示しており、海外企業との取引では環境情報を示せる体制も選定条件になり得る(インフォシス「2026年年次報告」)。
人材と生産性
人材不足は続くが、「採用人数を増やす」だけで解決する構造ではない。顧客の業務を理解し、設計から検収まで判断できる人材と、海外チームに仕様を伝えられる人材の不足が、受注能力の制約になる。売上高を人数で割った指標だけでは、外注の多い企業と内製の多い企業の生産性を公平に比較できない。
IPA「DX動向2026」では、DXに取り組む企業の人材不足は、量で85.5%、質で88.8%である。2026年に実施した調査を「2025年度」の結果として掲載しており、受託企業だけの求人統計ではなく、発注者側も含む不足感である点に注意が必要である(IPA「DX動向2026」)。受託会社にとっては案件機会である一方、顧客側の要件整理や受入試験を担う人がいないという遂行リスクでもある。
本業界で確保すべき能力は、業務要件を設計に変換するプロジェクト責任者、データ移行・セキュリティの専門家、日越等の言語と開発工程の双方を理解する調整役である。資格は知識の確認に使えるが、特定資格の保有人数から全国的な不足人数を算出できる資料は確認できない。人材計画では言語・製品の経験年数に加え、障害時の判断、レビュー、顧客合意の実績を確かめる。
平均年収669万5,400円は、情報サービス業の月例給与と賞与を組み合わせた計算値であり、若手プログラマーの標準報酬ではない。同じ2025年調査から計算すると、企業規模1,000人以上は806万9,600円、10〜99人は571万3,400円であるが、年齢・職位・職務構成が異なり、規模だけによる賃金差とは断定できない(厚生労働省「2025年賃金構造基本統計」)。中小企業は、大企業の平均額を全社員に一律適用するより、顧客を維持できる責任者と育成対象者の報酬・役割を分け、単価改定と連動させる。
付加価値額を同じ定義で集め、外注・海外子会社の範囲を揃えた中小受託の国際比較は、確認した公開資料では作成できない。実務では、検収した案件の粗利を自社の実働時間で割る指標に加え、レビュー待ち、再作業、待機、引継ぎの時間を測る方が改善点を把握しやすい。海外拠点には高い稼働率を求め、国内側の確認待ちを計測しない管理は、全体の生産性を見誤る。
働き方の管理では、在宅や海外勤務でも、請負・準委任・派遣の区別は変わらない。発注者と技術者が直接会議をすること自体を一律に禁じるのではなく、作業の指示、労務管理、成果の責任を誰が負うかを実態で整理する。厚生労働省の疑義応答集も、対等な情報共有や助言にとどまり受託側の技術者が自律的に作業していれば、発注者を交えた会議やチャットだけで偽装請負とは判断しないとし、アジャイル型以外の開発にも当てはまるとしている(厚生労働省「37号告示関係疑義応答集(第3集)」)。個人外注も、取引条件と実際の働き方を点検する。
2030年に向けたシナリオ
2030年の姿は、①顧客が刷新・新規開発に予算を振り向ける度合いと、②海外を含む分業を円滑に実行できる度合いの組合せで考える。以下は、分析にもとづくシナリオであり、外部機関の市場予測や確率推計ではない。制度対応、顧客の仕様決定力、供給体制の整備によって、同じ市場環境でも企業ごとの結果は分かれる。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 更新需要が分散開発を支える | 国内の設計・業務理解と海外実装を組み合わせ、刷新から保守まで継続受注する企業が拡大 | 顧客が更新予算を確保し、データ・契約・品質管理の分業条件が整う | 分析上の基本ケース。ただし全社・全案件の成長を想定しない |
| 需要はあるが供給が分断される | 機密性の高い工程は国内に残り、海外で扱える工程との二重管理が増える | 顧客審査、越境データ対応、供給者の統制不足が案件の移管を妨げる | 十分あり得る。規制業種や統制未整備の事業者ほど影響が大きい |
| 新規投資が絞られ再編が進む | 新規構築を縮小し、保守・部分改修に需要が偏る。待機を抱える企業の提携・売却が増える | 顧客の投資回収基準が厳しくなり、更新計画が延期される | 景気・顧客業種次第で生じる下振れケース |
基本ケースの根拠は、国内受託売上と開発価格がなお上昇し、レガシー刷新の課題が残ることである。ただし、一時点の名目成長から2030年の市場額を外挿することはできず、数量の増加、単価上昇、買収による成長を分けて見る(総務省「月次売上・細分類参考表」、日本銀行「2026年8月サービス価格」、経済産業省「レガシーシステムモダン化」)。
| 先行指標 | 確認する統計・発表 | 判断の仕方 |
|---|---|---|
| 受託開発の売上と価格 | 総務省の月次参考表、日本銀行のサービス価格指数(総務省「月次売上・細分類参考表」、日本銀行「2026年8月サービス価格」) | 売上増が価格上昇だけで説明されないか、数か月の動きで見る |
| 顧客の実行能力 | IPAのDX動向、人材の量・質の不足感(IPA「DX動向2026」) | 投資意欲があっても要件確定と受入の体制が伴うかを確認する |
| 受注の継続性 | 受注・受注残を開示する企業の決算。例:CEC(CEC「2026年1月期決算短信」) | 売上成長より先に受注が鈍化していないかを見る。機器販売の混入に注意する |
| 海外競合の日本向け伸長 | FPT等の地域別業績、国内買収の公式発表(FPT「2025年業績」、FPT「NAC子会社化」) | 需要拡大と既存企業からのシェア移動を区別する |
| 中小企業の採算 | JISAの営業利益率中央値・外注費率(JISA「2025年版基本統計調査」) | 平均利益が改善しても、中央値が追い付いているかを確認する |
経営計画は、基本ケース一本の増員計画にせず、案件延期時の待機負担、海外移管が止まった場合の国内遂行能力、主力顧客を失った場合の資金余力を検討する。試算には自社の契約期間・固定費・顧客別収益を使う。
経営・企画部門への示唆
受託開発の経営判断は、AIで短くなる工数を誰の利益にするかと、国内外のどの工程に責任を持つかの組合せで決まる。以下は、本稿のデータと事例の分析にもとづく提案である。
立場別の戦略の選択肢
大手(上場の独立系開発会社など、元請として協力会社を束ねる企業):受注を伸ばす企業もある。CECのインテグレーションセグメントは、2026年1月期の受注高が前期比37.8%増、受注残高が71.9%増だった(CEC「2026年1月期決算短信」)。一方、JISA回答企業の売上高外注費率は33.54%で、元請だけがAIで工数を減らしても、外注費として払う工程の原価は変わらない(JISA「2025年版基本統計調査」)。分析では、選択肢は二つある。改修・移行を成果物や件数単位の料金に移して削減分を利益に残すか、協力会社を含めてレビュー基準と開発環境をそろえ、同じ体制で引き受ける量を増やすかである。前者は受入基準を書く力、後者は再委託先のデータ管理が前提になる。供給力の補強では、CECが関西の従業員71人の開発会社を取得したように、地域の顧客基盤と要員を同時に得る買収が選択肢になる(CEC「情報システムサービス子会社化」)。
中堅・中小(従業者数十人までの独立系ソフトハウス):ソフトウェア業の事業所の60.3%は従業者10人未満であり、2020年の従業者1人当たり売上は1〜4人から30〜49人までの各層で1,952万〜2,283万円とほぼ横ばいである(総務省等「2021年経済センサス・第5-1表」、総務省等「2021年経済センサス・第7-1表」。第7-1表は外国の会社・法人でない団体を除く)。分析では、人数を増やしても1人当たりの稼ぎは上がりにくく、人月で受ける限りAIの時短はそのまま売上減になる。打ち手は、得意な業務の要件整理から保守までを固定価格の小さな単位で引き受け、時短を粗利に残すことである。Sun*がベネッセと進めた画面仕様とテスト条件を先に固める開発や、AWSのKiroが掲げる仕様を起点とする開発のように、仕様と受入条件を決める工程を自社が担えば、生成されたコードを検収できる成果に変えやすい(Sun*「ベネッセとの開発事例」、AWS「Kiro FAQ」)。価格交渉では、取適法が協議に応じない一方的な代金決定を禁じ、ソフトウェア開発の価格が前年同月比2.5%上がったことが材料になる(公正取引委員会「取適法施行時の留意事項」、日本銀行「2026年8月サービス価格」)。
新規参入を考える企業(日本進出を狙う海外の開発会社、品質保証会社、事業会社):最短の入口は、国内開発会社の買収による顧客接点の取得である。FPTは年商約24億円のNACを完全子会社化し、SHIFT傘下のALHは東北の顧客基盤強化を理由に仙台の開発会社を取得した(FPT「NAC子会社化」、SHIFT「ALHによるデータウェイ・システムズの株式取得」)。分析では、低単価の実装だけで入ると、日本側の確認待ちで時短の効果が消える。日本側の要件整理担当と海外の開発チームを同じ品質基準で動かせるかが成否を分ける。ベトナムの拠点を使う場合は、2026年1月施行の個人データ保護法が求める越境移転の影響評価と、日本の個人情報保護法上の外国委託先の監督を、受注前の見積もりに含める(ベトナム国家銀行『銀行雑誌』「2025年個人データ保護法と銀行分野への影響」、個人情報保護委員会「Q10-24」)。
通説と異なる見方
第一に、外注の大半はオフショアではなく国内である。 JISA回答企業の売上高外注費率33.54%に対し、海外外注費率は加重平均0.78%で、ソフトウェア開発型の企業では0.53%にとどまる(JISA「2025年版基本統計調査」)。会員調査の値で全国の比率ではないが、分析では、多くの受託会社の採算を先に左右するのは、海外移管より国内協力会社の確保と単価改定である。
第二に、ソフトウェア需要の拡大は、受託開発の拡大と同じではない。 同じ参考表で、受託開発ソフトウェア業の売上は2025年に前年比14.4%増えたが、2026年1〜7月は前年同期比2.2%増にとどまり、5月は前年同月を1.9%下回った。同じ期間にパッケージソフトウェア業は9.0%増、情報処理サービス業は8.9%増である(総務省「サービス産業動態統計調査・参考表 事業活動の産業(細分類)別売上(収入)金額」)。いずれも推計値で原因は特定できないが、分析では、顧客の支出が個別開発から製品・運用サービスへ相対的に移っている可能性があり、受託会社は案件数の自然増を前提に人員計画を立てにくい。
第三に、人月からの転換は海外勢の方が先に打ち出している。 FPTは日本向け売上を2025年に25.4%伸ばす一方、ストーリーポイントの処理速度とサービス水準に連動する価格のFlezi Foundryを発表した(FPT「2025年業績」、FPT「Flezi Foundry発表」)。分析では、国内の中小が人月単価の安さで海外勢と競う構図は崩れつつあり、比べられるのは単価より成果の出し方になる。
公開情報ではわからないこと
- 契約形態別の売上と単価:請負、準委任、派遣、ラボ型の構成と単価差は、統計にも決算にも出ない。中小ソフトハウスへのアンケートと、発注者の調達部門へのインタビューで確かめる。
- オフショアの総原価:ブリッジ担当、翻訳、手戻り、確認待ち、為替を含めた案件別の原価は開示されない。同じ案件を日越の両拠点でタイムスタディし、ハノイ・ホーチミンの開発責任者に現地で聞き取る。
- AIで減った工数の行き先:公表値は単一案件の時短が多く、削減分が値下げ、利益、再投資のどれに回ったかは分からない。発注者へのアンケートで見積額と工期の変化を、受託側の案件データで検収後の修正工数を比べる。
- ベトナム個人データ保護法の運用:影響評価の審査の実務や、日本向け開発で求められる水準は、施行から日が浅く公表事例が少ない。現地の法律事務所と日系開発拠点の責任者へのインタビューで確かめる。
- 提携・買収で確かめる論点:買収先の顧客別契約の承継、案件責任者の残留、再委託先の構成、未完了案件の損失は、適時開示に表れない。データルームで顧客別契約と案件別採算を、主要顧客と案件責任者への面談で関係の引継ぎを確かめる。
出典
数値は官公庁・業界団体の元資料と企業の公式資料を優先した。以下は本文で使用した資料の一覧であり、公表日の記載がないページは確認日を示す。
- 総務省「サービス産業動態統計調査・参考表 事業活動の産業(細分類)別売上(収入)金額」(2026年9月24日)
- 情報サービス産業協会「2025年版 情報サービス産業 基本統計調査」(2026年4月30日、5月20日更新)
- FPT「2025年通期業績発表」(2026年1月26日)
- FPTジャパン「NACの買収」(2024年3月1日)
- 公正取引委員会「取適法施行に当たり事業者の皆様に御留意いただきたい事項」(公表日記載なし、2026年10月21日確認)
- ベトナム政府「個人データ保護法の施行計画」(2025年11月29日)
- ベトナム国家銀行『銀行雑誌』「2025年個人データ保護法と銀行分野への影響」(公表日記載なし、2026年10月21日確認)
- FPT「FPT Launches Flezi Foundry, Advancing AI-Augmented Delivery for Global Enterprises」(2026年5月22日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・産業横断的集計 第5-1表」(2023年6月27日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」第7-1表・全国(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業別」(2026年3月24日)
- 日本銀行「企業向けサービス価格指数(2026年8月速報)」(2026年9月28日)
- 総務省「サービス産業動態統計調査 特別集計を見る上での利用上の注意」(公表日記載なし、2026年10月21日確認)
- Sun Asterisk「Sun*×ベネッセが挑む、AI駆動開発の『新常識』」(公表日記載なし、2026年10月21日確認)
- GitHub「Accenture customer story」(公表日記載なし、2026年10月21日確認)
- NEC「NEC Implements AI Code Review Service Metabob」(2026年2月25日)
- Infosys「FY2025–26 Annual Report」(2026年公表、日付記載なし)
- Microsoft Research「The Effects of Generative AI on High-Skilled Work: Evidence from Three Field Experiments with Software Developers」(2025年6月掲載)
- METR「Measuring the Impact of Early-2025 AI on Experienced Open-Source Developer Productivity」(2025年7月10日)
- METR「We are Changing our Developer Productivity Experiment Design」(2026年2月24日)
- サイバーエージェント「GitHub Galaxy Tokyoへの登壇のお知らせ」(2024年5月10日)
- AWS「Kiro FAQ」(公表日記載なし、2026年10月21日確認)
- FPT「Flezi Foundryの提供開始」日本語発表(2026年5月27日)
- AWS「Amazon Q Developerのサポート終了に関するお知らせ」(2026年5月1日)
- HCLTech「AnthropicとのGlobal Premier Partnership」(2026年10月12日)
- Infosys「Infosys Announces Strategic Collaboration with OpenAI to Accelerate Enterprise AI Transformation」(2026年4月22日)
- 総務省「日本標準産業分類・3911 受託開発ソフトウェア業」(2023年7月改定)
- 厚生労働省「労働者派遣事業と請負により行われる事業との区分に関する基準(37号告示)関係疑義応答集」(2026年5月25日更新)
- 厚生労働省「37号告示関係疑義応答集(第3集)」(Q8は2026年5月25日追加)
- 総務省・経済産業省「2025年経済構造実態調査・二次集計結果の概要」(2026年7月29日)
- 経済産業省「レガシーシステムモダン化委員会総括レポート」公表資料(2025年5月28日)
- シーイーシー「情報システムサービス株式会社の連結子会社化に関するお知らせ」(2025年4月2日)
- IPA「情報システム・モデル取引・契約書」(2025年6月17日更新)
- IPA「情報システム・モデル取引・契約書(第二版)」(2026年9月11日更新)
- IPA「情報システム・モデル取引・契約書 第二版公表にあたって」(公表日記載なし、2026年10月21日確認)
- IPA「DX動向2026」(2026年7月30日)
- 個人情報保護委員会「個人情報保護法Q&A・Q10-24」(公表日記載なし、2026年10月21日確認)
- NSD「2026年3月期 決算短信」(2026年5月8日)
- シーイーシー「2026年1月期 決算短信」(2026年3月12日)
- Sun Asterisk「第13回定時株主総会招集ご通知・事業報告/連結計算書類」(2026年3月5日)
- SHIFT「当社子会社(ALH株式会社)による株式会社データウェイ・システムズの株式取得(子会社化)に関するお知らせ」(2025年9月30日)
- TCS「Financial Results Q4 FY2026」(2026年4月9日)
- EPAM「NEORISの買収完了」(2024年11月1日(本文の日付))
- 日本TCS「2025年 年頭メッセージ」(2025年1月)
- Infosys「NTNのSAP Commerce Cloud導入」(2026年7月28日)
- HCLTech「FY2026業績発表」(2026年4月21日)
- HCLTech「HPEのTelco Solutions事業の買収完了」(2026年8月3日)
- EPAM「Fourth Quarter and Full-Year 2025 Results」(2026年2月19日)
- EPAM「Japan」(公表日記載なし、2026年10月21日確認)
- 公正取引委員会「取適法Q&A」(公表日記載なし、2026年10月21日確認)
- 公正取引委員会「フリーランス法Q&A」(公表日記載なし、2026年10月21日確認)
- 個人情報保護委員会「外国にある第三者への提供編」(2025年12月一部改正)
- 欧州委員会「Cyber Resilience Act—Implementation」(2026年7月27日更新)
- 国立社会保障・人口問題研究所「日本の将来推計人口(令和5年推計)」(2023年4月26日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
