エグゼクティブサマリー
SIerは、顧客の業務を止めずに変える責任を担い、その対価を工数と継続サービスで回収する産業である。2026年10月時点の経営課題は、拡大する更新需要を取り込みながら、個別開発・外注依存の構造をどこまで変えられるかにある。
要点
- 市場は拡大している。国内情報サービス業の2026年7月売上は前年同月比8.2%増である。ただしSIer専業の市場ではなく、大手の世界売上から国内シェアは求められない(総務省「サービス産業動態統計・2026年7月」)。
- 供給力と契約が成長の制約になる。JISA調査の外注費率は33.54%、2026年6月末の雇用判断DIは59.3ポイントである。受注量に加え、協力会社の確保、価格協議、仕様変更の管理が利益を左右する(JISA「2025年版基本統計」、JISA「2026年6月期DI調査」)。
- 国内外の競争は顧客接点を巡って進む。NTTデータ・SCSKの非公開化、アクセンチュアのゆめみ買収が進んだ。国内の業務知識と海外の開発・運用体制の組合せが重要になる(NTTデータ「株主・投資家情報」、SCSK「上場廃止のお知らせ」、アクセンチュア「ゆめみ買収」)。
- 制度期限後も移行負担は残る。自治体標準化、SAP保守期限、セキュリティ要件への対応では、移行後の費用・運用まで含めて提案する(デジタル庁「自治体システム標準化」、SAP「Business Suite 7の2030年以降の対応」、経済産業省「SCS評価制度構築方針」)。
- AIの効果は契約次第で異なる。開発への実用例はあるが、工数削減は人月課金では減収にもなる。固定価格や継続サービスへの転換は品質保証と一体で設計し、フィジカルAIは設備メーカーと責任を分担して扱う(富士通「AIドリブン開発基盤」、日立「NVIDIAとのフィジカルAI協業」)。
経営・企画部門への示唆
- 大手は、国内のSI関連売上が2兆円前後で並ぶ中、AIで減る工数を値下げと利益のどちらに回すかを、顧客群ごとに決める。改修・移行は成果物単位の料金へ移す。協力会社を含む開発環境の共通化がその前提になる。
- 中堅・中小は、取適法の価格協議とソフトウェア開発価格の2.5%上昇を交渉材料にする。ただし賃上げは単価だけでは吸収しにくいため、移行・試験など元請が内製しにくい工程に絞り、成果物単位で見積もる。
- 新規参入を考える企業は、国内開発会社の買収、顧客企業との合弁、設備メーカーとの協業から入る。提携・買収では顧客別の契約、プロジェクト責任者への依存、海外子会社ののれんの回収可能性を確かめる。
業界データまとめ
SIer専業の公的市場統計はなく、国内の情報サービス業を代理指標とする。企業の世界売上や団体の会員集計とは区別し、確認日は2026年10月21日とする。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内「情報サービス業」の月間売上高2,945,284百万円(2兆9,452億84百万円、税込み)。ソフトウェア業・情報処理関連を含み、SIer専業の市場規模ではない | 2026年7月(速報) | 総務省「サービス産業動態統計・2026年7月」(統計表第1表) |
| 市場の伸び | 上記と同じ「情報サービス業」の月間売上高、前年同月比+8.2%(公表値) | 2026年7月(速報) | 総務省「サービス産業動態統計・2026年7月」(統計表第1表) |
| 事業者数 | 「情報サービス業」の民営事業所43,471事業所。企業数ではなく、SIer以外も含む | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査、第9-2表・全国」(中分類39・うち民営) |
| 従業者数 | 「情報サービス業」の民営事業所従業者1,319,758人。SIer以外も含む | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査、第9-2表・全国」(中分類39・うち民営) |
| 平均年収 | 中分類「情報サービス業」、一般労働者・男女計・企業規模計10人以上:669万5,400円(計算)。月額432.3千円×12+年間賞与等1,507.8千円 | 2025年調査 | 厚生労働省「2025年賃金構造基本統計・産業中分類」(G39シート) |
| 価格の動き | 企業向けサービス価格指数、小類別「ソフトウェア開発」前年同月比+2.5% | 2026年8月(速報) | 日本銀行「企業向けサービス価格・2026年8月」 |
| 上位3社の売上高 | NEC21,755億円(ITサービスのうち国内IT)/NTTデータグループ20,727億円(日本セグメント)/日立製作所20,665億円(DSSの日本の売上)。SI関連区分の国内売上を開示する大手の比較で、4番目の富士通はサービスソリューションの国内17,717億円。区分の定義は各社で異なり(NECと日立は機器を含む)、同一範囲の順位ではない | 2025年度、各社2026年3月期 | NEC「2025年度 通期決算概要」 NTTデータグループ「2025年度 決算説明資料」 日立製作所「2025年度 決算説明会資料」(地域別売上収益の表) 富士通「2025年度 決算概要」 |
| 売上高外注費率 | 33.54%。JISA回答企業の外注費合計÷売上高合計 | 対象決算期2024年4月~2025年3月 | JISA「2025年版基本統計」 |
| 売上高営業利益率 | 10.79%。JISA回答企業の営業利益合計÷売上高合計 | 対象決算期2024年4月~2025年3月 | JISA「2025年版基本統計」 |
| 雇用判断DI | 59.3ポイント。「不足」と回答した企業の割合-「過剰」の割合。JISA理事会社・主要会員企業が対象 | 2026年6月末 | JISA「2026年6月期DI調査」 |
市場規模は月次の事業活動別売上であり、年度末の検収集中や企業間取引の重複があるため、12倍して最終需要の年間市場とみなすことはできない。平均年収は2025年6月の給与と原則2024年中の賞与等を組み合わせた算式による年収換算である。上位3社は、SI関連区分の国内売上の比較である。日立DSSの値は2025年度の公表区分によるもので、2026年度の組織変更後に組み替えた前年値は含まない。
AI・フィジカルAIの影響と経営の打ち手
AIは開発工数を減らすだけでなく、その削減利益を顧客とSIerのどちらが受け取るかを変える。経営上の焦点は、作業時間に比例する売上を、品質・運用責任・再利用できる業務資産への対価に移せるかである。フィジカルAIはSIer自身の事務作業への影響は小さい一方、製造・物流の顧客に対するITと設備制御の統合需要を広げる。
影響の全体像
バリューチェーンは、企画・要件定義 → 設計 → 開発・テスト → 移行・導入 → 運用・改善である。「段階」は公表資料で確認できる段階、「時期」は本格普及に関する、公開情報からの分析にもとづく見通しである。実証期間を終えても商用化が確認できない事例は「実証中」としている。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・要件定義 | 既存資料から改修要件・仕様案を作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 富士通「AIドリブン開発基盤」 |
| 設計 | 要件と設計の対応付け、設計書更新 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 富士通「AIドリブン開発基盤」 |
| 開発・テスト | 実装案、テスト、修正案を一連の作業として実行 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | NTTデータ「AI-Native開発」 |
| 移行・導入 | 工場・設備の動作を仮想環境で検証し、現場への適用を支援 | フィジカルAI | 実証中 | 3〜5年 | 日立「NVIDIAとのフィジカルAI協業」 |
| 運用・改善 | 資料作成の論点整理・構成案をAIが作り、BPOの制作工程へ渡す | 生成AI・AIエージェント | 実証中 | 2年以内 | NTTデータ「資料作成支援モデルの実証」 |
業務はどう変わるか
第一に、改修の単位が「工程別の人員配置」から「要件から検証までの一連の処理」に変わる。富士通は2026年1月から診療報酬改定対応に開発基盤を適用したと公表している。2024年度の法改正に伴うソフトウェア改修の実証実験では、約300件の変更案件のうち1案件で、従来3人月の改修期間が4時間に短縮したと、提供企業が公表している(富士通「AIドリブン開発基盤」)。これは全案件の平均や、企業全体の生産性を示す数値ではない。
適用しやすいのは仕様書・コード・試験結果を対応付けられる製品であり、顧客固有の暗黙の規則が多い案件では前処理が残る。効果は、顧客が受け入れた成果物一単位当たりの総原価で測る。
第二に、実装担当者はコードの入力から、変更範囲の指定とレビューへ移る。GitHubが2025年9月に一般提供を始めたcoding agentは、課題を割り当てると独自の開発環境で作業し、変更案をプルリクエストとして提示する仕組みである。OpenAIも、NTTデータグループで約9,000人がCodexを使い、5人で3日かかっていた障害分析を30分で終えた事例を公表している(提供企業の公表値)。国内ではNTTデータが、公共分野のWebアプリケーション構築で要件定義から総合試験までの1サイクルを1か月足らずで回したと公表しており、開発現場への適用はすでに始まっている(GitHub「Copilot coding agent一般提供」、OpenAI「NTTデータグループのCodex活用」、NTTデータ「AI-Native開発」)。
本番適用には権限、個人情報、既存機能への影響の検証が残る。NTTデータもガバナンスのホワイトペーパーを公表し、開発手順と責任の整理を扱っている(NTTデータ「AI-Native開発のガバナンス」)。
第三に、運用は手順の実行から例外判断と改善へ移る。NTTデータは、資料作成の論点整理・構成検討をAIが担い、BPOの制作工程へつなぐモデルを2026年4〜6月に実証した。実証期間は2026年6月末に終わったが、結果と商用化は確認日時点で公表されていない。IBMはEnterprise Advantageで既存環境を含む活用支援をサービス化した(NTTデータ「資料作成支援モデルの実証」、日本IBM「Enterprise Advantage発表」)。
運用では停止条件、例外を人へ戻す経路、変更履歴を管理し、対応範囲と復旧目標を定めた月額サービスへ移る余地がある。顧客の承認待ちや他社製品の障害まで無条件に成果保証すると、削減工数以上のリスクを負う。
第四に、フィジカルAIでは現場で安全に動くことが成果物になる。日立は2026年7月、NVIDIAとの協業で、デジタルツイン上の事前検証と、他社製を含む設備の統合制御をめざす方針を公表した。発表時点では技術検証の段階であり、実証成果や全面的な自律運転の導入済み事例は記載されていない。同日、富士通もファナック、安川電機、川崎重工業とNVIDIAの技術を取り入れたフィジカルAIの事業検討を始めると発表したが、開発・事業化の時期は示していない(日立「NVIDIAとのフィジカルAI協業」、富士通「ロボットメーカー3社とのフィジカルAI事業検討」)。
SIerの役割は受注・生産計画と設備、センサー、保全記録の連携である。実機の停止、通信断、誤認識を扱うため、文章生成より検証期間が長くなるとみられる。設備制御の実績がない企業には、機器メーカーとの協業が参入条件となる。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| NTTデータ | 日本 | AI-Native開発、AIエージェント | 公共分野の開発、業務処理の実証 | 展開済み。開発現場の取り組みを公表(NTTデータ「AI-Native開発」) |
| 富士通 | 日本 | Takane、AIドリブン開発基盤 | 既存パッケージの要件・設計・実装・試験 | 展開済み。診療報酬改定に適用(富士通「AIドリブン開発基盤」) |
| NEC | 日本 | cotomi Act(Web上の業務を自動実行するエージェント技術) | 業務ノウハウの抽出と業務手順の自動実行 | 展開済み。ソフトウェア・コンサルティング・運用保守と組み合わせて2026年1月から提供(NEC「cotomi Actを活用したソリューション」) |
| 日立製作所 | 日本 | HMAX、デジタルツイン | 設備・業務システムと現場動作の統合 | 提携・実証あり。NVIDIAとの協業(日立「NVIDIAとのフィジカルAI協業」) |
| マイクロソフト/GitHub | 米国 | GitHub Copilot、coding agent | 開発支援、変更案作成、レビュー連携 | 展開済み。NTTデータの国内活用事例(NTTデータ「AI-Native開発」) |
| IBM | 米国 | Consulting Advantage、Enterprise Advantage | 顧客環境での導入・統制の支援 | 展開済み。日本IBMがサービスを発表(日本IBM「Enterprise Advantage発表」) |
人材・収益・競争への影響
減少圧力が強いのは定型実装・反復試験であり、業務の明文化、移行設計、セキュリティ、生成物の評価の需要は増すとみられる。職種別の雇用減少率を推定できる公的データは確認できないため、作業の削減と人数の削減は分けて見る。
人月課金では請求時間が減れば売上も減る。固定価格では原価改善を取り込めるが、次回の価格競争、検証・推論費用を考慮すべきである。業務知識と検証データを合法的に再利用できる企業ほど優位に立ち、ツールの利用権だけでは差別化しにくいとみられる。
基盤ソフトウェア企業との競争でも、企業固有の仕様と運用・監査を統合する役割は残る。コードの参照権と学習・他顧客への再利用権は区別し、現場では人身・設備損害を想定した停止設計も必要である。
経営者が実施すべき対策
以下は、分析にもとづく提案であり、効果を保証するものではない。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 反復改修する既存製品を選び、要件・コード・試験結果を対応付ける | 共通 | 直ちに~半年 | 改修時の調査と手戻りの削減 | 利用権限、正しい仕様、過去障害の整理 |
| 高 | 工数削減と請求額減少を案件別に別々に試算する | 共通 | 次回見積もりから | 生産性改善による減収の見落としを防ぐ | 契約方式、単価、外注条件の把握 |
| 高 | 顧客と受入試験・承認者・変更履歴の保存を契約に明記する | 共通 | 新規契約・更新時 | 検収と責任分界の明確化 | 禁止操作、品質基準、再委託条件 |
| 高 | 協力会社を含む開発環境とレビュー手順を統一する | 大手 | 1年以内 | 工程間の品質差と情報流出の抑制 | 共通環境の費用負担、教育、アクセス管理 |
| 中 | 特定業務の移行・試験・運用を成果物単位で商品化する | 中堅・中小 | 1~2年 | 人数以外の価格根拠を持つ | 対象外作業と追加料金の定義 |
| 中 | 設備メーカーと停止試験・保守・事故時の分担を共同設計する | 大手 | 実証開始前 | 現場統合案件への参入 | 制御技術者、実機検証環境、責任分界 |
重要なのは三点である。単一改修の効果を全社に当てはめないこと、コード量と品質を分けて評価すること、仕様を決めてから開発を速めることである。受入までの日数、不具合、再作業、総原価は、同時に追う。
業界の定義と市場構造
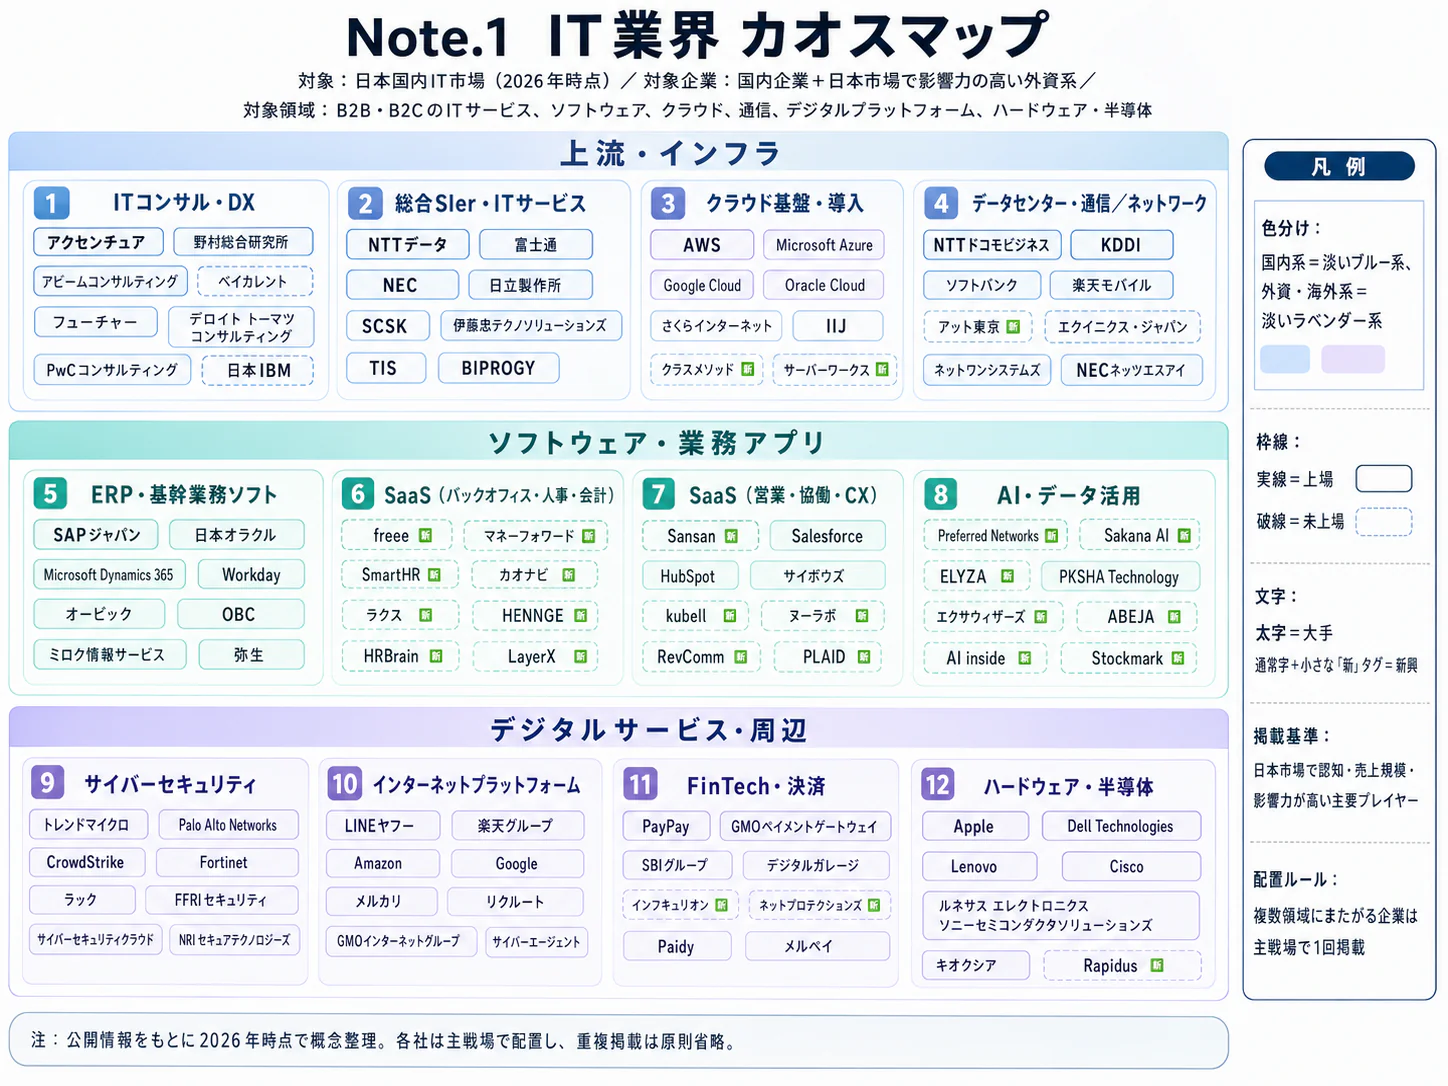
SIerとは、顧客の業務と複数の技術・製品を組み合わせ、利用可能な情報システムとして引き渡す企業群である。日本では、大手が顧客と直接契約し、その下で専門会社・開発会社が分担する供給構造が重要である。このため、単純なソフトウェア製造業としては捉えにくい。
範囲と統計の読み替え
本稿は業務コンサルティング、要件定義、受託開発、パッケージ導入、クラウド移行、システム運用・保守を対象とする。機器販売やデータセンターは統合サービスに伴う部分を含める一方、通信回線、消費者向けネットサービス、半導体製造、単独のSaaS提供を中心とする業態は隣接業界とする。人材提供は開発供給網として扱うが、「SES」という商慣行上の呼称を独立した法的契約類型とは扱わない。
公的統計にはSI以外のソフトウェア等が、大手の連結決算には国外事業・機器等が入り、範囲は一致しない。このため、連結売上を国内統計で割った市場シェアは、本稿では示さない。
| 観点 | 公開データで確認できる内訳・推移 | 読み方 |
|---|---|---|
| 国内需要の推移 | 情報サービス業の月平均売上は2020年2,204,485百万円、2023年2,626,274百万円、2024年2,797,055百万円、2025年3,080,513百万円(総務省「サービス産業動態統計・2026年7月」) | 年間合計ではなく月平均。過去値は公表資料の接続処理後の系列 |
| サービス構成 | JISA回答企業の情報サービス売上はSIサービス49.4%、ソフトウェア開発15.6%、ITアウトソーシング11.1%、ソフトプロダクト開発・販売5.0%、クラウド関連サービス3.5%、その他15.4%(残差の計算)(JISA「2025年版基本統計」) | 対象決算期2024年4月~2025年3月。SIサービスは一体で提供する機器等も含む |
| 企業の系統 | JISA回答300社中、独立系223社、コンピュータ・メーカー系18社、ユーザー系52社、その他7社(JISA「2025年版基本統計」) | 会員調査の構成であり、全国の企業構成比ではない |
階層構造と需要を動かす要因
メーカー系は機器・基盤、ユーザー系は親会社の業務知識、独立系は製品選択の柔軟性を出発点としてきた。現在の企業比較では、出自に加え、直接契約比率、顧客業種、共通サービスを確かめる。
供給は固定的な下請階層ではなく、同じ企業が元請と専門機能の提供者を兼ねる。クラウド企業との直接契約もあり、取引の位置は規模だけでなく、仕様決定と運用責任で変わる。
過去5年の売上増加を、価格と作業量に分けることはできない。ただし、基幹刷新・自治体標準化の需要と人員の制約は、同時に表れている。2025年の政府・IPA報告では、調査対象ユーザー企業の61%でレガシーシステムが残存している(経済産業省・IPA「レガシーシステムモダン化報告」)。
顧客と需要の特性
SIerの顧客が買うのは、開発作業に加え、業務を止めずにシステムを変える能力である。需要を見極めるには、投資予算の大きさに加え、仕様を決める人、移行を承認する人、稼働後の責任者がそろっているかを見る。
| 顧客層 | 購買の決め手 | 主な意思決定者 | 営業・提案上の論点 |
|---|---|---|---|
| 金融・保険 | 継続稼働、統制、既存業務との接続 | 業務部門、IT部門、リスク管理、経営 | 障害時の責任、移行リハーサル、監査証跡 |
| 製造 | 生産・販売・原価管理の整合、海外拠点との共通化 | 事業部、工場、IT部門、経営企画 | 標準化する業務と拠点固有業務の切り分け |
| 官公庁・自治体 | 制度適合、調達要件、移行期限、運用継続 | 原課、情報政策、調達・財政部門 | 標準仕様、データ移行、移行後の費用 |
| 流通・サービス | 店舗・決済・顧客情報の連携、繁忙期の安定 | 事業責任者、IT部門、財務 | 全店展開手順、既存端末、停止可能時間 |
| 中堅企業 | 予算内での導入、保守負担、担当者不足の補完 | 経営者、管理部門、兼務のIT担当 | パッケージに業務を合わせる範囲と支援費用 |
表は、公開情報からの分析である。業務部門の課題定義、IT部門の整合確認、財務・調達の審査を経ても、要件の確定と段階的な発注は続く。このため、最初の予算承認と最終受注は分けて見る。
価格への感応度も工程で異なる。標準的な機器・ライセンスや要員単価は比較されやすいが、移行失敗の損失が大きい案件では、既存業務への理解と障害対応体制が選定条件になる。乗り換え費用はソフトウェアの書き換えだけでなく、データの意味、周辺システムとの接続、運用手順を次の提供者へ移す費用である。
レガシー刷新の障害を扱った経済産業省・IPAの報告は、ユーザー側の主体的な関与や資産の可視化を重視している(経済産業省・IPA「レガシーシステムモダン化報告」)。したがって、顧客が要求を決められない案件に、受託側だけが納期と総額を約束する構造は見直しが必要である。初期段階の調査・要件整理を独立した契約とし、その後の本体開発と区分する提案が有効になる。
季節性は強い。情報サービス業の2026年売上は3月4,840,784百万円、4月2,785,829百万円だが、この差を需要の急減と読むことはできない(総務省「サービス産業動態統計・2026年7月」)。保守・制度対応は比較的継続する一方、新規事業や全社刷新は顧客の投資判断で延期され得る。月次売上に加え、受注、進捗、検収、入金を分けて見る。
人口減少は行政・店舗・事務の共同化を促す。自治体標準化でも運用負担の削減が目標であり、提案では、初期構築費に加え、移行後の費用も説明する(デジタル庁「自治体システム標準化」)。
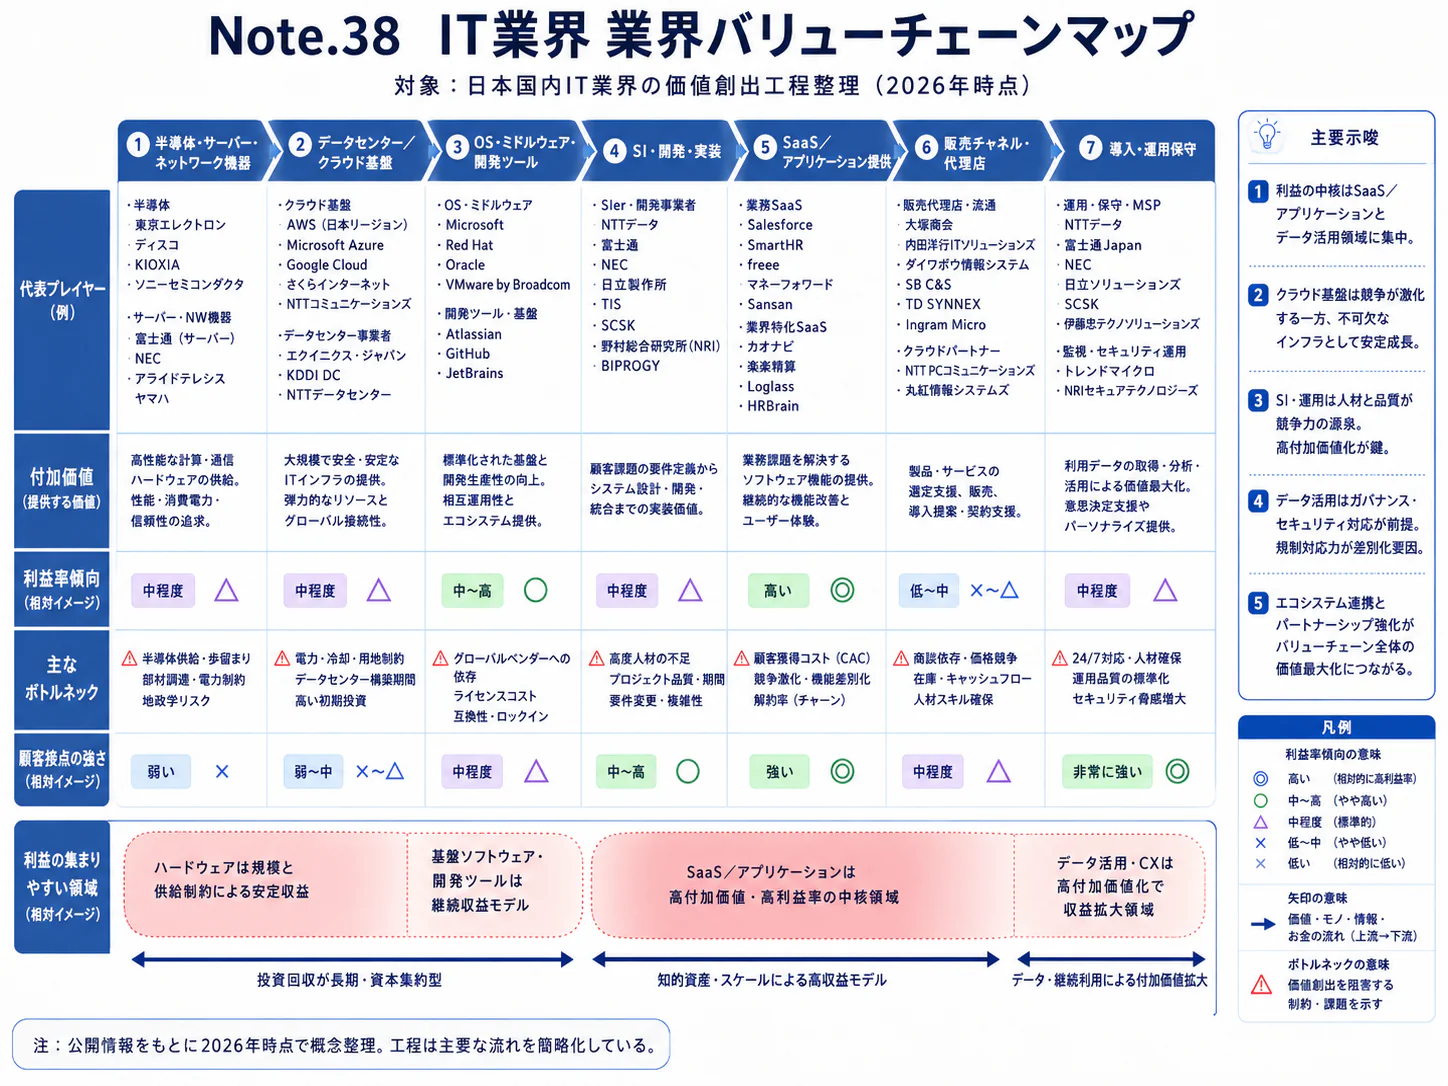
バリューチェーンと収益構造
利益を左右するのは工程の上流・下流という名称より、仕様変更、再利用、運用責任を誰が管理するかである。顧客と直接契約していても、変更を統制できなければ採算は悪化する。逆に専門会社でも、代替しにくい技術や共通資産を持てば価格の根拠を持てる。
| 工程 | 主な役割・担い手の例 | 付加価値の源泉 | 収益・損失の分かれ目 |
|---|---|---|---|
| 企画・要件定義 | 大手SIer、NRI等のコンサルティング機能、業務専門会社 | 経営課題を実装可能な要件に落とす | 意思決定者の参加、対象範囲の確定 |
| 設計 | NTTデータ・富士通・NEC等の設計部門、製品専門会社 | 業務・データ・基盤の整合 | 性能・安全・運用要件の見落とし防止 |
| 開発・テスト | 元請、独立系、協力会社、海外開発拠点 | 実装能力、試験資産、品質保証 | 外注単価、再作業、不具合の流出 |
| 移行・導入 | 元請と既存ベンダー、データ移行・基盤の専門会社 | 既存資産の理解、停止時間の管理 | リハーサル、データ品質、切戻し手順 |
| 運用・改善 | 大手・ユーザー系、運用専門会社 | 継続稼働、業務知識の蓄積、共通運用 | 契約更新、例外処理、設備・クラウド費用 |
工程と契約は分けて考える。請負・準委任は責任や義務の設計に関わる契約類型であり、人月・固定価格・月額は主として対価の決め方である。業務委託と派遣も指揮命令の関係が異なる。契約書の名称ではなく、実際の役割分担で確かめる(IPA「モデル取引・契約書第二版」、厚生労働省「労働者派遣・請負を適正に行うためのガイド」)。
どこで利益が出るか
公表決算から、要件定義・実装・運用それぞれの純粋な利益率を横断比較することはできない。2025年度の富士通サービスソリューションは調整後営業利益率15.4%、NECのITサービスは13.4%、日立DSSは調整後EBITA率15.3%であるが、製品構成、海外比率、調整項目が異なる(富士通「2025年度 決算概要」、NEC「2025年度 通期決算概要」、日立製作所「2025年度 決算説明会資料」)。これらの値は、「上流工程の相場」や個別案件の粗利益率とは別物である。
採算を説明する実務的な要因は、既存顧客での反復案件、共通部品の再利用、運用契約の継続、変更要求の有償化である。反対に、一括請負で未確定要件を抱えた案件や、既存システムの実態を調査せずに引き受けた移行案件では、売上規模と利益がずれることがある。ここで必要なのは、案件数の拡大より、受注審査と変更管理である。
コストと供給網
JISA調査の売上高外注費率33.54%は、協力会社の供給力と価格が経営に大きく影響することを示す。同調査の人件費率は27.34%であるが、有効回答企業が異なるため、両者を足した厳密な原価構成は、本稿では示さない(JISA「2025年版基本統計」)。外注費には受託先の人件費や利益が含まれ、全国企業の売上を合算すると取引段階による重複が発生する。
ソフトウェア開発のサービス価格は2026年8月に前年同月比2.5%上昇したが、すべての既存契約で同程度の価格改定ができたわけではない(日本銀行「企業向けサービス価格・2026年8月」)。新規案件の単価が上がっても、長期固定契約や再委託の価格改定時期がずれると採算は悪化する。協力会社への適切な価格協議と、顧客契約の見直しは、同時に進める。
供給網の主要リスクは、特定の熟練者、少数の協力会社、海外クラウド・基盤製品への依存である。輸送制約よりも、利用料金・ライセンス条件・サポート期限の変更が原価と納期に響く。自社で管理できない料金は契約上区分し、顧客が移行可能なデータ形式と運用文書を維持することが、長期契約の信頼につながる。
競争環境
日本のSI市場は、顧客接点と大型案件の遂行能力を持つ大手、業種・製品に強い専門会社、開発・運用の供給を担う企業が重なる構造である。全国の同一基準による上位社集中度は確認できず、「大手寡占」か「分散市場」かの一語では説明できない。
2021年には43,471の民営事業所があるが、規模別の全国企業分布をJISA会員調査から推定することはできない(総務省・経済産業省「令和3年経済センサス‐活動調査、第9-2表・全国」、JISA「2025年版基本統計」)。集中度には、元請・再委託間の重複を除いた最終支出の把握が必要である。
5つの競争要因
以下の強さと方向は、公表事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 国内大手に加え外資系が国内開発企業を買収し、顧客接点を拡充(アクセンチュア「ゆめみ買収」) | 強まる |
| 新規参入の脅威 | 中 | 個別機能では参入可能だが、大規模な既存資産の移行には業務理解と継続対応が必要(経済産業省・IPA「レガシーシステムモダン化報告」) | 強まる |
| 代替サービスの脅威 | 中 | 標準仕様・共通基盤への移行で個別開発の一部が共通化される(デジタル庁「自治体システム標準化」) | 強まる |
| 顧客の交渉力 | 中 | 大口発注の力と、既存システムからの移行負担が併存する(経済産業省・IPA「レガシーシステムモダン化報告」) | 強まる |
| 供給者の交渉力 | 強 | 雇用判断DI59.3ポイント、外注費率33.54%が人材・協力会社への依存を示す(JISA「2026年6月期DI調査」、JISA「2025年版基本統計」) | 変わらない |
顧客の交渉力は標準化が進む場合の見立てであり、短期の交代容易性を意味しない。供給者も一般要員と移行責任者では交渉力が異なる。
国内主要企業の違い
| 企業・系統の目安 | 規模:2025年度/2026年3月期 | 公開情報で確認できる事業・戦略の違い |
|---|---|---|
| NTTデータグループ・通信系 | 連結50,046億円、日本セグメント20,727億円 | 国内の公共・金融等と海外ITサービス・データセンターを持つ。連結売上にはデータセンター譲渡益1,295億円を含み、通常のサービス売上と区別が必要(NTTデータグループ「2025年度 決算説明資料」) |
| 富士通・メーカー系 | サービスソリューション23,469億円(うち国内17,717億円) | 国内サービス基盤を軸にUvanceとモダナイゼーションを展開。両者は会社独自の管理区分(富士通「2025年度 決算概要」) |
| NEC・メーカー系 | ITサービス25,089億円(うち国内IT 21,755億円) | 国内ITサービスとBluStellarを推進。ITサービス以外の通信・社会インフラ部門と区別する必要がある(NEC「2025年度 通期決算概要」) |
| 日立製作所・メーカー系 | DSS29,400億円(うち日本20,665億円) | 産業・社会インフラの業務知識とデジタルを組み合わせる。部門間売上込みの公表値(日立製作所「2025年度 決算説明会資料」) |
| TISI(旧TIS)・独立系 | 連結5,964.79億円(TIS時点) | 金融・産業分野の開発に加え、提供型サービスを持つ。2026年7月1日にインテックと合併し、商号をTISIに変更(TIS「2026年3月期 決算短信」、TISI「合併完了および商号変更」) |
| 野村総合研究所・ユーザー系の出自 | 連結8,147.08億円 | コンサルティングと金融・産業ITを併せ持つ。海外事業の損益は国内事業と分けて読む必要がある(野村総合研究所「2026年3月期 決算説明会資料」) |
| SCSK・商社系 | 連結7,803.26億円、ネットワンを含む(SCSK「2026年3月期 連結業績」) | 2027年4月1日にネットワンとの合併を予定し、セキュリティ事業を事業シナジーの中核に据える(SCSK「ネットワンシステムズとの合併に関するお知らせ」) |
企業の評価は、「ユーザー系だから親会社向けのみ」「独立系だから下請中心」といった系統ではなく、顧客別売上と直接契約で行う。
再編と成功の条件
直近3年では、NTTデータグループが2025年9月26日、SCSKが2026年3月12日に上場廃止となり、アクセンチュアは2025年にゆめみの買収を完了した(NTTデータ「株主・投資家情報」、SCSK「上場廃止のお知らせ」、アクセンチュア「ゆめみ買収」)。資本関係の変化だけで契約統合や効率改善が実現したとは判断できない。
成功条件の第一は、NTTデータの国内事業やNRIの業務別サービスにみられる顧客接点である。第二は、富士通やNECのサービス体系のように、案件の知識を反復提供する仕組みである(NTTデータグループ「2025年度 決算説明資料」、野村総合研究所「2026年3月期 決算説明会資料」、富士通「2025年度 決算概要」、NEC「2025年度 通期決算概要」)。
第三は大型案件の移行・採算管理、第四は外部製品を含む運用体制である。買収でも、顧客の仕様決定と障害時の対応を誰が担い、その関係を引き継げるかが重要である。
海外の動向と主要企業
海外との競争は、低価格の開発要員だけでなく、業務設計から継続運用までを国際的に提供する能力を巡る競争である。日本企業の海外展開も、現地売上を増やす段階から、顧客管理・品質・収益管理を統合できるかを問われる段階にある。
世界市場の構造
SIerと同じ範囲の世界・地域別市場の公的統計は確認できないため、本稿では日本の世界シェアも示さない。各国でソフトウェア・通信・機器等の含め方が異なり、以下の企業売上も世界市場の代用にはならない。
アクセンチュアの2026年度売上は米州US$36.55 billion、欧州・中東・アフリカUS$26.96 billion、アジア太平洋US$10.68 billionで、現地通貨ベースの伸びは4%、4%、8%である(アクセンチュア「FY2026決算」)。同社内の地域差であり、市場全体の伸びではない。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| アクセンチュア | アイルランド | US$74.18 billion、2026年8月期(アクセンチュア「FY2026決算」) | コンサルティングと運用受託を世界展開 | 2025年にゆめみの買収を完了(アクセンチュア「ゆめみ買収」) | 国内で企画・開発・運用を提供し、買収で開発機能を拡充 |
| TCS | インド | US$30,017 million、2026年3月期(TCS「FY2026決算」) | 大規模な開発・運用と海外拠点を使う提供体制 | FY2026の新規契約獲得総額US$40.7 billion。売上とは異なる指標(TCS「FY2026決算」) | 日本TCSはTCS66%、三菱商事34%の出資(日本TCS「会社概要」) |
| インフォシス | インド | US$20,158 million、2026年3月期(インフォシス「FY2026決算」) | 業務アプリケーション刷新、運用、BPM | 2025年に三菱重工のHIPUSへの出資参加を発表(インフォシス「HIPUSへの三菱重工参加」) | HIPUS等を通じ調達業務・業務改革にも関与 |
| IBM | 米国 | Consulting部門US$21,055 million、2025年12月期(IBM「2025年通期決算」) | ハイブリッドクラウドを含む業務・技術統合 | 同部門の年間売上は前年比2%増、為替一定では横ばい。ソフトウェア・基盤部門と区別(IBM「2025年通期決算」) | 日本IBMがコンサルティング・システム構築等を提供(日本IBM「Enterprise Advantage発表」) |
| キャップジェミニ | フランス | €22,465 million、2025年12月期(キャップジェミニ「2025年通期決算」) | ITサービスとエンジニアリング、業務運用 | 2025年10月にWNSの買収を完了(キャップジェミニ「WNSの買収完了」) | 日本法人キャップジェミニ株式会社(2013年に事業開始)を通じサービスを展開(キャップジェミニ「日本のサイト」) |
通貨は各社の開示通貨であり、円換算した値ではない。全社売上と部門売上が混在するため、専業SIの順位は判断できない。
日本企業の位置と国内への波及
NTTデータグループの2025年度海外セグメント売上は30,092億円であり、国内外の事業基盤を持つ。ただし、消去前の部門売上を連結売上で割った厳密な海外比率は、本稿では示さない(NTTデータグループ「2025年度 決算説明資料」)。富士通のサービスソリューションでは、総売上23,469億円と国内17,717億円の差額から、海外分は5,752億円、24.5%と計算できる(富士通「2025年度 決算概要」)。これは同部門の区分による値であり、富士通全社の海外比率ではない。
NRIは2026年3月期に海外事業の減損損失計上を公表した(NRI「減損損失計上のお知らせ」)。海外展開全般の成否は断定できないが、買収後の顧客維持・採算の検証が必要である。
今後2〜3年は、ゆめみ買収やHIPUSへの参加のように、国内接点と海外の提供体制を組み合わせる提携が重要になるとみられる(アクセンチュア「ゆめみ買収」、インフォシス「HIPUSへの三菱重工参加」)。中堅企業も国内移行・規制対応を担う提携先になり得る。
外部環境と制度の変化
2026〜2030年の受注と原価を動かすのは、更新期限、サプライチェーンの統制、クラウド移行の条件である。制度による需要増と、SIer自身が負う対応費用は、同時に評価する。以下の影響評価は、公開情報からの分析であり、法令、政策予定、企業の保守方針を区別している。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 取引規律 | 日本 | 中小受託取引適正化法(取適法)。協議を適切に行わない一方的な代金決定の禁止等 | 2026年1月1日施行 | 大:価格協議には追い風、発注管理には負担 | 公正取引委員会「中小受託取引適正化法関係」 |
| 行政システム | 日本 | 自治体の標準準拠システム移行。特定移行支援システムは個別期限を設定 | 原則期限2026年3月31日、対象案件は2026年度以降も継続 | 大:移行・運用需要に追い風、供給制約は向かい風 | デジタル庁「自治体システム標準化」 |
| 調達・安全 | 日本 | サプライチェーンのセキュリティ対策評価制度、★3・★4の運用開始を目指す | 2026年度末頃予定。具体日は未確定 | 大:支援サービスには追い風、受託側にも対応費用 | 経済産業省「SCS評価制度構築方針」 |
| 製品安全 | EU | サイバーレジリエンス法。脆弱性等の報告、デジタル製品の安全要件 | 報告義務2026年9月11日、原則全面適用2027年12月11日 | 大:輸出製品の継続対応需要と責任が増加 | 欧州委員会「CRA implementation」 |
| データ・クラウド | EU | Data Actに基づくクラウド等の切替料金撤廃 | 原則適用2025年9月12日、切替料金撤廃2027年1月12日 | 中:移行支援に追い風、囲い込みには向かい風 | 欧州委員会「Data Act explained」 |
| 製品保守方針 | 世界 | SAP Business Suite 7の標準保守と任意延長保守の期限 | 標準保守2027年12月31日、任意延長2030年12月31日 | 大:基幹刷新に追い風、要員の集中には注意 | SAP「Business Suite 7の2030年以降の対応」 |
取適法は委託内容・規模要件等で適用が決まり、全SI契約に適用されるわけではない。元請は協力会社との価格協議の記録・手順を整える必要がある(公正取引委員会「取適法の概要」)。顧客の価格改定・入金との時期のずれは運転資金にも影響する。
自治体移行では、期限の到来と需要の消滅は別である。2026年3月末時点で、対象34,366システムのうち10,013システム、29.1%が特定移行支援システムである(デジタル庁「自治体システム標準化」)。ただし、全自治体が一律に2030年度まで延期されたのではない。移行計画と支援は、案件ごとに必要である。
EU規制の義務は、国内SIerごとに異なる。CRAの対象製品、Data Actの対象サービスとの関係を確かめる。切替料金撤廃も、SIerの改修・移行作業の無料化を意味しない(欧州委員会「CRA implementation」、欧州委員会「Data Act explained」)。
SAPの2031〜2033年の移行措置には対象条件があり、全利用者の保守延長ではない(SAP「Business Suite 7の2030年以降の対応」)。2026年10月13日の追記では、追加の前提条件を満たせば移行措置の契約を2035年12月31日まで続けられるとした(SAP「ERP移行オプション」)。データ整理・標準化・要員確保は、期限から逆算して計画する。
人口減少には共同利用と運用簡素化で対応する。脱炭素・資源循環では、旧設備の停止、不要環境の廃止、機器の再利用を案件に含める提案が考えられる。費用や排出量が減るかは、クラウド移行の有無ではなく、利用実態に基づく比較で判断する。
人材と生産性
人材不足は続くが、経営課題は単なる採用人数ではなく、案件を完了させる専門家の不足である。売上を従業員数で割った指標だけでは、外注や機器再販の影響が大きく、生産性の実態を捉えられない。
JISAの2026年6月末の雇用判断DIは59.3ポイントであり、不足感はなお強い(JISA「2026年6月期DI調査」)。ただし大手・主要会員の判断を示す調査であり、職種別の求人倍率や全国の不足人数ではない。自治体標準化の遅れにも開発・移行資源の逼迫が挙げられており、需要があっても短期に供給を増やせないことが確認できる(デジタル庁「自治体システム標準化」)。
確保する対象は、業務・技術の設計者、移行責任者、複数社を調整する管理者、セキュリティ・運用の専門家である。データ品質の判定や合意形成には、資格に加え、ユーザー側を含めた専門性が要る(経済産業省・IPA「レガシーシステムモダン化報告」)。
賃金構造基本統計調査から算出した年収換算は669万5,400円である(厚生労働省「2025年賃金構造基本統計・産業中分類」)。これは情報サービス業全体の一般労働者の平均であり、SIerの中途採用提示額、若手の給与、管理職の報酬を表すものではない。企業規模・年齢・職種の構成が違うため、個社給与をこの値だけで高低評価すべきではない。
JISAの2026年度調査では、賃金改定が確定した55社の賃上げ率は単純平均4.22%である(JISA「2026年度 賃金改定・採用計画アンケート結果」)。会員の回答値であり全国平均ではないが、原価上昇への対応は続いている。給与を増やすときは、無償の追加対応を残さず、単価・案件構成・再作業もあわせて見直す。
JISA調査の1人当たり売上は3,815万円であるが、これは付加価値生産性ではない(JISA「2025年版基本統計」)。外注比率を上げれば、同じ最終成果でも社内従業員当たりの売上は増え得るため、海外企業との単純比較には向かない。同一範囲・同一年の付加価値額と労働投入をそろえた比較は確認できないため、本稿では国際的な生産性の順位は示さない。
人材制度では、IPAが2027年度からの新試験制度への移行を予定している(IPA「試験制度の見直しについて」)。企業は、資格手当の改定に加え、設計・移行・運用を担えるかを配置基準に反映する。働き方では、顧客の承認待ちや夜間移行を個人の残業で吸収する運営を改める。交代要員、移行日程、緊急対応範囲は、受注時点で確保する。
2030年に向けたシナリオ
2030年の業界は、更新需要の有無より、その需要を実行可能な案件に変えられるかに左右される。分析の軸は、「顧客が業務の標準化・刷新を決める速度」と「供給側が共通サービスと継続運用へ移行する度合い」という二つの不確実性である。以下は市場規模の予測ではなく、経営計画の条件を点検するためのシナリオである。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 段階的な更新が続く | 個別開発と共通サービスが併存し、移行・保守が長期間並行する | 顧客は更新するが一度に全社標準化せず、提供側も既存契約を段階的に変更 | 基本シナリオ。制度対応と既存資産の制約が並存するため最も想定しやすい |
| 標準化とサービス化が進む | 共通基盤の上で業種別機能を提供し、継続運用の収益比率が高まる | 顧客が固有業務を絞り、提供側が再利用資産・共通運用・移行手順に投資 | 上振れシナリオ。業種・顧客群ごとに成立し、業界全体で一斉には進みにくい |
| 更新が滞り保守負担が残る | 需要はあるが移行が進まず、旧環境の維持費と専門人材の負担が増す | 意思決定の遅れ、予算制約、移行責任者不足が重なる | 下振れシナリオ。特定顧客・地域では十分に起こり得る |
基本シナリオは、レガシー残存と自治体移行の継続をもとにしたものである(経済産業省・IPA「レガシーシステムモダン化報告」、デジタル庁「自治体システム標準化」)。標準化が進む場合は、個別実装から移行・連携・運用へ需要が移る。
下振れ時は保守売上が残っても人材が旧環境に固定され、中期競争力が低下し得る。上振れ時も共通サービスの拡大前に開発・移行費用が発生するため、売上成長と資金需要は分けて見る。
| 先行指標 | 確認する統計・発表 | 経営上の読み方 |
|---|---|---|
| 売上の伸びとサービス価格 | 総務省の月次売上、日本銀行の価格指数(総務省「サービス産業動態統計・2026年7月」、日本銀行「企業向けサービス価格・2026年8月」) | 名目成長を価格上昇だけで説明しない。両系列の対象差にも注意 |
| 人員の不足感 | JISAの四半期雇用判断DI(JISA「2026年6月期DI調査」) | 受注拡大と人員制約がどちらに動くかを確認 |
| 自治体の移行進捗 | デジタル庁・総務省の標準化関連公表(デジタル庁「自治体システム標準化」) | 移行需要の後ずれと運用移管の進行を分ける |
| 案件の現金化 | 主要企業の決算における受注、契約資産、営業キャッシュフロー | 売上増に対して検収・回収が遅れていないかを見る |
| サービス化の進展 | 各社の運用・サービス区分と利益の開示 | 社名変更や分類変更による見かけの増加を除く |
業界横断で定義が統一された「サービス化率」は存在を確認できない。社内計画では、繰り返し販売できる機能、契約更新、追加開発を要する範囲を自社で定義し、その定義を固定して追跡する。
経営・企画部門への示唆
SIerの今後を分けるのは受注量よりも、AIで減る工数を誰の利益にするかと、多重請負の中でどの責任に対価を得るかである(分析)。以下は、公開情報からの分析にもとづく提案である。
立場別の戦略の選択肢
大手(顧客と直接契約する総合系の元請):成長の中心は、個別開発から再利用できるサービス区分へ移りつつある。富士通のUvanceは7,093億円(前年比47%増)、NECのBluStellarは7,050億円(同30%増)で、それぞれ属する区分(富士通のサービスソリューション4.5%増、NECの国内IT1.9%増)より速く伸びた(富士通「2025年度 決算概要」、NEC「2025年度 通期決算概要」)。いずれも各社独自の区分で、相互には比べられない。一方、AIは人月で積み上げた売上を直接減らす。NTTデータは公共分野の開発で、要件定義から総合試験までの1サイクルを1か月足らずで回したとする(NTTデータ「AI-Native開発」)。分析では、大手の選択肢は、改修・移行を成果物や件数単位の料金に変えて削減分を利益に残すか、削減分を値下げに回して受注量を取るかである。この二つは、顧客群ごとに使い分けることになる。経済産業省の報告は、大手が従来のSIビジネスを従来の手法で続ける限り多重請負構造から脱却できないとする(経済産業省・IPA「レガシーシステムモダン化報告」)。外注費が売上高の33.54%を占める構造(JISA回答企業)では、AIの効果を元請の工程の外へ広げる前提は、協力会社を含めて開発環境とレビュー手順をそろえることだとみられる。
中堅・中小(独立系・ユーザー系の専門会社、二次請け以降の開発会社):JISA回答300社のうち223社が独立系で、売上高に占める同業者向けは7.0%である(JISA「2025年版基本統計」)。会員調査の値で、全国の下請比率ではない。前述の報告は、多重請負を支える中小ベンダーに、受け身の人月ビジネスから価値提供型への転換を求めている。2026年1月施行の取適法は、対象取引で協議を適切に行わない一方的な代金決定を禁じ(公正取引委員会「中小受託取引適正化法関係」)、ソフトウェア開発の価格は前年同月比2.5%上がった(日本銀行「企業向けサービス価格・2026年8月」)。ただしJISA会員の賃上げ率は4.22%で、価格の伸びを上回る(JISA「2026年度 賃金改定・採用計画アンケート結果」)。分析では、賃上げ分を単価の改定だけで吸収するのは難しい。AIで短縮した工程を成果物単位で見積もるか、移行・試験など元請が内製しにくい工程に絞る方が、交渉力を持てるとみられる。自治体の特定移行支援システムでは、事業者のSEリソースの逼迫が遅延の要因の一つに挙げられており(デジタル庁「自治体システム標準化」)、移行要員を出せることは元請との交渉材料になる。
新規参入を考える企業(外資系のコンサルティング・ITサービス企業、設備メーカー、事業会社):入り方は、国内開発会社の買収、顧客企業との合弁、設備側からの協業に分かれる。アクセンチュアは約400人のゆめみを買収し、インフォシスは調達業務の合弁HIPUSに三菱重工の出資を受け入れた(アクセンチュア「ゆめみ買収」、インフォシス「HIPUSへの三菱重工参加」)。フィジカルAIでは、日立が他社製を含む設備の統合制御をNVIDIAと検証し、富士通はファナック・安川電機・川崎重工業と事業検討を始めた(日立「NVIDIAとのフィジカルAI協業」、富士通「ロボットメーカー3社とのフィジカルAI事業検討」)。移行責任の重い基幹刷新や自治体標準化に正面から入るより、デジタル製品の開発、調達などの業務単位、設備との接続といった、既存SIerの体制が薄い領域から入る方が現実的と考えられる。
通説と異なる見方
第一に、国内は「NTTデータの独走」ではない。 NTTデータグループの連結売上5兆46億円には海外セグメントの3兆92億円が含まれ、SI関連区分の国内売上では、NEC(国内IT)2兆1,755億円、NTTデータ(日本セグメント)2兆727億円、日立(DSSの日本)2兆665億円が並ぶ(NTTデータグループ「2025年度 決算説明資料」、NEC「2025年度 通期決算概要」、日立製作所「2025年度 決算説明会資料」)。区分の定義が異なるため、順位は目安である。それでも、大型案件の価格は1社では決まらず、顧客は複数の大手を比べられるとみられる。
第二に、人手不足感は1年前より弱い。 JISAの雇用判断DIは2025年6月末の63.6から2026年6月末の59.3へ下がった(JISA「2026年6月期DI調査」)。一方、情報サービス業の2026年7月の売上は前年同月比8.2%増である(総務省「サービス産業動態統計・2026年7月」)。不足超は続くが、分析では、採用できる人数を前提に受注を積む計画より、1人当たりで引き受けられる範囲を広げる計画の方が実態に近い。
第三に、標準化は保守の継続を約束しない。 自治体の標準準拠システムは、2026年3月末で29.1%が特定移行支援システムとして移行が後ずれした一方、移行完了後の運用経費を2018年度比で少なくとも3割削減する目標がある(デジタル庁「自治体システム標準化」)。後ずれは需要の延長に見えるが、移行後は、同じ体制を張り付ける保守契約が縮むと考えられる。その前提で、要員の次の配置先を先に決めることが打ち手になる。
公開情報ではわからないこと
- 契約形態別の売上と採算:大手もSI関連はセグメント単位でしか開示せず、準委任(人月)、一括請負、月額サービスの構成と利益率は分からない。主要顧客の情報システム部門・調達部門へのインタビューと、協力会社へのアンケートで、契約形態ごとの単価と改定の実績を確かめる。
- 多重請負の階層と単価差:二次・三次請けの比率や階層ごとの単価は、会員調査からは分からない。中小開発会社へのアンケートと、元請の購買部門への価格協議の記録に関するヒアリングで確かめる。
- AIで減った工数の分配:公表された効果は単一案件の値が多く、削減分が値下げ、利益、再投資のどれに回ったかは開示されない。発注者へのアンケートで見積額と工期の変化を、開発現場のタイムスタディで確認・修正の時間を確かめる。
- 提携・買収で確かめる論点:買収先の顧客別売上と契約残高、プロジェクト責任者への依存、協力会社の継続条件は決算資料に表れない。NRIは豪州・北米の子会社で、のれん等の減損損失969億円を計上する見込みを公表した(NRI「減損損失計上のお知らせ」)。データルームで顧客別契約と案件別採算を、キーパーソンと主要顧客への面談で関係の引継ぎを確かめる。
出典
本文では数値の定義と対象範囲をそろえ、一次資料に直接リンクした。以下は使用資料の一覧であり、継続更新ページで公表日を確認できないものは、その旨と参照日を記載している。
- 総務省「サービス産業動態統計調査 2026年7月分(速報)」(2026年9月24日)
- JISA「2025年版情報サービス産業基本統計調査」(2026年4月30日公表、5月20日更新)
- JISA「情報サービス業動向調査・2026年6月期」(2026年7月30日)
- NTTデータグループ「株主・投資家情報」(継続更新ページ、公表日記載なし、2026年10月21日確認)
- SCSK「当社株式の上場廃止に関するお知らせ」(2026年3月11日)
- アクセンチュア「Accenture to Acquire Yumemi to Accelerate the Launch of Innovative and Influential Digital Products」(2025年5月8日。2025年5月30日に買収完了の注記)
- デジタル庁「地方公共団体の基幹業務システムの統一・標準化」(2026年9月30日更新、2026年10月21日確認)
- SAP「Planning Beyond 2030: What SAP Business Suite 7 and SAP NetWeaver Customers Using Third-Party Databases or Java Need to Know」(2026年10月7日)
- SAP「Navigating Your RISE with SAP Journey: Updates for SAP ERP, Private Edition, Transition Option」(2025年8月4日、2026年10月13日追記)
- 経済産業省「サプライチェーン強化に向けたセキュリティ対策評価制度の制度構築方針を公表しました」(2026年3月27日)
- 富士通「AIドリブン開発基盤を開発し、運用開始」(2026年2月17日)
- 日立製作所「日立とNVIDIA、フィジカルAIの統合制御による、現場全体の自律化とHMAXの進化に向けて協業」(2026年7月16日)
- 富士通「富士通が、ファナック、安川電機、川崎重工業の各社と、NVIDIAの技術を取り入れたフィジカルAIの社会実装に向けた事業検討を開始」(2026年7月16日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査、事業所に関する集計、第9-2表・全国」(2021年6月1日現在)
- 日本銀行「企業向けサービス価格指数 2026年8月速報」(2026年9月28日)
- 日立製作所「2025年度 決算説明会資料」(2026年4月27日)
- NEC「2025年度(26年3月期) 通期決算概要」(2026年4月28日)
- 富士通「2025年度 決算概要」(2026年4月28日)
- NTTデータ「AI-Native開発で広がるSIerの可能性」(2026年5月28日)
- NTTデータ「AIとBPOを組み合わせた資料作成支援モデルの実証を開始」(2026年3月31日)
- GitHub「Copilot coding agent is now generally available」(2025年9月25日)
- OpenAI「NTT DATA Group cuts incident analysis to 30 minutes with Codex」(2026年7月22日)
- NTTデータグループ「AI時代の商用システム開発における責任とガバナンスを体系化したホワイトペーパーを公開」(2026年3月26日)
- 日本IBM「Enterprise Advantageサービスを発表」(2026年1月26日)
- NEC「企業ノウハウをAIエージェントで自動抽出・組織資産化し、デジタル業務の自動化を実現するソリューションの提供を開始」(2025年12月3日)
- 経済産業省・IPA「レガシーシステムモダン化委員会 総括レポート」(2025年5月28日)
- IPA「情報システム・モデル取引・契約書(第二版)」(2020年12月22日公表、2026年9月11日更新)
- 厚生労働省「「労働者派遣・請負を適正に行うためのガイド」について」(公表日記載なし、2026年10月21日確認)
- NTTデータグループ「2025年度 決算説明資料」(2026年5月8日)
- TIS(現TISI)「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月8日)
- TISI「TISとインテックの合併完了および商号変更に関するお知らせ」(2026年7月1日)
- 野村総合研究所「2026年3月期 決算説明会資料」(2026年4月24日)
- SCSK「2026年3月期 連結業績」(2026年5月1日)
- SCSK「SCSKとネットワンシステムズの合併に関するお知らせ」(2026年3月25日)
- アクセンチュア「Fourth Quarter and Full-Year Fiscal 2026 Results」(2026年10月1日)
- TCS「Financial Results Q4 FY2026」(2026年4月9日)
- 日本TCS「会社概要」(公表日記載なし、2026年10月21日確認)
- インフォシス「FY2026 IFRS USD Earnings Release」(2026年4月23日)
- インフォシス「Mitsubishi Heavy Industries Joins Infosys Joint Venture in Japan, HIPUS」(2025年4月17日)
- IBM「Fourth-Quarter and Full-Year 2025 Results」(2026年1月28日)
- キャップジェミニ「FY 2025 Results」(2026年2月13日)
- キャップジェミニ「WNSの買収完了」(日本語版2025年10月30日)
- キャップジェミニ「Capgemini Japan」(公表日記載なし、2026年10月21日確認)
- 野村総合研究所「通期業績予想の修正、減損損失の計上及び個別決算における関係会社株式評価損の計上に関するお知らせ」(2026年4月23日)
- 公正取引委員会「取適法の概要」(公表日記載なし、2026年10月21日確認)
- 公正取引委員会「中小受託取引適正化法関係」(公表日記載なし、2026年10月21日確認)
- 欧州委員会「Cyber Resilience Act implementation」(2026年7月27日更新、2026年10月21日確認)
- 欧州委員会「Data Act explained」(2025年12月15日更新、2026年10月21日確認)
- JISA「2026年度 賃金改定・採用計画アンケート結果」(2026年5月28日)
- IPA「試験制度の見直しについて」(ページの更新日記載なし、2026年10月21日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
