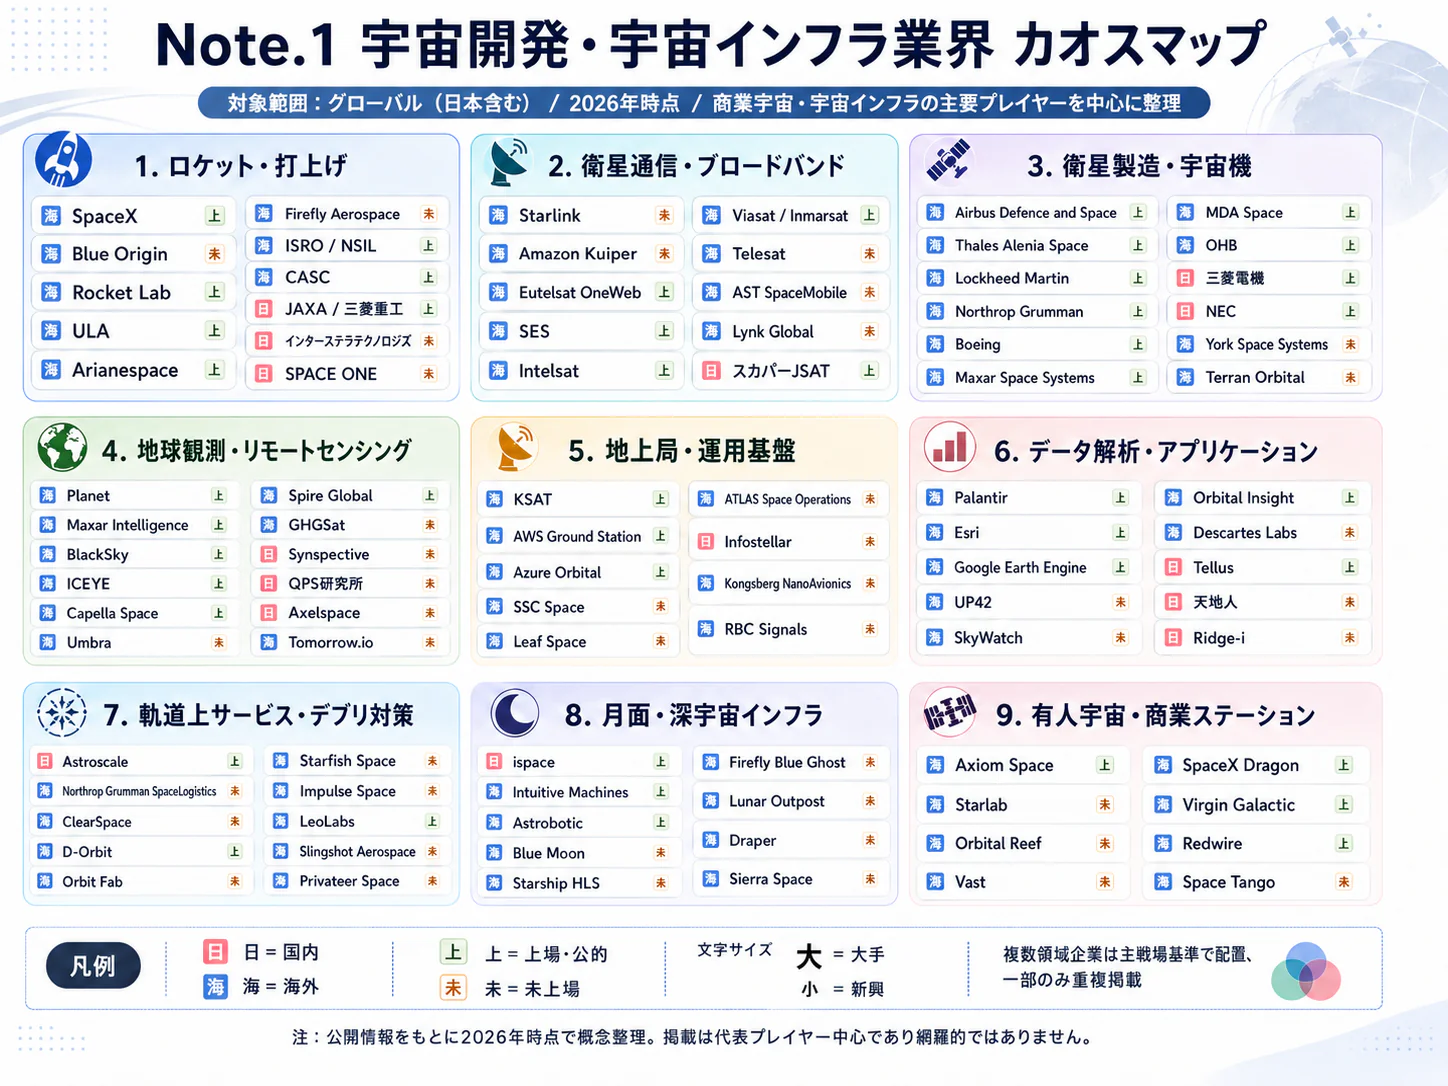
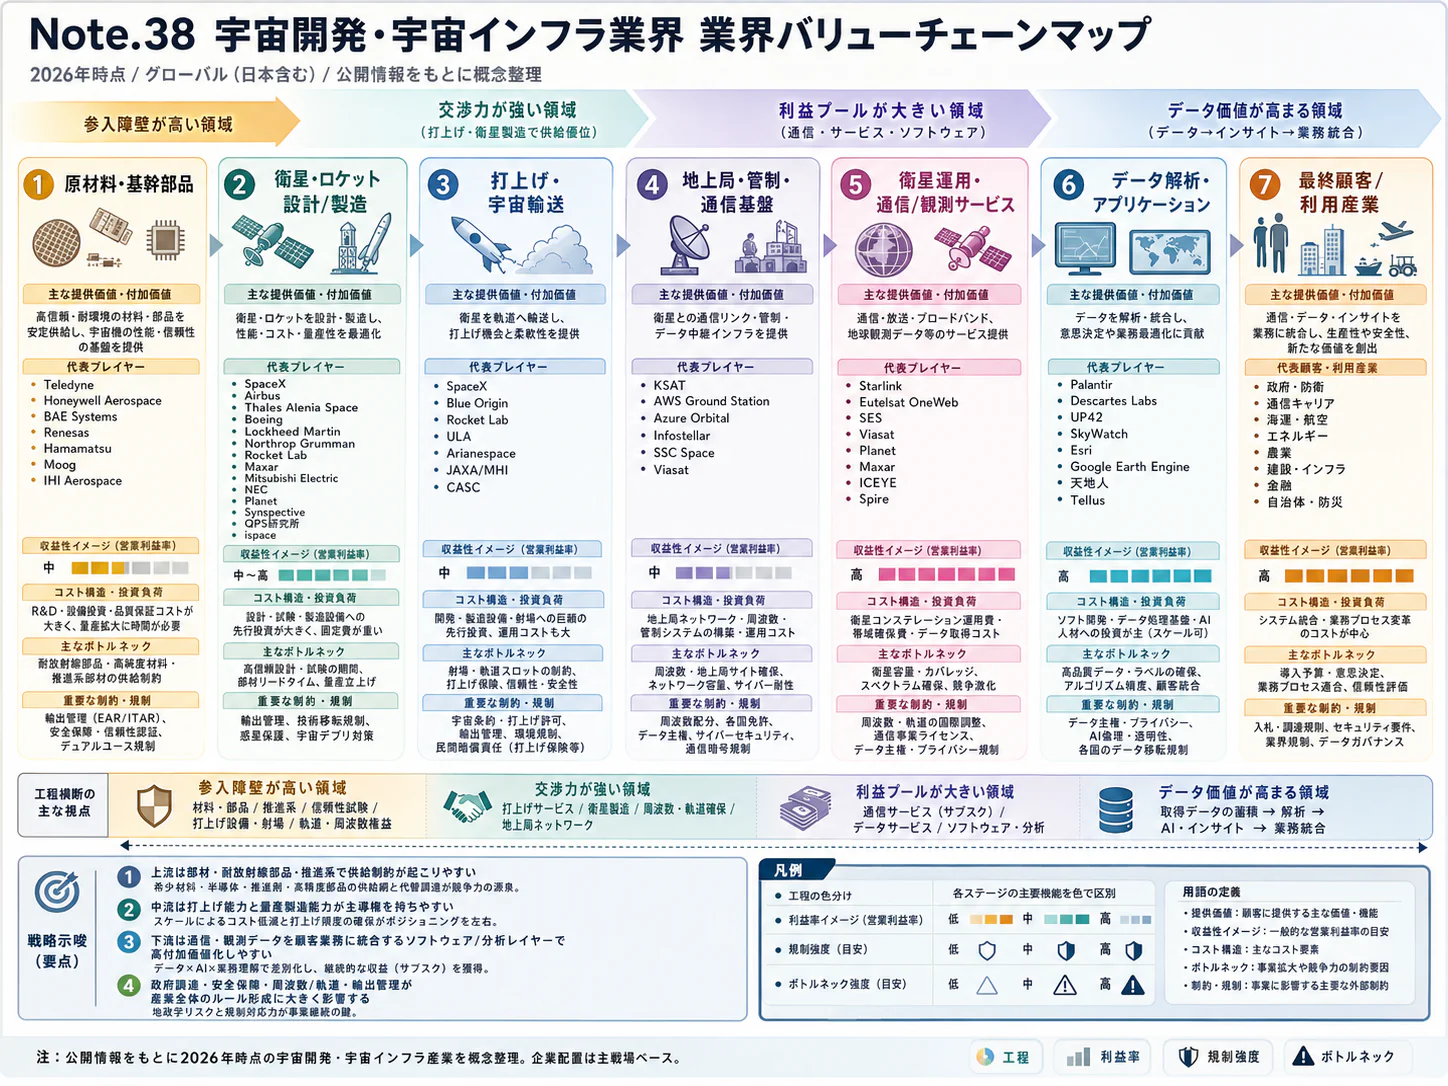
エグゼクティブサマリー
この業界は、宇宙へ運ぶ能力と軌道上で働く機体を、少量の個別開発から反復供給へ移す過程にある産業である。2026年11月時点の経営課題は、増える衛星需要を、継続受注、予定どおりの引渡し、開発費の回収へ結び付けることである。
要点
- 国内市場は拡大期待と統計上の断層を分けて読む。 2024年度の宇宙機器関連売上高は3,839.50億円である。地上施設・ソフトウェアも含み、2019年度からの年平均+3.17%は調査見直しを含む参考比較である。(日本航空宇宙工業会「宇宙機器産業実態調査」)
- 機数増と売上増は同義ではない。 SIAによる2025年の世界市場推計は衛星製造204億米ドル、商用打ち上げ124億米ドルである。打ち上げられた商用製造衛星は4,434機、前年比+65%だが、製造収入の伸びは小さく、用途・大きさ・調達形態まで見る。(SIA「2026年衛星産業報告」)
- 競争は完成機の性能から供給の反復性へ広がる。 H3は2026年10月にMMX打ち上げに成功した。一方、日本の運用会社は欧米製品・輸送を採用し、欧州では2027年の稼働を目指す宇宙事業統合が覚書段階にある。国内需要の増加を国内企業の取り分と同一視できない。(内閣府「H3・MMX打上げ」、スカパーJSAT「次世代衛星打上げ契約」、エアバス・レオナルド・タレス「宇宙事業統合の覚書」)
- 政策資金と制度変更は発注への転換が焦点である。 2026年度の宇宙関係当初予算は4,967億円だが、製造・輸送だけの発注額ではない。宇宙活動法等の改正は公布と施行を分け、EU Space Actは審議中の法案として扱う。(内閣府「2027年度宇宙予算要求」、内閣府「宇宙活動法等改正」、欧州委員会「EU Space Act」)
- AIの短期効果は設計・試験の周辺業務にある。 文書探索や異常候補の絞り込みを優先し、安全承認の責任は明確に残す。投資判断では、既存ロボットの実用例と、自律的な衛星組立の実証を分けて見る。(NEC「宇宙船開発へのAI導入」、DLR公開論文「AI-enabled Factory」)
経営・企画部門への示唆
- 官需の中身の変化に合わせる。 国内需要の72%は公的機関向けで、JAXA向けが減り、JAXA以外の官公庁向けが増えた。発注者ごとの要求と調達方式に合わせて、自社で維持する設計・試験能力を選び直す。
- 機数・回数と採算を分けて読む。 衛星の機数増は製造売上の増加と一致せず、打ち上げ回数の多い事業者でも次世代機の開発で営業損失となる。投資審査は引渡し機数、後続発注、開発費の回収を一組で見る。
- 参入は工程単位で考える。 完成機の開発に限らず、試験、部品の代替認定、製造記録など既存メーカーの再作業を減らす工程から入る。資金計画は、失敗後の原因究明と再飛行までの期間を支えられる規模にする。
業界データまとめ
国内の基礎資料は日本航空宇宙工業会の宇宙機器産業実態調査である。地上施設・ソフトウェアも含むため、本稿の対象より広い。調査見直しによる断層にも気をつける。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内企業の宇宙機器関連売上高3,839.50億円。地上施設・ソフトウェアを含む回答企業合計。最終需要額ではない | 2024年度 | 日本航空宇宙工業会「令和7年度 宇宙機器産業実態調査報告書」概要(表1) |
| 市場の伸び | 同系列の2019年度3,284.88億円から2024年度3,839.50億円への5年間の年平均成長率+3.17%(計算)。調査内容変更を含む参考比較 | 2019~2024年度 | 日本航空宇宙工業会「令和7年度 宇宙機器産業実態調査報告書」概要(表1) |
| 事業者数 | 318事業所(参考値)。経済センサスの細分類「他に分類されない輸送用機械器具製造業」の全事業所。この分類はロケット・人工衛星・宇宙船の製造を含むが、荷車・そり等も含む。事業所は主な製品で分類されるため、宇宙機器を作る事業所でも他分類に属するものがある | 2021年6月1日 | 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業(産業編)第1表」 総務省「日本標準産業分類(2013年10月改定)細分類3199」 |
| 従業者数 | 7,511人。全項目回答企業の宇宙機器関連従業員。地上施設等を含み全国総数ではない | 2025年3月末(2024年度末) | 日本航空宇宙工業会「令和7年度 宇宙機器産業実態調査報告書」概要(総括、表8.2) |
| 平均年収 | 631.22万円(計算)。中分類「輸送用機械器具製造業」、一般労働者、男女計、企業規模計10人以上。きまって支給する現金給与額40.60万円×12+年間賞与その他特別給与額144.02万円。自動車等を含み宇宙専業の平均ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」(E31シート) |
| 世界市場 | 世界の衛星製造売上高204億米ドル、商用打ち上げ売上高124億米ドル。SIAの業界推計であり、両者は別市場として表示 | 2025年 | 米国衛星産業協会(SIA)「2026 State of the Satellite Industry Report」公表資料 |
| 商用製造衛星の年間打ち上げ数 | 世界4,434機、前年比+65%。打ち上げられた商用製造衛星の数であり、工場の年間完成数ではない | 2025年 | 米国衛星産業協会(SIA)「2026 State of the Satellite Industry Report」公表資料 |
| 宇宙機器産業の設備投資額 | 207億円。全項目回答企業の宇宙機器関連設備投資であり、売上高の集計母集団とは異なる | 2024年度 | 日本航空宇宙工業会「令和7年度 宇宙機器産業実態調査報告書」概要(総括) |
| 宇宙関係当初予算 | 日本4,967億円。宇宙利用・運用等を含む政府全体の当初予算であり、製造・打ち上げへの発注額ではない | 2026年度 | 内閣府「令和9年度概算要求における宇宙関係予算」(前年度比較欄) |
事業者数の318事業所の従業者数は9,556人であり、工業会調査の7,511人とは対象が異なるため、両者を合算・比較しない。2023年度は欠測、2024年度は調査見直し後のため、成長率には定義・回答企業の変化が含まれ得る。従業者数・設備投資額と売上高は集計母集団が異なり、労働生産性や投資率を計算できない。年収は調査年の月額給与と前年の賞与を組み合わせた年換算指標である。
AI・フィジカルAIの影響と経営の打ち手
この業界で先に収益へ効くのは、設計資料の探索、試験異常の絞り込み、製造記録の整合確認である。生成AIに設計承認や打ち上げ判断を任せる段階ではない。フィジカルAIも、機体全体を自律的に組み立てる用途と、既存の自動化設備を分けて見る。
対象工程と影響の全体像
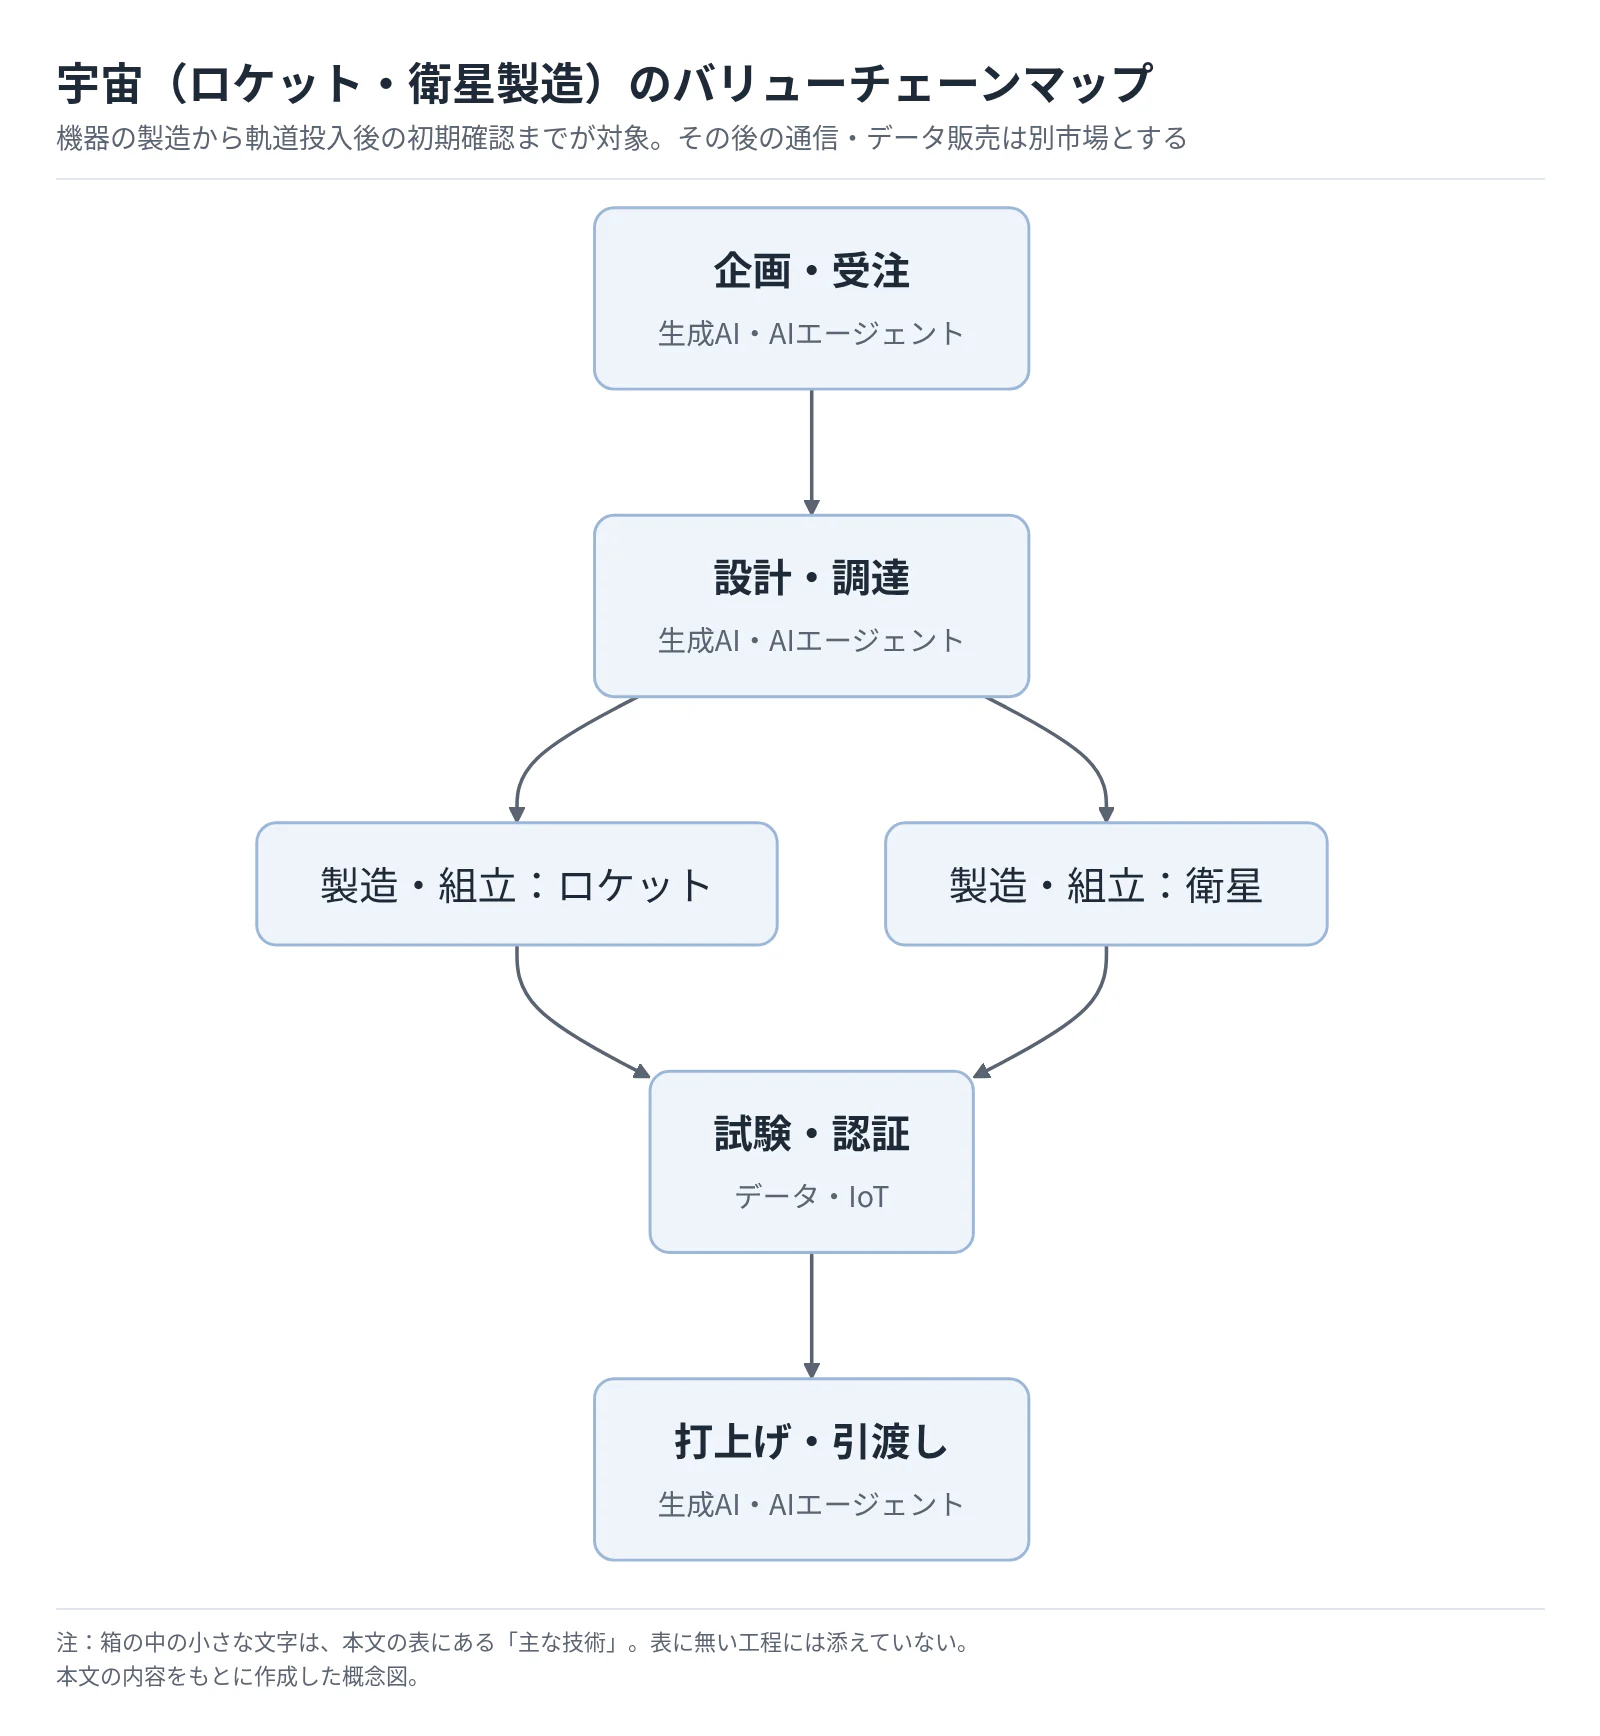
本稿のバリューチェーンマップは次のとおりである。機器の製造から軌道投入後の初期確認までを対象とし、その後の通信・データ販売は別市場とする。
 タップすると拡大して見られます
次表の段階は公表された事例の到達点、時期は2026年11月を起点とする、公開情報からの分析にもとづく普及見通しである。「データ・IoT」にはセンサーデータの機械学習分析を含めるが、生成AIや現実の動作を制御するフィジカルAIとは区別する。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・受注 | 過去ミッション・要求文書から設計候補を作成 | 生成AI・AIエージェント | 実証中 | 2年以内 | ESAの設計支援・Text-to-CAD概念実証。ESA「生成設計の概念実証」 |
| 設計・調達 | 衛星技術資産を参照したアプリケーション開発 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | NECは実証計画を公表、軌道上での有効性確認は今後。NEC「実証衛星搭載機器の設計完了」 |
| 製造・組立 | 工程データの電子化、ロボット工程との接続 | データ・IoT | 実用(導入事例あり) | 2年以内 | 欧州の衛星工場・組立ロボット。タレス・アレーニア「新工場開所」、タレス・アレーニア「製造のデジタル化」 |
| 製造・組立 | 視覚・力覚に基づく部品確認、動作修正、異常時の人への引継ぎ | フィジカルAI | 実証中 | 3〜5年 | DLR等による小型衛星のロボット組立研究。地上研究段階。DLR公開論文「AI-enabled Factory」 |
| 試験・認証 | 大量の試験信号から異常候補を抽出 | データ・IoT | 実用(導入事例あり) | 2年以内 | NECとロッキード・マーティンのT-TAURI活用。NEC「宇宙船開発へのAI導入」、ロッキード・マーティン「NECとのAI活用」 |
| 打上げ・引渡し | 引渡し記録と試験結果を照合する支援エージェント | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 設計支援の延長という分析。打ち上げ承認の自動化事例は未確認。ESA「生成設計の概念実証」 |
業務はどう変わるか
第一は、設計者が文書を探す仕事から、提示された根拠を審査する仕事への変化である。 ESAのプロジェクトでは、自然言語からCADモデルを作る仕組みや、既存情報を検索して生成に利用する仕組みを概念実証した。これは宇宙機の認定済み設計を自動生成するサービスではなく、設計候補の作成支援である。(ESA「生成設計の概念実証」)
導入対象は、衛星バスの標準仕様、部品の使用実績、変更要求の影響調査などに区切る。要求番号、図面版、試験証拠を一組として検索させれば、探索と検証を接続できる。古い機体の承認条件を無条件で新型機へ流用させないことが重要である。
第二は、衛星ソフトウェア開発における知識再利用である。 NECは2026年3月、蓄積してきた衛星技術資産と生成AIを連携させる開発手法の実証計画を公表した。搭載機器の設計完了と、生成AI手法の実証成功は別の事実であり、後者を導入効果として計上してはならない。(NEC「実証衛星搭載機器の設計完了」)
短期の対象は、要求文書、試験ケース案、インターフェース仕様の照合とみられる。生成コードも、人のレビュー、再現試験、構成管理を通す。生成量を増やすだけでは、審査待ちや再試験が増え得る。
第三は、試験データの総当たり確認から、異常候補の優先審査への変化である。 NECとロッキード・マーティンは、宇宙船の設計・製造・試験に異常予兆検知を適用し、オリオンの試験データ(約15万個のセンサー)で検証したと両社がそれぞれ公表している。NECの別の事例紹介では、原因特定を30日から3日に短縮できるとしている。ただし、これは提供企業の公表値であり、衛星の開発期間全体が同じ割合で短縮することを示すものではない。(NEC「宇宙船開発へのAI導入」、ロッキード・マーティン「NECとのAI活用」、NEC「衛星の環境試験と分析」)
重大不具合の実例が少なく、センサーや試験条件の変更で過去の正常モデルが使えなくなるため、誤検知と見逃しは別々に管理する。担当者が候補の採否と理由を記録し、次の審査に残す運用が欠かせない。
第四は、組立の自動化から、ばらつきに対処する自律化への変化である。 タレス・アレーニア・スペースは組立ロボットや協働ロボットの導入を公表しているが、その存在だけでフィジカルAIの実用化とは判定できない。一方、DLR等の研究は、画像・電気的な異常検出、力覚計測、動作学習、人による遠隔介入を組み合わせた衛星組立を扱っており、こちらはフィジカルAIの実証に相当する。(タレス・アレーニア「製造のデジタル化」、DLR公開論文「AI-enabled Factory」)
小型衛星は部品・作業姿勢を共通化するほど自動化投資を回収しやすい。少数の大型機では段取り変更と接触損傷が制約となるため、反復頻度が高く、検査結果を自動記録できる工程を優先する。
AI・ロボットの主要プレイヤー
日本での展開は、以下に示した用途に限る。「未展開」は、国内での当該導入・提携が確認できないことを表し、企業の日本事業そのものが存在しないとの意味ではない。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| NEC | 日本 | インバリアント分析、衛星技術資産と生成AIの連携 | 試験異常の検出、衛星開発支援 | 提携・実証あり。衛星試験への適用を推進、生成AIは実証計画。NEC「衛星の環境試験と分析」、NEC「実証衛星搭載機器の設計完了」 |
| ロッキード・マーティン | 米国 | T-TAURI | 宇宙機製造・試験のデータ分析 | 提携・実証あり。NECとの共同開発。国内工場での稼働を意味しない。ロッキード・マーティン「NECとのAI活用」、NEC「宇宙船開発へのAI導入」 |
| タレス・アレーニア・スペース | フランス | SAPHIR、CRATOS等 | 衛星組立のロボット化、工程データ統合 | 未展開。当該生産設備の国内事例未確認。欧州工場での実用例。タレス・アレーニア「製造のデジタル化」 |
| アプライド・データ・サイエンス・パートナーズ(ADSP) | 英国 | 生成AI設計支援、Text-to-CAD | ESA案件で衛星通信システム設計を概念実証(Reflex Aerospace、Anywaves、グラスゴー大学と参加) | 未展開。当該用途の国内事例未確認。ESA「生成設計の概念実証」 |
人材・収益・競争への影響
減少が見込まれるのは転記、仕様探索、定型ログ確認の工数である。要求と試験証拠の対応付け、異常の最終判定、モデルの適用範囲を決める業務は増える。これは公開情報からの分析にもとづく見通しであり、雇用純減を示す業界統計は確認できない。
設計工数が減っても、独立検証とデータ整備が増えれば初期案件の利益は改善しない。標準設計、承認済み部品表、故障履歴を複数機へ横展開できる企業ほど、投資を反復回収しやすいと考えられる。
競争上の価値は、汎用モデルだけでなく、設計変更と不具合の因果関係を追跡できる製造・試験データにある。元請けが下請けから記録だけを回収し、改善成果を還元しなければ、供給網全体のデータ品質は上がりにくい。共同利用する範囲、顧客秘密、輸出対象となり得る技術情報、学習への二次利用を契約で分けておく。
経営者が実施すべき対策
次表は、公表事例をもとにした分析にもとづく提案であり、効果は保証値ではない。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 要求番号・部品番号・図面版・試験結果を結ぶ検索基盤を作る | 共通 | 直ちに着手 | 検索と変更影響調査の短縮 | 正式版の指定、アクセス権、顧客別の分離 |
| 高 | 既存の異常解析に検知支援を並行導入する | 大手 | 1年以内 | 試験設備の占有長期化を抑制 | 人の判定との比較、誤検知・見逃しの測定 |
| 高 | 生成物を設計審査に入れる条件を定める | 共通 | 導入前 | 誤った根拠の設計混入を防ぐ | 承認者、参照文書、モデル版、再現ログ |
| 高 | 部品検査の画像と判定根拠を納品物にする | 中堅・中小 | 1〜2年 | 品質説明力と再受注機会の向上 | 撮影条件、検査基準、記録の顧客間分離 |
| 中 | 同型衛星の反復工程で認識・動作補正を実証する | 大手 | 2〜3年 | 組立ばらつきと再作業の削減 | 模擬品、停止条件、人の介入手順 |
| 中 | 効果を文書生成量ではなく再試験・審査待ち時間で測る | 共通 | 初期案件から | 局所最適による納期悪化を回避 | 導入前の作業時間、欠陥流出率の記録 |
注意点は三つである。通常の自動化までフィジカルAIと呼ぶこと、未承認資料を検索対象に混在させること、短縮工数だけを測り品質保証負荷を見落とすことである。安全に関わる承認者と判断根拠は必ず記録する。
業界の定義と市場構造
本稿は、宇宙への輸送手段と宇宙機の供給を担う製造・打ち上げ市場を扱う。衛星通信や衛星画像の販売は重要な需要源であるが、そのサービス収入を製造市場に含めると、事業機会を大幅に過大評価する。
対象はロケット・エンジン、衛星バス・搭載機器、組立・環境試験、打ち上げ輸送である。探査機製造は共通の供給基盤として扱い、通信・画像販売、軌道上サービス、宇宙旅行、月面事業の運営は含めない。地上設備も打ち上げ・試験に関係する範囲に限る。
国内の内訳と統計上の境界
| 分野 | 2022年度売上高 | 2024年度売上高 | 本稿との関係 |
|---|---|---|---|
| 飛翔体 | 3,050.78億円 | 2,605.23億円 | ロケット、衛星等。打ち上げ輸送サービスを含み最も近い区分 |
| 地上施設 | 380.81億円 | 279.95億円 | 試験・追跡設備などを含む隣接領域 |
| ソフトウェア | 548.89億円 | 954.32億円 | ソフトウェア開発とデータ処理・解析。衛星データ処理など本稿対象外を含み、対象だけを抽出できない |
| 合計 | 3,980.48億円 | 3,839.50億円 | 集計範囲変更に注意。2023年度の値はない |
出典は日本航空宇宙工業会の同一表であり、前年との比較ではない。総売上高には中間取引が含まれるため、完成衛星と購入部品の売上を合わせた企業活動の規模として読む。(日本航空宇宙工業会「宇宙機器産業実態調査」)
大型・長寿命機の個別開発市場と、小型機の反復製造市場では採算構造が異なる。前者の購買条件は個別の性能保証と設計審査、後者の量産条件は共通設計、部品供給、試験設備の回転である。売上高だけでは後続受注と固定費回収の確度を評価できない。
過去5年の変化を説明する需要側の要因は、衛星群を組み合わせるコンステレーションの拡大、政府による宇宙基盤整備、既存機の更新である。世界では2025年に打ち上げられた商用製造衛星が4,434機へ増えた一方、衛星製造売上高の伸びは小さかったとSIAは報告している。機数の増加と金額の増加を同じものと捉えることはできない。(SIA「2026年衛星産業報告」)
供給側では、量産を前提とした工場整備と、標準バスを外部調達する事業形態が現れている。NECの2026年公表の実証衛星が米エイペックスの既存バスを採用したことは、国内メーカーであってもすべてを内製するとは限らない具体例である。(NEC「実証衛星搭載機器の設計完了」)
日本の商用需要も国内製造へ自動的には流れない。スカパーJSATは欧州製の次世代衛星と米国の打ち上げを採用している。(スカパーJSAT「次世代衛星打上げ契約」)顧客所在地より、実際の発注先を追う。
顧客と需要の特性
顧客が購入するのは機体単体ではなく、必要な時期に必要な軌道で使える能力である。機体価格が低くても、納期遅延、軌道投入条件、初期不具合の対応によって、顧客側の総費用は増える。
| 顧客層 | 主な購入対象 | 購買の決め手 | 意思決定の中心 |
|---|---|---|---|
| 官公庁・JAXA等 | 基幹ロケット、測位・観測・科学衛星、実証機 | 任務達成、国内供給基盤、信頼性、予算執行条件 | 事業担当、技術審査、調達、予算部門 |
| 商用衛星運用会社 | 大型衛星、更新機、打ち上げ | 総保有費用、稼働開始時期、容量・寿命、保証条件 | 技術、運用、財務、経営会議 |
| 小型衛星・コンステレーション事業者 | 標準バス、部品、相乗り・専用打ち上げ | 反復調達価格、軌道・時期の自由度、資金負担 | 開発責任者、運用責任者、財務責任者 |
| 大学・研究機関、機器メーカー | 実証衛星、搭載枠、試験サービス | 実証機会、予算適合、運用支援 | 研究代表者、共同研究先、調達部門 |
上表は公表案件を基にした典型例であり、個社の権限規程を確認したものではない。スカパーJSAT、QPS研究所、アクセルスペースの案件は、大型機更新、輸送枠確保、機器実証という需要の違いを示す。(スカパーJSAT「次世代衛星打上げ契約」、QPS研究所「H3打上げ契約」、アクセルスペース「初回実証計画」)
購買は要求定義、資金確保、機体・輸送手段の選定、仕様確定、設計審査、製造・試験、受入れへ進む。NASAも衛星の統合・放出機構と打ち上げ選択を一体で整理しており、輸送条件を後回しにすると取付け部や試験の手戻りにつながる。(NASA「小型衛星の統合・打上げ」)
乗り換え費用は契約の前後で大きく異なる。構想段階では海外を含めて比較できるが、設計が固まると、別のロケットや衛星バスへの変更には適合確認、追加試験、書類更新が伴う。このため供給者には継続受注の機会がある一方、顧客には初期の選定時点で代替手段を設計しておく価値がある。
季節性は一般消費財の繁閑とは異なり、政府の予算周期、顧客の運用開始期限、射場の利用調整、天候によって生じる。景気後退の影響も一様ではなく、公的な基盤整備需要と、資金調達に依存する民間の衛星群計画は分けて見る。分析では、営業管理上は契約総額より「資金が確保された発注」と「後続オプション」を区分することが重要である。
衛星需要は人口そのものより、衛星群の構成、更新周期、政策目的に左右される。顧客の用途拡大が追加機の購入を伴うか、既存機の能力配分変更で済むかを見極める。
バリューチェーンと収益構造
利益を左右するのは、受注単価だけでなく、開発費の負担者、設計変更の有償化、試験のやり直し、引渡しまでの資金負担である。国内大手の公開区分では宇宙製造だけの利益を十分に分離できず、「ロケットと衛星のどちらが高収益か」を一律に結論付けることはできない。
| 工程 | 役割・主な担い手 | 付加価値の源泉 | 利益・資金繰りを左右する点 |
|---|---|---|---|
| 企画・受注 | 政府・運用会社、三菱重工、三菱電機、NEC等 | ミッションを実現可能な要求へ落とす | 仕様確定前の費用、開発費負担、追加発注条件 |
| 設計・調達 | システムメーカー、IHI系、搭載機器・部品企業 | 設計資産、宇宙使用実績、代替部品の認定 | 長納期品、先行発注、設計変更、為替 |
| 製造・組立 | 大手製造拠点、小型衛星・ロケット企業 | 工程安定性、再現性、構成管理 | 稼働率、歩留まり、仕掛品、再作業 |
| 試験・認証 | メーカー試験部門、試験設備事業者、関係当局 | 合否判断の証拠、設備・審査対応能力 | 試験待ち、故障解析、再認定の負担 |
| 打上げ・引渡し | 三菱重工、国内外の打ち上げ事業者 | 軌道投入、日程調整、初期確認 | 延期・中断、保管、保険、受入れ条件 |
担い手の例は各社公表資料による。費用負担は案件別の確認事項である。(三菱重工「ユーテルサットとの合意」、IHIエアロスペース「イプシロン打上げサービス」、NEC「衛星の環境試験と分析」)
開発利益と反復製造利益を分ける
初号機の設計・解析・治具・試験開発費は、後続機への再利用で分散できる。顧客ごとの要求変更が多ければ個別開発費が残るため、共通化率は部品点数に加え、承認済み試験・文書の再利用で測る。
ロケット・ラボの2025年通期売上高は6億179.9万米ドル、売上総利益は2億718.1万米ドルである一方、研究開発費等を控除した営業損失は2億2,883.8万米ドルであった。売上総利益率は34.4%(計算)であるが、打ち上げと宇宙システムを含む連結値であり、個別ロケットの利益率ではない。成長投資前の粗利と、開発を継続できる全社収益は分けて評価する。(ロケット・ラボ「2025年決算」)
MDAスペースの2025年連結売上総利益率は25.1%だが、ロボティクスや地理情報も含む。企業間の優劣には使わず、開発段階、売上認識、研究開発費、内外製比率を合わせて比べる。(MDAスペース「2025年決算」)
コストと資金回収
スペースXのFalcon 9は主要部分を再飛行させる方式を実用化している。再使用は高価な機体部分の費用を複数便へ分散するが、回収・点検・整備と射場の固定費は残る。国内事業者の採算評価でも、再使用の可否だけでなく、実際の便数と再飛行までの日数を組み合わせて見る。(スペースX「Form S-1(登録届出書)」)
材料・人件費・エネルギーの比重を業界横断で比較できる公表値は確認できない。設計、品質保証、試験設備、射場準備の固定的費用を負担するため、調達量だけでなく、同じ設備で処理する機数が単価を左右する。
価格転嫁は固定価格か変更契約が可能か、輸入品・延期の負担者が誰かによる。先行購入と受入れ後の入金が重なると、受注増が資金を圧迫する。利益とともに、前払、完成、受入れ、入金の時点を管理する。
供給網の制約
認定済み部品は、代替品が物理的に購入できるだけでは置き換えられない。国内生産へ切り替える場合も、性能確認、環境試験、品質記録の再整備が必要となる。NECの衛星試験に関する公開説明は、機器単体から完成衛星まで、複数段階の検証を経ることを示している。(NEC「衛星の環境試験と分析」)
供給途絶には在庫と代替認定を並行して備える。特殊部品のほか、輸送治具、保管、射場搬送、試験設備故障時の代替先も対象である。共同試験設備や予備品の取り決めは、完成機内製より小さい投資で供給を安定させ得る。
競争環境
日本では、基幹ロケット・大型衛星の既存企業と、商用量産を目指す新興企業の競争条件が異なる。売上規模を並べるだけでは、開発リスク、官需への依存、海外との競争を読み違える。
集中と競争の単位
主要な担い手はH3の三菱重工、大型衛星・探査機の三菱電機・NEC、推進系のIHIグループである。宇宙単独売上高の比較可能な開示がないため、上位3社集中度は本稿では示さない。
競争の単位は官需・民需、個別開発・標準品、専用便・相乗りで異なる。H3のMMX打ち上げとQPS研究所の相乗り契約は、同じ機体が政策目的と商用需要へ対応する例である。(内閣府「H3・MMX打上げ」、QPS研究所「H3打上げ契約」)
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 商用調達では欧米企業も選択肢。日本の運用会社による海外製衛星・海外打ち上げの採用実績がある。スカパーJSAT「次世代衛星打上げ契約」 | 強まる |
| 新規参入の脅威 | 中 | 資金調達と製造業からの支援が参入を後押しするが、軌道投入実績と継続運航が障壁。インターステラ「シリーズF調達」、スペースワン「3号機打上げ結果」 | 強まる |
| 買い手の交渉力 | 強 | 大口の政府・衛星群運用者が仕様と調達量を左右する。複数年契約が供給側の投資前提となる。三菱重工「ユーテルサットとの合意」、MDAスペース「2025年決算」 | 強まる |
| 売り手の交渉力 | 強 | 認定済み部品・統合試験能力は短期代替が難しく、機器から完成機まで検証が必要。NEC「衛星の環境試験と分析」 | 変わらない |
| 代替手段の脅威 | 中 | 小型専用打ち上げに対し、大型機の相乗りが代替。地上サービスとの競合は用途によって異なる。NASA「小型衛星の統合・打上げ」 | 強まる |
強さ・方向は、公開情報からの分析である。政策目的を持つ官需と世界市場で競う商用案件を、同じ値下げ前提で評価してはならない。
国内主要企業の比較
| 企業 | 事業の位置・規模の見方 | 公表された強み・資産 | 戦略・直近の動き |
|---|---|---|---|
| 三菱重工 | 基幹ロケット・輸送サービス。宇宙単独売上は本稿で分離できず | H3の製造・打ち上げ、国内外顧客との契約 | ユーテルサット向け複数打ち上げ、国内小型衛星の相乗り需要。三菱重工「ユーテルサットとの合意」、QPS研究所「H3打上げ契約」 |
| IHI/IHIエアロスペース | 推進系・固体ロケット。航空・防衛を含む売上を流用しない | ロケット用機器とイプシロン系統の経験 | イプシロンSの打ち上げサービスを計画。JAXAは2026年2月、第2段に強化型イプシロンのモータを転用する「Block 1」へ計画を見直し、実証機の打ち上げを2026年度に目標とした。公表日程を運航実績と混同しない。IHIエアロスペース「イプシロン打上げサービス」、JAXA「イプシロンSロケットの開発状況について」 |
| 三菱電機 | 大型衛星、観測・測位・探査機 | 衛星システム統合、製造・試験施設 | 新衛星生産棟で並行生産能力を10機から18機へ増強すると公表。年間納入実績とは別指標。三菱電機「宇宙事業」 |
| NEC | 衛星・探査機、搭載機器、統合試験 | 自社の衛星試験設備と搭載機器技術 | 光通信技術の実証衛星で海外標準バスを採用。NEC「衛星の環境試験と分析」、NEC「実証衛星搭載機器の設計完了」 |
| スペースワン | 小型ロケット・専用射場 | カイロス、スペースポート紀伊 | 2026年3月の3号機は飛行中断。継続的な輸送実績の確立が課題。スペースワン「3号機打上げ結果」 |
| インターステラテクノロジズ | 小型ロケットZEROの開発 | 製造業企業との資本・業務連携 | 2026年1月、シリーズF総額201億円の調達完了。株式と融資の合計。インターステラ「シリーズF調達」 |
| アクセルスペース | 小型衛星開発・製造のAxelLiner | GRUS-3向けに開発した汎用衛星バス、機器の軌道上実証機会 | 2026年9月、同年7月に打ち上げたGRUS-3の7機中4機で高速通信系の不具合を公表し、開発プロセスを見直す。10月にAxelLiner Laboratoryの初回実証ミッションを公表。画像販売事業は本稿対象外。アクセルスペース「GRUS-3の不具合」、アクセルスペース「初回実証計画」 |
再編・参入と成功の鍵
異業種参入では、インターステラテクノロジズがウーブン・バイ・トヨタをリード投資家とする調達と、トヨタ自動車等とのものづくりの業務提携を公表した。調達資金はZERO初号機の開発と商用化に向けた製造体制の強化に充てるとしている。(インターステラ「シリーズF調達」)輸送の確定需要は、別に確かめる。
成功条件の第一は、実績の蓄積と不具合からの復帰能力である。H3は2025年12月の8号機の失敗後に原因究明が行われ、2026年6月12日に6号機、10月20日に10号機(MMX)の打ち上げに成功した。衛星でも、アクセルスペースが2026年7月に打ち上げたGRUS-3の7機中4機で高速通信系の不具合が生じ、開発プロセスの見直しを公表している。企業評価では、成功回数だけでなく、不具合の是正、次号機への反映、顧客日程への影響を確かめる。(JAXA「H3ロケット8号機打上げ失敗の原因究明に係る報告書」、内閣府「H3・MMX打上げ」、アクセルスペース「GRUS-3の不具合」)
第二は、後続機で回収できる標準設計である。アクセルスペースの汎用衛星バス開発とNECの海外標準バス採用は、内製範囲の拡大以外にも納期を改善する選択肢があることを示す。(アクセルスペース「初回実証計画」、NEC「実証衛星搭載機器の設計完了」)
第三は、顧客の運用開始に間に合わせる供給能力である。機体の完成、環境試験、打ち上げ枠のいずれか一つが遅れると、他の工程が先に終わっていても売上・入金が後ろへずれる。第四は、開発の長期化に耐える資金構成であり、補助金の採択、顧客契約、株式調達、融資は別々に管理する。
国内新規参入者の選択肢には、試験、部品の代替認定、製造記録など、既存メーカーの納期・再作業を改善する工程もある。完成機に必要な開発費と、個別工程の改善に必要な投資を比較する意味がある。
海外の動向と主要企業
世界市場は、米国の高頻度輸送と衛星群の製造、欧州の再編と自律性確保、中国の国家主導の量的拡大が並行して進む。日本企業は、世界の機数増加を追うだけでなく、海外の運用会社やシステムメーカーが外部調達する領域を見極める。
地域別の位置づけ
SIAによれば、2025年に打ち上げられた商用製造衛星の83%を米国企業が製造し、製造収入の米国比率は47%である。機数シェアと金額シェアが大きく異なることは、衛星の大きさ・用途・製造方式の構成差を示すが、企業別の利益率までは示さない。日本統計とは対象、取引段階、通貨が異なるため、日本の世界売上シェアは本稿では示さない。(SIA「2026年衛星産業報告」)
中国国家航天局は2025年の中国の宇宙打ち上げを92回、前年比35%増と公表している。一方、欧州と日本を含む地域別の製造売上高を同じ対象範囲で比較できる最新の無料公開統計は確認できない。数量を比べるときは、軌道打ち上げか、試験飛行を含むか、暦年か年度かをそろえる。(中国国家航天局「航天日記者会見」、中国航天科技集団(英語版)「China to carry out intensive space missions in 2026: CNSA」)
海外主要企業
売上高には、比べやすさを優先して対象範囲を並べて示す。スペースXのみ直近四半期の部門値、他の公表数値は直近通期であり、規模ランキングではない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| スペースX | 米国 | Space部門17.67億米ドル、2026年7〜9月。衛星通信等の他部門を除く | 外部顧客と自社向けを組み合わせた輸送 | 同四半期にStarship初の軌道飛行(Flight 14)を公表。スペースX「2026年7〜9月決算」 | スカパーJSATと次世代衛星の打ち上げ契約。スカパーJSAT「次世代衛星打上げ契約」 |
| ロケット・ラボ | 米国 | 6億179.9万米ドル、2025年通期・連結 | 小型打ち上げと衛星・部品製造の統合 | Neutron開発と衛星製造受注を並行。ロケット・ラボ「2025年決算」 | 2026年7月、QPS研究所から追加3機の打ち上げを受注。QPS研究所「Electron追加契約」 |
| アリアングループ/アリアンスペース | フランス | 本稿で同一範囲の直近売上原本を確認できず | Ariane 6の製造と商業輸送 | 2026年9月、Amazon Leoから追加打ち上げを受注。アリアンスペース「Amazon Leo追加契約」 | 日本顧客向けの最新受注金額は未確認 |
| エアバス | オランダ/欧州 | Defence and Space部門134.05億ユーロ、2025年。軍用航空等を含む | 大型・小型衛星、探査機、システム統合 | タレス・レオナルドとの宇宙事業統合を計画。エアバス「2025年決算」、エアバス・レオナルド・タレス「宇宙事業統合の覚書」 | スカパーJSATのSuperbird-9を製造。スカパーJSAT「次世代衛星打上げ契約」 |
| タレス・アレーニア・スペース | フランス | 23.6億ユーロ、2025年・連結 | 衛星製造と搭載機器、宇宙インフラ | ローマの新工場を開所。タレス・アレーニア「会社概要」、タレス・アレーニア「新工場開所」 | JSAT-31・JSAT-32を製造。スカパーJSAT「次世代衛星打上げ契約」 |
| MDAスペース | カナダ | Satellite Systems部門11億950万カナダドル、2025年 | コンステレーション向け衛星・通信機器 | 2025年7月にSatixFy買収を完了。MDAスペース「2025年決算」 | 当該部門の日本向け売上は確認できず |
| 中国航天科技集団〈中国航天科技集团有限公司〉(CASC) | 中国 | 対象範囲に対応する直近売上原本を確認できず | 長征ロケット、衛星等の広範な供給基盤 | 2025年に過去最多の73回の宇宙打ち上げを実施。中国航天科技集団(英語版)「2025年に73回の打ち上げ」 | 日本向け商業製造・輸送契約は本稿で未確認 |
| エイペックス(Apex Technology) | 米国 | 非公開 | 標準衛星バスの製品供給 | NECの技術実証衛星へAriesバスを供給。NEC「実証衛星搭載機器の設計完了」 | NECとの採用・協力案件あり |
スペースXは2026年7〜9月に顧客向け12回、自社向け23回を打ち上げた。自社需要は工場・射場の反復利用を支えるが、機数を外部売上へ換算できない。同社が公表したStarship初の軌道飛行も、量産・高頻度運航・採算の確立とは別に評価する節目である。(スペースX「2026年7〜9月決算」)
欧州ではエアバス、レオナルド、タレスが宇宙事業を統合する覚書を締結し、規制承認等を条件に2027年の稼働を目指す(2026年11月時点で覚書段階)。ロケットは統合対象から除かれており、衛星側の再編と輸送側の競争は分けて見る。日本の部品企業にとっては顧客窓口の集約や採用品の共通化が起こり得るため、2027〜2030年は供給契約の再評価が進み得る期間とみられる。(エアバス・レオナルド・タレス「宇宙事業統合の覚書」)
国内大手の宇宙単独の海外売上比率は比較可能な形では確認できない。具体例は、三菱重工のユーテルサット向け輸送契約と、NECによる海外バス調達である。日本企業の海外展開は輸出だけでなく、外部標準品を使って開発を短縮する分業にも広がる。(三菱重工「ユーテルサットとの合意」、NEC「実証衛星搭載機器の設計完了」)
外部環境と制度の変化
制度の変化は、需要創出と供給条件の両方に作用する。予算・補助金の規模だけでなく、打ち上げの許可対象、損害賠償、海外市場への適合条件を製品・契約の設計へ織り込む。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 政策・予算 | 日本 | 2026年度宇宙関係当初予算4,967億円。2027年度要求は投資枠等を含め1兆791億円+事項要求 | 2026年度開始2026年4月1日。2027年度分は概算要求段階 | 大・追い風。2027年度要求は未成立、製造発注額とも異なる | 内閣府「2027年度宇宙予算要求」 |
| 法規制 | 日本 | 宇宙活動法等を改正。人工衛星の搭載・分離を伴わない試験打ち上げ等に対応 | 2026年6月17日公布。宇宙基本法改正は同日、その他は公布から1年以内の政令日 | 大・追い風と対応負担。開発試験の制度的基盤を整備 | 内閣府「宇宙活動法等改正」、内閣府「改正法案概要」 |
| 供給網 | 日本 | 人工衛星の安定供給確保に関する取組方針を公表。衛星バスと太陽電池セルを対象に、製造・試験設備と試作の費用を支援 | 2026年3月12日 | 大・追い風。補助率・支援額は取組方針に記載がなく、公募条件の確認が必要 | 経産省「人工衛星安定供給の取組方針」 |
| 許認可 | 米国 | 打ち上げ・再突入の許可をPart 450に統合。複数の形態・ミッション等を扱える枠組み | 旧許可からの移行期限2026年3月9日 | 大・追い風。米国側の運航拡大を支える一方、日本企業も適合対応が必要 | FAA「商業宇宙許可の統合」 |
| 安全・環境・サイバー | EU | EU Space Act案。安全性、サイバー耐性、環境負荷を共通化し、域外事業者も対象に含める提案 | 2025年6月25日提案、2026年11月時点で欧州議会・理事会が審議中。施行日未確定 | 大・向かい風と機会。適合費用が増える一方、要件を満たす製品の需要 | 欧州委員会「EU Space Act」 |
| 輸出管理 | 米国 | EARの宇宙関連規制を改正し、一部の低機微部品等の許可要件を緩和。ITARとEARの区分は引き続き重要 | 2024年10月23日施行 | 大・追い風と制約。海外部品調達・再輸出・技術共有を品目別に確認 | 米BIS「宇宙関連輸出管理改正」 |
| 人的基盤 | 日本 | 宇宙スキル標準の決定版を作成 | 2026年2月 | 中・追い風。異業種人材の移行・育成を支援 | 内閣府「宇宙スキル標準」 |
予算を需要に読み替える際の注意
2026年度当初、2025年度補正、基金関係執行予定額を合わせた公表集計は1兆446億円である。研究・利用・運用等を含む複数性格の予算であり、同年度の製造発注額や企業売上高とは一致しない。(内閣府「2026年度宇宙予算案等」)
追うべきは公募条件、調達方式、段階審査、後続調達である。試作支援と反復購入では設備投資への意味が異なり、研究費で整備したラインを継続利用する顧客がいるかを確かめる。
許認可と製品設計を分離しない
多様なロケット打ち上げへ制度を広げる改正に合わせ、新たな試験を計画する企業は、許可対象、賠償担保、政府補償の条件を確かめる。公布と各規定の施行は別であり、従来の衛星打ち上げの条件を無条件には流用できない。(内閣府「宇宙活動法等改正」、内閣府「改正法案概要」)
海外顧客向けには、軌道離脱、追跡、サイバー防護、事故記録に対応する機能と証拠を製造時から用意する。EU法案は成立前であり、最終仕様の変更に対応する設計と契約条項が課題となる。(欧州委員会「EU Space Act」)
環境負荷は、部材製造、試験、物流、打ち上げ、運用終了までで評価する。再使用機も回収・整備・使用回数によって効果が異なり、一律の削減率は示せない。材料・エネルギー使用記録の整備が、将来の顧客要求への準備になると考えられる。
人材と生産性
人材の制約は、総人数よりも、システム全体を判断できる経験者と、試験・品質保証を担う人員の不足にある。一般製造業から移せる能力と、宇宙固有の経験が必要な能力は分けて見る。そうしないと、採用を増やしても設計審査や試験が滞る。
内閣府の人材アンケートでは、回答した企業関係者17名のうち12名が、資格や高度な技術・スキルに見合う志望者の不足を挙げた。ただし、調査は検討会委員を対象とする35名の回答であり、全国の不足率を推計する標本ではない。システム設計、プロジェクト管理、宇宙固有の技術経験などの課題を示す定性的な資料として使う。(内閣府「宇宙人材アンケート」)
不足の影響が大きいのは、要求・設計・試験の整合責任者、不具合解析者、試験設備担当者である。採用人数は、開催可能な設計審査数や並行試験機数へ結び付けて計画する。
年収631.22万円は自動車等を含む輸送用機械器具製造業の年換算値であり、宇宙企業の提示給与ではない。宇宙専業の水準・賃上げ率・職務別給与を同じ基準で比較できる公表値は確認できない。(厚生労働省「2025年賃金構造基本統計調査」)
売上高と従業者数の回答範囲が異なるため、国内調査から労働生産性は計算できない。国際比較でも、内外製比率、開発費、顧客支給品、委託人員の範囲を合わせる。
現場で管理すべき指標は、設計変更による再作業時間、環境試験の初回合格率、設備予約から使用開始までの待ち時間、受注から引渡しまでの期間である。熱真空試験は長期間の連続運転を伴うため、単純な残業増ではなく、交代要員、引継ぎ記録、設備保全を含む運営設計が必要となる。(NEC「衛星の環境試験と分析」)
2026年2月作成の宇宙スキル標準は、研究・設計・製造・打ち上げ等の従事者に必要な能力を整理している。法定資格を新設するものではなく、採用・育成の共通言語として利用する資料である。分析にもとづく提案は、自動車、電子機器、精密加工の経験者に対して不足する宇宙固有の要素だけを明示し、案件内で育成する役割と、経験者を確保すべき役割を分けることである。(内閣府「宇宙スキル標準」)
2030年に向けたシナリオ
将来を左右する不確実性は、第一に公的支援が継続的な顧客発注へ転換するか、第二に国内の製造・試験・打ち上げが予定どおり反復できるかである。以下は、分析にもとづく条件付きシナリオであり、金額予測や確率推計ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 反復生産への移行 | 標準衛星と部品の継続受注が増え、国内打ち上げを商用でも選択できる | 公的・商用の後続発注、安定した成功実績、試験能力と人材の増強 | 政策と製造投資は支えとなるが、継続運航と確定需要の実証が必要 |
| 官需中心の選択成長 | 重要ミッションは国内で供給し、商用案件は海外との分業を進める | 官需は続くが国内反復生産は限定的。海外の価格・供給力が優位 | 現在の公的基盤と海外調達の併存を踏まえ、分析上の基準シナリオとする |
| 能力増強の先行と調整 | 工場・人員が先行し、契約延期や再編で設備を集約する | 後続発注の遅れ、打ち上げ中断、顧客の資金不足が重なる | 発生確率は算定できないが、投資審査で必ず耐性を確認すべきケース |
基準シナリオの根拠は、国内輸送の実績蓄積と、国内運用者の海外調達、国内メーカーの海外バス採用が、同時に進んでいることである。重要能力の保持と商用分業は同時に進み得る。(内閣府「H3・MMX打上げ」、スカパーJSAT「次世代衛星打上げ契約」、NEC「実証衛星搭載機器の設計完了」)
成長シナリオでは、工場の最大能力より、予定どおり引き渡した機数が重要になる。製造・試験・輸送が同期すれば保管や資金拘束を減らせるが、衛星だけ増産すると完成在庫が増える。
調整シナリオでは、政府支援が増えても個社の発注が減る事態を想定する。支援対象の変更、段階審査による停止、顧客の展開順序変更に備え、設備転用、外注切替え、生産単位の縮小を事前に検討しておく。
| 先行指標 | 確認先 | 経営判断への使い方 |
|---|---|---|
| 国内ロケットの打ち上げ結果と次便への影響 | JAXA・三菱重工・各民間事業者の結果発表 | 予定回数ではなく、実行した便と変更後日程を見る |
| 予算から調達・後続契約への転換 | 内閣府宇宙予算、JAXA・各省庁の調達公表、基金公募 | 研究支援と反復購入を区分する |
| 宇宙機器の売上・設備投資・人員 | 日本航空宇宙工業会の毎年度調査 | 母集団変更を確認し、能力増強の偏りを読む |
| 世界の衛星製造収入と打ち上げ機数 | SIAの年次報告 | 機数が増えても金額が増えない局面を識別する |
| 顧客の確定受注残、取消・変更、引渡し予定 | 上場企業IR、主要顧客の契約公表 | 発表された構想を自社の受注見込みから分ける |
欧州統合や標準バスの普及は、国内企業の価格・納期に再比較を迫り得る。2030年の事業計画は、定義の違う世界市場予測より、採用部品、後続機の確定数量、試験・打ち上げ枠から積み上げる。
経営・企画部門への示唆
国内の宇宙機器メーカーの売上は官需に支えられており、商用・海外の需要は国内の工場へ自動的には流れない。経営判断の単位は市場全体の成長率ではなく、どの顧客に、何機・何便を、どの条件で引き渡すかである。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 判断の分かれ目 |
|---|---|---|---|
| 大手 | 官需で維持すべき設計・試験能力と、海外の標準バスや打ち上げで代替できる範囲を線引きする。商用・海外向けは衛星単体でなく、輸送枠や運用開始日と組み合わせて提案する | 国内需要の72%が公的機関向けで、衛星通信・放送向けは1.1%、輸出は41億円(2024年度)(日本航空宇宙工業会「宇宙機器産業実態調査」)。三菱電機は衛星の並行生産能力を10機から18機へ増強する(三菱電機「宇宙事業」) | 増強した能力を官需だけで埋められるか。埋まらない分を、海外勢と比べられる価格・日程で受注できるか |
| 中堅・中小 | 経済安全保障の支援対象となった衛星バス・太陽電池セルの周辺や、大手が外部から買う搭載機器で、宇宙での使用実績と試験証拠をそろえた品目を増やす | 太陽電池セルは欧米に依存し、国内メーカーの調達納期は約半年から約1年に延びた(経産省「人工衛星安定供給の取組方針」) | 認定・試験の費用を誰が負担し、何機分の後続発注で回収できるか |
| 新規参入を考える企業 | 完成機やロケットの自社開発だけでなく、試験、部品の代替認定、製造記録など、既存メーカーの再作業と待ち時間を減らす工程から入る | インターステラテクノロジズは株式148億円・融資53億円を調達した(インターステラ「シリーズF調達」)。カイロス3号機は飛行中断、GRUS-3は7機中4機で通信系に不具合が出た(スペースワン「3号機打上げ結果」、アクセルスペース「GRUS-3の不具合」) | 失敗後の原因究明から再飛行・再製造までの期間を、資金計画で支えられるか |
顧客は輸送手段を分散させ始めている。QPS研究所は海外事業者の小型ロケットで計11機の専用打ち上げを契約する一方、H3の相乗りでも3機の契約を結んだ(QPS研究所の2026年7月30日・9月14日の発表)。分析では、国内の輸送事業者が狙えるのは顧客の全量ではなく一部の便であり、価格に加えて、軌道と時期の選択肢、延期時の振替条件で選ばれる。衛星メーカーも同じく、初回の採用を後続機につなぐ条件を、受注時の契約で先に決めておく。
通説と異なる見方
「打ち上げ回数が増えれば打ち上げ事業は黒字になる」とは限らない。 スペースXのSpace部門は2026年1〜9月に113回を打ち上げたが、営業損益は12.11億米ドルの損失で、同社は次世代大型ロケットへの研究開発投資の加速を費用増の理由に挙げている(スペースX「2026年7〜9月決算」)。ロケット・ラボも2025年通期の売上総利益率は34.4%(計算)だったが、営業損失は2億2,883.8万米ドルであった(ロケット・ラボ「2025年決算」)。分析では、運航中の機体の採算と次世代機の開発費を別の単位で管理しないと、打ち上げ回数の増加を全社の収益改善と誤って読む。
「官需は一つの市場で、JAXA案件を押さえれば国内需要を押さえられる」とは限らない。 2022年度から2024年度にかけて、JAXA向けの売上は2,108.72億円から1,421.85億円へ減り、JAXA以外の官公庁向けは441.25億円から797.77億円へ増えた(調査見直しを含む参考比較)(日本航空宇宙工業会「宇宙機器産業実態調査」)。発注者が変われば、要求仕様、調達方式、情報管理の条件も変わる。分析では、研究開発で積んだ実績を、運用を担う官公庁の調達条件に合わせて示せる企業が官需の中で伸びる。
「衛星の機数が増えればメーカーの売上も比例して増える」とは限らない。 2025年に打ち上げられた商用製造衛星は4,434機で前年比65%増だったが、衛星製造の売上高は204億米ドルで、伸びはわずかだった(SIA「2026年衛星産業報告」)。機数の伸びを設備投資の前提にすると、小型化と製品構成の変化を見落とす。
公開情報ではわからないこと
- 国内メーカーが候補から外れる条件:スカパーJSATは欧州製衛星と米国の打ち上げを選んだが(スカパーJSAT「次世代衛星打上げ契約」)、価格、日程、軌道、実績、保証条件のどれが決め手かは開示されない。国内外の運用会社の調達・技術責任者に、直近の調達で最終候補に残った企業と外れた理由をインタビューで聞く。
- JAXA以外の官公庁向け需要の中身と継続性:公表統計では発注機関の内訳がわからない。各府省の入札結果・契約公表を案件単位で突き合わせ、受注企業と下請け企業への聞き取りで、単年度の整備か後続調達を伴うかを確かめる。
- 実際に引き渡せる機数:並行生産能力は、試験設備の待ち時間や部品納期を反映した年間引渡し機数ではない。工場・試験設備の現地調査と主要部品の供給者へのアンケートで、試験枠と部品納期のどちらが制約かを確かめる。
- 延期・失敗時の費用負担:打ち上げ延期、再打ち上げ、衛星保管、要求変更の費用負担と保険条件は契約額からわからない。打ち上げ・衛星調達の契約実務者と保険ブローカーへのインタビューで、典型的な条項を確かめる。
- 欧州の統合後の調達先(提携・買収の論点):エアバス、レオナルド、タレスの宇宙事業統合は覚書段階で、規制承認を経て2027年の稼働を目指す(エアバス・レオナルド・タレス「宇宙事業統合の覚書」)。統合後に搭載機器の採用先が集約されるか、既存の認定が引き継がれるかを、欧州での現地調査(統合対象企業の購買部門、欧州の部品企業)と、提携・買収時のデューデリジェンスで確かめる。
出典
統計は官公庁・業界団体、企業動向は各社の公式資料を中心に確認した。公表日が記載されないページは、その旨を記し、最終確認日を2026年11月1日とする。
- 日本航空宇宙工業会「令和7年度 宇宙機器産業実態調査報告書」概要(2026年6月)
- 米国衛星産業協会(SIA)「2026 State of the Satellite Industry Report」公表資料(2026年5月13日)
- 内閣府「H3ロケット10号機による火星衛星探査機(MMX)の打上げについて」(2026年10月20日)
- スカパーJSAT「JSAT-31・JSAT-32打ち上げ契約を締結」(2025年12月8日)
- エアバス・レオナルド・タレス「宇宙事業統合に向けた覚書」(レオナルド掲載版)(2025年10月23日)
- 内閣府「令和9年度概算要求における宇宙関係予算」(2026年、日付記載なし)
- 内閣府「宇宙活動法等改正法の成立・公布について」(2026年7月8日)
- 欧州委員会「EU Space Act」(2025年6月25日、審議状況は随時更新)
- NEC・ロッキード・マーティン「宇宙船開発におけるAIの本格導入に合意」(2021年3月2日)
- ロッキード・マーティン「Lockheed Martin and NEC Put AI to Work on Programs like NASA’s Artemis Mission」(2021年3月1日)
- Leutertほか「AI-enabled Cyber-Physical In-Orbit Factory」(DLR公開論文)(2024年1月18日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」(2026年3月24日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業(産業編)第1表」(2022年12月26日)
- 総務省「日本標準産業分類(2013年10月改定)細分類3199 他に分類されない輸送用機械器具製造業」(e-Stat分類検索)
- ESA「Disruptive Satcom Systems Design with Digital Generative Design」(状況更新2026年4月29日)
- NEC「技術実証衛星に搭載する機器の設計を完了」(2026年3月19日)
- タレス・アレーニア・スペース「Space Smart Factory開所」(2025年10月7日)
- タレス・アレーニア・スペース「At the heart of digital transformation」(公表日記載なし)
- NEC「What tests must satellites pass to complete a space mission?」(2024年11月5日)
- QPS研究所「小型SAR衛星3機分のH3ライドシェア打上げ契約」(2026年9月14日)
- アクセルスペース「AxelLiner Laboratory to Conduct Its First In-Orbit Demonstration Mission」(2026年10月15日)
- アクセルスペース「AxelGlobe事業の小型衛星『GRUS-3』の不具合に関するお知らせ」(2026年9月29日)
- NASA「Small Spacecraft Technology State of the Art・Integration, Launch, and Deployment」(2026年版)
- 三菱重工「ユーテルサットとH3による複数の打上げに合意」(2024年9月18日)
- IHIエアロスペース「Epsilon Launch Service・Launch Schedule」(更新日記載なし。掲載の予定表は2023年度からの旧計画)
- JAXA「イプシロンSロケットの開発状況について」(文部科学省 宇宙開発利用部会資料)(2026年2月4日)
- ロケット・ラボ「2025年第4四半期・通期決算」(2026年2月26日)
- MDAスペース「2025年第4四半期・通期決算」(2026年3月4日)
- スペースX「Form S-1(登録届出書)」(SEC提出資料)(2026年5月20日)
- インターステラテクノロジズ「シリーズFで総額201億円の資金調達を完了」(2026年1月16日)
- スペースワン「カイロスロケット3号機の打上げ結果について」(2026年3月5日)
- 三菱電機「三菱電機の宇宙事業」(公表日記載なし)
- JAXA「H3ロケット8号機 打上げ失敗の原因究明に係る報告書」(文部科学省 宇宙開発利用部会資料)(2026年7月23日)
- 中国国家航天局「2026年中国航天日・記者会見」(2026年4月17日)
- 中国航天科技集団(英語版サイト)「China to carry out intensive space missions in 2026: CNSA」(2026年4月24日、新華社配信)
- スペースX「2026年第3四半期決算」(SEC提出資料)(2026年10月20日)
- QPS研究所「Rocket Labとの追加3機の打ち上げ契約」(2026年7月30日)
- アリアンスペース「Amazon Leoとの追加6回のAriane 64打ち上げ契約」(2026年9月9日)
- エアバス「2025年通期決算」(2026年2月19日)
- タレス・アレーニア・スペース「Who we are」(公表日記載なし、2025年実績掲載)
- 中国航天科技集団(英語版サイト)「China’s CASC sets new record with 73 orbital launches in 2025」(2026年1月5日更新)
- 内閣府「宇宙活動法等の一部を改正する法律案の概要」(2026年3月27日提出)
- 経済産業省「人工衛星に係る安定供給確保を図るための取組方針」(2026年3月12日)
- FAA「FAA Streamlines Commercial Space License Approvals」(2026年3月17日)
- 米商務省BIS「Export Administration Regulations: Revisions to Space-Related Export Controls」(2024年10月23日、Federal Register掲載)
- 内閣府「宇宙スキル標準(決定版)」(2026年2月作成)
- 内閣府「令和8年度当初予算案及び令和7年度補正予算における宇宙関係予算」(2025年12月時点の資料、日付記載なし)
- 内閣府「宇宙業界における人材関連の課題に関するアンケート結果」(2025年3月19日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
