エグゼクティブサマリー
宇宙新産業(軌道上サービス・月面開発)は、政府が初期需要をつくり、民間が実証から反復サービスへの移行を競う産業である。2026年11月の経営課題は、技術の将来性に加え、契約・資金・実行能力の三つを同時に評価することにある。本稿の情報基準日は2026年11月1日である。
要点
- 市場は予算と有効な契約から読む。 本業界に一致する市場規模・成長率の公的統計は確認できない。宇宙戦略基金は2025年度補正で2,000億円、予算措置の累計は8,000億円(計算)であるが、宇宙分野全体への支援であり、本業界の売上ではない(内閣府「宇宙戦略基金第3期について(全体概要)」)。
- 実証の進展と商用化を区別する。 JAXAのCRD2フェーズII総開発費は146億円で、打上げは2027年度予定である。除去技術の開発契約を、既に繰り返し購入されるサービス市場と捉えてはならない(JAXA「予算関連(予算推移、プロジェクト関連)」)。
- 受注と資金の継続性が競争を左右する。 2026年にはispace関連のNASA・Draper間CP-12契約終了、アストロスケールの英国次期案件不採用が公表された。海外では買収による機能拡張と、宇宙旅行から月面開発への資源移動も進む(ispace「CP-12契約終了のお知らせ」、アストロスケール「2027年4月期1Q決算短信」、Intuitive Machines「2026年1Q決算」、Blue Origin「New Shepard運航休止」)。
- 制度は追い風と負担を同時に作る。 廃棄ルールは対応需要を生むが、外部除去サービスの購入を義務付けるわけではない。政府調達の変更と許認可の条件を、案件単位で読む(FCC「軌道デブリ規則・FCC 22-74」、NASA「月面基地・着陸機計画の更新」)。
- AIは運用と検証の役割を変える。 自律接近や宇宙機上の画像解析は実証が進む一方、生成AIによる設計支援と安全上の最終判断は分ける。競争力はモデルだけでなく、飛行データと検証証拠に宿る(Starfish Space「Remora自律接近実証」、Mission Control「Mission Persistence」)。
経営・企画部門への示唆
- 提携先・投資先は、会計上の売上、補助金込みの独自指標、契約済み受注残、使える現金の四つを分けて評価する。基金の交付決定額は段階審査で変わり得るため、受注残や売上計画の前提と同一視しない。
- 大手は出資・販売権・共有設備で関与し、中堅・中小は国内外の複数の元請で同じ機器の認定を取る。新規参入は機体より、自律航法や予測のソフトウエアと検証データから入り、基金を初期資金に使う。
- 接近・点検技術の当面の買い手は、環境保全より安全保障の予算である。輸出管理と情報管理を前提に、民生の除去案件とは分けて需要を見積もる。宇宙旅行は予約数より、機体と資金の持久力で評価する。
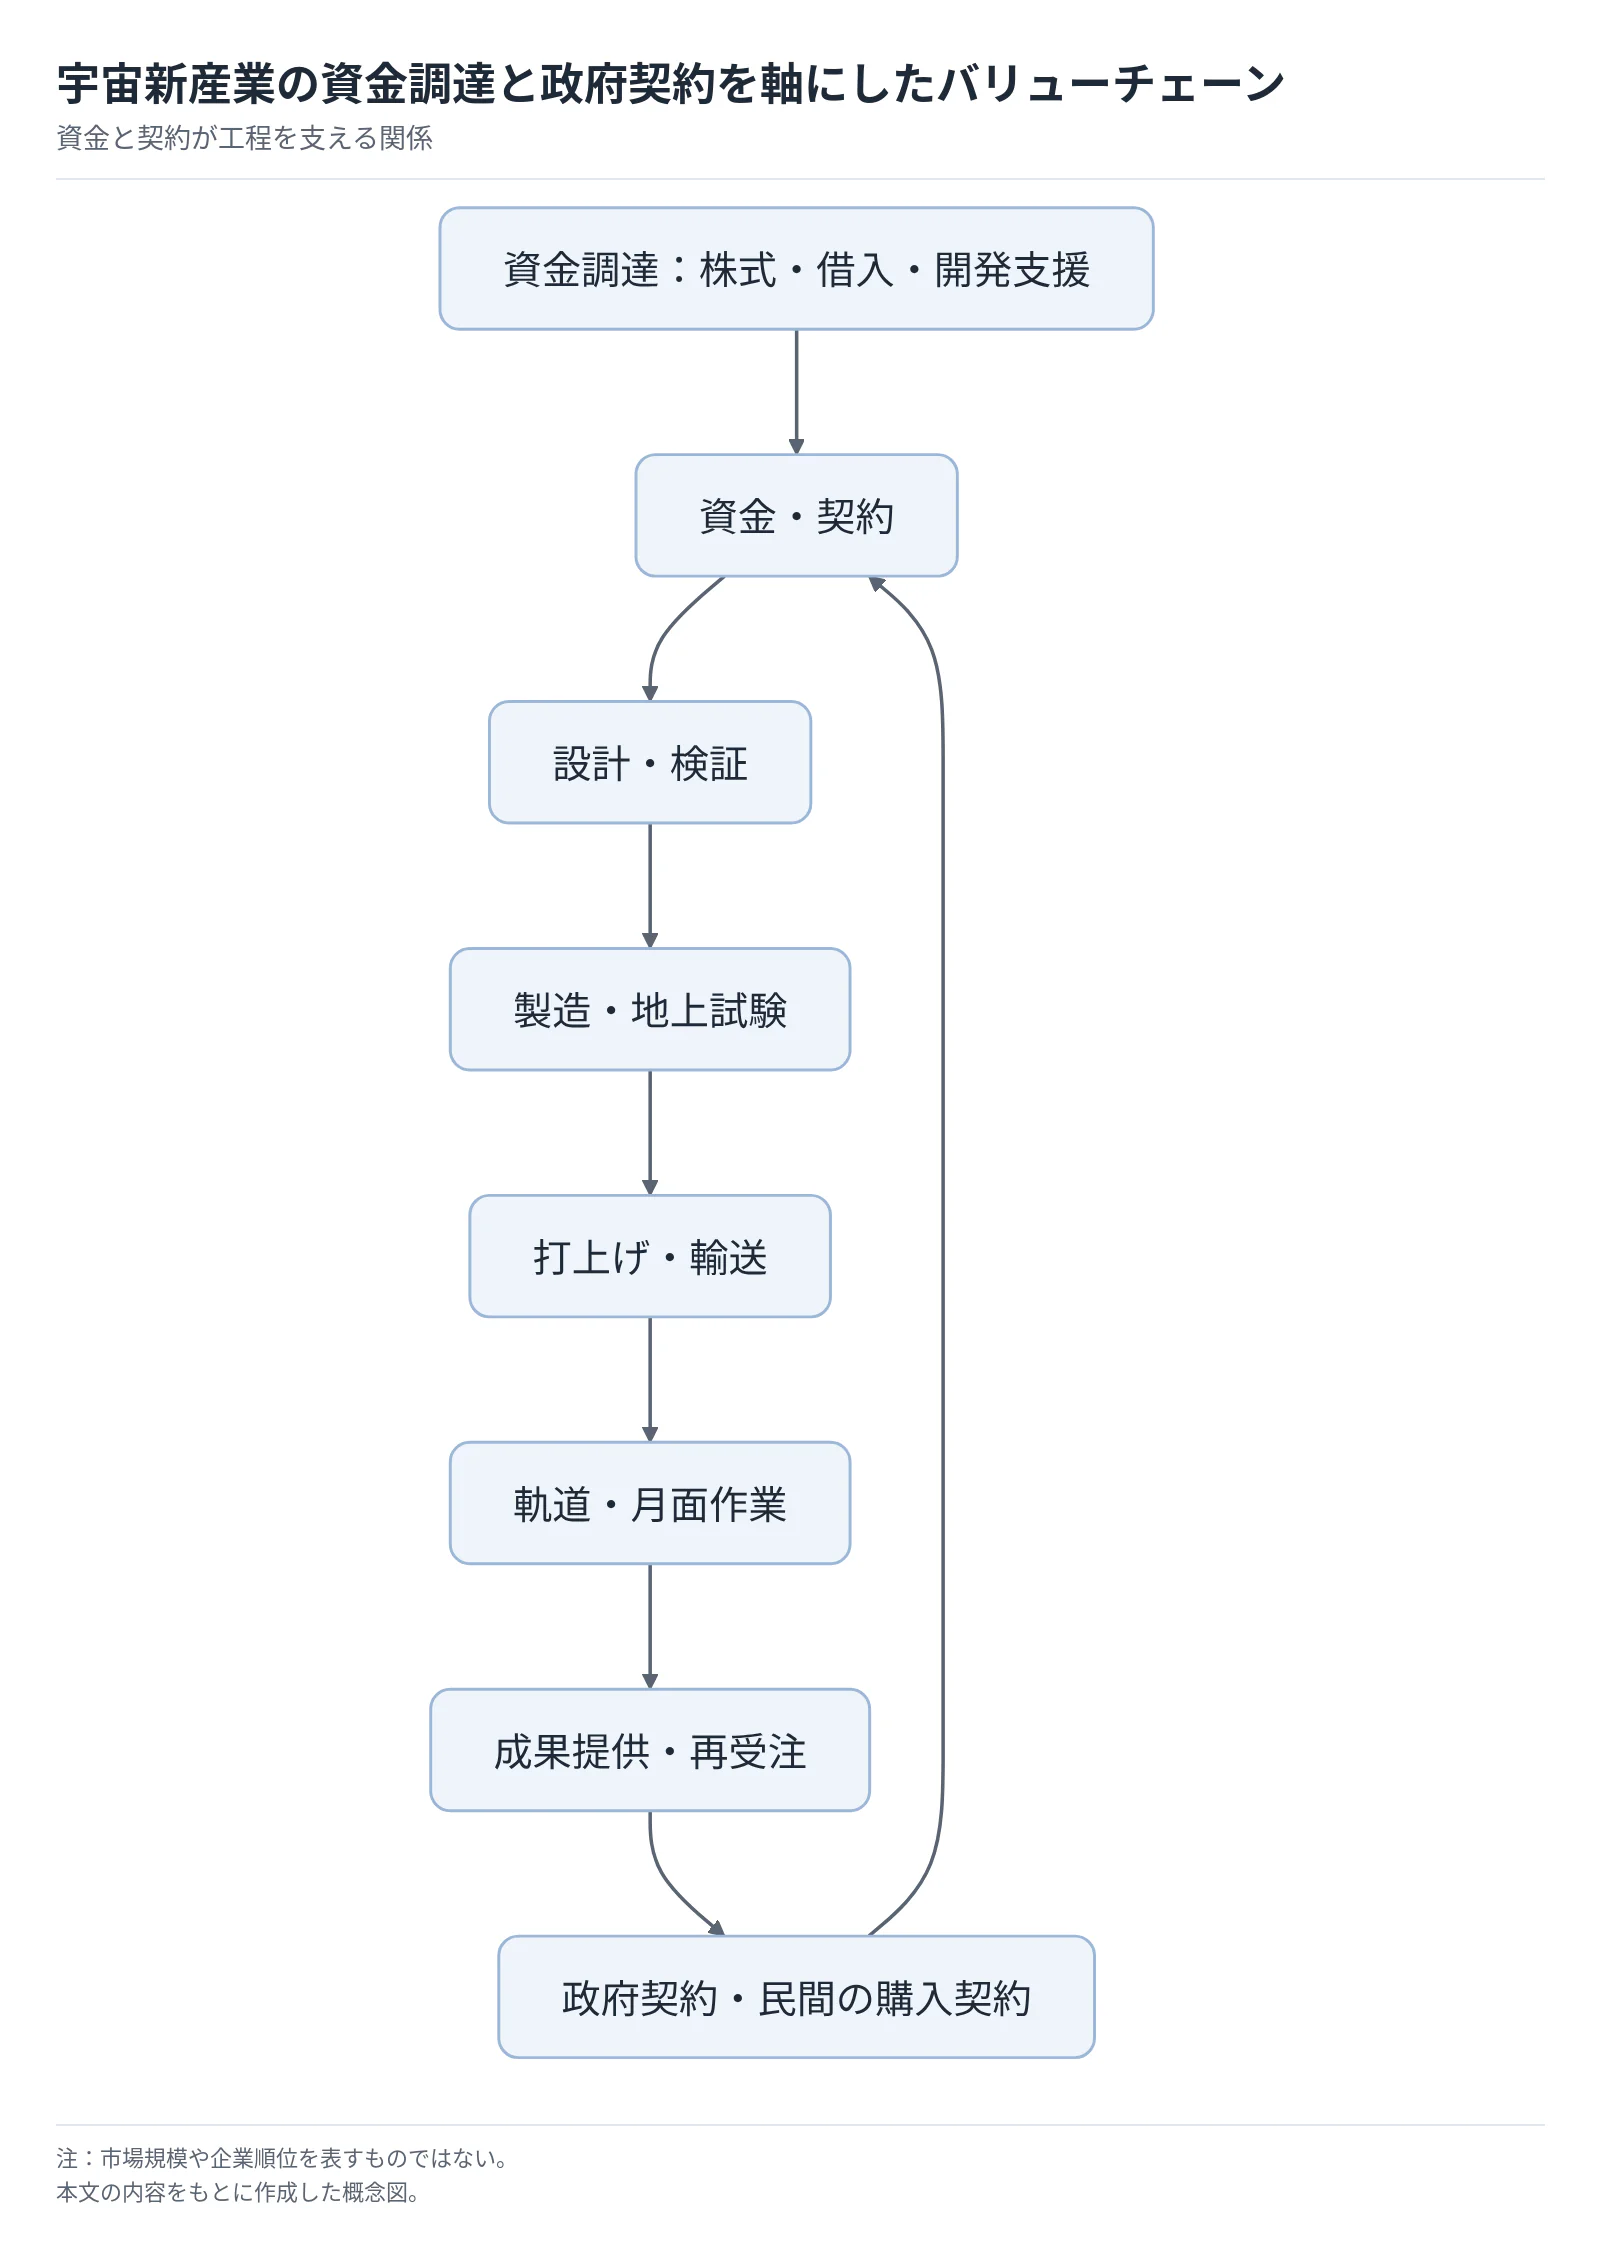
資金調達と政府契約を軸にしたバリューチェーン
以下は資金と契約が工程を支える関係図であり、市場規模や企業順位を表すものではない。
 タップすると拡大して見られます
業界データまとめ
この業界は、売上高の統一統計よりも、政府の予算措置、実証契約、民間資金の確保状況で現在地を把握すべき段階にある。以下は2026年11月1日までに確認した公表資料に基づき、対象業界を切り出せない統計は欠測として扱ったものである。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 公開データなし | — | — |
| 市場の伸び | 公開データなし | — | — |
| 事業者数 | 2,422企業等(参考値)。経済センサスの中分類「学術・開発研究機関」の企業等数(経営組織計)。自然科学・人文社会科学の研究機関全体を含み、本業界専用の値ではない | 2021年6月1日 | 総務省・経済産業省「令和3年経済センサス‐活動調査」企業等に関する集計・第1表 |
| 従業者数 | 275,089人(参考値)。同じ中分類の民営事業所(5,567事業所)の従業者数。他産業の企業が持つ研究所を含み、本業界専用の値ではない | 2021年6月1日 | 総務省・経済産業省「令和3年経済センサス‐活動調査」事業所に関する集計・表7-1 |
| 平均年収 | 795.28万円(計算)。近接分類の中分類「学術・開発研究機関」、一般労働者・男女計・企業規模計10人以上。きまって支給する現金給与額50.69万円×12+年間賞与その他特別給与額187.00万円。本業界専用の値ではない | 2025年調査 | 厚労省「2025年賃金構造基本統計・産業中分類」 |
| 宇宙戦略基金の予算措置額 | 2025年度補正予算2,000億円。2023・2024年度補正各3,000億円との累計8,000億円(計算)。宇宙分野全体の予算であり、本業界への配分額ではない | 2025年度補正、2026年2月公表資料 | 内閣府「宇宙戦略基金第3期について(全体概要)」 |
| 宇宙戦略基金の探査参画目標 | 国内の民間企業・大学等が月や火星圏以遠のミッション・プロジェクトに新たに10件以上参画。導入実績ではなく政府目標 | 2030年代早期の目標、2026年2月改定 | 内閣府ほか「宇宙戦略基金基本方針」 |
| 商業デブリ除去実証CRD2フェーズII総開発費 | 146億円。JAXAのプロジェクト総開発費であり、企業売上高・単年度予算とは異なる。2027年度打上げ予定 | 2025年4月18日現在のプロジェクト表(2026年11月1日確認) | JAXA「予算関連(予算推移、プロジェクト関連)」 |
| 英国の能動的デブリ除去計画 | 政府支援額6,000万英ポンド超。2029年打上げ、2032年までに機能停止衛星2機を除去する計画。実施済みの除去数ではない | 2026年10月15日発表 | 英国政府「能動的デブリ除去ミッション」 |
宇宙機器製造、通信、地上利用を合算した「宇宙産業」の金額で、この新興サービス群の市場規模を代用することは、本稿では対象外とする。平均年収は研究開発部門の採用条件を考える参考値であり、製造・運用・旅行サービスを含む業界平均ではない。事業者数・従業者数も平均年収と同じ中分類の参考値であり、事業者数は企業単位、従業者数は事業所単位で集計しているため、両者を割り算しない。基金、実証総開発費、英国支援額は対象と期間が違うため合算できない。
AI・フィジカルAIの影響と経営の打ち手
この業界で大きく変わるのは、人間が宇宙機の動作を逐次指示する仕事と、地上で膨大な試験結果を検証する仕事である。ただし、自律航法の実証と、学習型AIが安全上の最終判断まで担う商用運用は異なり、生成AIの導入実績とも分けて評価する。
影響の全体像
冒頭の工程マップに沿って整理すると、実証が具体化しているのは設計・検証と軌道上作業である。表の「時期」は、2026年11月を起点とする、公開情報からの分析にもとづく普及見通しであり、企業の確約ではない。「段階」は引用した用途の段階であって、その企業の全製品の成熟度ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 設計・検証 | 解析用コードの作成、計算手順の照会、試験案の下書き | 生成AI・AIエージェント | 実証中 | 2年以内 | NASAの工学設計研究。隣接する航空工学の事例であり、月着陸機への本番適用を示すものではない(NASA NTRS「ChatGPTによる工学設計研究」) |
| 製造・地上試験 | ロボットの動作計画と遠隔操作を組み合わせ、作業手順を検証 | フィジカルAI | 実証中 | 3〜5年 | GITAIの自律・遠隔操作ロボットとS3実証機(GITAI「Inchworm Robot」、GITAI「S3フライトモデル完成」) |
| 打上げ・輸送 | 宇宙放射線環境の解析条件を調整し、運用判断用の予測を改善 | データ・IoT | 実証中 | 3〜5年 | 富士通のSEITEN。予測研究を輸送・運用計画に接続する用途は今後の課題(富士通「SEITEN」発表) |
| 軌道・月面作業 | 画像から相対位置を推定し、接近経路と推進系を連続制御 | フィジカルAI | 実証中 | 3〜5年 | Starfish SpaceのRemora軌道上実証(Starfish Space「Remora自律接近実証」) |
| 成果提供・再受注 | 軌道上の画像解析モデルを更新・評価し、運用データを次の案件へ再利用 | データ・IoT | 実証中 | 2年以内 | Mission ControlのMission Persistence(Mission Control「Mission Persistence」) |
契約審査・提案書作成の本業界での商用導入を裏付ける資料は確認できない。また、従来型の自動制御まで一律にAIと呼ばず、以下では知覚と自律行動を組み合わせる機械を対象とする。
業務はどう変わるか
第一に、接近運用は「指令を作る」業務から「許容範囲と中止条件を設計する」業務へ移る。 Starfish Spaceは2025年12月、カメラ画像と閉ループ制御による自律接近実証の完了を発表した。ただし到達した離隔は約1,250メートルであり、接触・捕獲まで成功した実証ではない(Starfish Space「Remora自律接近実証」)。見失い、姿勢急変、通信断時の離脱条件と検証証拠の管理が、運用者の主要業務になるとみられる。
第二に、月面・軌道上の作業は、現地で一から教示する方式から、地上で検証した手順を機械に実行させる方式へ向かう。 GITAIは自律動作と遠隔操作を組み合わせるロボットを開発し、2026年6月には軌道上サービス実証用S3のフライトモデル完成を公表した。これは実証機の製造到達点であり、継続的な商用修理サービスの提供開始ではない。同社は米宇宙軍の事業を優先するため、S3の打上げを2028年以降に延期した(GITAI「Inchworm Robot」、GITAI「S3フライトモデル完成」)。組立・交換では、ロボットが扱える治具、把持部、接続端子を顧客の設計段階で揃えることが重要になる。
第三に、画像解析は、データを全量地上に送り処理する方式から、宇宙機上で選別・判断する方式へ広がる。 Mission Controlはispaceのミッション1の着陸機に、月面探査車の画像から地質を判別するAIを搭載する計画を公表した。さらに、2025年6月に打ち上げたMission Persistenceで、宇宙空間におけるAIソフトウエアの運用・更新を検証している。搭載計画の公表を、月面での運用実績と解釈してはならない(Mission Control「ispace M1での月面AI実証計画」、Mission Control「Mission Persistence」)。現場の仕事は、照明、影、粉じん等で判断が崩れる状況の収集と、更新後の性能検証へ広がる。
第四に、設計支援では、生成した案の量より検証可能性が競争力になる。 NASAの生成AI研究は解析ツールの作成可能性と、スクリプト生成が失敗する場合を併記している。NASAの機器形状の生成設計事例も存在するが、形状最適化と対話型の大規模言語モデルは同じ技術ではない(NASA NTRS「ChatGPTによる工学設計研究」、NASA「AIによるミッション機器設計」)。経営として先に導入すべきなのは、根拠文書を特定できる要求仕様の照会や試験コード案の作成であり、宇宙機へ送るコマンドの無承認生成ではない。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| GITAI | 米国 | Inchworm、S3、ロボットアーム | 軌道上作業の実証、有人与圧ローバの作業支援に向けた概念検討 | 提携・実証あり。JAXAとのローバ用アーム概念検討契約(GITAI「JAXAローバ用アーム概念検討契約」) |
| スターフィッシュ・スペース | 米国 | CETACEAN、CEPHALOPOD | 画像認識・相対航法・接近制御を組み合わせる宇宙機運用 | 未展開。本調査で国内サービス運用の公表を確認できず。既存投資家にToyota Venturesが含まれるが、サービス導入とは区別(Starfish Space「Remora自律接近実証」、Starfish Space「シリーズB資金調達」) |
| ミッション・コントロール | カナダ | MoonNet、宇宙機向けAIソフトウエア運用基盤 | 宇宙機上での画像解析とモデル更新の実証 | 提携・実証あり。ispaceのミッション1着陸機への搭載(Mission Control「ispace M1での月面AI実証計画」) |
| 富士通 | 日本 | 説明可能なAI、SEITEN | 太陽高エネルギー粒子・宇宙天気の予測研究。自律ロボット製品ではない | 提携・実証あり。JAXA・東海国立大学機構との共同研究(富士通「太陽高エネルギー粒子予測の共同研究」、富士通「SEITEN」発表) |
日本展開は記載した宇宙用途について分類し、「未展開」は公表事例を確認できない意味である。比較可能な生産性改善率がないため、一律の削減率は置かない。
人材・収益・競争への影響
分析では、定型のログ整理、画像の一次判定、解析コードの初稿作成に必要な工数は減る。一方、学習データの管理、異常時の安全設計、シミュレーションと実機の差の検証、ソフトウエア更新の承認に必要な工数は増える。総雇用の減少ではなく、実証数の増加を支える役割変更とみられる。
収益面では、通信量や運用人時を減らせても、初期の試験・認証・計算機搭載費が増える可能性がある。採算を決めるのは同じソフトウエアを展開できる機数・回数である。宇宙機ごとに再学習・再審査が必要なら受託開発の性格が残る。
価値を握るのはモデルの提供者だけではない。分析では、接近対象の形状、失敗・離脱時のログ、地上試験と実飛行の対応関係を保有し、顧客に安全性を説明できる事業者が強くなる。技術導入を受注に結び付けるには、衝突時の責任、学習データの国境移転、顧客の機密衛星情報、第三者ソフトウエアの更新権限を契約に落とし込むことが前提となる。
経営者が実施すべき対策
以下は公表事例から導く、分析にもとづく提案であり、導入効果を保証するものではない。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 接近・捕獲時の自律判断と強制離脱条件を別系統で検証する | 共通 | 直ちに | 単一の認識誤りが衝突へ進む経路を減らす | 対象物の回転、逆光、通信断を含む試験条件 |
| 高 | 地上試験と飛行ログを同じ版番号で追跡する | 共通 | 2年以内 | 不具合再現と顧客への説明を容易にする | 時刻同期、データ権利、構成管理 |
| 高 | 顧客と把持部・接続端子・許容接触力を設計段階で合意する | 大手 | 次期機の設計時 | 作業ごとの専用開発を減らす | 衛星メーカーとロボット供給者の共同試験 |
| 高 | 生成AIの対象を根拠付き仕様照会・試験コード案に限定して開始する | 共通 | 2年以内 | 設計レビューの準備工数を減らす | 閉域環境、参照文書の版管理、技術者承認 |
| 中 | 宇宙機上のモデル更新を地上再現試験後に承認する仕組みを作る | 共通 | 2年以内 | 更新による性能劣化を検出する | 固定評価データ、旧版への復帰手順 |
| 中 | 月面照明・粉じん・低重力を模した検証設備を共同利用する | 中堅・中小 | 3〜5年 | 単社では負担しにくい試験範囲を確保する | 試験データの共有範囲、設備利用契約 |
| 中 | 運用人時、再試験工数、失敗回避を案件単位で測る | 共通 | 初回導入から | 初期費用を含む採算を判断する | 導入前の基準値、作業別原価記録 |
失敗しやすいのは、地上の成功率を宇宙での保証値に転用すること、接近成功を捕獲成功と混同すること、モデル更新時の再検証を省くことである。保証範囲と試験範囲を必ず対応させる。
業界の定義と市場構造
宇宙新産業は、一つの巨大な成長市場というより、異なる支払者と技術課題を持つ複数の初期市場の集合である。軌道上サービス、月面開発、宇宙旅行を同じ売上倍率や成長率で比較すると、実証受託と反復サービスの違いを見落とす。
対象は、宇宙ごみの接近・点検・除去、衛星の寿命延長・燃料補給・軌道変更、軌道上組立や実験支援、月面輸送・探査・インフラ実証、民間人の宇宙飛行と関連する滞在サービスである。一般的な通信衛星サービス、地球観測データ販売、ロケットや衛星の製造だけを行う事業は隣接業界として扱う。ただし、輸送機や作業機の設計・製造を自社サービスと一体で行う企業は含める。
| 分野 | 主な売り物・支払者 | 2026年11月の到達点 | 市場の内訳として読める範囲 |
|---|---|---|---|
| 既存デブリの除去 | 所有国・宇宙機関向けの点検、捕獲、処分 | 日本・英国で除去実証の開発が進行 | 日本CRD2フェーズIIと英国計画の予算・目標は確認可能。継続サービスの年間売上は把握できない(JAXA「予算関連(予算推移、プロジェクト関連)」、英国政府「能動的デブリ除去ミッション」) |
| 衛星寿命延長・軌道上輸送 | 衛星運用者向けの運用継続、軌道投入・移動 | 商用契約と実証が併存 | Starfishの顧客構成、D-Orbitの事業と提携は確認可能。統一市場シェアはない(Starfish Space「シリーズB資金調達」、丸紅「D-Orbit社への出資」) |
| 月面輸送・活動支援 | 宇宙機関、研究機関、実証を行う企業向け搭載枠・運用 | 着陸・月面運用の成功例と未達例が併存 | Fireflyの2025年月面運用実績など個別案件を比較できる(NASA「Blue Ghost月面ミッション終了」) |
| 宇宙旅行・民間滞在 | 個人、研究機関、政府向け飛行・滞在 | 運航実績がある一方、機体更新・戦略変更による休止も発生 | Blue Originの休止とVirgin Galacticの新機体投入計画を区別できる(Blue Origin「New Shepard運航休止」、Virgin Galactic「2026年2Q決算」) |
過去5年の需要側の変化は、政府が民間の技術実証を支援するだけでなく、輸送や処分の成果を購入する仕組みを増やしたことである。日本の宇宙戦略基金は複数年度の開発支援を制度化し、NASAは2026年5月にCLPS 2.0の最終提案要求を公表した(内閣府ほか「宇宙戦略基金基本方針」、NASA「月面基地・着陸機計画の更新」)。ただし、開発補助の増加は稼働後のサービス需要を保証しない。
供給側では、飛行経験の蓄積、民間の資金調達、異なる打上げ手段の確保が進む一方、計画の組替えも大きい。ispaceが2026年7月にH3の打上げ輸送サービスを契約し、アストロスケールが同年9月にADRAS-J2の打上げ事業者としてドイツのイザール・エアロスペースを選んだことは、事業計画が輸送枠の確保まで具体化した例である(ispace「H3打上げ輸送サービス契約」、アストロスケール「ADRAS-J2打上げ契約」)。しかし、打上げ契約は軌道上作業の成功や月面での顧客成果を保証しない。
地域別・用途別の構成比は不明である。上場企業の売上合計も、非上場企業の欠落と下請取引の重複があるため市場規模にはならない。
顧客と需要の特性
最初の顧客は必ずしも最終サービスの大量購入者ではなく、技術実証と将来の供給能力を買う政府・宇宙機関である。民間需要を評価する際は、宇宙で活動したいという関心と、失敗リスク込みで購入できる予算を区別する。
| 顧客 | 購買の決め手 | 主な意思決定者 | 商談で確認すべき点 |
|---|---|---|---|
| 政府・宇宙機関 | 政策目標、技術到達度、安全性、国内供給能力 | プログラム担当、調達部門、技術審査、予算当局 | 開発費支援か成果購入か、次段階が別入札か |
| 衛星運用会社 | 寿命延長で維持できる収入、代替衛星費、運用停止リスク | 衛星運用、設備投資、財務、保険・法務 | 対象衛星との適合性、故障時の責任、接近許可 |
| 月面実証を行う企業・研究機関 | 着陸地点、電力・通信、実験時間、成果データ | 研究開発、事業開発、研究代表者、予算保有部門 | 輸送だけか月面運用までか、失敗時の再搭載条件 |
| 宇宙旅行客・有人研究の利用者 | 運航日程、搭乗条件、安全説明、滞在・研究内容 | 本人、研究責任者、スポンサー、仲介事業者 | 予約金と売上の違い、延期・返金・代替便条件 |
表は公表契約からの整理であり、個別顧客の内部決裁手順ではない。JAXAのCRD2は民間事業者との契約で実証を進める枠組みであり、NASAのCLPSは月面輸送を発注する枠組みであるため、同じ宇宙機関向けでも営業提案の成果定義は異なる(JAXA「CRD2フェーズII契約締結」、NASA「月面基地・着陸機計画の更新」)。実務では構想提案、技術適合確認、予算化、契約、設計審査、受入確認を別の案件段階として管理する。
価格感応度は顧客によって逆転する。高価な衛星を延命するサービスは、利用料金だけでなく維持できる収益と比較される一方、安価な衛星を大量更新する運用者には新造・再打上げが代替手段になる。分析では、月面輸送でも搭載重量当たり単価だけでは比較できず、極域への到達、通信中継、夜間の生存、実験の稼働時間が契約価値を変える。
乗換費用は設計・試験が進むほど高くなる。別の輸送機に合わせた構造・熱・通信仕様の変更と再試験が必要になるため、営業では機器仕様が固まる前の参画が重要である。
需要に小売業のような明確な季節性は見いだしにくい。政府の予算年度、公募・審査、打上げ機会、着陸地点の照明条件が案件時期を左右し、一般景気は、特に民間資金調達や旅行・広告目的の支出に響く。Blue Originの運航休止は、需要だけでなく供給者の資源配分が利用可能なサービス量を変える実例である(Blue Origin「New Shepard運航休止」)。
バリューチェーンと収益構造
収益を分けるのは宇宙機を作れるかだけではなく、契約条件に沿って検証・納入し、その間の資金を切らさない能力である。現状では、工程別の利益率を比較できる統計やセグメント開示が乏しく、「運用段階は必ず高収益」とは断定できない。
工程ごとの役割と付加価値
| 工程 | 役割・主要な担い手 | 付加価値と収益の源泉 |
|---|---|---|
| 資金・契約 | 政府、宇宙機関、投資家、金融機関、サービス元請 | 仕様・支払条件・責任分担を確定し、開発継続を可能にする |
| 設計・検証 | アストロスケール、ispace、専門設計・部品企業 | 対象軌道・月面環境に適合する設計、顧客要求と試験の対応付け |
| 製造・地上試験 | 元請、推進・電源・センサー・構造の供給企業 | 実機製造、環境試験、打上げ事業者との適合確認 |
| 打上げ・輸送 | ロケット事業者、D-Orbit、月面輸送事業者、Space BD等の統合支援 | 打上げ枠、軌道への投入、搭載機器の統合と調整 |
| 軌道・月面作業 | 除去・延命事業者、月面着陸機・ロボット運用者、有人サービス事業者 | 捕獲・移動・設置・実験・滞在等の成果を提供 |
| 成果提供・再受注 | 元請と顧客の運用・技術部門 | データ納入、受入確認、次便・次対象への適用 |
この分業は完全には独立していない。例えばispaceのH3契約は打上げを外部調達する一方、着陸機と顧客サービスを自社で統合する形であり、アストロスケールのADRAS-J2も打上げと捕獲・除去の責任主体を分けている(ispace「H3打上げ輸送サービス契約」、アストロスケール「ADRAS-J2打上げ契約」)。参入企業は、自社が機器の受託供給者なのか、ミッション全体の納入責任を負う事業者なのかを先に決める。
売上、補助金、受注残、現金を分ける
アストロスケールの2026年4月期の売上収益は59.40億円、営業損失は99.75億円である。ispaceの2026年3月期の売上高は33.07億円、営業損失は115.80億円であり、両社ともサービスの継続運用だけで開発費を吸収する段階には達していない(アストロスケール「2026年4月期決算短信」訂正版、ispace「2026年3月期決算短信」)。両社の実績から業界全体の利益率は算出できない。
両社が示す「プロジェクト収益」は、会計上の売上に政府補助金収入を加える独自指標である。支援を含めた開発活動の規模を見る用途はあるが、顧客からのサービス購入額と同一視できない(アストロスケール「2027年4月期1Q決算短信」、ispace「2027年3月期1Q決算短信」)。対象経費や会計処理が異なるため、独自指標同士の単純比較も避ける。
受注残にも段階差がある。アストロスケールの2026年7月末の契約締結済み受注残は258.51億円であり、将来契約を見込む案件を加えた表示とは分けて見る(アストロスケール「2027年4月期1Q決算短信」)。評価では解約条件、追加審査、予算、残工事を案件別に照合する。
コストと供給網
業界共通の費目別構成比は公表されていない。主要な負担は研究開発人件費、設計変更、宇宙用部品、組立・環境試験、打上げ予約、地上運用、保険等であり、一般物流の燃料費と同じ感覚で価格を説明できない。とりわけ延期時には再試験、技術者の維持、保管、打上げ枠変更が重なり、予定売上の後ろ倒しと追加支出が同時に起こり得る。
固定価格契約は価格転嫁を難しくする一方、仕様変更の追加契約や再打上げ条件が損失を左右する。NASA監察総監室のCLPS監査は、輸送計画の遅延とタスクオーダーのコスト増を指摘しており、開発リスクが契約後にも残ることを示す(NASA監察総監室「CLPS監査報告」)。公表される契約総額だけから、元請の粗利益や下請への支払余力を読み取ることはできない。
調達では、特定の推進器・耐放射線部品への依存、輸出許可、打上げ機会、試験設備の予約が相互に制約する。国内調達比率を上げるだけで解決するとは限らず、代替品に変える際の再設計・再認定費まで比較する。分析にもとづく提案は、最長納期品と打上げ枠を資金計画に接続し、顧客からの入金が遅れた場合にも維持すべき発注を明示することである。
競争環境
競争の単位は、業界全体の売上シェアよりも、政府案件の各段階と次の飛行機会である。技術実績があっても後続契約を自動的に得られるわけではなく、資金力だけでも顧客の受入条件を満たせない。
国内企業の位置づけ
対象範囲に一致する企業母集団がないため、上位集中度や企業規模別の分布は算出できない。以下はランキングではなく、資金調達と政府契約の状態を併せて比較したものである。
| 企業 | 規模・資金調達の公表値 | 得意領域・戦略 | 政府契約・実証の状態 |
|---|---|---|---|
| アストロスケール | 2026年4月期売上収益59.40億円。2026年6月に株式・転換社債等で約306億円を調達 | 点検、除去、寿命延長等を複数国で展開 | ADRAS-J2を開発。英国COSMICフェーズ3は2026年8月に不採用通知。一方、同年10月に英国法人が英国国防省の防衛プログラムで1,500万英ポンドの契約を受注(アストロスケール「英国国防省契約の受注」、アストロスケール「2026年4月期決算短信」訂正版、アストロスケール「2027年4月期1Q決算短信」、アストロスケール「ADRAS-J2打上げ契約」) |
| ispace | 2026年3月期売上高33.07億円。2026年6月末現預金257.03億円 | 月面輸送を基礎に着陸・通信等の機能を拡張 | 高精度着陸技術の基金交付決定、H3輸送契約。一方、NASA・Draper間CP-12契約終了に伴う変更あり(ispace「2026年3月期決算短信」、ispace「2027年3月期1Q決算短信」、ispace「H3打上げ輸送サービス契約」、ispace「CP-12契約終了のお知らせ」) |
| Orbital Lasers | 非上場、売上高非公表。2026年3月シリーズAで30.2億円調達 | レーザーによるデブリ対策と光学技術の開発 | 開発資金の確保を確認。商用デブリ除去の完了実績とは区別(Orbital Lasers「シリーズA資金調達」) |
| Space BD | 非上場、売上高非公表。2026年6月にシリーズC(総額35億円超)を完了。借入を含む累計調達額66.8億円 | 複数の宇宙輸送・利用機会と顧客の実験需要を接続 | 単一の着陸機・除去機に限定されない利用支援型(Space BD「シリーズC資金調達」) |
調達額には使用済み資金も含まれる。資金耐久力は、現金から既発注分、返済、補助事業の自己負担を差し引き、入金時期と突き合わせて判断する。
5つの競争要因
強さと方向は、2026年11月時点の事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 少数の実証・輸送契約を国際企業が争う。英国の後続案件不採用は実績と再受注が別であることを示す(アストロスケール「2027年4月期1Q決算短信」) | 強まる |
| 新規参入の脅威 | 中 | 機体・飛行実績の障壁は高いが、資金調達を伴う専業参入が続く(Orbital Lasers「シリーズA資金調達」、Starfish Space「シリーズB資金調達」) | 強まる |
| 買い手の交渉力 | 強 | 政府・宇宙機関が初期需要を握り、調達方式やミッションを変更できる(NASA「月面基地・着陸機計画の更新」、ispace「CP-12契約終了のお知らせ」) | 変わらない |
| 売り手の交渉力 | 強 | 輸送枠と実績ある専用部品が工程を制約。個社が打上げ契約を先行確保(ispace「H3打上げ輸送サービス契約」、アストロスケール「ADRAS-J2打上げ契約」) | 変わらない |
| 代替品・代替手段の脅威 | 強 | 延命に対する衛星更新、外部除去に対する自力廃棄、宇宙実験に対する地上試験が存在。廃棄規制は外部サービス購入を義務付けない(FCC「軌道デブリ規則・FCC 22-74」) | 強まる |
直近3年の動きは、完成した市場の寡占化というより、事業に必要な機能の組合せの変更である。Orbital Lasersは2024年の設立後に外部資金を調達し、Space BDも事業拡大資金を確保した(Orbital Lasers「シリーズA資金調達」、Space BD「シリーズC資金調達」)。国内で大手への集約が進んだと判断できる統計はない。
成功の鍵は四つある。第一は、目標性能ではなく実際に検証した範囲を説明できること、第二は、開発費の支援を次の有償契約につなぐこと、第三は、打上げ延期と入金遅延の双方に耐える資金計画、第四は、各国顧客に対応する現地の契約・技術体制である。アストロスケールの除去実証と多国展開、ispaceの輸送契約、利用機会を組み合わせるSpace BDの事業は、それぞれ異なる条件への対応であり、単一の勝ち方ではない。
提携・買収では案件売上に加え、失注後にも残る試験設備、設計権利、顧客が承認した供給者資格を確かめる。
海外の動向と主要企業
米国は政府調達と民間資本を組み合わせ、欧州は宇宙環境保全と域内の実施能力を重視して市場を形成している。日本企業は本社所在地だけで競争するのではなく、現地法人・現地パートナーを通じて各国の調達へ参加する立場にある。
世界市場、地域別成長率、日本の世界シェアを示す一次統計は確認できない。企業売上も隣接事業を含むため、市場規模の代用にはならない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| インテュイティブ・マシーンズ | 米国 | US$210.059 million(2025年、連結全社。月面輸送以外を含む) | 月面輸送・宇宙インフラ | 2026年1月にLanteris買収を完了(Intuitive Machines「2025年通期決算」、Intuitive Machines「2026年1Q決算」) | 日本向け売上の独立開示は確認できない |
| ファイアフライ・エアロスペース | 米国 | US$159.9 million(2025年、全社。打上げ・防衛等を含む) | 月面輸送と打上げの双方を保有 | 2025年Blue Ghostの月面運用、SciTec買収(Firefly Aerospace「2025年通期決算」、NASA「Blue Ghost月面ミッション終了」) | 国内サービス売上の独立開示は確認できない |
| クリアスペース | スイス | 非公表 | デブリ除去・捕獲 | 英国法人が2026年10月発表の英国除去計画の実施パートナー(英国政府「能動的デブリ除去ミッション」) | 国内の有償除去サービスは確認できない |
| スターフィッシュ・スペース | 米国 | 非公表 | 衛星寿命延長・処分用Otter | 2026年4月にシリーズBでUS$100 million超を調達。2026年10月1日にNASAの点検ミッション(SSPICY)向けの初号機が打ち上げられ、点検は2027年に始まる予定(Starfish Space「シリーズB資金調達」、Starfish Space「Otter初号機打上げ準備」、NASA「Transporter-18による小型衛星の打上げ」) | 既存投資家にToyota Venturesが含まれる。国内運用とは区別 |
| D-Orbit | イタリア | 本調査で比較可能な直近期原本を確認できず | 軌道上輸送・衛星配置 | 丸紅が2023年11月にシリーズCの筆頭投資家として出資し、日本での独占代理権を東南アジアへ拡大(丸紅「D-Orbit社への出資」) | 丸紅との資本・事業関係 |
| アクシオム・スペース | 米国 | 非公表 | 民間宇宙飛行と商用宇宙ステーション開発 | 2026年5月に日本子会社と同年7月の業務開始計画を発表(Axiom Space「日本子会社設置」) | 日本子会社設置を発表。研究・事業開発の窓口 |
| ブルーオリジン | 米国 | 非公表 | 宇宙旅行、打上げ、月面関連開発 | 2026年1月、New Shepard運航を少なくとも2年休止する方針(Blue Origin「New Shepard運航休止」) | 本調査で本分野の国内事業を確認できず |
| ヴァージン・ギャラクティック | 米国 | US$1.544 million(2025年、損益計算書の値。発表文の本文は丸めて2 million) | サブオービタル有人飛行 | 2026年8月時点で新型機の商用運航開始を2027年2月と計画。10月28日に初号機Apeironを公開し、飛行試験の前にアビオニクスのソフトウエア検証を行うとした(Virgin Galactic「Apeiron公開」、Virgin Galactic「2025年通期決算」、Virgin Galactic「2026年2Q決算」) | 国内売上・運航の独立開示は確認できない |
日本への影響は三方向に分かれる。第一に、米国での買収による機能拡張は、月面輸送だけでなく衛星・防衛・地上支援を含む契約提案を可能にする。インテュイティブ・マシーンズの買収後売上を、既存月面事業の自然成長率と解釈してはならない(Intuitive Machines「2026年1Q決算」)。
第二に、海外企業の日本進出は販売代理店にとどまらず、研究利用者と供給企業の獲得へ向かう。アクシオムの日本子会社発表は、日本企業が海外の民間滞在・実験基盤へ接続する窓口が増えることを意味する(Axiom Space「日本子会社設置」)。今後2〜3年は、機体の全面買収よりも、実験枠、機器供給、地上支援を巡る提携が具体化しやすいとみられる。
第三に、旅行と月面開発は資本配分を争う関係にもなる。ブルーオリジンの休止方針は、宇宙旅行の実績が月面開発への資源移動を妨げないことを示す(Blue Origin「New Shepard運航休止」)。有人市場の需要評価では、予約件数に加え、実際に供給できる便数と機体更新の資金を追う。
日本企業の海外売上比率は、売上計上地域と支払政府が一致しない場合があり、統一定義では比較しない。ispaceの米国子会社によるDraperとの再委託契約等は確認できるが、現地拠点は後続受注を保証しない(ispace「CP-12契約終了のお知らせ」)。
外部環境と制度の変化
制度は需要を作る一方で、許認可、資金使途、責任分担という供給条件も厳しくする。経営上は「規制が強まるから市場が拡大する」とまとめず、誰がどの義務を負い、外部サービスの購入で履行できるかまで確かめる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 産業政策 | 日本 | 宇宙戦略基金の第三期、複数年度支援と段階審査 | 2026年2月25日基本方針改定 | 大・追い風。支援継続と商用調達は別判断 | 内閣府ほか「宇宙戦略基金基本方針」、内閣府「宇宙戦略基金第3期について(全体概要)」 |
| 法規制 | 日本 | 宇宙活動法等の改正。多様化する宇宙輸送への制度対応 | 2026年6月17日公布。主要部分は公布後1年以内の政令指定日施行 | 大・追い風と対応負担。既存許可の読み替えや必要手続を確認 | 内閣府「宇宙活動法等改正法の成立・公布について」、衆議院「宇宙活動法等改正法案」 |
| 公共調達 | 米国 | CLPS 2.0で月面輸送・着陸機調達を更新。並行してCLPSで3社・4件(計約6億米ドル、2028年後半着陸)を選定 | 2026年5月15日最終提案要求公表、6月30日選定発表 | 大・追い風と競争激化。サービス購入と機体調達の提案能力が重要 | NASA「月面基地・着陸機計画の更新」、NASA「月面基地の新規ミッション選定」 |
| 環境・法規制 | 米国 | 対象となる低軌道衛星の運用終了後の処分期限を原則5年へ短縮 | 2024年9月29日の移行期間終了後の対象打上げに適用 | 大・対応負担と事業機会。第三者除去サービス購入の義務ではない | FCC「軌道デブリ規則・FCC 22-74」 |
| 公共調達 | 英国 | 機能停止衛星2機の除去に政府支援 | 2026年10月15日発表、2029年打上げ予定 | 大・追い風。現地の実施能力と供給網が重要 | 英国政府「能動的デブリ除去ミッション」 |
| 法規制案 | EU | 安全・強靱性・持続可能性に関するEU Space Act案。第三国事業者にも影響し得る | 2025年6月25日提案。本稿では成立・適用開始を確定事実として扱わない | 大・対応負担と標準化機会 | 欧州委員会「EU Space Act」 |
| 探査政策 | 中国 | 月探査と国際月面研究拠点構想を推進 | 2024年9月公表の計画で嫦娥8号は2028年前後を想定 | 中・競争促進。日本企業が同等の条件で調達に参加できるとは限らない | 中国国家航天局(新華社記事)「探月工程紀実」 |
宇宙資源について、日本法は許可された事業計画に基づく資源取得を扱うが、月面の土地の所有権を与える制度ではない(内閣府「宇宙資源法」英訳)。資源事業を検討する企業は、存在の確認、採取可能性、処理、運搬、購入者という別々の条件を評価する。「月に水がある」という科学的知見だけから、採算のある燃料販売事業を算定することはできない。
ESAの2026年報告は物体の大きさ別推計と運用中の衛星を区別している(ESA「宇宙環境報告2026」)。危険な物体の存在だけでは、捕獲情報、同意、費用負担者は揃わない。公的な環境保全と個社の処分義務をつなぐ調達設計が必要である。
また、衛星の延命や除去を地上の資源循環・脱炭素と同一視すべきではない。専用宇宙機の製造・打上げを含めた環境負荷の比較が必要であり、業界共通の削減原単位は、確認した資料では確認できない。分析では、短期の購入理由は炭素価格より、衝突リスク、軌道利用の継続、許認可への適合に置かれる。
輸出管理と安全保障は、国境を越える設計情報や部品調達、現地人材のアクセス権に影響する。具体的な可否は機器・技術・仕向地ごとに異なるため、海外提携では契約締結前に担当機関への確認を組み込む。国内基金を受ける企業についても、海外市場開拓と技術・供給網の管理を同時に設計する(内閣府ほか「宇宙戦略基金基本方針」)。
人材と生産性
人材面の制約は単純な総人数より、設計から飛行・不具合対応まで経験した人材を必要な時期に揃えられるかである。本業界に限った従業者数、欠員率、職種別求人倍率の公的系列は確認できず、人手不足の倍率を推計で補うことは、本稿では対象外とする。
求められる職種は、システム設計、誘導・航法・制御、推進系、熱・構造、電源、品質保証、試験、地上運用、契約・輸出管理である。英国の除去計画も、接近運用、航法・制御、ロボティクス、宇宙機システム、ミッション運用の専門職を明示している(英国政府「能動的デブリ除去ミッション」)。人数だけでなく、どの審査・試験・運用の責任者を務められるかが採用評価の中心になる。
賃金の参考値は、2025年「学術・開発研究機関」の一般労働者で年額795.28万円である。同分類の月額給与50.69万円と年間賞与187.00万円から計算した値で、個々人の実際の年間所得や宇宙スタートアップの給与相場を表すものではない(厚労省「2025年賃金構造基本統計・産業中分類」)。賞与と月額給与の対象期間も完全には一致しないため、単年度の年収実績として精密に解釈しない。
業界全体の賃上げ率は確認できない。採用力は、給与に加え、勤務地、飛行経験の機会、雇用継続性、株式報酬を分けて比較する。
付加価値額÷従業者数による業界比較も行えない。開発費の費用処理・資産計上、補助金、長期契約の収益認識が企業によって異なり、単年の売上高÷人数では開発中の企業を過小評価する一方、偶然の受入時期で高く見せるためである。内部管理では、試験不適合の再発、設計変更の処理時間、予定日に完了した審査、顧客に受け入れられた成果を併用することが、分析にもとづく提案である。
顧客要求、担当機器、輸出管理、施設の手順に応じた力量管理が必要である。複数案件の繁閑を重ねて熟練者を維持し、延期後の引継ぎ・再検証を減らす配置が有効とみられる。
2030年に向けたシナリオ
2030年までの分岐点は、政府が開発支援を継続的な購入へつなげるかと、事業者が同種のミッションを繰り返し納入できるかである。市場規模の成長率を先に置くより、この二つを分けた方が、設備・人員・資金の意思決定に使いやすい。
以下の可能性評価は定性的な分析であり、確率予測ではない。政府支援が続いても技術実証が遅れる場合、また技術が成立しても購入予算が伴わない場合は、どちらも投資回収が後ろ倒しになる。
| シナリオ | 二つの軸の状態 | 2030年の姿 | 起きる条件・可能性の見立て |
|---|---|---|---|
| 基準:公的需要を核に選択的な商用化 | 政府契約は継続、反復納入は分野・企業ごとに差 | 点検・輸送・一部延命等で有償案件が増える一方、月面インフラは実証主体 | 開発支援と調達が並行し、成功案件に追加発注が集中。現時点で最も整合的 |
| 上振れ:反復サービスへの移行 | 政府契約が継続し、再現性ある納入が成立 | 運用者が複数回購入し、部品・手順の共通化と設備稼働率が改善 | 複数の成功、次回以降の費用低下、民間の継続予算が必要。全分野同時の実現は条件が厳しい |
| 下振れ:実証の長期化と資金再編 | 契約・資金の継続が弱い、または反復納入が停滞 | ミッション削減、提携先変更、事業売却・統合が増え、技術保有と運用主体が分離 | 契約終了と延期が重なり、追加調達が困難になる場合。個社では既に備えるべきリスク |
日程上の重要な通過点は、ADRAS-J2の2027年度打上げ予定、ispaceの次期ミッション、英国の2029年打上げ計画である。ispaceは2026年10月公表資料で次期ミッション3を2028年予定とし、SBIRに関する計画変更は当局の承認を要する旨を示している(アストロスケール「ADRAS-J2打上げ契約」、ispace「月面太陽電池タワー概念設計に選定」、英国政府「能動的デブリ除去ミッション」)。予定の達成だけでなく、納入成果と次契約の有無まで見る。
| 先行指標 | 確認する統計・発表 | 読み方 |
|---|---|---|
| 開発支援から有償調達への移行 | 内閣府・JAXAの基金方針、NASAの契約発表 | 採択件数より、購入主体と支払対象が確定した案件を追う |
| 契約済み受注残と入金条件 | 上場企業の決算短信・契約開示 | 見込案件を除き、売上化時期と解約条件を確認 |
| 反復ミッションの達成度 | JAXA、NASA、企業の飛行・運用結果 | 初回成功だけでなく、同型機の再利用可能な設計と次回納入を追う |
| 手元資金と先行支出 | 決算の現預金、前渡金、借入、資金調達開示 | 公表調達額ではなく、次の入金までに必要な支出との関係を見る |
| 顧客による再購入 | 後続タスクオーダー、延長契約、次便契約 | 研究費での初回利用と、顧客が継続予算をつけた利用を区別 |
上振れの判断には飛行成功だけでなく再受注と回収が必要であり、個別の失敗だけで産業全体を下振れと判断しない。
経営・企画部門への示唆
この業界の収入は、2026年時点では顧客の購入より政府の補助と開発契約に支えられている。アストロスケールの2026年4月期は売上収益59.40億円に対し、政府補助金収入を加えたプロジェクト収益が115.07億円であり、ispaceの2027年3月期予想も売上高33億円に対しプロジェクト収益90億円である(アストロスケール「2026年4月期決算短信」訂正版、ispace「2026年3月期決算短信」)。経営判断の軸は市場予測ではなく、補助が終わった後に誰が買うかと、次の契約まで現金が続くかに置く。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となるデータ・事例 | 判断の基準 |
|---|---|---|---|
| 大手 | 自ら機体を開発するより、専業企業への出資と販売権、または自社技術のカーブアウトで関与し、試験設備・地上局・打上げ枠など複数ミッションで共有できる資産を提供する | 丸紅はD-OrbitのシリーズCで筆頭投資家となり、2021年からの日本での独占代理権を東南アジアへ広げた。スカパーJSATは自社からカーブアウトしたOrbital LasersのシリーズAに戦略パートナーとして出資した(丸紅「D-Orbit社への出資」、Orbital Lasers「シリーズA資金調達」) | 出資額に対し、販売権、取締役派遣、技術へのアクセスがどこまで得られるか。専業企業の追加調達で持分が薄まった後も権利が残るか |
| 中堅・中小 | 1社の元請に依存せず、国内外の複数の元請で同じ機器の認定を取る。見積りは、要求変更と延期を別契約で請求できる形にする | NASAのCLPSでは、輸送タスクオーダーの総額が当初7億8,140万米ドルから9億8,430万米ドルへ約26%増え、コスト増のうち1億7,140万米ドルはNASA側の要求変更によるものだった(NASA監察総監室「CLPS監査報告」) | 最長納期品の在庫を誰の資金で持つか。要求変更と延期の追加対価を契約に書けるか |
| 新規参入を考える企業 | 機体や着陸機ではなく、自律航法、画像判定、宇宙天気予測などのソフトウエアと検証データから入り、基金の技術開発テーマを初期資金に使う | 宇宙戦略基金の第三期には「物理AI等による宇宙システムの革新技術(80億円程度)」と「宇宙交通管理を見据えた自律性確保に資する事業化加速(150億円程度)」がある(内閣府「宇宙戦略基金第3期について(全体概要)」)。富士通は機体を持たず、宇宙天気の予測技術で月面活動向けの用途を示した(富士通「SEITEN」発表) | 段階審査の後に、同じソフトウエアを複数の機体へ展開できるか。検証用の飛行機会を自前で確保できるか |
分析では、海外の政府案件はどの立場でも、現地法人や現地の元請を通じた参加が前提になる。英国の除去計画は英国法人を実施パートナーとし、接近運用やロボティクスの専門人材を明示した。日本からの完成品輸出より、現地の元請への部品供給と運用支援を先に設計する。
通説と異なる見方
第一に、基金の交付決定額は受注残ではない。宇宙戦略基金の予算措置は累計8,000億円(計算)だが、宇宙分野全体の開発支援であり、個別テーマは段階審査で継続が判断される。ispaceの高精度着陸技術への交付決定も、支援上限200億円に対し当初の交付額は116.43億円で、残りは今後のステージゲート審査による(ispace「2027年3月期1Q決算短信」)。分析では、交付決定額をそのまま売上計画や提携先の評価に入れるのは誤りである。
第二に、接近・点検技術の当面の買い手は、環境保全より安全保障である。米国の5年ルールは処分方法を指定せず、外部の除去サービスの購入を求めない。ESAも運用終了後の処分だけでは軌道上のデブリは減らないと指摘するが、既存デブリの除去を発注しているのは現時点では日本と英国の政府である(FCC「軌道デブリ規則・FCC 22-74」、ESA「宇宙環境報告2026」)。一方、アストロスケールは英国の民生除去案件で不採用となった後、同年10月に英国国防省の防衛プログラムで1,500万英ポンドの契約を受注した(アストロスケール「英国国防省契約の受注」)。Starfish Spaceの契約先にも米宇宙軍と宇宙開発庁が並び、GITAIは米宇宙軍の事業を優先して軌道上サービス実証機の打上げを2028年以降に延ばした(Starfish Space「シリーズB資金調達」、GITAI「S3フライトモデル完成」)。分析では、2030年までの近接運用の需要は環境規制より宇宙状況把握と資産防護の予算から先に立ち上がり、輸出管理と情報管理の体制が受注の前提条件になる。
第三に、宇宙旅行が月面輸送より先に民間市場になるとは言えない。月面輸送には、NASAが2026年6月に3社・4件、計約6億米ドルを選定したように政府の買い手がいる(NASA「月面基地の新規ミッション選定」)。これに対し、ヴァージン・ギャラクティックの2025年の売上高は154.4万米ドル、純損失は2億7,900万米ドルであり、ブルーオリジンは月面開発に資源を移すため、New Shepardの運航を少なくとも2年休止する(Virgin Galactic「2025年通期決算」、Blue Origin「New Shepard運航休止」)。有人の短時間飛行は、政府の購入に頼れない分、機体更新までの資金の持久力で評価すべきと考えられる。
公開情報ではわからないこと
- 補助と開発契約が終わった後に、誰が継続して購入するか。 衛星運用者、宇宙機関、月面利用を計画する企業の予算担当に面談し、次年度以降の予算、代替手段(衛星の更新、自力廃棄)、許容価格を確認する。
- 固定価格契約で延期・失敗が起きたときの費用分担。 元請と保険引受会社への面談で、再打上げ、再実証、返金、保険の免責の条件を聞き取り、公開されている政府契約の条項と比べる。
- 安全保障案件の実際の規模と参入条件。 防衛契約は金額や仕様の一部しか公表されない。英米の調達公告を継続して集め、現地の調達担当と業界団体への面談で、外国資本の企業が参加できる範囲と情報管理の要件を確かめる。
- 提携・買収で、補助金、政府契約、許可、技術者を引き継げるか。 インテュイティブ・マシーンズは8億米ドルでLanterisを買収し、受注残を拡大した(Intuitive Machines「2026年1Q決算」)。国内で同様の取引を検討する場合は、所管官庁への事前照会と法務の買収監査で契約・補助金・輸出許可の承継条件を確かめ、主要技術者への面談で残留の意向を確認する。
- 公表された現預金のうち、自由に使える額。 調達資金には使途の制約や財務制限条項が付くことがある。財務担当への面談と契約書の確認で、使途制限、既発注額、次の入金までの支出を把握する。
出典
官公庁・宇宙機関の原資料と企業開示を優先した。本文のリンクは当該資料へ直接接続し、英語資料の表示名は内容が分かるよう日本語で短記した。
- 内閣府「宇宙戦略基金第3期について(全体概要)」(2026年2月)
- JAXA「予算関連(予算推移、プロジェクト関連)」(予算推移は2026年4月7日現在、プロジェクト表は2025年4月18日現在、2026年11月1日確認)
- ispace「CP-12契約終了のお知らせ」(2026年7月15日)
- アストロスケール「2027年4月期1Q決算短信」(2026年9月11日)
- Intuitive Machines「2026年1Q決算」(2026年5月14日)
- Blue Origin「New Shepard運航休止」(2026年1月30日)
- FCC「軌道デブリ規則・FCC 22-74」(2022年9月30日)
- NASA「月面基地・着陸機計画の更新」(2026年5月26日、5月27日更新)
- Starfish Space「Remora自律接近実証」(2025年12月15日)
- Mission Control「Mission Persistence」(公表日記載なし、2026年11月1日確認)
- 厚労省「2025年賃金構造基本統計・産業中分類」(2026年3月24日)
- 内閣府ほか「宇宙戦略基金基本方針」(2026年2月25日改定)
- 英国政府「能動的デブリ除去ミッション」(2026年10月15日)
- NASA NTRS「ChatGPTによる工学設計研究」(2024年1月8日)
- GITAI「Inchworm Robot」(公表日記載なし、2026年11月1日確認)
- GITAI「S3フライトモデル完成」(2026年6月16日)
- 富士通「SEITEN」発表(2026年10月21日)
- Mission Control「ispace M1での月面AI実証計画」(公表日記載なし、2026年11月1日確認)
- NASA「AIによるミッション機器設計」(2023年2月9日)
- GITAI「JAXAローバ用アーム概念検討契約」(2025年3月31日)
- Starfish Space「シリーズB資金調達」(2026年4月7日)
- 富士通「太陽高エネルギー粒子予測の共同研究」(2025年2月3日)
- 丸紅「D-Orbit社への出資」(2023年11月9日)
- NASA「Blue Ghost月面ミッション終了」(2025年3月17日)
- Virgin Galactic「2026年2Q決算」(2026年8月12日)
- ispace「H3打上げ輸送サービス契約」(2026年7月29日)
- アストロスケール「ADRAS-J2打上げ契約」(2026年9月1日)
- JAXA「CRD2フェーズII契約締結」(2024年8月20日)
- アストロスケール「2026年4月期決算短信」訂正版(2026年7月6日)
- ispace「2026年3月期決算短信」(2026年5月15日、訂正開示は5月28日)
- ispace「2027年3月期1Q決算短信」(2026年8月7日)
- NASA監察総監室「CLPS監査報告」(2024年6月6日)
- Orbital Lasers「シリーズA資金調達」(2026年3月19日)
- Space BD「シリーズC資金調達」(2026年6月17日)
- Intuitive Machines「2025年通期決算」(2026年3月19日)
- Firefly Aerospace「2025年通期決算」(2026年3月19日)
- Starfish Space「Otter初号機打上げ準備」(2026年9月24日)
- Axiom Space「日本子会社設置」(2026年5月14日)
- Virgin Galactic「2025年通期決算」(2026年3月30日)
- 内閣府「宇宙活動法等改正法の成立・公布について」(2026年7月8日)
- 衆議院「宇宙活動法等改正法案」(第221回国会提出、2026年)
- 欧州委員会「EU Space Act」(2025年6月25日提案)
- 中国国家航天局(新華社記事)「探月工程紀実」(2024年9月23日)
- 内閣府「宇宙資源法」英訳(2021年6月23日公布)
- ESA「宇宙環境報告2026」(2026年9月8日版)
- ispace「月面太陽電池タワー概念設計に選定」(2026年10月22日)
- ispace「2026年3月期決算短信」訂正後(東証適時開示)(2026年5月28日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」企業等に関する集計・第1表(2023年6月27日公表、2021年6月1日現在)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」事業所に関する集計・表7-1(2023年6月27日公表、2021年6月1日現在)
- NASA「Transporter-18による小型衛星の打上げ」(2026年10月1日)
- NASA「月面基地の新規ミッション選定」(2026年6月30日)
- Virgin Galactic「Apeiron公開」(2026年10月28日)
- アストロスケール「英国国防省契約の受注」(2026年10月28日)
