エグゼクティブサマリー
業界特化型SaaSは、業界固有の記録・取引・制度対応を継続サービスに変え、顧客の日常業務に組み込まれることで成長する産業である。2026年10月時点の経営課題は、導入社数の拡大と、標準化による採算改善を両立できるかにある。
要点
- 市場は業種ごとの導入余地で見る。 統一的な国内市場規模は確認できないが、2023年の電子カルテ普及率は一般病院65.6%、一般診療所55.0%であり、新規導入とクラウドへの更新が重なる。これは電子カルテ全体の値で、SaaS普及率ではない(厚労省「電子カルテ普及状況」)。
- 顧客母集団と課金対象を分ける。 建設業許可業者は2026年3月末で48万3,823業者である。元請・協力会社をつなぐ製品では、利用企業の増加がそのまま有料契約増になるとは限らず、支払主体と現場への定着を確かめる(国交省「建設業許可業者数調査・2026年3月末」、アンドパッド「AI-BPO提供開始」)。
- 競争力は収益の質で比較する。 インフォマートの2025年FOOD売上は119.30億円である一方、海外Toastの総売上には決済等が大きく含まれる。継続利用料、取引連動収益、導入支援を分けない比較は、規模と利益の関係を見誤る(インフォマート「2025年通期決算説明資料」、Toast「2025年通期決算」)。
- 制度は需要と競争条件を同時に変える。 国内医療の標準仕様・認証制度とEUのクラウド切替ルールは、移行の機会をつくるとともに、互換性・退出条件で製品を比べる動きを促す。国内固有要件があっても、Guidewireの日本投資のように海外企業が対応する例がある(厚労省「電子カルテ標準仕様・認証制度」、欧州委員会「Data Act explained」、Guidewire「日本への投資計画」)。
- AIは業務の完了までを競争対象にする。 医療文書作成、飲食の予約受付では実用例があり、建機の自律施工は米国で商用稼働、日本では2027年導入開始予定である。効果の判断には、人の確認費用と安全・責任の分担を含める(メドレー「AI文書アシスト提供開始」、トレタ「A16 TOKYO導入事例」、コマツ「AIMとの自律施工提携」)。
経営・企画部門への示唆
- 大手は、電子カルテの認証がオンプレミス型と医療機関ごとのソースコードを認めないことを前提に、院内設置型の保守収入を減らしてでも共通製品へ移す期限を決める。取引基盤では、個店や卸の小口取引を採算に乗せる。
- 中堅・中小は、図面・検査や電話予約など一つの現場業務に絞り、医療の標準APIなど大手基盤との接続を前提にする。顧客業界の事業者数・店舗数はほぼ横ばいのため、人件費の削減など効果を示せる業務で単価を守る。
- 新規参入や提携・買収では、機器か専門人材を持ち込み、AIの成果物を確認工数込みで価格に織り込む。買収では利用社数を支払主体と継続期間に分け、個別ソースコードの残存と取引データの利用権を確かめる。
業界データまとめ
バーティカルSaaSは、公的統計上の独立した産業分類ではなく、国内市場の総額と成長率を同じ定義で追える公表系列は確認できない。供給側の参考統計、個社の実績、顧客業界の導入余地を分けて読む。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 公開データなし | — | — |
| 市場の伸び | 公開データなし | — | — |
| 事業者数 | 国内「ソフトウェア業」の民営事業所数3万6,433事業所。受託開発等を含む参考値であり、バーティカルSaaS事業者数ではない | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・表5-1」 |
| 従業者数 | 国内「ソフトウェア業」の民営事業所の従業者113万7,499人。受託開発等を含む参考値 | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・表5-1」 |
| 平均年収 | 669万5,400円(計算)。中分類「情報サービス業」の一般労働者、男女計、企業規模計10人以上、民営事業所。きまって支給する現金給与額432.3千円×12+年間賞与その他特別給与額1,507.8千円。専業SaaSの値ではない | 2025年調査。月額は2025年6月、賞与等は2024年年間 | 厚労省「2025年賃金構造基本統計・産業中分類表」 |
| 上位3社の売上高 | 比較対象の主要上場3社:インフォマート119.30億円(FOOD事業)/メドレー93.78億円(医療プラットフォーム事業)/スパイダープラス48.95億円(全社)。業界順位を示すものではなく、各社の事業範囲も異なる | いずれも2025年12月期 | インフォマート「2025年通期決算説明資料」 メドレー「2025年12月期決算短信」 スパイダープラス「2025年通期決算説明資料」 |
| 建設業許可業者数 | 国内48万3,823業者(前年度末比+123業者、+0.03%)。建設向けSaaSの潜在顧客母集団の参考値であり、導入社数ではない | 2026年3月31日現在 | 国交省「建設業許可業者数調査・2026年3月末」 |
| 電子カルテシステム普及率 | 一般病院65.6%(4,638/7,065施設)、一般診療所55.0%(5万7,662/10万4,894施設)。院内設置型を含み、クラウドSaaS普及率ではない | 2023年医療施設調査 | 厚労省「電子カルテ普及状況」 |
| 外食産業の売上・客単価動向 | 協会会員の全店売上高前年比+7.3%、客単価+4.3%。新店を含む会員調査であり、外食市場全体や飲食SaaS市場の成長率ではない | 2025年年間 | 日本フードサービス協会「2025年年間調査」 |
情報は2026年10月21日時点で確認したものであり、決算比較は直近通期実績である。統計の対象年はそのままであり、個社売上の合算を市場規模とはしていない。
AI・フィジカルAIの影響と経営の打ち手
競争の焦点は、入力するソフトから、業界の手順に沿って仕事を進めるサービスへ移りつつある。生成AI・AIエージェントは文書・受付・判断支援を担い、フィジカルAIは現実世界を認識して機械を動かす。以下の普及時期と経営上の評価は、公表事例をもとにした分析である。
影響の全体像
本稿のバリューチェーンは次の四工程である。ソフトの開発・販売・保守が全体を支える。
| 業務設計・導入 | 現場運用・記録 | 取引・精算 | 継続支援・改善 |
|---|---|---|---|
| 業界手順の設定、マスター整備、既存データ移行 | 図面・カルテ・店舗情報を使う日常業務 | 予約、受発注、請求、支払の接続 | 法改正対応、稼働支援、履歴分析、更新 |
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 業務設計・導入 | 施工計画・目標地形を機械が利用できるデータとして引き渡す | データ・IoT | 実用(導入事例あり) | 2年以内 | Smart Constructionと自律施工の接続、米国顧客現場で稼働。コマツ「AIMとの自律施工提携」 |
| 現場運用・記録 | 診察内容の要約と、診療記録からの文書の下書き作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | CLINICSの要約機能は2025年11月提供開始で、全国の診療所で活用が進むと同社は説明。文書アシストは2026年8月提供開始。メドレー「AI文書アシスト提供開始」 |
| 現場運用・記録 | 建機が施工方法・経路を判断して作業する | フィジカルAI | 実用(導入事例あり) | 3〜5年 | コマツ・EARTHBRAIN・AIMの米国商用稼働。日本導入は2027年開始予定。コマツ「AIMとの自律施工提携」 |
| 取引・精算 | 電話受付から空席確認・予約登録までを接続する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | トレタ予約番のA16 TOKYO導入事例。AIが電話で空席を確認し、予約台帳に登録する。トレタ「A16 TOKYO導入事例」、トレタ「トレタ予約番の機能」 |
| 継続支援・改善 | 製薬の販促資料を業務規程・承認手順に沿って点検する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Veevaがベーリンガーインゲルハイム、モデルナの初期導入を紹介。Veeva「製薬2社のPromoMats導入事例」 |
「実用」は記載地域・機能での導入確認である。音声対話がすべて大規模言語モデルによるとは限らない。
業務はどう変わるか
第一は、記録に基づく文書作成である。 医師が電子カルテの記録を読み返して診療情報提供書(紹介状)を作る工程に、CLINICSのAIが下書きを作る形で入る。診察中の会話を整理する要約機能は2025年11月から、文書アシストは2026年8月から提供され、文書アシストの対象は提供開始時点で診療情報提供書である(メドレー「AI文書アシスト提供開始」)。作成時間に加え、確認・修正時間と誤記も測る。
第二は、受付と取引データの一体化である。 飲食店の電話から予約台帳への転記が、AIの電話応答と予約台帳への自動登録に変わる。A16 TOKYOは導入後に電話待機の人員を1〜2名減らしたとしている(トレタ「A16 TOKYO導入事例」)。一方、店舗への転送は時間帯ごとに設定する仕組みであり(トレタ「トレタ予約番の機能」)、すべての電話を自動で完結させるものではない。店舗へ引き継ぐ条件の設計が重要になる。
第三は、専門家を含む業務受託である。 アンドパッドは2026年10月5日、「ANDPAD AI-BPO」の第1弾として電気工事会社向けの積算サービスの提供開始を発表した。AIが図面から記号の個数や配線・配管の長さを拾い出し、積算経験のある人材が判断と最終確認を担って見積作成までを代行する。価格、導入社数、削減率は公表されていない(アンドパッド「AI-BPO提供開始」)。手作業の積算を置き換えて成果物へ課金できる一方、図面品質や仕様変更で確認原価が膨らむ可能性がある。
第四は、文書審査の分担変更である。 VeevaはVault CRM・PromoMats向けエージェントを2025年12月に提供した(Veeva「AI Agents提供開始」)。ベーリンガーインゲルハイムは法務・コンプライアンス部門を当初から参加させ、両社ともAIが反復的な作業を担うことで、審査者が高リスクの内容やリスクに基づく判断へ集中できるとしている(Veeva「製薬2社のPromoMats導入事例」)。分析では、AIの指摘の根拠と承認履歴を残せることが前提になる。
第五は、計画から物理的な実行への接続である。 コマツらは米国で自律建機を商用導入し、日本展開は2027年開始予定である。人の遠隔操作から、Smart Constructionの計画・地形データを使う自律施工へ進む(コマツ「AIMとの自律施工提携」)。機械を動かさない医療事務や飲食予約では、直接的な影響は生成AI・音声対話の方が大きい。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| アンドパッド | 日本 | ANDPAD AI-BPO | 電気設備工事の積算支援と専門家確認 | 展開済み。2026年10月に国内提供開始、個別導入実績は別途確認が必要。アンドパッド「AI-BPO提供開始」 |
| メドレー | 日本 | CLINICSの要約・文書アシスト | 診察会話の要約と、電子カルテ内の記録からの文書の下書き | 展開済み。要約機能は全国の診療所で活用が進むと同社が説明(利用施設数は非公表)。メドレー「AI文書アシスト提供開始」 |
| トレタ | 日本 | トレタ予約番 | AIによる電話予約の受付と予約台帳への自動登録 | 展開済み。A16 TOKYOの導入公表。トレタ「A16 TOKYO導入事例」、トレタ「トレタ予約番の機能」 |
| Veeva | 米国 | Veeva AI Agents、PromoMats | 製薬の文書・営業・承認業務 | 展開済み。日本法人・国内製品展開あり。個別機能の日本語対応・契約条件は別確認。Veeva Japan「AIエージェント展開計画」 |
| コマツ/EARTHBRAIN、AIM Intelligent Machines | 日本、米国 | Smart Constructionと、既存建機に後付けするAIMの自律運転技術の連携 | 施工計画・地形データを使うブルドーザー・油圧ショベルの自律施工 | 提携・実証あり。米国では顧客の現場で稼働。日本への導入は2027年開始予定で、日本国内の商用稼働は未確認。コマツ「AIMとの自律施工提携」 |
人材・収益・競争への影響
分析では、転記・定型文書作成・一次電話受付の作業量は減り、例外処理、ルール設定、出力評価、機械停止判断の役割が増える。積算・導入担当者は、一件ずつの処理から手順設計へ比重が移る。職種別の雇用減少率は不明である。
利用者数だけの課金では、省人化が課金席数を減らす。Veevaは使用量課金、メドレーは利用クレジットと追加利用の仕組みを示している(Veeva Japan「AIエージェント展開計画」、メドレー「AI文書アシスト提供開始」)。基本料と処理量を組み合わせ、推論費用、専門家確認、再処理を控除した粗利で判断する。
競争上は、モデルに加え、業務データへのアクセス、確定権限、監査記録が重要になる。Procoreは2026年9月9日、DroneDeployの買収を現金約8.45億米ドルで完了した(Procore「DroneDeploy買収完了・8-K」)。分析では、現場データを取得する手段を自社に取り込む動きである。顧客企業は、データ利用権限、機能の提供段階、終了時の代替手段を確かめる。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | カルテ・積算・予約ごとに、自動確定と人の承認の境界を契約と画面に実装する | 共通 | 直ちに | 誤出力が請求・診療・施工へ伝わるのを抑える | 例外一覧、承認権限、操作履歴 |
| 高 | 実際の図面・帳票から、難例を含む業種別評価セットを作る | 共通 | 6か月以内 | デモと本番の品質差を検出 | 利用許諾、匿名化、現場の正解データ |
| 高 | 成果物単位で、確認・再処理を含む原価を計測する | 共通 | 新機能の価格決定前 | 利用拡大による赤字化の防止 | 推論量・修正時間・例外率の記録 |
| 高 | 建機連携は閉鎖区画から始め、停止・復帰・通信断を検証する | 大手 | 国内展開前 | 自律施工の安全性と責任範囲の明確化 | 機械メーカー、施工会社、保険等との分担 |
| 中 | 自社の台帳・権限・監査記録を外部モデルから分離する | 共通 | 1年以内 | モデル変更時の業務継続 | 接続仕様、保存先、委託先管理 |
| 中 | 汎用回答機能より、予約変更・紹介状作成など一つの完結業務を選ぶ | 中堅・中小 | 6か月以内 | 少ない導入負担で効果を検証 | 現状時間、誤り率、引継ぎ先の測定 |
よくある失敗は、入力時間の削減だけを計測し、確認負担を見落とすことである。また、診療情報や図面を使える権利と、学習・二次利用できる権利を混同してはならない。自律機械では、通信できることと、安全に作業を再開できることを別に検証する。
業界の定義と市場構造
バーティカルSaaSは、特定業界の業務手順・取引慣行・制度対応を共通製品として提供し、継続利用から収益を得る事業である。市場は一つの巨大な同質市場ではなく、業種と業務単位で分かれた市場の集合である。参入余地は、業界の事業者数に加えて、共通化できる業務の範囲と、料金を支払う主体の数に左右される。
範囲と隣接業界との境界
建設の施工管理、医療のクラウド電子カルテ、飲食の予約・受発注などを中核に含める。製薬の研究開発・品質管理、損害保険の契約・保険金業務、住宅設備事業者の訪問作業管理も、海外比較の対象とする。一方、業界を問わず使う会計・人事・営業管理、個別受託開発だけの事業、機器販売だけの事業は中核から外す。
実際の企業はこの境界をまたぐ。インフォマートはFOOD事業と業種横断の電子請求関連事業を持ち、メドレーの医療プラットフォームには医療情報提供サービス、予約システム、診療報酬債権のファクタリング等も含まれる。同社の病院向け電子カルテMALLは、現行版がオンプレミス型である(インフォマート「2025年通期決算説明資料」、メドレー「2025年12月期決算短信」、メドレー「MALLクラウド開発発表」)。したがって、セグメント売上を採用しても純粋なクラウド利用料だけになるとは限らず、企業グループ全体の成長を業界成長に読み替えることもできない。
| 領域 | 主な業務・代表例 | 公開情報で確認できる規模・推移 | 市場分析上の意味 |
|---|---|---|---|
| 建設 | 施工記録・図面管理:アンドパッド、スパイダープラス | 建設業許可業者48万3,823、前年度末比+0.03%。国交省「建設業許可業者数調査・2026年3月末」 | 元請と協力会社を重複させず、課金契約者と利用参加者を区別する |
| 医療 | 電子カルテ・院内外連携:メドレー | 一般病院の電子カルテ普及率は2020年57.2%から2023年65.6%、一般診療所は49.9%から55.0%。厚労省「電子カルテ普及状況」 | 未導入からの新規導入と、院内設置型からクラウドへの移行が重なる |
| 飲食・食品流通 | 予約:トレタ、受発注:インフォマート | 2025年の協会会員全店売上+7.3%、客単価+4.3%。日本フードサービス協会「2025年年間調査」 | 客数・店舗数と、値上げによる名目取扱額の増加を分ける |
| 製薬・保険等 | 製薬業務基盤:Veeva、保険基幹:Guidewire | 各社売上は確認できるが、同一基準の世界市場内訳はない。Veeva「2026年1月期決算」、Guidewire「2026年7月期決算」 | 大口顧客の全社導入と長い移行期間が事業の特徴となる |
過去5年の変化をどう読むか
需要側では、紙から電子への移行に加え、既存の電子システムを外部取引先と接続する需要が強まっている。医療では普及率が上昇した後も情報共有や標準仕様への対応が残り、飲食では売上拡大の一部が客単価上昇であるため、店舗の収益改善とデータ活用を結び付けることが求められる(厚労省「電子カルテ普及状況」、厚労省「電子カルテ標準仕様・認証制度」、日本フードサービス協会「2025年年間調査」)。分析では、単一作業の便利さより、再入力を減らして取引を最後までつなぐ価値が評価されやすくなる。
供給側では、業界内の隣接業務を買収・追加開発で広げる動きが確認できる。インフォマートは2024年3月にタノムを連結子会社とし、2025年3月に議決権比率を97.0%へ引き上げた。食品卸と外食個店のデジタル化へ顧客接点を広げる例である(インフォマート「2025年12月期決算短信」)。ただし、業務が増えるほど個別設定や保守も増えるため、「対象市場を広げること」と「一つの共通製品として採算を保つこと」を同時に満たすことが求められる。
顧客と需要の特性
購買の決め手は、機能の多さより、現場を止めずに移行でき、既存の相手先と取引を続けられることである。利用者、決裁者、費用負担者が一致しないケースが多く、利用人数の増加だけでは売上の増加を説明できない。以下の購買過程と価格感応度は、各社の製品構造から整理した典型像であり、個別顧客の契約条件を示すものではない。
| 顧客層 | 購買を主導する人・部門 | 決め手 | 決定までの主な確認 |
|---|---|---|---|
| 建設の元請・専門工事会社 | 工事部門、経営者、情報システム部門 | 図面・写真・検査記録の現場適合、協力会社との共用 | 一部現場で検証し、帳票・権限を確認して現場を追加 |
| 診療所・中小病院 | 院長、事務長、医療情報担当 | 診療を止めない移行、既存データ、制度対応、保守体制 | 周辺機器・算定・データ移行を確認し、切替日程を調整 |
| 飲食チェーン・独立店 | 本部の店舗運営・購買、店舗経営者 | 予約の取りこぼし、発注の再入力、店舗負担の軽減 | 試験店舗・取引先で運用し、店長の定着を確認 |
| 製薬・保険の大企業 | 業務部門、情報システム、法務・品質・調達 | 全社業務の整合、監査、既存基幹との接続 | 業務要件、適合性、段階移行、長期運用費を審査 |
建設では、アンドパッドが2026年10月5日の発表で利用社数27.9万社、ユーザー数81.8万人超としているが、これをすべて有料契約と解釈してはならない(アンドパッド「AI-BPO提供開始」)。元請が費用を負担し、協力会社が業務に参加する構造では、普及は取引関係を通じて進む一方、協力会社が複数の元請システムを併用する負担も生じる。営業では、元請の管理効率だけでなく、現場で入力が重複しないかを確かめる。
分析では、価格感応度は、小規模事業者では月額負担、大企業では導入・連携・教育を含む総費用に表れやすい。乗り換えコストはデータ量だけでなく、帳票の再設定、患者・商品マスターの照合、取引先への周知、従業員の再教育から生じる。医療の標準仕様がデータ連携や共通化を促す場合でも、実務移行の負担が直ちになくなるわけではない(厚労省「電子カルテ標準仕様Q&A」)。
需要の季節性は、SaaS側の契約更新と顧客側の繁閑を分けて管理する。飲食の取引連動収益は繁忙期や値上げの影響を受け、建設の利用は工事着手・完工、医療の切替は更新計画や制度対応に影響される。景気後退で新規投資が抑えられても、日々の受発注や診療に組み込まれた基幹機能は残りやすい一方、閉店・廃業による解約は機能改善だけでは防げない。
人口減少を顧客数の減少だけで捉えるのも不十分である。拠点統合や多店舗・多施設運営が進めば、単一拠点向け機能より、法人横断の権限、共通マスター、集計が必要になる。営業対象は店舗や施設の件数と本部の購買単位を分け、同じ契約の下に何拠点が増減するかを追う。
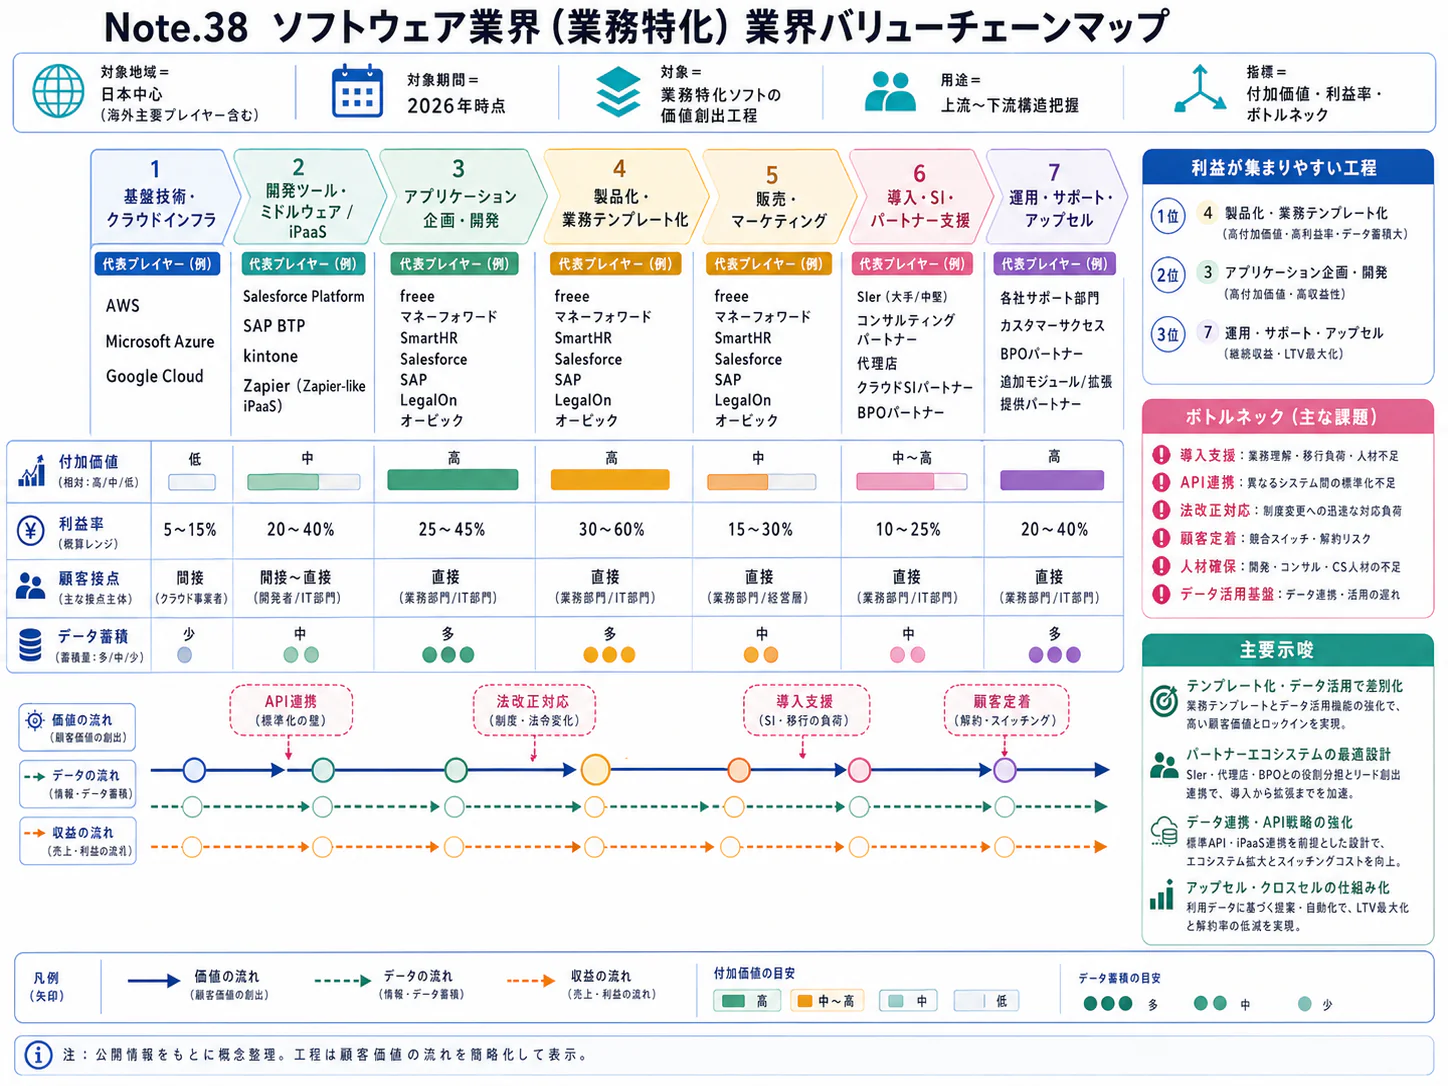
バリューチェーンと収益構造
利益の源泉は、業界固有の手順を共通製品に落とし込み、継続課金を積み上げられることである。しかし、高い粗利率でも、導入・営業・法改正対応の費用を回収できるとは限らない。決済や業務受託を取り込む場合は、ソフト利用料と異なる原価・リスクを持つ収益として管理する。
| 工程 | 役割と主要な担い手 | 付加価値・対価の発生点 | 採算を左右する点 |
|---|---|---|---|
| 業務設計・導入 | 各SaaS企業と導入パートナーが帳票、マスター、連携を整備 | 初期設定・移行費用、稼働開始による継続課金 | 顧客ごとの作り込み、移行の手戻り、立ち上げ期間 |
| 現場運用・記録 | 建設のアンドパッド・スパイダープラス、医療のメドレー等 | 利用者、拠点、機能等に応じた利用料 | 利用定着、共通機能の再利用、稼働率とサポート負担 |
| 取引・精算 | インフォマート、トレタ、海外ではToast等 | 受発注・予約の利用料、決済等の取引連動収益 | 流通額と純収益の差、決済原価、回収・信用リスク |
| 継続支援・改善 | SaaS企業、業界専門家、保守パートナー | 制度改定対応、追加機能、更新・拡張 | 法改正を共通更新で吸収できるか、個別保守の残存 |
公開決算から見える採算の差
インフォマートの2025年12月期FOOD事業は売上高119.30億円、営業利益27.57億円で、営業利益率は23.1%(計算)である。既存ネットワークの継続課金と追加サービスを持つ事業の実例であるが、他分野へそのまま適用できる利益率ではない(インフォマート「2025年通期決算説明資料」)。一方、メドレーの同期間の医療プラットフォームは売上高93.78億円に対しセグメント損失4.54億円であり、本社費用等の調整前の事業別損益である(メドレー「2025年12月期決算短信」)。
スパイダープラスの同期間は売上高48.95億円、売上総利益率73.9%であっても、営業損失0.10億円であった(スパイダープラス「2025年通期決算説明資料」)。これは粗利と最終的な事業採算の距離を示す事実であり、同社の将来の損益を予測するものではない。工程ごとの利益は各社とも共通の区分で開示していないため、「開発工程が何%の利益を得る」といった横断比較はできない。
収入の三つの型を混ぜない
継続課金は、同じ顧客が使い続けることによって開発・獲得費用を回収する。取引連動収益は、店舗や作業の取扱額に連動し、決済網や提携先への支払いを伴う。導入・業務支援収益は、顧客が導入できない障害を取り除く価値を持つが、人的作業を標準化できなければ売上とともに人件費が増える。
Toastの2025年売上高US$6,153 millionの内訳は、サブスクリプションUS$936 million、金融技術ソリューションUS$5,037 million、機器・専門サービスUS$180 millionである(Toast「2025年通期決算」)。その総売上を主に利用料で構成される会社と比較して、市場支配力や収益性を判定するのは不適切である。取引総額、会計上の売上高、外部支払後の粗利を並べ、どの段階で価値が残るかを見る。
コストと供給網のリスク
中核コストは開発・営業・導入支援の人件費と、クラウド、外部ソフト、通信・決済等の利用費である。業界統一の費用構成比は確認できず、開発費の資産計上や株式報酬の扱いによって会社間の比較も変わる。値上げの浸透を確認できる統一系列もないため、価格転嫁力は単価の上昇だけでなく、機能追加、契約構成、解約・縮小との関係で評価する。
供給網では、特定クラウド、決済接続先、地図・医薬品等の外部データ、限られた導入パートナーへの依存が論点となる。海外事業者の料金改定や障害は国内顧客にも影響するため、契約上の再委託先、復旧責任、データ移行方法を把握する。これは調達価格だけの問題ではなく、診療・発注・施工が止まる時間をどこまで短くできるかという、業界ごとの事業継続の問題である。
競争環境
競争は業界ごとの業務基盤を誰が押さえるかを中心に進み、全業種横断の売上順位だけでは実態を表せない。機能を追加する競争と、既存顧客・取引先をつなぐ競争が同時に起きている。業界全体の集中度を計算できる分母がなく、上位企業による寡占の程度は公開資料から確定できない。
競争の単位と企業群
大きくは、現場の一つの仕事から利用を広げる企業、業界内の取引ネットワークを広げる企業、基幹システムの移行を担う企業に分かれる。国内ではスパイダープラスの図面・検査関連、インフォマートの食品受発注、メドレーの医療情報基盤が、それぞれ異なる出発点を持つ(スパイダープラス「2025年通期決算説明資料」、インフォマート「2025年通期決算説明資料」、メドレー「2025年通期決算説明資料」)。これらは完全に排他的な市場ではなく、顧客が複数製品を併用するため、競争相手であると同時に接続先にもなり得る。
供給者の規模分布にも注意が必要である。経済センサスのソフトウェア業では、従業者1〜4人の事業所が1万6,050、1,000人以上が104あるが、受託開発等を含むため、これをバーティカルSaaSの企業規模分布とはみなせない(総務省・経産省「2021年経済センサス・表5-1」)。非上場企業や複合企業の事業が統計から分離できないこと自体が、参入判断で個別調査を要する理由である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 建設・医療・飲食とも機能拡張が進み、隣接製品との境界が重なる。各社開示をもとにした分析。メドレー「2025年通期決算説明資料」、インフォマート「2025年12月期決算短信」 | 強まる |
| 新規参入の脅威 | 中 | 小規模な単機能は参入可能だが、基幹移行・法改正対応・現場支援が障壁。標準仕様は接続を容易にする反面、対応負担も課す。厚労省「電子カルテ標準仕様・認証制度」 | 強まる |
| 代替手段の脅威 | 中 | 院内設置型、受託開発、紙・表計算が代替。電子化の進展で紙の比重は低下しても既存システム移行は続く。厚労省「電子カルテ普及状況」 | 弱まる |
| 買い手の交渉力 | 中 | 小規模顧客は分散するが、大手元請・チェーン・病院グループは契約を集約できる。標準化は退出条件の比較を促す。厚労省「電子カルテ標準仕様・認証制度」 | 強まる |
| 供給者の交渉力 | 強 | クラウド・接続先・専門人材の代替には負担がかかる。IPA調査でも人材不足が続く。IPA「DX動向2026」 | 変わらない |
強さと方向は、公開情報からの分析であり、単機能導入と基幹入替では異なる。
国内主要企業の比較
| 企業・領域 | 規模の確認点 | 公開情報から確認できる特徴 | 戦略上の違い |
|---|---|---|---|
| アンドパッド/建設 | 利用社数27.9万社、ユーザー数81.8万人超。2026年10月5日公表(基準日の記載なし)。比較可能な通期売上高は未確認。アンドパッド「AI-BPO提供開始」 | 現場と社外関係者を含む利用基盤 | 有料契約者と参加者を分けて、ネットワークの広がりを評価する |
| スパイダープラス/建設 | 2025年売上48.95億円、年末ARR49.92億円、契約企業2,251社。スパイダープラス「2025年通期決算説明資料」 | 図面・写真・検査業務を起点とする継続課金 | 現場の利用定着と既存顧客内の利用拡大を確認する |
| メドレー/医療 | 2025年医療プラットフォーム売上93.78億円(外部顧客への売上高)。メドレー「2025年12月期決算短信」 | 診療所・病院・薬局等の製品と接点 | 既存製品の移行と施設間連携を組み合わせる |
| インフォマート/食品流通・飲食 | 2025年FOOD売上119.30億円、営業利益27.57億円。インフォマート「2025年通期決算説明資料」 | 食品の買い手・売り手間の受発注基盤 | 取引先の参加と業務追加によって利用価値を高める |
| トレタ/飲食 | 本稿では比較可能な通期売上高を確認できない | 予約台帳と受付業務を接続する国内導入事例。トレタ「A16 TOKYO導入事例」 | 店舗の接客・予約業務を起点に利用を深める |
ARRは年末時点の継続収益を年換算した会社定義の指標であり、その年の会計上の売上高と同じではない。利用企業、契約企業、店舗、IDの各数値も相互に置き換えられない。
再編と勝つための条件
直近3年では、インフォマートが2024年にタノムを子会社化し、メドレーは2025年にアクシスルートホールディングスを取得した(インフォマート「2025年12月期決算短信」、メドレー「2025年12月期決算短信」)。いずれも顧客接点や製品群の拡張として把握できるが、買収後の相乗効果を外部から一律に認定することはできない。建機メーカーがデジタル施工管理を提供するように、顧客業界の既存企業もソフトの供給側に入り、販売網・機器との接点を競争資源としている(コマツ「AIMとの自律施工提携」)。
勝つ条件の第一は、現場で繰り返し発生する業務を押さえることであり、建設の検査記録や飲食の受発注が該当する。第二は、相手先が参加すると顧客の便益が増える仕組みであり、インフォマートの食品取引やアンドパッドの現場関係者の接続に見られる。第三は、制度対応を共通更新で実施し、顧客ごとの改修を増やさない設計である。
第四は、営業から稼働までの時間と費用を管理することである。メドレーのように施設・製品群を広く持つ企業では、製品間の接続と移行体制が重要となり、単機能で始める企業では現場の定着を繰り返せる導入手順が重要となる。これらは各社の優劣を断定する評価ではなく、公開製品・事業構造から導く検証基準である。
海外の動向と主要企業
海外の先行企業から学ぶべき点は、単一業界への特化を保ちながら、基幹業務・取引・関連サービスへ収益を広げていることである。日本への影響は製品の直接参入だけでなく、価格体系、買収の対象、導入方法にも及ぶ。世界市場の地域別規模・成長率や日本の構成比を、条件を満たす公的・業界団体統計から算出することはできない。
主要企業と収益モデル
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| プロコア(Procore) | 米国 | US$1,323 million、2025年12月期。Procore「2025年通期決算」 | 建設の工程・図面・品質等を横断する業務基盤 | 2026年9月9日にDroneDeploy買収完了。Procore「DroneDeploy買収完了・8-K」 | 国内の販売・導入規模を本稿では確認できない |
| トースト(Toast) | 米国 | US$6,153 million、2025年12月期。うちサブスクリプションUS$936 million。Toast「2025年通期決算」 | 飲食POSと決済を一体化。金融技術収益の比重が大きい | 2026年4月、携帯型POS Toast Go 3を英国・アイルランド・カナダ・豪州へ展開。Toast「Go 3の海外展開」 | 当該発表の提供国に日本は含まれない |
| ヴィーバ・システムズ(Veeva) | 米国 | US$3,195.3 million、2026年1月期。うちサブスクリプションUS$2,684.2 million。Veeva「2026年1月期決算」 | 製薬の開発・品質・薬事・営業を業界共通基盤で支える | Vault CRM等の製品群を拡張し移行を推進。Veeva「2026年1月期決算」 | 日本法人を通じて展開。Veeva Japan「AIエージェント展開計画」 |
| ガイドワイア(Guidewire) | 米国 | US$1,475.4 million、2026年7月期。うちsubscription and support US$970.9 million。Guidewire「2026年7月期決算」 | 損保の契約・請求・保険金業務とクラウド移行 | 2025年4月、日本向けに5年間でUS$60 millionの投資方針を発表。Guidewire「日本への投資計画」 | 国内保険会社向け事業と日本固有要件への対応を展開 |
| サービスタイタン(ServiceTitan) | 米国 | US$960.965 million、2026年1月期。うちプラットフォームUS$925.418 million。ServiceTitan「2026年1月期決算」 | 空調・配管等の訪問作業、配車、見積、請求を接続 | 2026年1月期の従量収益は前期のUS$173.799 millionからUS$213.126 millionへ拡大。ServiceTitan「2026年1月期決算」 | 日本での本格販売・導入実績は本稿では確認できない |
5社は比較対象であり、売上順位ではない。北米から英語圏への地域展開と、製薬・保険の多国籍顧客を通じた展開という二つの進み方が見られる。
収益性にも差がある。Veevaの2026年1月期GAAP営業利益はUS$916.4 millionである一方、Procoreの2025年のGAAP営業利益率はマイナス9%である(Veeva「2026年1月期決算」、Procore「2025年通期決算」)。業界特化という共通項があっても、成長投資、販売費用、製品構成で採算は異なり、「米国で大型化したから日本でも同じ利益率になる」という前提は置けない。
日本企業の海外での立ち位置
アンドパッドはベトナムの開発拠点を拡張しているが、開発人員の海外配置と、海外顧客からの売上は別である(アンドパッド「ハノイ拠点拡張」)。メドレーの2025年12月期決算短信では、国内の外部顧客への売上高が連結売上高の90%を超えるため、地域別売上の記載が省略されている。このため、海外売上の正確な比率や、医療SaaSだけの海外比率は得られない(メドレー「2025年12月期決算短信」)。本稿の国内比較企業について、海外収益が成長を主導していると断定する根拠はない。
日本企業が海外へ出る際は、業務の共通部分と現地固有部分を分けて考える。図面・写真・検査履歴は移植しやすい一方、診療報酬、保険約款、税・決済、食品取引の商慣行は現地対応を要する。分析では、現地顧客と制度対応の担当者を持つ企業との提携・買収は有力な選択肢である。ただし、翻訳だけで展開できる前提の事業計画は避ける。
日本への波及
Guidewireの日本投資は、国内固有の保険要件が存在しても、海外企業が現地対応へ投資すれば参入障壁を越え得ることを示す(Guidewire「日本への投資計画」)。一方、Toastの英語圏への展開は、日本参入の決定を意味しない。今後2〜3年は、決済を組み合わせる収益設計や専門企業を買って業務範囲を広げる手法が日本でも検討されるとみられる。ただし、実装には現地提携先、取引条件、既存販売網との調整が必要である。
外部環境と制度の変化
制度対応は需要を生む一方、標準化・データ移行の容易化を通じて既存事業者の競争条件も変える。特に電子カルテの標準仕様とEUのクラウド切替ルールは、顧客を維持する理由を「移りにくさ」から「使い続ける便益」へ変える可能性がある。以下の影響評価は、公開情報からの分析であり、制度の公表・施行・申請開始を分けて示す。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 医療制度・技術標準 | 日本 | 医科診療所・中小病院向け電子カルテ/レセコン標準仕様1.0版を公表。共通基盤・標準API・データ引継ぎを重視 | 2026年3月31日公表 | 大・追い風。移行需要。既存製品の対応開発には向かい風 | 厚労省「電子カルテ標準仕様・認証制度」 |
| 認証制度 | 日本 | 標準仕様への適合を評価する認証制度を公表し申請を受け付ける | 2026年10月16日公表、11月1日~2027年10月31日申請期間 | 大・追い風。製品比較が進む一方、適合確認の負担が生じる | 厚労省「電子カルテ標準仕様・認証制度」 |
| 建設取引制度 | 日本 | 改正建設業法等の全面施行。適正な労務費確保・契約取引等への対応 | 2025年12月12日全面施行 | 大・追い風。見積・契約・原価の根拠を記録する需要 | 国交省「改正建設業法等の全面施行」 |
| 中小企業支援 | 日本 | デジタル化・AI導入補助金2026の申請受付。対象ITツール等の要件あり | 2026年3月30日受付開始 | 中・追い風。導入負担を軽減。採択・対象適合は個別確認 | 中小企業庁「2026年導入補助金公募」 |
| データ・競争制度 | EU | Data Actがクラウド等の切替を促進。データの持ち出し・切替支援に関するルール | 2025年9月12日適用開始 | 大・顧客には追い風。EU向け供給者には対応負担 | 欧州委員会「Data Act適用開始」、欧州委員会「Data Act explained」 |
| クラウド契約 | EU | 対象となるデータ処理サービスの切替料金・データ転送料等を撤廃 | 2027年1月12日から | 大・参入には追い風。切替障壁に依存する収益には向かい風 | 欧州委員会「Data Act explained」 |
医療の標準化は製品設計にも踏み込む
電子カルテ標準仕様は、単に紙のカルテを電子化する施策ではない。厚生労働省は、医科診療所向けの要件としてマルチテナント方式のクラウド、標準API、データ引継ぎの互換性などを示し、病院について2030年までのできる限り早い時期に希望する病院が導入できる環境を整備する目標を掲げている(厚労省「電子カルテ標準仕様・認証制度」)。これは、個別医療機関に2026年中の一斉導入を義務付けたものとは区別して読む。
供給企業にとっては、施設ごとの改修を抱えたまま価格を下げるのか、共通機能と設定で吸収するのかが事業上の分岐になる。認証への対応、旧データの移行、周辺システム接続を含めて開発計画を組む。メドレーが2026年8月に発表したMALLクラウドは2027年1月以降の段階的提供を目指す開発中の製品であり、公表時点で既存病院が一斉移行済みと扱うべきではない(メドレー「MALLクラウド開発発表」)。
海外の切替制度と国内への影響
EU Data Actの切替ルールは、EU顧客へサービスを提供する企業の契約・移行設計に関係する。2027年の料金撤廃を、個別開発やすべての移行作業が無条件に無料になる制度と解釈してはならず、対象サービスと料金の範囲を確かめる(欧州委員会「Data Act explained」)。日本企業がEUへ展開する場合には、初期販売の前に、データ出力形式と退出支援の費用を採算へ織り込む。
人口減少・高齢化への対応では、少人数でも施設や現場を維持するための標準業務化と、拠点統合に耐えるデータ管理が重要となる。環境対応では、食品の発注・在庫・廃棄記録や建設の資材・施工履歴を、通常業務から取得できる製品が選択肢になるというのが、公開情報からの分析である。導入だけで脱炭素・食品ロス削減の効果が出るとせず、廃棄量、再発注、移動等の実績で効果を確かめる。
人材と生産性
供給の制約は、プログラムを書く人の数だけでなく、顧客の業務を理解して共通製品へ翻訳できる人材にある。高い給与を負担できても、病院の切替や建設現場への導入を担う体制が足りなければ売上化は遅れる。専業統計がないため、周辺産業の数値と個社指標を併用する。
IPA「DX動向2026」では、DXに取り組む回答企業のうち、人材の量が不足するとした割合は2025年度調査で85.5%、質の不足は88.8%であった(IPA「DX動向2026」)。これはSaaS供給企業だけの調査でも、求人倍率でもないが、顧客側に導入を担う人材が十分いないという事業環境を示す。顧客側の担当者不足を、営業担当者の説明量だけで補うことは難しい。
必要となるのは、建設の工程・検査・積算、医療の診療記録・算定・院内運用、飲食の店舗管理・仕入れを理解する導入責任者である。すべての担当者に業界資格を要求するより、資格・実務経験を持つ専門家が設計・検証を担い、導入手順を再利用できる形にすることが有効である。特定の建築・医療資格をSaaS提供一般の法定要件であるかのように扱ってはならない。
給与の参考値は、情報サービス業の一般労働者で669万5,400円である。2025年6月の月額432.3千円を12倍し、2024年の賞与等1,507.8千円を加えた計算であり、同一暦年の実収入を集計した値ではない(厚労省「2025年賃金構造基本統計・産業中分類表」、厚労省「賃金構造基本統計調査の概要」)。業界専業の賃上げ率は確認できないため、この水準をそのまま採用年俸や給与上昇率に置き換えることはできない。
生産性は、顧客数や一人当たり売上だけでは評価を誤る。決済等を含む売上と純粋な利用料を混ぜると、同じ付加価値でも売上の見え方が変わるためである。付加価値額÷従業者数による国内外の同一定義比較はできず、管理上は「稼働開始までの工数」「導入担当者一人当たりの稼働拠点」「顧客当たりの保守時間」を追う方が実務に結び付く。
働き方では、顧客の休日や診療時間外に移行作業が集中しやすい点を導入計画に織り込む。業界独自の新たな資格義務が確認できない一方、医療の標準仕様・認証対応は、製品の設計・審査・保守の担当範囲を明確にする契機になる(厚労省「電子カルテ標準仕様・認証制度」)。採用だけで対応するのではなく、販売時に約束する導入件数を、実際の切替・支援能力と一致させる。
2030年に向けたシナリオ
2030年までの分岐は、「業界内のデータ・業務標準化の進展」と「取引・関連サービスへの収益拡張が採算に結び付くか」の二軸で捉える。導入拠点が増えても、そのまま利益が増えるとは限らない。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測や発生確率の統計的推計ではない。
| シナリオ | 二軸の状態 | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|---|
| 業務基盤の集約が進む | 標準化が進み、関連収益も黒字化 | 業種ごとの有力基盤が記録・取引を接続し、専門製品は連携先になる | 共通仕様、移行手順、取引先参加がそろい、顧客別粗利が改善 | 基準シナリオ。制度対応と実装が並行して進む場合 |
| 接続は進むが価格競争が強まる | 標準化が進み、収益拡張の採算は弱い | 基本機能の比較・乗り換えが容易になり、機能追加でも単価を維持しにくい | 退出費用が低下し、導入費や決済原価を回収できない | 十分にあり得る。標準化と利益改善を同義にしない |
| 分野・地域ごとの分断が残る | 標準化が遅れ、収益拡張も部分的 | 個別改修と人的支援が残り、地域販社・専門ベンダーが重要 | 旧システム移行、制度差、顧客の資金・人材制約が長期化 | 複雑な病院・保険基幹等で残る可能性がある |
基準シナリオでは、買収の合理性は顧客数の単純加算より、同じデータを使って隣接業務を提供できる点にある。ただし、認証や接続規格が整っても、旧製品のデータ品質や顧客の移行日程が足かせになり得る。短期の売上成長率と、統合後に保守対象の製品・コードを減らせるかを同時に追う。
第二のシナリオは、顧客にとって便利になることが供給者の利益を圧迫する場合である。EUの切替ルールや国内医療の互換性重視はその条件の一部になり得るが、価格低下が実際に起きることを制度だけから断定できない(欧州委員会「Data Act explained」、厚労省「電子カルテ標準仕様・認証制度」)。この場合、販売網、導入速度、現場の支援品質が製品の機能差以上に効くと考えられる。
第三のシナリオでは、新規契約が取れても稼働開始が遅れ、導入支援の採算が改善しにくい。共通製品への置き換えを急ぐより、既存システムと共存する接続サービスを提供する選択が合理的になることもある。どのシナリオでも、業界全体を一つの成長率で管理するより、顧客業種と新規・移行・追加導入の別に管理する。
| 先行指標 | 確認する統計・発表 | 判断への使い方 |
|---|---|---|
| 電子カルテの普及とクラウド移行 | 厚生労働省の医療施設調査、デジタル庁の導入状況ダッシュボード。厚労省「電子カルテ普及状況」、デジタル庁「電子カルテ導入状況」 | 未導入需要と更新需要を区別。母集団の異なる系列は接続しない |
| 建設顧客の母集団 | 国土交通省の建設業許可業者数調査。国交省「建設業許可業者数調査・2026年3月末」 | 顧客数の増減と、既存顧客内の普及を区別する |
| 店舗の取引量・値上げ | 日本フードサービス協会の月次・年間調査。日本フードサービス協会「2025年年間調査」 | 名目売上増が客数か客単価かを判定する |
| 継続収益と利益の両立 | 各社決算のARR、契約数、粗利、営業損益。スパイダープラス「2025年通期決算説明資料」、インフォマート「2025年通期決算説明資料」 | 課金増が保守・導入負担を上回るかを確認する |
| 標準仕様に対応する製品の供給 | 厚生労働省の標準仕様・認証関連公表。厚労省「電子カルテ標準仕様・認証制度」 | 制度上の方針が実際に選べる製品へ転化したかを確認する |
経営・企画部門への示唆
バーティカルSaaSの採算は、顧客業界の事業者数ではなく、誰が費用を払うか、制度と取引先が製品の切替をどう縛るか、AIでどこまでの成果物を引き受けるかによって、業界ごとに決まる(分析)。
立場別の戦略の選択肢
大手(業界の基幹・取引基盤を持つ企業):医療では、標準仕様の認証制度が既存製品の作り直しを迫る。標準仕様はパブリッククラウドでの構築を要件とするため、オンプレミス型の電子カルテは認証を取得できず、医療機関ごとに異なるソースコードで運用することも認められない(厚労省「電子カルテ標準仕様Q&A」)。メドレーはオンプレミス版の操作を踏襲したMALLクラウドを2027年1月以降に段階提供する計画だが、医療プラットフォームは2025年にセグメント損失4.54億円であった(メドレー「MALLクラウド開発発表」、メドレー「2025年12月期決算短信」)。分析では、院内設置型の保守収入を減らしてでも共通製品へ寄せ、移行期の赤字を何年吸収するかを先に決めて、旧製品の保守終了時期と有償の移行支援を顧客に示すことが選択肢の中心になる。取引基盤を持つ大手は、参加者の裾野を課金対象に変える段階にある。インフォマートでは、食品卸と外食個店をつなぐ受発注ライト&TANOMUの売上が11.81億円(前期比31.7%増)と、受発注の88.29億円(同22.4%増)より小さいが伸びは速い(インフォマート「2025年通期決算説明資料」)。チェーン向けで築いた取引先網を、小口取引で採算に乗せられるかが次の論点である。
中堅・中小:一つの現場業務を深く押さえ、大手の基盤とつながる側に立つ。スパイダープラスは図面・検査業務を起点に、契約企業2,251社でARR49.92億円、ストック収入の比率98.0%、売上総利益率73.9%を確保したが、2025年は営業損失0.10億円であった(スパイダープラス「2025年通期決算説明資料」)。1社当たり年約222万円(計算)の継続収益でも、営業・開発費をまかなう規模に届くまでは長い。医療では、標準仕様が医科診療所向けに関係システムへの標準APIの搭載を求めている(厚労省「電子カルテ標準仕様・認証制度」)。分析では、中堅・中小は電子カルテ本体の競争に入るより、標準APIの上で予約・問診などの専門業務を提供する方が、少ない開発負担で全国の診療所に届く。飲食では、店舗の人手を減らす業務に絞る選択がある。トレタ予約番を使うA16 TOKYOは電話待機の人員を1〜2名減らしたとしており(トレタ「A16 TOKYO導入事例」)、効果を人件費で示せる業務ほど、店舗数が伸びない市場でも単価を説明しやすい。
新規参入を考える企業(顧客業界の既存企業、専門人材を持つ事業者など):ソフトの単独販売より、機器、人材、制度対応のいずれかを持ち込む入り方が現実的である。建設機械では、コマツ・EARTHBRAINとAIMが既存建機への後付けで自律施工を提供し、日本へは2027年から導入する計画である(コマツ「AIMとの自律施工提携」)。専門人材を持つ事業者には、アンドパッドのAI-BPOのように、AIの拾い出しを積算経験者が確認し、見積までの成果物で納める形がある(アンドパッド「AI-BPO提供開始」)。分析では、図面の品質による確認工数のばらつきを価格に織り込めるかが参入判断の分かれ目である。
通説と異なる見方
第一に、国内固有の制度・商慣行は、海外勢の参入障壁になるとは限らない。 Guidewireは10社を超える国内大手損害保険会社に採用され、日本の損害保険の総収入保険料の60%以上がClaimCenter上で稼働しているとする。さらに、オンプレミス版でアクセラレーターとして提供してきた契約変更の取消、異動保険料の按分などの日本向け機能を、製品機能として提供する(Guidewire「日本への投資計画」)。分析では、固有要件は個別改修として抱える限り国内企業の防壁になるが、海外勢が製品に取り込んだ時点で比較の材料に変わる。
第二に、医療の標準化と認証は、移行需要を自動的に生むとは限らない。 一般診療所の電子カルテ普及率は2020年の49.9%から2023年の55.0%へ、3年で5.1ポイント(計算)の上昇にとどまる(厚労省「電子カルテ普及状況」)。一方、医療機関は、これまでどおり標準仕様に関係なくすべての電子カルテ製品を使える(厚労省「電子カルテ標準仕様Q&A」)。分析では、2026年11月からの認証申請は製品の比較を容易にするが、未導入の約4.7万施設(計算)が切り替える時期は、制度の期限ではなく各施設の更新・開業の計画に左右される。
第三に、顧客業界の売上の回復は、SaaSの顧客数の増加を意味しない。 外食の2025年の売上は前年比107.3%だが、客単価が104.3%で、店舗数は100.7%にとどまる(日本フードサービス協会「2025年年間調査」)。建設業許可業者数も前年度末比0.03%増である(国交省「建設業許可業者数調査・2026年3月末」)。店舗数や事業者数で課金する製品にとって母数はほぼ横ばいで、名目の伸びを取り込めるのは取扱高に連動する収益である。Toastの2025年売上の81.9%(計算)は金融技術ソリューションであった(Toast「2025年通期決算」)。国内の飲食・建設向けは、顧客数の拡大ではなく、1社当たりで引き受ける業務の深さで成長を設計すべきと考えられる。
公開情報ではわからないこと
- 利用社数のうち費用を負担する主体:ANDPADの利用社数27.9万社のうち、有料契約者と、元請の招待で参加する協力会社の内訳は公表されていない。元請と協力会社の双方へのアンケートで、支払主体、併用する施工管理システムの数、入力の重複を確かめる。
- 医療機関の切替時期と条件:認証の申請は2027年10月31日まで受け付けるが、診療所・中小病院が、いつ、どの条件で認証製品へ切り替えるかは分からない。未導入施設と院内設置型の利用施設に分けたアンケートと、地域の販売代理店へのインタビューで、更新時期、許容できる停止時間、移行費用の負担者を確かめる。
- AIの成果物1件あたりの原価:積算の業務代行やAIによる医療文書の作成で、成果物1件あたりの確認・修正時間と原価は開示されない。導入先の積算部門や診療所でのタイムスタディ(AI出力の確認・修正時間の計測)と、利用者へのインタビューで確かめる。
- 提携・買収で確かめる論点:対象企業の利用社数を課金主体・支払額・継続期間に分けた値、医療機関ごとの個別ソースコードの残存(認証の可否に直結する)、旧製品の保守契約の残期間、取引データの二次利用権は、決算資料からは分からない。インフォマートのタノム取得では、のれんが計24.51億円発生した(インフォマート「2025年12月期決算短信」)。データルームで顧客別の請求明細と契約書を確認し、コードの技術デューデリジェンスと主要顧客への面談で確かめる。
出典
統計・決算は公表機関と企業の原資料を優先した。以下は本文で使用した資料である。
- 厚生労働省「令和7年度全国薬務関係主管課長会議・医療情報担当参事官室説明資料」電子カルテ普及状況(2025年度資料、日付記載なし)
- 国土交通省「建設業許可業者数調査の結果について」令和8年3月末現在(2026年5月15日)
- アンドパッド「アンドパッドベトナム、ハノイオフィスを移転」(2026年4月8日)
- インフォマート「2025年12月期 通期決算説明資料」(2026年2月13日)
- Toast「Fourth Quarter and Full Year 2025 Financial Results」SEC提出添付資料(2026年2月12日)
- 厚生労働省「電子カルテの標準仕様について」(2026年3月31日公表、10月16日更新)
- 欧州委員会「Data Act explained」(2025年12月15日更新)
- Guidewire「日本の保険業界のイノベーション加速に向け6,000万米ドルを投資」(2025年4月22日)
- メドレー「クラウド診療支援システム『CLINICS』で医療文書作成を支援する『AI文書アシスト』を提供開始」(2026年8月7日)
- トレタ「『トレタ予約番』で実現!『A16 TOKYO』がスタッフを減らしても接客品質を向上できた理由とは?」(2024年8月16日公開、2025年6月19日更新)
- トレタ「IVRyとトレタ、電話対応コスト削減とおもてなしの同時実現に向けた、飲食店・宿泊施設向け『電話DX』の共同展示を発表」(2022年2月10日。トレタ予約番の機能の説明)
- コマツ「Komatsu and AIM Intelligent Machines enter strategic partnership」(2026年7月31日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」事業所に関する集計・表5-1(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業中分類別第1表(2026年3月24日)
- メドレー「2025年12月期 通期決算説明資料」(2026年2月13日)
- スパイダープラス「2025年12月期 通期決算説明資料」(2026年2月12日)
- 日本フードサービス協会「外食産業市場動向調査・2025年年間結果報告」(2026年1月26日)
- Veeva「Boehringer Ingelheim and Moderna: Early Insights From Implementing AI in PromoMats」(ページに日付表示なし。ページ情報上は2026年8月31日公開、2026年10月21日確認)
- アンドパッド「ANDPAD AI-BPO提供開始」(2026年10月5日)
- Veeva「AI Agents Now Available to Increase Productivity and Customer Centricity」(2025年12月3日)
- Veeva Japan「Veeva AIエージェント、すべてのVeevaアプリケーションで導入へ」(2025年10月21日)
- Procore「Form 8-K:DroneDeploy買収完了」(2026年9月9日)
- メドレー「2025年12月期 決算短信〔日本基準〕(連結)」(2026年2月13日)
- Veeva「Fourth Quarter and Fiscal Year 2026 Results」(2026年3月4日)
- Guidewire「Fourth Quarter and Fiscal Year 2026 Financial Results」(2026年9月3日)
- インフォマート「2025年12月期 決算短信〔日本基準〕(連結)」(2026年2月13日)
- 厚生労働省「電子カルテ標準仕様および認証制度に関するQ&A」(更新日記載なし、2026年10月21日確認)
- 情報処理推進機構「DX動向2026」(2026年7月30日)
- Procore「Fourth Quarter and Full Year 2025 Financial Results」(2026年2月12日)
- Toast「Toast Launches Toast Go 3 Handheld Point-of-Sale Device Globally」(2026年4月28日)
- ServiceTitan「Fiscal Fourth Quarter and Full Fiscal Year 2026 Financial Results」(2026年3月12日)
- 国土交通省「持続可能な建設業の実現のため、建設業法等改正法が完全施行されます」(2025年11月14日)
- 中小企業庁「デジタル化・AI導入補助金2026の公募要領を公開」(2026年3月10日)
- 欧州委員会「EU Data Act gives users control over data from connected devices」(2025年9月12日)
- メドレー「標準仕様に準拠したクラウドネイティブ電子カルテ『MALLクラウド』をAIネイティブで開発」(2026年8月13日)
- 厚生労働省「賃金構造基本統計調査の概要」(公表日記載なし、2026年10月21日確認)
- デジタル庁「電子カルテ導入状況ダッシュボード」(2026年9月30日公開)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
