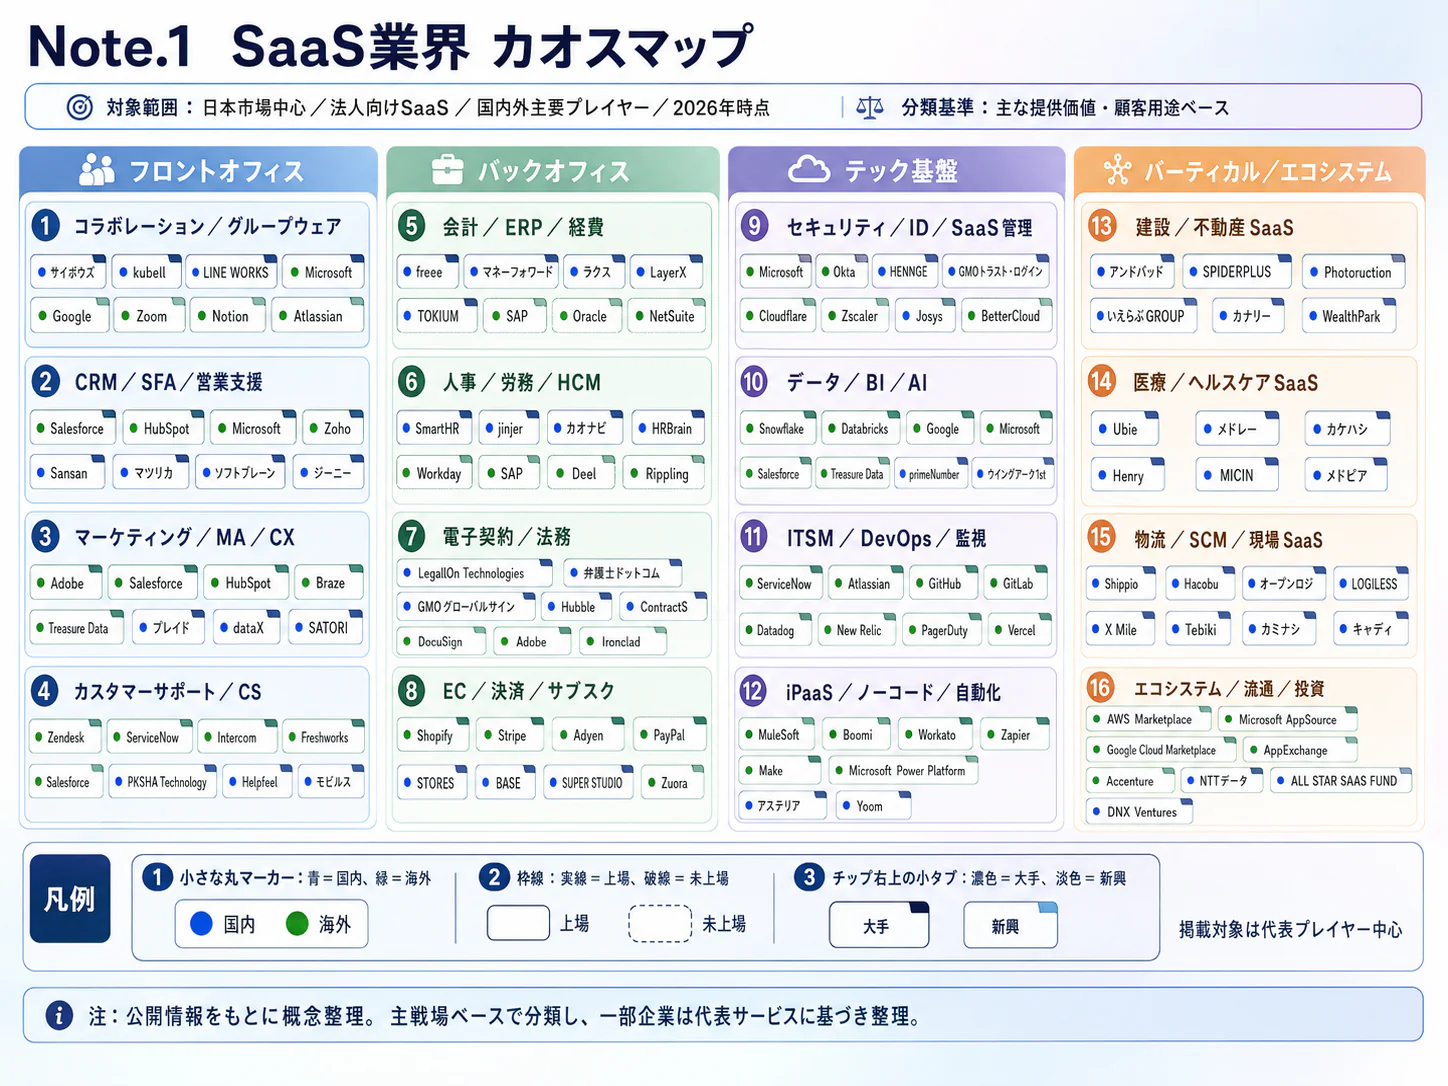
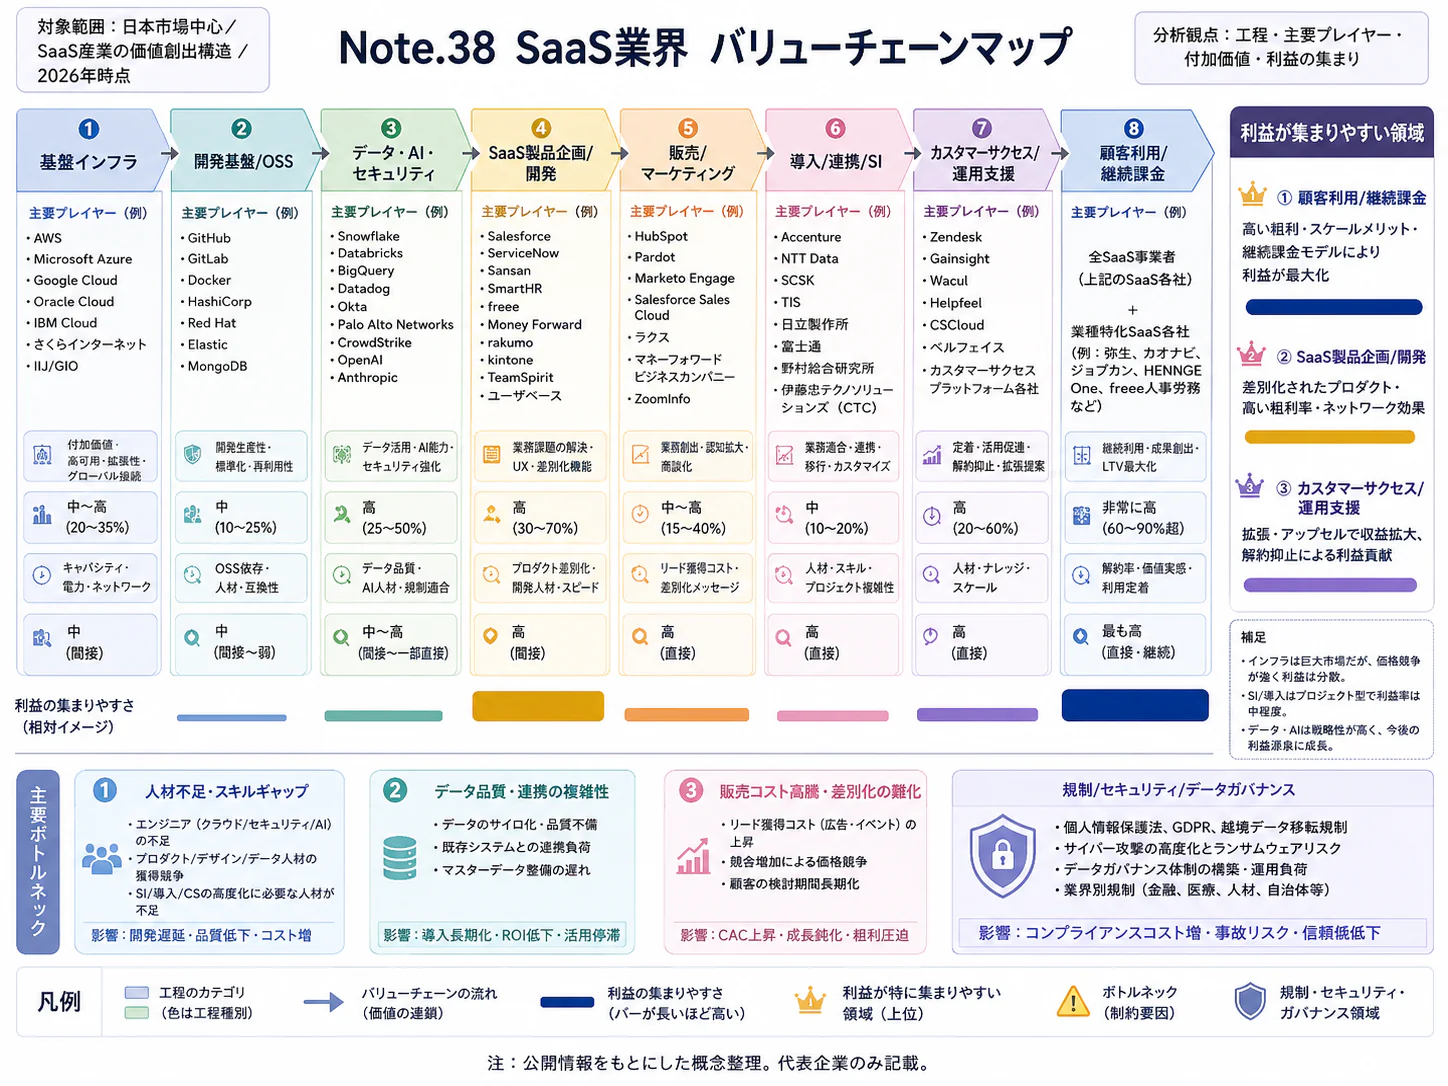
エグゼクティブサマリー
この業界をひと言で表せば、企業の日常業務を継続収益に変え、成長の評価軸が契約の積上げから更新後の採算へ広がる産業である。2026年10月の経営課題は、導入拡大に加え、業務への定着、製品間の接続、価格改定後の継続性を確かめることにある。
要点
- 市場の範囲を誤らない。 富士キメラ総研による2025年度の国内企業向けソフト市場は3兆23億円であるが、SaaS/PaaSとパッケージを含む。同社はSaaS/PaaSの2026年度見込みを前年度比116.0%とするが、SaaS単独の規模・実績成長率・世界シェアは算定できない。(富士キメラ総研「ソフトウェアビジネス新市場2026年版」)
- 普及と業務の拡張は別である。 クラウド利用率は83.4%だが、利用企業の給与・財務会計・人事での利用は56.2%、営業支援は22.9%である。企業単位の利用率だけで飽和を判断できない。(総務省「2025年通信利用動向調査・企業編11」)(総務省「2025年通信利用動向調査・企業編12」)
- 継続収益の質が競争力を左右する。 ラクスのクラウド部門利益率は31.0%(計算)である。一方、ARRには従量取引、NRRには値上げの影響も入り、規模・成長・利益の比較には定義の統一が必要となる。(ラクス「2026年3月期決算短信」)(freee「2026年6月期決算短信」)(サイボウズ「2025年12月期決算説明会資料」)
- 海外競争と制度が契約条件を変える。 海外大手の対象業務拡張に加え、EUでは2027年1月にクラウド切替手数料が撤廃される。国内では改正後のインボイス経過措置への対応が必要で、移行・改修能力が価値となる。(セールスフォース「FY2026通期決算(米SEC提出資料)」)(欧州委員会「Data Act explained」)(国税庁「令和8年度税制改正・7・5・3割控除」)
- AIは操作支援から業務実行へ進む。 導入事例・正式提供は確認できるが、全面定着とは異なる。処理課金では、再実行や人の確認費用を含めた採算と責任分担が欠かせない。(セールスフォース「フェイスネットワーク導入事例」)(freee「AIエージェント・Agent Hub正式提供」)
経営・企画部門への示唆
- 大手は、価格改定によるNRRの押上げが一巡する前提で、給与・会計に比べて利用率の低い営業支援・受注販売・購買への横展開に投資を移し、AIの処理課金は顧客別の完了・再実行の原価で管理する。
- 中堅・中小は、インボイス経過措置の段階的な変更など、業界固有の制度・帳票への改修の速さと、会計事務所や汎用基盤を通じた販路を武器に、総合型が追いにくい業務を押さえて更新時の価値にする。
- 新規参入や提携・買収では、ARRの定義をそろえて値上げ・買収・従量分を除いた成長を再計算し、未消化の導入義務、データ利用権、受託売上の比率、支配権の変更で解約できる契約を確かめる。
業界データまとめ
SaaSは公的統計の独立産業として把握されていない。表は参考市場、供給側の産業分類、需要側のクラウド利用を区別しており、掛け合わせてSaaS市場を推計してはならない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内・企業向けソフトウェア52品目 3兆23億円(富士キメラ総研推計)。SaaS/PaaSとパッケージを含む参考市場であり、業務アプリSaaS単独の金額ではない | 2025年度実績に関する推計 | 富士キメラ総研「ソフトウェアビジネス新市場2026年版」 |
| 市場の伸び | 52品目計で前年度比112.1%(2026年度見込み3兆3,655億円)。うちSaaS/PaaSは116.0%(同2兆6,072億円)、パッケージは100.5%。実績の成長率ではなく見込みであり、SaaS単独の値でもない | 2026年度見込み(2025年度比) | 富士キメラ総研「ソフトウェアビジネス新市場2026年版」 |
| 事業者数 | 小分類「391 ソフトウェア業」の民営事業所数 3万6,433事業所。受託開発等を含み、SaaS企業数ではない | 2021年6月1日現在 | 総務省・経産省「経済センサス・全国第9-2表」 |
| 従業者数 | 小分類「391 ソフトウェア業」の民営事業所従業者 113万7,499人。受託開発等を含む | 2021年6月1日現在 | 総務省・経産省「経済センサス・全国第9-2表」 |
| 平均年収 | 中分類「39 情報サービス業」669万5,400円(計算)。一般労働者・男女計・企業規模計10人以上。43万2,300円×12+150万7,800円。SaaS専業の水準ではない | 2025年調査。月例給与は2025年6月、賞与等は2024年の年間額 | 厚労省「2025年賃金構造基本統計・産業中分類第1表」 |
| 上位3社の売上高 | ラクス 517.70億円〔クラウド事業〕/Sansan 468.12億円〔Sansan/Bill One事業〕/freee 424.41億円〔プラットフォーム事業〕。主要上場3社の比較であり、国内市場順位を示すものではない。いずれもセグメントの外部顧客売上高(freeeは単一セグメントのため連結売上高) | 順に2026年3月期・5月期・6月期 | ラクス「2026年3月期決算短信」 Sansan「2026年5月期決算短信」 freee「2026年6月期決算短信」 |
| 企業のクラウドサービス利用率 | 83.4%。全社または一部で利用する企業の割合。原則として常用雇用者100人以上の企業を対象とし、SaaS以外も含む | 2025年8月末 | 総務省「2025年通信利用動向調査・企業編11」 |
| 給与・財務会計・人事でのクラウド利用率 | 56.2%。クラウド利用企業を分母とした複数回答 | 2025年8月末 | 総務省「2025年通信利用動向調査・企業編12」 |
| 営業支援でのクラウド利用率 | 22.9%。クラウド利用企業を分母とした複数回答 | 2025年8月末 | 総務省「2025年通信利用動向調査・企業編12」 |
| クラウド利用の効果を認める割合 | 88.8%(計算)。「非常に効果があった」35.7%+「ある程度効果があった」53.1%。クラウド利用企業の主観評価 | 2025年8月末 | 総務省「2025年通信利用動向調査・企業編14」 |
市場の伸びは、同じ調査の2026年度見込みと2025年度の比較であり、実績の成長率ではない。2030年度予測などからの実績成長率の逆算は、本稿では対象外とする。事業所・従業者・給与も、異なる母集団として読む。
AI・フィジカルAIの影響と経営の打ち手
AIの影響は、操作の支援から業務処理の実行へ広がっており、課金・原価・誤処理への責任が経営上の争点となる。フィジカルAIの直接的影響は小さい。業務アプリの対象は主に情報処理であり、現実世界を認識して動く機械の制御は、隣接するロボット・産業システムの領域となるためである。
影響の全体像
バリューチェーンは「企画・開発」「販売・契約」「導入・連携」「運用・業務実行」「定着・更新」の五工程である。「段階」は業務単位の判定、「時期」は、2026年10月を起点にした、公開情報からの分析にもとづく普及見通しである。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・開発 | アプリ作成、既存仕様の検索、変更案の生成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | kintone AIの利用実績と正式版移行、GitHubの実装機能。サイボウズ「kintone AIの正式提供」/GitHub「coding agentの新機能」 |
| 販売・契約 | 商談・取引先データの収集、転記、記録整備 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | フェイスネットワークの情報登録。自律的な契約締結は含まない。セールスフォース「フェイスネットワーク導入事例」 |
| 導入・連携 | 社内情報を参照するエージェントの構築、業務への組込み | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | INPEXのCopilot Studio活用。マイクロソフト「INPEX導入事例」 |
| 運用・業務実行 | 情報照合、検索、データ更新、例外の抽出 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | フェイスネットワークの入力・検索業務、国内会計サービスの正式提供。セールスフォース「フェイスネットワーク導入事例」/freee「AIエージェント・Agent Hub正式提供」 |
| 定着・更新 | 問合せ処理、エージェントの利用状況・権限・成果の管理 | 生成AI・AIエージェント | 実用(導入事例あり) | 3〜5年 | ServiceNowの統制機能の一般提供と、同じ発表でThriveが示したエージェントによる業務自動化の実績(統制機能の利用実績ではない)。更新判断への普及は分析にもとづく見通し。ServiceNow「AI Control Towerの発表」 |
業務はどう変わるか
第一に、入力担当者の仕事が、例外と証拠を確認する仕事へ変わる。 従来は資料を読み、SaaSへ転記していた。フェイスネットワークの導入済み事例では、入力が約5分から約30秒に短縮した。提供企業セールスフォースの公表値であり、企業全体の人員削減率には換算できない。(セールスフォース「フェイスネットワーク導入事例」)
freeeは2026年9月に記帳・チェック等のエージェントとAgent Hubを正式提供し、会計事務所の先行導入例も公表した。マネーフォワードは同年8月、連結決算レビュー支援を提供開始した。正式提供・先行導入を全利用企業への定着と同一視せず、参照資料、適用規則、確認者を残す設計が必要である。(freee「AIエージェント・Agent Hub正式提供」)(マネーフォワード「連結決算レビュー提供開始」)
第二に、導入作業が、画面設定からデータと権限の整理へ移る。 INPEXではCopilotとCopilot Studioの導入済み事例が公表されている。自然言語で操作できても、取引先コードの重複や閲覧権限の不整合は自動的には解消しない。導入支援の役割は、参照・実行してよい範囲の定義へ広がる、というのが公開情報からの分析である。(マイクロソフト「INPEX導入事例」)
第三に、開発の負荷が、実装から受入条件の定義と検証へ移る。 GitHubは、課題を受けて変更案を作成し、レビュー用のプルリクエストを提出するcoding agentを提供している。SaaSでは同じ変更が多数の顧客へ反映されるため、コード量より権限逸脱、漏えい、互換性破壊の検出が重要になる。実装の短縮分を、受入条件の定義と復旧訓練へ配分する。(GitHub「coding agentの新機能」)
第四に、単価の基準が、席数だけでなく処理量へ広がる。 Agentforceは席数に加え、会話・Flexクレジットによる従量課金を用意する。2026年10月20日の日本向け表示は10万クレジット6万円、1アクション20クレジットで、別サービスの消費費用は含まない場合がある。一業務に複数アクションを要するため、アクション単価は完了業務単価と異なる。(セールスフォース「Agentforceの価格」)国内でも、freeeのAgent Hubは月額基本料金にトークン利用枠を含め、超過分を従量課金とする。kintone AIは契約コースに応じて毎月一定のAIクレジットを付与し、追加分は有償オプション「AIクレジット」として2026年11月18日に販売を始める。(freee「AIエージェント・Agent Hub正式提供」)(サイボウズ「kintone AIの正式提供」)(サイボウズ「AIクレジットの販売開始」)
AI・ロボットの主要プレイヤー
「展開済み」は国内の製品提供・事例を確認した区分であり、普及度を示さない。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| マイクロソフト | 米国 | Microsoft 365 Copilot、Copilot Studio | 既存業務環境を起点とするエージェント作成・連携 | 展開済み。INPEXの導入事例。マイクロソフト「INPEX導入事例」 |
| セールスフォース | 米国 | Agentforce | 顧客・業務データを使う処理、従量課金 | 展開済み。フェイスネットワークの導入事例。セールスフォース「フェイスネットワーク導入事例」 |
| ServiceNow | 米国 | AI Control Tower | 複数エージェントの統制とワークフロー連携 | 展開済み。日本公式発表にAI Control Towerの一般提供を明記。ServiceNow「AI Control Towerの発表」 |
| freee | 日本 | 顧問先管理AIエージェント、Agent Hub | 定型処理と会計事務所独自の手順を組み合わせる | 展開済み。正式提供を発表。freee「AIエージェント・Agent Hub正式提供」 |
| マネーフォワード | 日本 | 連結決算レビューエージェント | 決算情報の照合と確認対象の抽出 | 展開済み。2026年8月に提供開始。マネーフォワード「連結決算レビュー提供開始」 |
| サイボウズ | 日本 | kintone AI | 業務アプリ作成、社内情報検索、データ活用 | 展開済み。β版の利用を経て2026年6月正式版移行を公表。サイボウズ「kintone AIの正式提供」 |
人材・収益・競争への影響
転記・一次回答・単純実装の作業時間が減る一方、例外定義、権限設計、品質評価、復旧の仕事が増えるとみられる。顧客対応職も操作説明から安全な業務委任の検証へ変わる。ただし、職種別の雇用減少数は公開事例から確定できない。
収益面では、推論、検索、外部API、監査ログが変動費になり得る。「処理売上-直接費-再実行費-人の確認費」で採算を測り、従量ARRは契約で確約された部分と実績の年換算を分ける。自動処理件数が増えても、確認・復旧費が増えれば顧客価値は下がる。
競争では、業務データ、承認権限、実行先への接続が重要になる。操作窓口が複数SaaSを横断すれば個別画面の利用頻度は減り得るため、APIの実行制限、二重実行防止、人への差戻しまで製品化する。ServiceNowの他社エージェントを含む統制機能は、この競争の実例である。(ServiceNow「AI Control Towerの発表」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 更新・送信・支払等を危険度別に分け、承認が必要な操作を固定する | 共通 | 今後6か月 | 誤処理の影響範囲を限定 | 業務責任者、操作権限台帳、復旧手順 |
| 高 | 顧客別に「完了・差戻し・再実行」の原価を記録する | 共通 | 今後6か月 | 従量課金の赤字案件を発見 | 推論・API・人手確認費の原価配賦 |
| 高 | 既存席数契約と処理課金の併用を更新顧客で検証する | 大手 | 今後12か月 | 席数減少と利用拡大を同時に収益へ反映 | 二重課金の防止、上限予算、使用量表示 |
| 高 | 実際の失敗例を使い、モデル変更前後の回帰評価を行う | 共通 | リリースごと | 法令・帳票・権限変更時の品質維持 | 匿名化した検証データ、業務別合格基準 |
| 中 | 税理士・業界パートナーの手順を再利用可能な処理へ変える | 中堅・中小 | 今後12か月 | 導入工数を抑え、特定業務の精度を高める | ノウハウの使用許諾、標準化できる例外の選別 |
| 中 | 外部エージェント向けの操作APIと監査ログを商品化する | 大手 | 今後12〜24か月 | 自社画面以外からの利用も収益化 | 認証、アクセス制限、利用量計測 |
| 中 | モデル調達契約を見直し、代替モデルへの切替条件を定める | 共通 | 次回契約更新前 | 価格・仕様・障害への依存を抑制 | データ取扱条件、評価手順、切替テスト |
失敗を防ぐには、回答精度だけでなく処理後の整合性と確認時間を測ること、成果課金の定義・取消条件を決めること、人員削減に先立ち例外処理を設計することが必要である。個人情報を外部モデルへ渡す場合は、学習利用、再委託、越境取扱いも契約で確認する。(個人情報保護委員会「Q&A 12-4」)
業界の定義と市場構造
SaaSは業務機能を継続提供する形態であり、一つの製品市場ではない。国内市場を理解するには、どの業務を対象にするかと、誰が導入・運用を支援するかを分けて見る。総合スイート、個別業務、業界特化、現場で作る業務アプリが重なりながら競争している。
本稿は、企業向けにネットワーク経由で提供される業務アプリと、その販売・導入・継続利用の事業構造を対象とする。ERP、CRM、人事、会計等の個別機能の詳細比較は各論に委ね、IaaS・汎用PaaS、受託システム開発、消費者向け動画等のサブスクリプションは含めない。
業務代行を組み合わせるBPaaSでは、ソフト利用料と人による処理料の両方がある。導入支援・データ整備の売上全額が反復可能なソフト収益になるわけではない。定額、従量、業務代行の混同は成長率・利益率を歪める。
公開データで見える市場の内訳
金額による業務アプリSaaS単独の統一内訳は確認できないため、需要側の利用状況を示す。次の割合はクラウド利用企業を分母とした複数回答であり、市場シェアや売上構成比ではない。(総務省「2025年通信利用動向調査・企業編12」)
| 利用領域 | 2025年8月末の利用割合 | 本稿での位置づけ・経営上の読み方 |
|---|---|---|
| 社内情報共有・ポータル | 61.3% | 全社の情報接点。部門アプリの入口にもなる |
| 電子メール | 57.2% | 汎用スイートとの競争が強い領域 |
| 給与・財務会計・人事 | 56.2% | 継続運用と制度対応が購買に直結する領域 |
| 営業支援 | 22.9% | 導入後の入力定着と部門展開が成長条件 |
| プロジェクト管理 | 21.3% | 標準化の程度によって汎用品と専用品が競合 |
| 生産管理・物流管理・店舗管理 | 16.3% | 現場システムとの連携が必要。個別領域の各論で扱う |
企業向けソフトウェア全体については、富士キメラ総研が2025年度の52品目を3兆23億円と推計した。ただし2025年版は53品目、2026年版は52品目であり、異なる版の総額をそのまま時系列に接続してはいけない。同社の2026年版ではSaaS/PaaSの2026年度見込みが2兆6,072億円(2025年度比116.0%。パッケージは100.5%)と示されるが、これは実績でもSaaS単独でもない。(富士キメラ総研「ソフトウェアビジネス新市場2026年版」)(富士キメラ総研「ソフトウェアビジネス新市場2025年版」)
過去5年を経営的に読むと、需要の焦点は、場所を問わず使えることから、既存業務を切れ目なく運用できることへ移ってきた。電子取引、社内承認、複数拠点の情報共有が定着すると、単独ツールの新規導入に加え、周辺業務との接続や重複製品の整理が課題になる。供給側では、利用料の蓄積を原資として複数製品化する企業と、特定業務の深さを優先する企業の両方がある。これらは、公開情報からの分析による構造の整理であり、各群の市場占有率は公開情報では確定できない。
顧客と需要の特性
SaaSの購買では、利用部門が便利だと判断しても、データ管理・導入作業・更新予算の条件が合わなければ契約に至らない。顧客の規模が大きくなるほど契約額は増え得るが、審査、移行、社内調整の負担も増える。顧客数の増加と販売効率の改善は同義ではない。
| 顧客層 | 購買を主導する人・部門 | 決め手 | 主な導入・更新上の障壁 |
|---|---|---|---|
| 個人事業主・小規模企業 | 経営者、経理担当、顧問税理士 | 初期設定の簡単さ、月額負担、既存業務との適合 | 操作を覚える時間、廃業・休業、支援者不在 |
| 中堅企業 | 業務責任者、情報システム、経営者 | 標準化、権限、拠点展開、既存データ移行 | 部門ごとの業務差、導入担当者の兼務 |
| 大企業・企業グループ | 利用部門、IT、購買、法務、監査 | 統制、連携、契約条件、全社費用、運用継続性 | セキュリティ審査、グループ会社間調整、個別要件 |
| 官公庁・規制産業 | 業務部門、調達、情報管理部門 | データ取扱い、サービス評価、記録・監査への対応 | 調達日程、審査書類、対象情報の制約 |
表は、公開情報からの分析である。検討は課題特定、比較・試用、情報管理・法務審査、予算承認、移行・教育、稼働確認へ進む。利用料に移行・連携・運用・終了時のデータ移出を加えた総費用で比較する。政府調達には低リスク業務用SaaSを対象にしたISMAP-LIUもあり、対象情報と調達条件の確認が必要である。(デジタル庁「ISMAP-LIU登録促進」)
価格感応度は業務の重要性と代替手段で変わる。数人で使う補助ツールは解約しやすいが、承認履歴や過去の取引データ、外部連携が蓄積したシステムは移行の負担が大きい。その負担と顧客満足は異なる。減席や更新時の値下げ交渉もあり、解約率だけでは不満を把握できない。
季節性も一様ではない。年度予算や決算・申告、組織改編の時期に購買・利用が偏る製品があり、マネーフォワードはSTREAMEDのARR算定で確定申告期の季節性を調整している。従量売上を繁忙月だけで年換算すると、実態以上の継続収益を示し得る。(マネーフォワード「2026年11月期第3四半期決算短信」)
需要の追い風である人手不足は、同時に導入の制約でもある。担当者を省力化したい企業ほど、初期設定やデータ移行を担う人がいない場合があるためである。人口減少下では顧客企業の従業員数増加だけに依存せず、一社当たりの対象業務を広げるか、導入を完了する支援まで提供することが重要になる。景気後退時にも継続性は比較的高い一方、新規案件の延期、減席、下位プラン移行を通じて影響は現れる。
バリューチェーンと収益構造
SaaSは稼働・定着・更新までの費用を回収する事業である。共通製品の反復提供が利益の源泉であり、個別対応の増加は採算を崩す。ARRの増加と現金創出も区別する。
| 工程 | 役割・担い手の例 | 付加価値と採算上の論点 |
|---|---|---|
| 企画・開発 | ラクス、freee、サイボウズ等の製品開発組織 | 業務要件の共通化、継続改修。個別機能の乱立を抑える |
| 販売・契約 | 直販組織、販売代理店、会計事務所等 | 適合顧客の獲得。広告・営業・代理店費を契約期間で回収する |
| 導入・連携 | ベンダー、SI・導入パートナー、顧客IT部門 | データ移行と連携。受注しても稼働しなければ継続収益にならない |
| 運用・業務実行 | ベンダーとクラウド基盤事業者 | 可用性、処理品質、制度変更対応。障害対応・保存・通信が継続費用となる |
| 定着・更新 | カスタマーサクセス、サポート、顧客業務責任者 | 継続利用、追加導入、契約更新。解約防止費と追加売上を同時に管理する |
工程別利益の開示は乏しく、最も高収益な工程は断定できない。一方、ラクスの2026年3月期クラウド事業は売上高517.70億円、セグメント利益160.27億円、売上高に対する利益率31.0%(計算)であり、継続的なクラウド事業が利益を生む実例である。(ラクス「2026年3月期決算短信」)
freeeの2026年6月期は売上高424.41億円、売上総利益343.97億円、営業利益10.91億円である。売上総利益率81.0%、営業利益率2.6%(計算)の差は、高粗利と高利益が同義でないことを示す。投資時期、顧客、会計処理が異なり、ラクスの部門利益率との単純比較はできない。(freee「2026年6月期決算短信」)
ARR・解約率を読むための物差し
以下は基本式であり、統一開示基準ではない。期間・顧客群・買収・為替・値上げ・費用範囲をそろえて比較する。
| 指標 | 基本的な読み方 | 誤読を避ける確認点 |
|---|---|---|
| ARR・MRR | ある時点の反復収益を年・月に換算する。定額契約では通常ARR=MRR×12 | 売上高・受注残・入金額ではない。従量収益や休眠契約の扱いを確認する |
| 顧客数解約率 | 期間中の解約顧客数÷期首顧客数 | 企業、契約、アカウントのどれを数えるか。月次と年次を混ぜない |
| 売上解約率・GRR | 既存顧客の解約・減額で失う反復収益を測る。GRRは拡張分を除く維持率 | 減席を含むか、値上げと相殺していないかを確認する |
| NRR | 同じ既存顧客群の期末反復収益÷期首反復収益 | 新規顧客を除く。高水準でも顧客数解約や値上げ依存を隠し得る |
| CAC回収期間 | 顧客獲得費÷獲得顧客の月間粗利益 | 営業給与、代理店手数料、無料導入支援を含むかを確認する |
| LTV | 顧客が継続期間中にもたらす粗利益の現在価値 | 単純な「月間粗利益÷月次解約率」は一定解約・一定単価等の仮定に依存する |
| 成長率+利益率 | 成長と収益性を同時に点検する補助指標 | 売上成長率かARR成長率か、営業利益か調整後利益かを統一する |
freeeの2026年6月末プラットフォームARR435.95億円は、サブスクリプションARR412.74億円にトランザクション収益の年換算を加えたものである。マネーフォワードの2026年8月末Business領域ARR426.79億円はFintechを含む新しい範囲で、比較対象の前年値も組み替えられている(2025年8月末は当初公表の312.59億円に対し、組替後は324.54億円)。従来の公表値へ接続すると、事業の成長と定義変更を混同する。(freee「2026年6月期決算短信」)(マネーフォワード「2026年11月期第3四半期決算短信」)(マネーフォワード「2025年11月期第3四半期決算短信」)
サイボウズのkintoneのNRRは2025年末121.9%、2026年6月末114.4%で、いずれも直近12か月移動平均である。売上高で測る指標のため、同社がARPA上昇の要因に挙げる価格改定の効果も含み、顧客の業務拡大率とは異なる。Sansanの部門利益も調整後営業利益であり、会計利益との相違を確かめる。(サイボウズ「2025年12月期決算説明会資料」)(サイボウズ「IRグループ面談資料」)(Sansan「2026年5月期決算短信」)
主なコストは開発・営業・支援の人件費と、基盤・外部ソフト・処理費である。年払いの前受金は資金繰りを支えるが、将来の運用義務を伴う。値上げは席数・プラン変更と混ざるため、同一条件単価を追う。
供給網では海外クラウド、認証基盤、外部APIへの依存が停止・価格改定リスクとなる。通貨が異なれば為替も採算に影響する。国内各社の統一条件の原価比率は非開示である。単一障害点、代替不能な機能、復旧時間、補償条件を契約単位で把握する。
競争環境
国内SaaSは、単一市場を少数社で分け合う構造ではなく、業務・顧客規模・販売経路ごとに競争相手が変わる構造である。同一基準の市場総額・国内売上がなく、集中度は算定できない。センサスの事業所数も競合企業数ではない。
競争群は、複数業務を束ねる総合型、特定業務を深掘りする専業型、顧客自身がアプリを作る基盤型、業界固有の商流を扱う特化型に整理できる。大企業では既存システムとの整合性、中小企業では導入負担、業界特化型では現場の例外対応が選定条件となる。以下の競争要因の強さと方向は、公開資料をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 国内各社の複数製品展開により提案範囲が重なる。主要企業の戦略は下表の開示参照 | 強まる |
| 新規参入の脅威 | 中 | 機能単位の参入は可能でも、移行・稼働・継続支援を一体で提供する費用が必要 | 変わらない |
| 代替手段の脅威 | 強 | 内製、表計算、既存スイート内の機能が代替になる。kintoneの拡張も専用アプリの境界を動かす。サイボウズ「2025年12月期決算説明会資料」 | 強まる |
| 買い手の交渉力 | 中 | 大口契約・全社集約では比較交渉しやすい。データ移出の整備は切替条件を改善する。欧州委員会「Data Act explained」 | 強まる |
| 売り手の交渉力 | 強 | 基盤・専門人材が必要。顧客側にも連携人材不足があり、代替調達は容易でない。IPA「DX動向2026」 | 変わらない |
国内主要企業の違い
直近通期の比較であり、期間・事業範囲が異なる。順位表ではない。
| 企業 | 規模・対象期間 | 公表事業から見た強み・戦略の違い | 経営分析で確認すべき点 |
|---|---|---|---|
| ラクス | クラウド売上517.70億円、2026年3月期 | 複数の業務サービスと販売・支援体制。クラウドへ経営資源を集中。ラクス「2026年3月期決算短信」/ラクス「2026年3月期決算説明資料」 | 既存製品の利益を新製品・販売網へ再投資した後の採算 |
| Sansan | Sansan/Bill One外部売上468.12億円、2026年5月期 | 名刺・接点情報と請求書等の業務データを製品化。Sansan「2026年5月期決算短信」 | 製品間の成長差、データ処理費、調整後利益と会計利益の差 |
| freee | 全社売上424.41億円、2026年6月期 | 統合した業務基盤と会計事務所等の経路。freee「2026年6月期決算短信」 | 個人事業主・法人の構成、取引収益の季節性、獲得費回収 |
| マネーフォワード | Business外部売上360.51億円、2025年11月期 | 複数業務と金融機能の接続。2026年はARRの対象範囲を更新。マネーフォワード「2025年11月期決算短信」/マネーフォワード「2026年11月期第3四半期決算短信」 | 買収・定義変更を除く成長、製品横断の利用と費用 |
| サイボウズ | クラウド売上344.85億円、2025年12月期 | kintone等とパートナーによる業務アプリ構築。サイボウズ「2025年12月期決算説明会資料」 | 価格改定後の継続率、契約数、パートナーの供給能力 |
再編の意味は「買う」だけではない
直近3年には、非公開化、事業売却、製品範囲の拡張が並行した。カオナビは株式併合に伴い2025年6月11日に上場廃止となった。上場廃止は事業消滅と同義ではなく、上場企業だけでは競争構造を追えない。(日本取引所グループ「カオナビの上場廃止等の決定」)
マネーフォワードはスマートキャンプの株式譲渡を2025年9月に発表し、同年11月に実施した。ラクスは2026年4月にIT人材事業のラクスパートナーズを譲渡した。買収件数や連結売上の増加だけで再編を評価せず、顧客接点を残すのか、継続収益へ資本を集中するのかを確かめる。(マネーフォワード「スマートキャンプ株式譲渡」)(マネーフォワード「2025年11月期決算短信」)(ラクス「2026年3月期決算短信」)
異業種企業・SI事業者の参入については、国内SaaSだけの参入件数やシェアを示す公的系列は確認できない。受託開発の顧客を持つことと、共通製品を持つことは異なる。個別受託の増加だけでは、反復提供の収益性は成立しない。
成功の条件は四つである。継続業務への定着、販売・導入の反復可能性、追加製品の業務適合、値上げ後の更新価値である。ラクスの販売・支援、freeeのパートナー経路、サイボウズの構築基盤は、それぞれ異なる条件を満たす手段である。ただし、その有効性は企業全体の評判ではなく、顧客群別の継続粗利益と獲得費の推移で評価する。
海外の動向と主要企業
海外大手は既存顧客を起点に対象業務を広げ、国内で使われる製品の機能追加・契約統合を通じて日本にも影響する。比較可能な公的SaaS世界市場総額は確認できず、日本の世界シェアは本稿では示さない。
需要側の公的統計では、EUの有料クラウド利用企業は2025年に52.7%となり、2023年から7.4ポイント上昇した。国別ではフィンランド79.2%に対しブルガリア17.8%と差が大きく、欧州を単一の成熟市場と捉えることはできない。対象は原則10人以上の企業等で、日本とは規模・産業・設問が異なり、普及順位の比較には使えない。(Eurostat「2025年の企業クラウド利用」)
海外主要企業
直近通期の全社・事業別売上であり、合計は世界市場規模ではない。ドルは米ドルで、円換算はしない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| マイクロソフト | 米国 | 全社US$331.8 billion、2026年6月期。基盤・端末等を含む | Microsoft 365とDynamics 365、基盤・認証との接続 | 2026年4〜6月のDynamics 365売上は前年同期比13%増。マイクロソフト「FY2026通期決算」 | 法人向け製品・国内導入支援。マイクロソフト「INPEX導入事例」 |
| セールスフォース | 米国 | 全社US$41.5 billion、2026年1月期 | 顧客情報・営業等の業務基盤、サブスクリプション中心 | Informaticaの業績を連結に取り込み、データ管理を拡張。セールスフォース「FY2026通期決算(米SEC提出資料)」 | 国内企業向け製品・パートナー展開。セールスフォース「フェイスネットワーク導入事例」 |
| ServiceNow | 米国 | 全社US$13.278 billion、2025年12月期 | IT・従業員等のワークフロー | サブスクリプション売上US$12.883 billion、前年比21%増。ServiceNow「2025年通期決算」 | 日本法人を通じた企業向け展開。ServiceNow「AI Control Towerの発表」 |
| SAP | ドイツ | 全社€36.800 billion、2025年12月期 | 基幹業務と周辺機能、既存顧客のクラウド移行 | クラウド売上€21.023 billion(前年€17.141 billion)。同ページはSaaS・PaaS・IaaSの内訳を示さない。SAP「Integrated Report 2025・Financial Data」 | SAPジャパンが販売・教育・コンサルティング。SAPジャパン「会社概要」 |
| オラクル | 米国 | Cloud Applications(SaaS)US$15.9 billion、2026年5月期 | 業務アプリとデータベース・基盤の組合せ | 同SaaS売上は前年比11%増。IaaS売上と区別。オラクル「FY2026通期決算」 | 日本オラクルによる製品・サービス提供。日本オラクル「オラクルの連絡先」 |
| ワークデイ | 米国 | 全社US$9.552 billion、2026年1月期 | 人事・財務を中心に大企業の業務基盤を展開 | Paradox、Sanaの買収を年度内に完了。ワークデイ「FY2026通期決算」 | ワークデイ日本法人による法人向け展開。ワークデイ「Workdayについて」 |
地域別SaaS金額を同一基準で比べられる公的統計は、確認した資料では確認できない。各社売上は世界全体であり、基盤事業や全社の増収を業務アプリ需要の伸びに読み替えてはならない。
日本企業の海外展開では、国内業務への適合がそのまま海外の競争力になるとは限らない。Sansanは2026年5月期決算短信で本邦の外部顧客売上が90%を超えるとしており、海外比率は10%未満である。サイボウズは中華圏、APAC、北米・中南米の契約中サブドメイン数(kintone以外の製品を含む)を開示するが、これは海外売上比率ではなく、一社で複数契約を持つ場合もある。現地の継続収益と販売・支援費を結び付けて判断する。(Sansan「2026年5月期決算短信」)(サイボウズ「2025年12月期決算説明会資料」)
今後2〜3年の国内への影響として、製品を追加する競争と、顧客側が契約を集約する動きが並行するとみられる。海外企業と全面競争するだけでなく、国内の制度・商慣習への対応や移行支援を担う提携にも余地がある。一方、海外展開では「日本語を英語にする」だけでは不十分で、商習慣が近い顧客群、現地の支援経路、データ移転条件を先に確定する。
外部環境と制度の変化
制度変更は需要と改修・管理費用を同時に生む。国内の税務・委託取引に加え、欧州のクラウド切替条件も海外販売に影響する。施行済みと開始予定を分けて製品計画へ反映する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制・競争 | EU | Data Actによるデータ処理サービスの切替手数料撤廃。SaaS等にも移出・切替を支える要件 | 法全体は2025年9月12日適用。切替手数料の撤廃は2027年1月12日 | 大・新規獲得には追い風、囲い込みと移行対応費には向かい風 | 欧州委員会「Data Act explained」 |
| 税制 | 日本 | 免税事業者等からの仕入れに係るインボイス経過措置を改正。控除割合を段階変更 | 70%は2026年10月1日〜、50%は2028年10月1日〜、30%は2030年10月1日〜 | 大・制度対応需要には追い風、仕様・移行管理には負担 | 国税庁「令和8年度税制改正・7・5・3割控除」 |
| 取引制度 | 日本 | 中小受託取引適正化法(取適法)の適用開始。委託開発等は要件に応じ対象 | 2026年1月1日施行。同日以降の発注が対象 | 中・取引適正化には追い風、発注管理の見直しが必要 | 公取委「取適法施行時の留意事項」/公取委・中企庁「取適法リーフレット」 |
| 調達・安全管理 | 日本 | サプライチェーン強化に向けたセキュリティ対策評価制度(SCS)の★3・★4開始を目指す | 2026年度末、すなわち2027年1〜3月を予定。確定施行日ではない | 中・対応企業の信頼には追い風、証拠整備の費用は増加要因 | 経済産業省「SCS評価制度の構築方針」/経済産業省「SCS評価制度FAQ」 |
EUのData Actは、すべてのシステムを無費用で完全に同等移行させる義務と解釈してはならない。SaaS・PaaSにはインターフェースや機械可読形式等による切替支援が関係するが、契約の早期終了条件や、サービスの種類による義務の差を確かめる。日本企業もEU顧客を対象とする場合、輸出機能、データ項目の定義、支援範囲を販売開始前に整える。(欧州委員会「Data Act explained」)
国内税制では、以前の予定だった「2026年10月に80%から50%へ」という説明を、そのまま製品・営業資料に残さないことが重要である。2026年度改正後は前表の段階措置となっているため、適用期間、取引条件、上限等を含めた確認が必要になる。(国税庁「令和8年度税制改正・7・5・3割控除」)
取適法はSaaSの全契約へ一律に適用されるものではなく、委託内容や規模要件等で判断する。受託開発・運用支援の発注が多い企業は、外部人材への依存度を把握したうえで取引条件を確かめる。SCSも全SaaS事業者に直ちに取得義務が生じるという制度ではなく(FAQは任意の制度と明記)、発注側の要求へどう対応するかが当面の論点である。(公取委「取適法施行時の留意事項」)(公取委・中企庁「取適法リーフレット」)(経済産業省「SCS評価制度の構築方針」)(経済産業省「SCS評価制度FAQ」)
データの所在地と、誰がデータを取り扱うかも分けて考える。個人情報保護委員会のQ&Aでは、外国事業者が国内サーバーに保存する場合でも、取扱いの実態等により外国第三者提供の検討が必要となる。国内リージョンを選択したことだけで、委託先・再委託先・越境取扱いの確認が完了するわけではない。(個人情報保護委員会「Q&A 12-4」)
構造面では、人口減少下の顧客が少人数で業務を維持する需要と、導入担当者が不足する制約を同時に捉える。環境対応では、自社保有設備と調達先クラウドの排出を区別し、保存期間や重複データを見直すことが費用削減にもつながり得る。ただし、クラウド移行だけで必ず排出量が減るとは判断できず、移行前後の処理量・電力・集計範囲をそろえる。
人材と生産性
SaaSの人材課題は、開発者の人数だけでなく、製品を顧客業務へ組み込み、安定して使い続けてもらう能力の不足である。供給側の採用競争と顧客側の導入人材不足が重なるため、受注増が導入待ちや支援費増へ転化し得る。採用数だけを増やすのではなく、稼働・更新までの工程ごとに能力を測る。
IPA「DX動向2026」では、DXに取り組む回答企業の85.5%が2025年度の推進人材の量について不足と回答した。一方、「大幅に不足」の割合は2024年度58.5%から2025年度50.1%へ低下しており、不足が全面的に悪化し続けているという見方は正確でない。これはSaaS企業の採用調査ではなく、顧客企業を含むDX推進人材の調査である。(IPA「DX動向2026」)
不足が事業へ直結するのは、認証・権限・監査を設計する技術者、移行と連携を担う導入担当、業務の例外を製品要件へ変換する人材である。分析では、営業が受注した案件を技術者が個別に救済する運営を続けると、標準製品の改善に時間を使えなくなる。商談時点で標準機能との適合を判定し、個別対応の受入条件と価格を決めることが、生産性改善の前提となる。
給与の参考値は、情報サービス業の年収換算669万5,400円である。2025年6月の月例給与と2024年の賞与等による計算で、SaaS職種の2025年実収入ではない。職種・年齢等の構成も混ざり、採用提示額の一律基準にはできない。SaaS専業の同一条件による賃上げ率は、確認した資料では確定できない。(厚労省「2025年賃金構造基本統計・産業中分類第1表」)
また、SaaSだけの付加価値額と従業者数を対応させた公的系列がなく、他産業・海外と比較できる労働生産性は本稿では示さない。社内では、売上高だけでなく、従業者一人当たり粗利益、導入一件当たり総工数、更新顧客当たり支援時間を見ることが有用である。外注を増やすと見かけの従業者一人当たり売上は改善し得るため、委託費と外部稼働を含めて評価する。
顧客の税務・法務等まで代行する場合は、資格者の独占業務への該当性を確かめる。顧客環境へのアクセス権限、退職・異動時の権限削除、委託先を含む情報管理を職務設計に組み込む。働く場所の柔軟性と、顧客データへの無制限なアクセスを同一視しないことが重要である。
2030年に向けたシナリオ
2030年の業界像を左右する分析の軸は、「顧客が重複契約をどこまで集約するか」と「導入・連携をどこまで標準化できるか」である。普及率の上昇だけでは売上と利益の伸びを決められず、追加利用を獲得する条件と、その提供費用が重要になる。以下は、分析にもとづく定性的シナリオであり、確率や市場規模の推計ではない。
| シナリオ | 二つの軸・起きる条件 | 2030年の姿 | 可能性の見立て |
|---|---|---|---|
| 集約と連携の両立 | 契約集約が進み、共通データ・権限・連携の標準化も進む | 総合製品が入口を持ち、専業製品は明確な業務成果で残る。販売単位が機能から業務範囲へ広がる | 基本シナリオ。既存製品の拡張とデータ接続需要が整合する |
| 少数製品への依存 | 契約集約は進むが、連携・移行が個別作業のまま | 顧客は費用を絞る一方、移行・例外処理が重い。大手と導入事業者へ交渉力が偏る | 十分にあり得る。人材不足や個別要件が標準化を妨げる場合 |
| 専業製品の接続拡大 | 契約集約は限定的で、連携標準化が進む | 顧客が用途別に製品を組み合わせ、中小・業界特化企業も販路を得る | 条件付き。接続費と運用負担が導入効果より小さくなることが必要 |
契約集約も標準化も進まない場合は、個別運用の費用が高止まりし、導入が停滞する下振れ条件と考えられる。特定シナリオを前提に固定投資するより、契約の減席、連携工数、既存顧客売上の動きを追って投資配分を変える。
| 先行指標 | 確認する統計・発表 | 判断すること |
|---|---|---|
| クラウド利用率と業務別利用 | 総務省「通信利用動向調査」企業編第11・12表。総務省「2025年通信利用動向調査・企業編11」/総務省「2025年通信利用動向調査・企業編12」 | 新規普及と対象業務の拡張のどちらが進んでいるか |
| ARRの純増と算定範囲 | freee、マネーフォワード等の各期決算。freee「2026年6月期決算短信」/マネーフォワード「2026年11月期第3四半期決算短信」 | 買収・値上げ・従量分を分けても反復収益が伸びるか |
| 既存顧客の維持・拡張 | サイボウズ等のNRR・解約指標。サイボウズ「2025年12月期決算説明会資料」 | 値上げ後の更新と減額の動き。月次・移動平均の差に注意 |
| 導入・連携の供給制約 | IPA「DX動向」の人材・データ連携項目。IPA「DX動向2026」 | 需要が導入能力の不足で止まっていないか |
| データ移出と取引条件 | 欧州委員会のData Act運用情報、各社の契約・移行規約。欧州委員会「Data Act explained」 | 切替の実務費用が下がり、競争が活性化するか |
マクロの普及率が伸びても、自社顧客の獲得費が上がり更新粗利益が下がるなら、拡大投資は見直す。逆に普及率の高さだけで、既存業務の置換需要を否定してはならない。
経営・企画部門への示唆
国内SaaSで利益を残せるかは、新規の契約数ではなく、価格改定の効果が一巡した後も既存顧客の利用業務を広げられるかで決まる(分析)。以下は本稿のデータに基づく選択肢である。
立場別の戦略の選択肢
大手(複数製品を持つ上場SaaS企業、海外大手の国内法人):成長の源泉を、価格改定から利用業務の拡張へ移せるかが分かれ目である。クラウド利用企業のうち給与・財務会計・人事での利用は56.2%だが、営業支援は22.9%、受注販売は16.8%、購買は16.7%にとどまる(総務省「2025年通信利用動向調査・企業編12」)。会計・人事のデータを起点に、受発注や購買へ製品を広げる余地は残っている。ラクスは初回商談の段階から複数商材を提案する専門組織を新設した(ラクス「2026年3月期決算説明資料」)。分析では、大手が追うべきは製品数そのものではなく、共通の認証・請求・権限で追加導入の工数を下げ、二つ目以降の製品の獲得費を一つ目より低く保つことである。AIエージェントで入力作業の席数が減る業務では、処理課金を併用して減席分を補えるかを更新顧客で検証し、顧客別に完了・差戻し・再実行の原価を記録する。
中堅・中小:総合型が周辺機能を足してくる前提で、総合型が追いにくい領域に絞る。一つは制度改修の速さである。インボイスの経過措置は2026年10月に控除割合が70%となり、その後50%、30%へ下がるうえ、この措置を使える仕入れの上限も、一の仕入先につき年10億円から1億円に下がる(国税庁「令和8年度税制改正・7・5・3割控除」)。業界固有の帳票や取引慣行への追随を、更新のたびに説明できる価値にできる。もう一つは販路である。freeeは会計事務所経由の新規獲得を進めており(freee「2026年6月期決算短信」)、kintoneは4万2,000社以上が利用する(サイボウズ「kintone AIの正式提供」)。専門家の経路や汎用基盤の上で業界向けアプリを提供すれば、自前の大規模営業なしで顧客に届く。ただし基盤側の機能拡張やAIの標準搭載で境界は動くため、分析では、絞る対象は、業務ルールと導入手順を自社の資産として残せる領域である。
新規参入を考える企業(SI事業者、業界知見を持つ企業、海外SaaS):利用率の低い生産管理・物流管理・店舗管理(16.3%)は現場システムとの連携が必要で、業界知見を持つ企業に入口がある。受託開発の顧客基盤から入る場合は、受託売上と反復収益を分けて採算を管理し、個別開発費を除いても継続粗利益が残る共通部分だけを製品化する。買収で参入する場合、候補は上場企業に限らない。カオナビは株式併合を経て上場を廃止し(日本取引所グループ「カオナビの上場廃止等の決定」)、マネーフォワードは子会社スマートキャンプの全株式を投資ファンドの特別目的会社へ譲渡した(マネーフォワード「スマートキャンプ株式譲渡」)。分析では、非上場化した企業や大手が切り出す事業は、上場企業の開示を追うだけでは見つからない。
通説と異なる見方
第一に、高いNRRは顧客の業務拡大を示すとは限らない。 サイボウズのkintoneのNRRは2025年12月末の121.9%から2026年6月末には114.4%へ下がった。同社は年額契約顧客の価格改定をARPA上昇の要因に挙げている(サイボウズ「IRグループ面談資料」)。ラクスも楽楽精算の価格改定効果がほぼ一巡したとし、2027年3月期のクラウド売上は、前期の23.7%増に対し、大きな価格改定を見込まない前提で15.3%増を計画する(ラクス「2026年3月期決算説明資料」)。分析では、値上げはNRRを一時的に押し上げるが、その後に残る成長は利用業務の拡張で説明できる部分だけである。
第二に、利用率83.4%は飽和を意味しない。 業務別の利用率は前述のとおり低く、富士キメラ総研の推計でも2026年度見込みはSaaS/PaaSが前年度比116.0%、パッケージが100.5%である(富士キメラ総研「ソフトウェアビジネス新市場2026年版」)。分析では、成長の中心は新たに利用を始める企業ではなく、パッケージからの置き換えと、利用企業内での業務範囲の拡張である。
第三に、ARRの伸び率は定義をそろえるまで比較できない。 マネーフォワードの2026年8月末のBusiness ARRは前年同期比31.5%増だが、前年値はFintechを含む範囲に組み替えられている。旧定義で公表した2025年8月末の312.59億円と比べると36.5%増(計算)に見える(マネーフォワード「2026年11月期第3四半期決算短信」/マネーフォワード「2025年11月期第3四半期決算短信」)。freeeのプラットフォームARRにも、従量・手数料型の売上を年換算した約23億円(計算)が含まれる。比較や買収評価では、契約で確約された定額部分と従量部分を分けて再計算する。
公開情報ではわからないこと
- 価格改定後の実効単価と更新理由:割引、無料期間、代理店手数料を含む実際の支払額と、更新が満足によるのか移行負担によるのかは開示されない。直近に更新・減席・解約した企業へのインタビュー(受注・失注の要因分析)と、購買部門へのアンケートで確かめる。
- AIエージェントの完了業務あたり原価:クレジットやトークンの消費量に、差戻し・再実行・人の確認時間を加えた一件あたりの費用は分からない。自社と先行顧客の試験導入で処理ログと確認時間を記録し、利用企業へのアンケートで支払意思額と比べる。
- 導入・連携の供給制約:データ連携の推進上の課題では、企画・実装できる人材の不足が45.7%で最も多い(IPA「DX動向2026」)が、導入パートナーの稼働率や導入待ちの期間は公表されない。導入パートナーや会計事務所へのアンケートと、稼働後の顧客の業務観察(二重入力や帳票補正の有無)で確かめる。
- 海外での事業性:Sansanは本邦の外部顧客への売上高が90%を超えるとしており(Sansan「2026年5月期決算短信」)、国内SaaS企業の海外の採算は開示から読めない。対象国の顧客と販売代理店へのインタビューと現地調査で、支援費、代金回収の条件、競合の値引き幅を確かめる。
- 提携・買収で確かめる論点:ARRに含める従量・金融関連の範囲、値上げと買収を除いた成長、未消化の導入義務と個別改修、顧客データの利用権、支配権の変更で解約できる契約の比率は、決算資料からは分からない。データルームで顧客別の請求明細から同一条件のARRを再計算し、契約原本の確認と主要顧客への面談で確かめる。
出典
本文では数値・事実の近くに原資料へのリンクを置いた。以下は使用資料の一覧であり、企業の事例・効果は公表主体による説明、シナリオと戦略評価は公開情報からの分析である。
- 富士キメラ総研「ソフトウェアビジネス新市場2026年版・調査結果」(2026年10月1日)
- 富士キメラ総研「ソフトウェアビジネス新市場2025年版」(2025年7月22日発刊。対象品目数の確認に使用)
- 総務省「令和7年通信利用動向調査、企業編第11表」(2026年5月29日)
- 総務省「令和7年通信利用動向調査、企業編第12表」(2026年5月29日)
- ラクス「2026年3月期決算短信」(2026年5月14日)
- freee「2026年6月期決算短信」(2026年8月13日)
- サイボウズ「2025年12月期決算説明会資料」(2026年2月25日)
- サイボウズ「IRグループ面談資料」(2026年8月27日)
- セールスフォース「FY2026第4四半期・通期決算(米SEC提出資料、Exhibit 99.1)」(2026年2月25日)
- 欧州委員会「Data Act explained」(2025年12月15日更新、2026年10月20日確認)
- 国税庁「インボイス制度に関する令和8年度税制改正について」(2026年4月)
- セールスフォース「フェイスネットワークのAgentforce導入事例」(2026年9月28日)
- freee「顧問先管理AIエージェント・Agent Hubの正式提供開始」(2026年9月15日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査、第9-2表・全国」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査、一般労働者・産業中分類第1表」(2026年3月24日)
- Sansan「2026年5月期決算短信」(2026年7月13日)
- 総務省「令和7年通信利用動向調査、企業編第14表」(2026年5月29日)
- サイボウズ「kintone AIの正式提供」(2026年4月22日)
- サイボウズ「kintone AI機能で利用するオプションサービス『AIクレジット』を2026年11月18日より販売開始」(2026年9月9日)
- GitHub「What’s new with GitHub Copilot coding agent」(2026年2月26日)
- マイクロソフト「INPEXのCopilot・Copilot Studio導入事例」(2026年5月28日)
- ServiceNow「AI Control Towerの発表」(2025年5月7日)
- マネーフォワード「連結決算レビューエージェントの提供開始」(2026年8月7日)
- セールスフォース「Agentforceの価格」(公表日表示なし、2026年10月20日確認)
- 個人情報保護委員会「Q&A 12-4(外国にある事業者が運営するクラウドで、サーバが国内にある場合)」(2021年9月更新、2026年10月20日確認)
- デジタル庁「ISMAP-LIU登録促進のための取組み」(2026年5月22日更新)
- マネーフォワード「2026年11月期第3四半期決算短信」(2026年10月15日)
- マネーフォワード「2025年11月期第3四半期決算短信」(2025年10月15日)
- IPA「DX動向2026」(2026年7月30日)
- ラクス「2026年3月期決算説明資料」(2026年5月14日)
- マネーフォワード「2025年11月期決算短信」(2026年1月14日)
- 日本取引所グループ「カオナビの上場廃止等の決定」(2025年5月22日)
- マネーフォワード「スマートキャンプの株式譲渡について」(2025年9月19日)
- Eurostat「53% EU enterprises used paid cloud services in 2025」(2026年2月3日)
- マイクロソフト「FY2026第4四半期・通期決算」(2026年7月29日)
- ServiceNow「2025年第4四半期・通期決算」(2026年1月28日)
- SAP「Integrated Report 2025・Financial Data」(2026年公表、当該ページに公表月日の表示なし)
- SAPジャパン「会社概要」(公表日表示なし、2026年10月20日確認)
- オラクル「FY2026第4四半期・通期決算」(2026年6月10日)
- 日本オラクル「オラクルの連絡先」(公表日表示なし、2026年10月20日確認)
- ワークデイ「FY2026第4四半期・通期決算」(2026年2月24日)
- ワークデイ「Workdayについて」(公表日表示なし、2026年10月20日確認)
- 公正取引委員会「取適法施行に当たり事業者の皆様に御留意いただきたい事項」(公表日表示なし、2026年10月20日確認)
- 公正取引委員会・中小企業庁「2026年1月から『下請法』は『取適法』へ!」(リーフレット)(公表日表示なし、2026年10月20日確認)
- 経済産業省「SCS評価制度の構築方針」(2026年3月27日)
- 経済産業省「SCS評価制度に関するよくあるお問い合わせ(FAQ)」(2026年3月27日更新)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
