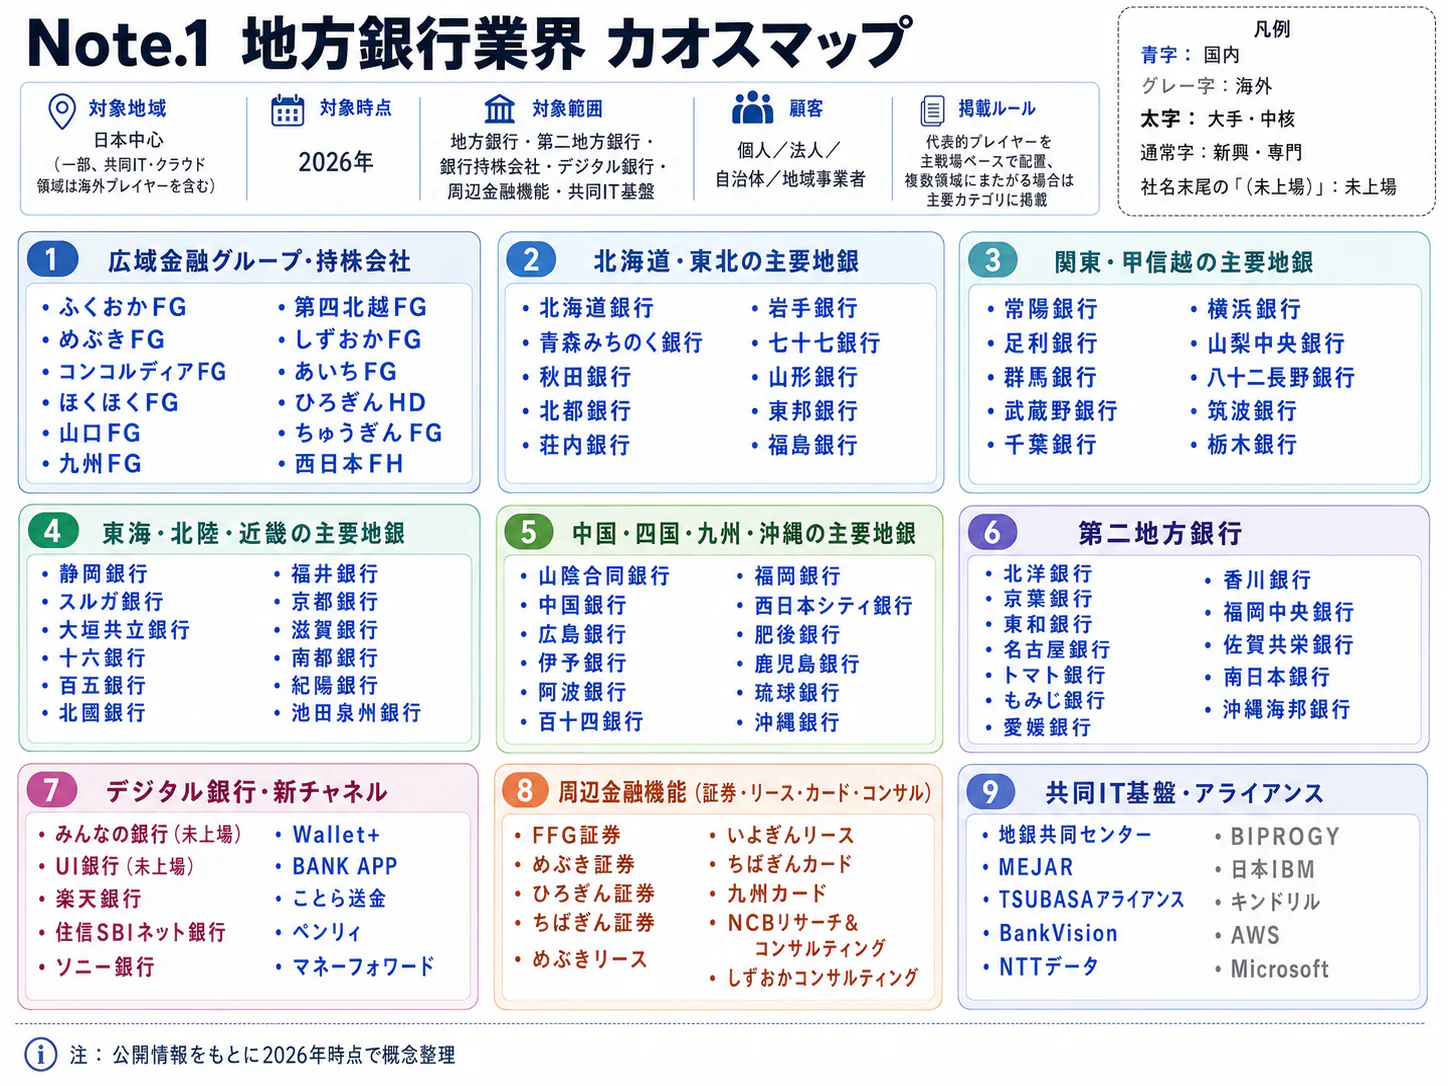
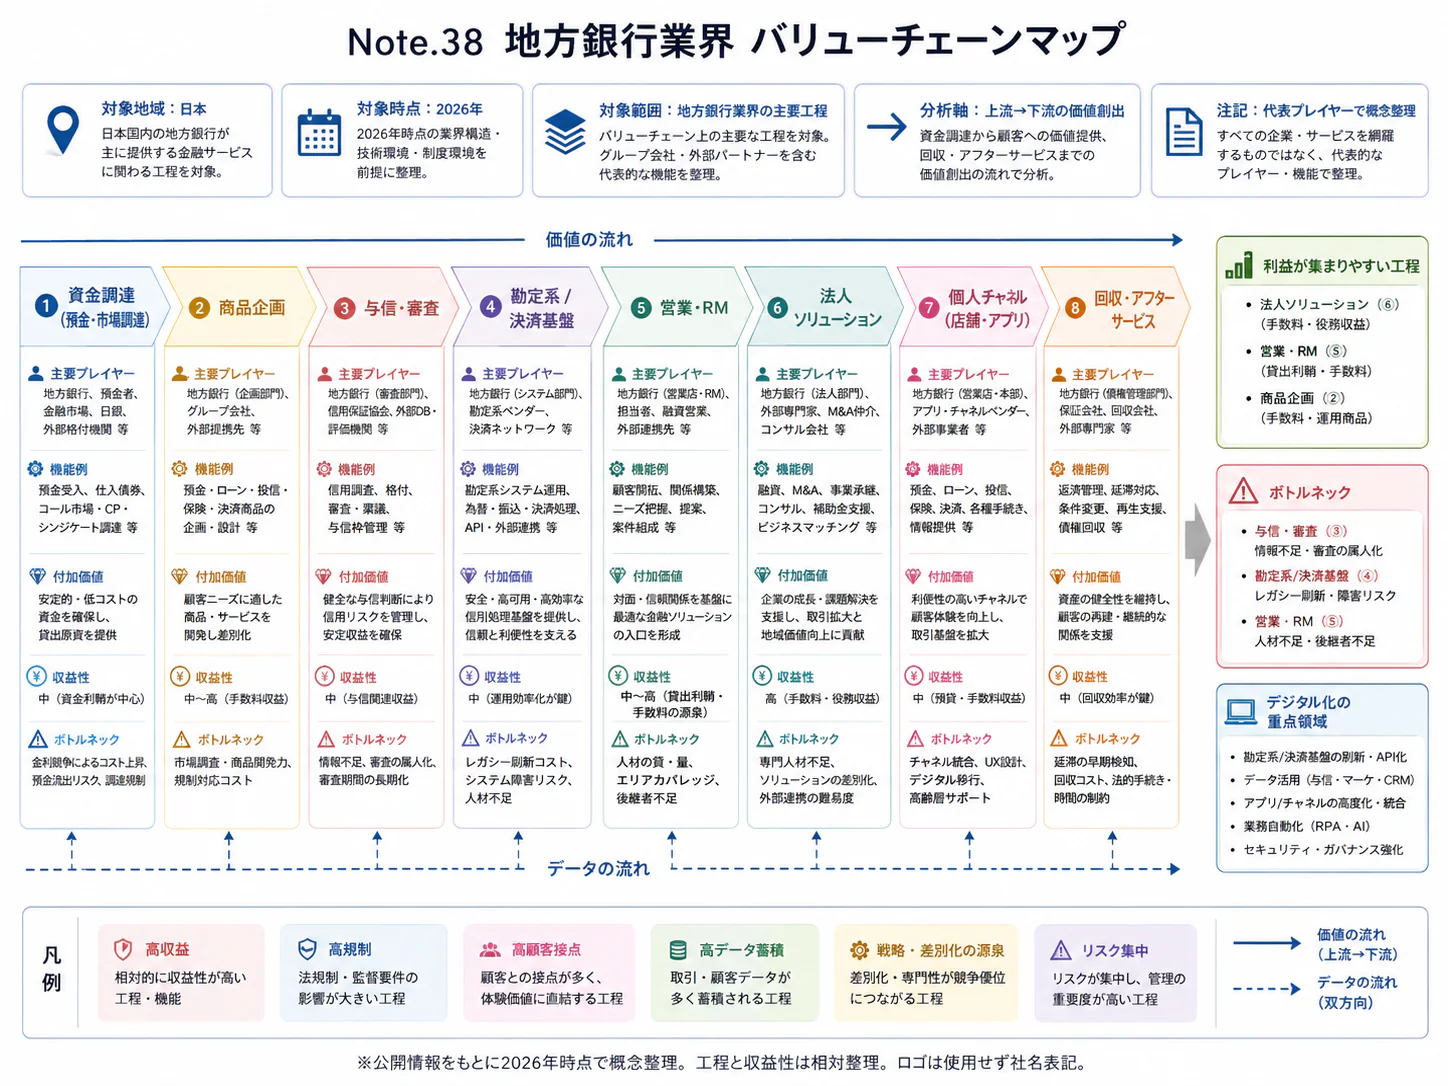
エグゼクティブサマリー
この業界をひと言で表すと、金利上昇で収益力を取り戻しながら、預金・地域情報・システムを再配置する再編期の金融インフラである。2026年11月の経営課題は、増益が預金調達費、信用コスト、債券損失、統合費用を吸収して持続するかにある。
要点
- 市場・収益:2026年3月末の地域銀行97行の貸出残高は349.1兆円、前年比+4.8%(計算)である。同年度の資金利益は49,747億円へ増加した一方、債券等関係損失は11,557億円に達した。融資・預金の平常収益と、有価証券の入替損益を分けて評価する(金融庁「地域銀行の令和8年3月期決算の概要」)。
- 構造・競争:第一地方銀行61行と第二地方銀行34行は計95行で、26行が11の持株会社グループに属する。2026年は統合の合意が相次いだが多くは銀行を残す方式で、予定がすべて実現しても銀行は94行、経営主体は80から73に減るにとどまる(計算)(金融庁「銀行免許一覧」、金融庁「銀行持株会社一覧」)。
- 海外:PNCの買収は広域の顧客・預金基盤を取得する事例である。日本への示唆は、買収後の顧客維持と重複費用の削減にある(PNC「2025 Form 10-K」)。
- 制度:企業価値担保権は2026年5月25日に始まり、事業全体を捉える融資の選択肢が広がった。再編・共同化支援の拡充も進むが、制度利用と案件の採算判断は別である(金融庁「金融仲介機能の発揮/事業性融資の推進」、参議院「金融機能強化法等改正法・審議経過及び要旨」)。
- AI:先行するのは規程検索・稟議作成・応対支援である。導入済み、実証、削減見込みを区別し、審査判断と顧客への説明責任を銀行に残す(PKSHA Technology「京都銀行、生成AIを活用したドキュメント検索機能を導入」、NTTデータ「金融機関向けの融資稟議書作成AIサービスを京都銀行に導入決定」、日本銀行「金融機関における生成AIの利用状況とリスク管理―2026年度アンケート調査結果から―」)。
経営・企画部門への示唆
- 大手は、銀行を残す持株会社型の統合を前提に、基幹系、市場運用、事務の共通化を急ぐ。統合交渉では店舗数より、基幹系を一本化する時期と費用、与信方針の統一範囲を主な論点に置く。
- 中堅・中小は、経費増と人材確保の不利を共同システムで補うか、資本統合で補うかを、預金の粘着性と固定費で比べる。共同化なら離脱条件を、統合なら持株会社の権限を基本合意前に詰める。
- 新規参入を考える企業は、免許取得や買収より、地銀への20%前後の出資と銀行代理業で自社の顧客基盤を結ぶ例を参考にする。手数料配分、顧客データの利用範囲、出資比率の引上げ条件は、事前に確かめる。
業界データまとめ
貸出残高と資金利益が増える一方、債券処分損と経費増が利益を左右している。市場規模は貸出金残高であり、年間売上高とは区別する。情報基準日は2026年11月2日とし、各資料の対象期を示す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 日本の地域銀行97行の貸出金残高349.1兆円。期末残高。埼玉りそな銀行を含む | 2026年3月末 | 金融庁「地域銀行の令和8年3月期決算の概要」 |
| 市場の伸び | 同じ地域銀行系列の貸出金残高は前年比+4.8%(計算:349.1兆円÷333.2兆円-1)。年度間で対象銀行数が変わる公表系列 | 2026年3月末/2025年3月末 | 金融庁「地域銀行の令和8年3月期決算の概要」 |
| 事業者数 | 銀行免許一覧の地方銀行61行+第二地方銀行34行=95行(計算)。免許を持つ銀行法人数であり、持株会社数ではない。埼玉りそな銀行を含まない | 地方銀行欄2026年5月26日現在、第二地方銀行欄2026年5月2日現在。2026年11月2日確認 | 金融庁「銀行免許一覧」 |
| 従業者数 | 第一地方銀行61行の役職員数120,611人。業界団体集計で役員を含む。第二地方銀行を含まないため業界全体の従業者数ではない | 2026年3月末 | 全国地方銀行協会「地方銀行の概要」 |
| 平均年収 | 年収換算706.61万円(計算)。産業中分類「銀行業」、民営事業所の一般労働者、男女計、企業規模計10人以上。きまって支給する現金給与額449.1千円×12+年間賞与その他特別給与額1,676.9千円。地方銀行以外も含む | 2025年調査。月例給与は2025年6月、賞与は原則2024年の支給額 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」 |
| 上位3社の売上高 | 主要大手3社の連結経常収益:ふくおかFG 6,211.68億円/横浜FG 4,907.24億円/千葉銀行4,450.37億円。銀行業中心の全社数値で、売上高に相当する指標。純収益や銀行単体収益とは異なる | 2026年3月期 | ふくおかFG「2026年3月期決算短信」 横浜FG「2026年3月期決算短信」 千葉銀行「2026年3月期決算短信」 |
| 資金利益 | 地域銀行97行で49,747億円。貸出金・有価証券等の利息収入から預金等の利息費用を差し引く | 2026年3月期 | 金融庁「地域銀行の令和8年3月期決算の概要」 |
| コア業務純益 | 地域銀行97行で26,368億円。債券等関係損益を除いた本業の収益力を見る指標 | 2026年3月期 | 金融庁「地域銀行の令和8年3月期決算の概要」 |
| 国内預貸金利回り差 | 第一地方銀行61行で1.01%。貸出金利回り1.22%-預金等利回り0.21%。前年の利回り差は0.92% | 2025年度 | 全国地方銀行協会「地方銀行2025年度決算の概要」 |
| 不良債権比率 | 地域銀行97行で1.54%、不良債権残高5.4兆円(再生専門子会社分を含む) | 2026年3月末 | 金融庁「地域銀行の令和8年3月期決算の概要」 |
金融庁、協会、賃金統計は母集団が異なるため、混在した一人当たり指標等は作れない。95行と97行の差は、集計時点の合併と埼玉りそな銀行の扱いによる。経常収益は利息費用控除前のため、企業比較には資金利益、経費、信用コストを併用する。
AI・フィジカルAIの影響と経営の打ち手
地方銀行で先に変わるのは、融資の最終判断そのものより、行内規程の検索、顧客情報の整理、稟議書作成、応対記録である。日本銀行の2026年度調査では、回答した金融機関150先の9割強が生成AIを利用または試行しているが、これは全金融機関での本番導入率ではなく、顧客対応や判断の全面自動化を意味しない(日本銀行「金融機関における生成AIの利用状況とリスク管理―2026年度アンケート調査結果から―」)。経営上の優先課題は、作業時間の短縮を、顧客対応の増加と審査・管理の品質維持に結び付けることである。
影響の全体像
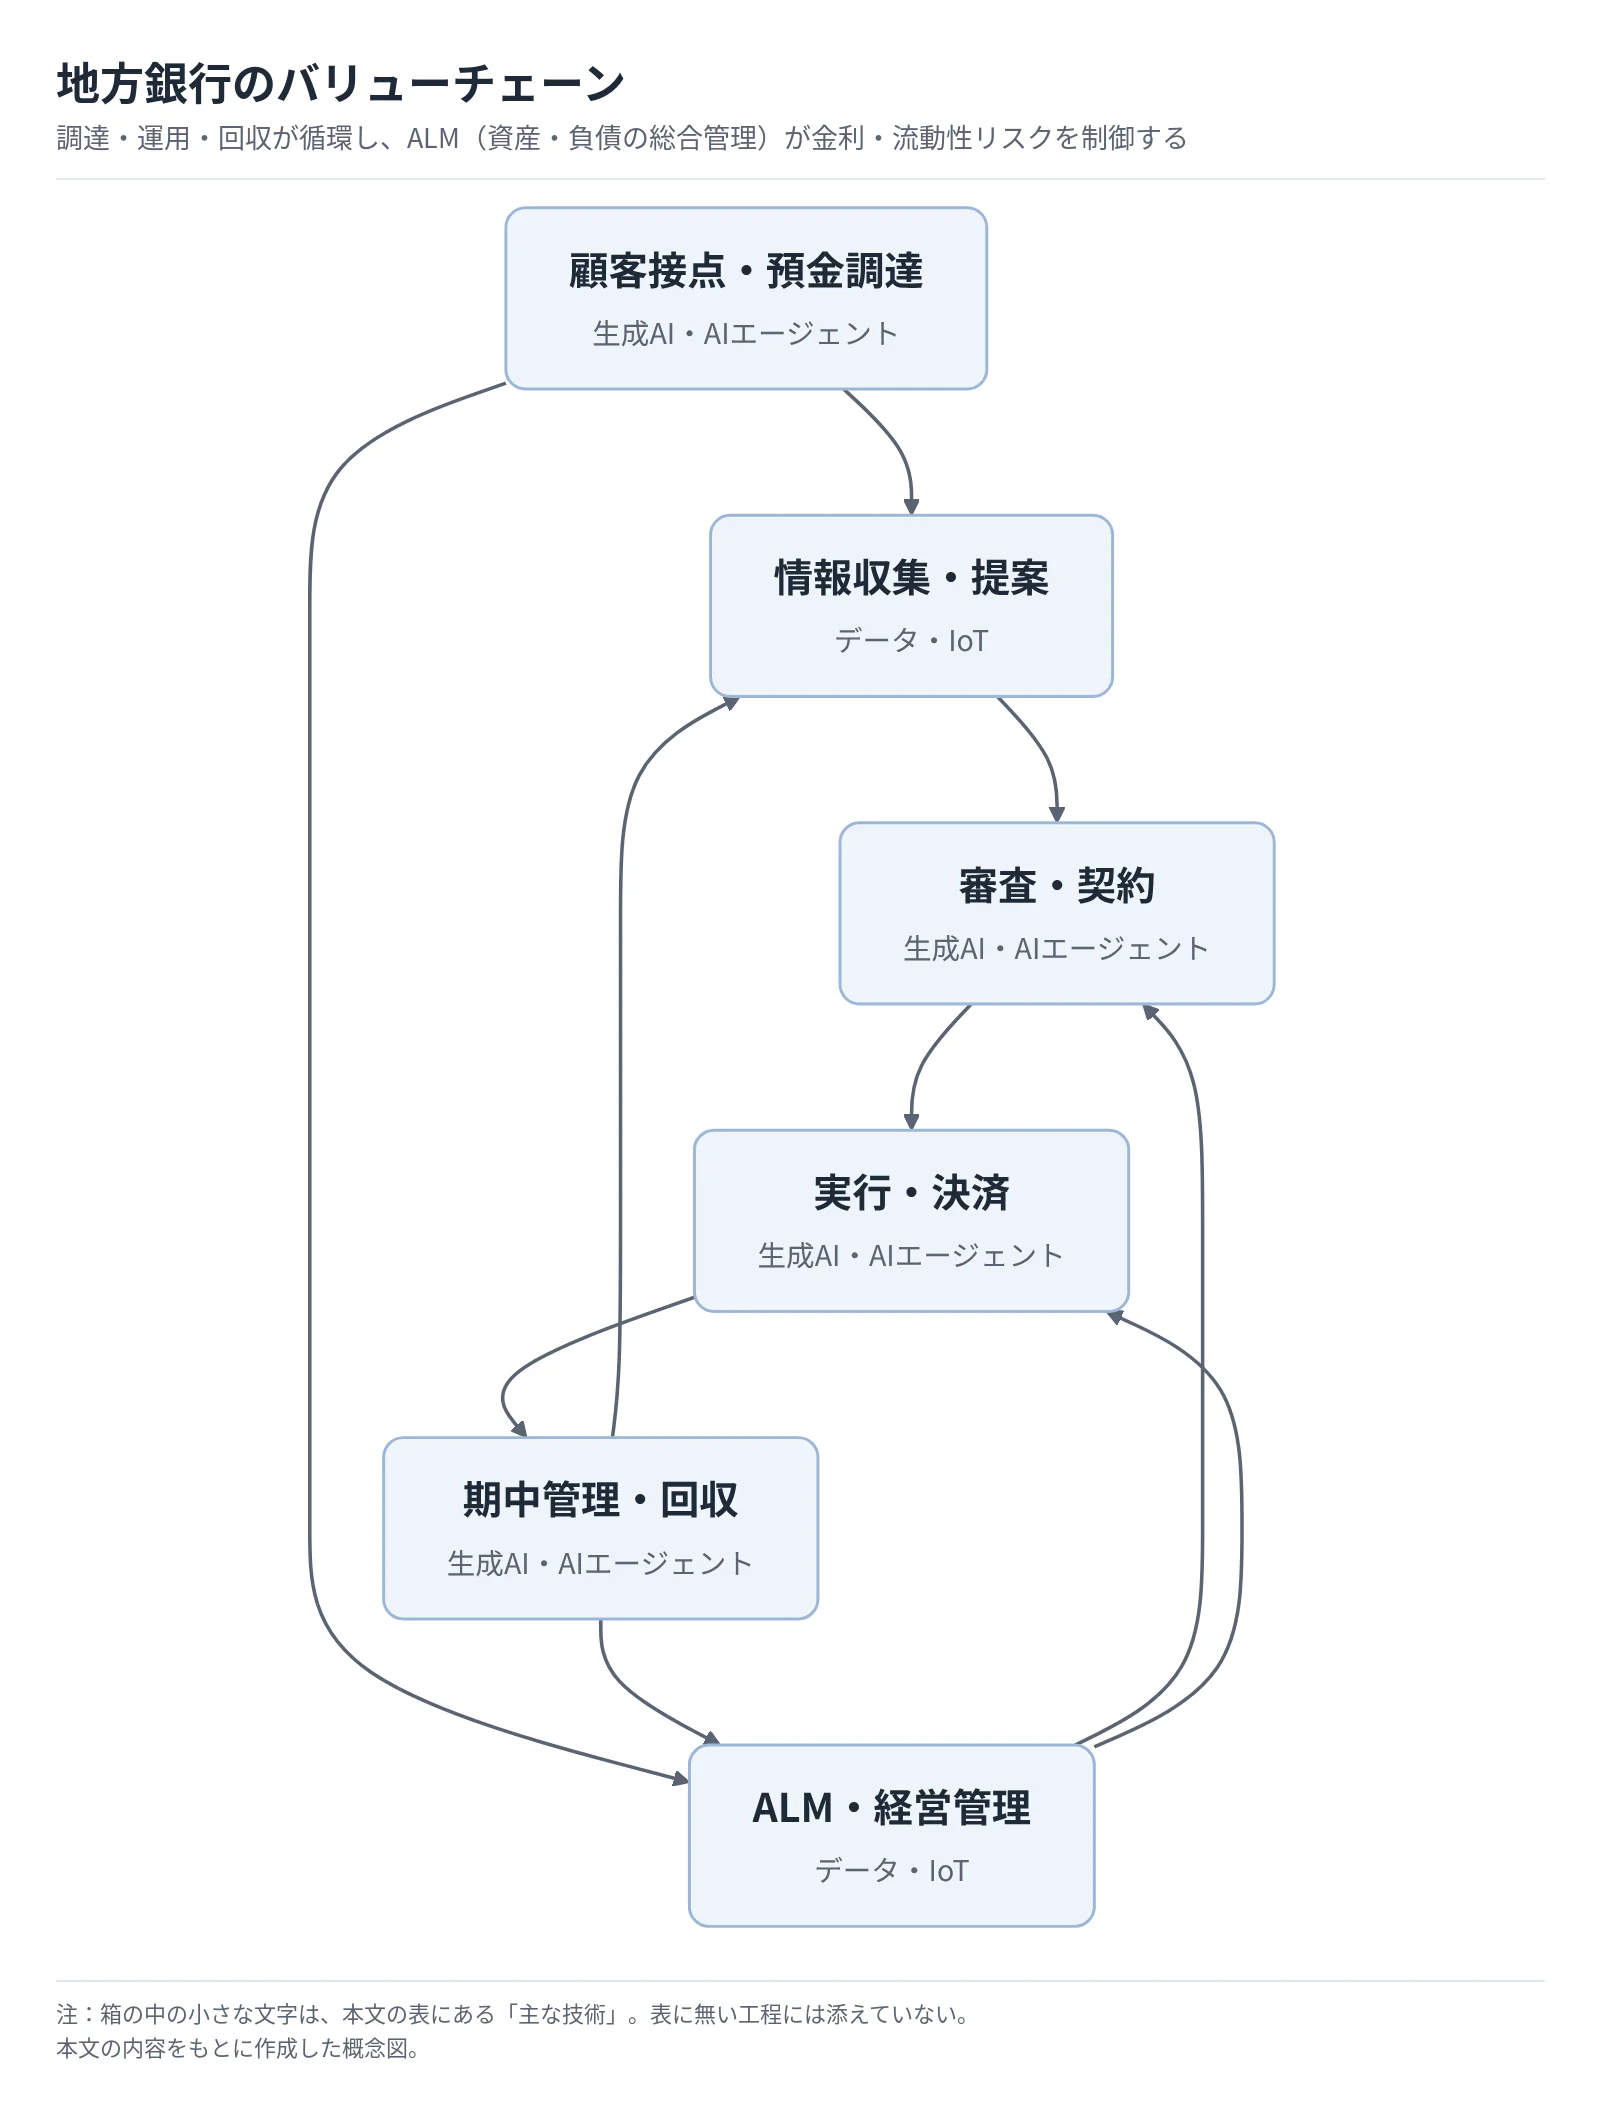
銀行では調達・運用・回収が循環し、ALM(資産・負債の総合管理)が金利・流動性リスクを制御する。以下を本稿のバリューチェーンとする。
 タップすると拡大して見られます
「段階」は公表事例の確認段階、「時期」は国内普及に関する、公開情報からの分析である。「実用」は工程全体の無人化を意味しない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 顧客接点・預金調達 | 通話の要約、問い合わせへの回答候補提示 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | DBSのCSO Assistant。海外での導入事例(DBS「Annual Report 2024:CIO statement」) |
| 情報収集・提案 | 業務部門によるデータの収集・加工・可視化(セルフサービス型の分析) | データ・IoT | 実用(導入事例あり) | 2年以内 | 北國銀行/CCIグループのデータ基盤。ここではデータ技術を指す(Microsoft「北國銀行/CCIグループのMicrosoft Fabric導入事例」) |
| 審査・契約 | 決算書・面談記録から融資稟議書の案を作成 | 生成AI・AIエージェント | 実証中 | 2年以内 | 京都銀行が導入を決定、あいち銀行は2026年7月27日の提供開始を公表。稼働後の実績は未確認(NTTデータ「金融機関向けの融資稟議書作成AIサービスを京都銀行に導入決定」、NTTデータ「融資稟議書作成AIサービスをあいち銀行に提供決定」) |
| 実行・決済 | 行員による手続・規程照会の補助。送金指図自体は対象外 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 京都銀行の行内文書検索(PKSHA Technology「京都銀行、生成AIを活用したドキュメント検索機能を導入」) |
| 期中管理・回収 | 面談記録・財務変化を要約し、要確認先を抽出 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 日銀調査をもとにした分析による適用案。回収自動化の実例ではない(日本銀行「金融機関における生成AIの利用状況とリスク管理―2026年度アンケート調査結果から―」) |
| ALM・経営管理 | 部門をまたぐ収益・リスクデータの統合と照会 | データ・IoT | 構想段階 | 3〜5年 | 分析にもとづく適用案。北國銀行/CCIグループの公表事例は業務部門のデータ活用までで、ALMでの利用は未確認(Microsoft「北國銀行/CCIグループのMicrosoft Fabric導入事例」) |
フィジカルAIは現実世界を認識して動くロボット・自動運転等を指すが、銀行の生産物は主に契約・決済・情報であるため直接の影響は小さい。通常のATMやRPAはこれに含めず、融資先の自動化投資という間接的な影響を重視する。
業務はどう変わるか
第一は、規程を探す仕事から、引用元と適用条件を確かめる仕事への転換である。京都銀行は2025年2月、約1,000の行内規程等を検索対象とするPKSHAの機能を導入した。年間8,000時間という削減効果は、提供企業が自社検証結果に基づいて試算した値であり、導入後の実測値ではない(PKSHA Technology「京都銀行、生成AIを活用したドキュメント検索機能を導入」)。評価には旧版規程の引用、例外条項の欠落、専門部署への引継ぎの適切さを含める。
第二は、稟議書の転記から、資金使途・返済原資・保全条件の検証への転換である。京都銀行とNTTデータは実証を経て融資稟議書作成支援の導入を決め、2026年7月からの提供と、年間最大11,700時間の削減見込みを公表した。これは銀行・提供企業の公表する見込みであり、稼働完了や削減実績は、確認した資料では確認できない(NTTデータ「金融機関向けの融資稟議書作成AIサービスを京都銀行に導入決定」、京都銀行「生成AIを活用した稟議書の作成について」)。同じサービスはあいち銀行も採用し、2026年7月27日の提供開始と年間最大13,400時間の削減見込みを公表した(NTTデータ「融資稟議書作成AIサービスをあいち銀行に提供決定」)。決算期、連結・単体、金額単位のずれは審査を誤らせるため、原資料との照合を残す。
第三は、顧客応対の事後記録から、応対中の情報提示と人による判断への転換である。DBSはシンガポール、香港、インド、台湾でCSO Assistantを導入し、通話内容の文字化・要約や担当者への回答支援に利用している。通話時間20%短縮は同社の期待値であり、実績ではない(DBS「Annual Report 2024:CIO statement」)。相続、口座凍結、詐欺被害等は人へ引き継ぐ設計が必要である。
第四は、部門ごとの資料作成から、共通データを用いた営業・経営管理への転換である。Microsoftの公表事例では、北國銀行/CCIグループがMicrosoft Fabricを採用し、Microsoft Copilotの利用者は約900名に広がった。人数は提供企業の公表値であり、人件費の削減実績ではない(Microsoft「北國銀行/CCIグループのMicrosoft Fabric導入事例」)。統合行では顧客番号・勘定科目の統一と、銀行をまたぐ情報アクセスの権限管理が先行する。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| NTTデータ | 日本 | 融資稟議書作成AIサービス | 決算書・面談記録等から稟議案を作成 | 展開済み。京都銀行が導入を決定、あいち銀行が2026年7月の提供開始を公表(NTTデータ「金融機関向けの融資稟議書作成AIサービスを京都銀行に導入決定」、NTTデータ「融資稟議書作成AIサービスをあいち銀行に提供決定」) |
| PKSHA Technology | 日本 | PKSHA Chatbot(生成AIによる文書検索機能) | 行内規程検索、照会業務の支援 | 展開済み。京都銀行の導入公表(PKSHA Technology「京都銀行、生成AIを活用したドキュメント検索機能を導入」) |
| マイクロソフト〈Microsoft〉 | 米国 | Microsoft Copilot、Microsoft Fabric | 行員の文書業務とグループ共通データ基盤 | 展開済み。北國銀行/CCIグループの事例(Microsoft「北國銀行/CCIグループのMicrosoft Fabric導入事例」) |
| グーグル〈Google〉 | 米国 | Google Cloud、Gemini等 | 千葉銀行の行員向け機械学習研修と、行内規程に回答するチャット等の試作 | 提携・実証あり。人材育成と試作の事例(Google Cloud「千葉銀行の導入事例」) |
人材・収益・競争への影響
減るのは定型回答、転記、記録整形の作業量であり、同率の人員削減を意味しない。増える仕事はデータ整備、権限管理、モデル検証、例外判定である。融資担当者には、資金繰りを読み、経営者の説明と実際の入出金を照合する能力が問われる。
収益効果は「削減時間×給与」だけでは測れない。基盤利用・監査・再確認の費用を控除し、追加面談や早期対応に使えた時間を測る。貸出金利には信用リスクや調達費も反映されるため、事務効率化がそのまま金利引下げにつながるわけではない。
競争上の価値は、適法に使える顧客情報、業務への組込み、検証履歴にあると考えられる。提供企業への依存は、価格改定・障害が同時に広がる事態を招く。日銀も情報漏えい、誤回答、第三者管理等を課題としており、説明責任を提供企業へ移すことはできない(日本銀行「金融機関における生成AIの利用状況とリスク管理―2026年度アンケート調査結果から―」)。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 稟議案の数値を決算書のページ・決算期と対応させる | 共通 | 6か月以内 | 転記・単位・期ずれの発見 | 原本保管、参照履歴、審査部の検証用案件 |
| 高 | 統合前後の銀行・法人・担当者ごとに閲覧権限を分ける | 大手 | 統合準備段階 | グループ内の過剰な情報共有の防止 | 顧客同意、情報管理規程、権限の棚卸し |
| 高 | 相続・凍結・詐欺等の回答を人へ引き継ぐ条件を設定する | 共通 | 6か月以内 | 誤案内による顧客損失の抑制 | 苦情・事故事例、エスカレーション先 |
| 高 | 送金・限度額変更は提案と実行を分離し、承認者を残す | 共通 | 導入前 | 誤操作・不正指図の防止 | 操作権限、二重承認、取消・停止手順 |
| 中 | 地域・業種別の審査案件で再確認時間まで計測する | 中堅・中小 | 1年以内 | 見かけだけの工数削減を排除 | 正解付き検証資料、修正時間の記録 |
| 中 | 共同調達契約にデータ持出し・終了時移行条件を入れる | 中堅・中小 | 契約更新時 | 特定提供企業への依存を緩和 | データ形式、再委託先、出口費用の確認 |
| 中 | 削減時間を条件変更先・後継者不在先への面談に振り向ける | 共通 | 1〜2年 | 顧客接点と早期管理の強化 | 配賦ルール、面談後の改善指標 |
失敗を避けるには、実証の短縮時間を全行の経費削減額へ直結させないことである。また、回答精度だけでなく規程更新・例外対応・再確認の負荷を測る。統合時はデータの集約と利用権限を同一視せず、契約・法令・行内規程を確認する。
業界の定義と市場構造
地方銀行は、地域の預金を基盤に、法人・個人の融資と決済を担う銀行群である。ただし「地方銀行」という呼称は単一の統計分類ではなく、第一地方銀行、第二地方銀行、金融庁の「地域銀行」で範囲が異なる。経営統合を読むときは、銀行免許の数と、その銀行を支配する企業グループの数を分けて見る。
対象範囲と銀行数
対象は地方銀行61行・第二地方銀行34行の計95行である。都市銀行、信託銀行、信金・信組、ゆうちょ銀行、その他の銀行に分類されるネット銀行は含めない。ただし、財務の全体像には埼玉りそな銀行を含む金融庁の地域銀行決算を使い、持株会社の比較には傘下の証券・リース等を含む連結数値を使う(金融庁「銀行免許一覧」、金融庁「地域銀行の令和8年3月期決算の概要」)。
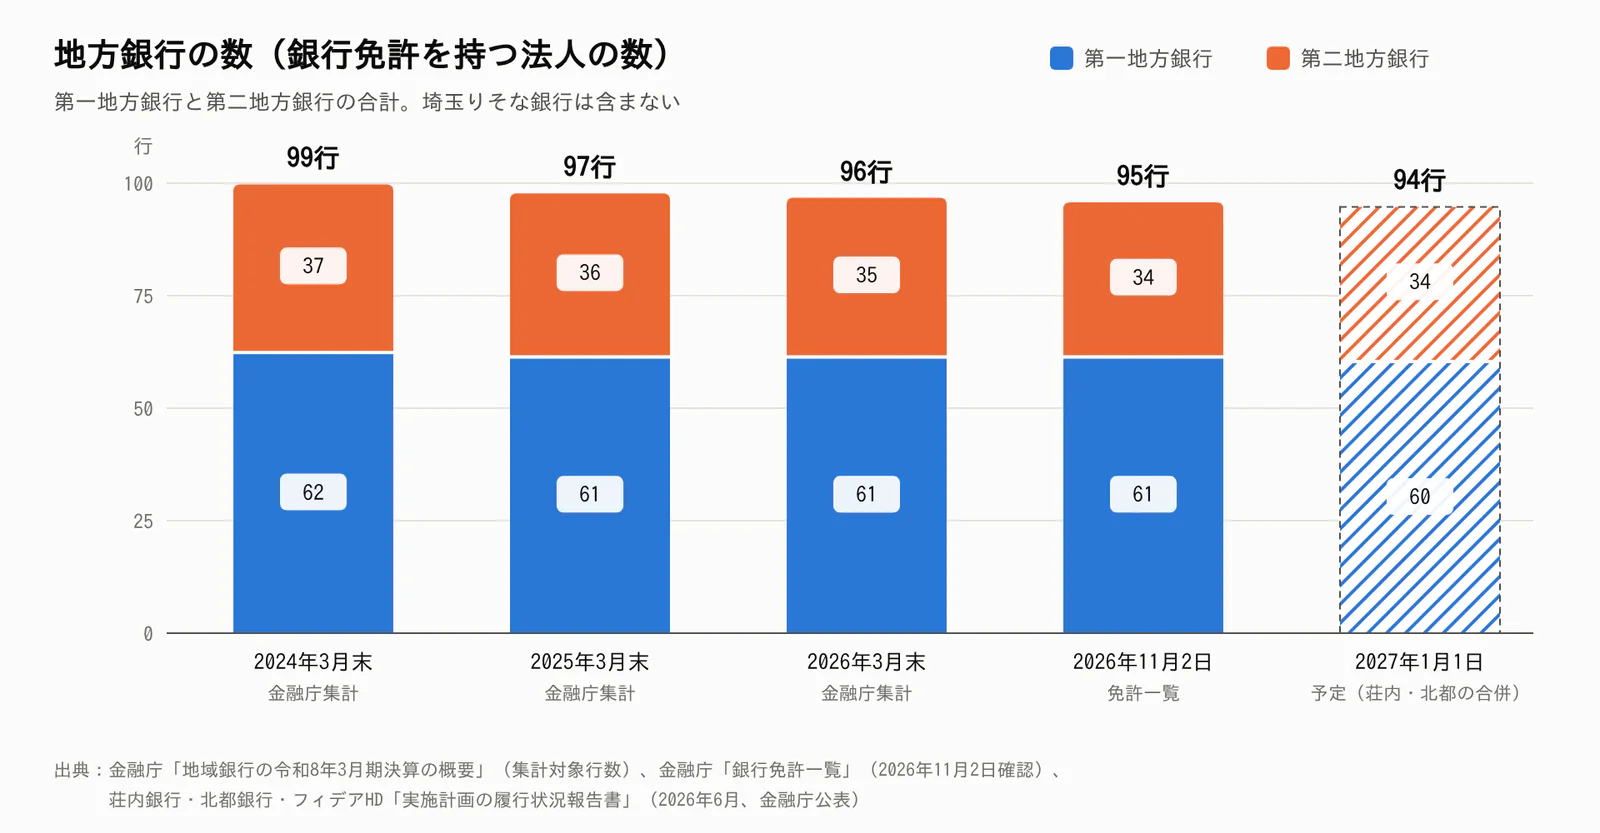
銀行数は以下のように減少している。2024〜2026年3月末は金融庁決算の第一・第二地方銀行数を合算した計算値であり、95行の確認時点と決算集計時点を混同しない。2027年1月1日は荘内銀行と北都銀行の合併予定を反映した。
 タップすると拡大して見られます
| 区分 | 2024年3月末 | 2025年3月末 | 2026年3月末 | 2026年11月2日確認の免許一覧 | 2027年1月1日(予定) |
|---|---|---|---|---|---|
| 第一地方銀行 | 62行 | 61行 | 61行 | 61行 | 60行 |
| 第二地方銀行 | 37行 | 36行 | 35行 | 34行 | 34行 |
| 合計(計算) | 99行 | 97行 | 96行 | 95行 | 94行 |
図表の出典:決算時点は(金融庁「地域銀行の令和8年3月期決算の概要」)、現行免許一覧は(金融庁「銀行免許一覧」)、2027年1月の予定は(フィデアHDほか「実施計画の履行状況報告書」)。銀行合併では免許を持つ法人数が減る一方、持株会社の傘下に複数行を残す経営統合では減らない。
市場の内訳と過去の変化
第一地方銀行の国内貸出残高は人口減少下でも増加しており、人口だけで市場縮小を判断することはできない。
| 第一地方銀行の国内業務 | 2022年3月末 | 2026年3月末 | 経営上の読み方 |
|---|---|---|---|
| 貸出金残高 | 229兆円 | 269兆円 | 法人数・人口と、一社・一人当たりの資金需要を分ける |
| うち中小企業向け | 102兆円 | 119兆円 | 設備、運転資金、承継等の需要を用途別に見極める |
| うち個人向け | 66兆円 | 76兆円 | 住宅関連需要、借換え、金利条件が重要になる |
| 預金等残高 | 325兆円 | 348兆円 | 残高だけでなく金利感応度と決済利用を確認する |
出典は(全国地方銀行協会「地方銀行2025年度決算の概要」)。各年の協会対象行集計であり、合併による対象範囲の変化を調整した同一銀行比較ではない。金額は資料の兆円表示を用いており、内訳を足しても丸めにより一致しない場合がある。
直近約5年は、感染症対応の資金繰り支援後の返済・借換え、物価上昇に伴う運転資金、設備更新、住宅融資が重なった期間として読む。ただし、残高統計だけから各要因の寄与額は分離できない。供給側では、金利の正常化によって低採算融資を見直す余地が広がる一方、預金獲得と金利リスク管理が制約になっている(日本銀行「金融システムレポート(2026年10月号)」)。
顧客と需要の特性
顧客が選ぶのは単独の貸出金利だけではなく、資金が必要なときに借りられる確実性と、日常の決済・相談を含む取引全体である。金利上昇は預金者の選択肢を増やす一方、借り手の返済負担を増やすため、同じ顧客が預金側では有利な条件を求め、貸出側では支援を求める局面が生じる。以下は商品構造をもとにした分析であり、個別顧客の調査結果ではない。
| 顧客層 | 主な需要 | 選択の決め手 | 意思決定者・過程 |
|---|---|---|---|
| 地域の中小・中堅企業 | 運転資金、設備、事業承継、決済 | 融資枠、担保・保証、審査速度、業況理解 | 経理・財務が条件比較し、経営者が返済計画と保証条件を判断 |
| 大企業・地域の中核企業 | 大口融資、外為、資金管理、共同融資 | 調達総額、複数行の組成力、海外決済 | 財務部門が提案依頼、条件交渉後に社内決裁 |
| 個人・住宅取得層 | 住宅ローン、給与受取、決済 | 金利、団体信用生命保険、審査、手続利便性 | 世帯で比較し、不動産会社等の紹介も経て契約 |
| 高齢者・資産保有層 | 資産管理、相続、生活決済 | 継続相談、対面アクセス、説明の理解しやすさ | 本人を中心に家族・専門家が関与する場合がある |
| 自治体・公共部門 | 公金収納、支払、地方債等 | 安定運用、システム対応、事務条件 | 制度・契約に基づく選定と予算手続 |
法人融資は、相談、財務・事業資料の提出、審査、条件提示、契約・実行という順序を基本とするが、購買は融資実行で終わらない。給与振込、売掛金入金、口座振替、会計連携が集中しているほど、取引銀行の変更には取引先への案内や事務手続が必要になる。逆に、預金の一部を他行へ移すことは融資・決済の全面移管より容易であり、口座数の維持だけでは安定した資金調達を保証しない。
価格感応度も顧客ごとに異なる。住宅ローンや余裕資金の定期預金では比較が容易である一方、業況が悪化した企業は融資継続、返済猶予、追加担保の条件を重視する。地域銀行が市場金利連動融資を多く持つ場合、金利上昇は早く収入に反映されるが、借り手の利益・キャッシュフローが追いつくかを確かめる(日本銀行「金融システムレポート(2026年10月号)」)。
季節資金、賞与資金、税・公金の出入りは残高の短期変動を生むため、期末残高だけで顧客基盤の強さを判定すべきではない。人口減少・高齢化は口座や店舗の維持費用を押し上げる一方、相続・承継・事業再編の需要を生む。地域別の人口見通しを、住宅着工、主要産業の投資、企業の後継者状況と組み合わせることが必要である(国立社会保障・人口問題研究所「日本の地域別将来推計人口(令和5年推計)」)。
バリューチェーンと収益構造
金利上昇で資金利益は増えているが、それだけで最終利益の持続性は判断できない。2026年3月期の地域銀行は資金利益49,747億円を確保する一方、債券等関係損益が11,557億円の損失となり、株式等関係損益11,500億円の利益とほぼ同規模で同時に生じた(金融庁「地域銀行の令和8年3月期決算の概要」)。銀行の収益管理では、貸出・預金の平常収益と、有価証券の処分・評価、信用コストを分離して見る。
工程と付加価値
| 工程 | 主な担い手・役割 | 付加価値と収益上の論点 |
|---|---|---|
| 顧客接点・預金調達 | 地銀の営業店・アプリ、給与振込・公金取扱 | 決済に使われ続ける預金基盤。高金利で集めた資金との採算差 |
| 情報収集・提案 | 営業担当、地域企業、税理士等との接点 | 公表財務だけでは分からない資金需要・事業実態の把握 |
| 審査・契約 | 銀行審査部、信用保証協会、外部専門家 | 返済可能性の判断と担保・保証・契約条件の設計 |
| 実行・決済 | 銀行、全銀システム等、NTTデータなどの基盤提供者 | 資金の確実な移動、継続取引と手数料の基礎 |
| 期中管理・回収 | 営業・管理部門、再生・承継支援先 | 業況悪化の早期把握、債権保全と事業継続の両立 |
| ALM・経営管理 | 市場・財務・リスク管理部門 | 金利期間差、流動性、自己資本の配分を管理 |
工程別の利益を統一基準で公表する業界統計は確認できない。個別行の「法人」「個人」「市場」等の管理会計も配賦条件が異なるため、工程ごとの利益率ランキングは本稿では示さない。預金と融資を組み合わせた資金利益が中心であることは、地域銀行の資金利益49,747億円に対し、役務取引等利益が7,233億円という構成から確認できる(金融庁「地域銀行の令和8年3月期決算の概要」)。
利益の橋渡しと価格転嫁
| 地域銀行97行・2026年3月期 | 金額 | 解釈 |
|---|---|---|
| 業務粗利益 | 45,698億円 | 資金・役務・その他業務利益の合計。債券損失の影響を含む |
| 経費 | 30,886億円 | 人件費・物件費等の負担 |
| 実質業務純益 | 14,812億円 | 業務粗利益から経費を控除 |
| コア業務純益 | 26,368億円 | 債券等関係損益を除いた指標 |
| 与信関係費用 | 2,196億円 | 債務者の信用状態に伴う費用 |
| 当期純利益 | 18,043億円 | 株式売却等、税金その他の影響も含む最終利益 |
出典は(金融庁「地域銀行の令和8年3月期決算の概要」)。コア業務純益や与信関係費用は、表の上から単純に足し引きする項目ではない。コア業務純益には投資信託解約損益が含まれ、これを除く指標は25,304億円であるため、本業の改善幅を見るときも、定義を確かめる。
第一地方銀行の国内貸出金利回りは前年度の0.98%から1.22%、預金等利回りは0.06%から0.21%へ上昇し、差は0.92%から1.01%へ拡大した(全国地方銀行協会「地方銀行2025年度決算の概要」)。ただし、預金の金利改定や定期預金への移行は遅れて進むため、この差の拡大が続くとは限らない。金利改定の容易さが異なる市場連動貸出、固定金利貸出、預金商品の構成が、各行の利益感応度を決める(日本銀行「金融システムレポート(2026年10月号)」)。
コスト面では、第一地方銀行の経費24,200億円のうち人件費は11,622億円、物件費は10,783億円で、構成比はそれぞれ約48.0%、約44.6%である(計算)。製造業の原材料費に相当する負担より、人とシステムの固定費が重い構造である(全国地方銀行協会「地方銀行2025年度決算の概要」)。共同システムは単独開発の負担を分散するが、移行時の二重運用、障害対応、委託先集中の費用とリスクが残る。NTTデータと参加13行による地銀共同センターの共助モデル高度化は、銀行合併以外にも固定費を共有する選択肢があることを示す(NTTデータ「地銀共同センター、共助モデルの高度化を正式決定」)。
競争環境
競争は県内の銀行間から、広域グループやネット経由の預金・住宅ローンへ広がっている。銀行数が減っても競争は弱まらず、地域の信用判断と規模の経済を両立できるかが争点である。
資本関係と国内主要グループ
95行のうち26行は、2行以上の地方銀行を傘下に持つ11の持株会社グループに属する。残る69行は単独行か、1行だけを持つ持株会社(金融庁の一覧で14社)の傘下にある。持株会社グループを1つと数えると、経営主体は80となる(計算)(金融庁「銀行持株会社一覧」、金融庁「銀行免許一覧」)。
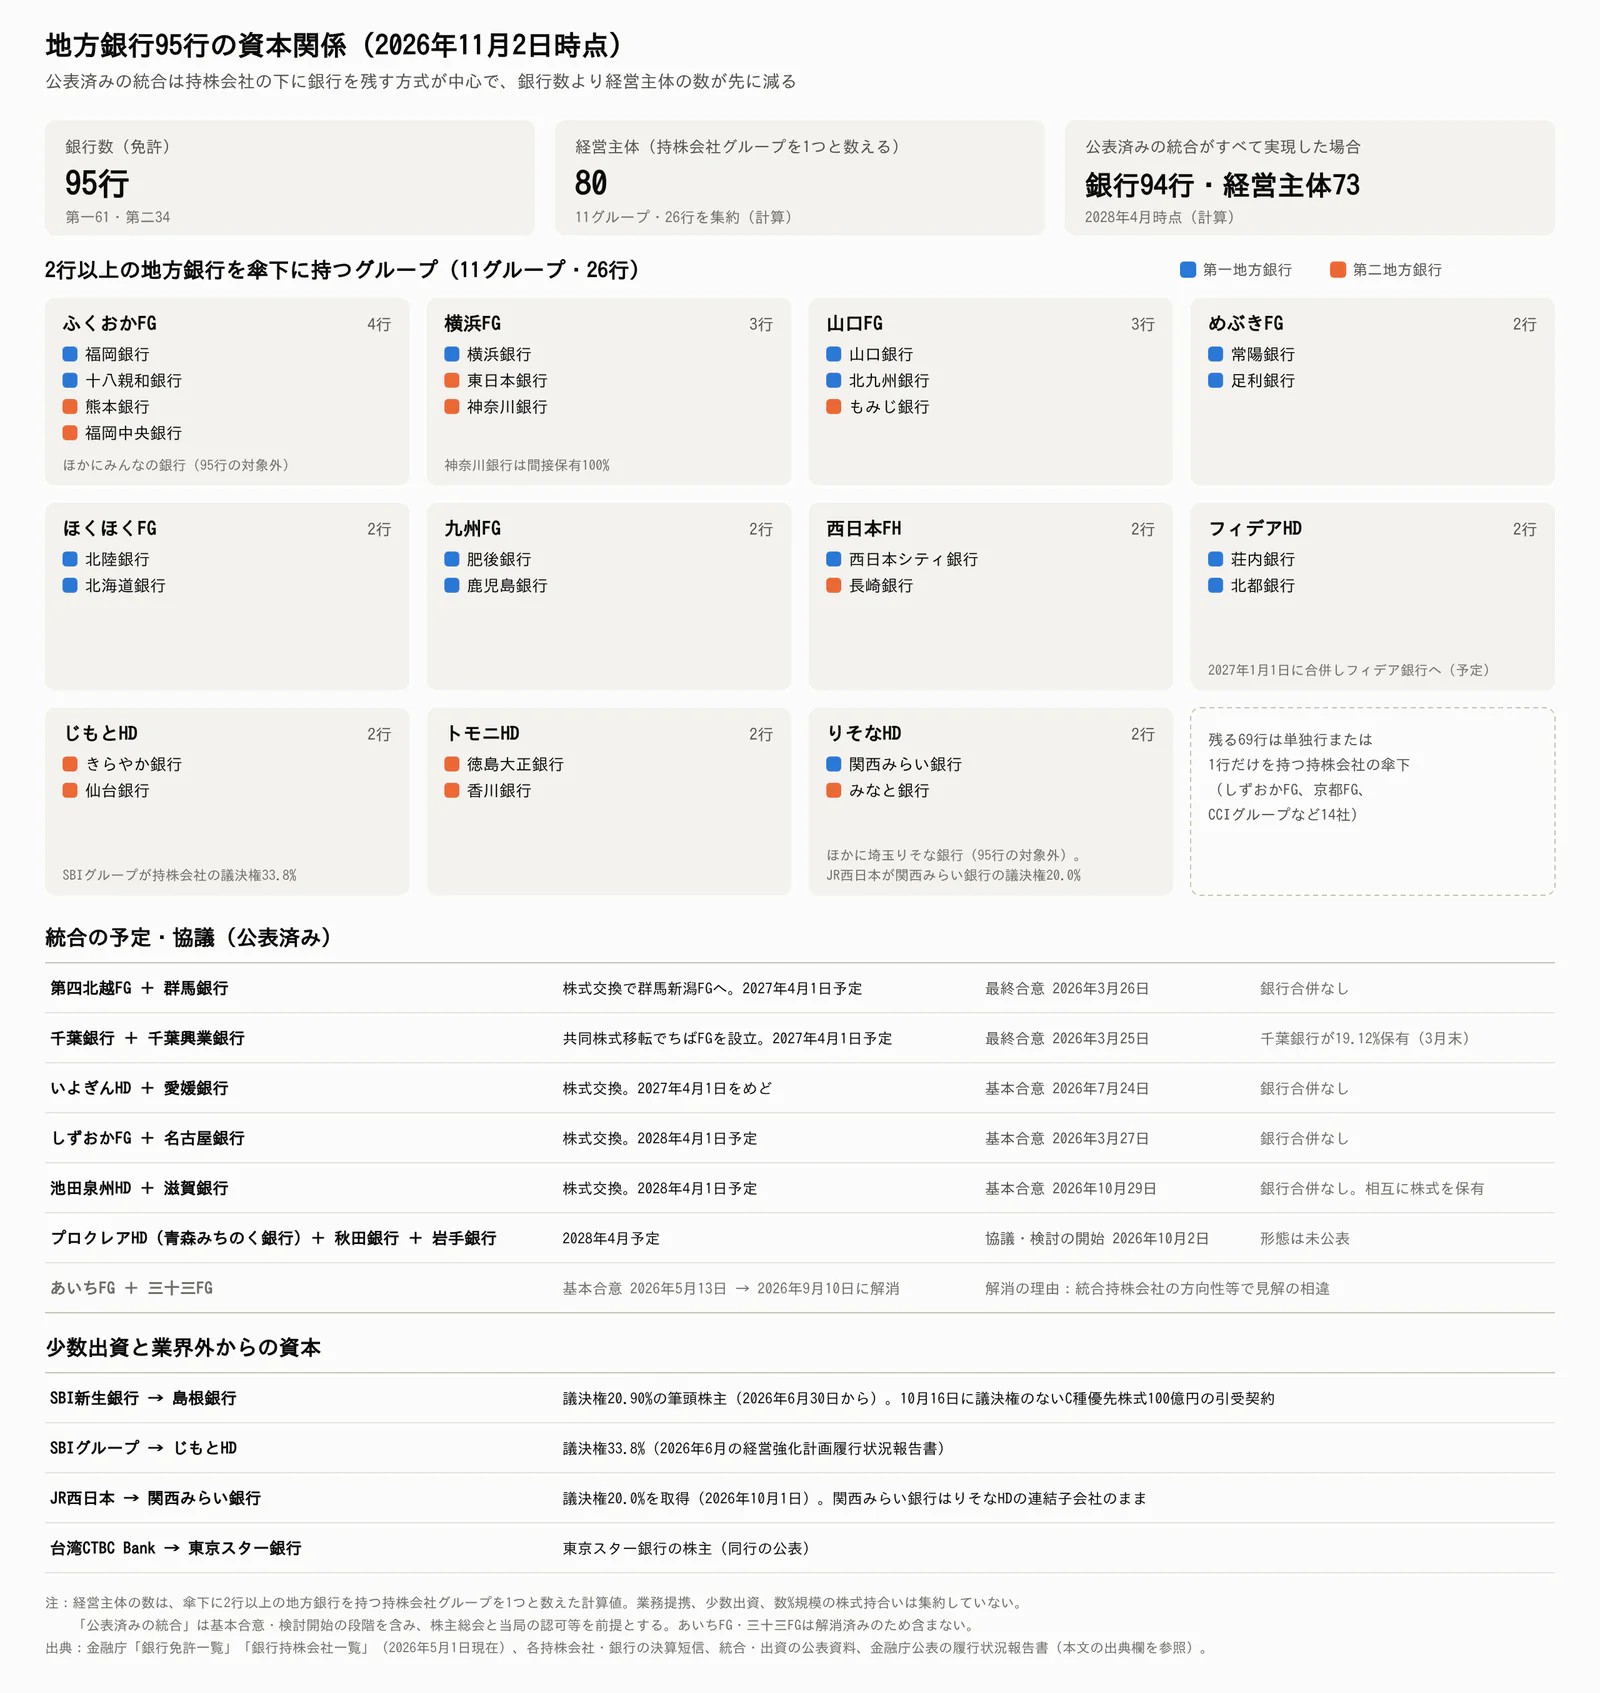 タップすると拡大して見られます
図の出典:グループ構成は(ふくおかFG短信、横浜FG、山口FG、めぶきFG短信、ほくほくFG、九州FG、西日本シティ銀行沿革、フィデアHD、じもとHD報告書、トモニHD、りそなHD、東京スター銀行)、統合と出資は次項の表の出典による。ふくおかFGのみんなの銀行とりそなHDの埼玉りそな銀行は95行の対象外、神奈川銀行は横浜FGの間接保有100%である。業務提携や数%規模の株式持合いは含まない。
千葉の例では、少数株式の保有から共通親会社の設立へ進む。千葉銀行は2026年3月末に千葉興業銀行の自己株式を除く発行済株式の19.12%を保有し、2027年4月1日に共同株式移転で「ちばフィナンシャルグループ」を設立して、両行はその完全子会社となる予定である(千葉銀行・千葉興業銀行「共同持株会社設立に関する株式移転計画書作成」)。
| 国内企業・グループ | 規模:2026年3月末連結総資産 | 基盤・構造の特徴 | 経営上の比較軸 |
|---|---|---|---|
| ふくおかFG | 約33.56兆円 | 九州の複数銀行とデジタル専業銀行を保有 | 広域展開と、異なる銀行モデルへの資本配分(ふくおかFG「2026年3月期決算短信」) |
| 横浜FG | 約25.67兆円 | 横浜・東日本・神奈川の銀行群 | 首都圏顧客基盤と、グループ内の機能・顧客分担(横浜FG「2026年3月期決算短信」、横浜FG「グループ企業」) |
| 千葉銀行 | 約21.21兆円 | 千葉県を基盤とする大手行。千葉興業銀行との統合を予定 | 既存地域での重複機能と顧客接点の再設計(千葉銀行「2026年3月期決算短信」、千葉銀行・千葉興業銀行「経営統合に関する最終合意」) |
| めぶきFG | 約21.17兆円 | 常陽銀行・足利銀行を傘下に持つ広域グループ | 複数県の営業基盤とグループ運営の効率(めぶきFG「2026年3月期決算短信」) |
総資産は兆円換算・丸め値であり、単体貸出金を分母にしたシェアは計算できない。全国と地域での集中度も異なる。
五つの競争要因
以下の強さと方向は、本文の事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 金利上昇で貸出と預金の双方の条件比較が重要になる(日本銀行「金融システムレポート(2026年10月号)」) | 強まる |
| 新規参入の脅威 | 中 | 銀行免許は障壁だが、ドコモはネット銀行の連結子会社化、JR西日本は関西みらい銀行への20.0%出資で銀行業に関与した(NTTドコモ・フィナンシャルグループ「企業情報・沿革」、JR西日本ほか「株式譲渡の完了について」) | 強まる |
| 代替サービスの脅威 | 中 | 企業支援・決済等は貸出だけでは囲い込めず、手数料収入の獲得が独立した競争になる(金融庁「地域銀行の令和8年3月期決算の概要」) | 強まる |
| 買い手の交渉力 | 中 | 優良企業・住宅ローン客は条件比較が可能。他方、業況悪化先は融資継続を重視する(日本銀行「金融システムレポート(2026年10月号)」) | 強まる |
| 供給者の交渉力 | 強 | 預金調達条件に加え、共同システムの移行・継続利用が経営を制約する(全国地方銀行協会「地方銀行2025年度決算の概要」、NTTデータ「地銀共同センター、共助モデルの高度化を正式決定」) | 強まる |
直近3年の再編と今後の案件
| 案件 | 公表・実施状況 | 銀行数・資本関係への意味 |
|---|---|---|
| 青森銀行・みちのく銀行 | 2025年1月1日に青森みちのく銀行へ合併完了(青森みちのく銀行「合併にともなう重要なお知らせ」) | 銀行法人数が1減少 |
| 愛知銀行・中京銀行 | 2025年1月1日にあいち銀行へ合併完了(あいち銀行「2025年3月期決算公告」) | 銀行法人数が1減少 |
| 八十二銀行・長野銀行 | 2026年1月1日に八十二長野銀行へ合併完了(八十二長野銀行「IRに関するよくあるご質問」) | 銀行法人数が1減少 |
| 福井銀行・福邦銀行 | 2026年5月2日に合併完了(福井銀行「合併完了のお知らせ」) | 銀行法人数が1減少。3月末決算集計後の変化 |
| 千葉銀行・千葉興業銀行 | 2026年3月25日最終合意、9月30日に株式移転計画を作成。2027年4月1日の「ちばFG」設立予定(千葉銀行・千葉興業銀行「経営統合に関する最終合意」、千葉銀行・千葉興業銀行「共同持株会社設立に関する株式移転計画書作成」) | 予定段階。両銀行を持株会社傘下に置くため、銀行数は減らない |
| 群馬銀行・第四北越FG | 2026年3月26日最終合意。12月23日に臨時総会を予定。2027年4月1日「群馬新潟FG」へ統合予定(群馬銀行・第四北越FG「株式交換による経営統合に関する最終合意」、群馬銀行「臨時株主総会の開催及び付議議案の決定等」) | 予定段階。株式交換によるグループ化で、銀行合併は予定しない |
| しずおかFG・名古屋銀行 | 2026年3月27日基本合意。株式交換で2028年4月1日予定(名古屋銀行ほか「経営統合に関する基本合意」) | 基本合意段階。2行体制で銀行合併は予定しない |
| あいちFG・三十三FG | 2026年5月13日基本合意(2027年4月1日予定)。9月10日に解消(三十三FGほか「基本合意」、三十三FGほか「基本合意の解消」) | 統合持株会社の方向性等で見解が分かれ、最終合意前に解消 |
| いよぎんHD・愛媛銀行 | 2026年7月24日基本合意。株式交換で2027年4月1日をめどとする(いよぎんHDほか「経営統合に関する基本合意」) | 基本合意段階。銀行合併は予定しない |
| 荘内銀行・北都銀行 | 2026年9月30日に合併契約を締結。2027年1月1日に荘内銀行が北都銀行を吸収合併し、フィデア銀行へ商号変更予定(フィデアHD「臨時報告書」(2026年9月30日)、フィデアHDほか「実施計画の履行状況報告書」) | 銀行法人数が1減少する予定。同一持株会社内の合併 |
| プロクレアHD・秋田銀行・岩手銀行 | 2026年10月2日、経営統合に向けた協議・検討の開始を決議。2028年4月予定(岩手銀行ほか「経営統合に関する検討開始」) | 検討段階。統合の形態は未公表 |
| SBI新生銀行・島根銀行 | 2026年6月30日に筆頭株主となり、10月16日にC種優先株式100億円の引受契約。12月25日払込予定(島根銀行「筆頭株主の異動(予定)等」、SBI新生銀行「島根銀行の第三者割当増資引受に関するお知らせ」) | 少数持分による資本支援。優先株に議決権はなく、出資後議決権比率20.90%の予定 |
| 滋賀銀行・池田泉州HD | 2026年4月の資本業務提携を経て10月29日基本合意。滋賀銀行が池田泉州HDの完全子会社となる株式交換で2028年4月1日予定(滋賀銀行ほか「経営統合に関する基本合意」) | 基本合意段階。銀行合併は予定しない |
| JR西日本・関西みらい銀行 | 2026年10月1日、JR西日本がりそなHDから関西みらい銀行の議決権20.0%を900億円で取得(JR西日本ほか「株式譲渡の完了について」) | 異業種の少数出資。関西みらい銀行はりそなHDの連結子会社のまま |
予定案件は必要な承認等を前提とする。予定・協議中の7件のうち銀行合併を伴うのは荘内・北都の1件で、残る6件は持株会社の下に銀行を残す方式か形態未定である。統合の経済性は、事務共通化、資金運用、重複顧客の維持、移行費用で検証する。
異業種では、ドコモが2025年10月に住信SBIネット銀行を連結子会社化し、同行は2026年8月にドコモSMTBネット銀行へ改称した(NTTドコモ・フィナンシャルグループ「企業情報・沿革」)。地銀の行数は変わらなくても、通信の顧客基盤と銀行サービスの結合が預金・住宅ローンの競争相手を増やす。
成功の鍵
第一は、決済に根差す預金を維持し、高金利で集めた資金と採算を分けることである。第二は、ふくおかFGやめぶきFGのような複数銀行構造でも地域別の信用判断を保ち、共通機能と現場権限を配分することである(ふくおかFG「2026年3月期決算短信」、めぶきFG「2026年3月期決算短信」)。第三は、共同センター等を含め、実際に固定費が減る工程を特定することである(NTTデータ「地銀共同センター、共助モデルの高度化を正式決定」)。第四は、融資拡大より先に信用・金利・流動性リスクを管理することである。
海外の動向と主要企業
海外との直接競争より、日本がこれから直面する預金競争、固定費負担、再編後の統合作業を先行事例から学ぶ意義が大きい。「地方銀行」に対応する世界共通の業態区分はなく、整合的な世界市場総額や日本のシェアは算出できない。海外銀行の総収益と日本の経常収益も定義が違うため、単純な売上順位は本稿では示さない。
市場構造と主要企業
米国ではFDIC付保金融機関が2026年6月末に4,238機関あり、同年第2四半期の貸出・リース残高は前年同期比6.8%増である。これは地域銀行に限らず商業銀行・貯蓄金融機関を含む集計であり、日本の95行とは比較できない(FDIC「2026年第2四半期決算公表資料」)。ユーロ圏ではECBの直接監督対象が2026年9月1日基準で109の銀行グループに及ぶが、これも銀行免許数ではない(ECB「List of supervised banks」)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| PNC〈PNC Financial Services Group〉 | 米国 | 2025年:USD 23,099 million、total revenue | 法人金融、資金管理、地域をまたぐ営業網 | 2026年1月5日FirstBank買収完了(PNC「Fourth Quarter 2025 Financial Highlights」(Form 8-K)、PNC「2025 Form 10-K」) | 本調査では国内の大規模リテール展開を確認できず |
| USバンコープ〈U.S. Bancorp〉 | 米国 | 2025年:USD 28,656 million、課税等価ベースのtotal net revenue | 銀行業に加え、加盟店・決済関連事業 | 2025年は手数料事業を含む収益基盤を拡大(U.S. Bancorp「Annual Report 2025」) | 本調査では国内の大規模リテール展開を確認できず |
| トゥルイスト〈Truist Financial〉 | 米国 | 2025年:USD 20,319 million、GAAP total revenue | 米国17州とワシントンD.C.の個人・法人金融 | 本稿では大型のM&Aを確認していない(Truist「Annual Report 2025」) | 本調査では国内の大規模リテール展開を確認できず |
| ハンティントン〈Huntington Bancshares〉 | 米国 | 2025年:USD 8,231 million、課税等価ベースのtotal revenue(四半期の合計、計算) | 米国の地域密着型リテール・法人金融 | 2025年10月20日Veritex、2026年2月1日Cadence Bankの買収完了。左記収益はCadence買収前の2025年(Huntington「2025 Fourth-Quarter Earnings」(Form 8-K Exhibit 99.1)、Huntington「2025 Form 10-K」) | 本調査では国内の大規模リテール展開を確認できず |
| DBS〈DBS Group〉 | シンガポール | 2025年:SGD 22.9 billion、total income | アジアの法人・決済・資産運用関連事業 | 2025年の総収益は前年比3%増(DBS「2025年通期決算発表」) | 東京支店を通じて法人金融等を展開。銀行免許一覧に掲載(金融庁「銀行免許一覧」) |
米国2社の課税等価ベースは非GAAP指標であり、他社収益と同列には比較しない。「日本で確認できず」は越境取引がないという断定ではない。
日本への波及
PNCやハンティントンの買収は、単一地域に依存しない基盤拡大の事例である(PNC「2025 Form 10-K」、Huntington「2025 Form 10-K」)。日本への示唆は、取得規模より、買収後の顧客流出、重複機能、統合費用を追跡する重要性にある。
USバンコープの決済事業は、融資利鞘以外にも顧客の商流・資金移動から収益を得るモデルとして参考になる(U.S. Bancorp「Annual Report 2025」)。ただし、米国と日本では決済慣行、手数料、競争相手が異なるため、海外の収益率を国内事業計画に移植することはできない。国内地銀が採用しやすいのは、既存の法人顧客に資金管理・会計連携を追加し、取引継続を高める方法である。
日本の地銀の海外事業は、国内顧客の進出支援、外為、現地提携を中心に評価する。横浜FGは横浜銀行を通じ、インドネシアのりそなプルダニア銀行〈PT Bank Resona Perdania〉を30%間接保有している(横浜FG「グループ企業」)。「国際業務」には国内の外貨取引も含まれ、比較可能な海外売上高比率は未確認である。
今後2〜4年は、海外決済・現地銀行との提携が実行しやすいと考えられる。海外企業による地銀買収を主シナリオとする根拠は未確認である。
外部環境と制度の変化
制度変更の中心は、金利のある経営への対応、企業価値に基づく融資、地域金融機関の機能維持と再編支援である。日本銀行は2026年9月18日に無担保コール翌日物金利を1.25%程度で推移するよう促す方針へ変更し(政策金利の引上げ)、10月30日も同じ方針を決定した(日本銀行「当面の金融政策運営について」(2026年9月18日)、日本銀行「当面の金融政策運営について」)。この政策金利を、預貸金利回りや個別銀行の調達金利と混同してはならない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 経済・金融政策 | 日本 | 政策金利を1.25%程度へ引上げ、その後も維持 | 2026年9月18日決定、10月30日維持 | 大・資金利益には追い風、債券価値・借り手負担には向かい風 | 日本銀行「当面の金融政策運営について」(2026年9月18日)、日本銀行「当面の金融政策運営について」 |
| 法制度・融資 | 日本 | 事業全体の価値を対象とする企業価値担保権の制度開始 | 2026年5月25日施行 | 大・事業性融資に追い風、評価・管理体制には追加負担 | 金融庁「金融仲介機能の発揮/事業性融資の推進」、金融庁「企業価値担保権・制度の概要」 |
| 法制度・再編 | 日本 | 金融機能強化法等改正。資本参加の申請期限を撤廃し当分の間に、再編等の資金交付の申請期限を2031年3月31日へ延長 | 2026年5月7日公布。関連政令・府令等は6月25日施行 | 大・資本基盤と機能維持に追い風 | 参議院「金融機能強化法等改正法・審議経過及び要旨」、金融庁「金融機能強化法等改正に係る政令・内閣府令等(パブリックコメントの結果)」 |
| 技術・政策支援 | 日本 | 共同利用システムの設計・開発に対する預金保険機構の資金交付制度を新設 | 2026年6月25日関連政令・府令等施行 | 中・固定費共有に追い風。効率化効果等の要件確認が必要 | 参議院「金融機能強化法等改正法・審議経過及び要旨」、金融庁「金融機能強化法等改正に係る政令・内閣府令等(パブリックコメントの結果)」 |
| 競争法 | 日本 | 一定の要件を満たす地域銀行の合併等に独占禁止法を適用しない特例。活用例は青森・みちのくの統合(2022年3月)と八十二による長野の子会社化(2023年5月) | 2020年11月27日施行、2030年11月までの時限措置 | 中・対象再編に追い風。一律の適用除外ではない | 金融庁「地域金融機関が求められる役割を十分発揮できるための環境整備」 |
| 金融監督 | EU | CRD VIに基づく合併等の監督審査の枠組み整備 | 2026年1月から適用。各国法への置換えが前提 | 中・欧州での提携・取得先調査や再編管理に影響 | EU「Directive (EU) 2024/1619(CRD VI)」、ECB「One rulebook for bank mergers and divisions」 |
| 業務継続・委託管理 | EU | DORAによるICTリスク・第三者委託管理の強化 | 2025年1月17日適用開始 | 中・管理負担には向かい風、強靱性には追い風 | ESMA「Digital Operational Resilience Act」 |
| 社会・人口 | 日本 | 市区町村別の人口・年齢構成が変化 | 2023年12月22日公表の推計で2030年以降を展望 | 大・地域需要と店舗維持に向かい風、承継需要には追い風 | 国立社会保障・人口問題研究所「日本の地域別将来推計人口(令和5年推計)」 |
企業価値担保権は無形資産を含む事業全体に着目する制度であり、事業計画、資金使途、債権者間の関係、担保実行の手続を理解しておく。「必ず借りられる」「経営者保証がすべて不要になる」という制度ではない(金融庁「企業価値担保権・制度の概要」)。
再編支援の交付対象・経費と、独禁法特例の認可要件は別々に検証する。資金交付制度の利用例では、荘内・北都両行が合併のシステム改修等に、2026年3月までに累計約3.35億円の交付を申請した(フィデアHDほか「実施計画の履行状況報告書」)。DORAも日本の地銀へ一律に直接適用されるものではなく、EU拠点や共通委託先を通じた管理要求の波及として捉える(金融庁「金融機能強化法等改正に係る政令・内閣府令等(パブリックコメントの結果)」、金融庁「地域金融機関が求められる役割を十分発揮できるための環境整備」、ESMA「Digital Operational Resilience Act」)。
人口減少への対応は店舗削減だけでは完結しない。交通手段、公金取扱、現金需要を考慮した拠点配置と、遠隔・巡回対応の組合せが必要になる。脱炭素・資源循環への投資や水害対策は融資需要になり得る一方、借り手の費用増や担保価値の変化にもつながるため、地域の産業・災害特性に応じた審査が必要である。全国一律の需要増とはみなさず、地域別に検証する。
人材と生産性
地方銀行の人材課題は、総人員の不足だけでなく、法人融資、事業再生、承継、システム・リスク管理に必要な能力と配置の不一致である。第一地方銀行の役職員は2026年3月末で120,611人、店舗数は7,866店に及び、地域に広がる接点を少ない専門人材で支える運営が重要になる(全国地方銀行協会「地方銀行の概要」)。ただし、地方銀行だけの職種別有効求人倍率は、確認した資料では確認できない。このため、人手不足の程度は単一の倍率で断定しない。
賃金構造基本統計調査による銀行業の年収換算は706.61万円である。これは一般労働者の2025年6月の現金給与を12倍し、原則2024年の賞与を加えた計算値であり、地銀行員の2025年の実際の年間受取額や、各行の有価証券報告書の平均年間給与とは異なる(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」)。都市銀行等も含むため、地方銀行の採用条件を設計する際には地域、職務、経験別の採用実績で補う。企業規模100〜999人では同じ計算で629.76万円と、規模による差が大きい。
第一地方銀行の経費は前年度22,813億円から24,200億円へ約6.1%増加した(計算)。一方、コアOHR(経費÷コア業務粗利益)は57.8%から51.9%へ低下しており、効率性指標の改善は絶対額の経費削減を意味しない。金利上昇で分母の収益が増えた影響と、給与・システム費等の増加を分けて評価する(全国地方銀行協会「地方銀行2025年度決算の概要」)。
参考として、同じ第一地方銀行のコア業務粗利益46,613億円を期末役職員120,611人で割ると、一人当たり約3,865万円となる(計算)。ただし、これは付加価値額ではなく、期中平均の従業者数も使っていないため、他産業の労働生産性や海外銀行の指標との直接比較には適さない(全国地方銀行協会「地方銀行2025年度決算の概要」、全国地方銀行協会「地方銀行の概要」)。各行の管理には、面談件数だけでなく、担当先の改善状況、審査・実行に要する日数、再作業、顧客の継続利用を組み合わせる。
配置上は、全店にすべての専門家を置くより、本部や地域拠点の専門チームが複数店を支援する方法が現実的である。企業価値担保権の導入に伴い、従来の不動産担保評価だけでは足りず、事業価値、契約、再生手続に関する教育と外部専門家との連携が必要になる(金融庁「企業価値担保権・制度の概要」)。研修受講数や資格取得数を成果の代替とせず、実案件を担当できるまでの期間と案件品質で人材投資を評価することが望ましい。
2030年に向けたシナリオ
2030年の姿を左右するのは、金利が上がるか下がるかだけではない。本稿では「預金金利・信用コストを差し引いても資金利益が改善するか」と「統合・共同化が固定費削減と顧客維持に結び付くか」の二つを軸に置く。以下は、分析にもとづく条件付きシナリオであり、確率や将来の銀行数を推計したものではない。
| シナリオ | 二つの軸の状態 | 2030年の姿 | 起きる条件・可能性の見立て |
|---|---|---|---|
| 本業改善と機能集約が進む | 資金利益改善・統合効果実現 | 広域グループと共同基盤が併存し、地域の対面拠点は相談・審査支援へ重点化 | 借り手の収益が金利負担に耐え、預金流出が限定的。現状の本業改善を起点とする中心シナリオ |
| 増益が統合の遅れを覆う | 資金利益改善・統合効果停滞 | 最終利益は維持するが、二重システム・重複事務が残る。次の金利変化に弱い | 統合費用の増加や移行延期を収益増で吸収。十分に起こり得る注意シナリオ |
| 調達・信用コストが先に上がる | 資金利益悪化・統合効果は部分的 | 預金獲得競争と借り手の悪化が重なり、資本・流動性を優先する再編が増える | 預金の金利感応度上昇、景気悪化、債券損失が重なる。現時点で主シナリオとは断定しないストレスケース |
現在のコア業務純益26,368億円は改善余地を示す一方、債券等関係損失11,557億円は、収益改善と資産の入替費用が同時に生じることを示す(金融庁「地域銀行の令和8年3月期決算の概要」)。したがって、将来計画には政策金利一本ではなく、貸出改定の速度、預金への転嫁、債券の再投資利回り、信用コストの組合せを置く。日本銀行も、金利上昇の影響が金融機関の資産・負債構成によって異なる点を分析している(日本銀行「金融システムレポート(2026年10月号)」)。
| 先行指標 | 確認先 | 見るべき変化 |
|---|---|---|
| 国内預貸金利回り差 | 全国地方銀行協会の年度決算資料(全国地方銀行協会「地方銀行2025年度決算の概要」) | 貸出金利の上昇に預金金利が追いつくか |
| 預金の増減・内訳 | 各行の決算説明資料、日銀の金融システム分析(日本銀行「金融システムレポート(2026年10月号)」) | 普通預金から定期預金への移行、法人預金の偏り |
| 与信関係費用・不良債権比率 | 金融庁の地域銀行決算(金融庁「地域銀行の令和8年3月期決算の概要」) | 比率だけでなく費用額と貸出増加を併せて確認 |
| 債券損益・コア利益・株式損益 | 金融庁決算、各行決算(金融庁「地域銀行の令和8年3月期決算の概要」) | 売却益による補填と継続的な本業利益を分離 |
| 統合費用・移行日程・経費 | 統合当事者の決算・統合資料(群馬銀行・第四北越FG「株式交換による経営統合に関する最終合意」、千葉銀行・千葉興業銀行「経営統合に関する最終合意」) | 発表時の計画に対する実績と延期の有無 |
銀行数より、実際の費用と顧客取引の維持を追跡する。銀行合併なしでも共同化は可能であり、合併完了とシステム・事務の統合効果の発現も同時とは限らない。
経営・企画部門への示唆
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ |
|---|---|---|
| 大手 | 銀行を残す持株会社型で統合し、基幹系、市場運用、事務を先に共通化する。統合交渉では店舗数より、基幹系を一本化する時期と費用を主論点に置く。行名を残す場合も、与信方針と審査権限をどこまで統一するかを先に決める | ちばFGは業務純益ベースのシナジーを5年後に単年120〜160億円とし、別に累計900億円程度のシステム統合効果を見込む(千葉銀行・千葉興業銀行「経営統合に関する最終合意」)。群馬銀行は2029年度に第四北越銀行と同じ基幹系へ移る予定である(群馬銀行・第四北越FG「株式交換による経営統合に関する最終合意」) |
| 中堅・中小 | 単独維持、共同システム、資本統合を、預金の粘着性と固定費で比べる。共同化なら離脱条件と出口費用を、統合なら統合持株会社の権限と本社機能を、基本合意の前に詰める | 第一地銀の経費は6.1%増え、物件費が44.6%を占める。地銀共同センター13行は資本統合なしで基盤を共有する。あいちFG・三十三FGは持株会社の方向性で合意を解消した。企業規模100〜999人の銀行業の年収換算は629.76万円で、専門人材の採用で不利になりやすい |
| 新規参入を考える企業 | 免許取得や買収より、地銀への20%前後の少数出資と銀行代理業で自社の顧客基盤と結ぶ。支配権は求めず、手数料配分とデータ利用の条件で収益を確保する。提携先が統合で別の持株会社の傘下に入り、契約相手と決裁者が変わる場合にも備える | JR西日本は関西みらい銀行の議決権20.0%を900億円で取得し、SBI新生銀行は島根銀行の議決権20.90%に加えて議決権のない優先株100億円を引き受ける。ドコモはネット銀行を連結子会社化した |
通説と異なる見方
第一に、再編で地銀の数が大きく減るとは限らない。予定・協議中の統合7件のうち銀行合併は荘内・北都の1件だけで、すべて実現しても銀行は95行から94行になるにすぎず、減るのは経営主体(80から73、計算)である。分析では、銀行を残す方式は顧客流出と行名変更の負担を抑える代わりに、重複費用の削減を遅らせる。評価の物差しは免許数や店舗数ではなく、基幹系と権限の集約度である。
第二に、効率性指標の改善は統合効果の証明にならない。第一地銀のコアOHRは57.8%から51.9%に下がったが、経費は6.1%増えた。金利で分母が膨らむ局面では、統合計画の進捗はOHRではなく、経費の絶対額と人件費・物件費の内訳で測る。
第三に、金利上昇の恩恵は本業の数字ほど経営の余力に残っていない。地域銀行のコア業務純益は19,582億円から26,368億円へ増えた一方、債券等関係損益は▲4,750億円から▲11,557億円に拡大し、実質業務純益は14,833億円から14,812億円とほぼ横ばいだった(金融庁「地域銀行の令和8年3月期決算の概要」)。第一地銀の預金等利回りは0.06%から0.21%に上がり、預貸金利回り差の拡大は0.09ポイントにとどまる。高めの金利で集めた定期預金は粘着性が低い可能性があると日本銀行も指摘しており(日本銀行「金融システムレポート(2026年10月号)」)、分析では、今後の利上げでは調達費の上昇が貸出金利の改定に追いつく銀行が出てくる。
公開情報ではわからないこと
- 統合後に取引先がどれだけ取引を絞るか。持株会社型でも、2行と取引する企業がメインを1行に寄せれば預金と融資は流出する。2025年に合併した青森みちのく銀行・あいち銀行の取引先と、統合予定地域の法人財務担当へのアンケート・インタビューで、取引行数の変化と理由を確かめる。
- 預金の金利感応度。定期預金に移った資金が、どの程度の金利差で他行やネット銀行へ移るかは決算資料に出ない。個人・法人の預金者への金利差別の移動意向調査と、各行のALM担当への聞き取りで、残高の安定度を見積もる。
- 基幹系統合・共同化の実費と時期。公表シナジーに二重運用費、解約金、移行延期の費用がどこまで含まれるかはわからない。提携・買収の検討では、デューデリジェンスで基幹系契約の残存期間と違約金、委託先の移行実績を確かめ、共同センター参加行のIT部門へのインタビューで実績値と比べる。
- 少数出資の収益配分と出口。JR西日本やSBI新生銀行の出資で、銀行代理業の手数料配分、顧客データの利用範囲、出資比率を引き上げる条件は公表されていない。提携候補への条件ヒアリングと、株主間契約・業務提携契約の条項確認(提携・買収時のデューデリジェンス)で確かめる。
- 企業価値担保権を使う融資の採算。制度開始後の利用件数は金融庁のページに載っていない。借り手企業、銀行の審査部、法律・再生の専門家への案件ヒアリングで、事業評価と債権者調整にかかる工数と金利条件を確かめる。
出典
本文の数値・事実は以下の原資料に基づく(本文での初出順)。更新型のページは2026年11月2日までに確認し、日付を確認できない資料はその旨を記載した。
- 金融庁「地域銀行の令和8年3月期決算の概要」(2026年6月10日)
- 金融庁「銀行免許一覧」(地方銀行欄2026年5月26日現在・第二地方銀行欄2026年5月2日現在、2026年11月2日確認)
- 金融庁「銀行持株会社一覧」(2026年5月1日現在、2026年11月2日確認)
- PNC「2025 Form 10-K」(2026年2月20日)
- 金融庁「金融仲介機能の発揮/事業性融資の推進」(2026年10月30日更新)
- 参議院「金融機能強化法等改正法・審議経過及び要旨」(2026年4月24日成立、2026年5月7日公布)
- PKSHA Technology「京都銀行、生成AIを活用したドキュメント検索機能を導入」(2025年2月21日)
- NTTデータ「金融機関向けの融資稟議書作成AIサービスを京都銀行に導入決定」(2026年2月25日)
- 日本銀行「金融機関における生成AIの利用状況とリスク管理―2026年度アンケート調査結果から―」(2026年8月6日)
- 全国地方銀行協会「地方銀行の概要」(2026年3月末基準、公表日記載なし)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」(2026年3月24日)
- ふくおかFG「2026年3月期決算短信」(2026年5月13日)
- 横浜FG「2026年3月期決算短信」(2026年5月12日)
- 千葉銀行「2026年3月期決算短信」(2026年5月15日)
- 全国地方銀行協会「地方銀行2025年度決算の概要」(2026年6月17日)
- DBS「Annual Report 2024:CIO statement」(2025年公表、掲載日記載なし)
- Microsoft「北國銀行/CCIグループのMicrosoft Fabric導入事例」(2026年1月28日)
- NTTデータ「金融機関向けの融資稟議書作成AIサービスをあいち銀行に提供決定」(2026年7月9日)
- 京都銀行「生成AIを活用した稟議書の作成について」(2026年2月25日)
- Google Cloud「千葉銀行の導入事例」(2024年10月制作)
- フィデアHD・荘内銀行・北都銀行「実施計画の履行状況報告書」(2026年6月、2026年3月期)
- 日本銀行「金融システムレポート(2026年10月号)」(2026年10月23日)
- 国立社会保障・人口問題研究所「日本の地域別将来推計人口(令和5年推計)」(2023年12月22日)
- NTTデータ「地銀共同センター、共助モデルの高度化を正式決定」(2026年3月26日)
- 横浜FG「グループ企業」(2026年10月1日現在)
- 山口FG「公式ウェブサイト」(2026年11月2日確認)
- めぶきFG「2026年3月期決算短信」(2026年5月13日)
- ほくほくFG「公式ウェブサイト」(2026年11月2日確認)
- 九州FG「公式ウェブサイト」(2026年11月2日確認)
- 西日本シティ銀行「沿革」(更新日記載なし、2026年11月2日確認)
- フィデアHD「公式ウェブサイト」(2026年11月2日確認)
- じもとHD・きらやか銀行・仙台銀行「経営強化計画の履行状況報告書」(2026年6月、2026年3月期)
- トモニHD「公式ウェブサイト」(2026年11月2日確認)
- りそなHD「公式ウェブサイト」(2026年11月2日確認)
- 東京スター銀行「株主(台湾CTBC Bank)について」(更新日記載なし、2026年11月2日確認)
- 千葉銀行・千葉興業銀行「共同持株会社設立に関する株式移転計画書作成」(2026年9月30日)
- 千葉銀行・千葉興業銀行「経営統合に関する最終合意」(2026年3月25日)
- NTTドコモ・フィナンシャルグループ「企業情報・沿革」(更新日記載なし、2026年11月1日確認)
- JR西日本・りそなHD・関西みらい銀行「資本業務提携に係る株式譲渡の完了について」(2026年10月1日)
- 青森みちのく銀行「合併にともなう重要なお知らせ」(2025年1月1日の合併後案内、公表日記載なし)
- あいち銀行「2025年3月期決算公告」(2025年公表、掲載日未確認)
- 八十二長野銀行「IRに関するよくあるご質問」(公表日記載なし、2026年11月1日確認)
- 福井銀行「合併完了のお知らせ」(2026年5月7日)
- 群馬銀行・第四北越FG「株式交換による経営統合に関する最終合意」(2026年3月26日)
- 群馬銀行「臨時株主総会の開催及び付議議案の決定等」(2026年9月24日)
- しずおかFG・名古屋銀行「経営統合に関する基本合意について」(2026年3月27日)
- あいちFG・三十三FG「経営統合に関する基本合意について」(2026年5月13日)
- あいちFG・三十三FG「経営統合に関する基本合意の解消について」(2026年9月10日)
- いよぎんHD・愛媛銀行「経営統合に関する基本合意について」(2026年7月24日)
- フィデアHD「臨時報告書」(2026年9月30日)
- プロクレアHD・秋田銀行・岩手銀行「経営統合に関する検討開始について」(2026年10月2日)
- 島根銀行「主要株主である筆頭株主の異動(予定)等に関するお知らせ」(2026年6月26日)
- SBI新生銀行「島根銀行の第三者割当増資引受に関するお知らせ」(2026年10月16日)
- 滋賀銀行・池田泉州HD「経営統合に関する基本合意について」(2026年10月29日)
- FDIC「2026年第2四半期決算公表資料」(2026年8月25日)
- ECB「List of supervised banks」(2026年10月23日、2026年9月1日基準)
- PNC「Fourth Quarter 2025 Financial Highlights」(Form 8-K)(2026年1月16日)
- U.S. Bancorp「Annual Report 2025」(2026年公表、掲載日未確認)
- Truist「Annual Report 2025」(2026年公表、掲載日未確認)
- Huntington「2025 Fourth-Quarter Earnings」(Form 8-K Exhibit 99.1)(2026年1月22日)
- Huntington「2025 Form 10-K」(2026年2月公表)
- DBS「2025年通期決算発表」(2026年2月9日)
- 日本銀行「当面の金融政策運営について」(2026年9月18日)
- 日本銀行「当面の金融政策運営について」(2026年10月30日)
- 金融庁「企業価値担保権・制度の概要」(公表日記載なし、2026年11月1日確認)
- 金融庁「金融機能強化法等改正に係る政令・内閣府令等(パブリックコメントの結果)」(2026年6月24日)
- 金融庁「地域金融機関が求められる役割を十分発揮できるための環境整備」(2025年9月5日)
- EU「Directive (EU) 2024/1619(CRD VI)」(2024年6月19日官報掲載)
- ECB「One rulebook for bank mergers and divisions」(2026年2月11日)
- ESMA「Digital Operational Resilience Act」(更新日記載なし、2026年11月1日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
