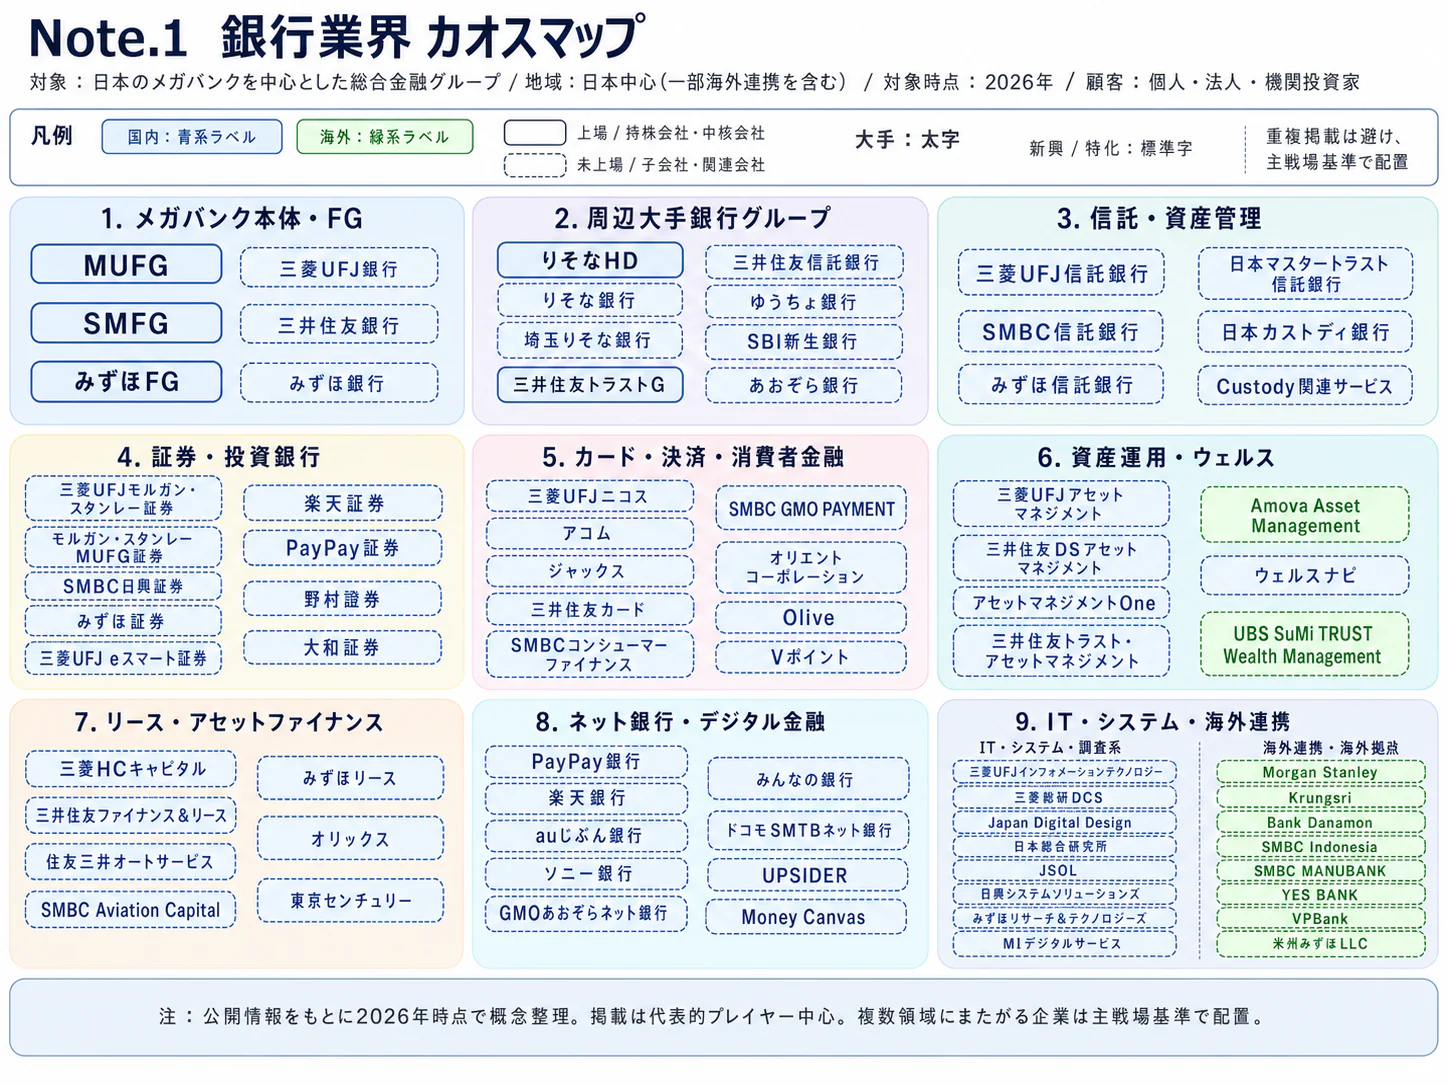
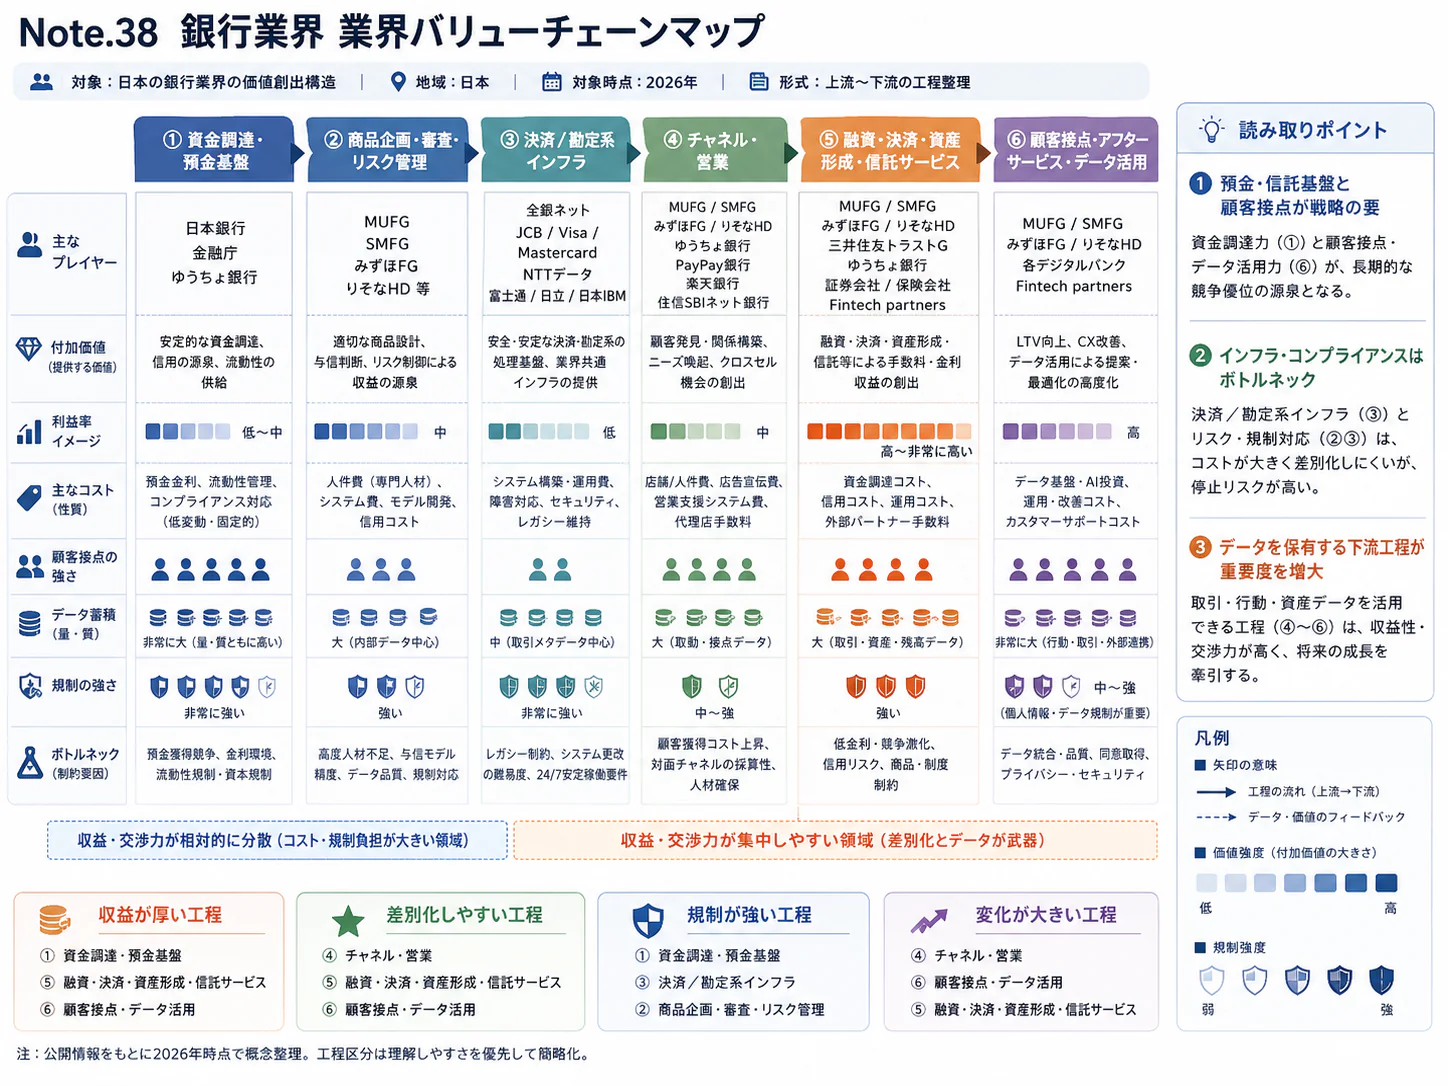
エグゼクティブサマリー
メガバンクは、円金利の回復を追い風に、国内預金・海外金融・手数料事業の組合せと資本配分を組み直す局面にある。利益拡大の持続性は、預金調達費用、海外信用費用、案件型収益の変動を吸収できるかで決まる。
要点
- 市場・構造: 全国銀行107行の2025年度・単体経常収益は36兆8,397億6,000万円、前年度比9.9%増である。ただし3メガだけの市場規模ではなく、調達費用控除前の収益を含む。貸出量や付加価値の成長とは区別する。(全銀協「2025年度全国銀行総合財務諸表」)
- 収益・競争: 都市銀行5行の国内資金利益は3兆4,359億円、27.9%増に対し、国際資金利益は2兆289億円、3.0%増である。国内・海外と金利・非金利は異なる分類軸であり、足し合わせると二重計上になる。競争の焦点は、安定預金と法人取引を継続収益へ結び付ける力である。(全銀協「2025年度・業態別損益動向」)
- 海外: 世界のクロスボーダー銀行信用は2026年6月末に40.7兆米ドル、前年同期比11%増だが、新興アジア向けは縮小している。地域の成長期待に加えて、外貨調達と資本採算を見極める。(BIS「2026年6月末国際銀行統計」)
- 制度: 2027年3月31日の手形・小切手交換廃止、企業価値担保権、SSBJ対応は、顧客の決済・契約・情報開示を変える。制度対応を支援する取引機会と、銀行側の管理負担を同時に評価する。(全銀協「手形・小切手等の交換廃止時期」、金融庁「企業価値担保権」、金融庁「2026年5月・開示と保証資料」)
- AI: 顧客対応と社内事務は実用化が進む一方、代理権を持つエージェント取引は実証段階である。導入数より、誤回答、実行権限、例外処理、維持費を管理することが採算と信頼を左右する。(SMBC・日本総研・IBM「AIオペレーター開始」、みずほFG・NEC「KYA共同実証」)
経営・企画部門への示唆
- 都市銀行5行の国内業務部門では、運用収益の増加分の約53%が調達費用の増加で相殺された。預金の種類別の残存率と金利転嫁率を管理し、過去の転嫁率を前提とする金利感応度の試算は割り引いて計画に使う。
- 国際業務部門は資金調達費用が運用収益の約83%を占め、海外の利下げ局面でも資金利益は3.0%増えた。海外は残高の伸びではなく、外貨調達費用と信用費用を差し引いた採算で案件と地域を選ぶ。
- 中堅・中小の金融機関はメガが組成した法人貸出の取得など、預金を運用先に結ぶ提携を検討する。新規参入を考える企業は、照会対応・認証などの工程を担い、誤りや障害の責任範囲を契約で区切って参入する。
業界データまとめ
メガバンクは法令・統計上の独立した業種ではないため、3金融グループ、傘下の中核3銀行、全国銀行の数値を使い分ける。以下は2026年11月1日までの公表情報であり、年度の収益比較は2025年度、直近動向は2026年度第1四半期を基準とする。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 日本の銀行市場の参考値:全国銀行107行・単体の経常収益36兆8,397億6,000万円。国内銀行の海外店を含み、メガバンク3グループだけの市場規模ではない | 2025年度 | 全国銀行協会「全国銀行総合財務諸表(2025年度・単体)」 |
| 市場の伸び | 上記と同じ全国銀行・単体の経常収益は前年度比+9.9%。公表比較増減率であり、融資量や実質的な付加価値の伸びではない | 2025年度 | 全国銀行協会「全国銀行総合財務諸表(2025年度・単体)」 |
| 事業者数 | 対象は3金融グループ、中核の銀行免許は三菱UFJ銀行・三井住友銀行・みずほ銀行の3行。金融庁の「都市銀行」免許区分は、りそな銀行を含む4行。対象グループ内の全銀行免許の合計ではない | 2026年9月24日現在の都市銀行掲載部分 | 金融庁「銀行免許一覧」 |
| 従業者数 | 中核3銀行の職員数7万3,500人(計算):三菱UFJ銀行2万5,027人、三井住友銀行2万4,321人、みずほ銀行2万4,152人。全銀協の銀行単体・職員数であり、連結従業員数、役員数、経済センサスの従業者数とは異なる | 2026年3月末 | 全国銀行協会「全国銀行資本金、店舗数、銀行代理業者数、役職員数一覧表」 |
| 平均年収 | 706万6,100円(計算)。中分類「銀行業」、一般労働者・男女計・学歴計・企業規模計10人以上。月額44万9,100円×12+年間賞与等167万6,900円。3メガ限定ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表(J62銀行業)」 |
| 上位3社の売上高 | 売上高相当の連結経常収益:MUFG14兆6,208億4,300万円/SMFG10兆7,908億5,300万円/みずほFG9兆854億3,800万円。銀行・信託・証券等を含む金融グループ全体 | 2026年3月期 | MUFG「2026年3月期決算短信・補足説明資料(訂正反映版)」 SMFG「2026年3月期決算短信」 みずほFG「2026年3月期決算短信・補足説明資料」 |
| 世界市場 | 参考指標:BIS報告銀行の世界のクロスボーダー銀行信用残高40.7兆米ドル、前年同期比+11%。貸出・預金および債券保有に係る国境を越えた信用であり、世界の銀行売上高や総資産ではない | 2026年6月末 | BIS「International banking statistics and global liquidity indicators at end-June 2026」 |
| 国内業務部門の資金利益 | 都市銀行5行・単体で3兆4,359億円、前年度比+27.9%。全銀協の都市銀行は中核3行に、りそな・埼玉りそなを加えた範囲 | 2025年度 | 全国銀行協会「2025年度決算・業態別損益動向」 |
| 国際業務部門の資金利益 | 同じ都市銀行5行・単体で2兆289億円、前年度比+3.0%。海外子会社を含むグループ全体の海外利益ではない | 2025年度 | 全国銀行協会「2025年度決算・業態別損益動向」 |
| 国内業務部門の預貸金利鞘 | 同じ都市銀行5行で0.52%、前年度比+0.13ポイント。全銀協定義の経費等を考慮した利鞘であり、貸出金利と店頭預金金利の単純差ではない | 2025年度 | 全国銀行協会「2025年度決算・業態別損益動向」 |
| コア業務純益(投資信託解約損益を除く) | 同じ都市銀行5行・単体で4兆2,116億円、前年度比+21.5% | 2025年度 | 全国銀行協会「2025年度決算・業態別損益動向」 |
経常収益は資金調達費用控除前の項目を含むため、金利が動く局面の経営判断には資金利益・役務取引等利益・与信費用を併用する。全銀協と金融庁では都市銀行の分類が異なり、上記の5行と4行は誤記ではない。表の年度値と直近四半期の値は混ぜず、四半期利益を4倍して通期実績とみなさない。
AI・フィジカルAIの影響と経営の打ち手
メガバンクにおけるAIの主戦場は、照会への回答、資料・取引データの確認、営業準備をつなぐ情報処理である。2026年には顧客対応と社内ワークフローで実用例が増えた一方、代理権を持つエージェントによる金融取引は認証・責任分担を確かめる段階にある。(SMBC・日本総研・IBM「AIオペレーター開始」、MUFG「Jinbaの活用」、みずほFG・NEC「KYA共同実証」)
影響の全体像
本稿のバリューチェーンは「顧客獲得・口座接点」「提案・審査」「契約・実行」「決済・事務」「継続管理」の5工程で整理する。預金調達と資本・流動性管理が全工程を支え、後段の取引履歴が次の提案・審査に戻る循環構造である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 顧客獲得・口座接点 | 商品照会、操作案内、有人窓口への引継ぎ | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Oliveの問い合わせに対応するSMBC AIオペレーター。SMBC・日本総研・IBM「AIオペレーター開始」 |
| 提案・審査 | 情報収集、資料作成、営業準備。最終的な与信承認は対象外 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | みずほの業務支援アプリと開発・評価基盤。みずほFG「エージェントファクトリー」 |
| 契約・実行 | 顧客の委任範囲、エージェントの身元・権限を検証 | 生成AI・AIエージェント | 実証中 | 3〜5年 | みずほ・NECのKYA共同実証。みずほFG・NEC「KYA共同実証」 |
| 決済・事務 | 海外送金データの形式確認、チェック結果の作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | MUFGのJinbaによる業務フロー構築。MUFG「Jinbaの活用」 |
| 継続管理 | 市場・運用情報の収集整理、顧客提案の更新準備 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | MUFGの市場・ウェルスマネジメント部門での活用。MUFG「Jinbaの活用」 |
「時期」は、2026年11月から見た、公開情報からの分析にもとづく普及見通しであり、各社の導入期限ではない。銀行の価値創出は金銭債権・情報・契約の処理に集中するため、物理空間で動くフィジカルAIの直接効果は相対的に小さい。現金搬送や施設管理の機械化と、自律認識・行動を伴うAIを区別し、3メガでの確認済み導入事例がない用途を普及済みとは扱わない。
業務はどう変わるか
第一に、照会対応は「選択肢を探す」作業から「対話して解決経路を決める」作業へ変わる。 三井住友銀行、日本総研、日本IBMは、2026年2月25日からSMBC AIオペレーターを提供すると発表した。三井住友銀行は、その後の案内でデジタルチャネル拡充と夜間・休日の問い合わせ減少を理由に、同年6月1日から有人受付時間等を変更している。実用化と窓口運営の変更は確認できるが、この資料だけから人員削減額やAI単独の因果効果は算出できない。(SMBC・日本総研・IBM「AIオペレーター開始」、三井住友銀行「受付時間等変更」)
評価するのは、回答速度に加えて、再入電と有人担当への引継ぎ失敗である。金利・手数料の版管理と、紛失・盗難等の緊急対応を分けた設計が必要になる。
第二に、事務処理は担当者の個別操作から、手順が定義されたワークフローの監督へ変わる。 MUFGは2026年4月にJinbaを導入し、海外送金データなどを扱う業務で現場によるフロー構築を進めている。ただし公表事例では、利用地域や言語の拡張が今後の課題として残る。導入済みの限定用途を、全世界・全送金の自律処理が完成した状態と読み替えてはならない。(MUFG「Jinbaの活用」)
異常入力を止める条件を共有できる反面、現場ごとに仕組みが増えると、決済締切直前の変更や担当者異動で統制が失われる。接続先、実行権限、例外処理、更新責任者をフロー単位で管理する。
第三に、法人営業の準備は「担当者が資料を集める」方式から「共通基盤で資料案を作り、担当者が判断を加える」方式へ移る。 みずほは、現場別の開発が分散する問題に対し、エージェントを開発・評価・改善する共通の仕組みを公表している。海外ではJPモルガン・チェース〈JPMorgan Chase & Co.〉が2024年夏にLLM Suiteを展開し、8か月で20万人の利用登録に達したと2025年6月に公表した。ただし利用登録者数は活用企業の公表値であり、銀行全体の生産性上昇率を示す数値ではない。(みずほFG「エージェントファクトリー」、JPモルガン「LLM Suite」)
担当者には、決算書にない受注取消しや経営者の資金使途を確認し、審査可能な案件に仕立てる仕事が残る。読みやすい提案書でも、信用評価の根拠や対象法人の誤りを確かめる。
第四に、取引の自動化は本人確認から「誰に何を委任したか」の確認へ広がる。 みずほとNECは、2026年6月からKYAの共同実証を開始すると発表した。MUFGとグーグル〈Google〉も同年5月、購買・決済を支援するエージェント領域での協業方針を発表している。前者は実証、後者の次世代決済基盤は構築を目指す段階であり、一般顧客が無制限に自律決済できるサービスの実用実績とは異なる。(みずほFG・NEC「KYA共同実証」、MUFG・Google「リテール領域の戦略的提携」)
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| MUFG | 日本 | Jinbaを活用した業務フロー | 送金データ確認、情報整理 | 展開済み。MUFG「Jinbaの活用」 |
| SMFG・三井住友銀行 | 日本 | SMBC AIオペレーター | Olive関連の顧客照会 | 展開済み。SMBC・日本総研・IBM「AIオペレーター開始」 |
| みずほFG | 日本 | エージェントファクトリー | 社内の開発・評価・改善の共通化 | 展開済み。用途ごとの段階は異なる。みずほFG「エージェントファクトリー」 |
| IBM〈International Business Machines〉 | 米国 | 生成AIを使った対話基盤・開発支援 | 三井住友銀行の顧客対応を共同実装 | 展開済み。SMBC・日本総研・IBM「AIオペレーター開始」 |
| グーグル〈Google〉 | 米国 | Google Cloud、エージェント関連技術 | MUFGの次世代購買・決済基盤で協業 | 提携・実証あり。提携合意を確認。MUFG・Google「リテール領域の戦略的提携」 |
| NEC | 日本 | DID/VCを用いたKYA | エージェントの身元と代理権の検証 | 提携・実証あり。みずほFG・NEC「KYA共同実証」 |
人材・収益・競争への影響
分析では、転記・定型回答・初期資料作成は減り、例外判断、モデル検証、権限管理、顧客説明は増える。ただし時間削減と雇用減少は同義ではなく、国・商品ごとの確認範囲の拡大に吸収される場合もある。
費用にはモデル利用料、接続開発、評価用データ、監査、障害対応が加わる。融資・決済の誤りの損失は処理コストを大きく上回り得るため、平均回答精度だけでは採算を判断できない。
競争上の分岐点は、許諾された取引履歴と業務手順への安全な接続である。外部サービスに接点が移っても、銀行には本人確認・決済・苦情処理等の責任が残る。金融庁のAIディスカッションペーパー第1.1版も、事前検証、顧客説明、事後検証とガバナンスを整理している。(金融庁「AIディスカッションペーパー1.1概要」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 金利・手数料・商品条件の回答を、有効日付きの承認済み情報に限定 | 共通 | 直ちに | 誤案内・旧条件提示の低減 | 商品情報の責任部署と改定連携 |
| 高 | 送金フローを「確認」と「実行」に分離し、実行権限を別管理 | 大手 | 1年以内 | 誤送金の防止と監査可能性の確保 | 権限台帳、取消し・停止手順 |
| 高 | 与信資料の生成に出典・対象法人・基準日を必須付与 | 共通 | 1年以内 | 法人取り違えと根拠のない判断の抑制 | 法人識別子、審査資料の版管理 |
| 高 | 顧客対応の再入電率、苦情、有人引継ぎの失敗を継続測定 | 共通 | 半年以内 | 見かけの自動完結率による品質悪化を回避 | 既存窓口と共通の計測定義 |
| 中 | KYAを取引金額・商品・期限別の委任管理として試験 | 大手 | 1〜2年 | エージェント取引に必要な統制の具体化 | 本人確認との接続、失効・取消し機能 |
| 中 | 共同利用ではデータの所有、再学習、再委託、撤退時の持出しを契約化 | 中堅・中小 | 導入前 | 外部基盤への過度な依存を抑制 | 契約・法務・システム部門の共同審査 |
典型的な失敗は、①利用者数を利益効果とみなす、②試験段階で本番の送金権限を与える、③海外にも国内と同じデータ利用条件を適用することである。採算は、処理時間、例外率、事故・苦情、維持費を合わせて測る。
業界の定義と市場構造
本稿の対象はMUFG、SMFG、みずほFGの3金融グループであり、その競争力を銀行・信託・証券等の連携として分析する。金利感応度の比較には中核銀行単体、企業価値の源泉の比較には連結を使うことが必要である。
預金、融資、為替・決済、貿易金融、投資銀行業務、資産運用・管理、カード等のグループ内金融事業を含める。地方銀行、ネット銀行、信用金庫、独立系証券・保険会社は競合・提携相手として扱い、その業界全体を市場規模に合算しない。また、三井住友トラストグループはSMFGとは別の金融グループである。
「国内・海外」と「金利・非金利」は二つの異なる軸である。海外にも預貸金と手数料があり、国内にも市場・資産運用収益があるため、「国内収益+海外収益+非金利収益」という足し算は二重計上になる。特に銀行単体の国内・国際業務部門は通貨・取引区分を含む分類であり、地理別売上高ではない。
| 収益の区分 | 代表的な取引・顧客 | 公開情報で確認できる変化 | 読み方 |
|---|---|---|---|
| 国内の金利収益 | 円預金、法人融資、住宅ローン、円債運用 | 都市銀行5行の国内資金利益は2025年度+27.9% | 政策金利だけでなく、預金構成・貸出更改時期に左右される |
| 国際業務の金利収益 | 外貨貸出、貿易金融、外貨調達 | 同じ5行の国際資金利益は+3.0% | 調達金利、通貨、ヘッジ費用の組合せで評価する |
| 手数料収益 | 決済、融資組成、M&A、資産運用・管理 | 同じ5行の役務取引等利益は2兆848億円、+14.7% | 取引継続型と案件成立型を分ける |
| 市場・保有資産関連 | 顧客取引、債券売買、政策保有株式 | 同じ5行の国債等債券関係損益は▲3,953億円 | 顧客フローと保有資産の処分損益を分ける |
表の数値は全銀協の同一年度・同一業態資料による。役務利益と株式売却益は会計上の位置づけが異なり、非金利という名称で一括すると、恒常的な稼ぐ力を見誤る。(全銀協「2025年度・業態別損益動向」)
過去5年には、感染症下の資金確保から、企業再編・設備更新・海外事業見直しに伴う需要へ重点が移った。供給側では2024年3月のマイナス金利政策解除以降、預金と貸出の価格付けが収益を左右する状態へ戻った。(日銀「2024年3月金融政策見直し」、みずほFG「2025年度会社説明会」)
2026年10月30日時点の日銀の誘導目標は1.25%程度である。これは2025年度実績が前提とした金利環境より先に進んだ状況であり、過去の増益率を将来へ延長するだけでは不十分になる。預金者が金利差に反応する度合いと、借り手の利払い負担が次の局面の変数である。(日銀「2026年10月30日金融政策」)
貸出や保証にはリスクに応じた資本が必要であり、海外では外貨調達・現地規制・管理人材も制約になる。残高だけで成長を測ると、資産を回転させながら助言・決済収益を得る戦略を過小評価する。
顧客と需要の特性
顧客がメガバンクを選ぶ理由は、資金供給力に加え、複数国・複数商品をつないで取引を完了できることである。金利上昇によって個人・法人とも資金の置き場所を選び直す動きが重要になり、口座数と安定預金残高を同じ指標として扱えなくなっている。(日銀「金融システムレポート2026年10月」)
| 顧客層 | 主な需要 | 購買・選定の決め手 | 主な決定者 |
|---|---|---|---|
| 大企業・多国籍企業 | 大型融資、社債、M&A、海外資金管理 | 引受能力、実行確度、海外網、総取引採算 | CFO、財務、経営企画、取締役会 |
| 中堅・成長企業 | 設備資金、事業承継、上場・海外進出 | 事業理解、審査速度、継続支援 | 経営者、財務責任者 |
| 機関投資家・金融機関 | 運用、為替、証券管理、流動性 | 執行価格、決済品質、担保管理、信用力 | 運用・財務・リスク管理部門 |
| 個人・富裕層 | 給与受取、決済、住宅、資産形成・承継 | 利便性、金利・費用、相談品質 | 本人、家族、必要に応じ専門家 |
表は、各社の部門とサービスをもとにした分析である。法人では財務部が条件比較、経営企画が計画との整合性確認、法務等が契約精査を担う。大型案件は取締役会等の承認と銀行側の審査・資本配賦が並行し、実行までの時間も競争条件となる。(みずほFG「2025年度会社説明会」、JPモルガン「日本の事業」)
価格感応度は取引ごとに異なる。大企業の短期融資や大口定期預金は比較しやすい一方、国際的な資金管理はERP接続、支払権限、現地口座、取引先への通知変更を伴う。銀行の変更が可能でも、一括切替えには大きな事務負担があり、主取引銀行を残して一部商品だけ他行へ移す需要が生じる。
個人も、余裕資金を高金利口座に移すことと、給与・公共料金の口座を変更することでは負担が異なる。銀行は、金利を上げて集めた預金の額に加えて、給与入金、カード利用、引落しに結び付く残高を確かめる。みずほと楽天銀行の提携は、個人預金と法人向けの資金供給機会を結び付ける構想を明示しており、この需給の接続自体が事業テーマになっている。(みずほ・楽天銀行「資本業務提携」)
季節性は税・賞与・年度末決算などの資金移動、景気連動性は設備投資、在庫、企業買収の活動に現れる。ただし、景気悪化でも運転資金需要は増える場合があるため、貸出増をそのまま健全な需要拡大と評価できない。承継・相続は人口高齢化で重要性が増す一方、対象資産・本人意思・家族関係を確認する相談の質が必要になる。
法人営業では、希望額に加え投資の実行確度、必要通貨、拘束期間、既存借入の更新日を確認する。企業側は、送金・為替・保証を含む年間総費用と、非常時の資金供給力を比べる。
バリューチェーンと収益構造
利益の源泉は、預金を貸出へ変換する利鞘、顧客取引を処理する手数料、資本市場・海外ネットワークを使う組成・助言に分かれる。国内の金利回復は確認できるが、国際業務や非金利収益を含めた利益の質は、3社で同じではない。
| 工程 | 役割と主な担い手 | 付加価値・収益 | 経営上の制約 |
|---|---|---|---|
| 顧客獲得・口座接点 | 中核銀行、カード・決済会社、提携先 | 継続的な入出金、預金基盤 | 獲得費用、預金金利、口座の実利用 |
| 提案・審査 | 銀行の法人部門、証券・信託、海外拠点 | 融資・M&A・資産承継の設計 | 情報の非対称性、審査能力 |
| 契約・実行 | 銀行、証券の引受部門 | 利鞘、組成・引受手数料 | 資本、流動性、大口集中 |
| 決済・事務 | 銀行、決済基盤、受託システム会社 | 決済・為替手数料、取引継続性 | 稼働品質、締切、制裁・本人確認 |
| 継続管理 | 銀行、信託、資産運用会社 | 管理報酬、追加提案、損失抑制 | 顧客本位の管理、信用悪化の早期把握 |
以下は決算原本から計算可能な比較である。資金利益は受取利息から支払利息等を控除したもの、手数料性利益は信託報酬と役務取引等利益の合計とし、後者の比率は連結粗利益を分母に計算した。
| 2025年度の比較 | MUFG | SMFG | みずほFG |
|---|---|---|---|
| 中核銀行の国内業務・資金利益 | 1兆132億5,400万円 | 1兆1,480億2,500万円 | 8,419億1,700万円 |
| 中核銀行の国際業務・資金利益 | 7,050億1,600万円 | 7,982億8,600万円 | 5,111億3,600万円 |
| 中核銀行の粗利益に占める国際業務の比率 | 56.9%(計算) | 47.5%(計算) | 32.6%(計算) |
| 連結粗利益に占める手数料性利益の比率 | 40.2%(計算) | 37.8%(計算) | 33.0%(計算) |
| 出典 | MUFG「2026年3月期決算短信」 | SMFG「2025年度決算説明資料」 | みずほFG「2026年3月期決算短信」 |
国際業務比率は海外売上高比率ではなく、手数料性利益も市場取引を含む非金利収益全体ではない。部門別利益には各社固有の経費配賦や内部資金価格があるため、この表だけで国内・海外の利益率順位は決められない。MUFGの持分法利益のように、銀行単体の表に現れないグループ収益もある。
工程別の純利益は開示されていないが、SMFGの2025年度部門別業務純益では法人取引の寄与が大きい。持分法損益や内部の協働収益を含み、信用費用・税引後利益とは異なる点に注意が必要である。(SMFG「2026年3月期決算短信」)
| SMFGの部門 | 2025年度連結業務純益 |
|---|---|
| ホールセール | 9,971億円 |
| リテール | 4,277億円 |
| グローバル | 6,558億円 |
| 市場 | 5,087億円 |
金利上昇は、変動金利貸出・日銀預け金等の利息を押し上げる一方、預金利息と市場調達費用を増やす。SMFGは金利が25ベーシスポイント上昇した場合の影響を初年度約1,100億円、5年目約1,500億円と試算しているが、長短金利や預金金利への転嫁率等に前提を置いた会社試算であり、確約された最終利益増ではない。借り手の返済負担や債券価格下落もあわせて検証する。(SMFG「2026年3月期投資家説明会」)
逆に、海外の金利低下も直ちに減益を意味しない。都市銀行5行の2025年度国際業務は、資金運用収益が7.0%減少しても、資金調達費用が8.8%減少したため資金利益は増えた。受取利息だけを追うと、海外事業の改善を見落とす。(全銀協「2025年度・業態別損益動向」)
費用の中心は、人員、システム・店舗、規制対応、調達資金である。全銀協の都市銀行5行では2025年度の経費4兆748億円に対し、人件費1兆6,178億円、物件費2兆2,130億円であり、物件費の伸び率15.0%は人件費の7.1%を上回る。物件費全額をIT投資とみなすことはできないが、人員削減だけでは費用構造を説明できない。(全銀協「2025年度・業態別損益動向」)
供給網の要所は、外貨の市場調達、海外コルレス銀行、共通決済基盤、基幹システムの受託先である。特に海外融資は資産の長期化と調達の短期化が重なると、採算より先に流動性が制約になる。手数料事業も、決済障害や制裁対応の不備によって顧客基盤を失い得るため、稼働継続能力を含めて採算を測る。
競争環境
3メガの競争は、融資量の争いから、安定預金、法人の主要取引、資本市場へのアクセスを組み合わせる競争へ移っている。ただし、3社だけで銀行市場を独占しているわけではなく、個人預金・住宅ローン・決済ではネット銀行等、法人助言・運用では証券会社等との商品別競争が強い。
全国銀行の2025年度末貸出金758兆2,825億5,800万円に対し、都市銀行5行は364兆751億2,100万円であり、比率は48.0%である(計算)。この5行にはりそな・埼玉りそなが含まれ、3グループ連結の市場シェアとは異なる。銀行単体の貸出、証券引受、カード決済等では競争相手と分母が変わるため、単一の売上高順位で競争力を説明するべきではない。(全銀協「2025年度全国銀行総合財務諸表」)
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 3メガに加え、ネット銀行・地銀・証券が商品ごとに競合。預金基盤を巡る提携も進展。みずほ・楽天銀行「資本業務提携」 | 強まる |
| 新規参入の脅威 | 中 | 銀行免許、資本、管理体制が障壁だが、既存金融グループによる新銀行設立は可能。MUFG「子会社の銀行免許取得」 | 強まる |
| 買い手の交渉力 | 強 | 大企業は複数行・市場調達を選択可能。各社が貸出以外の提案を拡充。SMFG「2026年3月期投資家説明会」 | 強まる |
| 売り手の交渉力 | 中 | 預金者と市場資金提供者が調達価格を左右。金利上昇で調達費用も上昇。全銀協「2025年度・業態別損益動向」 | 強まる |
| 代替手段の脅威 | 中 | 社債、ファンド等の直接・非銀行金融が企業信用を供給。銀行との相互連関も拡大。日銀「金融システムレポート2026年10月」 | 強まる |
強さと方向は、公開情報からの分析であり、買い手評価は大企業を中心とする。借入先が少ない中堅企業や複雑な海外案件では条件が異なる。
| 企業 | 規模:2026年3月期の親会社株主帰属純利益 | 公開情報に表れる事業構成 | 戦略上の違い |
|---|---|---|---|
| MUFG | 2兆4,272億2,900万円 | 中核銀行、信託、証券、海外銀行、モルガン・スタンレーとの関係 | 海外の多様な収益源と、国内リテール接点の再構築。MUFG「2026年3月期決算短信」、MUFG「子会社の銀行免許取得」 |
| SMFG | 1兆5,829億7,300万円 | 法人金融、リテール・決済、海外金融 | Oliveと法人取引の深化、Jefferiesとの協働、低採算資産の見直し。SMFG「2026年3月期決算短信」、SMFG「2026年3月期投資家説明会」 |
| みずほFG | 1兆2,486億3,200万円 | 銀行・信託・証券を横断する法人・機関投資家取引 | 投資銀行機能の拡張と、楽天銀行との資金・案件の接続。みずほFG「2026年3月期決算短信」、みずほ・楽天銀行「資本業務提携」 |
最新の2026年4〜6月期の純利益は、MUFG8,094億円、SMFG5,014億円、みずほFG4,229億円と各社公表資料に記載されている。増益を持続性の証拠とする前に、金利効果と、市場・保有資産・持分法利益等を分解する。SMFGは同四半期にグローバル部門で採算を重視した案件選別を進めており、残高拡大と利益改善が常に同じ方向とは限らない。(MUFG「2026年度1Q決算」、SMFG「2026年度1Q実績」、みずほFG「2026年度1Q決算」)
直近3年の再編は、メガ同士の合併より機能の獲得・接点の拡張が目立つ。みずほは2023年のグリーンヒル買収に続き、2025年12月にインドのアベンダス〈Avendus〉への過半出資契約を公表したが、確認した有価証券報告書では当局承認等を条件とする取引である。契約締結と買収完了は区別して扱う。(みずほFG「2026年3月期有価証券報告書」)
国内では、MUFGが2026年9月に新銀行の免許取得を公表し、Emuttoは2027年1〜3月のサービス開始を予定する。みずほ・楽天銀行は2026年5月に資本業務提携を発表し、SMFG・Jefferiesは日本株事業の統合を2027年1月に予定している。新銀行、他行との提携、証券機能の接続という異なる経路を選んでいる点が重要である。(MUFG「子会社の銀行免許取得」、みずほ・楽天銀行「資本業務提携」、SMFG「2026年3月期投資家説明会」)
成功条件は、①日常の入出金に根差す預金、②融資を起点に決済・助言まで獲得する顧客接点、③海外を含めた資本採算の管理、④障害・不正時にも取引を継続できる運営能力である。各社の施策はこれらへの対応と読めるが、提携件数やアプリ登録者数だけでは達成度は測れない。達成度は、顧客当たりの継続粗利益、預金の残存率、案件別の資本利益率で検証する。
営業先の選定でも、同じ金融グループ内で銀行・証券・決済会社の予算と責任部署は異なる。導入案件が誰の収益を増やし、誰の管理負担を増やすかを明示することが、グループ横断提案の前提となる。
海外の動向と主要企業
海外では、国境を越える信用の拡大と、地域・事業を選別する銀行の再編が同時に進んでいる。日本の3メガにとっては、海外貸出の積み増しより、資金調達、現地顧客接点、引受・助言を一体で確保できる地域を選ぶことが重要である。
BISの2026年6月末統計では、クロスボーダー銀行信用は40.7兆米ドル、前年同期比11%増であった。一方、新興国向けの伸びは、欧州19%、アフリカ・中東17%、中南米・カリブ9.3%に対し、アジアは2.9%減である。「アジアだから銀行信用も高成長」との一括評価は、この統計では成立しない。(BIS「2026年6月末国際銀行統計」)
この統計は国内取引を網羅せず、世界の銀行収益市場ではない。日本の収益シェアは本稿では示さず、地域比較には信用残高、企業比較には収益・事業構成を用いる。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| JPモルガン・チェース〈JPMorgan Chase〉 | 米国 | 2025年純収益US$182.4 billion | 個人金融、投資銀行、決済、運用の複合型。JPモルガン「2025 Form 10-K」 | 2026年1月、Apple Card発行業務の移管合意。移行に約24カ月を予定。JPモルガン「Apple Card移管合意」 | 法人金融、証券、資産運用。JPモルガン「日本の事業」 |
| バンク・オブ・アメリカ〈Bank of America〉 | 米国 | 2025年収益US$113.1 billion | 個人預金基盤と法人・市場・富裕層事業。BofA「2025 Form 10-K」 | 2025年は4事業を横断する顧客取引を展開。BofA「2025 Form 10-K」 | 銀行・証券を通じた法人取引。BofA「日本の事業」 |
| シティグループ〈Citigroup〉 | 米国 | 2025年収益US$85.2 billion | 多国籍企業の資金管理、決済、証券サービス。シティ「2025年報・株主宛書簡」 | 5事業を軸に再編と統制・基盤整備を推進。シティ「2025年報・株主宛書簡」 | 法人金融、決済、マーケッツ。シティ「日本の事業」 |
| HSBC | 英国 | 2025年収益(Total operating income)US$68.274 billion(報告値) | 香港・英国、国際法人・富裕層取引。HSBC「2025 Form 20-F・連結損益計算書」 | ハンセン銀行〈恒生銀行〉の非公開化が2026年1月に発効。HSBC「ハンセン銀行非公開化」 | 国際法人金融、貿易金融等。HSBC「日本の事業」 |
| DBSグループ〈DBS Group〉 | シンガポール | 2025年総収入S$22.9 billion | 東南アジアの預金・法人金融、富裕層取引。DBS「2025年報」 | 預金獲得と金利ヘッジ、手数料収入で利下げの影響に対応。DBS「2025年報・CFO Statement」 | 東京支店と証券会社。DBS「日本の事業」 |
上表は利息費用控除後を含む各社開示値であり、日本の経常収益との順位比較はできない。HSBCの値は報告値で、通貨換算前の値である。
日本勢は、MUFGの海外銀行とモルガン・スタンレー、SMFGのJefferiesとの協働、みずほのグリーンヒル等を通じ、日系企業向け貸出の延長を超える収益源を構築している。みずほの2025年度説明資料では、管理上の業務粗利益構成の海外比率を35%と示すが、これも他社と同一基準の地理別売上高比率ではない。3社を同じ「海外比率」で横並びにする場合は、有価証券報告書の所在地別定義と内部管理部門の違いを確かめる。(MUFG「2026年3月期決算短信」、SMFG「2026年3月期投資家説明会」、みずほFG「2025年度会社説明会」)
日本への影響として、第一にグローバル企業の決済・資金管理を外国銀行と競う局面が続く。第二に、資金を自ら長期保有せず、組成後に投資家へ配分するモデルが、邦銀にも資本効率改善の選択肢となる。今後3〜5年にこの選別が一段と重要になると考えられる。ただし、売却先の投資家が引く局面には資産が銀行に残るため、残高削減の約束だけを前提に大型案件を引き受けるべきではない。(日銀「金融システムレポート2026年10月」、SMFG「2026年3月期投資家説明会」)
外部環境と制度の変化
2026年以降の制度対応は、金利のある経営、企業価値を捉える融資、決済の電子化、海外拠点の運営強靱性に集中する。制度変更は遵守費用を増やす一方、顧客企業の契約・データ・資金管理を見直す営業機会にもなる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 経済・金融政策 | 日本 | 無担保コール翌日物の誘導目標1.25%程度 | 2026年10月30日決定 | 大・利息収益に追い風、調達費用・信用費用に向かい風 | 日銀「2026年10月30日金融政策」 |
| 法制度 | 日本 | 企業価値担保権制度の開始 | 2026年5月25日 | 大・事業全体を評価する融資に追い風。モニタリング負担は増加 | 金融庁「企業価値担保権」 |
| 決済慣行 | 日本 | 手形・小切手の交換廃止 | 2027年3月31日 | 大・電子決済に追い風。企業の切替え作業は負担 | 全銀協「手形・小切手等の交換廃止時期」 |
| 開示・環境 | 日本 | SSBJ基準の段階適用。平均時価総額3兆円以上のプライム上場会社から開始 | 2027年3月期から。1兆円以上は2028年3月期から | 中・比較可能な情報に追い風、企業・銀行双方の対応費用は向かい風 | 金融庁「2026年5月・開示と保証資料」 |
| デジタル運営 | EU | DORA適用。ICTリスク、委託先管理、情報登録等 | 2025年1月17日適用開始、2026年以降も継続対応 | 大・EU拠点の外部委託管理費用に向かい風、継続性向上には追い風 | EBA「DORA適用準備」 |
| 健全性規制 | 国際 | バーゼルIII最終化の各国実施が進展。大半の加盟法域が適用する方針 | 2027年4月まで。各国の適用日・移行措置は異なる | 大・資本制約、商品・地域間の採算差に影響 | BIS「バーゼルIII実施状況・2026年10月」 |
バーゼルIIIは各国方針であり、世界共通の施行日ではない。SSBJも対象規模による段階適用である。
企業価値担保権は、設備や不動産に限定せず事業全体の価値を捉える融資の制度基盤となる。無形資産の多い企業には選択肢が増えるが、担保設定だけで信用リスクが消えるわけではない。銀行は、将来キャッシュフローの検証、事業変化の把握、経営者との情報共有を融資後も続ける。借り手も、定期的な情報提供の負担を見込んでおく。(金融庁「企業価値担保権」)
手形・小切手の交換廃止と、手形の法的効力の消滅は異なる。全銀協の公表では手形・小切手の交換は2027年3月31日に廃止し、その他証券を含む電子交換所自体の廃止は2029年6月29日である。企業側は、取引先との支払条件、電子記録債権や振込への移行、資金繰りをまとめて確かめる。(全銀協「手形・小切手等の交換廃止時期」)
脱炭素対応では、企業の排出データだけでなく、設備の更新時期、電力調達、炭素価格等への事業感応度が融資判断に関わる。開示の高度化は比較可能性を改善するが、移行投資の回収可能性を保証しない。人口減少による国内の基礎需要の制約も踏まえ、既存残高を守る施策と、事業転換・承継を支援する施策を分けることが必要である。(金融庁「2026年5月・開示と保証資料」、日銀「金融システムレポート2026年10月」)
マネロン・制裁対応は海外展開の前提条件である。取引時確認を終えていても、顧客や取引のリスクに応じた継続管理が必要であり、口座開設の速さだけを競うと後工程へ負担が移る。顧客企業も、実質的支配者、資金使途、海外送金先を説明できる情報管理を整えておく。(金融庁「マネロン等対策」)
海外提携では、日本本社で承認した委託先でも、現地法人の契約・監督上の義務を満たすかを別途確かめる。DORA等への対応費用は、共通システムの利用料だけに含めず、現地の監査・登録・障害対応まで予算化する。(EBA「DORA適用準備」)
人材と生産性
メガバンクの人材課題は、銀行員全体の人数不足ではなく、収益機会と管理責任が集まる専門領域への配分である。単体職員数、グループ従業員数、外部委託要員を混ぜて生産性を計算すると、組織再編や外部委託の効果を誤認する。
中核3銀行の職員は2026年3月末で7万3,500人である。これは全銀協の単体職員数の合計であり、海外子会社・証券・信託等を含むグループ全体の労働投入ではない。3メガだけを識別できる経済センサスの公表集計や、専門職別の欠員率は確認できず、人手不足の度合いを一つの倍率で示すことはできない。(全銀協「2025年度役職員数等一覧」)
銀行業の平均年収の参考値は706万6,100円である。2025年調査の「きまって支給する現金給与額」を12倍し、年間賞与その他特別給与額を足した計算値で、月給は2025年6月、賞与等は原則として2024年1〜12月が対象になる。年齢、勤続、職種構成を含む平均であり、3メガの採用提示額や2025年の個人別実収入ではない。(厚労省「2025年賃金構造基本統計・銀行業」、厚労省「賃金構造基本統計・調査概要」)
需要が集中すると考えられるのは、海外与信、買収・事業承継、企業価値評価、市場・流動性管理、サイバーセキュリティ、マネロン対策などである。これは各社の事業拡張と規制対応をもとにした分析であり、欠員数の推計ではない。三井住友銀行は2026年1月に新人事制度を導入し、「プロフェッショナリティ」「実力本位」などを基本方針に、年次にとらわれない登用や役割に応じた処遇を掲げている。(SMFG「人材戦略」)
賃金の動きについて、都市銀行5行の2025年度人件費は前年度比7.1%増であるが、賞与、人数、退職給付等を含むため、基本給の賃上げ率と同一視できない。外部から専門家を採用する場合も、給与だけでなく案件への権限、審査との役割分担、評価期間が定着を左右する。短期の案件収益だけを報酬へ結び付けると、長期与信のリスクを過小評価しやすい。(全銀協「2025年度・業態別損益動向」)
本稿では、定義がそろう付加価値額と労働投入量を確保できないため、海外銀行との労働生産性順位を示さない。実務では、決済1件当たり費用、融資更改の所要日数、審査担当者当たりの例外案件数等を測り、取引難度を補正して比べる。販売資格・外務員登録が必要な業務や、海外拠点での現地資格・権限も、人員異動の前提条件として管理する。
2030年に向けたシナリオ
2030年の分岐点は、国内金利の水準そのものより、預金への金利転嫁と貸出への転嫁の差がどこまで残るかである。もう一つの軸は、海外の信用環境と資本市場の取引機会であり、国内の増益が海外損失を常に吸収できるとは限らない。
以下は、2026年11月時点の、分析にもとづく条件付きシナリオであり、確率や利益額の予測ではない。
| シナリオ | 起きる条件 | 2030年の業界像 | 可能性の見立て・経営上の備え |
|---|---|---|---|
| 利益の定着 | 日常取引の預金が残り、貸出価格が調達費用を吸収。海外信用も安定 | 国内利息収益に決済・運用・助言収益が積み上がる | 2025年度の国内資金利益改善と整合する基準ケース。ただし預金の価格感応度を継続確認 |
| 預金競争による圧縮 | 預金金利の転嫁が加速し、貸出競争で上乗せ金利が縮小 | 残高は増えても利益率は低下。提携と顧客接点の再編が進む | 十分に想定すべきケース。調達残高より残存率と総取引採算を優先 |
| 海外ショックの波及 | 海外企業・ファンドの信用悪化と外貨調達条件の悪化が重なる | 与信費用、引受資産、流動性が利益を圧迫。資本配賦を国内外で再調整 | 発生確率は評価できないが、影響が大きい。通貨・借り手・業種の集中を抑制 |
基準ケースの根拠は全銀協の2025年度実績であり、海外ショックの経路は日銀の金融システムレポートが扱う非銀行金融との連関や海外信用リスクを参照した。日銀は金融システムの安定性と銀行の損失吸収力を確認しており、上表は現在の危機発生を断定するものではない。(全銀協「2025年度・業態別損益動向」、日銀「金融システムレポート2026年10月」)
利上げが止まっても、固定金利貸出の入替えが続けば収益効果が後から現れる可能性がある。反対に、預金の金利転嫁が遅れて始まると、政策金利が横ばいでも利益は圧迫され得る。SMFGの金利感応度試算が初年度と5年目を区別することも、効果を単年度で決め付けられない理由である。(SMFG「2026年3月期投資家説明会」)
海外ショックと国内の預金競争が重なる場合は、通常時の資本採算が高い案件でも、保有期間と通貨別の資金余力を優先して選別する。シナリオは融資部門だけで作らず、財務・市場・リスク管理の共通条件として使う。
| 先行指標 | 確認先 | 変化の読み方 |
|---|---|---|
| 国内資金利益と預貸金利鞘 | 全銀協「業態別損益動向」 | 政策金利上昇中でも伸びが鈍れば調達・貸出価格を再点検 |
| 預金残高と普通・定期等の構成 | 3社の四半期・通期決算資料 | 高金利預金への移行が残高増の主因かを確認 |
| 与信費用と海外信用の集中 | 3社決算、日銀金融システムレポート | 特定地域・業種の悪化が全体へ波及する前に把握 |
| クロスボーダー銀行信用 | BIS国際銀行統計 | 世界全体の増勢と、地域別の減速を分けて確認 |
| 継続手数料と案件型収益 | 3社の部門別説明資料 | 相場・M&A停滞時にも残る収益を見極める |
確認先は本稿で引用した原本である。政策金利に加えて、調達費用・信用費用・顧客取引への影響も四半期ごとに更新する。
経営・企画部門への示唆
経営の焦点は、2025年度の増益を「金利が戻った結果」と一括りにせず、円預金の調達費用、外貨の調達費用、手数料の三つに分けて、次の局面でも残る部分を見極めることである。分析では、日銀の誘導目標が1.25%程度に進んだ2026年10月以降は、低金利期の預金金利の動きを前提にした試算ほど外れやすくなる。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となるデータ・事例 | 実行判断の基準 |
|---|---|---|---|
| 大手(3メガ・大手金融グループ) | 個人預金の獲得経路を、自社アプリ、子会社の新銀行、他行との提携のどれに配分するかを決める。国際業務は残高ではなく、外貨調達費用を差し引いた利鞘で案件と地域を選ぶ | 3メガの個人預金の取り方は、自社の総合金融サービス、2027年1〜3月頃に開始予定の新銀行、ネット銀行との資本業務提携に分かれた(本稿「競争環境」)。都市銀行5行の国内業務部門の資金調達費用は2025年度に前年度比159.6%増えた(全銀協「2025年度・業態別損益動向」) | 預金の種類別の残存率と金利の転嫁率。調達費用と信用費用を差し引いた資本利益率 |
| 中堅・中小(地方銀行・ネット銀行・中堅金融機関) | メガと貸出の組成力で競わず、預金はあるが運用先が足りない側として、メガが組成した法人貸出やプロジェクトファイナンスの取得を交渉する。地元企業には、企業価値担保権と手形交換の廃止への対応を入口に主取引を守る | 楽天銀行は、メガバンクが組成する法人貸出を安定的に取得する枠組みを検討している(みずほ銀行・楽天銀行「戦略的な資本業務提携」)。都市銀行5行は全国銀行の貸出金の48.0%を占める。手形・小切手の交換は2027年3月31日に廃止される | 取得する貸出を自社で審査できるか。組成側との手数料の配分。地元企業の決済口座が自社に残るか |
| 新規参入を考える企業(異業種・IT・決済事業者) | 銀行免許の取得より、照会対応、認証、送金データの点検など特定の工程を担い、誤りや障害の責任範囲を契約で区切って参入する | 3メガのAI事例では、IBMが照会対応、NECがAIエージェントの認証、グーグルが次世代の購買・決済基盤と、外部企業が別々の工程に関わる。都市銀行5行の物件費は15.0%増と、人件費の7.1%増を上回った | 誤実行・障害時の責任分担。接続と維持の費用。撤退時のデータの持出し条件 |
分析では、預金の獲得経路の違いは、費用の表れ方の違いでもある。自社アプリは販促費、新銀行は立ち上げ費用、他行との提携は貸出の譲渡条件として費用が表れるため、預金残高の増加額だけで優劣を比べると判断を誤る。
通説と異なる見方
第一に、金利上昇の恩恵は、そのまま銀行の利益にはならない。 都市銀行5行の2025年度の国内業務部門では、資金運用収益が1兆5,859億円増えた一方、資金調達費用も8,364億円増え、増収分の約53%(計算)が相殺された。SMFGの「政策金利0.25%上昇で初年度1,100億円」という試算も、預金金利は過去の実績を使う前提である。日銀は、地域銀行が高い金利で集めた預金について、金利や景気に反応しやすく粘着性が低い可能性を指摘している。分析では、利上げが進むほど、預金金利の転嫁が試算の前提より速まるリスクを計画に織り込む必要がある。(全銀協「2025年度・業態別損益動向」、2025年度決算 投資家説明会資料、日銀「金融システムレポート2026年10月」)
第二に、海外の利下げは、国際業務の逆風とは限らない。 同じ5行の国際業務部門では、資金運用収益が7.0%減ったが、資金調達費用が8.8%減り、資金利益は3.0%増えた。国際業務部門は資金調達費用が資金運用収益の約83%(計算)を占め、国内業務部門の約28%(計算)と構造が異なる。収益を決めるのは金利の方向より、外貨の調達費用と借り手の信用である。BIS統計で新興国のアジア向けクロスボーダー銀行信用が2.9%減ったように、地域の成長期待と信用の拡大も一致しない。分析では、海外事業の評価軸は、外貨調達の条件が悪化したときに残高を減らせるかである。(BIS「2026年6月末国際銀行統計」)
第三に、金利が戻っても、手数料事業は脇役にならない。 同じ5行の役務取引等利益は2兆848億円と14.7%増え、国内業務部門の資金利益の約6割(計算)の規模がある。3グループの連結粗利益に占める信託報酬と役務取引等利益の比率も33.0〜40.2%(計算)である。ただし非金利には、▲3,953億円となった国債等債券関係損益のような保有資産の損益も含まれる。分析では、決済や資産管理の継続的な手数料を、同じ顧客の預金・貸出と合わせて採算を測ることが、預金の流出を抑える手段にもなる。
公開情報ではわからないこと
- 預金の種類別・顧客層別の金利転嫁率と流出率。 決算資料は残高と平均利回りを示すが、利上げ後にどの預金がどれだけ動いたかはわからない。法人の財務担当者と個人へのアンケートで、金利差で移す金額と、給与・引落しの口座に残す金額を分けて聞き、銀行のALM担当者へのインタビューで転嫁の実績と照らし合わせる。
- 国際業務の案件別の採算。 部門別の業務純益は開示されるが、外貨調達費用、ヘッジ費用、信用費用、配分した資本を差し引いた利益は案件単位で公表されない。海外の現地企業の財務担当者と外国銀行の担当者へのインタビューで、シンジケートローンの条件と邦銀の引受姿勢を確かめる。
- 提携・買収で実際に移るもの。 ネット銀行との資本業務提携や海外の投資銀行の買収で、預金、組成した貸出、案件の獲得力、主要人材のどれが移ったかは発表資料からはわからない。提携先・被買収会社の元役職員と顧客企業へのインタビューで、譲渡された貸出の条件、紹介案件の成約率、統合後の主要人材の残留率を確かめる。
- AIによる顧客対応の品質と費用。 公表されているのは導入事例と利用者数であり、再入電率、有人への引継ぎの失敗、誤回答の件数は開示されない。コールセンターの運営委託先へのインタビューと利用者アンケートで、導入前後の解決率と苦情の件数を比べる。
出典
統計は公的機関・業界団体の原表、企業情報は決算・公式発表を使用した。以下は本文で引用した資料であり、公表日のない更新型ページには確認日を示す。
- 全国銀行協会「全国銀行総合財務諸表(2025年度・単体)」(2026年8月17日)
- 全国銀行協会「2025年度決算・業態別損益動向」(2026年8月17日)
- 全国銀行協会「全国銀行資本金、店舗数、銀行代理業者数、役職員数一覧表」(2026年8月17日)
- 金融庁「銀行免許一覧」(都市銀行掲載部分は2026年9月24日現在)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表(J62銀行業)」(2026年3月24日)
- 厚生労働省「賃金構造基本統計調査・調査の概要」(公表日記載なし、2026年11月1日確認)
- MUFG「2026年3月期決算短信・補足説明資料(訂正反映版)」(2026年5月15日、同年6月24日訂正)
- SMFG「2026年3月期決算短信」(2026年5月13日)
- SMFG「2025年度決算説明資料」(2026年5月13日)
- SMFG「2026年3月期決算・投資家説明会資料」(2026年5月)
- みずほFG「2026年3月期決算短信・補足説明資料」(2026年5月15日)
- みずほFG「2025年度決算・会社説明会資料」(2026年5月19日)
- MUFG「2026年度第1四半期決算ハイライト」(2026年8月3日)
- SMFG「2026年度1Q実績」(2026年7月31日)
- みずほFG「2026年度第1四半期決算の概要」(2026年7月30日)
- 日本銀行「当面の金融政策運営について」(2026年10月30日)
- 日本銀行「金融政策の枠組みの見直しについて」(2024年3月19日)
- 日本銀行「金融システムレポート(2026年10月号)」(2026年10月23日)
- BIS「International banking statistics and global liquidity indicators at end-June 2026」(2026年10月29日)
- MUFG「AIエージェント『Jinba』で実現するMUFGの市民開発」(2026年10月13日)
- みずほFG「AIエージェント量産の仕組み『エージェントファクトリー』」(2026年5月19日)
- 三井住友銀行・日本総研・日本IBM「SMBC AIオペレーターの提供開始について」(2026年2月18日)
- 三井住友銀行「コールセンターの受付時間等の変更について」(2026年3月23日)
- みずほFG・NEC「AIエージェント認証基盤KYA構築に向けた共同実証実験」(2026年5月28日)
- MUFG・Google「リテール領域における戦略的提携」(2026年5月7日)
- JPMorganChase「LLM Suite named 2025 Innovation of the Year」(2025年6月3日)
- 金融庁「AIディスカッションペーパー第1.1版・改訂の概要」(2026年3月3日)
- MUFG・三菱UFJ銀行「子会社の銀行業の営業免許取得および商号変更」(2026年9月24日)
- みずほ銀行・楽天銀行「戦略的な資本業務提携」(2026年5月20日)
- みずほFG「2026年3月期有価証券報告書」(2026年6月19日)
- JPMorganChase「2025 Form 10-K」(2026年2月)
- Bank of America「2025 Form 10-K」(2026年2月25日)
- Citigroup「2025 Annual Report・Letter to Shareholders」(2026年、公表月日記載なし)
- HSBC「2025 Form 20-F・Consolidated income statement」(2026年2月25日)
- DBS「Annual Report 2025」(2026年、公表月日記載なし)
- DBS「Annual Report 2025・CFO Statement」(2026年、公表月日記載なし)
- JPMorganChase「Chase to become new issuer of Apple Card」(2026年1月7日)
- HSBC「HSBC completes privatisation of Hang Seng Bank」(2026年1月28日)
- J.P. Morgan「Japan・About us」(公表日記載なし、2026年11月1日確認)
- Bank of America「日本における概要」(公表日記載なし、2026年11月1日確認)
- Citigroup「日本におけるシティ」(公表日記載なし、2026年11月1日確認)
- HSBC「HSBC in Japan」(公表日記載なし、2026年11月1日確認)
- DBS「日本におけるDBSグループ」(公表日記載なし、2026年11月1日確認)
- 金融庁「事業性融資の推進・企業価値担保権」(2026年5月25日制度開始、2026年11月1日確認)
- 全国銀行協会「電子交換所の交換廃止時期の決定および手形・小切手交換廃止時期の明確化」(2026年6月18日)
- 金融庁「サステナビリティ情報の開示と保証・事務局説明資料」(2026年5月25日)
- 欧州銀行監督機構「Preparations for reporting of DORA registers of information」(公表日記載なし、2026年11月1日確認)
- BIS「Basel III applicable in almost all member jurisdictions by 2027」(2026年10月5日)
- 金融庁「金融機関におけるマネロン・テロ資金供与・拡散金融対策」(公表日記載なし、2026年11月1日確認)
- SMFG「価値創造を支える人材戦略」(2026年度版、2026年11月1日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
