エグゼクティブサマリー
この業界をひと言で表せば、自然災害と修理費の上昇を価格・資本・販売品質で吸収し直す、国内寡占型のグローバルリスク引受産業である。2025年度は収支が改善したが、それを将来の安定利益とみなすことはできない。2026年11月時点で経営の焦点は、値上げ後の契約維持、代理店改革、海外を含むリスク集積の管理にある。
要点
- 市場・収益: 国内会員31社の正味収入保険料は9兆9,726億円、前年度比+4.1%。コンバインド・レシオは96.0%から92.2%へ改善したが、これは支払ベースであり、事故年度別の採算とは異なる(損保協会「2025年度決算概況」)。
- 構造・競争: 自動車保険は4兆6,732億円、全種目の46.9%を占める。修理費上昇を受け2026年に参考純率の平均14.4%引上げが届け出られており、料率改定後の顧客維持と引受条件の管理が重要になる(損保協会「2025年度・保険種目別の概況」、損保料率機構「自動車保険参考純率 届出のご案内」)。
- 販売・制度: 代理店数は124,024店へ11.5%減ったが、扱保険料の89.0%は代理店経由である。2026年6月の体制整備と2028年3月の比較推奨販売への対応が、販売網の再編を左右する(損保協会「2025年度 損害保険代理店統計」、金融庁「2026年保険業法施行規則等改正」、金融庁「比較推奨販売の制度改正」)。
- 海外: 東京海上の海外正味収入保険料は連結の約49.9%、SOMPOの海外保険収益は約45.4%である(いずれも計算、指標は異なる)。海外の引受・再保険・資本環境は国内経営とも直結する(東京海上HD「2025年度 決算補足資料」、SOMPO HD「2025年度 決算情報」)。
- AI: 代理店からの照会対応、保険金支払時の画像確認、代理店品質評価には導入事例がある。自動運転は引受対象と事故責任を変える実証段階の論点であり、事務効率化と分けて管理する(PKSHA Technology「東京海上日動と照会応答システム『AI Search Pro』を共同開発」、三井住友海上ほか「生成AI画像による保険金不正請求への対策を強化」、損保ジャパン「代理店品質評価へのPalantir活用」、MS&ADグループ「MONETの自動運転実証への支援」)。
経営・企画部門への示唆
- 大手は、2025年度の収支改善を料率改定、自然災害の少なさ、有価証券売却益に分けて評価する。売却益が細った後も引受利益で配当と成長投資を賄えるかを基準に、国内の合併と海外の買収を一体で監督する。
- 中堅・中小は、直販では獲得費用と継続率で採算を管理し、代理店では品質評価への対応と事務を共同化する。当局が2026年10月に求めた規模に応じた評価と対話を、保険会社との交渉の根拠に使う。
- 新規参入を考える企業は、免許の取得より予防サービスや損害調査の支援で保険会社と組み、事故の頻度や休業日数の削減で対価を得る契約にする。事故データの利用権と責任分担は契約前に確定する。
業界データまとめ
国内損保は保険料収入が増え、2025年度の収支指標も改善したが、契約数量の拡大と同義ではない。以下では国内会員会社の単体集計を市場の基準とし、海外事業を含む上場3グループの連結指標とは分けて読む。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の日本損害保険協会会員31社・単体集計の正味収入保険料 9兆9,726億円。再保険収支調整後・収入積立保険料控除後であり、共済等を含む国内市場全体ではない | 2025年度 | 日本損害保険協会「2025年度決算概況」 |
| 市場の伸び | 上記と同じ正味収入保険料の前年度比 +4.1%(公表値) | 2025年度 | 日本損害保険協会「2025年度決算概況」 |
| 事業者数 | 損害保険業の免許会社等 57。国内法人35社、外国損害保険会社等21社、免許特定法人1法人。再保険専業を含み、少額短期保険業者・共済を含まない | 2026年10月19日現在 | 金融庁「損害保険会社等一覧」 |
| 従業者数 | 83,701人。損保協会会員会社の役員・一般社員・外務員・嘱託等の合計。代理店の従業者を含まず、経済センサスとは異なる定義 | 2026年4月1日現在 | 日本損害保険協会「日本の損害保険 ファクトブック2026」 |
| 平均年収 | 694.85万円(計算)。中分類「保険業(保険媒介代理業,保険サービス業を含む)」、一般労働者・男女計・企業規模計10人以上。月額45.38万円×12+年間賞与等150.29万円。生命保険等を含む | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業別」 |
| 価格の動き | 全国消費者物価指数「自動車保険料(任意)」前年同月比+5.9%(公表値)。2025年基準。自賠責や火災保険を含む損保全体の価格指数ではない | 2026年9月 | 総務省「2025年基準消費者物価指数・2026年9月・第5表 品目別価格指数・寄与度(全国・東京都区部)」 |
| 上位3社の売上高 | 売上高相当の連結保険事業収益:東京海上HD 65,279億円(日本基準・保険引受収益)/MS&AD 64,360.26億円(IFRS・保険収益)/SOMPO HD 53,729億円(IFRS・保険収益)。海外・生命保険等を含み、同一会計定義による順位ではない | 2026年3月期 | 金融庁「主要損害保険会社の令和8年3月期決算の概要」 MS&AD「2026年3月期 決算短信〔IFRS〕」 SOMPOホールディングス「2025年度 決算情報」 |
| コンバインド・レシオ | 92.2%(前年度96.0%)。上記31社の正味損害率61.0%+正味事業費率31.2%。収入・支払ベースであり、発生損害・既経過保険料ベースではない | 2025年度 | 日本損害保険協会「2025年度決算概況」 |
| 自動車保険の正味収入保険料・構成比 | 4兆6,732億円、全種目の46.9%(保険料は前年度比+4.8%)。任意自動車保険であり、自賠責を含まない | 2025年度 | 日本損害保険協会「2025年度・保険種目別の概況」 |
| 損害保険代理店数 | 124,024店(前年度比−11.5%)。国内社32社・外国社10社が対象。複数社に所属する代理店は重複を排除 | 2025年度末 | 日本損害保険協会「2025年度 損害保険代理店統計」 |
| 地震保険の付帯率 | 70.8%(前年度70.4%)。火災保険契約のうち地震保険を付帯した割合の全国平均。契約件数を世帯数で除した世帯加入率とは異なる | 2025年度 | 損害保険料率算出機構「火災保険契約のうち70.8%が地震保険を付帯(2025年度地震保険付帯率)」 |
国内単体統計、グループ連結決算、免許数は母集団が異なる。MS&ADの値は2026年6月29日公表のIFRS決算によるもので、それ以前の日本基準値とは別である。
AI・フィジカルAIの影響と経営の打ち手
損保におけるAIの近い将来の効果は、約款・事故記録・代理店管理資料を扱う業務の短縮と、判断根拠の標準化にある。フィジカルAIは保険会社内の作業を代替する効果より、自動運転車や自律機械という新たな引受対象を生む効果が大きい。したがって、事務の生産性改善と、新しい事故責任・保険料設計を別の事業課題として管理する。
影響の全体像
バリューチェーンは「リスク把握・商品設計 → 募集・契約 → 引受・再保険 → 事故対応・支払 → 更新・予防」であり、資産運用・資本管理が全工程を支える。普及時期は、2026年11月を起点とする、公開情報からの分析である。「データ・IoT」には従来型の画像認識・分析技術も含める。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| リスク把握・商品設計 | 自動運転サービスの危険評価・運行条件の確認 | フィジカルAI | 実証中 | 3〜5年 | MS&ADグループによるMONETの自動運転実証支援(MS&ADグループ「MONETの自動運転実証への支援」) |
| 募集・契約 | 問い合わせ応答、約款・手続き案内 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 東京海上日動の対話型AI導入(RightTouch「東京海上日動への対話型AI導入」) |
| 募集・契約(法人営業) | 地域情報の収集と提案準備、契約・照会文書の処理 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 東京海上とOpenAIの協業。第一歩は営業部門の地域情報収集であり、引受判断の自動化を示すものではない(東京海上HD「OpenAIとの協業」) |
| 事故対応・支払 | 車両画像からの損傷把握・見積支援 | データ・IoT | 実用(導入事例あり) | 2年以内 | Tractableの東京海上向け導入事例(Tractable「東京海上への車両損傷解析導入」) |
| 更新・予防 | 工場設備の温度・電流・漏電監視 | データ・IoT | 実用(導入事例あり) | 3〜5年 | 三井住友海上「Safety Connect」(三井住友海上「Safety Connectの提供開始」) |
| 募集・契約/更新・予防 | 代理店の品質評価資料の分析 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 損保ジャパンによるPalantir活用(損保ジャパン「代理店品質評価へのPalantir活用」) |
業務はどう変わるか
第一に、問い合わせ対応は「担当者が商品別資料を探す業務」から「根拠資料を示す回答候補を確認する業務」に変わる。東京海上日動の対話型AIは導入済みであり、東京海上グループはOpenAIとの協業も公表しているが、両者の実装範囲は同一ではない。経営が測るべき成果は応答回数より、誤案内による再照会、手続きの完了率、担当者への引継ぎの正確さである(RightTouch「東京海上日動への対話型AI導入」、東京海上HD「OpenAIとの協業」)。
第二に、事故対応では画像認識による損傷把握と、生成AIによる記録・説明文作成を組み合わせる余地がある。Tractableは東京海上の損害サービス拠点への導入(2020年4月に1拠点で開始)を公表し、東京海上日動はELYZAと、事故対応の顧客向け文面を生成AIが下書きする実証を2023年に行った。三井住友海上とあいおいニッセイ同和は2026年8月から、生成AIで作成・加工された疑いのある損害写真や見積書を検知する機能を保険金支払業務で使い始めた。いずれも担当者の補助であり、支払の最終判断は担当者が行う。写真だけで事故原因、経年劣化、補償対象性まで自動確定できるという意味ではない(Tractable「東京海上への車両損傷解析導入」、ELYZA「東京海上日動の事故対応におけるお客様応対業務で言語生成AIの活用に成功」、三井住友海上ほか「生成AI画像による保険金不正請求への対策を強化」)。
第三に、代理店管理は書類の回収から、評価根拠を追跡できる運営へ移る。損保ジャパンはPalantirのFoundryとAIPを活用した代理店品質評価の運用を2025年12月に開始したと公表した。営業部門の印象に依存せず点検対象を絞れる一方、出力をそのまま手数料や委託継続の決定に使う場合には、誤分類を訂正できる仕組みが必要である(損保ジャパン「代理店品質評価へのPalantir活用」)。
第四に、予防は更新時の質問票から、稼働中の設備情報を用いた介入に進む。三井住友海上は実証を経て、2026年7月に工場向けSafety Connectを提供開始した。現時点で公表された監視サービスと、将来の保険引受へのデータ活用は分けて考え、センサー設置だけで保険料が下がると説明してはならない(三井住友海上「Safety Connectの提供開始」)。
第五に、自動運転では運転者の過失に加え、運行設計領域、遠隔監視、保守・更新の責任を確認する必要が生じる。MS&ADグループは2026年9月開始の豊田市におけるMONETの自動運転実証を支援している。これは実証中の案件であり、全国一律の事故率低下を裏付ける実績ではないが、運行記録、車両メーカー、運行事業者、保険会社の間の証拠保存と求償手続きを商品設計に組み込む必要性を示す(MS&ADグループ「MONETの自動運転実証への支援」)。
AI・ロボットの主要プレイヤー
日本での展開の判定は、以下に挙げた損保用途が対象である。過去の導入事例が存在することと、現在の全社的な普及は区別する。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 東京海上HD | 日本 | 照会応答AI(AI Search Pro、PKSHAと共同開発) | 代理店からの照会に対する回答案の作成 | 展開済み。2024年11月に全営業店・代理店ヘルプデスクへの本格導入を公表(PKSHA Technology「東京海上日動と照会応答システム『AI Search Pro』を共同開発」) |
| 損害保険ジャパン | 日本 | 代理店品質評価システム | 代理店資料の分析と品質管理 | 展開済み。2025年12月運用開始(損保ジャパン「代理店品質評価へのPalantir活用」) |
| 三井住友海上 | 日本 | Safety Connect | 工場設備の事故予防・異常検知 | 展開済み。2026年7月提供開始(三井住友海上「Safety Connectの提供開始」) |
| パランティア〈Palantir〉 | 米国 | Foundry、AIP | データ統合と代理店品質評価 | 展開済み。損保ジャパンの導入が根拠(損保ジャパン「代理店品質評価へのPalantir活用」) |
| トラクタブル〈Tractable〉 | 英国 | 車両損傷の画像解析 | 修理見積・損害査定の支援 | 展開済み。2020年の国内導入公表に基づく(Tractable「東京海上への車両損傷解析導入」) |
| RightTouch | 日本 | 対話型AI | 顧客の問い合わせ・手続き案内 | 展開済み。東京海上日動の公表事例がある(RightTouch「東京海上日動への対話型AI導入」) |
| MONET Technologies | 日本 | 自動運転サービス実証 | 保険の引受対象、運行リスク評価の協業先 | 提携・実証あり。MS&ADグループが支援(MS&ADグループ「MONETの自動運転実証への支援」) |
人材・収益・競争への影響
分析では、減るのは転記、定型回答、類似案件検索の作業量であり、増えるのは複雑事故の調整、専門判断、データ管理、出力検証である。業界共通の保険金・人員削減効果は確認できず、実証段階の削減率を予算に織り込むべきではない。
効果検証には処理時間に加え、訂正率、異議申立て、支払額の偏り、災害時の処理能力を含める。定型処理の費用が下がっても、保険金原価や再保険料が上がれば契約者の保険料は下がらない。
競争上の価値は、約款の版、契約条件、損害記録を正しく結び付ける能力にある。外部委託では学習利用、保存地域、再委託、停止時の移行を確認する。フィジカルAIでは更新後に挙動が変わるため、事故時の仕様を再現できる記録が欠かせない。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 約款・特約の適用日と契約番号を回答根拠に固定する | 共通 | 直ちに〜1年 | 旧版約款による誤案内を抑制 | 商品改定履歴、回答の保存、根拠照合 |
| 高 | 少額・定型事故から支払支援を導入し、否認は人が確認する | 共通 | 1〜2年 | 処理日数短縮と異議申立て管理 | 複雑事故の除外条件、承認権限 |
| 高 | 代理店評価に使用した原資料・判定理由を保存する | 大手 | 1〜2年 | 品質評価の再現性向上 | 営業と品質管理の権限分離、訂正窓口 |
| 高 | 修理画像の原本・撮影日時・変更履歴を管理する | 共通 | 1〜2年 | 画像解析の誤りと不正請求を検証 | 修理事業者とのデータ授受規約 |
| 中 | 自動運転の運行領域・遠隔対応・求償を一体で設計する | 大手 | 3〜5年 | 引受条件と事故責任の明確化 | 運行者・メーカーとの事故調査契約 |
| 中 | 工場監視を事故率・休業日数で評価し、保険料効果を分離する | 共通 | 2〜3年 | 予防サービスの支払意思を検証 | 非導入群との比較、設備停止情報 |
| 中 | 小規模代理店向けに共同の文書基盤と監査記録を整える | 中堅・中小 | 1〜2年 | 重複投資と照会負担の削減 | 顧客別のアクセス制御、退出時のデータ返却 |
注意点は、デモの回答率を実契約の正確性と同一視しないこと、保険金の否認を効率化効果に数えないこと、提供企業の削減率を商品構成や事故難易度の異なる自社へ流用しないことである。
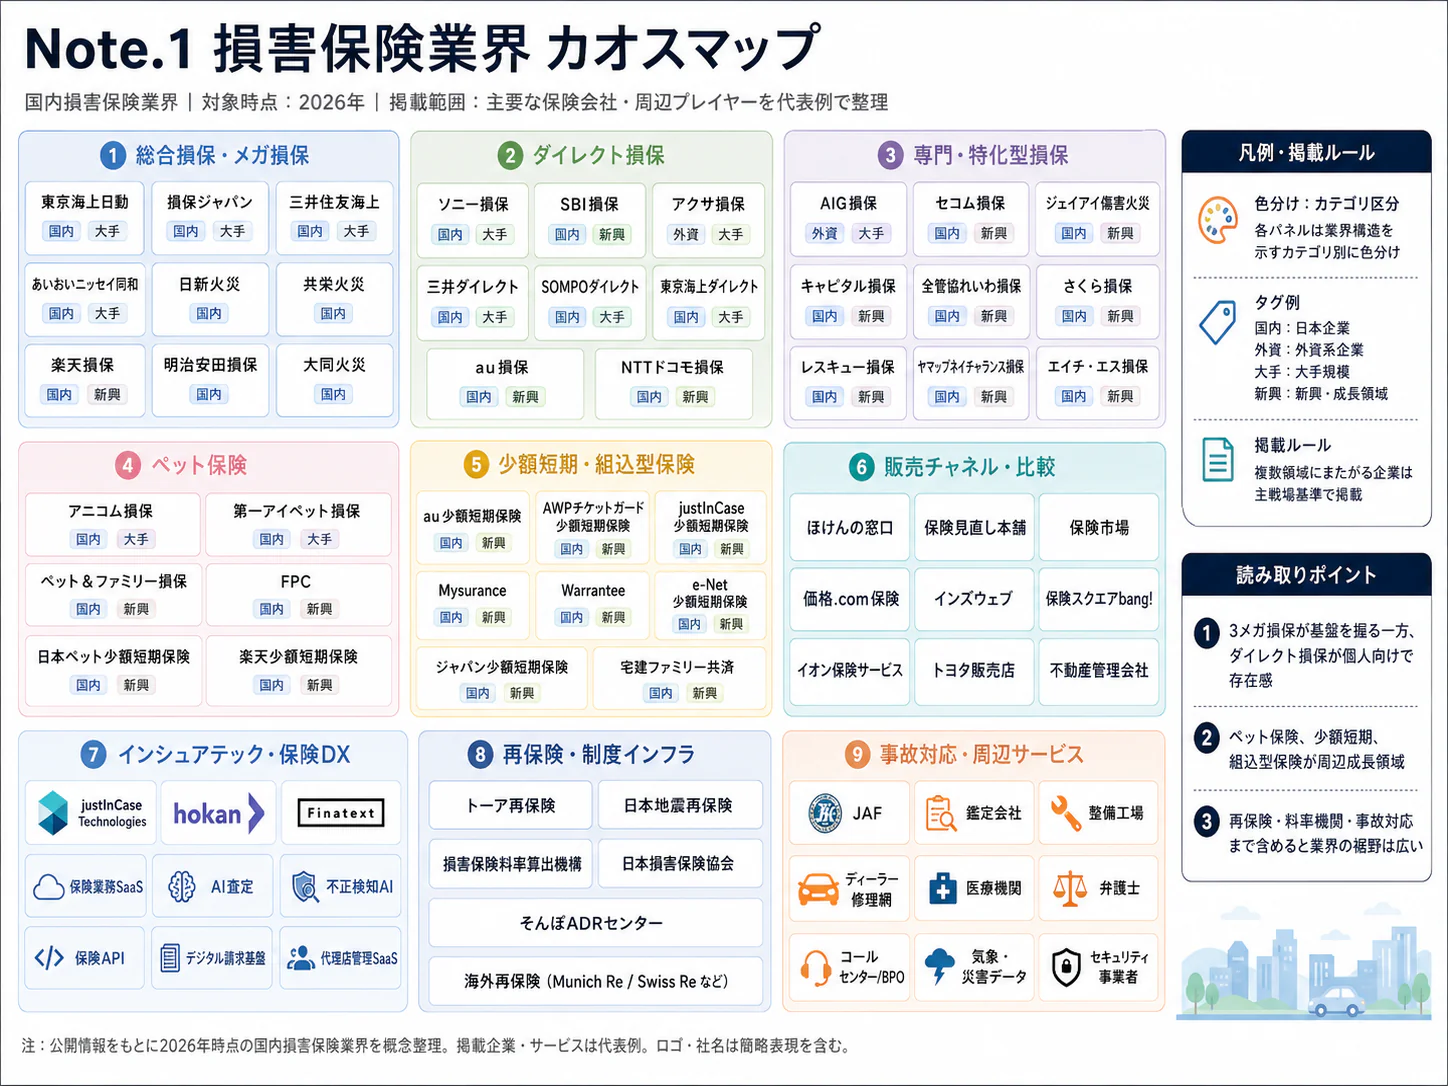
業界の定義と市場構造
損保の国内市場は自動車と火災を中心とする成熟市場だが、損害額の上昇に対応した価格改定により、保険料収入は増えている。成長を評価するときは、契約の増加、補償の拡大、単価の上昇を分けて見る。3メガ損保の経営範囲は国内契約だけではなく、海外引受・再保険・資産運用まで広がっている。
対象範囲と市場の内訳
本稿は保険業法に基づく損害保険会社等の事業のうち、自動車、火災・自然災害、海上、傷害、新種保険と再保険を扱う。生命保険、少額短期保険、共済は市場規模に含めず、持株会社の比較で付随的に触れる。保険代理店・保険仲立人、修理事業者、鑑定人、防災サービス事業者は別業種であるが、販売・保険金原価を左右する周辺プレイヤーとして分析する。
| 種目 | 2024年度・正味収入保険料 | 2025年度・正味収入保険料 | 2025年度構成比・伸び | 経営上の論点 |
|---|---|---|---|---|
| 自動車 | 4兆4,586億円 | 4兆6,732億円 | 46.9%/+4.8% | 修理費、代車費、事故頻度と更新料率 |
| 火災 | 1兆7,710億円 | 1兆8,866億円 | 18.9%/+6.5% | 風水災の集積、再建費、再保険条件 |
| 海上・運送 | 3,124億円 | 3,131億円 | 3.1%/+0.2% | 貿易額、航路・貨物の集中 |
| 傷害 | 6,911億円 | 7,053億円 | 7.1%/+2.1% | 団体契約、旅行・就業に伴う需要 |
| 自賠責 | 6,623億円 | 6,690億円 | 6.7%/+1.0% | 制度に基づく料率と被害者救済 |
| 新種 | 1兆6,827億円 | 1兆7,253億円 | 17.3%/+2.5% | 賠償責任、費用、サイバー等の選別引受 |
全行の出典は日本損害保険協会の同一統計である。同統計では火災の内訳として地震(2025年度2,914億円)が示され、各種目の合計が総計と一致するため、これを別途足すと二重計上になる(損保協会「2025年度・保険種目別の概況」)。
2020年度の正味収入保険料は8兆6,927億円(当時の協会加盟28社)であり、2025年度(31社)までの増加率は14.7%となる(公表値から計算。社数の違いを含む)。この間の増収を保険対象の数量拡大だけで説明することはできない。金融庁も2026年3月期の主要グループ増収の要因として国内の料率・商品改定と海外の引受拡大を挙げている(損保協会「令和2年度 損保決算概況について」、金融庁「主要損保の2026年3月期決算」)。
需要と供給を動かすもの
需要側では、同じ建物・車両を元に戻す費用が上がることで、必要な補償額と保険料が増える。供給側では、保険会社が自然災害の集中リスクをどれだけ保有し、再保険へ移転するかが引受条件を決める。人口減少だけで市場が縮むとの見方は、保険価額の上昇と法人の新しい責任リスクを見落としている。
他方、火災保険の増収が将来の利益増を保証するわけではない。料率機構が2023年に示した住宅総合保険の参考純率改定は平均+13.0%で、水災リスクも5区分に細分化された。各社の実際の価格・適用日は別であるが、地域間の一律な負担からリスク差を反映する方向は明確であり、危険地域では保障の必要性と購入可能性の両立が課題になる(損保料率機構「火災保険参考純率 改定のご案内」)。
顧客と需要の特性
損保の購買は、価格比較に加え、事故時の対応と補償範囲への理解に強く左右される。法人では保険料節約と事業継続を同時に満たす必要があり、購入部門と損失を負う部門が一致しないことが交渉を複雑にする。以下の購買過程は個社の調達条件を示すものではなく、保険商品・契約実務から整理した分析である。
| 顧客 | 主な決定関与者 | 購買の決め手 | 更新・乗換えの障害 |
|---|---|---|---|
| 個人・世帯 | 契約者、家族、車・住宅の販売窓口 | 年間保険料、補償、事故対応、手続きの容易さ | 補償差の理解、住所・車両等の再入力、更新忘れ |
| 中小企業 | 経営者、総務・経理、代理店 | 休業時の資金繰り、対象事故の分かりやすさ | 設備・売上情報の整理、既契約の重複確認 |
| 大企業・多拠点企業 | 財務・リスク管理、法務、調達、事業部 | 限度額、免責、引受能力、海外の対応網 | 損害履歴、拠点データ、海外契約との調整 |
| 物流・建設・モビリティ事業者 | 安全管理、運行・現場責任者、財務 | 大事故対応、使用実態に合う条件、予防支援 | 専用条件、事故管理体制、継続的な損害記録 |
大企業の調達では、対象資産と売上・利益、事故履歴、既存の免責・限度額を整理し、補償設計、引受条件の照会、比較、社内承認へ進む。一般的な備品調達のように同一仕様の最安値だけを選ぶと、休業補償の期間や除外条項の差が残る。B2B営業では、保険料の値下げ額より、未補償損失と再稼働に要する時間を議論できる資料が有効である。
販売面では、2025年度の扱保険料の89.0%が代理店扱い、9.9%が直扱い、1.1%が保険仲立人扱いであった。代理店数の56.4%を自動車関連業が占めるが、これは店数の構成比であり、保険料シェアではない。車の販売・整備という接点が大きいからこそ、保険契約の利益と修理取引の利益を分けて管理することが重要になる(損保協会「2025年度 損害保険代理店統計」)。
分析では、個人自動車は更新時の価格比較が働きやすく、複雑な法人契約では対応の継続性が乗換えを妨げやすい。解約率は、年齢・地域・補償条件別に確かめる。
季節性には年度替わりの法人更新、車・住宅の取得時期、台風期の事故対応があり、契約獲得と損害発生の繁忙期は同じではない。景気後退は貨物・工事・売上高連動の契約に影響するが、既存の家屋・車両への備えは継続性が高い。高齢化や事業承継に伴う契約変更、廃業後にも残る賠償責任、拠点集約による損失集中を捉えることが、単なる契約件数維持より重要となる。
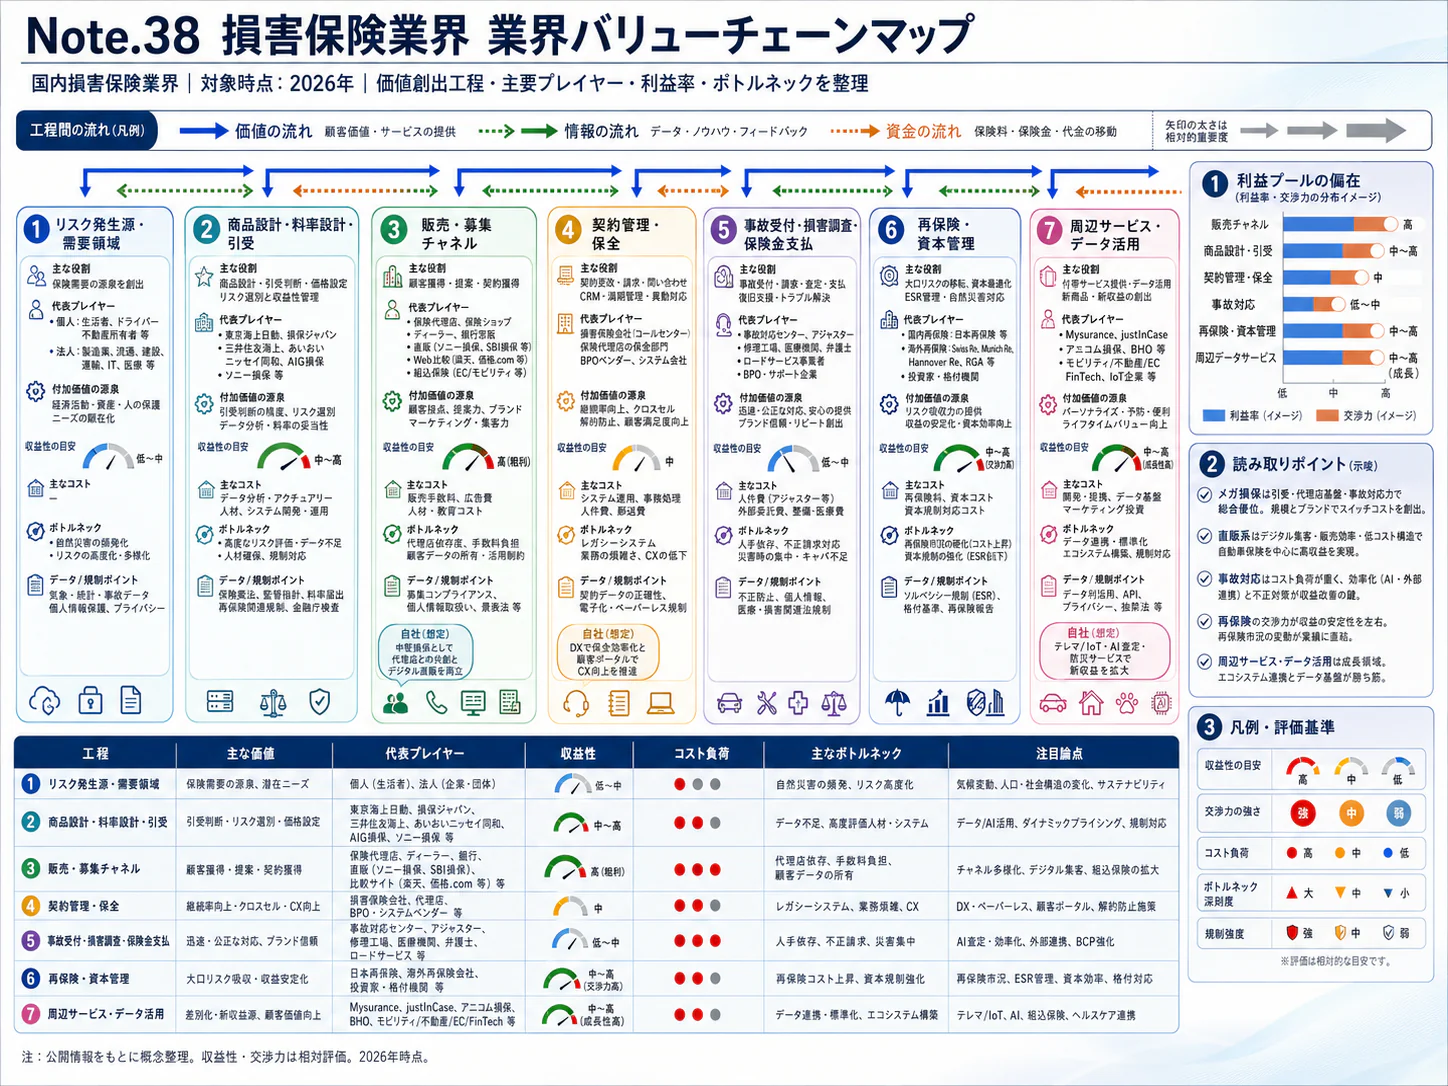
バリューチェーンと収益構造
損保の利益は、販売量より「引き受けた危険に見合う保険料」と「事故後に確定する原価」の差で決まる。2025年度の業界収支は改善したが、持続的な収益力を見るには、自動車の費用上昇と火災の災害変動を分ける。販売・査定など工程別の利益は一般に開示されておらず、工程別利益率を推計することはできない。
| 工程 | 主な担い手 | 付加価値と収益を左右するもの |
|---|---|---|
| リスク把握・商品設計 | 損保各社、料率算出機構、リスク調査会社 | 被保険資産、事故頻度、損害額、免責・限度額の整合 |
| 募集・契約 | 保険会社、代理店、保険仲立人 | 顧客情報の正確さ、補償説明、契約維持費用 |
| 引受・再保険 | 3メガ損保、専門損保、国内外の再保険会社 | 選別引受、災害集積の管理、資本と再保険の配分 |
| 事故対応・支払 | 損害サービス部門、鑑定人、修理・医療・法律専門家 | 損害の適正評価、迅速な復旧、準備金の妥当性 |
| 更新・予防 | 保険会社、代理店、防災・設備サービス企業 | リスク変化の把握、継続率、事故頻度・損害規模の抑制 |
引受収益と運用収益を混同しない
協会会員31社の2025年度保険引受利益は3,634.53億円、資産運用粗利益は2兆1,391.32億円である。後者は利息配当金や有価証券売却損益などを含むため、保険契約そのものの採算とは異なる。政策保有株式の売却益が計上される局面では、当期純利益の増減だけで翌年度以降の稼ぐ力を判断できない(損保協会「2025年度決算概況」)。
国内主要会社でも、2025年度の保険引受利益は東京海上日動477.41億円、三井住友海上1,157.62億円、あいおいニッセイ同和548.58億円、損保ジャパン482.51億円と差がある。ただし、種目構成、異常危険準備金等の繰入・戻入、再保険方式が異なるため、この単年度の大小を引受能力の順位にしてはならない(東京海上日動「2025年度・主要経営指標」、三井住友海上「2025年度・主要経営指標」、あいおいニッセイ同和「2025年度・主要経営指標」、損害保険ジャパン「2025年度・主要経営指標」)。
費用の中心は保険金と損害調査費であり、製造業のような原材料費ではない。2025年度の正味支払保険金は5兆4,597億円、正味損害率は61.0%、代理店手数料や営業・管理費からなる正味事業費率は31.2%であった。修理・建築・医療の費用上昇が保険金原価に響くため、自社の経費節減だけで採算を守れる構造ではない(損保協会「2025年度決算概況」)。
自動車と自然災害では、改善の意味が異なる
自動車の2025年度正味収入保険料は+4.8%、正味支払保険金は+2.7%であり、収入の伸びが支払の伸びを上回った。一方、火災の正味支払保険金は−16.0%である。これは支払ベースの実績であり、事故発生年度別の採算改善や将来の自然災害リスク低下を直接示すものではない(損保協会「2025年度・保険種目別の概況」)。
損保料率機構は2026年6月23日、自動車の参考純率を平均14.4%引き上げる改定を届け出た。2027年1月以降に始まる契約での使用を想定している。背景には修理費等の上昇があり、対物賠償責任保険の1件当たり保険金単価(部品費・工賃・塗装費・間接損害の合計)は2024年度に38.6万円、前年度比+7.6%となっている。参考純率は保険金部分の参考値であって、各社商品の一律値上げ率でも、すべての契約の適用開始日を決めるものでもない(損保料率機構「自動車保険参考純率 届出のご案内」)。
また、支払時点と事故発生時点の違いは大きい。ソニー損保の2025年度コンバインド・レシオは収入・支払ベースで85.4%だが、既経過保険料・発生損害ベースの損害率(E.I.損害率68.2%)に正味事業費率を加えた合算率では92.8%である。経営管理では事故年度、自然災害の平常化、準備金の変動をそろえて比較する(ソニー損保「2026年3月期 決算概要について」)。
供給網の要所は再保険と修理・鑑定能力である。広域災害では調査需要が集中し、再保険の免責・復元条件が手元資金にも影響する。災害後にも更新・支払いを続けられる資本・現金・委託先の確保が必要である。
競争環境
国内損保は高い集中度を持つが、競争の焦点は系列や保険料規模から、引受規律、事故対応、代理店品質へ移っている。2027年予定のMS&AD傘下2社の合併と、代理店制度の改革は販売・管理費の構造を変える。大手の規模に正面から対抗するより、専門リスクや特定の顧客接点で補完関係を築く余地が大きい。
集中度と主要企業の違い
東京海上日動、三井住友海上、あいおいニッセイ同和、損保ジャパンの2025年度正味収入保険料の合計は8兆1,335.97億円であり、協会31社合計の約81.6%となる(計算)。これは3グループの中核4社だけを対象にした比率で、グループ傘下の通販会社等は含めない。分母も国内市場全体ではないため、「3グループの全国シェア」と言い換えてはならない(東京海上日動「2025年度・主要経営指標」、三井住友海上「2025年度・主要経営指標」、あいおいニッセイ同和「2025年度・主要経営指標」、損害保険ジャパン「2025年度・主要経営指標」、損保協会「2025年度決算概況」)。
| 企業・グループ | 国内規模の共通物差し:2025年度正味収入保険料 | 公表資料から確認できる特徴・戦略 | 企画上の着眼点 |
|---|---|---|---|
| 東京海上HD | 東京海上日動単体2兆5,963.96億円 | 国内中核会社と海外保険事業を展開。海外正味収入保険料2兆7,753億円(東京海上日動「2025年度・主要経営指標」、東京海上HD「2025年度 決算補足資料」) | 国内の改善と海外の事故・通貨・資本リスクを分けて管理 |
| MS&AD | 三井住友海上1兆7,544.31億円、あいおいニッセイ同和1兆4,711.93億円 | 2027年4月の2社合併を予定。商品・引受・管理体制の統合を進める(三井住友海上「2025年度・主要経営指標」、あいおいニッセイ同和「2025年度・主要経営指標」、三井住友海上・あいおいニッセイ同和「合併計画」) | 統合時の契約移行・代理店負担と効率化効果の両立 |
| SOMPO HD | 損保ジャパン単体2兆3,115.77億円 | 海外保険収益2兆4,411億円。Aspen買収で専門保険・再保険を拡大(損害保険ジャパン「2025年度・主要経営指標」、SOMPO HD「2025年度 決算情報」、SOMPO HD「Aspen Insurance Holdings Limitedの買収完了について」) | 国内の品質改善と買収後のリスク・資本管理 |
| ソニー損保 | 単体1,888.52億円 | ダイレクト販売。正味収入保険料は前年度比+13.0%(ソニー損保「2026年3月期 決算概要について」) | 直販の獲得費用、継続率、事故対応費用の管理 |
3メガ以外にも直販、特定種目、企業向け専門保険、再保険の会社が存在する。免許会社数57にはこれらも含まれ、全国的な販売・支払網を持つ総合損保の数とは異なる(金融庁「損害保険会社等一覧」)。
5つの競争要因
強さと方向は、公開情報からの分析であり、価格水準そのものの予測ではない。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 主要4社への集中と、直販・専門会社による顧客層別競争。上記の保険料実績が示す | 強まる |
| 新規参入の脅威 | 中 | 免許・資本・支払体制が障壁。一方、周辺サービスや代理店としての参入経路は存在する | 強まる |
| 買い手の交渉力 | 中 | 個人は補償比較に負担、法人は入札・仲立人利用が可能。比較推奨販売の制度変更が比較の質に影響(金融庁「比較推奨販売の制度改正」) | 強まる |
| 売り手の交渉力 | 強 | 再保険と修理・専門人材への依存。修理費上昇は参考純率改定の要因(損保料率機構「自動車保険参考純率 届出のご案内」) | 変わらない |
| 代替の脅威 | 中 | 免責引上げ・自己保有で一部代替できるが、巨大損失や法律上必要な保険を全面代替することは難しい | 変わらない |
再編と成功の条件
MS&AD傘下2社は2026年2月に合併契約を締結し、関係当局の認可等を前提として2027年4月1日に三井住友海上あいおい損害保険となる予定である。2026年5月計画では2030年度の自然体対比で1,500億円のコスト削減を掲げる。これは会社の計画であり、実現済みの削減額ではない(三井住友海上・あいおいニッセイ同和「合併計画」)。
SOMPOは2026年2月にAspenの買収完了を発表した。国内での重複機能削減を目指す再編と、海外の専門引受能力を取得する再編は、統合リスクの種類が異なる。前者は契約・人員・代理店の移行、後者は過去契約の準備金や引受権限の管理が重点となる(SOMPO HD「Aspen Insurance Holdings Limitedの買収完了について」)。
成功の条件は、事故年度別採算に基づく条件変更、災害時の支払能力、販売品質の独立した管理、海外の専門人材と資本の統制である。東京海上の海外事業、MS&ADの国内統合、SOMPOの海外買収はそれぞれの強化策と読めるが、成果の検証が必要である。提携先は、規模に加え、必要な引受限度と事故時の実務で選ぶ。
海外の動向と主要企業
日本の3メガ損保は海外企業と国内で競うだけでなく、海外市場そのものに大きな収益基盤を持つ。海外の料率、賠償金、自然災害、再保険市況の変化は、グループ資本を通じて日本の引受能力にも響く。市場規模を比較する際は、医療保険・再保険の範囲と、グロスかネットかをそろえる。
| 市場 | 2025年/年度の規模と伸び | 定義と比較上の注意 |
|---|---|---|
| 米国 | 正味収入保険料 9,767.79億米ドル、前年比+4.1%(計算) | NAICの財産・損害保険統計。前年9,386.58億米ドルとの比較(NAIC「2025年・米国損保業績」) |
| EEA(欧州経済領域) | 損保グロス収入保険料 8,090億ユーロ、前年比+5.2% | EIOPAの単体報告集計。日本の正味ベースとは異なる(EIOPA「Financial Stability Report June 2026」) |
| 日本 | 正味収入保険料 9兆9,726億円、前年度比+4.1% | 協会31社単体、2025年度。共済等を含まない(損保協会「2025年度決算概況」) |
同一範囲の世界総額・日本比率は確認できず、異なる統計を合算した値は本稿では示さない。OECDの2024年集計では比較可能な32の国・地域中23でコンバインド・レシオが改善したが、各国の種目・会計定義は異なる(OECD「Global Insurance Market Trends 2025」)。
海外主要企業
以下の売上高欄は損保に近い公表指標であり、保険料、IFRS保険収益、事業量の違いがある。金額は、各社2025年通期の原通貨のままである。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| チャブ〈Chubb〉 | スイス | 損保正味収入保険料475.63億米ドル(北米損保・海外一般保険・再保険の3部門の合計、計算。Chubb「Annual Report 2025」) | 企業向け・個人向けの多国籍引受 | 2025年3月にタイ・ベトナムのリバティ・ミューチュアル系損保の取得合意を発表し、ベトナムは2026年2月2日に取得を完了(Chubb「Liberty Mutualのタイ・ベトナム損保事業の取得合意」、Chubb「Form 10-Q(2026年1〜3月期)」) | Chubb損害保険による国内事業 |
| アリアンツ〈Allianz〉 | ドイツ | 損保事業量867億ユーロ | 大規模企業向け、個人・法人の多角化 | 2025年損保コンバインド・レシオ92.2%(Allianz「Full-year 2025 earnings release」) | アリアンツ火災による企業向け事業 |
| アクサ〈AXA〉 | フランス | 損保グロス保険料等580.38億ユーロ | 個人保険とAXA XLの企業向け専門保険 | 2025年損保収入は比較可能ベース+5%(AXA「Full Year 2025 Earnings」) | アクサ損害保険等による事業 |
| チューリッヒ〈Zurich〉 | スイス | 損保保険収益482億米ドル(Zurich「Annual results 2025」) | 企業向け、個人向け、国際契約対応 | 2026年10月にビーズリー〈Beazley〉買収完了を発表。専門保険を拡大(Zurich「Beazley買収完了の発表」) | チューリッヒ保険会社等による事業 |
| ミュンヘン再保険〈Munich Re〉 | ドイツ | 損保再保険部門保険収益179.26億ユーロ | 巨大災害・再保険の専門引受 | 2025年にERGOによるNEXT Insurance取得を完了(Munich Re「2025 financial statements」) | ミュンヘン再保険会社の日本拠点 |
日本における免許会社・拠点の存在は金融庁の一覧による。各社の日本での種目別売上や顧客評価は同一覧からは分からず、本表の規模を日本でのシェアと解釈してはならない(金融庁「損害保険会社等一覧」)。
日本企業への波及
東京海上の2025年度海外正味収入保険料2兆7,753億円は、連結正味収入保険料5兆5,663億円の約49.9%に相当する(計算)。SOMPOの海外保険収益2兆4,411億円は連結保険収益5兆3,729億円の約45.4%である(計算)。指標は異なるが、いずれも国内だけを見てグループの成長・リスクを判断できない規模である(東京海上HD「2025年度 決算補足資料」、SOMPO HD「2025年度 決算情報」)。
SOMPOのAspen買収は約35億米ドルであり、米国、ロイズ市場を含む英国、バミューダを中心に元受保険・再保険を展開するスペシャルティ保険グループを取り込む動きである。買収効果の検証では、保険料増加と買収による連結範囲の拡大を分け、過去の引受年度の損害が後から増える可能性も点検する。海外展開を「国内災害リスクからの分散」とだけ捉えると、同じハリケーンやサイバー事故への重複した参加を見落とす(SOMPO HD「Aspen Insurance Holdings Limitedの買収完了について」、SOMPO HD「Aspen Insurance Holdings Limitedの買収に関する開示(2025年8月27日)」)。
今後2〜3年で、専門引受・再保険・リスク調査を国内販売網と組み合わせる提携が広がるとみられる。3〜5年では中小企業向けの商品・販売手順の簡素化も検討対象となるが、日本の代理店構造と補償説明に合わせることが前提になる。国内企業の打ち手は、契約データの利用権と更新時の顧客接点を確保することである。
外部環境と制度の変化
2026年以降の制度対応では、資本規制と販売・代理店規制を同時に進める。とりわけ、2026年6月施行の体制整備と、2028年3月適用の比較推奨販売を同じ施行日として扱ってはならない。海外拠点では現地の資本・外部委託規制への対応が、日本本社のシステムや管理体制にも及ぶ。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 資本規制 | 日本 | 経済価値ベースのソルベンシー規制。資産・負債とリスクを整合的に評価 | 2026年3月31日適用 | 大・管理高度化には追い風、資本・報告対応には負担 | 金融庁「経済価値ベース規制の告示等」 |
| 募集・代理店規制 | 日本 | 大規模乗合代理店の体制整備、保険会社の管理等に関する改正 | 2026年6月1日施行 | 大・品質向上には追い風、管理費には向かい風 | 金融庁「2026年保険業法施行規則等改正」 |
| 業務運営 | 日本 | 監督指針のうち保険金等支払管理態勢・営業推進態勢に関する改正 | 2026年6月1日適用 | 大・利益相反の抑制、組織・評価制度の変更 | 金融庁「保険会社向けの総合的な監督指針の改正」 |
| 比較推奨販売 | 日本 | 乗合代理店における比較・推奨の説明等に関する改正 | 2028年3月1日適用予定 | 大・顧客の比較には追い風、募集記録・システムには負担 | 金融庁「比較推奨販売の制度改正」 |
| デジタル運用規制 | EU | DORAによるICTリスク、事故報告、外部委託等の管理 | 2025年1月17日適用済み | 中・運用の強靱化には追い風、現地拠点の対応負担 | EIOPA「Digital Operational Resilience Act(DORA)」 |
| 資本・監督規制 | EU | Solvency II見直しに対応する規則・監督枠組み | 2027年1月30日適用予定 | 大・欧州拠点の資本評価と報告に影響。契約構成により方向は異なる | EIOPA「Solvency II見直し対応」 |
| 保険金原価 | 日本 | 修理費上昇を踏まえ、自動車参考純率を平均14.4%引上げ | 2026年6月23日届出。2027年1月以降始期の契約を想定し、商品への反映日は各社別 | 大・適正料率には追い風、顧客負担・解約には向かい風 | 損保料率機構「自動車保険参考純率 届出のご案内」 |
公表された行政処分と経営への意味
金融庁は2023年12月26日、法人向け保険料の調整行為等を受け、東京海上日動、三井住友海上、あいおいニッセイ同和、損保ジャパンに業務改善命令を発出した。2024年1月25日には、旧ビッグモーターによる保険金不正請求への対応等に関して損保ジャパンとSOMPOホールディングスに業務改善命令を発出している(金融庁「大手損害保険会社に対する行政処分について」、金融庁「損保ジャパン・SOMPOへの行政処分」)。
2025年3月24日には中核4社へ再び業務改善命令を発出した。例えば東京海上日動への命令は、顧客情報管理や出向者管理、ガバナンスの改善を求めている。処分の事実・内容は当局公表の範囲であり、未公表の責任や処分解除の推認は本稿では対象外とする(金融庁「損害保険会社4社に対する行政処分」、金融庁「東京海上日動に対する行政処分」)。
2026年10月13日には、金融庁と国土交通省が日本損害保険協会に対し、代理店業務品質評価制度の運用について要請した。これは行政処分ではない。要請文は、代理店から過度な態勢整備を求められている、十分な対話を経ずに委託契約の解除を示唆されたといった声があり、代理店の規模や業務特性を十分に踏まえない一律的な運用が一部で見られたと指摘した。そのうえで、合理的な根拠のない一律の改善期限を設けないこと、十分な対話なく委託契約を解除した事例を検証することなどを会員会社に徹底するよう求めた(金融庁「損害保険業界の信頼回復に向けた取組の適切な運用について」、金融庁・国土交通省「要請文」)。
経営上の論点は、販売量や修理紹介の実績が、事故調査や代理店評価へ不適切に影響しない構造をつくることである。共同保険の実務では引受判断と競争情報の取扱いを整理し、価格決定の過程を記録する。行動を変えるには、規程の改定に加え、持株会社の監督、第二線の管理部門、営業現場の業績評価を一貫させる。
気候・金利・産業構造
自然災害への対応は、料率を上げるだけでなく、同一流域・地域への集積、建物の再建費、顧客の予防投資を結び付けて考える。脱炭素投資は再生可能エネルギー設備・蓄電池・建設工事などの引受機会を生む一方、事故履歴が短い設備の保守・復旧費を判断する難しさがある。資源循環では再利用部品の選択肢を広げつつ、品質・保証・顧客同意を確認することが修理費管理の前提となる。これは公表された市場規模予測ではなく、公開情報からの分析による事業機会の整理である。
金利上昇は新規運用利回りを改善させる可能性がある一方、保有債券の評価や経済価値ベースの負債評価も動かす。海外の損害コスト上昇と金融市場変動が同時に発生する場合を含め、引受部門と運用部門の別々のリスク上限を合計するだけでは足りない。EIOPAも2026年の報告で、保険金インフレ、為替・金利、国際事業のリスクへの継続的な注意を求めている(EIOPA「Financial Stability Report June 2026」)。
人材と生産性
損保の人材課題は、業界全体の人数不足より、複雑な引受・損害査定・代理店管理を担う人材の配置にある。ただし、損保単独の有効求人倍率や職種別の不足人数は確認できず、人手不足の強さを数値で断定することはできない。代理店網の縮小と規制対応の増加を同時に扱うことが当面の経営課題である。
2025年度末の代理店数は124,024店で11.5%減少した一方、募集従事者数は1,736,427人で2.4%減にとどまった。廃止代理店数は19,263店、新設は3,149店である。これは販売拠点の集約を示すが、募集従事者には自動車販売等の本業を持つ人も含まれるため、保険専業の常勤人数や雇用減少と同一視できない(損保協会「2025年度 損害保険代理店統計」)。
賃金構造基本統計から計算した平均年収694.85万円は、生命保険・代理店・保険サービスを含む産業分類の値である。持株会社の少人数の従業員に対する有価証券報告書の平均給与とも、損保代理店の現場給与とも一致しない。この原表だけから損保の賃上げ率や不足職種の採用単価を導くことはできない(厚生労働省「2025年賃金構造基本統計・産業別」)。
必要な能力は、企業物件のリスク調査、長期化する賠償事故の準備金評価、再保険条件の交渉、海外法務、代理店の内部管理などに分かれる。これらは、業務構造をもとにした分析から導かれる優先職務であり、欠員数の調査結果ではない。大手は専門家の育成と複数地域での相互応援、中小代理店は共同研修・管理事務の共同化が選択肢となる。
資格面では、損保一般試験に基礎単位と商品単位があり、5年ごとの更新制で募集に必要な知識を継続的に確認する。法人の複雑な補償設計には、資格保有に加え、事故事例と顧客説明を含む職務訓練が要る。2026年の代理店体制整備に合わせ、法令等遵守や教育・管理を担う役割も整理する(損保協会「損害保険代理店になるには」、金融庁「2026年保険業法施行規則等改正」)。
国内会員会社の保険料を会員従業者数で除しても、代理店・委託先の労働投入が抜けるため労働生産性とはいえない。国際比較可能な付加価値額と従業者数の組合せも確認できない。実務では、処理量だけでなく、事故難易度別の処理件数・日数、訂正や苦情の発生率、災害時の滞留件数を併用して評価する。
2030年に向けたシナリオ
2030年を左右する軸は、損害コストに対する料率・補償条件の調整速度と、代理店改革による販売品質・費用構造の改善度である。単年度の大災害はこれらの経路を大きく揺らすが、発生年や規模を予測して市場成長率を置くことはしない。以下は、分析にもとづく条件付きシナリオであり、発生確率や市場規模の予測値ではない。
| シナリオ | 起きる条件 | 2030年の姿 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 収益正常化と販売再編 | 料率改定が修理・再建費に追いつき、代理店の品質管理と共同化が進む | 名目保険料は増える一方、契約の量的成長は限定的。専門引受と予防サービスに資源を配分 | 基本シナリオ。2025年度の収支改善が続くかを事故年度別に確認する |
| 増収でも採算が不安定 | 修理費・災害損失が料率改定を上回り、管理費増も吸収できない | 高リスク物件の免責・限度額の見直しが進み、顧客の無保険・過少保険が増える懸念 | 十分に想定すべき下振れ。引受集中と再保険更新条件を先に点検する |
| 品質改革と選別的成長 | 料率だけでは原価を吸収できないが、代理店改革と予防が進む | 保険とリスク改善の組合せが広がる。改善可能な顧客への引受を厚くする | 条件付きの発展形。予防に支払う顧客と効果測定の確立が必要 |
基本シナリオを支持する材料は、2025年度のコンバインド・レシオ改善と販売網の再編である。一方、2026年の自動車参考純率の大幅改定は、原価上昇への対応が完了していないことを示す。したがって、保険料成長率を過去の延長で固定するより、契約更新ごとの価格・継続・補償条件の変化を見る(損保協会「2025年度決算概況」、損保協会「2025年度 損害保険代理店統計」、損保料率機構「自動車保険参考純率 届出のご案内」)。
| 先行指標 | 確認する統計・発表 | 判断に使う変化 |
|---|---|---|
| 自動車の修理費・料率 | 料率機構の参考純率資料、各社の商品改定 | 修理費上昇に対する改定幅・適用時期の遅れ(損保料率機構「自動車保険参考純率 届出のご案内」) |
| 事故年度別の収益と自然災害損失 | 各社決算補足資料、協会決算概況 | 当年度事故の採算と過年度準備金の変動を分離(東京海上HD「2025年度 決算補足資料」、損保協会「2025年度決算概況」) |
| 代理店の退出・募集人員 | 協会の代理店統計 | 店数減少に対して品質・顧客対応が維持されるか(損保協会「2025年度 損害保険代理店統計」) |
| 改革の実行日程 | 金融庁の法令・監督指針、各社統合計画 | 2027年の合併、2028年の比較推奨販売への対応(三井住友海上・あいおいニッセイ同和「合併計画」、金融庁「比較推奨販売の制度改正」) |
| 海外の引受・資本環境 | NAIC、EIOPA、主要再保険会社の決算 | 採算悪化、資本制約、再保険条件の変更(NAIC「2025年・米国損保業績」、EIOPA「Financial Stability Report June 2026」) |
経営・企画部門への示唆
2025年度の収支改善には、料率改定の効果、自然災害が少なかった年の効果、有価証券の売却益が重なっている。投資・提携・取引の判断では、この3つを切り分けたうえで、「どの損失の原価を、誰が、どの条件で下げられるか」を単位に組み立てる。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 判断の分かれ目 |
|---|---|---|---|
| 大手(3メガ損保) | ①自動車は2027年1月以降の改定を、修理単価の上昇と事故年度別の損害率で検証し、次の改定の幅と時期を早めに決める。②売却益を除いた利益水準を、国内引受と海外事業に分けて目標管理する。③国内の合併と海外の買収を、同じ災害・サイバー事故への重複引受の上限で一体管理する | 協会31社の保険引受利益3,635億円に対し、資産運用粗利益は2兆1,391億円で、うち有価証券売却益は1兆5,171億円(損保協会「2025年度決算概況」)。自動車の参考純率は平均14.4%引上げ。海外の比率は東京海上49.9%、SOMPO45.4%(指標は異なる) | 売却益が細った後も、引受利益で配当と成長投資を賄えるか |
| 中堅・中小(専門損保、直販損保、代理店) | ①直販は獲得費用と継続率で採算を管理し、収入・支払ベースの指標の見かけの改善に頼らない。②代理店は品質評価への対応を単独で抱えず、事務と監査記録を共同化する。③自賠責や二輪の販売・整備を接点とする代理店は、規模に応じた評価と対話を保険会社に求める | ソニー損保は正味収入保険料+13.0%、収入・支払ベースのコンバインド・レシオ85.4%に対し合算率は92.8%。代理店は1年で廃止19,263店、新設3,149店。金融庁と国交省は2026年10月、代理店の規模を踏まえない一律的な運用の見直しを要請した(金融庁・国土交通省「要請文」) | 管理費を賄える顧客密度と、特定の保険会社の評価基準に左右されない収益源を持てるか |
| 新規参入を考える企業(設備、モビリティ、IT) | ①免許の取得より、予防サービスや損害調査の支援で保険会社と組む。②保険料の分配ではなく、事故の頻度や休業日数の削減で対価を得る契約にする。③事故データの利用権と責任分担を契約前に決める | 免許会社等は57で、資本と支払網が参入障壁となる。三井住友海上は工場の火災予防IoTを提供し、集めたデータを将来の引受に使うことを目標に掲げる。同社とあいおいニッセイ同和は、生成AI画像の検知技術を外部企業と共同で特許出願した | 保険会社の損害率の改善を数字で示せるか。保険募集に当たらない役割分担にできるか |
表の選択肢と判断の分かれ目は、公開情報からの分析である。どの立場でも、自動車保険料(任意)の消費者物価指数がすでに前年同月比5.9%上がっている(2026年9月)点をもとに、2027年の改定後は補償の削減や乗換えが増える前提で、更新時の提案と顧客維持の費用を見積もっておく。
通説と異なる見方
2025年度の収支改善は、自動車の値上げより、火災・地震の支払減少に負うところが大きい。 正味収入保険料から正味支払保険金を差し引いた額は前年度より約5,060億円増えたが、その半分強の約2,680億円は火災(地震を含む)によるもので、火災の支払は16.0%、うち地震は86.2%減った(いずれも計算、損保協会「2025年度・保険種目別の概況」)。協会自身も、能登半島地震に係る地震保険の支払いの反動減と国内の自然災害の減少を挙げている(損保協会「令和7年度 損保決算概況」)。自動車は保険料が4.8%増えても支払が2.7%増え、改善は約1,420億円にとどまる。分析では、平年並みの災害損失が戻った年にコンバインド・レシオ92.2%を保てる根拠は、公表資料からは得られない。
損保の利益の大半は、保険の引受ではなく資産の側から生まれている。 2025年度の協会31社の当期純利益は1兆7,673億円だが、保険引受利益は3,635億円で、有価証券売却益の4分の1に満たない(損保協会「2025年度決算概況」)。売却益は、政策保有株式などの売却を進めるほど元になる含み益が減る。分析では、今後の増配や買収の余力を測る物差しは、引受利益の改善幅である。
代理店の削減は、当局が一方的に後押しする流れではない。 代理店数は1年で11.5%減り、廃止は新設の約6倍だった。しかし金融庁と国交省は、十分な対話を経ない委託契約の解除の示唆や一律の改善期限を問題視し、自賠責のみを扱う代理店などでは求める態勢が異なる点への留意を求めた。品質評価を理由とする一律の整理は、規制対応の面でもリスクになる。
公開情報ではわからないこと
- 自動車保険の事故年度別の採算と、修理単価の上昇の内訳:協会の統計は収入・支払ベースで、会社別の事故年度別損害率や、部品・工賃・代車費のどれが単価を押し上げたかは開示が限られる。修理工場と鑑定人へのインタビューと、修理見積の抽出調査(車種・年式別)で確かめる。
- 改定後の契約者の行動:2027年1月以降の各社の実際の改定率と、車両保険を外す、免責を上げる、乗り換えるといった行動の割合は公表されない。更新を迎えた契約者へのアンケートと代理店への聞き取りで、価格帯別の補償削減を確かめる。
- 代理店業務品質評価の運用実態:評価結果が手数料や委託継続の判断とどう連動し、評価を理由に委託を解除された代理店がどれだけあるかは開示されていない。自動車販売店、整備工場、二輪販売店を含む代理店経営者へのインタビューと、協会の自己点検チェックシート見直し後の再調査で確かめる。
- 自然災害の集積と再保険の条件:同じ流域・地域への保有額や、再保険の免責・復元の条件は個社の開示に限られる。再保険ブローカーと再保険会社への聞き取り、自治体の水災リスクの区分と自社の契約分布の突合で確かめる。
- 海外買収先の過去の引受年度の損害(提携・買収の論点):SOMPOによるAspen買収のような専門保険の取得では、過去の引受年度の準備金が十分か、ロイズ市場での引受権限をどう統制するかが開示からは読めない。ロイズやバミューダの仲立人・再保険会社への現地調査と、買収前の引受年度別損害データの精査で確かめる。
出典
本文の数値・制度・企業事例は以下の原資料に基づく。統計の対象期間と公表日は区別し、公表日の詳細を確認できない資料はその旨を示す。
- 日本損害保険協会「2025年度決算概況」(2026年9月8日修正)
- 日本損害保険協会「2025年度・保険種目別の概況」(2026年公表)
- 損害保険料率算出機構「自動車保険参考純率 届出のご案内」(2026年6月23日)
- 日本損害保険協会「2025年度 損害保険代理店統計」(2026年8月7日)
- 金融庁「保険業法施行規則等の一部を改正する内閣府令等」(2026年3月30日)
- 金融庁「比較推奨販売に関する内閣府令・監督指針等の改正」(2026年8月28日)
- 東京海上ホールディングス「2025年度 決算補足資料」(2026年5月20日)
- SOMPOホールディングス「2025年度 決算情報」(2026年5月公表)
- PKSHA Technology「複雑性の高い保険業務に特化した照会応答システム『AI Search Pro』を共同開発」(2024年11月29日)
- ELYZA「東京海上日動の事故対応におけるお客様応対業務で言語生成AIの活用に成功」(2023年10月31日)
- 三井住友海上・あいおいニッセイ同和ほか「生成AI画像による保険金不正請求への対策を強化」(2026年8月3日)
- 損害保険ジャパン「生成AIを活用した代理店業務品質評価システムのリリース」(2026年1月21日)
- MS&ADグループ「MONETの自動運転実証への支援」(2026年9月7日)
- 金融庁「損害保険会社等一覧」(2026年10月19日現在)
- 日本損害保険協会「日本の損害保険 ファクトブック2026」(発行日の記載は確認できず。2026年9月現在のデータを含む)
- 日本損害保険協会「令和7年度 損保決算概況について」(2026年6月26日)
- 日本損害保険協会「令和2年度 損保決算概況について」(2021年6月公表)
- 日本損害保険協会「損害保険代理店になるには」(公表日記載なし、2026年11月3日確認)
- 損害保険料率算出機構「火災保険契約のうち70.8%が地震保険を付帯(2025年度地震保険付帯率)」(2026年8月25日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業別」(2026年3月24日)
- 総務省「2025年基準消費者物価指数・2026年9月・第5表 品目別価格指数・寄与度(全国・東京都区部)」(2026年10月23日)
- 金融庁「主要損害保険会社の令和8年3月期決算の概要」(2026年6月19日)
- MS&AD「2026年3月期 決算短信〔IFRS〕」(2026年6月29日)
- RightTouch「東京海上日動の対話型AI『スマートエージェント』導入」(2025年8月13日)
- 東京海上ホールディングス「Strategic Collaboration with OpenAI」(2025年9月25日)
- Tractable「Tokio Marine to use Tractable’s AI to analyse auto damage across Japan」(2020年公表)
- 三井住友海上「Safety Connectの提供開始」(2026年7月22日)
- 損害保険料率算出機構「火災保険参考純率 改定のご案内」(2023年6月28日)
- 東京海上日動「会社の概要・主な経営指標等の状況(2025年度)」(2026年公表)
- 三井住友海上「会社の概要・主な経営指標等の状況(2025年度)」(2026年公表)
- あいおいニッセイ同和「会社の概要・主な経営指標等の状況(2025年度)」(2026年公表)
- 損害保険ジャパン「会社の概要・主な経営指標等の状況(2025年度)」(2026年公表)
- ソニー損保「2026年3月期 決算概要について」(2026年5月14日)
- 三井住友海上・あいおいニッセイ同和「2027年4月 三井住友海上あいおい損害保険誕生」(2026年公表、2026年5月計画を収録)
- SOMPOホールディングス「Aspen Insurance Holdings Limitedの買収完了について」(2026年2月24日)
- SOMPOホールディングス「Aspen Insurance Holdings Limitedの買収に関する開示」(2025年8月27日)
- NAIC「2025 Annual Property & Casualty and Title Insurance Industries Analysis Report」(2026年公表)
- EIOPA「Financial Stability Report June 2026」(2026年6月24日)
- OECD「Global Insurance Market Trends 2025」(2025年12月8日)
- Chubb「Annual Report 2025」(2026年公表)
- Chubb「Chubb to Acquire Liberty Mutual’s P&C Insurance Businesses in Thailand and Vietnam」(2025年3月3日)
- Chubb「Form 10-Q(2026年3月31日終了四半期)」(2026年公表)
- Allianz「Full-year 2025 earnings release」(2026年2月26日)
- AXA「Full Year 2025 Earnings」(2026年2月26日)
- Zurich「Annual results 2025」(2026年2月19日)
- Zurich「Beazley買収完了の発表」(2026年10月2日)
- Munich Re「2025 financial statements」(2026年2月26日)
- 金融庁「経済価値ベースのソルベンシー規制に係る告示等」(2025年7月23日)
- 金融庁「保険会社向けの総合的な監督指針の改正」(2026年3月30日)
- EIOPA「Digital Operational Resilience Act(DORA)」(公表日記載なし、2026年11月3日確認)
- EIOPA「Solvency II review:final guidelines and draft technical standards」(2026年7月15日)
- 金融庁「大手損害保険会社に対する行政処分について」(2023年12月26日)
- 金融庁「損害保険ジャパン及びSOMPOホールディングスに対する行政処分について」(2024年1月25日)
- 金融庁「損害保険会社4社に対する行政処分」(2025年3月24日)
- 金融庁「東京海上日動に対する行政処分」(2025年3月24日)
- 金融庁「損害保険業界の信頼回復に向けた取組の適切な運用について」(2026年10月13日)
- 金融庁・国土交通省「損害保険業界の信頼回復に向けた取組の適切な運用について(要請)」(2026年10月13日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
