エグゼクティブサマリー
生命保険は、成熟した保障市場を土台に、金利・長寿化・資本規制の転換が資金と収益の配分を変える長期金融サービス産業である。2026年11月2日時点の経営課題は、保険料の増加を追うだけでなく、その契約が継続し、必要な資本と現金を確保しながら利益を生むかを見極めることである。
要点
- 市場は増収だが、成長の中身は一様ではない。 国内収入保険料は2025年度38兆5,310億500万円、前年度比4.7%増である。個人保険の保有契約件数は0.3%増にとどまり、一時払保険料の伸びと月払の減少が同時に進んでいる(生命保険協会「2025年度 生命保険事業概況」、生命保険協会「2025年度 保険料」)。
- 既契約の維持と流動性が重要になっている。 2026年4〜8月の解約返戻金は5兆8,547億円、前年同期比38.3%増である。解約率や原因はこの金額だけでは判定できず、商品・契約年度・販売経路別の分析が必要である(生命保険協会「2026年8月末 生命保険事業概況」)。
- 競争と制度対応は販売量だけでは決まらない。 大手の複数チャネル、外資系の営業職員型と専門分野型、ネット生保の提携モデルが並存し、2026年開始の健全性規制・代理店管理強化と2028年開始の比較推奨販売見直しが採算と管理費用を変える(金融庁「経済価値ベースの健全性規制に関する告示等」、金融庁「令和7年保険業法改正に係る政令・内閣府令等」、金融庁「比較推奨販売に関する内閣府令・監督指針等の改正」)。
- 海外投資では、獲得する能力の違いが重要である。 日本生命のレゾリューションライフ買収は既契約管理・再保険の能力を広げる案件であり、新契約販売網を得る買収とは分けて評価する。海外利益を国内で使える資金へ移す条件も確かめる(日本生命「Resolution Lifeの買収完了」)。
- AIは書類読解・照会・判断支援から実用化が進む。 太陽生命の生成AIによる支払査定支援は2027年からの導入予定で、削減効果は見込みである。導入済み・実証・計画を分け、契約者への適正支払を評価軸に置く(太陽生命・日本IBM「給付金等支払査定業務への生成AI本格導入」)。
経営・企画部門への示唆
- 一時払の増収を販売額で評価せず、商品・販売経路別に継続率、解約時の資金流出、必要資本を結び付けて販売枠を決める。金利上昇による増益は、運用由来と保障事業由来に分けて把握し、営業改革の成果と混同しない。
- 大手と外資系・ネット生保の比較は、資本の国籍ではなく、募集人の報酬・管理の方式と提携先への依存度を軸に置く。2028年3月の比較推奨販売の改正に向け、代理店向けの商品比較資料と推奨理由の記録を先に整える。
- 海外M&Aは、新契約を売る会社と既契約の管理・再保険を担う会社で審査基準を分ける。配当制限、現地の資本規制、再保険契約を現地調査で確かめ、会計利益が国内で使える資金になる時期を見極める。
業界データまとめ
国内生保は保険料が再び増加する一方、保有契約件数の伸びは小さく、資金の流入額と保障需要の拡大を分けて読む必要がある。以下は2026年11月2日までに確認できた公表資料を基準とし、年度決算、月次実績、構造統計の時点を明示したものである。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内生命保険会社41社の収入保険料38兆5,310億500万円。再保険収入を含む「保険料等収入」と区別 | 2025年度 | 生命保険協会「2025年度 生命保険事業概況」 |
| 市場の伸び | 国内収入保険料、前年度比+4.7%。市場規模と同じ保険料系列 | 2025年度 | 生命保険協会「2025年度 生命保険事業概況」 |
| 事業者数 | 生命保険業の免許を受けた会社41社。企業グループ数ではない | 2026年10月1日現在 | 金融庁「生命保険会社免許一覧」 |
| 従業者数 | 36万8,442人。経済センサスの産業小分類「671 生命保険業」、全国、男女計。保険代理業は別分類 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」 |
| 平均年収 | 694万8,500円(計算)。中分類「保険業(保険媒介代理業、保険サービス業を含む)」、一般労働者、男女計、企業規模計10人以上。月額45万3,800円×12+年間賞与等150万2,900円。損保・代理業等も含む | 2025年調査。賞与等は2024年の実績 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類」 |
| 上位3社の売上高 | 売上高に相当する連結の保険料等収入:日本生命グループ9兆4,373億円/第一ライフグループ6兆9,440億6,600万円/明治安田グループ4兆5,287億円。再保険収入と海外子会社を含む。資産運用収益や責任準備金戻入額を含む経常収益は使っていない | 2025年度(2026年3月期)。明治安田の海外子会社は1〜12月 | 日本生命「2025年度決算の概要」 第一ライフグループ「2026年3月期 決算短信」 明治安田生命「2025年度決算(案)説明資料」 |
| 個人保険の保有契約件数 | 1億9,581万8,212件(前年度末比+0.3%)。契約数であり加入者実人数ではない | 2026年3月末 | 生命保険協会「2025年度 生命保険事業概況」 |
| 保有契約年換算保険料 | 個人保険・個人年金保険の合計28兆9,952億2,200万円(前年度末比+2.5%) | 2026年3月末 | 生命保険協会「2025年度 生命保険事業概況」 |
| 総資産 | 国内生命保険会社41社合計430兆9,817億2,800万円(前年度末比+3.0%) | 2026年3月末 | 生命保険協会「2025年度 生命保険事業概況」 |
| 解約返戻金 | 5兆8,547億円(前年同期比+38.3%)。当期の支払額であり解約率ではない | 2026年4〜8月累計 | 生命保険協会「2026年8月末 生命保険事業概況」 |
収入保険料は資金受入額、年換算保険料は契約を年額に換算した規模指標、総資産は期末残高であり、相互に代替できない。平均年収は該当する給与項目による計算値であり、生保営業職員の平均報酬や個社の提示年収を表さない。
AI・フィジカルAIの影響と経営の打ち手
生保におけるAIの主戦場は、約款・医療書類・面談記録を読む業務と、判断根拠を残す業務である。契約者の権利に直結する引受・不払・解約を全面自動化するより、証拠整理と担当者支援から導入し、処理時間と支払品質を同時に改善する方が経営上の実現性は高い。
工程は、商品設計・料率設定 → 募集・意向把握 → 引受査定 → 保全・顧客対応 → 支払査定 → 資産運用・資本管理である。ロボットや自動運転などのフィジカルAIは、契約の販売・管理・履行自体を物理作業に依存しない生保では直接の影響が小さい。介護サービス等の隣接事業とは区別して見る。
影響の全体像
下表の普及時期は、2026年11月を起点とする、公開情報からの分析にもとづく見通しであり、企業の導入予定とは区別する。「データ・IoT」には既存のデータ分析を含む。歩数計測はフィジカルAIではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 商品設計・料率設定 | 健康増進型商品の行動データ活用。料率への反映には別途検証が必要 | データ・IoT | 実用(導入事例あり) | 2年以内 | 住友生命Vitalityの活動計測・特典連携。健康効果や料率精度の因果効果を示すものではない。住友生命「Vitality」 |
| 募集・意向把握 | 面談記録、資料検索、次回対応のヒント提示 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 第一生命「デジタルバディ」は2026年4月末に本稼働。日本マイクロソフト「第一生命デジタルバディ導入事例」 |
| 引受査定 | 比較的単純な案件の事前査定で、引受基準書と照合した評価案を査定担当者に示す | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | マニュライフのQuick Quote(2024年12月導入)。マニュライフ「Quick Quote」 |
| 保全・顧客対応 | 保険事務、お客様応接、社内照会対応での業務支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 日本生命の公表する利用事例・AI利活用方針。日本生命「AI管理基本方針の制定について」 |
| 保全・顧客対応 | 高齢契約者の意向確認を会話分析で補助 | データ・IoT | 実証中 | 3〜5年 | 日本生命・FRONTEO・塩野義製薬の2026年9〜11月の実証。日本生命「AIを活用した意思確認プロセスの支援に関する実証実験」 |
| 支払査定 | 診断書などの記載情報を抽出して担当者に提示 | データ・IoT | 実用(導入事例あり) | 2年以内 | 富国生命のWatson Explorer導入。生成AI以前の自然言語処理の事例である。富国生命「給付金等支払査定業務へのIBM Watson Explorer導入」 |
業務はどう変わるか
第一に、照会対応は「担当者が資料を探す仕事」から「適用する契約と版を確定し、回答を検証する仕事」へ変わる。 日本生命は既に社内照会等での利用を公表している。新旧商品、特約、契約日、更新日によって適用約款が変わるため、一般的な質問への正答率だけでは導入を評価できない(日本生命「AI管理基本方針の制定について」)。回答案には参照箇所と版を紐付け、根拠が確定しない照会は専門部署へ戻す仕組みにする。
第二に、引受は最終判断よりも前段の待ち時間を短縮できる。 マニュライフ〈Manulife〉は2024年12月にQuick Quoteを導入し、比較的単純な案件の事前査定に従来1日かかっていた時間を15分に短縮したと公表している。査定者の確認は残しており、最終的な契約引受が15分で終わるという意味ではない(マニュライフ「Quick Quote」)。導入企業の公表値であり、日本では、告知・医療情報・条件付引受の運用に合わせて検証する。
第三に、給付金査定はルールと文書読解を分けて実装する方向である。 太陽生命と日本IBMは、約720の査定ルールを管理する仕組みと生成AIを組み合わせ、2027年1月から順次導入する計画を公表した。年間約50万件は、対象となる査定業務の規模である。約60名の査定担当者の業務時間約40%削減は、提供企業との共同発表における見込みであって実績ではない(太陽生命・日本IBM「給付金等支払査定業務への生成AI本格導入」)。2026年11月時点では導入予定として扱い、既に全面稼働しているとは記述できない。
処理時間だけを見ると、難しい案件の後回しを見落とす。漏払い率、追加請求回数、再審査による判断変更、支払期限超過まで測る。
第四に、高齢者対応は販売促進よりも権利保護の用途が先行する。 日本生命等の実証は、解約・減額・名義変更等の意向確認を補助するものであり、会話から疾病を診断したり、本人の意思能力を自動的に決めたりするものではない(日本生命「AIを活用した意思確認プロセスの支援に関する実証実験」)。従来の面談記録に分析結果を加える場合も、本人への説明、担当者による確認、追加対応の記録を一体で残す。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 日本生命 | 日本 | 保険事務・お客様応接・社内照会対応での業務支援 | 自社業務での利用者兼業務設計者 | 展開済み。日本生命「AI管理基本方針の制定について」 |
| 太陽生命 | 日本 | 支払査定基盤 | ルール管理と生成AIによる査定支援 | 提携・実証あり。IBMとの共同開発・導入準備を公表、稼働予定は2027年1月以降。太陽生命・日本IBM「給付金等支払査定業務への生成AI本格導入」 |
| FRONTEO | 日本 | KIBITを用いた会話分析 | 高齢契約者の意向確認の補助 | 提携・実証あり。2026年9〜11月の実証。日本生命「AIを活用した意思確認プロセスの支援に関する実証実験」 |
| IBM〈IBM〉 | 米国 | Watson Explorer、watsonx、ルール管理 | 書類読解、支払査定支援 | 展開済み。既存の自然言語処理導入に加え生成AI案件を開発。富国生命「給付金等支払査定業務へのIBM Watson Explorer導入」/太陽生命・日本IBM「給付金等支払査定業務への生成AI本格導入」 |
| マイクロソフト〈Microsoft〉 | 米国 | Azure、Copilot、エージェント管理基盤 | 社内業務支援と全社統制 | 展開済み。第一生命のデジタルバディで利用。日本マイクロソフト「第一生命デジタルバディ導入事例」 |
人材・収益・競争への影響
分析では、減少しやすいのは転記、定型照会の一次対応、同じ資料を読み直す工程である。一方、約款解釈の管理者、医的査定の例外処理担当、支払品質監査、同意・アクセス権限の設計者の比重は高まる。募集人は説明を一から作る時間が減っても、顧客が理解したかを確かめる責任を負い続ける。
費用削減が保険料引下げに直結するとは限らない。保険料には死亡・罹患等のリスク、予定利率、事業費が織り込まれ、既契約の条件もあるためである。利益への寄与は、新契約獲得費、契約当たり維持費、査定費のどこが下がるのかを分けて計測し、初期整備費や検証・監査費も含める。
競争上の資産はモデルの所有だけではなく、商品改定履歴、例外案件の判断理由、顧客同意、支払結果が追跡できる業務データである。マニュライフとマイクロソフトの2026年7月の提携拡大は、個別ツールから全社統制への移行を示している(マニュライフ「MicrosoftとのAIに関する提携拡大」)。外部サービスに医療情報を送る範囲、再利用条件、保存場所、障害時の代替処理を契約で確定し、情報漏えいと誤判断の責任の所在を明確にする。
経営者が実施すべき対策
以下は、分析にもとづく提案である。採択の基準を利用人数ではなく、契約者の不利益を増やさず処理できた件数と費用に置く。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 契約日・特約・改定版で約款検索の範囲を固定 | 共通 | 直ちに | 適用条項の取り違え抑制 | 旧約款の電子化、版管理、引用箇所の保存 |
| 高 | 支払査定を過去案件で並行稼働し、漏払い・過払いを検証 | 共通 | 1年以内 | 支払品質と時間短縮の両立 | 正解案件、難症例、再査定の評価基準 |
| 高 | 告知情報を扱う外部サービスの学習利用・再委託条件を制限 | 共通 | 導入前 | 医療情報の目的外利用抑制 | データ分類、契約審査、アクセス記録 |
| 高 | 引受拒否や給付対象外の判断に担当者の根拠確認を残す | 共通 | 直ちに | 誤判断の是正と説明可能性 | 異議申立て経路、責任者、再審査手順 |
| 高 | 募集支援の推奨理由と手数料情報を分離して検証 | 共通 | 2027年中 | 意向と推奨の整合性確保 | 商品比較軸、販売報酬の点検、記録基準 |
| 中 | グループ会社間で評価用の約款・査定基盤を共通化 | 大手 | 2年以内 | 重複投資と監査負担の削減 | 会社別権限、データ共有の根拠 |
| 中 | 定型照会から小さく導入し、委託先停止時の手作業を維持 | 中堅・中小 | 1年以内 | 初期費用の抑制、業務継続 | 対象商品の限定、復旧訓練、費用上限 |
注意点は三つである。第一に、検索結果が自然な日本語であることと約款上正しいことを混同しない。第二に、ベンダーの削減見込みを自社の実現利益に置き換えない。第三に、保険金の支払額を減らしたこと自体を成果指標にせず、適正支払と再審査結果で評価する。
業界の定義と市場構造
生命保険は、死亡・生存・疾病等に伴う経済的損失と長寿リスクを、長期契約と資産運用によって引き受ける産業である。日本市場の実態を捉えるには、死亡保障に加え、医療・がん等の保障、個人年金、団体年金、資産承継・貯蓄性商品を分けて見る。
本稿は保険業法上の生命保険会社による国内事業を統計上の中心とし、個人・団体保険、個人・団体年金、第三分野の商品を含める。損害保険、共済、少額短期保険、銀行預金・投資信託は市場規模に合算せず、代理店は販売を担う隣接産業として扱う。日本の会社の海外子会社は国内の41社集計に含まれず、外資系でも日本の免許会社の事業は含まれる(金融庁「生命保険会社免許一覧」、生命保険協会「2025年度 生命保険事業概況」)。
| 区分 | 国内収入保険料 | 前年度比 | 構造上の読み方 |
|---|---|---|---|
| 個人保険 | 29兆2,807億9,300万円 | +3.4% | 保障型と貯蓄型が混在し、増収だけで保障需要を判断できない |
| 個人年金保険 | 4兆6,298億8,500万円 | +0.4% | 退職後所得と資産形成需要。金利・他の金融商品との比較が効く |
| 団体保険 | 1兆1,839億1,800万円 | +1.8% | 企業の福利厚生や団体信用生命保険など、提携先の顧客基盤に依存 |
| 団体年金保険 | 3兆1,732億800万円 | +32.4% | 大口の資金移動で年ごとの保険料が変わりやすい |
いずれも2025年度の公表値であり、その他の区分があるため上の4区分のみを全体とはしない(生命保険協会「2025年度 保険料」)。
個人保険の一時払保険料は2025年度に12兆7,209億9,000万円、前年度比12.6%増となった一方、月払は10兆7,244億700万円、2.3%減である(生命保険協会「2025年度 保険料」)。一時払商品の資金流入と、毎月支払う保険料による保障の積み上げは異なる動きをしている。年換算保険料も一時払を所定の方法で換算する指標であり、翌年度の現金収入そのものではない。
過去5年の構造変化は、感染症期の対面接点の制約と給付対応、その後の内外金利変動、保障と資産形成の選択肢の変化に分けられる。協会の2025年版資料では、2024年度末まで個人保険の保有件数が17年連続で増える一方、保有契約高は778兆9,902億円で前年度比1.5%減であった(生命保険協会「2025年版 生命保険の動向」)。死亡保障額を大きく積み増す市場から、複数の保障を小口で持つ市場への移行と整合的であるが、契約数から加入者数の増加は推定できない。
供給側では、大手が営業職員・代理店・銀行窓販を別会社や商品で使い分け、ネット生保も金融機関との提携に広げている。需要側では、長寿化に伴う生活資金と保障の両立が課題となる。したがって「人口減少で市場縮小」という単線の計画よりも、死亡保障、医療保障、貯蓄性、法人・団体を別々に計画する。
顧客と需要の特性
購買の決め手は、保険料の安さだけでなく、支払条件の理解、将来の家計負担、相談相手への信頼である。とりわけ加入後は年齢・健康状態が変わるため、他の金融商品より乗り換えに伴う不利益が生じやすい。
| 顧客層 | 主な需要・比較軸 | 意思決定の特徴 |
|---|---|---|
| 子育て・住宅取得世帯 | 死亡・就業不能保障、団信との重複、月々の負担 | 夫婦の収入、住宅ローン、公的保障を踏まえて不足額を確認する |
| 単身・共働き世帯 | 医療・がん・所得喪失への備え | 死亡保障額より、治療・休業時に何が支払われるかが重要になる |
| 退職前後・高齢世帯 | 長寿、介護、資産承継、資金の取り崩し | 解約条件、為替・価格変動、家族による手続支援が比較軸となる |
| 中小企業・経営者 | 事業継続、役員・従業員保障、福利厚生 | 経営者・財務担当・顧問専門家が、資金繰りと保障目的を確認する |
| 大企業・金融機関 | 団体保障、企業年金、住宅ローン利用者向け保障 | 人事・財務・商品部門から法務、リスク管理、調達を経て決定する |
表は、商品特性と販売構造をもとにした分析であり、顧客調査で測定した選好順位ではない。法人案件では、対象者・保障範囲の定義、複数社の提案比較、事務連携と情報管理の確認、契約後の加入・脱退や給付対応までが導入判断に入る。経営者個人の相続・保障と法人契約を混同せず、税務上の取扱いだけを目的に商品を評価しない。
価格感応度は、比較しやすい定期死亡保険と、保障・運用・解約条件を併せ持つ商品で異なる。既契約からの乗り換えには再告知・再査定、加入年齢上昇、解約控除や市場価格調整等が関わり得るため、新しい提示保険料だけの比較は不十分である。金融庁も外貨建て保険の販売・管理や顧客本位の業務運営を継続して検証している(金融庁「2026年 保険モニタリングレポート」)。
2026年4〜8月の収入保険料は16兆991億円、前年同期比2.4%増であるのに対し、解約返戻金は5兆8,547億円、38.3%増である(生命保険協会「2026年8月末 生命保険事業概況」)。この統計だけでは、金利差、家計事情、運用益確定、契約構成のいずれが原因かは特定できない。新規販売と同じ頻度で解約理由を把握し、金額増加をそのまま顧客離反率の上昇とは扱わない。
季節性は生活イベントや法人の契約更改、退職金受取り等に左右され、単月の増減を通期へ延長するのは危険である。景気悪化時も保障の必要性は残るが、家計・企業の支払余力が低下すれば減額や失効につながる。国立社会保障・人口問題研究所の2023年推計では2030年の65歳以上割合は30.8%であり、販売時点だけでなく、将来の請求・保全手続を本人以外が支援する設計の重要性が増す(国立社会保障・人口問題研究所「日本の将来推計人口・令和5年推計 表1-1」)。
バリューチェーンと収益構造
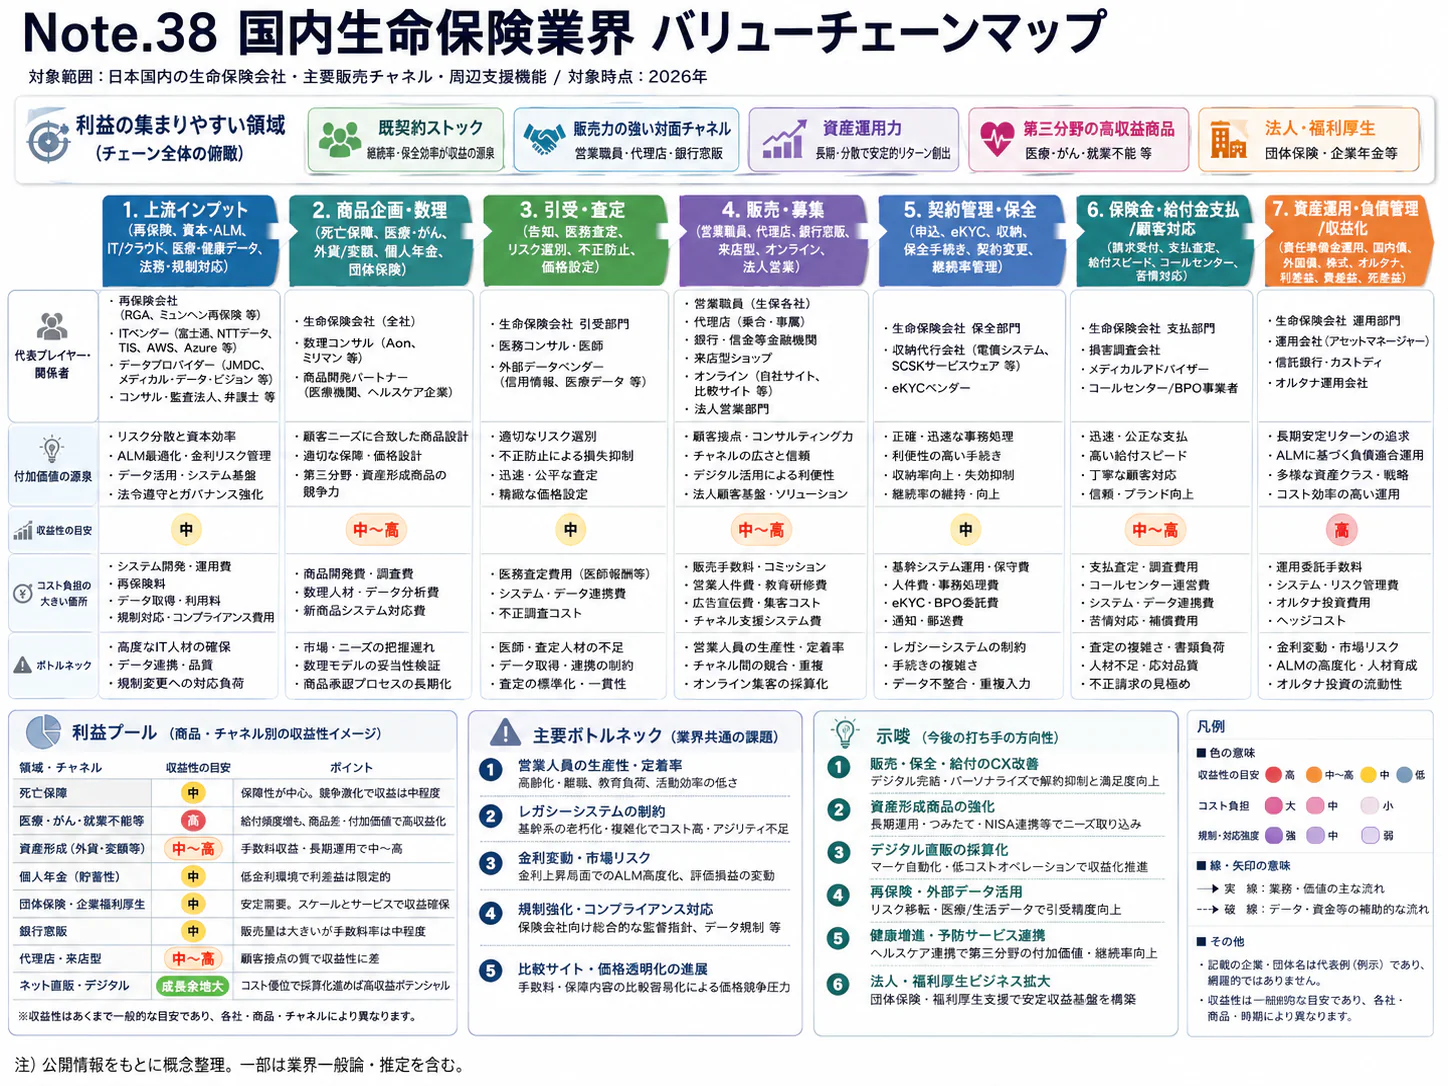
生保の利益は契約時に確定せず、保険料の受入れ、長期の維持、保険金支払、資産運用を通じて実現する。経営の中心は、販売量を増やすことに加え、引き受けたリスクに対して費用と資本を適切に配分することである。
| 工程 | 主な担い手・企業例 | 付加価値と管理すべき事項 |
|---|---|---|
| 商品設計・料率設定 | 各保険会社の商品・数理部門、再保険会社 | 死亡・罹患・解約等の想定、保障範囲、予定利率と費用の整合 |
| 募集・意向把握 | 大手の営業職員、乗合代理店、銀行、ライフネット等のオンライン窓口 | 顧客への到達、必要保障の特定、説明と適合性。販売費用は先行しやすい |
| 引受査定 | 医的・財務査定部門、再保険会社 | 逆選択の抑制、条件設定、引受範囲の拡大と公平性 |
| 保全・顧客対応 | 契約管理、コールセンター、代理店 | 継続、住所・受取人変更、失効防止、将来の請求可能性の維持 |
| 支払査定 | 支払部門、医療情報の確認先 | 約款に基づく迅速・適正な支払、請求漏れ防止 |
| 資産運用・資本管理 | 保険会社、運用会社、再保険会社 | 資産・負債の期間と通貨の整合、信用・流動性リスク、必要資本の管理 |
保険料の全額が売上利益になるわけではない。将来の支払に備える責任準備金、当期の保険金等、募集・維持費、運用損益が収益を左右する。2025年度末の責任準備金は340兆8,432億5,300万円であり、総資産430兆9,817億2,800万円を持つ業界の大きさは、将来の契約履行義務の大きさと一体である(生命保険協会「2025年度 貸借対照表・全41社合計」)。
利益源を示す具体例が日本生命である。2025年度の単体基礎利益は1兆655億円、うち利差益7,122億円は前年度比38.2%増、保険関係損益3,532億円は12.8%減であった(日本生命「2025年度決算の概要」)。金利環境が改善しても、保障事業の損益が同じ方向に動くとは限らない。運用環境による改善と本業の改善は分けて見る。
ライフネット生命の2026年3月期はIFRS保険収益343億8,800万円に対し、保険サービス損益116億600万円を開示している(ライフネット生命「2026年3月期 決算短信〔IFRS〕」)。ただし、これは営業・査定・保全の工程別利益ではなく、将来利益の認識や費用の会計処理も日本基準と異なる。公開資料から工程別利益率を横断比較することはできず、「ネット販売だからこの工程が何%高収益」とは断定できない。
費用の主要項目は、保険金等の支払、責任準備金の増減、資産運用費用、事業費である。2025年度の業界事業費は5兆3,417億100万円で、前年度比3.2%増となった(生命保険協会「2025年度 損益計算書・全41社合計」)。人件費・代理店手数料・システム費の比率は会社と開示区分で異なり、業界横断で同じ定義の内訳は確認できない。
価格転嫁にも長期契約特有の制約がある。費用や金利が変わっても既契約の保険料を自由に引き上げられるわけではなく、新商品の予定利率・保障内容・販売条件の見直しが主な調整手段となる。新契約の採算を改善しても、既存契約の維持費が増えれば全体収益の回復には時間がかかる。
調達リスクの中心は原材料ではなく、長期運用資産、再保険、販売網、基幹システムである。2025年度末の総資産に占める国債は36.3%、外国証券は26.6%であり、金利・為替・信用環境の変化が大きく効く(生命保険協会「2025年度 生命保険事業概況」)。再保険の利用はリスクを移す一方、相手先の信用力、担保、解約・再移転条件への依存を生む。資本軽減額と相手先集中は、同じ会議で評価する。
競争環境
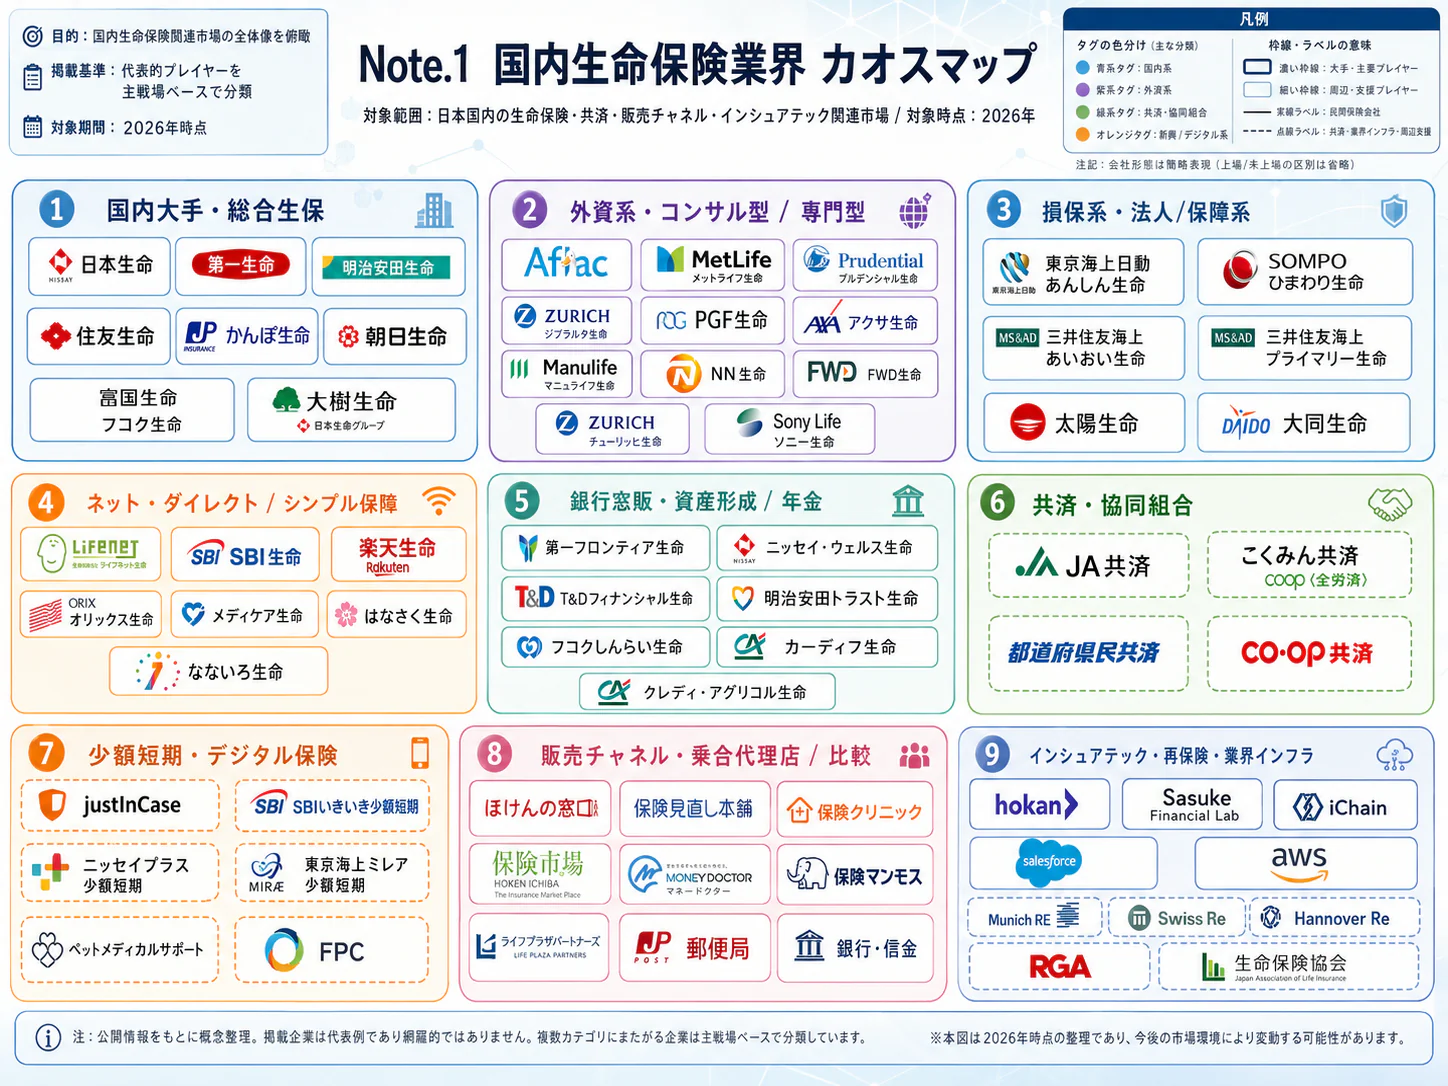
国内の競争単位は、日系対外資という国籍よりも、営業職員型、代理店・銀行窓販型、オンライン・提携型という顧客獲得方式である。免許会社は41社であるが、同じグループが複数社を持つため、会社数だけでは競争の分散度を測れない(金融庁「生命保険会社免許一覧」)。
競争構造と主要企業
大手が既契約・販売網・運用資産を持つ一方、特定商品や販売経路に集中する企業も存立する。グループ別の国内収入を同一定義で揃えた上位集中度は確認できない。異なる収益指標から算出した市場シェアは、本稿では示さない。
| 国内企業・グループ | 規模の公表指標 | 公開情報から確認できる事業の特徴 | 比較上の論点 |
|---|---|---|---|
| 日本生命 | グループ連結の保険料等収入9兆4,373億円(単体5兆4,023億円)、2025年度 | 営業職員、代理店・銀行窓販系子会社、海外保険・再保険 | 巨大な既契約の管理と複数チャネルの役割分担。日本生命「2025年度決算の概要」 |
| 第一ライフグループ | 連結の保険料等収入6兆9,440億6,600万円、2026年3月期 | 国内生保と米国・豪州等の海外事業 | 国内販売の採算と海外への資本配分を併せて評価。旧第一生命HDから2026年4月に社名変更。第一ライフグループ「2026年3月期 決算短信」 |
| 明治安田生命 | グループ連結の保険料等収入4兆5,287億円、2025年度 | 国内事業に加え米国の保障・年金関連事業を拡大。L&G Americaの買収を2026年2月に完了 | 買収先の統合、長期負債・現地統制。明治安田生命「2025年度決算(案)説明資料」/明治安田生命「米国Legal & General Americaの買収完了」 |
| 住友生命 | グループ連結の保険料等収入3兆7,603億円、2025年度 | 国内事業と米国・シンガポール等の事業基盤。シングライフを2024年3月に完全子会社化 | 国・通貨・販売経路の分散とグループ管理。住友生命「2025年度決算(案)説明用資料」/シングライフ「住友生命による完全子会社化完了」 |
| かんぽ生命 | 連結の保険料等収入2兆1,886億6,000万円、2026年3月期 | 郵便局ネットワークを主要な顧客接点とする | 既契約の減少・新契約の回復と利益を別々に評価。かんぽ生命「2026年3月期 決算短信」 |
| T&Dホールディングス | 連結の保険料等収入2兆6,357億8,300万円、2026年3月期 | 太陽生命・大同生命・T&Dフィナンシャル生命等による市場別展開 | 家庭、中小企業、乗合代理店の各マーケットの採算差。T&Dホールディングス「2026年3月期 決算短信」 |
| ライフネット生命 | IFRS保険収益343億8,800万円、2026年3月期 | オンラインの個人保険と団体信用生命保険 | 自社集客と提携先経由の獲得・維持費の違い。ライフネット生命「2026年3月期 決算短信〔IFRS〕」 |
| アフラック生命(米アフラックの日本法人) | 米アフラックの日本セグメントの既経過保険料US$6,744 million、2025年12月期(前年US$6,930 million)。米ドル換算の報告値 | がん・医療など第三分野の保障が中心 | 円建ての保険料と米ドル建て報告値の差(為替)を分けて評価。アフラック「2025 Form 10-K」セグメント情報 |
| プルデンシャル生命・ジブラルタ生命(米プルデンシャル・ファイナンシャル傘下) | 日本法人単体の規模指標は本稿では未確認 | プルデンシャル生命は「ライフプランナー」と称する営業社員が唯一の販売チャネル。ジブラルタ生命は営業社員と一般代理店で販売 | 業績連動の報酬制度と管理職の牽制。2026年10月13日〜2027年1月31日は保険募集・契約締結を停止。金融庁「プルデンシャル生命等に対する行政処分」 |
日系の6グループは日本基準の連結(グループ)の保険料等収入で、再保険収入と海外子会社を含むため、国内市場のシェアではない。ライフネット生命はIFRSの保険収益、アフラックは米国基準・米ドル換算の日本セグメントの値であり、同じ尺度では比べられない。大手と外資系・ネット生保の違いは規模よりも、営業職員、代理店、オンラインと提携先のどれで顧客を獲得し、誰が保全を担うかに表れる。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 複数の販売経路で保障・貯蓄需要を争う。一時払の増収と月払の減収が併存。生命保険協会「2025年度 保険料」 | 強まる |
| 新規参入の脅威 | 中 | 免許、資本、長期の契約履行能力が障壁。一方、提携・代理店として顧客接点に参入できる。金融庁「生命保険会社免許一覧」/ライフネット生命「2026年3月期 決算短信〔IFRS〕」 | 変わらない |
| 買い手の交渉力 | 中 | 個人の既契約は乗換制約が大きいが、新規販売では商品比較・説明の整備が進む。金融庁「比較推奨販売に関する内閣府令・監督指針等の改正」 | 強まる |
| 供給者の交渉力 | 中 | 有力販売網や再保険への依存が生じ得る。代理店との関係見直しが監督上の課題。金融庁「2026年 保険モニタリングレポート」 | 強まる |
| 代替品の脅威 | 強 | 貯蓄性部分は預金・投資商品と競合。死亡・長寿リスクの移転機能は完全には代替されない | 強まる |
強さと方向は、公開情報からの分析であり、調査機関のスコアではない。とくに貯蓄性商品の競争は、提示利回りを上げれば解決するとは限らず、資本負担、解約時の流動性、募集費用を含めると販売量と価値が逆方向に動く場合がある。
再編と成功条件
直近3年の大型再編は海外が目立つ。住友生命は2024年3月にシングライフ〈Singlife〉を完全子会社化し、日本生命は2025年10月にレゾリューションライフ〈Resolution Life〉の残存株式を約US$8.4 billionで取得、明治安田生命は2026年2月にL&G Americaの買収を完了した(シングライフ「住友生命による完全子会社化完了」、日本生命「Resolution Lifeの買収完了」、明治安田生命「米国Legal & General Americaの買収完了」)。新契約を売る会社の買収と、既契約の買収・管理や再保険を中心とする会社の買収では、必要な能力が異なる。
競争力の条件は、①顧客接点を保ちつつ販売品質を検証できること、②新契約を資本・継続率込みで評価すること、③既契約の支払・保全を効率よく続けること、④海外事業と委託先を本社が実効的に管理すること、である。日本生命の複数チャネル、T&Dの市場別会社、ライフネットの提携型展開は、それぞれ異なる形で顧客接点を確保する事例である。
販売管理は直近の最重要論点でもある。金融庁は2026年10月9日、プルデンシャル生命とジブラルタ生命に業務停止命令・業務改善命令、国内持株会社のプルデンシャル・ホールディング・オブ・ジャパンに業務改善命令を出した。両社の保険募集・契約締結の停止期間は同年10月13日〜2027年1月31日で、当局が契約者保護の観点から個別に認める業務は除かれる(金融庁「プルデンシャル生命等に対する行政処分」)。個別処分を他社全般の評価へ広げるべきではないが、販売実績に連動する報酬と本社の牽制を同時に検証する必要性は明確である。
海外の動向と主要企業
世界の生保は一様に成長しているのではなく、米国の年金・退職資金、欧州の貯蓄性保険、アジアの保障需要という異なる市場から成る。日本企業への影響は外資の国内販売にとどまらず、海外買収、再保険、資産運用の競争を通じて及ぶ。
| 地域・範囲 | 規模と伸び | 日本市場との比較で注意すべき点 |
|---|---|---|
| 米国、生保・傷害健康保険会社の直接保険料等 | 2025年US$1,513.7 billion、前年比+6.0%。うち年金US$546.4 billion、+4.2% | 預り金型契約等を含み、日本の収入保険料と範囲が異なる。NAIC「2025 Annual Life/A&H Industry Analysis Report」 |
| フランス、生命保険・キャピタリゼーション | 2025年€194.0 billion、前年比+10.9% | 貯蓄性商品の位置付けが大きい。同国協会の2026年9月公表資料。France Assureurs「Étude statistique assurance vie 2025」 |
| OECD報告対象市場 | 2024年に52市場中47市場で生命保険料が名目増加。報告対象の平均増加率11.9% | 世界全体の加重平均成長率ではない。OECD「Global Insurance Market Trends 2025」 |
| 日本、国内41社 | 2025年度38兆5,310億500万円、前年度比+4.7% | 高い既契約基盤を持ち、海外企業にも事業基盤となる市場。生命保険協会「2025年度 損益計算書・全41社合計」/生命保険協会「2025年度 生命保険事業概況」 |
同じ定義・対象年で日本のシェアを計算できる世界総額は確認できず、推計で補うことは本稿では対象外とする。米国では2026年上期の直接保険料・預り金がUS$731,463 million、前年同期比1%減に転じる一方、純投資収益は9%増となっており、販売と運用の周期は一致しない(NAIC「2026 Mid-Year Life/A&H Industry Analysis Report」)。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| メットライフ〈MetLife〉 | 米国 | 2025年総収益US$77,084 million | 団体保障、退職・年金、アジア、運用を併有 | 2025年12月にパインブリッジの買収完了。メットライフ「2025 Form 10-K」 | メットライフ生命による国内生保 |
| プルデンシャル・ファイナンシャル〈Prudential Financial〉 | 米国 | 2025年総収益US$60,774 million | 米国・日本等の保険とPGIMの資産運用 | 日本の営業管理・グループ統制の改善が課題。プルデンシャル・ファイナンシャル「2025 Form 10-K」/金融庁「プルデンシャル生命等に対する行政処分」 | プルデンシャル生命、ジブラルタ生命等。募集停止の対象・期間は前章のとおり |
| アフラック〈Aflac〉 | 米国 | 2025年総収益US$17.2 billion | 日米の補完的医療・がん等の保障 | 2025年の総収益減には投資損失が影響。保険販売減とは区別。アフラック「2025 Form 10-K」 | アフラック生命によるがん・医療等の保障 |
| アクサ〈AXA〉 | フランス | 2025年生命・健康部門の総収入保険料等€56,512 million | 保障、健康、ユニットリンク等。全社では損保も展開 | 2025年7月にAXA IMをBNPパリバへ売却。アクサ「Full Year 2025 Earnings」 | アクサ生命等の国内事業 |
| AIA〈友邦保險〉 | 香港 | 2025年TWPI(同社の加重保険料収入)US$46,900 million、前年比+12% | アジアの代理人・銀行等を通じた保障・貯蓄 | 2026年上期新契約価値US$3,212 million、為替一定ベースで10%増。AIA「2025年通期決算発表」/AIA「2026年上期決算発表」 | 日本に生命保険免許会社は確認できない。金融庁「生命保険会社免許一覧」 |
総収益には投資収益が含まれる場合があり、IFRS保険収益、総収入保険料とは直接比較できない。米国プルデンシャルと英国のプルーデンシャルは別企業である。
日本企業の海外展開は既に周辺事業ではない。第一ライフグループの2026年3月期の地域別経常収益は、日本7兆5,011億9,200万円、米国2兆1,112億7,600万円、その他1兆6,958億700万円で、日本以外が連結経常収益の33.7%を占める(計算)(第一ライフグループ「2026年3月期 決算短信」)。地域別収益と国内・海外セグメント収益は集計方法が違うため、同じ決算短信の国内保険事業セグメントの外部顧客向け経常収益(8兆1,556億2,500万円)と差し引きしてはならない。
海外で先行する重要なモデルは、既契約の保険責任と運用を引き受け、長期管理の専門性で収益を得る事業である。日本生命のレゾリューションライフ買収はその能力の取得と位置付けられる(日本生命「Resolution Lifeの買収完了」)。2026〜2030年には、日本でも再保険・既契約管理の検討が広がるとみられる。ただし、単なる資本負担の移転とせず、契約者保護、委託・再保険先の信用、将来の管理費を評価する。
アジア進出では、地域全体の成長率をそのまま事業計画へ置けない。AIAの2026年上期決算も市場別の差を示しており、国ごとの販売資格、銀行提携、現地管理職の育成、商品の通貨を理解することが重要である(AIA「2026年上期決算発表」)。一方、国内市場では既に外資が複数の免許会社を通じて営業しており、将来の参入者だけを競争相手として想定するのは不十分である。
外部環境と制度の変化
2026〜2030年の制度対応は、資本規制と販売管理の二つを中心に据える。前者は商品・運用・再保険の選択を、後者は販売網の維持費と管理方法を変えるため、法務・コンプライアンス部門だけの課題ではない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 健全性規制 | 日本 | 経済価値ベースの健全性規制を適用 | 2026年3月31日 | 大・追い風と向かい風。資産・負債の整合を評価しやすくなる一方、資本管理・開示の対応負担 | 金融庁「経済価値ベースの健全性規制に関する告示等」 |
| 販売・代理店制度 | 日本 | 特定大規模乗合生命保険募集人等の体制整備、委託する保険会社の管理強化 | 2026年6月1日 | 大・短期は向かい風。責任者配置、苦情処理、委託管理の費用増 | 金融庁「令和7年保険業法改正に係る政令・内閣府令等」 |
| 比較推奨販売 | 日本 | 乗合代理店の比較説明・推奨販売に関する府令・監督指針改正 | 2028年3月1日 | 大・追い風と向かい風。推奨根拠の明確化と商品・事務対応負担 | 金融庁「比較推奨販売に関する内閣府令・監督指針等の改正」 |
| 国際資本基準 | 国際 | 国際的に活動する保険グループ向けICSの採択 | 2024年12月5日採択。実施は各法域の制度による | 大・追い風と向かい風。グループ管理の共通化と現地要件への対応 | IAIS「Insurance Capital Standard」 |
| 健全性規制 | EU | Solvency II改正の適用 | 2027年1月30日 | 大・追い風と向かい風。欧州事業・提携先の必要資本や事業選択に影響 | EIOPA「Solvency II」 |
| 金融・経済 | 日本 | マイナス金利等から短期金利を主な政策手段とする枠組みへ移行。その後の引上げで、無担保コールレート(オーバーナイト物)の誘導目標は1.25%程度 | 2024年3月19日決定。1.25%程度は2026年9月18日決定・同24日適用、10月30日の会合でも同水準 | 大・運用利回りには追い風となり得るが、債券価格・解約には向かい風 | 日本銀行「金融政策の枠組みの見直しについて」/日本銀行「金融市場調節方針の変更について」/日本銀行「当面の金融政策運営について」 |
| 人口構造 | 日本 | 65歳以上割合30.8%との中位推計 | 2030年10月1日の推計値。2023年4月26日公表 | 大・老後・介護需要には追い風、若年層への大口死亡保障には向かい風 | 国立社会保障・人口問題研究所「日本の将来推計人口・令和5年推計 表1-1」 |
影響の強さと方向は、公開情報からの分析である。人口推計は、制度の施行予定ではなく、出生中位・死亡中位の仮定に基づく見通しである。
健全性規制では、従来のソルベンシー・マージン比率と新たな経済価値ベースの比率を連続した系列として比較できない。各社が従来から開示する内部管理上のESRも、規制上の算出方法と同一とは限らない。比較するときは、連結・単体、評価日、資本の範囲、モデルや経過措置を揃える(金融庁「経済価値ベースの健全性規制に関する告示等」)。
金利上昇は、新たに購入する債券の利回りを改善させる一方、保有債券の時価を下げ、顧客の他商品への乗り換えを促す可能性がある。ただし負債の経済価値も変わるため、債券含み損だけで健全性を判断できない。金利・信用スプレッド・為替の同時変動と解約増加を組み合わせ、資本と現金の双方を確かめる。
販売制度は施行日を混同してはならない。2026年6月開始の大規模代理店等の管理強化と、2028年3月開始の比較推奨販売の改正は別であり、既存の意向把握義務等は既に適用されている(金融庁「令和7年保険業法改正に係る政令・内閣府令等」、金融庁「比較推奨販売に関する内閣府令・監督指針等の改正」)。分析では、保険会社が代理店に提供する商品情報・比較資料・苦情情報の形式を早期に揃えることが、適切な販売と現場負担の抑制を両立させる。
脱炭素への対応も、事務所の省エネだけでは不十分である。長期債権・株式を持つ生保では、投融資先の移行計画や災害への耐性が将来の信用力に関わるため、投資審査と継続管理に組み込むことが重要となる。これは、資産構成をもとにした分析からの経営上の示唆であり、気候変動による当業界の損失額を推計したものではない。
人材と生産性
生保の人材課題は、募集人数の確保だけではなく、販売と保全を続けながら統制を働かせる人員構成にある。職種別の不足人数を示す業界共通統計は確認できず、不足率の推計は本稿では対象外とする。
2021年経済センサスの生命保険業の従業者数は36万8,442人である一方、生命保険協会の2024年度末の登録営業職員数は24万1,507人である(総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」、生命保険協会「2025年版 生命保険の動向」)。後者は登録営業職員という定義で、内勤職員を含む総従業者数ではなく、時点も異なる。両者の差を内勤人数や人員削減数と解釈してはならない。
採用・配置で重点を置くべきなのは、アクチュアリー、医的査定、資産・負債管理、海外子会社管理、代理店監査等の専門領域である。これは、分析にもとづく経営上の優先順位であり、職種別求人倍率で不足を確認したものではない。新しい資本規制や大規模代理店の体制整備は、専門人材と管理者の配置を具体的に必要とする(金融庁「経済価値ベースの健全性規制に関する告示等」、金融庁「令和7年保険業法改正に係る政令・内閣府令等」)。
賃金統計による平均年収694万8,500円は、保険業全体の一般労働者について計算したものであり、営業・事務・専門職を分離していない(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類」)。生保労連は2026年春闘で人への投資や賃金水準改善を論点としているが、本稿では報道された個社の賃上げ率を業界平均へ置き換えていない(生保労連「総合労働条件の改善に向けた取組み」)。採用計画には固定給だけでなく、育成期間、資格取得、離職後の顧客引継ぎまで含める。
付加価値額を同一定義で従業者数と対応させた、生保に限定する国際比較可能な生産性指標は、確認した資料では確認できない。保険料を人数で割る方法は、一時払商品の資金流入や再保険で大きく変わり、労働生産性を表さない。社内では、継続率を伴う新契約価値、保全一件当たり費用、正確に完了した支払案件数など、担当業務に合う指標を使う方が有効である。
働き方の改革では、自由度と監督を併せて設計する。2026年10月の行政処分は、報酬・支社運営・営業管理を一体で見直す論点を示した(金融庁「プルデンシャル生命等に対する行政処分」)。管理者の評価に販売実績だけでなく苦情の是正、顧客情報管理、部下の育成を組み込み、研修受講を終えたことと実際に適正な募集ができることを分けて確かめる。
2030年に向けたシナリオ
2030年の分岐点は、金利の水準だけではなく、金利・信用環境がどれほど安定するかと、既契約・顧客接点を維持できるかの組合せである。人口構造は比較的見通しやすいが、資金移動と契約継続は経済環境・販売管理によって大きく変わる。
二つの軸を、①円金利・信用スプレッドの変動の大きさ、②継続率と保障性契約の積み上げの成否、と置く。以下は、分析にもとづく条件付きシナリオであり、外部機関の市場予測や発生確率ではない。
| シナリオ | 起きる条件 | 2030年の業界像 | 可能性の見立てと経営対応 |
|---|---|---|---|
| 安定成長 | 金利・信用環境が概ね安定し、解約が落ち着く。保障性契約と保全が改善 | 運用収益の改善が定着し、既契約からの利益と新契約の価値を両立 | 基準ケース。ただし直近の解約返戻金増が落ち着くことが条件。販売枠を資本と維持能力に合わせる |
| 資金移動の競争 | 金利は比較的安定するが、他商品への資金移動と乗り換えが続く | 一時払の獲得競争で保険料は伸びても、募集費・資本負担が増える | 十分に想定すべきケース。販売額に加え、解約控除後の顧客価値と自社の採算を点検 |
| 複合ストレス | 金利・信用市場が急変し、解約増加も重なる | 流動性確保を優先し、商品供給・買収・配当等の選択が制約される | 発生確率は推定不能だが、耐性確認に必須。売却可能資産、担保余力、再保険先への集中を点検 |
基準ケースは市場の大幅拡大を意味しない。2025年度の個人保険保有契約件数は0.3%増にとどまり、2026年4〜8月には解約返戻金が38.3%増えているため、販売額の成長を継続率や顧客数の成長へ読み替える根拠はない(生命保険協会「2025年度 生命保険事業概況」、生命保険協会「2026年8月末 生命保険事業概況」)。各社は既契約の年齢構成と商品構成に応じて、同じ金利シナリオでも異なる結果になる。
| 先行指標 | 確認する統計・発表 | 判断への使い方 |
|---|---|---|
| 収入保険料と解約返戻金の伸び | 生命保険協会の月次事業概況 | 資金受入れと流出の変化を同じ期間で追う。単純差額を利益とはしない |
| 保有年換算保険料と新契約件数 | 生命保険協会の月次・年度統計 | 一時払による増収と継続的な契約基盤を区別 |
| 国債金利、信用スプレッド、為替ヘッジ費用 | 日本銀行の市場関連統計、各社決算説明 | 新規運用収益と既存資産の損益・資本感応度を組み合わせる |
| 契約継続率、苦情・募集管理 | 各社ディスクロージャー、金融庁公表 | 収益悪化に先行する販売・保全上の問題を点検 |
| 規制資本・流動性と再保険集中 | 各社の健全性開示・リスク管理資料 | 比率の大小に加え、定義変更やリスク移転先を確認 |
確認先は協会の原表と各社・金融庁の開示である(生命保険協会「2026年8月末 生命保険事業概況」、金融庁「2026年 保険モニタリングレポート」)。経営会議では、解約と資本の社内許容値を超えた場合の販売・運用・資金調達対応を事前に決めておく。
経営・企画部門への示唆
足元の増収は一時払と運用環境に支えられた部分が大きく、保障契約の積み上げとは別の動きである。成長投資、提携、買収の審査は、販売額ではなく「その契約が何年残り、どれだけの資本と現金を使うか」を単位に組み直す。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 判断の分かれ目 |
|---|---|---|---|
| 大手 | ①一時払の販売枠を、解約時の資金流出と必要資本で上限管理する。②営業職員網を、新契約の獲得だけでなく保全・高齢者手続の拠点として再設計する。③海外は「新契約を売る会社」と「既契約を管理・再保険する会社」で別の審査基準を置く | 2025年度の個人保険は一時払+12.6%、月払−2.3%。2026年4〜8月の解約返戻金は+38.3%。住友生命単体の解約・失効率(年度始の保有年換算保険料に対する割合)は3.26%で、前年度から0.13ポイント上昇(住友生命「2025年度決算(案)説明用資料」)。第一ライフグループは日本以外が連結経常収益の33.7% | 運用由来の増益を、継続率と保障性の新契約で置き換えられるか |
| 中堅・中小(専業型の外資系・ネット生保を含む) | ①特定の保障・顧客層・販売経路に絞る。②乗合代理店向けの商品比較資料と推奨理由の記録形式を、2028年3月の改正より前に整える。③業績連動の報酬比率が高い営業職員モデルでは、報酬と管理職の牽制を先に見直す | 大規模乗合代理店の体制整備は2026年6月、比較推奨販売の改正は2028年3月に施行。金融庁は、委託先代理店の判断基準の整備状況を確認した生保が約7割にとどまると指摘した(金融庁「2026年 保険モニタリングレポート」) | 特定の代理店・提携先への依存度を下げ、手数料以外で選ばれる理由を持てるか |
| 新規参入を考える企業(銀行・通信・EC等) | ①免許会社の設立・買収、②既存生保との団信・代理店提携、③顧客接点の提供に限定、の3段階で比較する | 免許会社は41社で、SBI生命・楽天生命など金融グループ系も含む(金融庁「生命保険会社免許一覧」)。新規制の導入前のフィールドテストでは、生保単体のESRの全社平均は215%(2025年3月末基準。上記モニタリングレポート) | 経済価値ベースの資本規制の下で、長期の保険責任を自ら負う必要があるか |
表の選択肢と判断の分かれ目は、公開情報からの分析である。新規参入では、免許を持たずに提携で始めても、事故時の責任分担、顧客同意、提携終了後の契約管理を契約書で決めておかなければ、後から免許会社並みの管理負担を負うことになる。
通説と異なる見方
「外資は代理店・商品特化、日系大手は営業職員」という区分では、競争相手を見誤る。 2026年10月に業務停止命令を受けたプルデンシャル生命はライフプランナーと称する営業社員を唯一の販売チャネルとし、ジブラルタ生命も同社と類似するビジネスモデルを導入してきたと金融庁は指摘した(金融庁「プルデンシャル生命等に対する行政処分」)。一方、日系のT&Dホールディングスは、家庭市場、中小企業市場、乗合代理店経由の販売を、傘下の別々の生保会社に担わせている(T&Dホールディングス「2026年3月期 決算短信」)。分析では、比較の軸に置くのは、資本の国籍ではなく、募集人の報酬と管理の方式である。
金利上昇は、保障事業の採算改善と同じではない。 日本生命単体では利差益が38.2%増えた一方で保険関係損益は12.8%減り、明治安田生命単体でも運用関係損益19.9%増に対して保険関係損益は2.6%減であった(日本生命「2025年度決算の概要」、明治安田生命「2025年度決算(案)説明資料」)。業界でも2026年4〜8月の解約返戻金は38.3%増と、収入保険料の2.4%増を大きく上回る。金利上昇の恩恵は既契約の運用に先に表れ、新契約と継続の改善は自動的には伴わない。
ネット生保の成長源は、ネットでの個人直販だけではない。 ライフネット生命の団信の保険収益は80億1,800万円で前期の57億9,700万円から38%増え、保険収益343億8,800万円の約23%を占める(計算)(ライフネット生命「2026年3月期 決算短信〔IFRS〕」)。顧客獲得の一部を提携銀行の住宅ローン利用者に依存しており、比べるべきは広告費だけでなく、提携先への支払と提携終了時の契約管理を含む契約全期間の費用である。
公開情報ではわからないこと
- 解約返戻金増加の内訳:金利上昇による乗り換え、一時払商品の解約、生活資金、説明への不満のどれが主因かは、協会統計では区別できない。銀行窓販・乗合代理店の担当者へのインタビューと、解約者へのアンケート(契約年度・商品・販売経路別)で確かめる。
- 乗合代理店への実質的な支払:販売手数料のほか、共同販促、システム提供、研修支援などの負担は会社別に公表されない。代理店経営者と保険会社の代理店担当部門への聞き取りで、代理店ごとの負担と販売量の関係を確かめる。
- 海外買収先の利益を国内で使える時期と規模(買収・提携の論点):配当制限、現地の資本規制、再保険契約、少数株主との条件は開示が限られる。現地規制当局の資料確認と、現地経営陣・再保険相手先への現地調査で、会計利益が親会社の資金になるまでの期間を確かめる。
- 外資系の親会社が日本事業に求める役割:日本への資本配分、販売再開後に重視する販売経路、再編時の既契約の管理方針は、日本法人の開示からは読めない。親会社・日本法人の経営陣へのインタビューと、代理店・元営業職員への聞き取りを照合する。
- 提携型ネット生保の獲得費用と継続率:提携先経由と自社サイト経由で、獲得費用と解約率がどれだけ違うかは開示されない。提携銀行の担当者へのインタビューと、加入者の継続意向調査で確かめる。
出典
数値は統計原表と企業の決算原本を優先した。以下は本文中のリンクに対応する資料であり、年のみ確認できた資料は公表年月日を補っていない。
- 生命保険協会「2025年度 生命保険事業概況」(2026年6月9日公表、2026年7月修正)
- 生命保険協会「2025年度 保険料」(2026年公表)
- 生命保険協会「2026年8月末 生命保険事業概況」(2026年10月27日)
- 金融庁「経済価値ベースの健全性規制に関する告示等」(2025年7月23日)
- 金融庁「令和7年保険業法改正に係る政令・内閣府令等」(2026年3月30日)
- 金融庁「比較推奨販売に関する内閣府令・監督指針等の改正」(2026年8月28日)
- 日本生命「Resolution Lifeの買収完了」(2025年10月31日)
- 太陽生命・日本IBM「給付金等支払査定業務への生成AI本格導入」(2026年5月21日)
- 金融庁「生命保険会社免許一覧」(2026年10月1日現在)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類」(2026年3月24日)
- 第一ライフグループ「2026年3月期 決算短信」(2026年5月15日)
- かんぽ生命「2026年3月期 決算短信」(2026年5月15日)
- T&Dホールディングス「2026年3月期 決算短信」(2026年5月15日)
- 住友生命「Vitality」(公表日記載なし、2026年11月2日確認)
- 日本マイクロソフト「第一生命デジタルバディ導入事例」(2026年8月28日)
- マニュライフ「Quick Quote」(公表日記載なし、2026年11月2日確認)
- 日本生命「AI管理基本方針の制定について」(2026年9月1日)
- 日本生命「AIを活用した意思確認プロセスの支援に関する実証実験」(2026年8月5日)
- 富国生命「給付金等支払査定業務へのIBM Watson Explorer導入」(2016年12月26日)
- マニュライフ「MicrosoftとのAIに関する提携拡大」(2026年7月22日)
- 生命保険協会「2025年版 生命保険の動向」(2025年11月)
- 金融庁「2026年 保険モニタリングレポート」(2026年8月6日)
- 国立社会保障・人口問題研究所「日本の将来推計人口・令和5年推計 表1-1」(2023年4月26日)
- 生命保険協会「2025年度 貸借対照表・全41社合計」(2026年公表)
- 日本生命「2025年度決算の概要」(2026年5月26日)
- 明治安田生命「2025年度決算(案)説明資料」(2026年5月26日)
- 住友生命「2025年度決算(案)説明用資料」(2026年5月26日)
- ライフネット生命「2026年3月期 決算短信〔IFRS〕」(2026年5月13日)
- 生命保険協会「2025年度 損益計算書・全41社合計」(2026年公表、2026年7月修正)
- 明治安田生命「米国Legal & General Americaの買収完了」(2026年2月3日)
- シングライフ「住友生命による完全子会社化完了」(2024年3月18日)
- 金融庁「プルデンシャル生命等に対する行政処分」(2026年10月9日)
- NAIC「2025 Annual Life/A&H Industry Analysis Report」(2026年公表、月日記載なし)
- France Assureurs「Étude statistique assurance vie 2025」(2026年9月29日)
- OECD「Global Insurance Market Trends 2025」(2025年12月8日)
- NAIC「2026 Mid-Year Life/A&H Industry Analysis Report」(2026年公表、月日記載なし)
- メットライフ「2025 Form 10-K」(2026年公表)
- プルデンシャル・ファイナンシャル「2025 Form 10-K」(2026年公表)
- アフラック「2025 Form 10-K」(2026年公表)
- アフラック「2025 Form 10-K」セグメント情報(2026年公表)
- アクサ「Full Year 2025 Earnings」(2026年2月26日)
- AIA「2025年通期決算発表」(2026年3月19日)
- AIA「2026年上期決算発表」(2026年8月20日)
- IAIS「Insurance Capital Standard」(2024年12月5日採択)
- EIOPA「Solvency II」(公表日記載なし、2026年11月2日確認)
- 日本銀行「金融政策の枠組みの見直しについて」(2024年3月19日)
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日)
- 日本銀行「当面の金融政策運営について」(2026年10月30日)
- 生保労連「総合労働条件の改善に向けた取組み」(公表日記載なし、2026年11月2日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
