エグゼクティブサマリー
PR・IR支援は、企業の情報を社会と資本市場へ届く形に整え、説明責任と対話を継続的に支える産業である。2026年10月の経営課題は、顧客の判断に関与する専門助言と、配信・開示を確実に実行する基盤をどう組み合わせて利益を確保するかにある。本稿は2026年10月26日までに確認できた公開情報を対象とする。
要点
- 市場の範囲を見誤らない。 PRSJの2024年度PR業売上高は推計1,391億円である。PR専業の推計であり、IR・配信を含む本稿の対象市場全体ではない。隔年調査のため前年比はなく、前回調査(2022年度)比は6.0%減である。(PRSJ「PR業実態調査2025」)
- 収益は事業モデルで異なる。 ベクトルの2026年2月期セグメント利益率はPR・広告14.0%、プレスリリース配信37.9%である(内部取引込み売上高を分母として計算)。人的サービスと共通基盤では、成長に必要な費用が異なる。(ベクトル「2026年2月期決算短信」)
- 制度需要は運営能力へ向かう。 プライム市場のIR説明会資料の英文開示実施率は2025年12月末87.1%である。英文同時開示、IR体制整備に続き、2027年3月期からの大規模企業へのサステナビリティ開示基準適用が次の実務需要となる。(東証「2025年末英文開示調査」)(金融庁「2026年2月開示府令改正」)
- 国内と海外の競争が接続する。 プラップジャパンは2026年10月にエデルマンとの資本業務提携を発表した。サニーサイドアップグループはアカツキの子会社となり、9月に上場廃止となった。国内顧客、海外ネットワーク、専門人材、コンテンツを組み合わせる再編が具体化している。(プラップジャパン「エデルマンとの提携」)(東証「上場廃止等の決定」)
- AIは調査・制作・翻訳・測定を変える。 国内では開示翻訳の社内利用やPR原稿作成・記事分類が実用化している。予定機能と導入済み機能を分け、公開の承認責任を人が担う設計が必要である。詳細はAI章に集約する。(PFN・プロネクサス「2026年4月連携発表」)(プラップノード「AI記事分類」)
経営・企画部門への示唆
- 大手は、統合報告書、英文化、サステナビリティ開示、説明会を年間運営として束ねる。IR実施企業の81.9%が支援会社を使っており、2027年3月期からのSSBJ基準の段階適用が、大企業への提案の起点になる。
- 中堅・中小は、危機対応や医療・金融の表現審査など、配信サービスや生成AIの初稿では代替しにくい専門に絞り込む。リテナー契約と、上位者に頼らない審査体制で利益と人材を残す。
- 新規参入や買収では、翻訳、IP・コンテンツ、データの既存事業から一工程で入る。PRテック企業の買収年度に減損が出た例もあり、担当者交代後も残る顧客と人材を買収の条件として確かめる。
業界データまとめ
PR・IR支援全体を把握する政府統計はない。市場規模はPR専業の団体推計、雇用・賃金は近接分類「広告業」の参考値によるため、行を掛け合わせた市場占有率・生産性の計算はできない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内PR業売上高 推計1,391億円。PRSJによるPR専業会社を対象とした推計であり、PR・IR支援全体の総額ではない | 2024年度 | PRSJ「PR業実態調査2025」 |
| 市場の伸び | 国内PR業売上高(推計)は前回調査の推計1,479億円から 6.0%減。2年間の変化であり前年比ではない。調査対象・回答構成の変化を含む | 2024年度(2022年度比) | PRSJ「PR業実態調査2025」 PRSJ「2023年PR業実態調査報告書」 |
| 事業者数 | 国内・中分類「広告業」の民営事業所数 1万697事業所。近接分類の参考値であり、PR・IR専業の事業者数ではない | 2021年6月1日現在 | 総務省・経産省「令和3年経済センサス‐活動調査 第9-2表」 |
| 従業者数 | 国内・中分類「広告業」の民営事業所従業者数 14万3,458人。近接分類の参考値であり、PR・IR専業の人数ではない | 2021年6月1日現在 | 総務省・経産省「令和3年経済センサス‐活動調査 第9-2表」 |
| 平均年収 | 中分類「広告業」、一般労働者・男女計・企業規模計10人以上:707.95万円(計算)。きまって支給する現金給与額51.33万円×12+年間賞与その他特別給与額91.99万円。PR・IR専業値ではない | 2025年調査。月例給与は2025年6月、賞与等は原則2024年の年間額 | 厚労省「2025年賃金構造基本統計・中分類第1表」 |
| 上位3社の売上高 | ベクトル 347.50億円(PR・広告事業の外部顧客売上高)/プロネクサス 249.88億円(上場会社ディスクロージャー関連140.72億円+上場会社IR・イベント関連等109.16億円、計算)/TAKARA & COMPANY 228.52億円(ディスクロージャー関連事業の外部顧客売上高)。主要上場3社の対象事業比較であり、非上場企業を含む厳密な順位ではない | 順に2026年2月期、2026年3月期、2026年5月期 | ベクトル「2026年2月期決算短信」 プロネクサス「2026年3月期事業報告」 TAKARA & COMPANY「2026年5月期決算短信」 |
| PR専業会社数の団体推計 | 209社。調査対象221社から専業以外の回答12社を除いた推計。国内全企業の悉皆把握ではない | 2025年実施調査・2024年度市場推計の母集団 | PRSJ「PR業実態調査2025」 |
| PR専業の推計就業人数 | 4,967人。回答値と未回答社の推計等を合算したPRSJ値 | 2024年度市場推計 | PRSJ「PR業実態調査2025」 |
| IR活動実施率 | 96.7%。日本IR協議会調査の回答948社のうち917社。全上場企業への単純な外挿は不可 | 2026年2~3月調査 | 日本IR協議会「2026年IR活動の実態調査」 |
| IR説明会資料の英文開示実施率 | プライム市場・社数ベース 87.1%(前年末比+4.2ポイント) | 2025年12月末 | 東証「2025年末英文開示調査」 |
PRSJは2024年度の推計を前回調査(2022年度、1,479億円)比6.0%減と公表しているが、2年間の比較であり、前年比・5年間年平均ではない。推計就業人数も前回の6,622人から4,967人へ変わっており、対象・回答構成の変化を含むため実需の減少率とは断定できない。企業売上には広告・法定開示等の混在と親子会社の重複がある。(PRSJ「PR業実態調査2025」)(PRSJ「2023年PR業実態調査報告書」)
AI・フィジカルAIの影響と経営の打ち手
AIの影響が大きいのは、リリースの初稿、報道・投資家情報の整理、翻訳、掲載記事の分類である。利益への効果は作業時間の削減だけで決まらず、確認・修正の負担と、削減分を顧客へどこまで価格還元するかに左右される。フィジカルAIは物流や製造のような中核工程を持たないため直接的な影響が小さく、本章は生成AI・AIエージェントを中心に扱う。
影響の全体像
調査から改善までを五工程に分ける。審査時の修正と、測定から課題設定への戻りを含む。
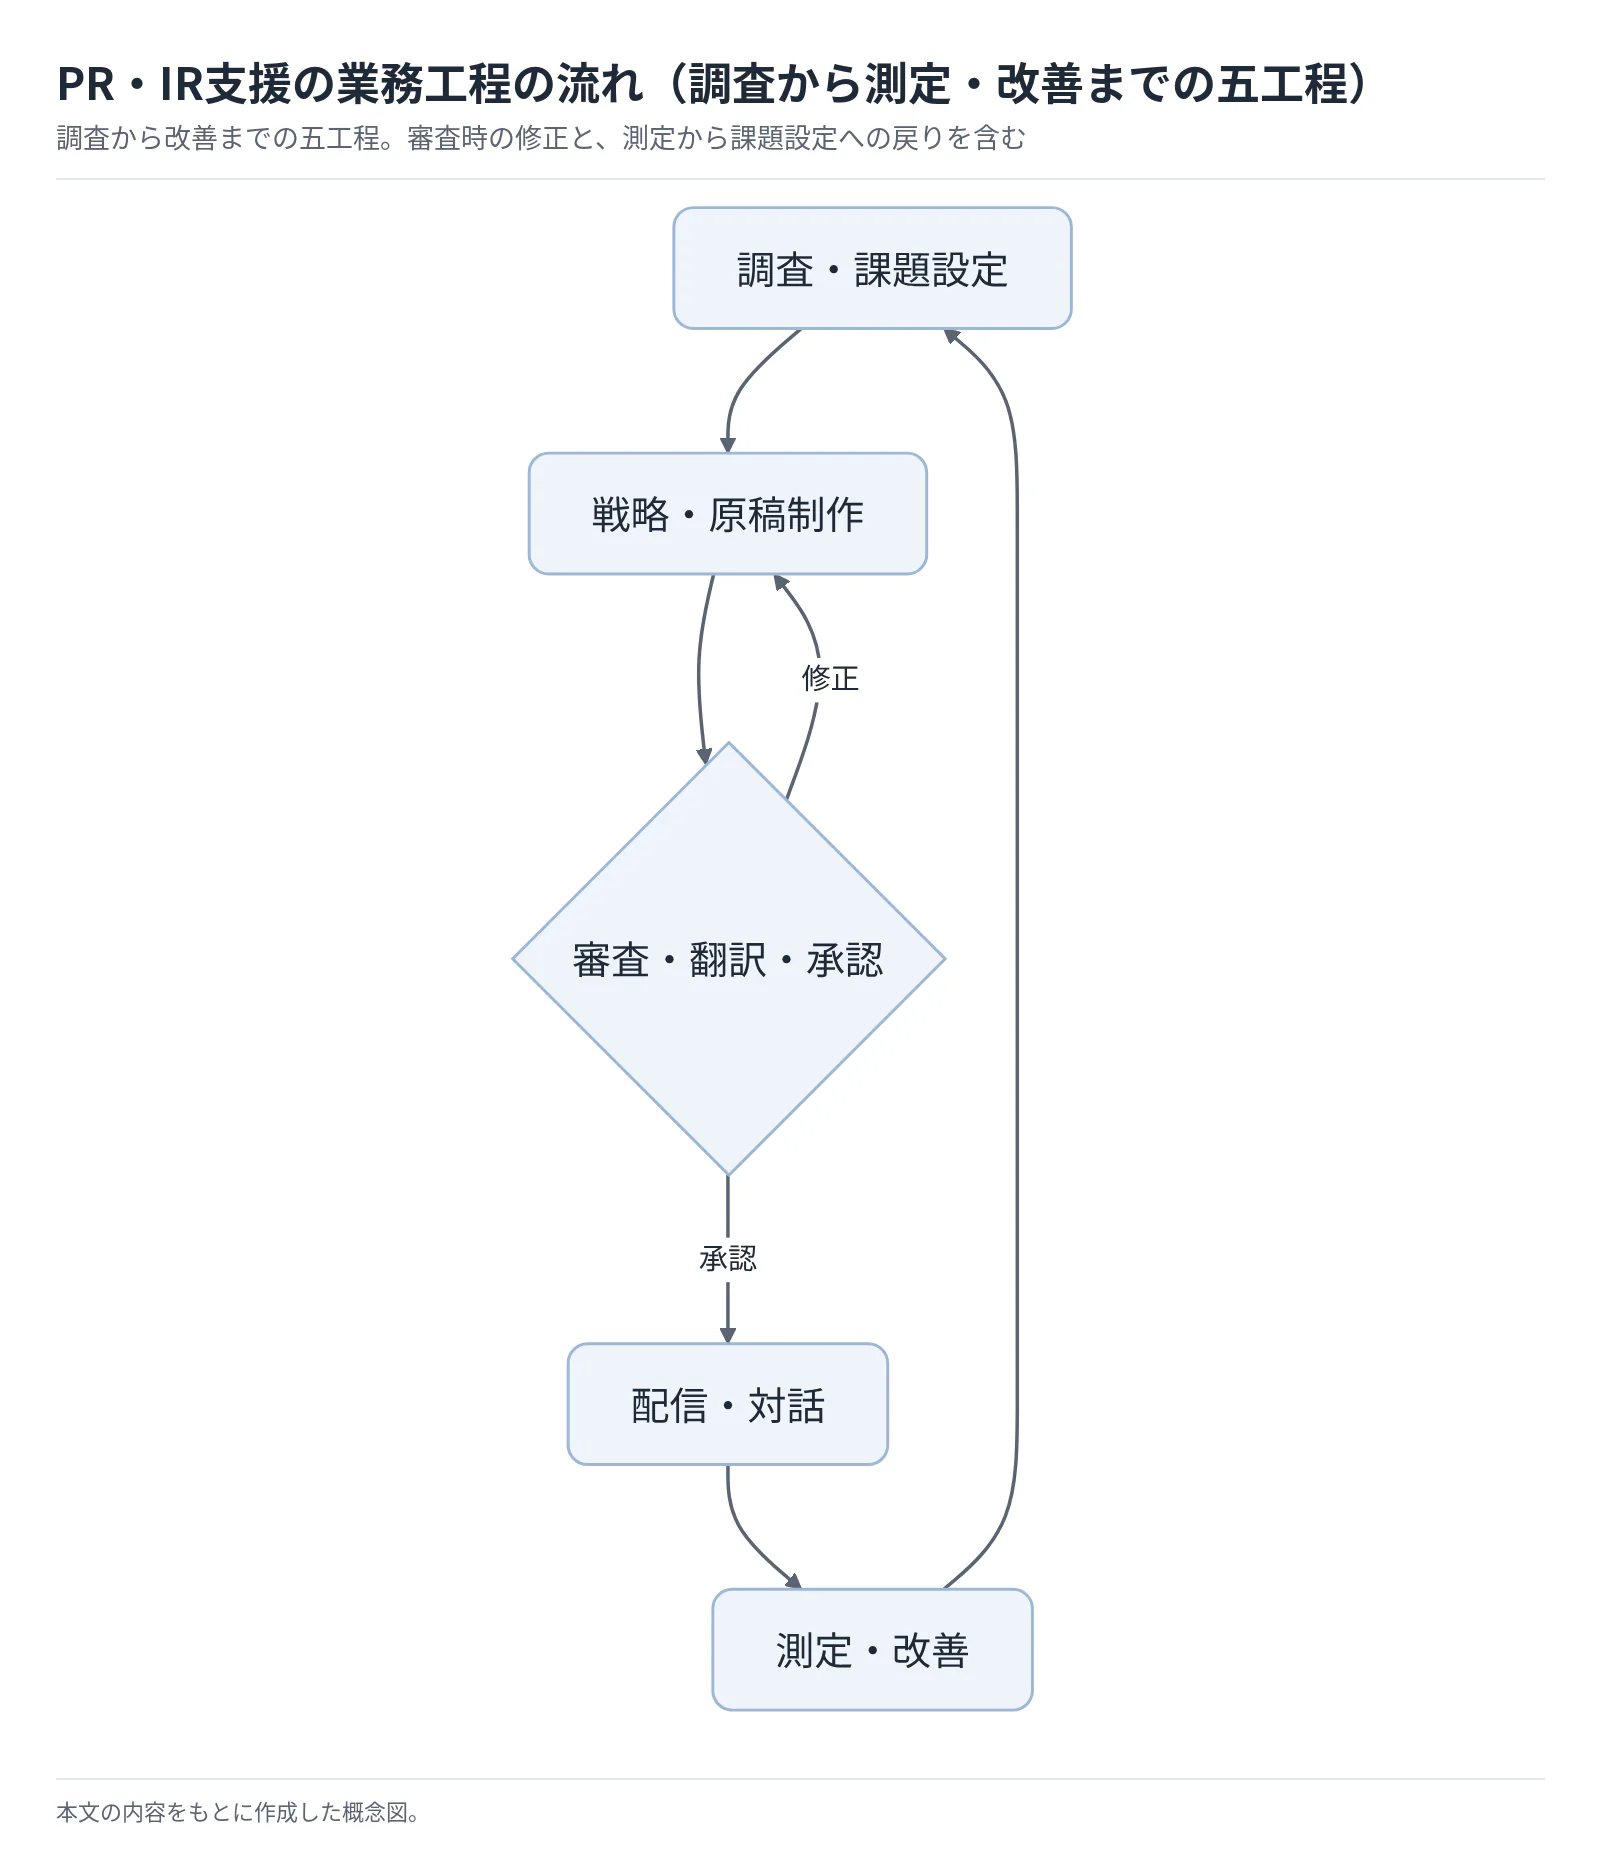 タップすると拡大して見られます
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 調査・課題設定 | 報道・SNSの検索、要約、論点整理 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | MeltwaterのMiraによるメディア分析・ブリーフ作成。Meltwater「Mira発表」 |
| 戦略・原稿制作 | 取材素材からのリリース初稿、構成案作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | PRオートメーションのAI Release Maker。プラップノード「2026年4月製品更新」 |
| 審査・翻訳・承認 | 開示文書の翻訳案作成。公開承認は人が担当 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | プロネクサスがPLaMo翻訳を社内のオンプレミス環境で使用開始。TAKARA & COMPANYはAI翻訳プラットフォーム「SIMULwiz」で受注を積み上げ。PFN・プロネクサス「2026年4月連携発表」/TAKARA & COMPANY「2026年5月期決算短信」 |
| 配信・対話 | 媒体ごとの提案文と送信時期の提案 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | CisionOneのピッチ文作成・タイミング提案機能。国内一律の普及を意味しない。Cision「2025年5月製品発表」 |
| 測定・改善 | 記事分類、傾向整理、レポート作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | PRオートメーションのAI記事分類とMiraの分析機能。プラップノード「AI記事分類」/Meltwater「Mira Studio」 |
段階は公表された提供・利用状況、時期は2026年10月起点の、公開情報からの分析にもとづく普及見通しである。「実用」は無人化を意味せず、顧客への浸透率や粗利改善を示す公開データは乏しい。
業務はどう変わるか
第一は、初稿作成から公開可能な事実の編集への移行である。 担当者の文章化を、素材からの構成案生成と原資料照合に分ける。プラップノードのAI Release Makerは2026年4月に提供済みである。未確認の実績・効果・顧客コメントを補わせず、数字と発表主体の確認を人が担う。(プラップノード「2026年4月製品更新」)
アンティルは2026年10月14日にPRaiの作成・配信・効果検証をつなぐ機能拡張を発表したが、順次追加予定の項目も含む。全機能の導入済み扱いを避け、承認版だけの送信、修正履歴、顧客別の素材分離を導入条件とする。(アンティル「PRai機能拡張発表」)
第二は、開示翻訳の発注単位が文字数から運営体制へ変わることである。 プロネクサスとPreferred Networks(PFN)は2026年4月にPLaMo翻訳のオンプレミス利用を開始したが、PRONEXUS WORKSへの決算短信全訳機能は同年12月予定である。TAKARA & COMPANYも2026年5月期にAI翻訳プラットフォーム「SIMULwiz」による受注の積み上げを進めたが、翻訳の売上高は前期を下回り、AIによる代替を課題に挙げている。一次翻訳後の会計用語、将来見通し、最終修正を日英で揃える校閲が価値になる。(PFN・プロネクサス「2026年4月連携発表」)(TAKARA & COMPANY「2026年5月期決算短信」)
第三は、クリッピングから論点の検証への移行である。 プラップノードは2026年10月にAI記事分類を提供開始し、約500〜600件で約94%の精度を確認したと発表した。これは提供企業の公表値であり、顧客案件での保証値ではない。危機対応では平均精度に加え、否定的論調や法令違反の指摘の見逃し率を測る。(プラップノード「AI記事分類」)
第四は、検索条件の操作から根拠の確認への移行である。 MeltwaterのMiraは対話形式の要約・分析、CisionOneは検索・要約・媒体向け提案文を2025年に提供開始した。検索の省力化後も、推薦先の取材方針と報道の文脈を担当者が確かめる仕事は残る。(Meltwater「Mira発表」)(Cision「2025年5月製品発表」)
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| プラップノード | 日本 | PRオートメーション、AI Release Maker、AI記事分類 | 原稿作成、広報業務管理、記事分類 | 展開済み。国内提供を公式発表。プラップノード「AI記事分類」 |
| アンティル(ベクトルグループ) | 日本 | PRai | リリース作成・評価。配信・分析への機能拡張を発表 | 展開済み。既存サービスと発表済み拡張を区別。アンティル「PRai機能拡張発表」 |
| プロネクサス | 日本 | 開示実務システムと社内翻訳環境 | 未公表開示文書の翻訳実務 | 展開済み。社内利用は開始済み、顧客向け全訳機能は2026年12月予定。PFN・プロネクサス「2026年4月連携発表」 |
| Preferred Networks | 日本 | PLaMo翻訳 | プロネクサスへの翻訳モデル提供 | 展開済み。商用契約とオンプレミス導入を公表。PFN・プロネクサス「2026年4月連携発表」 |
| Meltwater | 米国 | Mira/Mira Studio | メディア調査、要約、分析、報告 | 展開済み。日本向け公式製品案内を確認。Meltwater「Mira Studio」 |
人材・収益・競争への影響
以下は、公開情報からの分析である。転記、定型初稿、一次翻訳、記事分類の時間は減り、原資料を確認する編集者、財務と英語の校閲者、情報管理責任者の役割が増す。職種の一律な消滅より、同じ担当者の仕事配分が変わると考えるのが実務的である。
収益面では、制作工数を根拠にした見積もりほど値下げ要求を受けやすい。継続監視、承認記録、開示期限の管理、危機時の専門家対応を契約に含める場合は、文章量以外の対価を説明しやすい。新たな費用として、利用料、データ契約、検証、セキュリティ、顧客別の設定維持が生じるため、削減時間をそのまま利益とみなしてはならない。
競争上は、利用権の明確な媒体データ、顧客の承認済み情報、接触履歴を持つ企業が優位になりやすい。汎用IT企業と競うには、業界固有の承認・訂正・公開手順が必要である。未公表決算の入力、顧客間の情報混入、著作物の再利用にはアクセス制限と人の確認を組み込む。
投資家への回答支援はフェア・ディスクロージャー・ルールにも沿って、公開済み情報からの回答案作成と送信承認を分ける。回答範囲、未公表情報の検知、承認者、ログを定めておく。(金融庁「FDルールガイドライン」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 顧客別に「公開済み」「公開予定」「入力不可」の素材区分を設ける | 共通 | 直ちに | 未公表決算やM&A情報の混入を防ぐ | データ台帳、利用環境、顧客との契約確認 |
| 高 | 数字・固有名詞・将来見通しを原資料へ照合する公開前審査を設ける | 共通 | 3か月以内 | 誤記と根拠のない主張の削減 | 承認者、証拠資料、チェック項目 |
| 高 | 日英の用語集と同時更新ルールを顧客ごとに整備する | 共通 | 次回決算まで | 翻訳後の手戻りと開示遅延の削減 | 過年度開示、訳語辞書、差分管理 |
| 高 | 危機・否定的報道を含む検証用記事群で分類性能を測る | 共通 | 導入前・更新時 | 重要な見逃しを把握できる | 利用許諾済み記事、正解ラベル、例外処理 |
| 中 | 作成機能と承認・配信権限を分離する | 大手 | 6か月以内 | 大量誤送信と顧客横断の情報混入を抑える | システム連携、権限設計、監査ログ |
| 中 | 見積もりを初稿作成、専門審査、運営保証に分解する | 中堅・中小 | 次回更新時 | 値下げ圧力への説明力を高める | 工数実績、責任範囲、追加料金の条件 |
| 中 | 削減時間を顧客取材・投資家の疑問分析へ再配分する | 共通 | 四半期ごと | 制作速度を提案の質へつなげる | 配分方針、品質評価、顧客への確認機会 |
失敗しやすいのは、生成時間だけを測って校閲費用を除くこと、記事の感情分析を企業への信頼と同一視すること、若手の取材機会まで削ることである。工程全体の時間と品質を測り、判断力を育てる実務経験を残す。
業界の定義と市場構造
本稿の対象は、企業と社会・投資家の関係を支えるPR会社、IR支援会社、プレスリリース配信会社である。広告枠の売買が中心の広告代理店、証券売買の仲介、投資運用、監査そのものは対象外とする。ただし、IR支援と一体で提供される法定開示書類の制作・システム運用は、競争構造を理解するうえで必要な隣接領域として含める。
PRは報道・顧客・従業員・地域等との関係、IRは株主・投資家への事業価値の説明を扱う。法定開示、適時開示、任意発表では期限と審査が異なり、PR配信を使うだけでは適時開示義務を満たさない。
| 市場の区分 | 主なサービスと顧客 | 公開データで確認できる変化 | 集計上の限界 |
|---|---|---|---|
| 継続型PR | 広報顧問、媒体対応、危機管理。企業広報・経営陣向け | PRSJ回答企業のリテナー型PRコンサルティング取扱率は2022年度調査70%から2024年度調査74%へ | 売上構成比ではなく複数回答の取扱率。PRSJ「PR業実態調査・発表資料」 |
| 案件型PR | 新商品発表、イベント、コンテンツ制作 | 対面の記者発表会・PRイベントの取扱率は74%から81%へ | 対象企業の構成変化を含み、市場金額へ換算できない。PRSJ「PR業実態調査・発表資料」 |
| 配信基盤 | 自社広報担当者・代理店向けのプレスリリース配信 | PR TIMESの2026年8月末利用企業数13万3,784社、アクティブ企業数4万9,311社 | アクティブは直近12か月に配信した企業。利用企業の36.9%であり、有料顧客比率とは異なる。PR TIMES「2026年度第2四半期決算」 |
| IR・開示支援 | 決算資料、IRサイト、翻訳、説明会、開示実務 | プロネクサスの2026年3月期上場会社ディスクロージャー関連は前期比13.1%増 | M&A効果を含む企業実績であり、市場成長率ではない。プロネクサス「2026年3月期事業報告」 |
過去5年は対面イベント再開、企業の直接発信、投資家との対話要求が需要を変えた。ただし、イベント回復、顧問契約増加、配信件数増加は別の動きであり、一つの成長率で全事業の予算を組むべきではない。
供給面では、PR会社の専門人材に加え、開示システム、翻訳会社、映像・イベント会社が一体で受託する構造が広がる。プロネクサスの事業報告では開示業務のアウトソーシングや英文翻訳の増収が確認できるが、同時に印刷需要の変化も起きている。顧客が買う対象を「冊子」「発表会」から「締切までに説明可能な情報を揃える運営」へ広げられるかが、提供側の事業設計を分ける。(プロネクサス「2026年3月期事業報告」)
地域・顧客業種別の国内売上構成は確認できない。東京の上場企業向けと地方の採用・商品広報では商談構造が異なるが、比率は置かない。
顧客と需要の特性
購買動機は露出獲得、失敗回避、資本市場との対話で異なる。決算・株主総会の年間運営に入るIRは継続性が高まりやすく、単発PRは発表内容・予算に左右される。以下は、サービスと制度をもとにした分析である。
| 顧客層 | 購買を主導する部門・人 | 選定の決め手 | 典型的な需要の起点 |
|---|---|---|---|
| 大企業の事業・ブランド部門 | マーケティング、広報、事業責任者 | 業界理解、発表の切り口、対象媒体との接点、実行体制 | 新商品、新サービス、事業参入 |
| 上場企業の経営・IR部門 | CFO、IR、経営企画、経理 | 財務理解、開示の正確性、日英対応、投資家対応経験 | 決算、中期計画、資本政策、株主総会 |
| 経営課題を抱える企業 | CEO、法務、広報責任者 | 守秘、初動の速さ、経営者への助言、利益相反の管理 | 事故、不祥事、M&A、事業再編 |
| 中堅・中小、非上場企業 | 経営者、広報兼任者 | 料金の明確さ、少人数で運用できること、説明支援 | 採用、資金調達、地域展開、認知形成 |
担当部門の課題・予算設定、提案・実働チームの評価、購買・法務・情報管理の確認を経て契約する。IRでは経理等が原情報を持つため、契約前に数字の確定者、経営者コメントの承認者、英文校閲者を決めることが納期と採算を左右する。
IR体制整備の義務化は、特定サービスの購入や外注義務ではない。兼務負担の軽減、情報収集、対話内容の経営への還元まで改善できるかが受注を分ける。(東証「IR体制・IR活動」)
日本IR協議会の2026年調査では、IR実施企業の81.9%(前回79.9%)がIR支援会社を利用していた。利用中のサービスは株主判明調査54.0%、会社説明会全般のサポート49.7%、アニュアルレポート・統合報告書の作成49.2%の順で、年間平均費用は統合報告書の作成が1,535.7万円(前回1,380.9万円)と最大であった。IR専任者のいる企業は62.1%にとどまる。(日本IR協議会「2026年IR活動の実態調査」)
単純配信は料金比較が容易で、他社との併用も行いやすい。例えばPR TIMESの公表基本料金は従量課金3万円/回、年間契約の定額プラン7万円/月であり、配信と顧問業務は購買単位が異なる。顧問や開示運用では、過年度情報、経営者の意図、社内承認経路を引き継ぐ負担が生じるため、同額でも切り替えの費用は高くなりやすい。料金は2026年10月14日公表資料による。(PR TIMES「2026年度第2四半期決算」)
季節性は企業の決算期、株主総会、新商品発表に連動する。危機対応は予定外に発生し、通常業務と重なるため、契約上の緊急対応範囲が曖昧だと採算を損なう。景気悪化時には任意の販促・イベント予算が縮みやすい一方、開示期限や危機対応の必要性は消えず、同じ顧客内でも需要の強弱が分かれる。
バリューチェーンと収益構造
利益の源泉は、顧客固有の判断を支える専門性と、反復業務を多くの顧客へ提供する共通基盤に分かれる。前者は専門家の稼働・継続契約、後者は稼働顧客数・利用頻度・基盤維持費が重要になる。請求総額の大きさだけでは、外注費や媒体費を差し引いた付加価値を判断できない。
| 工程 | 主な役割と事業者例 | 付加価値の源泉 | 主な課金・費用の構造 |
|---|---|---|---|
| 調査・課題設定 | 総合PR会社、IR助言会社、調査・モニタリング事業者 | 経営課題と外部評価のずれの把握 | 診断案件、顧問料、データ利用料 |
| 戦略・原稿制作 | ベクトル、プラップジャパン、専門制作会社 | 発表する事実の選別、説明の構成、取材 | 顧問料・案件料金。人件費と外注費 |
| 審査・翻訳・承認 | プロネクサス、TAKARA & COMPANY、翻訳・専門家 | 数値・用語の一貫性、開示制度への適合 | 制作・校閲料、システム料、運営受託料 |
| 配信・対話 | PR TIMES、共同通信PRワイヤー、説明会支援会社 | 到達経路、信頼できる運営、接触履歴 | 従量・定額料金、イベント案件料 |
| 測定・改善 | PR会社、IR支援会社、分析事業者 | 相手の理解・態度・疑問を次の経営判断へ戻すこと | 継続分析料、調査案件料 |
表の課金は比較上の整理であり、個別契約条件ではない。PRONEXUS WORKSは開示実務支援システム、共同通信PRワイヤーは国内配信に加え、AsiaNetとPR Newswireを通じた海外配信網を提供する。(プロネクサス「WORKS」)(共同通信PRワイヤー「海外配信サービス」)
公開決算で確認できる違いは明確である。ベクトルの2026年2月期PR・広告事業は、セグメント売上高348.70億円、利益48.98億円で、利益率14.0%となる。一方、プレスリリース配信事業は売上高95.46億円、利益36.22億円、利益率37.9%である(いずれも内部取引込み売上高を用いた計算)。これは同社グループ内の実績比較であり、業界標準の利益率ではない。(ベクトル「2026年2月期決算短信」)
TAKARA & COMPANYの2026年5月期ディスクロージャー関連事業は、内部取引込み売上高約228.59億円、利益約37.86億円、利益率16.6%である(計算)。ただし、同事業は法定書類、IR関連製品などを含み、助言だけの利益率は分からない。各社の全社費用配賦、買収関連費用、会計基準が異なるため、率の差をそのまま経営能力の順位に置き換えることもできない。(TAKARA & COMPANY「2026年5月期決算短信」)
専門サービスは人件費と撮影・会場・翻訳等の外注費、共通基盤は開発・保守・審査・顧客獲得・媒体データが主要費用となる。業界全体の原価比率は非公開であり、会社の粗利益だけでは案件別採算を判断できない。
価格転嫁の実態にも統一指標はない。見積もり時に取材回数、修正回数、夜間対応、翻訳対象、追加媒体、説明会後の記録作成を切り分ければ、追加作業を契約へ反映しやすい。逆に「広報一式」とだけ定めると、決算直前の修正や危機対応が無償追加となり、継続契約でも利益が残らない可能性がある。
供給リスクは特定担当者、翻訳者、媒体データ、配信経路への依存である。代替担当者、二重校閲、データ契約終了条件、障害時の配信手順が、約束できる品質と価格を決める。
成果測定では転載件数と編集記事、閲覧と理解、株価変動とIRの寄与を区別する。AMECのBarcelona Principles 4.0は、広告換算額を有効な評価指標として用いず、成果と影響を測る方向を示している。支援会社が指標の定義を透明にし、顧客の商談、採用応募、投資家の疑問解消等と結び付けられるかが、更新時の説明力になる。(AMEC「Barcelona Principles 4.0」)
競争環境
本業界は、人材・顧客関係を軸とする分散市場と、配信・開示基盤で規模を競う市場が同時に存在する。PR・IR全体の統一統計がないため上位集中度は算定できず、上場企業の連結売上をPRSJ推計で割る方法も不適切である。
PRSJの2025年実施調査では、回答企業の55%が従業員19人以下、100人以上は11%であった。これは小規模事業者の存在を示すが、回答62社の構成であり、全国の企業分布そのものではない。小規模会社は医療、テクノロジー、金融、地域、危機対応などの専門性と、上位者の直接関与によって競争する余地がある。(PRSJ「PR業実態調査・発表資料」)
五つの競争要因
以下の強さと方向は、公開資料をもとにした分析である。PR・IR・配信では強弱が異なるため、一律の業界平均とせず、収益への経路を示す。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 総合PR、開示支援、配信、専門助言が同一顧客の情報発信予算で競合。各社の事業範囲が重なる | 強まる |
| 新規参入の脅威 | 中 | 人的助言は小規模でも参入可能。一方、配信網、開示システム、審査運営の再現には投資が必要 | 変わらない |
| 代替サービスの脅威 | 強 | 顧客の内製、自社サイト、配信サービスの直接利用が制作・発信を代替。高度な助言との代替性は限定的 | 強まる |
| 買い手の交渉力 | 強 | 単発案件は比較発注しやすい。顧問・開示運営は引継ぎ負担が交渉力を緩和 | 強まる |
| 売り手の交渉力 | 中 | 専門人材と利用権付き媒体データへの依存。汎用制作は代替先を確保しやすい | 強まる |
人材型は採用・定着、基盤型は既存顧客の利用頻度が成長制約となる。両者に同じ指標を使うと、稼働負荷と追加投資の違いを見誤る。
国内の主要企業
| 企業・グループ | 規模の基準 | 公表資料から確認できる事業上の特徴 | 比較時の注意 |
|---|---|---|---|
| ベクトル | PR・広告事業の外部売上347.50億円、2026年2月期 | 総合PRからデジタル施策まで展開。配信事業を連結内に保有 | PR・広告事業には純粋なPR助言以外も含む。ベクトル「2026年2月期決算短信」 |
| プロネクサス | 上場会社向け2区分計249.88億円、2026年3月期、計算 | 開示実務、翻訳、IRサイト、イベント等を横断 | IR・イベント区分に一般イベント等を含む。プロネクサス「2026年3月期事業報告」 |
| TAKARA & COMPANY | ディスクロージャー関連外部売上228.52億円、2026年5月期 | 宝印刷等を通じ法定開示とIRを支援。通訳・翻訳事業も保有 | 連結全体311.54億円をIR専業売上とはしない。TAKARA & COMPANY「2026年5月期決算短信」 |
| PR TIMES | 利用企業数13万3,784社、2026年8月末 | 企業、媒体、生活者をつなぐ配信基盤 | 利用登録と実配信は別。ベクトル連結と重複。PR TIMES「2026年度第2四半期決算」 |
| プラップジャパン | 連結売上77.60億円(前期比5.0%増)、2026年8月期 | コミュニケーション、デジタル、海外事業の組合せ | 海外事業セグメントと海外顧客売上を区別。プラップジャパン「2026年8月期決算短信」 |
| サニーサイドアップグループ | ブランドコミュニケーション事業の外部売上220.72億円、2026年6月期 | PR・販促とIP商品「Happyくじ」を同じ事業で展開 | PR以外の商品売上を含み、PR売上は非開示。2026年9月16日に上場廃止。サニーサイドアップグループ「2026年6月期決算短信」/東証「上場廃止等の決定」 |
| 共同通信PRワイヤー | 対象事業売上高の公開値を確認できず | 国内配信に加えAsiaNet、PR Newswire等による海外配信 | 報道機関の記事掲載と配信・転載は異なる。共同通信PRワイヤー「海外配信サービス」 |
再編・提携が変える競争単位
2026年10月のプラップジャパンとエデルマンの資本業務提携は、国内顧客と海外ネットワークを組み合わせる動きである。同社は今期業績への影響を軽微としており、2027年8月期の売上高予想100億円(前期比28.9%増)への提携やM&Aの寄与も示していない。収益効果はまだ確認できないが、独立系と外資系を固定した別市場とみなす分析は見直しが必要となる。(プラップジャパン「エデルマンとの提携」)(プラップジャパン「2026年8月期決算短信」)
プロネクサスは2026年3月期の増収要因にJBAホールディングスのM&A効果を挙げている。開示書類の制作を起点に、決算支援や業務受託へ接点を広げる動きとして読める。一方、同社の前期には連結子会社ののれんにかかる減損損失25.03億円が計上されており、買収による売上増加と買収価値の実現を同一視しない分析が必要である。(プロネクサス「2026年3月期事業報告」)
サニーサイドアップグループは2026年3月にPRテック企業のビルコムの全株式を取得したが、同年6月期に同社の事業計画を見直し、のれんを含む固定資産の減損損失13.90億円を計上した。同社は5月に公表されたアカツキの公開買付け(7月1日決済)を経てアカツキの子会社となり、9月16日に上場廃止となった。アカツキはデジタルコンテンツとPR・ブランディングの組み合わせを統合の理由に挙げており、PR会社がコンテンツ企業に取り込まれる再編も起きている。上場PR会社が減ると、規模の公開値はさらに得にくくなる。(サニーサイドアップグループ「2026年6月期決算短信」)(アカツキ「公開買付けの開始」)(東証「上場廃止等の決定」)
経理・翻訳・イベント・経営助言は競争相手にも提携先にもなる。共同提案で専門性を補う場合も、顧客の機密と利益相反を管理できる契約設計が必要である。
成功の鍵
成功の条件は、経営課題への専門性、引継ぎ可能な情報・承認履歴、成果と受託範囲の合意、国内制度と海外投資家・媒体の双方への対応力である。
ベクトルは複数施策、プロネクサスとTAKARA & COMPANYは開示実務、PR TIMESは共通基盤、プラップジャパンは海外拠点・提携を持つ。資産の違いに加え、実働担当者、引継ぎ、繁忙期の処理能力を選定時に確認する。
海外の動向と主要企業
海外では総合PR、企業価値・危機対応の助言、配信・情報基盤の三層で競争が進む。世界全体を同一定義で網羅する公的・団体統計は確認できず、日本の世界シェアは本稿では示さない。
米国センサス局の2024年AIESでは、雇用者のいる企業を対象とする「Public relations agencies」の売上・収入は18,574,929千米ドルである。NAICS 541820にはロビー活動や政治コンサルティング等も含まれるため、日本のPRSJ推計との直接比較には適さない。旧調査と新調査を接続して、検証のない成長率を作ることも避ける。(米センサス局「2024年AIES」)(米センサス局「NAICS 541820(1997年版の定義)」)
地域別の成長率を一律には示せないが、企業実績の分岐は確認できる。FTI Consultingの2025年Strategic Communications売上高は378.489百万米ドルで、2024年比12.6%増(計算)であった一方、WPPのPR部門は外部通過費用控除後売上の既存事業ベースで6.0%減であった。WPPは2026年からPR会社をWPP Creativeに含めて開示しており、同部門の2026年1〜6月の既存事業ベースは4.9%減である。需要は「PR全体」ではなく、企業評判、裁量的なキャンペーン、取引・危機対応等の構成によって異なる。(FTI「2025年決算」)(WPP「2025年通期決算(FCA提出版)」)(WPP「2026年中間決算」)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| エデルマン | 米国 | 直近期の比較可能な公式売上高を確認できず | ブランド、企業評判、経営コミュニケーション | 2026年10月にプラップジャパンと資本業務提携 | 日本市場での共同対応強化を発表。プラップジャパン「エデルマンとの提携」 |
| WPP/バーソン | 英国/米国 | WPPのPR部門の売上高705百万英ポンド、2025年(FGS Global売却により前年比39.0%減)。バーソン単体ではない | 総合PRと国際ネットワーク | FGS Global持分売却など事業範囲の再構成 | バーソンは東京拠点を保有。WPP「2025年通期決算(FCA提出版)」/Burson「アジア太平洋拠点」 |
| オムニコム | 米国 | PR分野1,613.6百万米ドル、2025年 | 複数PRブランド・専門領域を束ねる | 2025年11月にIPG買収完了、2026年2月にFHとPNの統合発表 | フライシュマン・ヒラード等が展開。Omnicom「2025年10-K」/Omnicom「2025年決算」/FHジャパン「PN統合発表」 |
| FTI Consulting | 米国 | Strategic Communications部門378.489百万米ドル、2025年 | 企業評判、危機、財務・政策コミュニケーション | 2025年は同部門が増収 | 東京に同部門の拠点。FTI「2025年決算」/FTI「日本拠点」 |
| Brunswick Group | 英国 | 直近期の公式売上高を確認できず | 経営の重要局面のコミュニケーション助言 | 国内拠点の継続を確認。比較に用いる直近M&Aは未確認 | 東京拠点を保有。Brunswick「拠点一覧」 |
| Cision/PR Newswire | 米国 | 直近期の公式連結売上高を確認できず | 配信とメディア情報基盤 | 提供機能の更新はAI章に記載 | PR Newswireを使う共同通信PRワイヤーの海外配信網を確認。日本法人売上は不明。共同通信PRワイヤー「海外配信サービス」 |
表は売上順位ではなく、部門定義も異なる。特にオムニコムの2025年数値にはIPGの取得後1か月分を含み、買収前後の単純比較はできない。(Omnicom「2025年決算」)
再編の論点は大企業化だけではない。WPPは2024年、FGS Globalの保有持分をKKR系へ売却する契約を発表しており、戦略コミュニケーションが広告グループの中でのみ成長するとは限らない。ICCOの2025–2026年報告でも、戦略コンサルティングを投資先とする回答が39%を占めるが、これは回答者の意向であって市場売上構成ではない。(WPP「FGS持分売却契約」)(ICCO「World PR Report 2025–2026」)
プラップジャパンの2026年8月期の海外顧客売上比率は21.0%である(中国・その他海外の合計÷連結売上、計算)。海外事業セグメント比率とは異なる。同社の海外事業セグメントは、中国・東南アジアの大型案件の延期で売上高が1.5%減、セグメント利益が64.4%減となった。ベクトルは2026年2月期の国内外部売上が90%超として地域別詳細を省略している。(プラップジャパン「2026年8月期決算短信」)(ベクトル「2026年2月期決算短信」)
今後2〜3年は、多言語発信やクロスボーダー案件の共同受託が進むとみられる。英訳だけでなく、相手が求める論点、時差、利益相反、紹介後の収益配分を契約に含めることが競争条件となる。
外部環境と制度の変化
制度変化は、IR支援の対象業務を増やす一方、発信内容の根拠と管理責任も重くする。日本の開示拡充とEUの対象範囲縮小が同時に起きており、世界共通に規制対応需要が増えると仮定するのは適切でない。制度上の義務、施行済みの要請、今後の適用開始を分けて受注計画へ織り込む。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 上場制度 | 日本 | プライム市場の決算情報・適時開示情報について原則日英同時開示 | 2025年4月1日開始 | 大・追い風。翻訳、校閲、同時公開運営の需要 | 東証「2025年末英文開示調査」 |
| 上場制度 | 日本 | 全上場会社のIR体制整備を義務化 | 2025年7月22日施行 | 大・追い風。年間運営支援。ただし外注の義務ではない | 東証「IR体制・IR活動」 |
| 開示・環境 | 日本 | プライム市場のSSBJ基準適用を段階的に義務化。平均時価総額で判定 | 府令は2026年2月20日施行。3兆円以上は2027年3月31日以後終了年度、1兆円以上は2028年3月31日以後終了年度から | 大・追い風/負担増。開示制作、根拠管理、部門間調整 | 金融庁「2026年2月開示府令改正」 |
| 開示・人材 | 日本 | 人材戦略、従業員給与等の決定方針、提出会社の従業員の平均給与の対前年比増減率等の開示拡充 | 2026年3月31日以後終了年度から | 中・追い風。人事とIRの情報連携 | 金融庁「2026年2月開示府令改正」 |
| 開示・環境 | EU | CSRDの対象範囲を縮小。主要な企業基準を従業員1,000人超かつ純売上高4.5億ユーロ超へ | 2026年2月24日、EU理事会が改正を最終承認。適用は改正指令・各国移行による | 大・向かい風/負担軽減。従来想定の対象企業・案件を再確認 | EU理事会「2026年2月簡素化承認」 |
| 表示規制 | 日本 | 広告と判別困難な事業者の表示を景品表示法の規制対象に | 2023年10月1日施行 | 大・運営負担増。インフルエンサー起用等の表示確認 | 消費者庁「ステマ規制」 |
| 表示規制 | 米国 | 偽レビュー・虚偽の推薦、一定の偽フォロワー等の取引を規制 | 2024年10月21日施行 | 中・運営負担増。米国向け施策の委託先管理 | FTC「レビュー規則Q&A」 |
サステナビリティ支援は、対象範囲、測定方法、更新時点を会計・事業部門と整合させる業務へ広がる。文章制作、集計、専門家の検証・保証は役割を分けておく。
日本のSSBJ適用は、単年度の時価総額だけで判定するものではなく、原則として過去5事業年度末の平均を用いる。2026年9月の告示改正では、温対法のSHK制度(温室効果ガス排出量の算定・報告・公表制度)で測定・報告した排出量を用いる開示方法(SSBJが2026年6月11日に公表したサステナビリティ開示実務対応基準第1号)が指定基準に加わった。適用時期に加え、排出量の算定方法の選択も顧客ごとに確かめる。より小規模な企業への拡大や保証制度の将来予定は、確定した適用範囲と分けて案件化する。(金融庁「2026年2月開示府令改正」)(金融庁「2026年9月告示改正」)(金融庁「2026年6月告示改正案」)
EUでは親会社・子会社・支店の対象判定を顧客別に見直す。規制対象から外れても投資家や取引先への説明は残り得るが、法定報告と任意提供を同じ工数・価格で扱うべきではない。
日本のステルスマーケティング規制は広告主を対象とするが、投稿指示・表示確認を担う支援会社の契約責任は残る。広告表示だけで他の規制も満たすわけではなく、健康・医療・金融等は専門審査が必要である。(消費者庁「ステマ規制」)
人口減少下の採用競争は、企業広報と人的資本開示を近づける。採用サイト、統合報告書、決算説明で人材戦略を揃える部門横断の運営が求められる。
人材と生産性
人材の課題は人数の確保だけでなく、経営者に助言できる経験と、制度・財務・文章を横断する技能の継承にある。PR・IR専業に限定した求人倍率や賃金統計は確認できず、広い分類の数字で人手不足を断定することはできない。案件単価や一人当たり売上より、専門家が判断に使える時間と、再作業の少なさを把握することが重要である。
PRSJ調査では、人材育成・確保を重点課題とする回答が68%であり、採用・育成が引き続き経営課題となっている。ただし、これは欠員率や有効求人倍率ではない。必要人材も、一般的な文章制作より、危機対応の責任者、財務と英語の双方を理解する担当者、顧客の複数部門をまとめる案件責任者などで異なる。(PRSJ「PR業実態調査・発表資料」)
平均年収707.95万円は2025年賃金調査の「広告業」一般労働者・男女計・企業規模10人以上からの計算値である。小規模PR会社や別産業に分類されるIR会社を等しく代表せず、月給と賞与の対象期間も異なる。同じ表の企業規模別では、1,000人以上1,071.03万円、100〜999人688.16万円、10〜99人501.17万円(いずれも計算)であり、規模による差が大きい。(厚労省「2025年賃金構造基本統計・中分類第1表」)
賃上げは基本給だけでなく、昇格・採用構成・賞与も確認する。専門家のレビュー時間を原価へ含め、若手の長時間労働で採算を補わない設計が、育成と定着に有効であると考えられる。
業界全体の付加価値と従業者数を同じ範囲で対応させた統計はなく、生産性の国際比較はできない。外注範囲や実費計上も異なるため、配信と助言の一人当たり売上比較も慎重に扱う。
社内管理では「外注等控除後の粗利益/案件投入時間」「承認までの修正回数」「初回提出の受入率」「特定上位者への審査集中」を組み合わせるとよい。いずれも業界平均との比較ではなく、自社の同種案件の改善を測る指標として使う。新人には媒体への説明、顧客への取材、決算資料の照合を段階的に経験させ、単純作業だけを担当させない育成が必要である。
外部の編集者、翻訳者、映像制作者を使う場合は、2024年11月施行のフリーランス法に沿って、適用関係を確認したうえで取引条件や支払期日を管理する。顧客からの修正指示をそのまま無制限に再委託先へ転嫁する運営は、継続的な供給力の確保にも適さない。働き方の改善は福利厚生だけでなく、契約範囲、受注量、審査権限の設計と一体で進める。(公取委「フリーランス法」)
2030年に向けたシナリオ
2030年を左右する不確実性は、顧客が高度な説明・対話へ支出する度合いと、外部支援を単発調達から年間運営へ組み込む度合いである。制度上の必要性が高まっても、外注の拡大や支援会社の利益増加が保証されるわけではない。以下は、分析にもとづく条件付きシナリオであり、市場規模や発生確率を推計したものではない。
| シナリオ | 二つの軸の状態 | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|---|
| 継続運営への移行 | 高度な説明への支出が増え、年間運営の外注も進む | 開示、広報、対話、評価をつなぐ継続契約が増える。専門家と基盤を持つ企業が共同受託 | 顧客が部門横断の運営を委託し、責任範囲に対価を払う | 主シナリオ。ただし業種・企業規模ごとの差が大きい |
| 内製強化と専門家の選別利用 | 高度な説明には支出するが、社内に運営の主導権を置く | 通常業務は内製。危機、M&A、海外投資家対応だけを専門家に依頼 | 顧客側の専任組織と経験者採用が進む | 大企業で有力。支援会社には専門性の明確化が必要 |
| 必要最小限の調達 | 支出が抑制され、外部契約も単発中心 | 配信・制作は価格比較が厳しくなり、小規模会社は特定業種・地域へ集中 | 景気低迷、制度対象の縮小、成果への不信、予算の分散 | 下振れシナリオ。裁量予算の比率が高い事業ほど影響 |
継続運営シナリオでは、年間契約数だけでなく、専門家の稼働と例外対応を管理する。無制限の追加対応は増収でも利益を失わせる。
内製強化シナリオでは、IR体制整備が社内採用へ向かう。支援会社は顧客チーム向けの業務設計、専門審査、繁忙期対応へ受託を組み替える。
下振れ時は裁量予算と制度需要が同時に弱まり得る。EUの対象縮小も考え合わせ、長期契約の裏付けなく固定費を増やす計画を避ける。(EU理事会「2026年2月簡素化承認」)
| 見ておくべき先行指標 | 確認先 | 経営上の読み方 |
|---|---|---|
| PR業の売上推計、調査対象数、回答構成 | PRSJの隔年PR業実態調査 | 金額だけでなく、対象の変化を見て需要減と集計差を分ける |
| IR専任体制、対話、外部採用等 | 日本IR協議会の年次実態調査 | 外注需要と顧客内製能力の双方を点検する |
| 英文開示の実施率と対象資料 | 東証の英文開示実施状況調査 | 初期導入需要から更新・運営需要への移行を読む |
| 稼働・配信指標と対象事業利益 | 配信会社・上場支援会社の決算資料 | 登録企業の累積増と、実際の利用・利益増を区別する |
| 開示基準の適用範囲・施行文書 | 金融庁、EU理事会等 | 発表された方針と確定した対象年度を分ける |
自社計画は市場予測の単純延長ではなく、顧客数、更新率、契約範囲、単価、必要人員を事業別に置き、条件変化時の修正箇所を決める。
経営・企画部門への示唆
最も重要な選択は、どの顧客の、どの説明責任を、どこまで引き受けるかである。PR・IR支援は非上場企業が多く、市場規模も団体の推計に頼るため、市場全体の伸びではなく、制度の適用時期と顧客の予算項目から需要を読む。以下は、本稿のデータをもとにした分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 先に確かめる条件 |
|---|---|---|---|
| 大手(開示支援・総合PR) | 統合報告書、英文化、サステナビリティ開示、説明会を年間運営として束ね、平均時価総額3兆円以上、1兆円以上の顧客から順に提案する | IR実施企業の81.9%がIR支援会社を使い、統合報告書の作成費は年平均1,535.7万円(前回1,380.9万円)。SSBJ基準の適用は2027年3月期、2028年3月期から段階的に始まる | 制作費の上乗せではなく、データ収集、根拠管理、保証対応のどこまでを契約範囲に含めるか |
| 中堅・中小(PR専業の大半) | 危機対応、医療・金融の表現審査、特定業界の媒体関係など、配信サービスや初稿生成では代替しにくい領域に絞り、リテナー契約で受ける | PR専業の回答企業の55%が従業員19人以下で、リテナー型コンサルティングの取扱率は74%。広告業の平均年収は1,000人以上1,071.03万円、10~99人501.17万円(計算) | 上位者に依存しない審査体制を持てるか。大手との年収差の中で、経験者を引き留める報酬・権限を設計できるか |
| 新規参入を考える企業 | 翻訳、BPO、IP・コンテンツ、データの既存事業から、開示や広報の一工程を受託して入る。買収で入る場合は人と顧客の残存を条件にする | アカツキはデジタルコンテンツとPR・ブランディングの組み合わせを理由にサニーサイドアップグループを子会社化し、同社は9月に上場廃止となった | 未公表情報の管理(フェア・ディスクロージャー・ルール)と、公開前の承認責任を誰が負うか |
3つの選択肢に共通するのは、成長を制作物の数で測らないことである。顧客の購買単位が冊子や発表会から、締切までに説明可能な情報をそろえる運営へ移るほど、価格は文章量ではなく、承認記録、期限管理、危機時の対応範囲で決まる。見積もりをこの単位に分解できない会社は、AIによる制作時間の短縮を、そのまま値下げ要求として受けることになるとみられる。府令の義務は平均時価総額1兆円未満のプライム企業には及ばないため、その層への支援は任意開示として、範囲と価格を分けて提示する。
通説と異なる見方
第一に、英文開示の義務化は翻訳の売上を一律には押し上げない。プライム市場のIR説明会資料の英文開示実施率は87.1%に達し、プロネクサスは英文翻訳を増収要因に挙げた。一方、TAKARA & COMPANYの2026年5月期は翻訳の売上が前期を下回り、同社はAI翻訳プラットフォームによる受注の積み上げとAI関連サービスの商品化を課題に掲げている。需要は「訳す量」から、日英同時公開の締切管理と会計用語の校閲へ移っており、文字数単価の翻訳は値下がりしやすいとみられる。受注の評価軸も翻訳の文字数から、決算期ごとに日英の差分をなくせた件数や、訂正開示を出さずに済んだ件数へ移す。
第二に、PR業の推計売上高の減少は、需要の縮小を意味しない。推計売上高は前回調査比6.0%減だが、推計就業人数は6,622人から4,967人へ25%減っており、売上の減り方を大きく上回る。対象企業の構成の変化が大きく、実需の変化と集計の差を分けられない。一方、上場PR会社では、プラップジャパンの2026年8月期が5.0%の増収である。市場推計の増減を自社計画の前提にせず、統合報告書、危機対応、イベントといった顧客の予算項目ごとの受注で需要を測る。
第三に、配信基盤の高い利益率は、規模だけでは守れない。ベクトルのプレスリリース配信事業の利益率は37.9%とPR・広告事業の14.0%を上回るが、PR TIMESの2026年6〜8月期は第2四半期として過去最高の売上高でありながら、営業利益は前年同期の86.4%にとどまった。利用企業のうち直近12か月に配信した企業は36.9%であり、登録企業数ではなく、稼働企業の配信頻度と機能投資の回収を見る。(ベクトル「2026年2月期決算短信」)(PR TIMES「2026年度第2四半期決算」)
公開情報ではわからないこと
- 非上場PR会社の売上と利益率:上位の非上場企業は売上や利益を公表しておらず、リテナー、案件、実費の構成比も分からない。確かめ方:決算公告の収集と、PR会社の経営者・財務責任者へのインタビューで、契約形態別の売上と粗利を聞く。
- IR支援の費用配分と乗り換えの理由:日本IR協議会の調査は主なサービスの平均費用を示すが、支援会社別の取引額や、更新・解約の理由は分からない。確かめ方:上場企業のIR・経営企画担当者へのアンケートと、支援会社を乗り換えた企業へのインタビュー。
- 買収後の顧客と人材の残存(提携・買収の論点):サニーサイドアップグループはPRテック企業のビルコムを取得した年度に、のれんを含む固定資産の減損損失13.90億円を計上し、プロネクサスも前期に連結子会社ののれんの減損25.03億円を計上した。どの顧客や担当者が離れたかは公表資料では分からない。確かめ方:買収前に主要顧客へ継続意向を聞き、契約の担当者依存を確認したうえで、買収後1年の解約率と退職率を追う。
- 海外提携の実働と収益配分(提携・買収の論点):プラップジャパンはエデルマンとの資本業務提携の今期業績への影響を軽微とし、2027年8月期に28.9%の増収を計画するが、提携やM&Aの寄与は示していない。確かめ方:提携先の日本案件の責任者と共同受託した顧客への聞き取り、海外拠点での現地調査で、紹介件数、受注率、収益配分を確かめる。
- AI導入後の工数と価格:AIの精度は提供企業の公表値が中心で、顧客案件での重要記事の見逃し率、校閲時間、値下げ要求の実態は分からない。確かめ方:顧客の広報・IR担当者へのアンケートと、AI導入前後の案件記録(修正回数、承認までの日数)の比較。
出典
本文の数値・主張へ原資料を直接リンクし、以下に再掲する。常設ページは公表日の代わりに確認日を記載した。
- 日本パブリックリレーションズ協会「2025年 PR業実態調査 報告書」(2025年4月発行、2025年6月25日公表)
- 日本パブリックリレーションズ協会「2023年 PR業実態調査 報告書」(2023年5月)
- ベクトル「2026年2月期決算短信」(2026年4月14日)
- 東京証券取引所「英文開示実施状況調査集計レポート・2025年12月末時点の公表」(2026年1月26日)
- 金融庁「開示府令等の改正・公布及びパブリックコメント結果」(2026年2月20日)
- プラップジャパン「エデルマンとの資本業務提携」(2026年10月1日)
- Preferred Networks・プロネクサス「PLaMoによる開示・IR分野での連携開始」(2026年4月21日)
- プラップノード「PRオートメーションのAI記事分類提供開始」(2026年10月1日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」事業所に関する集計・第9-2表(2021年6月1日現在)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日)
- プロネクサス「2026年3月期事業報告」(2026年定時株主総会資料、公表日の記載なし)
- TAKARA & COMPANY「2026年5月期決算短信」(2026年7月8日)
- サニーサイドアップグループ「2026年6月期決算短信」(2026年8月13日)
- アカツキ「サニーサイドアップグループとの経営統合に向けた同社株券等に対する公開買付けの開始及び株式交換に向けた基本合意書の締結に関するお知らせ」(2026年5月13日)
- 東京証券取引所「上場廃止等の決定:(株)サニーサイドアップグループ」(2026年8月28日)
- 日本IR協議会「2026年IR活動の実態調査」(2026年5月14日)
- Meltwater「Miraを含む2025年中間製品発表」(2025年5月6日)
- プラップノード「PRオートメーション全面リニューアル」(2026年4月1日)
- Cision「CisionOneへのAI機能群導入」(PR Newswire配信版)(2025年5月22日)
- Meltwater「Mira Studioプロダクトツアー」(公表日記載なし、2026年10月26日確認)
- アンティル「PRai統合ワークフロー機能の拡張発表」(2026年10月14日)
- 金融庁「フェア・ディスクロージャー・ルールガイドライン制定」(2018年2月6日)
- 日本パブリックリレーションズ協会「2024年度PR業実態調査・ニュースリリース」(2025年6月25日)
- PR TIMES「2026年度第2四半期決算発表・サービス動向」(2026年10月14日)
- 東京証券取引所「IR体制・IR活動に関する投資者の声」(2025年7月22日)
- プロネクサス「PRONEXUS WORKSシステム詳細」(公表日記載なし、2026年10月26日確認)
- 共同通信PRワイヤー「海外へのプレスリリース配信サービスのご案内」(公表日記載なし、2026年10月26日確認)
- AMEC「Barcelona Principles 4.0」(2025年6月)
- プラップジャパン「2026年8月期決算短信」(2026年10月15日)
- 米国商務省センサス局「2024 AIES・AIES00BASIC、NAICS 541820」(2026年9月3日)
- 米国商務省センサス局「NAICS 541820 Public Relations Agencies」(1997年版NAICSの定義)(公表日記載なし)
- FTI Consulting「2025年通期決算」(2026年2月26日)
- WPP「Strategy Update and 2025 Preliminary Results」(FCA提出版)(2026年2月26日)
- WPP「2026 Interim Results」(2026年8月6日)
- Burson「アジア太平洋地域の拠点」(公表日記載なし、2026年10月26日確認)
- Omnicom「2025年Form 10-K」(2026年2月公表)
- Omnicom「2025年通期決算」(2026年2月公表)
- フライシュマン・ヒラード・ジャパン「ポータノベリーとの経営統合」(2026年2月、本文の発表日は2月9日)
- FTI Consulting「日本の事業・拠点」(公表日記載なし、2026年10月26日確認)
- Brunswick Group「拠点一覧」(公表日記載なし、2026年10月26日確認)
- WPP「FGS Global持分売却契約」(2024年8月7日)
- ICCO「World PR Report 2025–2026公表」(2026年5月26日)
- EU理事会「サステナビリティ報告・デューディリジェンス要件の簡素化承認」(2026年2月24日)
- 消費者庁「ステルスマーケティング規制」(公表日記載なし、2023年10月1日施行)
- 米FTC「Consumer Reviews and Testimonials Rule: Questions and Answers」(2024年公表、2026年10月26日確認)
- 金融庁「指定サステナビリティ開示基準の告示改正」(2026年9月15日)
- 金融庁「サステナビリティ開示基準を指定する告示の改正案の公表」(2026年6月24日)
- 公正取引委員会「フリーランスの取引適正化に向けた取組」(公表日記載なし、2024年11月1日施行)
