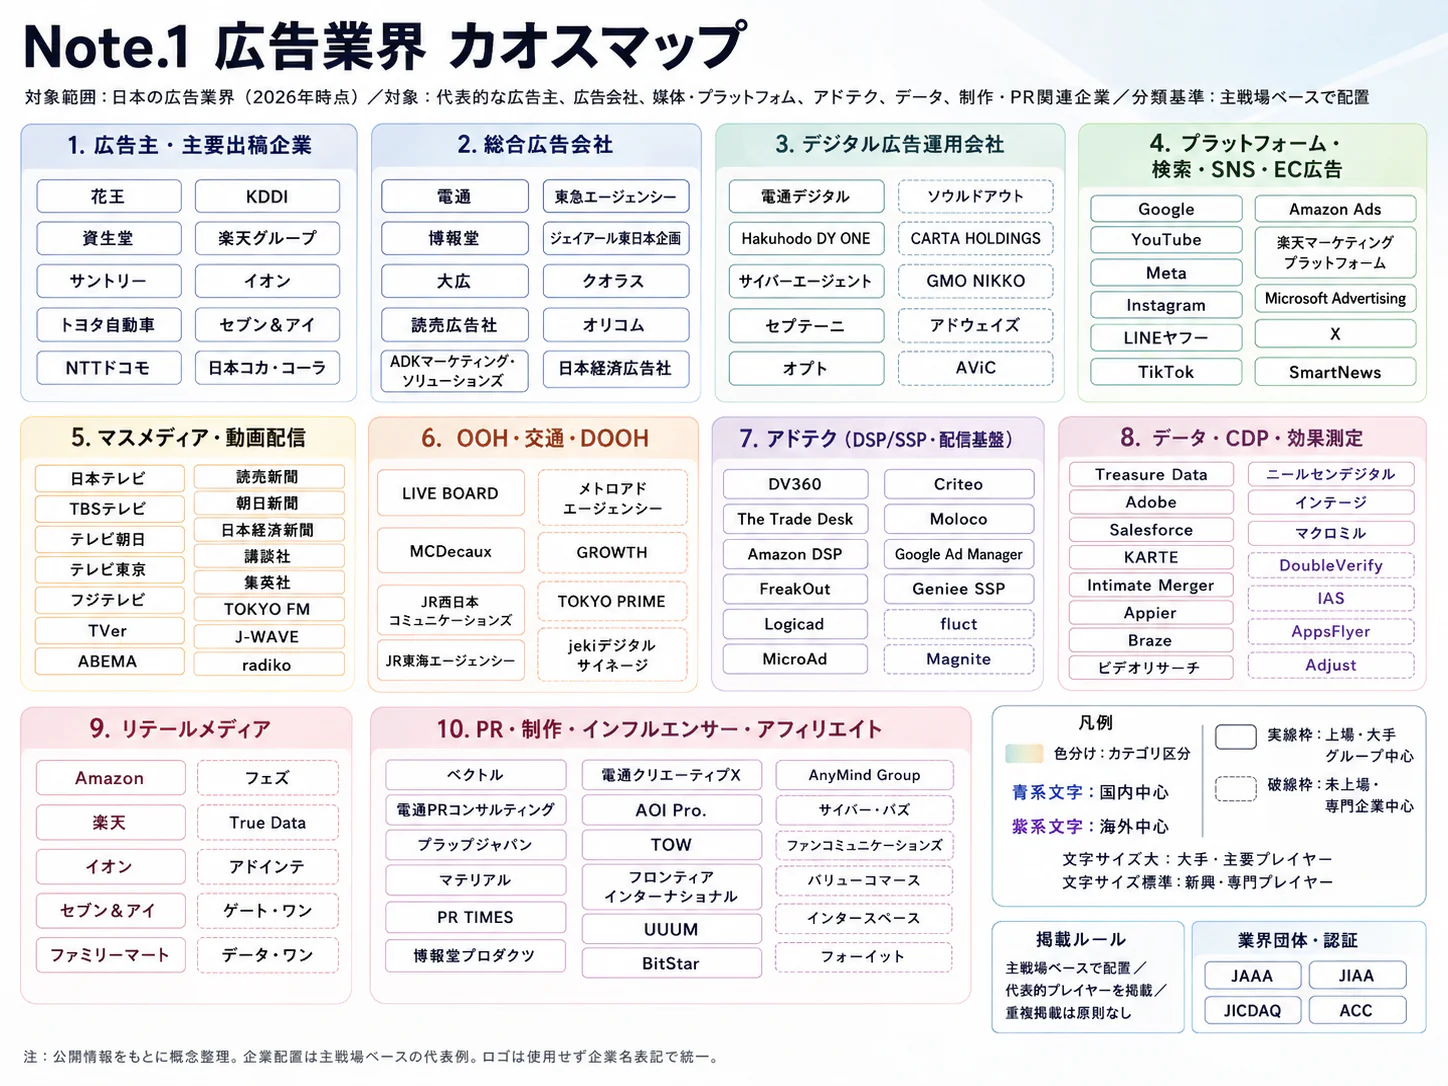
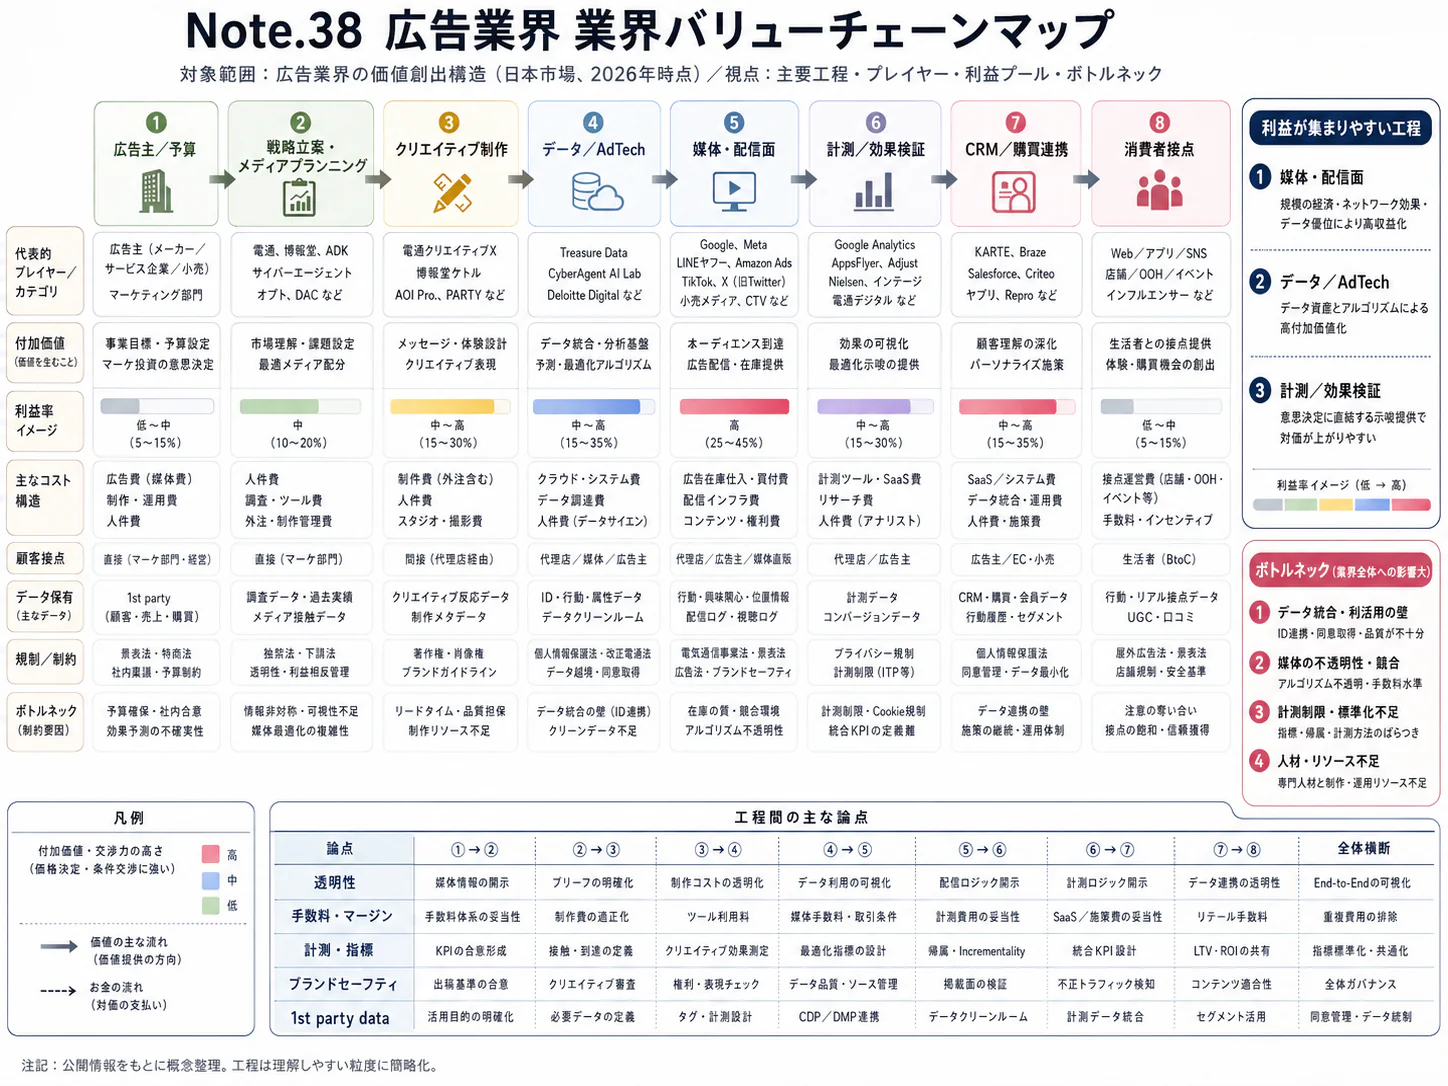
エグゼクティブサマリー
広告代理店は、拡大する広告支出を、顧客固有の販売成果と説明可能な取引へ変換する産業である。
市場は成長しているが、広告費の増加は代理店の利益増加に直結しない。3社の競争は、総合機能、運用規模、データ接続の組み合わせをめぐる競争である。
要点
- 市場:2025年の国内総広告費は8兆623億円、前年比+5.1%。インターネット広告費は4兆459億円と過半に達したが、広告主支出と代理店収益は異なる。屋外・交通も伸長した(電通「2025年 日本の広告費」)。
- 構造・競争:2026年8月の広告サービス価格は前年比−0.3%。市場拡大と一律の値上げは両立していない。3社の売上も計上基準が異なり、単純比較できない(日本銀行「企業向けサービス価格指数 2026年8月速報」)。
- 海外:オムニコムのIPG買収が2025年11月に完了した。一方、ピュブリシスとWPPの成長率は分かれ、市場成長以上に顧客構成と案件獲得力が業績を左右する(オムニコム「IPG買収完了」、ピュブリシス「2025年通期決算」、WPP「2025年暫定決算・戦略更新」)。
- 制度:2026年の取適法と広告制作取引への行政指導は、発注・追加修正・支払を経営管理の対象にする動きである。海外向けでは環境表示や配信の条件も確認が必要になる(公正取引委員会「広告業における取適法違反被疑事件の集中調査の結果」、EU「Directive (EU) 2024/825」)。
- AI:制作・審査・運用の実用例が広がる。分析では、差別化は顧客データ、評価設計、公開前の承認へ移る。フィジカルAIの直接的影響は限定的である。
経営・企画部門への示唆
- 大手は、テレビ・配信・運用型を一つの計画にまとめ、媒体費に連動する手数料ではなく、媒体をまたぐ効果検証と運用設計に対価を得る。海外は規模より赤字地域の縮小と回収を優先し、成果を顧客1社当たりの売上総利益で測る。
- 中堅・中小は、規制業種の表現審査、地域の販促、屋外・交通の運用など、特定領域の審査と実行を料金表に載せて受託する。取適法に沿って発注書面と支払条件を整え、修正の工数を別料金で回収する。
- 新規参入を考える企業は、自社の顧客接点、画面、購買データを、代理店の企画・販売・審査の能力と組み合わせて入る。提携・買収では、成果を第三者の指標で示せるか、顧客が会社と担当者のどちらに付くかを先に確かめる。
業界データまとめ
広告市場と代理店の収益は別の指標である。基準日は2026年10月26日であり、2026年通年の広告費は未公表である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内総広告費8兆623億円。広告主支出を対象とする電通の推定値であり、代理店の売上高ではない | 2025年 | 電通「2025年 日本の広告費」 |
| 市場の伸び | 国内総広告費、前年比+5.1% | 2025年 | 電通「2025年 日本の広告費」 |
| 事業者数 | 産業中分類「73 広告業」の民営事業所数1万697事業所。企業数ではなく、広告代理店以外の広告業を含む | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」産業横断的集計・第9-2表 |
| 従業者数 | 産業中分類「73 広告業」の民営事業所従業者14万3,458人。広告代理店以外の広告業を含む | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」産業横断的集計・第9-2表 |
| 平均年収 | 中分類「73 広告業」707.95万円(計算)。一般労働者、男女計、企業規模計10人以上。きまって支給する現金給与額513.3千円×12+年間賞与その他特別給与額919.9千円。広告代理店以外の広告業を含む | 2025年調査。月額給与は2025年6月、賞与等は2024年1~12月 | 厚生労働省「令和7年賃金構造基本統計調査」第1表(L73 広告業) |
| 価格の動き | 企業向けサービス価格指数「広告」、前年比−0.3%(2020年=100の指数108.8) | 2026年8月(速報) | 日本銀行「企業向けサービス価格指数 2026年8月速報」 |
| 上位3社の売上高 | 電通グループ1兆4,352億円〔連結の収益、IFRS。売上総利益の約58%は海外3地域〕/博報堂DYホールディングス8,610億円〔連結の収益、日本基準。広告業の単一セグメント〕/サイバーエージェント4,612億円〔インターネット広告事業の売上高。ゲーム等の他事業を除く〕。本稿の主要3社であり、計上基準が異なるため同一基準による順位ではない | 順に2025年12月期/2026年3月期/2025年9月期 | 電通グループ「Financial Report 2025」 博報堂DY「2026年3月期 決算短信」 サイバーエージェント「2025年9月期 決算説明会資料」 |
| 広告業の月間売上高 | サービス産業動態統計調査の広告業7,540.43億円、前年同月比−0.3%(7月は+1.6%)。事業活動の産業別集計で、総広告費とは対象・計上範囲が異なる | 2026年8月(速報) | 総務省「サービス産業動態統計調査 2026年8月分結果」 |
| 広告に関する苦情件数 | 日本広告審査機構(JARO)が受け付けた苦情1万2,589件。違反認定数や違反率ではない | 2025年度 | JARO「2025年度の苦情受付状況」 |
事業所・従業者は経済センサス‐活動調査の第9-2表(全事業所の民営)の値であり、外国の会社・法人でない団体を除く表7-1では9,755事業所・12万9,738人となる。平均年収も広告代理店以外を含む中分類の値である。3社は海外事業や媒体費の総額・純額計上が異なるため、国内市場シェアは本稿では示さない。
AI・フィジカルAIの影響と経営の打ち手
生成AI・AIエージェントは、調査から運用改善までの分業と料金体系を変える。価値の中心は顧客固有の判断、効果検証、表現への責任に移る。以下の普及時期と影響は、公表事例をもとにした分析である。
影響の全体像
本稿のバリューチェーンは「調査・戦略」「企画・制作」「審査・権利処理」「媒体調達・配信」「効果測定」「改善・顧客運用」の6工程とする。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 調査・戦略 | 資料収集、仮説の比較、企画のたたき台作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 電通デジタルの社内構築AIエージェント(2026年6月末に2,699)と、マーケティング業務向けAIエージェントを備えたAI For Growth Canvasの提供(電通デジタル「数字で見る電通デジタル」、電通デジタル「∞AI Chatを「AI For Growth Canvas」にリブランディング」) |
| 企画・制作 | コピー・画像の案出し、媒体別の素材展開 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | サイバーエージェントの制作工程での活用、電通デジタルのAIコピーライター等の制作エージェント(サイバーエージェント「統合報告レポート・インターネット広告事業」、電通デジタル「∞AI Chatを「AI For Growth Canvas」にリブランディング」) |
| 審査・権利処理 | 顧客別ルールとの照合、修正候補の抽出 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | サイバーエージェント「審査AI」、DGビジネステクノロジー「広告チェックAI」の提供(サイバーエージェント「審査AI」、DGビジネステクノロジー「広告チェックAI」) |
| 媒体調達・配信 | 配信先・入札・素材の組み合わせの最適化 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | GoogleのP-MAX、AI Maxの国内提供、MetaのAdvantage+(Google「複雑化するオンライン行動を「検索キャンペーン向け AI 最大化設定」と「P-MAX」で攻略する」、Meta「Introducing New Automation Tools to Increase Sales and Drive Growth」) |
| 効果測定 | 屋外広告の接触機会・到達人数の共通基準化 | データ・IoT | 実証中 | 3〜5年 | 日本OOHメジャメント協会のオーディエンス計測とβ版公開(日本OOHメジャメント協会「日本版OOHメジャメントデータ計測開始」、日本OOHメジャメント協会「JOAAメジャメントデータβ版提供開始」) |
| 改善・顧客運用 | レポートの作成、改善案の提示、問い合わせ支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | サイバーエージェントの業務支援、博報堂のCX AI STUDIO(サイバーエージェント「統合報告レポート・インターネット広告事業」、博報堂「CX AI STUDIOの提供開始」) |
フィジカルAIの直接的影響は小さい。代理店の中核は情報・表現・取引の設計であり、自律移動ロボット等の大量運用を前提としないためである。サイネージ配信や人流計測は、それだけではフィジカルAIに当たらない。また、本稿で確認した資料では、利益構造を変える規模の自律機械導入は立証できない。
業務はどう変わるか
第一に、調査の取りまとめから、仮説を検証するための設計へ移る。 従来は資料から消費者像と訴求案を順に作成していた。電通デジタルは社内で2,699のAIエージェントを構築し(2026年6月末)、2026年4月には調査から制作までのマーケティング業務向けAIエージェントを備えた「AI For Growth Canvas」の本格提供を始めた(電通デジタル「数字で見る電通デジタル」、電通デジタル「∞AI Chatを「AI For Growth Canvas」にリブランディング」)。ただし、導入と顧客成果の実証は区別して見る。人は情報の利用範囲、調査の偏り、仮説を棄却する条件を決める。
第二に、少数の完成品を納める制作から、検証可能な案を継続供給する制作へ移る。 サイバーエージェントは、2025年度にトップクリエイターの平均制作量が15倍に増えたと報告している。これは提供企業が公表した制作量の指標であり、広告成果や全社の利益が15倍になったという意味ではない(サイバーエージェント「統合報告レポート・インターネット広告事業」)。増えた案の審査・検証が赤字要因にならないよう、権利処理と実験設計を含む契約が必要である。
第三に、審査を納品直前の確認から、制作工程内の継続的な照合へ移す。 サイバーエージェントの「審査AI」は、広告主が指定したルールに基づき、テキスト広告と静止画バナー内のテキストを自動で審査する仕組みで、動画とランディングページは今後の対応としている(サイバーエージェント「審査AI」)。DGビジネステクノロジーも2025年4月、薬機法・景品表示法などに照らして表現を確認し、言い換え案を示す「広告チェックAI」を始めた(DGビジネステクノロジー「広告チェックAI」)。顧客ルールとの一致は法令への適合を保証しない。規制業種では、表示根拠、商品、媒体、承認者を素材の版に紐付け、人の承認を残す。
第四に、配信設定の代行から、最適化の目的を決める仕事へ移る。 GoogleはP-MAXや検索キャンペーン向けのAI最大化設定(AI Max)で、検索語句の拡張、広告文の調整、配信面をまたぐ入札を自動化している(Google「複雑化するオンライン行動を「検索キャンペーン向け AI 最大化設定」と「P-MAX」で攻略する」)。Metaも2022年から、Advantage+ショッピングキャンペーンで広告作成の手作業を省き、最大150の素材の組み合わせを自動で試す仕組みを提供している(Meta「Introducing New Automation Tools to Increase Sales and Drive Growth」)。配信機能の改善に伴い、画面操作の代行だけでは料金を説明しにくくなる。返品・既存客比率・限界利益を反映した成果データと、予算上限・停止基準の設定が価値になる。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 電通デジタル | 日本 | AI For Growth Canvas、社内エージェント | 調査、企画、業務工程の連携 | 展開済み。社内活用・国内サービスを公表(電通デジタル「∞AI Chatを「AI For Growth Canvas」にリブランディング」、電通デジタル「数字で見る電通デジタル」) |
| 博報堂 | 日本 | CX AI STUDIO | 顧客体験と企業の業務・データを接続 | 展開済み。国内で提供開始(博報堂「CX AI STUDIOの提供開始」) |
| サイバーエージェント | 日本 | 極予測シリーズ、審査AI等 | 制作、事前評価、確認、運用支援 | 展開済み。自社広告事業で活用(サイバーエージェント「統合報告レポート・インターネット広告事業」、サイバーエージェント「審査AI」) |
| 米国 | P-MAX、AI Max | 広告主と代理店の配信・素材最適化 | 展開済み。日本向け提供資料あり(Google「複雑化するオンライン行動を「検索キャンペーン向け AI 最大化設定」と「P-MAX」で攻略する」) | |
| Adobe | 米国 | GenStudio | ブランド素材管理から制作・配信準備までの連携 | 展開済み。日本向け製品提供あり(Adobe「GenStudio」) |
人材・収益・競争への影響
分析では、定型リサイズ、一次集計、定型報告の作業時間は減り、評価設計、データ接続、権利管理の仕事は増える。プランナーや運用担当者は候補を作る役割から採否を説明する役割へ変わる。職種別の純増減を示す業界統計はなく、人員削減率の推計は本稿では対象外とする。
制作外注費の削減と、モデル利用料・データ整備・検証費の増加を同時に管理する。工数請求のままでは効率化が減収になり、媒体費連動料率だけでは審査負荷を回収しにくい。固定の基盤料、成果物単位の料金、合意した増分成果への報酬を組み合わせることが課題である。
競争を左右するのは、許諾済みデータ、媒体横断評価、ブランド固有の判断基準である。機密の混入、著作権・肖像、誤った効能の公開、予算超過に備え、権限を「提案のみ」「承認後実行」「上限内の自律実行」に分ける。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 広告主別に禁止表現・証拠資料・承認者を素材管理へ組み込む | 共通 | 直ちに | 大量生成時の誤掲載と差し戻しを抑制 | 商品別の表示根拠、版管理、審査責任の合意 |
| 高 | 制作の試行件数と人による審査を料金表に分けて記載する | 共通 | 契約更新時 | 生産量増加による採算悪化を防止 | 案数・採用率・修正回数別の原価記録 |
| 高 | 媒体横断で増分売上を測れる比較実験を契約に入れる | 大手 | 1年以内 | 配信基盤に依存しない評価能力を確保 | 購買データの利用許諾、対照群、統計設計 |
| 高 | 自動入稿・予算変更に上限、監査ログ、緊急停止を設ける | 共通 | 導入前 | 誤配信・予算逸脱の損失を限定 | 権限分離、事故対応窓口、媒体仕様の確認 |
| 中 | 規制業種または特定媒体の審査・改善工程を商品化する | 中堅・中小 | 1〜2年 | 汎用制作の価格競争を避け継続収入を確保 | 専門監修者、対象領域の事例、責任分界 |
| 中 | 自社モデル開発と外部基盤利用を工程別に判断する | 大手 | 年次計画時 | 重複開発と固定費の増加を抑制 | 利用量、精度、移行費用、顧客データの持出条件 |
失敗の典型は、生成速度だけを測り審査・承認時間を除くこと、媒体内の成果を販売全体の増分とみなすこと、情報投入と広告利用の権利を確認せず本番へ移すことである。導入効果は、修正を含む原価と販売の増分で検証する。
業界の定義と市場構造
広告代理店業は、広告枠の取引と需要創出の設計・実行を担う。直接出稿や媒体側の収入が増えれば、広告費の拡大と代理店の付加価値の拡大は一致しない。
対象範囲と市場の内訳
総合型、デジタル専業、媒体専門代理店と、運用・販促・制作の一体受託を対象とする。PR・イベント・販売支援は広告会社の受託範囲を含め、媒体運営、印刷、施工、単独制作は隣接業界とする。総務省「広告業」と電通の広告費の対象も一致しない。
| 区分 | 2025年の広告費 | 前年比 | 構造上の読み方 |
|---|---|---|---|
| インターネット広告費 | 4兆459億円 | +10.8% | 総広告費の50.2%。媒体費、制作費、物販系ECプラットフォーム広告費を含む |
| マスコミ四媒体広告費 | 2兆2,980億円 | −1.6% | 新聞・雑誌・ラジオ・テレビ。媒体社のオンライン収入すべてを含む区分ではない |
| プロモーションメディア広告費 | 1兆7,184億円 | +2.0% | 屋外・交通・折込・DM・イベント等。内部で成長率が異なる |
| うち屋外広告費 | 3,042億円 | +5.3% | プロモーションメディアの内数 |
| うち交通広告費 | 1,736億円 | +8.6% | プロモーションメディアの内数 |
出典は電通の2025年推定である。下2行を上3区分の合計に加えることはできない(電通「2025年 日本の広告費」)。
過去5年に起きた変化
2020年の総広告費は6兆1,594億円であり、2025年の8兆623億円への拡大には感染症による落ち込みからの回復も含まれる(電通「2020年 日本の広告費」、電通「2025年 日本の広告費」)。2020年起点の伸びを平常時の成長力とみなさず、屋外・交通でも人流回復と商品高度化を区別して見る。
需要側では、購買に近い接点への支出と、動画を使ったブランド形成が同時に進む。供給側では、検索・ソーシャル・ECなどの在庫に加え、テレビの配信面や街頭・店舗の画面が広告商品となり、同じ予算をめぐる代替関係が広がる。2025年のテレビメディア関連動画広告費(テレビ番組の見逃し配信等)は805億円、前年比+23.3%であり、テレビという事業者群の成長と、統計上のテレビ広告費の成長は一致しない(電通「2025年 日本の広告費」)。
本稿では電通・博報堂を総合型、サイバーエージェントを運用中心のデジタル型と整理するが、機能は重なる。通信・小売による接点の広告商品化で、業界外にも取引の主導者が増えている。
顧客と需要の特性
広告主の販売・ブランド・商品部門では、成果の定義が異なる。予算とデータを持つ部門が分かれる案件では、誰の成果を何で説明するかが受注を左右する。
| 顧客・用途 | 主な決裁・関与部門 | 購買の決め手 | 代理店が確認すべき条件 |
|---|---|---|---|
| 消費財・自動車等のブランド形成 | マーケティング、商品責任者、調達 | ブランド理解、統合企画、全国的な実行能力 | ブランド指標と短期販売を評価する期間 |
| EC・通信・金融等の顧客獲得 | 事業部、運用責任者、法務 | 獲得単価、顧客の質、規制対応 | 解約・返品・不正申込を含む実質成果 |
| 小売・外食・地域サービス | 営業、店舗運営、販促 | 商圏への到達、来店・購買との結び付き | 店舗在庫、営業時間、地域別の採算 |
| B2B・採用・新規事業 | 事業責任者、営業企画、人事 | 商談・採用・認知の対象精度 | 広告後の追客、選考、受注への接続 |
| 多国籍企業の日本事業 | 本社調達、地域統括、日本法人 | 世界共通の契約と日本での実行品質 | 本社指定媒体・報告形式と国内規制の両立 |
購買は通常、目標・予算設定、課題提示、提案比較、調達・法務審査、試行、継続判定の順に進む。表は、公開情報からの購買の分析であり、企業共通の決裁制度ではない。
媒体枠や定型作業は価格比較が容易である。一方、素材、顧客データ、承認履歴、アカウントを引き継げなければ乗り換え費用が生じる。帰属・返還・再利用権を契約で決めることが取引の安定につながる。
年度末、発売、商戦、イベントによる変動と、景気・年間需要の変化を区別して見る。2026年8月の広告業売上高は前年同月比−0.3%(7月は+1.6%)であり、2025年の総広告費+5.1%と比較して直ちに市場減速と断定できない。対象と時期が異なり、単月の振れも大きいためである(総務省「サービス産業動態統計調査 2026年8月分結果」、総務省「サービス産業動態統計調査 2026年7月分結果」、電通「2025年 日本の広告費」)。
人口減少下では、広告接触人数の拡大に加えて、顧客単価、継続率、商圏の再設定が需要を生むとみられる。国内の一律な大量配信、地域の店舗集客、訪日客への訴求は、同じ指標では販売しない。B2B営業では、販売経路や商品を変え、効果の測り方を見直す企業に提案余地がある。
バリューチェーンと収益構造
収益力は取扱規模より、自社に残る粗利益と工数で決まる。媒体・制作・測定を一括受託する案件でも、工程別の原価、責任、再利用できる資産を把握する。
| 工程 | 主な担い手・役割 | 付加価値の源泉 | 採算を見る指標 |
|---|---|---|---|
| 調査・戦略 | 総合代理店、専門調査・コンサルティング会社 | 商品・顧客・販売経路を結ぶ仮説 | 契約化率、提案原価、継続収入 |
| 企画・制作 | 代理店、制作会社、専門クリエイター | ブランドの一貫性、媒体別の表現適合 | 修正回数、権利の再利用範囲、外注差益 |
| 審査・権利処理 | 代理店、広告主、権利者、専門家 | 公開可能な表現と使用権の確保 | 差し戻し、再制作、事故対応費 |
| 媒体調達・配信 | 電通・博報堂等の総合型、サイバーエージェント等の運用型、媒体社 | 在庫へのアクセス、購買条件、配分判断 | 媒体費控除後の利益、運転資金 |
| 効果測定 | 代理店、調査会社、計測基盤提供者 | 媒体をまたぐ比較、販売への増分効果 | 検証契約の継続率、データ整備費 |
| 改善・顧客運用 | 代理店、広告主の販売・顧客管理部門 | 改善の実行、組織・データへの定着 | 顧客別粗利益、稼働、契約更新率 |
3社はこの6工程別の採算を開示しておらず、工程間の利益率順位は確定できない。
サイバーエージェントの2025年9月期インターネット広告事業は売上高4,612億円、営業利益176億円で、開示された丸め後の値から求める営業利益率は約3.8%である(計算、サイバーエージェント「2025年9月期 決算説明会資料」)。純収益に対する利益率や調整後利益率とは直接比較できない。
屋外・交通広告とデジタルサイネージ
2025年の屋外広告費は3,042億円、交通広告費は1,736億円で、両者とも総広告費の伸びを上回った(電通「2025年 日本の広告費」)。ただし、これらはデジタルサイネージだけの市場規模ではなく、従来型の看板・車内広告等を含む。
供給面では、ジェイアール東日本企画のMASTRUMが2026年4月、小田急エージェンシーが販売・管理する屋外大型サイネージ「新宿サザンテラスビジョン」のプログラマティック配信の開始と、車両ビジョン「小田急TV」の販売開始を公表した(ジェイアール東日本企画「屋外大型サイネージ「新宿サザンテラスビジョン」のプログラマティック配信を開始」)。LIVE BOARDは運営スクリーンを6万1,000面以上(2026年10月時点の見込み)とし、視認を考慮した推計接触数(VAC)に基づく配信を行っている(LIVE BOARD「2026年10月~12月期のデジタルOOH広告配信サービス資料を公開」)。日本OOHメジャメント協会は2026年3月に共通基準のオーディエンス計測を開始し、同年9月にはデータβ版を公開している(日本OOHメジャメント協会「日本版OOHメジャメントデータ計測開始」、日本OOHメジャメント協会「JOAAメジャメントデータβ版提供開始」)。全媒体で同じ精度の測定が完成したわけではない。
代理店には時間帯・商圏・他媒体との重複を考慮した配分設計の機会がある。広告主は通行人数、接触機会、注視、来店・購買を区別し、到達人数だけで売上効果を認定しないことが重要である。
設備保有者には場所の契約、更新、電力、保守の負担がある。代理店も在庫保証をすれば売れ残りリスクを負うため、手数料取引と分けた管理が必要である。屋外広告物は自治体の条例・許可等の対象となり、広告運用と施工・設置の責任分界も確認が必要である(国土交通省「屋外広告物制度の概要」)。
コストと供給網の管理
主なコストは人材・外注・媒体調達に関わる。イベントや施工では会場、資材、輸送、電力も重要だが、業界共通の原価比率は確認できないため、案件別に把握する。
2026年8月の広告サービス価格は前年比−0.3%であり、需要拡大を理由に一律の値上げが成立しているとはいえない(日本銀行「企業向けサービス価格指数 2026年8月速報」)。供給網の主要リスクは、特定の配信基盤への依存、アカウント停止、仕様変更、外注先への支払と顧客回収の時期のずれである。媒体費の立替が増える成長と、手元資金を増やす成長は区別して判断する。
競争環境
3極の競争は、総合支援、運用規模、顧客データを誰が組み合わせるかにある。通信会社を含む再編により、広告会社の外の資産との結合が重要になっている。
業界構造と5つの競争要因
2021年の広告業には1万697の民営事業所が存在する一方、大型の統合案件を担う企業群と、地域・媒体・専門領域を担う企業群が併存する(総務省・経済産業省「令和3年経済センサス‐活動調査」産業横断的集計・第9-2表)。外国の会社等を除く9,755事業所のうち、従業者1〜4人が5,257(53.9%)を占め、50人以上の413事業所(4.2%)に従業者の51.2%、売上(収入)金額の71.3%が集まる(計算、総務省・経済産業省「令和3年経済センサス‐活動調査」産業横断的集計・表7-1)。企業単位の集中度は未確認である。以下の強弱と方向は、公開情報からの分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 機能統合とデジタル企業取得が同時進行。博報堂再編とデジタルHD取得が具体例(博報堂「博報堂と博報堂DYメディアパートナーズの統合」、博報堂DY「2026年3月期 決算短信」) | 強まる |
| 買い手の交渉力 | 強 | 分割発注が可能で、2026年8月の広告価格も前年割れ(日本銀行「企業向けサービス価格指数 2026年8月速報」) | 強まる |
| 売り手の交渉力 | 強 | 広告在庫と計測の仕様を保有するデジタルプラットフォームへの依存。透明性評価の対象となる取引領域でもある(経済産業省「デジタルプラットフォームの透明性・公正性評価」) | 強まる |
| 新規参入の脅威 | 中 | 少額運用は参入しやすいが、全国取引・与信・審査には体制が必要。隣接参入の例はドコモとCARTAの結合(CARTA HD「ドコモ連結子会社化・D2C完全子会社化」) | 強まる |
| 代替サービスの脅威 | 強 | 直接購入・内製・他施策への配分が受託を代替。2025年の運用型はインターネット広告媒体費の88.7%(電通等「2025年 日本の広告費 インターネット広告媒体費 詳細分析」) | 強まる |
国内主要企業の比較
| 企業群 | 直近通期の広告関連規模 | 公開情報で確認できる特徴 | 戦略上の論点 |
|---|---|---|---|
| 電通グループ | 収益1兆4,352億円(連結、IFRS)、売上総利益1兆1,975億円、2025年12月期 | 国内の総合機能と海外ネットワークを保有。2026年は国内の成長と海外事業の回復を経営課題に置く(電通グループ「Financial Report 2025」、電通グループ「Dentsu Publishes Integrated Report 2026」) | 国内で得る価値と海外での投資回収を分けて管理し、連結規模だけで戦略を評価しない |
| 博報堂DYグループ | 収益8,610億円(連結、日本基準、単一セグメント)、売上総利益4,060億円、2026年3月期 | 2025年4月の博報堂とメディアパートナーズの統合、2025年12月のデジタルHD子会社化。同社の損益は2027年3月期から連結(博報堂DY「2026年3月期 決算短信」、博報堂「博報堂と博報堂DYメディアパートナーズの統合」) | 企画・媒体・運用の連携を、組織再編から顧客別採算の改善へつなぐ |
| サイバーエージェント | インターネット広告事業売上高4,612億円、2025年9月期 | 広告、メディア・IP、ゲームを併営。広告事業は売上拡大と先行投資を同時に進める(サイバーエージェント「2025年9月期 決算説明会資料」) | 広告事業と他事業の成果を分け、運用規模の拡大を利益に転換する |
電通グループの2026年1〜6月の売上総利益のオーガニック成長率は、日本が+5.0%、米州が−5.0%であり、国内と海外は分けて評価する。CARTA HDが2026年1月に持分法適用会社となったため、報告ベースの日本の売上総利益は前年同期比0.3%減であった(電通グループ「2026年12月期 中間期決算短信」)。博報堂DYの2026年4〜6月期も新規連結の影響を含むため、既存事業の成長と区別する(博報堂DY「2027年3月期 第1四半期決算短信」)。サイバーエージェントのインターネット広告事業は、2025年10月〜2026年6月の累計で売上高が前年同期比+4.9%、セグメント利益が−1.7%であった(サイバーエージェント「2026年9月期 第3四半期決算短信」)。
再編と成功の条件
CARTA HOLDINGSは2026年1月15日にNTTドコモの連結子会社となり、翌16日にはD2Cを完全子会社化した(CARTA HD「ドコモ連結子会社化・D2C完全子会社化」)。通信の顧客接点と広告機能を結ぶ再編であり、CARTA HDはこれにより電通グループの連結子会社から持分法適用会社に変わった。
成功条件は四つである。第一はブランドと購買を一つの計画にまとめる能力で、電通・博報堂の総合機能が関係する。第二は多数の案件を改善しながら採算を保つ能力で、サイバーエージェントの運用規模を評価する軸となる。
第三は許諾と目的に沿ったデータ接続であり、CARTAの再編が関係する。第四は表現・取引・配信の説明責任である。JAROの2025年度苦情1万2,589件は信頼管理の重要性を示すが、企業別の品質や違反率ではない(JARO「2025年度の苦情受付状況」)。
海外の動向と主要企業
海外では市場成長と代理店業績が分かれ、オムニコムのIPG買収で競争の単位も大きくなった。海外売上の拡大と利益・現金の創出を分けて評価する局面である。
市場成長と企業成長のずれ
| 地域・対象 | 2025年実績 | 前年比 | 日本との比較上の留意点 |
|---|---|---|---|
| 米国・インターネット広告収入 | US$294.6 billion | +13.9% | IAB/PwCの広告収入集計。日本の制作費等を含む広告費とは範囲が異なる(IAB/PwC「Internet Advertising Revenue Report 2025」) |
| 欧州30市場・デジタル広告 | €131 billion | +10.5% | IAB Europeの対象地域による集計。EU加盟国だけの値ではない(IAB Europe「AdEx Benchmark 2025 Report」) |
| 日本・インターネット広告費 | 4兆459億円 | +10.8% | 電通の推定。制作費等を含む(電通「2025年 日本の広告費」) |
同一定義の世界総額は確認できないため、日本の世界比率は本稿では示さない。ピュブリシスの2025年純収益はオーガニックで+5.6%だったのに対し、WPPのパススルー費用控除後収益は同等比較で−5.4%であった(ピュブリシス「2025年通期決算」、WPP「2025年暫定決算・戦略更新」)。2026年も、ピュブリシスは1〜9月に+4.8%、WPPは1〜6月に−4.7%と差が続き、IPGを統合したオムニコムは7〜9月に中核事業のオーガニック成長率+7.2%を公表した(ピュブリシス「Third Quarter 2026 Revenue」、WPP「2026 Interim Results」、オムニコム「2026年7〜9月期決算」)。顧客・契約構成が結果を左右するため、市場の成長率は、買収対象の予測にそのまま使わない。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ピュブリシス・グループ | フランス | 2025年収益€17,399 million、純収益€14,547 million | ブランド、媒体、データ、事業変革支援を統合 | 2025年5月にインフルエンサー基盤Captiv8を買収(ピュブリシス「Captiv8買収」)。決算はピュブリシス「2025年通期決算」 | 日本法人を展開。ビーコンは電通も株主(ビーコンコミュニケーションズ「会社概要」) |
| WPP | 英国 | 2025年収益£13,550 million、パススルー費用控除後£10,176 million | 世界的な媒体購買・制作・ブランド支援 | 2026年に再建方針を公表。2027年の成長復帰を目標とする(WPP「2025年暫定決算・戦略更新」) | WPPメディア・ジャパン等が展開(WPPメディア「日本拠点」) |
| オムニコム | 米国 | 2025年収益US$17.3 billion | 大規模な広告・媒体・専門サービス群 | 2025年11月26日IPG買収完了。通期収益の寄与は買収後のみ(オムニコム「2025年通期決算」、オムニコム「IPG買収完了」) | TBWA HAKUHODO等。国内で博報堂との共同事業も持つ(TBWA HAKUHODO「会社概要」) |
| ハバス | フランス | 2025年収益€2,913 million、純収益€2,783 million | クリエイティブ、メディア、ヘルス関連の専門サービス | 2026年にAcento Public Affairs等の過半数株式取得を公表(ハバス「2025年通期決算」) | ハバス・ジャパンが事業展開(ハバス・ジャパン「公式サイト」) |
| S4キャピタル | 英国 | 2025年収益£754.8 million、純収益£673.0 million | Monksを中核とするデジタルサービス | 2025年純収益は同等比較で−8.4%。案件獲得と収益回復が課題(S4キャピタル「Annual Report 2025:Performance」) | 日本の売上は非開示。2025年純収益の地域構成はアジア太平洋が5.3%(S4キャピタル「Annual Report 2025:Performance」) |
表は収益と純収益が混在し、規模順位ではない。IPGは2026年時点でオムニコム傘下であり、独立企業として二重計上しない。
日本企業の海外展開と日本への波及
電通は2025年の海外3地域売上総利益÷連結売上総利益が58.0%(計算、顧客所在地別売上比率とは異なる)である(電通グループ「Financial Report 2025」)。博報堂DYは2026年3月期の連結収益に占める海外収益の割合が27.7%である(博報堂DY「2026年3月期 決算短信」)。サイバーエージェントの広告事業だけに対応する海外売上比率は、確認した資料からは切り出せない。
今後2〜3年で、海外統合に伴う調達条件の変更が国内へ広がるとみられる。中堅には、規制・商圏・産業知識を提供する提携余地がある。海外買収では、顧客・人材の維持と現地独自の受注力を重視する。
外部環境と制度の変化
表現の適法性と発注取引の適正さが経営課題である。2026年の取適法と行政指導は、発注・価格協議・支払の見直しを促している。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 取引法制 | 日本 | 中小受託取引適正化法(取適法)。対象取引・企業規模の判定、支払手段、価格協議等への対応 | 2026年1月1日施行 | 大・短期は向かい風、適正な価格協議には追い風 | 公正取引委員会「取適法リーフレット」 |
| 行政運用 | 日本 | 広告業者から広告制作業者への委託取引を調査し、71件の指導を実施 | 2026年6月29日公表 | 大・発注側の運用負担は向かい風 | 公正取引委員会「広告業における取適法違反被疑事件の集中調査の結果」 |
| 労働・取引 | 日本 | フリーランス法に基づく取引条件明示、報酬支払等。義務は発注者・契約条件によって異なる | 2024年11月1日施行 | 中・契約管理の負担、継続取引の安定化には追い風 | 公正取引委員会「フリーランス法の考え方改定等」 |
| 表示規制 | 日本 | ステルスマーケティングを景品表示法の不当表示に指定 | 2023年10月1日施行 | 大・審査負担は向かい風、信頼には追い風 | 消費者庁「ステルスマーケティング」 |
| プラットフォーム規制 | EU | DSAによる広告の透明性、特別な種類の個人データを用いるプロファイリング広告等の制限 | 2024年2月17日から全面適用 | 大・対象配信の制約は向かい風、透明性には追い風 | 欧州委員会「Digital Services Act Q&A」 |
| 消費者・環境表示 | EU | 指令2024/825。一般的な環境訴求、持続可能性ラベル等のルールを強化 | 2026年3月27日国内法化期限、9月27日適用開始 | 大・立証・審査負担は向かい風 | EU「Directive (EU) 2024/825」 |
| 消費者保護 | 米国 | 虚偽のレビュー・推薦等に関するFTC規則 | 2024年10月21日発効 | 中・レビュー施策の管理負担、信頼確保には追い風 | 米FTC「Consumer Reviews and Testimonials Rule Q&A」 |
| 社会・環境 | 日本 | 広告制作・イベント等の排出量算定に向け、業界団体とカーボン計算ツールの共同開発 | 2025年着手、2026年公表資料で進捗確認 | 中・計測費は向かい風、受注要件対応には追い風 | 電通グループ「Financial Report 2025」 |
表の影響評価は公開情報からの分析であり、適用は対象者・取引条件による。
発注・表示・データを一つの管理対象にする
公正取引委員会が2026年6月に公表した広告制作取引の集中調査は、口頭発注、無償のやり直し、取引終了後の成果物の無償保管、60日を超え得る支払期日等の具体的な運用を問題としている(公正取引委員会「広告業における取適法違反被疑事件の集中調査の結果」)。変更要求を無償で外注先へ転嫁せず、追加作業の定義と見積もり・承認を営業・制作・経理で統一する。
ステルスマーケティング規制では広告主の法的責任と代理店等の契約上の役割を区別し、投稿の見え方と二次利用も確認する(消費者庁「ステルスマーケティング」)。医療・医薬品・健康食品・金融等では、一般的な表示管理に加えて各業法・ガイドラインの審査を案件ごとに設ける。
個人を識別できる画像と集計済み人流は区別する。個人情報保護委員会は、防犯目的で取得したカメラ画像や顔特徴データをマーケティング等の商業目的に利用する場合の考え方を、Q&A(Q1-15)で示している(個人情報保護委員会「個人情報保護法Q&A」)。取得目的、第三者提供、保存期間、再識別を確かめる。
EU向けの環境表示では、「環境に優しい」といった広い表現や、認証・ラベルの使い方が審査対象になる(EU「Directive (EU) 2024/825」)。海外流用時は証拠が地域・商品をカバーするかを確認する。制作資材の再利用と製品全体の環境優位性も別の主張である。
人材と生産性
人材課題は人数不足だけでなく、媒体・制作・測定をつなぐ能力と非請求作業にある。大手本体の給与や売上を、業界全体の基準にしてはならない。
2021年経済センサスによる広告業の民営事業所従業者は14万3,458人である(総務省・経済産業省「令和3年経済センサス‐活動調査」産業横断的集計・第9-2表)。ただし、業務委託の制作人材や他産業に所属する運用・分析担当者をすべて含む人数ではない。2026年時点の不足人数や広告業に限定した有効求人倍率は、本稿で確認した原資料から確定できず、人手不足の強さを数値で断定しない。
不足能力として、横断測定、データ連携、規制審査、海外契約と国内実行の調整を点検する。これは統計ではなく公開情報からの分析であり、資格取得者数だけでなく、計測条件の説明や追加費用協議を担える人数を把握することが要点となる。
平均年収は、賃金構造基本統計調査の広告業・一般労働者・男女計・企業規模計10人以上で707.95万円(計算)であり、平均年齢は39.1歳、勤続年数は9.4年である。企業規模別では1,000人以上が1,071.03万円、100〜999人が688.16万円、10〜99人が501.17万円で、最大と最小の差は約2.1倍ある(計算、厚生労働省「令和7年賃金構造基本統計調査」第1表(L73 広告業))。賃金の前年比は本稿では示さない。持株会社給与では職務・雇用構成の違いを調整できない。
生産性も、媒体費を含む売上高÷従業者数だけでは比較できない。ピュブリシスの2025年人件費・外部人材費は€9,590 million、純収益€14,547 millionに対して約65.9%であり(計算)、純収益を生む人員と外部人材の管理が採算の中心であることが分かる(ピュブリシス「2025年通期決算」)。これは海外1社の指標であり、日本の広告業全体の原価率ではない。
企業等の集計では、広告業の粗付加価値額÷従業者数は約854万円で、全産業の約687万円を上回る(2020年の経理事項、計算)。ただし売上(収入)金額9兆40億円に対し売上原価が76.0%を占め、粗付加価値額は13.3%(全産業22.4%)にとどまる(総務省・経済産業省「令和3年経済センサス‐活動調査」企業等に関する集計・第6表)。売上の大半は媒体費・外注費として通過しており、海外との生産性順位は示さない。実務では、顧客別粗利益と非請求時間を併せて追い、媒体費の通過額による見かけの生産性向上を除いて見る。
長時間労働対策では、納期・修正要求を外部人材へ転嫁していないかも点検する。フリーランス法への対応では、契約条件の明示や支払に加え、該当する継続委託の就業環境整備も確認対象になる(公正取引委員会「フリーランス法の考え方改定等」)。承認者の代替、修正期限、緊急対応の対価を契約で整える。
2030年に向けたシナリオ
将来は、「統合運用の委託度」と「媒体横断のデータ・測定の接続可能性」の二軸で捉える。以下は、分析にもとづく条件付きシナリオであり、確率推計ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 統合支援への集約 | 代理店が広告から販売・顧客運用まで継続受託。単発制作より継続契約が重要になる | 統合委託が増え、購買・顧客データの適法な接続と増分効果の検証が広がる | 中。国内再編はこの方向を支えるが、広告主内の部門調整が制約 |
| 内製と専門外注の併存 | 広告主が配分・データを掌握し、代理店は媒体・業種・測定の専門領域で受注 | データ接続は進む一方、広告主が中核判断を社内に残す | 高。分析上の基本シナリオ。顧客の規模と能力によって委託範囲が分かれる |
| 媒体ごとの分断が継続 | 個別媒体内では改善が進むが、横断評価が難しい。代理店の調整負担と説明責任が増す | データ利用・移転が限定され、測定指標の不一致が残る | 中。統合支援・内製のどちらとも部分的に併存し得る |
基本シナリオでは、中堅・中小に専門実務の受託余地がある。大手の継続受託にはデータ接続と承認まで担う能力が必要であり、分断下では成果の重複と測定限界を説明できる会社が評価されると考えられる。
| 先行指標 | 確認する統計・発表 | 判断への使い方 |
|---|---|---|
| 広告費の配分と伸び | 電通「日本の広告費」「インターネット広告媒体費 詳細分析」(電通「2025年 日本の広告費」、電通等「2025年 日本の広告費 インターネット広告媒体費 詳細分析」) | 媒体の移動と総需要の拡大を区別する |
| 代理店の月次売上と価格 | 総務省「サービス産業動態統計調査」、日銀「企業向けサービス価格指数」(総務省「サービス産業動態統計調査 2026年8月分結果」、日本銀行「企業向けサービス価格指数 2026年8月速報」) | 売上増が価格上昇か取引量かを検討。指数と売上の対象差には留意する |
| 主要企業の粗利益と既存事業成長 | 電通、博報堂DY、サイバーエージェントの決算開示(電通グループ「2026年12月期 中間期決算短信」、博報堂DY「2027年3月期 第1四半期決算短信」、サイバーエージェント「2025年9月期 決算説明会資料」) | 買収による増収と既存事業の改善を分離する |
| 屋外計測の対象と取引導入 | 日本OOHメジャメント協会、MASTRUMの公表(日本OOHメジャメント協会「JOAAメジャメントデータβ版提供開始」、ジェイアール東日本企画「屋外大型サイネージ「新宿サザンテラスビジョン」のプログラマティック配信を開始」) | β版から実際の発注・評価基準への移行を追う |
| 苦情・取引是正の動き | JARO、公正取引委員会の年次・調査公表(JARO「2025年度の苦情受付状況」、公正取引委員会「広告業における取適法違反被疑事件の集中調査の結果」) | 品質・取引管理への投資を見直す。苦情件数を違反率に置き換えない |
経営・企画部門への示唆
広告代理店の売上の大半は、媒体費と外注費として通過する。経営の論点は広告費の拡大に乗ることより、残る取り分をどの判断と実務で得るかである。以下は、本文のデータをもとにした分析である。
立場別の戦略の選択肢
| 立場 | 出発点となるデータ・事例 | 戦略の選択肢 | 判断の分かれ目 |
|---|---|---|---|
| 大手(総合型、大手デジタル) | 電通グループは売上総利益の58.0%が海外3地域だが、2026年1〜6月のオーガニック成長率は日本+5.0%、米州−5.0%(前掲)。博報堂DYは2026年3月期に国内で862億円の営業利益を上げる一方、海外は22億円の営業損失で、2025年12月にデジタルHDを子会社化した(同社「2026年3月期 決算短信」) | 国内では、テレビ・配信・運用型を一つの計画にまとめ、媒体費に連動する手数料ではなく、媒体をまたぐ効果検証と運用設計を固定料と成果報酬で売る。海外は規模の拡大より、赤字地域の縮小と、国内顧客の海外案件を担える地域への集中で投資の回収を優先する | 統合した顧客で、1社当たりの売上総利益が増えたか。海外の再編費用を何年で回収できるか |
| 中堅・中小(独立系、地域・専門の代理店) | 広告業の事業所の53.9%は従業者1〜4人で、50人以上の4.2%が売上の71.3%を占める。平均年収は企業規模10〜99人が501.17万円で、1,000人以上(1,071.03万円)の半分以下である(前掲)。公正取引委員会は広告業者に71件の指導を行った。2025年度にJAROが受け付けた苦情はインターネット上の広告が60.9%を占め、その上位は医薬部外品である(JARO「2025年度の苦情受付状況」) | 規制業種の表現審査、地域商圏の販促、屋外・交通の運用など、特定領域の審査と実行を料金表に載せて受託する。大手・海外グループの国内実行を受ける場合は、発注書面と支払条件を先に整え、取適法への対応を受注の条件にする | 審査・修正の工数を別料金で回収できるか。上位顧客への依存度と、発注側・受注側の両面での取引条件 |
| 新規参入を考える企業(通信、鉄道・小売の媒体保有者、IT) | CARTA HDは2026年1月にドコモの連結子会社となった。LIVE BOARDは6万1,000面以上の画面で、推計接触数に基づく配信を行う(前掲) | 自社の顧客接点、画面、購買データを、既存の代理店の企画・販売・審査の能力と組み合わせて参入する。総合代理店の機能を自前でそろえない | 自社媒体の成果を第三者の指標で示せるか。既存の代理店との取引で、利益相反をどう管理するか |
通説と異なる見方
広告費の拡大は、代理店の取り分の拡大と同じではない。 経済センサスで広告業に分類された企業等の2020年の売上(収入)金額は9兆40億円で、同年の総広告費6兆1,594億円を上回る。一方で売上原価が76.0%を占め、粗付加価値額は売上の13.3%にとどまる(前掲)。企業間の再委託や広告以外の売上を含み得るため、売上高で市場シェアを測ると規模を大きく見誤る。サイバーエージェントの広告事業も、2025年10月〜2026年6月に売上高が4.9%増えた一方で、セグメント利益は1.7%減った(前掲)。分析では、評価の物差しは売上高ではなく、媒体費を除いた売上総利益と1人当たりの粗付加価値である。
屋外・交通の高い伸びは、成長というより回復の途中にある。 2025年の屋外広告費は5.3%、交通広告費は8.6%増え、総広告費の伸びを上回った。それでも2019年(屋外3,219億円、交通2,062億円)と比べると、2025年はそれぞれ94.5%、84.2%の水準にとどまる(計算、電通「2019年 日本の広告費」、前掲)。同じ期間に総広告費は6兆9,381億円から8兆623億円へ増えた。分析では、屋外・交通の課題は画面の増設ではない。共通指標のβ版や推計接触数のような計測を、テレビ・配信と同じ予算の中で比べられる取引条件に変えられるかである。
価格下落の中心はテレビ側で、デジタル側ではない。 2026年8月の企業向けサービス価格指数の広告は前年比−0.3%だが、内訳はテレビ・ラジオ広告が−7.0%、インターネット・新聞・雑誌・その他の広告が+4.0%である(日本銀行「企業向けサービス価格指数 2026年8月速報」)。後者はインターネット単独の指数ではなく単月の値だが、運用型の自動化で値下がりするのはデジタルだという見方とは逆の動きである。分析では、テレビ枠の取り扱いを利益の柱とする代理店ほど、枠の販売手数料から、テレビと配信をまたぐ到達の設計と検証へ、対価の根拠を移す必要がある。
公開情報ではわからないこと
- 顧客別の実質採算:媒体費を除いた売上総利益に、無償の修正・提案と、媒体費の立替に伴う運転資金を加えた顧客別の採算は、どの代理店も開示していない。財務・営業の責任者への匿名インタビューと、協力企業が案件原価を持ち寄る匿名のベンチマーク調査で確かめる。
- 配信の自動化後に代理店へ残る仕事と料金:GoogleのAI MaxやMetaのAdvantage+で入札と素材の組み合わせが自動化された後、広告主がどの工程を代理店に委ね、どの料金形態に切り替えたかは公表されていない。広告主の宣伝・調達部門へのアンケートで、委託範囲と料金形態の変化を導入の前後で比べる。
- 屋外の計測データが発注条件に使われているか:共通指標のβ版の公開や推計接触数に基づく配信は確認できるが、実際の発注書や事後評価にどの指標が使われたかはわからない。広告主、媒体社、代理店のプランナーへのインタビューと、発注条件の書面調査で確かめる。
- 取適法の下での取引条件の変化:71件の指導の後、発注の書面化、修正の有償化、支払期日の短縮がどこまで進んだかは、制作会社の側から見ないとわからない。制作会社への継続的なアンケートと、業界団体を通じた匿名の聞き取りで確かめる。
- 提携・買収で顧客と人材が残るか(提携・買収の論点):オムニコムによるIPG統合のような海外の再編の後に、国内の共同事業や外資系顧客の取引条件がどう変わるか、買収先の顧客が会社と担当者のどちらに付いているかは開示されない。デューデリジェンスで顧客別の契約、担当者、更新時期を確認し、主要顧客と元従業員への聞き取りと、海外本社の調達担当への現地での調査で確かめる。
出典
以下は本文に用いた原資料であり、括弧内は公表日である。日付不明・更新型ページの確認日は一律2026年10月26日とする。
- 電通「2025年 日本の広告費」(2026年3月5日発表。PDFに発行日の記載なし)
- 電通等「2025年 日本の広告費 インターネット広告媒体費 詳細分析」(2026年3月5日)
- 電通「2020年 日本の広告費」(2021年2月25日)
- 電通「2019年 日本の広告費」(2020年3月11日)
- 日本銀行「企業向けサービス価格指数 2026年8月速報」(2026年9月28日)
- 総務省「サービス産業動態統計調査 2026年8月分結果」(2026年10月23日)
- 総務省「サービス産業動態統計調査 2026年7月分結果」(2026年9月24日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」産業横断的集計・第9-2表(2021年6月1日現在)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」産業横断的集計・表7-1(2021年6月1日現在。売上は2020年)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」企業等に関する集計・第6表(経理事項は2020年)
- 厚生労働省「令和7年賃金構造基本統計調査」第1表(L73 広告業)(令和7年調査。月額給与は2025年6月分)
- オムニコム「IPG買収完了」(2025年11月26日)
- オムニコム「2025年通期決算」(2026年2月18日)
- オムニコム「2026年7〜9月期決算」(2026年10月22日)
- ピュブリシス「2025年通期決算」(2026年2月3日)
- ピュブリシス「Third Quarter 2026 Revenue」(2026年10月13日)
- ピュブリシス「Captiv8買収」(2025年5月21日)
- WPP「2025年暫定決算・戦略更新」(2026年2月26日)
- WPP「2026 Interim Results」(2026年8月6日)
- ハバス「2025年通期決算」(2026年2月17日)
- S4キャピタル「Annual Report 2025:Performance」(2026年公表、月日確認できず)
- 公正取引委員会「広告業における取適法違反被疑事件の集中調査の結果」(2026年6月29日)
- 公正取引委員会「取適法リーフレット」(公表日記載なし)
- 公正取引委員会「フリーランス法の考え方改定等」(2024年10月18日)
- 消費者庁「ステルスマーケティング」(2023年10月1日施行)
- EU「Directive (EU) 2024/825」(2024年3月6日官報掲載)
- 欧州委員会「Digital Services Act Q&A」(更新型ページ)
- 米FTC「Consumer Reviews and Testimonials Rule Q&A」(更新型ページ)
- 個人情報保護委員会「個人情報保護法Q&A」(更新型ページ)
- 国土交通省「屋外広告物制度の概要」(公表日記載なし)
- 経済産業省「デジタルプラットフォームの透明性・公正性評価」(2025年度評価2025年12月17日)
- 電通グループ「Financial Report 2025」(2026年公表、月日確認できず)
- 電通グループ「2026年12月期 中間期決算短信」(2026年8月14日)
- 電通グループ「Dentsu Publishes Integrated Report 2026」(2026年8月31日)
- 博報堂DY「2026年3月期 決算短信」(2026年5月12日)
- 博報堂DY「2027年3月期 第1四半期決算短信」(2026年8月5日)
- 博報堂「博報堂と博報堂DYメディアパートナーズの統合」(2024年12月13日、統合日2025年4月1日)
- 博報堂「CX AI STUDIOの提供開始」(2025年9月17日)
- サイバーエージェント「2025年9月期 決算説明会資料」(2025年11月14日)
- サイバーエージェント「2026年9月期 第3四半期決算短信」(2026年8月7日)
- サイバーエージェント「統合報告レポート・インターネット広告事業」(2025年9月末時点の数値に基づく。公表日記載なし)
- サイバーエージェント「審査AI」(2024年9月6日)
- 電通デジタル「数字で見る電通デジタル」(公表日記載なし、AIエージェント数は2026年6月末時点)
- 電通デジタル「∞AI Chatを「AI For Growth Canvas」にリブランディング」(2026年4月1日)
- DGビジネステクノロジー「広告チェックAI」(2025年4月8日)
- Google「複雑化するオンライン行動を「検索キャンペーン向け AI 最大化設定」と「P-MAX」で攻略する」(2026年1月6日)
- Meta「Introducing New Automation Tools to Increase Sales and Drive Growth」(2022年8月10日、同15日更新)
- Adobe「GenStudio」(公表日記載なし)
- 日本OOHメジャメント協会「日本版OOHメジャメントデータ計測開始」(2026年3月30日)
- 日本OOHメジャメント協会「JOAAメジャメントデータβ版提供開始」(2026年9月17日)
- ジェイアール東日本企画「屋外大型サイネージ「新宿サザンテラスビジョン」のプログラマティック配信を開始」(2026年4月21日)
- LIVE BOARD「2026年10月~12月期のデジタルOOH広告配信サービス資料を公開」(2026年9月3日)
- CARTA HD「ドコモ連結子会社化・D2C完全子会社化」(2026年1月16日)
- JARO「2025年度の苦情受付状況」(2026年7月23日)
- IAB/PwC「Internet Advertising Revenue Report 2025」(2026年4月)
- IAB Europe「AdEx Benchmark 2025 Report」(2026年7月7日)
- ビーコンコミュニケーションズ「会社概要」(2026年7月現在)
- TBWA HAKUHODO「会社概要」(2026年8月28日更新)
- WPPメディア「日本拠点」(公表日記載なし)
- ハバス・ジャパン「公式サイト」(公表日記載なし)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
