エグゼクティブサマリー
介護サービスは、需要が増えても供給を担う人と地域の運営体制が増えなければ成長できない、公定価格下の生活インフラ産業である。2027年度改定を前に、経営の焦点は全国市場の拡大から、業態別採算と地域ごとの供給維持へ移っている。
要点
- 市場は拡大している。 2025年度の介護予防・介護サービス費用額は12兆2,207億8,700万円、前年比2.4%増である。訪問介護の費用額は5.6%増、通所介護は1.7%増、施設サービスは1.0%増と、同じ制度内でも伸びが異なる。(厚労省「介護給付費等実態統計」)
- 制約は受入能力にある。 2024年の介護職員数は212万6,227人で、前年差は487人増にとどまる。2025年度調査の離職率12.4%と不足感65.8%は同時に表れており、定着だけでなく採用・配置・稼働を一体で見る。(厚労省「介護職員数」、介護労働安定センター「実態調査」)
- 収益と競争は業態・地域で異なる。 2024年度決算の収支差率は訪問介護9.6%、通所介護6.2%、特養1.4%である。平均利益率から個別拠点の余力は判断できず、大手グループ化が進んでも、採用圏と紹介経路の維持が競争の基礎となる。(厚労省「介護事業経営概況調査」)
- 海外は運営と資産の分担が参考になる。 欧州の資産売却、米国のリース整理・在宅事業取得は、規模拡大と財務負担の管理が不可分であることを示す。日本への適用では支払制度と賃貸条件の違いを確認する。(Clariane 2025年決算、Brookdale 2025年決算、Addus 2025年決算)
- 制度対応と技術導入は実務の再設計を要する。 2026年度期中改定と2027年度本改定を区別し、後者の単位・条件は未確定として扱う。AIの記録・計画支援には導入例がある一方、間接業務のフィジカルAI適用には検討段階の案件もあり、効果を混同できない。(厚労省「2026年度改定概要」、SOMPO統合レポート2026、NTT・SOMPO協業発表)
経営・企画部門への示唆
- 訪問介護は費用額5.6%増、収支差率9.6%と好調に見えるが、2027年度は集合住宅と戸建ての報酬区分の見直しが検討されている。住宅併設型の収益を将来の単価として出店・買収価格に織り込まない。
- 施設は利用率が9割前後でも特養の収支差率は1.4%である。稼働率の上積みより、入院中の空床の扱いや透析患者の受入れなど医療連携の評価を、配置費用と合わせて拠点別に試算する。
- 中堅・中小は、2026年度の処遇改善の上乗せ(月0.7万円)がデータ連携や連携推進法人への所属等を要件に含む点を生かし、売却の前に協働化で賃金原資と2027年度の評価を確保する道を検討する。
業界データまとめ
介護保険サービスの費用額は増えているが、その伸びを事業者の利益成長と同一視してはならない。市場、供給拠点、雇用は異なる統計体系で把握されるため、以下では対象範囲を明示する。値は、2026年11月14日までに確認できた公表値である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の介護予防・介護サービス費用額12兆2,207億8,700万円。保険給付、公費、利用者負担の合計。住宅費・食費等を含む企業売上とは異なる | 2025年度(2025年5月~2026年4月審査分) | 厚生労働省「令和7年度 介護給付費等実態統計の概況」 |
| 市場の伸び | 同じ費用額系列の前年度比+2.4%(公表値)。前年度11兆9,381億900万円 | 2025年度 | 厚生労働省「令和7年度 介護給付費等実態統計の概況」 |
| 事業者数 | 活動中の指定事業所等:訪問介護37,264事業所、通所介護24,585事業所、地域密着型通所介護18,921事業所。施設は特養8,621、老健4,214、介護医療院917。企業数ではなく、サービス間の重複あり | 2024年10月1日 | 厚生労働省「令和6年 介護サービス施設・事業所調査の概況」 |
| 従業者数 | 258万7,436人。経済センサス‐基礎調査の産業小分類854「老人福祉・介護事業」、全国・民営事業所(雇用者のいない個人経営の事業所を除く)。介護職以外も含む。うち特別養護老人ホーム63万4,945人、通所・短期入所介護事業58万8,780人、訪問介護事業34万8,001人。同分類の事業所数は12万218 | 2024年6月1日 | 総務省・経済産業省「令和6年経済センサス‐基礎調査」甲調査 第4-2表(表番号4-2-1・全国) |
| 平均年収 | 414万8,500円(計算)。中分類85「社会保険・社会福祉・介護事業」の一般労働者、民営・男女計・企業規模10人以上。きまって支給する現金給与額29万200円×12+年間賞与その他特別給与額66万6,100円。児童福祉等も含む | 2025年調査(月例給与は2025年6月、賞与等は2024年) | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」 |
| 上位3社の売上高 | 主要上場企業の介護関連部門:SOMPOホールディングス1,863億円(介護事業)/学研ホールディングス959.13億円(医療福祉分野)/ALSOK552.42億円(介護事業)。ソラスト(介護事業559.79億円)とセントケア・ホールディング(連結583.84億円)はMBOで2026年に上場廃止したため除く。非上場企業を含む業界全体の上位順位ではない | SOMPO・ALSOK2026年3月期、学研2026年9月期 | SOMPOホールディングス「2025年度決算説明資料」 学研ホールディングス「2026年9月期 決算短信」 ALSOK「売上高構成」 JPX上場廃止銘柄一覧 |
| 年間実受給者数 | 685万1,600人、前年度比+1.4%。介護予防・介護サービス合計の重複除去後の人数 | 2025年度 | 厚生労働省「令和7年度 介護給付費等実態統計の概況」 |
| 施設利用率 | 特養94.5%/老健88.2%/介護医療院91.1%。詳細票の在所者数÷定員による全国値 | 2024年9月末 | 厚生労働省「令和6年 介護サービス施設・事業所調査の概況」 |
| 介護職員数 | 212万6,227人、前年差+487人。施設・事業所調査を基にした介護職員の実人数で、全職種従業者数とは異なる | 2024年10月1日 | 厚生労働省「介護職員数の推移の更新(令和6年分)」 |
| 介護職の離職率 | 12.4%。訪問介護員・介護職員の2職種合計、回答事業所における直近1年間の離職率 | 2025年度調査 | 介護労働安定センター「令和7年度介護労働実態調査 結果の概要」 |
市場規模は、訪問看護、福祉用具貸与等の隣接サービスも含む介護保険サービスの総額であり、本稿の中心である訪問・通所・施設介護だけの売上ではない。企業売上には保険外の家賃・食費等が入り得るため、この市場総額で割った企業シェアは算出しない。平均年収は算式による参考値であり、介護職だけの賃金や実際の同一年の受取総額を示すものではない。
AI・フィジカルAIの影響と経営の打ち手
短期の経営効果は、記録・制度照会・見守り情報の整理から生まれやすい。身体介護の全面代替よりも、室内移動や間接業務を切り出し、人が担当するケアの時間を確保する導入が先行する。以下の普及時期は、2026年11月を起点とする、公開情報からの分析であり、企業の導入実績・計画とは区別する。
影響の全体像
本稿の工程は「相談・アセスメント→ケア計画・連携→人員・訪問・送迎調整→ケア提供・生活支援→記録・請求・品質管理」である。工程ごとに導入主体と責任者が異なり、一つの製品で全工程を置き換える構造ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 相談・アセスメント | 面談や会議の内容を要約し、確認すべき情報を抽出 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | SOMPO統合レポート2026 |
| ケア計画・連携 | 過去記録を参照した計画原案の作成・確認支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | SOMPO統合レポート2026、シーディーアイ発表 |
| 人員・訪問・送迎調整 | 夜間の状態情報を配置・応援判断に利用 | データ・IoT | 実用(導入事例あり) | 2年以内 | パラマウントベッド製品説明 |
| ケア提供・生活支援 | 指定経路での施設内移動を自動化 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | WHILL導入事例 |
| ケア提供・生活支援 | 清掃・洗濯・配膳・物品運搬等の間接業務を機械に移す | フィジカルAI | 構想段階 | 3〜5年 | NTT・SOMPO協業発表 |
| 記録・請求・品質管理 | 通知を検索し、制度照会への回答案と根拠を提示 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | エクサウィザーズ発表 |
ここでいうフィジカルAIは、周囲を認識して現実空間を移動・操作する機械である。ベッドセンサーは主としてデータ・IoT、会話用端末は主として生成AIとして扱い、製品に「ロボット」という名称が付くことだけで身体介護の自律化と評価しない。
業務はどう変わるか
第一は、文章を作る仕事から、観察事実を確かめる仕事への移行である。 従来は担当者が記録を読み返して会議資料や計画案を起こしていた。SOMPOは介護付きホームにおけるAI議事録・AIケアプラン・AIカメラの導入を公表しており、原案作成支援は導入済みであるが、同社の施策全体の効果を各ツール単独の効果に分解することはできない。居宅介護支援向けでは、シーディーアイがケアプランの第1〜5表の作成を支援するAIへの対応拡大を2026年1月に公表し、ケアマネジャーは確認・微修正を行う立場になると説明している。経営上は、食事量、水分、排泄、転倒、本人の希望を共通の項目で記録し、観察していない事実を文章生成で補わない運用にする。(SOMPO統合レポート2026、シーディーアイ発表)
第二は、巡回の順番を一律に決める運用から、状態を見て対応を選ぶ運用への移行である。 パラマウントベッドの眠りCONNECTは、眠りSCANの測定情報を用いて睡眠・覚醒・離床等の状態や通知を共有する実用システムである。職員は通知の意味を確認して訪室を判断するが、体動から算出される心拍数・呼吸数は推定値であり、診断や直接観察の代替とは扱えない。通知が増えただけで負担軽減を妨げないよう、利用者別の閾値、応答担当、未応答時の連絡順を先に設計する。(パラマウントベッド製品説明)
第三は、移動介助と移乗介助の切り分けである。 WHILLは特養「蟹ヶ谷」において、2025年5月から自動運転モデル等を導入する事例を公表した。これは定めた環境での移動支援の実用例であり、ベッドからの移乗、姿勢保持、入浴中の介助まで自律化した事例ではない。導入判断では廊下幅、扉、歩行者との混在、目的地で受け渡す職員を含め、一連の作業で本当に付き添い時間が減るかを測る。(WHILL導入事例)
これに対し、2026年11月12日に発表されたNTTとSOMPOの協業は、清掃、洗濯、配膳・下膳、物品運搬等の間接業務へのフィジカルAI適用について、協業に向けた検討を開始した段階である。導入済みの省人化成果として扱うべきではなく、動作の安全性、施設ごとの設備差、保守費を確認する事業化課題が残る。人の身体に触れる作業の全面代替について、本稿が確認した資料から普及年や削減人数を示すことはできない。(NTT・SOMPO協業発表)
第四は、請求担当の記憶への依存を減らす制度照会である。 エクサウィザーズは北九州市向けに、国の通知等を参照する問い合わせ対応システムを構築し、2026年9月1日からの運用開始を公表した。根拠資料の表示と、市職員が回答を確定する経路を備える点が介護報酬業務に適している。制度解釈の回答案作成と、個別事業所の算定要件・実施記録の確認は別であり、回答が得られたことだけをもって加算を請求してはならない。(エクサウィザーズ発表)
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| エクサウィザーズ | 日本 | エクサベースAI、介護業務の知見を組み合わせた制度照会 | 自治体・介護事業所の問い合わせ支援 | 展開済み。北九州市の運用開始公表(エクサウィザーズ発表) |
| SOMPOホールディングス/SOMPOケア | 日本 | 議事録・ケアプラン等の作成支援 | 自社運営での活用と業務支援への展開 | 展開済み。統合レポートで導入公表(SOMPO統合レポート2026) |
| シーディーアイ | 日本 | AIケアプラン作成支援SOIN | 居宅介護支援でのケアプラン帳票の作成支援。ケアマネジャーが確認・修正 | 展開済み。帳票作成AIの対応範囲拡大を公表(シーディーアイ発表) |
| パラマウントベッド | 日本 | 眠りSCAN、眠りCONNECT | 非装着センサーによる状態把握・見守り情報共有 | 展開済み。製品・導入用途を公開(パラマウントベッド製品説明) |
| WHILL | 日本 | 自動運転の近距離モビリティ | 施設内の移動支援 | 展開済み。特養への導入事例あり(WHILL導入事例) |
| NTT | 日本 | フィジカルAIの適用・運用構想 | SOMPOと間接業務の省力化を検討 | 提携あり。2026年11月11日にパートナーシップ協定を締結し、実証計画は今後具体化(NTT・SOMPO協業発表) |
| イントゥイション・ロボティクス〈Intuition Robotics〉 | イスラエル | ElliQ | 高齢者との対話・日常生活支援。身体介護の代替ではない | 提携・実証あり。兼松との協業・日本での体験イベント公表。国内本格販売は確認できず(兼松ElliQ発表) |
人材・収益・競争への影響
減少し得るのは、記録の転記、同じ制度質問への一次回答、定型搬送に使う作業時間である。介護職という職種全体の削減を見込む根拠にはならず、状態変化の判断、本人の意思確認、家族との合意形成は引き続き人の担当となる。新たに必要となるのは、誤記録の訂正、通知の調整、機器停止時の復旧、拠点横断で運用を整える役割である。
収益効果は公定価格を引き上げることではなく、残業・応援費の抑制や、採用が追い付かず休止していた受入枠の回復を通じて表れると考えられる。月額利用料、機器保守、通信、研修、故障時の二重運用を差し引いた効果を測る。SOMPOは運営で培った知見をソリューション事業へ展開する方針を示しており、競争は機器販売だけでなく、業務設計・データ連携・運用支援へ広がっている。(SOMPO統合レポート2026)
最大のリスクは、記録の誤りや見逃しが請求と身体の安全に同時に響くことである。本人・家族の説明と同意、職員の閲覧権限、録音・映像の保存期間、外部学習への利用、責任分担を契約で確認し、端末紛失や通信停止時にも必要なケアが継続できるようにする。自動生成された計画や回答をそのまま確定する運用は避け、資格職・管理者による承認を残す。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 記録支援を食事・水分・排泄等の共通項目から導入 | 共通 | 直ちに~1年 | 転記と確認の重複削減 | 訂正履歴、承認者、用語辞書 |
| 高 | 夜間通知の対応順と未応答時の応援経路を設定 | 共通 | 1年以内 | 見逃し・通知疲れの抑制 | 利用者別設定、通信停止訓練 |
| 高 | 制度照会を通知の版・適用日付きで管理 | 共通 | 2027年度改定準備中 | 古い要件による誤請求防止 | 原文リンク、自治体確認の担当者 |
| 高 | 削減時間を勤務表・受入枠に反映して評価 | 共通 | 試行開始時から | 効果を稼働・残業費へ接続 | 導入前の時間測定、安全指標 |
| 中 | 移動支援を一フロア・一経路から検証 | 大手 | 1~3年 | 付き添い負担の軽減可能性 | 動線、受渡担当、停止・避難手順 |
| 中 | 複数拠点で教育・保守の共同契約を組む | 中堅・中小 | 1~2年 | 小規模拠点の固定負担低減 | 共同管理者、費用配分、障害窓口 |
| 高 | 記録の出力形式と契約終了時の返却を定める | 共通 | 契約前 | ベンダー変更と監査への対応 | データ一覧、保存義務、移行費確認 |
よくある失敗は、補助金で購入した機器の台数だけを成果にすること、平均的な削減時間から直ちに人員削減を決めること、試験導入を全施設での実用と読み替えることである。事故・ヒヤリハット、職員の負担、本人の睡眠や生活の希望を同時に追い、業務時間の短縮だけで成否を決めないことが重要である。
業界の定義と市場構造
介護サービスは全国一つの成長市場ではなく、同じ保険制度の下で異なる商圏・設備・人員構造を持つ事業の集合である。訪問は移動密度、通所は送迎と利用日数、施設は入居率と常時配置が採算を決めるため、地域と業態を掛け合わせて市場を捉える。
対象と隣接領域
本稿は訪問介護、訪問入浴、通所介護、地域密着型サービス、特養・老健・介護医療院、介護付き有料老人ホーム等を扱う。サービスを組み合わせる居宅介護支援と、高齢者住宅に付随する介護も分析に含める。訪問看護・在宅診療、福祉用具の製造、障害福祉、保育は中心対象から外すが、連携や統計範囲の説明に必要な部分は扱う。
特養・老健・介護医療院は介護保険施設である一方、有料老人ホームやサービス付き高齢者向け住宅は、建物の名称だけで介護の報酬方式が決まらない。特定施設として包括的な介護を提供する形態と、外部の訪問・通所サービスを利用する形態を分けて見る。入居者を集約する効果と、同一建物へのサービス提供に伴う報酬調整が同時に存在する点が、住宅一体型事業の特徴である。(厚労省「訪問介護・改定案」、厚労省「通所介護等・改定案」)
業態別の費用額
以下は介護給付費等実態統計の介護サービス分の主要項目の抜粋であり、予防給付やその他サービスを含まない。全行は同一年度・同一定義の費用額であり、市場総額に合計一致する内訳表ではない。(厚労省「介護給付費等実態統計」)
| 主なサービス | 2025年度費用額 | 前年度比 | 経営上の主な単位 |
|---|---|---|---|
| 訪問介護 | 1兆2,820億4,300万円 | +5.6% | 訪問時間・件数と移動時間 |
| 通所介護 | 1兆3,616億1,100万円 | +1.7% | 定員、実利用日数、送迎便 |
| 地域密着型通所介護 | 4,239億7,400万円 | +1.0% | 小規模定員の利用密度 |
| 特定施設入居者生活介護(短期利用以外) | 7,171億8,600万円 | +3.4% | 入居率と入居者の状態 |
| 認知症対応型共同生活介護(短期利用以外) | 7,882億7,800万円 | +1.0% | ユニット稼働と夜勤体制 |
| 介護保険施設サービス計 | 3兆8,512億7,700万円 | +1.0% | 在所日数と職種別配置 |
市場全体の費用額は2021年度の11兆291億3,100万円から2025年度の12兆2,207億8,700万円へ拡大した。ただし増加には利用者数、要介護度、サービス構成、報酬・加算が混在しており、人数だけの増加を示すものではない。2025年度の訪問介護の伸びが施設を上回ることも、すべての訪問事業所の収益改善を意味しない。(厚労省「介護給付費等実態統計」)
供給側では、2020年から2024年に訪問介護事業所が35,075から37,264へ増えた一方、地域密着型通所介護は19,667から18,921へ減った。特養は社会福祉法人、老健・介護医療院は医療法人が主な開設主体であり、営利企業が多拠点運営する市場と同じ買収・出店の方法を適用できない。人口減少地域の供給維持と都市部の受入増を別の課題として扱う制度議論は、この構造差を反映している。(厚労省「施設・事業所調査」、厚労省「地域供給の新たな枠組み」)
顧客と需要の特性
利用者本人、家族、ケアマネジャー、紹介元医療機関、保険者がそれぞれ異なる判断を行うため、利用者満足だけでも紹介件数だけでも需要は説明できない。成約を左右するのは、費用に加えて「必要な曜日・時間に、現在の状態で受け入れられるか」という供給条件である。
| 顧客・関係者 | 決定に関わる事項 | 選択の決め手 | 事業者が確認すべき情報 |
|---|---|---|---|
| 在宅の本人・家族 | 訪問・通所の契約と利用継続 | 時間帯、担当者の継続性、入浴・認知症対応、家族の負担 | 希望時間、生活習慣、家族の在宅時間 |
| 施設入居を検討する本人・家族 | 住まいと介護の長期契約 | 総支払額、医療との連携、看取り方針、距離 | 入居時だけでなく状態悪化時の対応 |
| ケアマネジャー・地域包括支援センター | 支援方針・サービス調整 | 空き枠、連絡の速さ、状態変化の報告、選択肢の確保 | 受入条件と断った理由の共有 |
| 病院の退院支援担当 | 退院後の受入先調整 | 退院日に間に合う体制、処置・服薬等の引継ぎ | 誰がいつ何を引き受けるか |
| 自治体・保険者 | 指定、整備計画、地域の供給確保 | 安定運営、基準遵守、地域の不足機能 | 単独拠点では担えない時間帯・地域 |
保険サービスには所得等に応じた利用者負担と給付の仕組みがあるため、通常の小売のように事業者が自由に価格を変えて集客する構造ではない。一方、住宅費、食費、保険外サービスを含む毎月の総額は家計の制約を直接受ける。営業では保険の自己負担分だけを提示せず、状態変化や追加利用を含めた総費用を説明する。(介護保険法)
乗り換えには、本人が新しい職員や環境に慣れる負担、家族の調整、ケア計画の変更が伴う。施設では住み替えも必要になるため、価格差だけで移動が起きるとは限らない。逆に、退院、同居家族の入院、介護者の就業などを契機に急な契約変更が発生し、相談時点で受入可能な事業者が選ばれやすいと考えられる。
通所では、急な体調不良や当日の利用中止が、空席と送迎済みコストを同時に生む。2027年度改定の議論で突発的な送迎キャンセルの取扱いが論点となっていることは、単なる利用率よりも「準備した供給が収入にならない部分」が重要であることを示す。季節要因は独立した市場成長率よりも、欠席率、感染対応による受入制限、送迎時間に分けて管理する。(厚労省「通所介護等・改定案」)
需要の将来像も一様ではない。都市部では高齢者人口の増加が続く一方、中山間・人口減少地域では利用者が減っても移動距離と待機体制が縮まらず、必要性と商業採算が離れやすい。したがって商圏分析は高齢者総数だけでなく、独居、家族による支援、移動条件、代替事業所の存否まで確認する。(厚労省「地域供給の新たな枠組み」)
バリューチェーンと収益構造
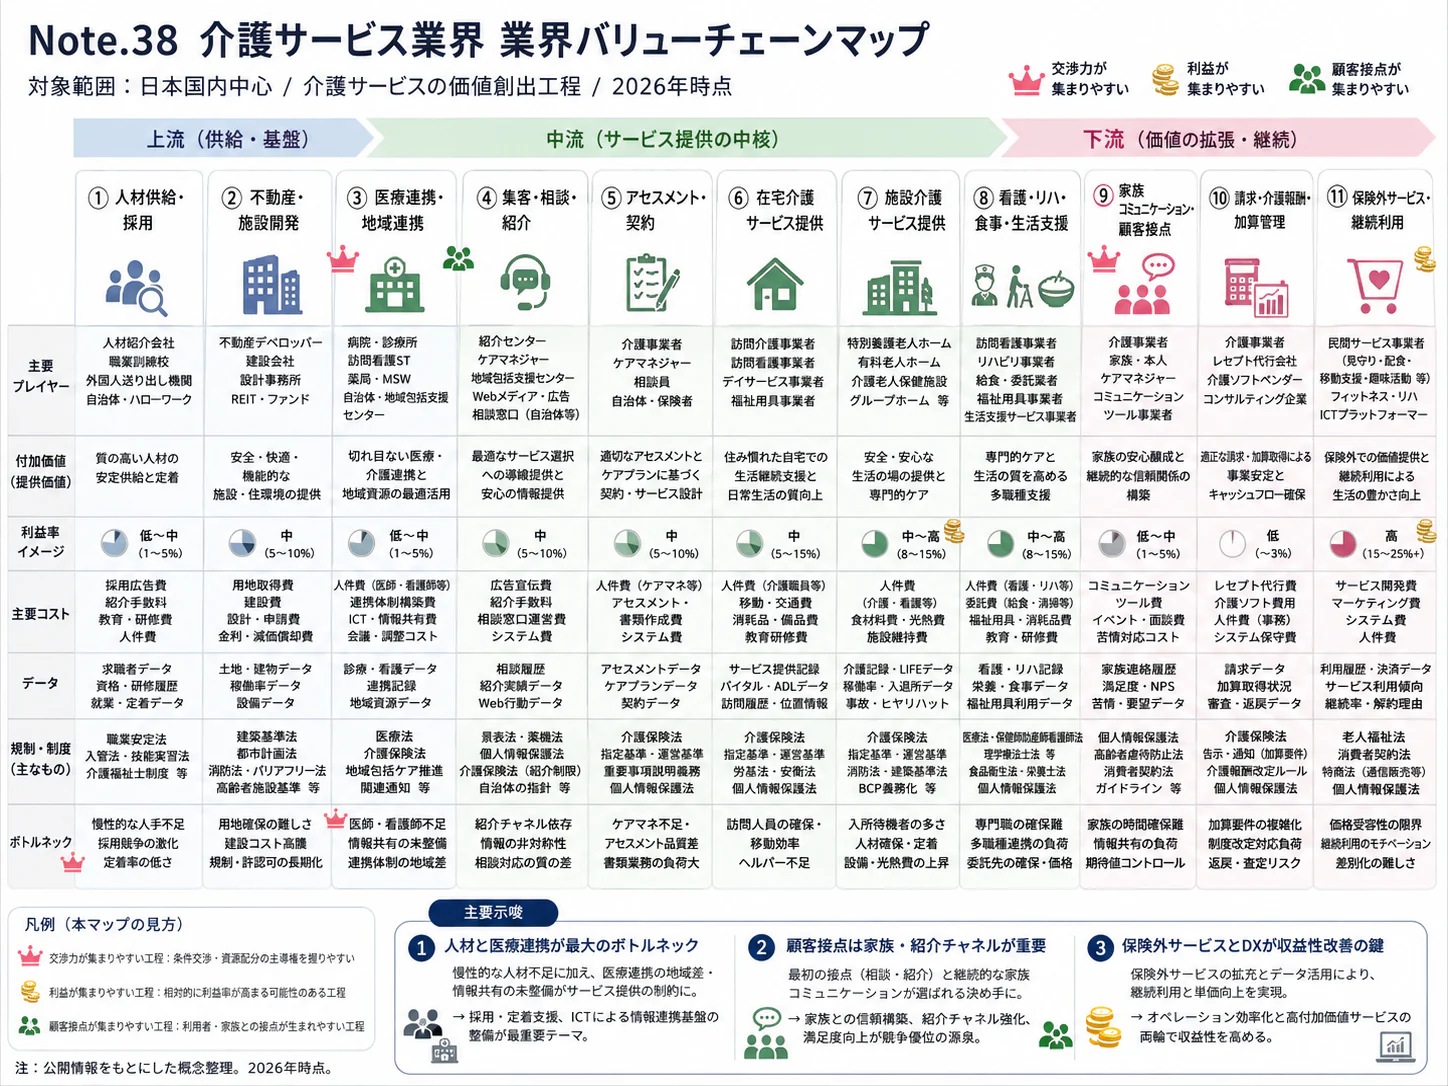
利益を決めるのは介護行為の単価だけでなく、相談から請求までの間に生じる空き時間、空床、重複作業である。公表調査では訪問と施設の収支差が大きく、単一の「介護業界利益率」を投資・事業計画に使うことは適切でない。
| 工程 | 役割と主な担い手 | 付加価値の源泉 | 収益を損なう要因 |
|---|---|---|---|
| 相談・アセスメント | 地域包括支援センター、居宅介護支援、各社相談員 | 生活課題と受入条件を早期に合わせる | 対応できない相談の滞留、情報不足 |
| ケア計画・連携 | ケアマネジャー、本人・家族、医療職 | 必要なサービスを継続可能な組合せにする | 連絡遅れ、状態変化の見落とし |
| 人員・訪問・送迎調整 | 訪問事業所、通所管理者、施設長 | 稼働可能な人員と利用需要の一致 | 移動、欠員、当日キャンセル |
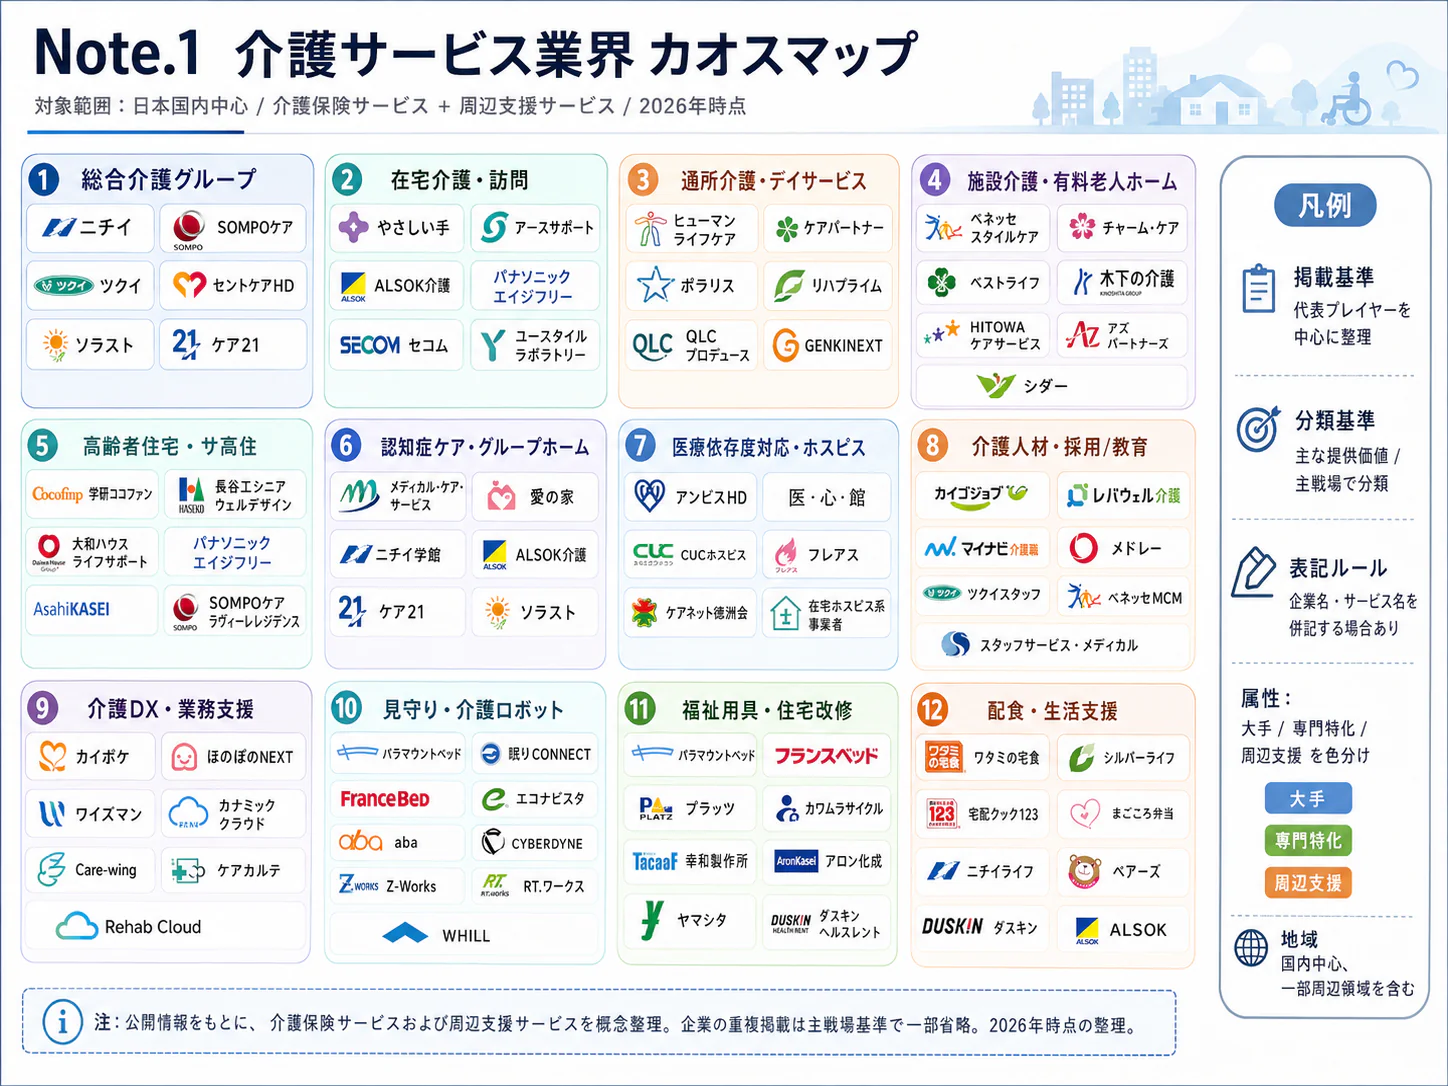
| ケア提供・生活支援 | ニチイ、SOMPO、学研、ソラスト、地域法人等 | 身体・認知状態に応じた継続支援 | 休床、外部応援費、事故・欠勤 |
| 記録・請求・品質管理 | 現場責任者、請求担当、本部 | 実施内容を正確に証明し回収する | 返戻、未収、要件不足、手戻り |
公表値で見える収益差
2025年度介護事業経営概況調査における2024年度決算の収支差率は以下のとおりである。物価高騰関連の補助金収入を含まない税引前の指標であり、上場企業の営業利益率とは定義が異なる。(厚労省「介護事業経営概況調査」)
| 業態 | 収支差率 | 採算を見る際の焦点 |
|---|---|---|
| 訪問介護 | 9.6% | 身体・生活援助の構成、移動、住宅併設の有無 |
| 通所介護 | 6.2% | 実利用日数、送迎便、入浴等の配置 |
| 地域密着型通所介護 | 6.3% | 小規模定員の埋まり方と固定配置 |
| 特定施設入居者生活介護 | 5.3% | 入居率、契約費用、夜間体制 |
| 認知症対応型共同生活介護 | 4.9% | ユニット稼働、夜勤、欠員補充 |
| 介護老人福祉施設 | 1.4% | 常時配置、食費・光熱費、空床期間 |
| 介護老人保健施設 | 0.6% | 入退所調整、医療職配置、在宅復帰機能 |
この表から読み取れるのは業態差であり、個々の事業所の安全性や将来の利益を保証するものではない。訪問介護の平均値には高密度の供給形態が含まれ、少数の利用者に長距離移動する事業所へそのまま適用できない。経営調査は回答事業所の集計であることにも注意が必要である。
企業開示では、ソラストの2026年3月期介護事業は売上559.79億円、営業利益27.50億円で、営業利益率は4.9%となる(計算)。同社は、デイサービスの稼働と施設系サービスの入居が堅調だったことによる増収、販管費の削減、派遣等の外部労働力コストの圧縮を増益要因に挙げている。学研の2026年9月期医療福祉分野も売上959.13億円に対して営業利益43.23億円であり、入居型事業の規模が大きくても、売上増加がそのまま余剰利益になるわけではない。(ソラスト業績概況、学研2026年9月期決算短信)
コスト、価格転嫁、運転資金
訪問は人件費に加えて、訪問の間の移動・待機・キャンセルが重要である。通所は送迎車、運転、入浴設備、食事を利用日単位で負担し、施設は空床でも建物と夜間配置の費用が残る。SOMPOの2025年度介護事業では、人件費956億円が売上1,863億円の51.3%を占める(計算)が、これは同社部門の数値であって全国共通の人件費率ではない。(SOMPO決算説明資料)
保険部分の価格転嫁は報酬改定に依存する。処遇改善加算で収入が増えても賃金改善のための原資であり、全額を自由な利益として計画することはできない。食事・住宅等の契約料金の見直しも、契約条件、説明、利用者の負担可能性を考慮して進める。(厚労省「2026年度改定概要」)
供給網では、給食委託、リネン、車両、設備保守の停止が日々の運営に直結する。全国一括調達の値引きだけを評価せず、地域での代替供給、非常時の食事・水・電源、送迎不能時の対応を契約に含める。買収評価でも、未払い修繕、採用費の一時抑制、返戻・未収の滞留を調整し、帳簿上の利益と継続運営に使える資金を分けて確認することが重要である。
競争環境
全国ブランドの大手が存在しても、実際の競争単位は採用と紹介が届く地域である。施設・住宅の集約、訪問・通所の地域密度、社会福祉法人等による地域インフラという異なる戦略群が同時に存在しており、連結売上だけで競争力を順位付けできない。
競争構造と五つの競争要因
訪問介護だけで37,264事業所があり、同一企業の複数拠点と独立事業所が混在する。公的施設と営利企業では開設主体や事業承継の方法が異なるため、公開資料から全業態共通の上位企業集中度を算出することは難しい。小規模事業所の全国合算シェアより、自治体ごとの供給機能と採用圏の重なりを捉える方が実務上有用である。(厚労省「施設・事業所調査」)
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 利用者確保に加え、訪問介護員の不足感が82.9%に達する採用競争(介護労働安定センター「実態調査」) | 強まる |
| 新規参入の脅威 | 中 | 訪問は施設より設備負担が小さいが、指定・人員確保・地域連携が必要(介護保険法) | 変わらない |
| 代替サービスの脅威 | 中 | 家族介護、保険外支援、他業態との組合せが選択肢となる。地域の供給状況で代替可能性が違う(厚労省「地域供給の新たな枠組み」) | 変わらない |
| 買い手の交渉力 | 強 | 保険者・制度が給付条件を規定。家族は保険外費用を含む契約を選ぶ(介護保険法) | 強まる |
| 供給者の交渉力 | 強 | 職員を確保できなければ稼働枠を増やせず、不足事業所割合65.8%(介護労働安定センター「実態調査」) | 強まる |
強さと方向は、公開情報からの分析である。「買い手」には価格を定める制度主体とサービスを選ぶ本人・家族の二層があり、利用者個人が保険単価を交渉するという意味ではない。
国内主要企業の比較
| 企業・グループ | 規模の確認値 | 事業の特徴・戦略 | 比較上の注意・出典 |
|---|---|---|---|
| SOMPOホールディングス/SOMPOケア | 2026年3月期介護事業売上1,863億円 | 介護付きホーム、高齢者住宅、在宅サービスを運営 | 部門売上とSOMPOケア単体売上は異なる(SOMPO決算説明資料) |
| 学研ホールディングス | 2026年9月期医療福祉分野売上959.13億円 | ココファンの高齢者住宅とメディカル・ケア・サービスの認知症グループホーム | 当期の分野区分に従う。教育分野を含めない(学研2026年9月期決算短信) |
| ソラスト | 2026年3月期介護事業売上559.79億円 | 在宅・施設の多業態運営と既存事業の稼働改善 | 医療関連受託等の全社売上は使わない。2026年8月6日にMBOで上場廃止(ソラスト業績概況、JPX上場廃止銘柄一覧) |
| ALSOK | 2026年3月期介護事業売上552.42億円 | 警備グループ傘下で介護サービスを運営 | 警備事業の売上を含めない(ALSOK売上高構成) |
| セントケア・グループ | 2026年3月期連結売上583.84億円 | 訪問、入浴、通所、小規模多機能等を展開 | 訪問看護・福祉用具等も含む全社値(セントケア会社概要) |
| ニチイグループ | 本表で比較可能な介護部門売上を確認できず | 日本生命グループの介護・生活支援基盤 | 医療・保育等との混合値を介護売上に代用しない(日本生命決算・経営戦略説明会) |
再編と成功の条件
直近3年の象徴的な変化は、資金力のある保険グループと介護運営の結び付きである。日本生命は2024年6月3日にニチイホールディングス株式99.6%の取得を完了した。保険販売との相乗効果を自動的に仮定するのではなく、サービス利用の任意性と地域運営の質を保ちつつ、長期の事業基盤をどう整えるかが論点となる。(日本生命決算・経営戦略説明会)
セントケア・ホールディングは2026年3月13日、ソラストは2026年8月6日に、いずれもMBO(公開買付け・株式併合)により上場廃止となった。これにより、上場企業だけのランキングでは、事業実態のある有力企業が比較対象から外れる。再編を追う際は市場区分の変化と拠点・人員の継続を分け、株式の売買だけでなく、地域の事業承継や共同運営も確認する。(JPX上場廃止銘柄一覧)
成功の条件は四つに整理できる。第一は稼働・入居の維持と外部人材費の抑制を両立させることであり、ソラストは稼働・入居の堅調と派遣等の外部労働力コストの圧縮を増益要因に挙げている。第二は住宅と介護を組み合わせてもサービス形態ごとの採算を把握することであり、学研が高齢者住宅とグループホームを分けて開示している点は比較の手掛かりになる。(ソラスト業績概況、学研2026年9月期決算短信)
第三は、買収した拠点の管理者・サービス提供責任者を維持し、紹介と勤務の連続性を守ることである。第四は、地域の不足機能を単独で抱え込まず、他法人との連携で補うことである。後二者は、公開情報からの経営上の分析であり、2027年度に向けた定期巡回と訪問介護の連携、共同送迎の検討は、その選択肢を広げる可能性がある。(厚労省「訪問介護・改定案」、厚労省「通所介護等・改定案」)
海外の動向と主要企業
日本への直接参入よりも、海外の運営・契約・再編モデルをどう選別して取り入れるかが重要である。各国で医療、住居、生活支援の給付範囲が異なるため、企業売上や公的支出をそのまま日本の介護保険市場と比較することはできない。
地域ごとに異なる市場の成り立ち
OECDの2025年版統計では、2023年の長期ケア支出は加盟国平均でGDP比1.8%である。オランダ4.1%、スウェーデン3.7%、フィンランド・デンマーク各3.2%と差があり、高齢化だけでなく公的制度と家族介護の役割が支出規模を左右する。OECDは多くの国で長期ケア支出が過去10年に医療支出全体より速く増えてきたとするが、本稿の採用条件に合う世界全体の市場総額と日本の比率は確認できない。(OECD「Health at a Glance 2025」)
欧州では施設運営と医療・リハビリ等を組み合わせるグループが存在し、債務と不動産の持ち方が再編を左右する。米国では民間負担中心の高齢者住宅、Medicare・Medicaid等に関係する看護施設、在宅支援で支払者が異なる。北欧は自治体等からの委託が重要であり、居住者への販売力だけでなく公的契約を継続できる運営力が競争軸となる。(Clariane 2025年決算、Brookdale 2025年決算、Ensign 2025年10-K、Addus 2025年決算、Attendo 2025年年次報告書)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| クラリアン〈Clariane〉 | フランス | EUR 5,310 million(2025年、グループ) | 長期ケアに専門医療・回復期等を併設 | EUR 1 billionの資産売却計画を完了し財務改善(Clariane 2025年決算) | 参照資料では日本の直接施設運営を確認できず |
| ブルックデール・シニア・リビング〈Brookdale Senior Living〉 | 米国 | USD 3,194.066 million(2025年、総収入) | 高齢者住宅、生活支援、認知症ケア。受託運営分の費用精算収入も含む | リース終了による施設構成の見直し。2025年平均稼働率80.9%(Brookdale 2025年決算) | 参照資料では日本の直接施設運営を確認できず |
| エンサイン・グループ〈The Ensign Group〉 | 米国 | USD 5,057.841 million(2025年、グループ) | 看護・回復期施設等を地域単位で運営 | 施設取得と既存拠点運営の改善を継続(Ensign 2025年10-K) | 参照資料では日本の直接施設運営を確認できず |
| アダス・ホームケア〈Addus HomeCare〉 | 米国 | USD 1.42 billion(2025年、会社公表の丸め値) | 生活支援中心の在宅ケアにホスピス・在宅医療を組合せ | 2025年10月にDel Cieloの生活支援事業を取得(Addus 2025年決算) | 参照資料では日本の直接運営を確認できず |
| アテンド〈Attendo〉 | スウェーデン | SEK 19.0 billion(2025年、グループ。会社公表の丸め値) | フィンランド・スウェーデン・デンマークの高齢者・障害者ケア等 | 公的主体との契約に基づく事業運営と収益改善を推進(Attendo 2025年年次報告書) | 参照資料では日本の直接運営を確認できず |
表は各社の直近通期実績であり、介護だけの同一定義ランキングではない。クラリアンは専門医療、アテンドは障害者支援等を含み、売上構成の違いを無視した規模比較は避ける。
日本企業の立ち位置と波及
学研傘下のメディカル・ケア・サービスは、中国で認知症ケア等の事業を展開している。ただし、本稿で確認した学研の医療福祉分野の開示から、国内と同一定義の海外売上高比率は算出できない。教育事業を含む学研全体の海外比率を介護事業の実績として扱うことも適切でない。(MCSトップメッセージ、学研2026年9月期決算短信)
海外から取り込む価値が大きいのは、運営会社と不動産保有の分担、地域単位の買収後管理、公的委託契約の品質・費用管理である。ただしクラリアンの資産売却やブルックデールのリース整理が示すように、資産を売っても賃料負担や契約制約は残る。日本で同様の方法を採る際は、賃料上昇と報酬改定が一致しない期間の資金余力を確認する。(Clariane 2025年決算、Brookdale 2025年決算)
2030年までの日本への影響は、海外大手による一斉出店より、提携・少数拠点での運営検証・契約手法の導入が先行するとみられる。海外進出を考える日本企業も、日本式介護をそのまま輸出するのではなく、現地の支払者、資格、家族の役割、住居費負担を確かめた上で事業を設計する。技術や施設の仕様を決める前に、誰が継続して費用を払うかを検証することが優先となる。
外部環境と制度の変化
2027年度改定で注目すべきなのは改定率だけでなく、人口減少地域、住まいの形態、医療との連携を報酬・基準にどう反映するかである。2026年11月14日時点では議論中の項目が多く、成立済みの法律、施行済みの措置、審議会の対応案を区別して見る。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 報酬・賃金 | 日本 | 2026年度期中改定は+2.03%。処遇改善加算を拡充 | 処遇改善は2026年6月1日から | 大・人材確保に追い風。賃金配分と要件対応が必要 | 厚労省「2026年度改定概要」/厚労省・2026年3月13日通知/厚労省「処遇改善加算の基本的考え方(令和8年度分)」 |
| 報酬 | 日本 | 2027年度改定に向け、訪問の協働、通所の入浴・送迎、特養の医療連携等を検討 | 2026年10~11月審議、2027年度改定予定。単位・施行詳細は未確定 | 大・対応業態には追い風、条件変更は向かい風にもなる | 厚労省「訪問介護・改定案」/厚労省「通所介護等・改定案」/厚労省「特養・改定案」 |
| 地域供給 | 日本 | 社会福祉法等の一部を改正する法律(令和8年法律第51号)による特定地域サービス・特定地域居宅サービス等事業の枠組み。特定地域は都道府県が定め、基準は省令を基に都道府県が条例で定める | 特定地域関係は2027年4月1日施行。新サービスの開始は地域により後年度になり得る | 大・供給維持に追い風。対象地域・運営条件の確認が必要 | 厚労省「地域供給の新たな枠組み」/厚労省「改正法の概要」 |
| 外国人材 | 日本 | 一定条件を満たす外国人介護人材の訪問系サービス従事 | 技能実習2025年4月1日、特定技能2025年4月21日から | 中・供給に追い風。教育・同行等の負担増 | 厚労省「外国人材の訪問従事」 |
| 人員基準 | 米国 | 2024年導入の連邦最低配置基準の一部を撤回 | 2026年2月2日発効 | 大・該当施設の規制負担に追い風。品質管理は継続課題 | 米国GAO・配置基準撤回 |
| 高齢者ケア制度 | 豪州 | 高齢者の権利に関する声明を含む新Aged Care Actの施行と、在宅支援制度Support at Homeへの移行 | 2025年11月1日施行 | 中・透明な契約と在宅対応に追い風、制度対応費は増加 | 豪州政府My Aged Care「新法とSupport at Homeの開始日」/豪州高齢者ケア品質安全委員会「Support at Homeへの移行」 |
業態別に準備すべきこと
訪問介護では、他法人の定期巡回サービスと連携した日中の随時訪問や、サービス提供責任者の負担軽減が検討されている。事業者は連携先との受付、派遣判断、記録、事故対応を具体化しておく。同一建物を含む住まいの形態別評価も議論中であり、住宅併設という理由だけで将来の単価を固定して買収価格を決めることは避ける。(厚労省「訪問介護・改定案」)
通所では、入浴サービスが不足する地域での例外的な短時間利用、入浴介助加算の見直し、突発的キャンセル時の送迎減算、共同送迎が対応案となっている。いずれも2026年11月時点で確定した新料金ではない。自社の送迎時間、入浴に必要な職員時間、水道光熱費を把握すれば、決定後に対象拠点と採算を迅速に再評価できる。(厚労省「通所介護等・改定案」)
特養では透析患者の受入支援や、入院時の空床の扱い等が検討されている。高度な医療ニーズの利用者を増やす場合、加算収入だけでなく、通院支援、連絡、夜間の対応、入退院調整に要する費用まで評価する。地域供給の新制度についても、全国一律の人員基準緩和と解釈してはならない。(厚労省「特養・改定案」、厚労省「地域供給の新たな枠組み」)
人口・環境・海外制度への対応
人口減少地域では拠点数の維持そのものより、住民が必要な支援を継続して受けられるかが政策目的となる。事業者は自治体の計画と、隣接法人の撤退・継続意向を合わせて確認する。(厚労省「地域供給の新たな枠組み」)
施設の省エネルギー投資は、給湯・空調の費用削減と災害時の継続性を同時に評価する。入浴や居室環境を犠牲にした使用量削減ではなく、設備更新、断熱、非常用電源、共同配送等を建物の残存使用期間と合わせて判断することが実務的な対応となる。これは、分析にもとづく経営上の提案であり、特定の補助制度の採択を前提としない。
米国の撤回は、介護施設に関するすべての基準がなくなったことを意味しない。日本企業が海外案件を評価する際は、全国規則だけでなく州・地方の基準、支払者ごとの条件、契約の更新時期を調べる。豪州の新法が掲げる高齢者の権利も、規制の名称より契約・苦情対応の実務を比較することに意味がある。(米国GAO・配置基準撤回、豪州高齢者ケア品質安全委員会「Support at Homeへの移行」)
人材と生産性
人材問題は離職だけでは説明できず、既存職員が定着しても新規採用が需要に追い付かない構造にある。事業所ごとの人数ではなく、職種、時間帯、移動条件を考慮した供給可能時間を管理する。
介護労働安定センターの2025年度調査では、2職種合計の離職率は12.4%、採用率は14.6%である。不足感を示す事業所は65.8%、訪問介護員に限ると82.9%に達する。離職率だけを改善指標とすると、応募が集まらず訪問枠を開けない事業所の問題を見落とす。(介護労働安定センター「実態調査」)
厚生労働省の介護職員数は2024年に212万6,227人で、前年差は487人の増加にとどまる。同省が第9期計画から集計した必要数は2026年度約240万人、2040年度約272万人であるが、後者は将来の必要数であり実現する雇用者数ではない。2022年度比で約57万人増という表現を、そのまま2040年の確定的な不足人数に置き換えてはならない。(厚労省「介護職員数」、厚労省「介護職員の必要数」)
賃金構造基本統計から計算した平均年収414万8,500円は、社会保険・社会福祉・介護事業全体の一般労働者の値である。訪問の短時間勤務者、夜勤の有無、看護職や管理職の構成で実際の処遇は異なる。採用条件の比較には、年収だけでなく移動・待機への支払い、勤務変更のしやすさ、夜勤回数、資格取得支援を合わせて用いる。(厚労省「賃金構造基本統計」)
2026年度の処遇改善措置は、介護従事者への月1.0万円と一定の取組を行う事業者の介護職員への上乗せ等を政策上の枠組みとする。「最大月1.9万円」は定期昇給を含む政策設計であり、全職員が同額の賃上げを受けたという実績ではない。経営側は加算区分、対象者、配分、既存給与との関係を説明し、採用時の表示と給与台帳を一致させる。(厚労省「2026年度改定概要」)
外国人材の訪問従事が可能になっても、資格・経験等の条件、研修、同行訪問、利用者への説明、ハラスメントへの対応が必要である。単独訪問の判断を急がず、記録、緊急時連絡、本人の希望の理解を実地に確認する。導入初期の同行時間を人員計画から落とすと、既存職員の負担を増やしてしまう。(厚労省「外国人材の訪問従事」)
同一定義・同時点の付加価値額と従業者数による国際比較は、確認した資料からは作成できない。市場の費用額を、年の異なる経済センサス従業者数で割る方法も採らない。現場では訪問の「有償サービス時間÷総労働時間」、通所の「利用者日数÷総労働時間」、施設の「入居者日数÷職種別労働時間」を、事故・入院・本人評価と併せて追うことが適切である。
2030年に向けたシナリオ
2030年の姿を左右する軸は「賃金・物価上昇に対する報酬・契約収入の追随」と「地域で供給を組み直す力」である。需要増だけを前提に全国一律の成長率を置くより、採算と供給維持の組合せで事業計画を検証する方が有効である。
以下は、分析にもとづくシナリオであり、市場規模の予測値や確率推計ではない。実際には同じ企業の拠点間でも異なる状態が同時に存在すると考えられる。
| シナリオ | 起きる条件 | 2030年の事業環境 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 収入が追随し、地域の連携も進む | 報酬・契約収入が費用増を一定程度吸収し、採用・共同運営が機能 | 既存拠点の受入増、機能補完型の再編が進む | 条件付きの改善ケース。単独出店より地域内の機能追加を優先 |
| 収入は増えるが、供給を増やせない | 改定は行われても職員・管理者が不足し、夜間・遠隔地を担えない | 費用額は伸びても休床・利用待ちが残る | 基準ケースとして重視。需要増と売上機会の間に供給上限がある |
| 収入追随も供給再編も遅れる | 賃金・設備費が先行し、連携や事業承継が進まない | 小規模拠点の縮小、移動負担の増加、家族負担の拡大 | 特に人口減少地域で警戒。自治体を含む継続策を早期に協議 |
第二のシナリオを重視する理由は、費用額が増えている一方、介護職員の増加が僅少であり、不足感も高いことである。ただし全国平均から個別地域の撤退を予測することはできず、都市部と中山間地域を同じ前提に置くべきではない。(厚労省「介護給付費等実態統計」、厚労省「介護職員数」、介護労働安定センター「実態調査」、厚労省「地域供給の新たな枠組み」)
| 見ておくべき先行指標 | 確認先 | 判断への使い方 |
|---|---|---|
| 基本報酬、加算、同一建物・地域条件 | 介護給付費分科会、告示・通知 | 既存拠点ごとの収入感応度を再計算(厚労省・介護給付費分科会) |
| 業態別費用額と受給者数 | 介護給付費等実態統計 | 人数増と単価・構成変化を分ける(厚労省「介護給付費等実態統計」) |
| 事業所数・定員・利用率 | 介護サービス施設・事業所調査 | 供給減と稼働改善を取り違えない(厚労省「施設・事業所調査」) |
| 採用率・離職率・職種別不足感 | 介護労働実態調査 | 供給上限と定着施策を見直す(介護労働安定センター「実態調査」) |
| 業態別収支と給与費の変化 | 介護事業経営実態・概況調査 | 改定の効果と費用上昇を追う(厚労省「介護事業経営概況調査」) |
実務では、制度変更後に年度計画を一度修正して終えるのではなく、採用、稼働、返戻、現預金を月次で確認する。利用者の紹介が増えても勤務表に余力がなければ、出店や買収の優先順位を受入体制の整備へ切り替える。反対に需要の減少が見えた地域では、空床を値引きで埋める前に、必要な機能の転換と共同運営を検討する。
経営・企画部門への示唆
最優先は、介護給付費の伸びを「どの業態の、どの住まいの形態で、誰が提供できるか」に分解し、出店・買収・受託の判断に使うことである。2027年度改定は2026年11月時点で検討段階だが、分科会の対応案には既存の収益源を見直す項目と協働を評価する項目が並んでおり、決定前でも拠点ごとの感応度は把握できる。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となるデータ・事例 | 最初に検証する条件 |
|---|---|---|---|
| 大手 | 訪問・通所・住宅を同じ地域で組み合わせ、他法人の定期巡回や近隣事業所との連携の受け皿になる。買収は、非上場化した同業や地域法人の事業承継まで対象を広げて選別する | 訪問介護は費用額+5.6%、収支差率9.6%。2027年度の対応案に、同一法人外の定期巡回と連携した日中の随時訪問の評価がある(厚労省「訪問介護・改定案」)。セントケア・ホールディングとソラストはMBOで上場廃止した(JPX上場廃止銘柄一覧) | 集合住宅向け訪問の比率と、報酬区分が見直された場合の減収幅。買収後に管理者・サービス提供責任者が残るか |
| 中堅・中小 | 売却を決める前に、社会福祉連携推進法人への参加、ケアプランデータ連携、共同送迎で、賃金原資と2027年度の評価を確保する | 2026年度の処遇改善は月1.0万円に加え、生産性向上や協働化に取り組む事業者の介護職員に月0.7万円を上乗せする。その特例要件には、ケアプランデータ連携システムへの加入(訪問・通所)や社会福祉連携推進法人への所属が含まれる(厚労省「2026年度改定概要」)。共同送迎の取扱いの明確化も対応案にある(厚労省「通所介護等・改定案」) | 実績報告の事務を誰が担うか。連携先が近隣にあるか。費用配分と、連携を解消する際の利用者の引継ぎ |
| 新規参入を考える企業 | 事業者が単独では担いにくい機能を受託する。送迎、入浴、清掃・洗濯・配膳などの間接業務、特定地域で市町村が行う事業の受託が候補 | 突発的な送迎キャンセルや中山間地域の入浴の不足が論点になっている(厚労省「通所介護等・改定案」)。特定地域居宅サービス等事業は2027年4月1日施行(厚労省「改正法の概要」)。間接業務へのフィジカルAIは、NTTとSOMPOが協業の検討を始めた段階(NTT・SOMPO協業発表) | 事業者の支払原資が公定価格の内側にとどまる点。市町村の委託条件。指定・資格が必要になる範囲 |
分析では、どの立場でも判断の順序が成果を左右する。まず2026年度の処遇改善の上乗せ区分を取れるかを確かめ、次に2027年度改定の告示後に拠点別収支を再計算し、出店・買収・受託の規模はその後に決める。単位数の確定を待ってから連携先を探すと、近隣の協働の相手や市町村の受託先が先に固まり、選択肢が狭まる。
通説と異なる見方
訪問介護は縮小しているのではなく、伸びる場所が偏っている。 人手不足で訪問介護が立ち行かないという見方に対し、2025年度の訪問介護の費用額は5.6%増と本稿の業態別表で最も高く、事業所数も2020年の35,075から2024年の37,264へ増えた。一方で訪問介護員の不足感は82.9%に達する。分析では、需要は移動の短い提供形態に集まりやすく、平均の伸びと収支差率9.6%は戸建てを回る事業所の余力を示さない。2027年度の対応案が、集合住宅と戸建ての提供実態の違いを考慮し、現行の減算に代えて移動コストを反映した報酬区分を検討しているのは、この偏りが制度の論点になったことを示す。(厚労省「介護給付費等実態統計」、厚労省「施設・事業所調査」、介護労働安定センター「実態調査」、厚労省「訪問介護・改定案」)
施設の高い利用率は、利益の余地を意味しない。 特養の利用率は94.5%だが収支差率は1.4%、老健は88.2%で0.6%にとどまる。定員に近い施設では、空床を埋める営業より、入院中のベッドの扱い、透析患者など医療連携の評価、夜間配置の効率が収支を決める。2027年度の対応案が、入院時に3か月空床とすることを求める趣旨ではない旨の明確化や、透析患者への送迎を含む一連の支援の評価を挙げているのは、施設の収入機会が稼働率の外側にあることを示す。(厚労省「施設・事業所調査」、厚労省「介護事業経営概況調査」、厚労省「特養・改定案」)
採用率が離職率を上回っても、業界の人員は増えていない。 2025年度の実態調査では採用率14.6%が離職率12.4%を上回るが、厚労省集計の介護職員数は2024年に前年差487人増にとどまる。調査対象と時点が異なるため単純比較はできないが、分析では、採用の相当部分は事業所間の移動であり、一社の採用強化は近隣の供給を減らしやすい。採用費を積み増すより、他法人との勤務の融通や共同研修で地域全体の稼働時間を増やす方が、受入枠の拡大につながる可能性がある。(介護労働安定センター「実態調査」、厚労省「介護職員数」)
公開情報ではわからないこと
- 集合住宅向け訪問の比率と移動時間。 収支差率の公表値は住まいの形態別に分かれていない。自社と買収候補の訪問記録から、同一建物・近接建物への訪問割合と訪問間の移動時間を抽出し、紹介元の偏りはケアマネジャーへの聞き取りで確かめる。2027年度の報酬区分見直しの感応度に使う。
- 採用者の前職と流入経路。 本稿で確認した公表値からは、他の介護事業所からの転職がどの程度かはわからない。新規採用者への入職時アンケートと退職者面談で、前職、通勤距離、決め手を地域別に集計する。
- 処遇改善の上乗せ要件を満たす実務負担。 ケアプランデータ連携や連携推進法人への所属に要する費用と事務量は公表されていない。先に上乗せ区分を届け出た事業所への聞き取りと、都道府県の届出窓口への照会で確かめる。
- 提携・買収の対象拠点で、管理者と紹介経路が残るか。 個別拠点の人の定着は公開情報ではわからない。管理者・サービス提供責任者への面談、紹介元ケアマネジャーへの聞き取り、加算要件を裏付ける記録と過去の指導内容の点検をデューデリジェンスに含める。
- 特定地域の指定見込み。 どの市町村が特定地域となり、都道府県がどの基準を条例で定めるかはこれから決まる。都道府県・市町村の介護保険担当への聞き取りと、第10期計画の策定会議の資料で、対象地域と委託条件を確かめる。
出典
統計は官公庁・業界団体の原本、企業情報は公式開示を優先した。以下の資料を本文の該当箇所から直接参照できるようにし、更新型ページは確認日を付した。
- 厚生労働省「令和7年度 介護給付費等実態統計の概況」(2026年9月30日)
- 厚生労働省「令和6年 介護サービス施設・事業所調査の概況」(2025年12月19日)
- 総務省・経済産業省「令和6年経済センサス‐基礎調査」甲調査 第4-2表(表番号4-2-1・全国)(2025年12月24日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」(2026年3月24日)
- 厚生労働省「介護職員数の推移の更新(令和6年分)」(2025年12月19日)
- 介護労働安定センター「令和7年度介護労働実態調査 結果の概要」(2026年7月29日)
- 厚生労働省「第9期介護保険事業計画に基づく介護職員の必要数について」(2024年7月12日)
- 厚生労働省「令和7年度介護事業経営概況調査結果」(掲載日の記載なし。結果は2025年11月26日の介護事業経営調査委員会に報告)
- SOMPOホールディングス「2025年度決算説明資料」(2026年5月20日)
- 学研ホールディングス「2026年9月期 決算短信」(2026年11月13日)
- ソラスト「業績概況」(公表日記載なし、2026年11月14日確認)
- ALSOK「売上高構成」(公表日記載なし、2026年11月14日確認)
- セントケア・ホールディング「会社・グループ概要」(公表日記載なし、2026年11月14日確認)
- 日本取引所グループ「上場廃止銘柄一覧」(2026年11月13日更新版を2026年11月14日確認)
- 日本生命「2023年度決算・経営戦略説明会」(2024年6月)
- SOMPOホールディングス「統合レポート2026 介護事業」(2026年、月日記載なし)
- エクサウィザーズ「北九州市と介護事業所向け問い合わせ対応システムを開発」(2026年8月28日)
- パラマウントベッド「眠りCONNECTとは」(公表日記載なし、2026年11月14日確認)
- WHILL「特別養護老人ホーム『蟹ヶ谷』へのモビリティサービス導入」(2025年4月8日)
- NTT「SOMPOホールディングスとの介護分野の協業」(2026年11月12日)
- シーディーアイ「SOINの帳票作成AIが第1~5表まで完全対応」(PR TIMES)(2026年1月27日)
- 兼松「AIコンパニオンロボットElliQの体験イベント開催」(2026年9月10日)
- 厚生労働省「令和8年度介護報酬改定について」(2026年、資料内に月日記載なし)
- 厚生労働省「第271回介護給付費分科会 資料1 訪問介護」(2026年10月19日)
- 厚生労働省「第270回介護給付費分科会 資料1 通所介護等」(2026年10月14日)
- 厚生労働省「第273回介護給付費分科会 資料1 介護老人福祉施設」(2026年11月2日)
- 厚生労働省「第274回介護給付費分科会 資料1-1 新たなサービスの枠組み」(2026年11月6日)
- 厚生労働省「社会福祉法等の一部を改正する法律の概要について」(社会保障審議会生活困窮者自立支援及び生活保護部会 第30回 資料2)(2026年7月17日)
- 厚生労働省「介護職員等処遇改善加算に関する基本的考え方並びに事務処理手順及び様式例の提示について(令和8年度分)」老発0313第6号(2026年3月13日)
- 厚生労働省「外国人介護人材の訪問系サービスへの従事」(公表日記載なし、2026年11月14日確認)
- OECD『Health at a Glance 2025:Long-term care spending and unit costs』(2025年11月13日)
- Clariane『Full-year 2025 results』(2026年2月26日)
- Brookdale Senior Living『Fourth Quarter and Full Year 2025 Results』(2026年2月18日)
- The Ensign Group『2025 Form 10-K』(2026年2月4日)
- Addus HomeCare『Fourth Quarter and Full Year 2025 Financial Results』(2026年2月23日)
- Attendo『Annual and Sustainability Report 2025』(2026年公表、本文確認範囲で月日特定できず)
- メディカル・ケア・サービス「トップメッセージ」(公表日記載なし、2026年11月14日確認)
- 豪州政府My Aged Care『Videos on the new Aged Care Act and Support at Home start date』(2025年7月11日、2025年8月25日更新)
- 豪州高齢者ケア品質安全委員会『Transition to Support at Home』(更新日記載なし、2026年11月14日確認)
- 米国GAO『Repeal of Federal Nursing Home Staffing Standards』(2025年12月17日)
- 厚生労働省「社会保障審議会・介護給付費分科会 開催状況」(随時更新、2026年11月14日確認)
- 厚生労働省「介護保険法」(1997年12月17日公布、現行条文を2026年11月14日確認)
- 厚生労働省「老発0313第5号・介護給付費算定に係る体制等の届出の留意点改正」(2026年3月13日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
