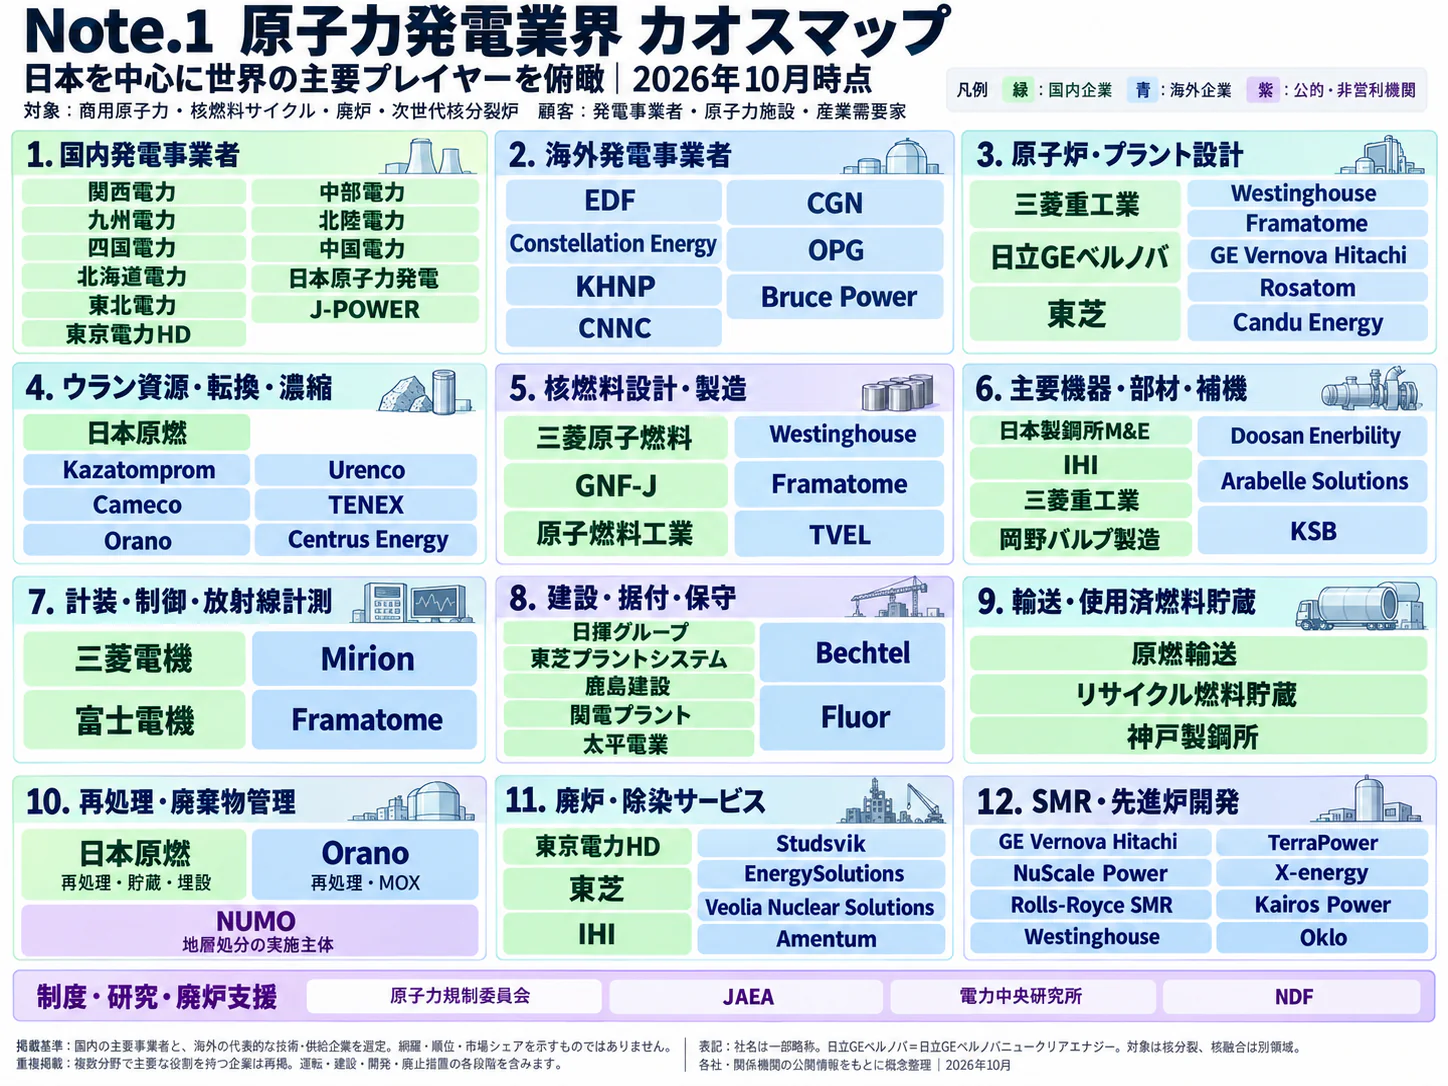
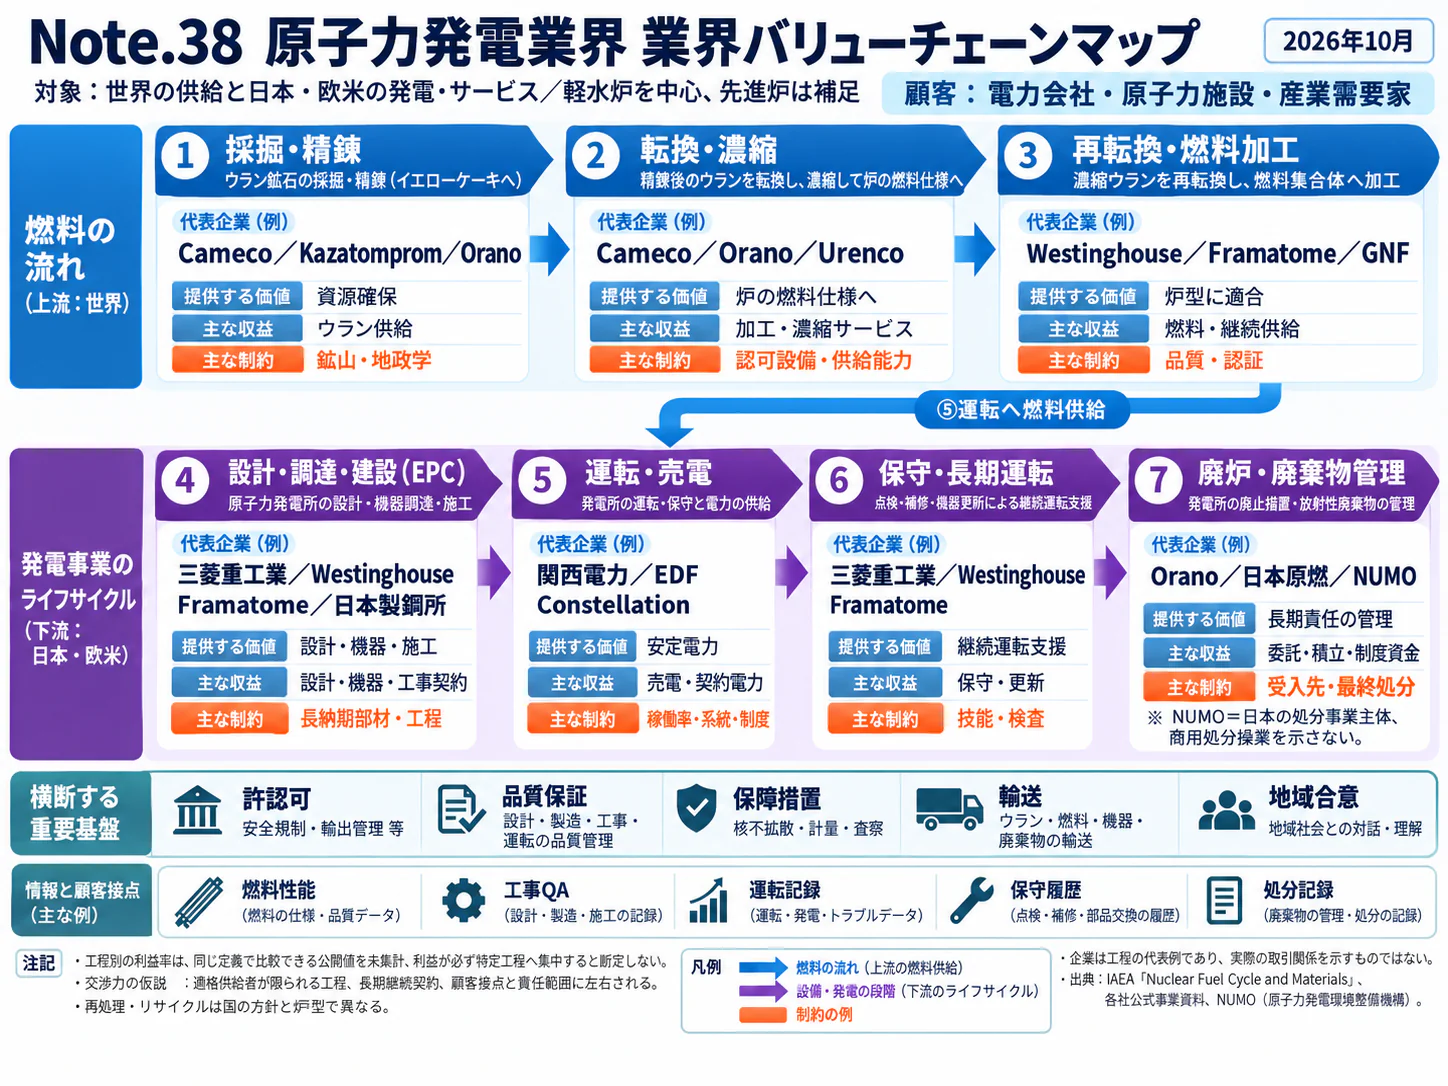
エグゼクティブサマリー
この業界をひと言で表すと、既存設備の「運転を続ける能力」と「運転を終えた後を管理する能力」を、長期の契約と技術の蓄積によって事業化する産業である。2026年11月時点の経営課題は、再稼働への期待を、実行可能な工程・供給能力・資金回収へ落とし込むことにある。
要点
- 市場と構造:国内企業の広義の原子力関係売上は2024年度2兆166億円、前年度比+3.8%(計算)である。ただし新設・燃料サイクル・海外向けを含み、既存炉・廃炉だけの市場規模ではない(日本原子力産業協会「産業動向調査2025・集計表」)。
- 競争と実行力:2025年度の原子力関係受注は1兆2,743億円、前年度比+17.7%(計算)である。供給企業の課題は受注獲得に加え、検査・施工要員と適格な部品を確保して検収まで進めることである(日本電機工業会「原子力発電設備関連統計」)。
- 制度と再稼働:柏崎刈羽6号機の営業運転再開と、浜岡3・4号機の申請取下げが同じ2026年に起きた。炉ごとの進捗差が大きく、申請中の炉を一律に将来需要へ算入することはできない(東京電力「柏崎刈羽6号機営業運転再開」、中部電力「浜岡3・4号機申請取下げ」)。
- 海外:世界の2025年原子力発電量は2,701.6 TWh、日本は約3.5%である。海外の長期運転・廃炉には交換機器や専門サービスで参画できるが、現地規格と顧客実績の獲得が条件になる(世界原子力協会「原子炉・ウラン所要量一覧」、三菱重工業「EDF向け取替用蒸気発生器3基を納入完了」)。
- AI:当面の用途は根拠付きの文書検索、検査支援、立ち入り制約下の調査である。製品開発、遠隔操作、作業の自律化を区別し、適用範囲と承認責任を明示する(ウェスチングハウス「HiVE発表」、英国政府「セラフィールドの四足歩行ロボット」)。
経営・企画部門への示唆
- 大手は、受注が売上の約1.46倍に積み上がる一方で人員の伸びが+7.9%にとどまる点を前提に、定期検査、大型機器更新、廃炉、海外向け機器を一つの要員計画で管理し、遅延時の負担を契約に入れる。
- 中堅・中小は、運転中保全の拡大と廃炉の本格化に合わせて、検査・計測・施工などの限定業務に絞る。廃炉の数量記録を巡る不適切事案も起きており、作業記録と数量の証跡まで納める体制を価格より先に整える。
- 新規参入は、放射線計測や遠隔調査など切り出せる工程から、顧客承認を持つ企業との共同提案で入るのが現実的である。提携・買収では売上規模より、資格者、試験設備の認定、顧客の再承認条件を引き継げるかを確かめる。
業界データまとめ
既存炉・再稼働・廃炉だけを切り出した、国内の金額ベースの市場規模は公表されていない。以下では原子力産業全体の売上を参考指標として示し、発電所の状態、設備受注、雇用を別々に把握する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内回答企業の原子力関係売上2兆166億円。電気事業者を除き、海外向け・新設・燃料サイクルを含む広義の参考値 | 2024年度 | 日本原子力産業協会「産業動向調査2025・集計表」(表5) |
| 市場の伸び | 上記売上高の前年度比+3.8%(計算)。同一系列の2023年度1兆9,435億円と2024年度2兆166億円から算出 | 2024年度 | 日本原子力産業協会「産業動向調査2025・集計表」(表5) |
| 事業者数 | 商業炉設置者11社(一覧から重複除去・計算)。建設中の電源開発を含み研究開発機関を除く。許可件数・供給企業数とは異なる | 2026年10月29日現在 | 原子力規制委員会「発電所の運転状況」 |
| 従業者数 | 原子力関係従事者5万1,260人。業界団体の回答企業集計で、電気事業者1万3,012人、その他3万8,248人。経済センサスの産業別従業者数ではない | 2024年度 | 日本原子力産業協会「産業動向調査2025・集計表」(表20) |
| 平均年収 | 809.26万円(計算)。中分類「電気業」の一般労働者、男女計、企業規模10人以上、民営事業所。月額55.64万円×12+賞与等141.58万円。原子力専業・協力会社だけの平均ではない | 2025年調査。月額は2025年6月、賞与等は2024年の実績 | 厚生労働省「2025年賃金構造基本統計調査」(シート「F33電気業」) |
| 世界市場 | 世界の原子力発電電力量2,701.6 TWh。うち日本94.7 TWh、約3.5%(計算)。金額ベースの関連機器・廃炉市場とは異なる | 2025年実績、2026年10月16日更新 | 世界原子力協会「原子炉・ウラン所要量一覧」 |
| 再稼働済み炉数 | 累計15基。再稼働後の定期検査等による停止を含むため、特定日の運転中基数とは異なる | 国内官庁資料は2026年2月17日現在。世界原子力協会の2026年10月公表資料でも15基 | 資源エネルギー庁「日本のエネルギー2025」 世界原子力協会「2026年展望・日本」 |
| 運転中炉数 | 13基、9発電所。原子力規制委員会が示す当日の状態 | 2026年10月29日現在 | 原子力規制委員会「発電所の運転状況」 |
| 廃止措置中炉数 | 20基。研究開発段階炉「もんじゅ」「ふげん」を含み、特定原子力施設である福島第一の6基はこの一覧に含まれない | 2026年10月29日現在 | 原子力規制委員会「発電所の運転状況」 |
| 原子力関係受注額 | 日本電機工業会調査の1兆2,743億円、前年度比+17.7%(計算)。機器メーカー等の調査対象企業に限られ、上記市場規模と加算できない | 2025年度 | 日本電機工業会「原子力発電設備関連統計」 |
再稼働済み、運転中、廃炉決定、廃止措置中はそれぞれ定義が異なる。売上、発注者の支出、受注残、将来の廃炉費用も別の概念であり、足し合わせて市場規模を作ることはできない。
AI・フィジカルAIの影響と経営の打ち手
当面の事業価値は、設計・保全記録の検索と、立ち入りに制約のある場所の情報取得にある。原子炉の安全判断まで自動化する導入実績は確認した資料では確認できず、遠隔操作機械の採用をそのまま自律型AIの実用化と数えるべきではない。
工程ごとの影響
本稿のバリューチェーンは、以下の工程にそろえる。燃料・貯蔵は運転を継続するための並行工程であり、廃炉移行後も管理が続く。
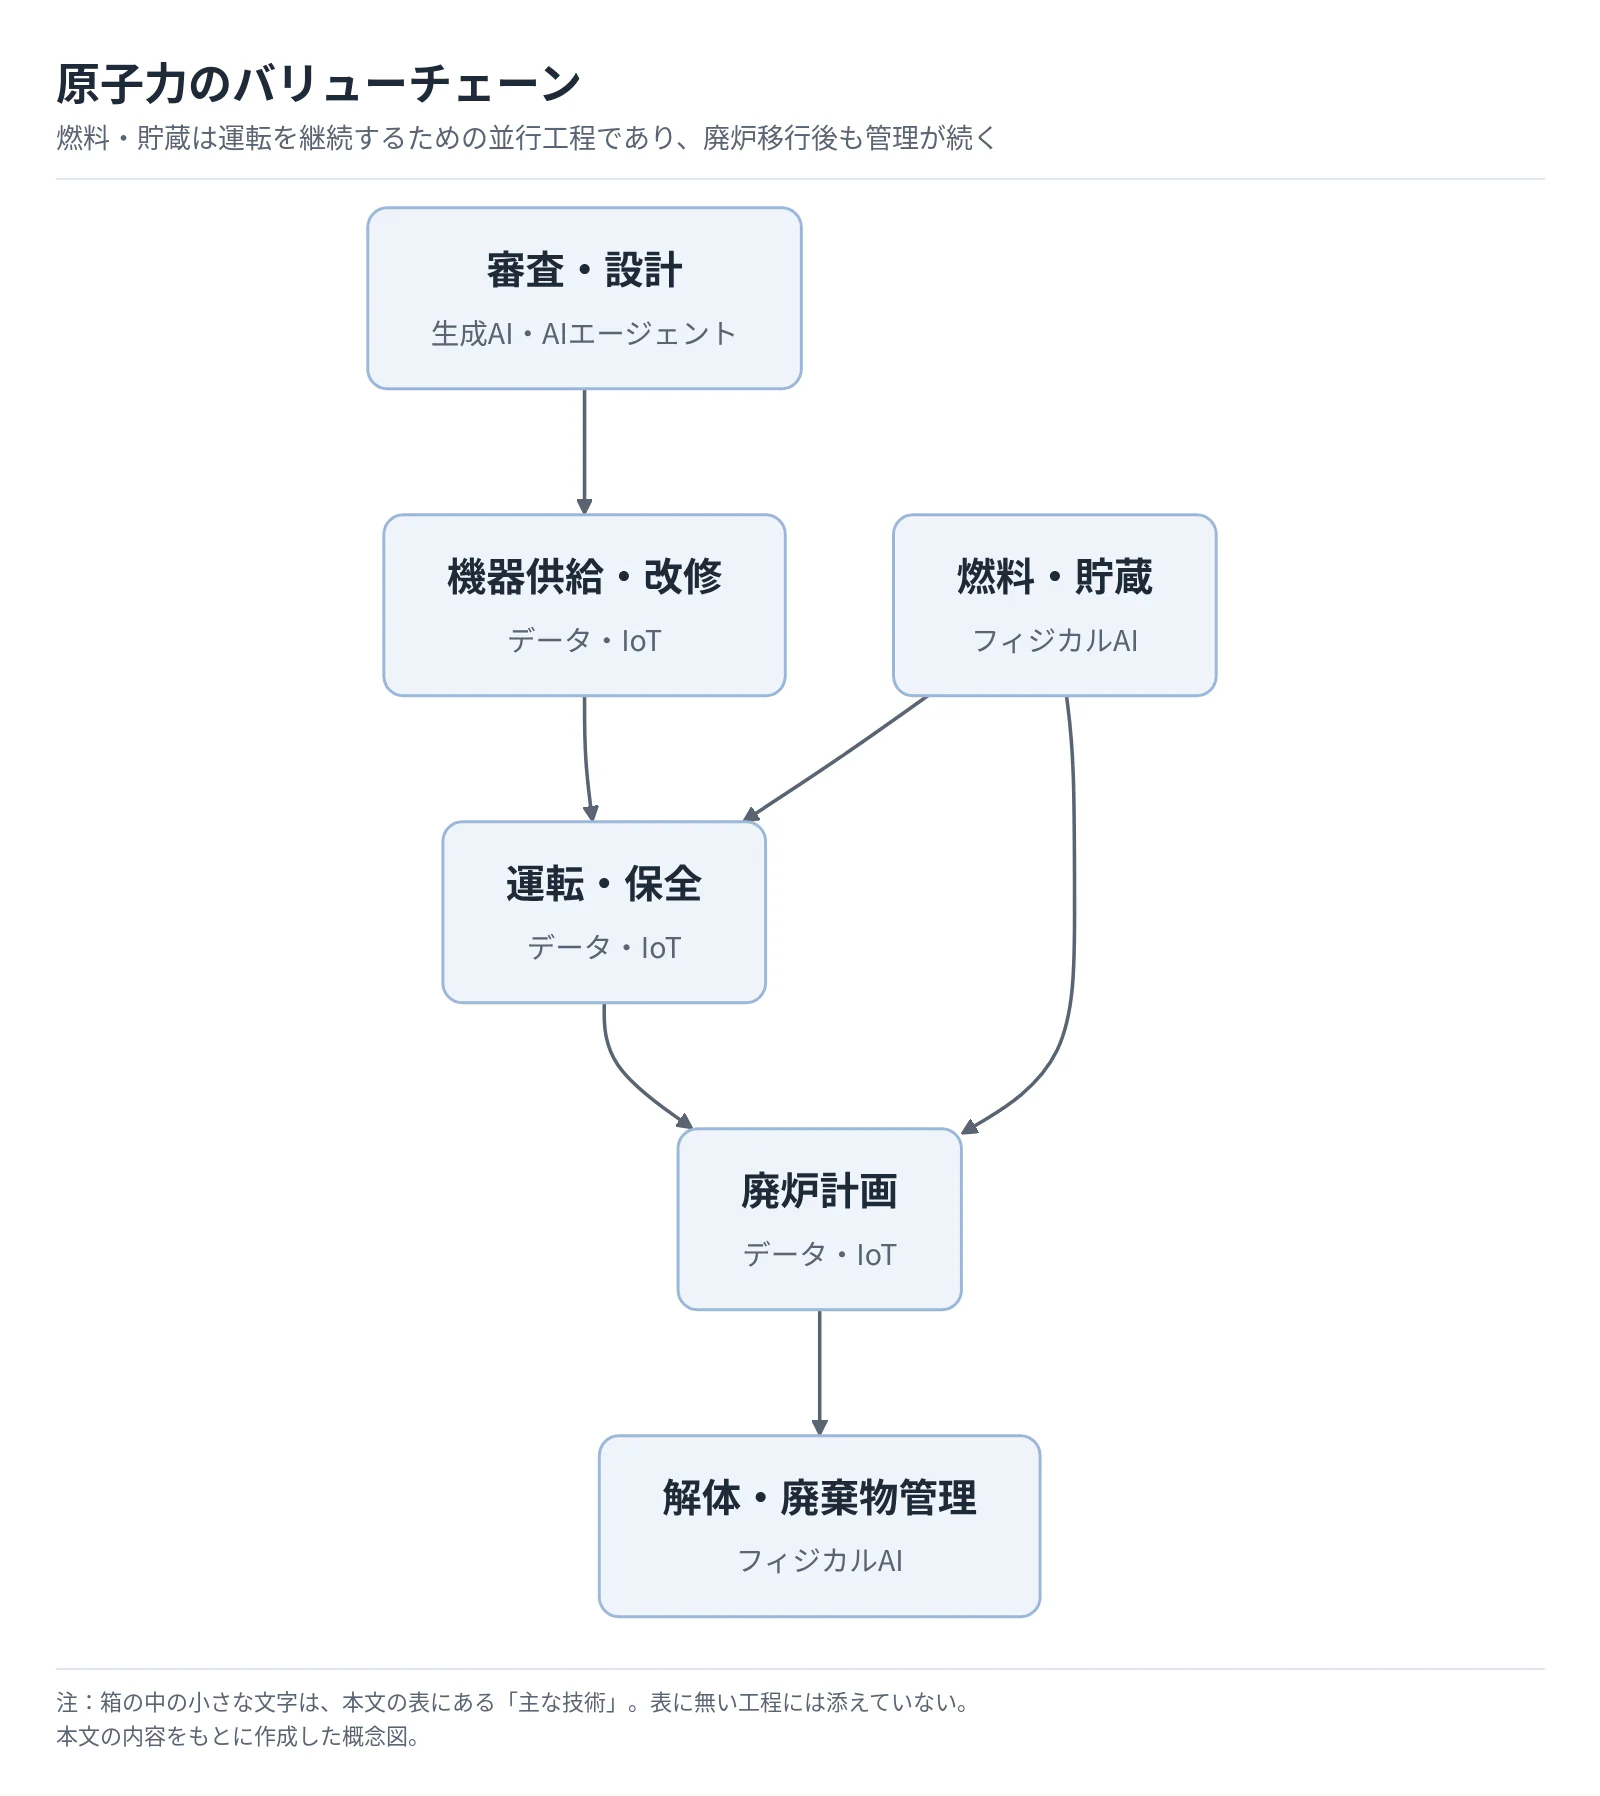 タップすると拡大して見られます
生成AI・AIエージェントは文書や作業案を扱い、フィジカルAIは現実空間を認識して移動・操作する機械を指す。「構想段階」には、技術開発済みでも現場導入が確認できないものを含む。普及時期は2026年11月を起点とする、公開情報からの分析である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 審査・設計 | 根拠検索、文書案作成 | 生成AI・AIエージェント | 構想段階(国内審査への導入未確認) | 2年以内 | ウェスチングハウス「HiVE発表」 |
| 機器供給・改修 | 現場・図面照合、干渉確認 | データ・IoT | 構想段階(基盤開発済み) | 2年以内 | 日立製作所「原子力メタバース開発」 |
| 運転・保全 | 画像補正、き裂候補の選別 | データ・IoT | 構想段階(技術開発中) | 3〜5年 | 日立GEベルノバ「遠隔目視検査」 |
| 燃料・貯蔵 | 巡視、三次元・放射線計測 | フィジカルAI | 実用(導入事例あり)。遠隔操作を併用 | 3〜5年 | 英国政府「セラフィールドの四足歩行ロボット」 |
| 廃炉計画 | 三次元情報と設備履歴による計画 | データ・IoT | 構想段階(基盤開発済み) | 3〜5年 | 日立製作所「原子力メタバース開発」 |
| 解体・廃棄物管理 | 高線量区域への自律移動、遠隔での配管撤去 | フィジカルAI | 研究開発(福島第一向け。2027年度に試作機を模擬施設で確認する計画) | 5年超 | 経済産業省「2026年度廃炉研究開発計画(一件一葉)」 |
業務はどう変わるか
第一に、資料探索から根拠確認へ重点が移る。 ウェスチングハウスは2024年に生成AI「HiVE」とモデル「bertha」を公表した。2025年のGoogle Cloudとの協業も運転支援を掲げるが、新設炉の実証を既存炉の実績とは数えられない(ウェスチングハウス「HiVE発表」、ウェスチングハウス「Google Cloudとの協業」)。
従来の個別資料の探索を、関連資料と引用箇所の提示に置き換え、技術者が設備番号、改訂版、適用炉を確認する。効果指標には生成速度より、根拠確認を含む総作業時間と再修正件数が適するというのが、公開情報からの分析である。
第二に、現場情報を共有してから作業を決める形へ変わる。 日立は2025年7月、点群・三次元CAD・自然文検索を組み合わせた原子力メタバースの開発を発表した。商用運用開始と削減効果は、確認した資料では確認できない(日立製作所「原子力メタバース開発」)。
立ち入り条件が限られる原子力施設では、設備の位置、足場、搬出経路の事前共有が追加調査を減らし得る。ただし設備変更を反映しなければ古い情報で計画するため、更新責任者と撮影・改訂時点の管理が必要である。
第三に、画像から検査候補を整理する機能が広がる。 日立GEベルノバニュークリアエナジーは映像改善とき裂分類の技術を開発中である。実機適用を目指す段階で、検査員の最終判定を不要にした実績ではない(日立GEベルノバ「遠隔目視検査」)。
評価には見落とした傷の条件、撮影品質、材料、判定不能率が必要になる。別の炉・照明・表面状態への適用には、撮影系の校正、評価データ、再検査手順も必要である。
第四に、人の立ち入りを減らす用途が先行する。 英国セラフィールドは「Spot」を撮影・三次元情報取得に使用している。ただし2025年の遠隔拠点操作は試験であり、歩行・操縦・作業判断の自動化は別である(英国政府「セラフィールドの四足歩行ロボット」)。
東京電力も3号機原子炉建屋の調査で、遠隔操作のSpotを使ったと公表しているが、自律解体の実績ではない。福島第一2号機のロボットアームも、2026年10月の資料では据付後の動作確認を終え、格納容器へ入れるためのアクセスルート構築に着手する段階である(東京電力「3号機原子炉建屋内調査の進捗」、東京電力「2号機PCV内部調査・試験的取り出し作業の状況」)。実装には耐放射線性、通信断対応、機体回収・汚染管理を含む費用の評価が必要になる。
AI・ロボットの主要プレイヤー
「未展開」は当該製品の国内原子力施設への商用導入の公表が確認できないという意味で、企業の日本事業の不在を意味しない。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ウェスチングハウス | 米国 | HiVE、bertha | 原子力技術情報を使う生成AI。運転・保全支援への展開を発表 | 未展開。HiVEの国内原発導入公表は未確認(ウェスチングハウス「HiVE発表」) |
| 日立製作所・日立GEベルノバ | 日本 | 原子力メタバース、遠隔目視検査 | 現場・図書照合、検査支援 | 未展開。国内で開発済み・開発中だが商用導入未確認(日立製作所「原子力メタバース開発」、日立GEベルノバ「遠隔目視検査」) |
| ボストン・ダイナミクス | 米国 | Spot | 四足歩行基盤による巡視・調査 | 展開済み。東京電力の機体活用。自律作業とは別(東京電力「3号機原子炉建屋内調査の進捗」) |
| Createc(クリエイテック) | 英国 | N-Visage、放射線計測・ロボット統合 | 放射線の位置情報化、三次元地図、セラフィールド向け機体の改造・配備・保守 | 展開済み。会社沿革に日本でのN-Visage販売・導入を記載(Createc「About us・沿革」、英国政府「セラフィールドの四足歩行ロボット」) |
人材・収益・競争への影響
分析では、転記、図書探索、画像の一次選別の工数は減少し得るが、職種全体の雇用減を裏付ける資料はない。検査員は再判定、保全技術者は履歴の整合確認に比重を移す。設備構成を理解したデータ管理、放射線計測と機体の統合、更新時の検証業務は増える。
人件費削減だけでは、模擬設備、再検証、汚染機器の処理費を見落とす。価値は立ち入りと手戻りを減らし、必要な記録を残すことにある。価格への反映は契約次第であり、一律の値下がり率は示せない。
設計根拠、設備履歴、現場アクセスを持つ事業者・メーカーには競争上の優位が残り、計測・機体統合ではCreatecのような専門企業が参画できる。安全判断の責任、データの持出範囲、承認者、モデルの版を特定できることが参入条件となる。
経営者が実施すべき対策
以下は、分析にもとづく実行提案である。効果は案件ごとに測定するものとし、根拠のない削減率を投資審査に置かない。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 承認済み図書に限定した検索支援から始め、回答に図書番号・改訂・引用位置を付ける | 共通 | 2年以内 | 探索時間と根拠確認の手戻りを減らす | 設備番号の統一、閲覧権限、失効図書の除外 |
| 高 | 検査支援は既存の判定を残した並行評価とし、見落とし条件を記録する | 共通 | 2年以内 | 撮影・判定の適用限界を把握する | 判定済みデータ、独立評価者、再検査条件 |
| 高 | 巡視ロボットは一つの区域・測定項目に限定して実機導入する | 大手 | 2年以内 | 立ち入り回数と実測工数を比較できる | 線量条件、模擬環境、通信断・回収試験 |
| 高 | AIの出力を設備操作・安全承認へ直結させず、判断者と記録を固定する | 共通 | 導入前 | 責任と検証範囲を明確化する | 運用規程、承認手順、版管理、監査証跡 |
| 中 | 元請けと計測・点検の限定用途を共同開発し、品質記録まで納める | 中堅・中小 | 3〜5年 | 単体機器販売から継続サービスへ広げる | 対象炉の要求仕様、校正体制、保守要員 |
| 中 | 導入価格に再検証・センサー交換・汚染時の処理費を含めて比較する | 大手 | 調達時 | 運用開始後の追加負担を把握する | 全期間費用、予備機、データ返却条件 |
| 中 | 作業計画用の三次元情報に更新責任者と有効期限を設ける | 共通 | 2年以内 | 図面と現物の不一致による再調査を抑える | 改修完了時の更新、現場確認との照合 |
注意点は、遠隔操作を自律化と混同しないこと、画像の正答率だけで採否を決めないこと、設備変更を参照データに反映することである。
業界の定義と市場構造
本業界は、既存の発電設備から電力を生み続ける事業と、発電を終えた設備の管理・解体を進める事業が並行する市場である。2026年の焦点は再稼働という一時点だけでなく、運転継続のための改修・検査と、廃炉の次工程への移行を実行できるかにある。
対象範囲と市場の内訳
対象は既存炉の新規制基準対応、再稼働、運転・保全、長期運転、廃炉計画・解体・廃棄物管理である。燃料加工・再処理・最終処分は、継続運転と廃炉を制約する隣接市場として扱う。新設・次世代炉の開発・建設は対象外である。
福島第一の事故炉廃炉と、通常の商業炉の廃止措置も分けて見る。前者は燃料デブリ等の不確実性を伴い、後者は停止後の設備調査、除染、解体、廃棄物管理を計画に沿って進めるが、いずれも個別施設の認可・管理が必要になる(原子力委員会「令和7年度版原子力白書・第6章」)。工程・契約・リスクが違うため、事故炉の研究開発案件を通常炉向け量産需要の直接の根拠にはできない。
下表は業界団体によるライフサイクル別売上の公表推計である。回答された内訳比率から全体を推計しており、既設・廃炉の厳密な全数市場統計ではない(日本原子力産業協会「産業動向調査2025・集計表」・表9)。
| 区分 | 2023年度(百万円) | 2024年度(百万円) | 本稿での扱い |
|---|---|---|---|
| プラント既設 | 1,088,483 | 1,138,651 | 既存炉・再稼働関連の中心 |
| デコミッショニング | 144,552 | 128,137 | 廃炉関連。年度の工事進捗で変動する |
| フロントエンド | 78,684 | 118,713 | 燃料供給に関する隣接市場 |
| バックエンド | 515,915 | 507,472 | 再処理等を含む隣接市場 |
| プラント新設 | 115,908 | 123,708 | 本稿の分析対象外 |
内訳は元表どおりで、端数処理により合計と一致しない場合がある。廃炉の単年売上減少と、長期の解体需要の減少は同義ではない。
過去5年から現在への変化
広義の原子力関係売上は2020年度1兆8,692億円、2021年度1兆8,020億円、2022年度1兆9,104億円、2023年度1兆9,435億円、2024年度2兆166億円と推移した。数量と単価の寄与を分解する統計ではないため、増収をそのまま作業量の増加と解釈することはできない(日本原子力産業協会「産業動向調査2025・集計表」・表5)。
既存設備の復帰・長期利用への投資と、発電需要に関係なく残る廃炉需要を、人員・設備能力の制約の中で実行する構造である。政府も2026年度の原子力サプライチェーン支援事業を実施している(資源エネルギー庁「2026年度サプライチェーン強化事業の採択結果」)。
2026年には柏崎刈羽6号機が4月16日に営業運転を再開した一方、浜岡3・4号機は9月25日に設置変更許可申請等を取り下げた(東京電力「柏崎刈羽6号機営業運転再開」、中部電力「浜岡3・4号機申請取下げ」)。この違いが示すのは、全国一律の回復局面ではなく、炉ごとの審査・工事・検査・地域対応の進捗が案件の実現時期を分ける構造である。申請中の基数だけを受注計画に置く方法では、この差を捉えられない。
顧客と需要の特性
供給企業にとっての主要顧客は、少数の電力事業者と原子炉メーカー・元請けである。購買では装置の単価より、対象設備への適合、検査・認可に必要な記録、停止期間内に作業を完了する確実性が大きな意味を持つ。
| 顧客層 | 購買の決め手 | 実務上の関与部門 | 需要の特徴 |
|---|---|---|---|
| 運転・再稼働を進める電力事業者 | 設計適合、品質保証、工期、長期保守 | 原子力部門、発電所、品質保証、資材、財務 | 定期検査と改修工程に連動する |
| 原子炉メーカー・元請け | 図面・仕様への適合、製造履歴、納期、代替供給能力 | 設計、調達、品質、施工管理 | 一つの部品の遅れが後工程を止め得る |
| 通常炉の廃炉事業者 | 廃棄物区分、測定・梱包仕様、処分経路、費用証拠 | 廃炉部門、放射線管理、経理、資材 | 解体段階の移行ごとに需要が変わる |
| 福島第一廃炉の発注者・研究開発主体 | 不確実な環境への適応、試験結果、回収・保守可能性 | 廃炉技術、研究開発、現場、契約 | 研究開発から現場導入まで段階的に判断する |
上表は公開事例をもとにした分析である(三菱重工業「運転開始後サービス」、NuRO「原子炉本体解体パイロット事業」、東京電力「2号機ロボットアームの進捗」)。課題特定、仕様作成、供給者審査、見積り、契約、検査・受入れと進むが、決裁権限や契約方式は各社・案件で異なる。
乗り換えの負担が大きいのは、納入品の設計・試験履歴と既設設備の構成を結び直す必要があるためである。ただし、既存供給者なら価格を自由に上げられるわけではない。発注者側も調達知識を蓄積しており、標準化可能な消耗品・一般工事と、独自設計の主要機器では価格競争の程度が異なるというのが、公開情報からの分析である。
需要の季節性は停止・検査日程に左右される。工程延期は次の現場へ移る検査員や特殊機材にも影響するため、営業では年度予算に加え、運転計画、着工条件、受入日を確かめる(原子力規制委員会「発電所の運転状況」)。
電力の最終需要家では、製造業の電化や安定した脱炭素電源の確保が原子力の評価に関わるが、需要家の意向だけで再稼働日を決めることはできない。人口減少も、既設設備の点検や廃炉義務を比例的に減らす要因にはならない。景気が弱い場合でも必要な管理業務は残る一方、改修の範囲、調達の前倒し、任意の効率化投資は顧客の資金計画によって変わる。
バリューチェーンと収益構造
収益を左右するのは工事の規模だけではなく、設備履歴を把握し、工程・費用の不確実性を管理できる範囲である。国内企業について既存炉・廃炉だけの比較可能な利益率はそろわず、巨大市場だから高収益であるという結論は導けない。
| 工程 | 主な役割・企業群 | 付加価値と収益上の論点 |
|---|---|---|
| 審査・設計 | 電力事業者、三菱重工業、日立GEベルノバニュークリアエナジー、東芝系の設計部門 | 設計根拠と設備履歴の整合。追加解析・申請変更の作業範囲が採算を左右する |
| 機器供給・改修 | 原子炉メーカー、素材・機器会社、建設会社 | 原子力向け品質保証、交換部品の供給、停止工程内の施工 |
| 運転・保全 | 電力事業者、メーカー、検査・保守会社 | 継続点検、状態評価、補修。長期関与と現場知識が価値となる |
| 燃料・貯蔵 | 燃料メーカー、輸送・キャスク事業者、再処理事業者 | 燃料の適合と納期、使用済燃料の搬出・保管能力 |
| 廃炉計画 | 電力事業者、NuRO、エンジニアリング会社 | 工程・資金・廃棄物量の見通し。計画変更時の責任分担 |
| 解体・廃棄物管理 | 専門工事、測定、除染、梱包・輸送会社 | 測定と記録、廃棄物の受入条件への適合、二次廃棄物の抑制 |
上表は各社の保全サービスと通常炉廃炉の制度資料をもとにした整理である(三菱重工業「運転開始後サービス」、東芝エネルギーシステムズ「安定的なプラント運転のための技術」、NuRO「廃炉推進業務の開始」)。単体機器の納入だけでなく、設計変更、検査、部品交換を継続して担える範囲が売上の持続性を決める。
発電事業者側の経済性は、売電・調達回避の便益と、追加安全対策、検査停止、維持費、廃炉・燃料サイクル費用の組合せで決まる。既に建設した設備であっても、将来の改修費を無視して「燃料が安いから利益が出る」とは言えない。再稼働の遅延は、収入を先送りする一方、維持・準備費用が残るため、工程と資金繰りを同じ表で管理する。
供給企業では、海外の開示が参考になる。アトキンスレアリスの2025年原子力部門は売上C$2,301.9 million、調整後EBIT C$258.1 million、同利益率11.2%であったが、部門全体の値で、IFRSに標準的な定義のない指標である。オラノの同年Back End部門は売上€2,352 millionに対し営業損失€224 millionを計上しており、両社の指標・事業構成は直接比較できない(アトキンスレアリス「2025年決算」、オラノ「2025年年次報告書・部門別業績」)。
機器販売、工数ベースの支援、固定価格の一括工事、債務を伴う資産保有ではリスクが異なる。契約では、追加調査、廃棄物量の増加、顧客都合の延期を誰が負担するかを確かめる。
原材料費だけでなく、有資格者の工数、品質記録、仮設設備、放射線管理、特殊輸送がコストを構成する。ただし、それぞれの比重や価格転嫁率について本業界に一致する公開統計はない。英国セラフィールドの高リスク施設対応契約は、全体で最大£4.6 billion、最長15年の枠組みであり、長期の人員・設備確保を支える契約の参考例になるが、上限額は各社の確定売上ではない(英国政府「セラフィールド長期契約」)。
供給網では、燃料の調達先変更と、製造をやめた部品の代替調達を分けて管理する。前者には米国のロシア産低濃縮ウラン輸入制限が西側の転換・濃縮能力の確保を促す影響があり、後者には代替品の評価・試験・図書更新が伴う(米国エネルギー省「ロシア産ウラン輸入禁止」)。値上がりへの対応だけでなく、発注前倒し、代替品認定、複数現場間での部品・要員配分が経営課題となる。
競争環境
国内の競争は、発電所を保有する少数の事業者と、炉型・設計履歴に結び付く主要メーカーを中心に形成される。新規参入の現実的な入口は、発電所運営全体より、検査・測定・施工・廃棄物管理の明確に切り出せる業務である。
集中度と競争の力学
商業炉設置者11社はメーカー・工事会社を含む企業数ではない。業界団体売上には企業間取引も含まれ、主要メーカーの売上を割って市場シェアにすることはできない(原子力規制委員会「発電所の運転状況」、日本原子力産業協会「産業動向調査2025」)。比較可能な企業規模別分布と上位3社集中度も確定できない。
以下は、機器・サービス供給企業から見た分析である。発電事業者から見た電力市場の競争とは区別している。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 中 | 設計履歴と保守基盤が企業を分ける一方、標準化できる廃炉作業には共通調達の余地がある(NuRO「原子炉本体解体パイロット事業」) | 強まる |
| 新規参入の圧力 | 弱 | 炉全体には品質・設計・現場実績の壁がある。計測・専門サービスでは外部企業も参画できる(アトキンスレアリス「福島第一向け設備受注」) | 強まる |
| 供給者の交渉力 | 強 | 原子力向け人材・供給能力の確保が課題であり、政府も供給網支援を実施している(資源エネルギー庁「2026年度サプライチェーン強化事業の採択結果」) | 強まる |
| 買い手の交渉力 | 強 | 少数の設置者が大型案件を発注し、仕様・受入条件を管理する(原子力規制委員会「発電所の運転状況」) | 変わらない |
| 代替品・代替手段の圧力 | 中 | 発電には他電源の選択肢があるが、停止後の管理・廃炉は他電源に置き換えられない(原子力委員会「令和7年度版原子力白書・第6章」) | 変わらない |
国内主要企業の位置づけ
| 企業・企業群 | 規模を示す公開情報 | 得意領域・事業構造 | 戦略上の違い |
|---|---|---|---|
| 三菱重工業 | 2025年度原子力売上収益3,611億円。燃料サイクル・次世代炉開発等を含む | 国内軽水炉の改修・保全、主要機器 | 既存炉対応と海外の交換機器を事業化(三菱重工業「2025年度決算説明資料」、三菱重工業「EDF向け取替用蒸気発生器3基を納入完了」) |
| 日立GEベルノバニュークリアエナジー | 本稿対象だけの売上・利益は非開示 | BWR関連の設計、保守、検査技術 | 既設設備の状態把握と保全を一体で提供(日立GEベルノバ「遠隔目視検査」) |
| 東芝エネルギーシステムズ | 本稿対象だけの売上・利益は非開示 | 既設プラントの点検・補修・予防保全・機器取替の技術 | 既存設備の支援技術と現場対応(東芝エネルギーシステムズ「安定的なプラント運転のための技術」) |
| 関西電力・九州電力 | 再稼働済みの商業炉を複数保有 | 継続運転、定期検査、長期運転対応 | 個別の再稼働工事と継続保全の需要を生む(原子力規制委員会「発電所の運転状況」) |
| 東京電力ホールディングス | 柏崎刈羽6号機が2026年4月営業運転再開 | 既存炉の再稼働と福島第一廃炉が併存 | 異なる工程・費用構造の案件を管理する(東京電力「柏崎刈羽6号機営業運転再開」) |
| 中部電力 | 浜岡3・4号機の申請を2026年9月取下げ | 再稼働関連対応と浜岡1・2号機の廃炉 | 審査対応の再構築と解体工程の検討が別々に必要(中部電力「浜岡3・4号機申請取下げ」、NuRO「原子炉本体解体パイロット事業」) |
再編・提携と成功条件
直近3年の国内で重要なのは、通常炉廃炉を共同で進める制度・事業の具体化である。NuROは2024年4月に廃炉推進業務を開始し、2025年10月には電力10社等と原子炉本体解体のパイロットプロジェクトを発表した。浜岡2号機への適用を念頭に共通課題を扱う動きであり、発電所の所有権を一括して移すM&Aとは異なる(NuRO「廃炉推進業務の開始」、NuRO「原子炉本体解体パイロット事業」)。
国内の既存炉・廃炉部門の大規模M&Aの代表事例は、確認した資料では特定できない。海外ではBWXTが2025年5月にキネクトリクスを買収し、試験・解析等の能力を取り込んだ(キネクトリクス「BWXTによる買収完了」)。国内の提携・買収でも、資格者・設備認定・顧客契約を継承できるかが論点となる。
成功条件の第一は設計・保全履歴であり、主要メーカーの既設設備支援が該当する。第二は納入資格と製造品質であり、三菱重工業のEDF向け交換機器が事例となる(三菱重工業「運転開始後サービス」、東芝エネルギーシステムズ「安定的なプラント運転のための技術」、三菱重工業「EDF向け取替用蒸気発生器3基を納入完了」)。
第三は工事を検収可能な証拠にすることである。NuROは2026年9月、中部電力の廃炉工事に係る不適切事案について原因究明等を追加で指示し、中部電力は10月29日に原因と再発防止策を報告した。技術と同時に費用・数量の追跡性が重要である(NuRO「廃炉工事に係る不適切事案の報告受領と追加指示」、NuRO「不適切事案の原因及び再発防止策等の報告受領」)。第四は解体後の廃棄物を受入条件に沿って管理できることであり、解体速度だけを競争力と見なすことは不十分であるというのが、分析の結論である。
海外の動向と主要企業
世界市場では、既存炉の長期運転を支える保守・改修と、停止した設備の廃炉が同時に需要を生んでいる。日本企業にとっては新設炉の一括輸出に限らず、交換機器、検査、廃棄物管理の専門能力を海外の保有者・元請けへ提供する余地がある。
世界市場と日本の位置
世界原子力協会による2025年の発電量は2,701.6 TWhで、日本は94.7 TWh、約3.5%である。国別では米国、中国、フランスの規模が大きいが、発電量は廃炉サービスの市場規模を示すものではない(世界原子力協会「原子炉・ウラン所要量一覧」)。
| 地域・主要国 | 2025年原子力発電量 | 既存炉・廃炉事業から見る特徴 |
|---|---|---|
| 北米・米国 | 785.6 TWh | 大きな既設設備基盤。運営・保守の継続収入が重要 |
| 欧州・フランス | 375.7 TWh | 既存PWRの交換機器・改修で日本企業にも納入機会 |
| 欧州・英国 | 32.9 TWh | 運転終了炉の廃炉主体への移管が進む |
| 東アジア・中国 | 449.9 TWh | 新設を含む設備基盤の拡大。発電量全体を本稿の対象市場とみなさない |
| 東アジア・韓国 | 175.5 TWh | 既存炉の運転基盤を持つ市場 |
| 東アジア・日本 | 94.7 TWh | 再稼働と長期停止設備の管理が併存 |
数値はすべて同じ世界原子力協会の2025年系列である(世界原子力協会「原子炉・ウラン所要量一覧」)。同協会の長期比較では、2012〜2025年にアジアの発電量が約2.5倍となる一方、北米は概ね横ばい、西・中欧は減少している。世界全体の成長を、そのまま欧米の新設需要や日本の再稼働速度に当てはめるべきではない(世界原子力協会「2026年展望・世界概況」)。
海外主要企業
売上は最新通期の2025年実績であり、対象範囲は各欄のとおりである。企業全体の売上は規模の参考情報であり、既存炉・廃炉市場の順位ではない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| EDF | フランス | €113.3 billion、2025年、グループ全体(EDF「2025 Annual Results」) | 発電所保有・運営、長期改修 | 英国Hunterston Bを2026年4月にNDAへ移管(英国政府「Hunterston BのNDA移管」) | 三菱重工業から交換用蒸気発生器を調達(三菱重工業「EDF向け取替用蒸気発生器3基を納入完了」) |
| コンステレーション・エナジー | 米国 | US$25,533 million、2025年、全社(コンステレーション「2025年決算」) | 原子力を含む発電・電力販売 | 2026年1月にカルパイン買収完了。2025年売上は買収後の規模を示さない(コンステレーション「2025年決算」) | 日本の商業炉運営実績は本調査では未確認 |
| ウェスチングハウス | 米国 | 全社売上は非開示(非上場)。株主カメコの持分49%相当の売上C$3,458 million、2025年(カメコ「2025年年次報告書」) | 既存炉向け燃料、機器、運転支援 | カメコは燃料製造と既存炉向けサービスを、原子炉の運転期間にわたり安定した収益を生む中核事業と説明 | 日本向けに既設プラント向けサービス、エンジニアリング、燃料、廃止措置等を案内(ウェスチングハウス「日本における事業」) |
| オラノ | フランス | €5,138 million、2025年、全社(オラノ「2025 Annual Results」) | 燃料サイクル、輸送容器、解体・廃棄物サービス | 2025年Back End売上€2,352 million(オラノ「2025年年次報告書・部門別業績」) | 日本の電力会社向け燃料サイクル取引。国内廃炉売上は分離開示なし(オラノ「2025 Annual Results」) |
| アトキンスレアリス | カナダ | C$2,301.9 million、2025年、原子力部門(アトキンスレアリス「2025年決算」) | CANDU改修、原子力エンジニアリング、廃炉 | セラフィールドの長期廃炉枠組みに参画(英国政府「セラフィールド長期契約」) | 旧SNC-Lavalinとして福島第一向け廃棄物保管設備を受注した実績(アトキンスレアリス「福島第一向け設備受注」) |
| BWXテクノロジーズ(BWXT) | 米国 | US$853.070 million、2025年、Commercial Operations。医療関連等も含む(BWXテクノロジーズ「2025 Form 10-K」) | 原子力機器、既存炉向け部品・サービス | 2025年5月にキネクトリクス買収完了(キネクトリクス「BWXTによる買収完了」) | 本稿対象の主要国内案件は公開資料から特定できず |
日本企業の原子力分野だけの海外売上比率は、比較可能な形でそろわない。業界団体の2024年度海外向け売上は50,212百万円、総額比約2.5%(計算)だが、海外子会社を含む連結比率ではない(日本原子力産業協会「産業動向調査2025・集計表」・表7)。
具体例として三菱重工業は2026年10月、EDF向け交換用蒸気発生器3基の納入完了を発表した。現地の認証を満たした既設設備向け機器に商機があることを示している(三菱重工業「EDF向け取替用蒸気発生器3基を納入完了」)。今後3〜5年の日本への影響として、海外専門企業との試験・廃棄物管理の提携と、複数年の技術サービス契約が、発電所保有権そのものの再編より導入しやすいとみられる。
外部環境と制度の変化
経営上の最大の制度変更は、運転期間の扱いと高経年化に対する安全規制を分けて管理する必要が生じたことである。廃炉では共同推進の仕組みが動き始めたが、資金制度が整うことと、解体・処分工程が実行できることは別である。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制・長期運転 | 日本 | 運転期間の上限60年を維持しつつ、事業者から見て他律的な要素で停止していた期間に限り、60年のカウントから除外する仕組み。30年超の炉は10年を超えない期間ごとに長期施設管理計画の認可が必要 | 2025年6月6日施行。2026〜2030年も個別炉の対応が続く | 大・条件付き追い風。追加利用の余地と、検査・劣化評価・改修負担が併存 | 経済産業省「電気事業法施行規則等の一部を改正する省令等の公布」、資源エネルギー庁「原子力発電所の運転期間に関する制度」、原子力規制委員会「高経年化の安全規制」 |
| 制度・廃炉 | 日本 | NuROによる廃炉推進業務。通常炉の資金管理・共同課題への対応 | 2024年4月1日業務開始、2025年10月3日解体の共同事業発表 | 大・追い風。共通仕様と長期工程の調整機会 | NuRO「廃炉推進業務の開始」、NuRO「原子炉本体解体パイロット事業」 |
| 政策・運用 | 日本 | 「今後の原子力政策の方向性と行動指針」を一部改正。運転サイクルの長期化、運転中保全の導入拡大、定期検査の効率的な実施、円滑な廃炉の実現を掲げる | 2026年7月31日改正(審議会資料は6月5日)。個別炉の実施・認可時期は未確定 | 大・条件付き追い風。保全計画、燃料交換、要員配置に影響 | 内閣官房「今後の原子力政策の方向性と行動指針(2026年7月31日一部改正)」、経済産業省「第49回原子力小委員会・資料2」 |
| 法規制・燃料供給 | 米国 | ロシア産低濃縮ウラン輸入禁止と例外措置 | 2024年8月11日禁止開始。例外承認の終期は2028年1月1日 | 大・調達面の向かい風。西側供給網の整備には追い風 | 米国エネルギー省「ロシア産ウラン輸入禁止」、米国エネルギー省「輸入禁止の例外指針」 |
| 制度・資産移管 | 英国 | 運転終了後のHunterston BをEDFからNDAへ移管 | 2026年4月1日 | 中・専門廃炉事業者に追い風。日本とは責任・所有構造が異なる | 英国政府「Hunterston BのNDA移管」 |
| 社会・ガバナンス | 日本 | 浜岡の申請取下げと、廃炉工事に係る別個の不適切事案への対応 | いずれも2026年9月25日公表。不適切事案は10月29日に原因・再発防止策が報告され、NuROが内容を確認中 | 大・工程への向かい風。申請・費用記録の信頼性確保が必要 | 原子力規制委員会「浜岡の申請取下げ」、NuRO「廃炉工事に係る不適切事案の報告受領と追加指示」、NuRO「不適切事案の原因及び再発防止策等の報告受領」 |
安全性の適否は原子力規制委員会の公表判断に従う。30年超の炉は10年を超えない期間ごとの劣化評価・管理が必要であり、運転期間の扱いが変わっても安全規制の確認を省略できない(原子力規制委員会「高経年化の安全規制」、資源エネルギー庁「原子力発電所の運転期間に関する制度」)。
再稼働の見通しは、申請した事実、設置変更許可、工事・検査、実際の運転再開を区別して見る。敦賀2号機は2024年11月に設置変更が不許可となり、日本原子力発電は再申請に向けて2年程度の追加調査を進めている。浜岡3・4号機は2026年9月に申請を取り下げた。いずれも予定どおりの再稼働を前提とした営業計画に含める根拠はなく、その後の正式な手続きに応じて見直す(原子力規制委員会「敦賀発電所2号炉の設置変更不許可」、日本原子力発電「敦賀発電所2号機再稼働審査に係る取組み」、原子力規制委員会「浜岡の申請取下げ」)。
脱炭素への貢献は、実際に発電できた電力量と他電源の構成によって決まる。設備容量だけを基に回避排出量や顧客の環境価値を断定することは適切ではない。また、廃炉で発生する低レベル放射性廃棄物、基準を満たして規制対象から外すクリアランス物、高レベル放射性廃棄物は、同じ処分問題として扱えない(原子力委員会「令和7年度版原子力白書・第6章」)。
資源循環の事業計画では、測定・確認手続き、搬出先、保管余力が先決となる。後工程が追い付かなければ解体速度を抑える判断もあり得る、というのが、事業運営上の分析である。
人材と生産性
人材の制約は総人数だけでなく、対象設備の経験と承認・検査を担える能力の組合せにある。賃金や人員の増加が確認できても、そのまま現場の施工能力が増えたとは判断できない。
業界団体の2025年アンケートでは、人手不足を感じる回答が83%を占めた。これは調査回答企業の認識であり、求人倍率や全国の欠員率ではない(日本原子力産業協会「産業動向調査2025」)。一方、日本電機工業会の対象企業の原子力関係人員は2024年度1万831人から2025年度1万1,686人へ増加しているが、設計・営業・研究開発等を含み、現地の検査員数を直接示さない(日本電機工業会「原子力発電設備関連統計」)。
調達・施工計画で確認すべき人材は、炉の設計変更を評価する技術者、非破壊検査員、原子力向け溶接・施工技能者、放射線管理要員、品質保証担当者である。職種別の不足人数は公開統計から確定できない。免状・資格の保有に加え、対象設備・材料・手順に関する経験と、発注者が求める作業資格を分けて管理することが必要である。
平均年収809.26万円は電気業の一般労働者の参考値であり、原子力メーカーや多重請負下の協力会社の賃金を示さない。同じ統計の平均年齢は43.1歳、平均勤続年数は19.4年であり、経験の蓄積を含む人員構成の影響を受ける(厚生労働省「2025年賃金構造基本統計調査」)。比較可能な原子力専業の賃上げ率は確認できず、大手電力の水準から現場全体の処遇改善を推定してはならない。
本業界に一致する付加価値額と従業者数がそろわないため、労働生産性の産業間・国際比較は、本稿では示さない。電気事業者を除く売上を、電気事業者を含む従事者数で割る計算も不適切である。実務では、検査の再実施率、必要な記録が初回で受理された割合、停止工程の遅延時間、作業者の現地拘束時間を同一業務内で比較する方が改善につながる。
高経年化対策では、劣化評価と長期施設管理計画の更新を継続できる技術者が必要になる(原子力規制委員会「高経年化の安全規制」)。人口減少下での対応は採用人数の拡大だけでは足りず、複数サイトの作業時期調整、熟練者と若手が組む現場配置、退職前の判断根拠の引継ぎを発注計画と一体化する。これらは分析にもとづく提案であり、全国共通で導入済みの制度を意味しない。
2030年に向けたシナリオ
2030年の姿を分けるのは、第一に炉ごとの審査・改修・検査が予定どおり進むか、第二に保守・解体を担う人員と廃棄物の受入経路を確保できるかである。新設炉を含めた全国の設備目標を、既存炉向けサービスの確定需要へ置き換えるべきではない。
以下は、分析にもとづく条件付きシナリオであり、再稼働基数や売上市場規模の予測値ではない。実現確率を定量化する根拠がないため、百分率は付さない。
| シナリオ | 起きる条件 | 2030年の事業の姿 | 可能性の見立て |
|---|---|---|---|
| 段階的進展 | 一部の審査・工事は進むが、要員・部品・廃棄物管理に局所的な制約が残る | 継続保全と長期運転改修が積み上がり、廃炉は施設ごとに進捗差が大きい | 基本ケース。現時点の再稼働進展と申請取下げの併存に最も整合する |
| 工程実行が改善 | 計画の前提が安定し、共通調達、人員配置、廃棄物管理の準備が先行する | 検査・改修と通常炉解体が計画的に進み、複数年の契約が広がる | 条件がそろえば実現可能。政策の表明だけでは不足する |
| 遅延と維持費が累積 | 審査資料の再作成、追加工事、供給制約、後工程の未整備が重なる | 発電収入は遅れ、停止中管理・調査費は残る。受注残が売上・現金化につながりにくい | 下方ケースとして常に備える必要がある |
基本ケースでも、運転中設備と長期停止設備では人員、部品、売上計上時期が異なる。どの顧客・炉・工程から現金収入が得られるかを分けて検討する。
先行指標は次の五つに絞るとよい。
| 指標 | 確認する統計・公表資料 | 経営判断への使い方 |
|---|---|---|
| 炉ごとの正式な手続きの進捗 | 原子力規制委員会の審査・認可・検査情報(原子力規制委員会「高経年化の安全規制」) | 期待日程と確定した手続きを分離する |
| 再稼働後の運転状況 | 原子力規制委員会の運転状況一覧(原子力規制委員会「発電所の運転状況」) | 累計基数だけでなく継続運転の状態を追う |
| 受注と売上の進み方 | 日本電機工業会の受注・売上統計(日本電機工業会「原子力発電設備関連統計」) | 受注増が施工・検収の増加につながっているかを見る |
| 原子炉本体解体の共同事業 | NuROのパイロットプロジェクト公表(NuRO「原子炉本体解体パイロット事業」) | 標準化・共同調達の対象と時期を把握する |
| 燃料調達の規制条件 | 米国エネルギー省の輸入禁止・例外承認情報(米国エネルギー省「輸入禁止の例外指針」) | 2028年に向け調達期間と契約条件を点検する |
特に受注増と人員増を同時に追う。受注が増えても実行能力が追い付かなければ、売上成長の先行指標であると同時に、納期と運転資金の負担を示す指標にもなる。採算の確認では、受注残の金額だけでなく、原価の再見積り、検収条件、前受金の有無まで確認する。
経営・企画部門への示唆
既存炉と廃炉の事業機会は、再稼働した基数ではなく、停止期間・運転中保全・解体の各工程で、作業と記録を検収できる形で完了させる能力の量で決まる。以下の選択肢と見方は、本文のデータをもとにした分析である。
立場別の戦略の選択肢
| 立場 | 選択肢 | 結び付く本文のデータ・事例 | 先に確認すること |
|---|---|---|---|
| 大手(電力会社、原子炉メーカー・元請け) | 受注の積み増しより、要員と工程の割当てを優先する。定期検査、大型機器更新、廃炉の解体を一つの要員計画で管理し、遅延時の待機費と再見積りの条件を契約に入れる | 機器メーカー等の調査対象企業は、2025年度の受注1兆2,743億円が売上8,705億円の約1.46倍で、人員は前年度比+7.9%(いずれも計算)にとどまる(日本電機工業会「原子力発電設備関連統計」) | 受注残を消化する検査員・技能者の延べ人数、部品の製造終了期限、遅延時の負担区分 |
| 中堅・中小(検査・計測・施工・容器などの供給企業) | 運転中保全と廃炉の解体に向けた限定業務に絞り、作業記録と数量の証跡まで一括で納める | 2026年7月改正の行動指針は、運転中保全の導入拡大と円滑な廃炉を掲げた(内閣官房「今後の原子力政策の方向性と行動指針」)。廃炉では、電力会社が協力会社の作業報告書の写しで解体物量等を書き換えて報告した事案が起き、原因究明と再発防止策の報告が求められた(NuRO「中部電力の廃炉工事に係る不適切事案」) | 元請けの供給者審査に要する期間、運転中に作業できる設備の範囲、記録の原本を誰が保持するか |
| 新規参入を考える企業(計測、ロボット、データ管理など隣接業界) | 発電所全体ではなく、放射線計測や遠隔調査など切り出せる工程に、原子力の顧客承認を持つ企業との共同提案で入る | 英国のCreatecは2013年に日本でN-Visageの販売・導入を始めた(Createc「About us・沿革」)。国内では遠隔操作の調査機器が先行し、自律作業は研究開発段階にある(経済産業省「2026年度廃炉研究開発計画」) | 一般産業の認証で代替できない試験、作業者の資格、汚染した機材の回収・除染の責任 |
海外向けの交換機器は大手の領域だが、国内の工程と同じ製造・品質要員を使う。三菱重工業はEDF向けの交換用蒸気発生器9基のうち3基を納入し、残る6基を2028年から納入する(三菱重工業「EDF向け取替用蒸気発生器3基を納入完了」)。国の審議会資料は国内でも大型機器更新の推進を挙げており(経済産業省「第49回原子力小委員会・資料2」)、国内外の案件を同じ工場・要員の枠で比べる必要があると考えられる。
通説と異なる見方
再稼働が増えても、定期検査の工事量が同じ比率で増えるとは限らない。 再稼働済みは15基、2026年10月29日現在の運転中は13基である(資源エネルギー庁「日本のエネルギー2025」、原子力規制委員会「発電所の運転状況」)。2026年7月改正の行動指針は、運転サイクルの長期化と定期検査の効率的な実施を掲げた(内閣官房「今後の原子力政策の方向性と行動指針」)。分析では、需要は停止期間に人員を集める形から、運転中の保全と大型機器の更新へ分散していく。停止期間ごとの工事量で売上を見込む計画は、再稼働の基数が増えても外れ得る。
受注の伸びは、成長より先に実行能力の不足を示している可能性がある。 2025年度の受注は前年度比+17.7%に対し、売上は+10.9%、人員は+7.9%(いずれも計算)である(日本電機工業会「原子力発電設備関連統計」)。業界団体の調査では、回答企業の83%が人手不足を感じている(日本原子力産業協会「産業動向調査2025」)。受注残が積み上がるほど、売上より先に納期遅延と運転資金の負担が表れ得る。
廃炉は「確実に増える安定需要」とは言い切れない。 2024年度のデコミッショニング売上は前年度比−11.4%(計算)だった(日本原子力産業協会「産業動向調査2025・集計表」・表9)。2025年度の廃炉拠出金は総額約425億円とされる一方、2025年度に実施された廃炉工事等の費用として支払われたのは総額約33億円である(原子力委員会「令和7年度版原子力白書・第6章」、NuRO「廃炉費用の支払について」)。拠出金は将来の費用への積立てを含むため単純には比べられないが、原子炉本体の解体は、国内で初めて第3段階に入った浜岡2号機を実証の場に共同検討を始めた段階にある。解体の速さは廃棄物の測定・搬出・処分先の受入能力と数量記録の信頼性に左右されるため、資金の総額がそのまま毎年の発注額になるとは限らない。
公開情報ではわからないこと
- 運転中保全と運転サイクル長期化の、炉ごとの導入時期と対象設備:行動指針は方向を示すが、どの炉のどの設備から始めるかは公表されていない。電力会社の保全・資材部門への聞き取りで、今後3年の停止計画と運転中作業の候補設備を確かめる。
- 受注残に付いた契約条件:価格調整、待機費、追加試験費、遅延時の負担がどの階層に残るかは開示がない。元請けと協力会社への聞き取りと、匿名化した契約条項の比較で確かめる。
- 解体の第3段階で出る廃棄物の量と受入余力:パイロット事業の成果と、測定・梱包・搬出のどこが制約になるかは公表前である。参加する電力会社と処分・保管事業者への聞き取り、現場視察で確かめる。
- 提携・買収で引き継げる能力:BWXTによるキネクトリクスの買収のように試験・検査能力を買う場合、資格者の定着、試験設備の認定範囲、顧客の再承認条件は外からわからない(キネクトリクス「BWXTによる買収完了」)。対象企業の実地調査と、主要顧客である電力会社への承認継続の確認で確かめる。
- 海外の交換機器・廃炉サービスの調達条件:英国セラフィールドの枠組み契約は上限£4.6 billion・最長15年と公表されているが、個別発注の価格や現地での再認証費用は開示されない(英国政府「セラフィールド長期契約」)。現地の調達担当と元請けへのインタビュー、現地調査で確かめる。
出典
本文の数値と事実は以下の原資料に基づく。公表日が明示されないページは確認日を併記し、更新される統計と固定の決算資料を区別した。
- 日本原子力産業協会「原子力発電に係る産業動向調査2025 集計表」(2025年12月12日、2026年8月21日訂正)
- 日本電機工業会「原子力発電設備関連統計」(更新日記載なし、2026年11月1日確認)
- 東京電力「柏崎刈羽原子力発電所6号機の営業運転再開に関するコメント」(2026年4月16日)
- 中部電力「浜岡3・4号機の設置変更許可申請書などに関する申請取下げの提出」(2026年9月25日)
- 世界原子力協会「World Nuclear Power Reactors & Uranium Requirements」(2026年10月16日更新)
- 三菱重工業「EDF向け取替用蒸気発生器3基を納入完了」(2026年10月15日)
- ウェスチングハウス「Westinghouse Unveils Pioneering Nuclear Generative AI System」(2024年9月4日)
- 英国政府・Sellafield「How are robot dogs helping clean up Sellafield?」(2026年1月29日)
- 原子力規制委員会「発電所の現在の運転状況」(2026年10月29日更新)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類別」(2026年3月24日)
- 資源エネルギー庁「日本のエネルギー2025・9.原子力」(公表日記載なし、最終更新日2026年4月10日、炉の状況は2026年2月17日時点)
- 世界原子力協会「Japan—World Nuclear Outlook Report 2026」(2026年10月16日更新)
- 日立製作所「原子力発電所向けメタバースに関する発表」(2025年7月9日)
- 日立GEベルノバニュークリアエナジー「遠隔目視検査」(公表日記載なし、2026年11月1日確認)
- 経済産業省「2026年度廃炉研究開発計画(一件一葉)」(廃炉・汚染水・処理水対策チーム会合/事務局会議 第147回資料、2026年2月26日)
- ウェスチングハウス「Google CloudとのAI協業発表」(2025年7月15日)
- 東京電力「3号機原子炉建屋内調査の進捗について」(2024年5月30日)
- 東京電力「2号機 PCV内部調査・試験的取り出し作業の状況」(2026年10月1日)
- Createc「About us・沿革」(公表日記載なし、2026年11月1日確認)
- 原子力委員会「令和7年度版原子力白書・第6章」(公表日記載なし、2026年3月末時点の記述を含む、2026年11月1日確認)
- 資源エネルギー庁「令和8年度原子力産業基盤強化事業(サプライチェーン強化事業)の採択結果」(2026年4月15日)
- 三菱重工業「軽水炉・運転開始後サービス」(公表日記載なし、2026年11月1日確認)
- 使用済燃料再処理・廃炉推進機構「原子炉本体の解体に係るパイロットプロジェクト」(2025年10月3日)
- 東芝エネルギーシステムズ「安定的なプラント運転のための技術」(公表日記載なし、2026年11月1日確認)
- 使用済燃料再処理・廃炉推進機構「廃炉推進業務の開始」(2024年4月1日)
- アトキンスレアリス「2025年第4四半期・通期決算」(2026年2月27日)
- オラノ「Annual Activity Report 2025・セグメント情報」(2026年公表)
- 英国政府・Sellafield「High Hazard Risk Reduction Framework契約」(2025年10月公表)
- 米国エネルギー省「ロシア産ウラン輸入禁止法」(2024年5月14日)
- 日本原子力産業協会「原子力発電に係る産業動向調査2025 報告書」(2025年12月12日)
- アトキンスレアリス〔旧SNC-Lavalin〕「福島第一向け廃棄物保管設備契約」(2020年3月4日)
- 三菱重工業「2025年度決算説明資料」(2026年5月公表)
- キネクトリクス「BWXTによる買収完了」(2025年5月21日)
- 使用済燃料再処理・廃炉推進機構「中部電力株式会社の廃炉工事に係る不適切事案の事実関係等の報告受領と追加指示について」(2026年9月25日)
- 使用済燃料再処理・廃炉推進機構「中部電力株式会社の廃炉工事に係る不適切事案の原因及び再発防止策等の報告受領について」(2026年10月29日)
- 使用済燃料再処理・廃炉推進機構「廃炉費用の支払について」(2026年10月1日)
- 世界原子力協会「Global Highlights for 2025—World Nuclear Outlook Report 2026」(2026年9月9日更新)
- EDF「2025 Annual Results」(2026年2月20日)
- 英国政府「Hunterston BのNDAへの移管」(2026年4月1日)
- コンステレーション「2025年第4四半期・通期決算発表」(2026年2月24日)
- カメコ「2025 Annual Report」(2026年2月公表)
- ウェスチングハウス「日本における事業」(公表日記載なし、2026年11月1日確認)
- オラノ「2025 Annual Results」(2026年2月20日)
- BWXテクノロジーズ「2025 Form 10-K」(2026年2月提出)
- 経済産業省「電気事業法施行規則等の一部を改正する省令等の公布」(2025年5月30日)
- 資源エネルギー庁「原子力発電所の運転期間に関する制度」(2025年9月5日更新)
- 原子力規制委員会「高経年化した発電用原子炉に関する安全規制」(随時更新、2026年11月1日確認)
- 経済産業省「第49回原子力小委員会・資料2」(2026年6月5日)
- 米国エネルギー省「Russian Uranium Ban Waiver Guidance」(随時更新、2026年11月1日確認)
- 原子力規制委員会「浜岡原子力発電所に関する申請取下げ」(2026年9月25日)
- 原子力規制委員会「敦賀発電所2号炉の設置変更不許可」(2024年11月18日公開、処分は11月13日)
- 経済産業省「原子力政策の方向性と行動指針(案)の意見公募結果」(2026年7月31日)
- 内閣官房「今後の原子力政策の方向性と行動指針(2026年7月31日一部改正)」(2026年7月31日、原子力関係閣僚会議)
- 日本原子力発電「敦賀発電所2号機再稼働審査に係る取組み」(2026年5月13日、原子力委員会定例会議資料)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
