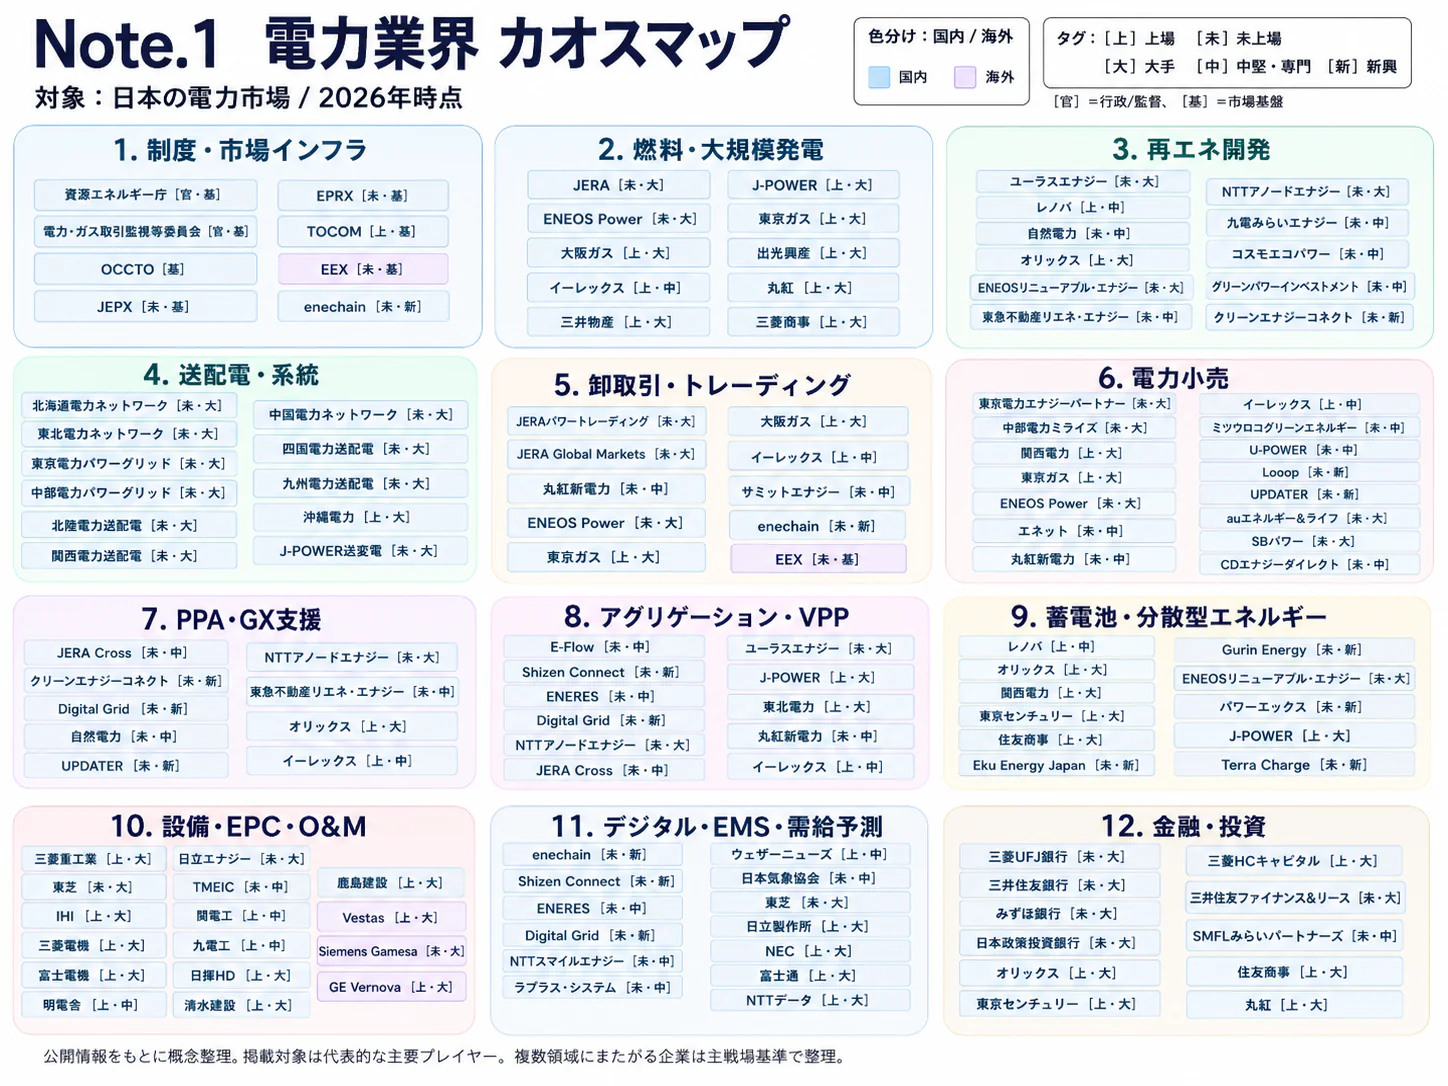
エグゼクティブサマリー
この業界をひと言で表すと、顧客に提供する料金の安定性を、電源・卸調達・資金繰りの組合せで支える競争へ移行している業界である。販売量や契約件数の拡大だけでは収益力を測れず、価格と数量の変動をどちらの当事者が負担するかが経営を左右する。本稿は2026年11月1日を情報基準日とし、公表実績、制度の検討状況、公開情報からの分析にもとづく見通しを区別する。
要点
- 市場:国内数量は横ばいでも、利益は安定しない。2025年度の需要電力量合計は8,612.5億kWhで前年度並みである。ただし特定供給・自家消費を含む広い数量であり、小売販売額とは異なる。数量増加の採算は、顧客ごとの使用時間帯と価格改定条件まで見て判断する(資源エネルギー庁「電力調査統計・2025年度」)。
- 構造・競争:登録数より調達基盤が重要である。小売登録は2026年9月末823事業者、同年7月の新電力の需要実績比率は23.8%(2025年度は21.9%)である。新電力にはガス・石油等の大企業系も含まれ、「大手対中小」ではなく、信用力、長期調達、既存顧客接点の組合せで競争を捉える(資源エネルギー庁「登録小売電気事業者一覧」、資源エネルギー庁「電力調査統計・2026年7月」)。
- 料金・収益:家計の値下がりを事業者の増益と読み替えてはならない。2026年9月のCPI「電気代」は前年比−2.4%である。政府支援や燃料費調整を含む請求価格と、卸調達費、託送費、期ずれを除く利益は別に分析する(総務省「全国CPI・2026年9月」、東京電力HD「2025年度決算説明資料」)。
- 海外・制度:長期契約と供給継続を支える仕組みが競争条件を変える。欧州では長期販売や規制ネットワークを組み合わせる戦略が進み、日本でも2026年に供給力確保と中長期取引の整備が審議されている。海外提携は調達・取引・顧客運営の不足機能を補う手段となる(EDF「2025年決算」、ENGIE「2026年上期決算」、経産省「小売の量的供給力確保」、経産省「中長期取引市場の整備」)。
- AI:社内支援、設備制御、現場点検の段階を分けて見る。生成AIによる文書業務支援と、設備を動かすフィジカルAIでは、効果も責任も異なる。実用事例は存在するが、自律的な契約締結や全設備の無人保守まで実現したとはいえない(関西電力「OpenAIとの連携」、東京電力EPほか「麻布台ヒルズの設備運用」、中部電力PG「センシンロボティクスとの提携」)。
経営・企画部門への示唆
- 販売目標は、販売実績の5割を3年前に確保する義務案を前提に、調達済みの量と担保余力から上限を決める。年5億kWhの小規模基準を越える拡大は、確保すべき量が倍になる点を織り込んで判断する。
- 9月の電気代の下落は支援策の効果が大きく、11月からは託送料金の見直しも料金に反映される。支援終了後の請求額を顧客別に試算し、更新条件と価格調整の条項を先に示して解約を防ぐ。
- 新電力のシェア回復は低圧・高圧が中心で、特別高圧は12.7%にとどまる。需要増はデータセンター・半導体に集中するため、大口の複数年契約と需要調整を組み合わせられるかが成長の条件になる。
業界データまとめ
国内市場は、料金変動に左右される売上金額と、実際に供給する電力量を分けて読む。本稿では確認できた公的統計の数量を市場の基準とし、競争状況は小売に近い需要実績で補う。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 需要電力量合計8,612.5億kWh。電気事業者の需要実績8,218.1億kWhに特定供給・自家消費(自家用発電所の自家消費分は含まない)を加えた数量であり、小売販売だけの市場規模より範囲が広い | 2025年度 | 資源エネルギー庁「電力調査統計・2025年度結果概要」 |
| 市場の伸び | 上記の需要電力量合計は前年度並み(原資料の表現。将来予測ではない)。電気事業者の需要実績は前年度比0.1%減 | 2025年度 | 資源エネルギー庁「電力調査統計・2025年度結果概要」 |
| 事業者数 | 小売電気事業の登録823事業者。供給実績のある事業者数とは異なる | 2026年9月30日現在 | 資源エネルギー庁「登録小売電気事業者一覧」 |
| 従業者数 | 産業中分類「33 電気業」の民営事業所13万7,462人(6,430事業所)。発電・送配電・管理部門等を含む | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・表5-1」 |
| 平均年収 | 809.26万円(計算)。中分類「電気業」、一般労働者・男女計・企業規模計10人以上・民営事業所。55.64万円×12+141.58万円 | 2025年調査。賞与は調査で把握する前年年間額 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」 |
| 価格の動き | 消費者物価指数「電気代」前年同月比−2.4%。家計の支払価格であり、法人料金や卸価格の指標ではない | 2026年9月 | 総務省「2025年基準消費者物価指数・全国2026年9月分」 |
| 上位3社の売上高 | 東京電力HD・EP部門48,349.64億円/関西電力・エネルギー事業32,613.86億円/中部電力・ミライズ28,150.65億円。いずれも外部顧客向け売上高。主要上場3社の比較であり、同一定義の小売売上順位ではない | 2026年3月期 | 東京電力HD「2026年3月期決算短信」 関西電力「2026年3月期決算短信」 中部電力「2026年3月期決算短信」 |
| 世界市場 | 世界の電力消費量28,200TWh、前年比約3%増(IEA集計・推計)。小売売上金額ではない | 2025年 | IEA『Electricity 2026』Demand |
| 新電力の需要実績 | 162.9億kWh。電気事業者の需要実績683.4億kWhの23.8%。2025年度は1,799.9億kWh・21.9% | 2026年7月(2025年度) | 資源エネルギー庁「電力調査統計・2026年7月分結果概要」 資源エネルギー庁「電力調査統計・2025年度結果概要」 |
| 新電力の電圧別シェア | 特別高圧12.7%、高圧28.9%、低圧28.6%(需要電力量ベース)。2025年度は特別高圧11.7%、高圧25.0%、低圧26.5% | 2026年7月(2025年度) | 資源エネルギー庁「電力調査統計・2026年7月分結果概要」 資源エネルギー庁「電力調査統計・2025年度結果概要」 |
登録事業者数は累積登録・廃止等を反映した制度上の数であり、競争相手の実稼働数を直接示さない。電力調査統計と電力取引報は調査・集計の体系が異なるため、本稿のシェアは前者による。国内年度値と世界暦年値は対象範囲も異なるので、日本の世界比率は本稿では示さない。
AI・フィジカルAIの影響と経営の打ち手
小売電力におけるAIの価値は、販売件数の拡大そのものより、契約条件の誤読、需給のずれ、請求・問い合わせの処理負担を減らすことにある。フィジカルAIは設備を持つ大手グループで効果が大きく、小売専業では需要家の設備制御サービスを通じた影響が中心となる。発電所や送電線を所有しない小売会社に、点検ロボットの効果をそのまま当てはめてはならない。
影響の全体像
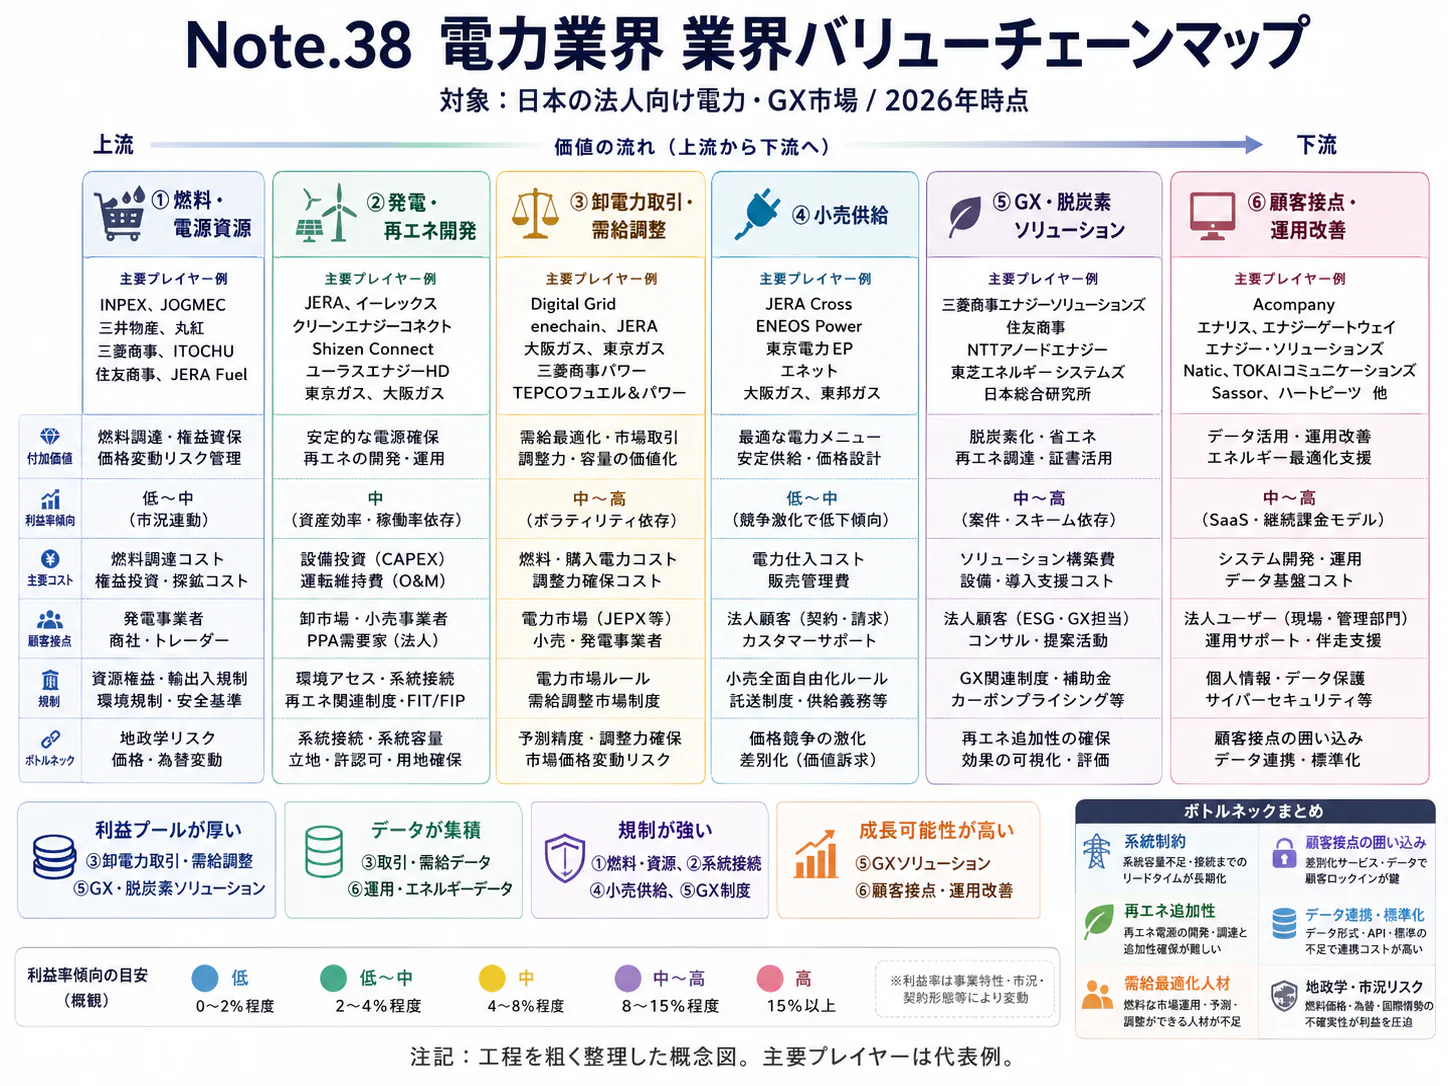
本稿のバリューチェーンマップは、調達・商品設計 → 需給運用 → 送配電・計量 → 契約・請求 → 需要家運用である。これは商流と業務の対応を示すものであり、送配電設備の所有関係を示すものではない。以下の「時期」は、公表事例をもとにした分析であり、企業の導入計画や市場予測ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 調達・商品設計 | 卸契約・約款の比較、料金改定案の作成支援 | 生成AI・AIエージェント | 構想段階 | 2年以内 | 営業変革・意思決定支援の計画を公表。契約締結の自律化は未確認(関西電力「OpenAIとの連携」) |
| 需給運用 | 気象・設備稼働を織り込む需要予測、運転計画更新 | データ・IoT | 実用(導入事例あり) | 2年以内 | 麻布台ヒルズの負荷予測と運転制御(東京電力EPほか「麻布台ヒルズの設備運用」) |
| 送配電・計量 | ドローンによる自動巡視と異常箇所の抽出 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 架空送電設備の自動点検を現場運用(中部電力PG「センシンロボティクスとの提携」) |
| 契約・請求 | 手続きマニュアル検索、問い合わせ回答案、通話要約 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 社内生成AIは月間利用者約9,600人。AIチャットの受付完了は2024年度77.4万件。請求・契約変更の確定を任せる段階ではない(東京電力HD「DX白書2025」) |
| 需要家運用 | 熱源・蓄電池を含む設備運転と節電要請への対応 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 電力・熱負荷を予測して運転計画を立案・実行(東京電力EPほか「麻布台ヒルズの設備運用」) |
通常の機械学習による予測・計量を「データ・IoT」に、現実の設備を認識・制御する仕組みを「フィジカルAI」に分類する。いずれも文章等を生成するAIとは区別する。
業務はどう変わるか
第一に、料金・約款の照会は、担当者が文書を探す作業から、根拠を確認して回答を承認する作業へ移る。東京電力HDは社内生成AIの活用を公表し、関西電力は2025年6月にOpenAIとの連携とChatGPT Enterpriseの大規模導入方針を公表した。導入された社内支援と、今後検討する営業・顧客対応・エージェントの業務は区別して見る(東京電力HD「DX白書2025」、関西電力「OpenAIとの連携」)。小売会社での実装では、契約開始日、供給地域、適用約款の版、燃料費調整の上限、解約条項を検索条件に含め、回答ごとに適用根拠を残す。
現在の問い合わせ業務では、同じ「固定料金」という説明でも、単価固定、燃料費調整付き、市場連動部分付きが混在する。変化後の業務では、文章の生成よりも、顧客別契約データと承認済み計算機能への接続が重要になる。請求金額や解約金の確定を文章生成モデルに任せず、計算結果の説明と例外処理を支援させるのが妥当である。これは、分析にもとづく実装の提案であり、各社の現行仕様を示すものではない。
第二に、需給担当者は予測表の更新から、誤差の原因と損失限度の管理へ役割を移す。東京電力EP等が関わる麻布台ヒルズでは、気象と運転実績から電力・熱負荷を予測し、運転計画を更新する仕組みが導入済みである。東京電力HDは千葉市の市有施設を対象に、機械学習による需要予測と蓄電池制御を備えるシステムについて2026年4月からの運用開始を公表した(東京電力EPほか「麻布台ヒルズの設備運用」、東京電力HD「千葉市のエネルギー管理」)。小売会社が評価すべき成果は予測誤差率だけでなく、高価格時間帯の不足調達、インバランス費用、計画修正の所要時間である。
第三に、現場点検は人が全設備を同じ密度で見る方式から、機械が収集した画像を人が重点確認する方式へ移る。中部電力PGとセンシンロボティクスは、POWER GRID Checkを2021年から現場運用し、異常をリアルタイム検出する機能も実装したと公表している。ただし送配電設備全体を自律的かつ一貫して点検する構想は、2026年2月の提携で目指す将来像である(中部電力PG「センシンロボティクスとの提携」)。巡視の実用化を、補修の無人化や保安責任の移転と解釈してはならない。
関西電力とAVILENの循環水管点検は実証段階である。AVILENは2026年1月から約5か月の実証で、ドローン映像から補修候補を抽出する手法を検証し、解析した1,328枚の画像について成果を公表した(AVILEN「関西電力・循環水管点検実証」)。これは提供企業の公表値であり、他設備への一般化を保証しない。投資評価では、巡視時間だけでなく、危険場所への立入り回数、見逃し、誤検知、再点検費用を合わせて測る。
第四に、顧客管理基盤と設備制御を接続する能力が、サービスの投入速度を左右する。KrakenはTGオクトパスエナジーの導入事例で時間帯別料金や顧客移行を公表し、東京ガスも自社電力事業へのKraken導入を発表している(Kraken「東京ガス導入事例」、東京ガス「Kraken導入」)。これは基幹システムの導入事例であり、すべての処理が生成AI化された証拠ではない。小売会社はモデル単体の性能より、計量、契約、決済、設備制御を同じ顧客・契約識別子で結びつけられるかを確かめる。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| OpenAI | 米国 | ChatGPT Enterprise、生成AI | 関西電力の社内業務支援、営業・顧客対応等の高度化 | 提携・実証あり。関西電力との連携(関西電力「OpenAIとの連携」) |
| Microsoft | 米国 | Microsoft Copilot、生成AI | 東京電力グループの社内生成AI(Copilotと社内データを使う共通RAG基盤) | 展開済み。東京電力グループの社内生成AIは月間利用者約9,600人(東京電力HD「DX白書2025」) |
| Kraken | 英国 | 顧客管理・料金運用基盤 | 契約、請求、顧客対応の統合。AI活用の土台となるデータ基盤 | 展開済み。TGオクトパスエナジーの事例(Kraken「東京ガス導入事例」) |
| センシンロボティクス | 日本 | POWER GRID Check | 自動航行による送電設備点検、画像による異常検出 | 展開済み。中部電力PGで運用(中部電力PG「センシンロボティクスとの提携」) |
| AVILEN | 日本 | 画像解析・劣化検知モデル | ドローン映像による循環水管の補修候補抽出 | 提携・実証あり。関西電力で実証完了(AVILEN「関西電力・循環水管点検実証」) |
| 東京電力グループ | 日本 | 社内生成AI、エネルギー管理システム | 規程・知見の活用、電力・熱負荷予測と設備運用 | 展開済み。社内業務と麻布台ヒルズの事例(東京電力HD「DX白書2025」、東京電力EPほか「麻布台ヒルズの設備運用」) |
人材・収益・競争への影響
定型的な転記、規程検索、一次回答、画像の一次判読に必要な作業時間は減る方向にある。一方、料金ロジックの検証、需給モデルの監視、設備制御の安全設計、異常時の復旧判断は重要性が増すとみられる。
小売では顧客当たり事務費を下げられるが、卸調達費や託送料金まで同じ割合で下がるわけではない。設備の運転を変えられる場合には、事務費の削減に加え、高価格時間帯の購入を減らす価値が生まれる。顧客基盤を持つ小売、機器の制御権を持つメーカー、契約・計量データを扱う基盤事業者の間で、便益の配分と顧客接点の帰属が競争点になる。
需要面でも影響はあるが、データセンター需要をすべてAI用途として計上することはできない。電力広域的運営推進機関の2026年度需要想定は、データセンターと半導体工場の新増設を合わせた個別計上分を2030年度に308億kWhとしており、AI専用需要の予測ではない(広域機関「2026年度需要想定」)。営業計画では設備の公称容量ではなく、接続時期、実稼働率、段階増設、契約の確度を確かめる。
経営者が実施すべき対策
以下は、公表事例から導いた、分析にもとづく提案である。先に権限と検証方法を定めるほど、料金事故や設備事故を防ぎながら適用範囲を広げやすい。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 地域・契約日・約款版を指定する料金照会を構築 | 共通 | 2027年まで | 誤案内と二重確認の削減 | 約款履歴、適用条件、回答根拠の整備 |
| 高 | 予測モデルを高価格時の不足調達額で評価 | 共通 | 直ちに着手 | 需給誤差の経済損失を抑制 | 30分値、調達単価、計画修正履歴 |
| 高 | 請求計算・契約変更・取引発注の承認権限を分離 | 共通 | 導入前 | 誤生成による金銭・契約事故の防止 | 確定計算機能、操作ログ、停止手順 |
| 高 | 蓄電池・空調制御の快適性と停止条件を顧客と合意 | 共通 | 2027〜2028年 | 需要調整収益と継続利用の両立 | 設備台帳、制御同意、責任分界 |
| 中 | 点検画像に補修結果を紐付けて再学習・評価 | 大手 | 2027〜2029年 | 見逃しと不要な再点検を削減 | 設備ID、故障履歴、現場検証用データ |
| 中 | 顧客管理の外部基盤を解約・移行条件まで比較 | 中堅・中小 | 次回更改前 | 導入負担と長期依存を抑制 | データ出力仕様、障害時運用、移行費用 |
よくある失敗は、安い時間帯の精度改善を全体成果と見なすこと、旧約款を参照してもっともらしい回答を生成すること、点検の実証成功を無条件の現場展開へ進めることである。対策は、金銭的損失と安全上の見逃しを別々に測定し、適用外の条件を明示することである。送配電部門が持つ非公開情報を小売営業に流用しない情報管理も、モデル導入の前提となる。
業界の定義と市場構造
この業界は、電気という同質的な商品を売りながら、調達条件、価格変動の負担、顧客対応で差がつく市場である。構造を捉えるには、大手10社と新電力の対立に加えて、発電、送配電、小売の責任と収益を分けて見る。
対象は北海道、東北、東京、中部、北陸、関西、中国、四国、九州、沖縄の旧一般電気事業者10グループと、新電力の小売活動である。東京電力は持株会社と東京電力エナジーパートナー、中部電力は持株会社と中部電力ミライズを区別する。小売全面自由化は2016年4月、送配電部門の法的分離は原則2020年4月に実施されたが、沖縄の扱いなど制度上の例外があり、10グループが完全に同じ企業構造ではない(資源エネルギー庁「送配電部門の分社化」、資源エネルギー庁「送配電部門の法的分離に向けた検証結果」、電力・ガス取引監視等委員会「法的分離にあわせて導入する行為規制の詳細」)。
本稿は家庭、商店、工場、オフィスへの販売を中心とし、発電設備の建設、燃料開発、電源別の技術評価は対象外とする。ただし、小売料金と供給継続に直結する卸調達、託送、環境価値、需要調整は対象に含める。小売会社を変更しても地域の送配電網が別物になるわけではなく、電気の物理的な品質と、小売の契約・料金・対応品質は異なる競争軸である(経産省「電力小売営業指針」)。
| 区分 | 需要実績 | 主な顧客・競争の特徴 | 時点・出典 |
|---|---|---|---|
| 特別高圧 | 207.3億kWh | 大規模工場等。負荷形状、長期価格、供給条件を個別交渉 | 2026年7月、資源エネルギー庁「電力調査統計・2026年7月」 |
| 高圧 | 260.7億kWh | 工場・ビル・店舗群等。入札と相対交渉、複数拠点の一括調達 | 2026年7月、資源エネルギー庁「電力調査統計・2026年7月」 |
| 低圧 | 213.2億kWh | 家庭・小規模店舗等。料金のわかりやすさ、セット契約、対応品質 | 2026年7月、資源エネルギー庁「電力調査統計・2026年7月」 |
| 電気事業者の需要実績計 | 683.4億kWh | 上記以外の区分を含むため、3区分の単純合計とは一致しない | 2026年7月、資源エネルギー庁「電力調査統計・2026年7月」 |
市場の過去5年を動かしたのは、需要の一方向の増加より、調達価格と料金転嫁の変化である。2021年以降の燃料・卸価格の変動と2022年のエネルギー危機は、卸市場への依存が高く価格転嫁の遅い小売に負担を与えた。資源エネルギー庁は、新電力の販売電力量シェアが2021年8月の22.6%から2023年12月の16.7%へ低下した経緯を示している(資源エネルギー庁「エネルギー白書2024」)。
足元の新電力比率は本稿の電力調査統計で23.8%(2026年7月)、2025年度通年で21.9%である。ただし、過去の販売電力量系列と厳密に接続した回復幅の算出は避ける。重要なのは、自由化が新規参入者の一方向の拡大を保証しなかった事実である。需要側では人口減少と省エネルギーが既存需要を抑え、供給側では電源・燃料・卸契約へのアクセスが販売可能量を制約する。全国平均の需要横ばいと、特定地域・用途の成長は同時に起こり得る。
顧客と需要の特性
電力の購買では、安い単価よりも「自社の使い方で年間いくらになるか」と「価格変動を誰が負担するか」が重要である。家庭と法人、昼間型と夜間型、単独拠点と多拠点では、同じ料金メニューでも経済性が変わる。
| 顧客層 | 購買の決め手 | 主な意思決定者 | 提案時に必要な情報 |
|---|---|---|---|
| 家庭 | 年間支払額、調整項目、契約の簡便さ、問い合わせ対応 | 世帯の契約管理者 | 月別使用量、オール電化の有無、解約・更新条件 |
| 小規模店舗・事務所 | 請求額の予見性、既存ガス・通信等との管理一元化 | 経営者・総務 | 営業時間、季節変動、設備更新予定 |
| 工場・大規模施設 | 総調達費、価格固定の範囲、操業制約、環境属性 | 購買、工場管理、財務、環境部門 | 30分負荷、最大需要、操業計画、必要な証書属性 |
| 多拠点企業・自治体 | 契約統合、入札要件、拠点別管理、説明可能性 | 本社購買・財務、施設管理、調達担当 | 供給地点一覧、更新日、契約電力、報告様式 |
この区分は料金制度と契約上の論点に基づく営業上の整理であり、顧客の重視度を測定したアンケート結果ではない。法人調達は、拠点の計量・契約データを集め、現行契約の満了と解約条件を確認し、同じ需要条件で見積もりを比較する流れが基本となる。購買部門だけで価格を決めると、環境部門が必要とする電源・証書条件や、工場側の負荷変更制約が後から追加される可能性がある(経産省「電力小売営業指針」)。
設備工事を伴わない通常の小売切替では物理的な乗換費用は小さい一方、法人では解約予告、契約期間、違約金、複数拠点の事務処理が実質的な障壁になる。非化石価値の調達や長期契約を組み合わせると、比較対象は単純な円/kWhから、契約全体の費用と履行責任へ移る。営業では、初年度の割引を示すだけでなく、更新後の価格、補助終了時、燃料価格上昇時の請求額を同じ条件で提示する。
需要の季節性は気温に左右されるが、数量増が必ず増益につながるわけではない。冷暖房需要が増える時間に卸価格も上がり、固定単価の販売分を追加調達する会社では粗利が減り得る。逆に、操業時間の安定した工場は予測しやすいものの、景気悪化による減産が長期の調達余剰を生む。顧客の採算は、数量と調達単価の相関まで見て判断する。
電力広域的運営推進機関の2026年度需要想定は、人口減少・省エネと特定用途の増加を併せて評価している(広域機関「2026年度需要想定」)。したがって営業先の選定は、地域全体の成長率より、供給開始の確度、年間負荷率、価格転嫁の受容度で行うのが妥当である。顧客が節電・自家消費を進めるほど販売量は減るが、契約管理、設備運用、環境報告への需要が増える余地がある。
バリューチェーンと収益構造
小売の利益は、年間の平均販売単価と平均卸価格の差だけでは説明できない。30分ごとの調達と販売のずれ、固定費の回収、燃料費調整の時間差、担保や運転資金が採算を左右する。
| 工程 | 役割・主要な担い手 | 付加価値と収益の源泉 | 経営上の管理点 |
|---|---|---|---|
| 調達・商品設計 | 大手電力、JERA、新電力、卸取引会社 | 自社電源、相対契約、市場取引を販売条件に合わせて組成 | 期間・時間帯・地域の不一致、信用力、担保 |
| 需給運用 | 小売会社、需給管理受託会社、アグリゲーター | 計画策定、調達修正、需給差の抑制 | インバランス、休業・猛暑・設備停止への対応 |
| 送配電・計量 | 一般送配電事業者等 | ネットワークの利用と維持、計量 | 託送料金、接続容量、停電復旧、情報遮断 |
| 契約・請求 | 大手小売、新電力、販売代理店 | 顧客獲得、回収、継続率、問い合わせ対応 | 獲得費、解約、未収金、料金説明の適正さ |
| 需要家運用 | 小売、設備事業者、需要調整事業者 | 節電、負荷移行、環境価値・設備サービス | 顧客便益と収益配分、設備・契約の責任分界 |
調達の特徴は、物理的な供給と金融的な価格固定が一致しないことである。先物等で価格変動を抑えても、地域間価格差、顧客の使用時間帯、販売量の変化は残る。JERAとEDF Tradingが2025年に日本の電力取引事業をJERA Global Marketsへ統合した事例は、燃料と電力の取引・最適化機能を組み合わせる動きを示す(JERA「EDF Tradingとの事業統合」)。
小売の管理会計では、売上高から電力調達費、託送料金、容量拠出金、需給差の精算費用、環境価値調達費を控除し、その後に販売・請求・回収費を評価する。再エネ賦課金や政府支援による値引きも、会社固有の競争力による単価と区別する。これらの費用構成比は、電源保有、調達契約、顧客構成により変わるため、業界一律の比率を置かない。
公開決算で確認できる2026年3月期のセグメント経常利益は、東京電力HDのEPが2,549.59億円、関西電力のエネルギー事業が3,773.68億円、中部電力のミライズが1,379.90億円である。ただし関西は発電等を含み、各社の内部取引条件も異なるため、これを純粋な小売利益や同一条件の利益率として比較できない(東京電力HD「2026年3月期決算短信」、関西電力「2026年3月期決算短信」、中部電力「2026年3月期決算短信」)。工程別にどこが最も高収益かを、この3数値だけで順位付けすることは不適切である。
東京電力の決算説明では、EPの2025年度経常利益2,549億円に対し、燃料費調整の期ずれ影響を除く利益は2,319億円とされる。前年の同利益は3,059億円であり、見かけの利益だけでは持続的な採算を判断できない(いずれも会社資料の億円表示)(東京電力HD「2025年度決算説明資料」)。料金改定の効果、調達改善、需要変動、一時的な期ずれを分けて説明できる企業ほど、資金調達や提携交渉でも事業の実態を伝えやすい。
供給網リスクは、燃料輸入だけでなく、卸契約の更新、取引先の信用、連系線の容量制約にもある。国内に電源を持っていても、その燃料や補修部品を海外に依存する場合、完全な国内完結にはならない。2026年版エネルギー白書も中東情勢と日本の政策対応を主要論点としており、経営計画では燃料価格上昇と調達数量不足を別々に検証する(資源エネルギー庁「エネルギー白書2026」)。調達費の増加が料金に反映されるまでの期間に必要な現金を確保することが、小売事業継続の条件となる。
競争環境
競争の中心は、単純な値下げから、長期調達と顧客の価格安定を両立できるかへ移っている。新電力は中小企業の同義語ではなく、ガス、石油、通信、商社等の資本・顧客基盤を持つ事業者を含む。
登録823事業者という数は、823社が同じ規模・地域・商品で競争していることを意味しない。2026年7月の電力調査統計では新電力の需要実績は全体の23.8%であり、大手側がなお大きな販売基盤を持つ(資源エネルギー庁「登録小売電気事業者一覧」、資源エネルギー庁「電力調査統計・2026年7月」)。ただしこの補集合をそのまま「大手10社の連結シェア」と呼ぶことは避け、グループ会社や統計上の事業者区分を確かめる。
5つの競争要因
強さと今後の方向は、公表資料をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 同じ送配電網で料金・契約条件を比較でき、大手と異業種系が競合。登録数と新電力シェアの開きが大きい(資源エネルギー庁「登録小売電気事業者一覧」、資源エネルギー庁「電力調査統計・2026年7月」) | 変わらない |
| 新規参入の脅威 | 中 | 登録に加えて、供給力、信用、需給管理が必要。供給力確保の在り方を制度審議(経産省「小売の量的供給力確保」) | 弱まる |
| 供給者の交渉力 | 強 | 長期の卸供給へのアクセスが重要。内外無差別な卸売の継続監視が必要な構造(監視等委員会「内外無差別な卸売等」) | 変わらない |
| 買い手の交渉力 | 強 | 法人は需要情報を使った比較・交渉が可能。小売には説明・書面交付等の規律(経産省「電力小売営業指針」) | 強まる |
| 代替手段の脅威 | 中 | 自家消費や省エネで購入電力量を減らせるが、全面的な系統離脱には制約(東京電力HD「千葉市のエネルギー管理」) | 強まる |
国内主要企業の位置付け
| 企業・グループ | 規模・事業基盤 | 公開情報で確認できる特徴 | 比較時の注意 |
|---|---|---|---|
| 東京電力HD/EP | EP外部売上高48,349.64億円、2026年3月期 | 2025年度小売販売電力量1,715億kWh。大規模な販売・調達基盤(東京電力HD「2026年3月期決算短信」、東京電力HD「2025年度決算説明資料」) | HD全体の損益・財務と小売の競争力を分ける |
| 関西電力 | エネルギー事業外部売上高32,613.86億円、2026年3月期 | 小売販売電力量1,162.73億kWh、前年比+0.7%(関西電力「2026年3月期決算短信」) | 発電、卸売等を含むセグメントである |
| 中部電力/ミライズ | ミライズ外部売上高28,150.65億円、2026年3月期 | 販売と送配電を分け、JERAを持分法適用する構造(中部電力「2026年3月期決算短信」) | JERAの売上高を連結売上高に単純加算できない |
| 北海道・東北・北陸・中国・四国・九州・沖縄電力 | 各供給地域に既存顧客基盤を持つ7グループ | 大手10社の残る構成員。地域需要と電源・系統条件が異なる(資源エネルギー庁「登録小売電気事業者一覧」、資源エネルギー庁「エネルギー白書2024」) | 7社を同一の原価・料金水準として扱わない |
| 東京ガス | ガス顧客接点を持つ異業種系小売 | 電力事業へのKraken導入、TGオクトパスエナジーを通じた展開(東京ガス「Kraken導入」) | ガス事業を含む全社売上高で電力規模を比較しない |
| ENEOS Power | 石油元売りグループの電気・都市ガス事業 | 2024年4月に発足、2026年4月に再エネ事業会社と実質一体運営へ移行(ENEOS Power「会社概要・沿革」) | 発電・調達と小売の組合せを見る |
同じ大手でも販売量の動きは異なる。東京電力EPの2025年度小売販売電力量は前年1,864億kWhから1,715億kWhへ減少した一方、関西電力は前述の通り増加した(東京電力HD「2025年度決算説明資料」、関西電力「2026年3月期決算短信」)。全国需要の変化だけで個社の成長を説明せず、販売地域、顧客の獲得・離脱、卸売との配分を確かめる。
直近3年の再編では、2024年のENEOS Power発足と2026年の再エネ部門との運営一体化、2025年のJERA・EDF Tradingによる日本電力取引機能の統合が確認できる(ENEOS Power「会社概要・沿革」、JERA「EDF Tradingとの事業統合」)。これらは、顧客数を増やす買収とは異なり、調達・取引・販売の機能を組み直す動きである。小売専業の買収件数や価格倍率について、比較可能な網羅的公表値は確認できないため、再編市場の規模の数値化は、本稿では対象外とする。
成功条件は四つある。第一は販売契約と整合した調達であり、JERA等との供給関係や相対契約を、単に「電源を持つ」という表現で済ませず検証すること。第二は顧客負荷に合わせた商品設計、第三は既存顧客への低費用な販売・継続、第四は料金変更と需給悪化に耐える現金管理である。大手の設備・信用基盤、東京ガスの既存顧客接点、ENEOS Powerの調達と販売の組合せは、それぞれ異なる条件への対応であり、万能の勝ち筋はない。
海外の動向と主要企業
海外から日本に移入されるのは、電気そのものより、長期契約の設計、取引機能、顧客運営の仕組みである。欧州の総合電力と英国の小売起点企業は異なるモデルを持ち、日本では卸取引、需要調整、合弁小売という形で接点を広げている。
IEA『Electricity 2026』では2025年の世界電力消費は28,200TWhで、前年比3.0%増である。中国の純電力需要は9,500TWhを超え、世界の需要増加分の58%を占めた。日本の年度・小売中心の統計とは定義が異なるため、直接比較した世界シェアは本稿では示さない(IEA『Electricity 2026』)。
| 地域 | 2025年の電力需要増加率 | 日本企業にとっての読み方 |
|---|---|---|
| 中国 | +5.1% | 巨大な需要増加が燃料・設備の国際需給にも波及する |
| インド | +1.4% | 単年の気候による減速と構造的な需要増加を分ける |
| 米国 | +2.1% | 需要の増える地域で供給・系統接続の確保が論点になる |
| EU | +0.9% | 数量成長に加え、長期契約と顧客サービスを評価する |
増加率の出典はIEA『Electricity 2026』であり、右列は公開情報からの分析である。国内では全国数量の成長だけでなく、既存顧客の移動とサービス構成の変更が重要となる。
海外主要企業の比較
売上高は直近に確認した通期決算の連結値で、電力小売だけの金額ではない。通貨換算前の値であり、企業間の利益率や規模順位は本稿では示さない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| EDF | フランス | €113.3 billion、2025年12月期 | 発電・小売・規制事業と取引機能を保有 | 2025年末時点で中長期販売契約を拡大(EDF「2025年決算」) | EDF Tradingの日本電力取引をJERA Global Marketsへ統合(JERA「EDF Tradingとの事業統合」) |
| E.ON(イーオン) | ドイツ | €78,704 million、2025年12月期 | 配電網、エネルギーインフラ、電力・ガス小売 | 配電網への投資を拡大。Energy Retail外部売上高は€52,405 million(E.ON「2025年年次報告書」) | 日本の家庭向け小売の直接展開は今回確認できず |
| Enel(エネル) | イタリア | €80,346 million、2025年12月期 | 欧州・中南米等で発電、配電、小売を運営 | 国際事業が利益を支え、事業構成の合理化を継続(Enel「2025年決算」) | Enel X Japanが需要調整サービスを提供(Enel X Japan「需要調整」) |
| ENGIE(エンジー) | フランス | €71,944 million、2025年12月期 | エネルギー販売・取引、インフラ、長期契約を組合せ | 2026年5月7日に英国UK Power Networksの買収完了(ENGIE「2026年上期決算」)。売上出典:ENGIE「2025年年次決算」 | ENGIE Energy Marketing Japanによるエネルギー取引等(ENGIE「日本事業」) |
| オクトパスエナジー | 英国 | £13,683 million、2025年4月期 | 家庭向け小売と機器・サービスを組合せ | 2026年6月17日にKraken事業を分離(Octopus Energy「Kraken分離・Form 8937」)。売上出典:Octopus Energy「2025年年次報告書」 | 東京ガスとの合弁TGオクトパスエナジー(東京ガス「Kraken導入」) |
EDFは2025年末時点で年間47TWhに相当する中長期契約の締結を公表しており、大口顧客に価格の見通しを提供する方向を明確にしている(EDF「2025年決算」)。E.ONは小売と規制ネットワークを持ち、ENGIEは2026年5月に英国の配電網取得を完了した(ENGIE「2026年上期決算」)。これらの動きからは、短期の販売量競争に加え、長期契約や規制事業を組み合わせて収益変動を管理する戦略が読み取れる。発電資産の規模だけでなく、顧客と価格リスクをどう長期に配分するかが比較の焦点となる。
オクトパスエナジーの2025年4月期は、売上増加と同時に報告EBITDAが£93 millionの赤字であり、会社が示す基礎的EBITDA(underlying EBITDA)は£90 millionの黒字であった(Octopus Energy「2025年年次報告書」)。成長企業であっても、制度精算、一時要因、顧客獲得投資を区別して見る。海外企業の成長率や顧客数だけを根拠に、日本で同じ採算が得られるとは判断できない。
日本企業の海外展開では、中部電力がEnecoを欧州戦略の基盤と位置付け、再エネ、小売、新サービスの拡大を掲げている。JERAはJERA Global Marketsを通じ、EDF Tradingとの共同取引機能を持つ(中部電力「中計達成への取り組み」、JERA「EDF Tradingとの事業統合」)。ただし、持分法投資や共同事業は連結売上高にそのまま現れないため、海外売上高比率だけで海外事業の重要性を測ると過小評価し得る。小売に限定した統一基準の海外売上高比率は確認できない。
分析では、今後2〜3年で日本への影響が大きいのは、卸のリスク管理支援と、需要調整を含む法人向け契約の組成である。家庭小売では国内の契約慣行、料金説明、季節負荷に合わせた運営が必要であり、海外の料金表を移植するだけでは成立しない。海外企業との提携は、ブランドの獲得より、調達・顧客運営・設備サービスのどの機能を補完するかで評価する。
外部環境と制度の変化
制度変更の焦点は、自由化を維持しながら供給継続と消費者保護をどう担保するかである。2026年は供給力確保や中長期取引の審議、炭素価格制度の本格稼働、託送費用の見直しが重なり、販売価格だけを固定する契約のリスクが増す。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 制度・供給力 | 日本 | 小売の量的な供給力確保の在り方を検討。義務の詳細・施行時点は確定事項と分ける | 2026年9月18日審議 | 大・調達基盤のある企業に追い風、調達余力の乏しい企業に向かい風 | 経産省「小売の量的供給力確保」 |
| 制度・卸取引 | 日本 | 中長期取引市場の整備を検討。市場の設計・流動性が価格固定の実現性を左右 | 2026年6月2日審議 | 大・長期調達へのアクセス改善は追い風 | 経産省「中長期取引市場の整備」 |
| 制度・卸取引 | 日本 | ベースロード市場ガイドラインの改定。1年・2年の受渡期間を扱う開催回を規定 | 2026年10月5日改定 | 中・調達期間の選択肢に追い風 | 資源エネルギー庁「ベースロード市場指針」 |
| 環境・炭素価格 | 日本 | 直接排出量の直近3年度平均が10万t以上の事業者を対象に排出量取引を本格稼働 | 2026年4月開始 | 大・低炭素調達には追い風、排出費用には向かい風 | 経産省「排出量取引制度」 |
| 環境・燃料費 | 日本 | 化石燃料賦課金の導入予定。輸入事業者等を経由する費用波及を考慮 | 2028年度開始予定 | 大・化石燃料依存の費用に向かい風 | 経産省「GX推進法等改正案」 |
| 料金・インフラ | 日本 | 一般送配電8社が物価・金利上昇を反映する収入見通しの変更を申請。東京電力PGは9月4日に承認を受け、低圧の託送単価を8.58円から9.65円/kWh(税抜)へ見直す。関西電力は託送料金の見直しを小売料金に反映すると公表 | 2026年7月10日申請、11月1日実施 | 中・網維持には追い風、小売原価には向かい風 | 監視等委員会「託送収入見通しの変更申請」、東京電力PG「託送供給等約款の変更届出」、関西電力「託送料金見直しに伴う電気料金への反映予定」 |
| 消費者保護 | 日本 | 小売営業指針を改定。料金・契約条件の説明と適切な営業が前提 | 2026年6月8日改定 | 中・信頼性には追い風、説明・管理コストには向かい風 | 経産省「電力小売営業指針」 |
| 電力市場改革 | EU | 長期契約、PPA等を通じ短期価格変動への依存を低減 | 2024年7月16日発効、2025年1月17日国内法移行期限 | 大・長期供給・需要家サービスに追い風 | 欧州委員会「電力市場改革」 |
| 財務健全性 | 英国 | 家庭向け供給者の資本下限(家庭顧客当たり調整後純資産0ポンド)と資本目標を導入 | 2023年7月決定、2025年3月31日に資本下限の適用開始 | 中・信用力の高い小売に追い風、薄資本参入に向かい風 | Ofgem「供給ライセンス条件4Bの変更決定(電気)」 |
表の影響評価は、公開情報からの分析である。年度までしか確認できない施行予定は年度のままであり、審議中の事項と施行済みの規則は区別している。
炭素費用は、小売会社に直接課される負担と、発電・燃料調達から仕入価格へ転嫁される負担を分けて見る。排出量取引の開始を、直ちに全小売料金へ一定額が上乗せされる制度と解釈してはならない。長期の固定料金を提示する際は、制度費用の変更を誰が負担し、どの条件で料金を見直すかを契約に定めておく(経産省「排出量取引制度」、経産省「GX推進法等改正案」)。
脱炭素対応では、電力の物理的な供給、証書による環境価値、顧客の排出量算定を分けることが重要である。非化石価値を付けるだけで、すべての顧客の調達方針や報告要件を満たすとは限らない。設備サービスを付加する場合も、更新・撤去・回収までの責任を含めて設計する。これは純粋な小売契約を越える業務を引き受ける際の経営上の論点である。
また、2026年9月の家計向け電気代指数の前年比−2.4%は、卸原価低下だけの結果とは限らない(総務省「全国CPI・2026年9月」)。経済産業省は2026年7〜9月使用分の電気料金に低圧で1kWh当たり3.5〜4.5円の値引き支援を実施しており、総務省は9月の電気代について政策による寄与度を総合指数に対し−0.24ポイントと試算している(経産省「2026年7〜9月使用分の電気・ガス料金支援」、総務省「全国CPI・2026年9月」)。価格低下が競争激化や利益改善によるものかは、政府支援、燃料費調整、料金改定、比較対象月の水準に分解して判断する。政策支援の有無を外した基礎的な採算を、顧客・地域・契約別に把握する。
人材と生産性
人材問題は、電気業全体の人数不足と、小売に必要な専門能力の不足を分けて捉える。需給管理、卸取引、料金設計、保安の資格・経験は代替しにくく、人数を増やすだけでは業務継続の弱点を解消できない。
経済センサスの2021年6月時点の電気業従業者は13万7,462人である。これは民営事業所ベースで発電・送配電・管理部門等を含み、小売専業者と大手小売部門だけの人数ではない。2026年の経営判断で使う際は、調査年の古さと業種範囲の違いを明示する(総務省・経産省「経済センサス・第5-2表」)。
賃金構造基本統計調査の2025年調査から計算した平均年収は809.26万円である。これは、所定外給与も含む月額55.64万円のきまって支給する現金給与額を12倍し、年間賞与等141.58万円を加えた値である。同じ表の平均年齢43.1歳、平均勤続年数19.4年という構成もあり、この値を新電力の若手採用相場とみなすことはできない(厚労省「2025年賃金構造基本統計・産業中分類」)。
小売部門の人材確保では、料金・契約、需給・取引、請求・回収を一人の担当者に集中させないことが重要である。特に市場調達を扱う会社では、取引執行と残高・損益確認を分け、休日や異常気象時にも代替担当者が判断できる体制が必要になる。専門人員を社内で抱えられない場合は、外部委託が選択肢となる。ただし、委託先障害時の手順と、価格・契約判断の責任は発注側に残す。
設備を持つ事業者とその取引先では、電気主任技術者等の保安人材、工事・点検技能の確保が別の制約となる。経済産業省は2026年2月の資料で電気保安人材の現状と課題を扱っているが、その対象を小売の需給担当者まで広げて不足人数を論じることはできない(経産省「電気保安人材の課題」)。資格の保有者数、現場経験、地域配置、受託可能量を分け、供給エリアの拡大前に点検・工事の受け皿を確保しておく。
労働生産性について、小売だけの付加価値額と従業者数を同一範囲でそろえた日海外比較は確認できない。売上高を人数で割ると燃料価格や外注化の影響を強く受けるため、生産性改善の証拠にはなりにくい。管理指標には、契約当たり請求費、未収・再請求率、担当者当たり契約更新数、需給差の費用を用いるのが妥当である。賃上げ率や資格要件変更は企業・制度ごとの確認が必要であり、業界共通の数値として一般化しない。
2030年に向けたシナリオ
2030年の業界像を分けるのは、需要増加率だけではなく、「燃料・卸価格の変動」と「中長期調達にアクセスできる範囲」である。同じ需要見通しでも、この二つが異なれば、販売拡大、撤退、提携の合理性は逆転する。
以下は、分析にもとづく経営シナリオであり、確率を推計した予測ではない。制度の具体化と調達条件を見ながら、計画を更新するための枠組みである。
| シナリオ | 起きる条件 | 2030年の市場像 | 経営上の含意・可能性の見立て |
|---|---|---|---|
| 調達基盤を軸とする競争の継続 | 価格変動は管理可能、中長期取引へのアクセスが緩やかに改善 | 大手と調達力のある新電力が競い、法人の長期契約が広がる | 基準ケース。制度審議が進む一方、流動性は短期に完成しないとみられる |
| 価格急変と再編の進行 | 燃料・卸価格が急変し、担保・長期調達の制約が強まる | 薄い資本や価格改定の難しい契約を持つ会社で販売縮小・事業移管が増える | 下振れケース。2021〜2023年の経験から無視できないが、発生時期は予測できない |
| 需要家サービスを伴う競争の拡大 | 調達手段が広がり、価格変動を需要調整で吸収できる契約が普及 | 電気料金、設備、環境価値、需要調整を組み合わせた提案が増える | 成長ケース。顧客同意と運用体制を構築できる市場から進むとみられる |
供給力確保と中長期取引に関する2026年の審議は、第二の軸を動かす材料である(経産省「小売の量的供給力確保」、経産省「中長期取引市場の整備」)。制度の導入だけでなく、実際に約定する量、受渡期間、担保条件、地域差を確かめる。長期契約を増やしても顧客の解約や需要減少に対応できなければ、価格リスクが数量リスクへ移るだけである。
需要の前提には外部機関の見通しを用いる。IEAは『Electricity 2026』で、世界の電力需要が2026〜2030年に年平均3.6%増えると予測しているが、これを国内小売の成長率に転用してはならない(IEA『Electricity 2026』)。国内については電力広域的運営推進機関の2026年度需要想定を用い、計画案件の稼働時期や地域別の差を点検する(広域機関「2026年度需要想定」)。
| 先行指標 | 確認する統計・発表 | 判断に使うポイント |
|---|---|---|
| 電圧別需要と新電力比率 | 資源エネルギー庁「電力調査統計・2026年7月」 | 顧客移動と市場全体の増減を分ける |
| 地域別卸価格と市場間の価格差 | 監視等委員会「2026年4〜6月モニタリング」 | 平均価格に隠れる時間帯・地域の不一致を確認 |
| 中長期取引の具体的設計と利用実績 | 経産省「中長期取引市場の整備」、各市場の公表結果 | 参入者が実際に価格固定できる期間・量を見る |
| 料金・原価と期ずれ除外利益 | 総務省「全国CPI・2026年9月」、東京電力HD「2025年度決算説明資料」 | 政策支援・期ずれと持続的利益を分離 |
| 地域需要想定と大口案件の進捗 | 広域機関「2026年度需要想定」 | 供給申込みを確定売上と誤認しない |
先行指標は季節をそろえた推移と契約更新時期を合わせて読む。販売受付の制限、料金改定、追加調達、顧客移管の判断条件を事前に定めておく。
経営・企画部門への示唆
電力小売の競争軸は、2030年度に向けて「何kWh売ったか」から「何年前に、どの条件で供給力を押さえたか」へ移る。制度案と2026年の価格・料金の動きは、調達の前倒しと費用転嫁の速さが収益差を生むことを示している(分析)。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となるデータ | 判断の条件 |
|---|---|---|---|
| 大手(旧一般電気事業者10社) | 特別高圧・高圧の法人に、3年前に確保した電源を裏付けとする複数年契約を示し、託送料金・容量拠出金の変更を誰が負担するかを契約に明記する | 新電力の特別高圧シェアは12.7%で、低圧28.6%の半分以下(2026年7月)。関西電力は11月から託送料金の見直しを料金に反映し、容量拠出金・非化石証書の費用増も挙げている | 中長期取引市場では保有電源500万kW以上の事業者に販売電力量の10%の供出を求める案があり、社内小売を有利にする条件を付けないことが前提になる |
| 中堅・中小の小売 | 販売実績の5割を3年前(N-3)、7割を1年前(N-1)に確保する案を前提に、得意な地域・業種へ販売を絞り、調達と需給管理をバランシンググループで共同化する | 年5億kWh未満の小規模事業者は2.5割・5割に軽減される案。2026年4〜6月のスポット価格は平均14.63円/kWhで前年同期より4.77円高く、東西の値差は約5.7円 | 年5億kWhの境界を越える拡大は、確保すべき量が倍になることを織り込んで採算を判定する。スポット市場と現行の先物は確保手段に数えない案である |
| 新規参入を考える企業 | 取次・代理で顧客接点の価値を確かめ、価格・需給の変動は調達力のある小売に残す。小売主体になる場合は、需要調整や設備サービスと組み合わせる | 登録823事業者に対し、新電力全体の需要実績は23.8%(2026年7月)。Enel X Japanは9エリアで需要調整を提供する | 確保義務は2030年2月提出の供給計画から適用する案であり、参入時点で3年先の調達契約と担保を用意できるかを判断基準にする |
表の選択肢は、本稿の統計と制度資料から導いた、分析にもとづく提案である(資源エネルギー庁「電力調査統計・2026年7月分結果概要」、経産省「小売の量的供給力確保」、経産省「中長期取引市場の整備」、監視等委員会「2026年4〜6月モニタリング」、関西電力「託送料金見直しに伴う電気料金への反映予定」、Enel X Japan「需要調整」)。2025年度の新電力需要実績1,799.9億kWhに5割を当てはめると約900億kWhとなり、実際の義務量は小規模事業者の軽減分だけ少ないが、3年前に相対契約や自社電源で押さえる量の目安になる(計算)。
通説と異なる見方
電気代の値下がりは、原価の低下より支援策の効果が大きい。2026年9月のCPI「電気代」は前年同月比−2.4%だが、総務省の試算では政策による電気代の寄与度は−0.24ポイントで、電気代全体の寄与度−0.09ポイントより大きい。支援を除けば前年より上がっていた計算になる(計算、総務省「全国CPI・2026年9月」)。2026年4〜6月のスポット価格は前年同期を上回っており、11月からは託送料金の見直しも加わる。支援が終わる月の請求額を顧客別に試算し、更新の案内より先に示す。
新電力のシェア回復は、大口の法人では起きていない。電力調査統計にもとづく新電力シェアは2023年12月の16.7%から2026年7月の23.8%へ戻った(2つの時点は集計の定義が異なるため、回復幅は目安である)。ただし電圧別では低圧28.6%、高圧28.9%に対し、特別高圧は12.7%にとどまる(資源エネルギー庁「エネルギー白書2024」)。回復は小口が中心であり、長期の価格固定を求める大口では、電源と信用力を持つ側の優位が続いている(分析)。
全国の需要は増えるが、データセンターと半導体を除けば減る。広域機関の想定では、全国の需要電力量(使用端)は2026年度8,034億kWhから2035年度8,461億kWhへ427億kWh増える。一方、データセンター・半導体工場の個別計上は同じ期間に67億kWhから568億kWhへ501億kWh増えるため、それ以外の需要は約74億kWh減る計算になる(計算、広域機関「2026年度需要想定」)。データセンターや半導体工場の多くは新電力シェアの低い特別高圧で受電するとみられ、全国平均の横ばいを前提にした販売計画は、地域と顧客の選び方を誤る(分析)。
公開情報ではわからないこと
- 新電力の3年先の供給力の確保状況:自社電源・相対契約で何割を押さえているかは公表されていない。需給管理の受託会社と卸供給者への聞き取りと、新電力への匿名アンケート(確保比率、契約期間、価格方式、担保)で確かめる。
- 法人が価格の予見性に払う上乗せ幅:特別高圧・高圧の購買・財務部門に、固定期間(1年・3年)と調整条項の有無を組み合わせた条件別の選択調査を行い、上乗せの許容幅と解約条件の重みを測る。
- 支援終了後の切替と解約:低圧の契約者パネルで、支援の有無で請求額が変わった月の前後の比較サイト利用、問い合わせ、切替を追跡する。販売代理店と比較サイト運営者への面談で、切替の理由も確かめる。
- 提携・買収で承継できる調達と担保:顧客基盤の価格は件数ではなく、卸契約の承継可否、追加担保、顧客別の30分負荷と解約条項で決まる。買収監査の契約書レビューに加え、売り手の卸供給者と需給管理会社に承継条件を事前に照会する。英国で取得する場合は、資本下限の運用と規制当局の資料を現地の法律事務所・アナリストへの面談で確かめる。
- データセンター案件の調達方式:小売契約、自己託送、長期の電力購入契約のどれを選び、誰が価格変動を負うのかは個別案件でしか分からない。データセンター事業者と開発事業者へのインタビューで、契約期間、価格方式、需要調整への協力条件を確かめる。
出典
数値・事実の出典は本文にも直接リンクした。以下の日付は公表・改定日を優先し、不明な場合は確認日を示す。
- 資源エネルギー庁「電力調査統計・2025年度結果概要」(2026年10月15日更新)
- 資源エネルギー庁「登録小売電気事業者一覧」(2026年9月30日現在)
- 資源エネルギー庁「電力調査統計・2026年7月分結果概要」(2026年10月30日公表時点)
- 総務省「2025年基準消費者物価指数・全国2026年9月分」(2026年10月23日公表)
- 東京電力HD「2025年度決算説明資料」(2026年4月30日公表)
- EDF『2025 annual results』(2026年2月20日公表)
- ENGIE『H1 2026 Results』(2026年7月31日公表)
- 経済産業省「小売電気事業者の量的な供給力確保の在り方について」(2026年9月18日公表)
- 経済産業省「中長期取引市場の整備について」(2026年6月2日公表)
- 関西電力「OpenAIとの連携による生成AIをフル活用したDXの加速」(2025年6月17日公表)
- 森ビル・東京電力EPほか「麻布台ヒルズの高効率エネルギーセンター」(2026年2月5日公表)
- 中部電力PG・センシンロボティクス「ドローンやAI等の社会実装に関する業務提携」(2026年2月9日公表)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・表5-1」(2023年6月27日公表)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日公表)
- 東京電力HD「2026年3月期決算短信」(2026年4月30日公表)
- 関西電力「2026年3月期決算短信」(2026年4月30日公表)
- 中部電力「2026年3月期決算短信」(2026年4月28日公表)
- IEA『Electricity 2026』Demand(公表日はページに記載なし、2026年11月1日確認)
- 東京電力HD「TEPCO DX白書2025」(2025年12月10日公表)
- 東京電力HD「千葉市エリアエネルギーマネジメントシステムの運用開始」(2026年3月26日公表)
- AVILEN「関西電力にてAI×ドローンによる循環水管腐食リスク評価の実証実験を実施」(2026年6月25日公表)
- Kraken『Tokyo Gas』導入事例(公表日記載なし、2026年11月1日確認)
- 東京ガス「クラーケン・クラーケンフレックス導入によるCX向上と分散型エネルギーリソース価値向上」(2023年10月12日公表)
- 電力広域的運営推進機関「全国及び供給区域ごとの需要想定(2026年度)」(2026年1月21日公表)
- 資源エネルギー庁「エネルギー白書2024・二次エネルギーの動向」(2024年公表)
- 経済産業省「電力の小売営業に関する指針」(2026年6月8日改定)
- JERA『JERA and EDF Trading expand joint venture to include Japanese power』(2025年3月27日公表)
- 資源エネルギー庁「エネルギー白書2026について」(2026年版、2026年11月1日確認)
- 電力・ガス取引監視等委員会「内外無差別な卸売等のコミットメント」(2026年7月31日資料掲載)
- ENEOS Power「会社概要・役員一覧・沿革」(2026年4月1日付情報、2026年11月1日確認)
- E.ON『Integrated Annual Report 2025』(2026年2月25日公表)
- Enel『FY2025 Results』(2026年3月19日公表)
- Enel X Japan『Demand Response』(公表日記載なし、2026年11月1日確認)
- ENGIE『2025 Management Report and Annual Consolidated Financial Statements』(2026年2月25日公表)
- ENGIE『ENGIE Energy Marketing Japan』(公表日記載なし、2026年11月1日確認)
- Octopus Energy TopCo『Form 8937・Kraken事業分離』(2026年7月25日付)
- Octopus Energy Group『Annual Report and Financial Statements 2025』(2025年10月31日承認、2026年1月9日登記提出)
- 中部電力「中期経営計画達成に向けた取り組み」(2025年4月28日公表)
- 資源エネルギー庁「ベースロード市場ガイドライン」(2026年10月5日改定)
- 経済産業省「排出量取引制度」(2026年度制度説明、2026年11月1日確認)
- 経済産業省「GX推進法・資源有効利用促進法改正法案の閣議決定」(2025年2月25日公表)
- 電力・ガス取引監視等委員会「託送供給等に係る収入の見通しの変更承認申請について」(2026年7月15日公表)
- 欧州委員会『Electricity market design』(公表日記載なし、2026年11月1日確認)
- Ofgem『Decision notice: SLC 4B(Electricity)』(2023年7月26日決定)
- 経済産業省「電気保安人材を巡る現状及び今後の課題について」(2026年2月19日公表)
- 電力・ガス取引監視等委員会「自主的取組・競争状態のモニタリング報告(2026年4〜6月期)」(2026年9月29日、第24回制度設計・監視専門会合資料)
- 資源エネルギー庁「送配電部門の分社化」(2017年11月30日公表)
- 資源エネルギー庁「送配電部門の法的分離に向けた電気事業を取り巻く状況の検証結果について」(2019年6月公表)
- 電力・ガス取引監視等委員会「法的分離にあわせて導入する行為規制の詳細について」(2018年4月23日)
- 東京電力パワーグリッド「託送供給等約款の変更届出について」(2026年9月11日公表)
- 関西電力「託送料金見直しに伴う電気料金への反映予定および特別高圧・高圧分野の標準メニューの見直し」(2026年8月19日公表)
- 経済産業省「2026年7月、8月及び9月使用分の電気・ガス料金支援の実施に伴う特例認可・承認」(2026年6月12日公表)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
