エグゼクティブサマリー
医療機器業界は、臨床上の価値を、承認・供給・導入支援・保守までつなげて初めて収益化できる、専門市場の集合である。2026年11月時点では、国内需要の拡大と病院の投資制約、国内の輸入超過と日本企業の海外事業の大きさが、同時に見られる。
要点
- 市場と構造:2024年の国内出荷額は約4兆7,083億円、前年比3.5%増である。一方、輸入超過は約2兆3,097億円であり、内視鏡等の輸出分野を持ちながら、国内供給を海外生産品にも依存する。輸入額には日本企業の海外製品を含むため、海外企業のシェアとは異なる。(厚労省「2024年薬事年報」/厚労省「2023年薬事統計」)
- 競争と収益:2026年3月期の売上高はテルモ11,318.77億円、オリンパス10,106.76億円、シスメックス5,000.06億円である。世界連結売上と国内市場は直接比較できず、製品・地域ごとの利益率、供給継続、大口顧客への依存を見る。(テルモ「2026年3月期決算」/オリンパス「2026年3月期決算」/シスメックス「2026年3月期決算」)
- 海外と制度:米国のQMSR、EUの製品情報登録、中国の本国製品調達優遇が、2026年に事業条件を変えた。日本では材料制度改革と供給不安時の対応をもとに、薬事承認から保険上の評価、供給継続までを設計する。(FDA「QMSR」/欧州委員会「EUDAMED」/国務院弁公庁「本国製品調達政策」(財政部掲載)/厚労省「2026年度材料制度改革」)
- AI:画像診断支援と既設装置への機能追加は実用化が進む一方、自律撮像・手術は研究・実証と区別して見る。シスメックスとホロジェンの新会社も、まず研究用途での提供を予定しており、臨床効果が確立した事業として評価する段階ではない。(富士フイルム「CXR-AID Ver3.0」/NVIDIA「GEとの開発協業」/シスメックス「Saibogen設立」)
経営・企画部門への示唆
- 大手は、中国からの輸入の3分の1が自社工場からの逆輸入である点を踏まえ、欧州・中国の調達規則に合わせて製品ごとの生産地を見直し、米国向けは品質体制を出荷継続の前提として採算に入れる。
- 中堅・中小は、不採算品再算定の対象が45区分に増えた変化を機会と捉え、製造販売業者が手放したい材料・部材を受託し、供給継続を条件に価格と契約終了時の費用分担を交渉する。
- 新規参入企業は、装置本体より既設装置に追加するソフトウェアから入り、設置基盤を持つ装置メーカーと販売・保守を分担する。チャレンジ申請に耐える比較データの計画を開発初期から持つ。
業界データまとめ
国内需要は緩やかに拡大しているが、その規模を日本企業の世界売上高と混同してはならない。国内需要、国内生産、企業のグローバル事業、雇用は、それぞれ対象範囲の異なる統計である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 日本の医療機器の国内出荷額4,708,315百万円(約4兆7,083億円)。メーカー・製造販売業者段階の金額であり、医療機関の購入総額ではない | 2024年 | 厚生労働省「令和6年薬事工業生産動態統計年報」 厚生労働省「令和6年薬事工業生産動態統計・第13表」 |
| 市場の伸び | 国内出荷額の前年比+3.5%(計算)。2023年4,549,053,432千円から2024年4,708,315百万円への増加 | 2024年 | 厚生労働省「令和6年薬事工業生産動態統計年報」 厚生労働省「令和5年薬事工業生産動態統計・第13表」 |
| 事業者数 | 医療機器製造販売業の許可施設:第1種844施設、第2種1,226施設、第3種916施設、合計2,986施設(計算)。企業の実数ではなく、区分間の重複を含み得る | 2025年度末(2026年3月31日) | 厚生労働省「令和7年度衛生行政報告例・第8章第3表」 |
| 従業者数 | 62,035人。産業小分類274「医療用機械器具・医療用品製造業」の国内製造事業所(1,285事業所)の従業者数(個人経営を除く)。他分類の医療用電子応用装置・医療用計測器の製造、卸売等を含まない | 2025年6月1日 | 経済産業省「2025年経済構造実態調査 製造業事業所調査(産業別統計表)第1表」 |
| 平均年収 | 625.26万円(計算)。中分類「業務用機械器具製造業」、一般労働者・男女計・学歴計・企業規模10人以上。月額40.37万円×12+年間賞与等140.82万円。医療機器以外を含む近接分類 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」 |
| 上位3社の売上高 | 主要3社:テルモ11,318.77億円/オリンパス10,106.76億円/シスメックス5,000.06億円。いずれも連結全社、海外売上を含む。シスメックスは試薬等を含む。国内売上順位の上位3社を意味しない | 2026年3月期 | テルモ「2026年3月期決算短信」 オリンパス「2026年3月期決算短信」 シスメックス「2026年3月期決算短信」 |
| 医療機器の国内生産額 | 2,664,157百万円(約2兆6,642億円、前年比−0.4%) | 2024年 | 厚生労働省「令和6年薬事工業生産動態統計年報」 |
| 医療機器の輸入額 | 3,454,180百万円(約3兆4,542億円、前年比+4.0%)。日本企業の海外生産品を含む | 2024年 | 厚生労働省「令和6年薬事工業生産動態統計年報」 |
| 医療機器の輸出額 | 1,144,507百万円(約1兆1,445億円、前年比+1.7%)。日本企業の海外拠点からの現地販売は含まない | 2024年 | 厚生労働省「令和6年薬事工業生産動態統計年報」 |
| 医療機器の輸入超過額 | 2,309,673百万円(約2兆3,097億円、輸入額−輸出額で計算)。薬事統計ベースであり、財務省の貿易統計とは異なる | 2024年 | 厚生労働省「令和6年薬事工業生産動態統計年報」 |
年報の最新通年実績は2024年であり、2026年の市場規模を示すものではない。令和6年年報には2026年3月30日に正誤情報が掲載され、e-Statの医療機器の表も同日更新された。本稿の2024年値は更新後の表によるもので、2025年12月24日の報道発表資料の値(国内出荷4兆7,195億円、輸入3兆6,056億円)とは異なる。(厚生労働省「薬事工業生産動態統計 正誤情報」)国内出荷額は在庫変動等を伴う実際の出荷系列であり、「生産+輸入−輸出」で代用しない。前年比も、同じ国内出荷系列からの計算値である。以下の概数は億円未満を四捨五入し、企業比較では会計期間・試薬やサービスの包含範囲を併記する。
AI・フィジカルAIの影響と経営の打ち手
当面の収益機会は、医師を置き換える自律診療よりも、既設機器の機能拡張、検査工程の改善、品質管理の処理負担軽減にある。現実世界を認識して動くフィジカルAIは製造・搬送と診療現場で普及条件が異なり、人への侵襲を伴う自律手術には大きな検証課題が残る。
影響の全体像
工程は後段のバリューチェーン表と対応する。時期は、2026年11月起点の、公開情報からの分析にもとづく見通しで、承認・発売予定ではない。識別・画像再構成型AIは「データ・IoT」に含まれる。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・開発・薬事 | 血液検査の測定データを使う基盤モデルの開発。まず研究用途を想定 | 生成AI・AIエージェント | 実証中 | 3〜5年 | シスメックス「Saibogen設立」 |
| 企画・開発・薬事 | シミュレーションを利用した自律撮像システムの開発 | フィジカルAI | 実証中 | 3〜5年 | NVIDIA「GEとの開発協業」 |
| 製造・品質保証 | 工場内の自律搬送と工程間物流の連携 | フィジカルAI | 実用(導入事例あり) | 2年以内 | シスメックス「長野県の新工場竣工」 |
| 販売・導入・診療 | 胸部X線画像の所見候補提示、内視鏡画像の検出・判別支援 | データ・IoT | 実用(導入事例あり) | 2年以内 | 富士フイルム「CXR-AID Ver3.0」/オリンパス「EndoBRAIN」 |
| 販売・導入・診療 | 既設MRIへの画像再構成機能追加と検査工程の見直し | データ・IoT | 実用(導入事例あり) | 2年以内 | GEヘルスケア「国内MRI導入例」 |
| 販売・導入・診療 | 手術映像で学習したAIによる外科手技の自律実行 | フィジカルAI | 実証中 | 5年超 | ジョンズ・ホプキンス大学「自律手技実証」 |
| 保守・安全管理 | 苦情記録の入力・要約・次工程候補の提示 | 生成AI・AIエージェント | 実証中 | 2年以内 | MDIC「苦情処理実証」 |
搬送装置の学習方式には未公表の部分がある。医師操作型ロボットと自律手術AIも区別する。
業務はどう変わるか
第一に、画像を確認する順序と注意の配分が変わる。 富士フイルムは2026年2月、一部変更承認を得たCXR-AID Ver3.0で対象を3所見から10所見へ拡張した。国内累計4,000施設以上という導入規模は提供企業の公表値であり、2025年末の関連ソフト、拡張ユニット、クラウド契約施設を合計したものである。導入数は診断精度や患者転帰の改善量ではない。(富士フイルム「CXR-AID Ver3.0」)
従来の目視確認に候補提示を加え、再確認の位置を明確にする。検出性能に加え、不要な警告への対応時間、他システムとの連携、対象患者の違いを検証する。
第二に、装置更新の一部がソフトウェア更新に移る。 GEヘルスケア〈GE HealthCare〉の国内事例では、2022年導入のMRIに2026年2月、AIR Recon DLを追加している。導入後の検査枠変更は企業が紹介する個別施設の実績であり、全施設の経済効果ではないが、装置一式の更新以外にも販売機会が存在することを示す。(GEヘルスケア「国内MRI導入例」)
営業は既設装置に追加できる機能と採算を照合する仕事へ広がる。処理時間と検査全体の時間短縮は区別する。
第三に、安全管理の定型処理と専門判断が分かれる。 メドトロニック〈Medtronic〉とMDICは、FDAと協働し、2023年9月から苦情処理に生成AIとルール処理を組み込む実証を進めた。入力、要約、処理候補の提示が対象であり、公表資料から全世界での全面自動運用は確認できない。(MDIC「苦情処理実証」)
転記中心から原資料との一致や重大性を確認する仕事へ移る。ただし、患者・製品の取り違えを防ぎ、法定報告や回収の判断根拠を追跡できる設計が必要である。
第四に、製造の自律化と臨床の自律化の時間軸が分かれる。 シスメックスは2025年6月、機器生産子会社シスメックスRAが長野県に竣工した新工場で、AMR(自律走行搬送ロボット)や立体自動倉庫を導入し、工場内物流を自動化したと公表した。生産能力を従来の2倍に拡大したという値は新工場全体の効果であり、AI単独の効果ではない。(シスメックス「長野県の新工場竣工」)
一方、GEヘルスケアとNVIDIA〈NVIDIA〉の自律撮像は開発協業であり、ジョンズ・ホプキンス大学のSRT-Hは、豚の死体で行われた手術の映像で学習し、胆のう摘出の長い工程を人の介入なしに実行した研究段階の実証である。人の自律手術の承認を意味せず、誤動作等への安全性の立証が残る。(NVIDIA「GEとの開発協業」/ジョンズ・ホプキンス大学「自律手技実証」)
第五に、装置から生まれるデータが開発資産になる。 シスメックスと英国ホロジェン〈Hologen〉は2026年11月、血液検査データを利用する合弁会社Saibogenの設立を発表した。製品はまず研究用途で提供する予定であり、臨床用の承認済み機能や効果が確立したサービスとして数える段階ではない。(シスメックス「Saibogen設立」)
装置データの事業化には、利用契約・倫理審査・越境データ管理が前提となる。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| オリンパス | 日本 | EndoBRAINシリーズ | 内視鏡画像の病変候補検出・判別を支援 | 展開済み。オリンパスが国内で販売(製造販売元はサイバネットシステム)(オリンパス「EndoBRAIN」) |
| 富士フイルム | 日本 | CXR-AID | 胸部X線画像の所見候補を提示 | 展開済み。Ver3.0を2026年2月提供開始(富士フイルム「CXR-AID Ver3.0」) |
| シスメックス/ホロジェン | 日本/英国 | Saibogen、血液検査向け基盤モデル | 測定データから新しい知見を得る研究・製品開発 | 提携・実証あり。国内企業との共同研究・合弁、研究用途から提供予定(シスメックス「Saibogen設立」) |
| GEヘルスケア | 米国 | AIR Recon DL、自律撮像の研究開発 | MRIの画像再構成。自律撮像は別の開発段階 | 展開済み。国内MRI導入例が対象。自律撮像の国内実用化を意味しない(GEヘルスケア「国内MRI導入例」/NVIDIA「GEとの開発協業」) |
人材・収益・競争への影響
苦情入力や初稿作成の時間は減少し得るが、削減人数を示す公開根拠はない。臨床データ評価、ソフトウェア検証、変更管理の需要は増すと考えられ、営業・保守も機能と院内運用の適合確認へ仕事が広がる。
追加ソフトウェアと継続契約が収益候補になる一方、検証、承認変更、監視費が増える。臨床データと既設機器への接続権限を持つ企業の、交渉上の重要性が増すとみられる。FDAのPCCP最終ガイダンスも変更計画と検証方法を求めており、承認後に自由にモデルを置換できる制度ではない。(FDA「PCCP最終ガイダンス」)
経営者が実施すべき対策
以下は、分析にもとづく提案であり、効果は個別に検証する。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 製品別に「診断支援・研究用途・自律操作」を区分し、営業資料と承認範囲を照合 | 共通 | 直ちに | 誤った販売説明と開発の手戻りを抑制 | 添付文書、広告審査、用途一覧 |
| 高 | 苦情要約を原記録へ遡れる方式で試験導入し、人による報告要否判断を維持 | 共通 | 1年以内 | 入力負担軽減と監査可能性の両立 | 匿名化、正解データ、誤記録検出、監査証跡 |
| 高 | 既設装置台帳にソフトウェアの対応版・更新期限・契約権限を統合 | 大手 | 1〜2年 | 追加機能販売と更新費用の把握 | 施設別構成情報、保守との収益配分 |
| 高 | 院内評価を感度等だけでなく警告対応時間・検査全体時間まで設計 | 共通 | 導入前〜導入後 | 顧客の継続購入判断を具体化 | 医師・技師との評価手順、対象集団の定義 |
| 高 | モデル・ソフトウェア変更を薬事判断、検証、回復手順と一体管理 | 共通 | 直ちに | 不適切な更新や停止時の損失を抑制 | 変更区分、承認責任者、旧版復帰手順 |
| 中 | 搬送工程から自律化し、人との接触、通信断、迂回時の停止を検証 | 中堅・中小 | 1〜3年 | 工程間の待ちと搬送負担を削減 | 動線、危険源分析、停止後の製品追跡 |
| 中 | データ提携契約で学習用途、派生成果、再利用、撤退時の権利を規定 | 大手 | 研究開始前 | 研究成果の事業化と提携継続性を確保 | 医療機関・海外提携先との権利整理 |
失敗しやすいのは、研究用途の結果を臨床効果として説明すること、施設単位の時間短縮を全顧客へ一律に当てはめること、そして検証・監視費を省いた採算計算である。自律搬送の稼働実績と自律診療の安全性は、別々の証拠で評価する。
業界の定義と市場構造
医療機器は用途・規制・診療科ごとの市場の集合である。輸出に強い製品群と、国内供給を海外生産品が支える領域の両方がある。
対象範囲と市場の分け方
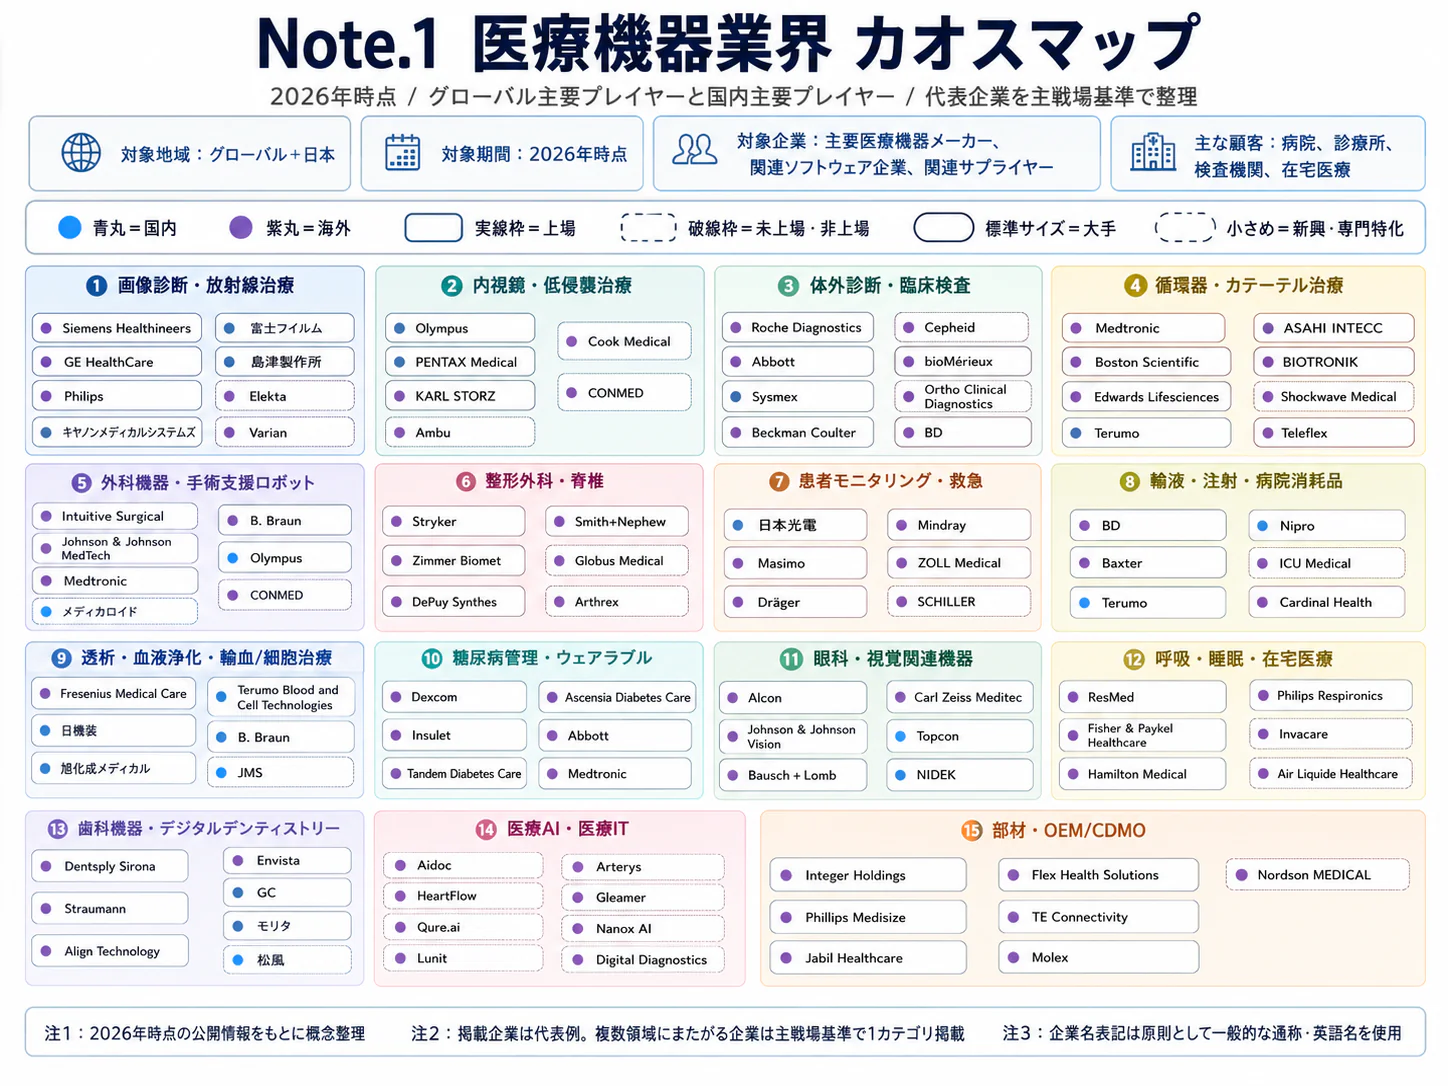
本稿は診断・治療・処置に用いる機器、医療材料、関連するソフトウェアと保守を対象とする。内視鏡、カテーテル、画像診断装置、検体検査装置、整形外科用材料、血液関連機器等を含め、検査を受託する臨床検査サービスは別業界とする。体外診断用医薬品である試薬は医療機器統計とは区別するが、シスメックス等の事業モデルを説明する際には一体で扱う。
薬機法上の一般医療機器、管理医療機器、高度管理医療機器と、企業の事業セグメントは一致しない。一般医療機器は原則届出、クラスⅡ・Ⅲのうち認証基準等に適合するものは登録認証機関による認証、それ以外の対象品目は承認という区分があり、製造販売業の許可とは別に製品ごとの手続きがある。(PMDA「規制区分の確認方法」)
2024年の国内出荷額の主な内訳は次のとおりである。分類名は薬事統計に従い、金額は億円未満を四捨五入した値である。
| 薬事統計の分類 | 国内出荷額 | 国内出荷全体に占める構成比 | 経営上の読み方 |
|---|---|---|---|
| 医療用嘴管及び体液誘導管 | 約6,895億円 | 14.6% | カテーテル等を含む大きな処置・治療領域 |
| 整形用品 | 約5,909億円 | 12.5% | 埋植材料等の製品・術式別に競争を確認 |
| 視力補正用レンズ | 約4,622億円 | 9.8% | 消費者への流通を持つ領域も全体統計に含まれる |
| 内臓機能代用器 | 約4,590億円 | 9.7% | 継続治療と装置・消耗品の組合せが重要 |
| 理学診療用器具 | 約4,330億円 | 9.2% | 大括りのため個別品目への分解が必要 |
| 医療用鏡 | 約1,295億円 | 2.8% | 国内需要規模と国内企業の世界事業規模は大きく異なる |
出典:各行の金額・構成比は厚生労働省の2024年年報による。(厚労省「2024年薬事年報」)
過去5年の変化と輸入超過の意味
2020〜2024年に輸入額は約2兆5,268億円から約3兆4,542億円へ、輸出額は約9,748億円から約1兆1,445億円へ増加した。同期間の伸びは計算でそれぞれ約36.7%、約17.4%であり、輸入の増加が速い。ただし円建て金額の変化には価格や為替、製品構成が含まれ、数量需要の伸びとは一致しない。(厚労省「2024年薬事年報」)
国内生産でも一律の成長ではない。2024年は医療用鏡が前年比17.6%減、内臓機能代用器が10.6%増であり、国内需要の拡大と特定分野の国内生産減少が同時に起きている。品目ごとの海外生産、出荷時期、在庫を確認せずに「国内メーカー全体の競争力低下」と断定することはできない。(厚労省「2024年薬事年報」)
輸入額には日本企業の海外工場の製品も含まれ、輸出額には日本企業が海外で生産して海外へ販売する取引が含まれない。したがって、輸入額を国内出荷額で割った値は海外企業の国内シェアではなく、輸入超過額はそのまま国産化で獲得できる市場でもない。企業の国籍、製造国、販売国、知的財産の所在を分けて見ることが、提携先と投資対象の選定に必要である。
顧客と需要の特性
患者の医療需要が増えても、病院が高額機器を購入できるとは限らない。医療機器の営業では、臨床上の選択、院内運用への適合、資金支出の承認という異なる条件を満たす必要がある。
誰が購入を決めるのか
| 顧客・用途 | 主な関与者 | 購買の決め手 | 提案時に示すべき情報 |
|---|---|---|---|
| 急性期病院の治療機器・材料 | 診療科、手術部、臨床工学部門、材料委員会、購買 | 適応、操作性、供給継続、既存術式との整合 | 承認範囲、教育計画、欠品時の代替 |
| 病院・診療所の画像・内視鏡装置 | 医師、技師、感染管理、施設管理、経営者 | 診療機能、更新費、設置条件、稼働中断 | 工事・教育・保守を含む総費用 |
| 検査室・検査受託企業 | 検査部門、精度管理、情報システム、購買 | 処理能力、測定項目、精度管理、試薬供給 | 検査件数別の費用、接続、移行検証 |
| 在宅・外来の継続使用機器 | 医療機関、地域事業者、患者・家族 | 操作負担、訪問対応、消耗品補充 | 故障時対応と継続利用の支援体制 |
表の購買構造は、公開情報からの分析である。候補選定、試用・適合確認、条件交渉、投資承認に加え、公的病院では調達手続きも確認する。医師の支持を得ても、工事・院内システム・洗浄・維持費の段階で失注し得る。
価格、乗り換え、需要の時間差
第25回医療経済実態調査の一般病院集計では、2024年度の医業・介護損益率はマイナス7.3%であった。これは調査対象一般病院の医業・介護収益に対する損益であり、すべての病院の最終損益や補助金込みの利益率ではないが、設備投資の原資を考えるうえで重要である。(厚労省「第25回医療経済実態調査」)
そのため、大型装置では購入価格に加え、工事、教育、保守、部品、更新停止時間を含む総保有費用が効く。消耗品では償還価格と症例当たりの材料費、検査装置では試薬・保守を含む検査当たり費用が重要になる。価格感応度は汎用品と代替困難な機器で異なり、同じ値引き率を全製品に適用する営業管理は適切でない。
乗り換えには、操作者の習熟、既存機器との互換性、精度管理、過去データとの比較、洗浄・保守工程の再確認が伴う。移行期間と旧製品の支援終了日まで示せる企業は、単価以外の比較材料を提供できる。
装置売上には予算執行、開院・移転、モデル更新による変動があり、年度末の納入増を長期成長と解釈しない。高齢化による需要も、病院の集約、患者移動、検査を担う人員を確かめて販売予測へ反映する。
バリューチェーンと収益構造
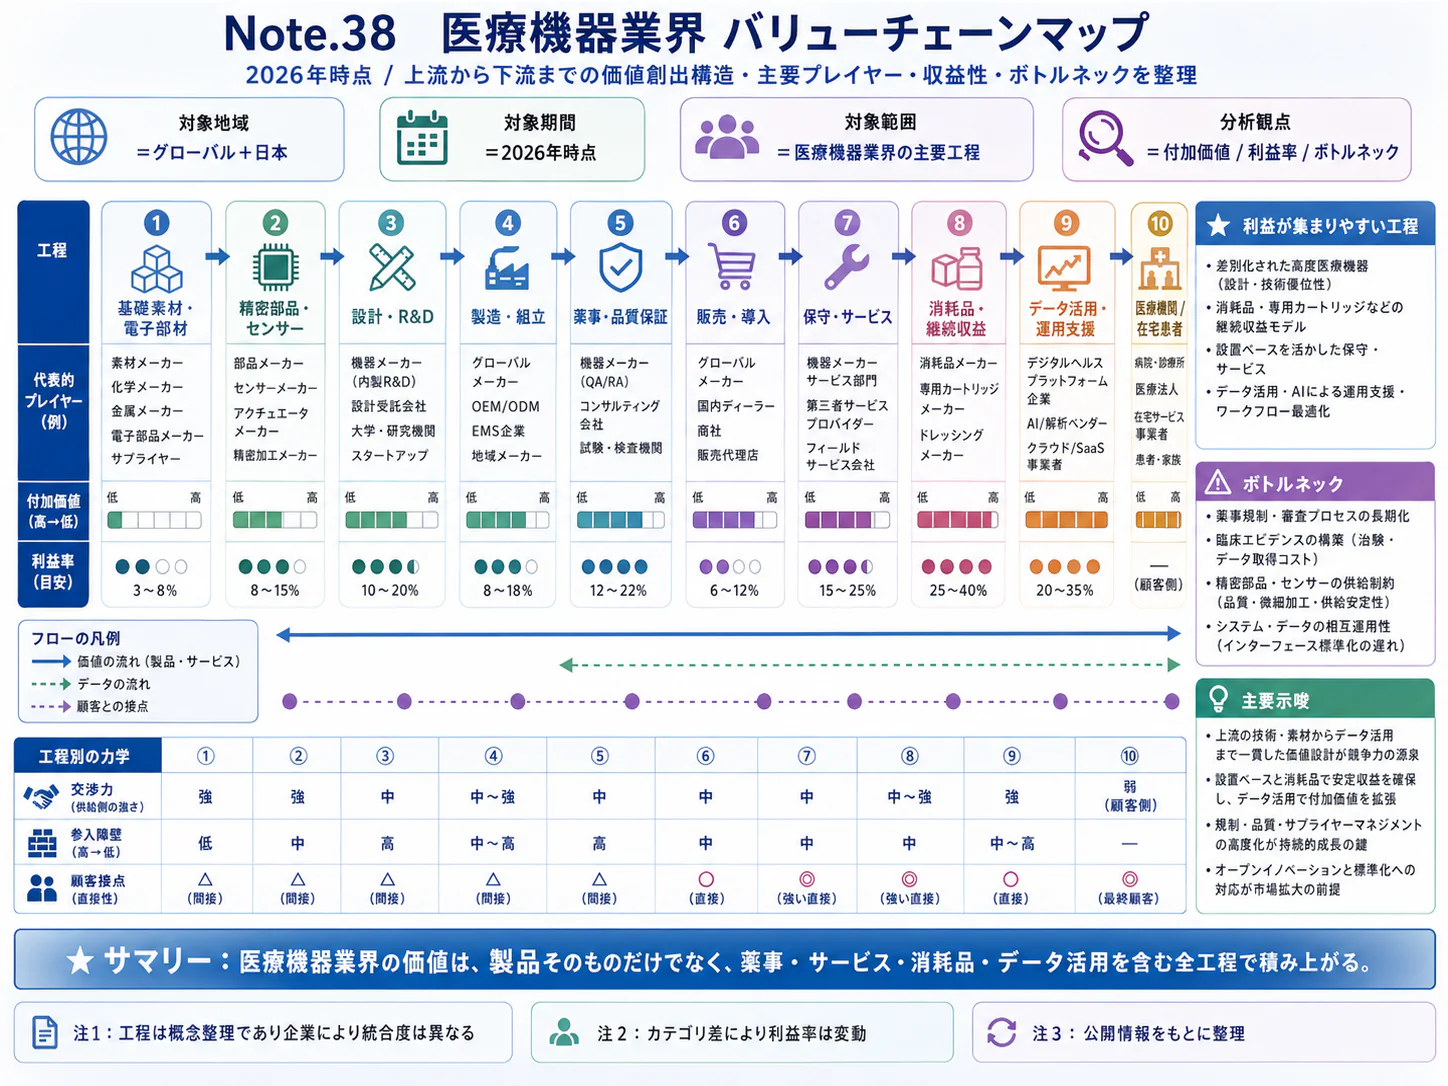
利益の源泉は製造だけでなく、臨床上の採用理由、規制対応、導入後の供給・保守を一体化する能力にある。装置に結び付く消耗品やサービスは継続収入を生み得るが、品質問題や大口契約の終了で、その前提が失われることもある。
工程と付加価値
| 工程 | 主な役割・企業の例 | 付加価値の源泉 | 採算を損ねる要因 |
|---|---|---|---|
| 企画・開発・薬事 | オリンパスの内視鏡、テルモの治療機器、シスメックスの検査系、部材企業との共同開発 | 臨床要求の仕様化、検証、知財、承認・保険適用までの設計 | 開発後の用途変更、臨床評価の追加、発売の遅延 |
| 製造・品質保証 | 自社工場、精密加工・樹脂・電子部品・滅菌等の供給企業 | 再現性、無菌性等の品質、ロット追跡、供給継続 | 歩留まり、部材変更、単一拠点障害、品質対応 |
| 販売・導入・診療 | メーカー販売会社、医療機器卸、医療機関の専門部門 | 採用施設の獲得、操作教育、適切な使用支援 | 低稼働、教育負担、値引き、顧客集中 |
| 保守・安全管理 | メーカーサービス部門、修理事業者、製造販売業者 | 稼働維持、消耗品供給、苦情・不具合対応、更新提案 | 長期保守費、部品枯渇、回収・供給停止 |
工程区分は会計セグメントとは異なる。市場への供給責任を負う製造販売業者と製造者を区別し、委託後の品質・安全管理責任も明確にする。(PMDA「規制区分の確認方法」/厚労省「医療機器の安定供給」)
どこで利益が生まれるか
テルモの2026年3月期は、心臓血管カンパニーの売上収益6,764.21億円に対し調整後営業利益1,639.94億円で、比率は24.2%であった。メディカルケアは2,161.38億円に対し215.68億円で10.0%、血液・細胞テクノロジーは2,310.37億円に対し336.35億円で14.6%である。いずれも比率は計算であり、同社独自の調整項目と事業構成を反映する。(テルモ「2026年3月期決算」)
事業別利益率の差は大きいが、工程別利益は非開示であり、製造・保守等への利益配分は算定できない。製品の差別化、消耗品、販売地域、開発・販売支援の負担を併せて分析する。
インテュイティブサージカル〈Intuitive Surgical〉では、2025年の売上高約100.65億米ドルのうち、器具・付属品売上が約60.2億米ドルであった。設置台数に加え装置当たり使用量が売上を左右する例であるが、材料単価や使用頻度の異なる製品へそのまま移せるモデルではない。(インテュイティブ「2025年決算」)
コストと供給の制約
オリンパスの2026年3月期の売上原価率は35.3%、販売費及び一般管理費の売上比率は50.2%であった。原価率は前期比3.8ポイント上昇し、米国関税等の影響が説明されている。工場原価と開発・販売・品質対応費を併せて見る。(オリンパス「2026年3月期決算」)
原材料、労務、滅菌、物流等の共通費用比率は、確認した資料では確認できない。樹脂製消耗品と画像装置のコストを同列に扱わず、価格転嫁も償還上の取扱いと納入価格交渉を分けて考える。
供給網では、代替部材の価格よりも、変更後の検証と必要な薬事手続きを終えるまでの時間が制約になる。2024年の輸入額のうち米国は38.7%、中国は10.6%、アイルランドは8.7%であったが、輸入元の構成であり、二次・三次供給先の依存は別途調査が必要である。(厚労省「2024年薬事年報」)
また、テルモは2026年10月、子会社テルモBCTとCSL Plasmaとの供給契約を、合意した移行期間の終了後に解除すると発表し、損失等を合計約6.1億米ドル(約975億円)と見込んだ。内訳は米国の生産関連資産の減損等約4.5億米ドル、移行期間中の事業損失や契約解除・事業再編の費用等約1.6億米ドルで、現時点の概算であり確定額ではない。同社は2027年3月期の営業利益予想を2,575億円から1,600億円へ引き下げた。継続供給モデルでも、顧客ごとの売上、専用設備、契約終了条件を一体で管理する必要があることを示す。(テルモ「CSL契約解除」)
競争環境
医療機器全体の売上順位よりも、製品と診療科ごとの競争地位が重要である。2026年の主要企業は、既存の専門領域を拡張する一方、品質対応、事業統合、地域別の需要差によって収益が分かれている。
集中と分散が併存する構造
国内の製造販売業許可施設は合計2,986施設であるが、これは企業集団数でも同じ市場で競う企業数でもない。経済センサスの小分類274では2,387事業所のうち従業者1〜4人の事業所が968、構成比40.6%である。一方で部品・加工を担う小規模事業所と、世界へ完成品を販売する大手では競争の単位が異なる。(厚労省「2025年度衛生行政報告例」/経済センサス「2021年・表5-1」、構成比は計算)
5つの競争要因
強さと方向は、2026〜2030年についての、公開情報からの分析である。汎用品と革新的機器では強弱が異なる。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 世界企業が術式・製品群を拡充。国内企業も買収で隣接領域へ進出(オリンパス「BioProtect買収完了」/テルモ「2026年3月期決算短信」) | 強まる |
| 新規参入の脅威 | 中 | 承認・認証、品質管理、販売後対応が障壁。ただし部材や限定用途からの参入余地がある(PMDA「規制区分の確認方法」/FDA「QMSR」) | 変わらない |
| 代替品・代替手段の脅威 | 中 | 新しい治療方式や機器が既存製品群の構成を変える。PFAの国内承認が一例(ボストン社「FARAPULSE国内承認」) | 強まる |
| 買い手の交渉力 | 強 | 病院の医業採算が厳しく、大口顧客の契約変更も供給企業に大きく影響(厚労省「第25回医療経済実態調査」/テルモ「CSL契約解除」) | 強まる |
| 売り手・供給者の交渉力 | 中 | 品質検証済み部材・委託工程の切替には負担があり、供給継続の管理が必要(厚労省「医療機器の安定供給」) | 強まる |
国内主要企業の比較
| 企業 | 規模・収益の確認値 | 主な事業と戦略の違い | 2026年に見るべき論点 |
|---|---|---|---|
| オリンパス | 2026年3月期売上高10,106.76億円、営業利益971.20億円 | 内視鏡と治療・処置領域。既存施設への製品・サービス展開 | 販売再開と収益回復を別々に確認。調整後利益と営業利益を混同しない(オリンパス「2026年3月期決算」/オリンパス「2026年11月決算発表」) |
| テルモ | 同期売上収益11,318.77億円、営業利益1,763.20億円 | 心臓血管、メディカルケア、血液・細胞に加え臓器関連へ拡張 | 事業間の利益率差、大口供給契約の終了、買収統合(テルモ「2026年3月期決算」/テルモ「CSL契約解除」) |
| シスメックス | 同期売上高5,000.06億円、営業利益518.31億円 | 血球計数を核に装置・試薬・サービスを展開。生化学機器を追加 | 中国の販売動向、買収事業、地域別の収益差(シスメックス「2026年3月期決算」/シスメックス「日本電子の生化学検査事業の子会社化完了」) |
| キヤノン | 2025年12月期メディカル売上高5,806億円。連結全社ではない | 画像診断。開発・生産と国内販売・サービスの体制を再編 | 組織変更後の製品開発と国内顧客対応の接続(キヤノン「事業別業績」/キヤノンメディカル「体制再編」) |
オリンパスが2026年11月10日に公表した2027年3月期第2四半期の3か月売上高は2,692億円、前年同期比9%増であるが、為替影響調整後は1%増であった。同四半期は出荷止めと2025年6月のFDA関連の輸入警告で約90億円の影響を受けた一方、出荷止め対象製品の販売再開は想定より早く進んだと説明しており、増収率を新規需要の増加率と読むことはできない。(オリンパス「2026年11月決算発表」)
シスメックスの2026年4〜9月は売上高2,728.22億円、前年同期比17.3%増に対し、営業利益334.28億円、同1.4%増であった。中国売上高は10.2%減であり、買収・為替を含む全社増収だけでは実態を判断できない。上記オリンパスは3か月、シスメックスは6か月であり、成長率の単純比較もできない。(シスメックス「2026年4〜9月決算」)
再編と成功の鍵
直近3年の再編は、既存チャネルで扱える隣接製品の取得に特徴がある。テルモは2025年10月に英国オルガノックス〈OrganOx〉の買収を完了し、臓器保存・灌流の領域を加えた。オリンパスは2026年6月にイスラエルのバイオプロテクト〈BioProtect〉の買収を完了し、シスメックスは2026年4月に日本電子の生化学検査事業(医用機器事業)の株式取得による子会社化を完了している。(テルモ「2026年3月期決算短信」/オリンパス「BioProtect買収完了」/シスメックス「日本電子の生化学検査事業の子会社化完了」)
買収は、顧客・教育・保守機能の共用可能性で評価する。加工・光学等からの異業種参入でも、完成品化には販売後責任が伴う。
成功条件は、専門領域の継続開発、装置と消耗品・サービスの接続、各国の品質・薬事対応、買収後の供給安定化の四つである。主要3社はそれぞれ内視鏡、心臓血管、検査系の基盤を持つが、条件を満たし続けられるかは売上だけで測れない。稼働、苦情、欠品、契約継続の情報を補う。
海外の動向と主要企業
日本企業の主戦場は製品ごとの世界市場である。欧米企業も買収で専門領域を補強しており、販売網と規制対応の両方が競争を左右する。
地域ごとの需要と日本の位置
同一定義で比較できる世界・地域別の市場金額は、出典条件を満たす原統計では確認できない。日本の世界シェアは本稿では示さず、企業実績と公的設備統計で地域差を読む。
米国等の治療機器需要は、ボストン・サイエンティフィック〈Boston Scientific〉の2025年売上高が前年比19.9%増、為替・買収等を調整したオーガニック成長率で15.8%増となったことに表れる。一方、シーメンスヘルシニアーズ〈Siemens Healthineers〉は2026年度第4四半期に、比較可能ベースでImagingが10.0%増、Diagnosticsが4.2%減と、同一企業内でも明暗が分かれた。企業業績であり、地域市場全体の成長率ではない。(ボストン・サイエンティフィック「2025年決算」/シーメンスヘルシニアーズ「FY2026決算」)
OECDの2025年版日本カントリーノートでは、人口100万人当たりのCT・MRI・PETの合計は日本184台、OECD平均51台である。OECD Health Statisticsに基づく設備台数で、ノートには対象年の記載がない。販売額ではないが、日本では新規設置以外の需要も重要となる。(OECD「Health at a Glance 2025:Japan(カントリーノート)」)
海外主要企業
売上高は各社の直近通期公表値であり、検査試薬、サービス、放射性医薬品等を含む企業がある。通貨換算や国内出荷額との合算は行わない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| メドトロニック | アイルランド(主要事業拠点は米国) | USD 36.364 billion/2026年4月24日終了年度 | 心血管、神経、外科、糖尿病等 | CathWorks買収等で心血管領域を拡充(メドトロニック「FY2026決算」) | 心血管・神経・外科等の機器販売 |
| ボストン・サイエンティフィック | 米国 | USD 20.074 billion/2025年12月期 | 不整脈、循環器、内視鏡関連等 | PFAを含む電気生理領域を拡大(ボストン・サイエンティフィック「2025年決算」) | FARAPULSEが2024年9月に国内承認(ボストン社「FARAPULSE国内承認」) |
| インテュイティブサージカル | 米国 | USD 10.0647 billion/2025年12月期 | 手術支援装置と器具・サービス | da Vinci設置台数11,106台、世界、2025年末(インテュイティブ「2025年決算」) | ダビンチ5を2025年7月から販売(インテュイティブ「国内販売開始」) |
| シーメンスヘルシニアーズ | ドイツ | 約EUR 23.6 billion/2026年9月期 | 画像診断、治療、検体検査等 | 2026年11月にDiagnostics事業の切り出しプロセス開始を表明(シーメンスヘルシニアーズ「FY2026決算」) | 画像診断・検査・放射線治療等 |
| GEヘルスケア | 米国 | USD 20.6 billion/2025年12月期 | 画像診断、超音波、患者モニタリング、診断薬等 | 2025年に日本メジフィジックス等を買収(GEヘルスケア「2025年決算」) | 国内の機器・保守に加え診断薬事業 |
| ストライカー〈Stryker〉 | 米国 | USD 25.116 billion/2025年12月期 | 整形外科、手術関連、神経血管等 | 2025年2月にInari Medicalを買収(ストライカー「2025年10-K」/ストライカー「Inari買収完了」) | 整形外科・手術関連・神経血管機器等 |
日本企業への波及
テルモの2026年3月期の海外売上収益は9,092.74億円、連結売上収益に対する比率は80.3%である。シスメックスの2026年4〜9月の海外売上高比率は86.8%であった。期間が違うため順位比較はしないが、日本の人口動態だけで両社の成長余地を判断できないことは明確である。(テルモ「2026年3月期決算」、比率は計算/シスメックス「2026年4〜9月決算」)
今後2〜3年に、欧米の買収・事業分離が日本の販売契約と保守責任にも広がるとみられる。新所有者の国内販売方針は非公表の部分が多く、営業・サービス責任者への確認が必要である。
外部環境と制度の変化
2026年以降は、製品の承認取得に加え、品質システム、製品情報登録、調達条件への対応が市場アクセスを左右する。国内では供給継続と保険上の評価、海外では現地調達と規制対応の費用を、製品別採算へ織り込む。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 保険・価格 | 日本 | 保険医療材料制度改革。チャレンジ申請、不採算品再算定等の取扱いを見直し | 2026年6月1日 | 大・追い風と向かい風。評価機会がある一方、要件・データへの適合が必要 | 厚労省「2026年度材料制度改革」 |
| 供給・制度 | 日本 | 保険適用機器等の供給不安・欠品・供給終了時の報告等に新通知を適用 | 2026年6月1日 | 大・対応負担は向かい風、供給計画を整える企業には追い風 | 厚労省「医療機器の安定供給」 |
| 品質規制 | 米国 | QMSR施行。ISO 13485:2016を規則に組み込み、FDAの要求と統合 | 2026年2月2日 | 大・移行対応は向かい風。共通管理の整備には追い風 | FDA「QMSR」 |
| 製品情報 | EU | EUDAMEDの事業者、UDI・機器、認証機関・証明書、市場監視の4モジュールを義務化 | 2026年5月28日(2025年11月27日の官報掲載から6か月後。規則(EU)2024/1860の経過規定に基づく) | 大・登録・更新の負担は向かい風 | 欧州委員会「EUDAMED」 |
| 公共調達 | 中国 | 本国製品の基準と価格評価上の優遇を導入。要件を満たす外資系現地生産も対象 | 2026年1月1日 | 大・輸入中心には向かい風、条件を満たす現地生産には追い風 | 国務院弁公庁「本国製品調達政策」(財政部掲載) |
| 通商・調達 | EU | 中国の医療機器にIPI措置。推定額500万ユーロ超の医療機器の公共調達から中国企業を除外し、契約に含まれる中国原産の医療機器を50%以下に制限 | 2025年6月19日採択、6月20日官報掲載 | 大・中国由来品を含む供給構成の確認負担は向かい風 | EU「実施規則2025/1197」/欧州委員会「IPI措置:中国の医療機器」 |
| 環境・調達 | 英国 | NHS供給企業の排出削減計画の範囲拡大、製品別排出情報への段階的対応 | 2027年4月、2028年4月のロードマップ上の予定 | 中・データ整備は向かい風、対応済み企業には追い風 | NHS「調達先排出削減ロードマップ」 |
国内は承認と収益化を分けて設計する
承認は保険評価や病院採算を保証しない。2026年度改革は不採算品や追加データによる評価の取扱いを見直すが、全製品が値上げできる制度ではなく、対象要件・データ・時期を製品別に整理する。(厚労省「2026年度材料制度改革」)
供給終了にも手続きがある。代替品、移行期間、医療機関への情報提供、当局への報告を事業整理の費用と日程へ含める。(厚労省「医療機器の安定供給」)
海外は「同じ製品を各国へ売る」費用が増える
米国QMSRはISO 13485:2016を取り込んだが、同規格がFD&C法等と矛盾する場合は同法等が優先し、FDAは施行日から新たな査察手順(Compliance Program 7382.850)による査察を始めた。ISO認証の取得だけで米国の要求への対応が完了するわけではない。EUでも義務化されたのはEUDAMEDの4モジュールであり、全機能が同時に義務化されたわけではない。既存の機器・証明書の登録時期は、規則(EU)2024/1860の経過規定で確かめる。(FDA「QMSR」/欧州委員会「EUDAMED」)
中国の本国製品優遇は、該当製品の価格を評価上20%控除する仕組みであり、実際の販売価格を20%引き下げる制度ではない。外資系企業を一律に除外する規定でもなく、現地生産要件と自社製品の適合を確かめる。EUのIPI措置も中国由来品の比率等に関わるため、日本企業であることだけでは影響の有無を判定できない。(国務院弁公庁「本国製品調達政策」(財政部掲載)/EU「実施規則2025/1197」)
環境対応は包装、滅菌、輸送、使用後処理も対象になるが、再利用は安全性・法的要件の確認が前提である。NHSの計画は調達準備の先行指標であり、世界共通の義務ではない。(NHS「調達先排出削減ロードマップ」)
人材と生産性
医療機器で不足が経営制約になりやすいのは、製品の安全性と供給継続に責任を持てる人材である。ただし、薬事・品質保証職だけの全国的な欠員率や求人倍率は確認できず、人手不足の強さを業界一律の数値で示すことはできない。
雇用統計と賃金をどう読むか
2025年経済構造実態調査の62,035人は、小分類274に属する製造事業所(個人経営を除く)の従業者であり、医療機器企業に勤務する人の総数ではない。医療用電子応用装置や医療用計測器の製造、販売会社等は別分類であり、世界連結従業員数や医療従事者数とも異なる。(経済産業省「2025年経済構造実態調査」)
年収625.26万円は、近接する「業務用機械器具製造業」の一般労働者について、きまって支給する現金給与額に賞与を加えた計算値である。月額給与は2025年調査時点、年間賞与等は調査で把握する前年1年間の金額であり、個人の2025年の確定年収ではない。医療機器限定の賃上げ率や薬事職の採用相場も示さない。(厚労省「2025年賃金構造基本統計」)
人員配置を変える要因
QMSRへの移行、EUDAMEDの運用、供給不安時の報告対応は、製品情報と品質記録を扱える人材の必要性を高める。これは、制度変更をもとにした分析である。開発と同時に、品質・薬事・臨床評価・サービス人材を配置する。(FDA「QMSR」/欧州委員会「EUDAMED」/厚労省「医療機器の安定供給」)
中小企業では、重要な工程の判定や顧客仕様の知識が少人数に集中しやすい。退職・異動への備えとしては、作業手順だけでなく、なぜその検査条件を採用したか、どの変更時に顧客承認が必要かまで文書化する。外部専門家の活用も選択肢だが、製品の最終的な責任者と変更承認権限は社内で明確にする。
生産性は良品と稼働で測る
国内出荷額を上記従業者数で割ると、輸入品を含む分子と一部製造業の分母を混ぜるため、労働生産性にならない。付加価値額と従業者の範囲をそろえた医療機器全体の国際比較も、確認した原資料からは作成できない。比較可能でない数値を業界の優劣の根拠に使わないことが重要である。
実務での分析にもとづく提案は、初回検査で合格する率、製品出荷判定までの日数、ロット切替時間、納期遵守、保守の初回解決率を、製品群ごとに追うことである。再作業や不具合を増やす省力化は採算を損なう。営業も、受注額に加え、使用量、契約継続、サービス負担で評価する。
2030年に向けたシナリオ
2030年の分岐点は、医療需要そのものより、需要を投資と適正な対価へ転換できるかにある。もう一つの軸は、国ごとに変わる規制・調達条件の下で、海外市場へのアクセスを維持できるかである。
二つの不確実性と三つの姿
二軸は「国内医療機関の投資余力・新製品評価」と「国際市場へのアクセス」である。前者は収支改善か更新先送りか、後者は現地要件への対応か市場縮小かで分かれる。以下は、分析にもとづく条件付きシナリオであり、数値予測ではない。
| シナリオ | 起きる条件 | 2030年の業界像 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 基準:専門分野で成長、国内は更新中心 | 国内の投資制約が残る一方、主要企業は海外要件へ対応 | 既設装置の更新、継続使用品、専門領域の海外販売が収益を支える。企業・製品間の差が拡大 | 相対的に中心に置く。国内の更新案件と海外の選別投資を両立 |
| 上振れ:診療価値と供給力への対価が改善 | 病院収支改善、新製品の評価、海外市場アクセスが両立 | 新規導入と更新が進み、臨床評価・供給能力を持つ企業が案件を獲得 | 条件付き。受注だけでなく導入後の使用と支払い条件を検証 |
| 下振れ:更新先送りと地域分断が重なる | 国内の投資制約に海外調達・品質対応費の増加が加わる | 少量品の整理、販売地域の縮小、供給企業の再編が進む | 無視できない。撤退費・供給移行費を含む製品別採算を準備 |
基準シナリオの根拠は、国内出荷の増加、病院の厳しい採算、日本企業の高い海外売上比率が同時に見られることである。分岐の判定では輸入額だけでなく、供給終了、登録維持、価格条件も確認する。(厚労省「2024年薬事年報」/厚労省「第25回医療経済実態調査」/テルモ「2026年3月期決算」)
見ておくべき先行指標
| 指標 | 確認先 | 読み方 |
|---|---|---|
| 製品分類別の国内出荷・輸入・在庫 | 薬事工業生産動態統計の月報・年報(厚労省「薬事統計月報」/厚労省「2024年薬事年報」) | 単月の増減より、出荷と在庫の組合せで実需と滞留を区別 |
| 病院の医業損益と設備投資余力 | 医療経済実態調査、主要顧客の公表決算(厚労省「第25回医療経済実態調査」) | 新規導入案件の予算化・先送りと照合 |
| 供給不安・欠品・供給終了 | 厚生労働省の安定供給関連公表(厚労省「医療機器の安定供給」) | 代替提案の機会と、自社の調達リスクを同時に確認 |
| 地域別売上と為替・買収調整後の伸び | 主要企業の四半期決算(オリンパス「2026年11月決算発表」/シスメックス「2026年4〜9月決算」) | 円換算増収を現地の数量成長と混同しない |
| 新製品評価と地域別の登録・調達要件 | 中医協資料、FDA、欧州委員会、中国財政部(厚労省「2026年度材料制度改革」/FDA「QMSR」/欧州委員会「EUDAMED」/国務院弁公庁「本国製品調達政策」(財政部掲載)) | 製品・国別に販売継続条件と採算を更新 |
経営・企画部門への示唆
医療機器の収益は、承認を得た製品を「どこで作り、どの制度の下で、誰の負担で使い続けてもらうか」で決まる。2026年は生産地、保険償還、品質規制の条件が同時に動いており、製品ごとにこの組合せを組み直すことが経営課題になる。
立場別の戦略の選択肢
| 立場 | 選択肢 | 根拠となるデータ・事例 | 投資・提携前に確かめること |
|---|---|---|---|
| 大手 | 中国の自社工場で作る製品を、中国国内向けと日本・欧州向けに分けて生産地を見直す。米国向けは、品質体制への投資を出荷継続の前提として製品別採算に入れる | 中国からの医療機器輸入3,658億円のうち33.4%は、内資系企業が海外の自社工場で作った製品の逆輸入である(薬事統計 第18表、比率は計算)。中国は本国製品に評価上20%の価格控除を与え(国務院弁公庁の通知)、EUは500万ユーロ超の医療機器調達で中国原産品を50%以下に制限した(欧州委員会)。オリンパスは出荷止めとFDA関連の輸入警告で四半期に約90億円の影響を受けた(2027年3月期第2四半期決算発表) | 製品ごとの原産地判定、欧州入札に組み込む中国生産品の比率、生産移管に伴う薬事手続の期間、FDA指摘事項の是正完了時期 |
| 中堅・中小 | 製造販売業者が採算割れで手放したい材料・部材の製造を受託し、供給継続を条件に価格、最低購入量、終了時の費用分担を交渉する | 医療機器の製造業の許可施設4,685に対し、製造販売業(第1種)は844である(衛生行政報告例 第3表)。不採算品再算定の対象は令和2年度の4区分から令和8年度は45区分に増え、上位2社がともに供給できなくなる恐れを見る基準が加わった(令和8年度保険医療材料制度改革の概要) | 対象品目が再算定の機能区分に当たるか、代替品の有無、製造所変更の薬事手続、専用設備の所有と契約終了時の扱い |
| 新規参入 | 装置そのものより、既設装置に追加するソフトウェアから入り、設置基盤を持つ装置メーカーと販売・保守を分担する | 富士フイルムは関連ソフト・拡張ユニット・クラウドの契約施設が国内4,000施設以上と公表し(CXR-AID Ver3.0の発表)、GEヘルスケアは既設MRIへの機能追加後に検査枠を30分から20分に見直した施設の例を紹介している(国内導入事例)。チャレンジ申請は査読付き論文のデータを求め、原則として比較試験が必要である(令和8年度保険医療材料制度改革の概要) | プログラム医療機器としての該当性と承認区分、装置メーカーとの接続仕様と収益配分、比較試験の対象・費用・期間 |
表の選択肢は、公開情報からの分析である。三つの立場に共通して、承認を取る速さより、承認後に生産地や部材を変えるときの検証と手続の速さが、供給を続けられるかどうかの差になりやすい。
通説と異なる見方
「輸入超過は日本企業の競争力不足の表れ」とは限らない。 2024年の医療機器輸入3兆4,542億円のうち4,273億円(12.4%)は、内資系企業が海外の自社工場で製造した製品の逆輸入である(薬事統計 第18表、比率は計算)。委託生産品はこれに含まれないため、日本企業が関わる輸入はさらに大きい可能性がある。一方でシスメックスの2026年4〜9月の海外売上高比率は86.8%である(中間期決算短信)。分析では、輸入超過額を減らすことを目標にするより、海外工場から日本へ戻す供給経路が米中欧の調達・品質規制の変化で途切れないよう管理する方が、収益への影響は大きい。
「保険償還価格は改定のたびに下がる」は、材料には当てはまりにくくなっている。 令和8年度の材料価格の改定率は▲0.01%で、価格調査の平均乖離率は約1.3%にとどまった。逆に、採算割れの材料の価格を引き上げる不採算品再算定の対象は、令和6年度の34区分から令和8年度は45区分に増えた(令和8年度保険医療材料制度改革の概要)。分析では、材料事業の利益を左右するのは改定ごとの引下げよりも、原価上昇と供給継続の負担を、再算定や評価の見直しに耐えるデータで示せるかどうかである。
「消耗品の比率が高い事業は安定する」とは限らない。 インテュイティブサージカルでは2025年の売上高の約6割を器具・付属品が占めた(2025年第4四半期・通期決算、比率は計算)。一方、テルモは主要顧客との原料血漿採取システムの供給契約を解除することになり、約6.1億米ドルの損失等を見込んで2027年3月期の営業利益予想を2,575億円から1,600億円へ引き下げた(契約解除の適時開示)。継続収入の安定性は、製品の性質より、顧客の分散と契約終了時の条件で決まる。
公開情報ではわからないこと
- 逆輸入品の生産地の組替え計画:どの品目を海外のどの自社工場から日本へ戻しているか、EUや中国の調達規則を受けて生産地をどう変えるかは公表されていない。製造販売業者と受託製造企業の調達・薬事担当へのインタビューで、品目別の生産地と、移管時に必要な薬事手続の期間を確かめる。
- 再算定の対象外で採算割れが続く品目:不採算品再算定の対象にならず、原価割れのまま供給を続けている品目の数と撤退の検討状況はわからない。製造販売業者の保険担当と医療機器卸へのアンケートで、品目区分ごとの原価率と供給終了の検討状況を尋ねる。
- 病院が更新を先送りする理由:一般病院の損益差額の比率がマイナス7.3%の下で(第25回医療経済実態調査)、更新を止めているのが予算、人員、設置工事、保守契約のどれかは統計からわからない。臨床工学技士と購買担当へのインタビューに加え、公立病院の入札公告を時系列で比べ、仕様の変化と不調の件数を確かめる。
- 海外買収先の品質記録と日本展開の時期:オリンパスのバイオプロテクト、テルモのオルガノックスのような買収で、苦情・是正措置の記録や販売代理店契約がどこまで引き継がれ、日本での承認申請がいつになるかは開示されていない。買収前の品質監査、FDAの公開査察記録の確認、現地の医師と代理店へのインタビューを組み合わせて確かめる。
出典
数値は官公庁・国際機関の原表と企業の公式資料を優先した。本文の比較・計算・シナリオは公表値と区別し、以下には実際に用いた資料のみを掲載する。
- 厚生労働省「令和6年薬事工業生産動態統計年報」(2025年12月24日公表。2026年3月30日の正誤情報掲載後の版)
- 厚生労働省「令和6年薬事工業生産動態統計・第13表 医療機器都道府県別生産・輸入・出荷・在庫金額」(2026年3月30日更新)
- 厚生労働省「令和6年薬事工業生産動態統計・第18表 医療機器主要国・地域別輸入・輸出金額」(2026年3月30日更新)
- 厚生労働省「薬事工業生産動態統計 正誤情報」(2026年3月30日掲載分)
- 厚生労働省「令和5年薬事工業生産動態統計・第13表」(2024年12月25日)
- テルモ「2026年3月期決算短信〔IFRS〕(連結)」(2026年5月15日。OrganOxの取得日2025年10月29日の記載を含む)
- オリンパス「2026年3月期決算短信」(2026年5月12日)
- シスメックス「2026年3月期決算短信」(2026年5月14日)
- FDA「Quality Management System Regulation(QMSR)」(2024年2月2日最終規則公表、2026年2月2日施行)
- 欧州委員会「EUDAMED:Getting ready」(2025年11月27日告示に基づく運用案内、随時更新)
- 国務院弁公庁「政府調達における本国製品標準及び関連政策の実施に関する通知」(国办发〔2025〕34号、財政部サイト掲載)(2025年9月28日発出、9月30日掲載、2026年1月1日施行)
- 厚生労働省「令和8年度保険医療材料制度改革の概要」(2026年3月5日)
- 富士フイルムメディカル「CXR-AID Ver3.0提供開始」(2026年2月6日)
- NVIDIA「GE HealthCareと自律型画像診断の開発で協業」(2025年3月18日)
- シスメックス・Hologen「合弁会社Saibogen設立」(2026年11月9日)
- 厚生労働省「令和7年度衛生行政報告例・第8章第3表」(2026年10月27日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・表5-1」(2023年6月27日)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査(産業別統計表)」(2026年7月29日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日)
- シスメックス「長野県に機器生産子会社の新工場を竣工、出荷開始」(2025年6月2日)
- オリンパス「EndoBRAINシリーズ製品情報」(公表日記載なし、2026年11月11日閲覧)
- GEヘルスケア「AIR Recon DL・国内クリニック導入事例」(公表日記載なし、2026年2月の導入事例、2026年11月11日閲覧)
- ジョンズ・ホプキンス大学「Robot Performs First Realistic Surgery Without Human Help」(2025年7月9日)
- MDIC「Advanced Complaint Handling Automation at Medtronic」(2026年2月10日掲載、2023年9月開始の実証)
- FDA「AI対応医療機器のPCCPに関する最終ガイダンス」(2025年8月)
- PMDA「医療機器の情報・規制区分の確認方法」(公表日記載なし、2026年11月11日閲覧)
- 厚生労働省「第25回医療経済実態調査の報告・概要」(2025年11月26日)
- 厚生労働省「医療機器の安定供給について」(2026年2月13日通知等、随時更新)
- インテュイティブサージカル「2025年第4四半期・通期決算」(2026年1月22日)
- テルモ「主要取引先との供給契約の解除に伴う損失等の計上、および2027年3月期通期連結業績予想の修正に関するお知らせ」(2026年10月8日)
- オリンパス「BioProtect Ltd.の株式取得完了」(2026年6月2日)
- ボストン・サイエンティフィック「FARAPULSEの日本における薬事承認取得」(2024年9月30日)
- オリンパス「2027年3月期第2四半期決算発表」(2026年11月10日)
- シスメックス「日本電子の生化学検査事業の株式取得(子会社化)完了」(2026年4月1日)
- キヤノン「事業別業績」(2026年10月27日更新)
- キヤノンメディカルシステムズ「キヤノンメドテックサプライとの吸収分割契約のお知らせ」(2026年8月3日掲載。契約締結7月31日、効力発生予定10月1日)
- シスメックス「2027年3月期第2四半期(中間期)決算短信」(2026年11月10日)
- ボストン・サイエンティフィック「2025年通期決算発表」(2026年2月4日)
- シーメンスヘルシニアーズ「FY2026通期決算発表」(2026年11月5日)
- OECD「Health at a Glance 2025:Japan(カントリーノート)」(2025年11月13日)
- メドトロニック「FY2026通期決算発表」(2026年6月3日)
- インテュイティブサージカル「ダビンチ5の日本販売開始」(2025年6月9日)
- GEヘルスケア「2025年通期決算発表」(2026年2月4日)
- ストライカー「2025年Form 10-K」(2026年2月11日)
- ストライカー「Inari Medicalの買収完了」(2025年2月19日)
- EU「実施規則2025/1197・中国医療機器へのIPI措置」(2025年6月19日採択、6月20日官報掲載)
- 欧州委員会(貿易総局)「International Procurement Instrument:China – medical devices」(2025年6月20日掲載、2026年11月11日閲覧)
- NHS England「Net Zero Supplier Roadmap」(2023年11月公表、2024年掲載版)
- 厚生労働省「薬事工業生産動態統計・月報」(2026年7月分まで公表、2026年11月11日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
