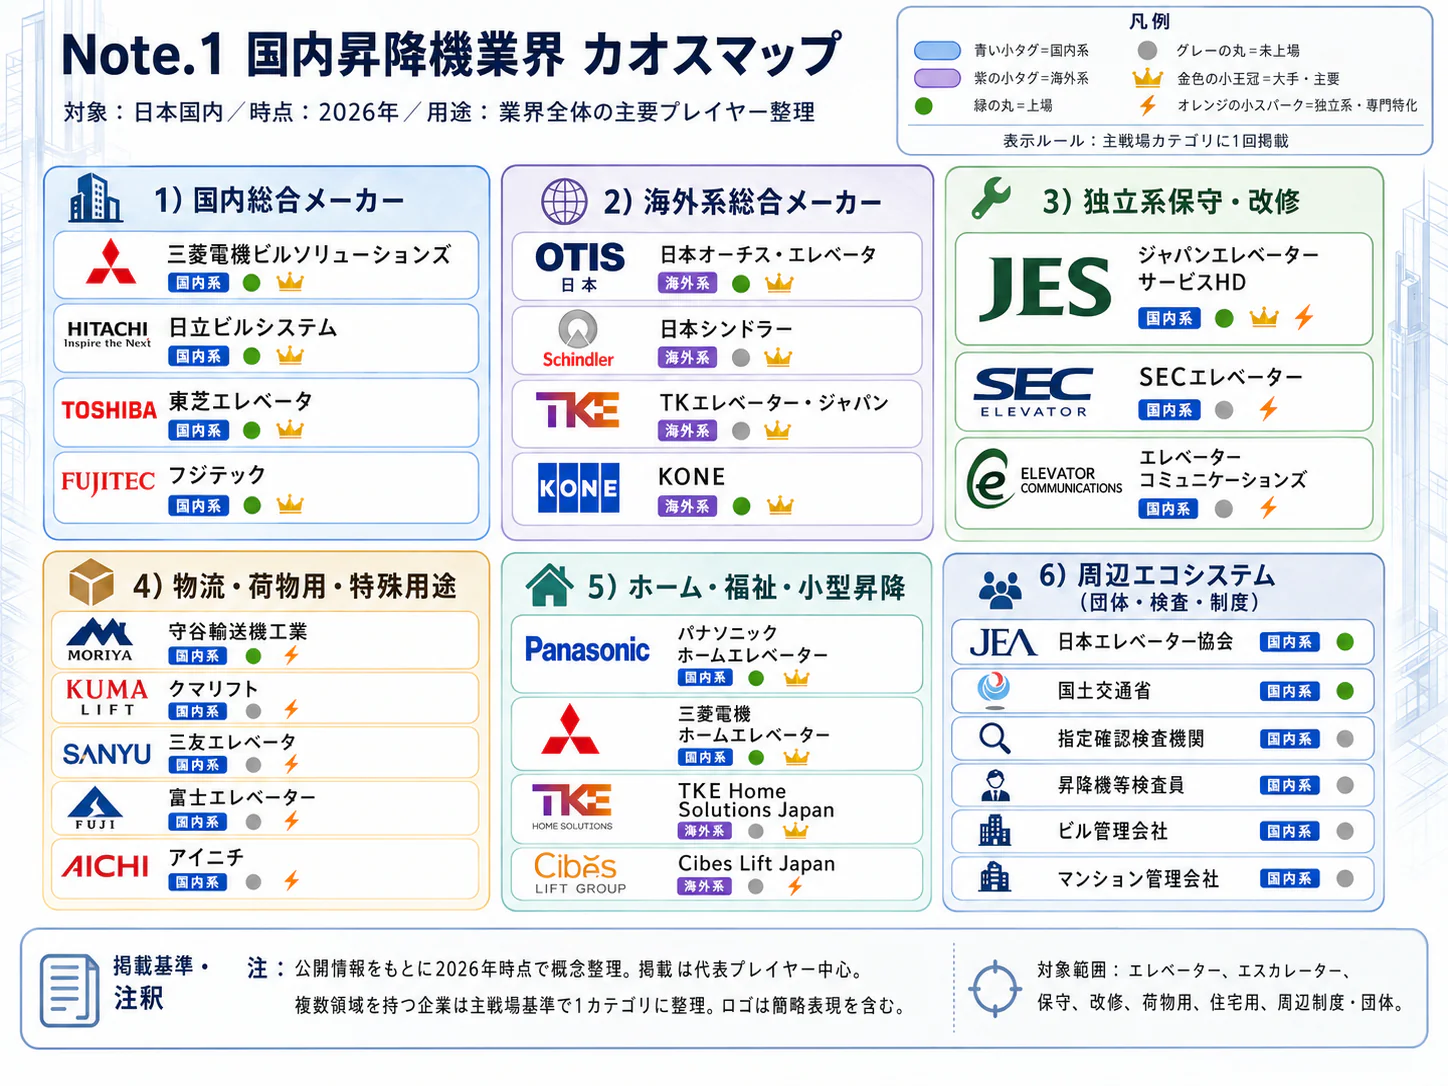
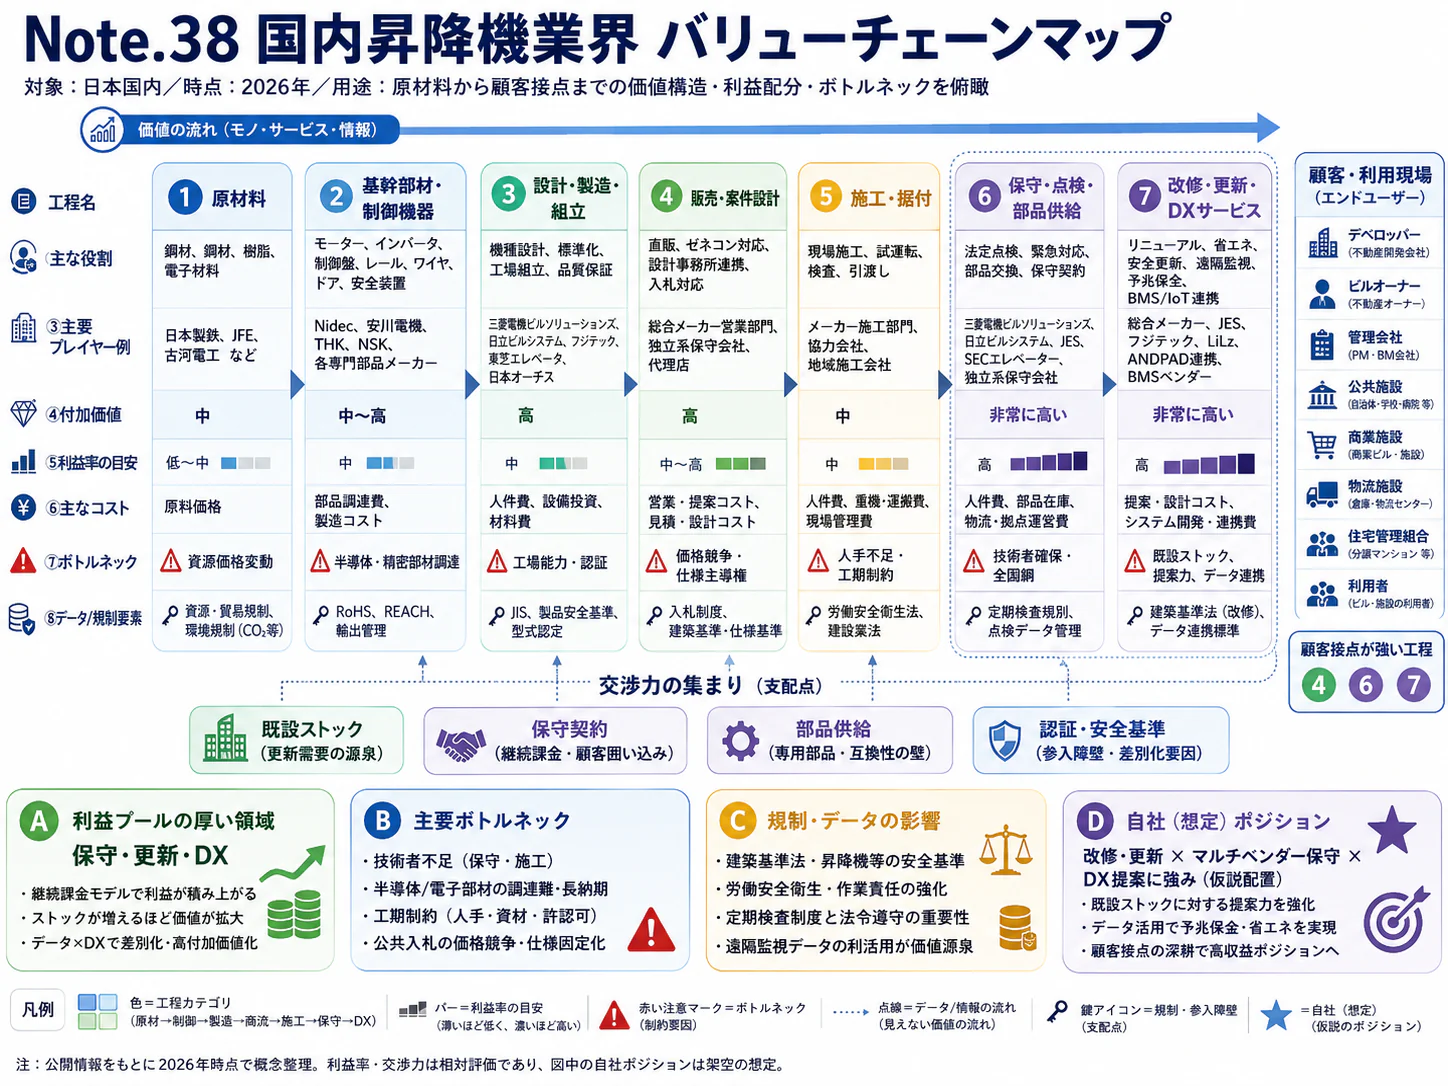
エグゼクティブサマリー
昇降機業界は、設置済み設備の安全な稼働を長期に引き受け、保守・修理・更新で収益を積み上げる産業である。経営上の焦点は、新設台数の拡大だけでなく、既設機を維持する能力と更新を実行する能力の確保にある。
要点
- 市場:新設と保守は別の動きをする。 2025年度の国内新規設置は22,805台、前年比−5.7%である一方、協会会員の保守対象は896,364台である。設置には撤去・入替も含まれ、保守台数は全国全数ではない(日本エレベーター協会「2025年度調査」)。
- 構造・競争:既設基盤が利益を生む。 オーチスの2025年部門利益合計の90.8%は、保守・修理・更新を含むサービスであった。国内独立系のJESも2026年3月期売上576.01億円に達しており、競争は新設メーカー間だけではない(計算・公表値、オーチス「2025年通期決算」、JES「2026年3月期決算説明資料」)。
- 海外:再編と更新需要が競争条件を変える。 KONE・TKEの統合は2026年4月に発表され、6月にKONEの臨時株主総会が承認、7〜9月期に最初の規制当局の承認を得た段階であり、完了済みではない。中国の老朽住宅設備支援と欧州の更新市場を含め、国別に新設・保守・更新の採算を分けて見る(KONE「TKEとの統合発表」、KONE「2026年1〜9月期決算」、中国市場監督管理総局「2025年特種設備安全状況」、欧州エレベーター協会「2025年統計」)。
- 制度:潜在需要を工事へ変える条件が重要である。 戸開走行保護装置の設置率は2024年度39.5%。未設置を一律に違法とみなさず、設備状態、管理組合の決議、資金、施工能力を確かめる(国土交通省「安全装置設置状況調査」)。
- AI:先行するのは技術者支援である。 文書検索や危険予知の実用例に対し、据付ロボットの国内普及は限定的である。導入効果は人員削減より、再訪問の抑制と安全に対応できる機種・台数の拡張で測る(AWS「KONE技術者支援事例」、三菱電機ビルソリューションズ「KY-Support発表」、シンドラー「R.I.S.E」)。
経営・企画部門への示唆
- 新設は保守移行の入口として値付けし、自社が納めた機の保守移行率と独立系への流出率を機種・地域別に管理する。全面撤去・準撤去新設は年2,902台にとどまり、部分更新の商品化が収益の分かれ目になる。
- 新設が減るなかでの保守の拡大は、主に既存契約の切替えで起きていると考えられる。独立系・地域保守会社は到着圏内への契約集中と部品・教育の共同化を、メーカー系は保守の継続率を新設シェアと同等の指標として扱う。
- 地域保守会社の買収や海外勢の再編への対応では、契約台数より機種・経年・FM比率、技術者の定着、旧型機部品の入手経路を、拠点訪問と技術者面談で確かめてから判断する。
業界データまとめ
昇降機市場は、製造・設置と保守を分けて読む。保守込みの国内総額は公的な統一値を確認できず、金額の基準には国内生産額を用いる。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内エレベーター生産額2,286.40億円。自動車用を除く。輸出向けを含み、保守込みの国内市場総額ではない。月次合計(計算) | 2025年 | 経済産業省「2025年生産動態統計年報・時系列表」 |
| 市場の伸び | 上記生産額の前年比+1.3%(2024年2,257.82億円から計算) | 2025年 | 経済産業省「2025年生産動態統計年報・時系列表」 経済産業省「2024年生産動態統計年報・時系列表」 |
| 事業者数 | 255事業所。細分類2532「エレベータ・エスカレータ製造業」の全事業所。企業数・保守専業を含む総数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・製造業産業別統計表」 |
| 従業者数 | 10,001人。同分類の製造事業所の従業者。保守・工事事業所等の従業者を網羅しない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・製造業産業別統計表」 |
| 平均年収 | 632.8万円(計算)。中分類「はん用機械器具製造業」、一般労働者・男女計・企業規模計10人以上。月額40.31万円×12+賞与等149.05万円。昇降機保守職に限定した値ではない | 2025年調査。月額は2025年6月、賞与等は2024年 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」 |
| 上位3社の売上高 | 日立製作所8,528億円(ビルシステム)/三菱電機7,078億円(ビルシステム)/フジテック2,453.58億円(連結全社。昇降機専業)。売上を公表する主要企業の比較で、東芝エレベータ・日本オーチスは売上非公表のため含まない。3社とも海外売上を含み、前2社は昇降機以外のビル関連事業も含む | 2026年3月期 | 日立製作所「2026年3月期連結決算の概要」 三菱電機「2026年3月期決算短信〔IFRS〕(連結)・訂正版」 フジテック「会社概要」 |
| 国内新規設置台数 | 昇降機合計22,805台(前年比−5.7%、計算)。エレベーター、エスカレーター、小荷物専用昇降機、段差解消機。完全撤去新設・準撤去新設を含む | 2025年度 | 日本エレベーター協会「2025年度昇降機設置台数等調査結果報告」 |
| 国内保守台数 | 昇降機合計896,364台(前年比−0.3%、計算)。協会正会員の保守対象。うちエレベーター781,621台 | 2026年3月31日現在 | 日本エレベーター協会「2025年度昇降機設置台数等調査結果報告」 |
| 完全撤去新設・準撤去新設台数 | 昇降機合計2,902台。制御盤等のみの更新を含むリニューアル全体の台数ではない | 2025年度 | 日本エレベーター協会「2025年度昇降機設置台数等調査結果報告」 |
| 戸開走行保護装置の設置率 | 39.5%。建築基準法の定期検査報告対象775,705台のうち306,394台に設置 | 2024年度調査 | 国土交通省「エレベーターの安全装置の設置状況等の調査結果」 |
協会調査は正会員90社が対象で、全国全数ではない。生産・設置・保守・法定検査は対象と時点が違うため、相互に割って単価やシェアを求めない。計算は丸め前の公表値による。
AI・フィジカルAIの影響と経営の打ち手
短期に収益と安全性を変えるのは、保守技術者の判断支援と作業準備の効率化である。フィジカルAIは昇降路内の据付作業や配送ロボットの階間移動で実用例があるが、既設設備の点検・救出・交換を一括して無人化する段階にはない。
工程別の影響
工程は「設計・調達 → 製造 → 据付・検査 → 保守・修理 → 更新・撤去」である。以下の普及時期は、2026年10月を起点とした、公開情報からの分析であり、企業の導入予定ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 設計・調達 | 既設機の図面・改造履歴を検索し、更新部品の候補を整理 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | KONEの文書検索を広げる分析上の想定。自動選定の実績ではない(AWS「KONE技術者支援事例」) |
| 製造 | 作業映像・安全情報を製造現場にも活用 | データ・IoT | 構想段階 | 3〜5年 | 日立は製造現場への貢献を掲げるが、具体的な展開計画は示していない。製造への適用は分析上の想定(日立「AI Safety現場適用発表」) |
| 据付・検査 | 壁面を検知し、鉄筋位置に合わせた穴あけ、アンカー施工 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | シンドラーR.I.S.E。海外実用、日本への広がりは分析(シンドラー「R.I.S.E」) |
| 据付・検査 | 作業前の危険予知案を生成し、現場責任者が選択 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 三菱電機ビルソリューションズKY-Supportの試行導入と全社展開計画(三菱電機ビルソリューションズ「KY-Support発表」) |
| 保守・修理 | マニュアル・保守記録を横断検索し、技術照会を支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | KONE Technician Assistant(AWS「KONE技術者支援事例」) |
| 保守・修理 | 運転状態の把握と異常発生時の切り分け | データ・IoT | 実用(導入事例あり) | 2年以内 | 協会会員の保守対象のうち遠隔監視付エレベーターは2021〜2025年度に約58万〜60万台(日本エレベーター協会「2025年度調査」) |
| 保守・修理 | 自律移動ロボットがエレベーターと連携して階間移動 | フィジカルAI | 実用(導入事例あり) | 2年以内 | オーチスのロボット連携・国内導入例(オーチス「サービスロボット連携」) |
| 更新・撤去 | 更新工事の危険予知、作業条件・留意事項の整理 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | KY-Supportの対象は昇降機作業。撤去の無人化ではない(三菱電機ビルソリューションズ「KY-Support発表」) |
通常の昇降機制御や接続API自体はフィジカルAIではなく、空間を認識して自律的に動くロボット部分と区別する。遠隔監視台数も予知保全AIの導入台数ではない。
大きく変わる四つの業務
第一は、熟練者への電話照会に依存した故障診断である。KONEは、機種のマニュアル、過去の保守報告、接続機器のデータを検索する生成AI支援を実用化し、AWSの事例公表時点で11か国・約1,500人が利用している。これは提供企業の公表値であり、記事タイトルの「4万人」は導入済み人数ではない(AWS「KONE技術者支援事例」)。
技術者は機器情報と症状を入力し、引用元を確認して手順を検討する。機種・改造履歴を誤認すると正しい文章でも危険になり得るため、速度だけでなく機種照合、再訪問、危険な提案の拒否を評価する。
第二は、作業前の危険予知である。三菱電機ビルソリューションズはKY-Supportを試行したうえで、2026年4月から全社へ順次導入する方針を発表した。生成された候補から作業者が重要な危険を選ぶ設計であり、全社展開の完了や事故削減効果まで確認されたわけではない(三菱電機ビルソリューションズ「KY-Support発表」)。
日立が2025年11月に現場運用開始を予告したAI Safetyの第一弾は、カメラで危険箇所のQRコードを読み取り音声で注意を促す機能である。未知の危険の自律発見や生成AIの書類支援まで導入済みという意味ではない(日立「AI Safety現場適用発表」)。
第三は、昇降路内の反復施工である。シンドラーR.I.S.Eは、壁面を検知し、鉄筋位置に合わせて穴あけ・アンカー設置を行う実用例であり、身体的負荷の大きい作業を機械へ移す。同社は世界5か所の事例を公表している。設置条件がそろう案件では導入価値がある一方、搬入・設置・回収、他工種との工程調整が必要で、日本の小規模更新案件まで同じ採算で広がるとは限らない(シンドラー「R.I.S.E」)。
第四は、エレベーターを使うロボットの運用支援である。オーチスはクラウド経由でサービスロボットと連携し、日本向けに導入例を公開している。業務は「機器単体を動かす」から、入館権限、混雑時の乗車、扉が閉まらない場合の退避、通信断時の停止を含む運用設計へ広がる(オーチス「サービスロボット連携」)。
追加収益の候補は接続設定・変更管理・障害対応である。ただし、料金の市場標準や増収実績は確認した資料では確認できず、ロボット側の省人化効果と保守側の採算は別に測る。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 三菱電機ビルソリューションズ | 日本 | KY-Support、Amazon Bedrock活用 | 昇降機作業の危険予知支援 | 展開済み:試行導入実績。2026年4月から順次全社展開を発表(三菱電機ビルソリューションズ「KY-Support発表」) |
| KONE | フィンランド | Technician Assistant | 保守技術者の技術文書検索・照会支援 | 未展開:当該機能の日本導入を確認できず。海外実用(AWS「KONE技術者支援事例」) |
| シンドラー | スイス | R.I.S.E | 昇降路の穴あけ・アンカー施工 | 未展開:日本導入の公表例を確認できず(シンドラー「R.I.S.E」) |
| オーチス | 米国 | Otis Integrated Dispatch | 自律移動ロボットの階間移動を支援 | 展開済み:日本向け公式ページで導入例を掲載(オーチス「サービスロボット連携」) |
| ugo | 日本 | 業務用ロボットugo | オーチス製エレベーターへの自律乗車 | 提携・実証あり:連携発表(ugo「オーチスとのシステム連携」) |
「未展開」は公表事例が確認できないことを示し、非公開導入の不存在を断定しない。
人材・採算・責任はどう変わるか
分析では、転記、定型報告、文書を探すためだけの一次照会の工数は減り、機種別知識の整備、回答品質の監督、接続機器の障害解析は増える。現場技術者の中心業務は、検索から現物との照合・安全な処置へ移る。救出、測定、ブレーキ・戸機構等の調整、法定検査の責任は、文章生成能力では代替できない。
固定料金の保守では再訪問・不要出動の削減が採算を改善する一方、修理売上は故障減少で減り得る。待機体制を保ちながら、同じ要員で維持できる地域・機種・台数を広げる効果を検証する。
競争力の源泉はモデル単体ではなく、部品番号、実機構成、故障履歴、検証済み手順を結び付けた情報である。メーカーは自社機の設計情報、独立系は複数機種の現場経験を活用できるが、利用権限と品質管理が前提となる。作業者映像の個人情報、顧客ビルの情報、クラウド障害時の業務継続、安全判断の承認者を契約と運用に落とし込む。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 製造番号・制御盤・改造履歴を一つの設備台帳に結合 | 共通 | 直ちに〜1年 | 誤機種への手順提示を防ぐ | 図面・部品表の権利確認、現物照合 |
| 高 | 出典付き技術検索を一部機種で導入し、危険な質問も試験 | 共通 | 1年以内 | 照会待ち・再訪問を削減 | 正解集、回答禁止条件、熟練者の承認 |
| 高 | 危険予知案の生成と作業許可を分離 | 共通 | 1年以内 | 検討漏れを減らし責任を明確化 | 現場条件の入力様式、承認記録 |
| 高 | 遠隔診断の誤警報・見逃しを実機別に追跡 | 共通 | 1〜2年 | 不要出動と重大故障を同時管理 | 故障分類、交換後の追跡データ |
| 中 | 据付ロボットを高層・反復作業の多い案件で採算評価 | 大手 | 2〜3年 | 高負荷作業の削減 | 搬入条件、工程調整、停止時の代替施工 |
| 中 | ロボット接続の権限・混雑・通信断対応を商品仕様化 | 大手 | 1〜2年 | 接続後の運用支援を事業化 | 建物管理者との責任分担、受入試験 |
| 高 | 文書検索・教育基盤を共同利用し、救出体制へ資源を残す | 中堅・中小 | 1〜2年 | 重複開発を抑えて対応力を確保 | 情報隔離、データ持出し条件、退出時の移行手順 |
失敗は、文書の版管理を省くこと、生成結果を無確認で指示すること、救出要員を先に削ることである。効果は安全指標、初回復旧、再故障、出動距離を併せて評価する。
業界の定義と市場構造
昇降機業界は、機械製造と、建物の使用期間にわたり移動機能を維持するサービスを併せ持つ。日本では当年の設置需要より既設ストックへの対応を軸に市場を見る。ただし、「保守売上」「修理」「更新」の区分は企業によって異なる。
対象は、乗用・人荷用・荷物用・住宅用エレベーターと、その据付、保守、修理、更新である。統計上の比較ではエスカレーター、動く歩道、小荷物専用昇降機、段差解消機も含む場合がある。機械式駐車装置、工場の搬送装置、クレーン、建設工事用リフトは原則として対象外とし、企業の連結数値に含まれる場合はその旨を区別する。
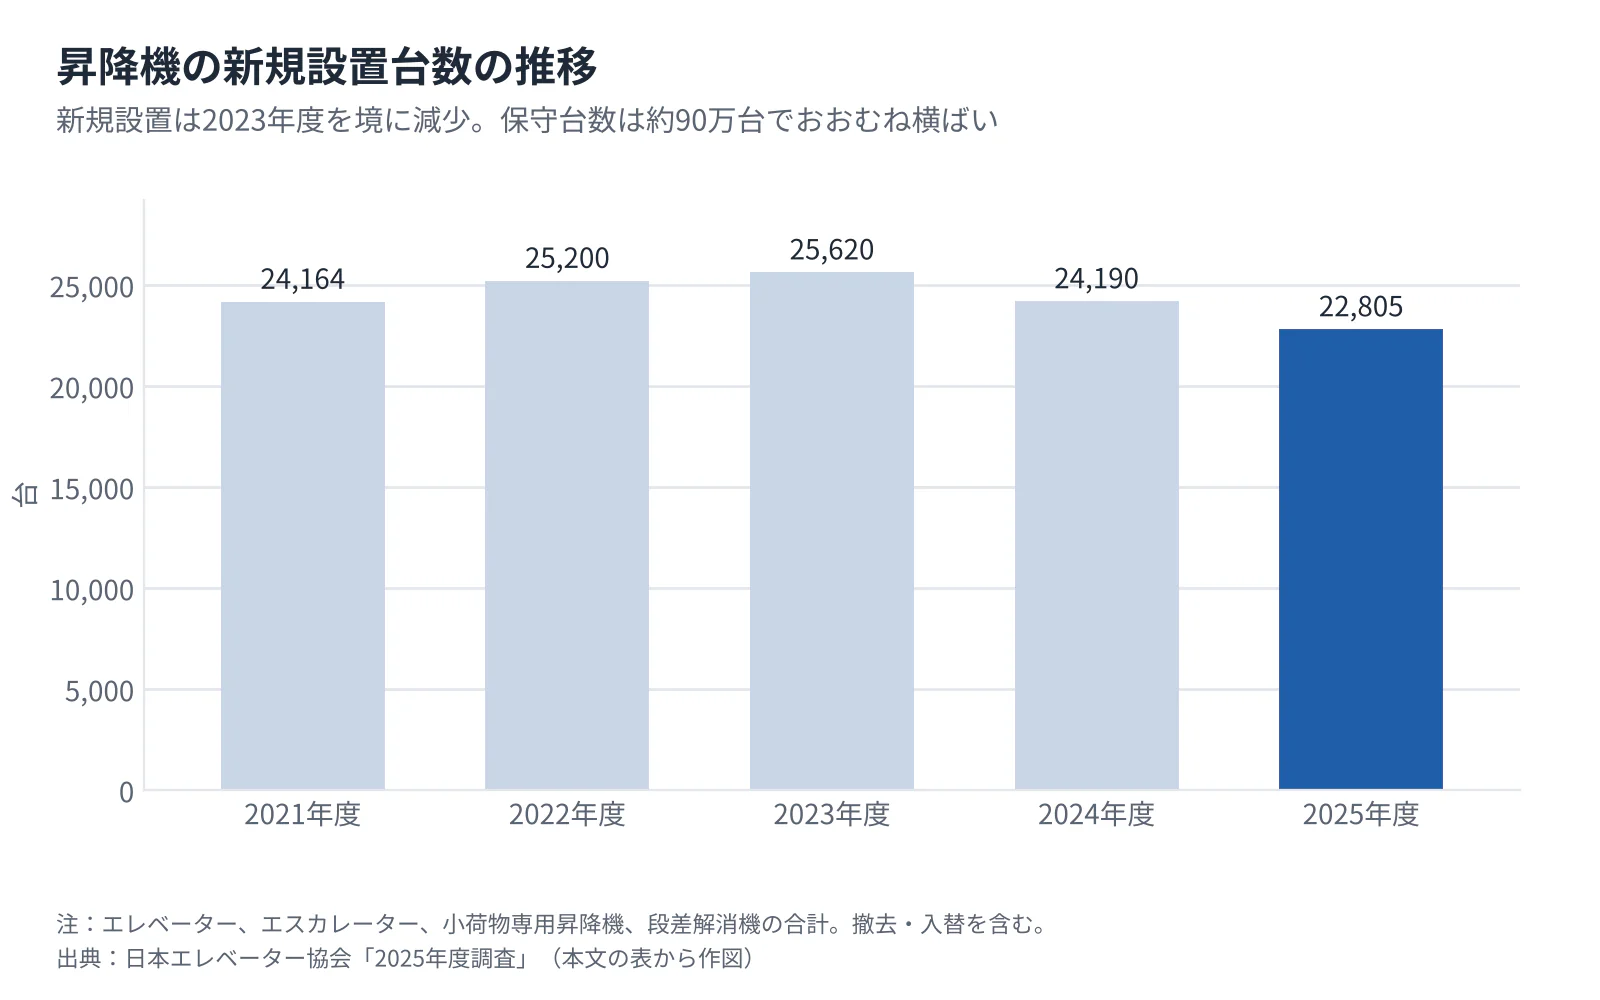 タップすると拡大して見られます
| 区分 | 2021年度 | 2022年度 | 2023年度 | 2024年度 | 2025年度 | 読み方 |
|---|---|---|---|---|---|---|
| 新規設置・昇降機合計 | 24,164台 | 25,200台 | 25,620台 | 24,190台 | 22,805台 | 撤去・入替を含む |
| うちエレベーター | 21,622台 | 22,440台 | 22,902台 | 21,728台 | 20,630台 | ホームエレベーターを含む |
| うちエスカレーター | 914台 | 1,200台 | 1,243台 | 1,047台 | 934台 | 動く歩道を含む |
| うち小荷物専用昇降機 | 1,553台 | 1,478台 | 1,401台 | 1,311台 | 1,118台 | 人の乗用とは用途が異なる |
| うち段差解消機 | 75台 | 82台 | 74台 | 104台 | 123台 | 母数が小さく変動に注意 |
| 年度末の保守台数・昇降機合計 | 897,069台 | 898,282台 | 898,116台 | 899,111台 | 896,364台 | 同協会会員の対象台数 |
出典は各年度比較表を収録した2025年度調査である(日本エレベーター協会「2025年度調査」)。新規設置は2023年度を境に減少しているが、保守対象の台数はこの間おおむね横ばいである。したがって、当年の新設減が同じ比率で保守需要の減少になる構造ではない。
ただし全国の保守市場の縮小とは断定できない。回答企業の範囲や契約移管が影響するためである。設置件数だけでは需要減と工期・納入能力の制約も分解できない。
需要側では、建替え・再開発が新規設置を生み、既存建物の長期利用が保守と部分更新を生む。供給側では、据付・検査・更新に必要な現場要員を確保できるかが受注を売上へ変える条件になる。生産金額が2025年に増えていても、同年の生産数量は25,667式と前年比−6.2%(計算)、2025年度の設置台数も減っている(経済産業省「2025年生産動態統計年報」、経済産業省「2024年生産動態統計年報」、日本エレベーター協会「2025年度調査」)。数量・機種構成・価格・工事進捗を分けた管理が必要である。
2025年度の新規設置は東京都5,669台、大阪府2,304台である(日本エレベーター協会「2025年度調査」)。保守では都市の規模に加え、夜間に到着できる範囲の契約密度が採算を左右すると考えられる。
顧客と需要の特性
この業界では、設備を選ぶ人、保守料金を払う人、停止で困る人が一致しない。新設時の価格競争を、そのまま保守・更新の購買判断に当てはめると、営業先と提案価値を誤る。
| 顧客・用途 | 主な意思決定者 | 購買の決め手 | 提案で詰めるべき点 |
|---|---|---|---|
| 新築オフィス・再開発 | 開発会社、設計事務所、ゼネコンの設備・調達部門 | 輸送能力、建物設計との適合、工期、初期費用 | 保守への引継ぎ、将来更新の作業空間 |
| 分譲マンション | 管理組合理事会・総会、支援する管理会社 | 月額費用、故障対応、長期修繕計画、更新時の資金 | FM・POGの範囲、工事中の生活、決議手続 |
| 賃貸ビル・施設運営会社 | 所有者、資産運用・施設管理部門 | 年間総費用、停止時間、複数物件の管理 | 建物別の条件差を残した一括契約 |
| 病院・ホテル・物流施設 | 施設部門、運営部門、経営者 | 搬送の継続、故障復旧、代替動線 | 予備機、工事区画、時間帯別の停止制約 |
| 鉄道・公共施設 | 発注機関、施設・調達部門 | 安全基準、輸送需要、工事時間、説明責任 | 夜間工程、乗客対応、検査・引渡し記録 |
表は購買実務についての、公開情報からの分析である。国土交通省も価格だけでなく技術者の能力、同型機の実績等の総合評価を求める(国土交通省「昇降機維持管理指針」)。
保守変更は契約・設備情報の確認、現物調査、同条件での見積・評価、契約、鍵・記録の引継ぎと進む。更新には劣化診断、工法、資金、利用者説明が加わる。窓口の管理会社と、費用負担・承認権者を区別する。
価格感応度は「月額」と「止まった場合の損失」で分かれる。マンションでは月額削減が可視化されやすいが、更新資金や大規模修理の負担は将来に表れる。病院やホテルでは、運転停止が搬送・接客・客室利用に影響するため、対応時間と復旧能力を含めた比較が合理的である。
保守会社の変更に設備交換は必須ではないが、図面・専用部品・機材・履歴へのアクセスが切替費用となる。国土交通省の指針は、所有者が保守会社に保守関係文書を閲覧・貸与させること、契約終了時の貸与文書の扱いを契約に盛り込むことを求めている(国土交通省「昇降機維持管理指針」)。同条件で維持できるかの確認が必要である。
保守は建物が使用される限り継続するため、新設より景気変動を受けにくい。一方、更新は資金不足や合意形成の遅れで先送りされ、施工時期は施設の休業・閑散期に制約される。人口減少は新築需要の制約となるが、高齢者の多い既存建物では停止時の生活影響が大きく、建物の長寿命化とともに更新・復旧能力の価値が高まるとみられる。
バリューチェーンと収益構造
利益の中心は、設置済み設備を継続的に保守し、修理・更新を受注する工程である。ただし高収益なのは「何も起きなくても料金が入る」からだけではなく、機種知識、部品供給、巡回密度、緊急対応を長期間維持できるからである。
| 工程 | 主要な担い手 | 付加価値・採算の決まり方 |
|---|---|---|
| 設計・調達 | 三菱電機、日立、東芝エレベータ、フジテック等と部材会社 | 建物条件に合う仕様、法令適合、長期供給可能な部品構成 |
| 製造 | 国内外メーカーと専門加工・電装会社 | 巻上機、制御盤、戸機構等の品質、標準化、試験・追跡管理 |
| 据付・検査 | メーカー施工部門、協力工事会社、資格者等 | 工期と他工種の調整、現場品質、手戻り防止 |
| 保守・修理 | メーカー系、JES等の独立系、地域保守会社 | 契約継続、初回復旧、移動時間、部品在庫、救出体制 |
| 更新・撤去 | メーカー系、独立系、工事会社 | 残す部品の適否判断、停止期間、撤去・搬入、安全性、更新後の保守 |
公開数値で構造を最も明確に示すのはオーチスである。2025年の新設部門売上は49.89億米ドル、部門営業利益は2.40億米ドル、サービス部門はそれぞれ94.42億米ドル、23.74億米ドルであった。利益率は新設4.8%、サービス25.1%、両部門の営業利益合計に占めるサービス比率は90.8%となる(いずれも計算、オーチス「2025年通期決算」)。
サービスには更新も含み、25.1%は保守単独の利益率ではない。90.8%の分母も本社費用等控除前の部門利益合計である。国内メーカーの同粒度の利益率は確認できず、日本へ転用しない。
国内ではJESの2026年3月期売上が576.01億円、営業利益110.10億円、営業利益率19.1%である。売上内訳は保守・保全344.99億円、リニューアル218.01億円、その他13.00億円であり、独立系でも保守基盤から更新まで取り込む事業が成立している。ただし、この連結利益率も保守単独の利益率ではない(JES「2026年3月期決算説明資料」)。
契約方式は原価リスクを左右する。国土交通省の標準契約書では、フルメンテナンス(FM)は定期的な保守・点検に加えて点検結果に基づき劣化部品の取替え・修理等を行う方式、POG(Parts・Oil・Grease)は定期的な保守・点検のみで劣化部品の取替え・修理等を含まない方式である。FMでも巻上機の一式取替え等は対象外とされ、全面的な更新は別の受注になる。名称だけで対象を判断せず、除外部品、経年機への条件、災害、第三者起因の故障等を個別契約で確かめる(国土交通省「エレベーター保守・点検業務標準契約書」)。
FMは経年設備の修理負担で赤字化し得る。POGも月額削減が年間総支出の削減とは限らない。設備年齢・頻度・履歴を織り込む採算管理を料金改定の前提にする。
製造では鋼材、機械部品、制御機器、外注加工、試験・物流が、保守では技術者、移動、待機、部品在庫、教育が主な負担となる。業界全体の原価比率を工程別に統一した公開値はない。価格転嫁の実例として、フジテックは2025年3月期の日本事業で価格改定が利益改善へ寄与したと説明しているが、会社固有の実績であり、全国の保守価格上昇率ではない(フジテック「2025年3月期決算説明資料」)。
供給網では、新設の部材不足と、旧型機の保守部品枯渇を分けて見る。後者は通常の調達先分散だけでは解けず、部品の互換性、安全検証、供給終了前の更新計画が必要となる。メーカーに適切な期間の部品供給と維持管理情報の提供を求める国土交通省指針に沿って、顧客・保守会社・メーカーの三者で供給期限を共有することが重要である(国土交通省「昇降機維持管理指針」)。
競争環境
日本の競争は、新設を起点に設計・部品・保守をつなぐメーカー系と、複数メーカー機の保守・更新を獲得する独立系の間で進む。全国一律のシェアより、地域ごとの対応網と機種ごとの修理能力を見た方が、競合の強さを判断しやすい。
製造事業所数は255であるが、完成機メーカーの数ではなく、保守専業会社も数えていないため、企業規模の分布や集中度の代替指標にはならない(総務省・経済産業省「2021年経済センサス・製造業」)。保守についてJESは2026年3月のメーカー系約76%、独立系約24%と推計しているが、これは競争当事者による会社推計である。官公庁・業界団体による同一母集団の企業別シェアは確認できず、本稿ではこの推計を競争構造の参考にとどめる(JES「2026年3月期決算説明資料」)。
五つの競争要因
強さと方向は、公開事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | メーカー系に加え、JESは国内保守契約126,840台まで拡大。更新も競争領域(JES「2026年3月期決算補足資料」) | 強まる |
| 新規参入の脅威 | 弱 | 技術者、機種別実績、部品、救出体制を同時に備える必要。買収による参入は可能(国土交通省「昇降機維持管理指針」) | 強まる |
| 買い手の交渉力 | 中 | 複数見積や一括調達が可能だが、技術条件と対応能力の制約が残る(国土交通省「昇降機維持管理指針」) | 強まる |
| 売り手の交渉力 | 強 | 旧型機の専用部品・技術情報・技能への依存。適切な供給と情報提供が維持管理の前提(国土交通省「昇降機維持管理指針」) | 強まる |
| 代替品の脅威 | 弱 | 同じ建物の垂直移動を階段等で全面代替することは用途上難しい。ただし建物の除却は需要を消す | 変わらない |
参入圧力は、地域保守会社の買収や更新工事・部品供給から生じると考えられる。買い手の交渉力も、代替会社が当該地域・機種を維持できる場合に強まる。
国内主要企業の比較
| 企業 | 規模を示す公開値 | 事業構造・確認できる特徴 | 戦略上の比較点 |
|---|---|---|---|
| 三菱電機/三菱電機ビルソリューションズ | 2026年3月期ビルシステム売上7,078億円、営業利益667億円 | 昇降機を含むビル事業の製造・保守・更新(三菱電機「2026年3月期決算短信」) | 機器更新と建物全体の運用改善を組み合わせる余地 |
| 日立製作所/日立ビルシステム | 同期ビルシステム売上8,528億円、調整後EBITA1,053億円 | 国内外の昇降機・ビルサービス。利益定義は三菱電機と異なる(日立製作所「2026年3月期決算」) | 国内基盤と海外事業を、国別・新設/既設別に評価 |
| 東芝エレベータ | 国内約250拠点。府中・姫路に製造拠点 | KONE関係会社が株主に含まれる(東芝エレベータ「会社概要」) | 国内施工・保守網と海外提携関係。比較可能な直近期部門売上は未採用 |
| フジテック | 2026年3月期連結売上2,453.58億円。海外売上高比率59.7% | 昇降機を主業とする専業メーカー。2026年3月に上場廃止。数値は会社概要で公表(フジテック「会社概要」) | 国内の保守・更新と海外地域構成を同時に評価 |
| ジャパンエレベーターサービスHD(JES) | 同期売上576.01億円、国内保守契約126,840台 | 独立系。保守・保全とリニューアルを展開(JES「2026年3月期決算説明資料」) | 複数機種への対応、部品・教育基盤、地域密度の拡大 |
全社・部門、国内外、利益定義が異なるため、国内順位の比較ではない。外資大手のオーチスは新設とサービスを別部門として利益まで開示する。一方、日立・三菱電機はビルシステム部門としての開示であり、本稿で確認した決算資料からは新設・保守・更新別の売上・利益は分からない。顧客は当該建物の機種対応と停止条件に対する提案を比較する。
再編と成功の条件
直近3年の再編では、地域保守契約・人材・隣接設備を取り込む動きが確認できる。JESは2026年1月にナカ・エレベータの子会社化を公表し、2026年3月期資料ではカーリフト事業の譲受も示した(JES「ナカ・エレベータ子会社化」、JES「2026年3月期決算説明資料」)。フジテックは、EQTが運用・助言するファンド傘下の会社による公開買付け(2025年12月決済、議決権の79.31%取得)と株式併合を経て、2026年3月23日に上場廃止となった。国内の昇降機専業メーカーが海外系ファンドの傘下に入った事例であり、上場企業の継続開示と非上場化後の会社公表情報を区別する必要が生じた(フジテック「株式の併合に関する事前開示書類」、フジテック「上場廃止のお知らせ」)。
勝つ条件は四つに絞られる。第一は契約の地域密度であり、JESの拠点拡充は保守契約を対応網へ結び付ける取り組みである。第二は部品と機種知識の再現性であり、メーカーの設計情報に対し、独立系は試験・教育・部品供給基盤を整える(JES「2026年3月期決算説明資料」)。
第三は、更新工事を顧客が承認・実施できる形にする能力である。潜在需要を受注に変えるには、停止期間、残す部材、安全装置、長期修繕資金を一体で説明できることが前提となる。第四は継続して安全を説明できる記録と責任体制であり、これは国土交通省の選定指針とも整合する(国土交通省「昇降機維持管理指針」)。
M&Aも取得台数だけでは評価できない。待機・修理負担を増やさないためには、拠点の重なり、技術者定着、修理範囲、経年機比率、部品入手性を確かめる。
海外の動向と主要企業
海外市場は、中国の巨大な既設ストック、欧州の保守・更新基盤、地域ごとに異なる新設需要に分かれる。日本企業にとって重要なのは、世界の新設台数の取り合いだけでなく、設置後の保守契約を維持・取得できる地域運営能力である。
| 地域 | 確認できる規模・変化 | 日本企業への意味 |
|---|---|---|
| 中国 | 2025年末の登録「电梯」1,231.59万台(2024年末1,153.24万台比+6.8%、計算、中国市場監督管理総局「2025年特種設備安全状況」、中国国家市場監督管理総局「2024年全国特種設備安全状況」)。2025年に超長期特別国債資金でエレベーター12.6万台の更新を支援(老朽住宅エレベーターの更新を推進)(中国市場監督管理総局「2025年特種設備安全状況」) | 中国の更新は大きな事業機会。ただし支援台数は完工台数ではなく、価格・回収・施工条件の検証が必要 |
| 欧州32か国 | 2025年既設リフト698万台、新設151,400台・62億ユーロ、リフト更新20億ユーロ(欧州エレベーター協会「2025年統計」) | 新設と更新の金額を別に捉えられる成熟市場。現地保守網が参入上の重要資産 |
| 日本 | 2025年度の協会会員によるエレベーター新規設置20,630台、年度末保守781,621台(日本エレベーター協会「2025年度調査」) | 高密度都市と地方を分けた保守・更新戦略が必要 |
対象を統一した世界総量は、確認した資料では確認できない。中国・欧州・日本の統計は範囲が異なり、合算や日本の世界シェアは本稿では示さない。中国の政策と欧州の更新金額は、新築以外の機会を示す。KONEは2025年の新設需要を、中国は減少、インド・中東は強い成長、欧州は小幅成長と評価しており、地域差は大きい(会社の市場認識、KONE「2025年通期決算」)。
海外主要企業
金額は原通貨の直近通期であり、全社・単体・部門の範囲を区別する。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| オーチス | 米国 | 2025年144.31億米ドル | サービス売上94.42億米ドル。新設とサービスを別管理(オーチス「2025年通期決算」) | 2026年7〜9月期は更新(モダニゼーション)売上が既存事業ベースで20%増、新設売上は中国で20%超減(オーチス「2026年第3四半期決算」) | 日本オーチスが国内で事業を展開し、2016年にシンドラーの日本事業を取得(シンドラー「日本事業売却完了」、オーチス「サービスロボット連携」) |
| KONE(コネ) | フィンランド | 2025年112.452億ユーロ | サービスが最大事業となり、更新も重視(KONE「2025年通期決算」) | 2026年4月、TKEとの統合を発表。2026年1〜9月の売上85.52億ユーロ、中国市場は大幅な縮小が続くと説明(KONE「TKEとの統合発表」、KONE「2026年1〜9月期決算」) | 東芝エレベータへの資本関係(東芝エレベータ「会社概要」) |
| シンドラー | スイス | 2025年109.47億スイスフラン | 新設・保守・更新を世界展開(シンドラー「2025年決算」) | 2025年営業利益13.84億スイスフラン。2026年1〜9月は売上81.62億スイスフラン、中国を除く全地域で現地通貨ベース増収(シンドラー「2026年第3四半期決算」) | 日本事業を2016年にオーチスへ売却。現在の国内主要メーカーとしては扱わない(シンドラー「日本事業売却完了」) |
| TKエレベーター(TKE) | ドイツ | 2024/25年度(9月期)92億ユーロ | 保守・更新に加え、ホームリフト、空港設備等を持つ(TKE「2024/25年度決算」) | KONEとの統合は規制当局の承認等を条件とする計画段階(KONE「TKEとの統合発表」) | TK Access Japanの拠点を公表。一般ビル用昇降機の全国展開と同一視しない(TKE「日本拠点」) |
| 現代エレベーター〈현대엘리베이터〉 | 韓国 | 2025年1兆6,071億ウォン(単体、昇降機主体。駐車設備等も含む) | 単体売上の構成は新規設置55.1%、リモデリング19.5%、保守24.5%。保守専業子会社を併用(現代エレベーター「2025年4Q IR資料」) | モジュール式昇降機を成長分野に位置付け | 日本の保守網・売上規模は一次資料で確認できず |
最大の再編案件はKONEとTKEの統合計画である。両社は2026年4月29日に合意を発表し、当初公表では完了は早くても2027年第2四半期、複数地域の競争当局の承認等が条件とされる。KONEの臨時株主総会は2026年6月3日に株式発行等を承認し、KONEは7〜9月期に最初の規制当局の承認を得たと説明している。公表時の試算では両社合計の売上は約205億ユーロで約65%がサービス・更新、保守台数は約320万台であるが、計画・試算であり2026年10月の実績には含めない(KONE「TKEとの統合発表」、KONE「2026年臨時株主総会」、KONE「2026年1〜9月期決算」)。
統合後は更新提案と地域網の組替えが競争に影響すると考えられる。一方、審査条件、統合費用、人材維持は不確実であり、日本企業は地域単位の買収・提携機会を追う。
日本勢の海外依存は企業により異なる。フジテックは2026年3月期の海外売上高比率59.7%を公表しており、国内景気だけでは業績を説明できない(フジテック「会社概要」)。同社の前期資料では東アジアの新設減少と他地域・アフターマーケットの成長が同時に起きており、国別・工程別の採算を見る必要性が示される(フジテック「2025年3月期決算説明資料」)。
三菱電機・日立の昇降機に限った同条件の海外売上比率は、確認した資料では確認できない。日本への影響は、資本関係、保守会社再編、更新仕様を通じて起きると考えられる。2027〜2030年の広がりは、統合承認と施工能力の確保が条件となる。
外部環境と制度の変化
制度面の主題は、新設への規制追加だけでなく、既設機を安全に使い続ける責任と更新の実行条件である。2026年はマンション再生制度、救出時の現場到着、欧州の接続製品規制、中国の更新支援が事業判断に直接関わる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制・住宅 | 日本 | 改正マンション関係法で建物更新決議等の仕組みを整備 | 2026年4月1日施行 | 大・更新の追い風。ただし資金・合意形成は別途必要 | 国土交通省「改正マンション関係法施行」 |
| 安全・防災 | 日本 | 保守車両の緊急通行車両制度活用、一定の人命救助事案における警察誘導等を周知 | 2026年6月11日通知 | 大・救出対応の追い風。協定・確認・個別判断が必要 | 国土交通省「保守業者の迅速な現場到着に関する周知」 |
| 安全・既設対応 | 日本 | 戸開走行保護装置の設置状況を公表し、既設機への設置を促進 | 2026年1月28日公表 | 大・安全改修の追い風。未設置を直ちに違法とは扱わない | 国土交通省「安全装置設置状況調査」 |
| 製品・サイバー規制 | EU | CRAの悪用済み脆弱性・重大インシデント報告義務 | 2026年9月11日適用 | 中・対象製品の報告体制整備は負担。保守体制の差別化要因 | 欧州委員会「CRA義務適用開始」 |
| 製品・サイバー規制 | EU | CRAの主要義務を全面適用 | 2027年12月11日予定 | 大・対象製品の設計、更新、支援体制に負担 | 欧州委員会「CRA義務適用開始」 |
| 産業・住宅政策 | 中国 | 住宅の老朽エレベーター更新支援を継続し、老朽住宅団地へのエレベーター増設を支援範囲に追加 | 2026年政策。2025年12月29日付、2026年1月8日掲載 | 大・更新・増設の追い風 | 中国発展改革委・財政部「2026年設備更新政策」 |
マンション法改正後も、昇降機更新の決議要件は工事内容・規約等の確認が必要である。技術説明に加え、意思決定と資金計画を支える資料を用意する(国土交通省「改正マンション関係法施行」)。
安全装置の設置率39.5%は、対策余地の大きさを示す一方、その残りがすべて直ちに交換対象になるわけではない。設置義務は義務化前の機の全面的な撤去・新設時にかかり、設置済み306,394台のうち77,855台は自主的な設置である。国は2025年度補正予算で補助上限を25%引き上げたが、既存不適格の扱い、設備の状態、改修内容、所有者負担、利用できる支援を個別に検討する。営業では「未設置だから違法」と不安をあおらず、対象装置が減らすリスクと具体的な工事条件を説明する(国土交通省「安全装置設置状況調査」)。
救出通知は保守車両の一般的な緊急走行を認めるものではない。災害協定と所定の確認、警察の個別判断等が必要であり、拠点・連絡網と同時多発停止への対応を事前に設計する(国土交通省「保守業者の迅速な現場到着に関する周知」)。
欧州CRAは、EUで供給するデジタル要素を備えた製品に関わる。接続制御機器や関連ソフトの適用範囲を確認し、脆弱性の報告窓口、更新提供、供給者との責任分担を整える必要がある。ただし、既設昇降機すべての一斉交換を要求する制度ではない。日本企業には、機械の供給期間とソフトウェアの支援期間を整合させる経営課題が生じる(欧州委員会「CRA義務適用開始」)。
脱炭素・資源循環では、全面撤去と部分更新を同じ物差しで比較することが重要である。既存部材の継続使用は廃棄・製造負荷を抑える可能性がある一方、消費電力、安全性、部品供給、再更新までの期間が不利なら最適とは限らない。業界共通の削減率は置かず、建物ごとの運転電力と改修範囲に基づく比較を行う。
人材と生産性
この業界の供給力は、採用人数よりも、単独で安全に作業できる技術者と緊急対応を維持できる勤務体制で決まる。全国の保守技術者に限定した有効求人倍率や不足人数は確認できないため、他職種の統計をそのまま当てはめない。
企業の増員実績は供給制約を考える材料になる。JESの技術員(連結従業員のうち)は2025年3月末1,271人から2026年3月末1,452人へ増加した。同期間に国内保守契約は113,520台から126,840台へ、拠点は148から155へ増えており、同社では契約拡大と技術員増強が並行している(JES「2026年3月期決算補足資料」)。
この二つを割って一人当たり生産性を断定するのは適切でない。新入社員の教育期間、協力会社、更新工事、機種の難易度、夜間待機が含まれるためである。人員計画は、巡回、故障対応、救出、更新、教育の稼働を分け、契約台数が増えた後にどこで負荷が発生するかを見る。
賃金の参考値は、一般労働者の「はん用機械器具製造業」で年632.8万円である。月例給与だけでなく賞与を含む計算値であり、昇降機保守専業の給与相場、資格手当、夜勤・待機負担を表すものではない(厚生労働省「2025年賃金構造基本統計調査」)。フジテックの2025年3月期資料では、日本事業の増益要因とともに、賞与増等による人件費増加も説明されている(フジテック「2025年3月期決算説明資料」)。
製造側に限れば、経済センサスの付加価値額1,170.19億円を従業者10,001人で割ると、一人当たり約1,170.1万円となる。製造業全体は同じ計算で約1,290.2万円であるが、付加価値は2020年、人数は2021年6月の調査であり、小規模事業所では粗付加価値を用いる。現在の保守サービスや海外企業との生産性比較には利用できない(いずれも計算、総務省・経済産業省「2021年経済センサス・製造業」)。
資格面では、建築基準法上の定期検査等を担う資格者と、日常の保守作業者を混同してはならない。国土交通省指針は一・二級建築士、昇降機等検査員を定期検査等の資格者として位置付ける一方、保守会社の選定では実務経験・技術力も重視している(国土交通省「昇降機維持管理指針」)。資格取得者数だけで保守能力を評価することはできない。
改善の優先順位は、移動時間の削減、必要部品の事前手配、再訪問の抑制、教育と夜間勤務の両立である。工事と保守の繁忙を重ねない工程管理、応援要員の機種教育、同時多発停止を想定した訓練も必要となる。個人の残業で契約増を吸収する体制では、受注が増えても持続的な供給能力は増えない。
2030年に向けたシナリオ
2030年までの収益を左右するのは、老朽設備の多さだけでなく、更新を実行できるか、保守価格が必要なサービス原価を回収できるかである。以下は市場規模の予測ではなく、経営判断のための、分析にもとづく条件付きシナリオである。
分析の軸は二つである。第一は「更新の実行力」であり、所有者の資金・合意形成と施工要員の確保を含む。第二は「保守契約の採算改善」であり、適正な価格改定、契約範囲の明確化、地域密度の向上が進むかである。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 更新と保守がともに改善 | 計画更新が進み、故障負担を抑えながら既設一台当たりの提供価値が増す | 修繕資金、決議、工事能力がそろい、契約が原価上昇を吸収 | 中。制度整備は支えるが、顧客資金と施工能力の両立が条件 |
| 更新停滞・保守負担増 | 台数は維持されても古い設備の修理・待機負担が増え、採算格差が拡大 | 更新先送り、部品供給終了、価格改定の遅れ | 中〜高。分析上最も警戒する下振れ経路である |
| 更新は進むが価格競争が継続 | 更新売上は増える一方、工事費上昇や値引きで利益が伸びにくい | 補助・資金供給が需要を押し上げるが、案件獲得を優先 | 中。受注増を利益増と誤認しやすい |
設備年齢・単価・更新予定・技術者能力を結ぶ全国データがないため、確率は本稿では示さない。同じ市場でも契約構成と地域配置で結果は異なる。
先行指標では、需要の発生から実行・収益化までのどこで詰まるかを確認する。
| 先行指標 | 確認先 | 判断に使う変化 |
|---|---|---|
| 撤去・入替、新規設置、保守対象台数 | 日本エレベーター協会の年度調査(日本エレベーター協会「2025年度調査」) | 新設と既設の差。ただし部分更新を捕捉しない |
| 安全装置の設置台数・率 | 国土交通省の安全装置調査(国土交通省「安全装置設置状況調査」) | 潜在的な安全改修需要が実行へ移っているか |
| 更新受注・売上、価格改定の寄与 | 国内外企業の決算説明資料(JES「2026年3月期決算説明資料」、フジテック「2025年3月期決算説明資料」、KONE「2025年通期決算」) | 需要不足か、工事・納期制約か、価格不足か |
| 技術員数、採用、契約台数 | JES等の決算補足資料(JES「2026年3月期決算補足資料」) | 契約増に対応する供給基盤が伴っているか |
| 中国の更新支援実績、KONE・TKE統合の進捗 | 中国当局資料、両社公式発表(中国市場監督管理総局「2025年特種設備安全状況」、KONE「TKEとの統合発表」) | 海外の競争資源・更新需要の再配分 |
上振れ時も停止可能期間と部材納期を確認する。下振れ時は経年リスク、未承認修理、部品供給期限を点検し、保守継続・修理・更新の別に予算を組み直す。
経営・企画部門への示唆
管理の単位を「何台売ったか」から「どの設備を、どの原価と責任で、何年維持できるか」へ移すことが、どの立場にも共通する出発点である。新設、保守、部分更新、全面更新は採算も競争相手も異なるため、同じ予算枠で評価しない。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となるデータ | 判断の分かれ目 |
|---|---|---|---|
| 大手(メーカー系) | 新設は保守移行の入口として値付けし、制御盤・巻上機などの部分更新を、停止日数と資金計画まで含めた商品として定型化する | オーチスの2025年部門利益率は新設4.8%、サービス25.1%(計算、オーチス「2025年通期決算」)。国内の全面撤去・準撤去新設は2025年度2,902台で、保守対象の約0.3%(計算) | 自社が納めた機の保守移行率と、独立系への流出率を機種・地域別に把握できているか |
| 中堅・中小(独立系・地域保守) | 夜間に到着できる範囲へ契約を集め、多機種の部品・教育・応援体制を同業と共同化する。全面更新は施工会社と組み、自社は診断と提案に集中する | 独立系最大手のJESは1年で保守契約を13,320台、技術員を181人、拠点を7増やした。会社推計で独立系の保守シェアは約24%(JES「2026年3月期決算補足資料」) | 1拠点当たりの契約台数と到着時間、旧型機の部品入手経路を、契約を増やす前に確保できるか |
| 新規参入を考える企業(隣接業界・投資会社・海外勢) | 地域保守会社の買収、ロボット連携や遠隔監視の接続運用、検証済み部品の供給など、責任範囲を限定できる領域から入る | フジテックは海外系ファンド傘下で非上場化(フジテック「株式の併合に関する事前開示書類」)。KONE・TKEは統合後の保守台数を約320万台と試算(KONE「TKEとの統合発表」) | 技術情報と部品へのアクセス、技術者の定着、救出責任を買収後も維持できるか |
どの立場でも、保守契約の取得価格は台数ではなく、設備年齢とFM契約の比率から見た将来の修理・待機負担で評価する(分析)。
海外では更新の伸びと新設の落ち込みが同時に進んでいる。オーチスの2026年7〜9月期は更新売上が既存事業ベースで20%増える一方、中国の新設売上は20%超減った(オーチス「2026年第3四半期決算」)。海外売上の比率が高い国内勢は、新設の受注残より、進出先で保守・更新へ移せる設置済み台数とその地域密度を投資判断の基準に置く(分析)。国内でも、保守の継続を前提にした新設の値引きは、同じ建物で更新を受注できるまでの年数と、その間の切替リスクを織り込んで判断する。
通説と異なる見方
第一に、「老朽化で全面更新が急増する」という見方は、業界統計では確認できない。全面撤去・準撤去新設は2025年度2,902台と前年度の3,117台から減り、保守対象896,364台の0.3%にとどまる(計算、日本エレベーター協会「2025年度調査」)。一方、戸開走行保護装置の設置済み306,394台のうち77,855台は義務によらない設置である(国土交通省「安全装置設置状況調査」)。分析では、更新需要は全面取替えよりも、安全装置の後付けや制御盤などの部分更新として現れている。部分更新が全面更新を先送りさせる効果も含めて、需要を見積もるべきと考えられる。
第二に、「国内の保守はメーカー系が押さえていて動かない」とはいえない。同じ調査の保守対象が前年度比−0.3%とほぼ横ばいのなか、JESは1年で約1.3万台を積み増した。母集団が異なるため単純比較はできないが、新設が減る市場での保守拡大は主に既存契約の切替えで生じていると考えるのが自然である(分析)。メーカー系にとって保守の継続率は、新設シェアと同等の経営指標になる。
第三に、「新設の減少は生産の縮小を意味する」とは限らない。2025年のエレベーター生産は数量が前年比−6.2%の一方、金額は+1.3%で、1式当たりの生産金額は約8%上がった(計算、経済産業省「2025年生産動態統計年報・時系列表」)。価格改定と機種構成のどちらによるかは統計から分けられないが、金額の伸びだけで需要回復と判断すると、据付要員の配置や部材手配を過大に見積もるおそれがある。
公開情報ではわからないこと
- 国内メーカー系の新設・保守・更新別の売上と利益率。日立・三菱電機はビルシステム部門としての開示にとどまる。確かめ方:管理会社・設計事務所への見積比較調査と、元営業・保守担当者へのインタビューで、同条件の新設価格と保守月額を集める。
- 新設後の保守移行率と、メーカー系から独立系への切替率・理由。確かめ方:管理組合・ビル管理会社へのアンケートで切替経験と理由(月額、到着時間、再故障)を聞き、切替時の見積書・契約書を収集する。
- 部分更新(制御盤、巻上機、戸開走行保護装置の後付け)の年間件数と単価。業界の年度調査は全面撤去を中心に数えている。確かめ方:保守会社と長期修繕計画を作る設計事務所への聞き取り、管理組合の修繕履歴の抽出調査。
- KONE・TKE統合が日本に及ぼす影響。東芝エレベータの株主にはKONE関係会社が含まれるが、統合後の資本関係、部品調達、技術提携が変わるかは公表されていない。確かめ方:競争当局の審査結果を追い、国内の施工協力会社・代理店に統合後の取引条件の変化を聞き取る。
- 地域保守会社を買収する際の実際の負担。契約台数の内訳(機種、経年、FM比率)、技術者の年齢構成と離職、旧型機部品の在庫は開示されない。確かめ方:買収前に拠点訪問と技術者面談を行い、故障の多い機について保守履歴と部品調達先を照会する。
出典
数値は原則として官公庁・業界団体の統計原本と企業の公式資料に基づく。公表日のない継続更新ページには確認日を示し、将来計画と実績は本文で区別した。
- 日本エレベーター協会「2025年度昇降機設置台数等調査結果報告」(2026年8月)
- オーチス「2025年通期決算発表」(2026年1月28日)
- ジャパンエレベーターサービスHD「2026年3月期決算説明会資料」(2026年5月21日)
- KONE「KONE and TKE to combine」(2026年4月29日)
- 中国国家市場監督管理総局「2025年全国特種設備安全状況」(2026年4月13日掲載、4月8日付)
- 欧州エレベーター協会「Lifts and Escalators 2025」(2026年5月27日)
- 国土交通省「エレベーターの安全装置の設置状況等の調査結果」(2026年1月28日)
- AWS「Securing troubleshooting for 40,000 technicians using AWS with KONE」(公表日記載なし、2026年10月30日確認)
- 三菱電機ビルソリューションズ「AIを活用した危険予知アプリにより、作業現場のさらなる安全性を向上」(2026年3月26日)
- シンドラー「Schindler’s Robotic Installation System for Elevators」(公表日記載なし、2026年10月30日確認)
- 経済産業省「2025年生産動態統計年報・時系列表」(2026年6月30日)
- 経済産業省「2024年生産動態統計年報・時系列表」(2025年6月30日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・製造業産業別統計表」(2022年12月26日公表、2025年12月25日更新)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日)
- 日立製作所「2026年3月期連結決算の概要」(2026年4月27日)
- 三菱電機「2026年3月期決算短信〔IFRS〕(連結)・訂正版」(2026年4月28日、同年6月11日訂正)
- 日立製作所・日立ビルシステム「現場技術者向けAI Safetyソリューションの現場適用を開始」(2025年11月14日)
- オーチス「Elevators and service robots」(公表日記載なし、2026年10月30日確認)
- ugo「ugoがオーチスのエレベーターとシステム連携」(2024年10月22日)
- 国土交通省「昇降機の適切な維持管理に関する指針」(2016年2月公表、2024年9月9日改正)
- フジテック「2025年3月期決算説明資料」(2025年5月14日)
- ジャパンエレベーターサービスHD「2026年3月期決算補足資料」(2026年5月14日)
- 東芝エレベータ「会社概要」(2026年10月1日現在)
- フジテック「会社概要・2026年3月期業績」(公表日記載なし、2026年10月30日確認)
- ジャパンエレベーターサービスHD「ナカ・エレベータの株式取得」(2026年1月19日)
- フジテック「IR情報・上場廃止のお知らせ」(2026年3月23日付上場廃止)
- 中国国家市場監督管理総局「2024年全国特種設備安全状況」(2025年5月7日掲載、4月23日付)
- KONE「Financial Statement Bulletin for January–December 2025」(2026年2月6日)
- シンドラー「Annual results 2025」(2026年2月11日)
- シンドラー「Schindler completes sale of its operations in Japan」(2016年10月3日)
- TKエレベーター「2024/25年度決算発表」(2025年12月9日)
- TKエレベーター「Local contact:Japan」(公表日記載なし、2026年10月30日確認)
- 現代エレベーター「2025年第4四半期IR Presentation」(2026年公表、月日記載なし、10月30日確認)
- 国土交通省「改正マンション関係法の施行に伴う関係政令を閣議決定」(2025年11月21日)
- 国土交通省「エレベーター事故発生時における保守点検業者の迅速な現場到着に向けた対応の周知について」(2026年6月11日)
- 欧州委員会「Safer and more secure digital products」(2026年9月11日)
- 中国国家発展改革委員会・財政部「2026年設備更新・消費財買替政策通知」(2025年12月29日付、2026年1月8日掲載)
- KONE「Interim report of KONE Corporation for January–September 2026」(2026年10月28日)
- KONE「Extraordinary General Meeting 2026」(2026年6月3日開催)
- オーチス「Otis Reports Third Quarter 2026 Results」(米SEC提出8-K添付資料)(2026年10月28日)
- シンドラー「Q3 2026 Press Release」(2026年10月22日)
- フジテック「株式の併合に関する事前開示書類」(2026年2月5日)
- 国土交通省「エレベーター保守・点検業務標準契約書(案)」(2016年2月19日公表の標準契約書の案文)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
